
Tamanho e Participação do Mercado de Motores com Redutor
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 36.68 Bilhões de dólares |
| Tamanho do Mercado (2032) | 45.81 Bilhões de dólares |
| Mercado de Crescimento Mais Rápido | América do Norte |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Motores com Redutor pela Mordor Intelligence
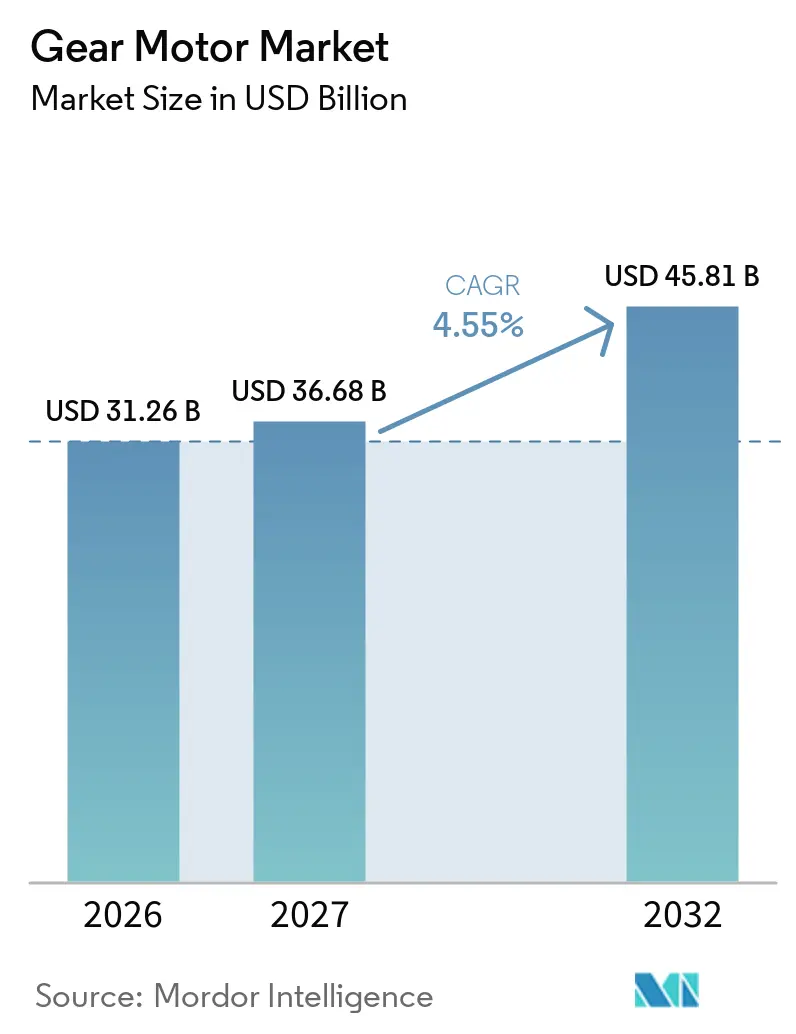
O tamanho do mercado global de motores com redutor tem projeção de expansão de 31,26 bilhões de USD em 2026 e 36,68 bilhões de USD em 2027 para 45,81 bilhões de USD até 2032, a um CAGR de 4,55% entre 2027 e 2032. O crescimento da automação industrial está aumentando a demanda por sistemas de movimento compactos, precisos e duráveis em manuseio de materiais, embalagem e operações de processo. Os requisitos de eficiência energética estão direcionando os gastos com substituição para motores de maior eficiência e sistemas de acionamento integrados. Projetos de energia eólica e centros de atendimento automatizados estão sustentando a demanda por equipamentos de alto torque e alto ciclo. A Ásia-Pacífico permaneceu como o maior mercado regional em 2026, enquanto a América do Norte deve crescer a um ritmo mais acelerado até 2032. A concorrência está centrada em engenharia de aplicações, conformidade com eficiência, integração de produtos e suporte de serviços, em vez de em um único design de produto padronizado.
Principais Conclusões do Relatório
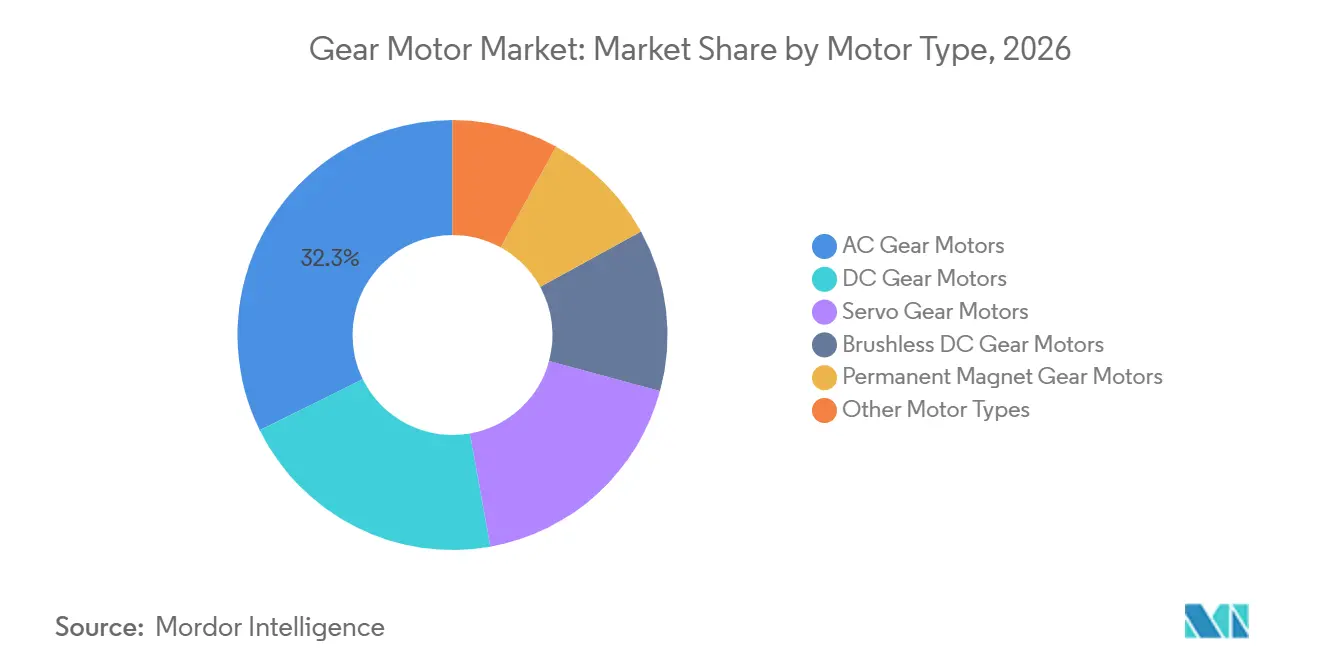
- Por tipo de motor, os motores com redutor CA detinham 32,3% da participação do mercado de motores com redutor em 2026, enquanto os motores com redutor servo têm previsão de crescer a um CAGR de 6,1% até 2032.
- Por potência nominal, as unidades de até 7,5 kW representaram 51,6% do tamanho do mercado de motores com redutor em 2026, enquanto as unidades acima de 75 kW têm projeção de crescer a um CAGR de 5,7% até 2032.
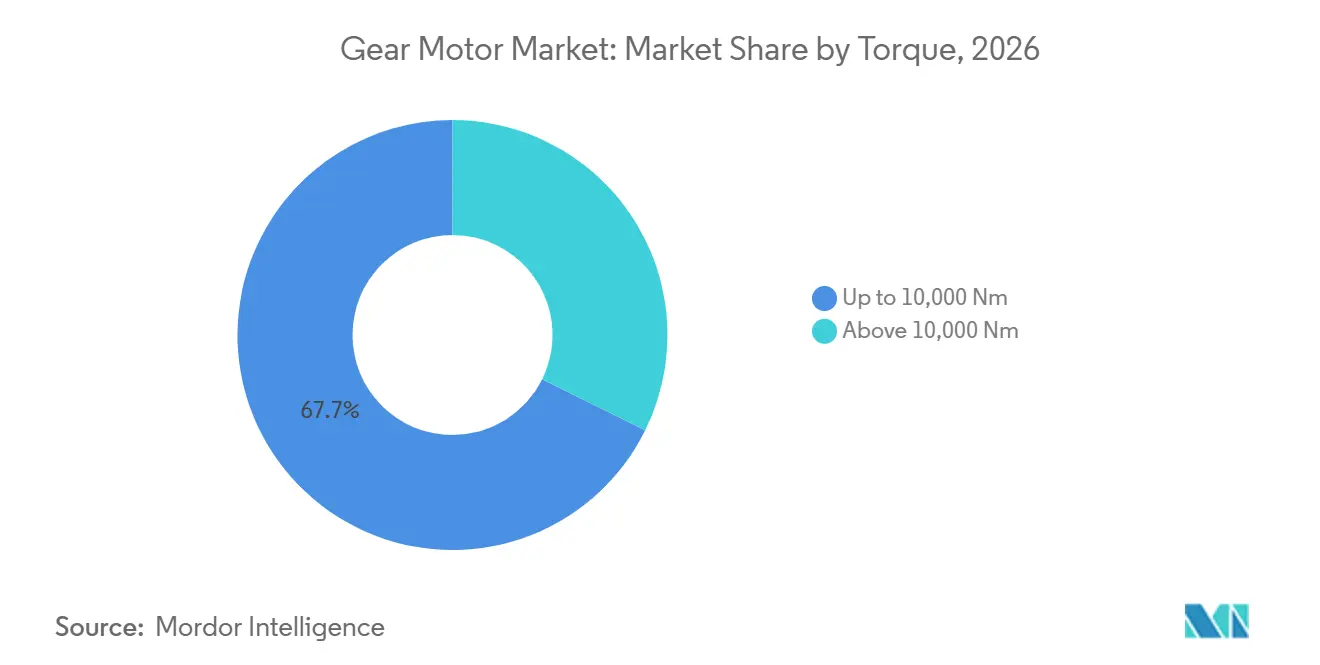
- Por torque, as unidades de até 10.000 Nm detinham 67,7% da receita em 2026, enquanto as unidades acima de 10.000 Nm têm projeção de crescer a um CAGR de 5,6% até 2032.
- Por aplicação, os transportadores representaram 25,6% da receita em 2026, enquanto robótica e automação têm previsão de crescer a um CAGR de 6,7% até 2032.
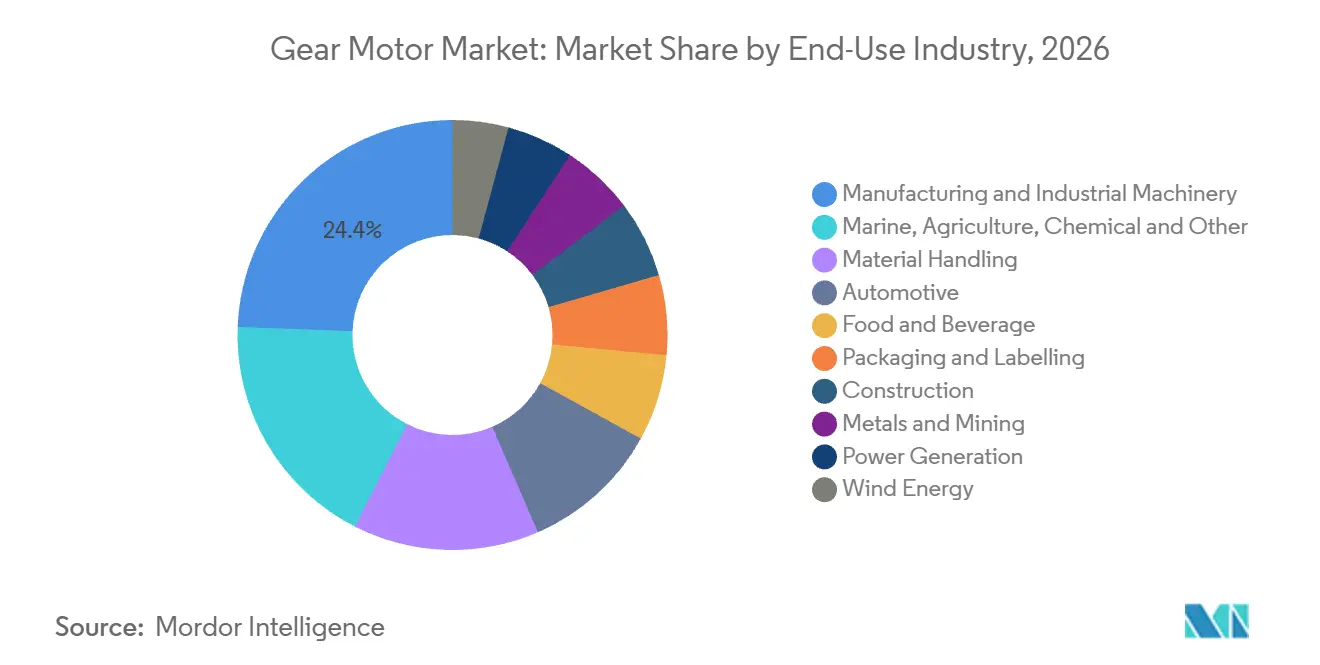
- Por indústria de uso final, o maquinário de fabricação e industrial detinha 24,4% da receita em 2026 e tem projeção de crescer a um CAGR de 6,2% até 2032.
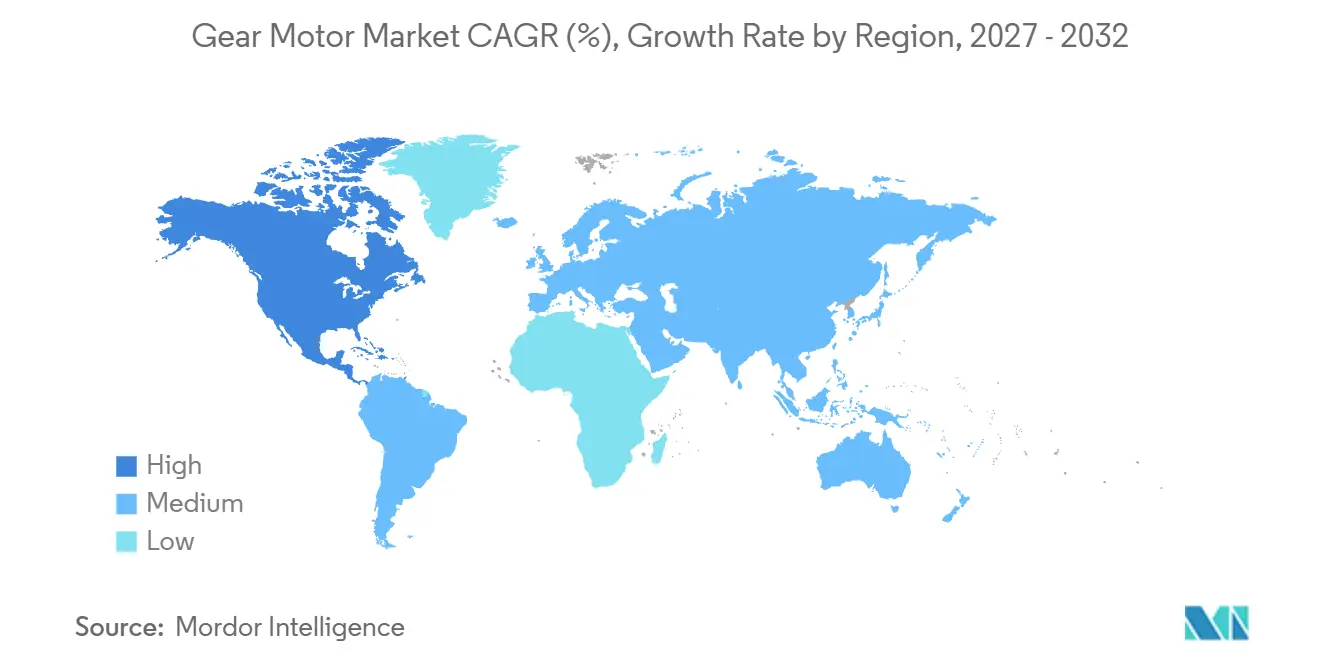
- Por geografia, a Ásia-Pacífico detinha 39,5% da receita em 2026, enquanto a América do Norte tem previsão de crescer a um CAGR de 5,8% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção de Automação Industrial e Robótica | +1.1% | Global, liderado pela Ásia-Pacífico e América do Norte | Médio prazo (2 a 4 anos) |
| Armazenagem de Comércio Eletrônico e Automação de Transportadores | +0.7% | Corredores logísticos da América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Instalações de Energia Eólica e Energia Renovável | +0.6% | Ásia-Pacífico, Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Atualizações de Eficiência Energética e Conformidade com Classe IE | +0.8% | Global, com fases de implementação líderes na UE, América do Norte e Índia | Médio prazo (2 a 4 anos) |
| Acionamentos Modulares de Alto Torque para Equipamentos com Restrição de Espaço | +0.4% | Global, concentrado na fabricação da Ásia-Pacífico e OEMs da UE | Médio prazo (2 a 4 anos) |
| Demanda de Retrofit proveniente da Eletrificação de Sistemas Acionados por Motor | +0.5% | Global, com tração inicial na América do Norte e na UE | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção de Automação Industrial e Robótica
O mercado de motores com redutor está se beneficiando do crescimento contínuo da automação industrial e da robótica. A Federação Internacional de Robótica registrou 542.000 instalações de robôs industriais em todo o mundo em 2024, marcando o quarto ano consecutivo acima de 500.000 instalações.[1] Dados preliminares da Federação Internacional de Robótica indicaram que as instalações aumentaram 15%, para 621.000 unidades em 2025.[2] Os conjuntos de motores com redutor suportam a atuação de juntas e o controle de movimento em robôs articulados e sistemas móveis. As aplicações de processamento de alimentos e armazenagem requerem configurações servo e planetárias compactas e de baixo backlash para tarefas de manuseio e posicionamento. Essa tendência favorece os fornecedores de servo e CC sem escovas, mesmo que os motores com redutor CA permaneçam importantes em aplicações industriais de alto volume.
Armazenagem de Comércio Eletrônico e Automação de Transportadores
A armazenagem automatizada está gerando nova demanda por equipamentos de transportadores, armazenamento, triagem e shuttle em todo o mercado de motores com redutor. Os sistemas de atendimento requerem múltiplos pontos de acionamento para movimentação de transportadores, triagem e manuseio de contêineres. Os layouts de armazenamento e recuperação automatizados podem aumentar o número de locais de motores com redutor dentro de uma instalação em comparação com layouts mais antigos de separação e embalagem. Em setembro de 2026, a Exotec e a GXO Logistics implantaram um sistema Skypod de 127 robôs para a Guess na instalação de Venlo, nos Países Baixos, incluindo 200 metros de rede de transportadores. Essas instalações favorecem acionamentos compactos capazes de operação repetida em espaço de piso limitado. A demanda está vinculada tanto ao comprimento do transportador quanto ao equipamento de automação adicional ao seu redor.
Instalações de Energia Eólica e Energia Renovável
As instalações de energia renovável estão sustentando a demanda por acionamentos especializados de alto torque no mercado de motores com redutor. A Agência Internacional de Energia projeta que as adições cumulativas de capacidade eólica onshore aumentarão 45% entre 2025 e 2030. Os sistemas de guinada, passo e posicionamento de nacele utilizam componentes com engrenagens em muitos projetos de turbinas. As turbinas de acionamento direto reduzem o uso de caixas de engrenagens em algumas aplicações offshore, mas não eliminam a demanda por todos os sistemas de movimento com engrenagens em instalações eólicas. O crescimento da capacidade onshore cria demanda sustentada por equipamentos associados de posicionamento e manuseio. Mineração, portos e sistemas de manuseio de materiais a granel também compartilham muitos requisitos de acionamento de alto torque com projetos de energia renovável.
Atualizações de Eficiência Energética e Conformidade com Classe IE
Os regulamentos de eficiência estão sustentando a atividade de substituição em todo o mercado de motores com redutor. O Regulamento de Ecodesign da UE estabeleceu requisitos para motores elétricos e acionamentos de velocidade variável, incluindo requisitos IE4 para faixas especificadas de motores trifásicos.[3] Esses requisitos tornam a eficiência do motor um critério de compra mais visível para operadores e OEMs. Os sistemas integrados de motor e caixa de engrenagens tendem a se beneficiar, pois uma atualização em conformidade pode envolver a substituição de mais de um componente. Um requisito do Departamento de Energia dos Estados Unidos programado para junho de 2027 está incentivando um planejamento mais antecipado para compras de motores em conformidade. A demanda resultante favorece os fornecedores que podem oferecer motores, controles, inversores e projetos de caixas de engrenagens em um pacote integrado e testado.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Aquisição e Manutenção | -0.5% | Global, particularmente em mercados com alta densidade de PMEs na Ásia-Pacífico e América do Sul | Curto prazo (≤ 2 anos) |
| Volatilidade do Custo de Insumos de Aço, Cobre e Terras Raras | -0.6% | Global, com exposição inter-regional devido à concentração upstream na China | Médio prazo (2 a 4 anos) |
| Ônus de Conformidade e Testes Específicos por Aplicação | -0.3% | UE e América do Norte, com efeitos sobre fabricantes da Ásia-Pacífico voltados para exportação | Médio prazo (2 a 4 anos) |
| Perdas na Caixa de Engrenagens e Restrições de Lubrificação em Serviço de Carga Variável | -0.3% | Global, especialmente em processamento de alimentos e ambientes de sala limpa farmacêutica | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Aquisição e Manutenção
Custos mais elevados de aquisição e manutenção podem retardar as decisões de substituição no mercado de motores com redutor. A transição de sistemas equivalentes a IE3 para sistemas IE4 acarreta um prêmio de custo inicial de 15% a 30%. Fabricantes de menor porte podem ter dificuldade em absorver esse custo dentro de ciclos curtos de orçamento de capital. Os sistemas integrados também podem exigir gerenciamento de lubrificação, calibração de encoder e suporte de firmware além da manutenção elétrica de rotina. A padronização de plataformas pode criar custos adicionais de troca por meio de requisitos de interface, compatibilidade de inversores e estoques de peças de reposição. Essas condições podem prolongar os ciclos de substituição de equipamentos em aplicações de alimentos, bebidas e fabricação em geral.
Volatilidade do Custo de Insumos de Aço, Cobre e Terras Raras
A volatilidade do custo de insumos permanece uma restrição material para o mercado de motores com redutor. A Agência Internacional de Energia confirmou que os preços de metais básicos subiram um terço entre janeiro de 2025 e abril de 2026, enquanto as taxas de referência das fundições de cobre caíram para 0 USD por tonelada em 2026. O cobre é um insumo de custo significativo para motores trifásicos, e as variações em seu preço afetam diretamente a economia de produção. Os requisitos de licenciamento de exportação da China para sete elementos de terras raras pesadas também afetaram as cadeias de suprimento de ímãs permanentes. O Fundo Monetário Internacional relatou que os preços europeus para terras raras pesadas atingiram cinco vezes os preços domésticos chineses após esses controles. Essa diferença de preço pode favorecer produtores verticalmente integrados ou baseados na China em aplicações servo e de CC sem escovas, enquanto os requisitos de conformidade e carga variável continuam a adicionar ônus de testes e manutenção em outros lugares.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Motor:
Acionamentos CA Mantêm Volume Enquanto Sistemas Servo Ganham TerrenoOs motores com redutor CA detinham 32,3% da participação do mercado de motores com redutor em 2026, tornando-os a maior categoria por tipo de motor. Sua posição reflete a compatibilidade com sistemas de energia industrial trifásicos padrão e o amplo uso em transportadores, bombas e misturadores. O segmento também se beneficia de uma vantagem de custo em aplicações de processo em massa. Os motores com redutor CC atendem a equipamentos móveis alimentados por bateria e instalações de velocidade fixa mais antigas, onde as atualizações de acionamento de frequência variável são menos práticas. Os modelos de CC sem escovas e de ímã permanente suportam aplicações compactas onde a densidade de potência é mais importante do que o torque máximo. Essas categorias incluem juntas de robôs colaborativos e equipamentos de pick-and-place para embalagem.
Os motores com redutor servo têm previsão de crescer a um CAGR de 6,1% de 2027 a 2032. A demanda vem de linhas de processamento de alimentos, embalagem farmacêutica e manuseio de semicondutores que requerem controle preciso de movimento e posicionamento repetível, o que favorece projetos de baixo backlash e compactos. O mercado de motores com redutor está, portanto, se movendo em direção a uma combinação mais ampla de produtos de controle de movimento, em vez de se afastar completamente dos sistemas CA. Os projetos integrados reduzem o trabalho de montagem exigido dos OEMs. Os fornecedores devem equilibrar potência de saída, precisão de controle, espaço de instalação disponível e necessidades de manutenção ao atender a essas aplicações, tornando a escolha do produto mais específica para a aplicação do que em instalações convencionais de transportadores ou bombeamento. Em agosto de 2026, a NORD DRIVESYSTEMS lançou o NORDAC FUSION, combinando opções de motor selecionadas e um inversor de frequência descentralizado em uma unidade compacta para aplicações de transportadores, AGV e embalagem.[4]

Por Potência Nominal:
Unidades Menores Lideram a Demanda Instalada Enquanto Unidades de Alta Potência Crescem Mais RapidamenteAs unidades com potência nominal de até 7,5 kW representaram 51,6% do tamanho do mercado de motores com redutor em 2026. Essa participação reflete a grande base instalada de transportadores de serviço leve, linhas de embalagem e equipamentos de manuseio de materiais. O comércio eletrônico, o processamento de alimentos e a fabricação discreta utilizam muitos acionamentos menores em processos individuais. A faixa de 7,5 kW a 75 kW atende a um amplo conjunto de aplicações de fabricação e HVAC. Os programas de retrofit de bombas e ventiladores também sustentam a demanda de médio alcance onde são necessárias atualizações de eficiência. A faixa de menor potência permanece central porque as frotas de equipamentos frequentemente utilizam várias unidades de baixa potência em vez de alguns acionamentos grandes.
As unidades acima de 75 kW devem crescer a um CAGR de 5,7% de 2027 a 2032. Os sistemas de guinada de turbinas eólicas, guindastes portuários, equipamentos de mineração e transportadores de materiais a granel são aplicações importantes para essa faixa. Nessas configurações, a densidade de torque e a operação confiável ao longo de longos ciclos de serviço podem ter mais peso do que o custo unitário inicial. A categoria de alta potência também se alinha com o investimento em equipamentos nos setores de energia, mineração e infraestrutura logística. Os compradores frequentemente avaliam esses produtos como parte de um sistema mecânico mais amplo, em vez de como componentes independentes, atribuindo maior importância ao ajuste, ao acesso a serviços e à confiabilidade operacional após a instalação. Em agosto de 2026, a NORD DRIVESYSTEMS relatou a disponibilidade expandida do MAXXDRIVE para mineração e manuseio de materiais a granel, com torques de saída de 6.800 a 282.000 Nm e potência de 1,5 a 6.000 kW.[5] Essa plataforma ilustra por que os equipamentos especializados de alta potência permanecem relevantes para o mercado de motores com redutor, apesar de sua base de volume menor.
Por Torque:
A Ampla Demanda de Médio Alcance Sustenta o Volume e o Torque Muito Alto Adiciona CrescimentoAs unidades com potência nominal de até 10.000 Nm detinham 67,7% da receita em 2026. O manuseio de materiais, embalagem, maquinário agrícola e automação industrial leve sustentam essa grande base instalada. Essas aplicações precisam de acionamentos confiáveis em uma ampla gama de condições operacionais padrão, e a categoria inclui muitos sistemas substituídos por meio de ciclos normais de manutenção. Sua participação líder indica que o mercado de motores com redutor permanece estreitamente ligado a equipamentos industriais comuns, em vez de apenas a grandes projetos de infraestrutura. A disponibilidade de produtos e o suporte de serviços são, portanto, fatores de compra importantes para essa faixa de torque.
As unidades acima de 10.000 Nm têm previsão de crescer a um CAGR de 5,6% de 2027 a 2032. Mineração, manuseio de materiais a granel, sistemas de guindastes offshore e sistemas de posicionamento de turbinas eólicas de grande formato impulsionam essa demanda. A eletrificação de transportadores de minas e equipamentos portuários pode exigir classificações de torque anteriormente associadas a equipamentos hidráulicos. Os sistemas de maior torque também requerem engenharia e certificação mais específicas para a aplicação, o que favorece fornecedores com experiência em projeto de acionamentos para serviço pesado e suporte em campo. A falha de equipamentos pode interromper um sistema operacional maior, aumentando o valor atribuído a produtos testados e serviços acessíveis. Os requisitos do projeto também variam de acordo com o perfil de carga, o ambiente de instalação e a vida operacional necessária. O crescimento dessa categoria adiciona uma camada de maior valor ao mercado de motores com redutor, enquanto as unidades menores e de médio alcance continuam a representar a maior base de receita.
Por Aplicação:
Transportadores Fornecem a Base de Receita e a Robótica Eleva a Demanda por PrecisãoOs transportadores representaram 25,6% da receita em 2026, tornando-os a maior aplicação dentro do mercado de motores com redutor. São utilizados em operações de fabricação, mineração, processamento de alimentos e atendimento, e requerem muitas unidades de acionamento em pontos de transporte, triagem e transferência. Essa base instalada cria tanto demanda de substituição quanto demanda por novos equipamentos. Equipamentos de manuseio de materiais, bombas, maquinário de embalagem e misturadores e agitadores formam o próximo grupo de principais aplicações, com demanda dependendo do investimento em processos, atualizações de plantas e das necessidades operacionais de usuários finais individuais.
Robótica e automação devem crescer a um CAGR de 6,7% de 2027 a 2032. Robôs articulados, robôs móveis autônomos e sistemas de pórtico estão se expandindo para operações de alimentos, eletrônicos e comércio eletrônico. Esses sistemas requerem projetos compactos com controle preciso de movimento, aumentando a demanda por configurações servo, planetárias e de CC sem escovas. Os construtores de sistemas devem selecionar componentes que correspondam às restrições de espaço, requisitos de posicionamento e ciclos operacionais esperados, tornando o desempenho de controle e a integração de produtos importantes ao lado das considerações tradicionais de torque e saída. Ventiladores e sopradores, guindastes e talhas e extrusoras continuam a contribuir para a demanda que acompanha a atividade em seus respectivos mercados finais. O mix de aplicações está se ampliando, mas os sistemas de transportadores permanecem uma base importante para o mercado de motores com redutor.
Por Indústria de Uso Final:
A Fabricação Combina a Maior Base de Receita com o Crescimento Mais RpidoO maquinário de fabricação e industrial representou 24,4% da receita em 2026 e também deve crescer a um CAGR de 6,2% de 2027 a 2032. Essa posição combinada reflete o grande número de aplicações de movimento em linhas de produção, máquinas-ferramenta, sistemas de embalagem e equipamentos de manuseio de materiais. Os fabricantes requerem tanto acionamentos padrão quanto unidades especializadas para diferentes processos. Os gastos com automação podem aumentar o uso de produtos de precisão, enquanto a substituição rotineira de equipamentos mantém a demanda por projetos convencionais. O mercado de motores com redutor, portanto, depende fortemente da direção do investimento global em fabricação.
O manuseio de materiais é a segunda maior área de uso final, sustentada por gastos de capital em armazenagem e equipamentos portuários. O setor automotivo permanece um uso final importante em operações de montagem e carroceria bruta, embora seu crescimento relativo seja moderado pela mudança de equipamentos de linha de transferência para células robóticas flexíveis. Alimentos e bebidas, embalagem e rotulagem e operações químicas e petroquímicas fornecem demanda recorrente de substituição, o que pode ajudar a estabilizar o mercado de motores com redutor durante períodos de menor gasto de capital. Seus ambientes operacionais criam requisitos distintos para limpeza, continuidade do processo e layouts de equipamentos compatíveis, exigindo que os fornecedores mantenham ampla cobertura de produtos e a capacidade de adaptar produtos às condições de uso final. Geração de energia e mineração adicionam demanda por produtos de maior resistência, onde desempenho, certificação e tempo de atividade são as principais considerações.
Análise Geográfica
Mercado de Motores com Redutor na Ásia-Pacífico
A Ásia-Pacífico detinha 39,5% da receita em 2026. A base de fabricação da China e a forte posição da região em robótica industrial sustentaram essa participação. A Ásia representou 74% das instalações mundiais de robôs industriais em 2024, e a China representou 54% das instalações globais. A Índia registrou 9.100 instalações de robôs em 2024, um recorde nacional. Os requisitos de rotulagem de motores da Índia a partir do terceiro trimestre de 2026 também sustentam a atividade de substituição impulsionada pela conformidade. Vietnã, Indonésia e Tailândia estão se tornando locais de fabricação mais importantes, o que estende a demanda do mercado de motores com redutor por equipamentos de automação industrial em toda a região.
Mercado de Motores com Redutor na América do Norte
A América do Norte tem previsão de crescer a um CAGR de 5,8% de 2027 a 2032. Os Estados Unidos registraram 38.000 instalações de robôs industriais em 2025, um aumento de 11% de acordo com dados preliminares da IFR. Alimentos, armazenagem e indústria geral não automotiva foram contribuintes significativos para essa recuperação. O requisito de eficiência dos Estados Unidos previsto para junho de 2027 está incentivando um planejamento de aquisição mais antecipado em 2026. O reshoring na fabricação de semicondutores, farmacêuticos e bens de consumo sustenta a demanda por motores com redutor servo. Esses usos finais fortalecem o mercado de motores com redutor porque requerem tanto precisão de controle quanto operação confiável da planta.
Mercado de Motores com Redutor na EMEA e América do Sul
A Europa permanece definida pela engenharia de sistemas de acionamento e regulamentação de energia. A Alemanha abriga a SEW-EURODRIVE, NORD DRIVESYSTEMS, Lenze e Bosch Rexroth, conferindo à região uma forte base de fabricação e design. As regras de eficiência de motores da UE sustentam a atividade de substituição em faixas de motores regulamentadas. A América do Sul, o Oriente Médio e a África representam bases regionais menores para o mercado de motores com redutor. A atividade de automação do Brasil, os programas de energia renovável no Chile e em Marrocos e os planos de fabricação da Arábia Saudita sustentam a demanda nessas áreas. A diversificação da extração de commodities para a produção industrial poderia ampliar a demanda por equipamentos à medida que a atividade de fabricação local se desenvolve.
Cenário Competitivo
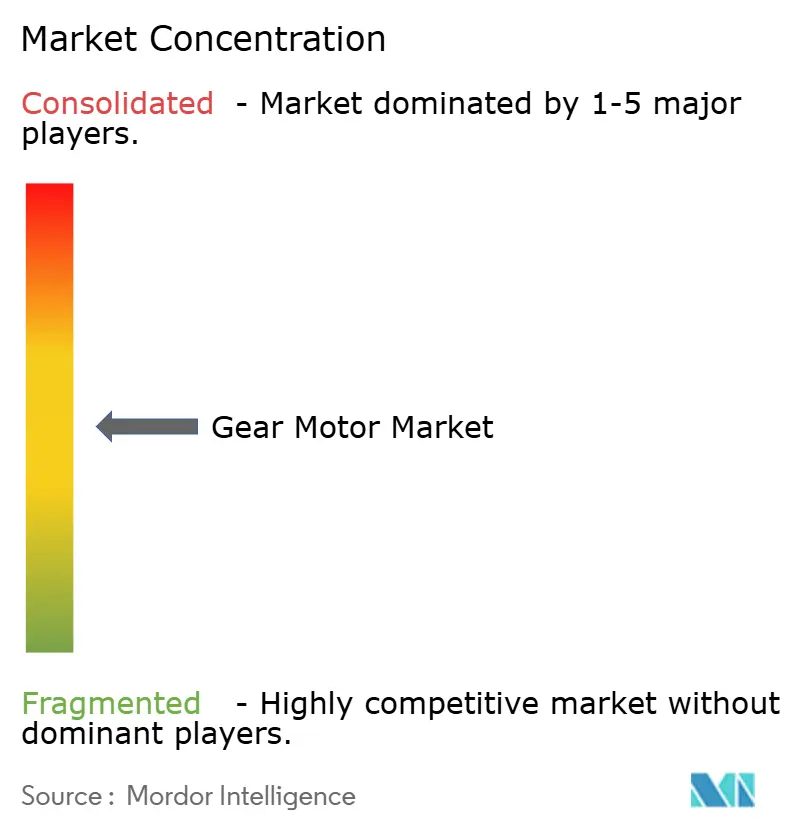
O mercado de motores com redutor é moderadamente fragmentado, sem que nenhum fabricante detenha uma posição dominante em tipos de motor, faixas de potência e aplicações. A SEW-EURODRIVE, NORD DRIVESYSTEMS, Bonfiglioli e Lenze detêm posições fortes em produtos de precisão e eficiência energética. A Nidec, a Sumitomo Heavy Industries, a Nabtesco e a Jiangsu Guomao competem por escala nas categorias de motores com redutor CA e de rosca sem fim, enquanto expandem suas capacidades em sistemas servo e planetários. A Regal Rexnord e a Emerson Electric estabeleceram posições na América do Norte por meio de engenharia de aplicações e relacionamentos com a base instalada. Os diferentes requisitos de produto de alimentos, mineração, HVAC, fabricação e logística impedem que uma única arquitetura de produto atenda a todo o mercado. Isso sustenta uma estrutura competitiva baseada em capacidades especializadas de produto e serviço em todo o mercado de motores com redutor.
Os fornecedores estão cada vez mais integrando motores, inversores, sensores e recursos de conectividade em sistemas de acionamento completos. Essa abordagem reduz o trabalho de integração para os OEMs e suporta funções de monitoramento no nível da planta. A NORD DRIVESYSTEMS introduziu o NORDAC FUSION em agosto de 2026 com opções de motor assíncrono e motor síncrono de ímã permanente IE5+ combinadas com um inversor NORDAC ON descentralizado. A ABB introduziu o motor SD200 SP4 para serviço pesado em setembro de 2026 para operadores que se preparam para o requisito de eficiência dos Estados Unidos. Esses lançamentos indicam como a conformidade com eficiência e os projetos integrados estão se tornando parte do posicionamento de produtos.
Oportunidades permanecem em motores com redutor servo compactos para robótica colaborativa, acionamentos certificados de alto torque para energia eólica offshore e mineração, e acionamentos monitorados para instalações de alimentos e farmacêuticas. A Bauer Gear Motor, a Oriental Motor e a KEB Automation perseguem nichos selecionados em vez de competir em todas as categorias. Os requisitos de localização perigosa, incluindo a certificação IECEx e ATEX, podem criar barreiras em mineração e outras aplicações exigentes. Esses requisitos favorecem fabricantes com produtos certificados e suporte de engenharia estabelecido. Concorrentes de menor custo podem achar esses segmentos especializados mais difíceis de entrar, pois certificação, testes e conhecimento de aplicações são fatores importantes.
Líderes da Indústria de Motores com Redutor
-
SEW-EURODRIVE GmbH & Co KG
-
NORD DRIVESYSTEMS
-
Sumitomo Heavy Industries, Ltd.
-
Flender GmbH
-
Bonfiglioli S.p.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Motores com Redutor Empresas cobertas neste relatório
- ABB Ltd.
- Altra Industrial Motion Corp.
- Bauer Gear Motor GmbH
- Bonfiglioli S.p.A.
- Bosch Rexroth AG
- Dana Incorporated
- Emerson Electric Co.
- Flender GmbH
- Jiangsu Guomao Reducer Co., Ltd.
- KEB Automation KG
- Lenze SE
- Nabtesco Corporation
- Nidec Corporation
- NORD DRIVESYSTEMS
- Oriental Motor Co., Ltd.
- Regal Rexnord Corporation
- SEW-EURODRIVE GmbH & Co KG
- Shanthi Gears Limited
- Siemens AG
- Sumitomo Heavy Industries, Ltd.
- WEG S.A.
Desenvolvimentos industriais recentes em Mercado de Motores com Redutor
- Setembro de 2026: A ABB Ltd. introduziu o motor SD200 SP4 para serviço pesado, expandindo seu portfólio de motores industriais com configurações de 125 a 250 hp, 2 polos e 4 polos que atendem aos requisitos de eficiência NEMA Premium 4 (equivalente à eficiência IE4). O motor foi lançado para ajudar os usuários industriais a cumprir os próximos regulamentos de eficiência de motores do Departamento de Energia dos EUA, programados para entrar em vigor em junho de 2027.
- Agosto de 2026: A NORD DRIVESYSTEMS expandiu a disponibilidade de mercado de suas unidades de engrenagens industriais MAXXDRIVE para mineração, manuseio de materiais a granel, transporte e aplicações de processo pesado. O portfólio oferece torques de saída variando de 6.800 Nm a 282.000 Nm e classificações de potência de 1,5 kW a 6.000 kW, disponíveis em configurações helicoidais de eixo paralelo e helicoidais-cônicas de ângulo reto.
- Agosto de 2026: A NORD DRIVESYSTEMS lançou o NORDAC FUSION, uma solução de acionamento integrada que combina uma caixa de engrenagens, motor e inversor de frequência descentralizado em uma unidade compacta. Disponível com motores assíncronos e motores síncronos de ímã permanente IE5+, o sistema cobre de 0,31 a 3,7 kW e é projetado para sistemas de transportadores, intralogística, equipamentos de embalagem e aplicações de manuseio de materiais que requerem soluções compactas de motores com redutor.
- Março de 2026: A ABB India comprometeu aproximadamente 75 milhões de USD para a expansão da fabricação de sua Área de Negócios de Movimento, mais do que o dobro de seu investimento de 2025. A expansão suporta o aumento da produção de motores industriais, acionamentos e soluções de acionamento com engrenagens sob uma estratégia de fabricação local para local, com o objetivo de atender à crescente demanda nos setores de fabricação, infraestrutura, mineração e automação industrial.
Escopo do Relatório do Mercado Global de Motores com Redutor
Um motor com redutor é um dispositivo eletromecânico integrado que combina um motor elétrico e uma caixa de engrenagens em uma única unidade compacta para fornecer velocidade controlada e alta saída de torque. Os motores com redutor reduzem a velocidade do motor enquanto aumentam o torque, tornando-os adequados para aplicações de transmissão de potência e controle de movimento. São amplamente utilizados em transportadores, sistemas de manuseio de materiais, maquinário industrial, robótica, equipamentos de embalagem, bombas e sistemas de automação. Os motores com redutor melhoram a eficiência operacional, fornecem controle preciso de velocidade e permitem desempenho confiável em ambientes industriais exigentes.
O mercado global de motores com redutor é segmentado por tipo de motor, potência nominal, torque, aplicação, indústria de uso final e geografia. Por tipo de motor, o mercado é segmentado em motores com redutor CA, motores com redutor CC, motores com redutor servo, motores com redutor CC sem escovas, motores com redutor de ímã permanente e outros tipos de motor. Por potência nominal, o mercado é segmentado em até 7,5 kW, de 7,5 kW a 75 kW e acima de 75 kW. Por torque, o mercado é segmentado em até 10.000 Nm e acima de 10.000 Nm. Por aplicação, o mercado é segmentado em transportadores, equipamentos de manuseio de materiais, bombas, misturadores e agitadores, maquinário de embalagem, robótica e automação, guindastes e talhas, ventiladores e sopradores, extrusoras e outras aplicações. Por indústria de uso final, o mercado é segmentado em maquinário de fabricação e industrial, manuseio de materiais, automotivo, alimentos e bebidas, embalagem e rotulagem, construção, metais e mineração, geração de energia, energia eólica, marítimo, agricultura, química e petroquímica e outras indústrias. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de motores com redutor em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado são fornecidos com base no valor (USD).
Visão geral da segmentação
| Motores com Redutor CA |
| Motores com Redutor CC |
| Motores com Redutor Servo |
| Motores com Redutor CC Sem Escovas |
| Motores com Redutor de Ímã Permanente |
| Outros Tipos de Motor |
| Até 7,5 kW |
| De 7,5 kW a 75 kW |
| Acima de 75 kW |
| Até 10.000 Nm |
| Acima de 10.000 Nm |
| Transportadores |
| Equipamentos de Manuseio de Materiais |
| Bombas |
| Misturadores e Agitadores |
| Maquinário de Embalagem |
| Robótica e Automação |
| Guindastes e Talhas |
| Ventiladores e Sopradores |
| Extrusoras |
| Outras Aplicações |
| Maquinário de Fabricação e Industrial |
| Manuseio de Materiais |
| Automotivo |
| Alimentos e Bebidas |
| Embalagem e Rotulagem |
| Construção |
| Metais e Mineração |
| Geração de Energia |
| Energia Eólica |
| Marítimo |
| Agricultura |
| Química e Petroquímica |
| Outras Indústrias |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Tipo de Motor | Motores com Redutor CA | |
| Motores com Redutor CC | ||
| Motores com Redutor Servo | ||
| Motores com Redutor CC Sem Escovas | ||
| Motores com Redutor de Ímã Permanente | ||
| Outros Tipos de Motor | ||
| Por Potência Nominal | Até 7,5 kW | |
| De 7,5 kW a 75 kW | ||
| Acima de 75 kW | ||
| Por Torque | Até 10.000 Nm | |
| Acima de 10.000 Nm | ||
| Por Aplicação | Transportadores | |
| Equipamentos de Manuseio de Materiais | ||
| Bombas | ||
| Misturadores e Agitadores | ||
| Maquinário de Embalagem | ||
| Robótica e Automação | ||
| Guindastes e Talhas | ||
| Ventiladores e Sopradores | ||
| Extrusoras | ||
| Outras Aplicações | ||
| Por Indústria de Uso Final | Maquinário de Fabricação e Industrial | |
| Manuseio de Materiais | ||
| Automotivo | ||
| Alimentos e Bebidas | ||
| Embalagem e Rotulagem | ||
| Construção | ||
| Metais e Mineração | ||
| Geração de Energia | ||
| Energia Eólica | ||
| Marítimo | ||
| Agricultura | ||
| Química e Petroquímica | ||
| Outras Indústrias | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento projetada para o mercado de motores com redutor até 2032?
O mercado de motores com redutor tem previsão de crescer a um CAGR de 4,55% de 2027 a 2032, atingindo 45,81 bilhões de USD até 2032. Investimentos em automação, atualizações de eficiência energética, projetos de energia eólica e desenvolvimento de infraestrutura de atendimento sustentam essa perspectiva.
Qual tipo de motor tem a maior participação de receita?
Os motores com redutor CA lideraram todos os tipos de motor com uma participação de receita de 32,3% em 2026. Essa posição reflete sua compatibilidade com sistemas de energia trifásicos e amplo uso em transportadores, bombas e misturadores em aplicações industriais estabelecidas.
Por que os motores com redutor servo estão crescendo mais rapidamente do que outros tipos de motor?
Os motores com redutor servo têm projeção de crescer a um CAGR de 6,1% porque as aplicações de robótica, embalagem, processamento de alimentos e manuseio de semicondutores requerem controle preciso de movimento. Seu tamanho compacto, posicionamento repetível e operação de baixo backlash sustentam a adoção nessas aplicações.
Qual segmento de aplicação está crescendo mais rapidamente?
Robótica e automação têm previsão de crescer a um CAGR de 6,7% até 2032. Os transportadores permaneceram o maior segmento de aplicação em 2025 com uma participação de receita de 25,6%, impulsionados pelo amplo uso em produção, logística, mineração, processamento de alimentos e operações de atendimento.
Qual região deve crescer mais rapidamente?
A América do Norte tem previsão de crescer a um CAGR de 5,8% até 2032, sustentada por investimentos em automação, atividade de reshoring e requisitos de eficiência planejados. A Ásia-Pacífico foi o maior mercado regional em 2025, representando 39,5% da receita.
Quais fatores podem limitar a adoção de sistemas de maior eficiência?
Custos iniciais mais elevados, requisitos de manutenção especializados, volatilidade dos preços do cobre e das terras raras e requisitos de conformidade regulatória podem atrasar as decisões de substituição de equipamentos. Essas condições são particularmente relevantes onde os orçamentos de capital são limitados e os recursos de serviço são escassos.