
Tamaño y Participación del Mercado de Motorreductores
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
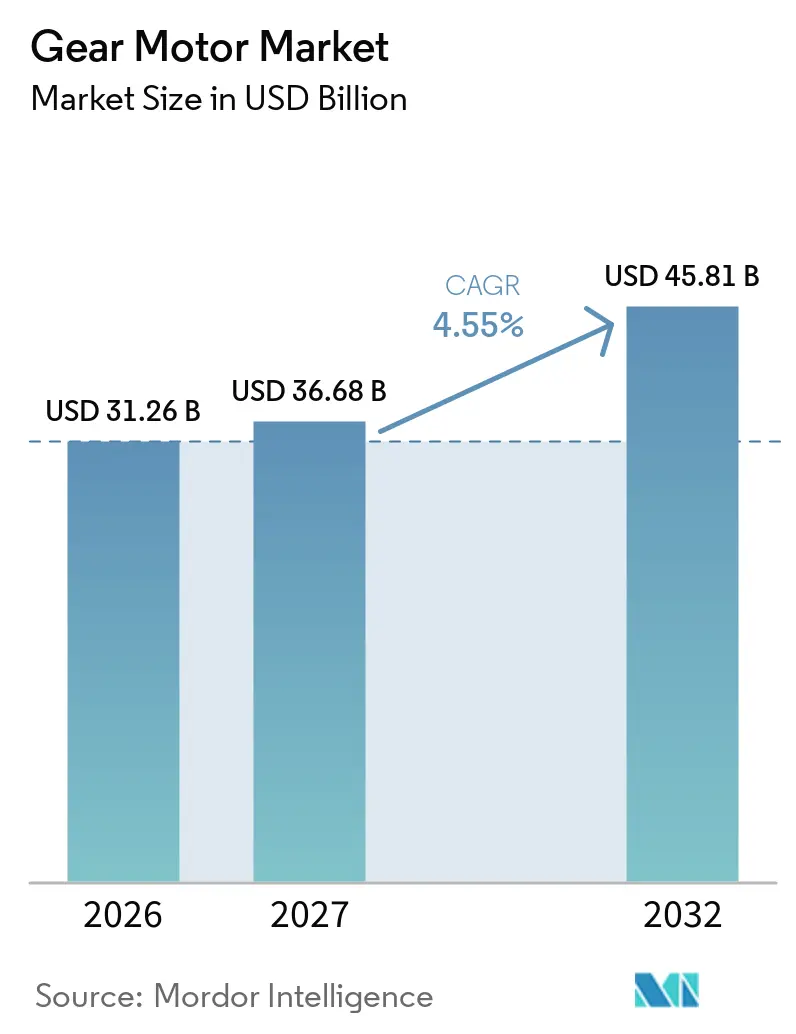
| Tamaño del Mercado (2027) | 36.68 Mil millones de dólares |
| Tamaño del Mercado (2032) | 45.81 Mil millones de dólares |
| Mercado de Crecimiento Más Rápido | América del Norte |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Motorreductores por Mordor Intelligence
Se proyecta que el tamaño del mercado global de motorreductores se expanda desde 31,26 mil millones de USD en 2026 y 36,68 mil millones de USD en 2027 hasta 45,81 mil millones de USD en 2032, a una CAGR del 4,55% entre 2027 y 2032. El crecimiento de la automatización de fábricas está incrementando la demanda de sistemas de movimiento compactos, precisos y duraderos en el manejo de materiales, el envasado y las operaciones de proceso. Los requisitos de eficiencia energética están orientando el gasto en sustitución hacia motores de mayor eficiencia y sistemas de accionamiento integrados. Los proyectos de energía eólica y los centros de distribución automatizados están impulsando la demanda de equipos de alto par y alto ciclo. Asia-Pacífico se mantuvo como el mayor mercado regional en 2026, mientras que se espera que América del Norte crezca a un ritmo más rápido hasta 2032. La competencia se centra en la ingeniería de aplicaciones, el cumplimiento de eficiencia, la integración de productos y el soporte de servicio, más que en un diseño de producto estandarizado único.
Conclusiones Clave del Informe
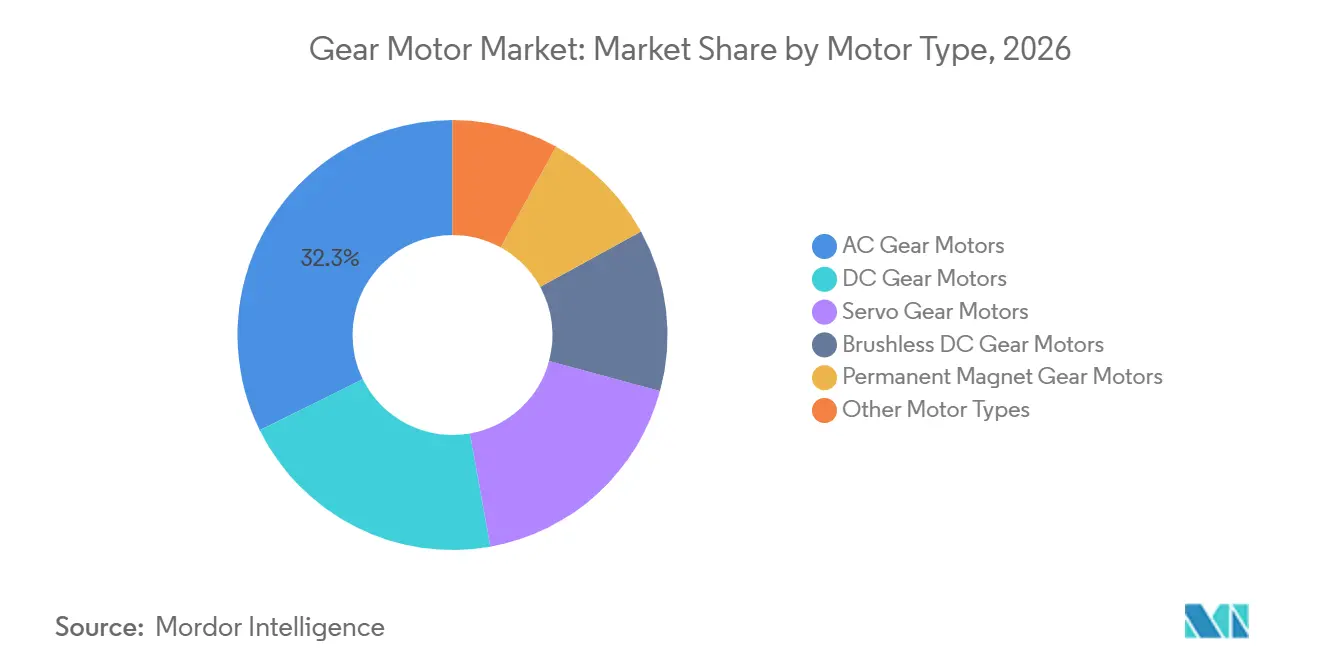
- Por tipo de motor, los motorreductores de CA representaron el 32,3% de la participación del mercado de motorreductores en 2026, mientras que se prevé que los motorreductores servo crezcan a una CAGR del 6,1% hasta 2032.
- Por potencia nominal, las unidades de hasta 7,5 kW representaron el 51,6% del tamaño del mercado de motorreductores en 2026, mientras que se proyecta que las unidades por encima de 75 kW crezcan a una CAGR del 5,7% hasta 2032.
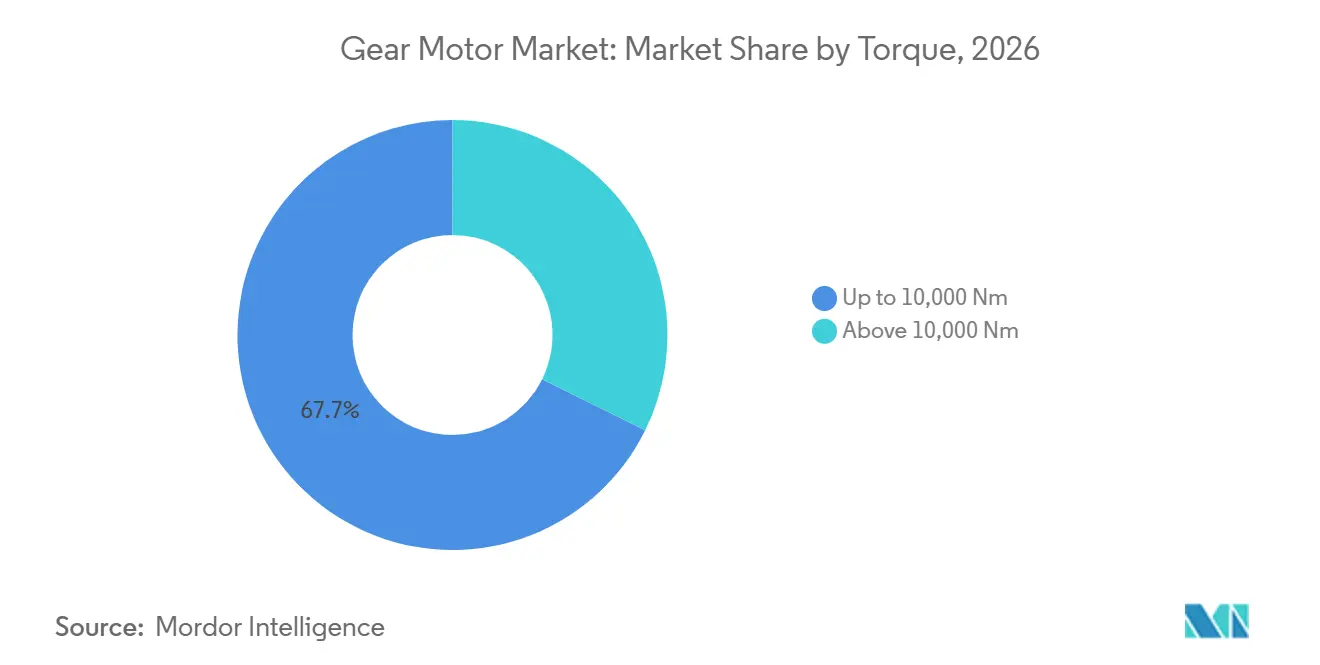
- Por par, las unidades de hasta 10 000 Nm representaron el 67,7% de los ingresos en 2026, mientras que se proyecta que las unidades por encima de 10 000 Nm crezcan a una CAGR del 5,6% hasta 2032.
- Por aplicación, los transportadores representaron el 25,6% de los ingresos en 2026, mientras que se prevé que la robótica y la automatización crezcan a una CAGR del 6,7% hasta 2032.
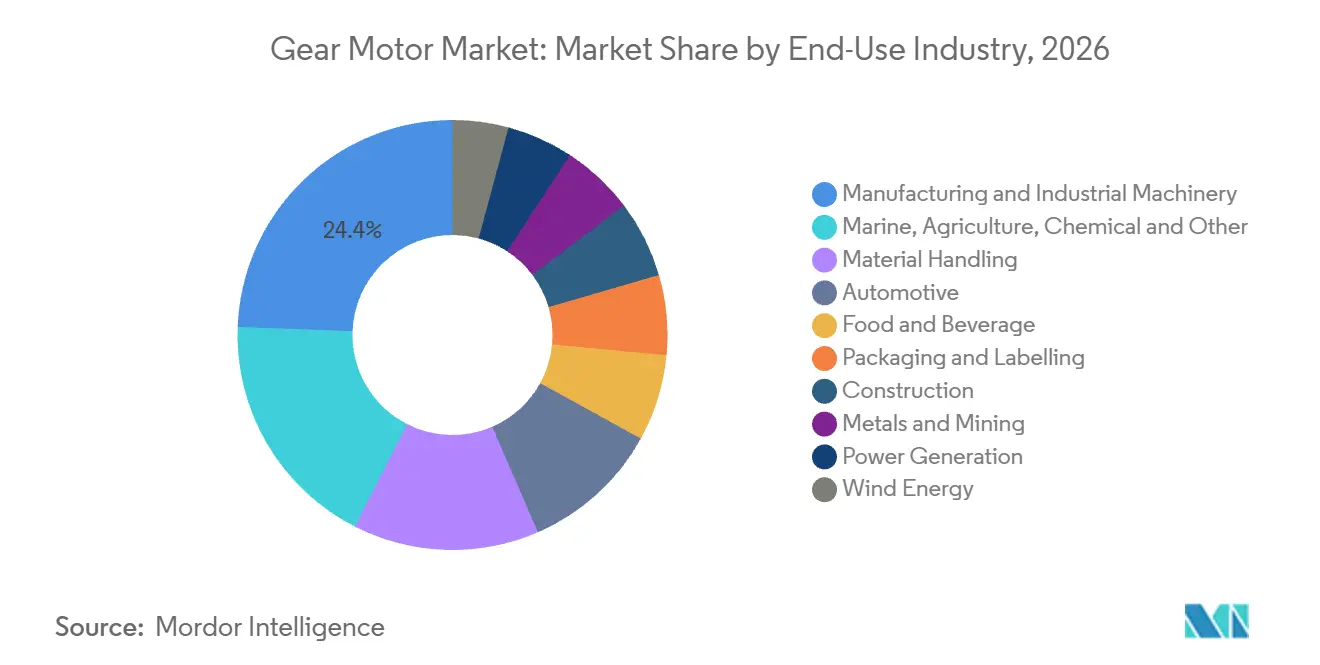
- Por industria de uso final, la fabricación y la maquinaria industrial representaron el 24,4% de los ingresos en 2026 y se proyecta que crezcan a una CAGR del 6,2% hasta 2032.
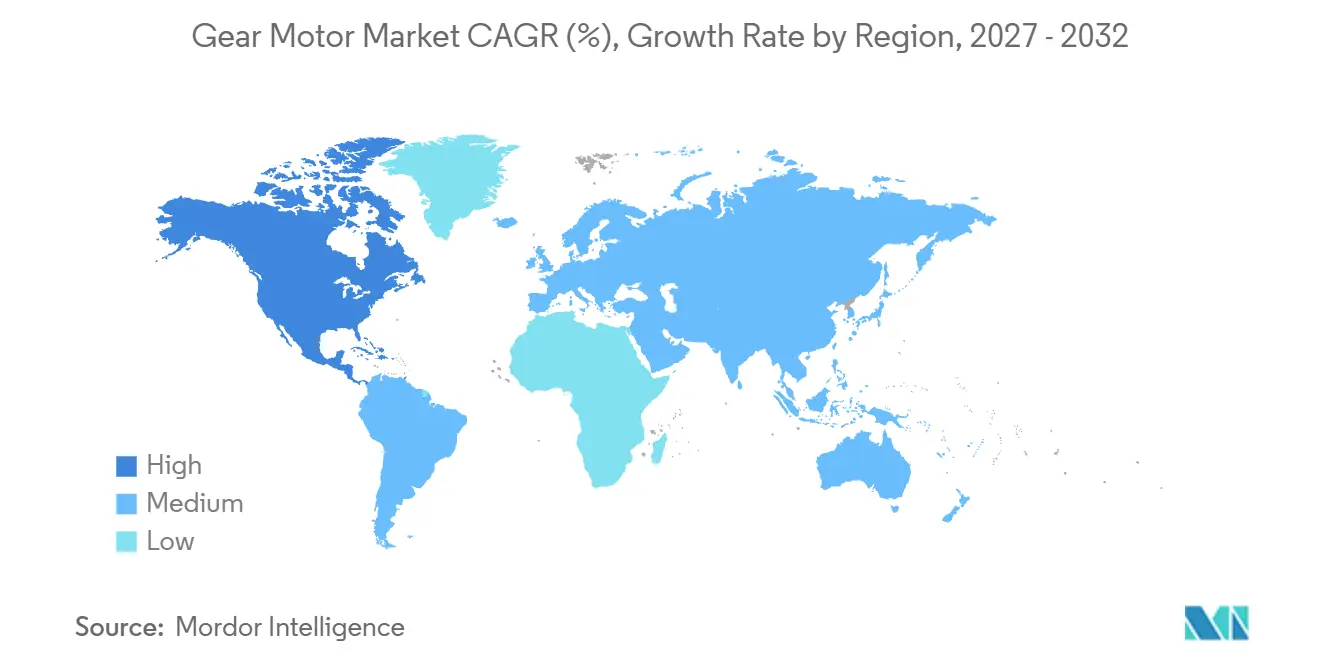
- Por geografía, Asia-Pacífico representó el 39,5% de los ingresos en 2026, mientras que se prevé que América del Norte crezca a una CAGR del 5,8% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción de Automatización Industrial y Robótica | +1.1% | Global, liderado por Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Almacenamiento de Comercio Electrónico y Automatización de Transportadores | +0.7% | Corredores logísticos de América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Instalaciones de Energía Eólica y Energías Renovables | +0.6% | Asia-Pacífico, Europa y América del Norte | Largo plazo (≥ 4 años) |
| Mejoras de Eficiencia Energética y Cumplimiento de Clase IE | +0.8% | Global, con fases de implementación líderes en la UE, América del Norte e India | Mediano plazo (2-4 años) |
| Accionamientos Modulares de Alto Par para Equipos con Espacio Limitado | +0.4% | Global, concentrado en la fabricación de Asia-Pacífico y los OEM de la UE | Mediano plazo (2-4 años) |
| Demanda de Modernización por la Electrificación de Sistemas Accionados por Motor | +0.5% | Global, con tracción temprana en América del Norte y la UE | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Adopción de Automatización Industrial y Robótica
El mercado de motorreductores se está beneficiando del crecimiento continuo de la automatización de fábricas y la robótica. La Federación Internacional de Robótica registró 542 000 instalaciones de robots industriales en todo el mundo en 2024, marcando el cuarto año consecutivo por encima de las 500 000 instalaciones.[1] Los datos preliminares de la Federación Internacional de Robótica indicaron que las instalaciones aumentaron un 15% hasta 621 000 unidades en 2025.[2] Los conjuntos de motorreductores soportan la actuación de articulaciones y el control de movimiento en robots articulados y sistemas móviles. Las aplicaciones de procesamiento de alimentos y almacenamiento requieren configuraciones servo y planetarias compactas y de bajo juego angular para tareas de manipulación y posicionamiento. Esta tendencia favorece a los proveedores de servo y CC sin escobillas, incluso cuando los motorreductores de CA siguen siendo importantes en aplicaciones industriales de alto volumen.
Almacenamiento de Comercio Electrónico y Automatización de Transportadores
El almacenamiento automatizado está generando nueva demanda de equipos de transportadores, almacenamiento, clasificación y lanzaderas en el mercado de motorreductores. Los sistemas de distribución requieren múltiples puntos de accionamiento para el movimiento de transportadores, la clasificación y el manejo de contenedores. Los diseños de almacenamiento y recuperación automatizados pueden aumentar el número de ubicaciones de motorreductores dentro de una instalación en comparación con los diseños más antiguos de selección y empaque. En septiembre de 2026, Exotec y GXO Logistics desplegaron un sistema Skypod de 127 robots para Guess en la instalación de Venlo en los Países Bajos, incluyendo 200 metros de red de transportadores. Dichas instalaciones favorecen los accionamientos compactos capaces de operación repetida dentro de un espacio de planta limitado. La demanda está vinculada tanto a la longitud del transportador como al equipo de automatización adicional que lo rodea.
Instalaciones de Energía Eólica y Energías Renovables
Las instalaciones de energías renovables están impulsando la demanda de accionamientos especializados de alto par en el mercado de motorreductores. La Agencia Internacional de Energía proyecta que las adiciones acumuladas de capacidad eólica terrestre aumentarán un 45% entre 2025 y 2030. Los sistemas de orientación, paso y posicionamiento de góndola utilizan componentes con engranajes en muchos diseños de turbinas. Las turbinas de accionamiento directo reducen el uso de cajas de engranajes en algunas aplicaciones marinas, pero no eliminan la demanda de todos los sistemas de movimiento con engranajes dentro de las instalaciones eólicas. El crecimiento de la capacidad terrestre crea una demanda sostenida de equipos de posicionamiento y manejo asociados. La minería, los puertos y los sistemas de manejo de materiales a granel también comparten muchos requisitos de accionamiento de alto par con los proyectos de energía renovable.
Mejoras de Eficiencia Energética y Cumplimiento de Clase IE
Las regulaciones de eficiencia están impulsando la actividad de sustitución en el mercado de motorreductores. El Reglamento de Diseño Ecológico de la UE estableció requisitos para motores eléctricos y variadores de velocidad, incluidos los requisitos IE4 para rangos específicos de motores trifásicos.[3] Estos requisitos hacen que la eficiencia del motor sea un criterio de compra más visible para los operadores y los OEM. Los sistemas integrados de motor y caja de engranajes están en posición de beneficiarse, ya que una actualización conforme puede implicar la sustitución de más de un componente. Un requisito del Departamento de Energía de los Estados Unidos programado para junio de 2027 está fomentando una planificación más temprana para las compras de motores conformes. La demanda resultante favorece a los proveedores que pueden ofrecer motores, controles, inversores y diseños de cajas de engranajes en un paquete integrado y probado.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Adquisición y Mantenimiento | -0.5% | Global, particularmente en mercados con alta densidad de pymes en Asia-Pacífico y América del Sur | Corto plazo (≤ 2 años) |
| Volatilidad del Costo de Insumos de Acero, Cobre y Tierras Raras | -0.6% | Global, con exposición interregional por la concentración upstream en China | Mediano plazo (2-4 años) |
| Carga de Cumplimiento y Pruebas Específicas por Aplicación | -0.3% | UE y América del Norte, con efectos en los fabricantes de Asia-Pacífico orientados a la exportación | Mediano plazo (2-4 años) |
| Pérdidas en Cajas de Engranajes y Restricciones de Lubricación en Servicio de Carga Variable | -0.3% | Global, especialmente en procesamiento de alimentos y entornos de sala limpia farmacéutica | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Adquisición y Mantenimiento
Los mayores costos de adquisición y mantenimiento pueden ralentizar las decisiones de sustitución en el mercado de motorreductores. La transición de sistemas equivalentes a IE3 a sistemas IE4 conlleva una prima de costo inicial del 15% al 30%. Los fabricantes más pequeños pueden encontrar difícil absorber este costo dentro de ciclos de presupuesto de capital a corto plazo. Los sistemas integrados también pueden requerir gestión de lubricación, calibración de encoders y soporte de firmware más allá del mantenimiento eléctrico rutinario. La estandarización de plataformas puede crear costos de cambio adicionales a través de requisitos de interfaz, compatibilidad de inversores e inventarios de repuestos. Estas condiciones pueden extender los ciclos de sustitución de equipos en aplicaciones de alimentos, bebidas y fabricación general.
Volatilidad del Costo de Insumos de Acero, Cobre y Tierras Raras
La volatilidad del costo de los insumos sigue siendo una restricción material para el mercado de motorreductores. La Agencia Internacional de Energía confirmó que los precios de los metales base aumentaron un tercio entre enero de 2025 y abril de 2026, mientras que las tarifas de referencia de las fundiciones de cobre cayeron a 0 USD por tonelada en 2026. El cobre es un insumo de costo significativo para los motores trifásicos, y los cambios en su precio afectan directamente la economía de producción. Los requisitos de licencias de exportación de China para siete elementos de tierras raras pesadas también han afectado las cadenas de suministro de imanes permanentes. El Fondo Monetario Internacional informó que los precios europeos de las tierras raras pesadas alcanzaron cinco veces los precios domésticos chinos tras estos controles. Esta brecha de precios puede favorecer a los productores verticalmente integrados o con base en China en aplicaciones servo y de CC sin escobillas, mientras que los requisitos de cumplimiento y carga variable continúan añadiendo cargas de prueba y mantenimiento en otros lugares.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Motor:
Los Accionamientos de CA Mantienen el Volumen Mientras los Sistemas Servo Ganan TerrenoLos motorreductores de CA representaron el 32,3% de la participación del mercado de motorreductores en 2026, convirtiéndolos en la categoría de tipo de motor más grande. Su posición refleja la compatibilidad con los sistemas de energía industrial trifásica estándar y el uso amplio en transportadores, bombas y mezcladores. El segmento también se beneficia de una ventaja de costo en aplicaciones de proceso a granel. Los motorreductores de CC sirven a equipos móviles con batería e instalaciones de velocidad fija más antiguas donde las actualizaciones de variadores de frecuencia son menos prácticas. Los modelos de CC sin escobillas y de imán permanente soportan aplicaciones compactas donde la densidad de potencia es más importante que el par máximo. Estas categorías incluyen articulaciones de robots colaborativos y equipos de selección y colocación para envasado.
Se prevé que los motorreductores servo crezcan a una CAGR del 6,1% de 2027 a 2032. La demanda proviene de líneas de procesamiento de alimentos, envasado farmacéutico y manejo de semiconductores que requieren control de movimiento preciso y posicionamiento repetible, lo que favorece diseños de bajo juego angular y compactos. El mercado de motorreductores se está moviendo, por tanto, hacia una mezcla más amplia de productos de control de movimiento en lugar de alejarse por completo de los sistemas de CA. Los diseños integrados reducen el trabajo de ensamblaje requerido por los OEM. Los proveedores deben equilibrar la potencia de salida, la precisión de control, el espacio de instalación disponible y las necesidades de mantenimiento al abordar estas aplicaciones, lo que hace que la elección del producto sea más específica para cada aplicación que en las instalaciones convencionales de transportadores o bombeo. En agosto de 2026, NORD DRIVESYSTEMS lanzó NORDAC FUSION, combinando opciones de motor seleccionadas y un inversor de frecuencia descentralizado en una unidad compacta para aplicaciones de transportadores, vehículos de guiado automático y envasado.[4]
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Potencia Nominal:
Las Unidades Más Pequeñas Lideran la Demanda Instalada Mientras las Unidades de Alta Potencia Crecen Más RápidoLas unidades con potencia nominal de hasta 7,5 kW representaron el 51,6% del tamaño del mercado de motorreductores en 2026. Esta participación refleja la gran base instalada de transportadores de servicio ligero, líneas de envasado y equipos de manejo de materiales. El comercio electrónico, el procesamiento de alimentos y la fabricación discreta utilizan muchos accionamientos más pequeños en procesos individuales. El rango de 7,5 kW a 75 kW sirve a un amplio conjunto de aplicaciones de fabricación y HVAC. Los programas de modernización de bombas y ventiladores también apoyan la demanda de rango medio donde se requieren mejoras de eficiencia. El rango de potencia más pequeño sigue siendo central porque las flotas de equipos a menudo utilizan varias unidades de baja potencia en lugar de unos pocos accionamientos grandes.
Se espera que las unidades por encima de 75 kW crezcan a una CAGR del 5,7% de 2027 a 2032. Los sistemas de orientación de turbinas eólicas, las grúas portuarias, los equipos mineros y los transportadores de materiales a granel son aplicaciones importantes para este rango. En estos entornos, la densidad de par y la operación confiable a través de largos ciclos de servicio pueden tener más peso que el costo unitario inicial. La categoría de alta potencia también se alinea con la inversión en equipos de energía, minería e infraestructura logística. Los compradores a menudo evalúan estos productos como parte de un sistema mecánico más amplio en lugar de como componentes independientes, otorgando mayor importancia al ajuste, el acceso al servicio y la confiabilidad operativa después de la instalación. En agosto de 2026, NORD DRIVESYSTEMS informó sobre la disponibilidad ampliada de MAXXDRIVE para minería y manejo de materiales a granel, con pares de salida de 6 800 a 282 000 Nm y potencias de 1,5 a 6 000 kW.[5] Esta plataforma ilustra por qué los equipos especializados de alta potencia siguen siendo relevantes para el mercado de motorreductores a pesar de su menor base de volumen.
Por Par:
La Amplia Demanda de Rango Medio Apoya el Volumen y el Par Muy Alto Añade CrecimientoLas unidades con par nominal de hasta 10 000 Nm representaron el 67,7% de los ingresos en 2026. El manejo de materiales, el envasado, la maquinaria agrícola y la automatización industrial ligera apoyan esta gran base instalada. Estas aplicaciones necesitan accionamientos confiables en una amplia gama de condiciones operativas estándar, y la categoría incluye muchos sistemas reemplazados a través de ciclos normales de mantenimiento. Su participación líder indica que el mercado de motorreductores sigue estrechamente vinculado a los equipos industriales comunes en lugar de solo a grandes proyectos de infraestructura. La disponibilidad de productos y el soporte de servicio son, por tanto, factores de compra importantes para este rango de par.
Se prevé que las unidades por encima de 10 000 Nm crezcan a una CAGR del 5,6% de 2027 a 2032. La minería, el manejo de materiales a granel, los sistemas de grúas marinas y los sistemas de posicionamiento de turbinas eólicas de gran formato impulsan esta demanda. La electrificación de transportadores mineros y equipos portuarios puede requerir clasificaciones de par previamente asociadas con equipos hidráulicos. Los sistemas de mayor par también requieren ingeniería y certificación más específicas para cada aplicación, lo que favorece a los proveedores con experiencia en diseño de accionamientos de servicio pesado y soporte en campo. El fallo del equipo puede interrumpir un sistema operativo más grande, aumentando el valor otorgado a los productos probados y al servicio accesible. Los requisitos del proyecto también varían según el perfil de carga, el entorno de instalación y la vida operativa requerida. El crecimiento de esta categoría añade una capa de mayor valor al mercado de motorreductores mientras las unidades más pequeñas y de rango medio continúan representando la mayor base de ingresos.
Por Aplicación:
Los Transportadores Proporcionan la Base de Ingresos y la Robótica Eleva la Demanda de PrecisiónLos transportadores representaron el 25,6% de los ingresos en 2026, convirtiéndolos en la aplicación más grande dentro del mercado de motorreductores. Se utilizan en fabricación, minería, procesamiento de alimentos y operaciones de distribución, y requieren muchas unidades de accionamiento en puntos de transporte, clasificación y transferencia. Esta base instalada crea tanto demanda de sustitución como demanda de nuevos equipos. Los equipos de manejo de materiales, las bombas, la maquinaria de envasado y los mezcladores y agitadores forman el siguiente grupo de aplicaciones principales, con una demanda que depende de la inversión en procesos, las actualizaciones de plantas y las necesidades operativas de los usuarios finales individuales.
Se espera que la robótica y la automatización crezcan a una CAGR del 6,7% de 2027 a 2032. Los robots articulados, los robots móviles autónomos y los sistemas de pórtico se están expandiendo hacia operaciones de alimentos, electrónica y comercio electrónico. Estos sistemas requieren diseños compactos con control de movimiento preciso, aumentando la demanda de configuraciones servo, planetarias y de CC sin escobillas. Los constructores de sistemas deben seleccionar componentes que se ajusten a las restricciones de espacio, los requisitos de posicionamiento y los ciclos operativos esperados, haciendo que el rendimiento de control y la integración de productos sean importantes junto con las consideraciones tradicionales de par y salida. Los ventiladores y sopladores, los polipastos y grúas, y las extrusoras continúan contribuyendo a la demanda que sigue la actividad en sus respectivos mercados finales. La mezcla de aplicaciones se está ampliando, pero los sistemas de transportadores siguen siendo una base importante para el mercado de motorreductores.
Por Industria de Uso Final:
La Fabricación Combina la Mayor Base de Ingresos con el Crecimiento Más RápidoLa fabricación y la maquinaria industrial representaron el 24,4% de los ingresos en 2026 y también se espera que crezcan a una CAGR del 6,2% de 2027 a 2032. Esta posición combinada refleja el gran número de aplicaciones de movimiento dentro de las líneas de producción, las máquinas herramienta, los sistemas de envasado y los equipos de manejo de materiales. Los fabricantes requieren tanto accionamientos estándar como unidades especializadas para diferentes procesos. El gasto en automatización puede aumentar el uso de productos de precisión, mientras que la sustitución rutinaria de equipos mantiene la demanda de diseños convencionales. El mercado de motorreductores, por tanto, depende en gran medida de la dirección de la inversión manufacturera global.
El manejo de materiales es la segunda área de uso final más grande, respaldada por el gasto de capital en almacenamiento y equipos portuarios. El sector automotriz sigue siendo un uso final importante en operaciones de ensamblaje y carrocería en blanco, aunque su crecimiento relativo está moderado por el cambio de equipos de línea de transferencia hacia células robóticas flexibles. Las operaciones de alimentos y bebidas, envasado y etiquetado, y química y petroquímica proporcionan demanda de sustitución recurrente, lo que puede ayudar a estabilizar el mercado de motorreductores durante períodos de menor gasto de capital. Sus entornos operativos crean requisitos distintos para la limpieza, la continuidad del proceso y los diseños de equipos compatibles, lo que requiere que los proveedores mantengan una amplia cobertura de productos y la capacidad de adaptar los productos a las condiciones de uso final. La generación de energía y la minería añaden demanda de productos más robustos donde el rendimiento, la certificación y el tiempo de actividad son las consideraciones principales.
Análisis Geográfico
Mercado de Motorreductores en Asia-Pacífico
Asia-Pacífico representó el 39,5% de los ingresos en 2026. La base manufacturera de China y la sólida posición de la región en robótica industrial respaldaron esta participación. Asia representó el 74% de las instalaciones mundiales de robots industriales en 2024, y China representó el 54% de las instalaciones globales. India registró 9 100 instalaciones de robots en 2024, un récord nacional. Los requisitos de etiquetado de motores de India a partir del tercer trimestre de 2026 también apoyan la actividad de sustitución impulsada por el cumplimiento normativo. Vietnam, Indonesia y Tailandia se están convirtiendo en ubicaciones manufactureras más importantes, lo que extiende la demanda del mercado de motorreductores para equipos de automatización de fábricas en toda la región.
Mercado de Motorreductores en América del Norte
Se prevé que América del Norte crezca a una CAGR del 5,8% de 2027 a 2032. Los Estados Unidos registraron 38 000 instalaciones de robots industriales en 2025, un aumento del 11% según datos preliminares de la Federación Internacional de Robótica. Los alimentos, el almacenamiento y la industria general no automotriz fueron contribuyentes significativos a esta recuperación. El requisito de eficiencia de los Estados Unidos previsto para junio de 2027 está fomentando una planificación de adquisiciones más temprana en 2026. La relocalización en la fabricación de semiconductores, productos farmacéuticos y bienes de consumo apoya la demanda de motorreductores servo. Estos usos finales fortalecen el mercado de motorreductores porque requieren tanto precisión de control como una operación de planta confiable.
Mercado de Motorreductores en EMEA y América del Sur
Europa sigue definida por la ingeniería de sistemas de accionamiento y la regulación energética. Alemania alberga a SEW-EURODRIVE, NORD DRIVESYSTEMS, Lenze y Bosch Rexroth, lo que otorga a la región una sólida base de fabricación y diseño. Las normas de eficiencia de motores de la UE apoyan la actividad de sustitución en los rangos de motores regulados. América del Sur, Oriente Medio y África representan bases regionales más pequeñas para el mercado de motorreductores. La actividad de automatización de Brasil, los programas de energía renovable en Chile y Marruecos, y los planes de fabricación de Arabia Saudita apoyan la demanda en estas áreas. La diversificación desde la extracción de materias primas hacia la producción industrial podría ampliar la demanda de equipos a medida que se desarrolla la actividad manufacturera local.
Panorama Competitivo
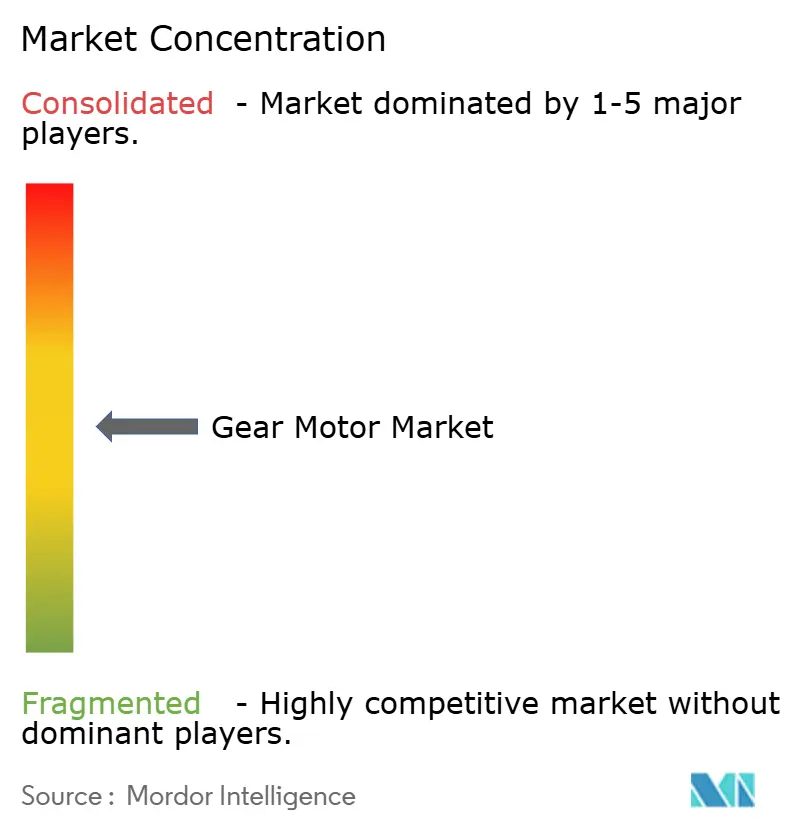
El mercado de motorreductores está moderadamente fragmentado, sin que ningún fabricante tenga una posición dominante en todos los tipos de motor, rangos de potencia y aplicaciones. SEW-EURODRIVE, NORD DRIVESYSTEMS, Bonfiglioli y Lenze tienen posiciones sólidas en productos de precisión y alta eficiencia energética. Nidec, Sumitomo Heavy Industries, Nabtesco y Jiangsu Guomao compiten a través de la escala en las categorías de motorreductores de CA y de tornillo sin fin, mientras amplían sus capacidades en sistemas servo y planetarios. Regal Rexnord y Emerson Electric tienen posiciones establecidas en América del Norte a través de la ingeniería de aplicaciones y las relaciones con la base instalada. Los diferentes requisitos de producto de los sectores de alimentos, minería, HVAC, fabricación y logística impiden que una única arquitectura de producto sirva a todo el mercado. Esto apoya una estructura competitiva basada en capacidades especializadas de producto y servicio en todo el mercado de motorreductores.
Los proveedores están integrando cada vez más motores, inversores, sensores y funciones de conectividad en sistemas de accionamiento completos. Este enfoque reduce el trabajo de integración para los OEM y apoya las funciones de monitoreo a nivel de planta. NORD DRIVESYSTEMS introdujo NORDAC FUSION en agosto de 2026 con opciones de motor asíncrono y motor síncrono de imán permanente IE5+ emparejadas con un inversor NORDAC ON descentralizado. ABB introdujo el motor de servicio severo SD200 SP4 en septiembre de 2026 para los operadores que se preparan para el requisito de eficiencia de los Estados Unidos. Estos lanzamientos indican cómo el cumplimiento de eficiencia y los diseños integrados se están convirtiendo en parte del posicionamiento de productos.
Las oportunidades permanecen en motorreductores servo compactos para robótica colaborativa, accionamientos certificados de alto par para energía eólica marina y minería, y accionamientos monitoreados para instalaciones de alimentos y farmacéuticas. Bauer Gear Motor, Oriental Motor y KEB Automation persiguen nichos seleccionados en lugar de competir en todas las categorías. Los requisitos de ubicaciones peligrosas, incluida la certificación IECEx y ATEX, pueden crear barreras en la minería y otras aplicaciones exigentes. Estos requisitos favorecen a los fabricantes con productos certificados y soporte de ingeniería establecido. Los competidores de menor costo pueden encontrar estos segmentos especializados más difíciles de ingresar, ya que la certificación, las pruebas y el conocimiento de aplicaciones son factores importantes.
Líderes de la Industria de Motorreductores
-
SEW-EURODRIVE GmbH & Co KG
-
NORD DRIVESYSTEMS
-
Sumitomo Heavy Industries, Ltd.
-
Flender GmbH
-
Bonfiglioli S.p.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Motorreductores Empresas cubiertas en este informe
- ABB Ltd.
- Altra Industrial Motion Corp.
- Bauer Gear Motor GmbH
- Bonfiglioli S.p.A.
- Bosch Rexroth AG
- Dana Incorporated
- Emerson Electric Co.
- Flender GmbH
- Jiangsu Guomao Reducer Co., Ltd.
- KEB Automation KG
- Lenze SE
- Nabtesco Corporation
- Nidec Corporation
- NORD DRIVESYSTEMS
- Oriental Motor Co., Ltd.
- Regal Rexnord Corporation
- SEW-EURODRIVE GmbH & Co KG
- Shanthi Gears Limited
- Siemens AG
- Sumitomo Heavy Industries, Ltd.
- WEG S.A.
Desarrollos recientes de la industria en Mercado de Motorreductores
- Septiembre de 2026: ABB Ltd. introdujo el motor de servicio severo SD200 SP4, ampliando su cartera de motores industriales con configuraciones de 125 a 250 hp, de 2 polos y 4 polos que cumplen los requisitos de eficiencia NEMA Premium 4 (equivalente a la eficiencia IE4). El motor fue lanzado para ayudar a los usuarios industriales a cumplir con las próximas regulaciones de eficiencia de motores del Departamento de Energía de los Estados Unidos programadas para entrar en vigor en junio de 2027.
- Agosto de 2026: NORD DRIVESYSTEMS amplió la disponibilidad en el mercado de sus unidades de engranajes industriales MAXXDRIVE para aplicaciones de minería, manejo de materiales a granel, transporte y procesos pesados. La cartera ofrece pares de salida que van desde 6 800 Nm hasta 282 000 Nm y potencias nominales de 1,5 kW a 6 000 kW, disponibles en configuraciones de eje paralelo helicoidal y helicoidal-cónico en ángulo recto.
- Agosto de 2026: NORD DRIVESYSTEMS lanzó NORDAC FUSION, una solución de accionamiento integrada que combina una caja de engranajes, un motor y un inversor de frecuencia descentralizado dentro de una unidad compacta. Disponible con motores asíncronos y motores síncronos de imán permanente IE5+, el sistema cubre de 0,31 a 3,7 kW y está diseñado para sistemas de transportadores, intralogística, equipos de envasado y aplicaciones de manejo de materiales que requieren soluciones compactas de motorreductores.
- Marzo de 2026: ABB India comprometió aproximadamente 75 millones de USD para la expansión de la fabricación de su Área de Negocio de Movimiento, más del doble de su inversión de 2025. La expansión apoya el aumento de la producción de motores industriales, accionamientos y soluciones de accionamiento por engranajes bajo una estrategia de fabricación local para local, destinada a satisfacer la creciente demanda en los sectores de fabricación, infraestructura, minería y automatización industrial.
Alcance del Informe del Mercado Global de Motorreductores
Un motorreductor es un dispositivo electromecánico integrado que combina un motor eléctrico y una caja de engranajes en una unidad compacta única para proporcionar velocidad controlada y alta salida de par. Los motorreductores reducen la velocidad del motor mientras aumentan el par, lo que los hace adecuados para aplicaciones de transmisión de potencia y control de movimiento. Se utilizan ampliamente en transportadores, sistemas de manejo de materiales, maquinaria industrial, robótica, equipos de envasado, bombas y sistemas de automatización. Los motorreductores mejoran la eficiencia operativa, proporcionan un control de velocidad preciso y permiten un rendimiento confiable en entornos industriales exigentes.
El mercado global de motorreductores está segmentado por tipo de motor, potencia nominal, par, aplicación, industria de uso final y geografía. Por tipo de motor, el mercado está segmentado en motorreductores de CA, motorreductores de CC, motorreductores servo, motorreductores de CC sin escobillas, motorreductores de imán permanente y otros tipos de motor. Por potencia nominal, el mercado está segmentado en hasta 7,5 kW, de 7,5 kW a 75 kW y por encima de 75 kW. Por par, el mercado está segmentado en hasta 10 000 Nm y por encima de 10 000 Nm. Por aplicación, el mercado está segmentado en transportadores, equipos de manejo de materiales, bombas, mezcladores y agitadores, maquinaria de envasado, robótica y automatización, polipastos y grúas, ventiladores y sopladores, extrusoras y otras aplicaciones. Por industria de uso final, el mercado está segmentado en fabricación y maquinaria industrial, manejo de materiales, automotriz, alimentos y bebidas, envasado y etiquetado, construcción, metales y minería, generación de energía, energía eólica, marina, agricultura, química y petroquímica, y otras industrias. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de motorreductores en 26 países en regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se proporcionan sobre la base del valor (USD).
Resumen de la segmentación
| Motorreductores de CA |
| Motorreductores de CC |
| Motorreductores Servo |
| Motorreductores de CC sin Escobillas |
| Motorreductores de Imán Permanente |
| Otros Tipos de Motor |
| Hasta 7,5 kW |
| De 7,5 kW a 75 kW |
| Por Encima de 75 kW |
| Hasta 10 000 Nm |
| Por Encima de 10 000 Nm |
| Transportadores |
| Equipos de Manejo de Materiales |
| Bombas |
| Mezcladores y Agitadores |
| Maquinaria de Envasado |
| Robótica y Automatización |
| Polipastos y Grúas |
| Ventiladores y Sopladores |
| Extrusoras |
| Otras Aplicaciones |
| Fabricación y Maquinaria Industrial |
| Manejo de Materiales |
| Automotriz |
| Alimentos y Bebidas |
| Envasado y Etiquetado |
| Construcción |
| Metales y Minería |
| Generación de Energía |
| Energía Eólica |
| Marina |
| Agricultura |
| Química y Petroquímica |
| Otras Industrias |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Tipo de Motor | Motorreductores de CA | |
| Motorreductores de CC | ||
| Motorreductores Servo | ||
| Motorreductores de CC sin Escobillas | ||
| Motorreductores de Imán Permanente | ||
| Otros Tipos de Motor | ||
| Por Potencia Nominal | Hasta 7,5 kW | |
| De 7,5 kW a 75 kW | ||
| Por Encima de 75 kW | ||
| Por Par | Hasta 10 000 Nm | |
| Por Encima de 10 000 Nm | ||
| Por Aplicación | Transportadores | |
| Equipos de Manejo de Materiales | ||
| Bombas | ||
| Mezcladores y Agitadores | ||
| Maquinaria de Envasado | ||
| Robótica y Automatización | ||
| Polipastos y Grúas | ||
| Ventiladores y Sopladores | ||
| Extrusoras | ||
| Otras Aplicaciones | ||
| Por Industria de Uso Final | Fabricación y Maquinaria Industrial | |
| Manejo de Materiales | ||
| Automotriz | ||
| Alimentos y Bebidas | ||
| Envasado y Etiquetado | ||
| Construcción | ||
| Metales y Minería | ||
| Generación de Energía | ||
| Energía Eólica | ||
| Marina | ||
| Agricultura | ||
| Química y Petroquímica | ||
| Otras Industrias | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento proyectada para el mercado de motorreductores hasta 2032?
Se prevé que el mercado de motorreductores crezca a una CAGR del 4,55% de 2027 a 2032, alcanzando los 45,81 mil millones de USD en 2032. Las inversiones en automatización, las mejoras de eficiencia energética, los proyectos de energía eólica y el desarrollo de infraestructura de distribución respaldan esta perspectiva.
¿Qué tipo de motor tiene la mayor participación de ingresos?
Los motorreductores de CA lideraron todos los tipos de motor con una participación de ingresos del 32,3% en 2026. Esta posición refleja su compatibilidad con los sistemas de energía trifásica y el uso amplio en transportadores, bombas y mezcladores en aplicaciones industriales establecidas.
¿Por qué los motorreductores servo crecen más rápido que otros tipos de motor?
Se proyecta que los motorreductores servo crezcan a una CAGR del 6,1% porque las aplicaciones de robótica, envasado, procesamiento de alimentos y manejo de semiconductores requieren un control de movimiento preciso. Su tamaño compacto, el posicionamiento repetible y la operación de bajo juego angular apoyan la adopción en estas aplicaciones.
¿Qué segmento de aplicación está creciendo más rápido?
Se prevé que la robótica y la automatización crezcan a una CAGR del 6,7% hasta 2032. Los transportadores se mantuvieron como el segmento de aplicación más grande en 2025 con una participación de ingresos del 25,6%, impulsados por el uso amplio en producción, logística, minería, procesamiento de alimentos y operaciones de distribución.
¿Qué región se espera que crezca más rápido?
Se prevé que América del Norte crezca a una CAGR del 5,8% hasta 2032, respaldada por la inversión en automatización, la actividad de relocalización y los requisitos de eficiencia planificados. Asia-Pacífico fue el mayor mercado regional en 2025, representando el 39,5% de los ingresos.
¿Qué factores pueden limitar la adopción de sistemas de mayor eficiencia?
Los mayores costos iniciales, los requisitos de mantenimiento especializados, la volatilidad de los precios del cobre y las tierras raras, y los requisitos de cumplimiento normativo pueden retrasar las decisiones de sustitución de equipos. Estas condiciones son particularmente relevantes donde los presupuestos de capital son limitados y los recursos de servicio son escasos.