
ギアモーター市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 36.68 十億米ドル |
| 市場規模 (2032) | 45.81 十億米ドル |
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるギアモーター市場分析
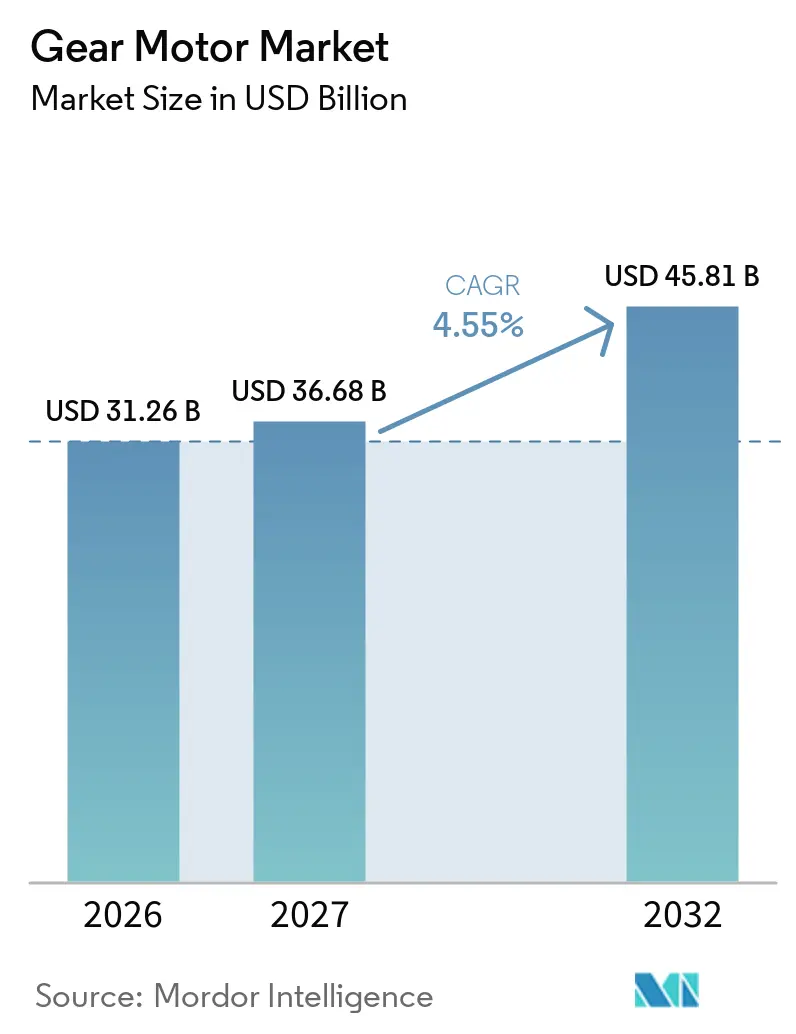
グローバルギアモーター市場規模は、2026年の31.26 ビリオン 米ドルおよび2027年の36.68 ビリオン 米ドルから、2032年までに45.81 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年の間のCAGRは4.55%と予測されています。工場自動化の進展により、マテリアルハンドリング、包装、プロセス操業全般にわたって、コンパクトで精密かつ耐久性の高いモーションシステムへの需要が高まっています。エネルギー効率要件により、より高効率なモーターおよび統合ドライブシステムへの更新投資が促進されています。風力エネルギープロジェクトおよび自動化フルフィルメントセンターが、高トルク・高サイクル機器への需要を支えています。アジア太平洋地域は2026年において最大の地域市場であり続け、北米は2032年にかけてより速い成長率が見込まれています。競争は、単一の標準化された製品設計ではなく、アプリケーションエンジニアリング、効率適合、製品統合、およびサービスサポートを中心に展開されています。
主要レポートのポイント
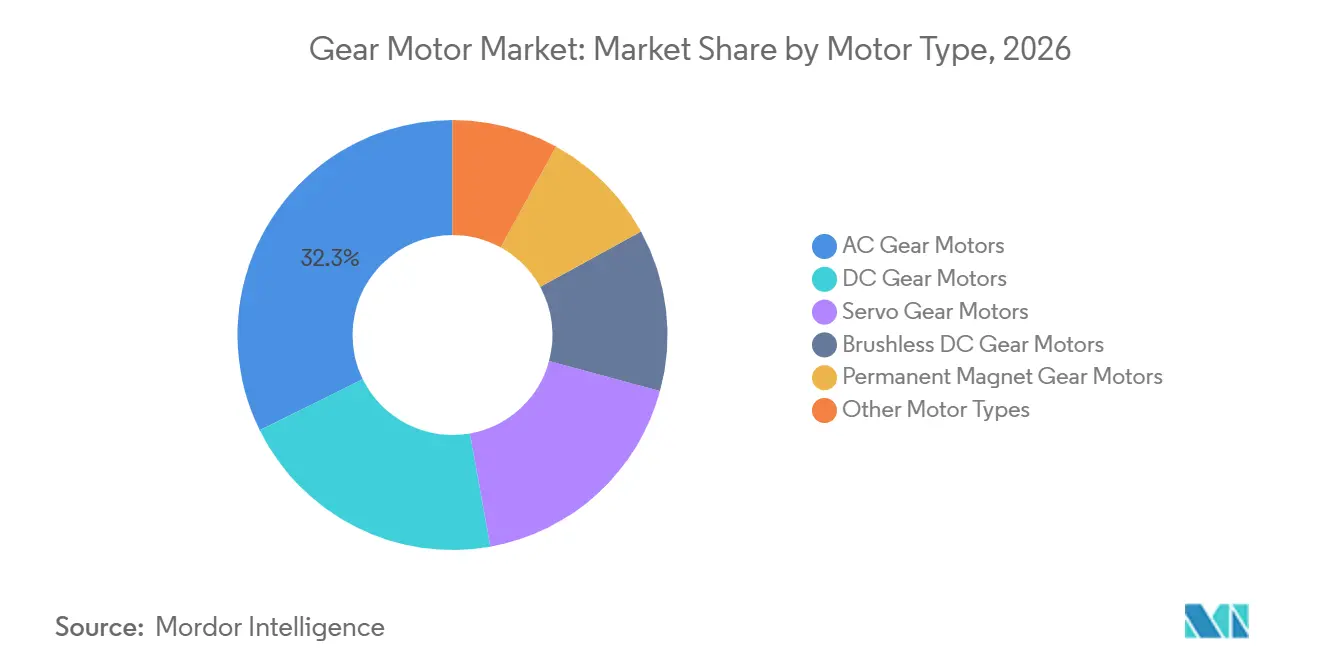
- モータータイプ別では、ACギアモーターが2026年のギアモーター市場シアの32.3%を占め、サーボギアモーターは2032年にかけてCAGR 6.1%で成長すると予測されています。
- 定格出力別では、7.5 kW以下のユニットが2026年のギアモーター市場規模の51.6%を占め、75 kW超のユニットは2032年にかけてCAGR 5.7%で成長すると予測されています。
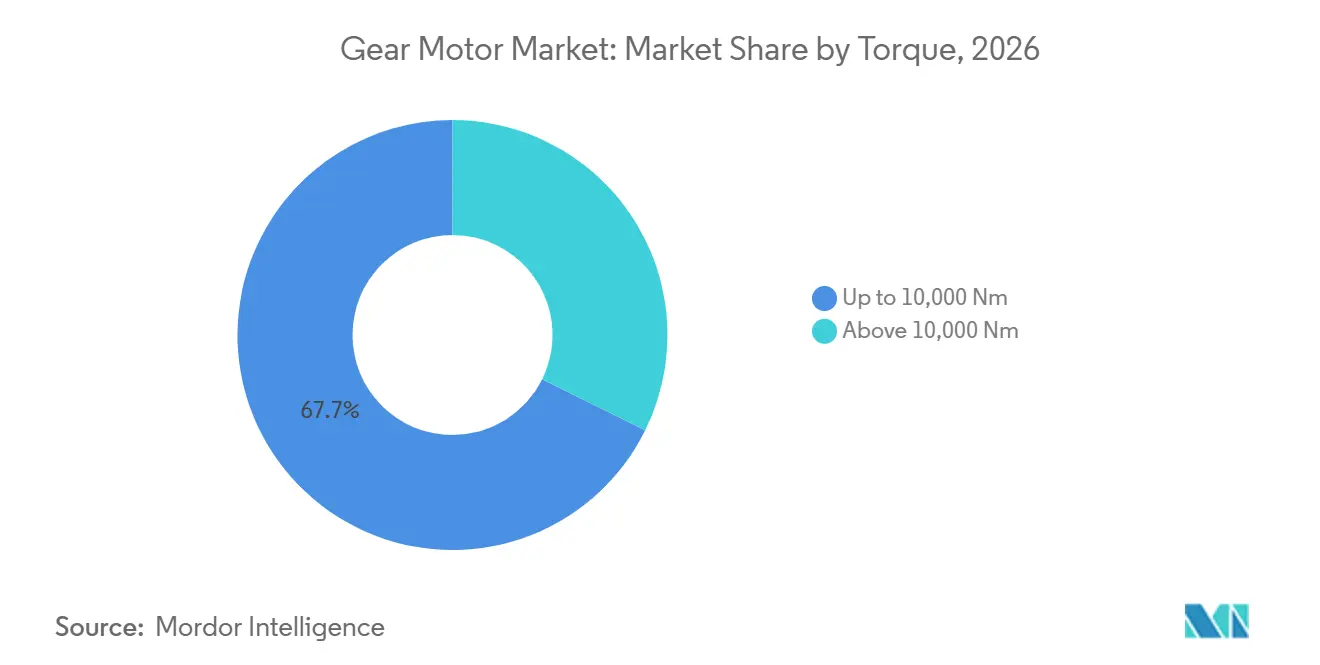
- トルク別では、10,000 Nm以下のユニットが2026年の売上高の67.7%を占め、10,000 Nm超のユニットは2032年にかけてCAGR 5.6%で成長すると予測されています。
- 用途別では、コンベヤーが2026年の売上高の25.6%を占め、ロボティクスおよびオートメーションは2032年にかけてCAGR 6.7%で成長すると予測されています。
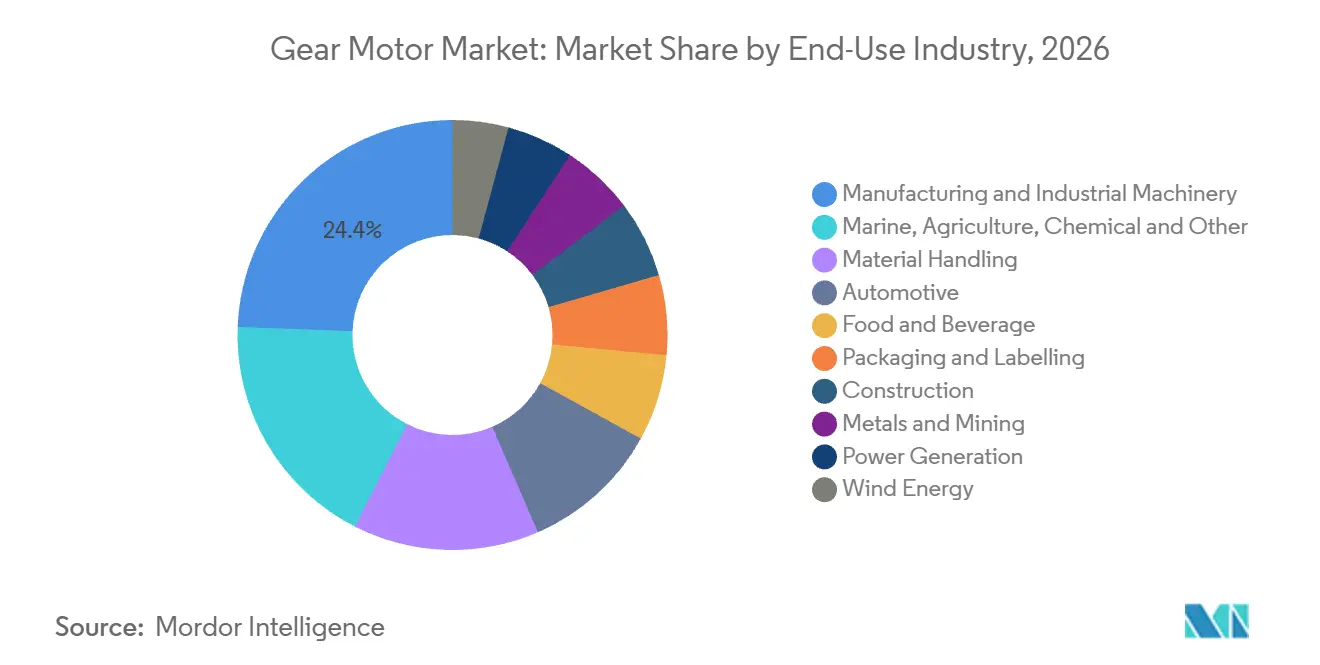
- 最終用途産業別では、製造業・産業機械が2026年の売上高の24.4%を占め、2032年にかけてCAGR 6.2%で成長すると予測されています。
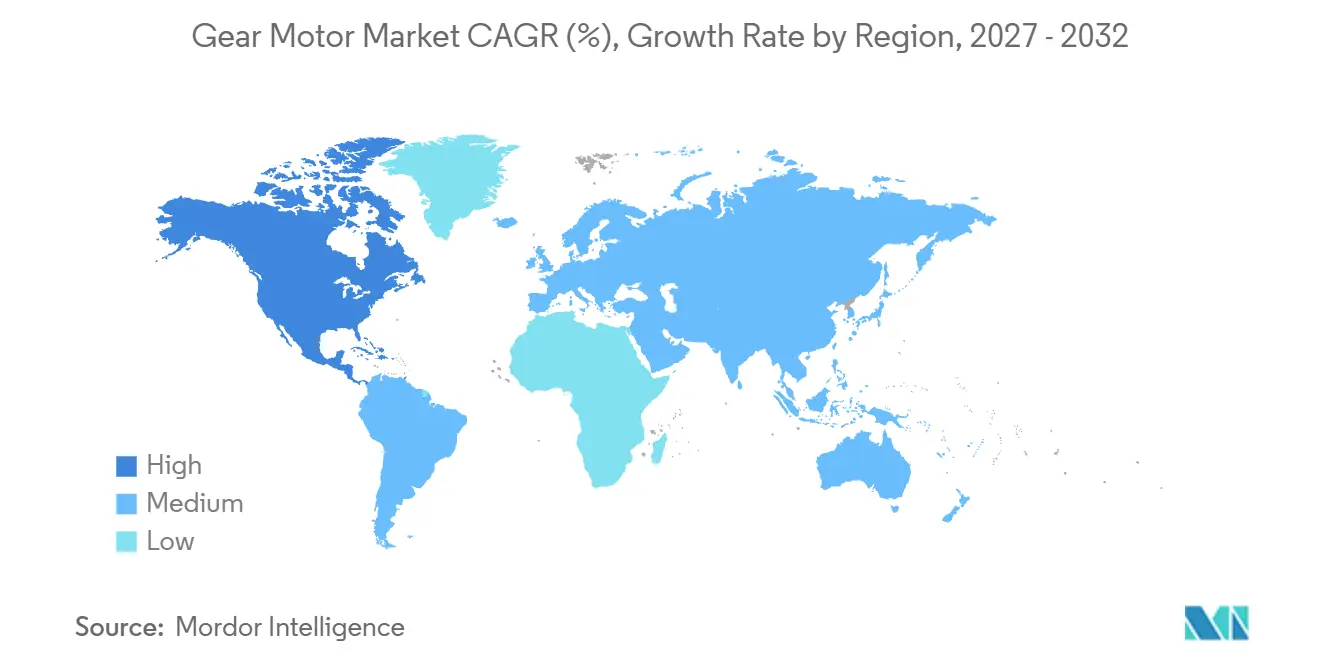
- 地域別では、アジア太平洋が2026年の売上高の39.5%を占め、北米は2032年にかけてCAGR 5.8%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 産業オートメーションおよびロボティクスの普及 | +1.1% | アジア太平洋および北米が牽引するグローバル | 中期(2〜4年) |
| Eコマース倉庫およびコンベヤーオートメーション | +0.7% | 北米、欧州、アジア太平洋の物流回廊 | 短期(2年以内) |
| 風力発電および再生可能エネルギーの設備導入 | +0.6% | アジア太平洋、欧州、北米 | 長期(4年以上) |
| エネルギー効率改善およびIEクラス適合 | +0.8% | EUおよび北米、インドで先行導入が進むグローバル | 中期(2〜4年) |
| スペースが制約された機器向けモジュール式高トルクドライブ | +0.4% | アジア太平洋の製造業およびEUのOEMに集中するグローバル | 中期(2〜4年) |
| モーター駆動システムの電動化に伴うレトロフィット需要 | +0.5% | 北米およびEUで早期牽引力を持つグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
産業オートメーションおよびロボティクスの普及
ギアモーター市場は、工場オートメーションおよびロボティクスの継続的な成長から恩恵を受けています。国際ロボット連盟は、2024年に世界全体で542,000台の産業用ロボットが設置され、500,000台超が4年連続で記録されたと報告しています。[1] 国際ロボット連盟の速報データによると、2025年の設置台数は15%増の621,000台に達したとされています。[2] ギアモーターアセンブリは、多関節ロボットおよびモバイルシステムにおける関節駆動とモーション制御を支えています。食品加工および倉庫業務では、ハンドリングおよび位置決め作業のたに、コンパクトで低バックラッシュのサーボおよびプラネタリー構成が求められます。このトレンドは、ACギアモーターが大量生産の産業用途において引き続き重要である一方で、サーボおよびブラシレスDCサプライヤーを支援しています。
Eコマース倉庫およびコンベヤーオートメーション
自動化倉庫は、ギアモーター市場全体にわたって、コンベヤー、保管、仕分け、シャトル機器への新たな需要を生み出しています。フルフィルメントシステムは、コンベヤーの移動、仕分け、コンテナハンドリングのために複数の駆動ポイントを必要とします。自動倉庫・自動搬出入システムのレイアウトは、従来のピック・アンド・パックレイアウトと比較して、施設内のギアモーター設置箇所数を増加させる可能性があります。2026年9月、ExotecとGXO Logisticsは、オランダのフェンロー施設においてGuess向けに127台のロボットによるSkypodシステムを導入し、200メートルのコンベヤーネットワークを含む設備を展開しました。このような施設では、限られた床面積内での繰り返し運転が可能なコンパクトなドライブが求められます。需要はコンベヤーの長さと、それを取り囲む追加の自動化機器の両方に関連しています。
風力発電および再生可能エネルギーの設備導入
再生可能エネルギーの設備導入は、ギアモーター市場における特殊な高トルクドライブへの需要を支えています。国際エネルギー機関は、2025年から2030年の間に陸上風力の累積設備容量の追加が45%増加すると予測しています。ヨー、ピッチ、ナセル位置決めシステムは、多くのタービン設計においてギア部品を使用しています。直接駆動タービンは一部の洋上用途においてギアボックスの使用を削減しますが、風力設備内のすべてのギア式モーションシステムへの需要をなくすわけではありません。陸上設備容量の成長は、関連する位置決めおよびハンドリング機器への持続的な需要を生み出しています。鉱業、港湾、バルクマテリアルハンドリングシステムも、再生可能エネルギープロジェクトと多くの高トルクドライブ要件を共有しています。
エネルギー効率改善およびIEクラス適合
効率規制は、ギアモーター市場全体にわたって更新動を支援しています。EUエコデザイン規制は、電動モーターおよび可変速ドライブに関する要件を定めており、特定の三相モーター範囲に対するIE4要件を含んでいます。[3] これらの要件により、モーター効率はオペレーターおよびOEMにとってより重要な購買基準となっています。適合アップグレードには複数のコンポーネントの交換が伴う場合があるため、統合モーターおよびギアボックスシステムが恩恵を受ける立場にあります。2027年6月に予定されている米国エネルギー省の要件は、適合モーター購入に向けた早期計画立案を促しています。この結果生じる需要は、モーター、コントロール、インバーター、ギアボックス設計をテスト済みの統合パッケージとして提供できるサプライヤーに有利に働きます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い取得コストおよびメンテナンスコスト | -0.5% | アジア太平洋および南米の中小企業密集市場を中心とするグローバル | 短期(2年以内) |
| 鉄鋼、銅、レアアース原材料コストの変動 | -0.6% | 中国の上流集中から生じるクロスリージョナルエクスポージャーを持つグローバル | 中期(2〜4年) |
| 用途固有の適合および試験負担 | -0.3% | EUおよび北米、輸出志向のアジア太平洋メーカーへの影響 | 中期(2〜4年) |
| 可変負荷運転におけるギアボックス損失および潤滑制約 | -0.3% | 食品加工および製薬クリーンルーム環境を中心とするグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い取得コストおよびメンテナンスコスト
取得コストおよびメンテナンスコストの高さは、ギアモーター市場における更新決定を遅らせる可能性があります。IE3相当からIE4システムへの移行には、15%から30%の初期コストプレミアムが伴います。中小規模のメーカーは、短い資本予算サイクル内でこのコストを吸収することが困難な場合があります。統合システムはまた、通常の電気メンテナンスを超えた潤滑管理、エンコーダーキャリブレーション、ファームウェアサポートを必要とする場合があります。プラットフォームの標準化は、インターフェース要件、インバーター互換性、スペアパーツ在庫を通じて追加の切り替えコストを生み出す可能性があります。これらの条件は、食品・飲料および一般製造用途における機器更新サイクルを延長させる可能性があります。
鉄鋼、銅、レアアース原材料コストの変動
原材料コストの変動は、ギアモーター市場にとって引き続き重大な制約となっています。国際エネルギー機関は、2025年1月から2026年4月の間にベースメタル価格が3分の1上昇し、銅製錬所のベンチマーク手数料が2026年に1トン当たり0米ドルに低下したことを確認しています。銅は三相モーターにとって重要なコスト投入材であり、その価格変動は生産経済に直接影響を与えます。中国の7種類の重レアアース元素に対する輸出ライセンス要件も、永久磁石のサプライチェーンに影響を与えています。国際通貨基金は、これらの規制措置を受けて、欧州における重レアアスの価格が中国国内価格の5倍に達したと報告しています。この価格差は、サーボおよびブラシレスDC用途において垂直統合型または中国拠点のメーカーに有利に働く可能性がある一方、適合要件および可変負荷要件は他の地域での試験およびメンテナンス負担を増加させ続けています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
モータータイプ別:
ACドライブが数量を維持しながらサーボシステムが台頭ACギアモーターは2026年のギアモーター市場シェアの32.3%を占め、最大のモータータイプカテゴリーとなっています。このポジションは、標準的な三相産業用電力システムとの互換性、およびコンベヤー、ポンプ、ミキサーへの幅広い使用を反映しています。このセグメントはまた、バルクプロセス用途においてコスト優位性の恩恵を受けています。DCギアモーターは、可変周波数ドライブへのアップグレードが実用的でないバッテリー駆動のモバイル機器や旧式の固定速度設備に使用されています。ブラシレスDCおよび永久磁石モデルは、最大トルクよりも電力密度が重要なコンパクトな用途をサポートしています。これらカテゴリーには、協働ロボットの関節やパッケージングのピック・アンド・プレース機器が含まれます。
サーボギアモーターは2027年から2032年にかけてCAGR 6.1%で成長すると予測されています。需要は、正確なモーション制御と繰り返し可能な位置決めを必要とする食品加工、医薬品包装、半導体ハンドリングラインから生じており、低バックラッシュおよびコンパクトな設計を支持しています。したがって、ギアモーター市場はACシステムから完全に離れるのではなく、より幅広いモーション制御製品のミックスへと移行しています。統合設計はOEMに必要なアセンブリ作業を削減します。サプライヤーはこれらの用途に対応する際に、出力、制御精度、利用可能な設置スペース、メンテナンスニーズのバランスを取る必要があり、製品選択は従来のコンベヤーやポンプ設備よりも用途固有のものとなっています。2026年8月、NORD DRIVESYSTEMSはNORDAC FUSIONを発売し、コンベヤー、AGV、包装用途向けに選択されたモーターオプションと分散型周波数インバーターをコンパクトなユニットに統合しました。[4]

定格出力別:
小型ユニットが設置需要をリードし高出力ユニットが速い成長を示す7.5 kW以下のユニットは2026年のギアモーター市場規模の51.6%を占めました。このシェアは、軽量コンベヤー、包装ライン、マテリアルハンドリング機器の大規模な設置基盤を反映しています。Eコマース、食品加工、個別製造は、個々のプロセス全体にわたって多くの小型ドライブを使用しています。7.5 kWから75 kWの範囲は、幅広い製造およびHVAC用途に対応しています。効率アップグレードが必要な場合のポンプおよびファンのレトロフィットプログラムも中間範囲の需要を支えています。機器フリートは多くの場合、少数の大型ドライブではなく複数の低出力ユニットを使用するため、小型出力範囲は引き続き中心的な位置を占めています。
75 kW超のユニットは2027年から2032年にかけてCAGR 5.7%で成長すると予測されています。風力タービンのヨーシステム、港湾クレーン、鉱業機器、バルクコンベヤーがこの範囲の重要な用途です。これらの環境では、トルク密度と長い運転サイクルを通じた信頼性の高い運転が初期ユニットコストよりも重視される場合があります。高出力カテゴリーはまた、エネルギー、鉱業、物流インフラへの設備投資とも一致してます。購買者はこれらの製品を単独のコンポーネントとしてではなく、より広い機械システムの一部として評価することが多く、設置後のフィット、サービスアクセス、運転信頼性の重要性が高まっています。2026年8月、NORD DRIVESYSTEMSは鉱業およびバルクマテリアルハンドリング向けにMAXXDRIVEの提供拡大を発表し、出力トルク6,800 Nmから282,000 Nm、出力1.5 kWから6,000 kWに対応しています。[5] このプラットフォームは、特殊な高出力機器がより小さな数量基盤にもかかわらずギアモーター市場に引き続き関連性を持つ理由を示しています。
トルク別:
広範な中間範囲需要が数量を支え超高トルクが成長を加速10,000 Nm以下のユニットは2026年の売上高の67.7%を占めました。マテリアルハンドリング、包装、農業機械軽工業オートメーションがこの大規模な設置基盤を支えています。これらの用途は幅広い標準的な運転条件にわたって信頼性の高いドライブを必要とし、このカテゴリーには通常のメンテナンスサイクルを通じて交換される多くのシステムが含まれます。その主導的なシェアは、ギアモーター市場が大型インフラプロジェクトだけでなく、一般的な産業機器と密接に結びついていることを示しています。したがって、製品の入手可能性とサービスサポートは、このトルク範囲における重要な購買要因です。
10,000 Nm超のユニットは2027年から2032年にかけてCAGR 5.6%で成長すると予測されています。鉱業、バルクマテリアルハンドリング、洋上クレーンシステム、大型風力タービン位置決めシステムがこの需要を牽引しています。鉱山コンベヤーおよび港湾機器の電動化は、従来油圧機器に関連していたトルク定格を必要とする場合があります。高トルクシステムはまた、より用途固有のエンジニアリングと認証を必要とし、重負荷ドライブ設計とフィールドサポートの経験を持つサプライヤーに有利に働きます。機器の故障はより大きな運転システムを中断させる可能性があり、テスト済み製品とアクセス可能なサービスに置かれる価値が高まります。プロジェクト要件は負荷プロファイル、設置環境、必要な運転寿命によっても異なります。このカテゴリーの成長は、小型および中間範囲のユニットが引き続き大きな売上高基盤を代表する中で、ギアモーター市場に高付加価値の層を加えています。
用途別:
コンベヤーが売上高基盤を提供しロボティクスが精密需要を高めるコンベヤーは2026年の売上高の25.6%を占め、ギアモーター市場内で最大の用途となっています。製造、鉱業、食品加工、フルフィルメント業務全体にわたって使用されており、搬送、仕分け、移送ポイントにわたって多くの駆動ユニットを必要とします。この設置基盤は更新需要と新規機器への需要の両方を生み出しています。マテリアルハンドリング機器、ポンプ、包装機械、ミキサーおよびアジテーターが次の主要用途グループを形成しており、需要はプロセス投資、プラントのアップグレード、個々のエンドユーザーの運転ニーズに依存しています。
ロボティクスおよびオートメーションは2027年から2032年にかけてCAGR 6.7%で成長すると予測されています。多関節ロボット、自律移動ロボット、ガントリーシステムが食品、電子機器、Eコマース業務に拡大しています。これらのシステムは精密なモーション制御を備えたコンパクトな設計を必要とし、サーボ、プラネタリー、ブラシレスDC構成への需要を高めています。システムビルダーはスペース制約、位置決め要件、予想される運転サイクルに合致するコンポーネントを選択する必要があり、制御性能と製品統合が従来のトルクおよび出力の考慮事項と並んで重要となっています。ファンおよびブロワー、ホイストおよびクレーン、押出機は引き続き各エンドマーケットの活動を追跡する需要に貢献しています。用途のミックスは広がっていますが、コンベヤーシスムはギアモーター市場の重要な基盤であり続けています。
最終用途産業別:
製造業が最大の売上高基盤と最速の成長を兼ね備える製造業・産業機械は2026年の売上高の24.4%を占め、2027年から2032年にかけてCAGR 6.2%で成長すると予測されています。この複合的なポジションは、生産ライン、工作機械、包装システム、マテリアルハンドリング機器内の多数のモーション用途を反映しています。メーカーは異なるプロセスに対して標準ドライブと特殊ユニットの両方を必要とします。オートメーション支出は精密製品の使用を増加させる可能性がある一方、定期的な機器更新は従来設計への需要を維持します。したがって、ギアモーター市場はグローバルな製造投資の方向性に大きく依存しています。
マテリアルハンドリングは2番目に大きな最終用途分野であり、倉庫および港湾機器への設備投資によって支えられています。自動車は組立およびボディ・イン・ホワイト工程において引き続き重要な最終用途ですが、その相対的な成長はトランスファーライン機器から柔軟なロボットセルへのシフトよって緩和されています。食品・飲料、包装・ラベリング、化学・石油化学業務は定期的な更新需要を提供しており、資本支出が弱い時期にギアモーター市場を安定させるのに役立ちます。これらの運転環境は洗浄、プロセス継続性、互換性のある機器レイアウトに対して明確な要件を生み出し、サプライヤーは幅広い製品カバレッジと最終用途条件への製品適応能力を維持する必要があります。発電および鉱業は、性能、認証、稼働率が主要な考慮事項となる重負荷製品への需要を加えています。
地域分析
アジア太平洋ギアモーター市場
アジア太平洋は2026年の売上高の39.5%を占めまし。中国の製造基盤と産業用ロボティクスにおける地域の強固なポジションがこのシェアを支えました。アジアは2024年の世界の産業用ロボット設置台数の74%を占め、中国はグローバル設置台数の54%を占めました。インドは2024年に9,100台のロボット設置を記録し、国内最高記録となりました。2026年第3四半期から始まるインドのモーターラベリング要件も、コンプライアンス主導の更新活動を支援しています。ベトナム、インドネシア、タイはより重要な製造拠点となりつつあり、地域全体の工場オートメーション機器に対するギアモーター市場の需要を拡大しています。
北米ギアモーター市場
北米は2027年から2032年にかけてCAGR 5.8%で成長すると予測されています。米国は2025年に38,000台の産業用ロボット設置を記録し、IFRの速報データによると11%増加しました。食品、倉庫、非自動車一般産業がこの回復への重要な貢献者でした。2027年6月に予定されている米国の効率要件は、2026年における早期調達計画立案を促しています。半導体、医薬品、消費財製造におけるリショアリングがサーボギアモーターへの要を支えています。これらの最終用途は制御精度と信頼性の高いプラント運転の両方を必要とするため、ギアモーター市場を強化しています。
EMEAおよび南米ギアモーター市場
欧州はドライブシステムエンジニアリングとエネルギー規制によって引き続き特徴づけられています。ドイツにはSEW-EURODRIVE、NORD DRIVESYSTEMS、Lenze、Bosch Rexrothが拠点を置き、地域に強固な製造・設計基盤を提供しています。EUのモーター効率規則は規制対象のモーター範囲全体にわたって更新活動を支援しています。南米、中東、アフリカはギアモーター市場においてより小さな地域基盤を代表しています。ブラジルのオートメーション活動、チリおよびモロッコの再生可能エネルギープログラム、サウジアラビアの製造計画がこれらの地域の需要を支えています。コモディティ採掘から産業生産への多様化は、地域の製造活動が発展するにつれて機器需要を拡大させる可能性があります。
競合環境
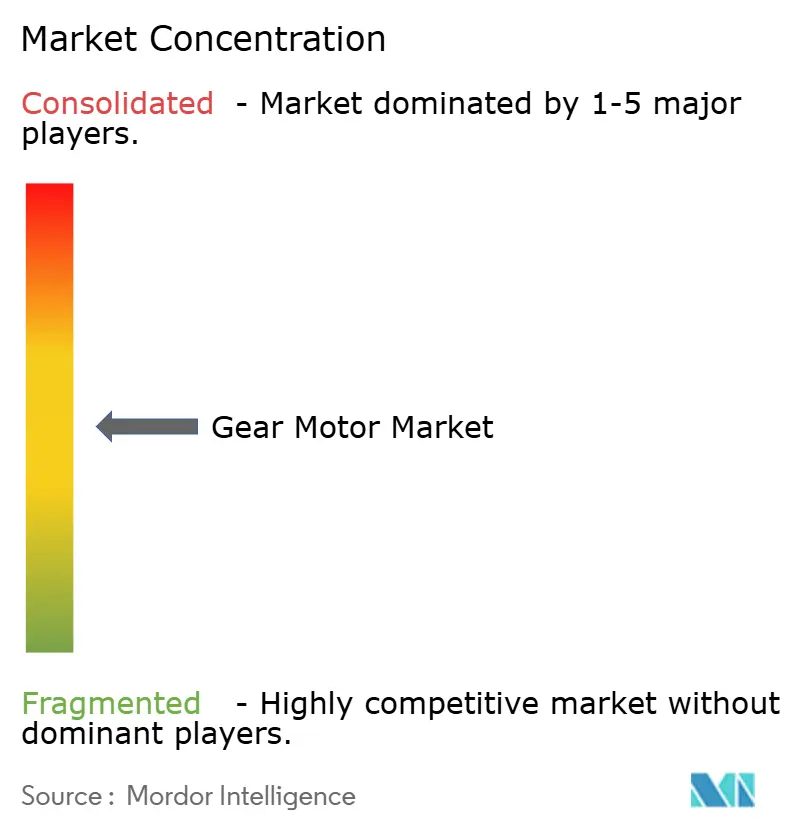
ギアモーター市場は適度に分散しており、モータータイプ、出力範囲、用途全体にわたって支配的なポジションを持つ単一のメーカーは存在しません。SEW-EURODRIVE、NORD DRIVESYSTEMS、Bonfiglioli、Lenzeは精密かつエネルギー効率の高い製品において強固なポジションを保持しています。Nidec、Sumitomo Heavy Industries、Nabtesco、Jiangsu Guomaoは、ACおよびウォームギアモーターカテゴリーにおいてスケールを通じて競争しながら、サーボおよびプラネタリーシステムにおける能力を拡大しています。Regal RexnordおよびEmerson Electricは、アプリケーションエンジニアリングと設置基盤との関係を通じて北米において確立されたポジションを持っています。食品、鉱業、HVAC、製造、物流の異なる製品要件は、単一の製品アーキテクチャが市場全体にサービスを提供することを妨げています。これにより、ギアモーター市場全体にわたって特化した製品およびサービス能力に基づく競争構造が支持されています。
サプライヤーはモーター、インバーター、センサー、接続機能を完全なドライブシステムに統合することを進めています。このアプローチはOEMの統合作業を削減し、プラントレベルでの監視機能をサポートします。NORD DRIVESYSTEMSは2026年8月に、分散型NORDAC ONインバーターと組み合わせた非同期モーターおよびIE5+永久磁石同期モーターオプションを備えたNORDAC FUSIONを発表しました。ABBは2026年9月に、米国の効率要件に備えるオペレーター向けにSD200 SP4重負荷モーターを発表しました。これらの発売は、効率適合と統合設計が製品ポジショニングの一部となりつつあることを示しています。
協働ロボティクス向けコンパクトサーボギアモーター、洋上風力および鉱業向け高トルク認証ドライブ、食品・医薬品施設向け監視ドライブにおいて機会が残っています。Bauer Gear Motor、Oriental Motor、KEB Automationは、すべてのカテゴリーで競争するのではなく、選択されたニッチを追求しています。IECExおよびATEX認証を含む危場所要件は、鉱業およびその他の過酷な用途において参入障壁を生み出す可能性があります。これらの要件は、認証済み製品と確立されたエンジニアリングサポートを持つメーカーに有利に働きます。低コストの競合他社は、認証、試験、アプリケーション知識が重要な要因であるため、これらの特殊セグメントへの参入がより困難であると感じる可能性があります。
ギアモーター産業のリーダー企業
-
SEW-EURODRIVE GmbH & Co KG
-
NORD DRIVESYSTEMS
-
Sumitomo Heavy Industries, Ltd.
-
Flender GmbH
-
Bonfiglioli S.p.A.
- 注:主要企業の掲載順は順位を示すものではありません。
ギアモーター市場 このレポートでカバーされる企業
- ABB Ltd.
- Altra Industrial Motion Corp.
- Bauer Gear Motor GmbH
- Bonfiglioli S.p.A.
- Bosch Rexroth AG
- Dana Incorporated
- Emerson Electric Co.
- Flender GmbH
- Jiangsu Guomao Reducer Co., Ltd.
- KEB Automation KG
- Lenze SE
- Nabtesco Corporation
- Nidec Corporation
- NORD DRIVESYSTEMS
- Oriental Motor Co., Ltd.
- Regal Rexnord Corporation
- SEW-EURODRIVE GmbH & Co KG
- Shanthi Gears Limited
- Siemens AG
- Sumitomo Heavy Industries, Ltd.
- WEG S.A.
最近の産業開発事情 ギアモーター市場
- 2026年9月:ABB Ltd.はSD200 SP4重負荷モーターを発表し、125〜250馬力、2極および4極構成でNEMAプレミアム4効率要件(IE4効率相当)を満たす産業用モーターポートフォリオを拡充しました。このモーターは、2027年6月に施行予定の米国エネルギー省のモーター効率規制への適合を支援するために発売されました。
- 2026年8月:NORD DRIVESYSTEMSは、鉱業、バルクマテリアルハンドリング、搬送、重プロセス用途向けにMAXXDRIVE産業用ギアユニットの市場提供を拡大しました。このポートフォリオは出力トルク6,800 Nmから282,000 Nm、出力定格1.5 kWから6,000 kWに対応し、平行軸ヘリカルおよび直角ヘリカルベベル構成の方で提供されています。
- 2026年8月:NORD DRIVESYSTEMSはNORDAC FUSIONを発売しました。これはギアボックス、モーター、分散型周波数インバーターをコンパクトなユニット内に統合した統合ドライブソリューションです。非同期モーターとIE5+永久磁石同期モーターの両方で利用可能で、0.31〜3.7 kWをカバーし、コンパクトなギアモーターソリューションを必要とするコンベヤーシステム、イントラロジスティクス、包装機器、マテリアルハンドリング用途向けに設計されています。
- 2026年3月:ABBインドはモーションビジネスエリアの製造拡大に向けて約75 ミリオン 米ドルを投資することを約束し、2025年の投資額の2倍以上となりました。この拡大は、製造、インフラ、鉱業、産業オートメーション分野全体にわたる需要増加に対応することを目的とした地産地消製造戦略のもと、産業用モーター、ドライブ、ギアドライブソリューションの生産増加を支援します。
グローバルギアモーター市場レポートの範囲
ギアモーターは、電動モーターとギアボックスを単一のコンパクトなユニットに統合した電気機械デバイスであり、制御された速度と高トルク出力を提供します。ギアモーターはモーター速度を低下させながらトルクを増加させ、動力伝達およびモーション制御用途に適しています。コンベヤー、マテリアルハンドリングシステム、産業機械、ロボティクス、包装機器、ポンプ、オートメーションシステムに広く使用されています。ギアモーターは運転効率を向上させ、精密な速度制御を提供し、過酷な産業環境での信頼性の高い性能を実現します。
グローバルギアモーター市場は、モータータイプ、定格出力、トルク、用途、最終用途産業、地域によってセグメント化されています。モータータイプ別では、市場はACギアモーター、DCギアモーター、サーボギアモーター、ブラシレスDCギアモーター、永久磁石ギアモーター、その他のモータータイプにセグメント化されています。定格出力別では、市場は7.5 kW以下、7.5 kWから75 kW、75 kW超にセグメント化されています。トルク別では、市場は10,000 Nm以下と10,000 Nm超にセグメント化されています。用途別では、市場はコンベヤー、マテリアルハンドリング機器、ポンプ、ミキサーおよびアジテーター、包装機械、ロボティクスおよびオートメーション、ホイストおよびクレーン、ファンおよびブロワー、押出機、その他の用途にセグメント化されています。最終用途産業別では、市場は製造業・産業機械、マテリアルハンドリング、自動車、食品・飲料、包装・ラベリング、建設、金属・鉱業、発電、風力エネルギー、海洋、農業、化学・石油化学、の他の産業にセグメント化されています。レポートはまた、主要地域の26カ国にわたるグローバルギアモーター市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| ACギアモーター |
| DCギアモーター |
| サーボギアモーター |
| ブラシレスDCギアモーター |
| 永久磁石ギアモーター |
| その他のモータータイプ |
| 7.5 kW以下 |
| 7.5 kWから75 kW |
| 75 kW超 |
| 10,000 Nm以下 |
| 10,000 Nm超 |
| コンベヤー |
| マテリアルハンドリング機器 |
| ポンプ |
| ミキサーおよびアジテーター |
| 包装機械 |
| ロボティクスおよびオートメーション |
| ホイストおよびクレーン |
| ファンおよびブロワー |
| 押出機 |
| その他の用途 |
| 製造業・産業機械 |
| マテリアルハンドリング |
| 自動車 |
| 食品・飲料 |
| 包装・ラベリング |
| 建設 |
| 金属・鉱業 |
| 発電 |
| 風力エネルギー |
| 海洋 |
| 農業 |
| 化学・石油化学 |
| その他の産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| モータータイプ別 | ACギアモーター | |
| DCギアモーター | ||
| サーボギアモーター | ||
| ブラシレスDCギアモーター | ||
| 永久磁石ギアモーター | ||
| その他のモータータイプ | ||
| 定格出力別 | 7.5 kW以下 | |
| 7.5 kWから75 kW | ||
| 75 kW超 | ||
| トルク別 | 10,000 Nm以下 | |
| 10,000 Nm超 | ||
| 用途別 | コンベヤー | |
| マテリアルハンドリング機器 | ||
| ポンプ | ||
| ミキサーおよびアジテーター | ||
| 包装機械 | ||
| ロボティクスおよびオートメーション | ||
| ホイストおよびクレーン | ||
| ファンおよびブロワー | ||
| 押出機 | ||
| その他の用途 | ||
| 最終用途産業別 | 製造業・産業機械 | |
| マテリアルハンドリング | ||
| 自動車 | ||
| 食品・飲料 | ||
| 包装・ラベリング | ||
| 建設 | ||
| 金属・鉱業 | ||
| 発電 | ||
| 風力エネルギー | ||
| 海洋 | ||
| 農業 | ||
| 化学・石油化学 | ||
| その他の産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
ギアモーター市場の2032年までの予測成長率は?
ギアモーター市場は2027年から2032年にかけてCAGR 4.55%で成長し、2032年までに45.81 ビリオン 米ドルに達すると予測されています。オートメーション投資、エネルギー効率改善、風力エネルギープロジェクト、フルフィルメントインフラ開発がこの見通しを支えています。
最大の売上高シェアを持つモータータイプは?
ACギアモーターは2026年に32.3%の売上高シェアで全モータータイプをリードしました。このポジションは、三相電力システムとの互換性、および確立された産業用途全体にわたるコンベヤー、ポンプ、ミキサーへの幅広い使用を反映しています。
サーボギアモーターが他のモータータイプより速く成長している理由は?
サーボギアモーターは、ロボティクス、包装、食品加工、半導体ハンドリング用途が精密なモーション制御を必要とするため、CAGR 6.1%で成長すると予測されています。そのコンパクトなサイズ、繰り返し可能な位置決め、低バックラッシュ動作がこれらの用途での採用を支えています。
最も速く成長している用途セグメントは?
ロボティクスおよびオートメーションは2032年にかけてCAGR 6.7%で成長すると予測されています。コンベヤーは2025年において25.6%の売上高シェアで最大の用途セグメントであり続け、生産、物流、鉱業、食品加工、フルフィルメント業務全体にわたる幅広い使用によって牽引されています。
最も速く成長すると予測されている地域は?
北米は2032年にかけてCAGR 5.8%で成長すると予測されており、オートメーション投資、リショアリング活動、計画された効率要件によって支えられています。アジア太平洋は2025年において売上高の39.5%を占め、最大の地域市場でした。
高効率システムの採用を制限する要因は何ですか?
高い初期コスト、特殊なメンテナンス要件、銅およびレアアースの価格変動、規制適合要件が機器更新の決定を遅らせる可能性があります。これらの条件は、資本予算が制約されサービスリソースが限られている場合に特に関連性があります。