
Taille et Part du Marché des Motoréducteurs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 36.68 Milliards de dollars |
| Taille du Marché (2032) | 45.81 Milliards de dollars |
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Motoréducteurs par Mordor Intelligence
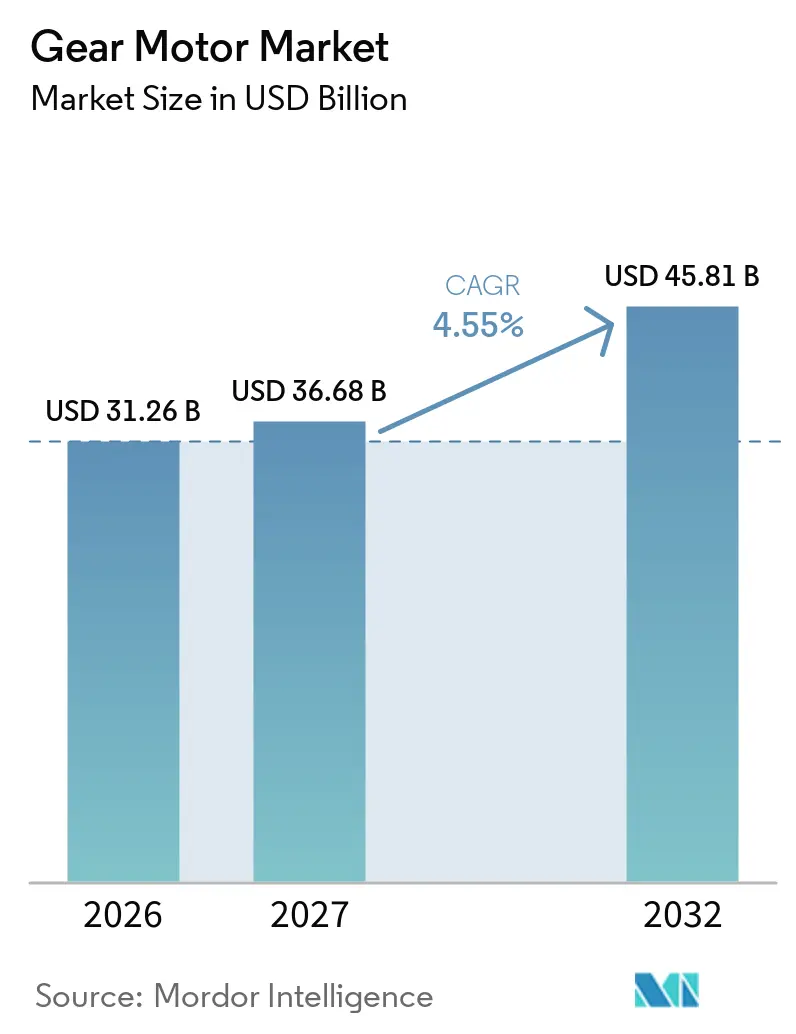
La taille du marché mondial des motoréducteurs devrait s'étendre de 31,26 milliards USD en 2026 et 36,68 milliards USD en 2027 à 45,81 milliards USD d'ici 2032, à un CAGR de 4,55 % entre 2027 et 2032. La croissance de l'automatisation des usines stimule la demande de systèmes de mouvement compacts, précis et durables dans les domaines de la manutention, de l'emballage et des opérations de traitement. Les exigences en matière d'efficacité énergétique orientent les dépenses de remplacement vers des moteurs à plus haute efficacité et des systèmes d'entraînement intégrés. Les projets d'énergie éolienne et les centres de distribution automatisés soutiennent la demande d'équipements à couple élevé et à cycles élevés. L'Asie-Pacifique est restée le plus grand marché régional en 2026, tandis que l'Amérique du Nord devrait croître à un rythme plus rapide jusqu'en 2032. La concurrence est centrée sur l'ingénierie d'application, la conformité en matière d'efficacité, l'intégration des produits et le support de service, plutôt que sur une conception de produit standardisée unique.
Points Clés du Rapport
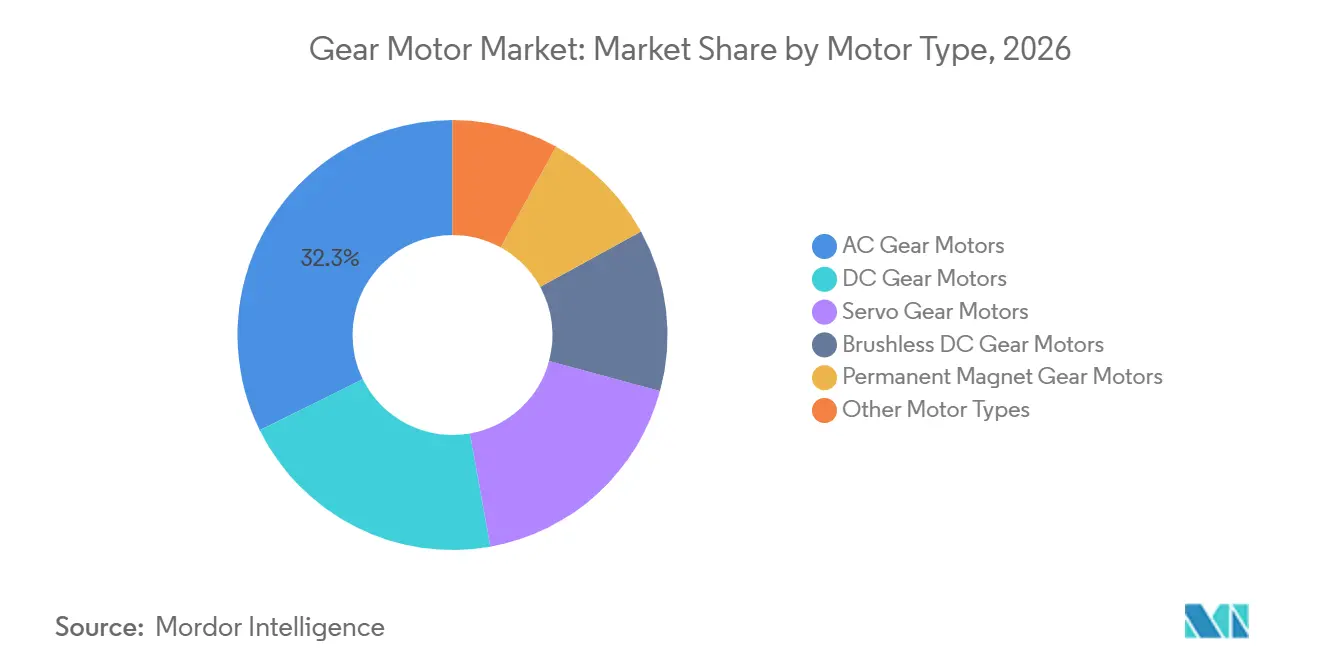
- Par type de moteur, les motoréducteurs CA ont détenu 32,3 % de la part du marché des motoréducteurs en 2026, tandis que les motoréducteurs servo devraient croître à un CAGR de 6,1 % jusqu'en 2032.
- Par puissance nominale, les unités jusqu'à 7,5 kW ont représenté 51,6 % de la taille du marché des motoréducteurs en 2026, tandis que les unités au-dessus de 75 kW devraient croître à un CAGR de 5,7 % jusqu'en 2032.
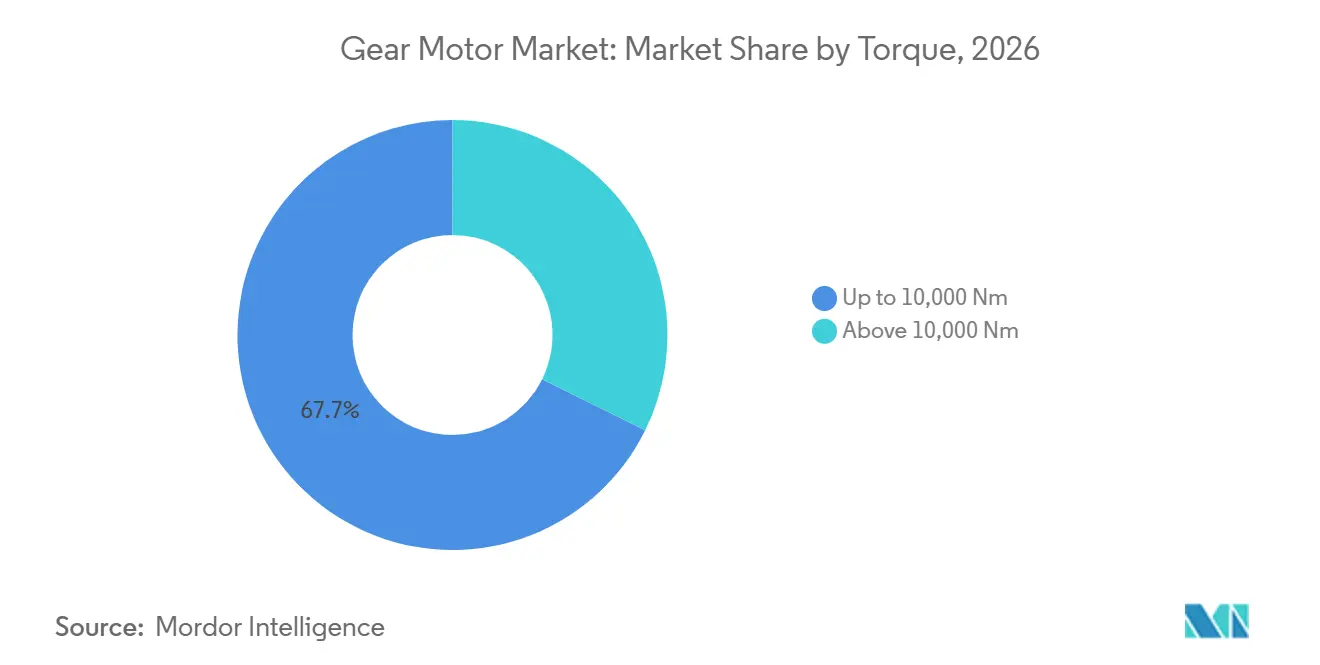
- Par couple, les unités jusqu'à 10 000 Nm ont détenu 67,7 % du chiffre d'affaires en 2026, tandis que les unités au-dessus de 10 000 Nm devraient croître à un CAGR de 5,6 % jusqu'en 2032.
- Par application, les convoyeurs ont représenté 25,6 % du chiffre d'affaires en 2026, tandis que la robotique et l'automatisation devraient croître à un CAGR de 6,7 % jusqu'en 2032.
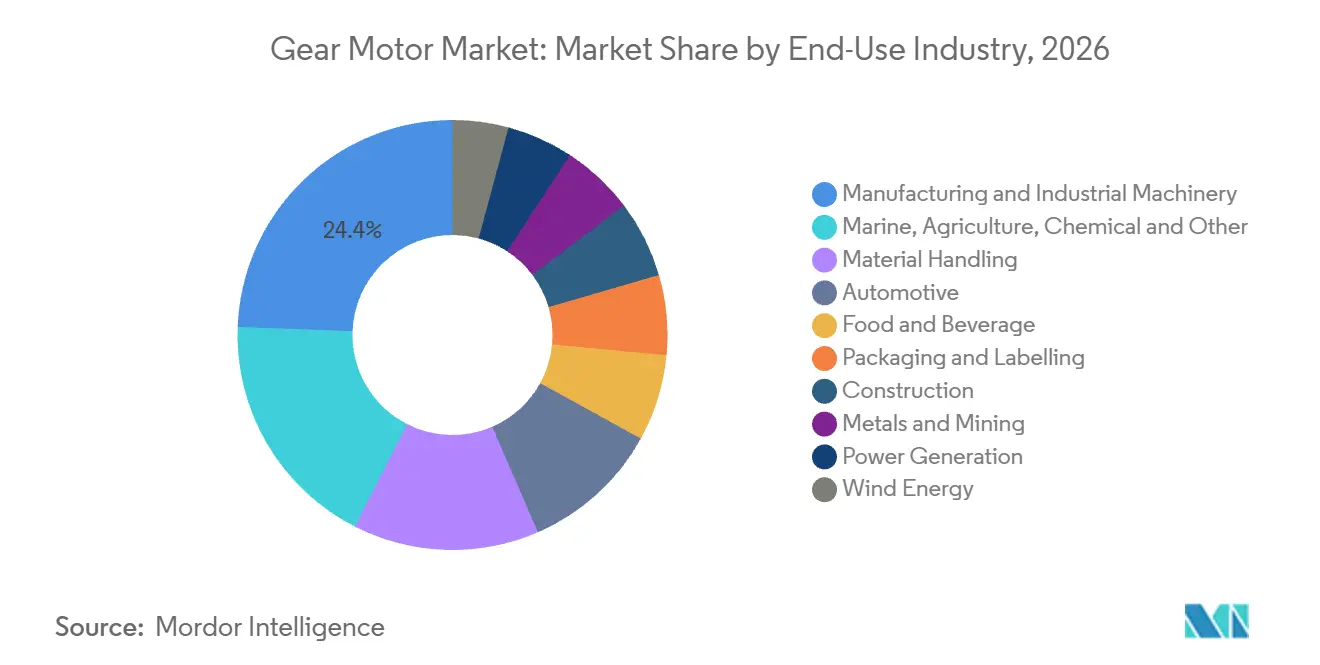
- Par secteur d'utilisation finale, la fabrication et les machines industrielles ont détenu 24,4 % du chiffre d'affaires en 2026 et devraient croître à un CAGR de 6,2 % jusqu'en 2032.
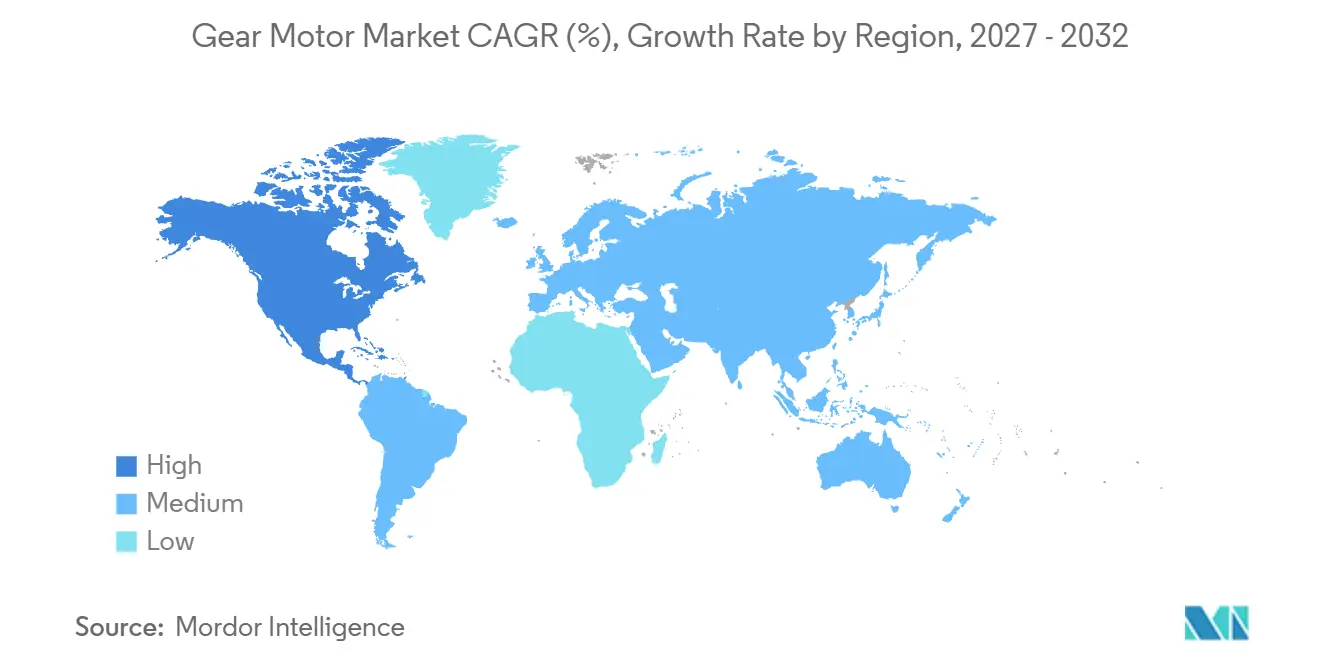
- Par géographie, l'Asie-Pacifique a détenu 39,5 % du chiffre d'affaires en 2026, tandis que l'Amérique du Nord devrait croître à un CAGR de 5,8 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Adoption de l'Automatisation Industrielle et de la Robotique | +1.1% | Mondial, porté par l'Asie-Pacifique et l'Amérique du Nord | Moyen terme (2 à 4 ans) |
| Entreposage pour le Commerce Électronique et Automatisation des Convoyeurs | +0.7% | Corridors logistiques d'Amérique du Nord, d'Europe et d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Installations d'Énergie Éolienne et d'Énergies Renouvelables | +0.6% | Asie-Pacifique, Europe et Amérique du Nord | Long terme (≥ 4 ans) |
| Modernisation de l'Efficacité Énergétique et Conformité aux Classes IE | +0.8% | Mondial, avec des mises en œuvre progressives en tête dans l'UE, l'Amérique du Nord et l'Inde | Moyen terme (2 à 4 ans) |
| Entraînements Modulaires à Couple Élevé pour Équipements à Espace Restreint | +0.4% | Mondial, concentré dans la fabrication en Asie-Pacifique et les équipementiers de l'UE | Moyen terme (2 à 4 ans) |
| Demande de Modernisation liée à l'Électrification des Systèmes à Entraînement par Moteur | +0.5% | Mondial, avec une adoption précoce en Amérique du Nord et dans l'UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption de l'Automatisation Industrielle et de la Robotique
Le marché des motoréducteurs bénéficie de la croissance continue de l'automatisation des usines et de la robotique. La Fédération Internationale de Robotique a enregistré 542 000 installations de robots industriels dans le monde en 2024, marquant la quatrième année consécutive au-dessus de 500 000 installations.[1] Les données préliminaires de la Fédération Internationale de Robotique indiquent que les installations ont augmenté de 15 % pour atteindre 621 000 unités en 2025.[2] Les ensembles de motoréducteurs soutiennent l'actionnement des articulations et le contrôle du mouvement dans les robots articulés et les systèmes mobiles. Les applications de transformation alimentaire et d'entreposage nécessitent des configurations servo et planétaires compactes à faible jeu angulaire pour les tâches de manutention et de positionnement. Cette tendance soutient les fournisseurs de servo et de courant continu sans balais, même si les motoréducteurs CA restent importants dans les applications industrielles à grand volume.
Entreposage pour le Commerce Électronique et Automatisation des Convoyeurs
L'entreposage automatisé génère une nouvelle demande pour les équipements de convoyage, de stockage, de tri et de navettes sur le marché des motoréducteurs. Les systèmes de distribution nécessitent plusieurs points d'entraînement pour le déplacement des convoyeurs, le tri et la manutention des conteneurs. Les installations de stockage et de récupération automatisés peuvent augmenter le nombre d'emplacements de motoréducteurs au sein d'une installation par rapport aux anciennes configurations de préparation de commandes. En septembre 2026, Exotec et GXO Logistics ont déployé un système Skypod de 127 robots pour Guess dans l'installation de Venlo aux Pays-Bas, comprenant 200 mètres de réseau de convoyeurs. De telles installations favorisent les entraînements compacts capables de fonctionner de manière répétée dans un espace au sol limité. La demande est liée à la fois à la longueur des convoyeurs et aux équipements d'automatisation supplémentaires qui les entourent.
Installations d'Énergie Éolienne et d'Énergies Renouvelables
Les installations d'énergies renouvelables soutiennent la demande d'entraînements spécialisés à couple élevé sur le marché des motoréducteurs. L'Agence Internationale de l'Énergie prévoit que les ajouts cumulatifs de capacité éolienne terrestre augmenteront de 45 % entre 2025 et 2030. Les systèmes d'orientation, de calage et de positionnement de la nacelle utilisent des composants à engrenages dans de nombreuses conceptions de turbines. Les turbines à entraînement direct réduisent l'utilisation des boîtes de vitesses dans certaines applications offshore, mais n'éliminent pas la demande pour tous les systèmes de mouvement à engrenages au sein des installations éoliennes. La croissance de la capacité terrestre crée une demande soutenue pour les équipements de positionnement et de manutention associés. Les secteurs minier, portuaire et de la manutention de matériaux en vrac partagent également de nombreuses exigences en matière d'entraînements à couple élevé avec les projets d'énergies renouvelables.
Modernisation de l'Efficacité Énergétique et Conformité aux Classes IE
Les réglementations sur l'efficacité soutiennent l'activité de remplacement sur le marché des motoréducteurs. Le règlement Écoconception de l'UE a établi des exigences pour les moteurs électriques et les variateurs de vitesse, notamment des exigences IE4 pour des plages de moteurs triphasés spécifiées.[3] Ces exigences font de l'efficacité des moteurs un critère d'achat plus visible pour les opérateurs et les équipementiers. Les systèmes intégrés de moteur et de boîte de vitesses sont susceptibles d'en bénéficier, car une mise à niveau conforme peut impliquer le remplacement de plus d'un composant. Une exigence du Département de l'Énergie des États-Unis prévue pour juin 2027 encourage une planification anticipée pour les achats de moteurs conformes. La demande qui en résulte favorise les fournisseurs capables de proposer des moteurs, des commandes, des onduleurs et des conceptions de boîtes de vitesses dans un ensemble intégré et testé.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coût d'Acquisition et de Maintenance Élevé | -0.5% | Mondial, particulièrement dans les marchés à forte densité de PME en Asie-Pacifique et en Amérique du Sud | Court terme (≤ 2 ans) |
| Volatilité des Coûts des Intrants en Acier, Cuivre et Terres Rares | -0.6% | Mondial, avec une exposition interrégionale due à la concentration en amont en Chine | Moyen terme (2 à 4 ans) |
| Charge de Conformité et de Tests Spécifiques aux Applications | -0.3% | UE et Amérique du Nord, avec des effets sur les fabricants d'Asie-Pacifique axés sur l'exportation | Moyen terme (2 à 4 ans) |
| Pertes dans les Boîtes de Vitesses et Contraintes de Lubrification en Régime de Charge Variable | -0.3% | Mondial, notamment dans les environnements de salles blanches de transformation alimentaire et pharmaceutique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût d'Acquisition et de Maintenance Élevé
Des coûts d'acquisition et de maintenance plus élevés peuvent ralentir les décisions de remplacement sur le marché des motoréducteurs. La transition des systèmes équivalents IE3 vers les systèmes IE4 entraîne une prime de coût initial de 15 % à 30 %. Les petits fabricants peuvent avoir du mal à absorber ce coût dans des cycles budgétaires d'investissement courts. Les systèmes intégrés peuvent également nécessiter une gestion de la lubrification, un étalonnage des encodeurs et un support logiciel au-delà de la maintenance électrique de routine. La standardisation des plateformes peut créer des coûts de changement supplémentaires liés aux exigences d'interface, à la compatibilité des onduleurs et aux stocks de pièces de rechange. Ces conditions peuvent prolonger les cycles de remplacement des équipements dans les applications alimentaires, de boissons et de fabrication générale.
Volatilité des Coûts des Intrants en Acier, Cuivre et Terres Rares
La volatilité des coûts des intrants reste une contrainte matérielle pour le marché des motoréducteurs. L'Agence Internationale de l'Énergie a confirmé que les prix des métaux de base ont augmenté d'un tiers entre janvier 2025 et avril 2026, tandis que les frais de référence des fonderies de cuivre sont tombés à 0 USD par tonne en 2026. Le cuivre est un intrant de coût significatif pour les moteurs triphasés, et les variations de son prix affectent directement l'économie de production. Les exigences de licences d'exportation de la Chine pour sept éléments de terres rares lourdes ont également affecté les chaînes d'approvisionnement en aimants permanents. Le Fonds Monétaire International a rapporté que les prix européens des terres rares lourdes ont atteint cinq fois les prix intérieurs chinois à la suite de ces contrôles. Cet écart de prix peut favoriser les producteurs intégrés verticalement ou basés en Chine dans les applications servo et courant continu sans balais, tandis que les exigences de conformité et de charge variable continuent d'ajouter des charges de test et de maintenance ailleurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Moteur :
Les Entraînements CA Maintiennent le Volume Tandis que les Systèmes Servo Gagnent du TerrainLes motoréducteurs CA ont détenu 32,3 % de la part du marché des motoréducteurs en 2026, ce qui en fait la plus grande catégorie par type de moteur. Leur position reflète la compatibilité avec les systèmes d'alimentation industrielle triphasée standard et une large utilisation dans les convoyeurs, les pompes et les mélangeurs. Le segment bénéficie également d'un avantage en termes de coût dans les applications de traitement en grande série. Les motoréducteurs CC servent les équipements mobiles alimentés par batterie et les installations à vitesse fixe plus anciennes où les mises à niveau par variateur de fréquence sont moins pratiques. Les modèles courant continu sans balais et à aimants permanents soutiennent les applications compactes où la densité de puissance est plus importante que le couple maximal. Ces catégories comprennent les articulations de robots collaboratifs et les équipements de prise et de dépose pour l'emballage.
Les motoréducteurs servo devraient croître à un CAGR de 6,1 % de 2027 à 2032. La demande provient des lignes de transformation alimentaire, d'emballage pharmaceutique et de manutention de semi-conducteurs qui nécessitent un contrôle précis du mouvement et un positionnement répétable, ce qui soutient les conceptions à faible jeu angulaire et compactes. Le marché des motoréducteurs évolue donc vers un mix plus large de produits de contrôle du mouvement plutôt que de s'éloigner complètement des systèmes CA. Les conceptions intégrées réduisent le travail d'assemblage requis des équipementiers. Les fournisseurs doivent équilibrer la puissance de sortie, la précision du contrôle, l'espace d'installation disponible et les besoins de maintenance lors du traitement de ces applications, rendant le choix du produit plus spécifique à l'application que dans les installations conventionnelles de convoyage ou de pompage. En août 2026, NORD DRIVESYSTEMS a lancé NORDAC FUSION, combinant des options de moteur sélectionnées et un onduleur de fréquence décentralisé dans une unité compacte pour les applications de convoyage, de véhicule à guidage automatique et d'emballage.[4]

Par Puissance Nominale :
Les Unités de Petite Taille Dominent la Demande Installée Tandis que les Unités de Forte Puissance Croissent Plus RapidementLes unités d'une puissance nominale jusqu'à 7,5 kW ont représenté 51,6 % de la taille du marché des motoréducteurs en 2026. Cette part reflète la grande base installée de convoyeurs légers, de lignes d'emballage et d'équipements de manutention. Le commerce électronique, la transformation alimentaire et la fabrication discrète utilisent de nombreux entraînements de petite taille dans les processus individuels. La plage de 7,5 kW à 75 kW sert un large éventail d'applications de fabrication et de CVC. Les programmes de modernisation des pompes et des ventilateurs soutiennent également la demande de milieu de gamme là où des mises à niveau d'efficacité sont requises. La plage de puissance inférieure reste centrale car les parcs d'équipements utilisent souvent plusieurs unités de faible puissance plutôt que quelques grands entraînements.
Les unités au-dessus de 75 kW devraient croître à un CAGR de 5,7 % de 2027 à 2032. Les systèmes d'orientation des turbines éoliennes, les grues portuaires, les équipements miniers et les convoyeurs de matériaux en vrac sont des applications importantes pour cette plage. Dans ces contextes, la densité de couple et le fonctionnement fiable sur de longs cycles de service peuvent avoir plus de poids que le coût unitaire initial. La catégorie haute puissance s'aligne également sur les investissements en équipements dans les infrastructures énergétiques, minières et logistiques. Les acheteurs évaluent souvent ces produits dans le cadre d'un système mécanique plus large plutôt que comme des composants autonomes, accordant une plus grande importance à l'adéquation, à l'accès au service et à la fiabilité opérationnelle après l'installation. En août 2026, NORD DRIVESYSTEMS a annoncé une disponibilité élargie de MAXXDRIVE pour les applications minières et de manutention de matériaux en vrac, avec des couples de sortie allant de 6 800 à 282 000 Nm et des puissances de 1,5 à 6 000 kW.[5] Cette plateforme illustre pourquoi les équipements haute puissance spécialisés restent pertinents pour le marché des motoréducteurs malgré leur base de volume plus réduite.
Par Couple :
La Large Demande de Milieu de Gamme Soutient le Volume et le Très Haut Couple Ajoute de la CroissanceLes unités d'une puissance nominale jusqu'à 10 000 Nm ont détenu 67,7 % du chiffre d'affaires en 2026. La manutention de matériaux, l'emballage, les machines agricoles et l'automatisation industrielle légère soutiennent cette grande base installée. Ces applications nécessitent des entraînements fiables dans une large gamme de conditions de fonctionnement standard, et la catégorie comprend de nombreux systèmes remplacés dans le cadre des cycles de maintenance normaux. Sa part dominante indique que le marché des motoréducteurs reste étroitement lié aux équipements industriels courants plutôt qu'aux seuls grands projets d'infrastructure. La disponibilité des produits et le support de service sont donc des facteurs d'achat importants pour cette plage de couple.
Les unités au-dessus de 10 000 Nm devraient croître à un CAGR de 5,6 % de 2027 à 2032. Les secteurs minier, de la manutention de matériaux en vrac, des systèmes de grues offshore et des systèmes de positionnement de turbines éoliennes de grande taille alimentent cette demande. L'électrification des convoyeurs miniers et des équipements portuaires peut nécessiter des valeurs de couple auparavant associées aux équipements hydrauliques. Les systèmes à couple plus élevé nécessitent également une ingénierie et une certification plus spécifiques à l'application, ce qui favorise les fournisseurs ayant de l'expérience dans la conception d'entraînements lourds et le support sur le terrain. Une défaillance d'équipement peut interrompre un système d'exploitation plus large, augmentant la valeur accordée aux produits testés et aux services accessibles. Les exigences des projets varient également selon le profil de charge, l'environnement d'installation et la durée de vie opérationnelle requise. La croissance de cette catégorie ajoute une couche à plus haute valeur ajoutée au marché des motoréducteurs tandis que les unités de petite et moyenne taille continuent de représenter la base de revenus la plus importante.
Par Application :
Les Convoyeurs Constituent la Base de Revenus et la Robotique Accroît la Demande de PrécisionLes convoyeurs ont représenté 25,6 % du chiffre d'affaires en 2026, ce qui en fait la plus grande application au sein du marché des motoréducteurs. Ils sont utilisés dans les secteurs de la fabrication, des mines, de la transformation alimentaire et de la distribution, et nécessitent de nombreuses unités d'entraînement aux points de transport, de tri et de transfert. Cette base installée crée à la fois une demande de remplacement et une demande pour de nouveaux équipements. Les équipements de manutention, les pompes, les machines d'emballage, et les mélangeurs et agitateurs constituent le groupe suivant des principales applications, avec une demande dépendant des investissements dans les processus, des mises à niveau des installations et des besoins opérationnels des utilisateurs finaux individuels.
La robotique et l'automatisation devraient croître à un CAGR de 6,7 % de 2027 à 2032. Les robots articulés, les robots mobiles autonomes et les systèmes à portique se développent dans les secteurs alimentaire, électronique et du commerce électronique. Ces systèmes nécessitent des conceptions compactes avec un contrôle précis du mouvement, augmentant la demande de configurations servo, planétaires et courant continu sans balais. Les constructeurs de systèmes doivent sélectionner des composants correspondant aux contraintes d'espace, aux exigences de positionnement et aux cycles de fonctionnement prévus, rendant la performance de contrôle et l'intégration des produits importantes aux côtés des considérations traditionnelles de couple et de puissance de sortie. Les ventilateurs et soufflantes, les palans et grues, et les extrudeuses continuent de contribuer à une demande qui suit l'activité dans leurs marchés d'utilisation finale respectifs. Le mix d'applications s'élargit, mais les systèmes de convoyage restent une base importante pour le marché des motoréducteurs.
Par Secteur d'Utilisation Finale :
La Fabrication Combine la Plus Grande Base de Revenus avec la Croissance la Plus RapideLa fabrication et les machines industrielles ont représenté 24,4 % du chiffre d'affaires en 2026 et devraient également croître à un CAGR de 6,2 % de 2027 à 2032. Cette position combinée reflète le grand nombre d'applications de mouvement au sein des lignes de production, des machines-outils, des systèmes d'emballage et des équipements de manutention. Les fabricants nécessitent à la fois des entraînements standard et des unités spécialisées pour différents processus. Les dépenses d'automatisation peuvent augmenter l'utilisation de produits de précision, tandis que le remplacement régulier des équipements maintient la demande pour les conceptions conventionnelles. Le marché des motoréducteurs dépend donc fortement de la direction des investissements manufacturiers mondiaux.
La manutention de matériaux est le deuxième secteur d'utilisation finale en importance, soutenu par les dépenses en capital pour les équipements d'entreposage et portuaires. L'automobile reste un secteur d'utilisation finale important dans les opérations d'assemblage et de carrosserie en blanc, bien que sa croissance relative soit modérée par le passage des équipements de ligne de transfert vers des cellules robotiques flexibles. Les secteurs alimentaire et des boissons, de l'emballage et de l'étiquetage, et des produits chimiques et pétrochimiques fournissent une demande de remplacement récurrente, ce qui peut contribuer à stabiliser le marché des motoréducteurs pendant les périodes de dépenses en capital plus faibles. Leurs environnements opérationnels créent des exigences distinctes en matière de nettoyage, de continuité des processus et de configurations d'équipements compatibles, obligeant les fournisseurs à maintenir une large couverture de produits et la capacité d'adapter les produits aux conditions d'utilisation finale. La production d'énergie et les mines ajoutent une demande de produits plus robustes où la performance, la certification et le temps de fonctionnement sont les principales considérations.
Analyse Géographique
Marché des Motoréducteurs en Asie-Pacifique
L'Asie-Pacifique a détenu 39,5 % du chiffre d'affaires en 2026. La base manufacturière de la Chine et la forte position de la région dans la robotique industrielle ont soutenu cette part. L'Asie a représenté 74 % des installations mondiales de robots industriels en 2024, et la Chine a représenté 54 % des installations mondiales. L'Inde a enregistré 9 100 installations de robots en 2024, un record national. Les exigences d'étiquetage des moteurs en Inde à partir du troisième trimestre 2026 soutiennent également l'activité de remplacement liée à la conformité. Le Vietnam, l'Indonésie et la Thaïlande deviennent des sites de fabrication de plus en plus importants, ce qui étend la demande du marché des motoréducteurs pour les équipements d'automatisation des usines dans toute la région.
Marché des Motoréducteurs en Amérique du Nord
L'Amérique du Nord devrait croître à un CAGR de 5,8 % de 2027 à 2032. Les États-Unis ont enregistré 38 000 installations de robots industriels en 2025, soit une augmentation de 11 % selon les données préliminaires de la Fédération Internationale de Robotique. L'alimentation, l'entreposage et l'industrie générale non automobile ont été des contributeurs significatifs à cette reprise. L'exigence d'efficacité américaine prévue pour juin 2027 encourage une planification anticipée des achats en 2026. La relocalisation dans les secteurs de la fabrication de semi-conducteurs, pharmaceutique et de biens de consommation soutient la demande de motoréducteurs servo. Ces utilisations finales renforcent le marché des motoréducteurs car elles nécessitent à la fois une précision de contrôle et un fonctionnement fiable des installations.
Marché des Motoréducteurs en EMEA et en Amérique du Sud
L'Europe reste définie par l'ingénierie des systèmes d'entraînement et la réglementation énergétique. L'Allemagne accueille SEW-EURODRIVE, NORD DRIVESYSTEMS, Lenze et Bosch Rexroth, donnant à la région une solide base de fabrication et de conception. Les règles d'efficacité des moteurs de l'UE soutiennent l'activité de remplacement dans les plages de moteurs réglementées. L'Amérique du Sud, le Moyen-Orient et l'Afrique représentent des bases régionales plus petites pour le marché des motoréducteurs. L'activité d'automatisation au Brésil, les programmes d'énergies renouvelables au Chili et au Maroc, et les plans de fabrication de l'Arabie Saoudite soutiennent la demande dans ces zones. La diversification de l'extraction de matières premières vers la production industrielle pourrait étendre la demande d'équipements à mesure que l'activité manufacturière locale se développe.
Paysage Concurrentiel
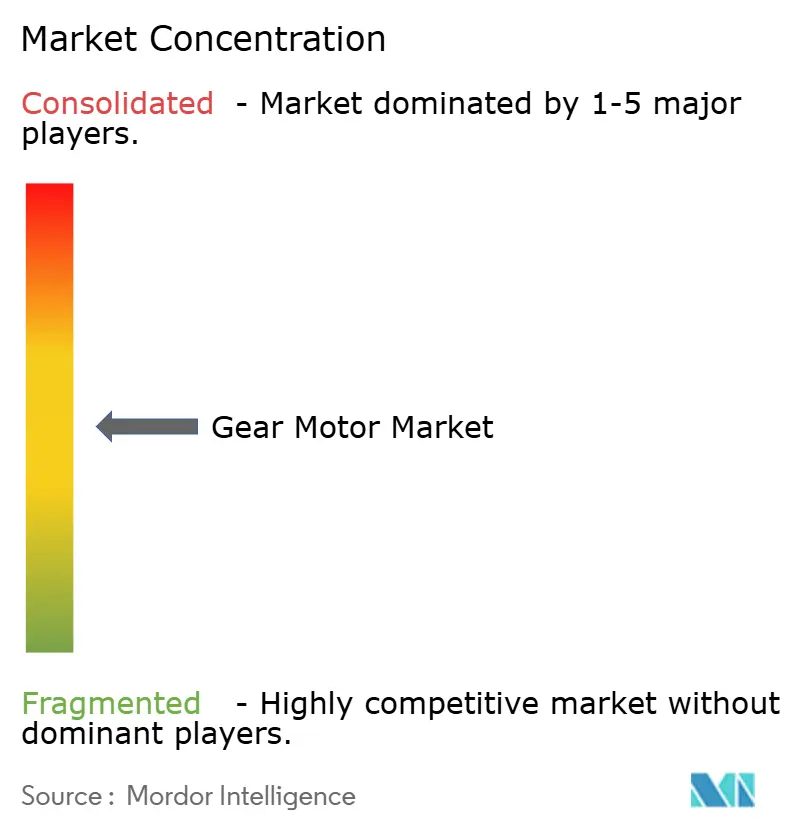
Le marché des motoréducteurs est modérément fragmenté, aucun fabricant ne détenant une position dominante dans tous les types de moteurs, plages de puissance et applications. SEW-EURODRIVE, NORD DRIVESYSTEMS, Bonfiglioli et Lenze détiennent de solides positions dans les produits de précision et à haute efficacité énergétique. Nidec, Sumitomo Heavy Industries, Nabtesco et Jiangsu Guomao sont en concurrence par l'échelle dans les catégories de motoréducteurs CA et à vis sans fin, tout en élargissant leurs capacités dans les systèmes servo et planétaires. Regal Rexnord et Emerson Electric ont établi des positions en Amérique du Nord grâce à l'ingénierie d'application et aux relations avec la base installée. Les différentes exigences en matière de produits dans les secteurs alimentaire, minier, CVC, manufacturier et logistique empêchent une architecture de produit unique de servir l'ensemble du marché. Cela soutient une structure concurrentielle basée sur des capacités de produits et de services spécialisés sur le marché des motoréducteurs.
Les fournisseurs intègrent de plus en plus les moteurs, les onduleurs, les capteurs et les fonctionnalités de connectivité dans des systèmes d'entraînement complets. Cette approche réduit le travail d'intégration requis des équipementiers et soutient les fonctions de surveillance au niveau de l'usine. NORD DRIVESYSTEMS a introduit NORDAC FUSION en août 2026 avec des options de moteur synchrone asynchrone et à aimants permanents IE5+ associées à un onduleur décentralisé NORDAC ON. ABB a introduit le moteur pour service sévère SD200 SP4 en septembre 2026 pour les opérateurs se préparant à l'exigence d'efficacité américaine. Ces lancements indiquent comment la conformité en matière d'efficacité et les conceptions intégrées deviennent une partie du positionnement des produits.
Des opportunités subsistent dans les motoréducteurs servo compacts pour la robotique collaborative, les entraînements certifiés à couple élevé pour l'éolien offshore et les mines, et les entraînements surveillés pour les installations alimentaires et pharmaceutiques. Bauer Gear Motor, Oriental Motor et KEB Automation poursuivent des niches sélectionnées plutôt que de concurrencer dans toutes les catégories. Les exigences relatives aux emplacements dangereux, notamment la certification IECEx et ATEX, peuvent créer des barrières dans les mines et d'autres applications exigeantes. Ces exigences favorisent les fabricants disposant de produits certifiés et d'un support d'ingénierie établi. Les concurrents à moindre coût peuvent trouver ces segments spécialisés plus difficiles à pénétrer, car la certification, les tests et la connaissance des applications sont des facteurs importants.
Leaders du Secteur des Motoréducteurs
-
SEW-EURODRIVE GmbH & Co KG
-
NORD DRIVESYSTEMS
-
Sumitomo Heavy Industries, Ltd.
-
Flender GmbH
-
Bonfiglioli S.p.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Motoréducteurs Entreprises couvertes dans ce rapport
- ABB Ltd.
- Altra Industrial Motion Corp.
- Bauer Gear Motor GmbH
- Bonfiglioli S.p.A.
- Bosch Rexroth AG
- Dana Incorporated
- Emerson Electric Co.
- Flender GmbH
- Jiangsu Guomao Reducer Co., Ltd.
- KEB Automation KG
- Lenze SE
- Nabtesco Corporation
- Nidec Corporation
- NORD DRIVESYSTEMS
- Oriental Motor Co., Ltd.
- Regal Rexnord Corporation
- SEW-EURODRIVE GmbH & Co KG
- Shanthi Gears Limited
- Siemens AG
- Sumitomo Heavy Industries, Ltd.
- WEG S.A.
Développements industriels récents dans Marché des Motoréducteurs
- Septembre 2026 : ABB Ltd. a introduit le moteur pour service sévère SD200 SP4, élargissant son portefeuille de moteurs industriels avec des configurations 2 pôles et 4 pôles de 125 à 250 ch répondant aux exigences d'efficacité NEMA Premium 4 (équivalent à l'efficacité IE4). Le moteur a été lancé pour aider les utilisateurs industriels à se conformer aux réglementations d'efficacité des moteurs du Département de l'Énergie américain dont l'entrée en vigueur est prévue en juin 2027.
- Août 2026 : NORD DRIVESYSTEMS a élargi la disponibilité commerciale de ses réducteurs industriels MAXXDRIVE pour les applications minières, de manutention de matériaux en vrac, de convoyage et de traitement lourd. Le portefeuille offre des couples de sortie allant de 6 800 Nm à 282 000 Nm et des puissances nominales de 1,5 kW à 6 000 kW, disponibles en configurations hélicoïdales à arbres parallèles et hélicoïdales-coniques à angle droit.
- Août 2026 : NORD DRIVESYSTEMS a lancé NORDAC FUSION, une solution d'entraînement intégrée combinant une boîte de vitesses, un moteur et un onduleur de fréquence décentralisé dans une unité compacte. Disponible avec des moteurs asynchrones et des moteurs synchrones à aimants permanents IE5+, le système couvre de 0,31 à 3,7 kW et est conçu pour les systèmes de convoyage, l'intralogistique, les équipements d'emballage et les applications de manutention nécessitant des solutions de motoréducteurs compactes.
- Mars 2026 : ABB Inde s'est engagée à investir environ 75 millions USD dans l'expansion de sa fabrication pour son domaine d'activité Motion, soit plus du double de son investissement de 2025. L'expansion soutient l'augmentation de la production de moteurs industriels, d'entraînements et de solutions d'entraînement à engrenages dans le cadre d'une stratégie de fabrication locale pour le marché local, visant à répondre à la demande croissante dans les secteurs de la fabrication, des infrastructures, des mines et de l'automatisation industrielle.
Périmètre du Rapport sur le Marché Mondial des Motoréducteurs
Un motoréducteur est un dispositif électromécanique intégré qui combine un moteur électrique et une boîte de vitesses en une seule unité compacte pour délivrer une vitesse contrôlée et une puissance de couple élevée. Les motoréducteurs réduisent la vitesse du moteur tout en augmentant le couple, les rendant adaptés aux applications de transmission de puissance et de contrôle du mouvement. Ils sont largement utilisés dans les convoyeurs, les systèmes de manutention, les machines industrielles, la robotique, les équipements d'emballage, les pompes et les systèmes d'automatisation. Les motoréducteurs améliorent l'efficacité opérationnelle, assurent un contrôle précis de la vitesse et permettent des performances fiables dans des environnements industriels exigeants.
Le marché mondial des motoréducteurs est segmenté par type de moteur, puissance nominale, couple, application, secteur d'utilisation finale et géographie. Par type de moteur, le marché est segmenté en motoréducteurs CA, motoréducteurs CC, motoréducteurs servo, motoréducteurs CC sans balais, motoréducteurs à aimants permanents et autres types de moteurs. Par puissance nominale, le marché est segmenté en jusqu'à 7,5 kW, de 7,5 kW à 75 kW et au-dessus de 75 kW. Par couple, le marché est segmenté en jusqu'à 10 000 Nm et au-dessus de 10 000 Nm. Par application, le marché est segmenté en convoyeurs, équipements de manutention, pompes, mélangeurs et agitateurs, machines d'emballage, robotique et automatisation, palans et grues, ventilateurs et soufflantes, extrudeuses et autres applications. Par secteur d'utilisation finale, le marché est segmenté en fabrication et machines industrielles, manutention de matériaux, automobile, alimentation et boissons, emballage et étiquetage, construction, métaux et mines, production d'énergie, énergie éolienne, marine, agriculture, chimie et pétrochimie, et autres secteurs. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des motoréducteurs dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions sont fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Motoréducteurs CA |
| Motoréducteurs CC |
| Motoréducteurs Servo |
| Motoréducteurs CC sans Balais |
| Motoréducteurs à Aimants Permanents |
| Autres Types de Moteurs |
| Jusqu'à 7,5 kW |
| De 7,5 kW à 75 kW |
| Au-dessus de 75 kW |
| Jusqu'à 10 000 Nm |
| Au-dessus de 10 000 Nm |
| Convoyeurs |
| Équipements de Manutention |
| Pompes |
| Mélangeurs et Agitateurs |
| Machines d'Emballage |
| Robotique et Automatisation |
| Palans et Grues |
| Ventilateurs et Soufflantes |
| Extrudeuses |
| Autres Applications |
| Fabrication et Machines Industrielles |
| Manutention de Matériaux |
| Automobile |
| Alimentation et Boissons |
| Emballage et Étiquetage |
| Construction |
| Métaux et Mines |
| Production d'Énergie |
| Énergie Éolienne |
| Marine |
| Agriculture |
| Chimie et Pétrochimie |
| Autres Secteurs |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Émirats Arabes Unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type de Moteur | Motoréducteurs CA | |
| Motoréducteurs CC | ||
| Motoréducteurs Servo | ||
| Motoréducteurs CC sans Balais | ||
| Motoréducteurs à Aimants Permanents | ||
| Autres Types de Moteurs | ||
| Par Puissance Nominale | Jusqu'à 7,5 kW | |
| De 7,5 kW à 75 kW | ||
| Au-dessus de 75 kW | ||
| Par Couple | Jusqu'à 10 000 Nm | |
| Au-dessus de 10 000 Nm | ||
| Par Application | Convoyeurs | |
| Équipements de Manutention | ||
| Pompes | ||
| Mélangeurs et Agitateurs | ||
| Machines d'Emballage | ||
| Robotique et Automatisation | ||
| Palans et Grues | ||
| Ventilateurs et Soufflantes | ||
| Extrudeuses | ||
| Autres Applications | ||
| Par Secteur d'Utilisation Finale | Fabrication et Machines Industrielles | |
| Manutention de Matériaux | ||
| Automobile | ||
| Alimentation et Boissons | ||
| Emballage et Étiquetage | ||
| Construction | ||
| Métaux et Mines | ||
| Production d'Énergie | ||
| Énergie Éolienne | ||
| Marine | ||
| Agriculture | ||
| Chimie et Pétrochimie | ||
| Autres Secteurs | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quel est le taux de croissance prévu pour le marché des motoréducteurs jusqu'en 2032 ?
Le marché des motoréducteurs devrait croître à un CAGR de 4,55 % de 2027 à 2032, pour atteindre 45,81 milliards USD d'ici 2032. Les investissements dans l'automatisation, les mises à niveau de l'efficacité énergétique, les projets d'énergie éolienne et le développement des infrastructures de distribution soutiennent ces perspectives.
Quel type de moteur détient la plus grande part de revenus ?
Les motoréducteurs CA ont dominé tous les types de moteurs avec une part de revenus de 32,3 % en 2026. Cette position reflète leur compatibilité avec les systèmes d'alimentation triphasée et leur large utilisation dans les convoyeurs, les pompes et les mélangeurs dans les applications industrielles établies.
Pourquoi les motoréducteurs servo croissent-ils plus rapidement que les autres types de moteurs ?
Les motoréducteurs servo devraient croître à un CAGR de 6,1 % car les applications de robotique, d'emballage, de transformation alimentaire et de manutention de semi-conducteurs nécessitent un contrôle précis du mouvement. Leur taille compacte, leur positionnement répétable et leur fonctionnement à faible jeu angulaire soutiennent leur adoption dans ces applications.
Quel segment d'application connaît la croissance la plus rapide ?
La robotique et l'automatisation devraient croître à un CAGR de 6,7 % jusqu'en 2032. Les convoyeurs sont restés le plus grand segment d'application en 2025 avec une part de revenus de 25,6 %, portés par une large utilisation dans les opérations de production, de logistique, d'exploitation minière, de transformation alimentaire et de distribution.
Quelle région devrait connaître la croissance la plus rapide ?
L'Amérique du Nord devrait croître à un CAGR de 5,8 % jusqu'en 2032, soutenue par les investissements dans l'automatisation, l'activité de relocalisation et les exigences d'efficacité prévues. L'Asie-Pacifique était le plus grand marché régional en 2025, représentant 39,5 % du chiffre d'affaires.
Quels facteurs peuvent limiter l'adoption de systèmes à plus haute efficacité ?
Des coûts initiaux plus élevés, des exigences de maintenance spécialisées, la volatilité des prix du cuivre et des terres rares, et les exigences de conformité réglementaire peuvent retarder les décisions de remplacement des équipements. Ces conditions sont particulièrement pertinentes lorsque les budgets d'investissement sont contraints et que les ressources de service sont limitées.