
Getriebemotor-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 36.68 Milliarden US-Dollar |
| Marktgröße (2032) | 45.81 Milliarden US-Dollar |
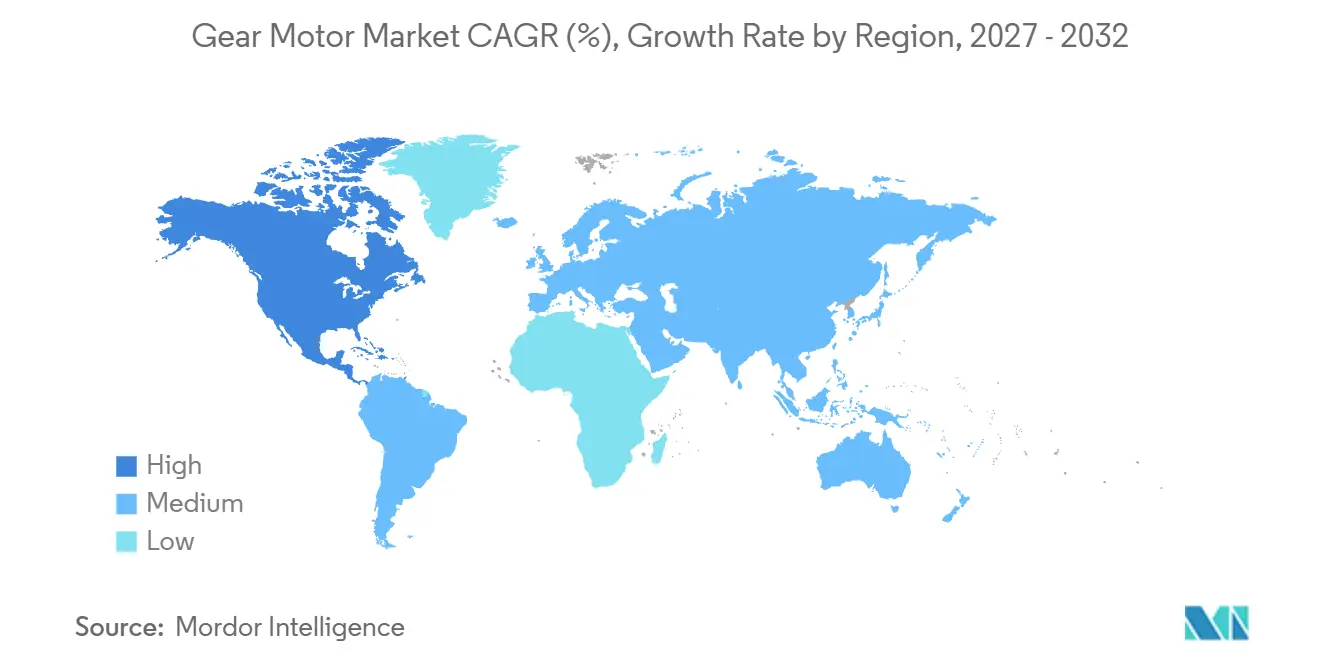
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Asien-Pazifik |
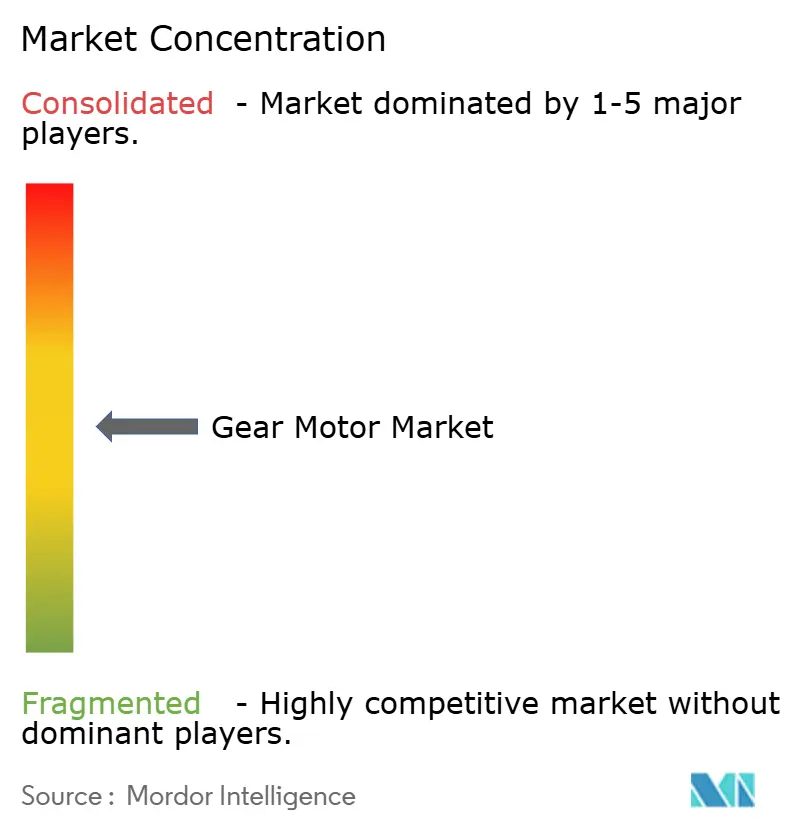
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Getriebemotor-Marktanalyse von Mordor Intelligence
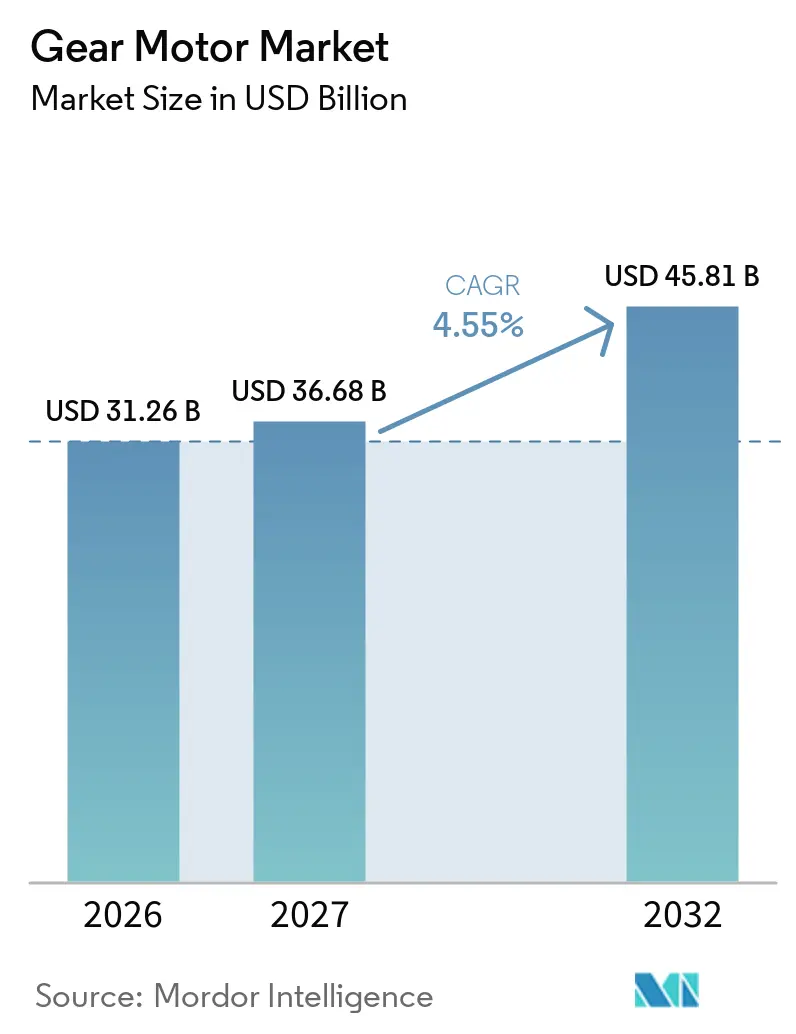
Die globale Getriebemotor-Marktgröße soll von 31,26 Milliarden USD im Jahr 2026 und 36,68 Milliarden USD im Jahr 2027 auf 45,81 Milliarden USD bis 2032 wachsen, bei einem CAGR von 4,55 % zwischen 2027 und 2032. Die wachsende Fabrikautomatisierung steigert die Nachfrage nach kompakten, präzisen und langlebigen Bewegungssystemen in den Bereichen Materialhandhabung, Verpackung und Prozessbetrieb. Energieeffizienzanforderungen lenken Ersatzinvestitionen in Richtung effizienterer Motoren und integrierter Antriebssysteme. Windenergieprojekte und automatisierte Fulfillment-Center unterstützen die Nachfrage nach Hochdrehmoment- und Hochzyklusanlagen. Asien-Pazifik blieb im Jahr 2026 der größte regionale Markt, während Nordamerika bis 2032 voraussichtlich schneller wachsen wird. Der Wettbewerb konzentriert sich auf Anwendungstechnik, Effizienzkonformität, Produktintegration und Serviceunterstützung und nicht auf ein einzelnes standardisiertes Produktdesign.
Wesentliche Berichtsergebnisse
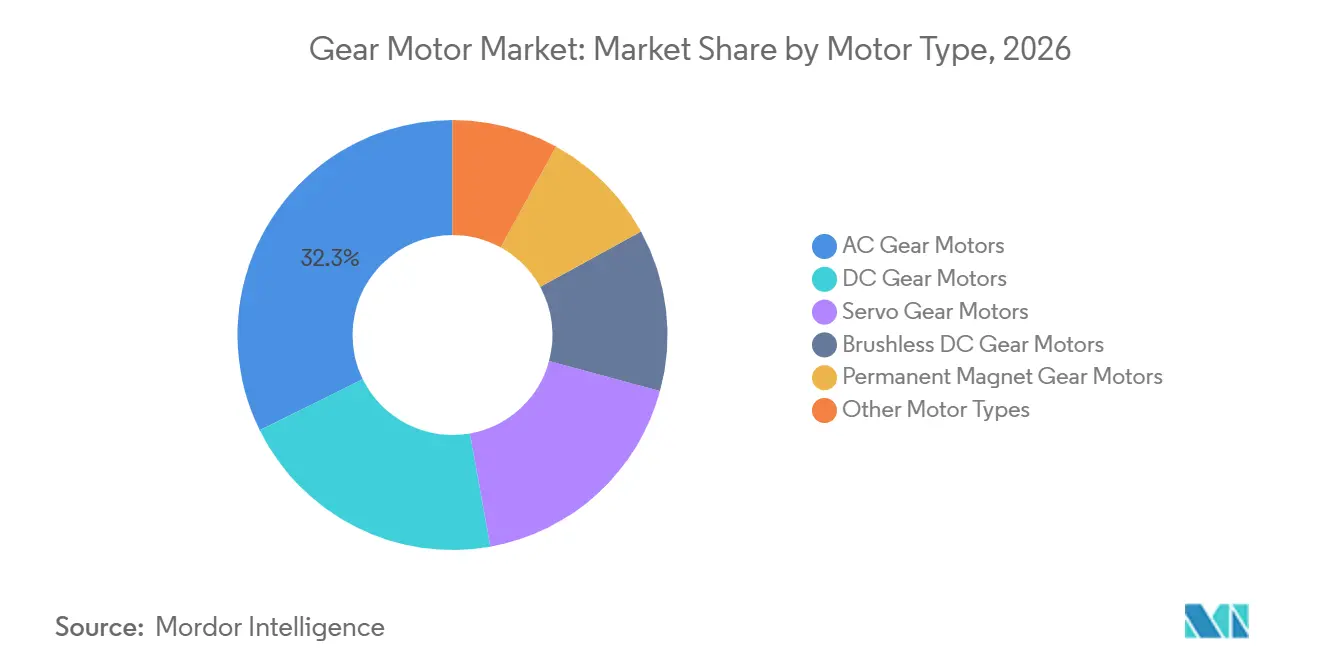
- Nach Motortyp hielten AC-Getriebemotoren im Jahr 2026 einen Getriebemotor-Marktanteil von 32,3 %, während Servo-Getriebemotoren bis 2032 voraussichtlich mit einem CAGR von 6,1 % wachsen werden.
- Nach Nennleistung entfielen auf Einheiten bis 7,5 kW im Jahr 2026 51,6 % der Getriebemotor-Marktgröße, während Einheiten über 75 kW bis 2032 voraussichtlich mit einem CAGR von 5,7 % wachsen werden.
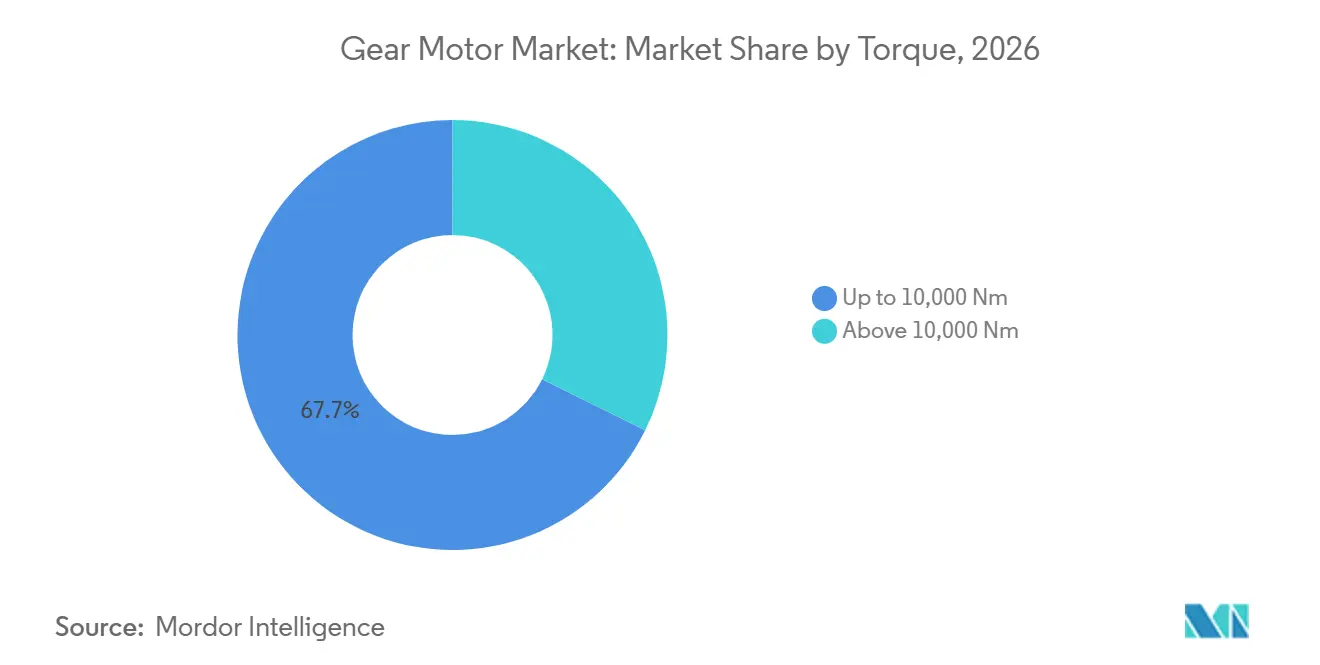
- Nach Drehmoment hielten Einheiten bis 10.000 Nm im Jahr 2026 einen Umsatzanteil von 67,7 %, während Einheiten über 10.000 Nm bis 2032 voraussichtlich mit einem CAGR von 5,6 % wachsen werden.
- Nach Anwendung entfielen auf Förderer im Jahr 2026 25,6 % des Umsatzes, während Robotik und Automatisierung bis 2032 voraussichtlich mit einem CAGR von 6,7 % wachsen werden.
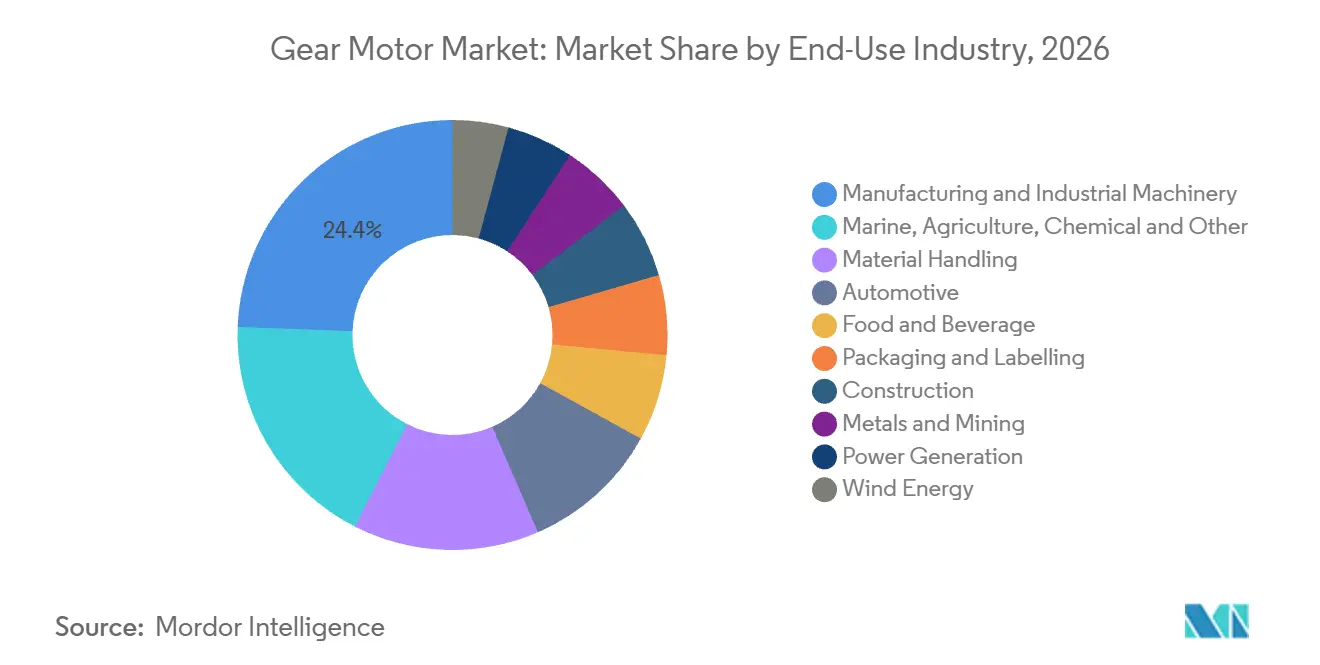
- Nach Endverbrauchsbranche hielt der Fertigungs- und Industriemaschinenbau im Jahr 2026 einen Umsatzanteil von 24,4 % und soll bis 2032 mit einem CAGR von 6,2 % wachsen.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Umsatzanteil von 39,5 %, während Nordamerika bis 2032 voraussichtlich mit einem CAGR von 5,8 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einführung von Industrieautomatisierung und Robotik | +1.1% | Global, angeführt von Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| E-Commerce-Lagerhaltung und Förderautomatisierung | +0.7% | Logistikkorridore in Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Windkraft- und Erneuerbare-Energie-Installationen | +0.6% | Asien-Pazifik, Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Energieeffizienz-Upgrades und IE-Klassen-Konformität | +0.8% | Global, mit führenden Einführungsphasen in der EU, Nordamerika und Indien | Mittelfristig (2–4 Jahre) |
| Modulare Hochdrehmomentantriebe für platzbeschränkte Anlagen | +0.4% | Global, konzentriert auf den Fertigungsbereich in Asien-Pazifik und EU-OEMs | Mittelfristig (2–4 Jahre) |
| Nachrüstungsbedarf durch Elektrifizierung motorgetriebener Systeme | +0.5% | Global, mit frühem Aufschwung in Nordamerika und der EU | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Einführung von Industrieautomatisierung und Robotik
Der Getriebemotor-Markt profitiert vom anhaltenden Wachstum der Fabrikautomatisierung und Robotik. Die Internationale Vereinigung für Robotik verzeichnete im Jahr 2024 weltweit 542.000 Installationen von Industrierobotern und markierte damit das vierte aufeinanderfolgende Jahr mit über 500.000 Installationen.[1] Vorläufige Daten der Internationalen Vereinigung für Robotik zeigten, dass die Installationen im Jahr 2025 um 15 % auf 621.000 Einheiten gestiegen sind.[2] Getriebemotorbaugruppen unterstützen die Gelenkbetätigung und Bewegungssteuerung in Gelenkrobotern und mobilen Systemen. Lebensmittelverarbeitungs- und Lageranwendungen erfordern kompakte Servo- und Planetenkonfigurationen mit geringem Umkehrspiel für Handhabungs- und Positionierungsaufgaben. Dieser Trend begünstigt Servo- und bürstenlose Gleichstromlieferanten, auch wenn AC-Getriebemotoren in industriellen Hochvolumenanwendungen weiterhin wichtig bleiben.
E-Commerce-Lagerhaltung und Förderautomatisierung
Automatisierte Lagerhaltung erzeugt neue Nachfrage nach Förder-, Lager-, Sortier- und Shuttle-Anlagen im Getriebemotor-Markt. Fulfillment-Systeme erfordern mehrere Antriebspunkte für Förderbewegungen, Sortierung und Behälterhandhabung. Automatisierte Lager- und Entnahmelayouts können die Anzahl der Getriebemotorstandorte innerhalb einer Anlage im Vergleich zu älteren Kommissionierlayouts erhöhen. Im September 2026 setzten Exotec und GXO Logistics ein 127-Roboter-Skypod-System für Guess in der Venlo-Anlage in den Niederlanden ein, einschließlich eines 200 Meter langen Fördernetzwerks. Solche Anlagen bevorzugen kompakte Antriebe, die für den wiederholten Betrieb auf begrenztem Grundriss geeignet sind. Die Nachfrage ist sowohl mit der Förderlänge als auch mit der zusätzlichen Automatisierungsausrüstung in deren Umgebung verknüpft.
Windkraft- und Erneuerbare-Energie-Installationen
Installationen erneuerbarer Energien unterstützen die Nachfrage nach spezialisierten Hochdrehmomentantrieben im Getriebemotor-Markt. Die Internationale Energieagentur prognostiziert, dass die kumulierten Onshore-Windkapazitätszuwächse zwischen 2025 und 2030 um 45 % steigen werden. Gier-, Pitch- und Gondelpositionierungssysteme verwenden in vielen Turbinendesigns Getriebekomponenten. Direktantriebsturbinen reduzieren den Getriebekasten-Einsatz in einigen Offshore-Anwendungen, eliminieren jedoch nicht die Nachfrage nach allen Getriebeantriebssystemen innerhalb von Windanlagen. Das Wachstum der Onshore-Kapazität schafft eine anhaltende Nachfrage nach zugehörigen Positionierungs- und Handhabungsanlagen. Bergbau-, Hafen- und Schüttguthandhabungssysteme teilen ebenfalls viele Hochdrehmomentantriebsanforderungen mit Projekten im Bereich erneuerbare Energien.
Energieeffizienz-Upgrades und IE-Klassen-Konformität
Effizienzvorschriften unterstützen Ersatzaktivitäten im gesamten Getriebemotor-Markt. Die EU-Ökodesign-Verordnung legte Anforderungen für Elektromotoren und Frequenzumrichter fest, einschließlich IE4-Anforderungen für bestimmte Drehstromomotorbereiche.[3] Diese Anforderungen machen die Motoreffizienz zu einem sichtbareren Kaufkriterium für Betreiber und OEMs. Integrierte Motor- und Getriebesysteme können davon profitieren, da ein konformes Upgrade den Austausch von mehr als einer Komponente beinhalten kann. Eine für Juni 2027 geplante Anforderung des US-amerikanischen Energieministeriums fördert eine frühere Planung für konforme Motorkäufe. Die daraus resultierende Nachfrage begünstigt Lieferanten, die Motoren, Steuerungen, Wechselrichter und Getriebedesigns in einem geprüften, integrierten Paket anbieten können.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungs- und Wartungskosten | -0.5% | Global, insbesondere in KMU-dichten Märkten in Asien-Pazifik und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Volatilität der Inputkosten für Stahl, Kupfer und Seltene Erden | -0.6% | Global, mit regionsübergreifender Exposition durch vorgelagerte Konzentration in China | Mittelfristig (2–4 Jahre) |
| Anwendungsspezifische Konformitäts- und Prüfbelastung | -0.3% | EU und Nordamerika, mit Auswirkungen auf exportorientierte Hersteller in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Getriebeverluste und Schmierstoffbeschränkungen bei wechselnder Lastbetriebsweise | -0.3% | Global, insbesondere in der Lebensmittelverarbeitung und pharmazeutischen Reinraumumgebungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungs- und Wartungskosten
Höhere Anschaffungs- und Wartungskosten können Ersatzentscheidungen im Getriebemotor-Markt verlangsamen. Der Übergang von IE3-äquivalenten zu IE4-Systemen ist mit einem Aufpreis von 15 % bis 30 % bei den Vorabkosten verbunden. Kleinere Hersteller können es schwierig finden, diese Kosten innerhalb kurzer Kapitalbudgetzyklen zu absorbieren. Integrierte Systeme können auch Schmierstoffmanagement, Encoderkalibrierung und Firmware-Support über die routinemäßige elektrische Wartung hinaus erfordern. Die Plattformstandardisierung kann durch Schnittstellenanforderungen, Wechselrichterkompatibilität und Ersatzteilbestände zusätzliche Wechselkosten verursachen. Diese Bedingungen können Geräteersatzzyklen in der Lebensmittel-, Getränke- und allgemeinen Fertigungsbranche verlängern.
Volatilität der Inputkosten für Stahl, Kupfer und Seltene Erden
Die Volatilität der Inputkosten bleibt eine wesentliche Einschränkung für den Getriebemotor-Markt. Die Internationale Energieagentur bestätigte, dass die Basismetallpreise zwischen Januar 2025 und April 2026 um ein Drittel gestiegen sind, während die Kupferschmelzer-Benchmark-Gebühren im Jahr 2026 auf 0 USD pro Tonne fielen. Kupfer ist ein bedeutender Kostenfaktor für Drehstrommotoren, und Änderungen seines Preises wirken sich direkt auf die Produktionsökonomie aus. Chinas Exportlizenzanforderungen für sieben schwere Seltene-Erden-Elemente haben ebenfalls die Permanentmagnet-Lieferketten beeinflusst. Der Internationale Währungsfonds berichtete, dass die europäischen Preise für schwere Seltene Erden nach diesen Kontrollen das Fünffache der chinesischen Inlandspreise erreichten. Diese Preislücke könnte vertikal integrierte oder in China ansässige Hersteller in Servo- und bürstenlosen Gleichstromanwendungen begünstigen, während Konformitäts- und Wechsellastanforderungen anderswo weiterhin Test- und Wartungsbelastungen hinzufügen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Motortyp:
AC-Antriebe behalten das Volumen, während Servosysteme an Boden gewinnenAC-Getriebemotoren hielten im Jahr 2026 einen Getriebemotor-Marktanteil von 32,3 % und waren damit die größte Motortypkategorie. Ihre Position spiegelt die Kompatibilität mit Standard-Drehstrom-Industriestromsystemen und die breite Verwendung in Förderern, Pumpen und Mischern wider. Das Segment profitiert auch von einem Kostenvorteil bei Massenprozessanwendungen. Gleichstrom-Getriebemotoren bedienen batteriebetriebene mobile Geräte und ältere Festdrehzahlanlagen, bei denen Frequenzumrichter-Upgrades weniger praktikabel sind. Bürstenlose Gleichstrom- und Permanentmagnetmodelle unterstützen kompakte Anwendungen, bei denen die Leistungsdichte wichtiger ist als das maximale Drehmoment. Zu diesen Kategorien gehören kollaborative Robotergelenke und Verpackungs-Pick-and-Place-Anlagen.
Servo-Getriebemotoren sollen von 2027 bis 2032 mit einem CAGR von 6,1 % wachsen. Die Nachfrage kommt aus der Lebensmittelverarbeitung, der pharmazeutischen Verpackung und Halbleiterhandhabungslinien, die eine genaue Bewegungssteuerung und wiederholbare Positionierung erfordern, was spielarme und kompakte Designs unterstützt. Der Getriebemotor-Markt bewegt sich daher auf eine breitere Mischung von Bewegungssteuerungsprodukten zu, anstatt AC-Systeme vollständig aufzugeben. Integrierte Designs reduzieren den Montageaufwand für OEMs. Lieferanten müssen Ausgangsleistung, Steuergenauigkeit, verfügbaren Installationsraum und Wartungsanforderungen bei der Bearbeitung dieser Anwendungen ausbalancieren, was die Produktwahl anwendungsspezifischer macht als bei herkömmlichen Förder- oder Pumpinstallationen. Im August 2026 führte NORD DRIVESYSTEMS NORDAC FUSION ein, das ausgewählte Motoroptionen und einen dezentralen Frequenzumrichter in einer kompakten Einheit für Förder-, FTS- und Verpackungsanwendungen kombiniert.[4]
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Nennleistung:
Kleinere Einheiten führen die installierte Nachfrage an, während Hochleistungseinheiten schneller wachsenEinheiten mit einer Nennleistung bis 7,5 kW entfielen im Jahr 2026 auf 51,6 % der Getriebemotor-Marktgröße. Dieser Anteil spiegelt die große installierte Basis von Leichtlastförderern, Verpackungslinien und Materialhandhabungsanlagen wider. E-Commerce, Lebensmittelverarbeitung und diskrete Fertigung verwenden viele kleinere Antriebe in einzelnen Prozessen. Der Bereich von 7,5 kW bis 75 kW bedient eine breite Palette von Fertigungs- und HLK-Anwendungen. Pumpen- und Lüfternachrüstprogramme unterstützen auch die Nachfrage im mittleren Bereich, wo Effizienz-Upgrades erforderlich sind. Der kleinere Leistungsbereich bleibt zentral, da Anlagenflotten oft mehrere Niedrigleistungseinheiten anstelle weniger großer Antriebe verwenden.
Einheiten über 75 kW sollen von 2027 bis 2032 mit einem CAGR von 5,7 % wachsen. Windturbinen-Giersysteme, Hafenkrane, Bergbauanlagen und Schüttgutförderer sind wichtige Anwendungen für diesen Bereich. In diesen Umgebungen können Drehmomenttdichte und zuverlässiger Betrieb über lange Betriebszyklen mehr Gewicht haben als die anfänglichen Stückkosten. Die Hochleistungskategorie steht auch im Einklang mit Geräteinvestitionen in Energie-, Bergbau- und Logistikinfrastruktur. Käufer bewerten diese Produkte oft als Teil eines breiteren mechanischen Systems und nicht als eigenständige Komponenten, was der Passgenauigkeit, dem Servicezugang und der Betriebszuverlässigkeit nach der Installation größere Bedeutung beimisst. Im August 2026 meldete NORD DRIVESYSTEMS eine erweiterte MAXXDRIVE-Verfügbarkeit für Bergbau und Schüttguthandhabung mit Ausgangsdrehmomenten von 6.800 bis 282.000 Nm und Leistungen von 1,5 bis 6.000 kW.[5] Diese Plattform veranschaulicht, warum spezialisierte Hochleistungsanlagen trotz ihrer kleineren Volumenbasis für den Getriebemotor-Markt relevant bleiben.
Nach Drehmoment:
Breite Mittelbreichsnachfrage unterstützt das Volumen und sehr hohes Drehmoment fügt Wachstum hinzuEinheiten mit einer Nennleistung bis 10.000 Nm hielten im Jahr 2026 einen Umsatzanteil von 67,7 %. Materialhandhabung, Verpackung, Landmaschinen und leichte Industrieautomatisierung unterstützen diese große installierte Basis. Diese Anwendungen benötigen zuverlässige Antriebe über eine breite Palette von Standardbetriebsbedingungen, und die Kategorie umfasst viele Systeme, die durch normale Wartungszyklen ersetzt werden. Ihr führender Anteil zeigt, dass der Getriebemotor-Markt eng mit gängigen Industrieanlagen verbunden bleibt und nicht nur mit großen Infrastrukturprojekten. Produktverfügbarkeit und Serviceunterstützung sind daher wichtige Kaufkriterien für diesen Drehmomentbereich.
Einheiten über 10.000 Nm sollen von 2027 bis 2032 mit einem CAGR von 5,6 % wachsen. Bergbau, Schüttguthandhabung, Offshore-Kransysteme und Positionierungssysteme für Großformat-Windturbinen treiben diese Nachfrage an. Die Elektrifizierung von Bergbauförderern und Hafenausrüstungen kann Drehmomentnennwerte erfordern, die bisher mit hydraulischen Anlagen verbunden waren. Hochdrehmomentsysteme erfordern auch mehr anwendungsspezifisches Engineering und Zertifizierung, was Lieferanten mit Erfahrung im Schwerlastantriebsdesign und Außendienst begünstigt. Geräteausfälle können ein größeres Betriebssystem unterbrechen, was den Wert geprüfter Produkte und zugänglicher Dienstleistungen erhöht. Projektanforderungen variieren auch nach Lastprofil, Installationsumgebung und erforderlicher Betriebslebensdauer. Das Wachstum dieser Kategorie fügt dem Getriebemotor-Markt eine höherwertige Schicht hinzu, während kleinere und mittlere Einheiten weiterhin die größere Umsatzbasis darstellen.
Nach Anwendung:
Förderer bilden die Umsatzbasis und Robotik steigert die PräzisionsnachfrageFörderer entfielen im Jahr 2026 auf 25,6 % des Umsatzes und waren damit die größte Anwendung im Getriebemotor-Markt. Sie werden in der Fertigung, im Bergbau, in der Lebensmittelverarbeitung und im Fulfillment-Betrieb eingesetzt und erfordern viele Antriebseinheiten an Transport-, Sortier- und Übergabepunkten. Diese installierte Basis schafft sowohl Ersatznachfrage als auch Nachfrage nach neuen Anlagen. Materialhandhabungsanlagen, Pumpen, Verpackungsmaschinen sowie Mischer und Rührwerke bilden die nächste Gruppe wichtiger Anwendungen, wobei die Nachfrage von Prozessinvestitionen, Werksaufrüstungen und den Betriebsanforderungen einzelner Endnutzer abhängt.
Robotik und Automatisierung sollen von 2027 bis 2032 mit einem CAGR von 6,7 % wachsen. Gelenkroboter, autonome mobile Roboter und Portalsysteme expandieren in die Lebensmittel-, Elektronik- und E-Commerce-Branche. Diese Systeme erfordern kompakte Designs mit präziser Bewegungssteuerung, was die Nachfrage nach Servo-, Planeten- und bürstenlosen Gleichstromkonfigurationen steigert. Systembauer müssen Komponenten auswählen, die Platzbeschränkungen, Positionierungsanforderungen und erwartete Betriebszyklen erfüllen, was Steuerungsleistung und Produktintegration neben traditionellen Drehmoment- und Ausgangsüberlegungen wichtig macht. Ventilatoren und Gebläse, Hebezeuge und Krane sowie Extruder tragen weiterhin zur Nachfrage bei, die die Aktivität in ihren jeweiligen Endmärkten verfolgt. Die Anwendungsmischung erweitert sich, aber Fördersysteme bleiben eine wichtige Grundlage für den Getriebemotor-Markt.
Nach Endverbrauchsbranche:
Fertigung kombiniert die größte Umsatzbasis mit dem schnellsten WachstumFertigungs- und Industriemaschinenbau entfiel im Jahr 2026 auf 24,4 % des Umsatzes und soll auch von 2027 bis 2032 mit einem CAGR von 6,2 % wachsen. Diese kombinierte Position spiegelt die große Anzahl von Bewegungsanwendungen in Produktionslinien, Werkzeugmaschinen, Verpackungssystemen und Materialhandhabungsanlagen wider. Hersteller benötigen sowohl Standardantriebe als auch Spezialeinheiten für verschiedene Prozesse. Automatisierungsausgaben können den Einsatz von Präzisionsprodukten erhöhen, während routinemäßiger Geräteersatz die Nachfrage nach konventionellen Designs aufrechterhält. Der Getriebemotor-Markt hängt daher stark von der Richtung der globalen Fertigungsinvestitionen ab.
Materialhandhabung ist der zweitgrößte Endverbrauchsbereich, unterstützt durch Kapitalausgaben für Lager- und Hafenausrüstungen. Automotive bleibt ein wichtiger Endverbrauch in Montage- und Rohbauoperationen, obwohl sein relatives Wachstum durch den Wandel von Transferlinienausrüstungen hin zu flexiblen Roboterzellen gemäßigt wird. Lebensmittel und Getränke, Verpackung und Etikettierung sowie Chemie- und Petrochemiebetriebe bieten wiederkehrende Ersatznachfrage, die dazu beitragen kann, den Getriebemotor-Markt in Zeiten schwächerer Kapitalausgaben zu stabilisieren. Ihre Betriebsumgebungen schaffen unterschiedliche Anforderungen an Reinigung, Prozesskontinuität und kompatible Anlagenlayouts, was von Lieferanten eine breite Produktabdeckung und die Fähigkeit erfordert, Produkte an Endverbrauchsbedingungen anzupassen. Stromerzeugung und Bergbau fügen Nachfrage nach schwereren Produkten hinzu, bei denen Leistung, Zertifizierung und Betriebszeit die primären Überlegungen sind.
Geografische Analyse
Asien-Pazifik Getriebemotor-Markt
Asien-Pazifik hielt im Jahr 2026 einen Umsatzanteil von 39,5 %. Chinas Fertigungsbasis und die starke Position der Region in der Industrierobotik unterstützten diesen Anteil. Asien entfiel im Jahr 2024 auf 74 % der weltweiten Industrieroboterinstallationen, und China repräsentierte 54 % der globalen Installationen. Indien verzeichnete im Jahr 2024 9.100 Roboterinstallationen, ein nationaler Rekord. Indiens Motorenkennzeichnungsanforderungen ab dem dritten Quartal 2026 unterstützen ebenfalls konformitätsgetriebene Ersatzaktivitäten. Vietnam, Indonesien und Thailand werden zu wichtigeren Fertigungsstandorten, was die Nachfrage im Getriebemotor-Markt nach Fabrikautomatisierungsanlagen in der gesamten Region ausweitet.
Nordamerika Getriebemotor-Markt
Nordamerika soll von 2027 bis 2032 mit einem CAGR von 5,8 % wachsen. Die Vereinigten Staaten verzeichneten im Jahr 2025 38.000 Industrieroboterinstallationen, ein Anstieg von 11 % gemäß vorläufigen IFR-Daten. Lebensmittel, Lagerhaltung und allgemeine Nicht-Automotive-Industrie waren bedeutende Beiträger zu dieser Erholung. Die geplante US-Effizienzanforderung für Juni 2027 fördert eine frühere Beschaffungsplanung im Jahr 2026. Reshoring in der Halbleiter-, Pharma- und Konsumgüterherstellung unterstützt die Nachfrage nach Servo-Getriebemotoren. Diese Endverwendungen stärken den Getriebemotor-Markt, da sie sowohl Steuergenauigkeit als auch zuverlässigen Anlagenbetrieb erfordern.
EMEA und Südamerika Getriebemotor-Markt
Europa bleibt durch Antriebssystemtechnik und Energieregulierung geprägt. Deutschland beherbergt SEW-EURODRIVE, NORD DRIVESYSTEMS, Lenze und Bosch Rexroth und gibt der Region eine starke Fertigungs- und Designbasis. EU-Motoreffizienzregeln unterstützen Ersatzaktivitäten in regulierten Motorbereichen. Südamerika, der Nahe Osten und Afrika stellen kleinere regionale Basen für den Getriebemotor-Markt dar. Brasiliens Automatisierungsaktivitäten, Programme für erneuerbare Energien in Chile und Marokko sowie Saudi-Arabiens Fertigungspläne unterstützen die Nachfrage in diesen Gebieten. Die Diversifizierung von der Rohstoffgewinnung hin zur Industrieproduktion könnte die Geräteanforderungen ausweiten, wenn sich die lokale Fertigungsaktivität entwickelt.
Wettbewerbslandschaft
Der Getriebemotor-Markt ist mäßig fragmentiert, wobei kein einzelner Hersteller eine dominante Position über Motortypen, Leistungsbereiche und Anwendungen hinweg innehat. SEW-EURODRIVE, NORD DRIVESYSTEMS, Bonfiglioli und Lenze halten starke Positionen bei Präzisions- und energieeffizienten Produkten. Nidec, Sumitomo Heavy Industries, Nabtesco und Jiangsu Guomao konkurrieren durch Skalierung in AC- und Schneckengetriebemotorkategorien, während sie ihre Fähigkeiten in Servo- und Planetensystemen ausbauen. Regal Rexnord und Emerson Electric haben in Nordamerika durch Anwendungstechnik und Beziehungen zur installierten Basis etablierte Positionen. Die unterschiedlichen Produktanforderungen von Lebensmittel, Bergbau, HLK, Fertigung und Logistik verhindern, dass eine einzelne Produktarchitektur den gesamten Markt bedient. Dies unterstützt eine Wettbewerbsstruktur, die auf spezialisierten Produkt- und Servicefähigkeiten im gesamten Getriebemotor-Markt basiert.
Lieferanten integrieren zunehmend Motoren, Wechselrichter, Sensoren und Konnektivitätsfunktionen in vollständige Antriebssysteme. Dieser Ansatz reduziert den Integrationsaufwand für OEMs und unterstützt Überwachungsfunktionen auf Werksebene. NORD DRIVESYSTEMS führte im August 2026 NORDAC FUSION mit asynchronen und IE5+ permanentmagneterregten Synchronmotoroptionen ein, die mit einem dezentralen NORDAC ON-Wechselrichter kombiniert wurden. ABB führte im September 2026 den SD200 SP4 Schwerlastmotor für Betreiber ein, die sich auf die US-Effizienzanforderung vorbereiten. Diese Markteinführungen zeigen, wie Effizienzkonformität und integrierte Designs Teil der Produktpositionierung werden.
Chancen bestehen bei kompakten Servo-Getriebemotoren für kollaborative Robotik, hochdrehmomentigen zertifizierten Antrieben für Offshore-Wind und Bergbau sowie überwachten Antrieben für Lebensmittel- und Pharmabetriebe. Bauer Gear Motor, Oriental Motor und KEB Automation verfolgen ausgewählte Nischen, anstatt in jeder Kategorie zu konkurrieren. Anforderungen für gefährliche Standorte, einschließlich IECEx- und ATEX-Zertifizierung, können Barrieren im Bergbau und anderen anspruchsvollen Anwendungen schaffen. Diese Anforderungen begünstigen Hersteller mit zertifizierten Produkten und etabliertem Engineering-Support. Kostengünstigere Wettbewerber können diese spezialisierten Segmente schwerer betreten, da Zertifizierung, Prüfung und Anwendungswissen wichtige Faktoren sind.
Getriebemotor-Branchenführer
-
SEW-EURODRIVE GmbH & Co KG
-
NORD DRIVESYSTEMS
-
Sumitomo Heavy Industries, Ltd.
-
Flender GmbH
-
Bonfiglioli S.p.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Getriebemotor-Markt Unternehmen in diesem Bericht
- ABB Ltd.
- Altra Industrial Motion Corp.
- Bauer Gear Motor GmbH
- Bonfiglioli S.p.A.
- Bosch Rexroth AG
- Dana Incorporated
- Emerson Electric Co.
- Flender GmbH
- Jiangsu Guomao Reducer Co., Ltd.
- KEB Automation KG
- Lenze SE
- Nabtesco Corporation
- Nidec Corporation
- NORD DRIVESYSTEMS
- Oriental Motor Co., Ltd.
- Regal Rexnord Corporation
- SEW-EURODRIVE GmbH & Co KG
- Shanthi Gears Limited
- Siemens AG
- Sumitomo Heavy Industries, Ltd.
- WEG S.A.
Neueste Industrielle Entwicklungen in Getriebemotor-Markt
- September 2026: ABB Ltd. führte den SD200 SP4 Schwerlastmotor ein und erweiterte damit sein Industriemotorportfolio mit 125 bis 250 PS, 2-poligen und 4-poligen Konfigurationen, die die NEMA Premium 4-Effizienzanforderungen (entspricht IE4-Effizienz) erfüllen. Der Motor wurde eingeführt, um Industrienutzern zu helfen, die bevorstehenden US-amerikanischen Motoreffizienzvorschriften des Energieministeriums einzuhalten, die im Juni 2027 in Kraft treten sollen.
- August 2026: NORD DRIVESYSTEMS erweiterte die Marktverfügbarkeit seiner MAXXDRIVE-Industriegetriebeeinheiten für Bergbau, Schüttguthandhabung, Förderung und schwere Prozessanwendungen. Das Portfolio bietet Ausgangsdrehmomente von 6.800 Nm bis 282.000 Nm und Leistungsnennwerte von 1,5 kW bis 6.000 kW, erhältlich in paralleler Stirnrad- und rechtwinkliger Kegelradstirnradkonfiguration.
- August 2026: NORD DRIVESYSTEMS führte NORDAC FUSION ein, eine integrierte Antriebslösung, die ein Getriebe, einen Motor und einen dezentralen Frequenzumrichter in einer kompakten Einheit kombiniert. Das System ist sowohl mit Asynchronmotoren als auch mit IE5+ permanentmagneterregten Synchronmotoren erhältlich, deckt 0,31 bis 3,7 kW ab und ist für Fördersysteme, Intralogistik, Verpackungsanlagen und Materialhandhabungsanwendungen konzipiert, die kompakte Getriebemotorlösungen erfordern.
- März 2026: ABB India verpflichtete sich zu rund 75 Millionen USD für die Fertigungserweiterung seines Motion Business Area, mehr als das Doppelte seiner Investition von 2025. Die Erweiterung unterstützt die erhöhte Produktion von Industriemotoren, Antrieben und Getriebeantriebslösungen im Rahmen einer lokalen Fertigungsstrategie, die darauf abzielt, die wachsende Nachfrage in den Bereichen Fertigung, Infrastruktur, Bergbau und Industrieautomatisierung zu decken.
Berichtsumfang des globalen Getriebemotor-Markts
Ein Getriebemotor ist ein integriertes elektromechanisches Gerät, das einen Elektromotor und ein Getriebe in einer einzigen kompakten Einheit kombiniert, um eine kontrollierte Drehzahl und einen hohen Drehmomenteausgang zu liefern. Getriebemotoren reduzieren die Motordrehzahl und erhöhen gleichzeitig das Drehmoment, was sie für Kraftübertragung und Bewegungssteuerungsanwendungen geeignet macht. Sie werden häufig in Förderern, Materialhandhabungssystemen, Industriemaschinen, Robotik, Verpackungsanlagen, Pumpen und Automatisierungssystemen eingesetzt. Getriebemotoren verbessern die Betriebseffizienz, ermöglichen eine präzise Drehzahlregelung und gewährleisten eine zuverlässige Leistung in anspruchsvollen industriellen Umgebungen.
Der globale Getriebemotor-Markt ist nach Motortyp, Nennleistung, Drehmoment, Anwendung, Endverbrauchsbranche und Geografie segmentiert. Nach Motortyp ist der Markt in AC-Getriebemotoren, DC-Getriebemotoren, Servo-Getriebemotoren, bürstenlose DC-Getriebemotoren, Permanentmagnet-Getriebemotoren und sonstige Motortypen segmentiert. Nach Nennleistung ist der Markt in bis 7,5 kW, 7,5 kW bis 75 kW und über 75 kW segmentiert. Nach Drehmoment ist der Markt in bis 10.000 Nm und über 10.000 Nm segmentiert. Nach Anwendung ist der Markt in Förderer, Materialhandhabungsanlagen, Pumpen, Mischer und Rührwerke, Verpackungsmaschinen, Robotik und Automatisierung, Hebezeuge und Krane, Ventilatoren und Gebläse, Extruder und sonstige Anwendungen segmentiert. Nach Endverbrauchsbranche ist der Markt in Fertigungs- und Industriemaschinenbau, Materialhandhabung, Automotive, Lebensmittel und Getränke, Verpackung und Etikettierung, Bauwesen, Metalle und Bergbau, Stromerzeugung, Windenergie, Marine, Landwirtschaft, Chemie und Petrochemie sowie sonstige Branchen segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Getriebemotor-Markt in 26 Ländern in wichtigen Regionen. Für jedes Segment werden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) bereitgestellt.
Segmentierungsübersicht
| AC-Getriebemotoren |
| DC-Getriebemotoren |
| Servo-Getriebemotoren |
| Bürstenlose DC-Getriebemotoren |
| Permanentmagnet-Getriebemotoren |
| Sonstige Motortypen |
| Bis 7,5 kW |
| 7,5 kW bis 75 kW |
| Über 75 kW |
| Bis 10.000 Nm |
| Über 10.000 Nm |
| Förderer |
| Materialhandhabungsanlagen |
| Pumpen |
| Mischer und Rührwerke |
| Verpackungsmaschinen |
| Robotik und Automatisierung |
| Hebezeuge und Krane |
| Ventilatoren und Gebläse |
| Extruder |
| Sonstige Anwendungen |
| Fertigungs- und Industriemaschinenbau |
| Materialhandhabung |
| Automotive |
| Lebensmittel und Getränke |
| Verpackung und Etikettierung |
| Bauwesen |
| Metalle und Bergbau |
| Stromerzeugung |
| Windenergie |
| Marine |
| Landwirtschaft |
| Chemie und Petrochemie |
| Sonstige Branchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriges Asien-Pazifik | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Motortyp | AC-Getriebemotoren | |
| DC-Getriebemotoren | ||
| Servo-Getriebemotoren | ||
| Bürstenlose DC-Getriebemotoren | ||
| Permanentmagnet-Getriebemotoren | ||
| Sonstige Motortypen | ||
| Nach Nennleistung | Bis 7,5 kW | |
| 7,5 kW bis 75 kW | ||
| Über 75 kW | ||
| Nach Drehmoment | Bis 10.000 Nm | |
| Über 10.000 Nm | ||
| Nach Anwendung | Förderer | |
| Materialhandhabungsanlagen | ||
| Pumpen | ||
| Mischer und Rührwerke | ||
| Verpackungsmaschinen | ||
| Robotik und Automatisierung | ||
| Hebezeuge und Krane | ||
| Ventilatoren und Gebläse | ||
| Extruder | ||
| Sonstige Anwendungen | ||
| Nach Endverbrauchsbranche | Fertigungs- und Industriemaschinenbau | |
| Materialhandhabung | ||
| Automotive | ||
| Lebensmittel und Getränke | ||
| Verpackung und Etikettierung | ||
| Bauwesen | ||
| Metalle und Bergbau | ||
| Stromerzeugung | ||
| Windenergie | ||
| Marine | ||
| Landwirtschaft | ||
| Chemie und Petrochemie | ||
| Sonstige Branchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriges Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate des Getriebemotor-Markts bis 2032?
Der Getriebemotor-Markt soll von 2027 bis 2032 mit einem CAGR von 4,55 % wachsen und bis 2032 einen Wert von 45,81 Milliarden USD erreichen. Automatisierungsinvestitionen, Energieeffizienz-Upgrades, Windenergieprojekte und die Entwicklung der Fulfillment-Infrastruktur unterstützen diesen Ausblick.
Welcher Motortyp hat den größten Umsatzanteil?
AC-Getriebemotoren führten im Jahr 2026 alle Motortypen mit einem Umsatzanteil von 32,3 % an. Diese Position spiegelt ihre Kompatibilität mit Drehstromsystemen und die breite Verwendung in Förderern, Pumpen und Mischern in etablierten Industrieanwendungen wider.
Warum wachsen Servo-Getriebemotoren schneller als andere Motortypen?
Servo-Getriebemotoren sollen mit einem CAGR von 6,1 % wachsen, da Robotik-, Verpackungs-, Lebensmittelverarbeitungs- und Halbleiterhandhabungsanwendungen eine präzise Bewegungssteuerung erfordern. Ihre kompakte Größe, wiederholbare Positionierung und spielarmer Betrieb unterstützen die Einführung in diesen Anwendungen.
Welches Anwendungssegment wächst am schnellsten?
Robotik und Automatisierung sollen bis 2032 mit einem CAGR von 6,7 % wachsen. Förderer blieben im Jahr 2025 das größte Anwendungssegment mit einem Umsatzanteil von 25,6 %, getrieben durch die breite Verwendung in Produktion, Logistik, Bergbau, Lebensmittelverarbeitung und Fulfillment-Betrieb.
Welche Region soll am schnellsten wachsen?
Nordamerika soll bis 2032 mit einem CAGR von 5,8 % wachsen, unterstützt durch Automatisierungsinvestitionen, Reshoring-Aktivitäten und geplante Effizienzanforderungen. Asien-Pazifik war im Jahr 2025 der größte regionale Markt und entfiel auf 39,5 % des Umsatzes.
Welche Faktoren können die Einführung effizienterer Systeme einschränken?
Höhere Vorabkosten, spezialisierte Wartungsanforderungen, Kupfer- und Seltene-Erden-Preisvolatilität sowie regulatorische Konformitätsanforderungen können Geräteersatzentscheidungen verzögern. Diese Bedingungen sind besonders relevant, wenn Kapitalbudgets begrenzt und Serviceressourcen eingeschränkt sind.