
Tamanho e Participação do Mercado de Software de Exploração e Produção
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 13.56 Bilhões de dólares |
| Tamanho do Mercado (2032) | 25.29 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 13.27 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Software de Exploração e Produção pela Mordor Intelligence
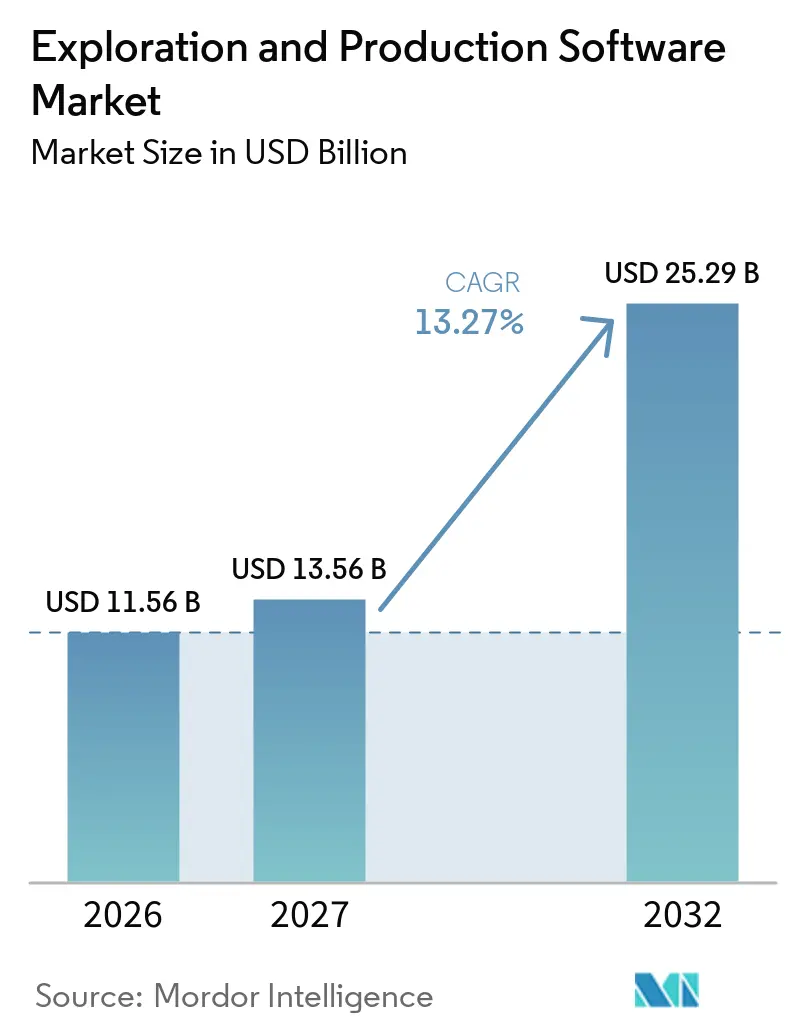
O tamanho do mercado de software de exploração e produção deve aumentar de 11,56 bilhões de USD em 2026 para 13,56 bilhões de USD em 2027 e atingir 25,29 bilhões de USD até 2032, a um CAGR de 13,27% no período de 2027 a 2032. O mercado está migrando de ferramentas de fluxo de trabalho isoladas para ambientes de dados conectados que vinculam decisões de subsuperfície, perfuração e produção. Os operadores estão priorizando ferramentas que encurtam os ciclos de interpretação, melhoram o posicionamento de poços e identificam riscos de equipamentos antes que interrompam a produção. A migração para a nuvem está ampliando o acesso à capacidade computacional, embora segurança, residência de dados e integração de sistemas legados continuem sendo restrições materiais à adoção. Os fornecedores de plataformas estão respondendo por meio de aquisições, marketplaces e ofertas integradas que combinam dados, análises e automação. Essas mudanças estão expandindo o papel do software de exploração e produção na otimização de campos maduros, operações offshore e aplicações emergentes de armazenamento de carbono ou geotermia.
Principais Conclusões do Relatório
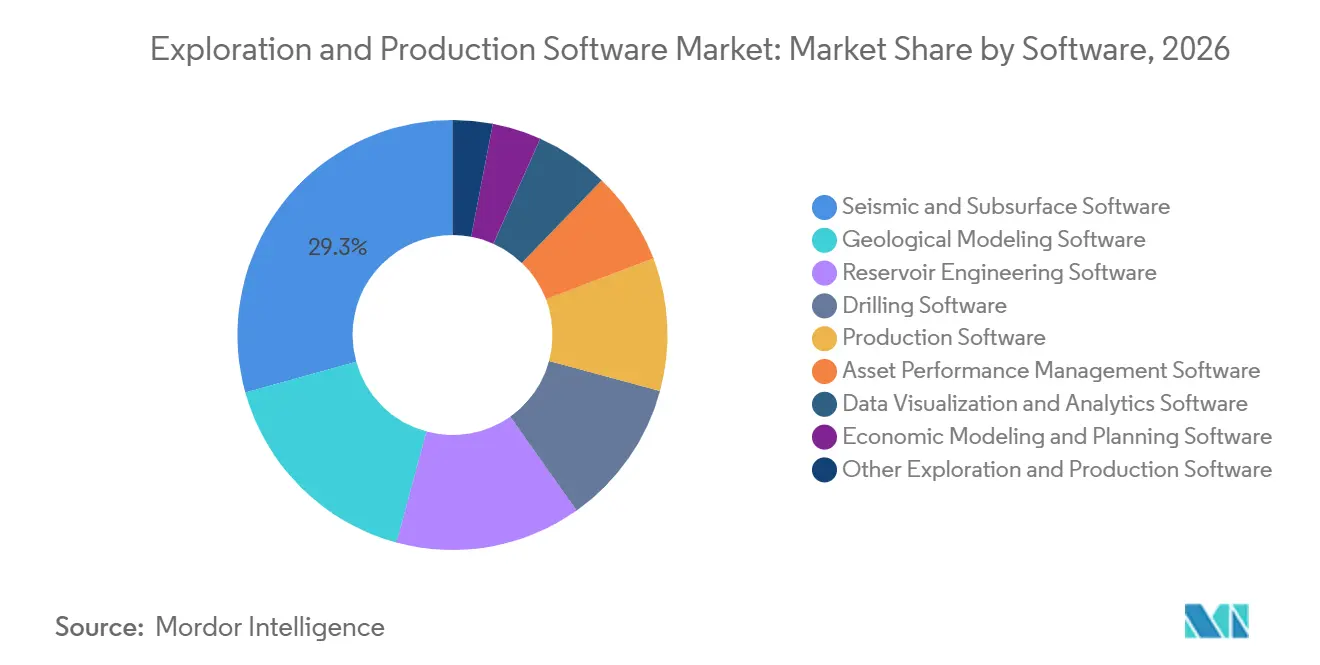
- Por software, o software sísmico e de subsuperfície liderou com 29,3% de participação na receita em 2026, enquanto o software de perfuração tem previsão de expansão a um CAGR de 13,9% até 2032.
- Por implantação, os sistemas locais detinham 56,7% de participação na receita em 2026, enquanto a implantação baseada em nuvem tem previsão de expansão a um CAGR de 14,5% até 2032.
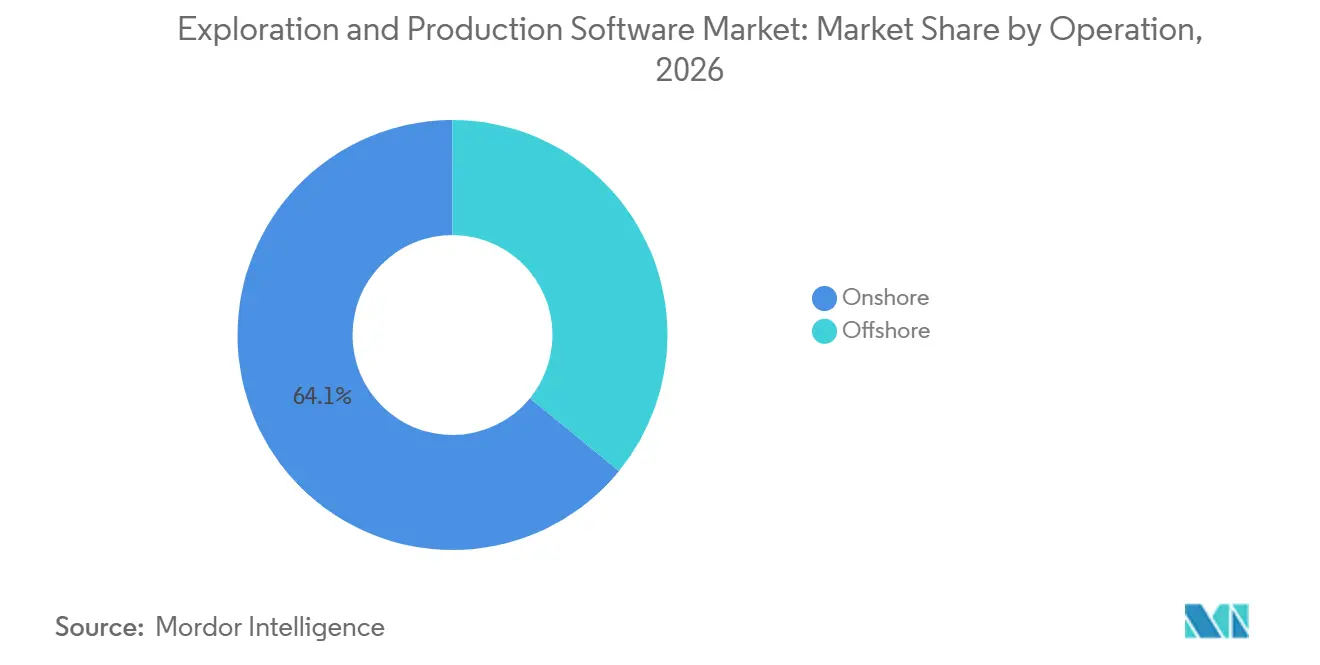
- Por operação, as operações terrestres detinham 64,1% de participação na receita em 2026, enquanto as operações offshore têm previsão de expansão a um CAGR de 15,4% até 2032.
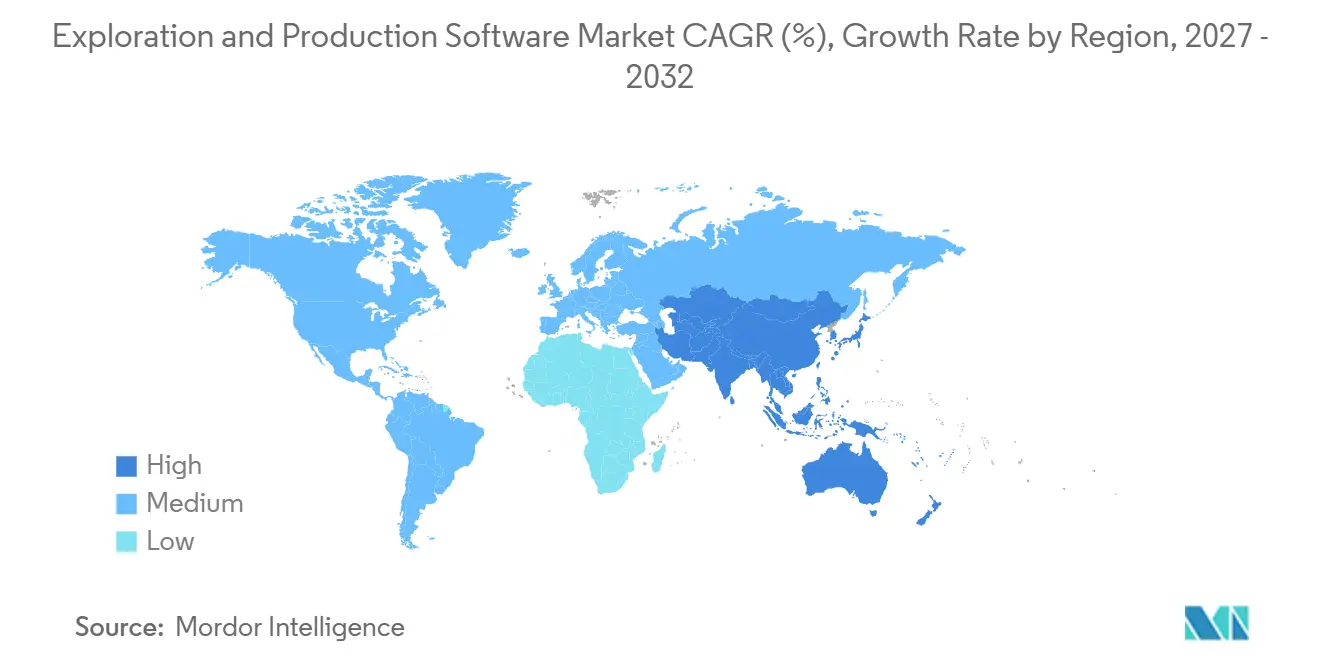
- Por geografia, a América do Norte detinha 39,7% de participação na receita em 2026, enquanto a Ásia-Pacífico tem previsão de expansão a um CAGR de 15,6% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Interpretação de Subsuperfície Assistida por IA e Modelagem de Reservatórios | +3.0% | Global, liderado pela América do Norte e pelos programas de companhias nacionais de petróleo da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Migração de Dados e Fluxos de Trabalho de E&P para a Nuvem Nativa | +2.5% | Global, concentrado na América do Norte e na Europa | Médio prazo (2 a 4 anos) |
| Extensão da Vida Útil de Campos Maduros e Otimização da Recuperação | +2.0% | Global, liderado pela América do Norte, pelo Oriente Médio e pelas bacias do Mar do Norte | Longo prazo (≥ 4 anos) |
| Monitoramento de Produção em Tempo Real e Manutenção Preditiva | +1.8% | Global, com atividade offshore na Ásia-Pacífico e no Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Perfuração Autônoma e Fluxos de Trabalho de Planejamento de Poços | +1.7% | América do Norte, Mar do Norte e operações offshore da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Armazenamento de Carbono e Reaproveitamento Geotérmico de Fluxos de Trabalho de E&P | +1.0% | América do Norte, Europa e adoção inicial na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Interpretação de Subsuperfície Assistida por IA, Modelagem de Reservatórios e Perfuração Autônoma
A interpretação assistida por IA está aumentando o valor dos dados sísmicos, de perfis de poços e de reservatórios no mercado de software de exploração e produção. Redes neurais informadas por física entregaram caracterização sísmica em velocidades até 200 vezes mais rápidas do que o processamento convencional, mantendo as restrições geológicas.[1] O processamento mais rápido pode reduzir a dependência de geoscientistas sênior escassos quando os operadores mantêm dados padronizados. A China National Petroleum Corporation desenvolveu o modelo Kunlun com 300 bilhões de parâmetros de linguagem, 44 bilhões de parâmetros de visão e 800 bilhões de parâmetros multimodais para processamento sísmico e interpretação de perfis de poços. O DecisionSpace 365 Assisted Lithology Interpretation da Halliburton Company usa aprendizado supervisionado para prever litologia a partir de perfis de cabo em milhares de poços. A perfuração em malha fechada estende essa abordagem da interpretação para a execução de poços e sustenta o CAGR projetado de 13,9% para o software de perfuração.
Migração de Dados e Fluxos de Trabalho de E&P para a Nuvem Nativa
A migração para a nuvem está remodelando o mercado de software de exploração e produção à medida que os operadores exigem cada vez mais fluxos de trabalho conectados em vez de aplicações separadas. Padrões abertos podem reduzir cópias de dados específicas de aplicações e tornar as informações disponíveis para as equipes de perfuração, subsuperfície e produção. A TotalEnergies substituiu pipelines de troca fragmentados por fluxos de trabalho automatizados de ingestão OSDU em seu portfólio de perfuração à produção. A Petrobras adotou o formato sísmico VDS como seu padrão alinhado à nuvem, apoiando uma arquitetura de dados mais consistente. A Schlumberger Limited introduziu sua linha de produtos XD em 2026 para operadores que migram para ambientes baseados em OSDU. As regras de residência de dados continuam a favorecer designs híbridos que retêm conjuntos de dados sensíveis localmente enquanto utilizam análises em nuvem.
Recuperação de Campos Maduros, Monitoramento de Produção e Manutenção Preditiva
Os ativos maduros estão expandindo o mercado endereçável para o software de exploração e produção, pois as decisões de produção devem melhorar sem interromper as operações existentes. A Baker Hughes Company afirmou que quase 80% da produção global de petróleo e gás deve vir de ativos maduros até 2030.[2] Isso aumenta a demanda por planejamento de recompletação, análise de perfuração de preenchimento, simulação de recuperação melhorada e ferramentas de monitoramento. A Schlumberger Limited relatou que sua solução de IA OptiSite previu 88% das falhas de equipamentos com até 21 dias de antecedência durante uma implantação no Oriente Médio. A Abu Dhabi National Oil Company implantou o AiPSO em 8 campos em 2025 para processar milhões de pontos de dados em tempo real e apoiar diagnósticos remotos. O monitoramento contínuo pode ajudar os operadores a identificar condições mecânicas associadas a emissões fugitivas de metano (CH4).
Reutilização de Fluxos de Trabalho para Armazenamento de Carbono e Geotermia
As capacidades existentes de software de subsuperfície podem ser aplicadas à caracterização de armazenamento de carbono, planejamento de injeção e monitoramento de plumas, proporcionando uma oportunidade correlata para o mercado de software de exploração e produção sem exigir que os operadores abandonem os fluxos de trabalho geológicos e de simulação estabelecidos. A Schlumberger Limited introduziu suas soluções de armazenamento de carbono Sequestri em 2025. Pesquisas sobre poços legados identificaram usos para triagem de armazenamento de carbono e potencial geotérmico nos Estados Unidos. Essas aplicações ainda estão em desenvolvimento, mas permitem que os fornecedores adaptem o conhecimento de reservatórios e fraturas a projetos de energia adjacentes e criem oportunidades para fornecedores especializados desenvolverem funções além da produção de hidrocarbonetos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Risco de Cibersegurança, Soberania de Dados e Tecnologia Operacional | -1.3% | Global, especialmente América do Norte, Europa e Ásia | Curto prazo (≤ 2 anos) |
| Alto Custo de Implementação e Escassez de Talentos Híbridos no Domínio | -1.1% | Global, especialmente Ásia-Pacífico e Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Interoperabilidade de Dados Legados e Disrupção de Fluxos de Trabalho | -0.8% | Global, com maior exposição em bacias maduras | Longo prazo (≥ 4 anos) |
| Desenvolvimento Interno de Soluções Digitais Proprietárias por Grandes Operadores | -0.6% | Grandes operadores e companhias nacionais de petróleo na Ásia e no Oriente Médio | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Risco de Cibersegurança, Soberania de Dados e Tecnologia Operacional
A maior conectividade expõe os ambientes de produção a maiores riscos de cibersegurança e de tecnologia operacional. A Dragos relatou que 37% das descobertas de segurança em petróleo e gás envolviam lacunas na proteção contra malware e 29% envolviam segmentação inadequada de redes de TI e TO.[3] Um comprometimento em 2025 de gateways celulares não monitorados em operações upstream nos EUA destacou ainda mais essas vulnerabilidades. Os operadores podem atrasar aplicações de produção hospedadas na nuvem quando não conseguem demonstrar procedimentos seguros de acesso, monitoramento e recuperação. Os requisitos de segurança ISA/IEC 62443 e da TSA adicionam trabalho de configuração para os fornecedores e prolongam as revisões de aquisição. Os requisitos de soberania de dados também levam os operadores a preferir ambientes híbridos certificados em vez da movimentação irrestrita de dados.
Custos de Implementação, Integração de Sistemas Legados e Desenvolvimento Digital Interno
A complexidade de implementação pode desacelerar o mercado de software de exploração e produção quando os sistemas de subsuperfície, perfuração, produção e empresariais não compartilham dados utilizáveis. Conectar esses sistemas requer profissionais que entendam tanto os fluxos de trabalho upstream quanto a engenharia de dados. As arquiteturas legadas podem tornar a migração disruptiva quando as aplicações de produção em operação não toleram tempo de inatividade. Grandes operadores também podem desenvolver ferramentas digitais proprietárias onde o conhecimento operacional local é visto como um ativo estratégico. A implantação em nuvem reduz as necessidades de gerenciamento de infraestrutura, mas não elimina a necessidade de propriedade interna dos processos. Os fornecedores que oferecem integração, treinamento e resultados de campo mensuráveis estão melhor posicionados para superar essa barreira.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Software:
O Software Sísmico e de Subsuperfície Ancora a Base de ReceitaO software sísmico e de subsuperfície representou 29,3% da participação no mercado de software de exploração e produção em 2026. Sua posição reflete a necessidade de processar e interpretar informações de subsuperfície antes do início do planejamento de poços. A modelagem geológica e a engenharia de reservatórios traduzem os dados de aquisição em modelos calibrados que orientam as decisões de desenvolvimento. O aprendizado de máquina pode melhorar a previsão de propriedades para mapeamento de zonas de maior potencial quando os dados de entrada são consistentes. O software de perfuração tem projeção de crescimento a um CAGR de 13,9% até 2032 à medida que os operadores adotam a automação em malha fechada. As aplicações de produção e desempenho de ativos estendem os fluxos de trabalho digitais para os campos em operação.
O mercado de software de exploração e produção também utiliza ferramentas de visualização de dados e modelagem econômica para decisões de portfólio em ativos convencionais e não convencionais. Em abril de 2026, a Schlumberger Limited anunciou um acordo para adquirir o portfólio Kingdom, Petra e Harmony da S&P Global Energy. Essas ferramentas estavam integradas aos fluxos de trabalho onshore dos EUA, ilustrando o valor das práticas estabelecidas pelos usuários. O acordo apoia uma mudança em direção a suítes integradas em vez de produtos pontuais separados. A classificação sísmica mais rápida está incentivando novos investimentos em pipelines de interpretação assistida por IA. Os fornecedores especializados podem permanecer relevantes onde oferecem capacidade aprofundada em um fluxo de trabalho específico.

Por Implantação:
A Migração para a Nuvem Remodela uma Base Predominantemente LocalOs sistemas locais detinham 56,7% da participação no mercado de software de exploração e produção em 2026. Muitos operadores mantêm data centers privados e sistemas SCADA legados que são difíceis de migrar sem interromper os fluxos de trabalho em operação. A implantação baseada em nuvem tem previsão de registrar um CAGR de 14,5% até 2032. A taxa de crescimento mais elevada reflete a demanda por computação escalável em simulação, interpretação e treinamento de modelos de IA. A implantação híbrida oferece um caminho de transição, mantendo as funções de poço sensíveis à latência próximas às operações, enquanto permite que os operadores utilizem recursos de nuvem para análises mais amplas e trabalho de desenvolvimento.
O mercado de software de exploração e produção provavelmente manterá ambientes híbridos onde o controle local de dados é obrigatório. O portfólio XD 2026 da Schlumberger Limited foi projetado para vantagens baseadas em nuvem em fluxos de trabalho de subsuperfície. A migração para a nuvem do ForeSite e do CygNet pela Weatherford International representa um exemplo de reposicionamento de sistemas legados. Os operadores ainda exigem contextualização confiável de dados antes que as ferramentas em nuvem possam gerar resultados úteis, tornando a qualidade da implementação tão importante quanto a escolha da infraestrutura. Fornecedores menores podem ter mais dificuldade em atender aos requisitos de conformidade de implantações híbridas certificadas.
Por Operação:
A Digitalização Offshore Supera à Medida que a Economia de Precisão Impulsiona a AdoçãoAs operações terrestres representaram 64,1% do mercado de software de exploração e produção em 2026. A atividade não convencional nos EUA sustenta o uso frequente de ferramentas de otimização de perfuração, análise de produção e planejamento econômico. As operações offshore têm projeção de crescimento a um CAGR de 15,4% até 2032. As intervenções offshore podem custar substancialmente mais do que trabalhos onshore comparáveis, aumentando o valor de ferramentas confiáveis de monitoramento e planejamento de poços. Em 2026, a Schlumberger Limited relatou geodirecionamento autônomo offshore na Malásia que manteve o poço dentro de uma margem de reservatório de 3 m, ilustrando por que os operadores offshore valorizam a execução precisa.
Os dados em tempo real podem ajudar as equipes offshore a diagnosticar problemas de poços e instalações mais rapidamente em ativos remotos. A implantação do AiPSO da Abu Dhabi National Oil Company em 8 campos demonstrou como o monitoramento em escala de portfólio pode apoiar decisões de produção remotas. Grandes conjuntos de dados sísmicos offshore também favorecem capacidade flexível de computação e gestão de dados. O mercado de software de exploração e produção ainda deve acomodar conectividade intermitente, requisitos de segurança offshore e procedimentos operacionais rigorosos. Esses requisitos favorecem fornecedores que combinam ferramentas digitais com experiência prática de implantação upstream, sustentando a demanda tanto por aplicações especializadas quanto por plataformas integradas mais amplas.
Análise Geográfica
A América do Norte representou 39,7% da receita total em 2026. A atividade de xisto nos Estados Unidos cria demanda recorrente por análises de subsuperfície, engenharia de perfuração e otimização de produção. Kingdom, Petra e Harmony tinham uso estabelecido nos fluxos de trabalho onshore dos Estados Unidos antes da aquisição anunciada pela Schlumberger.[4] Essa base instalada pode tornar as mudanças de fluxo de trabalho onerosas para os operadores. O mercado de software de exploração e produção na América do Norte também requer soluções híbridas, pois as preocupações com cibersegurança e proteção de dados permanecem proeminentes.
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 15,6% até 2032. O crescimento é impulsionado pelos programas digitais de companhias nacionais de petróleo na China e na Índia, bem como pela atividade offshore na Malásia, no Vietnã e na Austrália. As empresas estatais da China estão desenvolvendo alternativas domésticas, incluindo o modelo Kunlun, a simulação de reservatórios HiSimPro e o agente de IA industrial Fenghuo da Sinopec. A PETRONAS Carigali assinou seu terceiro acordo de desenvolvimento conjunto com a IBM Malaysia e a Tridiagonal.AI em julho de 2026 para avançar a IA TriCipta para otimização de equipamentos de superfície. A América do Sul tem uma base de demanda mista, com as operações de pré-sal da Petrobras exigindo trabalho avançado de subsuperfície, enquanto a Guiana e Vaca Muerta adicionam demanda por análise de perfuração.
O Oriente Médio e a África são moldados por programas de companhias nacionais de petróleo focados em melhorar a recuperação de grandes campos produtores. A implantação do AiPSO da ADNOC em 8 campos nos Emirados Árabes Unidos estabeleceu um ponto de referência regional para diagnósticos remotos e otimização apoiada por IA. A Arábia Saudita, o Catar e os Emirados Árabes Unidos favorecem designs locais e de nuvem soberana devido a requisitos de segurança de dados. Essas preferências criam demanda por fornecedores que possam suportar ambientes OSDU híbridos em infraestrutura local. O delta do Níger em águas profundas da Nigéria adiciona potencial de otimização offshore, embora as limitações de infraestrutura reduzam o ritmo de adoção mais ampla.
Cenário Competitivo
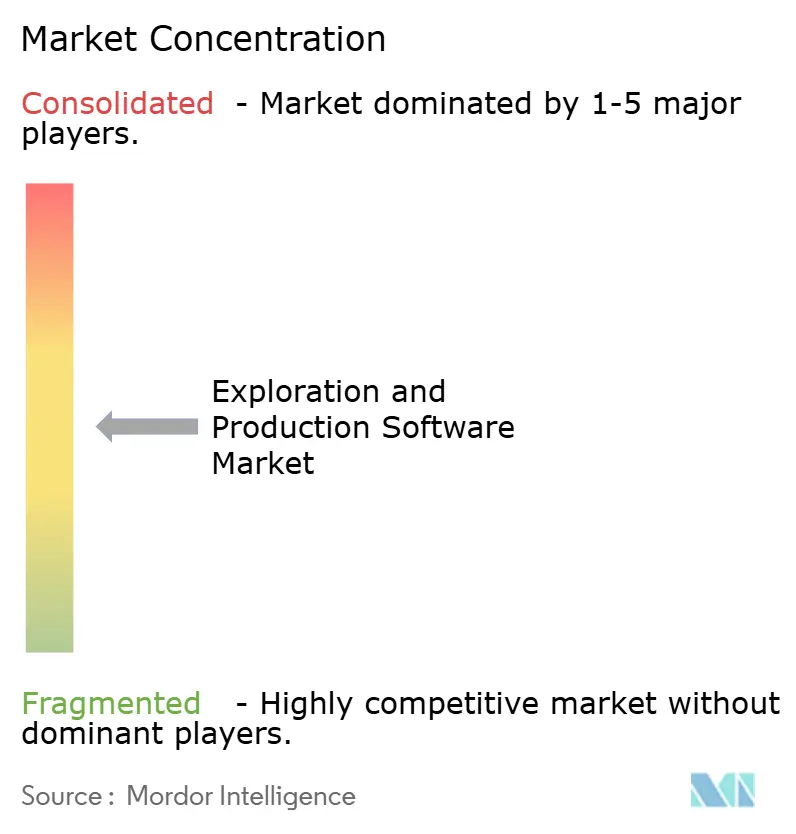
O mercado de software de exploração e produção é moderadamente concentrado entre grandes fornecedores de plataformas, enquanto as categorias de fluxo de trabalho especializadas permanecem fragmentadas. A Schlumberger, a Halliburton Landmark e a Baker Hughes Company oferecem capacidades conectadas em trabalho de subsuperfície, construção de poços e operações de produção. A concorrência depende cada vez mais do controle dos ambientes de dados, pois os fluxos de trabalho automatizados e os históricos de treinamento de IA podem aumentar os custos de migração. A Schlumberger lançou seu Marketplace Digital em junho de 2026 com cerca de 200 produtos da Schlumberger e de mais de 30 parceiros em seus ambientes Delfi e Lumi. Os modelos de marketplace podem fortalecer os relacionamentos dos fornecedores com os clientes ao integrar as ofertas dos parceiros em uma camada de fluxo de trabalho compartilhada.
A Halliburton Company adquiriu a Sekal AS em abril de 2026, adicionando a tecnologia de autonomia de perfuração DrillTronics ao seu portfólio de construção de poços. A Baker Hughes Company lançou o Kantori em janeiro de 2026 como uma solução unificada de construção autônoma de poços integrando IA, modelos baseados em física e análises da Corva. A aquisição planejada pela Schlumberger do portfólio Kingdom, Petra e Harmony é outro exemplo de expansão de suíte. Esses movimentos indicam que os grandes fornecedores estão simultaneamente adicionando tecnologia e comunidades de usuários estabelecidas. O mercado de software de exploração e produção, portanto, atribui maior valor à implantação integrada do que a recursos isolados de aplicações.
Os fluxos de trabalho de armazenamento de carbono e geotermia permanecem áreas onde a expertise estabelecida em subsuperfície pode ser estendida. A oferta Sequestri da Schlumberger demonstra a entrada em soluções de armazenamento de carbono. Empresas menores podem manter um papel por meio de simulação especializada, análise de risco ou funções de fluxo de trabalho. A proteção por patentes em torno do planejamento automatizado e do geodirecionamento também pode criar barreiras na automação de perfuração. A estrutura competitiva do mercado de software de exploração e produção é concentrada em grandes plataformas empresariais, mas fragmentada em categorias de software de nicho. Os fornecedores fora dos ecossistemas de plataformas mais amplas enfrentam pressão onde dados, análises e ferramentas de IA agrupados reduzem os custos totais de implantação.
Líderes do Setor de Software de Exploração e Produção
-
SLB N.V.
-
Halliburton Company
-
Baker Hughes Company
-
Emerson Electric Co.
-
Viridien
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Software de Exploração e Produção Empresas cobertas neste relatório
- SLB N.V.
- Aspen Technology, Inc.
- AVEVA Group Limited
- Baker Hughes Company
- Viridien
- Computer Modelling Group Ltd.
- Emerson Electric Co.
- Enverus, Inc.
- ETL Solutions Limited
- Halliburton Company
- Ikon Science Limited
- KAPPA Engineering
- Kongsberg Digital AS
- Microsoft Corporation
- Paradigm B.V.
- Pason Systems Inc.
- Peloton Computer Enterprises Ltd.
- Petroleum Experts Limited
- Petrolink International Ltd.
- Quorum Business Solutions, Inc.
- Rock Flow Dynamics, Inc.
- S&P Global Inc.
Desenvolvimentos industriais recentes em Mercado de Software de Exploração e Produção
- Julho de 2026: A PETRONAS Carigali assinou seu terceiro Acordo de Desenvolvimento Conjunto com a IBM Malaysia e a Tridiagonal.AI para expandir as capacidades da plataforma de IA TriCipta para otimização de equipamentos de superfície. O acordo se baseia em implantações anteriores para triagem de bacias e monitoramento de produção baseado em IA, fortalecendo o uso de software orientado por IA nos fluxos de trabalho de exploração e produção.
- Junho de 2026: A Schlumberger lançou seu Marketplace Digital, fornecendo aproximadamente 200 produtos digitais, incluindo agentes de IA, habilidades de IA Tela, aplicações SaaS e conectores de dados de mais de 30 parceiros. O marketplace está integrado nos ambientes Delfi e Lumi, ampliando o acesso a ferramentas de software de exploração e produção que cobrem exploração, gestão de reservatórios, perfuração e otimização de produção.
- Abril de 2026: A Schlumberger celebrou um acordo definitivo para adquirir o portfólio de software upstream da S&P Global Energy, incluindo Kingdom, Petra e Harmony. Essas aplicações são utilizadas por aproximadamente 110.000 usuários em 4.000 organizações em 113 países e representam algumas das ferramentas de modelagem geológica, interpretação e engenharia de reservatórios mais amplamente implantadas no setor.
- Janeiro de 2026: A Baker Hughes Company apresentou o Kantori, uma plataforma autônoma de construção de poços que integra IA, modelos baseados em física e análises em tempo real da Corva. O software suporta planejamento, execução, monitoramento e otimização de perfuração por meio de um ambiente digital unificado.
Escopo do Relatório Global do Mercado de Software de Exploração e Produção
O software de Exploração e Produção (E&P) refere-se a um conjunto especializado de ferramentas digitais utilizadas pela indústria de petróleo e gás para localizar, analisar e extrair recursos de hidrocarbonetos abaixo da superfície terrestre. Este software utiliza algoritmos avançados para processar dados sísmicos, modelar formações geológicas e simular o comportamento de reservatórios, permitindo que engenheiros e geoscientistas avaliem a viabilidade comercial de campos potenciais. Ao integrar dados em todo o ciclo de vida upstream, ele otimiza os trajetos de perfuração de poços, melhora os rendimentos de produção e gerencia a integridade dos ativos, minimizando os riscos operacionais.
O Mercado Global de Software de Exploração e Produção é segmentado por tipo de software em software sísmico e de subsuperfície, software de modelagem geológica, software de engenharia de reservatórios, software de perfuração, software de produção, software de gestão de desempenho de ativos, software de visualização de dados e análises, software de modelagem econômica e planejamento, e outros softwares de exploração e produção. Por implantação, o mercado é segmentado em soluções baseadas em nuvem, locais e híbridas. Por operação, o mercado é segmentado em aplicações terrestres e offshore. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de software de exploração e produção em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões de mercado são fornecidos com base em valor (USD).
Visão geral da segmentação
| Software Sísmico e de Subsuperfície |
| Software de Modelagem Geológica |
| Software de Engenharia de Reservatórios |
| Software de Perfuração |
| Software de Produção |
| Software de Gestão de Desempenho de Ativos |
| Software de Visualização de Dados e Análises |
| Software de Modelagem Econômica e Planejamento |
| Outros Softwares de Exploração e Produção |
| Baseado em Nuvem |
| Local |
| Híbrido |
| Terrestre |
| Offshore |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Noruega | |
| Países Baixos | |
| Dinamarca | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Malásia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Guiana | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Catar | |
| Nigéria | |
| Restante do Oriente Médio e África |
| Por Software | Software Sísmico e de Subsuperfície | |
| Software de Modelagem Geológica | ||
| Software de Engenharia de Reservatórios | ||
| Software de Perfuração | ||
| Software de Produção | ||
| Software de Gestão de Desempenho de Ativos | ||
| Software de Visualização de Dados e Análises | ||
| Software de Modelagem Econômica e Planejamento | ||
| Outros Softwares de Exploração e Produção | ||
| Por Implantação | Baseado em Nuvem | |
| Local | ||
| Híbrido | ||
| Por Operação | Terrestre | |
| Offshore | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Noruega | ||
| Países Baixos | ||
| Dinamarca | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Malásia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Guiana | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Catar | ||
| Nigéria | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor do mercado de software de exploração e produção em 2027?
O mercado de software de exploração e produção é estimado em 13,56 bilhões de USD em 2027 e tem previsão de atingir 25,29 bilhões de USD até 2032, a um CAGR de 13,27%.
Qual categoria de software detinha a maior participação na receita em 2026?
O software sísmico e de subsuperfície detinha a maior participação na receita, com 29,3% em 2026. Essas ferramentas suportam o trabalho de processamento e interpretação de dados realizado antes do planejamento de poços.
Qual modelo de implantação está crescendo mais rapidamente?
A implantação baseada em nuvem tem projeção de crescimento a um CAGR de 14,5% até 2032. No mercado de software de exploração e produção, a capacidade em nuvem é utilizada para simulação, interpretação e desenvolvimento de modelos de IA.
Por que as aplicações offshore estão crescendo mais rapidamente do que as aplicações terrestres?
As operações offshore têm previsão de crescimento a um CAGR de 15,4% até 2032. O maior tempo de inatividade, os custos de intervenção e os riscos de posicionamento de poços aumentam o valor de ferramentas precisas de monitoramento e planejamento.
Qual região está se expandindo mais rapidamente?
A Ásia-Pacífico tem projeção de crescimento a um CAGR de 15,6% até 2032. O crescimento no mercado de software de exploração e produção nessa região é sustentado pelos programas de companhias nacionais de petróleo e pela crescente atividade offshore.
O que limita a adoção do software de exploração e produção?
As principais restrições incluem requisitos de cibersegurança e soberania de dados, altos custos de implementação, escassez de habilidades híbridas e disrupção causada pela integração de sistemas legados. Esses fatores podem prolongar os prazos de aquisição e desacelerar a implantação.