
Taille et part du marché des logiciels d'exploration et de production
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 13.56 Milliards de dollars |
| Taille du Marché (2032) | 25.29 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 13.27 % |
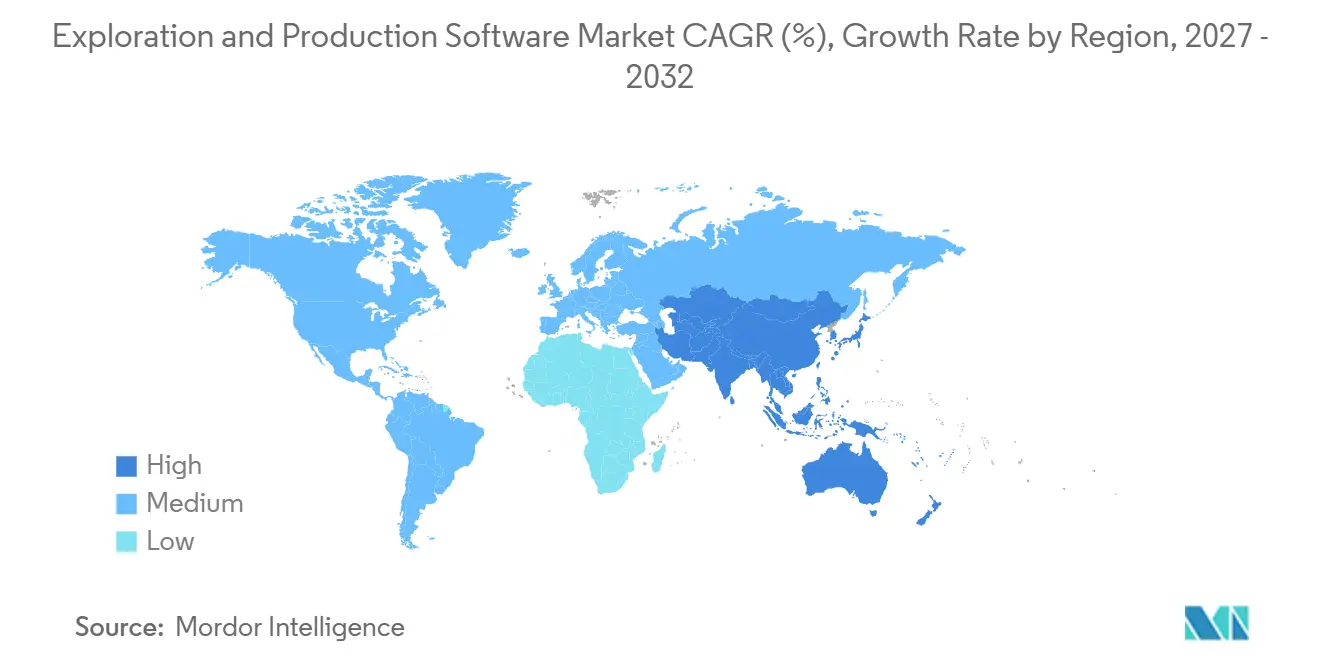
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
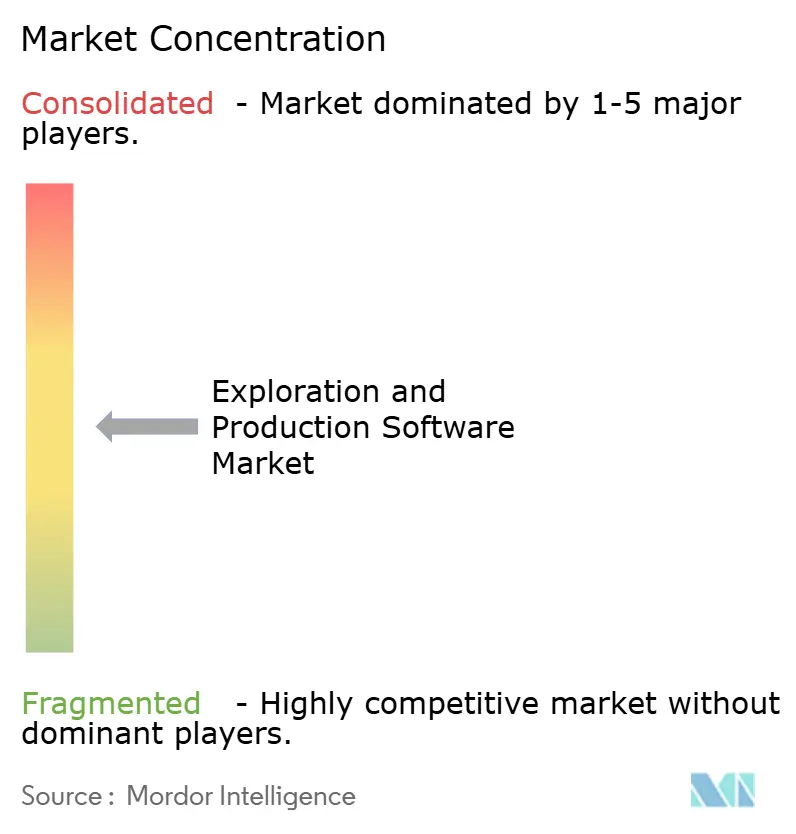
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des logiciels d'exploration et de production par Mordor Intelligence
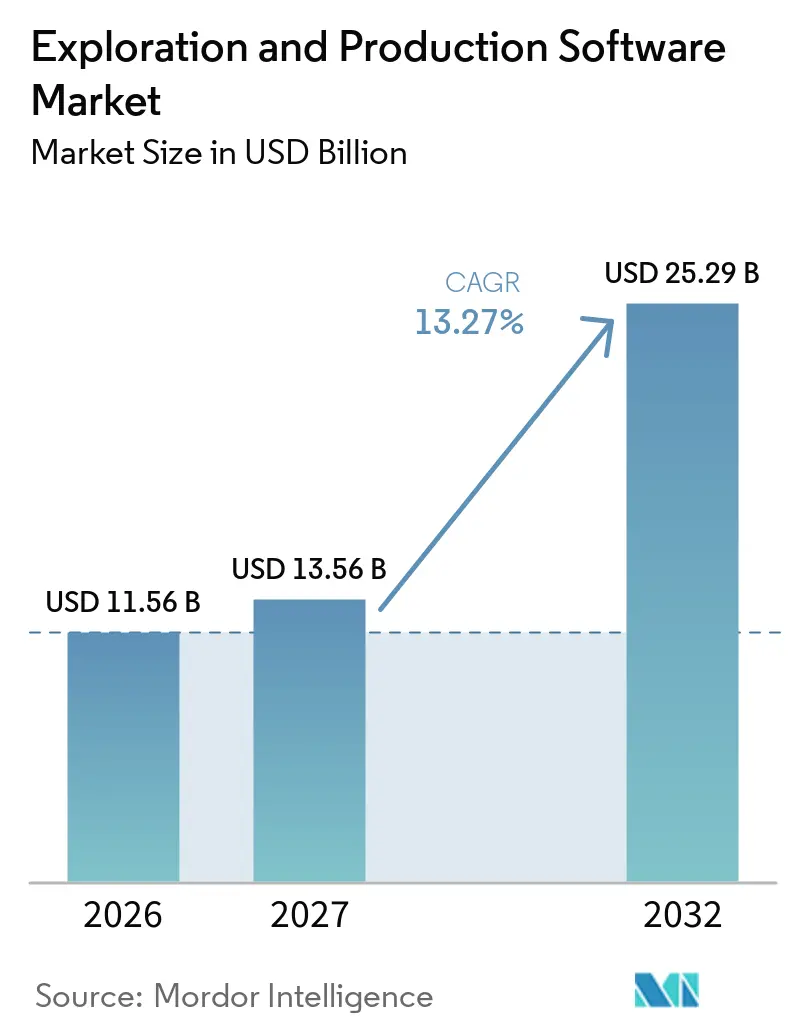
La taille du marché des logiciels d'exploration et de production devrait augmenter de 11,56 milliards USD en 2026 à 13,56 milliards USD en 2027 et atteindre 25,29 milliards USD d'ici 2032, à un CAGR de 13,27% sur la période 2027-2032. Le marché évolue d'outils de flux de travail isolés vers des environnements de données connectés qui relient les décisions relatives au sous-sol, au forage et à la production. Les opérateurs privilégient les outils qui raccourcissent les cycles d'interprétation, améliorent le positionnement des puits et identifient les risques liés aux équipements avant qu'ils n'interrompent la production. La migration vers le cloud élargit l'accès aux capacités informatiques, bien que la sécurité, la résidence des données et l'intégration des systèmes existants restent des contraintes d'adoption importantes. Les fournisseurs de plateformes répondent par des acquisitions, des places de marché et des offres intégrées combinant données, analytique et automatisation. Ces évolutions élargissent le rôle des logiciels d'exploration et de production dans l'optimisation des champs matures, les opérations offshore et les applications émergentes de stockage de carbone ou de géothermie.
Points clés du rapport
- Par logiciel, les logiciels sismiques et de sous-sol ont dominé avec une part de revenus de 29,3% en 2026, tandis que les logiciels de forage devraient se développer à un CAGR de 13,9% jusqu'en 2032.
- Par déploiement, les systèmes sur site ont détenu une part de revenus de 56,7% en 2026, tandis que le déploiement basé sur le cloud devrait se développer à un CAGR de 14,5% jusqu'en 2032.
- Par opération, les opérations terrestres ont détenu une part de revenus de 64,1% en 2026, tandis que les opérations offshore devraient se développer à un CAGR de 15,4% jusqu'en 2032.
- Par géographie, l'Amérique du Nord a détenu une part de revenus de 39,7% en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 15,6% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Interprétation du sous-sol assistée par l'IA et modélisation des réservoirs | +3.0% | Mondial, porté par l'Amérique du Nord et les programmes des compagnies pétrolières nationales d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Migration des données et des flux de travail E&P vers le cloud natif | +2.5% | Mondial, concentré en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Extension de la durée de vie des champs matures et optimisation de la récupération | +2.0% | Mondial, porté par l'Amérique du Nord, le Moyen-Orient et les bassins de la mer du Nord | Long terme (≥ 4 ans) |
| Surveillance de la production en temps réel et maintenance prédictive | +1.8% | Mondial, avec une activité offshore en Asie-Pacifique et au Moyen-Orient et en Afrique | Court terme (≤ 2 ans) |
| Forage autonome et flux de travail de planification de puits | +1.7% | Amérique du Nord, mer du Nord et opérations offshore d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Stockage de carbone et réaffectation géothermique des flux de travail E&P | +1.0% | Amérique du Nord, Europe et adoption précoce en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Interprétation du sous-sol assistée par l'IA, modélisation des réservoirs et forage autonome
L'interprétation assistée par l'IA accroît la valeur des données sismiques, des diagraphies de puits et des données de réservoir sur le marché des logiciels d'exploration et de production. Les réseaux de neurones informés par la physique ont permis une caractérisation sismique jusqu'à 200 fois plus rapide que le traitement conventionnel tout en conservant les contraintes géologiques.[1] Un traitement plus rapide peut réduire la dépendance à l'égard des géoscientistes seniors rares lorsque les opérateurs maintiennent des données standardisées. La China National Petroleum Corporation de Chine a développé le modèle Kunlun avec 300 milliards de paramètres de langage, 44 milliards de paramètres de vision et 800 milliards de paramètres multimodaux pour le traitement sismique et l'interprétation des diagraphies de puits. Le système DecisionSpace 365 Assisted Lithology Interpretation de Halliburton utilise l'apprentissage supervisé pour prédire la lithologie à partir de diagraphies filaires sur des milliers de puits. Le forage en boucle fermée étend cette approche de l'interprétation à l'exécution des puits et soutient le CAGR projeté de 13,9% pour les logiciels de forage.
Migration des données et des flux de travail E&P vers le cloud natif
La migration vers le cloud remodèle le marché des logiciels d'exploration et de production, les opérateurs exigeant de plus en plus des flux de travail connectés plutôt que des applications séparées. Les normes ouvertes peuvent réduire les copies de données spécifiques aux applications et rendre l'information disponible pour les équipes de forage, de sous-sol et de production. TotalEnergies a remplacé des pipelines d'échange fragmentés par des flux de travail d'ingestion OSDU automatisés dans l'ensemble de son portefeuille forage-production. Petrobras a adopté le format sismique VDS comme norme alignée sur le cloud, soutenant une architecture de données plus cohérente. Schlumberger Limited a introduit sa gamme de produits XD en 2026 pour les opérateurs migrant vers des environnements basés sur OSDU. Les règles de résidence des données continuent de favoriser les conceptions hybrides qui conservent les ensembles de données sensibles localement tout en utilisant l'analytique cloud.
Récupération des champs matures, surveillance de la production et maintenance prédictive
Les actifs matures élargissent le marché adressable des logiciels d'exploration et de production, car les décisions de production doivent s'améliorer sans interrompre les opérations existantes. Baker Hughes a déclaré que près de 80% de la production mondiale de pétrole et de gaz devrait provenir d'actifs matures d'ici 2030.[2] Cela accroît la demande d'outils de planification de travaux de reconditionnement, d'analyse de forage de remplissage, de simulation de récupération améliorée et de surveillance. Schlumberger Limited a rapporté que sa solution d'IA OptiSite a prédit 88% des défaillances d'équipements jusqu'à 21 jours à l'avance lors d'un déploiement au Moyen-Orient. La compagnie nationale pétrolière d'Abu Dhabi a déployé AiPSO dans 8 champs en 2025 pour traiter des millions de points de données en temps réel et soutenir les diagnostics à distance. La surveillance continue peut aider les opérateurs à identifier les conditions mécaniques liées aux émissions fugitives de méthane (CH4).
Réutilisation des flux de travail pour le stockage de carbone et la géothermie
Les capacités existantes des logiciels de sous-sol peuvent être appliquées à la caractérisation du stockage de carbone, à la planification de l'injection et à la surveillance des panaches, offrant une opportunité connexe pour le marché des logiciels d'exploration et de production sans obliger les opérateurs à abandonner les flux de travail géologiques et de simulation établis. Schlumberger Limited a introduit ses solutions de stockage de carbone Sequestri en 2025. Des recherches sur les puits existants ont identifié des utilisations pour l'évaluation du stockage de carbone et du potentiel géothermique aux États-Unis. Ces applications sont encore en développement, mais elles permettent aux fournisseurs d'adapter les connaissances en matière de réservoir et de fracturation à des projets énergétiques adjacents et de créer des opportunités pour des fournisseurs spécialisés afin de développer des fonctions au-delà de la production d'hydrocarbures.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Cybersécurité, souveraineté des données et risque lié aux technologies opérationnelles | -1.3% | Mondial, notamment en Amérique du Nord, en Europe et en Asie | Court terme (≤ 2 ans) |
| Coût élevé de mise en œuvre et rareté des talents hybrides dans le domaine | -1.1% | Mondial, notamment en Asie-Pacifique et au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Interopérabilité des données existantes et perturbation des flux de travail | -0.8% | Mondial, avec une exposition plus élevée dans les bassins matures | Long terme (≥ 4 ans) |
| Développement interne de solutions numériques propriétaires par les grands opérateurs | -0.6% | Grands opérateurs et compagnies pétrolières nationales en Asie et au Moyen-Orient | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Cybersécurité, souveraineté des données et risque lié aux technologies opérationnelles
Une plus grande connectivité expose les environnements de production à des risques accrus en matière de cybersécurité et de technologies opérationnelles. Dragos a rapporté que 37% des conclusions en matière de sécurité dans le secteur pétrolier et gazier concernaient des lacunes dans la protection contre les logiciels malveillants et 29% concernaient une segmentation inadéquate des réseaux informatiques et de technologies opérationnelles.[3] Une compromission en 2025 de passerelles cellulaires non surveillées dans les opérations en amont aux États-Unis a mis en évidence ces vulnérabilités. Les opérateurs peuvent retarder les applications de production hébergées dans le cloud lorsqu'ils ne peuvent pas démontrer des procédures d'accès sécurisé, de surveillance et de récupération. Les exigences de sécurité ISA/IEC 62443 et TSA ajoutent des travaux de configuration pour les fournisseurs et allongent les délais d'examen des achats. Les exigences de souveraineté des données conduisent également les opérateurs à privilégier les environnements hybrides certifiés plutôt que le transfert de données sans restriction.
Coûts de mise en œuvre, intégration des systèmes existants et développement numérique interne
La complexité de la mise en œuvre peut ralentir le marché des logiciels d'exploration et de production lorsque les systèmes de sous-sol, de forage, de production et d'entreprise ne partagent pas de données utilisables. La connexion de ces systèmes nécessite des professionnels qui comprennent à la fois les flux de travail en amont et l'ingénierie des données. Les architectures existantes peuvent rendre la migration perturbatrice lorsque les applications de production en direct ne peuvent pas tolérer les temps d'arrêt. Les grands opérateurs peuvent également développer des outils numériques propriétaires lorsque la connaissance opérationnelle locale est considérée comme un actif stratégique. Le déploiement dans le cloud réduit les besoins de gestion de l'infrastructure, mais n'élimine pas le besoin d'une appropriation interne des processus. Les fournisseurs qui proposent une intégration, une formation et des résultats terrain mesurables sont mieux positionnés pour surmonter cet obstacle.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par logiciel :
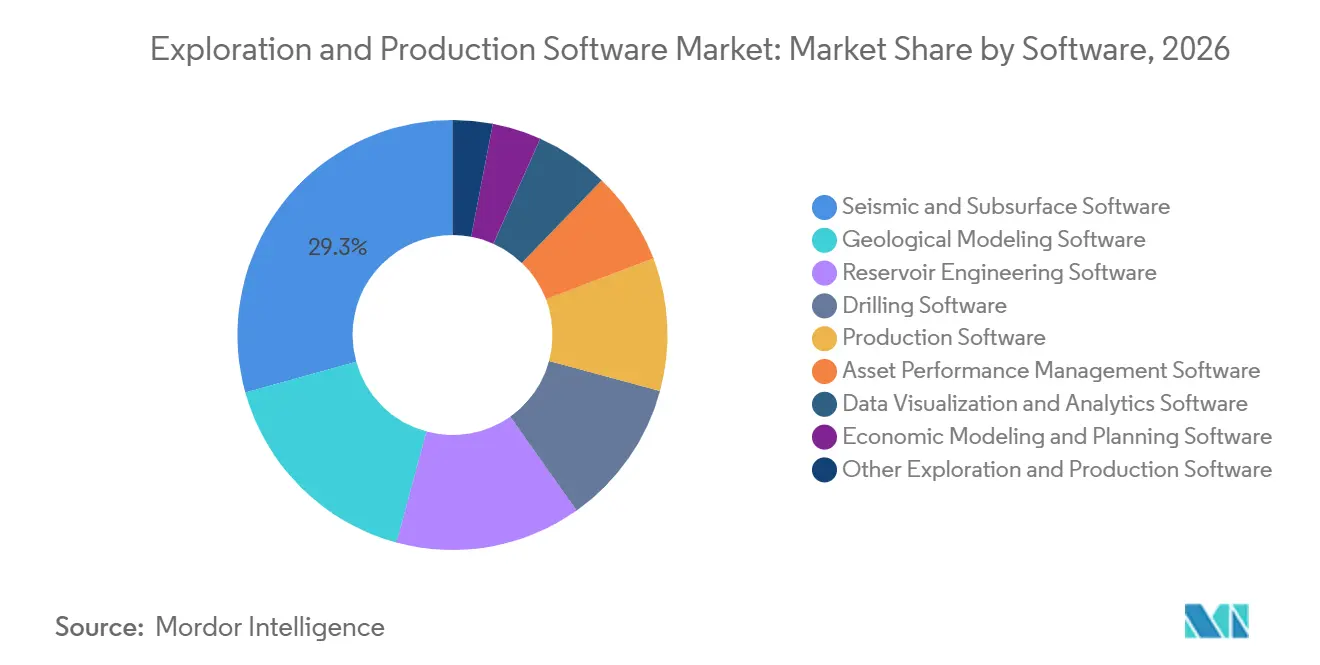
les logiciels sismiques et de sous-sol ancrent la base de revenusLes logiciels sismiques et de sous-sol ont représenté 29,3% de la part du marché des logiciels d'exploration et de production en 2026. Leur position reflète la nécessité de traiter et d'interpréter les informations du sous-sol avant le début de la planification des puits. La modélisation géologique et l'ingénierie des réservoirs traduisent les données d'acquisition en modèles calibrés qui guident les décisions de développement. L'apprentissage automatique peut améliorer la prédiction des propriétés pour la cartographie des zones à fort potentiel lorsque les données d'entrée sont cohérentes. Les logiciels de forage devraient croître à un CAGR de 13,9% jusqu'en 2032, les opérateurs adoptant l'automatisation en boucle fermée. Les applications de production et de performance des actifs étendent les flux de travail numériques aux champs en exploitation.
Le marché des logiciels d'exploration et de production utilise également des outils de visualisation des données et de modélisation économique pour les décisions de portefeuille sur les actifs conventionnels et non conventionnels. En avril 2026, Schlumberger Limited a annoncé un accord pour acquérir le portefeuille Kingdom, Petra et Harmony de S&P Global Energy. Ces outils étaient intégrés dans les flux de travail terrestres aux États-Unis, illustrant la valeur des pratiques utilisateurs établies. L'accord soutient une évolution vers des suites intégrées plutôt que des produits ponctuels séparés. La classification sismique plus rapide encourage de nouveaux investissements dans les pipelines d'interprétation assistés par l'IA. Les fournisseurs spécialisés peuvent rester pertinents lorsqu'ils offrent une capacité approfondie dans un flux de travail ciblé.

Par déploiement :
la migration vers le cloud remodèle une base à prédominance sur siteLes systèmes sur site ont détenu 56,7% de la part du marché des logiciels d'exploration et de production en 2026. De nombreux opérateurs conservent des centres de données privés et des systèmes SCADA existants difficiles à migrer sans perturber les flux de travail en direct. Le déploiement basé sur le cloud devrait enregistrer un CAGR de 14,5% jusqu'en 2032. Le taux de croissance plus élevé reflète la demande de calcul évolutif pour la simulation, l'interprétation et l'entraînement des modèles d'IA. Le déploiement hybride offre une voie de transition en maintenant les fonctions de site de forage sensibles à la latence proches des opérations tout en permettant aux opérateurs d'utiliser les ressources cloud pour l'analytique plus large et les travaux de développement.
Le marché des logiciels d'exploration et de production est susceptible de conserver des environnements hybrides là où le contrôle local des données est obligatoire. Le portefeuille XD 2026 de Schlumberger Limited a été conçu pour les avantages basés sur le cloud dans les flux de travail de sous-sol. La migration vers le cloud de ForeSite et CygNet par Weatherford International représente un exemple de repositionnement de systèmes existants. Les opérateurs ont encore besoin d'une contextualisation fiable des données avant que les outils cloud puissent générer des résultats utiles, ce qui rend la qualité de la mise en œuvre aussi importante que le choix de l'infrastructure. Les petits fournisseurs peuvent avoir plus de difficultés à satisfaire aux exigences de conformité des déploiements hybrides certifiés.
Par opération :
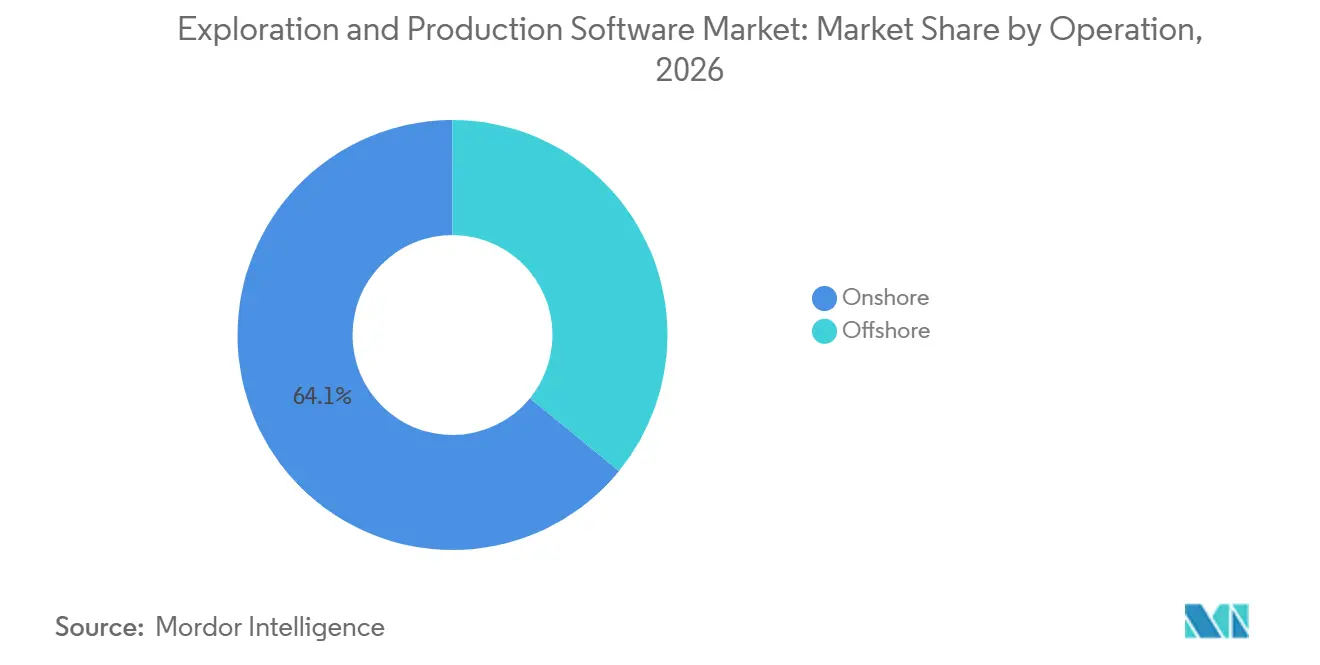
la numérisation offshore dépasse la croissance terrestre grâce à une économie de précisionLes opérations terrestres ont représenté 64,1% du marché des logiciels d'exploration et de production en 2026. L'activité non conventionnelle aux États-Unis soutient une utilisation fréquente des outils d'optimisation du forage, d'analytique de production et de planification économique. Les opérations offshore devraient croître à un CAGR de 15,4% jusqu'en 2032. Les interventions offshore peuvent coûter substantiellement plus cher que des travaux terrestres comparables, ce qui accroît la valeur des outils fiables de surveillance et de planification des puits. En 2026, Schlumberger Limited a rapporté un géodirectionnement autonome en offshore Malaisie qui a maintenu le puits dans une marge de réservoir de 3 m, illustrant pourquoi les opérateurs offshore accordent une prime à une exécution précise.
Les données en temps réel peuvent aider les équipes offshore à diagnostiquer plus rapidement les problèmes de puits et d'installations sur des actifs distants. Le déploiement d'AiPSO par la compagnie nationale pétrolière d'Abu Dhabi dans 8 champs a démontré comment la surveillance à l'échelle du portefeuille peut soutenir les décisions de production à distance. Les grands ensembles de données sismiques offshore favorisent également une capacité de calcul et de gestion des données flexible. Le marché des logiciels d'exploration et de production doit encore s'adapter à la connectivité intermittente, aux exigences de sécurité offshore et aux procédures d'exploitation strictes. Ces exigences favorisent les fournisseurs qui combinent des outils numériques avec une expérience pratique de déploiement en amont, soutenant la demande d'applications spécialisées et de plateformes intégrées plus larges.
Analyse géographique
L'Amérique du Nord a représenté 39,7% du chiffre d'affaires total en 2026. L'activité de schiste aux États-Unis crée une demande récurrente pour l'analytique de sous-sol, l'ingénierie de forage et l'optimisation de la production. Kingdom, Petra et Harmony avaient une utilisation établie dans les flux de travail terrestres aux États-Unis avant l'acquisition annoncée par Schlumberger.[4] Cette base installée peut rendre les changements de flux de travail coûteux pour les opérateurs. Le marché des logiciels d'exploration et de production en Amérique du Nord nécessite également des solutions hybrides, car les préoccupations en matière de cybersécurité et de protection des données restent importantes.
L'Asie-Pacifique devrait croître à un CAGR de 15,6% jusqu'en 2032. La croissance est portée par les programmes numériques des compagnies pétrolières nationales en Chine et en Inde, ainsi que par l'activité offshore en Malaisie, au Vietnam et en Australie. Les entreprises d'État chinoises développent des alternatives nationales, notamment le modèle Kunlun, la simulation de réservoir HiSimPro et l'agent d'IA industriel Fenghuo de Sinopec. PETRONAS Carigali a signé son troisième accord de développement conjoint avec IBM Malaysia et Tridiagonal.AI en juillet 2026 pour faire progresser l'IA TriCipta pour l'optimisation des équipements de surface. L'Amérique du Sud présente une base de demande mixte, les opérations pré-sel de Petrobras nécessitant des travaux avancés de sous-sol tandis que le Guyana et Vaca Muerta ajoutent une demande d'analyse de forage.
Le Moyen-Orient et l'Afrique sont façonnés par les programmes des compagnies pétrolières nationales axés sur l'amélioration de la récupération dans les grands champs producteurs. Le déploiement d'AiPSO par ADNOC dans 8 champs aux Émirats arabes unis a établi un point de référence régional pour les diagnostics à distance et l'optimisation assistée par l'IA. L'Arabie saoudite, le Qatar et les Émirats arabes unis privilégient les conceptions sur site et en cloud souverain en raison des exigences de sécurité des données. Ces préférences créent une demande pour les fournisseurs capables de prendre en charge des environnements OSDU hybrides sur une infrastructure locale. Les eaux profondes du delta du Niger au Nigeria ajoutent un potentiel d'optimisation offshore, bien que les limitations d'infrastructure réduisent le rythme d'adoption plus large.
Paysage concurrentiel
Le marché des logiciels d'exploration et de production est modérément concentré parmi les grands fournisseurs de plateformes, tandis que les catégories de flux de travail spécialisés restent fragmentées. Schlumberger, Halliburton Landmark et Baker Hughes offrent des capacités connectées dans les domaines du travail de sous-sol, de la construction de puits et des opérations de production. La concurrence dépend de plus en plus du contrôle des environnements de données, car les flux de travail automatisés et les historiques d'entraînement de l'IA peuvent augmenter les coûts de changement. Schlumberger a lancé sa place de marché numérique en juin 2026 avec environ 200 produits de Schlumberger et de plus de 30 partenaires dans ses environnements Delfi et Lumi. Les modèles de place de marché peuvent renforcer les relations des fournisseurs avec les clients en intégrant les offres des partenaires dans une couche de flux de travail partagée.
Halliburton a acquis Sekal AS en avril 2026, ajoutant la technologie d'autonomie de forage DrillTronics à son portefeuille de construction de puits. Baker Hughes a lancé Kantori en janvier 2026 comme solution unifiée de construction de puits autonome intégrant l'IA, des modèles basés sur la physique et l'analytique Corva. L'acquisition prévue par Schlumberger du portefeuille Kingdom, Petra et Harmony est un autre exemple d'expansion de suite. Ces mouvements indiquent que les grands fournisseurs ajoutent simultanément de la technologie et des communautés d'utilisateurs établies. Le marché des logiciels d'exploration et de production accorde donc une plus grande valeur au déploiement intégré qu'aux fonctionnalités d'application isolées.
Le stockage de carbone et les flux de travail géothermiques restent des domaines où l'expertise établie en sous-sol peut être étendue. L'offre Sequestri de Schlumberger démontre l'évolution vers des solutions de stockage de carbone. Les petites entreprises peuvent conserver un rôle grâce à des fonctions de simulation, d'analyse des risques ou de flux de travail spécialisées. La protection par brevet autour de la planification automatisée et du géodirectionnement peut également créer des barrières dans l'automatisation du forage. La structure concurrentielle du marché des logiciels d'exploration et de production est concentrée dans les grandes plateformes d'entreprise mais fragmentée dans les catégories de logiciels de niche. Les fournisseurs extérieurs aux écosystèmes de plateformes plus larges font face à des pressions lorsque les outils groupés de données, d'analytique et d'IA réduisent les coûts totaux de déploiement.
Leaders du secteur des logiciels d'exploration et de production
-
SLB N.V.
-
Halliburton Company
-
Baker Hughes Company
-
Emerson Electric Co.
-
Viridien
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des logiciels d'exploration et de production Entreprises couvertes dans ce rapport
- SLB N.V.
- Aspen Technology, Inc.
- AVEVA Group Limited
- Baker Hughes Company
- Viridien
- Computer Modelling Group Ltd.
- Emerson Electric Co.
- Enverus, Inc.
- ETL Solutions Limited
- Halliburton Company
- Ikon Science Limited
- KAPPA Engineering
- Kongsberg Digital AS
- Microsoft Corporation
- Paradigm B.V.
- Pason Systems Inc.
- Peloton Computer Enterprises Ltd.
- Petroleum Experts Limited
- Petrolink International Ltd.
- Quorum Business Solutions, Inc.
- Rock Flow Dynamics, Inc.
- S&P Global Inc.
Développements industriels récents dans Marché des logiciels d'exploration et de production
- Juillet 2026 : PETRONAS Carigali a signé son troisième accord de développement conjoint avec IBM Malaysia et Tridiagonal.AI pour étendre les capacités de la plateforme d'IA TriCipta à l'optimisation des équipements de surface. L'accord s'appuie sur des déploiements antérieurs pour l'évaluation de bassins et la surveillance de la production basée sur l'IA, renforçant l'utilisation de logiciels pilotés par l'IA dans les flux de travail d'exploration et de production.
- Juin 2026 : Schlumberger a lancé sa place de marché numérique, proposant environ 200 produits numériques, dont des agents d'IA, des compétences Tela AI, des applications SaaS et des connecteurs de données provenant de plus de 30 partenaires. La place de marché est intégrée dans les environnements Delfi et Lumi, élargissant l'accès aux outils de logiciels d'exploration et de production couvrant l'exploration, la gestion des réservoirs, le forage et l'optimisation de la production.
- Avril 2026 : Schlumberger a conclu un accord définitif pour acquérir le portefeuille de logiciels en amont de S&P Global Energy, comprenant Kingdom, Petra et Harmony. Ces applications sont utilisées par environ 110 000 utilisateurs dans 4 000 organisations dans 113 pays et représentent certains des outils de modélisation géologique, d'interprétation et d'ingénierie des réservoirs les plus largement déployés dans le secteur.
- Janvier 2026 : Baker Hughes a introduit Kantori, une plateforme autonome de construction de puits intégrant l'IA, des modèles basés sur la physique et l'analytique en temps réel de Corva. Le logiciel prend en charge la planification, l'exécution, la surveillance et l'optimisation du forage dans un environnement numérique unifié.
Portée du rapport sur le marché mondial des logiciels d'exploration et de production
Les logiciels d'exploration et de production (E&P) désignent une suite spécialisée d'outils numériques utilisés par l'industrie pétrolière et gazière pour localiser, analyser et extraire des ressources en hydrocarbures depuis le sous-sol terrestre. Ces logiciels utilisent des algorithmes avancés pour traiter les données sismiques, modéliser les formations géologiques et simuler le comportement des réservoirs, permettant aux ingénieurs et aux géoscientistes d'évaluer la viabilité commerciale des champs potentiels. En intégrant les données sur l'ensemble du cycle de vie en amont, ils optimisent les trajectoires de forage des puits, améliorent les rendements de production et gèrent l'intégrité des actifs tout en minimisant les risques opérationnels.
Le marché mondial des logiciels d'exploration et de production est segmenté par type de logiciel en logiciels sismiques et de sous-sol, logiciels de modélisation géologique, logiciels d'ingénierie des réservoirs, logiciels de forage, logiciels de production, logiciels de gestion de la performance des actifs, logiciels de visualisation des données et d'analytique, logiciels de modélisation économique et de planification, et autres logiciels d'exploration et de production. Par déploiement, le marché est segmenté en solutions basées sur le cloud, sur site et hybrides. Par opération, le marché est segmenté en applications terrestres et offshore. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des logiciels d'exploration et de production dans 26 pays dans les régions clés. Pour chaque segment, la taille du marché et les prévisions sont fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Logiciels sismiques et de sous-sol |
| Logiciels de modélisation géologique |
| Logiciels d'ingénierie des réservoirs |
| Logiciels de forage |
| Logiciels de production |
| Logiciels de gestion de la performance des actifs |
| Logiciels de visualisation des données et d'analytique |
| Logiciels de modélisation économique et de planification |
| Autres logiciels d'exploration et de production |
| Basé sur le cloud |
| Sur site |
| Hybride |
| Terrestre |
| Offshore |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Norvège | |
| Pays-Bas | |
| Danemark | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Malaisie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Guyana | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Qatar | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par logiciel | Logiciels sismiques et de sous-sol | |
| Logiciels de modélisation géologique | ||
| Logiciels d'ingénierie des réservoirs | ||
| Logiciels de forage | ||
| Logiciels de production | ||
| Logiciels de gestion de la performance des actifs | ||
| Logiciels de visualisation des données et d'analytique | ||
| Logiciels de modélisation économique et de planification | ||
| Autres logiciels d'exploration et de production | ||
| Par déploiement | Basé sur le cloud | |
| Sur site | ||
| Hybride | ||
| Par opération | Terrestre | |
| Offshore | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Norvège | ||
| Pays-Bas | ||
| Danemark | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Malaisie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Guyana | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Qatar | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur du marché des logiciels d'exploration et de production en 2027 ?
Le marché des logiciels d'exploration et de production est estimé à 13,56 milliards USD en 2027 et devrait atteindre 25,29 milliards USD d'ici 2032, à un CAGR de 13,27%.
Quelle catégorie de logiciels a détenu la plus grande part de revenus en 2026 ?
Les logiciels sismiques et de sous-sol ont détenu la plus grande part de revenus à 29,3% en 2026. Ces outils soutiennent le traitement des données et les travaux d'interprétation effectués avant la planification des puits.
Quel modèle de déploiement connaît la croissance la plus rapide ?
Le déploiement basé sur le cloud devrait croître à un CAGR de 14,5% jusqu'en 2032. Au sein du marché des logiciels d'exploration et de production, la capacité cloud est utilisée pour la simulation, l'interprétation et le développement de modèles d'IA.
Pourquoi les applications offshore croissent-elles plus vite que les applications terrestres ?
Les opérations offshore devraient croître à un CAGR de 15,4% jusqu'en 2032. Des temps d'arrêt plus élevés, des coûts d'intervention et des risques de positionnement des puits accroissent la valeur des outils précis de surveillance et de planification.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 15,6% jusqu'en 2032. La croissance du marché des logiciels d'exploration et de production dans cette région est soutenue par les programmes des compagnies pétrolières nationales et l'augmentation de l'activité offshore.
Qu'est-ce qui limite l'adoption des logiciels d'exploration et de production ?
Les principales contraintes comprennent les exigences en matière de cybersécurité et de souveraineté des données, les coûts élevés de mise en œuvre, la pénurie de compétences hybrides et les perturbations liées à l'intégration des systèmes existants. Ces facteurs peuvent allonger les délais d'approvisionnement et ralentir le déploiement.