
探索・生産ソフトウェア市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
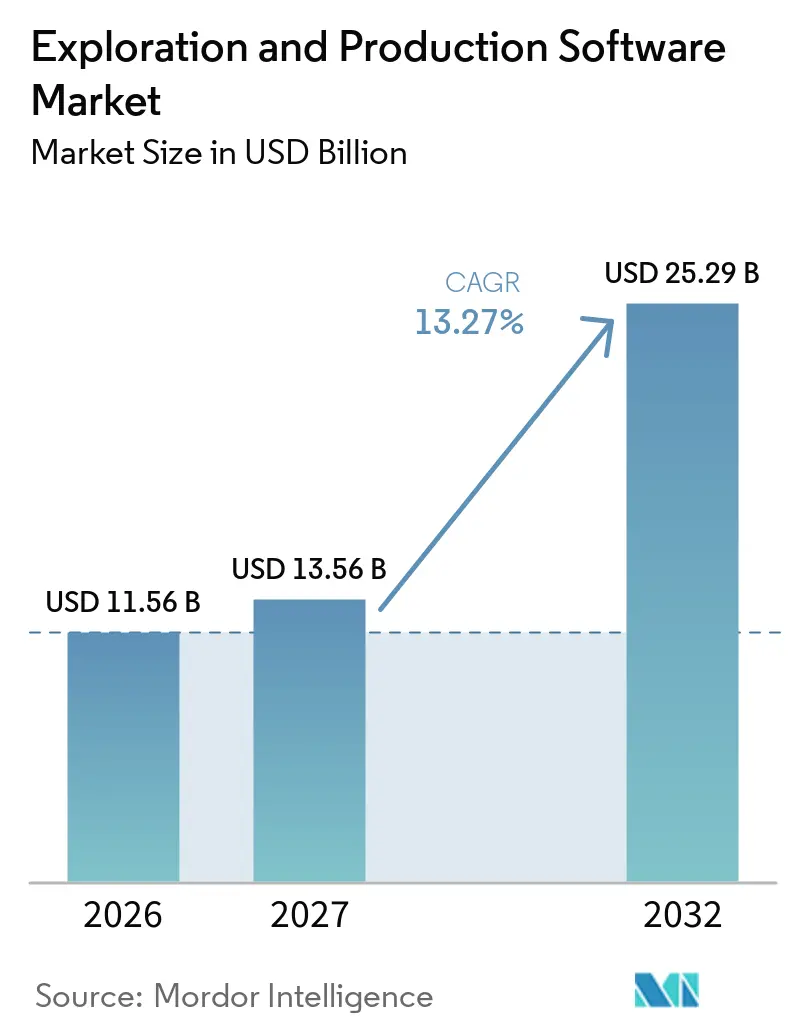
| 市場規模 (2027) | 13.56 十億米ドル |
| 市場規模 (2032) | 25.29 十億米ドル |
| 成長率 (2027 - 2032) | 13.27 % |
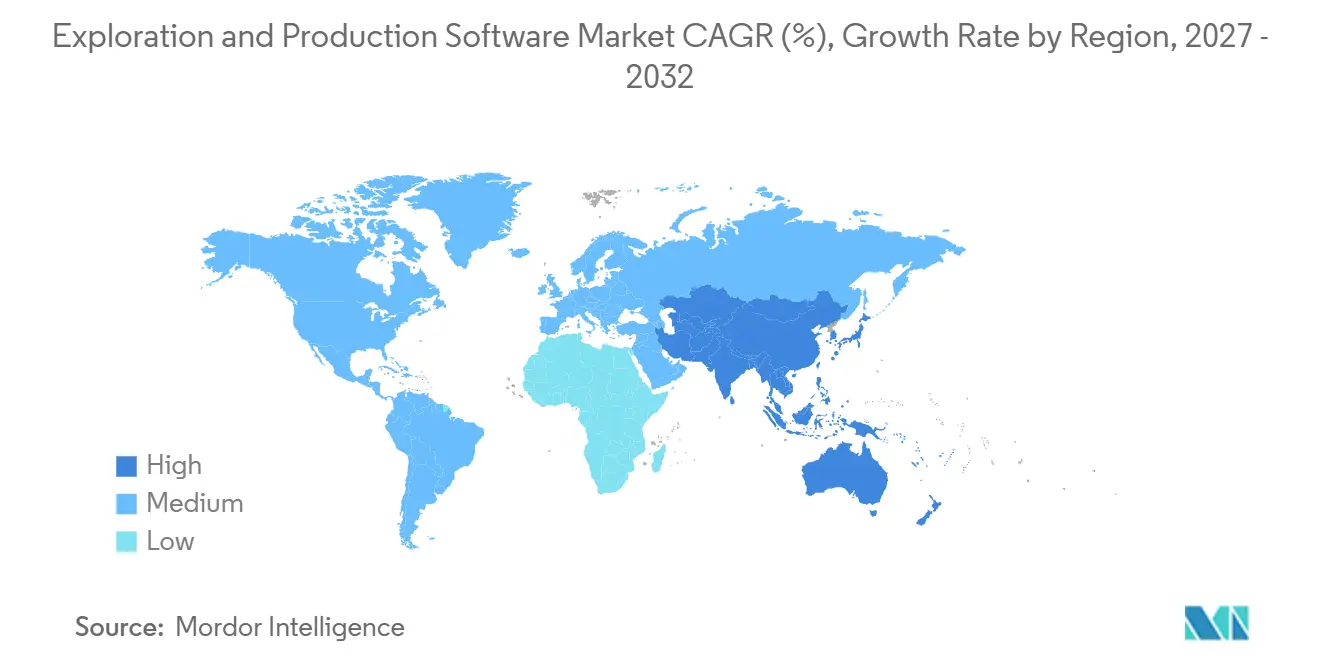
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
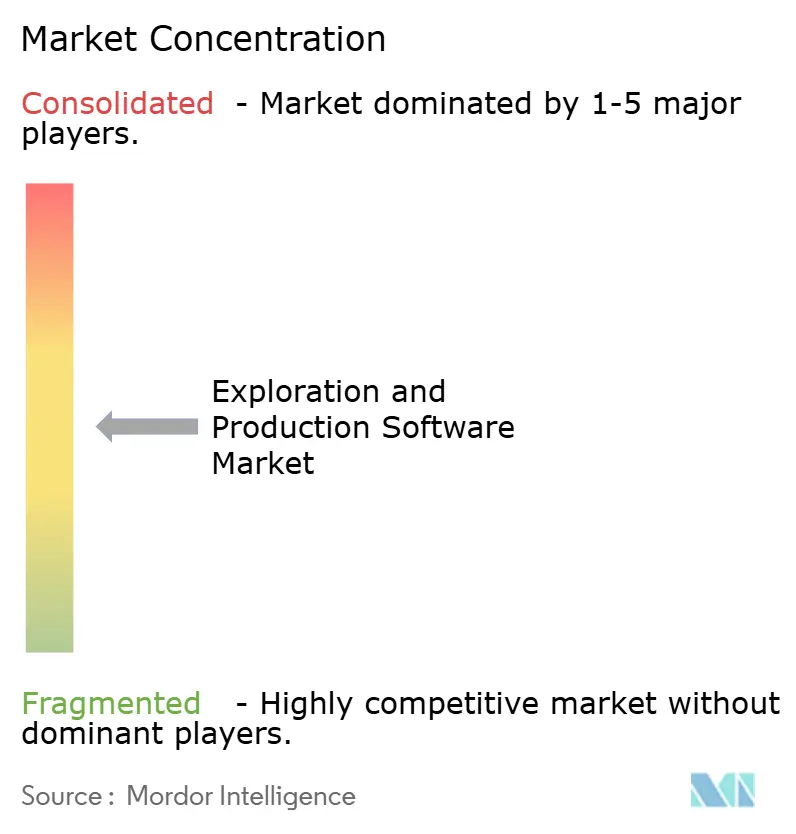
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる探索・生産ソフトウェア市場分析
探索・生産ソフトウェア市場規模は、2026年の11.56 ビリオン 米ドルから2027年には13.56 ビリオン 米ドルへと拡大し、2032年までに25.29 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 13.27%で成長する見込みです。市場は、孤立したワークフローツールから、地下探査・掘削・生産の意思決定を連携させた統合データ環境へとシフトしています。オペレーターは、解釈サイクルの短縮、坑井配置の改善、および生産を中断させる前に設備リスクを特定するツールを優先しています。クラウド移行はコンピューティング能力へのアクセスを拡大していますが、セキュリティ、データ所在地、およびレガシー統合は依然として重要な導入制約として残っています。プラットフォームプロバイダーは、データ・分析・自動化を組み合わせた買収、マーケットプレイス、および統合オファリングを通じて対応しています。これらの変化は、成熟油田の最適化、海上操業、および新興の炭素貯留・地熱応用における探索・生産ソフトウェアの役割を拡大しています。
レポートの主要ポイント
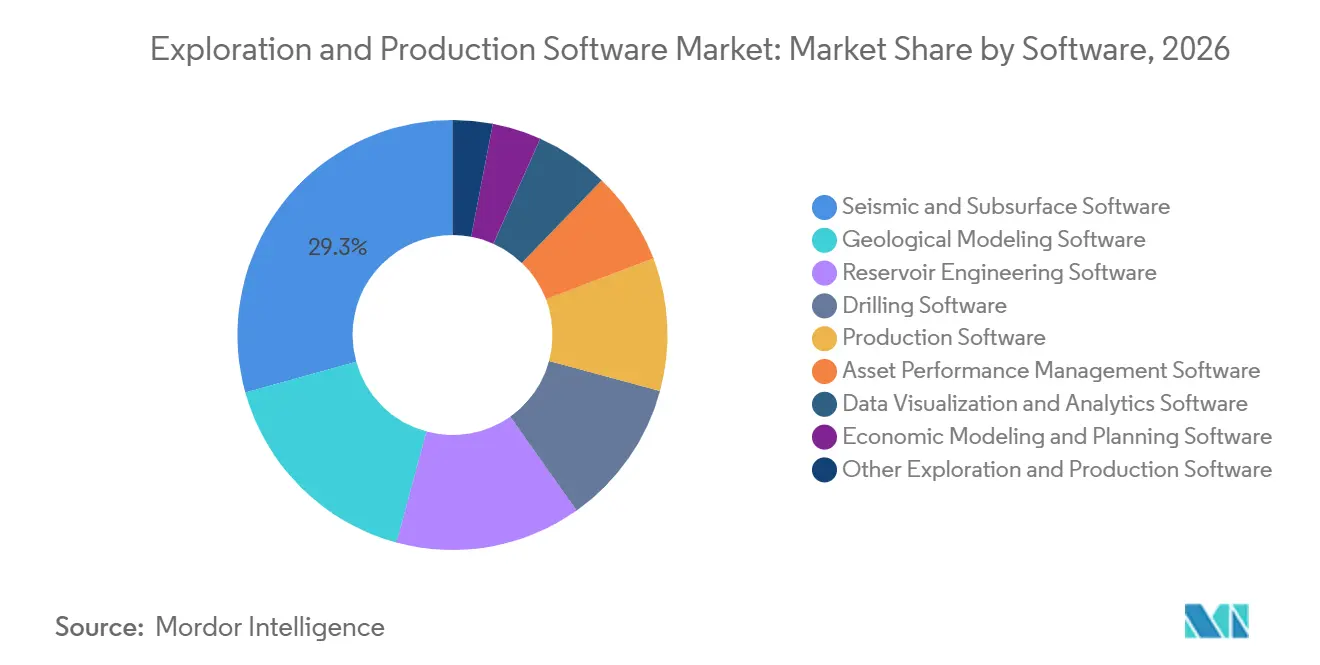
- ソフトウェア別では、地震探査・地下探査ソフトウェアが2026年に29.3%の収益シェアでトップとなり、掘削ソフトウェアは2032年にかけてCAGR 13.9%で拡大すると予測されています。
- 展開形態別では、オンプレミスシステムが2026年に56.7%の収益シェアを保持し、クラウドベースの展開は2032年にかけてCAGR 14.5%で拡大すると予測されています。
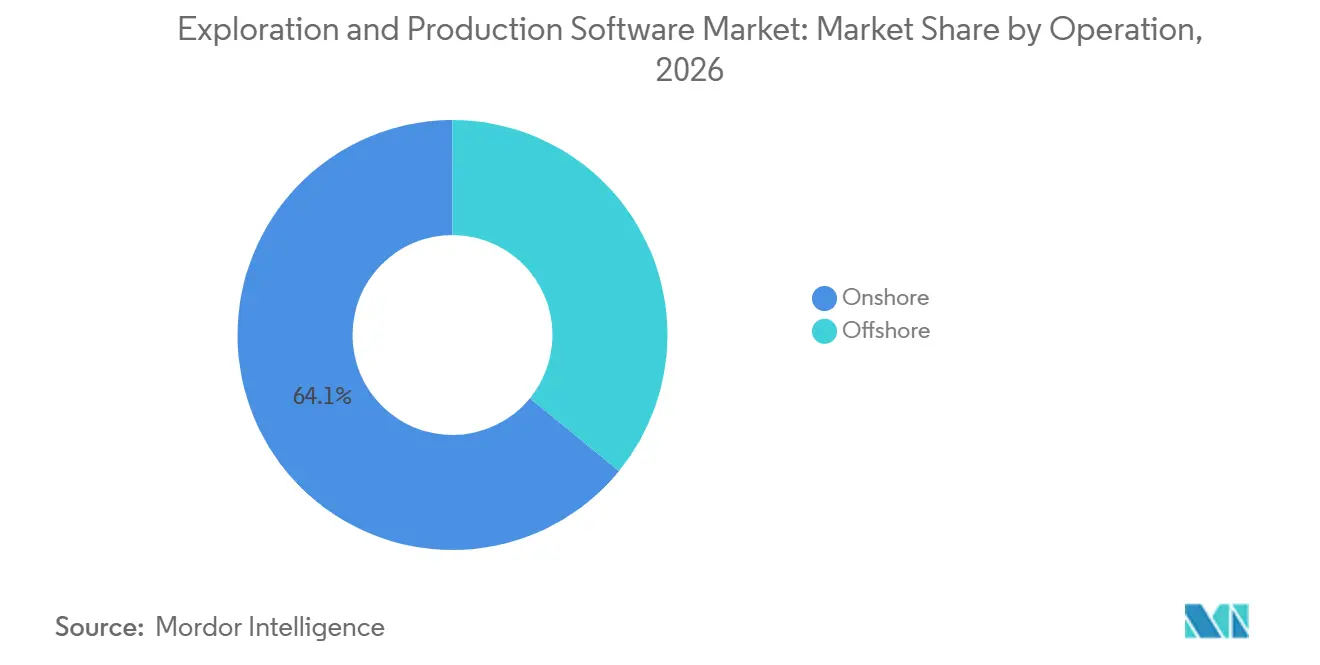
- 操業形態別では、陸上操業が2026年に64.1%の収益シェアを保持し、海上操業は2032年にかけてCAGR 15.4%で拡大すると予測されています。
- 地域別では、北米が2026年に39.7%の収益シェアを保持し、アジア太平洋は2032年にかけてCAGR 15.6%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AI支援による地下探査解釈と貯留層モデリング | +3.0% | グローバル、北米およびアジア太平洋の国営石油会社プログラムが主導 | 短期(2年以内) |
| クラウドネイティブなE&Pデータとワークフローの移行 | +2.5% | グローバル、北米および欧州に集中 | 中期(2〜4年) |
| 成熟油田の寿命延長と回収最適化 | +2.0% | グローバル、北米・中東・北海盆地が主導 | 長期(4年以上) |
| リアルタイム生産監視と予知保全 | +1.8% | グローバル、アジア太平洋および中東・アフリカの海上活動を含む | 短期(2年以内) |
| 自律掘削と坑井計画ワークフロー | +1.7% | 北米、北海、およびアジア太平洋の海上操業 | 中期(2〜4年) |
| 炭素貯留・地熱へのE&Pワークフローの転用 | +1.0% | 北米、欧州、およびアジア太平洋での初期導入 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AI支援による地下探査解釈・貯留層モデリングおよび自律掘削
AI支援による解釈は、探索・生産ソフトウェア市場において地震探査・坑井ログ・貯留層データの価値を高めています。物理情報ニューラルネットワークは、地質学的制約を維持しながら、従来の処理と比較して最大200倍の速度で地震探査の特性評価を実現しています。[1] 処理の高速化により、オペレーターが標準化されたデータを維持する場合、希少なシニア地球科学者への依存を低減できます。中国の中国石油天然気集団公司は、地震探査処理と坑井ログ解釈のために、3,000億の言語パラメータ、440億のビジョンパラメータ、および8,000億のマルチモーダルパラメータを持つ崑崙モデルを開発しました。Halliburton CompanyのDecisionSpace 365 Assisted Lithology Interpretationは、教師あり学習を使用して数千の坑井にわたるワイヤーラインログから岩相を予測します。クローズドループ掘削は、このアプローチを解釈から坑井実行へと拡張し、掘削ソフトウェアの予測CAGR 13.9%を支えています。
クラウドネイティブなE&Pデータとワークフローの移行
クラウド移行は、オペレーターが個別のアプリケーションではなく連携したワークフローをますます必要とするにつれ、探索・生産ソフトウェア市場を再形成しています。オープン標準により、アプリケーション固有のデータコピーを削減し、掘削・地下探査・生産チーム全体で情報を利用可能にすることができます。TotalEnergiesは、掘削から生産までのポートフォリオ全体で、断片化した交換パイプラインを自動化されたOSDUインジェスチョンワークフローに置き換えました。Petrobrasは、より一貫したデータアーキテクチャを支援するクラウド対応標準として、VDS地震探査フォーマットを採用しました。Schlumberger LimitedはOSDUベース環境に移行するオペレーター向けに、2026年にXD製品ラインを導入しました。データ所在地規制は、機密データセットをローカルに保持しながらクラウド分析を活用するハイブリッド設計を引き続き支持しています。
成熟油田の回収・生産監視・予知保全
生産上の意思決定を既存操業を中断することなく改善しなければならないため、成熟資産は探索・生産ソフトウェアのアドレス可能市場を拡大しています。Baker Hughes Companyは、2030年までに世界の石油・ガス生産量の約80%が成熟資産から供給されると予測しています。[2] これにより、ワークオーバー計画、インフィル掘削分析、増進回収シミュレーション、および監視ツールへの需要が高まっています。Schlumberger LimitedはOptiSite AIソリューションが中東での展開において設備故障の88%を最大21日前に予測したと報告しています。アブダビ国営石油会社は2025年に8つの油田にAiPSOを展開し、数百万のリアルタイムデータポイントを処理してリモート診断を支援しました。継続的なモニタリングにより、オペレーターは逸散メタン(CH4)排出に関連する機械的状態を特定できます。
炭素貯留・地熱ワークフローの再利用
既存の地下探査ソフトウェア機能は、炭素貯留の特性評価・注入計画・プルームモニタリングに適用でき、オペレーターが確立された地質・シミュレーションワークフローを放棄することなく、探索・生産ソフトウェア市場に関連する機会を提供します。Schlumberger Limitedは2025年に炭素貯留ソリューションSequestriを導入しました。レガシー坑井に関する研究により、米国における炭素貯留・地熱ポテンシャルのスクリーニングへの活用が特定されました。これらの応用はまだ発展途上ですが、ベンダーが貯留層・亀裂の知識を隣接するエネルギープロジェクトに適応させ、炭化水素生産を超えた機能を構築する機会を専門プロバイダーに提供します。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| サイバーセキュリティ・データ主権・オペレーショナルテクノロジーリスク | -1.3% | グローバル、特に北米・欧州・アジア | 短期(2年以内) |
| 高い導入コストとハイブリッドドメイン人材の不足 | -1.1% | グローバル、特にアジア太平洋および中東・アフリカ | 中期(2〜4年) |
| レガシーデータの相互運用性とワークフローの混乱 | -0.8% | グローバル、成熟盆地でのリスクが高い | 長期(4年以上) |
| 大手オペレーターによる独自デジタルソリューションの内製化 | -0.6% | アジアおよび中東の大手オペレーターおよび国営石油会社 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
サイバーセキュリティ・データ主権・オペレーショナルテクノロジーリスク
接続性の向上により、生産環境はサイバーセキュリティおよびオペレーショナルテクノロジーリスクにさらされています。Dragosは、石油・ガスのセキュリティ上の問題の37%がマルウェア対策の不備に関連し、29%がITとOTのネットワーク分離の不十分さに関連していると報告しています。[3] 2025年には米国の上流操業における監視されていないセルラーゲートウェイへの侵害が発生し、これらの脆弱性がさらに浮き彫りになりました。オペレーターは、安全なアクセス・モニタリング・復旧手順を実証できない場合、クラウドホスト型の生産アプリケーションの導入を遅らせる可能性があります。ISA/IEC 62443およびTSAのセキュリティ要件は、ベンダーに設定作業を追加し、調達審査を長期化させます。データ主権要件も同様に、オペレーターが無制限のデータ移動よりも認定ハイブリッド環境を選好する傾向を生み出しています。
導入コスト・レガシー統合・社内デジタル開発
地下探査・掘削・生産・エンタープライズシステムが使用可能なデータを共有しない場合、導入の複雑さが探索・生産ソフトウェア市場の成長を鈍化させる可能性があります。これらのシステムを接続するには、上流ワークフローとデータエンジニアリングの両方を理解する専門家が必要です。レガシーアーキテクチャは、稼働中の生産アプリケーションがダウンタイムを許容できない場合、移行を困難にする可能性があります。大手オペレーターは、ローカルな操業知識が戦略的資産と見なされる場合、独自のデジタルツールを開発することもあります。クラウド展開はインフラ管理の必要性を低減しますが、内部プロセスオーナーシップの必要性をなくすわけではありません。統合・トレーニング・測定可能なフィールド成果を提供すベンダーは、この障壁に対処するうえで有利な立場にあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ソフトウェア別:
地震探査・地下探査ソフトウェアが収益基盤を支える地震探査・地下探査ソフトウェアは、2026年の探索・生産ソフトウェア市場シェアの29.3%を占めました。その地位は、坑井計画が始まる前に地下情報を処理・解釈する必要性を反映しています。地質モデリングおよび貯留層エンジニアリングは、取得データを開発上の意思決定を導く較正済みモデルに変換します。機械学習は、入力データが一貫している場合、スイートスポットマッピングのための物性予測を改善できます。掘削ソフトウェアは、オペレーターがクローズドループ自動化を採用するにつれ、2032年にかけてCAGR 13.9%で成長すると予測されています。生産・資産パフォーマンスアプリケーションは、デジタルワークフローを操業中の油田へと拡張します。
探索・生産ソフトウェア市場は、従来型および非従来型資産にわたるポートフォリオ上の意思決定のために、データ可視化・経済モデリングツールも活用しています。2026年4月、Schlumberger LimitedはS&P Global Energyのキングダム、ペトラ、ハーモニーポートフォリオを取得する契約を発表しました。これらのツールは米国陸上ワークフローに組み込まれており、確立されたユーザー慣行の価値を示しています。この取引は、個別のポイント製品よりも統合スイートへのシフトを支持しています。地震探査の高速分類は、AI支援解釈パイプラインへのさらなる投資を促しています。専門ベンダーは、特定のワークフローに深い機能を提供する場合に競争力を維持できます。

展開形態別:
クラウド移行がオンプレミス中心の基盤を再形成オンプレミスシステムは2026年の探索・生産ソフトウェア市場シェアの56.7%を保持しました。多くのオペレーターは、稼働中のワークフローを中断することなく移行することが困難なプライベートデータセンターおよびレガシーSCADAシステムを維持しています。クラウドベースの展開は2032年にかけてCAGR 14.5%を記録すると予測されています。この高い成長率は、シミュレーション・解釈・AIモデルトレーニングにおけるスケーラブルなコンピューティングへの需要を反映しています。ハイブリッド展開は、レイテンシに敏感な坑井サイト機能を操業に近い場所に保ちながら、オペレーターが広範な分析・開発作業にクラウドリソースを活用できるようにすることで、移行経路を提供します。
探索・生産ソフトウェア市場は、ローカルなデータ管理が必須の場合にハイブリッド環境を維持する可能性が高いです。Schlumberger Limitedの2026年XDポートフォリオは、地下探査ワークフローにおけるクラウドベースの利点を目的として設計されました。Weatherford InternationalのForeSiteおよびCygNetのクラウド移行は、レガシーシステムの再配置の一例です。オペレーターは、クラウドツールが有用な結果を生成する前に信頼性の高いデータのコンテキスト化を依然として必要としており、インフラ選択と同様に導入品質が重要となっています。小規模ベンダーは、認定ハイブリッド展開のコンプライアンス要件を満たすことが難しい場合があります。
操業形態別:
精密経済性が導入を促進し、海上デジタル化が陸上を上回る陸上操業は2026年の探索・生産ソフトウェア市場の64.1%を占めました。米国の非従来型活動は、掘削最適化・生産分析・経済計画ツールの頻繁な使用を支えています。海上操業は2032年にかけてCAGR 15.4%で成長すると予測されています。海上での介入は同等の陸上作業よりも大幅にコストが高くなる可能性があり、信頼性の高い監視・坑井計画ツールの価値を高めています。2026年、Schlumberger Limitedはマレーシア沖での自律ジオステアリングにより坑井を3メートルの貯留層マージン内に維持したと報告しており、海上オペレーターが精密な実行を重視する理由を示しています。
リアルタイムデータは、海上チームが遠隔資産全体の坑井・設備の問題をより迅速に診断するのに役立ちます。アブダビ国営石油会社の8つの油田にわたるAiPSO展開は、ポートフォリオ規模のモニタリングが遠隔生産上の意思決定を支援できることを示しました。大規模な海上地探査データセットも、柔軟なコンピューティングとデータ管理能力を必要とします。探索・生産ソフトウェア市場は、断続的な接続性・海上安全要件・厳格な操業手順にも対応しなければなりません。これらの要件は、デジタルツールと実践的な上流展開経験を組み合わせたプロバイダーを優遇し、専門アプリケーションと広範な統合プラットフォームの両方への需要を支えています。
地域分析
北米は2026年の総収益の39.7%を占めました。米国のシェール活動は、地下探査分析・掘削エンジニアリング・生産最適化への継続的な需要を生み出しています。キングダム、ペトラ、ハーモニーは、Schlumberger Limitedの買収発表前から米国陸上ワークフローで確立された使用実績を持っていました。[4] このインストールベースにより、オペレーターにとってワークフローの変更コストが高くなる可能性があります。北米の探索・生産ソフトウェア市場は、サイバーセキュリティとデータ保護への懸念が引き続き顕著であるため、ハイブリッドソリューションも必要としています。
アジア太平洋は2032年にかけてCAGR 15.6%で成長すると予測されています。成長は、中国・インドの国営石油会社のデジタルプログラム、およびマレーシア・ベトナム・オーストラリアの海上活動によって牽引されています。中国の国有企業は、崑崙モデル・HiSimPro貯留層シミュレーション・中国石油化工集団の鳳火産業AIエージェントを含む国内代替品を開発しています。PETRONAS Carigaliは2026年7月にIBM MalaysiaおよびTridiagonal.AIとの3回目の共同開発契約に署名し、地表設備最適化のためのTriCipta AIを推進しました。南米は、Petrobrasのプレソルト操業が高度な地下探査作業を必要とする一方、ガイアナとバカ・ムエルタが掘削分析需要を追加するという複合的な需要基盤を持っています。
中東・アフリカは、大規模生産油田からの回収改善に焦点を当てた国営石油会社プログラムによって形成されています。ADNOCのアラブ首長国連邦8油田へのAiPSO展開は、遠隔診断とAI支援最適化の地域的な参照点を確立しました。サウジアラビア・カタール・アラブ首長国連邦は、データセキュリティ要件からオンプレミスおよびソブリンクラウド設計を好みます。これらの選好は、ローカルインフラ上でハイブリッドOSDU環境をサポートできるベンダーへの需要を生み出しています。ナイジェリアのニジェールデルタ深海は海上最適化の可能性を追加していますが、インフラの制限により広範な導入ペースが低下しています。
競合環境
探索・生産ソフトウェア市場は大手プラットフォームプロバイダー間で適度に集中している一方、専門ワークフローカテゴリーは依然として断片化しています。Schlumberger Limited、Halliburton Companyのランドマーク、Baker Hughes Companyは、地下探査作業・坑井建設・生産操業にわたる連携した機能を提供しています。競争はデータ環境の制御にますます依存しており、自動化されたワークフローとAIトレーニング履歴がスイッチングコストを高める可能性があります。Schlumberger Limitedは2026年6月にデジタルマーケットプレイスを立ち上げ、DelfiおよびLumi環境においてSchlumberger Limitedと30社以上のパートナーから約200製品を提供しています。マーケットプレイスモデルは、パートナーのオファリングを共有ワークフロー層に統合することで、顧客とのベンダー関係を強化できます。
Halliburton Companyは2026年4月にSekal ASを買収し、DrillTronics掘削自律技術を坑井建設ポートフォリオに追加しました。Baker Hughes Companyは2026年1月にKantoriを統合自律坑井建設ソリューションとして立ち上げ、AI・物理ベースモデル・Corva分析を統合しました。Schlumberger Limitedのキングダム・ペトラ・ハーモニーポートフォリオの買収計画は、スイート拡張のもう一つの例です。これらの動きは、大手プロバイダーが技術と確立されたユーザーコミュニティを同時に追加していることを示しています。したがって、探索・生産ソフトウェア市場は、孤立したアプリケーション機能よりも統合展開に高い価値を置いています。
炭素貯留・地熱ワークフローは、確立された地下探査の専門知識を拡張できる分野として残っています。Schlumberger LimitedのSequestriオファリングは、炭素貯留ソリューションへの参入を示しています。小規模企業は、専門的なシミュレーション・リスク分析・ワークフロー機能を通じて役割を維持できます。自動計画・ジオステアリングに関する特許保護は、掘削自動化においても参入障壁を生み出す可能性があります。探索・生産ソフトウェア市場の競争構造は、大規模エンタープライズプラットフォームに集中している一方、ニッチなソフトウェアカテゴリーにわたって断片化しています。より広範なプラットフォームエコシステム外のベンダーは、バンドルされたデータ・分析・AIツールが総展開コストを低下させる場面でプレッシャーに直面しています。
探索・生産ソフトウェア業界リーダー
-
SLB N.V.
-
Halliburton Company
-
Baker Hughes Company
-
Emerson Electric Co.
-
Viridien
- 注:主要企業の掲載順は順位を示すものではありません。
探索・生産ソフトウェア市場 このレポートでカバーされる企業
- SLB N.V.
- Aspen Technology, Inc.
- AVEVA Group Limited
- Baker Hughes Company
- Viridien
- Computer Modelling Group Ltd.
- Emerson Electric Co.
- Enverus, Inc.
- ETL Solutions Limited
- Halliburton Company
- Ikon Science Limited
- KAPPA Engineering
- Kongsberg Digital AS
- Microsoft Corporation
- Paradigm B.V.
- Pason Systems Inc.
- Peloton Computer Enterprises Ltd.
- Petroleum Experts Limited
- Petrolink International Ltd.
- Quorum Business Solutions, Inc.
- Rock Flow Dynamics, Inc.
- S&P Global Inc.
最近の産業開発事情 探索・生産ソフトウェア市場
- 2026年7月:PETRONAS Carigaliは、IBM MalaysiaおよびTridiagonal.AIとの3回目の共同開発契約に署名し、TriCipta AIプラットフォームの機能を地表設備最適化へと拡張しました。この契約は、盆地スクリーニングおよびAIベースの生産監視における以前の展開を基盤とし、探索・生産ワークフロー全体でAI駆動ソフトウェアの活用を強化しています。
- 2026年6月:Schlumberger Limitedはデジタルマーケットプレイスを立ち上げ、AIエージェント・Tela AIスキル・SaaSアプリケーション・30社以上のパートナーからのデータコネクタを含む約200のデジタル製品を提供しました。このマーケットプレイスはDelfiおよびLumi環境内に統合されており、探索・貯留層管理・掘削・生産最適化をカバーする探索・生産ソフトウェアツールへのアクセスを拡大しています。
- 2026年4月:Schlumberger Limitedは、キングダム、ペトラ、ハーモニーを含むS&P Global Energyの上流ソフトウェアポートフォリオを取得する最終契約を締結しました。これらのアプリケーションは113カ国の4,000組織にわたる約110,000ユーザーに使用されており、業界で最も広く展開されている地質モデリング・解釈・貯留層エンジニアリングツールの一部を代表しています。
- 2026年1月:Baker Hughes CompanyはKantoriを導入しました。これはAI・物理ベースモデル・Corvaのリアルタイム分析を統合した自律坑井建設プラットフォームです。このソフトウェアは、統合されたデジタル環境を通じて掘削計画・実行・モニタリング・最適化を支援します。
グローバル探索・生産ソフトウェア市場レポートの調査範囲
探索・生産(E&P)ソフトウェアとは、石油・ガス産業が地球表面下から炭化水素資源を探索・分析・採掘するために使用する専門的なデジタルツールのスイートを指します。このソフトウェアは高度なアルゴリズムを使用して地震探査データを処理し、地質構造をモデル化し、貯留層挙動をシミュレートすることで、エンジニアと地球科学者が潜在的な油田の商業的実行可能性を評価できるようにします。上流ライフサイクル全体にわたってデータを統合することで、坑井掘削経路を最適化し、生産収率を改善し、操業リスクを最小化しながら資産の完全性を管理します。
グローバル探索・生産ソフトウェア市場は、ソフトウェアタイプ別に地震探査・地下探査ソフトウェア、地質モデリングソフトウェア、貯留層エンジニアリングソフトウェア、掘削ソフトウェア、生産ソフトウェア、資産パフォーマンス管理ソフトウェア、データ可視化・分析ソフトウェア、経済モデリング・計画ソフトウェア、およびその他の探索・生産ソフトウェアに区分されます。展開形態別では、市場はクラウドベース、オンプレミス、およびハイブリッドソリューションに区分されます。操業形態別では、市場は陸上および海上アプリケーションに区分されます。本レポートは、主要地域の26カ国にわたるグローバル探索・生産ソフトウェア市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| 地震探査・地下探査ソフトウェア |
| 地質モデリングソフトウェア |
| 貯留層エンジニアリングソフトウェア |
| 掘削ソフトウェア |
| 生産ソフトウェア |
| 資産パフォーマンス管理ソフトウェア |
| データ可視化・分析ソフトウェア |
| 経済モデリング・計画ソフトウェア |
| その他の探索・生産ソフトウェア |
| クラウドベース |
| オンプレミス |
| ハイブリッド |
| 陸上 |
| 海上 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ノルウェー | |
| オランダ | |
| デンマーク | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| マレーシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| ガイアナ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| カタール | |
| ナイジェリア | |
| その他の中東・アフリカ |
| ソフトウェア別 | 地震探査・地下探査ソフトウェア | |
| 地質モデリングソフトウェア | ||
| 貯留層エンジニアリングソフトウェア | ||
| 掘削ソフトウェア | ||
| 生産ソフトウェア | ||
| 資産パフォーマンス管理ソフトウェア | ||
| データ可視化・分析ソフトウェア | ||
| 経済モデリング・計画ソフトウェア | ||
| その他の探索・生産ソフトウェア | ||
| 展開形態別 | クラウドベース | |
| オンプレミス | ||
| ハイブリッド | ||
| 操業形態別 | 陸上 | |
| 海上 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ノルウェー | ||
| オランダ | ||
| デンマーク | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| マレーシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| ガイアナ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| カタール | ||
| ナイジェリア | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
探索・生産ソフトウェア市場の2027年の市場規模はいくらですか?
探索・生産ソフトウェア市場は2027年に13.56 ビリオン 米ドルと推定されており、2032年までに25.29 ビリオン 米ドルに達すると予測されています(CAGR 13.27%)。
2026年に最大の収益シェアを保持したソフトウェアカテゴリーはどれですか?
地震探査・地下探査ソフトウェアが2026年に29.3%で最大の収益シェアを保持しました。これらのツールは、坑井計画前に実施されるデータ処理・解釈作業を支援します。
最も急速に成長している展開モデルはどれですか?
クラウドベースの展開は2032年にかけてCAGR 14.5%で成長すると予測されています。探索・生産ソフトウェア市場において、クラウド能力はシミュレーション・解釈・AIモデル開発に活用されています。
海上アプリケーションが陸上アプリケーションよりも急速に成長している理由は何ですか?
海上操業は2032年にかけてCAGR 15.4%で成長すると予測されています。ダウンタイムの長さ・介入コスト・坑井配置リスクの高さが、正確な監視・計画ツールの価値を高めています。
最も急速に拡大している地域はどこですか?
アジア太平洋は2032年にかけてCAGR 15.6%で成長すると予測されています。この地域の探索・生産ソフトウェア市場の成長は、国営石油会社プログラムと海上活動の増加によって支えられています。
探索・生産ソフトウェアの導入を制限する要因は何ですか?
主要な制約には、サイバーセキュリティとデータ主権要件、高い導入コスト、ハイブリッドキルの不足、およびレガシーシステム統合による混乱が含まれます。これらの要因は調達タイムラインを延長し、展開を遅らせる可能性があります。