
Marktgröße und Marktanteil für Explorations- und Produktionssoftware
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 13.56 Milliarden US-Dollar |
| Marktgröße (2032) | 25.29 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 13.27 % |
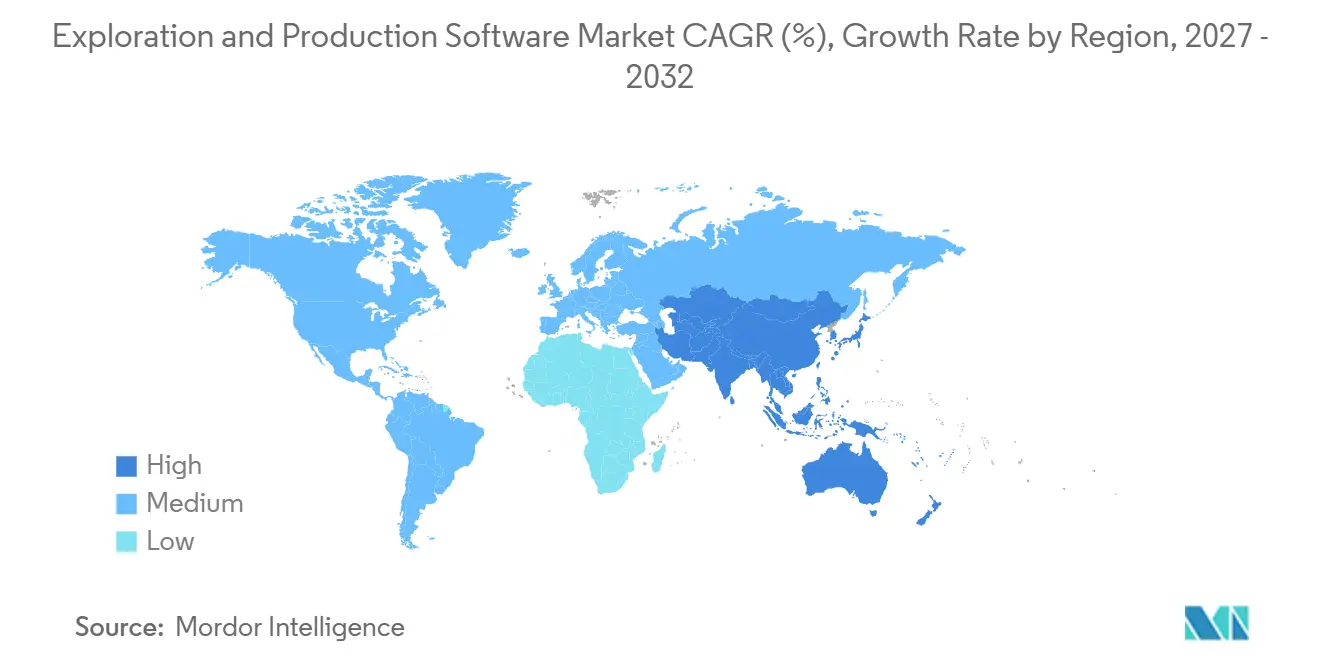
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
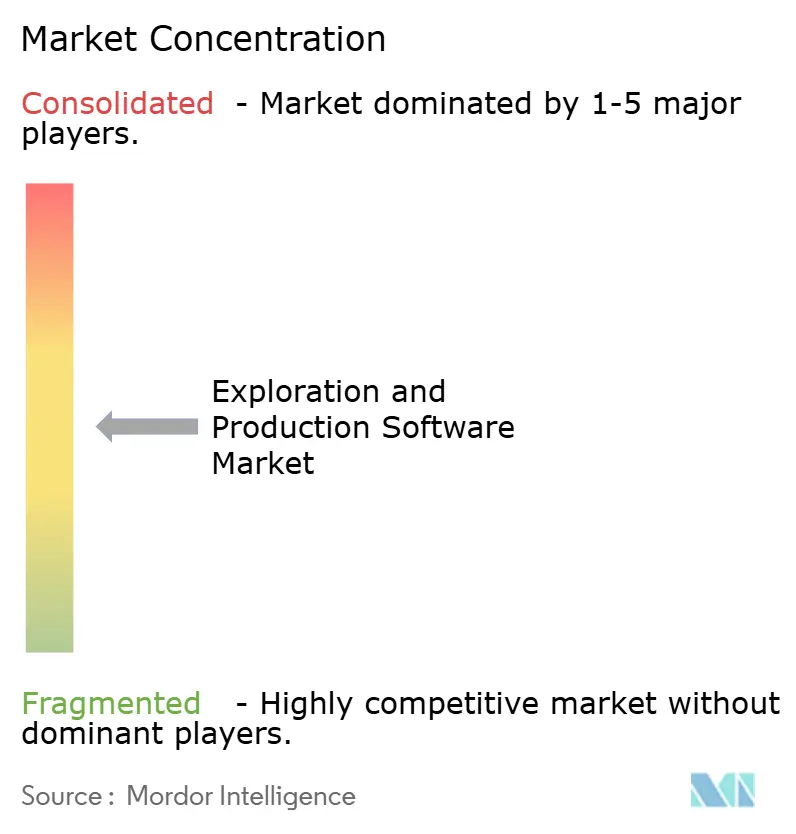
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Explorations- und Produktionssoftware von Mordor Intelligence
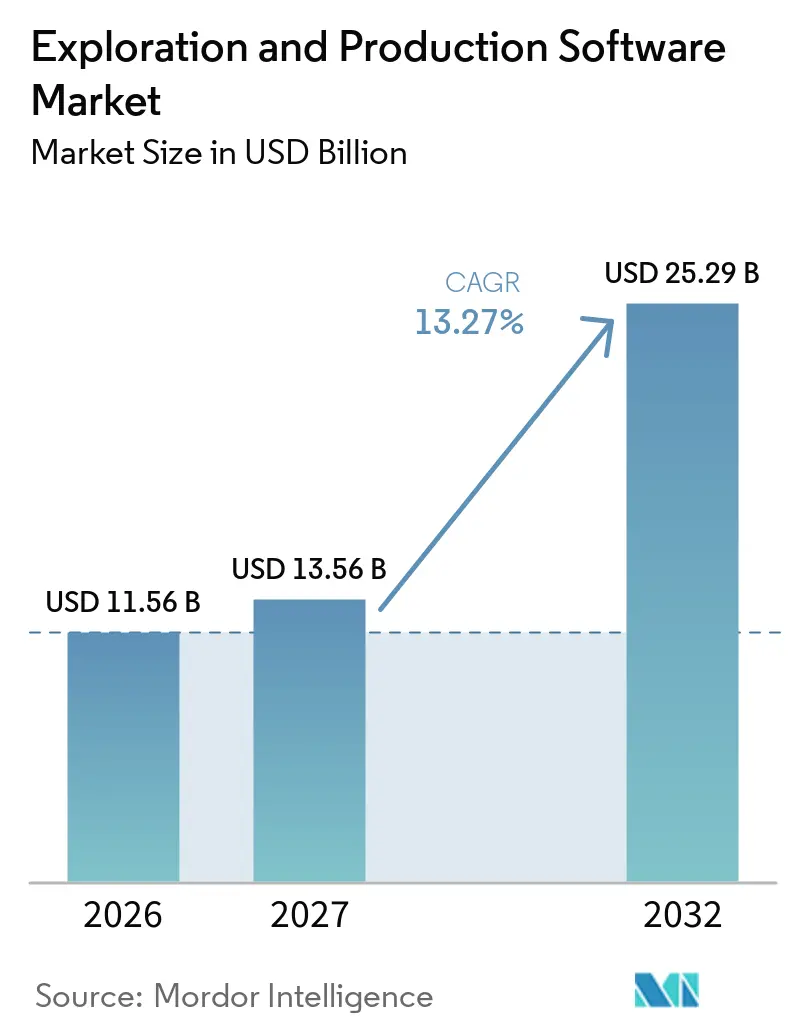
Die Marktgröße für Explorations- und Produktionssoftware wird voraussichtlich von 11,56 Milliarden USD im Jahr 2026 auf 13,56 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 25,29 Milliarden USD erreichen, bei einem CAGR von 13,27 % über den Zeitraum 2027–2032. Der Markt verlagert sich von isolierten Workflow-Tools hin zu vernetzten Datenumgebungen, die Untergrund-, Bohr- und Produktionsentscheidungen miteinander verbinden. Betreiber priorisieren Tools, die Interpretationszyklen verkürzen, die Bohrlochplatzierung verbessern und Geräterisiken erkennen, bevor sie die Produktion unterbrechen. Die Cloud-Migration erweitert den Zugang zu Rechenkapazitäten, obwohl Sicherheit, Datensouveränität und die Integration von Altsystemen weiterhin wesentliche Adoptionshindernisse darstellen. Plattformanbieter reagieren durch Akquisitionen, Marktplätze und integrierte Angebote, die Daten, Analysen und Automatisierung kombinieren. Diese Entwicklungen erweitern die Rolle der Explorations- und Produktionssoftware bei der Optimierung reifer Felder, Offshore-Betrieben sowie aufkommenden Anwendungen zur Kohlenstoffspeicherung oder Geothermie.
Wichtigste Erkenntnisse des Berichts
- Nach Software führte Seismik- und Untergrundanalyse-Software mit einem Umsatzanteil von 29,3 % im Jahr 2026, während Bohrsoftware bis 2032 voraussichtlich mit einem CAGR von 13,9 % wachsen wird.
- Nach Bereitstellung hielten On-Premises-Systeme im Jahr 2026 einen Umsatzanteil von 56,7 %, während Cloud-basierte Bereitstellung bis 2032 voraussichtlich mit einem CAGR von 14,5 % wachsen wird.
- Nach Betrieb hielten Onshore-Betriebe im Jahr 2026 einen Umsatzanteil von 64,1 %, während Offshore-Betriebe bis 2032 voraussichtlich mit einem CAGR von 15,4 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 39,7 %, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 15,6 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| KI-gestützte Untergrundinterpretation und Reservoirmodellierung | +3.0% | Global, angeführt von Nordamerika und Asien-Pazifik NOC-Programmen | Kurzfristig (≤ 2 Jahre) |
| Cloud-native E&P-Daten- und Workflow-Migration | +2.5% | Global, konzentriert in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Lebensverlängerung reifer Felder und Förderoptimierung | +2.0% | Global, angeführt von Nordamerika, dem Nahen Osten und den Nordsee-Becken | Langfristig (≥ 4 Jahre) |
| Echtzeit-Produktionsüberwachung und vorausschauende Wartung | +1.8% | Global, mit Offshore-Aktivitäten in Asien-Pazifik sowie dem Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Autonomes Bohren und Bohrlochplanungs-Workflows | +1.7% | Nordamerika, Nordsee und Offshore-Betriebe in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Kohlenstoffspeicherung und geothermische Umnutzung von E&P-Workflows | +1.0% | Nordamerika, Europa und frühe Adoption in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
KI-gestützte Untergrundinterpretation, Reservoirmodellierung und autonomes Bohren
KI-gestützte Interpretation steigert den Wert von seismischen, Bohrloch-Log- und Reservoirdaten im Markt für Explorations- und Produktionssoftware. Physikalisch informierte neuronale Netze haben eine seismische Charakterisierung mit bis zu 200-facher Geschwindigkeit im Vergleich zur konventionellen Verarbeitung erzielt und dabei geologische Randbedingungen beibehalten.[1] Schnellere Verarbeitung kann die Abhängigkeit von knappen erfahrenen Geowissenschaftlern verringern, wenn Betreiber standardisierte Daten pflegen. Chinas China National Petroleum Corporation entwickelte das Kunlun-Modell mit 300 Milliarden Sprachparametern, 44 Milliarden Bildparametern und 800 Milliarden multimodalen Parametern für die seismische Verarbeitung und Bohrloch-Log-Interpretation. Halliburtons DecisionSpace 365 Assisted Lithology Interpretation nutzt überwachtes Lernen, um Lithologie aus Drahtleitungsprotokollen über Tausende von Bohrlöchern vorherzusagen. Geschlossenes Bohren erweitert diesen Ansatz von der Interpretation auf die Bohrlochausführung und unterstützt den prognostizierten CAGR von 13,9 % für Bohrsoftware.
Cloud-native E&P-Daten- und Workflow-Migration
Die Cloud-Migration verändert den Markt für Explorations- und Produktionssoftware, da Betreiber zunehmend vernetzte Workflows anstelle separater Anwendungen benötigen. Offene Standards können anwendungsspezifische Datenkopien reduzieren und Informationen für Bohr-, Untergrund- und Produktionsteams verfügbar machen. TotalEnergies ersetzte fragmentierte Austausch-Pipelines durch automatisierte OSDU-Aufnahme-Workflows in seinem Bohr-bis-Produktions-Portfolio. Petrobras übernahm das VDS-Seismikformat als seinen Cloud-ausgerichteten Standard und unterstützt damit eine konsistentere Datenarchitektur. Schlumberger Limited führte 2026 seine XD-Produktreihe für Betreiber ein, die auf OSDU-basierte Umgebungen umsteigen. Datensouveränitätsregeln begünstigen weiterhin hybride Designs, die sensible Datensätze lokal aufbewahren und gleichzeitig Cloud-Analysen nutzen.
Förderung reifer Felder, Produktionsüberwachung und vorausschauende Wartung
Reife Anlagen erweitern den adressierbaren Markt für Explorations- und Produktionssoftware, da Produktionsentscheidungen verbessert werden müssen, ohne bestehende Betriebe zu unterbrechen. Baker Hughes erklärte, dass bis 2030 nahezu 80 % der weltweiten Öl- und Gasproduktion voraussichtlich aus reifen Anlagen stammen wird.[2] Dies erhöht die Nachfrage nach Workover-Planung, Infill-Bohranalyse, Simulation zur verbesserten Förderung und Überwachungstools. Schlumberger Limited berichtete, dass seine KI-Lösung OptiSite bei einem Einsatz im Nahen Osten 88 % der Geräteausfälle bis zu 21 Tage im Voraus vorhergesagt hat. Abu Dhabi National Oil Company setzte AiPSO 2025 in 8 Feldern ein, um Millionen von Echtzeit-Datenpunkten zu verarbeiten und Ferndiagnosen zu unterstützen. Kontinuierliche Überwachung kann Betreibern helfen, mechanische Zustände zu identifizieren, die mit flüchtigen Methanemissionen (CH4) zusammenhängen.
Wiederverwendung von Workflows für Kohlenstoffspeicherung und Geothermie
Bestehende Untergrundanalyse-Softwarefähigkeiten können auf die Charakterisierung von Kohlenstoffspeichern, Injektionsplanung und Plume-Überwachung angewendet werden und bieten damit eine verwandte Chance für den Markt für Explorations- und Produktionssoftware, ohne dass Betreiber etablierte geologische und Simulations-Workflows aufgeben müssen. Schlumberger Limited stellte 2025 seine Sequestri-Lösungen zur Kohlenstoffspeicherung vor. Forschungen zu Altbohrlöchern identifizierten Verwendungsmöglichkeiten zur Bewertung von Kohlenstoffspeicher- und Geothermiepotenzial in den Vereinigten Staaten. Diese Anwendungen befinden sich noch in der Entwicklung, ermöglichen es Anbietern jedoch, Reservoir- und Bruchkenntnisse auf benachbarte Energieprojekte anzuwenden und schaffen Möglichkeiten für spezialisierte Anbieter, Funktionen über die Kohlenwasserstoffproduktion hinaus aufzubauen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Cybersicherheit, Datensouveränität und Risiken der Betriebstechnologie | -1.3% | Global, insbesondere Nordamerika, Europa und Asien | Kurzfristig (≤ 2 Jahre) |
| Hohe Implementierungskosten und Mangel an hybridem Fachpersonal | -1.1% | Global, insbesondere Asien-Pazifik sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Interoperabilität von Altdaten und Workflow-Unterbrechungen | -0.8% | Global, mit höherem Risiko in reifen Becken | Langfristig (≥ 4 Jahre) |
| Interne Entwicklung proprietärer digitaler Lösungen durch große Betreiber | -0.6% | Große Betreiber und nationale Ölgesellschaften in Asien und dem Nahen Osten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Cybersicherheit, Datensouveränität und Risiken der Betriebstechnologie
Stärkere Vernetzung setzt Produktionsumgebungen erhöhten Cybersicherheits- und Betriebstechnologierisiken aus. Dragos berichtete, dass 37 % der Sicherheitsbefunde im Öl- und Gasbereich Lücken im Malware-Schutz und 29 % unzureichende IT- und OT-Netzwerksegmentierung betrafen.[3] Eine Kompromittierung nicht überwachter Mobilfunk-Gateways im US-amerikanischen Upstream-Betrieb im Jahr 2025 verdeutlichte diese Schwachstellen weiter. Betreiber können Cloud-gehostete Produktionsanwendungen verzögern, wenn sie keine sicheren Zugriffs-, Überwachungs- und Wiederherstellungsverfahren nachweisen können. ISA/IEC 62443 und TSA-Sicherheitsanforderungen erhöhen den Konfigurationsaufwand für Anbieter und verlängern Beschaffungsprüfungen. Datensouveränitätsanforderungen veranlassen Betreiber ebenfalls, zertifizierte hybride Umgebungen gegenüber uneingeschränktem Datentransfer zu bevorzugen.
Implementierungskosten, Integration von Altsystemen und interne digitale Entwicklung
Implementierungskomplexität kann den Markt für Explorations- und Produktionssoftware verlangsamen, wenn Untergrund-, Bohr-, Produktions- und Unternehmenssysteme keine nutzbaren Daten teilen. Die Verbindung dieser Systeme erfordert Fachleute, die sowohl Upstream-Workflows als auch Datentechnik verstehen. Altarchitekturen können die Migration störend gestalten, wenn Live-Produktionsanwendungen keine Ausfallzeiten tolerieren können. Große Betreiber können auch proprietäre digitale Tools entwickeln, wenn lokales Betriebswissen als strategisches Gut betrachtet wird. Cloud-Bereitstellung reduziert den Infrastrukturverwaltungsbedarf, beseitigt jedoch nicht die Notwendigkeit interner Prozessverantwortung. Anbieter, die Integration, Schulung und messbare Feldergebnisse bereitstellen, sind besser positioniert, um diese Hürde zu überwinden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Software:
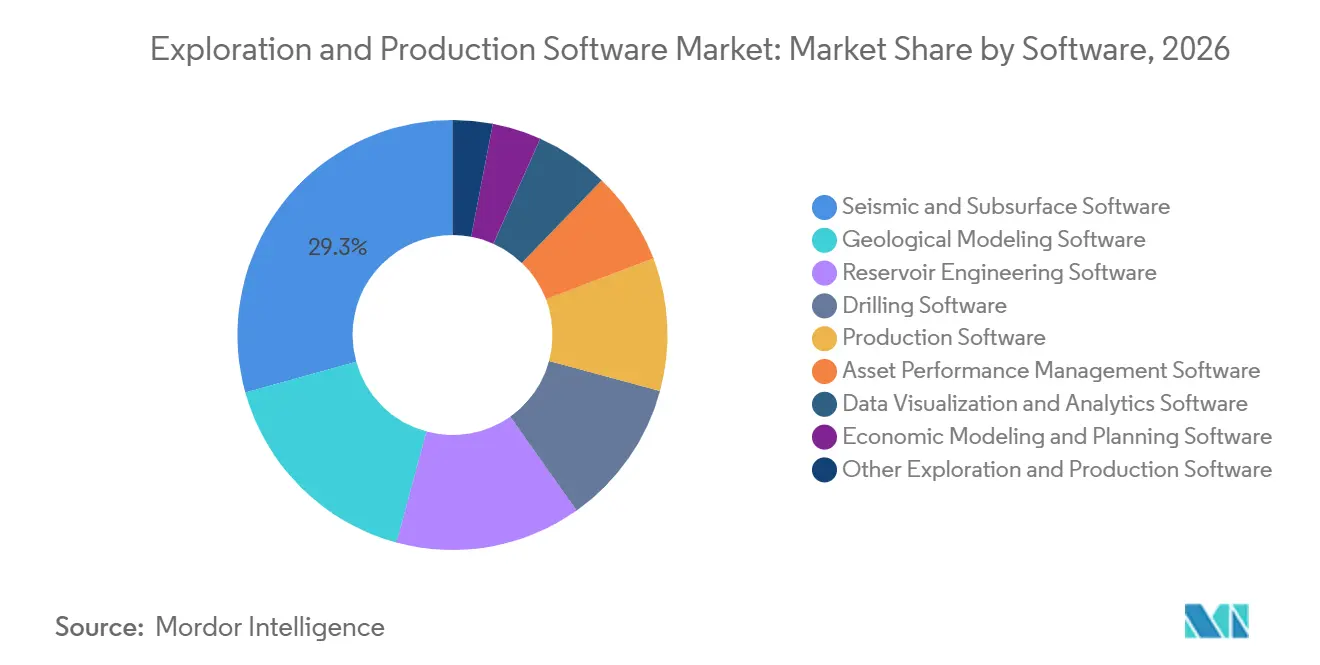
Seismik- und Untergrundanalyse-Software bildet die UmsatzbasisSeismik- und Untergrundanalyse-Software machte 2026 einen Marktanteil von 29,3 % im Markt für Explorations- und Produktionssoftware aus. Ihre Position spiegelt die Notwendigkeit wider, Untergrundinfomationen zu verarbeiten und zu interpretieren, bevor die Bohrlochplanung beginnt. Geologische Modellierungs- und Reservoirtechnik-Software übersetzen Akquisitionsdaten in kalibrierte Modelle, die Entwicklungsentscheidungen leiten. Maschinelles Lernen kann die Eigenschaftsvorhersage für Sweet-Spot-Kartierung verbessern, wenn die Eingabedaten konsistent sind. Bohrsoftware wird bis 2032 voraussichtlich mit einem CAGR von 13,9 % wachsen, da Betreiber geschlossene Automatisierung einführen. Produktions- und Anlagenleistungsanwendungen erweitern digitale Workflows auf Betriebsfelder.
Der Markt für Explorations- und Produktionssoftware nutzt auch Datenvisualisierungs- und Wirtschaftsmodellierungstools für Portfolioentscheidungen über konventionelle und unkonventionelle Anlagen. Im April 2026 gab Schlumberger Limited eine Vereinbarung zur Übernahme des Kingdom-, Petra- und Harmony-Portfolios von S&P Global Energy bekannt. Diese Tools waren in US-amerikanische Onshore-Workflows eingebettet und veranschaulichen den Wert etablierter Nutzerpraktiken. Die Transaktion unterstützt eine Verlagerung hin zu integrierten Suiten anstelle separater Einzelprodukte. Schnellere seismische Klassifizierung fördert weitere Investitionen in KI-gestützte Interpretations-Pipelines. Spezialisierte Anbieter können relevant bleiben, wo sie tiefe Kompetenz in einem fokussierten Workflow bieten.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Bereitstellung:
Cloud-Migration verändert eine On-Premises-dominierte AusgangslageOn-Premises-Systeme hielten 2026 einen Marktanteil von 56,7 % im Markt für Explorations- und Produktionssoftware. Viele Betreiber behalten private Rechenzentren und ältere SCADA-Systeme bei, die ohne Unterbrechung laufender Workflows schwer zu migrieren sind. Cloud-basierte Bereitstellung wird bis 2032 voraussichtlich einen CAGR von 14,5 % verzeichnen. Die höhere Wachstumsrate spiegelt die Nachfrage nach skalierbarer Rechenleistung für Simulation, Interpretation und KI-Modelltraining wider. Hybride Bereitstellung bietet einen Übergangspfad, indem latenzempfindliche Bohrlochfunktionen nahe am Betrieb gehalten werden, während Betreiber Cloud-Ressourcen für umfassendere Analysen und Entwicklungsarbeiten nutzen können.
Der Markt für Explorations- und Produktionssoftware wird voraussichtlich hybride Umgebungen beibehalten, wo lokale Datenkontrolle zwingend erforderlich ist. Das XD-Portfolio von Schlumberger Limited aus dem Jahr 2026 wurde für Cloud-basierte Vorteile in Untergrund-Workflows konzipiert. Die Cloud-Migration von Weatherford Internationals ForeSite und CygNet ist ein Beispiel für die Neupositionierung von Altsystemen. Betreiber benötigen weiterhin eine zuverlässige Datenkontextualisierung, bevor Cloud-Tools nützliche Ergebnisse liefern können, was die Implementierungsqualität ebenso wichtig macht wie die Infrastrukturwahl. Kleinere Anbieter könnten es schwerer haben, die Compliance-Anforderungen zertifizierter hybrider Bereitstellungen zu erfüllen.
Nach Betrieb:
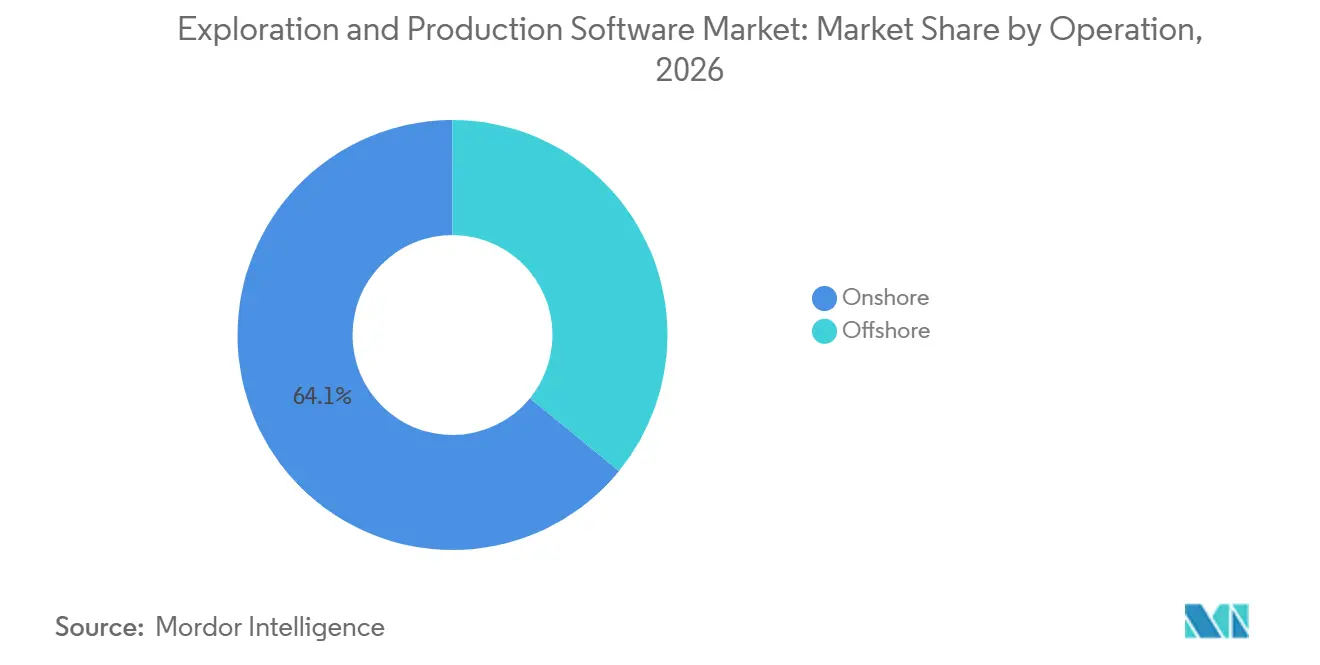
Offshore-Digitalisierung übertrifft Onshore, da Präzisionsökonomie die Adoption vorantreibtOnshore-Betriebe machten 2026 einen Anteil von 64,1 % am Markt für Explorations- und Produktionssoftware aus. Die US-amerikanische Aktivität im Bereich unkonventioneller Ressourcen unterstützt die häufige Nutzung von Bohroptimierungs-, Produktionsanalyse- und Wirtschaftsplanungstools. Offshore-Betriebe werden bis 2032 voraussichtlich mit einem CAGR von 15,4 % wachsen. Offshore-Eingriffe können erheblich teurer sein als vergleichbare Onshore-Arbeiten, was den Wert zuverlässiger Überwachungs- und Bohrlochplanungstools erhöht. Im Jahr 2026 berichtete Schlumberger Limited über autonomes Geosteering im Offshore-Bereich in Malaysia, das das Bohrloch innerhalb einer Reservoirmarge von 3 m hielt, was verdeutlicht, warum Offshore-Betreiber präzise Ausführung besonders schätzen.
Echtzeit-Daten können Offshore-Teams dabei helfen, Bohrloch- und Anlagenprobleme schneller über entfernte Anlagen hinweg zu diagnostizieren. Der AiPSO-Einsatz von Abu Dhabi National Oil Company in 8 Feldern zeigte, wie portfolioweite Überwachung Fernproduktionsentscheidungen unterstützen kann. Große Offshore-Seismikdatensätze begünstigen ebenfalls flexible Rechen- und Datenverwaltungskapazitäten. Der Markt für Explorations- und Produktionssoftware muss weiterhin intermittierende Konnektivität, Offshore-Sicherheitsanforderungen und strenge Betriebsverfahren berücksichtigen. Diese Anforderungen begünstigen Anbieter, die digitale Tools mit praktischer Upstream-Bereitstellungserfahrung kombinieren, und unterstützen die Nachfrage nach spezialisierten Anwendungen und breiteren integrierten Plattformen.
Geografische Analyse
Nordamerika machte 2026 einen Anteil von 39,7 % am Gesamtumsatz aus. Die Schieferaktivität in den Vereinigten Staaten erzeugt wiederkehrende Nachfrage nach Untergrundanalysen, Bohrtechnik und Produktionsoptimierung. Kingdom, Petra und Harmony waren in US-amerikanischen Onshore-Workflows etabliert, bevor Schlumberger die angekündigte Übernahme bekannt gab.[4] Diese installierte Basis kann Workflow-Änderungen für Betreiber kostspielig machen. Der Markt für Explorations- und Produktionssoftware in Nordamerika erfordert auch hybride Lösungen, da Cybersicherheits- und Datenschutzbedenken weiterhin bedeutsam sind.
Asien-Pazifik wird bis 2032 voraussichtlich mit einem CAGR von 15,6 % wachsen. Das Wachstum wird durch digitale Programme nationaler Ölgesellschaften in China und Indien sowie durch Offshore-Aktivitäten in Malaysia, Vietnam und Australien angetrieben. Chinas staatliche Unternehmen entwickeln inländische Alternativen, darunter das Kunlun-Modell, HiSimPro-Reservoirsimulation und Sinopecs industriellen KI-Agenten Fenghuo. PETRONAS Carigali unterzeichnete im Juli 2026 sein drittes gemeinsames Entwicklungsabkommen mit IBM Malaysia und Tridiagonal.AI, um TriCipta AI für die Optimierung von Oberflächenausrüstung voranzutreiben. Südamerika verfügt über eine gemischte Nachfragebasis, wobei Petrobras' Pre-Salt-Betriebe fortgeschrittene Untergrundarbeiten erfordern, während Guyana und Vaca Muerta zusätzliche Nachfrage nach Bohranalysen generieren.
Der Nahe Osten und Afrika werden durch Programme nationaler Ölgesellschaften geprägt, die auf die Verbesserung der Förderung aus großen produzierenden Feldern ausgerichtet sind. ADNOCs AiPSO-Einsatz in 8 VAE-Feldern etablierte einen regionalen Referenzpunkt für Ferndiagnosen und KI-gestützte Optimierung. Saudi-Arabien, Katar und die VAE bevorzugen aufgrund von Datensicherheitsanforderungen On-Premises- und Sovereign-Cloud-Designs. Diese Präferenzen schaffen Nachfrage nach Anbietern, die hybride OSDU-Umgebungen auf lokaler Infrastruktur unterstützen können. Nigerias Tiefsee-Nigerdelta bietet zusätzliches Offshore-Optimierungspotenzial, obwohl Infrastrukturbeschränkungen das Tempo einer breiteren Adoption verlangsamen.
Wettbewerbslandschaft
Der Markt für Explorations- und Produktionssoftware ist mäßig unter großen Plattformanbietern konzentriert, während spezialisierte Workflow-Kategorien fragmentiert bleiben. Schlumberger, Halliburton Landmark und Baker Hughes bieten vernetzte Fähigkeiten in den Bereichen Untergrundarbeit, Bohrlochbau und Produktionsbetrieb. Der Wettbewerb hängt zunehmend von der Kontrolle über Datenumgebungen ab, da automatisierte Workflows und KI-Trainingshistorien die Wechselkosten erhöhen können. Schlumberger startete im Juni 2026 seinen Digital Marketplace mit rund 200 Produkten von Schlumberger und mehr als 30 Partnern in seinen Delfi- und Lumi-Umgebungen. Marktplatzmodelle können die Anbieterbeziehungen mit Kunden stärken, indem Partnerangebote in eine gemeinsame Workflow-Schicht integriert werden.
Halliburton übernahm Sekal AS im April 2026 und fügte damit DrillTronics-Bohrautonomietechnologie zu seinem Bohrlochbau-Portfolio hinzu. Baker Hughes führte Kantori im Januar 2026 als einheitliche autonome Bohrlochbaulösung ein, die KI, physikbasierte Modelle und Corva-Analysen integriert. Schlumbergers geplante Übernahme des Kingdom-, Petra- und Harmony-Portfolios ist ein weiteres Beispiel für Suite-Erweiterung. Diese Schritte zeigen, dass große Anbieter gleichzeitig Technologie und etablierte Nutzergemeinschaften hinzugewinnen. Der Markt für Explorations- und Produktionssoftware legt daher größeren Wert auf integrierte Bereitstellung als auf isolierte Anwendungsfunktionen.
Kohlenstoffspeicherung und geothermische Workflows bleiben Bereiche, in denen etablierte Untergrundexpertise erweitert werden kann. Schlumbergers Sequestri-Angebot demonstriert den Einstieg in Kohlenstoffspeicherlösungen. Kleinere Unternehmen können durch spezialisierte Simulation, Risikoanalyse oder Workflow-Funktionen eine Rolle behalten. Patentschutz rund um automatisierte Planung und Geosteering kann auch Barrieren in der Bohrautomatisierung schaffen. Die Wettbewerbsstruktur des Marktes für Explorations- und Produktionssoftware ist in großen Unternehmensplattformen konzentriert, aber über Nischensoftwarekategorien fragmentiert. Anbieter außerhalb breiterer Plattform-Ökosysteme stehen unter Druck, wo gebündelte Daten-, Analyse- und KI-Tools die Gesamtbereitstellungskosten senken.
Marktführer im Bereich Explorations- und Produktionssoftware
-
SLB N.V.
-
Halliburton Company
-
Baker Hughes Company
-
Emerson Electric Co.
-
Viridien
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Explorations- und Produktionssoftware Unternehmen in diesem Bericht
- SLB N.V.
- Aspen Technology, Inc.
- AVEVA Group Limited
- Baker Hughes Company
- Viridien
- Computer Modelling Group Ltd.
- Emerson Electric Co.
- Enverus, Inc.
- ETL Solutions Limited
- Halliburton Company
- Ikon Science Limited
- KAPPA Engineering
- Kongsberg Digital AS
- Microsoft Corporation
- Paradigm B.V.
- Pason Systems Inc.
- Peloton Computer Enterprises Ltd.
- Petroleum Experts Limited
- Petrolink International Ltd.
- Quorum Business Solutions, Inc.
- Rock Flow Dynamics, Inc.
- S&P Global Inc.
Neueste Industrielle Entwicklungen in Markt für Explorations- und Produktionssoftware
- Juli 2026: PETRONAS Carigali unterzeichnete sein drittes gemeinsames Entwicklungsabkommen mit IBM Malaysia und Tridiagonal.AI, um die Fähigkeiten der TriCipta-KI-Plattform auf die Optimierung von Oberflächenausrüstung auszuweiten. Das Abkommen baut auf früheren Einsätzen für Becken-Screening und KI-basierte Produktionsüberwachung auf und stärkt den Einsatz KI-gesteuerter Software in Explorations- und Produktions-Workflows.
- Juni 2026: Schlumberger startete seinen Digital Marketplace mit rund 200 digitalen Produkten, darunter KI-Agenten, Tela-KI-Fähigkeiten, SaaS-Anwendungen und Datenverbinder von mehr als 30 Partnern. Der Marktplatz ist in die Delfi- und Lumi-Umgebungen integriert und erweitert den Zugang zu Explorations- und Produktionssoftware-Tools für Exploration, Reservoirmanagement, Bohren und Produktionsoptimierung.
- April 2026: Schlumberger schloss eine endgültige Vereinbarung zur Übernahme des Upstream-Software-Portfolios von S&P Global Energy ab, einschließlich Kingdom, Petra und Harmony. Diese Anwendungen werden von rund 110.000 Nutzern in 4.000 Organisationen in 113 Ländern verwendet und gehören zu den am weitesten verbreiteten geologischen Modellierungs-, Interpretations- und Reservoirtechnik-Tools der Branche.
- Januar 2026: Baker Hughes stellte Kantori vor, eine autonome Bohrlochbauplattform, die KI, physikbasierte Modelle und Corvas Echtzeit-Analysen integriert. Die Software unterstützt Bohrplanung, -ausführung, -überwachung und -optimierung in einer einheitlichen digitalen Umgebung.
Berichtsumfang des globalen Marktes für Explorations- und Produktionssoftware
Explorations- und Produktionssoftware (E&P-Software) bezeichnet eine spezialisierte Suite digitaler Tools, die von der Öl- und Gasindustrie eingesetzt wird, um Kohlenwasserstoffressourcen unter der Erdoberfläche zu lokalisieren, zu analysieren und zu fördern. Diese Software verwendet fortschrittliche Algorithmen zur Verarbeitung seismischer Daten, zur Modellierung geologischer Formationen und zur Simulation des Reservoirverhaltens, wodurch Ingenieure und Geowissenschaftler die kommerzielle Rentabilität potenzieller Felder bewerten können. Durch die Integration von Daten über den gesamten Upstream-Lebenszyklus optimiert sie Bohrlochpfade, verbessert Produktionserträge und verwaltet die Anlagenintegrität bei gleichzeitiger Minimierung operativer Risiken.
Der globale Markt für Explorations- und Produktionssoftware ist nach Softwaretyp segmentiert in Seismik- und Untergrundanalyse-Software, geologische Modellierungssoftware, Reservoirtechnik-Software, Bohrsoftware, Produktionssoftware, Software für das Anlagenleistungsmanagement, Datenvisualisierungs- und Analysesoftware, Wirtschaftsmodellierungs- und Planungssoftware sowie sonstige Explorations- und Produktionssoftware. Nach Bereitstellung ist der Markt in Cloud-basierte, On-Premises- und hybride Lösungen segmentiert. Nach Betrieb ist der Markt in Onshore- und Offshore-Anwendungen segmentiert. Der Bericht umfasst auch Marktgröße und Prognosen für den globalen Markt für Explorations- und Produktionssoftware in 26 Ländern in wichtigen Regionen. Für jedes Segment werden Marktgröße und Prognosen auf Basis des Werts (USD) bereitgestellt.
Segmentierungsübersicht
| Seismik- und Untergrundanalyse-Software |
| Geologische Modellierungssoftware |
| Reservoirtechnik-Software |
| Bohrsoftware |
| Produktionssoftware |
| Software für das Anlagenleistungsmanagement |
| Datenvisualisierungs- und Analysesoftware |
| Wirtschaftsmodellierungs- und Planungssoftware |
| Sonstige Explorations- und Produktionssoftware |
| Cloud-basiert |
| On-Premises |
| Hybrid |
| Onshore |
| Offshore |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Norwegen | |
| Niederlande | |
| Dänemark | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Malaysia | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Guyana | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Katar | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Software | Seismik- und Untergrundanalyse-Software | |
| Geologische Modellierungssoftware | ||
| Reservoirtechnik-Software | ||
| Bohrsoftware | ||
| Produktionssoftware | ||
| Software für das Anlagenleistungsmanagement | ||
| Datenvisualisierungs- und Analysesoftware | ||
| Wirtschaftsmodellierungs- und Planungssoftware | ||
| Sonstige Explorations- und Produktionssoftware | ||
| Nach Bereitstellung | Cloud-basiert | |
| On-Premises | ||
| Hybrid | ||
| Nach Betrieb | Onshore | |
| Offshore | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Norwegen | ||
| Niederlande | ||
| Dänemark | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Malaysia | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Guyana | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Katar | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Marktwert für Explorations- und Produktionssoftware im Jahr 2027?
Der Markt für Explorations- und Produktionssoftware wird im Jahr 2027 auf 13,56 Milliarden USD geschätzt und soll bis 2032 einen Wert von 25,29 Milliarden USD erreichen, bei einem CAGR von 13,27 %.
Welche Softwarekategorie hatte 2026 den größten Umsatzanteil?
Seismik- und Untergrundanalyse-Software hatte 2026 mit 29,3 % den größten Umsatzanteil. Diese Tools unterstützen die Datenverarbeitung und Interpretationsarbeit, die vor der Bohrlochplanung durchgeführt wird.
Welches Bereitstellungsmodell wächst am schnellsten?
Cloud-basierte Bereitstellung wird bis 2032 voraussichtlich mit einem CAGR von 14,5 % wachsen. Im Markt für Explorations- und Produktionssoftware wird Cloud-Kapazität für Simulation, Interpretation und KI-Modellentwicklung genutzt.
Warum wachsen Offshore-Anwendungen schneller als Onshore-Anwendungen?
Offshore-Betriebe werden bis 2032 voraussichtlich mit einem CAGR von 15,4 % wachsen. Höhere Ausfallzeiten, Interventionskosten und Bohrlochplatzierungsrisiken erhöhen den Wert präziser Überwachungs- und Planungstools.
Welche Region wächst am schnellsten?
Asien-Pazifik wird bis 2032 voraussichtlich mit einem CAGR von 15,6 % wachsen. Das Wachstum im Markt für Explorations- und Produktionssoftware in dieser Region wird durch Programme nationaler Ölgesellschaften und steigende Offshore-Aktivitäten unterstützt.
Was schränkt die Adoption von Explorations- und Produktionssoftware ein?
Zu den wichtigsten Einschränkungen zählen Cybersicherheits- und Datensouveränitätsanforderungen, hohe Implementierungskosten, ein Mangel an hybriden Fachkenntnissen und Störungen durch die Integration von Altsystemen. Diese Faktoren können Beschaffungszeiträume verlängern und die Bereitstellung verlangsamen.