
Tamaño y Participación del Mercado de Software de Exploración y Producción
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 13.56 Mil millones de dólares |
| Tamaño del Mercado (2032) | 25.29 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 13.27 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
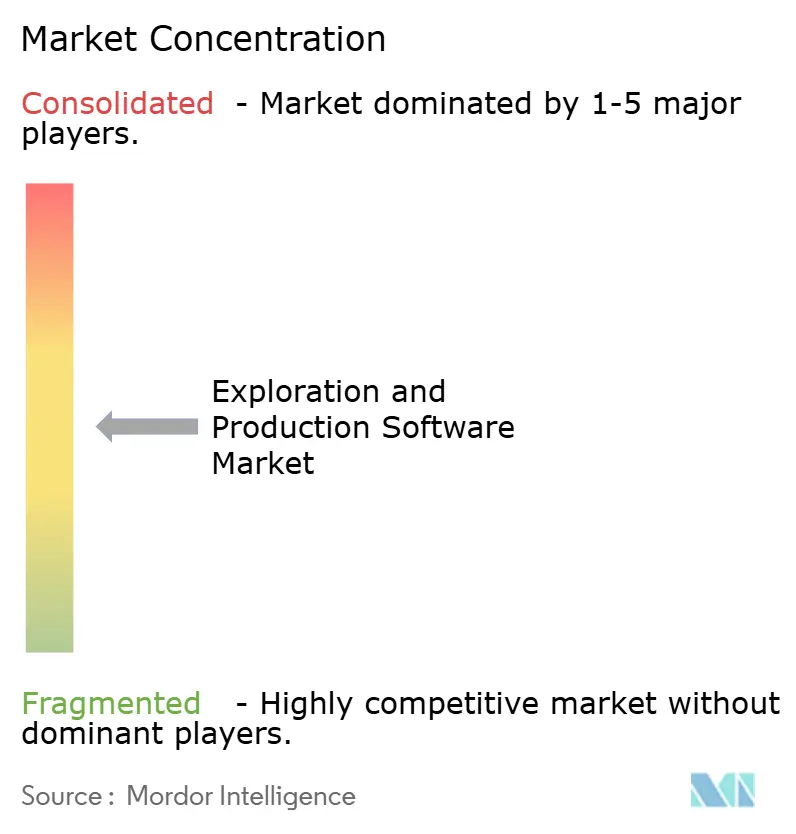
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Software de Exploración y Producción por Mordor Intelligence
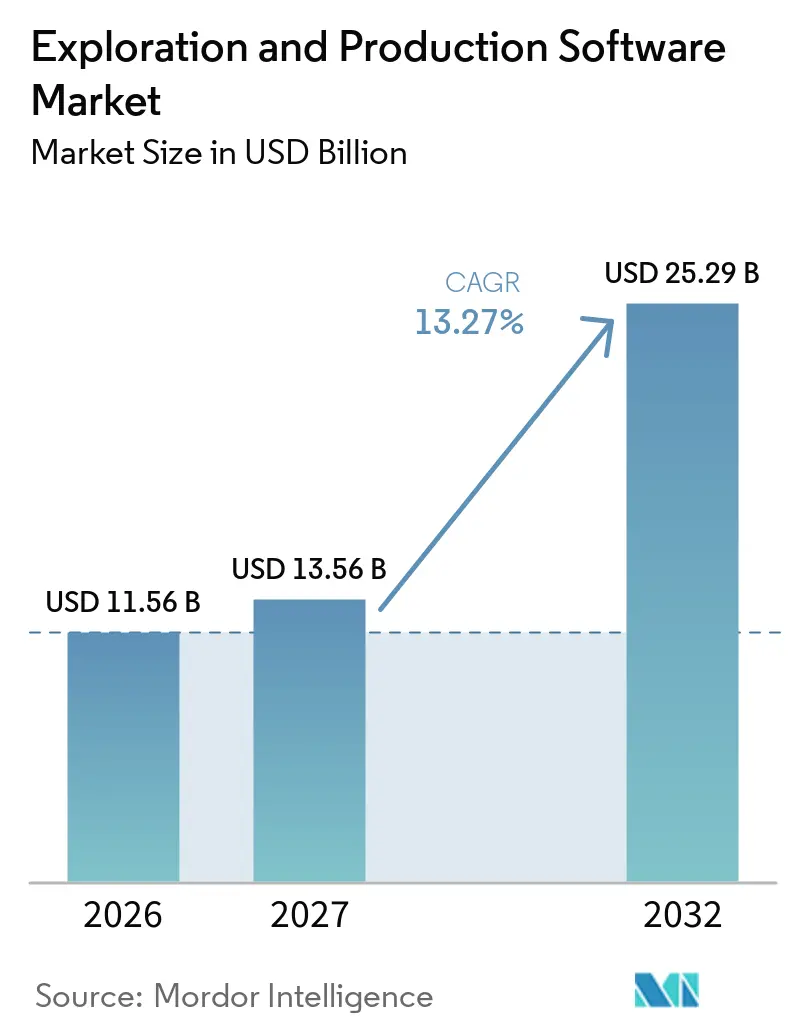
Se espera que el tamaño del mercado de software de exploración y producción aumente de 11,56 mil millones de USD en 2026 a 13,56 mil millones de USD en 2027 y alcance los 25,29 mil millones de USD para 2032, a un CAGR del 13,27% durante 2027-2032. El mercado está evolucionando desde herramientas de flujo de trabajo aisladas hacia entornos de datos conectados que vinculan las decisiones de subsuelo, perforación y producción. Los operadores están priorizando herramientas que acorten los ciclos de interpretación, mejoren la ubicación de pozos e identifiquen riesgos en los equipos antes de que interrumpan la producción. La migración a la nube está ampliando el acceso a la capacidad informática, aunque la seguridad, la residencia de datos y la integración de sistemas heredados siguen siendo restricciones materiales para la adopción. Los proveedores de plataformas están respondiendo mediante adquisiciones, mercados digitales y ofertas integradas que combinan datos, análisis y automatización. Estos cambios están expandiendo el papel del software de exploración y producción en la optimización de campos maduros, las operaciones marinas y las aplicaciones emergentes de almacenamiento de carbono o geotermia.
Conclusiones Clave del Informe
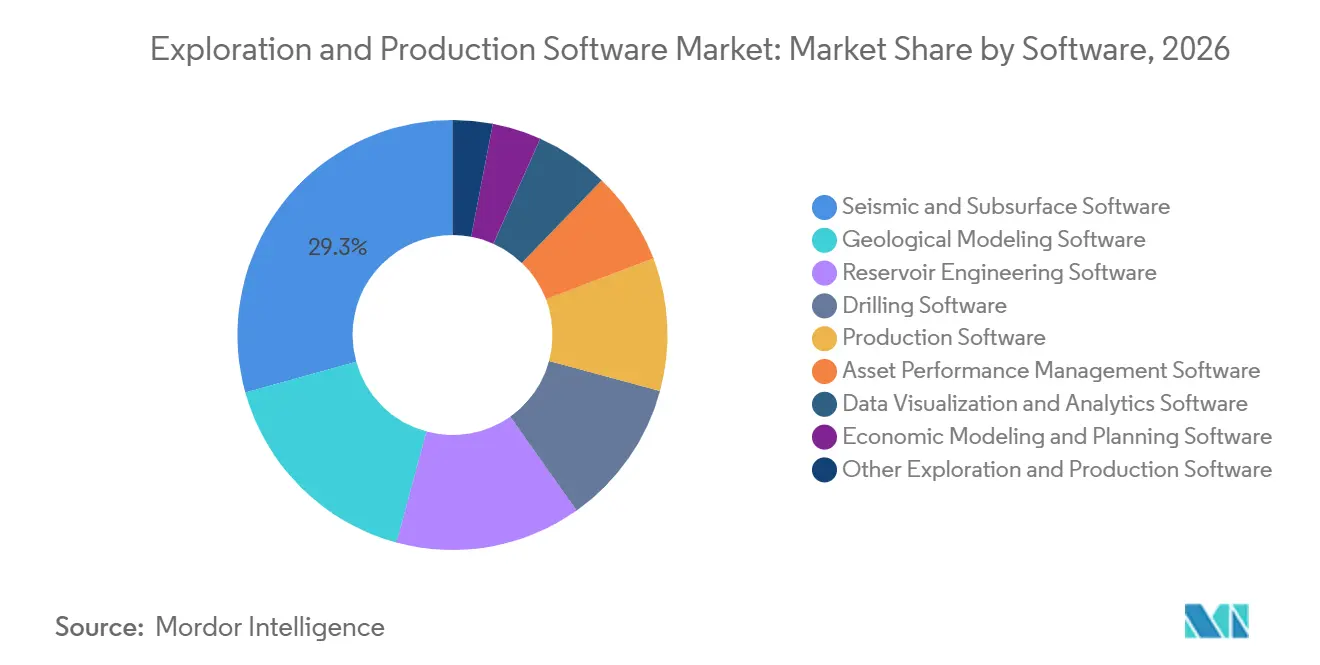
- Por software, el software sísmico y de subsuelo lideró con una participación de ingresos del 29,3% en 2026, mientras que se prevé que el software de perforación se expanda a un CAGR del 13,9% hasta 2032.
- Por implementación, los sistemas en instalaciones propias mantuvieron una participación de ingresos del 56,7% en 2026, mientras que se prevé que la implementación basada en la nube se expanda a un CAGR del 14,5% hasta 2032.
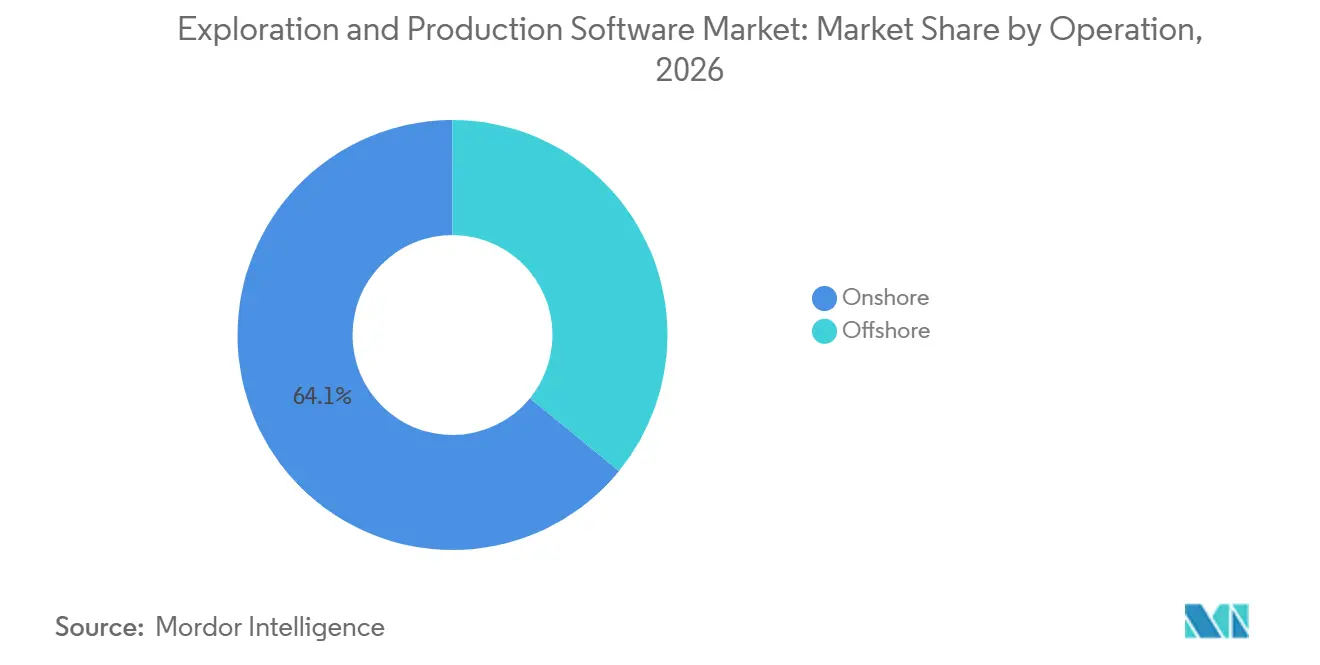
- Por operación, las operaciones terrestres mantuvieron una participación de ingresos del 64,1% en 2026, mientras que se prevé que las operaciones marinas se expandan a un CAGR del 15,4% hasta 2032.
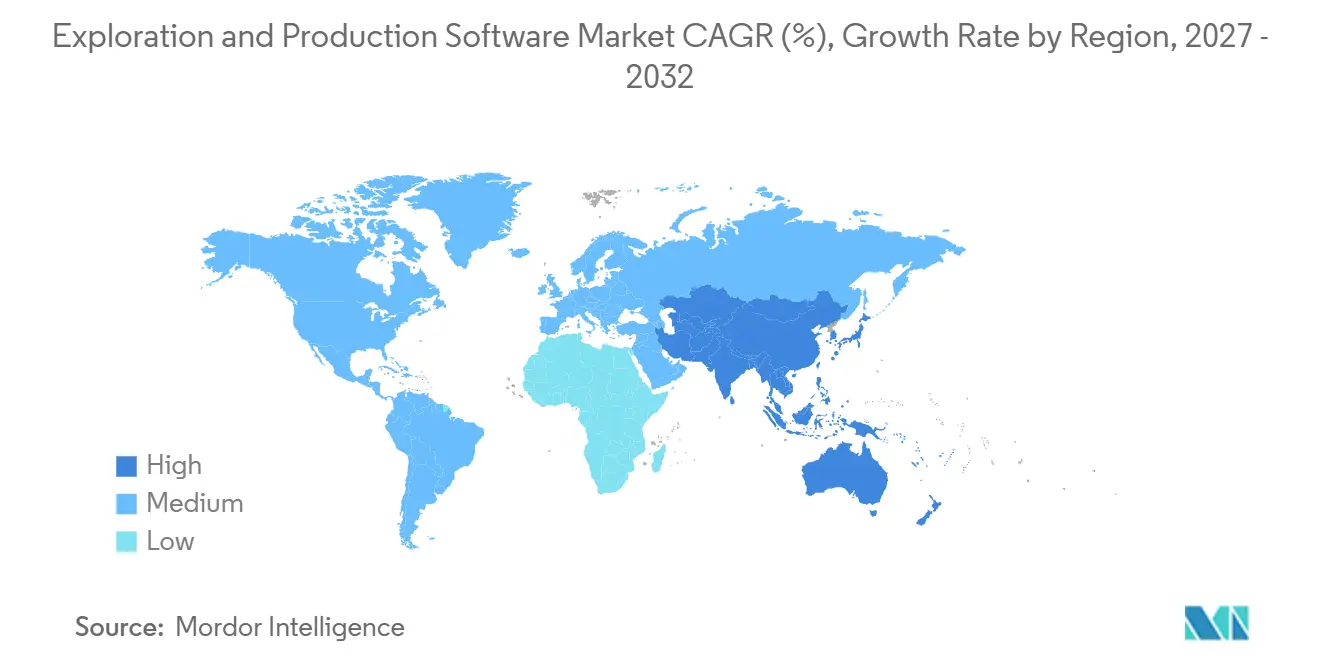
- Por geografía, América del Norte mantuvo una participación de ingresos del 39,7% en 2026, mientras que se prevé que Asia-Pacífico se expanda a un CAGR del 15,6% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Interpretación de Subsuelo Asistida por IA y Modelado de Yacimientos | +3.0% | Global, liderado por programas de América del Norte y empresas nacionales de petróleo de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Migración de Datos y Flujos de Trabajo de E&P Nativos de la Nube | +2.5% | Global, concentrado en América del Norte y Europa | Mediano plazo (2-4 años) |
| Extensión de la Vida Útil de Campos Maduros y Optimización de la Recuperación | +2.0% | Global, liderado por América del Norte, Oriente Medio y las cuencas del Mar del Norte | Largo plazo (≥ 4 años) |
| Vigilancia de Producción en Tiempo Real y Mantenimiento Predictivo | +1.8% | Global, con actividad marina en Asia-Pacífico y Oriente Medio y África | Corto plazo (≤ 2 años) |
| Flujos de Trabajo Autónomos de Perforación y Planificación de Pozos | +1.7% | América del Norte, el Mar del Norte y operaciones marinas de Asia-Pacífico | Mediano plazo (2-4 años) |
| Almacenamiento de Carbono y Reutilización Geotérmica de Flujos de Trabajo de E&P | +1.0% | América del Norte, Europa y adopción temprana en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Interpretación de Subsuelo Asistida por IA, Modelado de Yacimientos y Perforación Autónoma
La interpretación asistida por IA está aumentando el valor de los datos sísmicos, de registros de pozos y de yacimientos en el mercado de software de exploración y producción. Las redes neuronales informadas por física han logrado una caracterización sísmica a velocidades hasta 200 veces más rápidas que el procesamiento convencional, manteniendo al mismo tiempo las restricciones geológicas.[1] Un procesamiento más rápido puede reducir la dependencia de geoscientíficos sénior escasos cuando los operadores mantienen datos estandarizados. La Corporación Nacional de Petróleo de China desarrolló el modelo Kunlun con 300 mil millones de parámetros de lenguaje, 44 mil millones de parámetros de visión y 800 mil millones de parámetros multimodales para el procesamiento sísmico y la interpretación de registros de pozos. La Interpretación de Litología Asistida de DecisionSpace 365 de Halliburton utiliza aprendizaje supervisado para predecir la litología a partir de registros de cable en miles de pozos. La perforación de bucle cerrado extiende este enfoque desde la interpretación hasta la ejecución de pozos y respalda el CAGR proyectado del 13,9% para el software de perforación.
Migración de Datos y Flujos de Trabajo de E&P Nativos de la Nube
La migración a la nube está transformando el mercado de software de exploración y producción a medida que los operadores requieren cada vez más flujos de trabajo conectados en lugar de aplicaciones separadas. Los estándares abiertos pueden reducir las copias de datos específicas de cada aplicación y hacer que la información esté disponible para los equipos de perforación, subsuelo y producción. TotalEnergies reemplazó los canales de intercambio fragmentados con flujos de trabajo de ingesta OSDU automatizados en toda su cartera de perforación a producción. Petrobras adoptó el formato sísmico VDS como su estándar alineado con la nube, respaldando una arquitectura de datos más coherente. Schlumberger Limited introdujo su gama de productos XD en 2026 para operadores que migran a entornos basados en OSDU. Las normas de residencia de datos continúan favoreciendo los diseños híbridos que retienen los conjuntos de datos sensibles localmente mientras utilizan análisis en la nube.
Recuperación de Campos Maduros, Vigilancia de Producción y Mantenimiento Predictivo
Los activos maduros están ampliando el mercado potencial del software de exploración y producción, ya que las decisiones de producción deben mejorar sin interrumpir las operaciones existentes. Baker Hughes declaró que se espera que casi el 80% de la producción mundial de petróleo y gas provenga de activos maduros para 2030.[2] Esto incrementa la demanda de planificación de reacondicionamiento, análisis de perforación de relleno, simulación de recuperación mejorada y herramientas de vigilancia. Schlumberger Limited informó que su solución de IA OptiSite predijo el 88% de las fallas de equipos con hasta 21 días de anticipación durante un despliegue en Oriente Medio. La Compañía Nacional de Petróleo de Abu Dabi desplegó AiPSO en 8 campos en 2025 para procesar millones de puntos de datos en tiempo real y apoyar el diagnóstico remoto. El monitoreo continuo puede ayudar a los operadores a identificar condiciones mecánicas vinculadas a emisiones fugitivas de metano (CH4).
Reutilización de Flujos de Trabajo para Almacenamiento de Carbono y Geotermia
Las capacidades existentes del software de subsuelo pueden aplicarse a la caracterización del almacenamiento de carbono, la planificación de inyección y el monitoreo de penachos, lo que representa una oportunidad relacionada para el mercado de software de exploración y producción sin requerir que los operadores abandonen los flujos de trabajo geológicos y de simulación establecidos. Schlumberger Limited introdujo sus soluciones de almacenamiento de carbono Sequestri en 2025. La investigación sobre pozos heredados identificó usos para la evaluación del potencial de almacenamiento de carbono y geotérmico en los Estados Unidos. Estas aplicaciones aún están en desarrollo, pero permiten a los proveedores adaptar el conocimiento de yacimientos y fracturas a proyectos energéticos adyacentes y crear oportunidades para que proveedores especializados desarrollen funciones más allá de la producción de hidrocarburos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Riesgo de Ciberseguridad, Soberanía de Datos y Tecnología Operacional | -1.3% | Global, especialmente América del Norte, Europa y Asia | Corto plazo (≤ 2 años) |
| Alto Costo de Implementación y Escasez de Talento Híbrido en el Dominio | -1.1% | Global, especialmente Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Interoperabilidad de Datos Heredados y Disrupción de Flujos de Trabajo | -0.8% | Global, con mayor exposición en cuencas maduras | Largo plazo (≥ 4 años) |
| Desarrollo Interno de Soluciones Digitales Propietarias por Grandes Operadores | -0.6% | Grandes operadores y empresas nacionales de petróleo en Asia y Oriente Medio | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Riesgo de Ciberseguridad, Soberanía de Datos y Tecnología Operacional
Una mayor conectividad expone los entornos de producción a mayores riesgos de ciberseguridad y tecnología operacional. Dragos informó que el 37% de los hallazgos de seguridad en petróleo y gas involucraban brechas en la protección contra malware y el 29% involucraba una segmentación inadecuada de redes de TI y OT.[3] Un compromiso en 2025 de pasarelas celulares no monitoreadas en operaciones upstream de EE. UU. destacó aún más estas vulnerabilidades. Los operadores pueden retrasar las aplicaciones de producción alojadas en la nube cuando no pueden demostrar procedimientos seguros de acceso, monitoreo y recuperación. Los requisitos de seguridad ISA/IEC 62443 y TSA añaden trabajo de configuración para los proveedores y alargan las revisiones de adquisición. Los requisitos de soberanía de datos también llevan a los operadores a preferir entornos híbridos certificados sobre el movimiento irrestricto de datos.
Costos de Implementación, Integración de Sistemas Heredados y Desarrollo Digital Interno
La complejidad de la implementación puede ralentizar el mercado de software de exploración y producción cuando los sistemas de subsuelo, perforación, producción y empresariales no comparten datos utilizables. Conectar estos sistemas requiere profesionales que comprendan tanto los flujos de trabajo upstream como la ingeniería de datos. Las arquitecturas heredadas pueden hacer que la migración sea disruptiva cuando las aplicaciones de producción en vivo no pueden tolerar tiempos de inactividad. Los grandes operadores también pueden desarrollar herramientas digitales propietarias cuando el conocimiento operativo local se considera un activo estratégico. La implementación en la nube reduce las necesidades de gestión de infraestructura, pero no elimina la necesidad de propiedad interna de los procesos. Los proveedores que ofrecen integración, capacitación y resultados de campo medibles están mejor posicionados para abordar esta barrera.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Software:
El Software Sísmico y de Subsuelo Ancla la Base de IngresosEl software sísmico y de subsuelo representó el 29,3% de la participación del mercado de software de exploración y producción en 2026. Su posición refleja la necesidad de procesar e interpretar la información del subsuelo antes de que comience la planificación de pozos. El modelado geológico y la ingeniería de yacimientos traducen los datos de adquisición en modelos calibrados que guían las decisiones de desarrollo. El aprendizaje automático puede mejorar la predicción de propiedades para el mapeo de zonas óptimas cuando los datos de entrada son consistentes. Se proyecta que el software de perforación crezca a un CAGR del 13,9% hasta 2032 a medida que los operadores adopten la automatización de bucle cerrado. Las aplicaciones de producción y gestión del rendimiento de activos extienden los flujos de trabajo digitales a los campos en operación.
El mercado de software de exploración y producción también utiliza herramientas de visualización de datos y modelado económico para decisiones de cartera en activos convencionales y no convencionales. En abril de 2026, Schlumberger Limited anunció un acuerdo para adquirir la cartera Kingdom, Petra y Harmony de S&P Global Energy. Estas herramientas estaban integradas en los flujos de trabajo terrestres de EE. UU., lo que ilustra el valor de las prácticas de usuario establecidas. El acuerdo respalda un cambio hacia suites integradas en lugar de productos puntuales separados. La clasificación sísmica más rápida está fomentando una mayor inversión en canales de interpretación asistidos por IA. Los proveedores especializados pueden seguir siendo relevantes donde ofrecen una capacidad profunda en un flujo de trabajo específico.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Implementación:
La Migración a la Nube Transforma una Base Predominantemente en Instalaciones PropiasLos sistemas en instalaciones propias mantuvieron el 56,7% de la participación del mercado de software de exploración y producción en 2026. Muchos operadores conservan centros de datos privados y sistemas SCADA heredados que son difíciles de migrar sin interrumpir los flujos de trabajo en vivo. Se prevé que la implementación basada en la nube registre un CAGR del 14,5% hasta 2032. La mayor tasa de crecimiento refleja la demanda de computación escalable en simulación, interpretación y entrenamiento de modelos de IA. La implementación híbrida ofrece una vía de transición al mantener las funciones del sitio de perforación sensibles a la latencia cerca de las operaciones, mientras permite a los operadores utilizar recursos en la nube para análisis más amplios y trabajo de desarrollo.
Es probable que el mercado de software de exploración y producción conserve entornos híbridos donde el control local de datos es obligatorio. La cartera XD 2026 de Schlumberger Limited fue diseñada para aprovechar las ventajas de la nube en los flujos de trabajo de subsuelo. La migración a la nube de ForeSite y CygNet de Weatherford International representa un ejemplo de reposicionamiento de sistemas heredados. Los operadores aún requieren una contextualización de datos confiable antes de que las herramientas en la nube puedan generar resultados útiles, lo que hace que la calidad de la implementación sea tan importante como la elección de la infraestructura. Los proveedores más pequeños pueden encontrar más difícil cumplir con los requisitos de cumplimiento de las implementaciones híbridas certificadas.
Por Operación:
La Digitalización Marina Supera a la Terrestre a Medida que la Economía de Precisión Impulsa la AdopciónLas operaciones terrestres representaron el 64,1% del mercado de software de exploración y producción en 2026. La actividad no convencional de EE. UU. respalda el uso frecuente de herramientas de optimización de perforación, análisis de producción y planificación económica. Se proyecta que las operaciones marinas crezcan a un CAGR del 15,4% hasta 2032. Las intervenciones marinas pueden costar sustancialmente más que el trabajo terrestre comparable, lo que aumenta el valor de las herramientas confiables de vigilancia y planificación de pozos. En 2026, Schlumberger Limited reportó geonavegación autónoma en alta mar en Malasia que mantuvo el pozo dentro de un margen de yacimiento de 3 m, lo que ilustra por qué los operadores marinos otorgan una prima a la ejecución precisa.
Los datos en tiempo real pueden ayudar a los equipos marinos a diagnosticar problemas de pozos e instalaciones más rápidamente en activos remotos. El despliegue de AiPSO de la Compañía Nacional de Petróleo de Abu Dabi en 8 campos demostró cómo el monitoreo a escala de cartera puede respaldar decisiones de producción remota. Los grandes conjuntos de datos sísmicos marinos también favorecen la capacidad flexible de computación y gestión de datos. El mercado de software de exploración y producción aún debe adaptarse a la conectividad intermitente, los requisitos de seguridad marina y los estrictos procedimientos operativos. Estos requisitos favorecen a los proveedores que combinan herramientas digitales con experiencia práctica en despliegue upstream, respaldando la demanda tanto de aplicaciones especializadas como de plataformas integradas más amplias.
Análisis Geográfico
América del Norte representó el 39,7% de los ingresos totales en 2026. La actividad de esquisto en los Estados Unidos genera una demanda recurrente de análisis de subsuelo, ingeniería de perforación y optimización de producción. Kingdom, Petra y Harmony tenían un uso establecido en los flujos de trabajo terrestres de los Estados Unidos antes de la adquisición anunciada por Schlumberger.[4] Esta base instalada puede hacer que los cambios de flujo de trabajo sean costosos para los operadores. El mercado de software de exploración y producción en América del Norte también requiere soluciones híbridas, ya que las preocupaciones de ciberseguridad y protección de datos siguen siendo prominentes.
Se prevé que Asia-Pacífico crezca a un CAGR del 15,6% hasta 2032. El crecimiento está impulsado por los programas digitales de las empresas nacionales de petróleo en China e India, así como por la actividad marina en Malasia, Vietnam y Australia. Las empresas estatales de China están desarrollando alternativas nacionales, incluido el modelo Kunlun, la simulación de yacimientos HiSimPro y el agente de IA industrial Fenghuo de Sinopec. PETRONAS Carigali firmó su tercer acuerdo de desarrollo conjunto con IBM Malaysia y Tridiagonal.AI en julio de 2026 para avanzar en la IA TriCipta para la optimización de equipos de superficie. América del Sur tiene una base de demanda mixta, con las operaciones de presal de Petrobras que requieren trabajo avanzado de subsuelo, mientras que Guyana y Vaca Muerta añaden demanda de análisis de perforación.
Oriente Medio y África están moldeados por los programas de las empresas nacionales de petróleo centrados en mejorar la recuperación de grandes campos productores. El despliegue de AiPSO de ADNOC en 8 campos de los Emiratos Árabes Unidos estableció un punto de referencia regional para el diagnóstico remoto y la optimización apoyada por IA. Arabia Saudita, Qatar y los Emiratos Árabes Unidos favorecen los diseños en instalaciones propias y de nube soberana debido a los requisitos de seguridad de datos. Estas preferencias crean demanda de proveedores que puedan soportar entornos OSDU híbridos en infraestructura local. Las aguas profundas del Delta del Níger en Nigeria añaden potencial de optimización marina, aunque las limitaciones de infraestructura reducen el ritmo de una adopción más amplia.
Panorama Competitivo
El mercado de software de exploración y producción está moderadamente concentrado entre los grandes proveedores de plataformas, mientras que las categorías de flujo de trabajo especializadas permanecen fragmentadas. Schlumberger, Halliburton Landmark y Baker Hughes ofrecen capacidades conectadas en trabajo de subsuelo, construcción de pozos y operaciones de producción. La competencia depende cada vez más del control de los entornos de datos, ya que los flujos de trabajo automatizados y los historiales de entrenamiento de IA pueden aumentar los costos de cambio. Schlumberger lanzó su Mercado Digital en junio de 2026 con alrededor de 200 productos de Schlumberger y más de 30 socios en sus entornos Delfi y Lumi. Los modelos de mercado digital pueden fortalecer las relaciones de los proveedores con los clientes al integrar las ofertas de los socios en una capa de flujo de trabajo compartida.
Halliburton adquirió Sekal AS en abril de 2026, añadiendo la tecnología de autonomía de perforación DrillTronics a su cartera de construcción de pozos. Baker Hughes lanzó Kantori en enero de 2026 como una solución unificada de construcción autónoma de pozos que integra IA, modelos basados en física y análisis de Corva. La adquisición planificada por Schlumberger de la cartera Kingdom, Petra y Harmony es otro ejemplo de expansión de suite. Estos movimientos indican que los grandes proveedores están añadiendo simultáneamente tecnología y comunidades de usuarios establecidas. El mercado de software de exploración y producción, por lo tanto, otorga mayor valor al despliegue integrado que a las características de aplicaciones aisladas.
Los flujos de trabajo de almacenamiento de carbono y geotermia siguen siendo áreas donde la experiencia establecida en subsuelo puede extenderse. La oferta Sequestri de Schlumberger demuestra el movimiento hacia soluciones de almacenamiento de carbono. Las empresas más pequeñas pueden mantener un papel a través de simulación especializada, análisis de riesgos o funciones de flujo de trabajo. La protección de patentes en torno a la planificación automatizada y la geonavegación también puede crear barreras en la automatización de perforación. La estructura competitiva del mercado de software de exploración y producción está concentrada en grandes plataformas empresariales pero fragmentada en categorías de software de nicho. Los proveedores fuera de los ecosistemas de plataformas más amplias enfrentan presión donde los datos, análisis y herramientas de IA integrados reducen los costos totales de despliegue.
Líderes de la Industria de Software de Exploración y Producción
-
SLB N.V.
-
Halliburton Company
-
Baker Hughes Company
-
Emerson Electric Co.
-
Viridien
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Software de Exploración y Producción Empresas cubiertas en este informe
- SLB N.V.
- Aspen Technology, Inc.
- AVEVA Group Limited
- Baker Hughes Company
- Viridien
- Computer Modelling Group Ltd.
- Emerson Electric Co.
- Enverus, Inc.
- ETL Solutions Limited
- Halliburton Company
- Ikon Science Limited
- KAPPA Engineering
- Kongsberg Digital AS
- Microsoft Corporation
- Paradigm B.V.
- Pason Systems Inc.
- Peloton Computer Enterprises Ltd.
- Petroleum Experts Limited
- Petrolink International Ltd.
- Quorum Business Solutions, Inc.
- Rock Flow Dynamics, Inc.
- S&P Global Inc.
Desarrollos recientes de la industria en Mercado de Software de Exploración y Producción
- Julio de 2026: PETRONAS Carigali firmó su tercer Acuerdo de Desarrollo Conjunto con IBM Malaysia y Tridiagonal.AI para ampliar las capacidades de la plataforma de IA TriCipta hacia la optimización de equipos de superficie. El acuerdo se basa en despliegues anteriores para la evaluación de cuencas y la vigilancia de producción basada en IA, fortaleciendo el uso de software impulsado por IA en los flujos de trabajo de exploración y producción.
- Junio de 2026: Schlumberger lanzó su Mercado Digital, proporcionando aproximadamente 200 productos digitales, incluidos agentes de IA, habilidades de IA Tela, aplicaciones de Software como Servicio y conectores de datos de más de 30 socios. El mercado está integrado dentro de los entornos Delfi y Lumi, ampliando el acceso a herramientas de software de exploración y producción que cubren exploración, gestión de yacimientos, perforación y optimización de producción.
- Abril de 2026: Schlumberger celebró un acuerdo definitivo para adquirir la cartera de software upstream de S&P Global Energy, incluidos Kingdom, Petra y Harmony. Estas aplicaciones son utilizadas por aproximadamente 110.000 usuarios en 4.000 organizaciones en 113 países y representan algunas de las herramientas de modelado geológico, interpretación e ingeniería de yacimientos más ampliamente desplegadas en la industria.
- Enero de 2026: Baker Hughes introdujo Kantori, una plataforma autónoma de construcción de pozos que integra IA, modelos basados en física y los análisis en tiempo real de Corva. El software respalda la planificación, ejecución, monitoreo y optimización de la perforación a través de un entorno digital unificado.
Alcance del Informe del Mercado Global de Software de Exploración y Producción
El software de Exploración y Producción (E&P) se refiere a un conjunto especializado de herramientas digitales utilizadas por la industria del petróleo y el gas para localizar, analizar y extraer recursos de hidrocarburos del subsuelo terrestre. Este software utiliza algoritmos avanzados para procesar datos sísmicos, modelar formaciones geológicas y simular el comportamiento de los yacimientos, lo que permite a los ingenieros y geoscientíficos evaluar la viabilidad comercial de los campos potenciales. Al integrar datos a lo largo de todo el ciclo de vida upstream, optimiza las trayectorias de perforación de pozos, mejora los rendimientos de producción y gestiona la integridad de los activos minimizando los riesgos operativos.
El Mercado Global de Software de Exploración y Producción está segmentado por tipo de software en software sísmico y de subsuelo, software de modelado geológico, software de ingeniería de yacimientos, software de perforación, software de producción, software de gestión del rendimiento de activos, software de visualización de datos y análisis, software de modelado económico y planificación, y otro software de exploración y producción. Por implementación, el mercado está segmentado en soluciones basadas en la nube, en instalaciones propias e híbridas. Por operación, el mercado está segmentado en aplicaciones terrestres y marinas. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de software de exploración y producción en 26 países en regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se proporcionan en base al valor (USD).
Resumen de la segmentación
| Software Sísmico y de Subsuelo |
| Software de Modelado Geológico |
| Software de Ingeniería de Yacimientos |
| Software de Perforación |
| Software de Producción |
| Software de Gestión del Rendimiento de Activos |
| Software de Visualización de Datos y Análisis |
| Software de Modelado Económico y Planificación |
| Otro Software de Exploración y Producción |
| Basado en la Nube |
| En Instalaciones Propias |
| Híbrido |
| Terrestre |
| Marino |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Noruega | |
| Países Bajos | |
| Dinamarca | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Malasia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Guyana | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Qatar | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Software | Software Sísmico y de Subsuelo | |
| Software de Modelado Geológico | ||
| Software de Ingeniería de Yacimientos | ||
| Software de Perforación | ||
| Software de Producción | ||
| Software de Gestión del Rendimiento de Activos | ||
| Software de Visualización de Datos y Análisis | ||
| Software de Modelado Económico y Planificación | ||
| Otro Software de Exploración y Producción | ||
| Por Implementación | Basado en la Nube | |
| En Instalaciones Propias | ||
| Híbrido | ||
| Por Operación | Terrestre | |
| Marino | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Noruega | ||
| Países Bajos | ||
| Dinamarca | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Malasia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Guyana | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Qatar | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor del mercado de software de exploración y producción en 2027?
El mercado de software de exploración y producción se estima en 13,56 mil millones de USD en 2027 y se prevé que alcance los 25,29 mil millones de USD para 2032, a un CAGR del 13,27%.
¿Qué categoría de software tuvo la mayor participación de ingresos en 2026?
El software sísmico y de subsuelo tuvo la mayor participación de ingresos con el 29,3% en 2026. Estas herramientas respaldan el procesamiento de datos y el trabajo de interpretación realizado antes de la planificación de pozos.
¿Qué modelo de implementación está creciendo más rápido?
Se proyecta que la implementación basada en la nube crezca a un CAGR del 14,5% hasta 2032. Dentro del mercado de software de exploración y producción, la capacidad en la nube se utiliza para simulación, interpretación y desarrollo de modelos de IA.
¿Por qué las aplicaciones marinas están creciendo más rápido que las terrestres?
Se prevé que las operaciones marinas crezcan a un CAGR del 15,4% hasta 2032. Los mayores tiempos de inactividad, los costos de intervención y los riesgos de ubicación de pozos aumentan el valor de las herramientas precisas de vigilancia y planificación.
¿Qué región se está expandiendo más rápido?
Se proyecta que Asia-Pacífico crezca a un CAGR del 15,6% hasta 2032. El crecimiento en el mercado de software de exploración y producción en esta región está respaldado por los programas de las empresas nacionales de petróleo y el aumento de la actividad marina.
¿Qué limita la adopción del software de exploración y producción?
Las principales restricciones incluyen los requisitos de ciberseguridad y soberanía de datos, los altos costos de implementación, la escasez de habilidades híbridas y la disrupción derivada de la integración de sistemas heredados. Estos factores pueden extender los plazos de adquisición y ralentizar el despliegue.