
Tamanho e Participação do Mercado de Motores de Tração para Veículos Elétricos
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 27.09 Bilhões de dólares |
| Tamanho do Mercado (2032) | 106.65 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 31.53 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Motores de Tração para Veículos Elétricos por Mordor Intelligence
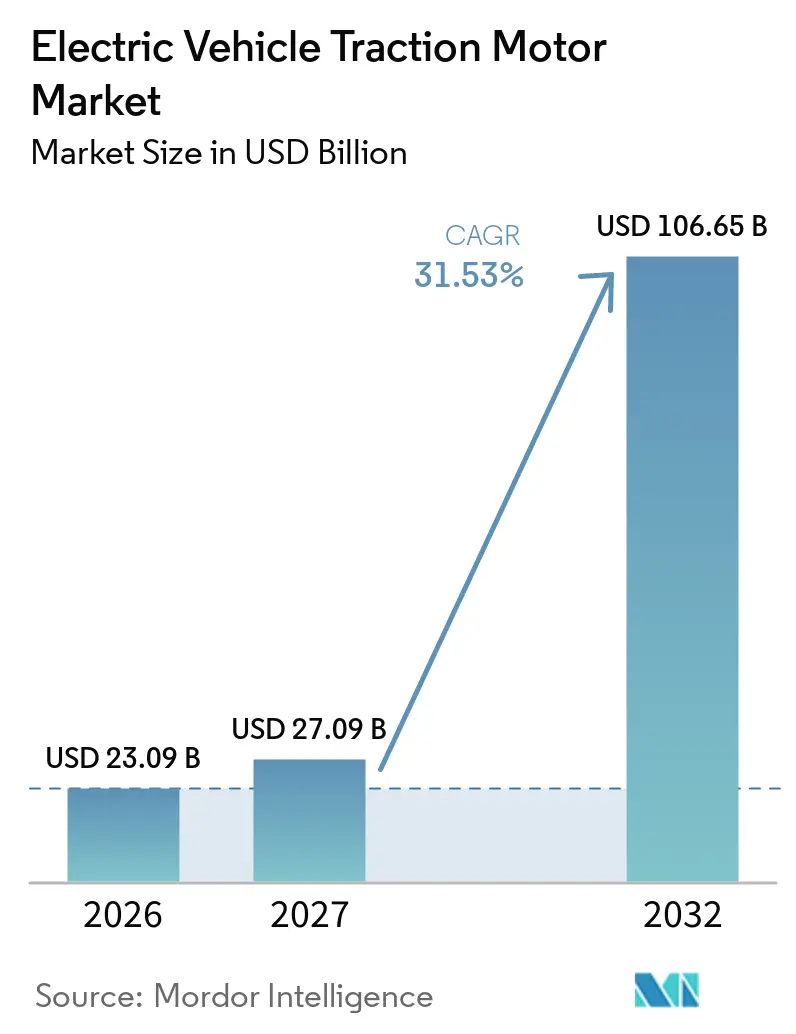
O tamanho do mercado global de motores de tração para veículos elétricos deve expandir de 23,09 bilhões de USD em 2026 e 27,09 bilhões de USD em 2027 para 106,65 bilhões de USD até 2032, a um CAGR de 31,53% entre 2027 e 2032. A produção de veículos elétricos a bateria na China, Europa e América do Norte continua a sustentar a demanda por motores de tração. Configurações de tração nas quatro rodas com motor duplo e quádruplo aumentam o conteúdo de motores por veículo. As regulamentações de emissões de frotas estão tornando o desempenho do trem de força e a rastreabilidade dos componentes mais importantes nas aquisições de veículos. Os fabricantes de equipamentos originais estão internalizando mais a engenharia de unidades de acionamento, o que está reduzindo as oportunidades para fornecedores independentes em veículos de passageiros de alto volume. Sistemas integrados de acionamento elétrico, arquiteturas de alta tensão e cadeias de suprimentos localizadas estão mudando quais fornecedores podem competir por novos programas.
Principais Conclusões do Relatório
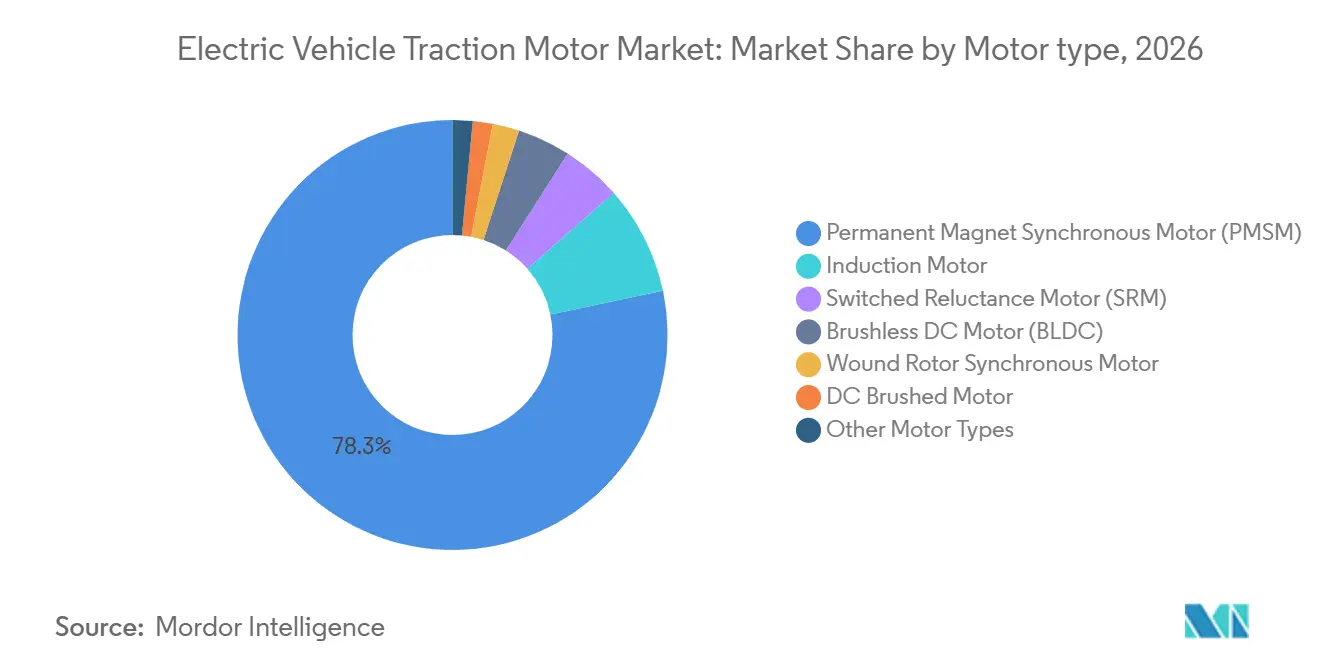
- Por tipo de motor, os motores síncronos de ímã permanente detinham 78,3% da participação do mercado global de motores de tração para veículos elétricos em 2026, enquanto os motores de relutância variável têm previsão de crescer a um CAGR de 31,7% até 2032.
- Por classificação de potência, a faixa de 100-200 kW detinha 38,5% da participação do mercado global de motores de tração para veículos elétricos em 2026, enquanto a faixa acima de 400 kW tem previsão de expandir a um CAGR de 31,9% até 2032.
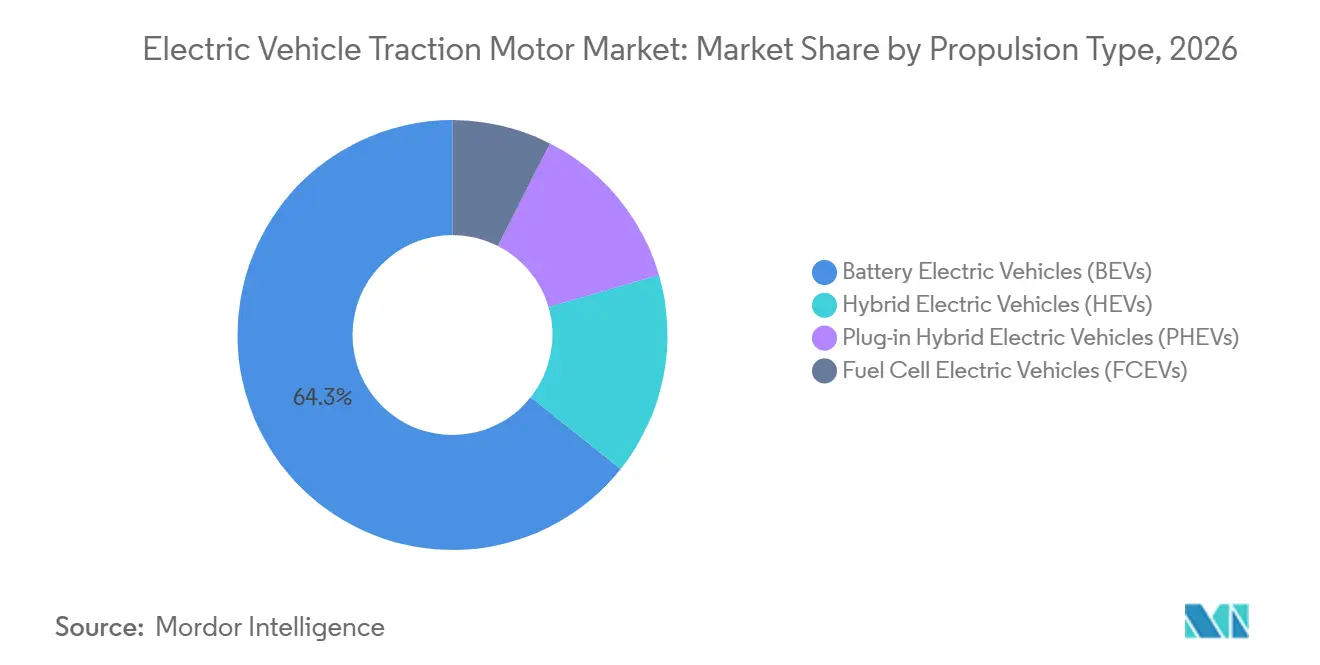
- Por tipo de propulsão, os veículos elétricos a bateria detinham 64,3% da participação do mercado global de motores de tração para veículos elétricos em 2026, enquanto os veículos elétricos híbridos plug-in têm previsão de crescer a um CAGR de 32,6% até 2032.
- Por geografia, a Ásia-Pacífico detinha 52,7% da participação do mercado global de motores de tração para veículos elétricos em 2026 e tem previsão de crescer a um CAGR de 32,1% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aceleração da Produção e das Vendas de Veículos Elétricos | +11.2% | Global | Curto prazo (≤ 2 anos) |
| Metas de Zero Emissão e Regulamentação de Frotas Mais Rigorosas | +5.4% | América do Norte, Europa, China como núcleo, expandindo para Índia e Sudeste Asiático | Médio prazo (2-4 anos) |
| Adoção de Plataformas de 800 Volts e Inversores de Carboneto de Silício | +4% | Europa e China como núcleo, expandindo globalmente | Curto prazo (≤ 2 anos) |
| Eletrificação de Frotas Comerciais e Implantação de Eixos Elétricos | +3.6% | Ásia-Pacífico, América do Norte, Europa | Médio prazo (2-4 anos) |
| Localização de Fabricantes de Equipamentos Originais e Integração Vertical de Unidades de Acionamento | +2.4% | Global, concentrado nos Estados Unidos, Alemanha e China | Longo prazo (≥ 4 anos) |
| Diversificação de Terras Raras Incentivando Arquiteturas Alternativas de Motores | +2.1% | Global, com ganhos iniciais na América do Norte e Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aceleração da Produção e das Vendas de Veículos Elétricos
Os registros globais de veículos elétricos de passageiros atingiram níveis recordes ao longo de 2025, e a produção de veículos elétricos a bateria deve expandir ainda mais em 2026. Esse aumento sustenta a demanda direta em todo o mercado global de motores de tração para veículos elétricos. Os veículos elétricos a bateria utilizam de 1 a 4 motores de tração, dependendo da configuração do trem de força. A transição para veículos com tração nas quatro rodas com motor duplo e quádruplo eleva o conteúdo de motores por veículo além do que o crescimento dos registros isoladamente indica. Veículos comerciais leves urbanos e caminhões de médio porte requerem sistemas de maior potência com requisitos de integração mais amplos. A Agência Internacional de Energia declarou que caminhões elétricos de médio e grande porte podem proporcionar maior economia de custos operacionais do que veículos comerciais leves, o que sustenta a demanda de frotas apesar dos atuais prêmios de preço dos veículos.[1]
Metas de Zero Emissão e Regulamentação de Frotas Mais Rigorosas
Os requisitos de emissões de frotas estão tornando os trens de força eletrificados mais centrais ao planejamento dos fabricantes de equipamentos originais na Europa, China e América do Norte. A abordagem de crédito duplo da China vincula a conformidade dos veículos ao desempenho do trem de força. A rastreabilidade dos componentes também está se tornando uma condição importante de aquisição, à medida que as regulamentações prestam maior atenção à proveniência da cadeia de suprimentos. A POSCO INTERNATIONAL concluiu sua planta de núcleos de motores de acionamento na Polônia em 2025 para fornecer 1,68 milhão de unidades anualmente às operações europeias da Hyundai-Kia. A empresa está construindo uma rede global com capacidade-alvo de 7,5 milhões de unidades por ano até 2030. Esse investimento reflete como a localização da produção agora apoia tanto a segurança do fornecimento quanto as necessidades de conformidade regional no mercado global de motores de tração para veículos elétricos.
Adoção de Plataformas de 800 Volts e Inversores de Carboneto de Silício
As plataformas de alta tensão requerem isolamento mais robusto, geometria de bobina mais precisa e controle mais rigoroso de ruído, vibração e aspereza. Esses requisitos tornam o design do motor e do inversor mais interdependentes. A ROHM Semiconductor e a Schaeffler iniciaram a produção em massa de um módulo inversor MOSFET de carboneto de silício em setembro de 2025 para uma plataforma de veículo de alta tensão chinesa. O inversor é projetado para tensões acima de 800 V e correntes de valor eficaz de até 650 A. A BMW iniciou a produção em série de seu acionamento elétrico de sexta geração na Planta Steyr em agosto de 2025, utilizando uma arquitetura de carboneto de silício de 800 V. A BMW reportou 40% menos perda de energia, 20% menos custo e 10% menos peso em comparação com a geração anterior.[2]
Eletrificação de Frotas Comerciais e Implantação de Eixos Elétricos
A eletrificação de veículos comerciais está passando de programas-piloto para especificações de produtos em nível de plataforma. Os eixos elétricos combinam motor, eletrônica de potência e caixa de câmbio em um único conjunto. A MAHLE apresentou seu motor Transmissor Sem Contato em setembro de 2025 para eixos elétricos de veículos comerciais pesados. A unidade sem ímã permanente entrega 370 kW de potência de pico, mais de 900 N·m de torque e 95% de eficiência no ciclo VECTO. A Accelera by Cummins apresentou seu eixo elétrico 17Xe para caminhões das classes 7 a 8 com 2.000 N·m de torque e suporte para arquiteturas de 450 V a 900 V. Esses sistemas podem comandar de 3 a 5 vezes o preço médio de venda de sistemas de motores comparáveis para veículos de passageiros.
Localização de Fabricantes de Equipamentos Originais e Integração Vertical de Unidades de Acionamento
Os fabricantes de equipamentos originais estão aumentando a produção interna de motores para melhorar a segurança do fornecimento, o controle de custos e a proteção da propriedade intelectual. A BMW comprometeu mais de 1 bilhão de EUR para o desenvolvimento e a produção de acionamentos elétricos na Planta Steyr até 2030. O local emprega cerca de 1.000 pessoas na montagem de acionamentos elétricos de sexta geração e produz variantes para a linha Neue Klasse. O Grupo Volkswagen havia produzido 5 milhões de acionamentos elétricos globalmente até meados de 2025. Seu motor APP290, com classificação de 85 kW a 166 kW, está planejado para a Família de Carros Elétricos Urbanos. Esses programas reduzem o volume endereçável de veículos de passageiros para fornecedores independentes, ao mesmo tempo que preservam oportunidades em veículos comerciais, sistemas premium e regiões que favorecem o fornecimento externo.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade no Fornecimento de Ímãs de Terras Raras e Aço Elétrico | -3.8% | Global, mais aguda na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Complexidade de Gestão Térmica e Engenharia de Ruído, Vibração e Aspereza | -2.4% | Global | Médio prazo (2-4 anos) |
| Restrições de Carregamento e Prontidão da Rede para Veículos Elétricos Comerciais | -1.9% | América do Norte, Europa, mercados emergentes da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Altos Custos de Qualificação e Longos Ciclos de Integração ao Design dos Fabricantes de Equipamentos Originais | -1.6% | Global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade no Fornecimento de Ímãs de Terras Raras e Aço Elétrico
De acordo com a Agência Internacional de Energia, a China respondeu por 60% da produção minerada de terras raras, 91% da produção refinada e 94% dos ímãs permanentes sinterizados em 2024. Essa concentração expõe o mercado global de motores de tração para veículos elétricos a perturbações no fornecimento de ímãs e motores. Em abril de 2025, a China impôs requisitos de licenciamento de exportação para 7 elementos de terras raras pesadas. Esses controles reduziram as exportações de ímãs e contribuíram para desacelerações na produção automotiva na Europa e na América do Norte. Novos controles foram anunciados em outubro de 2025 e depois suspensos por um ano em novembro de 2025. A Agência Internacional de Energia identificou as cadeias de suprimentos automotivas como uma área importante de exposição caso controles mais amplos sejam implementados.
Complexidade de Gestão Térmica e Engenharia de Ruído, Vibração e Aspereza
Motores de maior potência operando em plataformas de 800 V criam cargas térmicas que o resfriamento padrão de água-glicol nem sempre consegue gerenciar. Sistemas de imersão em óleo e de resfriamento combinado podem resolver esse problema, mas aumentam a massa, o custo e os requisitos de design. O ruído do motor torna-se mais perceptível quando os trens de força de veículos elétricos a bateria eliminam o ruído do motor de combustão interna. Os motores de relutância variável apresentam desafios adicionais de ruído, vibração e aspereza, pois a ondulação de torque e a variação de força radial requerem controle ativo. A estreita relação entre o design de resfriamento e a geometria do motor eleva as barreiras de entrada para fornecedores sem capacidades de validação estabelecidas no mercado global de motores de tração para veículos elétricos. A conformidade com as normas de segurança para máquinas rotativas e veículos elétricos pode prolongar o cronograma de certificação para cada nova variante de motor.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Motor:
Motor Síncrono de Ímã Permanente Lidera Enquanto o Risco de Fornecimento Altera o Mix TecnológicoOs Motores Síncronos de Ímã Permanente responderam por 78,3% da receita do mercado global de motores de tração para veículos elétricos em 2026. Sua posição é sustentada pela alta densidade de potência, eficiência de pico do sistema acima de 96% e cadeias de suprimentos de enrolamento hairpin estabelecidas na Ásia. O ecossistema de veículos de nova energia da China tem uma base sólida de motores síncronos de ímã permanente, conectando o refino de terras raras, a fabricação de ímãs e a montagem de motores. Essa cadeia integrada sustenta custos de sistema mais baixos e altos volumes de produção. Os motores de indução mantêm um papel em aplicações comerciais duráveis e programas de veículos sensíveis a custos. A BorgWarner ganhou um contrato em fevereiro de 2026 para fornecer uma máquina elétrica de indução de 800 V para caminhões REEV e SUVs grandes, demonstrando que os designs de indução de alta tensão permanecem relevantes.[3]
Os Motores de Relutância Variável têm previsão de registrar um CAGR de 31,7% de 2027 a 2032, a taxa mais rápida entre os tipos de motores. As equipes de aquisição estão dando maior consideração a designs sem ímã após os controles de exportação da China em 2025. Um estudo do IEEE de 2026 documentou um inversor de motor de relutância variável de 150 kW que atingiu 109,4 kW de potência de pico a 9.000 rpm em um Cadillac LYRIQ. O motor MCT da MAHLE oferece 370 kW de potência de pico e 95% de eficiência VECTO sem materiais de terras raras. O Departamento de Energia dos Estados Unidos também está aplicando otimização baseada em inteligência artificial por meio de seu programa MOTOR-AI do ano fiscal de 2026 para reduzir o uso de ímãs críticos em motores de ímã permanente. Esses desenvolvimentos ampliam as opções tecnológicas disponíveis para os fornecedores no mercado global de motores de tração para veículos elétricos.

Por Classificação de Potência:
Sistemas de Maior Potência Sustentam a Demanda de Veículos para Uso IntensivoA faixa de 100 a 200 kW detinha 38,5% do mercado global de motores de tração para veículos elétricos em 2026. Essa faixa atende veículos elétricos de passageiros de segmento médio de alto volume em muitas linhas de modelos globais. A plataforma HP1015 da LG Magna e-Powertrain fornece até 180 kW e suporta sistemas de 400 V e 800 V. A unidade entrega 96% de eficiência de pico e utiliza um pacote de enrolamento hairpin para veículos elétricos a bateria e veículos elétricos híbridos plug-in dos segmentos B e C. Os motores abaixo de 100 kW permanecem importantes para motocicletas, triciclos e veículos elétricos urbanos, particularmente na Ásia-Pacífico. A faixa de 200 a 400 kW suporta SUVs maiores e veículos de passageiros de alto desempenho.
A categoria acima de 400 kW tem previsão de crescer a um CAGR de 31,9% entre 2027 e 2032. Caminhões pesados, veículos de passageiros de alto desempenho com múltiplos motores e trens de força de célula de combustível requerem alta potência contínua de saída. O eixo elétrico 17Xe da Accelera fornece 2.000 Nm de torque e suporta sistemas de 450 V a 900 V para caminhões das Classes 7 a 8. Os sistemas de motores pesados comerciais têm preços médios de venda mais elevados do que os equivalentes para veículos de passageiros. Como resultado, o crescimento da receita neste segmento do mercado global de motores de tração para veículos elétricos pode superar o crescimento do volume de unidades. As regulamentações de emissões para veículos pesados na União Europeia, China e América do Norte sustentam os planos de compra de frotas para esses sistemas.
Por Tipo de Propulsão:
Os Volumes de Veículos Elétricos a Bateria Formam a Base Enquanto os Veículos Elétricos Híbridos Plug-in Crescem Mais RapidamenteOs veículos elétricos a bateria detinham 64,3% do mercado global de motores de tração para veículos elétricos por tipo de propulsão em 2026, refletindo seu papel como base de volume primária para a produção global de veículos elétricos. Os veículos elétricos híbridos mantêm uma posição estável em mercados onde lacunas na infraestrutura de carregamento e preferências de autonomia dos consumidores sustentam a adoção de híbridos. O Japão e o Sudeste Asiático são exemplos notáveis desse padrão de demanda. Os veículos elétricos a célula de combustível permanecem concentrados em aplicações comerciais pesadas onde a logística de hidrogênio é mais desenvolvida. Cada tipo de propulsão requer diferentes configurações de motor e abordagens de integração, sustentando uma ampla base de fornecedores em todo o mercado global de motores de tração para veículos elétricos.
Os veículos elétricos híbridos plug-in têm previsão de expandir a um CAGR de 32,6% de 2027 a 2032. Frotas comerciais e fabricantes de equipamentos originais estão adotando arquiteturas de veículos elétricos híbridos plug-in em regiões onde as redes de carregamento são menos maduras. A BorgWarner garantiu múltiplos contratos de motor elétrico P2 na China e na Coreia do Sul em abril de 2026 para aplicações de veículos elétricos híbridos plug-in. Esses programas utilizam tecnologia de enrolamento S combinada com motores turboalimentados de 1,5 litro e 2,0 litros, com produção programada para iniciar em fases a partir de junho de 2026. Caminhões e SUVs de autonomia estendida podem usar motores de tração separados em cada eixo, aumentando o conteúdo de motores por veículo em comparação com híbridos leves e veículos elétricos híbridos plug-in convencionais.
Análise Geográfica
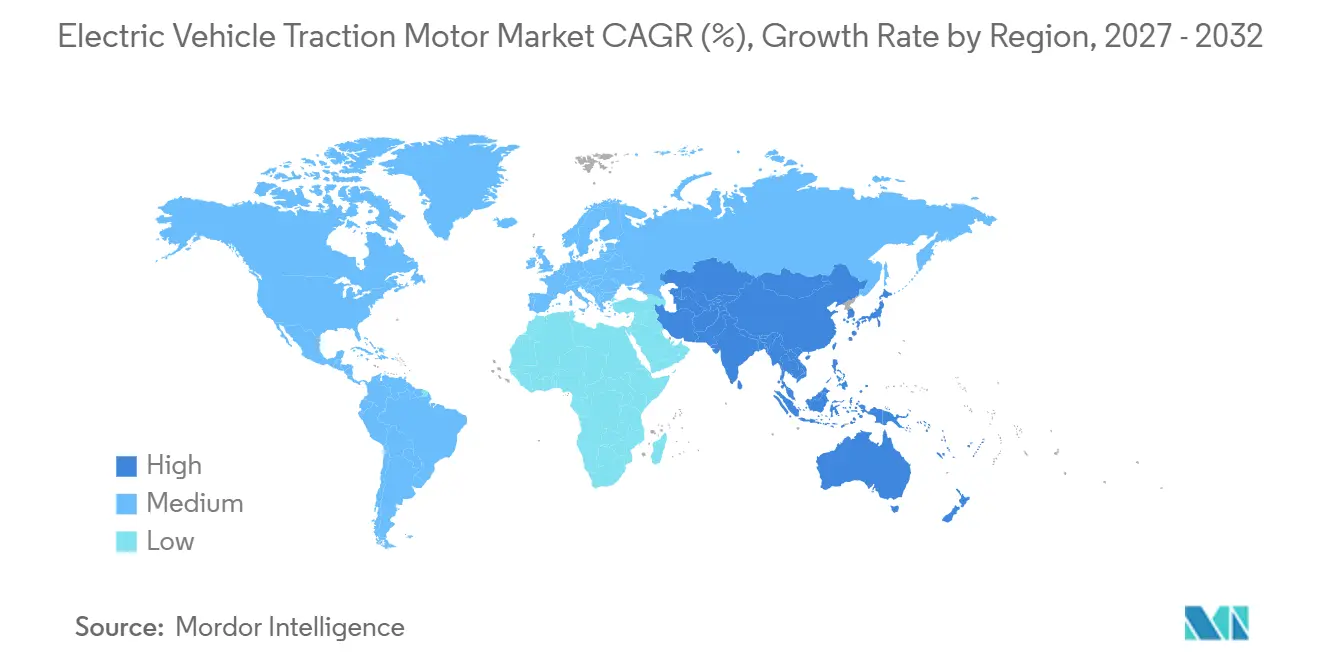
A Ásia-Pacífico respondeu por 52,7% da participação do mercado global de motores de tração para veículos elétricos em 2026 e tem previsão de crescer a um CAGR de 32,1% até 2032. A escala da China na produção de veículos elétricos e na fabricação de motores de tração é o principal fator regional. Sua cadeia de suprimentos abrange o refino de terras raras, a produção de ímãs, o processamento de aço elétrico e a montagem de motores. A China tinha uma capacidade estimada de produção anual de motores de tração de 21 milhões de unidades em 2025, em comparação com um total global de 38 milhões de unidades. O Japão e a Coreia do Sul contribuem com tecnologia avançada de motor síncrono de ímã permanente e trem de força híbrido. A Hyundai Mobis garantiu mais de 9,2 bilhões de USD em pedidos globais de fabricantes de equipamentos originais em 2025, superando sua meta em 23%.[4]
A Europa é o segundo maior contribuinte regional de receita para o mercado global de motores de tração para veículos elétricos. As metas vinculantes de dióxido de carbono (CO2) para frotas sustentam a eletrificação de veículos em toda a região. A Alemanha permanece central para a produção e o consumo de motores, pois a Volkswagen, a BMW e a Mercedes-Benz estão expandindo suas capacidades de acionamento elétrico. A Volkswagen havia produzido 5 milhões de acionamentos elétricos até meados de 2025 e continua a ampliar a capacidade interna. A Hyundai Mobis inaugurou instalações europeias na Espanha, Hungria e Eslováquia durante o primeiro semestre de 2026. Sua instalação de Nováky, na Eslováquia, tem capacidade anual de 300.000 unidades, após um investimento de 350 bilhões de KRW (231 milhões de USD).
A América do Norte está expandindo a capacidade doméstica de motores de tração por meio de compromissos de fornecedores como BorgWarner, Magna International e Nidec Corporation. Os contratos de programa da BorgWarner em 2026 indicam demanda contínua por módulos de acionamento integrados de alta tensão na região. A América do Sul, o Oriente Médio e a África representam contribuintes menores para o mercado global de motores de tração para veículos elétricos até 2031. As frotas de transporte urbano e entrega do Brasil sustentam a atividade inicial de eletrificação comercial. Os Emirados Árabes Unidos e a Arábia Saudita estão investindo em infraestrutura e fabricação de veículos elétricos como parte de planos mais amplos de diversificação econômica. As operações de mineração e industriais da África do Sul fornecem aplicações adicionais de veículos elétricos comerciais, enquanto Israel contribui com expertise em controle de motores e eletrônica de potência.
Cenário Competitivo
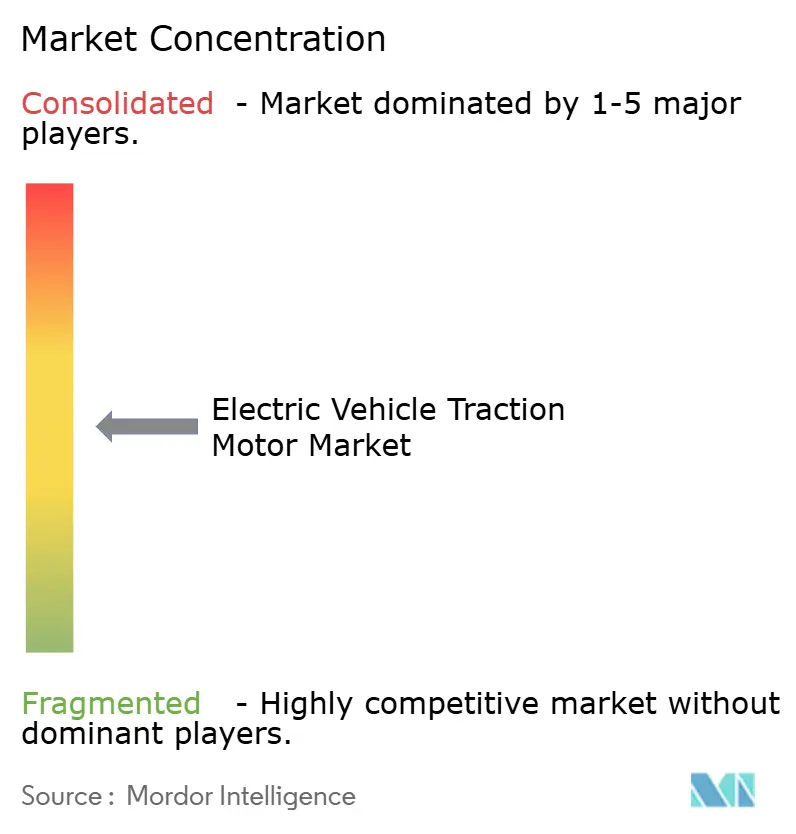
O mercado global de motores de tração para veículos elétricos é moderadamente consolidado no nível de sistema integrado. Os fabricantes ativos de motores na China aumentaram de 23 em 2020 para 41 em 2025, aumentando a pressão competitiva em aplicações de passageiros de potência média. A BorgWarner garantiu um contrato de módulo de acionamento integrado coaxial três em um de um fabricante de equipamentos originais global em agosto de 2026. A empresa também garantiu três contratos de motor elétrico de fabricantes de equipamentos originais asiáticos em abril de 2026 e um contrato de caminhão REEV de 800 V em fevereiro de 2026. Essas conquistas são baseadas na eficiência do sistema por meio da tecnologia de inversor de carboneto de silício GenIV e da tecnologia de chave de potência Viper D, e não apenas na potência do motor.
A Nidec Corporation tem como meta uma participação global de 40% a 45% em eixos elétricos até 2030 por meio de um modelo verticalmente integrado que cobre mais de 400 componentes de eixos elétricos. Sua abordagem de plataforma reduz o tempo de desenvolvimento de derivados em comparação com o ciclo de desenvolvimento comum de 2 a 2,5 anos. A ZF Friedrichshafen confirmou em maio de 2026 que continuará a desenvolver e fabricar motores elétricos e inversores internamente. Sua plataforma SELECT eDrive atende aplicações de 150 a 300 kW em 400 V e 800 V. A Hyundai Mobis atingiu capacidade plena em sua planta de sistemas de eletrônica de potência na Eslováquia no primeiro trimestre de 2026. A carteira de pedidos de não afiliados da empresa reflete como os fornecedores de primeiro nível coreanos estão expandindo seu papel no mercado global de motores de tração para veículos elétricos.
Os motores comerciais sem terras raras acima de 200 kW permanecem uma área competitiva inicial. O lançamento do MCT da MAHLE em setembro de 2026 é um exemplo de fornecedor atendendo a essa necessidade. O reparo e a remanufatura de unidades de acionamento também estão emergindo à medida que as frotas de veículos elétricos amadurecem e as garantias expiram. A ZF Friedrichshafen apresentou kits de reparo de rolamentos de unidades de acionamento na Automechanika Frankfurt 2026, indicando uma oportunidade de serviço para operadores de frotas. A Schaeffler e a CATL formaram uma parceria para sistemas de gerenciamento de baterias e soluções PowerBox Inteligente X-em-1. Esse trabalho combina algoritmos em nível de célula com capacidade de fabricação automotiva e aumenta a importância do software de sistema de motor no posicionamento competitivo.
Líderes do Setor de Motores de Tração para Veículos Elétricos
-
Nidec Corporation
-
BYD Company Limited
-
Robert Bosch GmbH
-
BorgWarner Inc.
-
Tesla, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Motores de Tração para Veculos Elétricos Empresas cobertas neste relatório
- ABB Ltd.
- AISIN Corporation
- BorgWarner Inc.
- Broad-Ocean Motor Co., Ltd.
- BYD Company Limited
- Continental AG
- Dana Incorporated
- DENSO Corporation
- GKN Automotive Limited
- Hitachi Astemo, Ltd.
- Hyundai Mobis Co., Ltd.
- Jing-Jin Electric Technologies Co., Ltd.
- LG Magna e-Powertrain Co., Ltd.
- Magna International Inc.
- MAHLE GmbH
- Marelli Holdings Co., Ltd.
- Mitsubishi Electric Corporation
- Nidec Corporation
- Robert Bosch GmbH
- Schaeffler AG
- Siemens AG
- Tesla, Inc.
- Valeo SE
- ZF Friedrichshafen AG
Desenvolvimentos industriais recentes em Mercado de Motores de Tração para Veculos Elétricos
- Setembro de 2026: A MAHLE GmbH apresentou seu motor elétrico MCT (Transmissor Sem Contato Sem Ímã) para eixos elétricos de veículos comerciais pesados na IAA Transportation 2026. O motor entrega 370 kW de potência de pico, mais de 900 Nm de torque e aproximadamente 95% de eficiência no ciclo de condução VECTO, eliminando até 3 kg de material de ímã de terra rara por veículo em comparação com os motores síncronos de ímã permanente (PMSMs) convencionais.
- Agosto de 2026: A BorgWarner Inc. anunciou um novo contrato de módulo de acionamento integrado de um fabricante de equipamentos originais global, com produção programada para iniciar em 2027. O sistema combina um motor elétrico de próxima geração, uma caixa de câmbio coaxial compacta e um inversor de carboneto de silício GenIV para plataformas de veículos elétricos.
- Agosto de 2026: O Grupo BMW iniciou a produção em série de seus motores elétricos de sexta geração na Planta Steyr, Áustria. A nova plataforma de trem de força utiliza uma arquitetura de 800 V com tecnologia de carboneto de silício, entregando 40% menos perdas de energia, 20% menos custos e 10% menos peso em comparação com a geração anterior. O Grupo BMW comprometeu mais de 1 bilhão de EUR para o desenvolvimento e a produção de acionamentos elétricos na instalação até 2030.
- Fevereiro de 2026: A BorgWarner Inc. garantiu um contrato com um importante fabricante de equipamentos originais norte-americano para fornecer um módulo de acionamento integrado secundário de 800 V e um módulo gerador para caminhões elétricos de autonomia estendida e grandes veículos utilitários esportivos. O sistema incorpora uma arquitetura de inversor duplo, e a produção está programada para iniciar em 2029.
Escopo do Relatório Global do Mercado de Motores de Tração para Veículos Elétricos
A tração de veículos elétricos (VE) refere-se ao sistema de propulsão e aos mecanismos utilizados para impulsionar um veículo elétrico. Em vez de um motor de combustão interna, a tração de veículos elétricos depende de um pacote de bateria de tração de alta tensão que fornece energia elétrica a um ou mais motores de tração elétricos. Esses motores convertem energia elétrica em energia mecânica, gerando torque instantâneo que é transferido diretamente para as rodas por meio de uma transmissão simplificada. O sistema também utiliza frenagem regenerativa para capturar energia cinética durante a desaceleração e devolvê-la à bateria, melhorando a eficiência geral do veículo.
O mercado global de motores de tração para veículos elétricos é segmentado por tipo de motor em motor síncrono de ímã permanente (PMSM), motor de indução, motor de relutância variável (SRM), motor CC sem escovas (BLDC), motor síncrono de rotor bobinado, motor CC com escovas e outros tipos de motores. Por classificação de potência, o mercado é segmentado em menos de 100 kW, 100-200 kW, 200-400 kW e acima de 400 kW. Por tipo de propulsão, o mercado é segmentado em veículos elétricos a bateria (BEVs), veículos elétricos híbridos (HEVs), veículos elétricos híbridos plug-in (PHEVs) e veículos elétricos a célula de combustível (FCEVs). O relatório também cobre o tamanho do mercado e as previsões para o mercado global de motores de tração para veículos elétricos em 23 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado são fornecidos com base em valor (USD).
Visão geral da segmentação
| Motor Síncrono de Ímã Permanente (PMSM) |
| Motor de Indução |
| Motor de Relutância Variável (SRM) |
| Motor CC Sem Escovas (BLDC) |
| Motor Síncrono de Rotor Bobinado |
| Motor CC com Escovas |
| Outros Tipos de Motores |
| Menos de 100 kW |
| 100–200 kW |
| 200–400 kW |
| Acima de 400 kW |
| Veículos Elétricos a Bateria (BEVs) |
| Veículos Elétricos Híbridos (HEVs) |
| Veículos Elétricos Híbridos Plug-in (PHEVs) |
| Veículos Elétricos a Célula de Combustível (FCEVs) |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Reino Unido | |
| Itália | |
| Espanha | |
| Países Baixos | |
| Noruega | |
| Suécia | |
| Restante da Europa |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Tailândia | |
| Indonésia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| África do Sul | |
| Israel | |
| Restante do Oriente Médio e África |
| Por Tipo de Motor | Motor Síncrono de Ímã Permanente (PMSM) | |
| Motor de Indução | ||
| Motor de Relutância Variável (SRM) | ||
| Motor CC Sem Escovas (BLDC) | ||
| Motor Síncrono de Rotor Bobinado | ||
| Motor CC com Escovas | ||
| Outros Tipos de Motores | ||
| Por Classificação de Potência | Menos de 100 kW | |
| 100–200 kW | ||
| 200–400 kW | ||
| Acima de 400 kW | ||
| Por Tipo de Propulsão | Veículos Elétricos a Bateria (BEVs) | |
| Veículos Elétricos Híbridos (HEVs) | ||
| Veículos Elétricos Híbridos Plug-in (PHEVs) | ||
| Veículos Elétricos a Célula de Combustível (FCEVs) | ||
| Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Reino Unido | ||
| Itália | ||
| Espanha | ||
| Países Baixos | ||
| Noruega | ||
| Suécia | ||
| Restante da Europa | ||
| ` | Ásia-Pacífico | China |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Tailândia | ||
| Indonésia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| África do Sul | ||
| Israel | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento esperada para os motores de tração para veículos elétricos?
O mercado global de motores de tração para veículos elétricos tem previsão de crescer a um CAGR de 31,53% de 2027 a 2032 e atingir 106,65 bilhões de USD até 2032.
Qual tipo de motor lidera a receita de motores de tração para veículos elétricos?
Os motores síncronos de ímã permanente detinham 78,3% da receita em 2026, sustentados por sua densidade de potência e cadeias de suprimentos estabelecidas.
Qual tecnologia de motor de tração está crescendo mais rapidamente?
Os motores de relutância variável têm previsão de crescer a um CAGR de 31,7% até 2032, à medida que os fabricantes de automóveis avaliam designs sem ímã.
Qual tipo de propulsão gera a maior demanda por motores de tração?
Os veículos elétricos a bateria detinham 64,3% da receita em 2026 e permanecem a base de volume primária para trens de força elétricos.
Por que as plataformas de veículos de 800 V são importantes para os fornecedores de motores de tração?
Elas requerem o codesign de motores e inversores, incluindo isolamento mais robusto, geometria de bobina mais precisa e maior capacidade de controle térmico.
Qual região lidera a demanda por motores de tração para veículos elétricos?
A Ásia-Pacífico detinha 52,7% da receita em 2026 e tem previsão de crescer a um CAGR de 32,1% até 2032.