
電気自動車トラクションモーター市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 27.09 十億米ドル |
| 市場規模 (2032) | 106.65 十億米ドル |
| 成長率 (2027 - 2032) | 31.53 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる電気自動車トラクションモーター市場分析
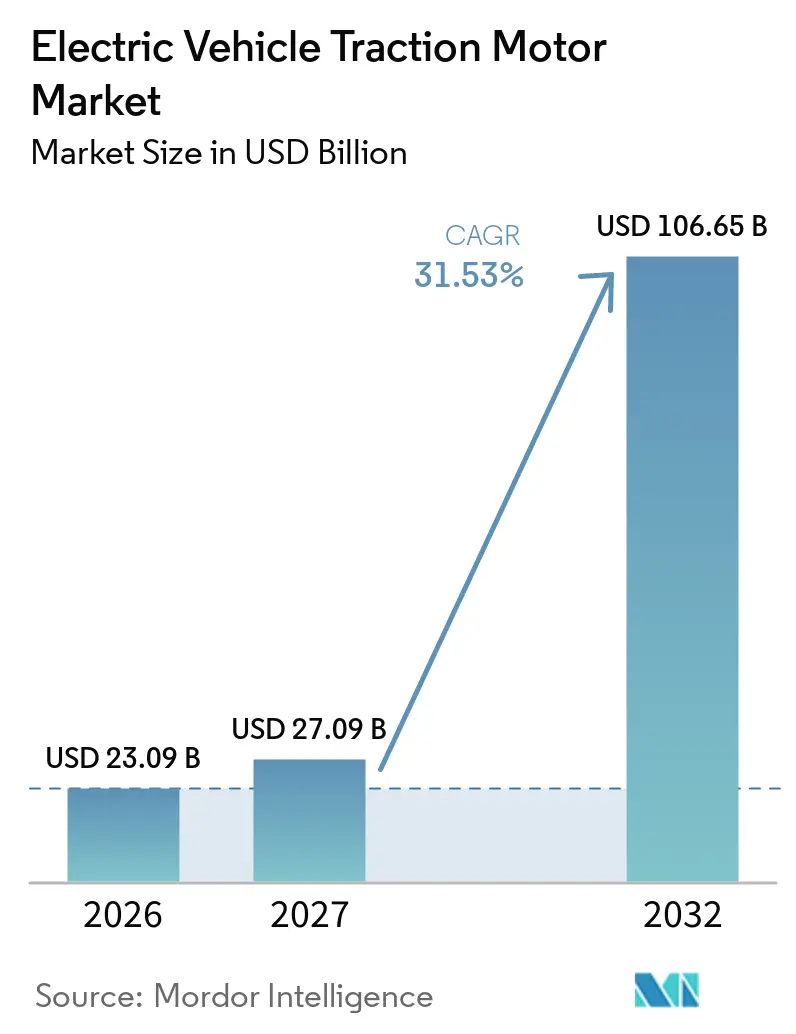
グローバル電気自動車トラクションモーター市場規模は、2026年の23.09 ビリオン 米ドルおよび2027年の27.09 ビリオン 米ドルから、2032年までに106.65 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年の間のCAGRは31.53%です。中国、欧州、北米におけるバッテリー電気自動車の生産は、トラクションモーターへの需要を引き続き支えています。デュアルモーターおよびクアッドモーターの全輪駆動レイアウトは、車両1台あたりのモーター搭載数を増加させています。フリート排出規制により、車両調達においてパワートレインの性能と部品トレーサビリティの重要性が高まっています。完車メーカー(OEM)はドライブユニットのエンジニアリングを自社内に取り込む動きを強めており、大量生産の乗用車分野における独立系サプライヤーの機会を狭めています。統合型eドライブシステム、高電圧アーキテクチャ、および地域化されたサプライチェーンが、新規プログラムで競争できるサプライヤーを変えつつあります。
主要レポートのポイント
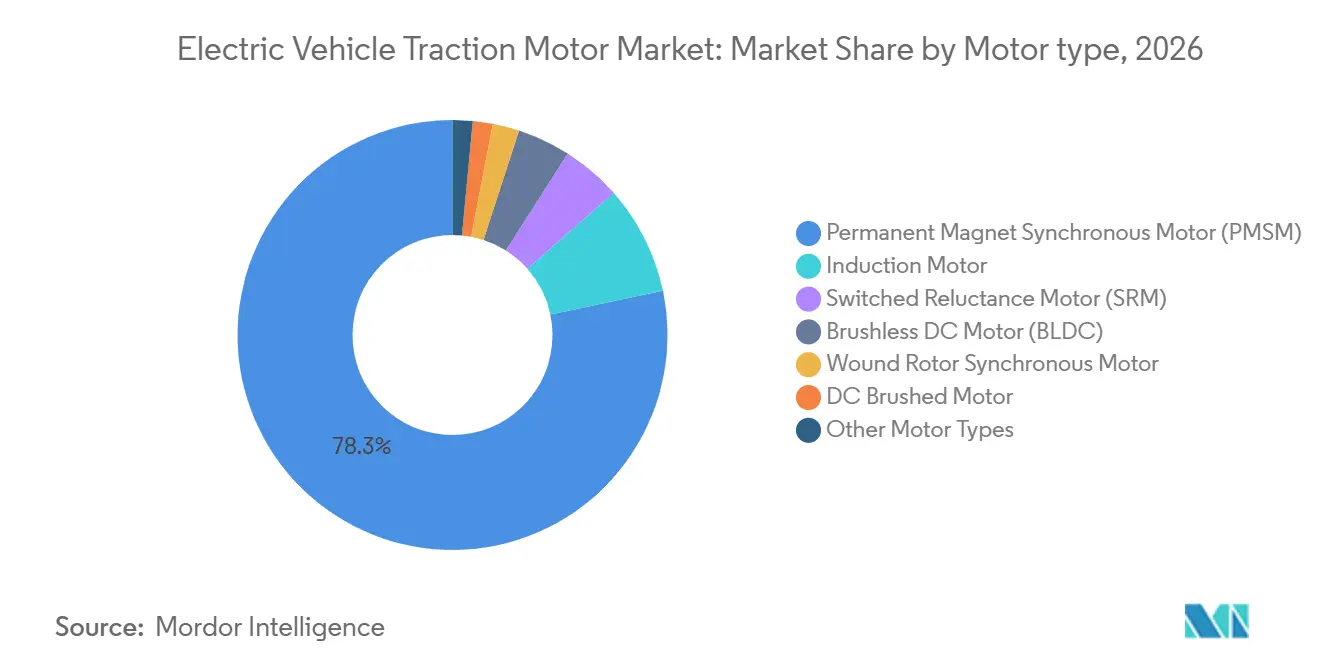
- モータータイプ別では、永久磁石同期モーターが2026年のグローバル電気自動車トラクションモーター市場シェアの78.3%を占め、スイッチトリラクタンスモーターは2032年までCAGR 31.7%で成長すると予測されています。
- 出力定格別では、100~200kWの帯域が2026年のグローバル電気自動車トラクションモーター市場シェアの38.5%を占め、400kW超の帯域は2032年までCAGR 31.9%で拡大すると予測されています。
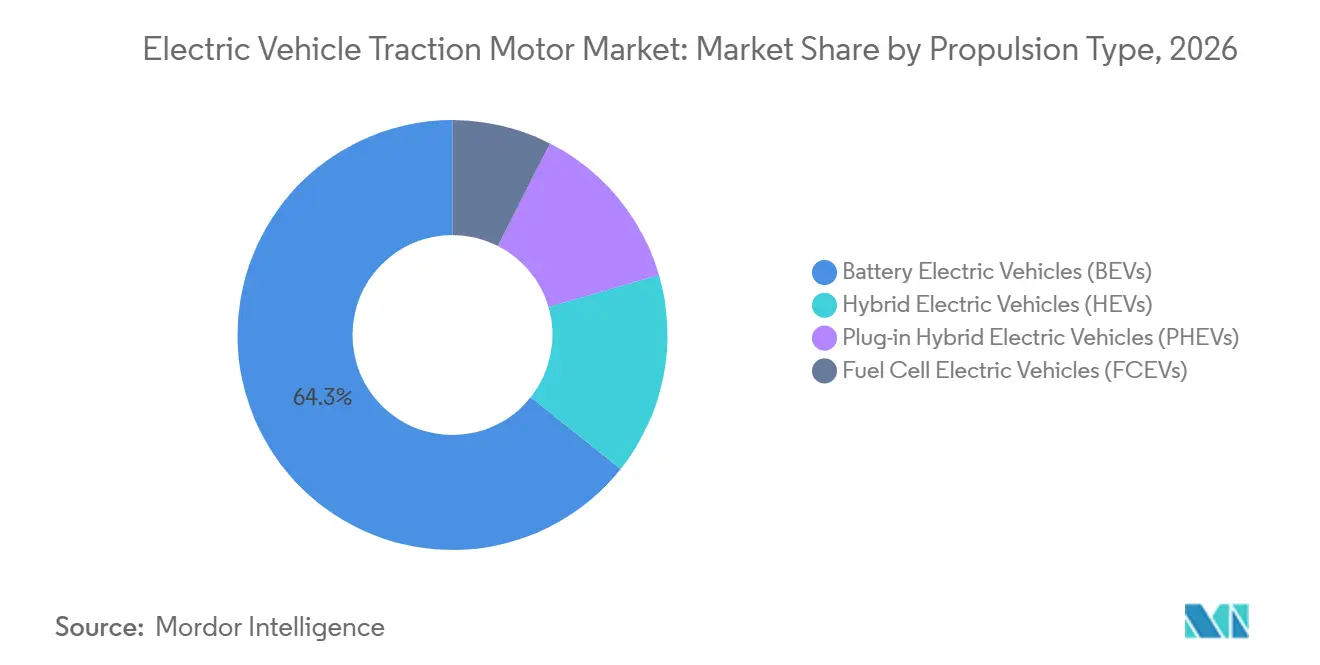
- 推進タイプ別では、バッテリー電気自動車が2026年のグローバル電気自動車トラクションモーター市場シェアの64.3%を占め、プラグインハイブリッド電気自動車は2032年までCAGR 32.6%で成長すると予測されています。
- 地域別で、アジア太平洋が2026年のグローバル電気自動車トラクションモーター市場シェアの52.7%を占め、2032年までCAGR 32.1%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| EVの生産・販売の加速 | +11.2% | グローバル | 短期(2年以内) |
| ゼロエミッションおよびフリート規制目標の強化 | +5.4% | 北米、欧州、中国を中心に、インドおよび東南アジアへ拡大 | 中期(2~4年) |
| 800ボルトプラットフォームおよびシリコンカーバイドインバーターの採用 | +4% | 欧州および中国を中心に、グローバルへ拡大 | 短期(2年以内) |
| 商用フリートの電動化とeアクスルの展開 | +3.6% | アジア太平洋、北米、欧州 | 中期(2~4年) |
| OEMの地域化とドライブユニットの垂直統合 | +2.4% | グローバル、特に米国、ドイツ、中国に集中 | 長期(4年以上) |
| 代替モーターアーキテクチャを促進するレアアース多様化 | +2.1% | グローバル、北米および欧州での早期成果 | 中期(24年) |
| 情報源: Mordor Intelligence | |||
EVの生産・販売の加速
グローバルの乗用EV登録台数は2025年を通じて記録的な水準に達し、バッテリー電気自動車の生産は2026年にさらに拡大する見込みです。この増加は、グローバル電気自動車トラクションモーター市場全体にわたるトラクションモーターへの直接需要を支えています。バッテリー電気自動車は、ドライブトレインのレイアウトに応じて1台あたり1~4基のトラクションモーターを使用します。デュアルモーターおよびクアッドモーターの全輪駆動車へのシフトは、登録台数の増加だけでは示されない水準まで車両1台あたりのモーター搭載数を引き上げています。都市部の小型商用車および中型トラックは、より広範な統合要件を伴う高出力システムを必要とします。国際エネルギー機関は、中・大型電動トラックは小型商用車よりも大きな運用コスト削減効果をもたらすことができると述べており、現在の車両価格プレミアムにもかかわらずフリート需要を支えています。[1]
ゼロエミッションおよびフリート規制目標の強化
フリート排出要件により、欧州、中国、北米においてOEMの計画における電動パワートレインの重要性が高まっています。中国のデュアルクレジット制度は、車両のコンプライアンスをパワートレインの性能に結びつけています。規制がサプライチェーンの出所に対してより大きな注目を置くようになるにつれ、部品トレーサビリティも重要な調達条件となっています。POSCO INTERNATIONALは2025年にポーランドのドライブモーターコア工場を完成させ、現代自動車・起亜自動車の欧州事業に年間168万ユニットを供給しています。同社は2030年までに年間750万ユニットの目標生産能力を持つグローバルネットワークを構築中です。この投資は、グローバル電気自動車トラクションモーター市場において、生産の地域化がサプライセキュリティと地域コンプライアンスの両方を支える方法を反映しています。
800ボルトプラットフォームおよびシリコンカーバイドインーターの採用
高電圧プラットフォームは、より強力な絶縁、より精密なコイル形状、ならびにノイズ・振動・ハーシュネスのより厳密な制御を必要とします。これらの要件により、モーターとインバーターの設計はより相互依存的になっています。ROHMセミコンダクターとSchaefflerは、2025年9月に中国の高電圧車両プラットフォーム向けシリコンカーバイドMOSFETインバーターブリックの量産を開始しました。このインバーターは800V超の電圧および実効電流650Aまでに対応するよう設計されています。BMWは2025年8月にシュタイヤー工場で800Vシリコンカーバイドアーキテクチャを使用した第6世代電動ドライブの量産を開始しました。BMWは、前世代と比較してエネルギー損失40%低減、コスト20%低減、重量10%低減を報告しています。[2]
商用フリートの電動化とeアクスルの展開
商用車の電動化は、パイロットプログラムからプラットフォームレベルの製品仕様へと移行しています。eアクスルは、モーター、パワーエレクトロニクス、ギアボックスを1つのアセンブリ内に統合します。MAHLEは2025年9月に大型商用車eアクスル向けのコンタクトレストランスミッターモーターを発表しました。この永久磁石フリーユニットは、370kWのピーク出力、900N·m超のトルク、および95%のVECTOサイクル効率を実現します。Accelera by Cumminsは、クラス7~8トラック向けに2,000N·mのトルクおよび450V~900Vアーキテクチャに対応した17Xe eアクスルを発表しました。これらのシステムは、同等の乗用車モーターシステムの平均販売価格の3~5倍を実現できます。
OEMの地域化とドライブユニットの垂直統合
OEMはサプライセキュリティ、コスト管理、知的財産保護を向上させるために自社内モーター生産を拡大しています。BMWは2030年までにシュタイヤー工場での電動ドライブの開発・生産に10 ビリオン ユーロ超を投資することを約束しました。同サイトは第6世代eドライブアセンブリに約1,000人を雇用し、ノイエクラッセシリーズ向けのバリアントを生産しています。フォルクスワーゲングループは2025年半ばまでにグローバルで500万台の電動ドライブを生産しました。85kWから166kWの定格を持つAPP290モーターは、エレクトリックアーバンカーファミリー向けに計画されています。これらのプログラムは独立系サプライヤーにとっての乗用車の対象市場規模を縮小させる一方、商用車、プレミアムシステム、および外部調達を好む地域での機会は維持されています。
制約の影響分析*
| 制約 | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| レアアース磁石および電磁鋼板のサプライボラティリティ | -3.8% | グローバル、特に北米および欧州で深刻 | 短期(2年以内) |
| 熱管理およびNVHエンジニアリングの複雑性 | -2.4% | グローバル | 中期(2~4年) |
| 商用EVの充電およびグリッド整備の制約 | -1.9% | 北米、欧州、新興アジア太平洋市場 | 長期(4年以上) |
| 高い認定コストと長いOEM設計採用サイクル | -1.6% | グローバル | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
レアアース磁石および電磁鋼板のサプライボラティリティ
国際エネルギー機関によると、中国は2024年にレアアース採掘産出量の60%、精製生産量の91%、焼結永久磁石の94%を占めていました。この集中は、グローバル電気自動車トラクションモーター市場を磁石およびモーターのサプライ混乱にさらしています。2025年4月、中国は7種類の重レアアース元素に対して輸出ライセンス要件を課しました。これらの規制は磁石の輸出を減少させ、欧州および北米における自動車生産の減速に寄与しました。さらなる規制が2025年10月に発表され、その後2025年11月に1年間停止されました。国際エネルギー機関は、より広範な規制が実施された場合、自動車サプライチェーンが主要なリスク領域であると特定しました。
熱管理およびNVHエンジニアリングの複雑性
800Vプラットフォームで動作する高出力モーターは、標準的な水グリコール冷却では常に対応できない熱負荷を生み出します。オイル浸漬および複合冷却システムはこの問題に対処できますが、質量、コスト、設計要件が増加します。バッテリー電気パワートレインが内燃機関のノイズを除去すると、モーターノイズがより顕著になります。スイッチトリラクタンスモーターは、トルクリップルおよびラジアル力変動がアクティブ制御を必要とするため、追加のノイズ・振動・ハーシュネス上の課題をもたらします。冷却設計とモーター形状の密接な関係は、グローバル電気自動車トラクションモーター市場において確立された検証能力を持たないサプライヤーの参入障壁を高めています。回転機械および電気自動車安全基準への準拠は、新しいモーターバリアントごとの認証タイムラインを延長する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
モータータイプ別:
PMSMがリードしながらもサプライリスクが技術ミックスを変える永久磁石同期モーターは2026年のグローバル電気自動車トラクションモーター市場収益の78.3%を占めました。その地位は、高い出力密度、96%超のピークシステム効率、およびアジア全域で確立されたヘアピン巻線サプライチェーンによって支えられています。中国の新エネルギー車エコシステムは強力なPMSMベースを持ち、レアアース精製、磁石製造、モーターアセンブリを結びつけています。この統合されたチェーンは、より低いシステムコストと高い生産量を支えています。誘導モーターは、耐久性が求められる商用アプリケーションおよびコスト重視車両プログラムにおいて役割を維持しています。BorgWarnerは2026年2月にREEVトラックおよび大型SUV向けの800V誘導eマシンを供給する契約を獲得し、高電圧誘導設計が依然として関連性を持つことを示しました。[3]
スイッチトリラクタンスモーターは2027年から2032年にかけてCAGR 31.7%を記録すると予測されており、モータータイプの中で最も高い成長率です。中国の2025年輸出規制を受けて、調達チームは磁石フリー設計への検討を強めています。2026年のIEEE研究では、キャデラックLYRIQにおいて9,000rpmで109.4kWのピーク出力を達成した150kWスイッチトリラクタンスモーターインバーターが記録されました。MAHLEのMCTモーターは、レアアース材料を使用せずに370kWのピーク出力と95%のVECTO効率を提供します。米国エネルギー省も、2026会計年度のMOTOR-AIプログラムを通じてAIベースの最適化を適用し、永久磁石モーターにおける重要磁石の使用量を削減しています。これらの開発は、グローバル電気自動車トラクションモーター市場においてサプライヤーが利用できる技術オプションを拡大しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能です
出力定格別:
高出力システムが大型商用車需要を支える100~200kWの帯域は2026年のグローバル電気自動車トラクションモーター市場の38.5%を占めました。この範囲は、多くのグローバルモデルラインにわたる大量生産の中型乗用電気自動車に対応しています。LG Magna e-PowertrainのHP1015プラットフォームは最大180kWを提供し、400Vおよび800Vシステムの両方に対応しています。このユニットは96%のピーク効率を実現し、BセグメントおよびCセグメントのバッテリー電気自動車およびプラグインハイブリッド電気自動車向けにヘアピン巻線パッケージを使用しています。100kW未満のモーターは、特にアジア太平洋において二輪車、三輪車、および都市型電気自動車にとって引き続き重要です。200~400kWの範囲は、大型SUVおよびパフォーマンス乗用車をサポートします。
400kW超のカテゴリーは2027年から2032年の間にCAGR 31.9%で成長すると予測されています。大型トラック、高性能マルチモーター乗用車、および燃料電池ドライブトレインは高い連続出力を必要とします。Acceleraの17Xe eアクスルは2,000Nmのトルクを提供し、クラス7~8トラック向けに450V~900Vシステムに対応しています。商用大型モーターシステムは乗用車相当品よりも高い平均販売価格を持ちます。その結果、グローバル電気自動車トラクションモーター市場のこのセグメントにおける収益成長はユニット出荷量の成長を上回る可能性があります。EU、中国、北米における大型車両の排出規制は、これらのシステムに対するフリート購買計画を支えています。
推進タイプ別:
BEVの出荷量がベースを提供しながらPHEVがより速く成長バッテリー電気自動車は2026年の推進タイプ別グローバル電気自動車トラクションモーター市場の64.3%を占め、グローバル電気自動車生産の主要な出荷量ベースとしての役割を反映しています。ハイブリッド電気自動車は、充電インフラのギャップと消費者の航続距離の好みがハイブリッド採用を支える市場において安定した地位を維持しています。日本および東南アジアはこの需要パターンの顕著な例です。燃料電池電気自動車は、水素ロジスティクスがより発達している大型商用アプリケーションに集中しています。各推進タイプは異なるモーター構成と統合アプローチを必要とし、グローバル電気自動車トラクションモーター市場全体にわたる幅広いサプライヤーベースを支えています。
プラグインハイブリッド電気自動車は2027年から2032年にかけてCAGR 32.6%で拡大すると予測されています。商用フリートおよびOEMは、充電ネットワークが未成熟な地域でプラグインハイブリッド電気自動車アーキテクチャを採用しています。BorgWarnerは2026年4月にプラグインハイブリッド電気自動車アプリケーション向けに中国および韓国で複数のP2 eモーター受注を確保しました。これらのプログラムは、1.5リッターおよび2.0リッターターボチャージドエンジンと組み合わせたS巻線技術を使用し、生産は2026年6月から段階的に開始される予定です。航続距離延長型トラックおよびSUVは各アクスルに個別のトラクションモーターを使用でき、マイルドハイブリッドおよび従来のプラグインハイブリッド電気自動車と比較して車両1台あたりのモーター搭載数を増加させます。
地域分析
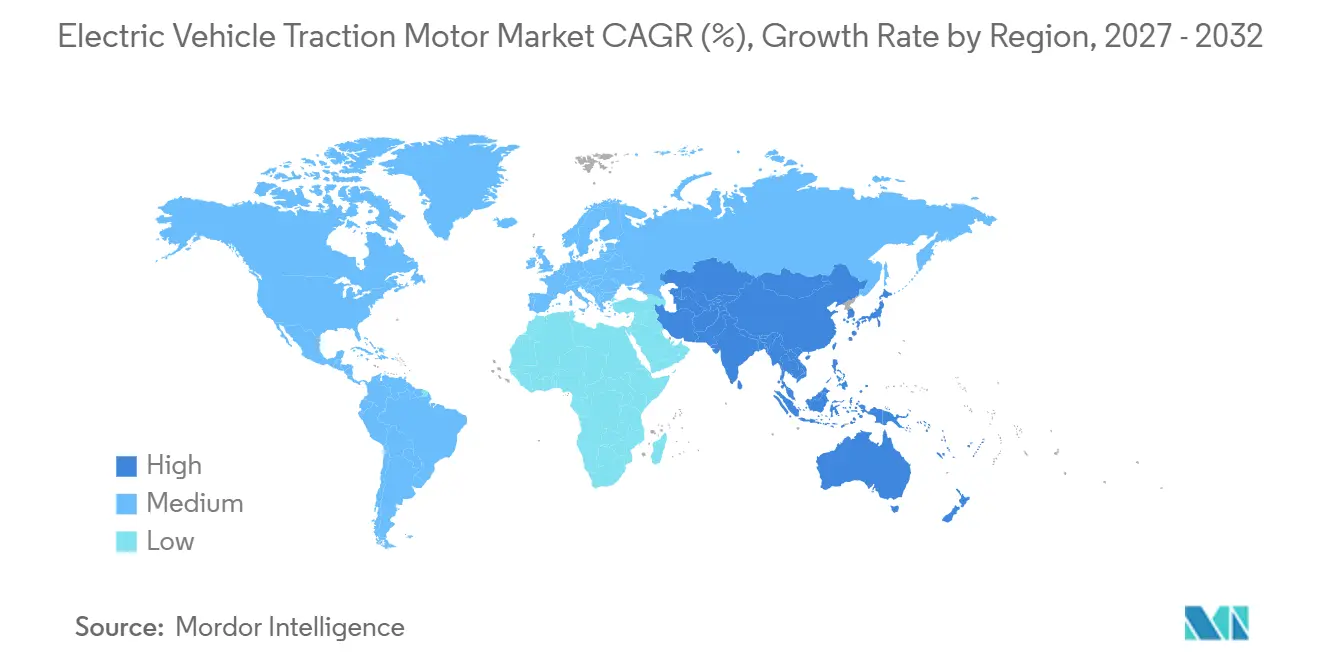
アジア太平洋は2026年のグローバル電気自動車トラクションモーター市場シェアの52.7%を占め、2032年までCAGR 32.1%で成長すると予測されています。EV生産およびトラクションモーター製造における中国の規模が主要な地域要因です。そのサプライチェーンは、レアアース精製、磁石生産、電磁鋼板加工、モーターアセンブリにわたっています。中国の2025年のトラクションモーター年間生産能力は推定2,100万ユニットであり、グローバル合計の3,800万ユニットと比較されます。日本および韓国は先進的なPMSMおよびハイブリッドパワートレイン技術を提供しています。Hyundai Mobisは2025年にグローバルOEM受注で9.2 ビリオン 米ドル超を確保し、目標を23%上回りました。[4]
欧州はグローバル電気自動車トラクションモーター市場において2番目に大きな地域別収益貢献者です。拘束力のあるフリートの二酸化炭素(CO2)目標が地域全体の車両電動化を支えています。フォルクスワーゲン、BMW、メルセデス・ベンツが電動ドライブ能力を拡大しているため、ドイツはモーター生産と消費の中心であり続けています。フォルクスワーゲンは2025年半ばまでに500万台の電動ドライブを生産し、内部能力の拡大を続けています。Hyundai Mobisは2026年上半期にスペイン、ハンガリー、スロバキアに欧州施設を開設しました。スロバキアのノバーキー施設は、3,500 ビリオン 韓国ウォン(231 ミリオン 米ドル)の投資に続き、年間30万ユニットの生産能力を持ちます。
北米はBorgWarner、Magna International、Nidec Corporationからのサプライヤーコミットメントを通じて国内トラクションモーター生産能力を拡大しています。BorgWarnerの2026年プログラム受注は、同地域における統合型高電圧ドライブモジュールへの継続的な需要を示しています。南米、中東、アフリカは2031年までグローバル電気自動車トラクションモーター市場への貢献が小さい地域です。ブラジルの都市交通および配送フリートは初期の商用電動化活動を支えています。アラブ首長国連邦およびサウジアラビアは、より広範な経済多様化計画の一環としてEVインフラおよび製造に投資しています。南アフリカの鉱業および産業事業は追加の商用EVアプリケーションを提供し、イスラエルはモーター制御およびパワーエレクトロニクスの専門知識を提供しています。
競合ランドスケープ
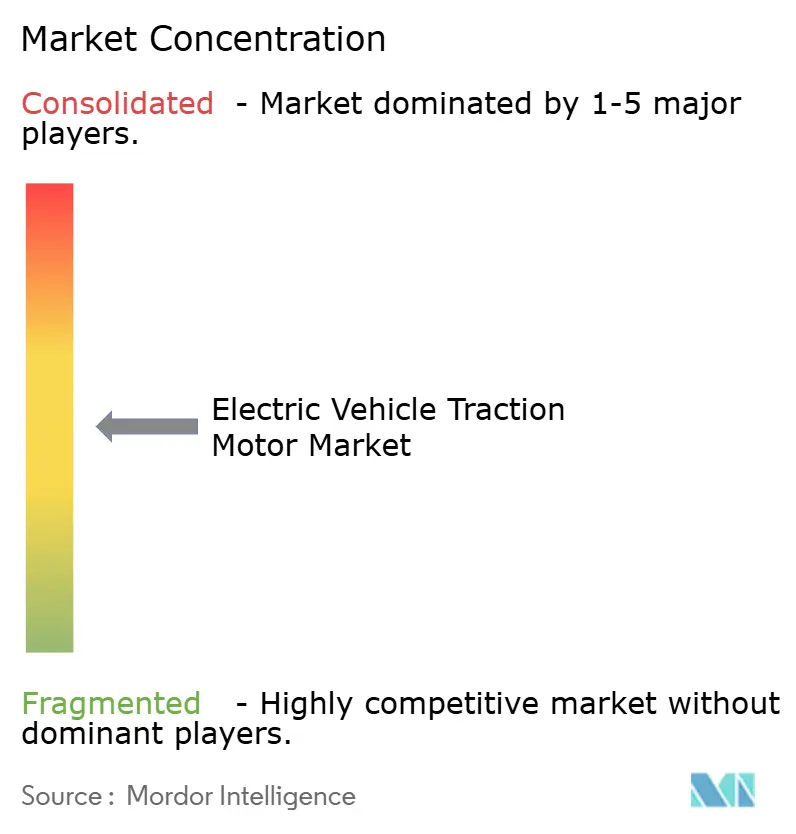
グローバル電気自動車トラクションモーター市場は、統合システムレベルでは中程度に集約されています。中国を拠点とするアクティブモーターメーカーは2020年の23社から2025年には41社に増加し、中出力乗用車アプリケーションにおける競争圧力が高まっています。BorgWarnerは2026年8月にグローバルOEMから3イン1同軸統合ドライブモジュールの受注を確保しました。同社はまた2026年4月にアジアのOEM 3社からeモーターの受注を確保し、2026年2月には800V REEVトラック契約を獲得しました。これらの受注は、モーター出力単独ではなく、第4世代シリコンカーバイドインバーター技術およびViper Dパワースイッチ技術によるシステム効率に基づいています。
Nidec Corporationは、400以上のeアクスルコンポーネントをカバーする垂直統合モデルを通じて、2030年までにグローバルeアクスルシェアの40~45%を目標としています。そのプラットフォームアプローチは、一般的な2~2.5年の開発サイクルと比較して派生開発時間を短縮します。ZF Friedrichshafen AGは2026年5月に、eモーターとインバーターの自社開発・製造を継続することを確認しました。そのSELECT eDriveプラットフォームは、400Vおよび800Vの両方で150~300kWのアプリケーションに対応しています。Hyundai Mobisは2026年第1四半期にスロバキアのPEシステム工場でフル生産能力に達しました。同社の非関連会社向け受注残は、韓国のティア1サプライヤーがグローバル電気自動車トラクションモーター市場における役割を拡大している様子を反映しています。
200kW超のレアアースフリー商用車モーターは初期の競争領域であり続けています。MAHLEの2026年9月のMCT発売は、そのニーズに対応するサプライヤーの例です。ドライブユニットの修理および再製造も、EVフリートが成熟し保証期間が終了するにつれて新興分野として浮上しています。ZF Friedrichshafen AGは2026年のオートメカニカフランクフルトでドライブユニットベアリング修理キットを発表し、フリートオペレーターにとってのサービス機会を示しました。SchaefflerとCATLはバッテリー管理システムおよびXイン1インテリジェントパワーボックスソリューションのパートナーシップを形成しました。この取り組みはセルレベルのアルゴリズムと自動車製造能力を組み合わせ、競争上のポジショニングにおけるモーターシステムソフトウェアの重要性を高めています。
電気自動車トラクションモーター産業リーダー
-
Nidec Corporation
-
BYD Company Limited
-
Robert Bosch GmbH
-
BorgWarner Inc.
-
Tesla, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
電気自動車トラクションモーター市場 このレポートでカバーされる企業
- ABB Ltd.
- AISIN Corporation
- BorgWarner Inc.
- Broad-Ocean Motor Co., Ltd.
- BYD Company Limited
- Continental AG
- Dana Incorporated
- DENSO Corporation
- GKN Automotive Limited
- Hitachi Astemo, Ltd.
- Hyundai Mobis Co., Ltd.
- Jing-Jin Electric Technologies Co., Ltd.
- LG Magna e-Powertrain Co., Ltd.
- Magna International Inc.
- MAHLE GmbH
- Marelli Holdings Co., Ltd.
- Mitsubishi Electric Corporation
- Nidec Corporation
- Robert Bosch GmbH
- Schaeffler AG
- Siemens AG
- Tesla, Inc.
- Valeo SE
- ZF Friedrichshafen AG
最近の産業開発事情 電気自動車トラクションモーター市場
- 2026年9月:MAHLE GmbHは、IAA Transportation 2026において大型商用車eアクスル向けのMCT(磁石フリーコンタクトレストランスミッター)電動モーターを発表しました。このモーターは370kWのピーク出力、900Nm超のトルク、VECTOドライビングサイクルで約95%の効率を実現しながら、従の永久磁石同期モーター(PMSM)と比較して車両1台あたり最大3kgのレアアース磁石材料を削減します。
- 2026年8月:BorgWarner Inc.は、グローバルな完成車メーカーから新たな統合ドライブモジュールの受注を発表し、生産は2027年に開始される予定です。このシステムは、次世代電動モーター、コンパクト同軸ギアボックス、および電気自動車プラットフォーム向け第4世代シリコンカーバイドインバーターを組み合わせています。
- 2026年8月:BMWグループは、オーストリアのシュタイヤー工場で第6世代電動モーターの量産を開始しました。新しいドライブトレインプラットフォームは、シリコンカーバイド技術を搭載した800Vアーキテクチャを採用し、前世代と比較してエネルギー損失40%低減、コスト20%低減、重量10%低減を実現します。BMWグループは2030年まで同施設での電動ドライブの開発・生産に10 ビリオン ユーロ超を投資することを約束しています。
- 2026年2月:BorgWarner Inc.は、北米の主要な完成車メーカーと、航続距離延長型電動トラックおよび大型スポーツユーティリティビークル向けの800V二次統合ドライブモジュールおよびジェネレーターモジュールを供給する契約を締結しました。このシステムはデュアルインバーターアーキテクチャを採用しており、生産は2029年に開始される予定です。
グローバル電気自動車トラクションモーター市場レポートの範囲
電気自動車(EV)トラクションとは、電気自動車を駆動するために使用される推進システムおよびメカニズムを指します。内燃機関の代わりに、EVトラクションは1基以上の電動トラクションモーターに電気エネルギーを供給する高電圧トラクションバッテリーパックに依存しています。これらのモーターは電気エネルギーを機械エネルギーに変換し、簡略化されたトランスミッションを介して車輪に直接伝達される瞬間トルクを生成します。このシステムはまた、減速時に運動エネルギーを回収してバッテリーに戻す回生ブレーキを使用し、車両全体の効率を向上させます。
グローバル電気自動車トラクションモーター市場は、モータータイプ別に永久磁石同期モーター(PMSM)、誘導モーター、スイッチトリラクタンスモーター(SRM)、ブラシレスDCモーター(BLDC)、巻線型ロータ同期モーター、DCブラシ付きモーター、その他のモータータイプにセグメント化されています。出力定格別では、市場は100kW未満、100~200kW、200~400kW、400kW超にセグメント化されています。推進タイプ別では、市場はバッテリー電気自動車(BEV)、ハイブリッド電気自動車(HEV)、プラグインハイブリッド電気自動車(PHEV)、燃料電池電気自動車(FCEV)にセグメント化されています。レポートはまた、主要地域の23カ国にわたるグローバル電気自動車トラクションモーター市場の市場規模と予測をカバーしています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| 永久磁石同期モーター(PMSM) |
| 誘導モーター |
| スイッチトリラクタンスモーター(SRM) |
| ブラシレスDCモーター(BLDC) |
| 巻線型ロータ同期モーター |
| DCブラシ付きモーター |
| その他のモータータイプ |
| 100kW未満 |
| 100~200kW |
| 200~400kW |
| 400kW超 |
| バッテリー電気自動車(BEV) |
| ハイブリッド電気自動車(HEV) |
| プラグインハイブリッド電気自動車(PHEV) |
| 燃料電池電気自動車(FCEV) |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| 英国 | |
| イタリア | |
| スペイン | |
| オランダ | |
| ノルウェー | |
| スウェーデン | |
| その他の欧州 |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| タイ | |
| インドネシア | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| イスラエル | |
| その他の中東・アフリカ |
| モータータイプ別 | 永久磁石同期モーター(PMSM) | |
| 誘導モーター | ||
| スイッチトリラクタンスモーター(SRM) | ||
| ブラシレスDCモーター(BLDC) | ||
| 巻線型ロータ同期モーター | ||
| DCブラシ付きモーター | ||
| その他のモータータイプ | ||
| 出力定格別 | 100kW未満 | |
| 100~200kW | ||
| 200~400kW | ||
| 400kW超 | ||
| 推進タイプ別 | バッテリー電気自動車(BEV) | |
| ハイブリッド電気自動車(HEV) | ||
| プラグインハイブリッド電気自動車(PHEV) | ||
| 燃料電池電気自動車(FCEV) | ||
| 地域 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| 英国 | ||
| イタリア | ||
| スペイン | ||
| オランダ | ||
| ノルウェー | ||
| スウェーデン | ||
| その他の欧州 | ||
| ` | アジア太平洋 | 中国 |
| 日本 | ||
| インド | ||
| 韓国 | ||
| タイ | ||
| インドネシア | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| イスラエル | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
電気自動車トラクションモーターの予想成長率は?
グローバル電気自動車トラクションモーター市場は2027年から2032年にかけてCAGR 31.53%で成長し、2032年までに106.65 ビリオン 米ドルに達すると予測されています。
どのモータータイプが電気自動車トラクションモーターの収益をリードしていますか?
永久磁石同期モーターは2026年に収益の78.3%を占め、その出力密度と確立されたサプライチェーンによって支えられています。
どのトラクションモーター技術が最も速く成長していますか?
スイッチトリラクタンスモーターは、自動車メーカーが磁石フリー設計を評価する中、2032年までCAGR 31.7%で成長すると予測されています。
どの推進タイプがトラクションモーターへの最大需要を生み出していますか?
バッテリー電気自動車は2026年に収益の64.3%を占め、電動パワートレインの主要な出荷量ベースであり続けています。
800V車両プラットフォームがトラクションモーターサプライヤーにとって重要な理由は何ですか?
より強力な絶縁、より精密なコイル形状、より高い熱制御能力など、モーターとインバーターの共同設計が必要です。
どの地域が電気自動車トラクションモーターへの需要をリードしていますか?
アジア太平洋は2026年に収益の52.7%を占め、2032年までCAGR 32.1%で成長すると予測されています。