
Taille et Part du Marché des Moteurs de Traction pour Véhicules Électriques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 27.09 Milliards de dollars |
| Taille du Marché (2032) | 106.65 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 31.53 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Moteurs de Traction pour Véhicules Électriques par Mordor Intelligence
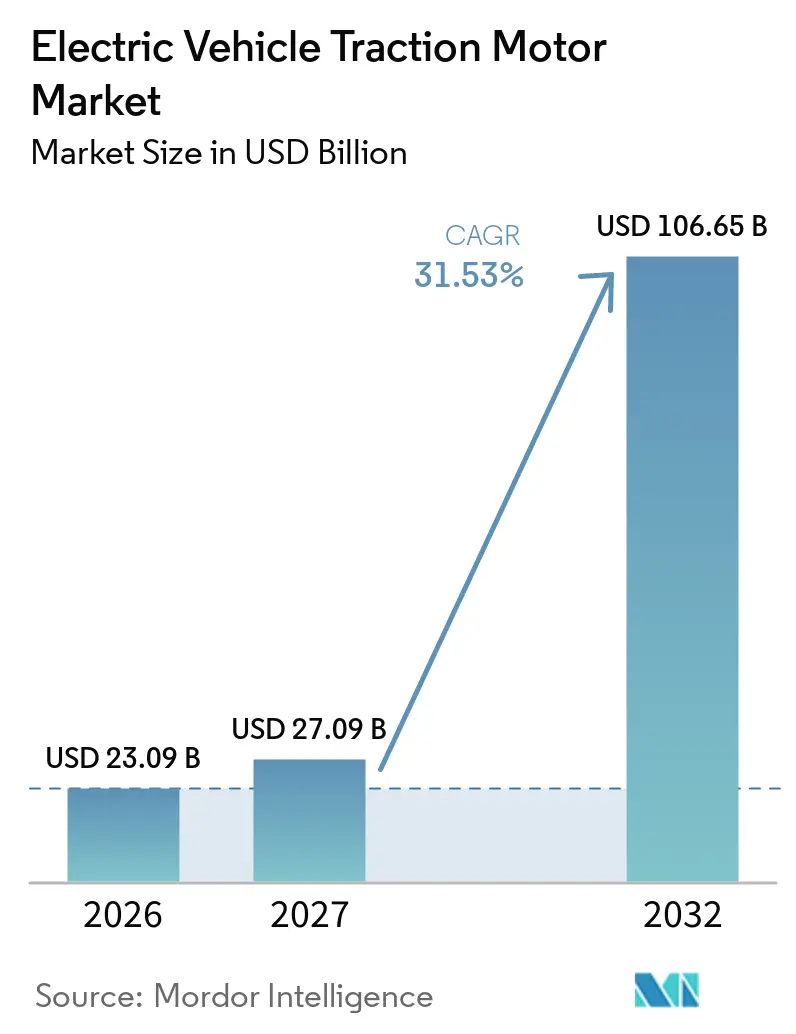
La taille du marché mondial des moteurs de traction pour véhicules électriques devrait s'étendre de 23,09 milliards USD en 2026 et 27,09 milliards USD en 2027 à 106,65 milliards USD d'ici 2032, à un CAGR de 31,53 % entre 2027 et 2032. La production de véhicules électriques à batterie en Chine, en Europe et en Amérique du Nord continue de soutenir la demande de moteurs de traction. Les configurations à traction intégrale à deux moteurs et à quatre moteurs augmentent le contenu en moteurs par véhicule. Les réglementations sur les émissions des flottes rendent les performances du groupe motopropulseur et la traçabilité des composants plus importantes dans les achats de véhicules. Les équipementiers intègrent davantage l'ingénierie des unités d'entraînement en interne, ce qui réduit les opportunités pour les fournisseurs indépendants dans les véhicules particuliers à fort volume. Les systèmes d'entraînement électrique intégrés, les architectures haute tension et les chaînes d'approvisionnement localisées modifient les fournisseurs capables de concourir pour de nouveaux programmes.
Principaux Enseignements du Rapport
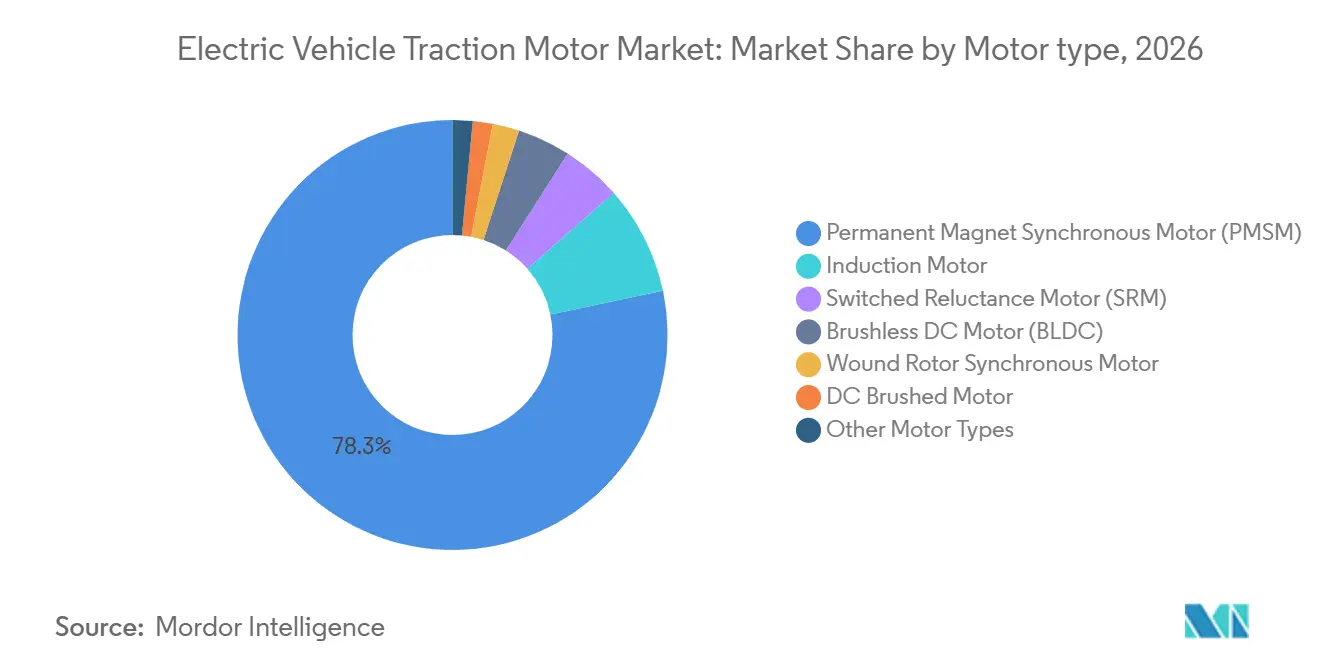
- Par type de moteur, les moteurs synchrones à aimants permanents détenaient 78,3 % de la part du marché mondial des moteurs de traction pour véhicules électriques en 2026, tandis que les moteurs à réluctance variable devraient croître à un CAGR de 31,7 % jusqu'en 2032.
- Par puissance nominale, la tranche 100-200 kW détenait 38,5 % de la part du marché mondial des moteurs de traction pour véhicules électriques en 2026, tandis que la tranche supérieure à 400 kW devrait se développer à un CAGR de 31,9 % jusqu'en 2032.
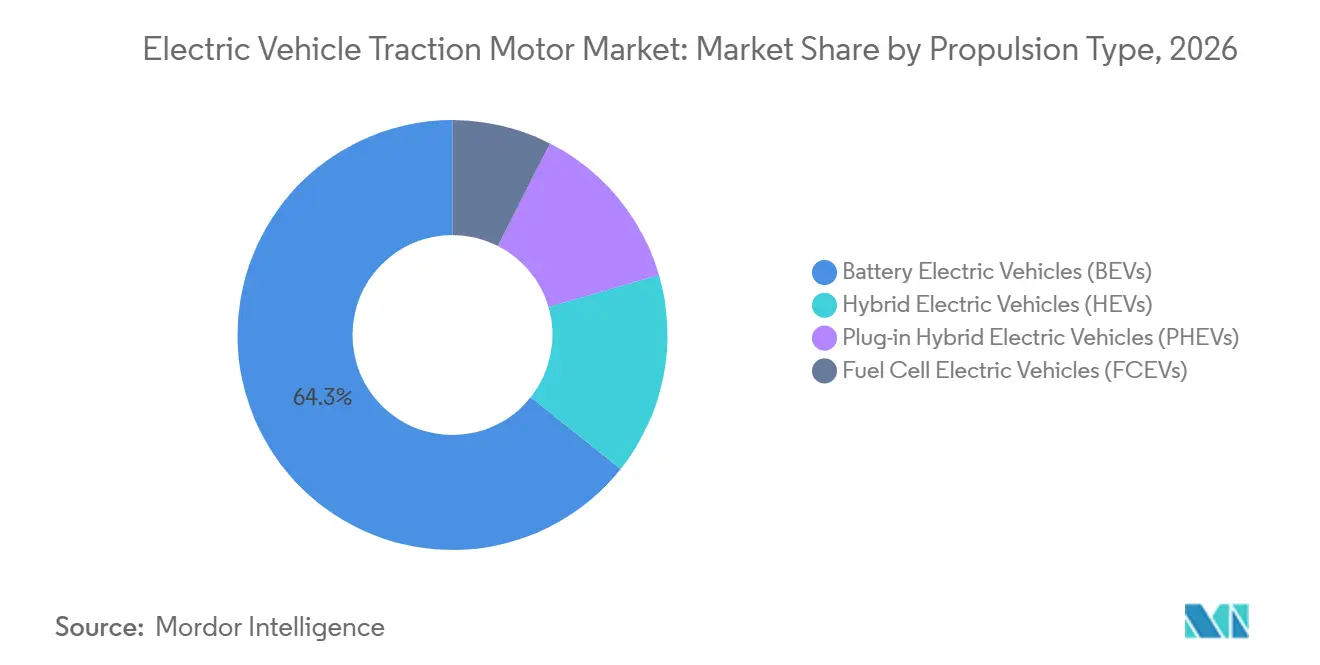
- Par type de propulsion, les véhicules électriques à batterie détenaient 64,3 % de la part du marché mondial des moteurs de traction pour véhicules électriques en 2026, tandis que les véhicules électriques hybrides rechargeables devraient croître à un CAGR de 32,6 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 52,7 % de la part du marché mondial des moteurs de traction pour véhicules électriques en 2026 et devrait croître à un CAGR de 32,1 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | Impact (~) % sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Accélération de la Production et des Ventes de Véhicules Électriques | +11.2% | Mondial | Court terme (≤ 2 ans) |
| Renforcement des Objectifs de Zéro Émission et de Réglementation des Flottes | +5.4% | Amérique du Nord, Europe, Chine en cœur, s'étendant à l'Inde et à l'Asie du Sud-Est | Moyen terme (2-4 ans) |
| Adoption des Plateformes 800 Volts et des Onduleurs à Carbure de Silicium | +4% | Europe et Chine en cœur, s'étendant à l'échelle mondiale | Court terme (≤ 2 ans) |
| Électrification des Flottes Commerciales et Déploiement des Essieux Électriques | +3.6% | Asie-Pacifique, Amérique du Nord, Europe | Moyen terme (2-4 ans) |
| Localisation des Équipementiers et Intégration Verticale des Unités d'Entraînement | +2.4% | Mondial, concentré aux États-Unis, en Allemagne et en Chine | Long terme (≥ 4 ans) |
| Diversification des Terres Rares Encourageant des Architectures de Moteurs Alternatives | +2.1% | Mondial, avec des gains précoces en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Accélération de la Production et des Ventes de Véhicules Électriques
Les immatriculations mondiales de véhicules électriques particuliers ont atteint des niveaux records jusqu'en 2025, et la production de véhicules électriques à batterie devrait se développer davantage en 2026. Cette augmentation soutient la demande directe sur le marché mondial des moteurs de traction pour véhicules électriques. Les véhicules électriques à batterie utilisent 1 à 4 moteurs de traction, selon leur configuration de transmission. L'évolution vers des véhicules à traction intégrale à deux moteurs et à quatre moteurs augmente le contenu en moteurs par véhicule au-delà de ce que la seule croissance des immatriculations indique. Les véhicules utilitaires légers urbains et les camions de tonnage moyen nécessitent des systèmes de plus haute puissance avec des exigences d'intégration plus larges. L'Agence Internationale de l'Énergie a déclaré que les camions électriques de tonnage moyen et lourd peuvent offrir des économies de coûts opérationnels plus importantes que les véhicules utilitaires légers, ce qui soutient la demande des flottes malgré les primes de prix actuelles des véhicules.[1]
Renforcement des Objectifs de Zéro Émission et de Réglementation des Flottes
Les exigences en matière d'émissions des flottes rendent les groupes motopropulseurs électrifiés plus centraux dans la planification des équipementiers en Europe, en Chine et en Amérique du Nord. L'approche à double crédit de la Chine lie la conformité des véhicules aux performances du groupe motopropulseur. La traçabilité des composants devient également une condition d'achat importante, car les réglementations accordent une plus grande attention à la provenance de la chaîne d'approvisionnement. POSCO INTERNATIONAL a achevé son usine de noyaux de moteurs d'entraînement en Pologne en 2025 pour fournir 1,68 million d'unités annuellement aux opérations européennes de Hyundai-Kia. L'entreprise construit un réseau mondial avec une capacité cible de 7,5 millions d'unités par an d'ici 2030. Cet investissement reflète la manière dont la localisation de la production soutient désormais à la fois la sécurité de l'approvisionnement et les besoins de conformité régionale sur le marché mondial des moteurs de traction pour véhicules électriques.
Adoption des Plateformes 800 Volts et des Onduleurs à Carbure de Silicium
Les plateformes haute tension nécessitent une isolation plus robuste, une géométrie de bobinage plus précise et un contrôle plus étroit du bruit, des vibrations et de la dureté. Ces exigences rendent la conception du moteur et de l'onduleur plus interdépendante. ROHM Semiconductor et Schaeffler ont commencé la production en série d'un module onduleur MOSFET à carbure de silicium en septembre 2025 pour une plateforme de véhicule haute tension chinoise. L'onduleur est conçu pour des tensions supérieures à 800 V et des courants efficaces allant jusqu'à 650 A. BMW a commencé la production en série de son groupe motopropulseur électrique de sixième génération à l'usine de Steyr en août 2025 en utilisant une architecture à carbure de silicium 800 V. BMW a rapporté une réduction de 40 % des pertes d'énergie, une réduction de 20 % des coûts et une réduction de 10 % du poids par rapport à la génération précédente.[2]
Électrification des Flottes Commerciales et Déploiement des Essieux Électriques
L'électrification des véhicules commerciaux passe des programmes pilotes aux spécifications de produits au niveau des plateformes. Les essieux électriques combinent un moteur, de l'électronique de puissance et une boîte de vitesses au sein d'un seul ensemble. MAHLE a présenté son moteur à transmetteur sans contact en septembre 2025 pour les essieux électriques de véhicules commerciaux lourds. L'unité sans aimants permanents délivre une puissance de pointe de 370 kW, plus de 900 N·m de couple et une efficacité de 95 % sur le cycle VECTO. Accelera by Cummins a présenté son essieu électrique 17Xe pour les camions de classe 7 à 8 avec 2 000 N·m de couple et une compatibilité avec les architectures de 450 V à 900 V. Ces systèmes peuvent atteindre 3 à 5 fois le prix de vente moyen des systèmes de moteurs comparables pour véhicules particuliers.
Localisation des Équipementiers et Intégration Verticale des Unités d'Entraînement
Les équipementiers augmentent la production interne de moteurs pour améliorer la sécurité de l'approvisionnement, le contrôle des coûts et la protection de la propriété intellectuelle. BMW s'est engagé à investir plus d'1 milliard EUR dans le développement et la production de groupes motopropulseurs électriques à l'usine de Steyr jusqu'en 2030. Le site emploie environ 1 000 personnes dans l'assemblage des groupes motopropulseurs électriques de sixième génération et produit des variantes pour la gamme Neue Klasse. Le Groupe Volkswagen avait produit 5 millions de groupes motopropulseurs électriques dans le monde à la mi-2025. Son moteur APP290, d'une puissance nominale de 85 kW à 166 kW, est prévu pour la famille de voitures urbaines électriques. Ces programmes réduisent le volume de véhicules particuliers adressable pour les fournisseurs indépendants, tout en préservant les opportunités dans les véhicules commerciaux, les systèmes premium et les régions qui favorisent l'approvisionnement externe.
Analyse de l'Impact des Freins*
| Frein | Impact (~) % sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Volatilité de l'Approvisionnement en Aimants de Terres Rares et en Acier Électrique | -3.8% | Mondial, plus aigu en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Complexité de la Gestion Thermique et de l'Ingénierie NVH | -2.4% | Mondial | Moyen terme (2-4 ans) |
| Contraintes de Recharge et de Préparation du Réseau pour les Véhicules Électriques Commerciaux | -1.9% | Amérique du Nord, Europe, marchés émergents d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Coûts de Qualification Élevés et Longs Cycles d'Intégration chez les Équipementiers | -1.6% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité de l'Approvisionnement en Aimants de Terres Rares et en Acier Électrique
Selon l'Agence Internationale de l'Énergie, la Chine représentait 60 % de la production minière de terres rares, 91 % de la production raffinée et 94 % des aimants permanents frittés en 2024. Cette concentration expose le marché mondial des moteurs de traction pour véhicules électriques à des perturbations dans l'approvisionnement en aimants et en moteurs. En avril 2025, la Chine a imposé des exigences de licence d'exportation sur 7 éléments de terres rares lourdes. Ces contrôles ont réduit les exportations d'aimants et ont contribué à des ralentissements de la production automobile en Europe et en Amérique du Nord. De nouveaux contrôles ont été annoncés en octobre 2025, puis suspendus pour un an en novembre 2025. L'Agence Internationale de l'Énergie a identifié les chaînes d'approvisionnement automobiles comme un domaine majeur d'exposition si des contrôles plus larges sont mis en œuvre.
Complexité de la Gestion Thermique et de l'Ingénierie NVH
Les moteurs de plus haute puissance fonctionnant sur des plateformes 800 V créent des charges thermiques que le refroidissement standard eau-glycol ne peut pas toujours gérer. Les systèmes de refroidissement par immersion dans l'huile et les systèmes de refroidissement combinés peuvent résoudre ce problème, mais ils augmentent la masse, le coût et les exigences de conception. Le bruit du moteur devient plus perceptible lorsque les groupes motopropulseurs électriques à batterie suppriment le bruit du moteur à combustion interne. Les moteurs à réluctance variable présentent des défis supplémentaires en matière de bruit, de vibrations et de dureté, car l'ondulation de couple et la variation de force radiale nécessitent un contrôle actif. La relation étroite entre la conception du refroidissement et la géométrie du moteur élève les barrières à l'entrée pour les fournisseurs sans capacités de validation établies sur le marché mondial des moteurs de traction pour véhicules électriques. La conformité aux normes de sécurité des machines tournantes et des véhicules électriques peut prolonger le calendrier de certification pour chaque nouvelle variante de moteur.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Moteur :
Le MSAP Domine Tandis que le Risque d'Approvisionnement Modifie le Mix TechnologiqueLes moteurs synchrones à aimants permanents représentaient 78,3 % du chiffre d'affaires du marché mondial des moteurs de traction pour véhicules électriques en 2026. Leur position est soutenue par une haute densité de puissance, une efficacité de système de pointe supérieure à 96 % et des chaînes d'approvisionnement en bobinage en épingle à cheveux établies en Asie. L'écosystème des véhicules à nouvelle énergie de la Chine dispose d'une base MSAP solide, reliant le raffinage des terres rares, la fabrication d'aimants et l'assemblage de moteurs. Cette chaîne intégrée soutient des coûts système plus bas et des volumes de production élevés. Les moteurs à induction conservent un rôle dans les applications commerciales durables et les programmes de véhicules sensibles aux coûts. BorgWarner a remporté en février 2026 un contrat pour fournir une machine électrique à induction 800 V pour des camions REEV et des grands SUV, démontrant que les conceptions à induction haute tension restent pertinentes.[3]
Les moteurs à réluctance variable devraient enregistrer un CAGR de 31,7 % de 2027 à 2032, le taux le plus rapide parmi les types de moteurs. Les équipes d'approvisionnement accordent une plus grande considération aux conceptions sans aimants à la suite des contrôles à l'exportation chinois de 2025. Une étude IEEE de 2026 a documenté un onduleur de moteur à réluctance variable de 150 kW ayant atteint une puissance de pointe de 109,4 kW à 9 000 tr/min dans une Cadillac LYRIQ. Le moteur MCT de MAHLE offre une puissance de pointe de 370 kW et une efficacité VECTO de 95 % sans matériaux de terres rares. Le Département de l'Énergie des États-Unis applique également l'optimisation basée sur l'IA via son programme MOTOR-AI de l'exercice fiscal 2026 pour réduire l'utilisation d'aimants critiques dans les moteurs à aimants permanents. Ces développements élargissent les options technologiques disponibles pour les fournisseurs sur le marché mondial des moteurs de traction pour véhicules électriques.

Par Puissance Nominale :
Les Systèmes à Plus Haute Puissance Soutiennent la Demande des Véhicules LourdsLa tranche 100 à 200 kW détenait 38,5 % du marché mondial des moteurs de traction pour véhicules électriques en 2026. Cette plage dessert les véhicules électriques particuliers de milieu de gamme à fort volume sur de nombreuses lignes de modèles mondiales. La plateforme HP1015 de LG Magna e-Powertrain fournit jusqu'à 180 kW et prend en charge les systèmes 400 V et 800 V. L'unité offre une efficacité de pointe de 96 % et utilise un boîtier à bobinage en épingle à cheveux pour les véhicules électriques à batterie et les véhicules électriques hybrides rechargeables des segments B et C. Les moteurs inférieurs à 100 kW restent importants pour les deux-roues, les trois-roues et les véhicules électriques urbains, en particulier en Asie-Pacifique. La plage 200 à 400 kW prend en charge les SUV plus grands et les véhicules particuliers de performance.
La catégorie supérieure à 400 kW devrait croître à un CAGR de 31,9 % entre 2027 et 2032. Les camions lourds, les véhicules particuliers multi-moteurs haute performance et les groupes motopropulseurs à pile à combustible nécessitent une puissance continue élevée. L'essieu électrique 17Xe d'Accelera fournit 2 000 Nm de couple et prend en charge les systèmes de 450 V à 900 V pour les camions de classe 7 à 8. Les systèmes de moteurs lourds commerciaux affichent des prix de vente moyens plus élevés que leurs équivalents pour véhicules particuliers. En conséquence, la croissance du chiffre d'affaires dans ce segment du marché mondial des moteurs de traction pour véhicules électriques peut dépasser la croissance du volume unitaire. Les réglementations sur les émissions des véhicules lourds dans l'UE, en Chine et en Amérique du Nord soutiennent les plans d'achat des flottes pour ces systèmes.
Par Type de Propulsion :
Les Volumes de VEB Constituent la Base Tandis que les VEHR Croissent Plus ViteLes véhicules électriques à batterie détenaient 64,3 % du marché mondial des moteurs de traction pour véhicules électriques par type de propulsion en 2026, reflétant leur rôle de base de volume principale pour la production mondiale de véhicules électriques. Les véhicules électriques hybrides conservent une position stable sur les marchés où les lacunes en matière d'infrastructure de recharge et les préférences des consommateurs en matière d'autonomie soutiennent l'adoption des hybrides. Le Japon et l'Asie du Sud-Est sont des exemples notables de ce schéma de demande. Les véhicules électriques à pile à combustible restent concentrés dans les applications commerciales lourdes où la logistique de l'hydrogène est plus développée. Chaque type de propulsion nécessite des configurations de moteurs et des approches d'intégration différentes, soutenant une large base de fournisseurs sur le marché mondial des moteurs de traction pour véhicules électriques.
Les véhicules électriques hybrides rechargeables devraient se développer à un CAGR de 32,6 % de 2027 à 2032. Les flottes commerciales et les équipementiers adoptent des architectures de véhicules électriques hybrides rechargeables dans les régions où les réseaux de recharge sont moins matures. BorgWarner a obtenu plusieurs contrats de moteur électrique P2 en Chine et en Corée du Sud en avril 2026 pour des applications de véhicules électriques hybrides rechargeables. Ces programmes utilisent la technologie de bobinage en S associée à des moteurs turbocompressés de 1,5 litre et 2,0 litres, avec une production prévue en phases à partir de juin 2026. Les camions et SUV à autonomie prolongée peuvent utiliser des moteurs de traction séparés sur chaque essieu, augmentant le contenu en moteurs par véhicule par rapport aux hybrides légers et aux véhicules électriques hybrides rechargeables conventionnels.
Analyse Géographique
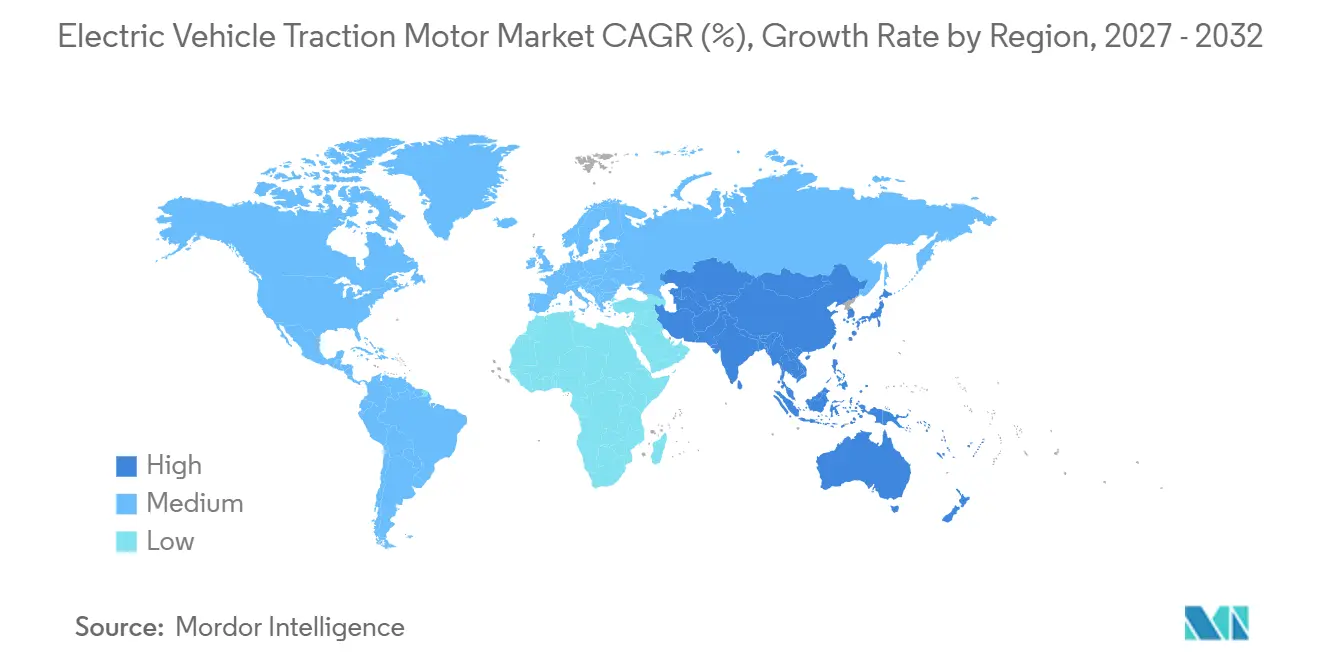
L'Asie-Pacifique représentait 52,7 % de la part du marché mondial des moteurs de traction pour véhicules électriques en 2026 et devrait croître à un CAGR de 32,1 % jusqu'en 2032. L'échelle de la Chine dans la production de véhicules électriques et la fabrication de moteurs de traction est le principal facteur régional. Sa chaîne d'approvisionnement couvre le raffinage des terres rares, la production d'aimants, le traitement de l'acier électrique et l'assemblage de moteurs. La Chine avait une capacité de production annuelle estimée de moteurs de traction de 21 millions d'unités en 2025, contre un total mondial de 38 millions d'unités. Le Japon et la Corée du Sud contribuent à la technologie avancée des MSAP et des groupes motopropulseurs hybrides. Hyundai Mobis a obtenu plus de 9,2 milliards USD de commandes d'équipementiers mondiaux en 2025, dépassant son objectif de 23 %.[4]
L'Europe est le deuxième contributeur régional en termes de chiffre d'affaires sur le marché mondial des moteurs de traction pour véhicules électriques. Les objectifs contraignants de réduction des émissions de dioxyde de carbone (CO2) des flottes soutiennent l'électrification des véhicules dans toute la région. L'Allemagne reste centrale dans la production et la consommation de moteurs, car Volkswagen, BMW et Mercedes-Benz développent leurs capacités de groupes motopropulseurs électriques. Volkswagen avait produit 5 millions de groupes motopropulseurs électriques à la mi-2025 et continue d'accroître sa capacité interne. Hyundai Mobis a ouvert des installations européennes en Espagne, en Hongrie et en Slovaquie au cours du premier semestre 2026. Son usine de Nováky en Slovaquie a une capacité annuelle de 300 000 unités, à la suite d'un investissement de 350 milliards KRW (231 millions USD).
L'Amérique du Nord développe sa capacité nationale de moteurs de traction grâce aux engagements de fournisseurs tels que BorgWarner, Magna International et Nidec Corporation. Les attributions de programmes de BorgWarner en 2026 indiquent une demande continue de modules d'entraînement haute tension intégrés dans la région. L'Amérique du Sud, le Moyen-Orient et l'Afrique représentent des contributeurs plus modestes au marché mondial des moteurs de traction pour véhicules électriques jusqu'en 2031. Les flottes de transport urbain et de livraison du Brésil soutiennent les premières activités d'électrification commerciale. Les Émirats Arabes Unis et l'Arabie Saoudite investissent dans l'infrastructure et la fabrication de véhicules électriques dans le cadre de plans de diversification économique plus larges. Les opérations minières et industrielles d'Afrique du Sud offrent des applications supplémentaires pour les véhicules électriques commerciaux, tandis qu'Israël contribue à l'expertise en contrôle de moteurs et en électronique de puissance.
Paysage Concurrentiel
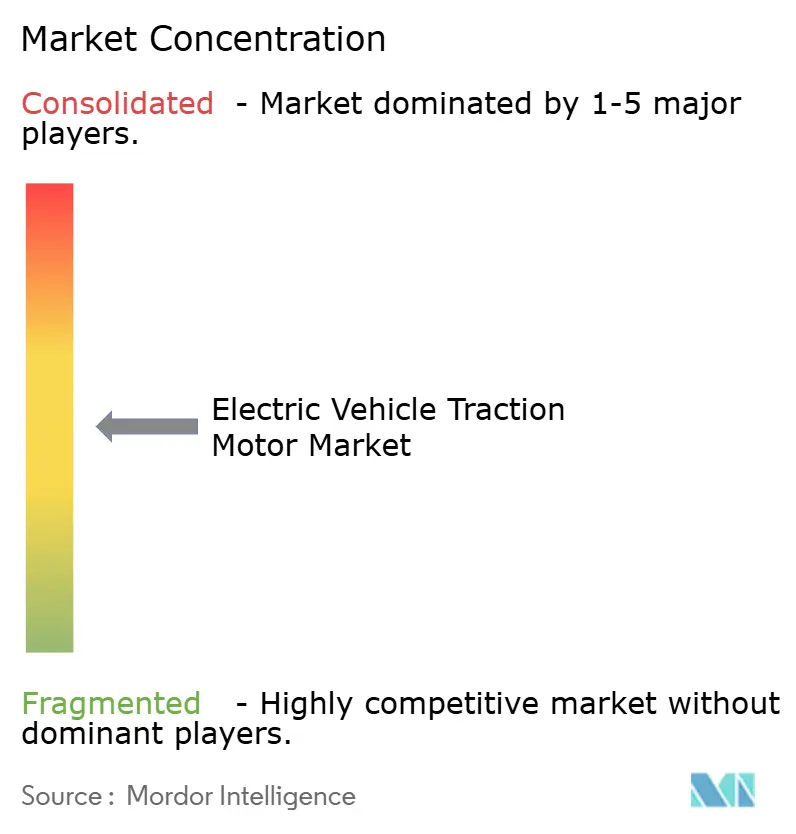
Le marché mondial des moteurs de traction pour véhicules électriques est modérément consolidé au niveau des systèmes intégrés. Le nombre de fabricants de moteurs actifs basés en Chine est passé de 23 en 2020 à 41 en 2025, augmentant la pression concurrentielle dans les applications de puissance moyenne pour véhicules particuliers. BorgWarner a obtenu un contrat de module d'entraînement intégré coaxial trois-en-un auprès d'un équipementier mondial en août 2026. La société a également obtenu trois contrats de moteur électrique auprès d'équipementiers asiatiques en avril 2026 et un contrat de camion REEV 800 V en février 2026. Ces succès reposent sur l'efficacité du système grâce à la technologie d'onduleur à carbure de silicium GenIV et à la technologie de commutateur de puissance Viper D, plutôt que sur la seule puissance du moteur.
Nidec Corporation vise une part mondiale de 40 % à 45 % des essieux électriques d'ici 2030 grâce à un modèle verticalement intégré couvrant plus de 400 composants d'essieux électriques. Son approche par plateforme raccourcit le temps de développement des dérivés par rapport au cycle de développement habituel de 2 à 2,5 ans. ZF Friedrichshafen a confirmé en mai 2026 qu'elle continuera à développer et à fabriquer des moteurs électriques et des onduleurs en interne. Sa plateforme SELECT eDrive dessert les applications de 150 à 300 kW à 400 V et 800 V. Hyundai Mobis a atteint la pleine capacité de son usine de systèmes d'électronique de puissance en Slovaquie au premier trimestre 2026. Le carnet de commandes hors affiliés de la société reflète la manière dont les fournisseurs de rang 1 coréens élargissent leur rôle sur le marché mondial des moteurs de traction pour véhicules électriques.
Les moteurs pour véhicules commerciaux sans terres rares au-dessus de 200 kW restent un domaine concurrentiel émergent. Le lancement du moteur MCT de MAHLE en septembre 2026 est un exemple de fournisseur répondant à ce besoin. La réparation et le reconditionnement des unités d'entraînement émergent également à mesure que les flottes de véhicules électriques arrivent à maturité et que les garanties expirent. ZF Friedrichshafen a présenté des kits de réparation de roulements d'unités d'entraînement à Automechanika Francfort 2026, indiquant une opportunité de service pour les opérateurs de flottes. Schaeffler et CATL ont formé un partenariat pour les systèmes de gestion de batteries et les solutions X-en-1 Intelligent PowerBox. Ce travail combine des algorithmes au niveau des cellules avec des capacités de fabrication automobile et accroît l'importance du logiciel des systèmes de moteurs dans le positionnement concurrentiel.
Leaders du Secteur des Moteurs de Traction pour Véhicules Électriques
-
Nidec Corporation
-
BYD Company Limited
-
Robert Bosch GmbH
-
BorgWarner Inc.
-
Tesla, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Moteurs de Traction pour Véhicules Électriques Entreprises couvertes dans ce rapport
- ABB Ltd.
- AISIN Corporation
- BorgWarner Inc.
- Broad-Ocean Motor Co., Ltd.
- BYD Company Limited
- Continental AG
- Dana Incorporated
- DENSO Corporation
- GKN Automotive Limited
- Hitachi Astemo, Ltd.
- Hyundai Mobis Co., Ltd.
- Jing-Jin Electric Technologies Co., Ltd.
- LG Magna e-Powertrain Co., Ltd.
- Magna International Inc.
- MAHLE GmbH
- Marelli Holdings Co., Ltd.
- Mitsubishi Electric Corporation
- Nidec Corporation
- Robert Bosch GmbH
- Schaeffler AG
- Siemens AG
- Tesla, Inc.
- Valeo SE
- ZF Friedrichshafen AG
Développements industriels récents dans Marché des Moteurs de Traction pour Véhicules Électriques
- Septembre 2026 : MAHLE GmbH a présenté son moteur électrique MCT (transmetteur sans contact sans aimants) pour les essieux électriques de véhicules commerciaux lourds à l'IAA Transportation 2026. Le moteur délivre une puissance de pointe de 370 kW, plus de 900 Nm de couple et environ 95 % d'efficacité sur le cycle de conduite VECTO, tout en éliminant jusqu'à 3 kg de matériau d'aimant de terres rares par véhicule par rapport aux moteurs synchrones à aimants permanents (MSAP) conventionnels.
- Août 2026 : BorgWarner Inc. a annoncé un nouveau contrat de module d'entraînement intégré auprès d'un équipementier mondial, avec une production prévue pour débuter en 2027. Le système combine un moteur électrique de nouvelle génération, une boîte de vitesses coaxiale compacte et un onduleur à carbure de silicium GenIV pour les plateformes de véhicules électriques.
- Août 2026 : BMW Group a commencé la production en série de ses moteurs électriques de sixième génération à l'usine de Steyr, en Autriche. La nouvelle plateforme de groupe motopropulseur utilise une architecture 800 V avec la technologie carbure de silicium, offrant 40 % de pertes d'énergie en moins, 20 % de coûts en moins et 10 % de poids en moins par rapport à la génération précédente. BMW Group s'est engagé à investir plus d'1 milliard EUR dans le développement et la production de groupes motopropulseurs électriques sur le site jusqu'en 2030.
- Février 2026 : BorgWarner Inc. a obtenu un contrat avec un grand équipementier nord-américain pour fournir un module d'entraînement intégré secondaire 800 V et un module générateur pour des camions électriques à autonomie prolongée et de grands véhicules utilitaires sport. Le système intègre une architecture à double onduleur, et la production est prévue pour commencer en 2029.
Périmètre du Rapport sur le Marché Mondial des Moteurs de Traction pour Véhicules Électriques
La traction des véhicules électriques (VE) désigne le système de propulsion et les mécanismes utilisés pour entraîner un véhicule électrique. Au lieu d'un moteur à combustion interne, la traction des VE repose sur un pack de batteries de traction haute tension qui fournit de l'énergie électrique à un ou plusieurs moteurs de traction électriques. Ces moteurs convertissent l'énergie électrique en énergie mécanique, générant un couple instantané qui est transféré directement aux roues via une transmission simplifiée. Le système utilise également le freinage régénératif pour capturer l'énergie cinétique lors de la décélération et la restituer à la batterie, améliorant ainsi l'efficacité globale du véhicule.
Le marché mondial des moteurs de traction pour véhicules électriques est segmenté par type de moteur en moteur synchrone à aimants permanents (MSAP), moteur à induction, moteur à réluctance variable (MRV), moteur à courant continu sans balais (BLDC), moteur synchrone à rotor bobiné, moteur à courant continu à balais et autres types de moteurs. Par puissance nominale, le marché est segmenté en moins de 100 kW, 100-200 kW, 200-400 kW et supérieur à 400 kW. Par type de propulsion, le marché est segmenté en véhicules électriques à batterie (VEB), véhicules électriques hybrides (VEH), véhicules électriques hybrides rechargeables (VEHR) et véhicules électriques à pile à combustible (VEPC). Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des moteurs de traction pour véhicules électriques dans 23 pays dans les régions clés. Pour chaque segment, la taille du marché et les prévisions sont fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Moteur Synchrone à Aimants Permanents (MSAP) |
| Moteur à Induction |
| Moteur à Réluctance Variable (MRV) |
| Moteur à Courant Continu sans Balais (BLDC) |
| Moteur Synchrone à Rotor Bobiné |
| Moteur à Courant Continu à Balais |
| Autres Types de Moteurs |
| Moins de 100 kW |
| 100–200 kW |
| 200–400 kW |
| Supérieur à 400 kW |
| Véhicules Électriques à Batterie (VEB) |
| Véhicules Électriques Hybrides (VEH) |
| Véhicules Électriques Hybrides Rechargeables (VEHR) |
| Véhicules Électriques à Pile à Combustible (VEPC) |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Royaume-Uni | |
| Italie | |
| Espagne | |
| Pays-Bas | |
| Norvège | |
| Suède | |
| Reste de l'Europe |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Thaïlande | |
| Indonésie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Émirats Arabes Unis |
| Arabie Saoudite | |
| Afrique du Sud | |
| Israël | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type de Moteur | Moteur Synchrone à Aimants Permanents (MSAP) | |
| Moteur à Induction | ||
| Moteur à Réluctance Variable (MRV) | ||
| Moteur à Courant Continu sans Balais (BLDC) | ||
| Moteur Synchrone à Rotor Bobiné | ||
| Moteur à Courant Continu à Balais | ||
| Autres Types de Moteurs | ||
| Par Puissance Nominale | Moins de 100 kW | |
| 100–200 kW | ||
| 200–400 kW | ||
| Supérieur à 400 kW | ||
| Par Type de Propulsion | Véhicules Électriques à Batterie (VEB) | |
| Véhicules Électriques Hybrides (VEH) | ||
| Véhicules Électriques Hybrides Rechargeables (VEHR) | ||
| Véhicules Électriques à Pile à Combustible (VEPC) | ||
| Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Royaume-Uni | ||
| Italie | ||
| Espagne | ||
| Pays-Bas | ||
| Norvège | ||
| Suède | ||
| Reste de l'Europe | ||
| ` | Asie-Pacifique | Chine |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Thaïlande | ||
| Indonésie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Émirats Arabes Unis | |
| Arabie Saoudite | ||
| Afrique du Sud | ||
| Israël | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quel est le taux de croissance prévu pour les moteurs de traction pour véhicules électriques ?
Le marché mondial des moteurs de traction pour véhicules électriques devrait croître à un CAGR de 31,53 % de 2027 à 2032 et atteindre 106,65 milliards USD d'ici 2032.
Quel type de moteur domine le chiffre d'affaires des moteurs de traction pour véhicules électriques ?
Les moteurs synchrones à aimants permanents détenaient 78,3 % du chiffre d'affaires en 2026, soutenus par leur densité de puissance et leurs chaînes d'approvisionnement établies.
Quelle technologie de moteur de traction connaît la croissance la plus rapide ?
Les moteurs à réluctance variable devraient croître à un CAGR de 31,7 % jusqu'en 2032, alors que les constructeurs automobiles évaluent les conceptions sans aimants.
Quel type de propulsion génère la plus grande demande de moteurs de traction ?
Les véhicules électriques à batterie détenaient 64,3 % du chiffre d'affaires en 2026 et restent la base de volume principale pour les groupes motopropulseurs électriques.
Pourquoi les plateformes de véhicules 800 V sont-elles importantes pour les fournisseurs de moteurs de traction ?
Elles nécessitent une co-conception des moteurs et des onduleurs, incluant une isolation plus robuste, une géométrie de bobinage plus précise et une plus grande capacité de contrôle thermique.
Quelle région est en tête de la demande de moteurs de traction pour véhicules électriques ?
L'Asie-Pacifique détenait 52,7 % du chiffre d'affaires en 2026 et devrait croître à un CAGR de 32,1 % jusqu'en 2032.