
Tamaño y Participación del Mercado de Motores de Tracción para Vehículos Eléctricos
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
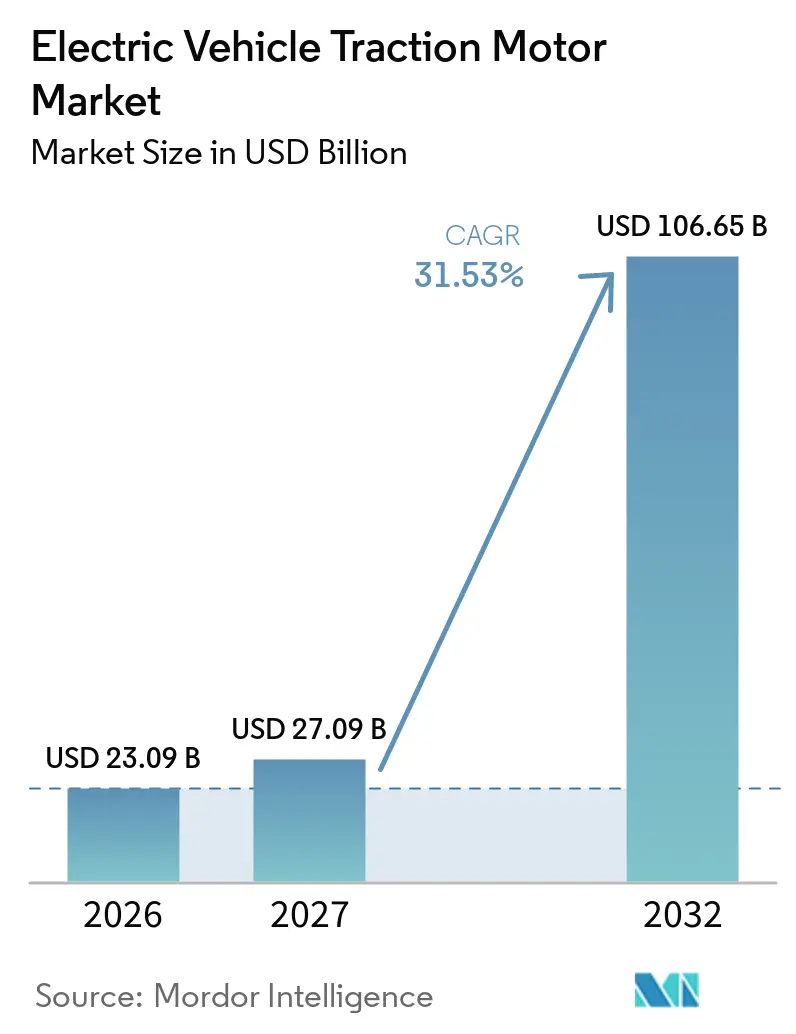
| Tamaño del Mercado (2027) | 27.09 Mil millones de dólares |
| Tamaño del Mercado (2032) | 106.65 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 31.53 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Motores de Tracción para Vehículos Eléctricos por Mordor Intelligence
Se proyecta que el tamaño del mercado global de motores de tracción para vehículos eléctricos se expanda desde 23,09 mil millones de USD en 2026 y 27,09 mil millones de USD en 2027 hasta 106,65 mil millones de USD para 2032, a una CAGR del 31,53% entre 2027 y 2032. La producción de vehículos eléctricos de batería en China, Europa y América del Norte continúa apoyando la demanda de motores de tracción. Los diseños de tracción en las cuatro ruedas con motor dual y motor cuádruple aumentan el contenido de motores por vehículo. Las regulaciones de emisiones de flotas están haciendo que el rendimiento del tren de potencia y la trazabilidad de los componentes sean más importantes en la adquisición de vehículos. Los fabricantes de equipos originales están incorporando más ingeniería de unidades de transmisión internamente, lo que está reduciendo la oportunidad para los proveedores independientes en vehículos de pasajeros de alto volumen. Los sistemas de transmisión eléctrica integrados, las arquitecturas de alto voltaje y las cadenas de suministro localizadas están cambiando qué proveedores pueden competir por nuevos programas.
Conclusiones Clave del Informe
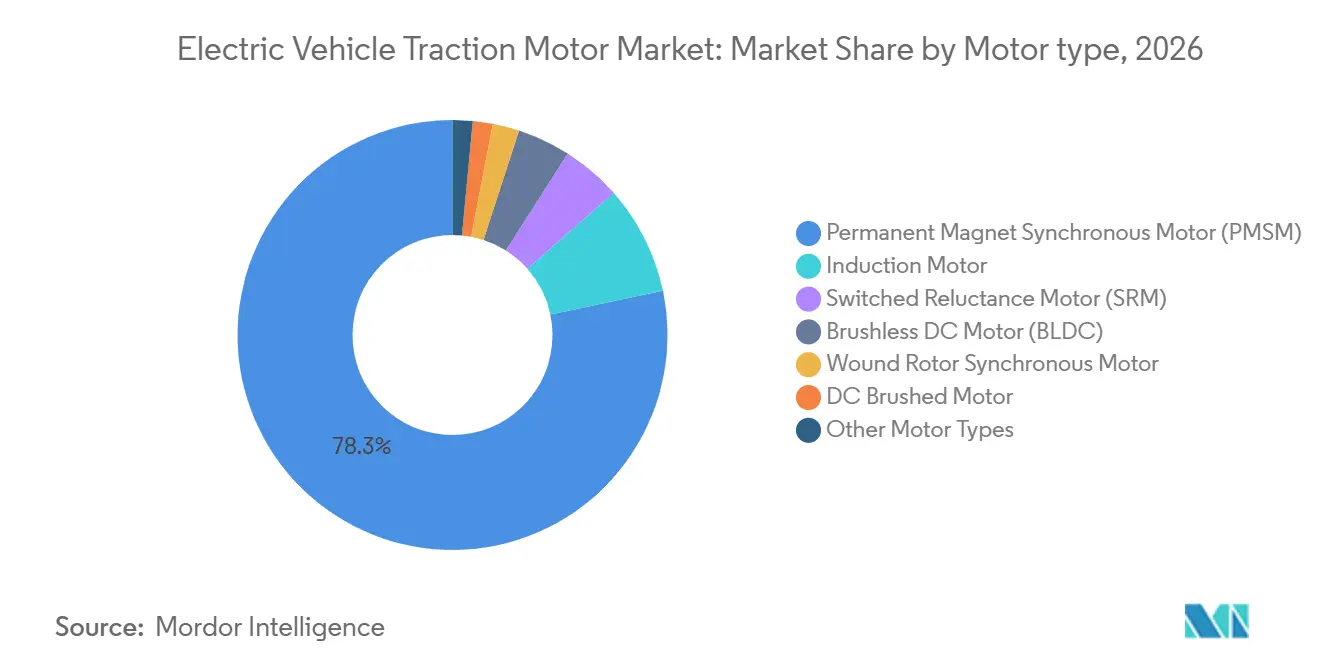
- Por tipo de motor, los motores síncronos de imán permanente representaron el 78,3% de la participación del mercado global de motores de tracción para vehículos eléctricos en 2026, mientras que se pronostica que los motores de reluctancia conmutada crecerán a una CAGR del 31,7% hasta 2032.
- Por clasificación de potencia, la banda de 100-200 kW representó el 38,5% de la participación del mercado global de motores de tracción para vehículos eléctricos en 2026, mientras que se pronostica que la banda superior a 400 kW se expandirá a una CAGR del 31,9% hasta 2032.
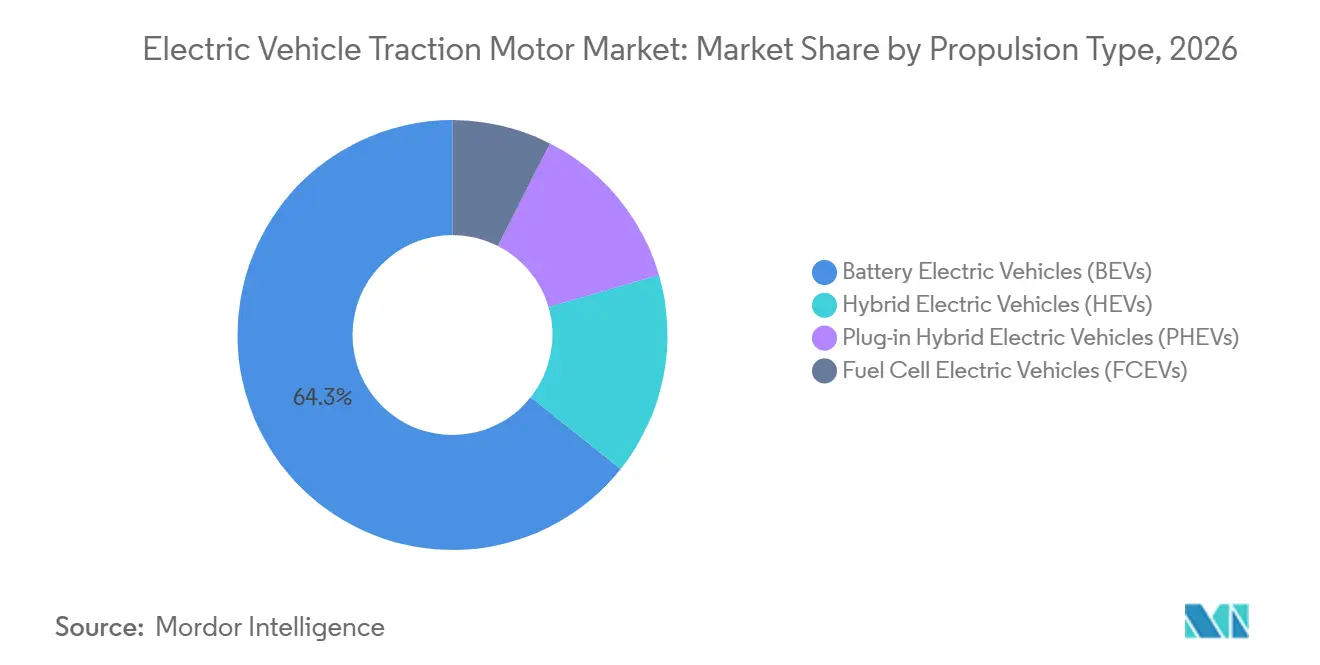
- Por tipo de propulsión, los vehículos eléctricos de batería representaron el 64,3% de la participación del mercado global de motores de tracción para vehículos eléctricos en 2026, mientras que se pronostica que los vehículos eléctricos híbridos enchufables crecerán a una CAGR del 32,6% hasta 2032.
- Por geografía, Asia-Pacífico representó el 52,7% de la participación del mercado global de motores de tracción para vehículos eléctricos en 2026 y se pronostica que crecerá a una CAGR del 32,1% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aceleración de la Producción y Ventas de Vehículos Eléctricos | +11.2% | Global | Corto plazo (≤ 2 años) |
| Endurecimiento de los Objetivos de Cero Emisiones y Regulación de Flotas | +5.4% | América del Norte, Europa, China como núcleo, con expansión hacia India y el Sudeste Asiático | Mediano plazo (2-4 años) |
| Adopción de Plataformas de 800 Voltios e Inversores de Carburo de Silicio | +4% | Europa y China como núcleo, con expansión global | Corto plazo (≤ 2 años) |
| Electrificación de Flotas Comerciales y Despliegue de Ejes Eléctricos | +3.6% | Asia-Pacífico, América del Norte, Europa | Mediano plazo (2-4 años) |
| Localización de Fabricantes de Equipos Originales e Integración Vertical de Unidades de Transmisión | +2.4% | Global, concentrado en Estados Unidos, Alemania y China | Largo plazo (≥ 4 años) |
| Diversificación de Tierras Raras que Fomenta Arquitecturas de Motores Alternativas | +2.1% | Global, con ganancias tempranas en América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aceleración de la Producción y Ventas de Vehículos Eléctricos
Los registros globales de vehículos eléctricos de pasajeros alcanzaron niveles récord durante 2025, y se espera que la producción de vehículos eléctricos de batería se expanda aún más en 2026. Este incremento apoya la demanda directa en el mercado global de motores de tracción para vehículos eléctricos. Los vehículos eléctricos de batería utilizan entre 1 y 4 motores de tracción, dependiendo de su configuración de tren de transmisión. El cambio hacia vehículos de tracción en las cuatro ruedas con motor dual y motor cuádruple eleva el contenido de motores por vehículo más allá de lo que el crecimiento de los registros por sí solo indica. Los vehículos comerciales ligeros urbanos y los camiones de tonelaje medio requieren sistemas de mayor potencia con requisitos de integración más amplios. La Agencia Internacional de Energía declaró que los camiones eléctricos de tonelaje medio y pesado pueden proporcionar mayores ahorros en costos operativos que los vehículos comerciales ligeros, lo que apoya la demanda de flotas a pesar de las primas actuales en el precio de los vehículos.[1]
Endurecimiento de los Objetivos de Cero Emisiones y Regulación de Flotas
Los requisitos de emisiones de flotas están haciendo que los trenes de potencia electrificados sean más centrales en la planificación de los fabricantes de equipos originales en Europa, China y América del Norte. El enfoque de doble crédito de China vincula el cumplimiento vehicular con el rendimiento del tren de potencia. La trazabilidad de los componentes también se está convirtiendo en una condición de adquisición importante a medida que las regulaciones prestan mayor atención a la procedencia de la cadena de suministro. POSCO INTERNATIONAL completó su planta de núcleos de motores de transmisión en Polonia en 2025 para suministrar 1,68 millones de unidades anuales a las operaciones europeas de Hyundai-Kia. La empresa está construyendo una red global con una capacidad objetivo de 7,5 millones de unidades por año para 2030. Esta inversión refleja cómo la localización de la producción apoya ahora tanto la seguridad del suministro como las necesidades de cumplimiento regional en el mercado global de motores de tracción para vehículos eléctricos.
Adopción de Plataformas de 800 Voltios e Inversores de Carburo de Silicio
Las plataformas de alto voltaje requieren un aislamiento más robusto, una geometría de bobina más precisa y un control más estricto del ruido, las vibraciones y la aspereza. Estos requisitos hacen que el diseño del motor y del inversor sean más interdependientes. ROHM Semiconductor y Schaeffler iniciaron la producción en masa de un módulo inversor MOSFET de carburo de silicio en septiembre de 2025 para una plataforma de vehículos de alto voltaje en China. El inversor está diseñado para voltajes superiores a 800 V y corrientes de valor eficaz de hasta 650 A. BMW inició la producción en serie de su transmisión eléctrica de sexta generación en la Planta Steyr en agosto de 2025 utilizando una arquitectura de carburo de silicio de 800 V. BMW reportó un 40% menos de pérdidas de energía, un 20% menos de costos y un 10% menos de peso en comparación con la generación anterior.[2]
Electrificación de Flotas Comerciales y Despliegue de Ejes Eléctricos
La electrificación de vehículos comerciales está pasando de programas piloto a especificaciones de productos a nivel de plataforma. Los ejes eléctricos combinan un motor, electrónica de potencia y caja de cambios en un solo conjunto. MAHLE presentó su motor Transmisor Sin Contacto en septiembre de 2025 para ejes eléctricos de vehículos comerciales pesados. La unidad sin imán permanente entrega 370 kW de potencia pico, más de 900 N·m de par y un 95% de eficiencia en el ciclo VECTO. Accelera by Cummins presentó su eje eléctrico 17Xe para camiones de clase 7 a 8 con 2.000 N·m de par y compatibilidad con arquitecturas de 450 V a 900 V. Estos sistemas pueden alcanzar entre 3 y 5 veces el precio de venta promedio de sistemas de motores comparables para vehículos de pasajeros.
Localización de Fabricantes de Equipos Originales e Integración Vertical de Unidades de Transmisión
Los fabricantes de equipos originales están aumentando la producción interna de motores para mejorar la seguridad del suministro, el control de costos y la protección de la propiedad intelectual. BMW comprometió más de 1.000 millones de EUR para el desarrollo y la producción de transmisiones eléctricas en la Planta Steyr hasta 2030. El sitio emplea a alrededor de 1.000 personas en el ensamblaje de transmisiones eléctricas de sexta generación y produce variantes para la gama Neue Klasse. El Grupo Volkswagen había producido 5 millones de transmisiones eléctricas a nivel global a mediados de 2025. Su motor APP290, con una clasificación de 85 kW a 166 kW, está planificado para la Familia de Automóviles Urbanos Eléctricos. Estos programas reducen el volumen de vehículos de pasajeros accesible para los proveedores independientes, al tiempo que preservan oportunidades en vehículos comerciales, sistemas premium y regiones que favorecen el abastecimiento externo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en el Suministro de Imanes de Tierras Raras y Acero Eléctrico | -3.8% | Global, más aguda en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Complejidad en la Gestión Térmica e Ingeniería de Ruido, Vibración y Aspereza | -2.4% | Global | Mediano plazo (2-4 años) |
| Restricciones de Carga y Preparación de la Red para Vehículos Eléctricos Comerciales | -1.9% | América del Norte, Europa, mercados emergentes de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Altos Costos de Calificación y Largos Ciclos de Diseño con Fabricantes de Equipos Originales | -1.6% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en el Suministro de Imanes de Tierras Raras y Acero Eléctrico
Según la Agencia Internacional de Energía, China representó el 60% de la producción minera de tierras raras, el 91% de la producción refinada y el 94% de los imanes permanentes sinterizados en 2024. Esta concentración expone al mercado global de motores de tracción para vehículos eléctricos a interrupciones en el suministro de imanes y motores. En abril de 2025, China impuso requisitos de licencias de exportación sobre 7 elementos de tierras raras pesadas. Estos controles redujeron las exportaciones de imanes y contribuyeron a ralentizaciones en la producción automotriz en Europa y América del Norte. Se anunciaron controles adicionales en octubre de 2025 y luego se suspendieron por un año en noviembre de 2025. La Agencia Internacional de Energía identificó las cadenas de suministro automotrices como una área importante de exposición si se implementan controles más amplios.
Complejidad en la Gestión Térmica e Ingeniería de Ruido, Vibración y Aspereza
Los motores de mayor potencia que operan en plataformas de 800 V generan cargas térmicas que el enfriamiento estándar de agua y glicol no siempre puede gestionar. Los sistemas de inmersión en aceite y de enfriamiento combinado pueden abordar este problema, pero aumentan la masa, el costo y los requisitos de diseño. El ruido del motor se vuelve más perceptible cuando los trenes de potencia de vehículos eléctricos de batería eliminan el ruido del motor de combustión interna. Los motores de reluctancia conmutada presentan desafíos adicionales de ruido, vibración y aspereza, ya que la ondulación de par y la variación de fuerza radial requieren control activo. La estrecha relación entre el diseño de enfriamiento y la geometría del motor eleva las barreras de entrada para los proveedores sin capacidades de validación establecidas en el mercado global de motores de tracción para vehículos eléctricos. El cumplimiento de las normas de seguridad para máquinas rotativas y vehículos eléctricos puede extender el cronograma de certificación para cada nueva variante de motor.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Motor:
Los Motores Síncronos de Imán Permanente Lideran Mientras el Riesgo de Suministro Cambia la Combinación TecnológicaLos Motores Síncronos de Imán Permanente representaron el 78,3% de los ingresos del mercado global de motores de tracción para vehículos eléctricos en 2026. Su posición está respaldada por una alta densidad de potencia, una eficiencia máxima del sistema superior al 96% y cadenas de suministro de bobinado en horquilla establecidas en Asia. El ecosistema de vehículos de nueva energía de China tiene una sólida base de motores síncronos de imán permanente, que vincula el refinado de tierras raras, la fabricación de imanes y el ensamblaje de motores. Esta cadena integrada apoya menores costos del sistema y altos volúmenes de producción. Los motores de inducción mantienen un papel en aplicaciones comerciales duraderas y programas de vehículos sensibles al costo. BorgWarner ganó un contrato en febrero de 2026 para suministrar una máquina eléctrica de inducción de 800 V para camiones con autonomía extendida y grandes SUV, lo que demuestra que los diseños de inducción de alto voltaje siguen siendo relevantes.[3]
Se pronostica que los Motores de Reluctancia Conmutada registrarán una CAGR del 31,7% de 2027 a 2032, la tasa más rápida entre los tipos de motores. Los equipos de adquisición están dando mayor consideración a los diseños sin imán tras los controles de exportación de China en 2025. Un estudio del IEEE de 2026 documentó un inversor de motor de reluctancia conmutada de 150 kW que alcanzó 109,4 kW de potencia pico a 9.000 rpm en un Cadillac LYRIQ. El motor MCT de MAHLE ofrece 370 kW de potencia pico y un 95% de eficiencia VECTO sin materiales de tierras raras. El Departamento de Energía de Estados Unidos también está aplicando optimización basada en inteligencia artificial a través de su programa MOTOR-AI del año fiscal 2026 para reducir el uso de imanes críticos en motores de imán permanente. Estos desarrollos amplían las opciones tecnológicas disponibles para los proveedores en el mercado global de motores de tracción para vehículos eléctricos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Clasificación de Potencia:
Los Sistemas de Mayor Rendimiento Apoyan la Demanda de Vehículos de Uso IntensivoLa banda de 100 a 200 kW representó el 38,5% del mercado global de motores de tracción para vehículos eléctricos en 2026. Este rango atiende vehículos eléctricos de pasajeros de segmento medio de alto volumen en muchas líneas de modelos globales. La plataforma HP1015 de LG Magna e-Powertrain proporciona hasta 180 kW y es compatible con sistemas de 400 V y 800 V. La unidad ofrece un 96% de eficiencia pico y utiliza un paquete de bobinado en horquilla para vehículos eléctricos de batería y vehículos eléctricos híbridos enchufables de los segmentos B y C. Los motores por debajo de 100 kW siguen siendo importantes para motocicletas, triciclos y vehículos eléctricos urbanos, particularmente en Asia-Pacífico. El rango de 200 a 400 kW apoya SUV más grandes y vehículos de pasajeros de alto rendimiento.
Se pronostica que la categoría superior a 400 kW crecerá a una CAGR del 31,9% entre 2027 y 2032. Los camiones de uso intensivo, los vehículos de pasajeros multimotor de alto rendimiento y los trenes de transmisión de pila de combustible requieren una alta potencia continua de salida. El eje eléctrico 17Xe de Accelera proporciona 2.000 Nm de par y es compatible con sistemas de 450 V a 900 V para camiones de Clase 7 a 8. Los sistemas de motores de uso intensivo comercial tienen precios de venta promedio más altos que los equivalentes para vehículos de pasajeros. Como resultado, el crecimiento de los ingresos en este segmento del mercado global de motores de tracción para vehículos eléctricos puede superar el crecimiento del volumen de unidades. Las regulaciones de emisiones para vehículos pesados en la UE, China y América del Norte apoyan los planes de compra de flotas para estos sistemas.
Por Tipo de Propulsión:
Los Volúmenes de Vehículos Eléctricos de Batería Proporcionan la Base Mientras los Vehículos Eléctricos Híbridos Enchufables Crecen Más RápidoLos vehículos eléctricos de batería representaron el 64,3% del mercado global de motores de tracción para vehículos eléctricos por tipo de propulsión en 2026, lo que refleja su papel como base de volumen principal para la producción global de vehículos eléctricos. Los vehículos eléctricos híbridos mantienen una posición estable en mercados donde las brechas en la infraestructura de carga y las preferencias de autonomía de los consumidores apoyan la adopción de híbridos. Japón y el Sudeste Asiático son ejemplos notables de este patrón de demanda. Los vehículos eléctricos de pila de combustible siguen concentrados en aplicaciones comerciales pesadas donde la logística del hidrógeno está más desarrollada. Cada tipo de propulsión requiere diferentes configuraciones de motor y enfoques de integración, lo que apoya una amplia base de proveedores en el mercado global de motores de tracción para vehículos eléctricos.
Se pronostica que los vehículos eléctricos híbridos enchufables se expandirán a una CAGR del 32,6% de 2027 a 2032. Las flotas comerciales y los fabricantes de equipos originales están adoptando arquitecturas de vehículos eléctricos híbridos enchufables en regiones donde las redes de carga son menos maduras. BorgWarner aseguró múltiples contratos de motor eléctrico P2 en China y Corea del Sur en abril de 2026 para aplicaciones de vehículos eléctricos híbridos enchufables. Estos programas utilizan tecnología de bobinado en S combinada con motores turboalimentados de 1,5 y 2,0 litros, con producción programada para comenzar en fases a partir de junio de 2026. Los camiones y SUV de autonomía extendida pueden utilizar motores de tracción separados en cada eje, lo que aumenta el contenido de motores por vehículo en comparación con los híbridos suaves y los vehículos eléctricos híbridos enchufables convencionales.
Análisis Geográfico
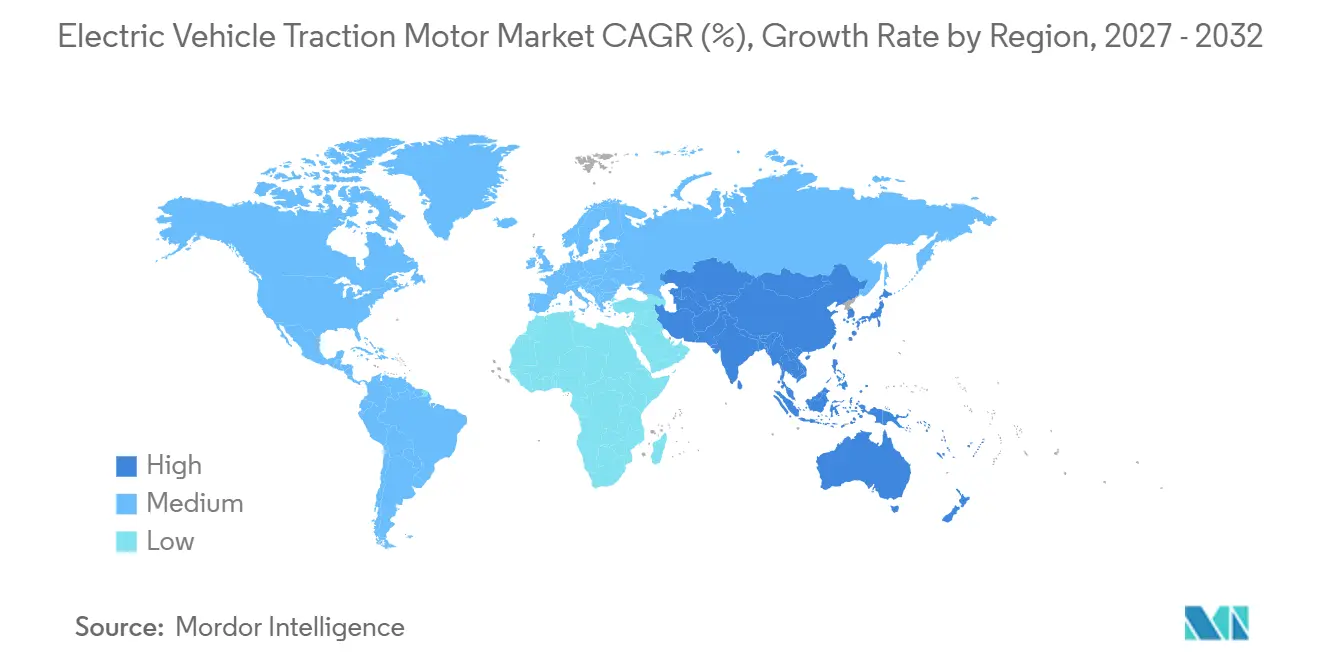
Asia-Pacífico representó el 52,7% de la participación del mercado global de motores de tracción para vehículos eléctricos en 2026 y se pronostica que crecerá a una CAGR del 32,1% hasta 2032. La escala de China en la producción de vehículos eléctricos y la fabricación de motores de tracción es el principal factor regional. Su cadena de suministro abarca el refinado de tierras raras, la producción de imanes, el procesamiento de acero eléctrico y el ensamblaje de motores. China tenía una capacidad de producción anual estimada de motores de tracción de 21 millones de unidades en 2025, en comparación con un total global de 38 millones de unidades. Japón y Corea del Sur contribuyen con tecnología avanzada de motores síncronos de imán permanente y trenes de potencia híbridos. Hyundai Mobis aseguró más de 9.200 millones de USD en pedidos globales de fabricantes de equipos originales en 2025, superando su objetivo en un 23%.[4]
Europa es el segundo mayor contribuyente regional de ingresos al mercado global de motores de tracción para vehículos eléctricos. Los objetivos vinculantes de dióxido de carbono (CO2) para flotas apoyan la electrificación de vehículos en toda la región. Alemania sigue siendo central en la producción y el consumo de motores, ya que Volkswagen, BMW y Mercedes-Benz están ampliando sus capacidades de transmisión eléctrica. Volkswagen había producido 5 millones de transmisiones eléctricas a mediados de 2025 y continúa escalando la capacidad interna. Hyundai Mobis inauguró instalaciones europeas en España, Hungría y Eslovaquia durante el primer semestre de 2026. Su instalación de Nováky en Eslovaquia tiene una capacidad anual de 300.000 unidades, tras una inversión de 350.000 millones de KRW (231 millones de USD).
América del Norte está expandiendo la capacidad doméstica de motores de tracción a través de compromisos de proveedores como BorgWarner, Magna International y Nidec Corporation. Los contratos de programas de BorgWarner en 2026 indican una demanda continua de módulos de transmisión integrados de alto voltaje en la región. América del Sur, Oriente Medio y África representan contribuyentes menores al mercado global de motores de tracción para vehículos eléctricos hasta 2031. Las flotas de transporte urbano y reparto de Brasil apoyan la actividad temprana de electrificación comercial. Los Emiratos Árabes Unidos y Arabia Saudita están invirtiendo en infraestructura y fabricación de vehículos eléctricos como parte de planes más amplios de diversificación económica. Las operaciones mineras e industriales de Sudáfrica proporcionan aplicaciones adicionales de vehículos eléctricos comerciales, mientras que Israel contribuye con experiencia en control de motores y electrónica de potencia.
Panorama Competitivo
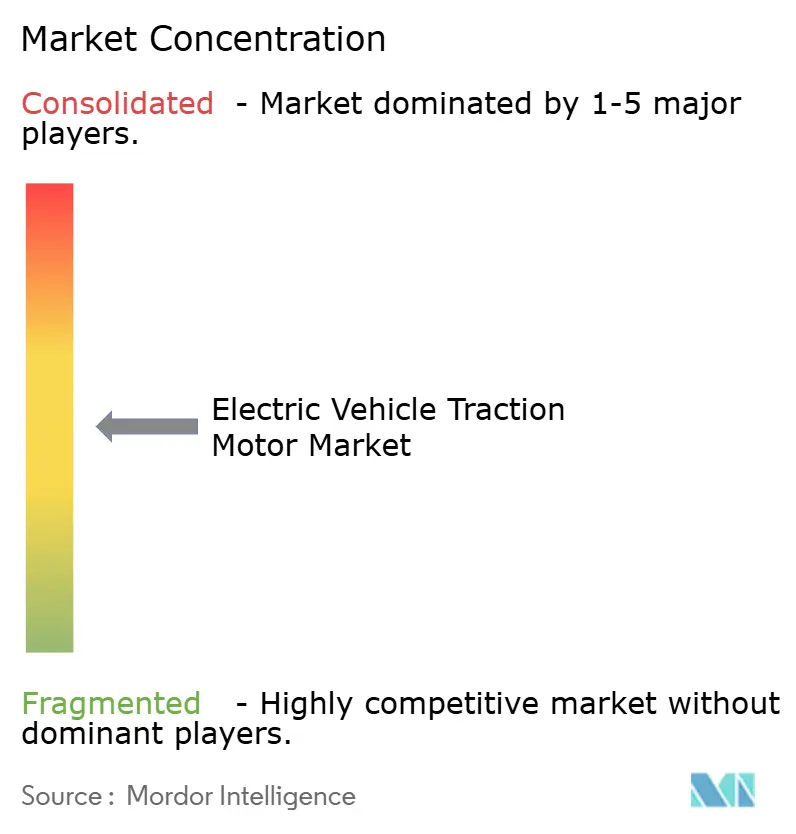
El mercado global de motores de tracción para vehículos eléctricos está moderadamente consolidado a nivel de sistemas integrados. Los fabricantes activos de motores con sede en China aumentaron de 23 en 2020 a 41 en 2025, incrementando la presión competitiva en las aplicaciones de pasajeros de potencia media. BorgWarner aseguró un contrato de módulo de transmisión integrado coaxial tres en uno de un fabricante de equipos originales global en agosto de 2026. La empresa también aseguró tres contratos de motor eléctrico de fabricantes de equipos originales asiáticos en abril de 2026 y un contrato de camión con autonomía extendida de 800 V en febrero de 2026. Estos contratos se basan en la eficiencia del sistema a través de la tecnología de inversor de carburo de silicio GenIV y la tecnología de interruptor de potencia Viper D, más que en la potencia del motor por sí sola.
Nidec Corporation tiene como objetivo una participación global del 40% al 45% en ejes eléctricos para 2030 a través de un modelo verticalmente integrado que cubre más de 400 componentes de ejes eléctricos. Su enfoque de plataforma acorta el tiempo de desarrollo de derivados en comparación con el ciclo de desarrollo común de 2 a 2,5 años. ZF Friedrichshafen confirmó en mayo de 2026 que continuará desarrollando y fabricando motores eléctricos e inversores internamente. Su plataforma SELECT eDrive atiende aplicaciones de 150 a 300 kW tanto a 400 V como a 800 V. Hyundai Mobis alcanzó plena capacidad en su planta de sistemas de electrónica de potencia en Eslovaquia en el primer trimestre de 2026. La cartera de pedidos de no afiliados de la empresa refleja cómo los proveedores de primer nivel coreanos están expandiendo su papel en el mercado global de motores de tracción para vehículos eléctricos.
Los motores para vehículos comerciales sin tierras raras por encima de 200 kW siguen siendo un área competitiva incipiente. El lanzamiento del motor MCT de MAHLE en septiembre de 2026 es un ejemplo de un proveedor que aborda esa necesidad. La reparación y remanufactura de unidades de transmisión también están emergiendo a medida que las flotas de vehículos eléctricos maduran y vencen las garantías. ZF Friedrichshafen presentó kits de reparación de rodamientos de unidades de transmisión en Automechanika Frankfurt 2026, lo que indica una oportunidad de servicio para los operadores de flotas. Schaeffler y CATL formaron una asociación para sistemas de gestión de baterías y soluciones X-en-1 de Caja de Potencia Inteligente. Este trabajo combina algoritmos a nivel de celda con capacidad de fabricación automotriz y aumenta la importancia del software de sistemas de motores en el posicionamiento competitivo.
Líderes de la Industria de Motores de Tracción para Vehículos Eléctricos
-
Nidec Corporation
-
BYD Company Limited
-
Robert Bosch GmbH
-
BorgWarner Inc.
-
Tesla, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Motores de Tracción para Vehículos Eléctricos Empresas cubiertas en este informe
- ABB Ltd.
- AISIN Corporation
- BorgWarner Inc.
- Broad-Ocean Motor Co., Ltd.
- BYD Company Limited
- Continental AG
- Dana Incorporated
- DENSO Corporation
- GKN Automotive Limited
- Hitachi Astemo, Ltd.
- Hyundai Mobis Co., Ltd.
- Jing-Jin Electric Technologies Co., Ltd.
- LG Magna e-Powertrain Co., Ltd.
- Magna International Inc.
- MAHLE GmbH
- Marelli Holdings Co., Ltd.
- Mitsubishi Electric Corporation
- Nidec Corporation
- Robert Bosch GmbH
- Schaeffler AG
- Siemens AG
- Tesla, Inc.
- Valeo SE
- ZF Friedrichshafen AG
Desarrollos recientes de la industria en Mercado de Motores de Tracción para Vehículos Eléctricos
- Septiembre de 2026: MAHLE GmbH presentó su motor eléctrico MCT (Transmisor Sin Contacto sin Imán) para ejes eléctricos de vehículos comerciales pesados en IAA Transportation 2026. El motor entrega 370 kW de potencia pico, más de 900 Nm de par y aproximadamente un 95% de eficiencia en el ciclo de conducción VECTO, al tiempo que elimina hasta 3 kg de material de imán de tierras raras por vehículo en comparación con los motores síncronos de imán permanente (PMSM) convencionales.
- Agosto de 2026: BorgWarner Inc. anunció un nuevo contrato de módulo de transmisión integrado de un fabricante de equipos originales global, con producción programada para comenzar en 2027. El sistema combina un motor eléctrico de próxima generación, una caja de cambios coaxial compacta y un inversor de carburo de silicio GenIV para plataformas de vehículos eléctricos.
- Agosto de 2026: BMW Group inició la producción en serie de sus motores eléctricos de sexta generación en la Planta Steyr, Austria. La nueva plataforma de tren de transmisión utiliza una arquitectura de 800 V con tecnología de carburo de silicio, ofreciendo un 40% menos de pérdidas de energía, un 20% menos de costos y un 10% menos de peso en comparación con la generación anterior. BMW Group ha comprometido más de 1.000 millones de EUR para el desarrollo y la producción de transmisiones eléctricas en la instalación hasta 2030.
- Febrero de 2026: BorgWarner Inc. aseguró un contrato con un importante fabricante de equipos originales de América del Norte para suministrar un módulo de transmisión integrado secundario de 800 V y un módulo generador para camiones eléctricos de autonomía extendida y grandes vehículos utilitarios deportivos. El sistema incorpora una arquitectura de inversor dual, y la producción está programada para comenzar en 2029.
Alcance del Informe del Mercado Global de Motores de Tracción para Vehículos Eléctricos
La tracción de vehículos eléctricos (VE) se refiere al sistema de propulsión y los mecanismos utilizados para impulsar un vehículo eléctrico. En lugar de un motor de combustión interna, la tracción de vehículos eléctricos se basa en un paquete de baterías de tracción de alto voltaje que suministra energía eléctrica a uno o más motores de tracción eléctricos. Estos motores convierten la energía eléctrica en energía mecánica, generando par instantáneo que se transfiere directamente a las ruedas a través de una transmisión simplificada. El sistema también utiliza el frenado regenerativo para capturar la energía cinética durante la desaceleración y devolverla a la batería, mejorando la eficiencia general del vehículo.
El mercado global de motores de tracción para vehículos eléctricos está segmentado por tipo de motor en motor síncrono de imán permanente (PMSM), motor de inducción, motor de reluctancia conmutada (SRM), motor de corriente continua sin escobillas (BLDC), motor síncrono de rotor bobinado, motor de corriente continua con escobillas y otros tipos de motores. Por clasificación de potencia, el mercado está segmentado en menos de 100 kW, 100-200 kW, 200-400 kW y más de 400 kW. Por tipo de propulsión, el mercado está segmentado en vehículos eléctricos de batería (BEV), vehículos eléctricos híbridos (HEV), vehículos eléctricos híbridos enchufables (PHEV) y vehículos eléctricos de pila de combustible (FCEV). El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de motores de tracción para vehículos eléctricos en 23 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Motor Síncrono de Imán Permanente (PMSM) |
| Motor de Inducción |
| Motor de Reluctancia Conmutada (SRM) |
| Motor de Corriente Continua sin Escobillas (BLDC) |
| Motor Síncrono de Rotor Bobinado |
| Motor de Corriente Continua con Escobillas |
| Otros Tipos de Motores |
| Menos de 100 kW |
| 100–200 kW |
| 200–400 kW |
| Más de 400 kW |
| Vehículos Eléctricos de Batería (BEV) |
| Vehículos Eléctricos Híbridos (HEV) |
| Vehículos Eléctricos Híbridos Enchufables (PHEV) |
| Vehículos Eléctricos de Pila de Combustible (FCEV) |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Reino Unido | |
| Italia | |
| España | |
| Países Bajos | |
| Noruega | |
| Suecia | |
| Resto de Europa |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Tailandia | |
| Indonesia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Israel | |
| Resto de Oriente Medio y África |
| Por Tipo de Motor | Motor Síncrono de Imán Permanente (PMSM) | |
| Motor de Inducción | ||
| Motor de Reluctancia Conmutada (SRM) | ||
| Motor de Corriente Continua sin Escobillas (BLDC) | ||
| Motor Síncrono de Rotor Bobinado | ||
| Motor de Corriente Continua con Escobillas | ||
| Otros Tipos de Motores | ||
| Por Clasificación de Potencia | Menos de 100 kW | |
| 100–200 kW | ||
| 200–400 kW | ||
| Más de 400 kW | ||
| Por Tipo de Propulsión | Vehículos Eléctricos de Batería (BEV) | |
| Vehículos Eléctricos Híbridos (HEV) | ||
| Vehículos Eléctricos Híbridos Enchufables (PHEV) | ||
| Vehículos Eléctricos de Pila de Combustible (FCEV) | ||
| Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| Italia | ||
| España | ||
| Países Bajos | ||
| Noruega | ||
| Suecia | ||
| Resto de Europa | ||
| ` | Asia-Pacífico | China |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Tailandia | ||
| Indonesia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Israel | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento esperada para los motores de tracción para vehículos eléctricos?
Se pronostica que el mercado global de motores de tracción para vehículos eléctricos crecerá a una CAGR del 31,53% de 2027 a 2032 y alcanzará los 106,65 mil millones de USD para 2032.
¿Qué tipo de motor lidera los ingresos del mercado de motores de tracción para vehículos eléctricos?
Los motores síncronos de imán permanente representaron el 78,3% de los ingresos en 2026, respaldados por su densidad de potencia y sus cadenas de suministro establecidas.
¿Qué tecnología de motor de tracción está creciendo más rápido?
Se pronostica que los motores de reluctancia conmutada crecerán a una CAGR del 31,7% hasta 2032, a medida que los fabricantes de automóviles evalúan diseños sin imán.
¿Qué tipo de propulsión genera la mayor demanda de motores de tracción?
Los vehículos eléctricos de batería representaron el 64,3% de los ingresos en 2026 y siguen siendo la base de volumen principal para los trenes de potencia eléctricos.
¿Por qué son importantes las plataformas de vehículos de 800 V para los proveedores de motores de tracción?
Requieren el codiseño de motores e inversores, incluyendo un aislamiento más robusto, una geometría de bobina más precisa y una mayor capacidad de control térmico.
¿Qué región lidera la demanda de motores de tracción para vehículos eléctricos?
Asia-Pacífico representó el 52,7% de los ingresos en 2026 y se pronostica que crecerá a una CAGR del 32,1% hasta 2032.