
Marktgröße und Marktanteil für Elektrofahrzeug-Traktionsmotoren
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 27.09 Milliarden US-Dollar |
| Marktgröße (2032) | 106.65 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 31.53 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Elektrofahrzeug-Traktionsmotoren von Mordor Intelligence
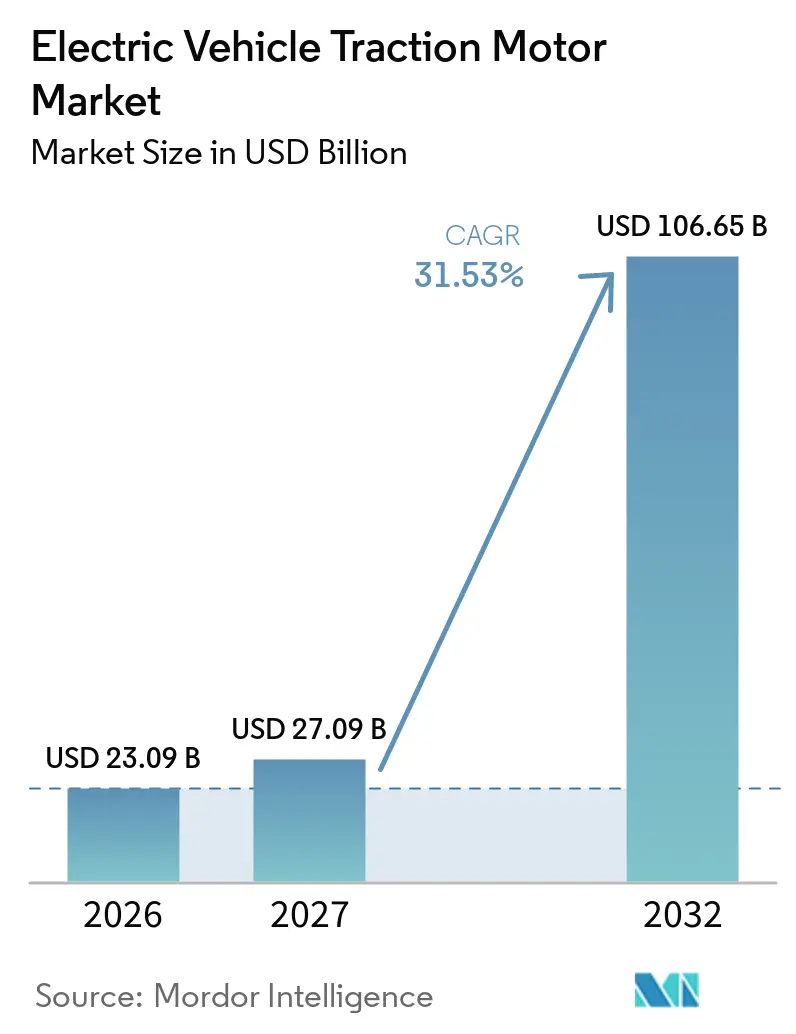
Die globale Marktgröße für Elektrofahrzeug-Traktionsmotoren wird voraussichtlich von 23,09 Milliarden USD im Jahr 2026 und 27,09 Milliarden USD im Jahr 2027 auf 106,65 Milliarden USD bis 2032 anwachsen, bei einem CAGR von 31,53 % zwischen 2027 und 2032. Die Produktion batterieelektrischer Fahrzeuge in China, Europa und Nordamerika stützt weiterhin die Nachfrage nach Traktionsmotoren. Dual-Motor- und Quad-Motor-Allradantriebskonfigurationen erhöhen den Motoranteil pro Fahrzeug. Flottenemissionsvorschriften machen Antriebsstrangleistung und Komponentennachverfolgbarkeit bei der Fahrzeugbeschaffung immer wichtiger. Erstausrüster verlagern mehr Antriebseinheitentechnik in die eigene Entwicklung, was die Möglichkeiten für unabhängige Zulieferer bei hochvolumigen Personenfahrzeugen einschränkt. Integrierte Elektroantriebssysteme, Hochspannungsarchitekturen und lokalisierte Lieferketten verändern, welche Zulieferer um neue Programme konkurrieren können.
Wichtigste Erkenntnisse des Berichts
- Nach Motortyp hielten Permanentmagnet-Synchronmotoren im Jahr 2026 einen Anteil von 78,3 % am globalen Markt für Elektrofahrzeug-Traktionsmotoren, während geschaltete Reluktanzmotoren bis 2032 voraussichtlich mit einem CAGR von 31,7 % wachsen werden.
- Nach Leistungsklasse hielt das Band von 100–200 kW im Jahr 2026 einen Anteil von 38,5 % am globalen Markt für Elektrofahrzeug-Traktionsmotoren, während das Band über 400 kW bis 2032 voraussichtlich mit einem CAGR von 31,9 % wachsen wird.
- Nach Antriebstyp hielten batterieelektrische Fahrzeuge im Jahr 2026 einen Anteil von 64,3 % am globalen Markt für Elektrofahrzeug-Traktionsmotoren, während Plug-in-Hybridfahrzeuge bis 2032 voraussichtlich mit einem CAGR von 32,6 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Anteil von 52,7 % am globalen Markt für Elektrofahrzeug-Traktionsmotoren und wird bis 2032 voraussichtlich mit einem CAGR von 32,1 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Produktion und steigender Absatz von Elektrofahrzeugen | +11.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Verschärfung der Null-Emissions- und Flottenregulierungsziele | +5.4% | Nordamerika, Europa, China als Kernmarkt, Ausweitung auf Indien und Südostasien | Mittelfristig (2–4 Jahre) |
| 800-Volt-Plattformen und Siliziumkarbid-Wechselrichter-Einführung | +4% | Europa und China als Kernmarkt, globale Ausweitung | Kurzfristig (≤ 2 Jahre) |
| Elektrifizierung gewerblicher Flotten und Einsatz von E-Achsen | +3.6% | Asien-Pazifik, Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| OEM-Lokalisierung und vertikale Integration von Antriebseinheiten | +2.4% | Global, konzentriert in den Vereinigten Staaten, Deutschland und China | Langfristig (≥ 4 Jahre) |
| Diversifizierung seltener Erden begünstigt alternative Motorarchitekturen | +2.1% | Global, mit frühen Gewinnen in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Produktion und steigender Absatz von Elektrofahrzeugen
Die weltweiten Neuzulassungen von Personen-Elektrofahrzeugen erreichten bis 2025 Rekordniveaus, und die Produktion batterieelektrischer Fahrzeuge wird voraussichtlich 2026 weiter zunehmen. Dieser Anstieg stützt die direkte Nachfrage im globalen Markt für Elektrofahrzeug-Traktionsmotoren. Batterieelektrische Fahrzeuge verwenden je nach Antriebsstranglayout 1 bis 4 Traktionsmotoren. Der Trend zu Dual-Motor- und Quad-Motor-Allradantriebsfahrzeugen erhöht den Motoranteil pro Fahrzeug über das hinaus, was das Zulassungswachstum allein anzeigt. Leichte städtische Nutzfahrzeuge und mittelschwere Lastkraftwagen erfordern leistungsstärkere Systeme mit umfassenderen Integrationsanforderungen. Die Internationale Energieagentur erklärte, dass mittelschwere und schwere Elektro-Lastkraftwagen im Vergleich zu leichten Nutzfahrzeugen größere Betriebskosteneinsparungen erzielen können, was die Flottennachfrage trotz aktueller Fahrzeugpreisaufschläge stützt.[1]
Verschärfung der Null-Emissions- und Flottenregulierungsziele
Flottenemissionsanforderungen rücken elektrifizierte Antriebsstränge in Europa, China und Nordamerika stärker in den Mittelpunkt der OEM-Planung. Chinas Doppelkreditansatz verknüpft die Fahrzeugkonformität mit der Antriebsstrangleistung. Die Komponentennachverfolgbarkeit wird auch zu einer wichtigen Beschaffungsbedingung, da Vorschriften der Herkunft der Lieferkette größere Aufmerksamkeit widmen. POSCO INTERNATIONAL schloss 2025 sein Antriebsmotorkern-Werk in Polen ab, um jährlich 1,68 Millionen Einheiten für die europäischen Aktivitäten von Hyundai-Kia zu liefern. Das Unternehmen baut ein globales Netzwerk mit einer Zielkapazität von 7,5 Millionen Einheiten pro Jahr bis 2030 auf. Diese Investition spiegelt wider, wie die Produktionslokalisierung nun sowohl die Versorgungssicherheit als auch die regionalen Compliance-Anforderungen im globalen Markt für Elektrofahrzeug-Traktionsmotoren unterstützt.
800-Volt-Plattformen und Siliziumkarbid-Wechselrichter-Einführung
Hochspannungsplattformen erfordern eine stärkere Isolierung, engere Spulengeometrie und eine engere Kontrolle von Geräuschen, Vibrationen und Rauheit. Diese Anforderungen machen Motor- und Wechselrichterdesign stärker voneinander abhängig. ROHM Semiconductor und Schaeffler begannen im September 2025 mit der Serienproduktion eines Siliziumkarbid-MOSFET-Wechselrichterbausteins für eine chinesische Hochspannungsfahrzeugplattform. Der Wechselrichter ist für Spannungen über 800 V und Effektivstromwerte bis zu 650 A ausgelegt. BMW begann im August 2025 mit der Serienproduktion seines sechsten Generation Elektroantriebs im Werk Steyr unter Verwendung einer 800-V-Siliziumkarbid-Architektur. BMW berichtete von 40 % geringeren Energieverlusten, 20 % geringeren Kosten und 10 % geringerem Gewicht im Vergleich zur Vorgängergeneration.[2]
Elektrifizierung gewerblicher Flotten und Einsatz von E-Achsen
Die Elektrifizierung von Nutzfahrzeugen entwickelt sich von Pilotprogrammen zu plattformweiten Produktspezifikationen. E-Achsen kombinieren Motor, Leistungselektronik und Getriebe in einer Baugruppe. MAHLE stellte im September 2025 seinen kontaktlosen Übertragungsmotor für schwere Nutzfahrzeug-E-Achsen vor. Die permanentmagnetfreie Einheit liefert eine Spitzenleistung von 370 kW, mehr als 900 N·m Drehmoment und eine VECTO-Zykluseffizienz von 95 %. Accelera by Cummins stellte seine 17Xe-E-Achse für Klasse-7- bis Klasse-8-Lastkraftwagen mit 2.000 N·m Drehmoment und Unterstützung für 450-V- bis 900-V-Architekturen vor. Diese Systeme können das 3- bis 5-fache des durchschnittlichen Verkaufspreises vergleichbarer Personenfahrzeug-Motorsysteme erzielen.
OEM-Lokalisierung und vertikale Integration von Antriebseinheiten
OEMs bauen die interne Motorproduktion aus, um Versorgungssicherheit, Kostenkontrolle und Schutz des geistigen Eigentums zu verbessern. BMW hat sich bis 2030 zu mehr als 1 Milliarde EUR für die Entwicklung und Produktion von Elektroantrieben im Werk Steyr verpflichtet. Der Standort beschäftigt rund 1.000 Mitarbeiter in der Montage von Elektroantrieben der sechsten Generation und produziert Varianten für die Neue-Klasse-Baureihe. Die Volkswagen Group hatte bis Mitte 2025 weltweit 5 Millionen Elektroantriebe produziert. Ihr APP290-Motor mit einer Leistung von 85 kW bis 166 kW ist für die Electric Urban Car Family geplant. Diese Programme reduzieren das adressierbare Personenfahrzeugvolumen für unabhängige Zulieferer, während Möglichkeiten in Nutzfahrzeugen, Premiumsystemen und Regionen erhalten bleiben, die externe Beschaffung bevorzugen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität bei der Versorgung mit Seltenerdmagneten und Elektrostahl | -3.8% | Global, am stärksten ausgeprägt in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Komplexität des Wärmemanagements und der NVH-Entwicklung | -2.4% | Global | Mittelfristig (2–4 Jahre) |
| Einschränkungen durch Lade- und Netzbereitschaft für gewerbliche Elektrofahrzeuge | -1.9% | Nordamerika, Europa, aufstrebende Asien-Pazifik-Märkte | Langfristig (≥ 4 Jahre) |
| Hohe Qualifizierungskosten und lange OEM-Design-In-Zyklen | -1.6% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität bei der Versorgung mit Seltenerdmagneten und Elektrostahl
Laut der Internationalen Energieagentur entfielen auf China im Jahr 2024 60 % der abgebauten Seltenerdproduktion, 91 % der Raffinerieproduktion und 94 % der gesinterten Dauermagnete. Diese Konzentration setzt den globalen Markt für Elektrofahrzeug-Traktionsmotoren Störungen bei der Magnet- und Motorversorgung aus. Im April 2025 führte China Exportlizenzanforderungen für 7 schwere Seltenerdelemente ein. Diese Kontrollen reduzierten die Magnetexporte und trugen zu Verlangsamungen der Automobilproduktion in Europa und Nordamerika bei. Weitere Kontrollen wurden im Oktober 2025 angekündigt und dann im November 2025 für ein Jahr ausgesetzt. Die Internationale Energieagentur identifizierte Automobillieferketten als einen wichtigen Bereich der Exposition, falls umfassendere Kontrollen eingeführt werden.
Komplexität des Wärmemanagements und der NVH-Entwicklung
Leistungsstärkere Motoren, die auf 800-V-Plattformen betrieben werden, erzeugen thermische Lasten, die die standardmäßige Wasser-Glykol-Kühlung nicht immer bewältigen kann. Ölbad- und kombinierte Kühlsysteme können dieses Problem beheben, erhöhen jedoch Masse, Kosten und Konstruktionsanforderungen. Motorgeräusche werden wahrnehmbarer, wenn batterieelektrische Antriebsstränge den Verbrennungsmotorlärm eliminieren. Geschaltete Reluktanzmotoren stellen zusätzliche Herausforderungen hinsichtlich Geräuschen, Vibrationen und Rauheit dar, da Drehmomentwelligkeit und radiale Kraftvariation eine aktive Regelung erfordern. Die enge Beziehung zwischen Kühlungsdesign und Motorgeometrie erhöht die Eintrittsbarrieren für Zulieferer ohne etablierte Validierungskapazitäten im globalen Markt für Elektrofahrzeug-Traktionsmotoren. Die Einhaltung von Sicherheitsstandards für rotierende Maschinen und Elektrofahrzeuge kann den Zertifizierungszeitraum für jede neue Motorvariante verlängern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Motortyp:
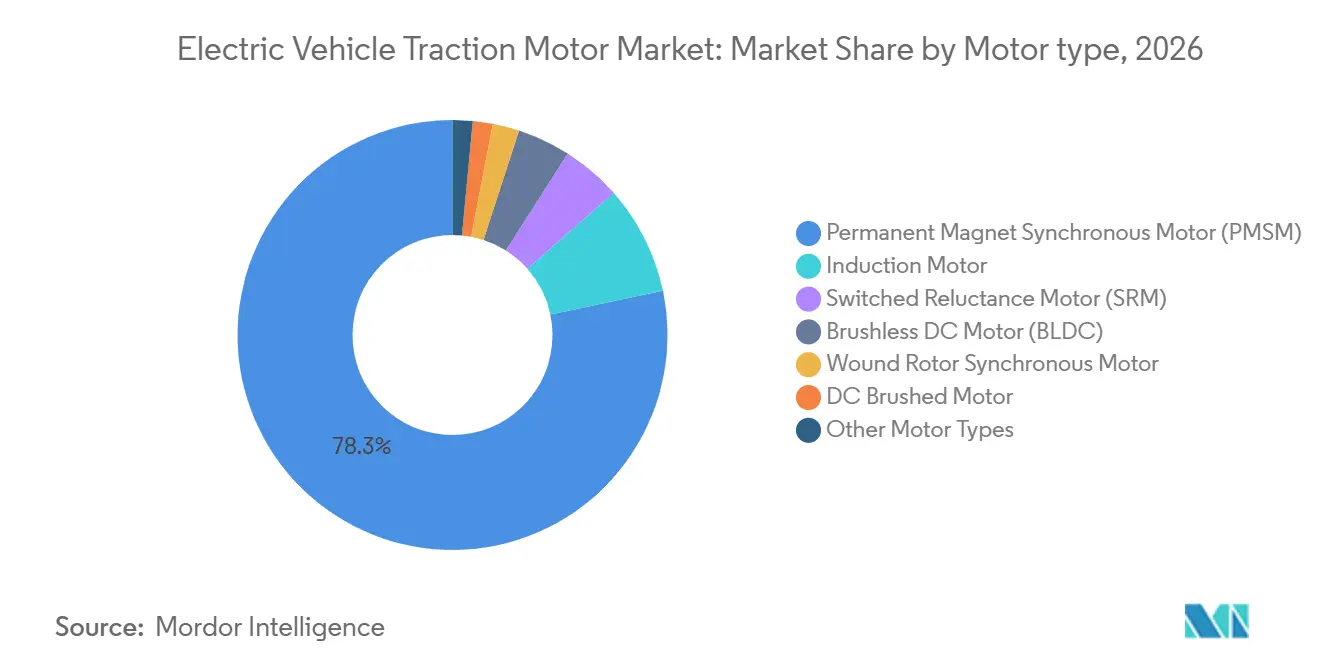
Permanentmagnet-Synchronmotoren führen, während das Versorgungsrisiko den Technologiemix verändertPermanentmagnet-Synchronmotoren machten im Jahr 2026 78,3 % des Umsatzes im globalen Markt für Elektrofahrzeug-Traktionsmotoren aus. Ihre Position wird durch hohe Leistungsdichte, Systemspitzenwirkungsgrade über 96 % und etablierte Hairpin-Wicklungslieferketten in ganz Asien gestützt. Chinas Ökosystem für Fahrzeuge mit neuer Energie verfügt über eine starke Basis an Permanentmagnet-Synchronmotoren, die Seltenerdraffinierung, Magnetherstellung und Motormontage miteinander verbindet. Diese integrierte Kette unterstützt niedrigere Systemkosten und hohe Produktionsvolumina. Induktionsmotoren behalten eine Rolle in langlebigen gewerblichen Anwendungen und kostensensiblen Fahrzeugprogrammen. BorgWarner gewann im Februar 2026 einen Auftrag zur Lieferung einer 800-V-Induktions-E-Maschine für REEV-Lastkraftwagen und große SUVs, was zeigt, dass Hochspannungs-Induktionsdesigns weiterhin relevant sind.[3]
Geschaltete Reluktanzmotoren werden voraussichtlich von 2027 bis 2032 einen CAGR von 31,7 % verzeichnen, die schnellste Rate unter den Motortypen. Beschaffungsteams schenken magnetfreien Designs nach Chinas Exportkontrollen von 2025 größere Aufmerksamkeit. Eine IEEE-Studie von 2026 dokumentierte einen 150-kW-Wechselrichter für geschaltete Reluktanzmotoren, der im Cadillac LYRIQ eine Spitzenleistung von 109,4 kW bei 9.000 U/min erzielte. MAHLEs MCT-Motor bietet eine Spitzenleistung von 370 kW und einen VECTO-Wirkungsgrad von 95 % ohne Seltenerdmaterialien. Das US-Energieministerium wendet im Rahmen seines MOTOR-AI-Programms für das Haushaltsjahr 2026 auch KI-basierte Optimierung an, um den Einsatz kritischer Magnete in Permanentmagnetmotoren zu reduzieren. Diese Entwicklungen erweitern die Technologieoptionen für Zulieferer im globalen Markt für Elektrofahrzeug-Traktionsmotoren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Leistungsklasse:
Leistungsstärkere Systeme stützen die Nachfrage nach SchwerlastfahrzeugenDas Band von 100 bis 200 kW hielt im Jahr 2026 einen Anteil von 38,5 % am globalen Markt für Elektrofahrzeug-Traktionsmotoren. Dieser Bereich bedient hochvolumige Personenfahrzeuge im mittleren Segment über viele globale Modellreihen hinweg. Die HP1015-Plattform von LG Magna e-Powertrain liefert bis zu 180 kW und unterstützt sowohl 400-V- als auch 800-V-Systeme. Die Einheit erreicht einen Spitzenwirkungsgrad von 96 % und verwendet ein Hairpin-gewickeltes Gehäuse für batterieelektrische Fahrzeuge und Plug-in-Hybridfahrzeuge der B- und C-Klasse. Motoren unter 100 kW bleiben wichtig für Zweiräder, Dreiräder und städtische Elektrofahrzeuge, insbesondere im Asien-Pazifik-Raum. Der Bereich von 200 bis 400 kW unterstützt größere SUVs und leistungsstarke Personenfahrzeuge.
Die Kategorie über 400 kW wird voraussichtlich zwischen 2027 und 2032 mit einem CAGR von 31,9 % wachsen. Schwere Lastkraftwagen, leistungsstarke Personenfahrzeuge mit mehreren Motoren und Brennstoffzellenantriebe erfordern eine hohe Dauerleistungsabgabe. Die 17Xe-E-Achse von Accelera liefert 2.000 Nm Drehmoment und unterstützt 450-V- bis 900-V-Systeme für Klasse-7- bis Klasse-8-Lastkraftwagen. Gewerbliche Schwerlast-Motorsysteme erzielen höhere durchschnittliche Verkaufspreise als Personenfahrzeugäquivalente. Infolgedessen kann das Umsatzwachstum in diesem Segment des globalen Marktes für Elektrofahrzeug-Traktionsmotoren das Stückvolumenwachstum übersteigen. Emissionsvorschriften für schwere Fahrzeuge in der EU, China und Nordamerika stützen die Flottenankaufspläne für diese Systeme.
Nach Antriebstyp:
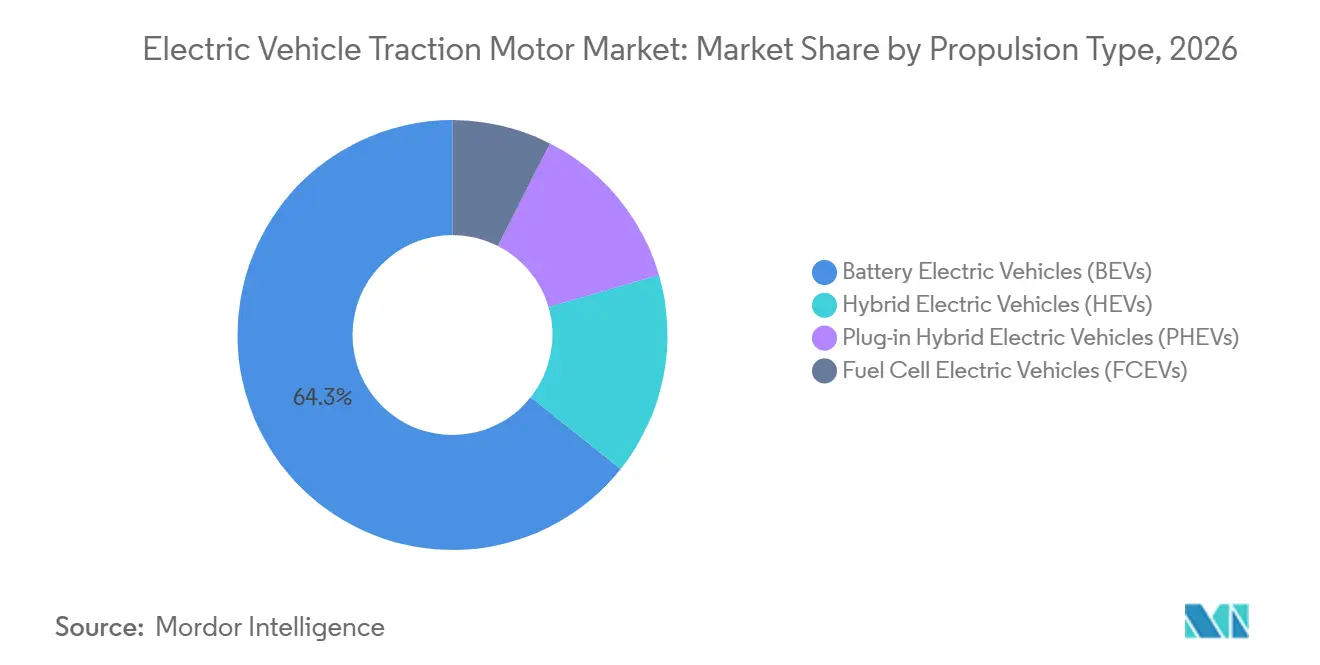
BEV-Volumina bilden die Basis, während PHEVs schneller wachsenBatterieelektrische Fahrzeuge hielten im Jahr 2026 nach Antriebstyp einen Anteil von 64,3 % am globalen Markt für Elektrofahrzeug-Traktionsmotoren, was ihre Rolle als primäre Volumenbasis für die globale Elektrofahrzeugproduktion widerspiegelt. Hybridfahrzeuge behalten eine stabile Position in Märkten, in denen Lücken in der Ladeinfrastruktur und die Reichweitenpräferenzen der Verbraucher die Hybridakzeptanz unterstützen. Japan und Südostasien sind bemerkenswerte Beispiele für dieses Nachfragemuster. Brennstoffzellenfahrzeuge bleiben auf schwere gewerbliche Anwendungen konzentriert, bei denen die Wasserstofflogistik weiter entwickelt ist. Jeder Antriebstyp erfordert unterschiedliche Motorkonfigurationen und Integrationsansätze, was eine breite Zuliefererbasis im globalen Markt für Elektrofahrzeug-Traktionsmotoren unterstützt.
Plug-in-Hybridfahrzeuge werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 32,6 % wachsen. Gewerbliche Flotten und OEMs übernehmen Plug-in-Hybridfahrzeugarchitekturen in Regionen, in denen Ladenetze weniger ausgereift sind. BorgWarner sicherte sich im April 2026 mehrere P2-E-Motor-Aufträge in China und Südkorea für Plug-in-Hybridfahrzeuganwendungen. Diese Programme verwenden S-Wicklungstechnologie in Kombination mit 1,5-Liter- und 2,0-Liter-Turbomotoren, wobei die Produktion phasenweise ab Juni 2026 beginnen soll. Lastkraftwagen und SUVs mit erweiterter Reichweite können separate Traktionsmotoren an jeder Achse verwenden, was den Motoranteil pro Fahrzeug im Vergleich zu Mild-Hybriden und herkömmlichen Plug-in-Hybridfahrzeugen erhöht.
Geografische Analyse
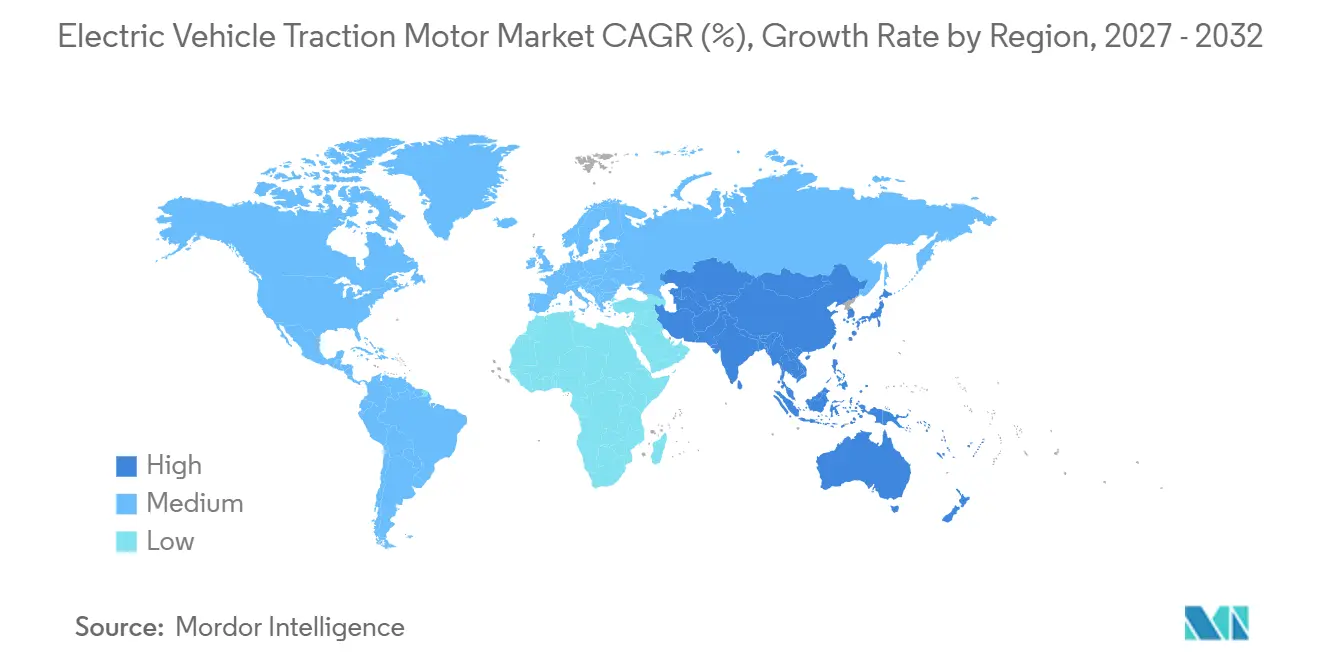
Asien-Pazifik machte im Jahr 2026 52,7 % des globalen Marktanteils für Elektrofahrzeug-Traktionsmotoren aus und wird bis 2032 voraussichtlich mit einem CAGR von 32,1 % wachsen. Chinas Größenordnung in der Elektrofahrzeugproduktion und der Traktionsmotorfertigung ist der wichtigste regionale Faktor. Seine Lieferkette umfasst Seltenerdraffinierung, Magnetproduktion, Elektrostahlverarbeitung und Motormontage. China verfügte 2025 über eine geschätzte jährliche Traktionsmotorproduktionskapazität von 21 Millionen Einheiten, verglichen mit einem globalen Gesamtwert von 38 Millionen Einheiten. Japan und Südkorea tragen fortschrittliche Permanentmagnet-Synchronmotor- und Hybridantriebstechnologie bei. Hyundai Mobis sicherte sich 2025 globale OEM-Aufträge von mehr als 9,2 Milliarden USD und übertraf damit sein Ziel um 23 %.[4]
Europa ist der zweitgrößte regionale Umsatzbeitrag zum globalen Markt für Elektrofahrzeug-Traktionsmotoren. Verbindliche Flottenkohlendioxid-Ziele (CO2) unterstützen die Fahrzeugelektrifizierung in der gesamten Region. Deutschland bleibt zentral für die Motorproduktion und den -verbrauch, da Volkswagen, BMW und Mercedes-Benz ihre Elektroantriebskapazitäten ausbauen. Volkswagen hatte bis Mitte 2025 5 Millionen Elektroantriebe produziert und skaliert weiterhin die interne Kapazität. Hyundai Mobis eröffnete im ersten Halbjahr 2026 europäische Einrichtungen in Spanien, Ungarn und der Slowakei. Sein Werk Nováky in der Slowakei verfügt über eine Jahreskapazität von 300.000 Einheiten nach einer Investition von 350 Milliarden KRW (231 Millionen USD).
Nordamerika baut die inländische Traktionsmotorkapazität durch Zuliefererverpflichtungen von BorgWarner, Magna International und Nidec Corporation aus. BorgWarners Programmaufträge von 2026 deuten auf eine anhaltende Nachfrage nach integrierten Hochspannungs-Antriebsmodulen in der Region hin. Südamerika, der Nahe Osten und Afrika sind bis 2031 kleinere Beitragsleister zum globalen Markt für Elektrofahrzeug-Traktionsmotoren. Brasiliens städtische Transport- und Lieferflotten unterstützen frühe gewerbliche Elektrifizierungsaktivitäten. Die Vereinigten Arabischen Emirate und Saudi-Arabien investieren im Rahmen umfassenderer Wirtschaftsdiversifizierungspläne in die Elektrofahrzeuginfrastruktur und -fertigung. Südafrikas Bergbau- und Industriebetriebe bieten zusätzliche gewerbliche Elektrofahrzeuganwendungen, während Israel Expertise in Motorsteuerung und Leistungselektronik einbringt.
Wettbewerbslandschaft
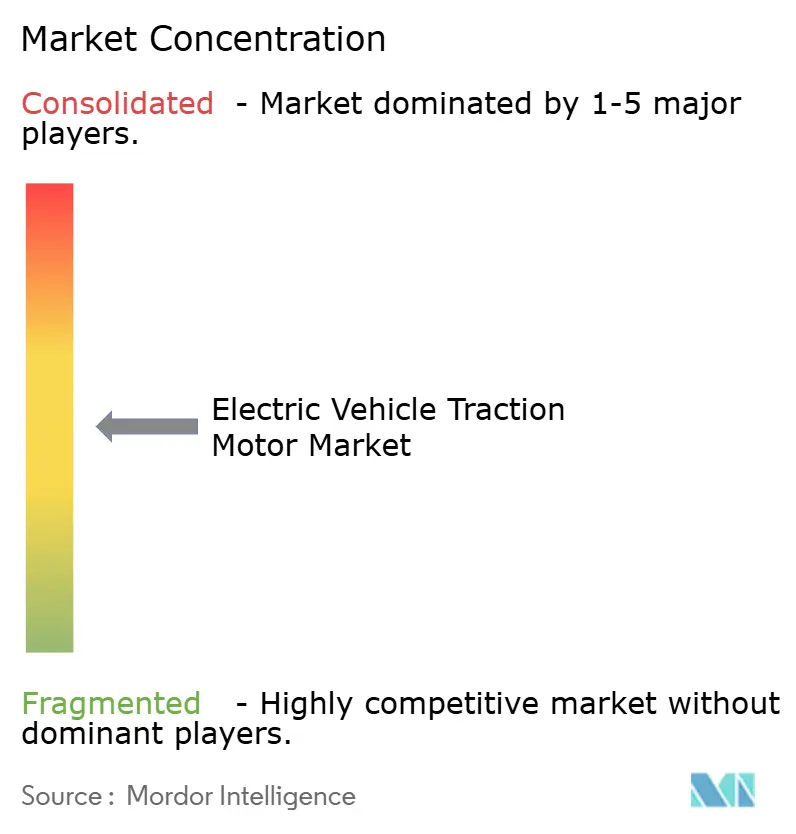
Der globale Markt für Elektrofahrzeug-Traktionsmotoren ist auf der Ebene integrierter Systeme mäßig konsolidiert. Die Anzahl der in China ansässigen aktiven Motorhersteller stieg von 23 im Jahr 2020 auf 41 im Jahr 2025, was den Wettbewerbsdruck bei Personenfahrzeuganwendungen im mittleren Leistungsbereich erhöht. BorgWarner sicherte sich im August 2026 einen Auftrag für ein koaxiales integriertes Drei-in-eins-Antriebsmodul von einem globalen OEM. Das Unternehmen sicherte sich außerdem im April 2026 drei E-Motor-Aufträge von asiatischen OEMs und im Februar 2026 einen 800-V-REEV-Lastkraftwagenvertrag. Diese Erfolge basieren auf Systemeffizienz durch GenIV-Siliziumkarbid-Wechselrichtertechnologie und Viper-D-Leistungsschaltertechnologie, nicht allein auf der Motorleistung.
Nidec Corporation strebt bis 2030 einen globalen E-Achsen-Anteil von 40 % bis 45 % durch ein vertikal integriertes Modell an, das mehr als 400 E-Achsen-Komponenten abdeckt. Ihr Plattformansatz verkürzt die Entwicklungszeit für Derivate im Vergleich zum üblichen Entwicklungszyklus von 2 bis 2,5 Jahren. ZF Friedrichshafen bestätigte im Mai 2026, dass das Unternehmen E-Motoren und Wechselrichter weiterhin intern entwickeln und fertigen wird. Seine SELECT-eDrive-Plattform bedient Anwendungen von 150 bis 300 kW bei sowohl 400 V als auch 800 V. Hyundai Mobis erreichte im ersten Quartal 2026 die volle Kapazität in seinem PE-System-Werk in der Slowakei. Das Nicht-Konzern-Auftragsbuch des Unternehmens spiegelt wider, wie koreanische Tier-1-Zulieferer ihre Rolle im globalen Markt für Elektrofahrzeug-Traktionsmotoren ausbauen.
Seltenerdfreie Nutzfahrzeugmotoren über 200 kW bleiben ein frühes Wettbewerbsfeld. MAHLEs MCT-Einführung im September 2026 ist ein Beispiel für einen Zulieferer, der diesen Bedarf adressiert. Antriebseinheitenreparatur und -aufarbeitung entwickeln sich ebenfalls zu einem Wachstumsbereich, da Elektrofahrzeugflotten reifen und Garantien ablaufen. ZF Friedrichshafen stellte auf der Automechanika Frankfurt 2026 Reparatursets für Antriebseinheitenlager vor, was eine Servicemöglichkeit für Flottenoperatoren signalisiert. Schaeffler und CATL schlossen eine Partnerschaft für Batteriemanagementsysteme und X-in-1 Intelligent PowerBox-Lösungen. Diese Arbeit kombiniert Algorithmen auf Zellebene mit Automobilfertigungskapazitäten und erhöht die Bedeutung von Motorsystemsoftware für die Wettbewerbspositionierung.
Marktführer in der Elektrofahrzeug-Traktionsmotorenbranche
-
Nidec Corporation
-
BYD Company Limited
-
Robert Bosch GmbH
-
BorgWarner Inc.
-
Tesla, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Elektrofahrzeug-Traktionsmotoren Unternehmen in diesem Bericht
- ABB Ltd.
- AISIN Corporation
- BorgWarner Inc.
- Broad-Ocean Motor Co., Ltd.
- BYD Company Limited
- Continental AG
- Dana Incorporated
- DENSO Corporation
- GKN Automotive Limited
- Hitachi Astemo, Ltd.
- Hyundai Mobis Co., Ltd.
- Jing-Jin Electric Technologies Co., Ltd.
- LG Magna e-Powertrain Co., Ltd.
- Magna International Inc.
- MAHLE GmbH
- Marelli Holdings Co., Ltd.
- Mitsubishi Electric Corporation
- Nidec Corporation
- Robert Bosch GmbH
- Schaeffler AG
- Siemens AG
- Tesla, Inc.
- Valeo SE
- ZF Friedrichshafen AG
Neueste Industrielle Entwicklungen in Markt für Elektrofahrzeug-Traktionsmotoren
- September 2026: MAHLE GmbH stellte auf der IAA Transportation 2026 seinen MCT-Elektromotor (Magnetfreier Kontaktloser Übertragungsmotor) für schwere Nutzfahrzeug-E-Achsen vor. Der Motor liefert eine Spitzenleistung von 370 kW, mehr als 900 Nm Drehmoment und eine Effizienz von ca. 95 % über den VECTO-Fahrzyklus, während er bis zu 3 kg Seltenerdmagnetmaterial pro Fahrzeug im Vergleich zu herkömmlichen Permanentmagnet-Synchronmotoren (PMSMs) einspart.
- August 2026: BorgWarner Inc. gab einen neuen Auftrag für ein integriertes Antriebsmodul von einem globalen Erstausrüster bekannt, wobei der Produktionsbeginn für 2027 geplant ist. Das System kombiniert einen Elektromotor der nächsten Generation, ein kompaktes koaxiales Getriebe und einen GenIV-Siliziumkarbid-Wechselrichter für Elektrofahrzeugplattformen.
- August 2026: BMW Group begann mit der Serienproduktion seiner Elektromotoren der sechsten Generation im Werk Steyr, Österreich. Die neue Antriebsstrangplattform nutzt eine 800-V-Architektur mit Siliziumkarbid-Technologie und liefert 40 % geringere Energieverluste, 20 % geringere Kosten und 10 % geringeres Gewicht im Vergleich zur Vorgängergeneration. BMW Group hat sich bis 2030 zu mehr als 1 Milliarde EUR für die Entwicklung und Produktion von Elektroantrieben am Standort verpflichtet.
- Februar 2026: BorgWarner Inc. sicherte sich einen Vertrag mit einem großen nordamerikanischen Erstausrüster zur Lieferung eines sekundären integrierten 800-V-Antriebsmoduls und Generatormoduls für reichweitenverlängerte Elektro-Lastkraftwagen und große Sport Utility Vehicles. Das System umfasst eine Dual-Wechselrichter-Architektur, und der Produktionsbeginn ist für 2029 geplant.
Berichtsumfang des globalen Marktes für Elektrofahrzeug-Traktionsmotoren
Der Elektrofahrzeug-Traktionsantrieb (EV) bezieht sich auf das Antriebssystem und die Mechanismen, die zum Antrieb eines Elektrofahrzeugs verwendet werden. Anstelle eines Verbrennungsmotors stützt sich der EV-Traktionsantrieb auf ein Hochspannungs-Traktionsbatteriepaket, das elektrische Energie an einen oder mehrere elektrische Traktionsmotoren liefert. Diese Motoren wandeln elektrische Energie in mechanische Energie um und erzeugen sofortiges Drehmoment, das über ein vereinfachtes Getriebe direkt auf die Räder übertragen wird. Das System nutzt auch regeneratives Bremsen, um kinetische Energie beim Verzögern zurückzugewinnen und sie an die Batterie zurückzugeben, was die Gesamteffizienz des Fahrzeugs verbessert.
Der globale Markt für Elektrofahrzeug-Traktionsmotoren ist nach Motortyp segmentiert in Permanentmagnet-Synchronmotor (PMSM), Induktionsmotor, geschalteter Reluktanzmotor (SRM), bürstenloser Gleichstrommotor (BLDC), Schenkelpol-Synchronmotor, Gleichstrom-Bürstenmotor und sonstige Motortypen. Nach Leistungsklasse ist der Markt segmentiert in weniger als 100 kW, 100–200 kW, 200–400 kW und über 400 kW. Nach Antriebstyp ist der Markt segmentiert in batterieelektrische Fahrzeuge (BEVs), Hybridfahrzeuge (HEVs), Plug-in-Hybridfahrzeuge (PHEVs) und Brennstoffzellenfahrzeuge (FCEVs). Der Bericht deckt auch die Marktgröße und Prognosen für den globalen Markt für Elektrofahrzeug-Traktionsmotoren in 23 Ländern in wichtigen Regionen ab. Für jedes Segment werden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) bereitgestellt.
Segmentierungsübersicht
| Permanentmagnet-Synchronmotor (PMSM) |
| Induktionsmotor |
| Geschalteter Reluktanzmotor (SRM) |
| Bürstenloser Gleichstrommotor (BLDC) |
| Schenkelpol-Synchronmotor |
| Gleichstrom-Bürstenmotor |
| Sonstige Motortypen |
| Weniger als 100 kW |
| 100–200 kW |
| 200–400 kW |
| Über 400 kW |
| Batterieelektrische Fahrzeuge (BEVs) |
| Hybridfahrzeuge (HEVs) |
| Plug-in-Hybridfahrzeuge (PHEVs) |
| Brennstoffzellenfahrzeuge (FCEVs) |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Vereinigtes Königreich | |
| Italien | |
| Spanien | |
| Niederlande | |
| Norwegen | |
| Schweden | |
| Übriges Europa |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Thailand | |
| Indonesien | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Israel | |
| Übriger Naher Osten und Afrika |
| Nach Motortyp | Permanentmagnet-Synchronmotor (PMSM) | |
| Induktionsmotor | ||
| Geschalteter Reluktanzmotor (SRM) | ||
| Bürstenloser Gleichstrommotor (BLDC) | ||
| Schenkelpol-Synchronmotor | ||
| Gleichstrom-Bürstenmotor | ||
| Sonstige Motortypen | ||
| Nach Leistungsklasse | Weniger als 100 kW | |
| 100–200 kW | ||
| 200–400 kW | ||
| Über 400 kW | ||
| Nach Antriebstyp | Batterieelektrische Fahrzeuge (BEVs) | |
| Hybridfahrzeuge (HEVs) | ||
| Plug-in-Hybridfahrzeuge (PHEVs) | ||
| Brennstoffzellenfahrzeuge (FCEVs) | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Vereinigtes Königreich | ||
| Italien | ||
| Spanien | ||
| Niederlande | ||
| Norwegen | ||
| Schweden | ||
| Übriges Europa | ||
| ` | Asien-Pazifik | China |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Thailand | ||
| Indonesien | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Israel | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die erwartete Wachstumsrate für Elektrofahrzeug-Traktionsmotoren?
Der globale Markt für Elektrofahrzeug-Traktionsmotoren wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 31,53 % wachsen und bis 2032 106,65 Milliarden USD erreichen.
Welcher Motortyp führt beim Umsatz mit Elektrofahrzeug-Traktionsmotoren?
Permanentmagnet-Synchronmotoren hielten im Jahr 2026 einen Umsatzanteil von 78,3 %, gestützt durch ihre Leistungsdichte und etablierte Lieferketten.
Welche Traktionsmotortechnologie wächst am schnellsten?
Geschaltete Reluktanzmotoren werden bis 2032 voraussichtlich mit einem CAGR von 31,7 % wachsen, da Automobilhersteller magnetfreie Designs evaluieren.
Welcher Antriebstyp erzeugt die größte Nachfrage nach Traktionsmotoren?
Batterieelektrische Fahrzeuge hielten im Jahr 2026 einen Umsatzanteil von 64,3 % und bleiben die primäre Volumenbasis für elektrische Antriebsstränge.
Warum sind 800-V-Fahrzeugplattformen für Traktionsmotorzulieferer wichtig?
Sie erfordern die gemeinsame Entwicklung von Motoren und Wechselrichtern, einschließlich stärkerer Isolierung, engerer Spulengeometrie und größerer Wärmeregulierungskapazität.
Welche Region führt bei der Nachfrage nach Elektrofahrzeug-Traktionsmotoren?
Asien-Pazifik hielt im Jahr 2026 einen Umsatzanteil von 52,7 % und wird bis 2032 voraussichtlich mit einem CAGR von 32,1 % wachsen.