
Tamanho e Participação do Mercado de Subestações de Distribuição
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 120.28 Bilhões de dólares |
| Tamanho do Mercado (2032) | 149.95 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.51 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
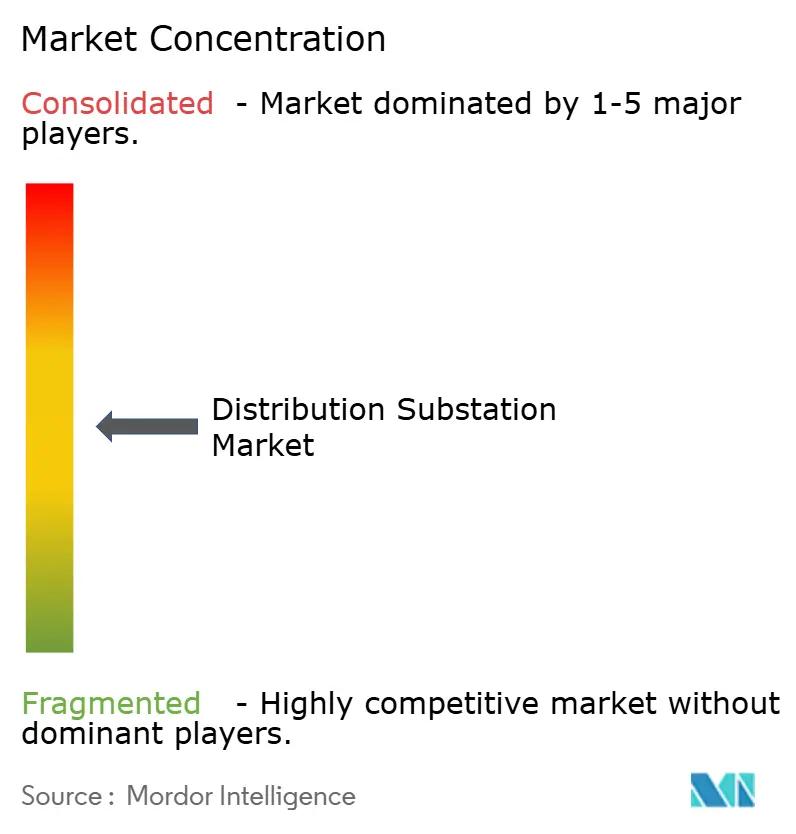
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Subestações de Distribuição por Mordor Intelligence
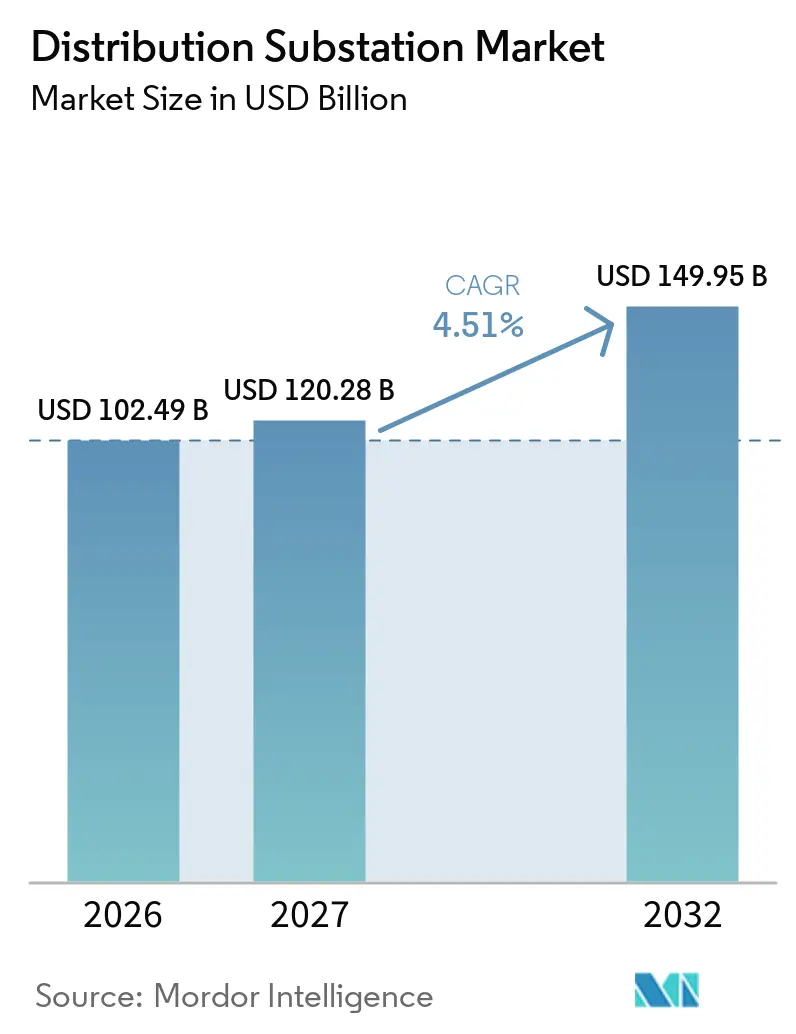
O tamanho do mercado de subestações de distribuição deve aumentar de 102,49 bilhões de USD em 2026 para 120,28 bilhões de USD em 2027 e atingir 149,95 bilhões de USD até 2032, a um CAGR de 4,51% no período de 2027 a 2032. A demanda é sustentada pelos requisitos de investimento em redes elétricas, conexões de energias renováveis, eletrificação industrial e substituição de ativos de rede envelhecidos. A Agência Internacional de Energia declarou que o investimento global anual em redes elétricas precisa aumentar 50% até 2030 para evitar congestionamentos e o corte de geração renovável. Isso também se reflete nas filas de conexão, onde mais de 2.500 GW de projetos de energia renovável, grandes cargas e armazenamento aguardam conexão à rede. Os fornecedores estão respondendo com equipamentos compactos, equipamentos de manobra sem SF6, sistemas de automação e projetos modulares que ajudam as concessionárias a lidar com restrições de espaço e requisitos operacionais. As aquisições permanecem limitadas pela disponibilidade de equipamentos, longos processos de aprovação e pela intensidade de capital dos grandes projetos.
Principais Conclusões do Relatório
- Por tipo, as subestações isoladas a ar detinham 45,3% de participação em 2026, enquanto as subestações isoladas a gás têm previsão de crescer a um CAGR de 5,3% até 2032.
- Por componente, os transformadores detinham 36,4% de participação em 2026, enquanto os equipamentos de controle e proteção têm previsão de crescer a um CAGR de 4,8% até 2032.
- Por tensão, a média tensão detinha 44,1% de participação em 2026, enquanto a alta tensão tem previsão de crescer a um CAGR de 4,8% até 2032.
- Por aplicação, as aplicações de concessionárias detinham 29,4% de participação em 2026, enquanto as aplicações industriais têm previsão de crescer a um CAGR de 5,1% até 2032.
- Por geografia, a Ásia-Pacífico detinha 38,7% de participação do mercado de subestações de distribuição em 2026 e tem previsão de crescer a um CAGR de 5,2% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Modernização da Rede Elétrica e Substituição de Ativos Envelhecidos | +1.2% | Global, com concentração na América do Norte, Europa, China e Índia | Curto prazo (≤ 2 anos) |
| Integração de Energias Renováveis e Recursos de Energia Distribuída | +1.0% | Global, liderado pela Ásia-Pacífico, Europa e América do Norte | Médio prazo (2 a 4 anos) |
| Aumento da Demanda por Eletricidade e Eletrificação da Indústria e do Transporte | +0.8% | Global, com maior velocidade na América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Automação de Redes Inteligentes, Monitoramento Remoto e Manutenção Preditiva | +0.7% | Global, liderado pela América do Norte, Europa e China | Médio prazo (2 a 4 anos) |
| Transição para Equipamentos de Manobra sem SF6 e de Baixa Emissão | +0.4% | Liderado pela União Europeia, com expansão para Ásia-Pacífico e Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Subestações Compactas e Modulares para Crescimento de Carga em Espaços Restritos | +0.3% | Centros urbanos globalmente, particularmente na Ásia-Pacífico e América do Norte | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Modernização da Rede Elétrica e Substituição de Ativos Envelhecidos
A modernização da rede elétrica é um dos principais impulsionadores da demanda no mercado de subestações de distribuição, pois as concessionárias precisam renovar ativos envelhecidos enquanto ampliam a capacidade. A Agência Internacional de Energia informou que o investimento global anual em redes elétricas precisa aumentar 50% até 2030 para evitar congestionamentos e o corte de geração renovável. A State Grid da China anunciou 4 trilhões de CNY em investimentos em ativos fixos para 2026-2030, direcionando recursos para transmissão em ultra-alta tensão, modernização da distribuição e subestações inteligentes. Espera-se que as redes de distribuição absorvam 40% a 45% desse programa de investimentos, apoiando tanto a substituição de equipamentos quanto a expansão da rede. A E.ON SE da Alemanha elevou seu programa de capital para 2026-2030 para 48 bilhões de EUR, incluindo 40 bilhões de EUR para expansão e resiliência da rede. Esse padrão de gastos encurta os ciclos de substituição à medida que as concessionárias antecipam trabalhos para atender aos requisitos de interconexão e confiabilidade.
Integração de Energias Renováveis e Recursos de Energia Distribuída
A geração renovável e os recursos de energia distribuída requerem capacidade adicional de conexão, criando demanda direta de aquisição no mercado de subestações de distribuição. De acordo com a Agência Internacional de Energia, mais de 2.500 GW de projetos de energia renovável, grandes cargas e armazenamento estavam em filas de conexão à rede. A agência indicou que a conexão de 450 a 700 GW de projetos em estágio avançado requer mais equipamentos de rede e desenvolvimento de infraestrutura. O planejamento de implantação de energias renováveis da Índia requer adições substanciais de capacidade em subestações, enquanto a Power Grid Corporation of India Limited comprometeu grandes despesas de capital para a expansão da transmissão. A energia eólica offshore também requer grandes subestações nos pontos de chegada costeiros, onde configurações compactas de equipamentos de manobra isolados a gás são adequadas às condições de espaço e ambientais. Esses requisitos se estendem desde as grandes interfaces de transmissão até as redes de distribuição, que precisam gerenciar fluxos de energia local mais variáveis.
Aumento da Demanda por Eletricidade e Eletrificação da Indústria e do Transporte
O aumento do uso de eletricidade por instalações industriais, sistemas de transporte e centros de dados está ampliando a demanda no mercado de subestações de distribuição. O Instituto de Pesquisa de Energia Elétrica projetou que o consumo de eletricidade dos centros de dados nos EUA poderia atingir 9% a 17% da demanda nacional de eletricidade até 2030.[1] Grandes campi de inteligência artificial requerem conexões dedicadas à rede de alta tensão, colocando-os em uma categoria de infraestrutura semelhante à dos clientes industriais de concessionárias. A Agência Internacional de Energia alertou que as restrições da rede elétrica poderiam atrasar quase 20% dos projetos globais planejados de centros de dados. A fabricação de veículos elétricos, metrô, ferrovia de carga e infraestrutura de recarga também estão aumentando as cargas nas redes de média e alta tensão. Essas aplicações requerem sistemas de proteção capazes de gerenciar mudanças rápidas de carga, mantendo um serviço confiável.
Automação de Redes Inteligentes, Monitoramento Remoto e Manutenção Preditiva
Os sistemas digitais estão se tornando um requisito padrão para novas instalações e instalações atualizadas no mercado de subestações de distribuição. A automação baseada na norma IEC 61850 suporta a comunicação entre dispositivos eletrônicos inteligentes e permite uma sinalização de proteção mais rápida do que as abordagens convencionais com fiação rígida. A Mitteldeutsche Netzgesellschaft Strom mbH alocou 531 milhões de EUR para expansão de rede, digitalização e resiliência em 2026, incluindo a implantação de 500 estações de rede local digitais e atualizações digitais em 510 estações de transformadores.[2] O monitoramento remoto ajuda as concessionárias a melhorar o planejamento de manutenção e a visibilidade dos ativos em redes dispersas. O maior uso de dispositivos eletrônicos inteligentes também aumenta o valor dos equipamentos de controle e proteção dentro de uma instalação. Essa mudança cria requisitos contínuos de software, comunicações e atualizações de equipamentos além da conclusão inicial do projeto.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alta Intensidade de Capital e Longos Ciclos de Aquisição por Concessionárias | -0.8% | Global, mais agudo em mercados emergentes | Médio prazo (2 a 4 anos) |
| Atrasos em Licenciamento, Aquisição de Terrenos e Aprovações Ambientais | -0.6% | Global, particularmente América do Norte, Europa e Sul da Ásia | Médio prazo (2 a 4 anos) |
| Exposição à Interoperabilidade e Cibersegurança em Retrofits de Instalações Existentes | -0.5% | Global, particularmente economias avançadas com infraestrutura legada | Médio prazo (2 a 4 anos) |
| Gargalos no Fornecimento de Transformadores, Equipamentos de Manobra e Eletrônica de Potência | -0.4% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alta Intensidade de Capital e Longos Ciclos de Aquisição por Concessionárias
Grandes projetos no mercado de subestações de distribuição requerem decisões de investimento que frequentemente se alinham com os casos tarifários das concessionárias e os períodos de recuperação regulatória. A substituição de um GIS de 110 kV pode custar entre 15 milhões e 40 milhões de EUR, enquanto as instalações de interface de transmissão podem ultrapassar 100 milhões de USD. As concessionárias precisam recuperar esses custos por meio de mecanismos de base de ativos regulados ou tarifas aprovadas, o que pode atrasar as aquisições após uma decisão de projeto. Em mercados emergentes, o financiamento multilateral e os arranjos de parceria público-privada podem prolongar ainda mais o processo de financiamento. Os requisitos de eficiência de transformadores e os padrões de óleo dielétrico podem adicionar custos de especificação onde as regras ambientais estão se tornando mais rigorosas. Os longos ciclos de aquisição podem, portanto, adiar a adjudicação de projetos mesmo quando a necessidade da rede está estabelecida.
Atrasos em Licenciamento, Aquisição de Terrenos e Aprovações Ambientais
O licenciamento e a aquisição de terrenos retardam o ritmo com que o mercado de subestações de distribuição pode converter investimentos planejados em ativos comissionados. A Agência Internacional de Energia declarou que a infraestrutura de rede pode levar de 5 a 15 anos para ser planejada, licenciada e concluída, em comparação com 1 a 5 anos para os projetos renováveis que ela conecta.[3] As atualizações de subestações podem exigir aprovações federais, estaduais e municipais separadas antes do início da construção. As áreas urbanas densas criam dificuldades adicionais porque mesmo projetos compactos de GIS podem enfrentar prolongados processos de aquisição de terrenos e processos legais. Locais mais antigos podem exigir remediação ambiental envolvendo equipamentos legados de SF6 ou óleo contaminado com bifenilas policloradas antes da substituição. Essas restrições aumentam os custos e tornam os cronogramas dos projetos menos previsíveis para as concessionárias e fornecedores de equipamentos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
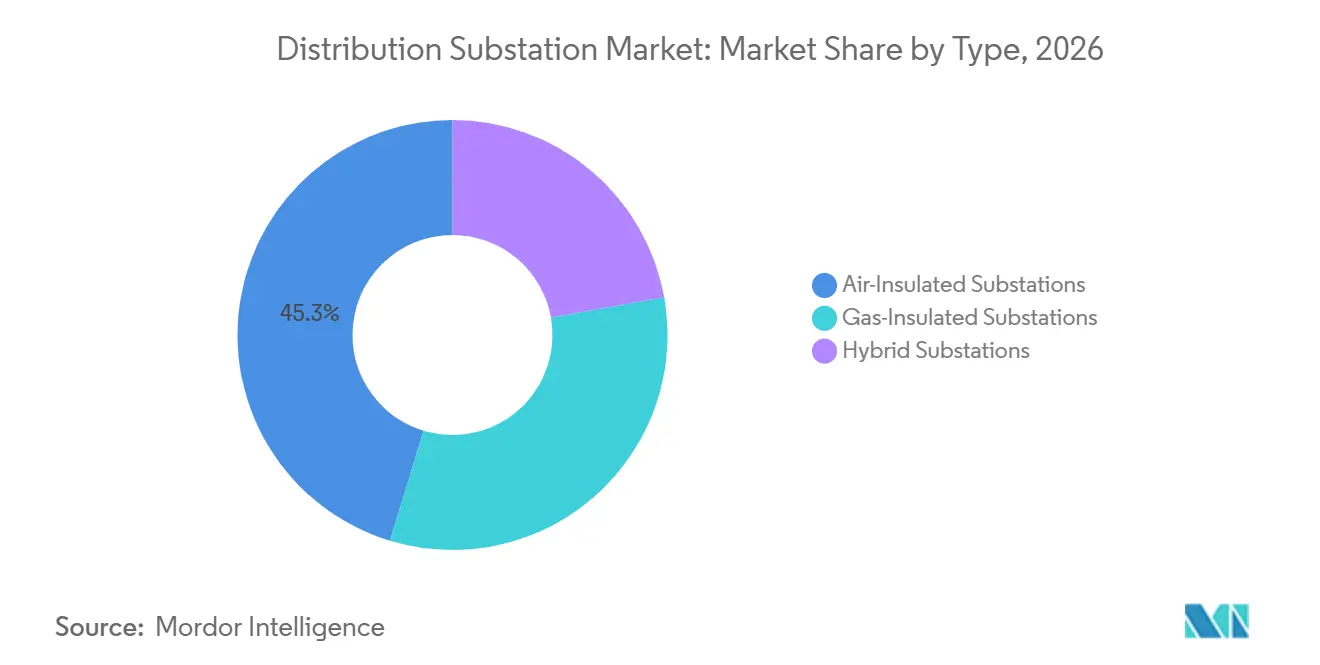
A Adoção de GIS Acelera à Medida que os Mandatos de Isolamento Reformulam as AquisiçõesAs subestações isoladas a ar detinham 45,3% de participação em 2026, pois continuam sendo econômicas para locais em campo aberto com terreno adequado. Sua base instalada é sustentada por redes de concessionárias rurais e mercados emergentes onde as restrições de espaço são menos severas. As subestações isoladas a gás têm previsão de expandir a um CAGR de 5,3% entre 2026 e 2032, a taxa mais rápida entre os tipos. Esse segmento do mercado de subestações de distribuição se beneficia de layouts compactos adequados a locais urbanos com restrições de espaço. O Regulamento (UE) 2024/573 restringe novos equipamentos de manobra de média tensão com SF6 até 24 kV a partir de janeiro de 2026, com requisitos se estendendo a categorias de tensão mais alta nos anos seguintes. Esse regulamento está deslocando os critérios de compra para alternativas sem SF6 e de menor emissão.
A demanda por GIS no mercado de subestações de distribuição também é sustentada por conexões de energias renováveis e trabalhos de substituição em locais onde uma grande área de subestação isolada a ar é impraticável. A ESB Networks delineou os requisitos graduais do Regulamento F-Gas europeu, incluindo restrições a 52 kV a partir de 2030 e em níveis de tensão mais altos durante 2028 a 2032. O contrato da GE Vernova em 2025 para modernizar o hub de rede transfronteiriço Kühmoos na Alemanha substituiu AIS por GIS e dobrou a capacidade em uma área menor. As subestações híbridas permitem que as concessionárias adicionem elementos de GIS em baias de AIS existentes quando a substituição completa não é viável. Essa abordagem é relevante em mercados com restrições de espaço, como Japão e Coreia do Sul. O setor de subestações de distribuição também está avançando em direção a gases sem SF6 e interrupção a vácuo à medida que as tecnologias conformes se tornam mais amplamente disponíveis. O CIGRE emitiu orientações sobre gases sem SF6 e misturas de gases em subestações em 2026.[4]

Por Componente:
Transformadores Lideram Enquanto Equipamentos de Controle Ganham Participação de ValorOs transformadores detinham 36,4% de participação do mercado de subestações de distribuição em 2026, refletindo seu alto valor e papel central em cada configuração de subestação. Eles são essenciais tanto para os programas de substituição de ativos quanto para novos projetos de capacidade de rede. A pressão sobre o fornecimento aumentou a importância de garantir vagas na fabricação de transformadores. A Hitachi Energy e a E.ON assinaram um acordo no valor de até 700 milhões de USD em julho de 2025 para fornecer transformadores de potência e distribuição para a rede alemã. Os equipamentos de manobra continuam sendo outro componente importante, pois os projetos requerem capacidade de isolamento, proteção e comutação. Os equipamentos de controle e proteção têm o CAGR projetado mais rápido, de 4,8% até 2032, à medida que as concessionárias substituem relés eletromecânicos por dispositivos eletrônicos inteligentes.
O crescimento dos equipamentos de controle é impulsionado pelos requisitos de automação, pois novos projetos especificam cada vez mais arquiteturas compatíveis com a norma IEC 61850. A demanda por esses equipamentos se beneficia do monitoramento digital, integração de SCADA e atualizações de proteção que acompanham trabalhos de modernização mais amplos. Baterias e sistemas de UPS continuam sendo a menor categoria de componentes, mas as concessionárias os utilizam para apoiar a resiliência e o armazenamento de energia no nível da subestação. Outros componentes incluem transformadores de instrumentação, para-raios e hardware de SCADA, todos os quais se beneficiam de projetos de digitalização. A Hitachi Energy comprometeu 300 milhões de USD em agosto de 2026 para expandir a produção de transformadores e componentes em Hefei, China, incluindo capacidade para buchas e componentes de transformadores inteligentes. Sensores embutidos e recursos de monitoramento estão aproximando os equipamentos de transformadores e os sistemas de controle nas especificações de projetos, aumentando a importância dos fornecedores que podem oferecer tanto equipamentos quanto capacidades digitais.
Por Tensão:
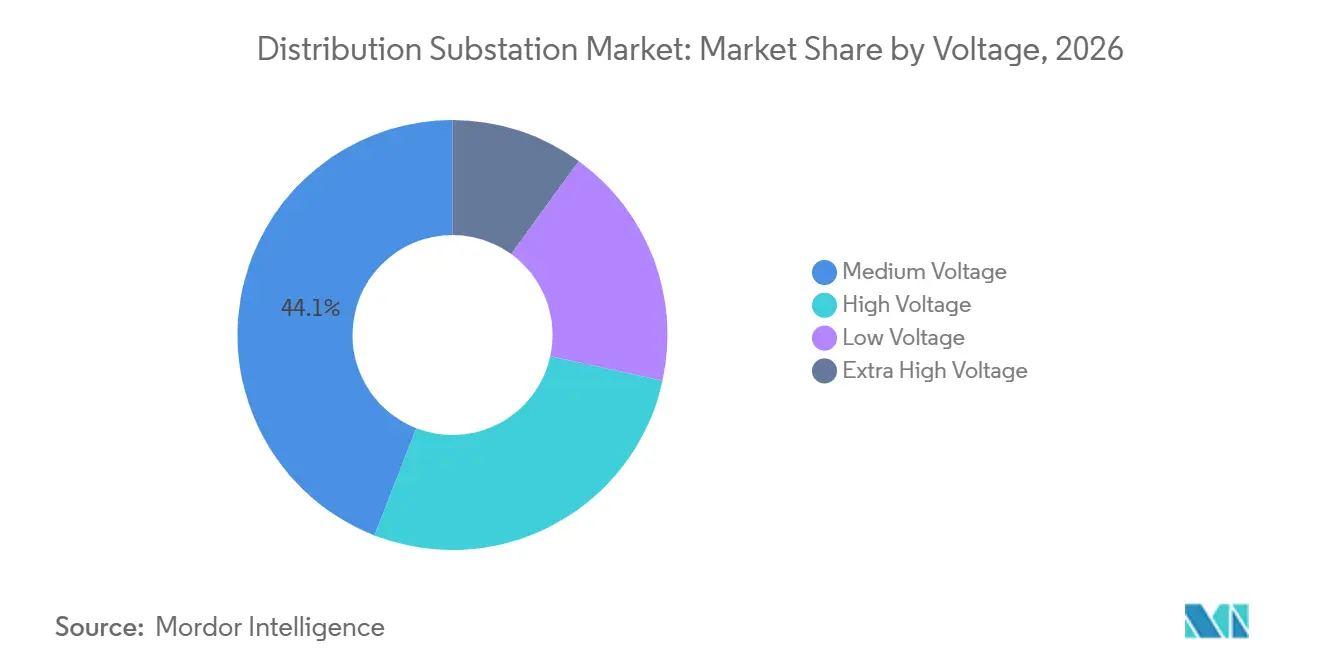
Média Tensão Ancora a Base, Alta Tensão Lidera o Crescimento FuturoA média tensão detinha 44,1% de participação em 2026, sustentada pelo grande número de subestações que atendem redes de distribuição residencial, comercial e urbana. O segmento é moldado pela substituição de equipamentos legados e adições contínuas à capacidade de distribuição local. A primeira fase das restrições do F-Gas europeu se aplica a equipamentos de manobra até 24 kV a partir de janeiro de 2026. As concessionárias estão substituindo unidades de anel isoladas a SF6 por projetos a vácuo ou com gases alternativos. Esse requisito de conformidade confere ao segmento de média tensão um papel importante na transição para equipamentos de manobra de menor emissão, enquanto sua grande base instalada cria oportunidades recorrentes de atualização para os fornecedores.
A alta tensão no mercado de subestações de distribuição tem previsão de registrar o CAGR mais rápido, de 4,8% até 2032. A demanda por alta tensão é sustentada por instalações de chegada de energia eólica offshore, interconexões transfronteiriças, centros de dados e locais industriais de alta intensidade energética. As conexões de energia eólica offshore podem exigir GIS de 110 a 400 kV em locais costeiros. Grandes centros de dados também requerem infraestrutura dedicada de alta tensão onde a capacidade da rede local é limitada. As instalações de baixa tensão se beneficiam de programas de recarga de veículos elétricos e medição inteligente, embora permaneçam mais padronizadas do que os equipamentos de tensão superior. A extra alta tensão permanece concentrada nos projetos de UHV DC planejados pela China, nos corredores de energia renovável da Índia e em projetos ligados à energia solar no Oriente Médio, criando demanda por equipamentos grandes e especializados em vez de instalações de distribuição de base ampla.
Por Aplicação:
Demanda Industrial Supera Todos os Outros Mercados FinaisAs aplicações de concessionárias detinham 29,4% de participação em 2026, pois as concessionárias operam as redes de distribuição centrais que requerem renovação contínua. Sua demanda é sustentada por programas estabelecidos de substituição de ativos e estruturas de investimento reguladas na América do Norte, Europa, China e Índia. Instalações comerciais como escritórios, estabelecimentos de varejo, hospitais e empreendimentos de uso misto criam demanda constante por subestações modulares compactas. A demanda residencial se beneficia dos mandatos de recarga de veículos elétricos e da densificação urbana, mas permanece altamente sensível ao preço. As concessionárias também requerem atualizações de controle e investimentos em resiliência à medida que os recursos de energia distribuída se tornam mais comuns, o que mantém o segmento de concessionárias na posição de liderança no mercado de subestações de distribuição.
As aplicações industriais no mercado de subestações de distribuição têm previsão de crescer a um CAGR de 5,1% até 2032, a taxa mais alta entre todas as aplicações. Centros de dados de inteligência artificial, instalações de semicondutores e fábricas de baterias para veículos elétricos requerem conexões confiáveis, transformadores de alta corrente contínua e equipamentos de manobra com tolerância a falhas muito baixa. O Instituto de Pesquisa de Energia Elétrica projetou que os centros de dados poderiam representar 9% a 17% da demanda de eletricidade dos EUA até 2030. O pipeline de centros de dados assinados pela American Electric Power Ohio atingiu 17,8 GW no início de 2026, ilustrando a escala das cargas industriais prospectivas dentro de um único território de concessionária. O setor de subestações de distribuição atende esses clientes por meio de instalações dedicadas que integram proteção, automação e layouts compactos de local. Os clientes industriais também valorizam mais a velocidade de entrega do projeto, pois os atrasos podem afetar o início da produção ou das operações digitais.
Análise Geográfica
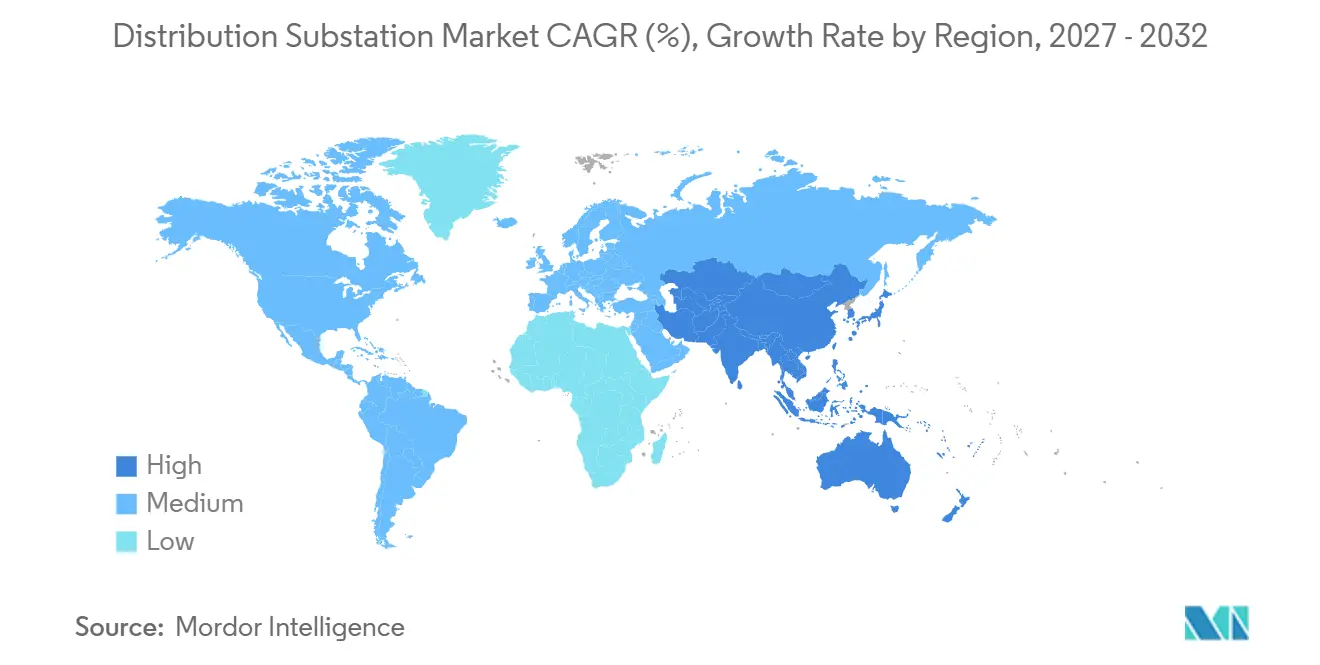
A Ásia-Pacífico detinha 38,7% de participação do mercado de subestações de distribuição em 2026 e tem previsão de crescer a um CAGR de 5,2% até 2032. A State Grid da China anunciou 4 trilhões de CNY em investimentos em ativos fixos para 2026-2030, abrangendo transmissão em ultra-alta tensão, modernização da distribuição e subestações inteligentes. Espera-se que os sistemas de distribuição recebam 40% a 45% desse programa, apoiando um grande pipeline de projetos de rede local. A Índia requer adições significativas de capacidade em subestações para conectar a geração renovável planejada. O Japão requer investimentos substanciais em rede elétrica até 2040, e a Toshiba Energy está expandindo a capacidade de fabricação de transmissão e distribuição até 2027. Vietnã, Indonésia e Tailândia também requerem nova capacidade para zonas industriais e conexões de energias renováveis.
O mercado de subestações de distribuição da Europa é moldado pela substituição de ativos, requisitos de resiliência da rede e regulamentos de eliminação gradual do SF6. O programa de investimentos de 48 bilhões de EUR da E.ON para 2026-2030 aloca 40 bilhões de EUR para expansão e resiliência da rede. A EWE recebeu um pacote de financiamento de 700 milhões de EUR apoiado pelo Banco Europeu de Investimento para 2.600 km de novas linhas subterrâneas e mais de 1.100 subestações na Baixa Saxônia. O Regulamento (UE) 2024/573 é um fator importante de aquisição, pois elimina gradualmente os equipamentos com SF6 nas categorias de média e alta tensão. O mercado de subestações de distribuição da América do Norte é impulsionado pelo envelhecimento da infraestrutura e pela crescente demanda de eletricidade de centros de dados, fabricação de veículos elétricos e outras instalações industriais. A demanda nessa região também depende de processos oportunos de interconexão e licenciamento.
América do Sul e Oriente Médio e África representam segmentos menores, mas notáveis, do mercado de subestações de distribuição. A expansão das energias renováveis no Brasil nos estados do nordeste apoia a demanda por melhores conexões de rede e equipamentos de rede relacionados. O programa de investimentos em rede elétrica do México alocou mais de 60,8 bilhões de MXN para infraestrutura de energia até 2028. A Arábia Saudita e os Emirados Árabes Unidos sustentam a demanda por meio de programas de integração de energia solar em escala de concessionária e eletrificação industrial. África do Sul, Marrocos e Egito requerem atualizações de rede para zonas industriais e corredores de hidrogênio verde ligados a energias renováveis. Esses mercados estão em diferentes estágios de desenvolvimento, mas cada um requer equipamentos capazes de conectar novas fontes de carga e geração. As oportunidades nesses mercados estão frequentemente vinculadas à entrega de programas específicos de infraestrutura, em vez de ciclos amplos de substituição.
Cenário Competitivo
O mercado de subestações de distribuição é moderadamente concentrado no nível superior, onde ABB, Siemens Energy, Hitachi Energy, Schneider Electric e GE Vernova competem por contratos de grande porte, alta tensão e turnkey. Esses fornecedores oferecem combinações de transformadores, equipamentos de manobra, equipamentos de controle e sistemas digitais. Fabricantes chineses como TGOOD e NR Electric competem nos formatos de média tensão, automação e modular. A Hyundai Electric também compete em categorias de equipamentos onde o preço e os requisitos de fornecimento local influenciam a adjudicação de contratos. Os fornecedores no mercado de subestações de distribuição se diferenciam por meio de tecnologia sem SF6, capacidades de automação e entrega integrada de projetos. Essa estrutura favorece empresas com bases instaladas estabelecidas, escala de fabricação e relacionamentos com concessionárias.
A Hitachi Energy está expandindo a capacidade em transformadores, equipamentos de manobra, subestações e capacidades digitais como parte de seu plano de investimentos de 9 bilhões de USD. Em setembro de 2026, a empresa anunciou uma instalação de fabricação de transformadores de 528 milhões de USD no Mississippi para atender às necessidades da rede elétrica dos EUA e ao crescimento dos centros de dados. A GE Vernova está avançando seu portfólio de equipamentos de manobra isolados a gás sem SF6 por meio da implantação planejada para a Statnett e a Equinor na Noruega. Em julho de 2026, a GE Vernova garantiu contratos para subestações de equipamentos de manobra isolados a gás sem SF6 de 110 kV em Berlim. Esses desenvolvimentos refletem como o desenvolvimento de produtos e o investimento em fabricação estão sendo usados para competir por projetos de substituição e expansão.
A entrega turnkey é uma estratégia competitiva importante no mercado de subestações de distribuição, pois permite que os fornecedores combinem equipamentos com design, automação e serviço de longo prazo. Os requisitos da norma IEC 62443 e do NERC CIP elevam as expectativas de cibersegurança e integração para projetos de subestações digitais. As instalações modulares são particularmente relevantes para desenvolvedores de energias renováveis e operadores de centros de dados que requerem implantação mais rápida do que os cronogramas de construção personalizada permitem. A TGOOD mantém um portfólio pré-fabricado estabelecido para esse tipo de projeto. Fornecedores menores e especializados podem competir onde a velocidade de implantação ou os requisitos de conteúdo local são mais importantes do que uma gama completa de produtos globais. O mercado de subestações de distribuição permanece menos concentrado nos nichos de média tensão e modular do que nos grandes projetos turnkey de alta tensão.
Líderes do Setor de Subestações de Distribuição
-
Hitachi Energy Ltd.
-
Siemens Energy AG
-
ABB Ltd.
-
Schneider Electric SE
-
GE Vernova Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Subestações de Distribuição Empresas cobertas neste relatório
- ABB Ltd.
- Siemens Energy AG
- Schneider Electric SE
- Hitachi Energy Ltd.
- GE Vernova Inc.
- Eaton Corporation plc
- Mitsubishi Electric Corporation
- Toshiba Energy Systems & Solutions Corporation
- Rockwell Automation, Inc.
- Honeywell International Inc.
- Cisco Systems, Inc.
- Emerson Electric Co.
- Schweitzer Engineering Laboratories, Inc.
- Larsen & Toubro Limited
- CG Power and Industrial Solutions Limited
- Hyundai Electric & Energy Systems Co., Ltd.
- WEG S.A.
- NR Electric Co., Ltd.
- Arteche Lantegi Elkartea, S.A.
- Efacec Power Solutions, S.A.
- TGOOD Global Ltd.
Desenvolvimentos industriais recentes em Mercado de Subestações de Distribuição
- Setembro de 2026: A Hitachi Energy anunciou uma instalação de fabricação de transformadores de 528 milhões de USD no Mississippi, seu maior investimento nos EUA até o momento. A fábrica produzirá grandes transformadores de potência e equipamentos de rede para apoiar a infraestrutura de transmissão e distribuição, complementando a instalação de transformadores na Virgínia anunciada anteriormente pela empresa.
- Agosto de 2026: A Hitachi Energy comprometeu 300 milhões de USD para expandir a capacidade de fabricação em Hefei, China, abrangendo buchas de transformadores, componentes de transformadores inteligentes e equipamentos de infraestrutura de rede. O projeto faz parte da estratégia de investimento global mais ampla da empresa para atender à crescente demanda por subestações e redes de distribuição.
- Julho de 2026: A GE Vernova garantiu contratos da Stromnetz Berlin para projetar, fornecer e instalar duas subestações de equipamentos de manobra isolados a gás (GIS) de 110 kV em Wittenau e Neukölln. As subestações utilizarão a tecnologia g³ GRiDEA sem SF6 da empresa, reduzindo as emissões de gases de efeito estufa enquanto apoia o crescimento da demanda de eletricidade urbana.
- Janeiro de 2026: A State Grid Corporation of China anunciou 4 trilhões de CNY em investimentos em ativos fixos para 2026 a 2030 para apoiar a transmissão em ultra-alta tensão, subestações inteligentes, automação da distribuição e modernização da rede elétrica. O programa representa um dos maiores investimentos liderados por concessionárias em infraestrutura de subestações globalmente.
Escopo do Relatório Global do Mercado de Subestações de Distribuição
Uma subestação de distribuição é uma instalação elétrica dentro da rede elétrica que fornece eletricidade aos consumidores. Ela serve como o ponto final de transição de tensão, reduzindo a eletricidade de alta tensão recebida das linhas de transmissão para níveis de tensão mais baixos adequados para a distribuição local. Equipada com transformadores, disjuntores e equipamentos de monitoramento, ela isola falhas na rede, regula a tensão e distribui energia por múltiplas linhas de alimentação que abastecem áreas residenciais, comerciais e industriais.
O mercado global de subestações de distribuição é segmentado por tipo em subestações isoladas a gás, subestações isoladas a ar e subestações híbridas. Por componente, o mercado é segmentado em transformadores, equipamentos de manobra, equipamentos de controle e proteção, baterias e UPS e outros componentes. Por tensão, o mercado é segmentado em baixa tensão, média tensão, alta tensão e extra alta tensão. Por aplicação, o mercado é segmentado nos setores residencial, comercial, industrial e de concessionárias. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de subestações de distribuição em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram fornecidos com base no valor (USD).
Visão geral da segmentação
| Subestações Isoladas a Gás |
| Subestações Isoladas a Ar |
| Subestações Híbridas |
| Transformadores |
| Equipamentos de Manobra |
| Equipamentos de Controle e Proteção |
| Baterias e UPS |
| Outros Componentes |
| Baixa Tensão |
| Média Tensão |
| Alta Tensão |
| Extra Alta Tensão |
| Residencial |
| Comercial |
| Industrial |
| Concessionárias |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Tipo | Subestações Isoladas a Gás | |
| Subestações Isoladas a Ar | ||
| Subestações Híbridas | ||
| Por Componente | Transformadores | |
| Equipamentos de Manobra | ||
| Equipamentos de Controle e Proteção | ||
| Baterias e UPS | ||
| Outros Componentes | ||
| Por Tensão | Baixa Tensão | |
| Média Tensão | ||
| Alta Tensão | ||
| Extra Alta Tensão | ||
| Por Aplicação | Residencial | |
| Comercial | ||
| Industrial | ||
| Concessionárias | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho projetado do mercado de subestações de distribuição até 2032?
O mercado de subestações de distribuição tem previsão de atingir 149,95 bilhões de USD até 2032, crescendo a um CAGR de 4,51% a partir de 2027.
Qual tipo de subestação está crescendo mais rapidamente?
As subestações isoladas a gás têm previsão de crescer a um CAGR de 5,3% até 2032, impulsionadas pelos requisitos de design compacto e pelas restrições ao SF6.
Por que as concessionárias estão investindo em novas subestações?
As concessionárias estão substituindo ativos envelhecidos, integrando geração renovável e respondendo à maior demanda de eletricidade dos setores de transporte e industrial.
Qual componente tem a perspectiva de crescimento mais alta?
Os equipamentos de controle e proteção têm previsão de crescer a um CAGR de 4,8% até 2032, impulsionados pela crescente adoção de automação e dispositivos eletrônicos inteligentes.
Qual região lidera a demanda global?
A Ásia-Pacífico detinha 38,7% de participação do mercado de subestações de distribuição em 2026 e tem previsão de crescer a um CAGR de 5,2% até 2032.
O que limita a entrega de projetos?
Requisitos de capital, longos ciclos de aquisição, escassez de equipamentos e atrasos no licenciamento podem retardar a execução de projetos.