
Tamaño y Participación del Mercado de Subestaciones de Distribución
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 120.28 Mil millones de dólares |
| Tamaño del Mercado (2032) | 149.95 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.51 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
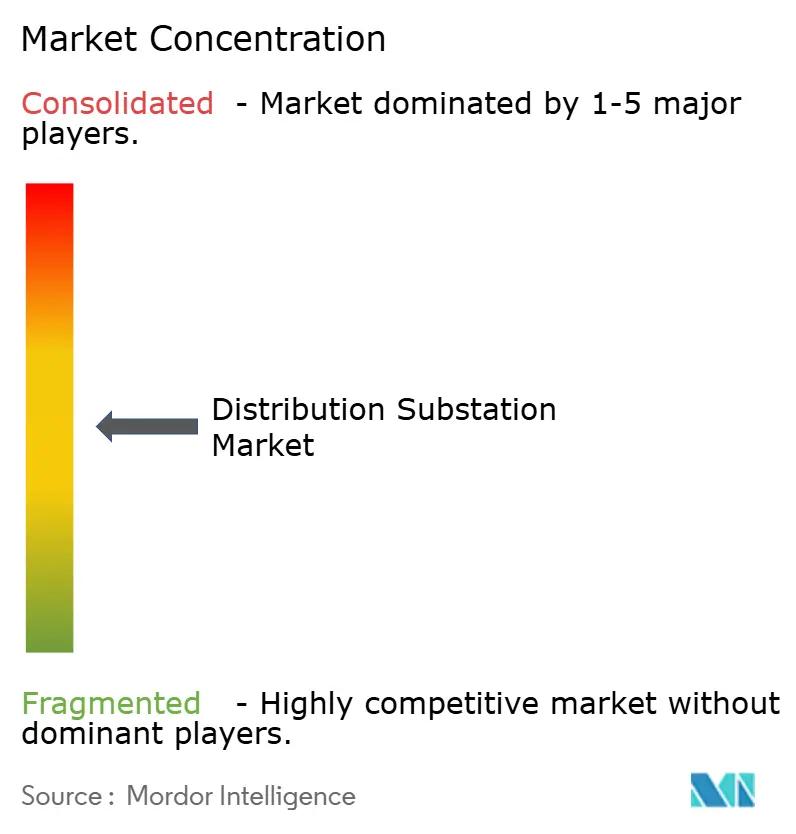
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Subestaciones de Distribución por Mordor Intelligence
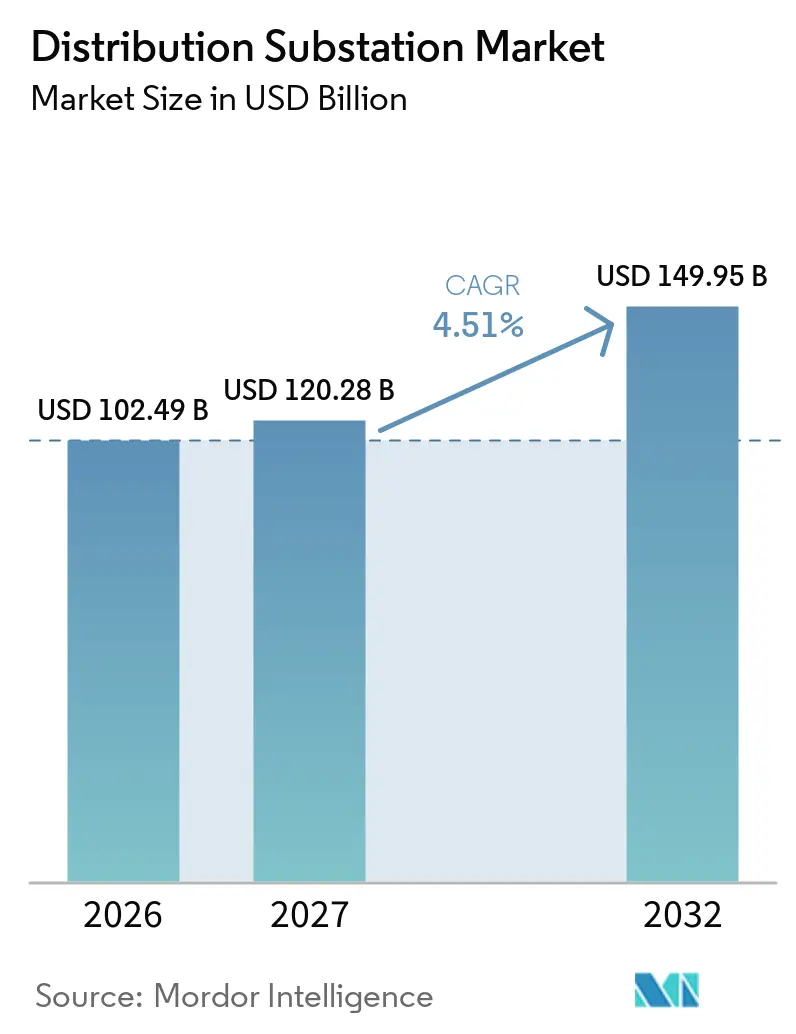
Se espera que el tamaño del mercado de subestaciones de distribución aumente de 102,49 mil millones de USD en 2026 a 120,28 mil millones de USD en 2027 y alcance los 149,95 mil millones de USD para 2032, a una CAGR del 4,51% durante 2027-2032. La demanda está respaldada por los requisitos de inversión en redes, las conexiones de energías renovables, la electrificación industrial y la sustitución de activos de red obsoletos. La Agencia Internacional de Energía declaró que la inversión global anual en redes debe aumentar un 50% para 2030 a fin de evitar la congestión y el recorte de energías renovables. Esto también se refleja en las colas de conexión, donde más de 2.500 GW de proyectos de energías renovables, grandes cargas y almacenamiento están a la espera de conexiones a la red. Los proveedores están respondiendo con equipos compactos, equipos de maniobra sin SF6, sistemas de automatización y diseños modulares que ayudan a las empresas de servicios públicos a abordar las limitaciones de espacio y los requisitos operativos. La contratación sigue estando limitada por la disponibilidad de equipos, los largos procesos de aprobación y la intensidad de capital de los grandes proyectos.
Conclusiones Clave del Informe
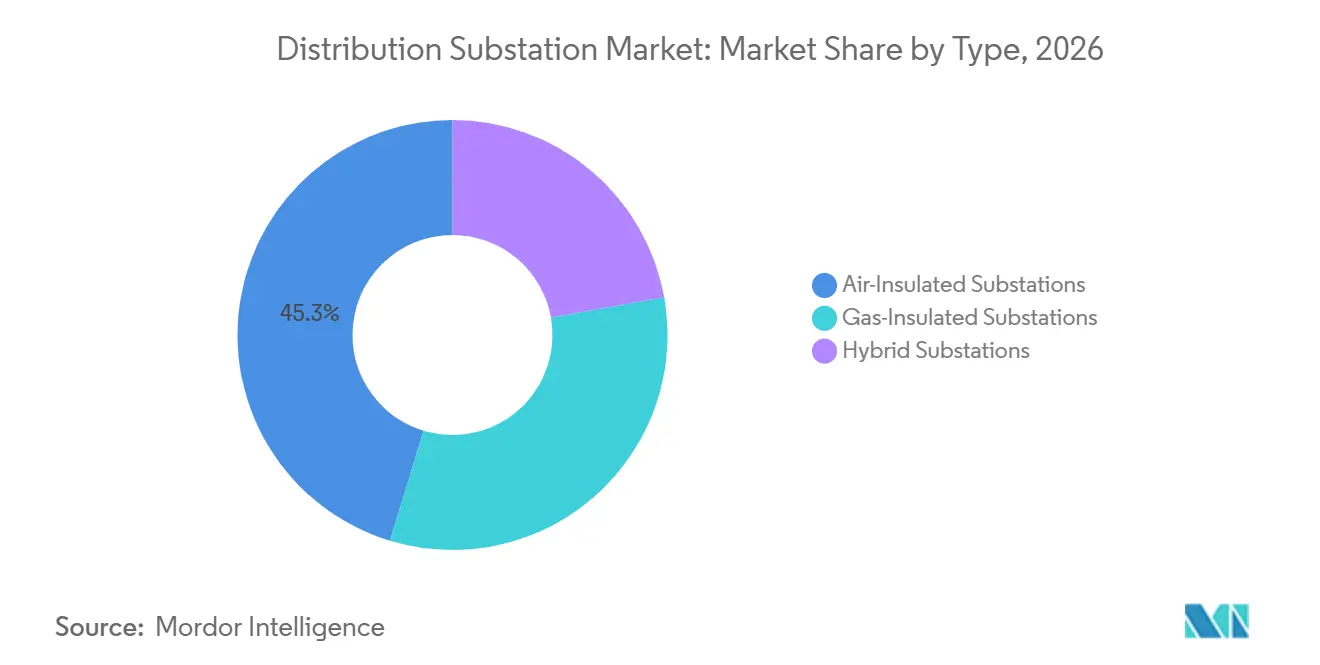
- Por tipo, las subestaciones aisladas en aire tuvieron una participación del 45,3% en 2026, mientras que se prevé que las subestaciones aisladas en gas crezcan a una CAGR del 5,3% hasta 2032.
- Por componente, los transformadores tuvieron una participación del 36,4% en 2026, mientras que se prevé que los equipos de control y protección crezcan a una CAGR del 4,8% hasta 2032.
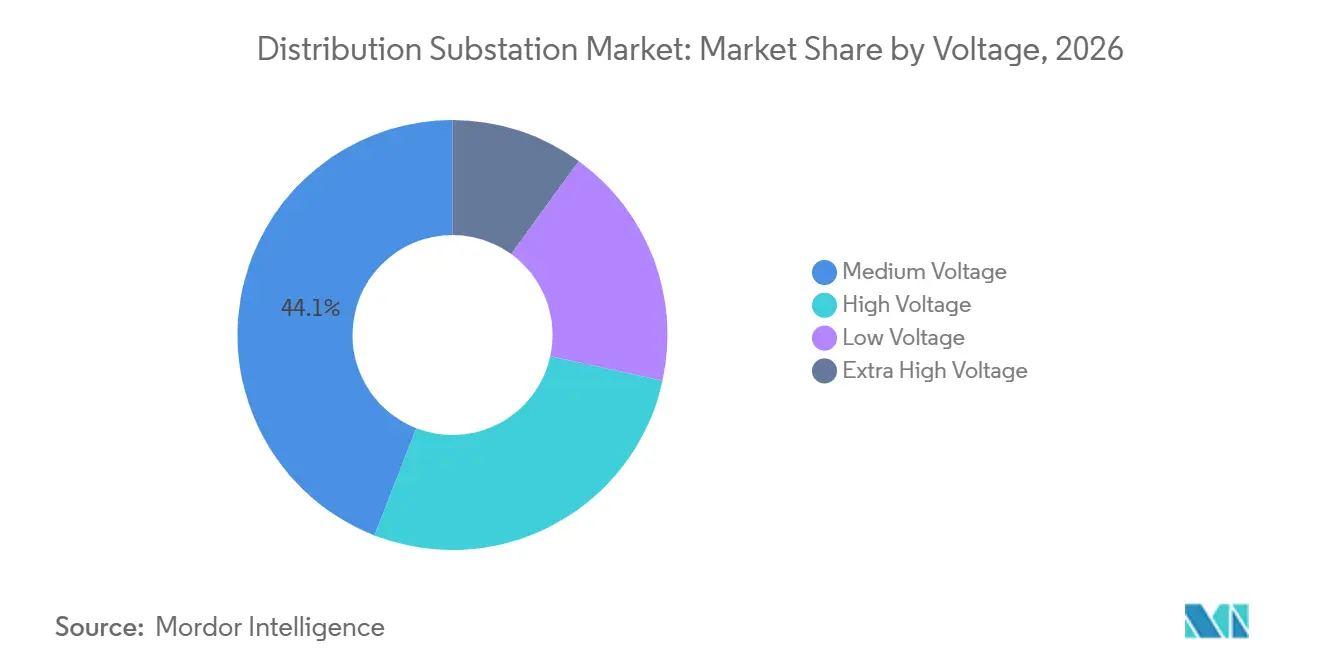
- Por tensión, la media tensión tuvo una participación del 44,1% en 2026, mientras que se prevé que la alta tensión crezca a una CAGR del 4,8% hasta 2032.
- Por aplicación, las aplicaciones de servicios públicos tuvieron una participación del 29,4% en 2026, mientras que se prevé que las aplicaciones industriales crezcan a una CAGR del 5,1% hasta 2032.
- Por geografía, Asia-Pacífico tuvo una participación del 38,7% del mercado de subestaciones de distribución en 2026 y se prevé que crezca a una CAGR del 5,2% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Modernización de la Red y Sustitución de Activos Obsoletos | +1.2% | Global, con concentración en América del Norte, Europa, China e India | Corto plazo (≤ 2 años) |
| Integración de Energías Renovables y Recursos Energéticos Distribuidos | +1.0% | Global, liderado por Asia-Pacífico, Europa y América del Norte | Mediano plazo (2-4 años) |
| Aumento de la Demanda de Electricidad y Electrificación de la Industria y el Transporte | +0.8% | Global, con la mayor velocidad en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Automatización de Redes Inteligentes, Monitoreo Remoto y Mantenimiento Predictivo | +0.7% | Global, liderado por América del Norte, Europa y China | Mediano plazo (2-4 años) |
| Transición a Equipos de Maniobra sin SF6 y de Bajas Emisiones | +0.4% | Liderado por la Unión Europea, con expansión hacia Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Subestaciones Compactas y Modulares para el Crecimiento de Carga en Espacios Limitados | +0.3% | Centros urbanos a nivel global, particularmente en Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Modernización de la Red y Sustitución de Activos Obsoletos
La modernización de la red es un impulsor principal de la demanda en el mercado de subestaciones de distribución, ya que las empresas de servicios públicos necesitan renovar activos obsoletos mientras añaden capacidad. La Agencia Internacional de Energía informó que la inversión global anual en redes debe aumentar un 50% para 2030 a fin de evitar la congestión y el recorte de energías renovables. La State Grid de China anunció 4 billones de CNY en inversión en activos fijos para 2026-2030, destinando fondos hacia la transmisión de ultra alta tensión, la modernización de la distribución y las subestaciones inteligentes. Se espera que las redes de distribución absorban entre el 40% y el 45% de este programa de inversión, apoyando tanto la sustitución de equipos como la expansión de la red. E.ON SE de Alemania elevó su programa de capital para 2026-2030 a 48 mil millones de EUR, incluidos 40 mil millones de EUR para la expansión y resiliencia de la red. Este patrón de gasto acorta los ciclos de sustitución a medida que las empresas de servicios públicos adelantan trabajos para cumplir con los requisitos de interconexión y fiabilidad.
Integración de Energías Renovables y Recursos Energéticos Distribuidos
La generación renovable y los recursos energéticos distribuidos requieren capacidad de conexión adicional, creando demanda directa de contratación en el mercado de subestaciones de distribución. Según la Agencia Internacional de Energía, más de 2.500 GW de proyectos de energías renovables, grandes cargas y almacenamiento estaban en colas de conexión a la red. La agencia indicó que conectar entre 450 y 700 GW de proyectos en etapa avanzada requiere más equipos de red y desarrollo de la red. El despliegue renovable planificado de India requiere adiciones sustanciales de capacidad en subestaciones, mientras que Power Grid Corporation of India Limited se ha comprometido con un importante gasto de capital para la expansión de la transmisión. La energía eólica marina también requiere grandes subestaciones en los puntos de aterrizaje costero, donde las configuraciones compactas de equipos de maniobra aislados en gas se adaptan al espacio y las condiciones ambientales. Estos requisitos se extienden desde las grandes interfaces de transmisión hasta las redes de distribución que deben gestionar flujos de energía local más variables.
Aumento de la Demanda de Electricidad y Electrificación de la Industria y el Transporte
El aumento del uso de electricidad por parte de instalaciones industriales, sistemas de transporte y centros de datos está ampliando la demanda en el mercado de subestaciones de distribución. El Instituto de Investigación de Energía Eléctrica proyectó que el consumo de electricidad de los centros de datos de EE. UU. podría alcanzar entre el 9% y el 17% de la demanda nacional de electricidad para 2030.[1] Los grandes campus de inteligencia artificial requieren conexiones dedicadas a la red de alta tensión, situándolos en una categoría de infraestructura similar a la de los clientes industriales de servicios públicos. La Agencia Internacional de Energía advirtió que las limitaciones de la red podrían retrasar casi el 20% de los proyectos de centros de datos globales planificados. La fabricación de vehículos eléctricos, el metro, el ferrocarril de mercancas y la infraestructura de carga también están aumentando las cargas en las redes de media y alta tensión. Estas aplicaciones requieren sistemas de protección capaces de gestionar cambios rápidos de carga mientras mantienen un servicio fiable.
Automatización de Redes Inteligentes, Monitoreo Remoto y Mantenimiento Predictivo
Los sistemas digitales se están convirtiendo en un requisito estándar para las nuevas instalaciones y las actualizadas en el mercado de subestaciones de distribución. La automatización basada en IEC 61850 admite la comunicación entre dispositivos electrónicos inteligentes y permite una señalización de protección más rápida que los enfoques convencionales con cableado fijo. Mitteldeutsche Netzgesellschaft Strom mbH asignó 531 millones de EUR para la expansión de la red, la digitalización y la resiliencia en 2026, incluido el despliegue de 500 estaciones de red local digitales y actualizaciones digitales en 510 estaciones de transformadores.[2] El monitoreo remoto ayuda a las empresas de servicios públicos a mejorar la planificación del mantenimiento y la visibilidad de los activos en redes dispersas. El mayor uso de dispositivos electrónicos inteligentes también aumenta el valor de los equipos de control y protección dentro de una instalación. Este cambio crea requisitos continuos de software, comunicaciones y actualizaciones de equipos más allá de la finalización inicial del proyecto.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta Intensidad de Capital y Largos Ciclos de Contratación de Servicios Públicos | -0.8% | Global, más agudo en mercados emergentes | Mediano plazo (2-4 años) |
| Retrasos en Permisos, Adquisición de Terrenos y Autorizaciones Ambientales | -0.6% | Global, particularmente en América del Norte, Europa y Asia del Sur | Mediano plazo (2-4 años) |
| Exposición a la Interoperabilidad y Ciberseguridad en Modernizaciones de Instalaciones Existentes | -0.5% | Global, particularmente en economías avanzadas con infraestructura heredada | Mediano plazo (2-4 años) |
| Cuellos de Botella en el Suministro de Transformadores, Equipos de Maniobra y Electrónica de Potencia | -0.4% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alta Intensidad de Capital y Largos Ciclos de Contratación de Servicios Públicos
Los grandes proyectos en el mercado de subestaciones de distribución requieren decisiones de inversión que a menudo se alinean con los casos tarifarios de las empresas de servicios públicos y los períodos de recuperación regulatoria. Una sustitución de subestación aislada en gas de 110 kV puede costar entre 15 y 40 millones de EUR, mientras que las instalaciones de interfaz de transmisión pueden superar los 100 millones de USD. Las empresas de servicios públicos deben recuperar estos costos a través de mecanismos de base de activos regulados o tarifas aprobadas, lo que puede retrasar la contratación después de una decisión de proyecto. En los mercados emergentes, los acuerdos de financiamiento multilateral y de asociación público-privada pueden alargar aún más el proceso de financiamiento. Los requisitos de eficiencia de los transformadores y las normas de aceite dieléctrico pueden añadir costos de especificación donde las normas ambientales se están volviendo más estrictas. Los largos ciclos de contratación pueden, por tanto, aplazar la adjudicación de proyectos incluso cuando la necesidad de la red está establecida.
Retrasos en Permisos, Adquisición de Terrenos y Autorizaciones Ambientales
Los permisos y la adquisición de terrenos ralentizan el ritmo al que el mercado de subestaciones de distribución puede convertir la inversión planificada en activos en servicio. La Agencia Internacional de Energía declaró que la infraestructura de red puede tardar entre 5 y 15 años en planificarse, obtener permisos y completarse, en comparación con 1 a 5 años para los proyectos de energías renovables que conecta.[3] Las actualizaciones de subestaciones pueden requerir aprobaciones federales, estatales y municipales separadas antes de que comience la construcción. Las zonas urbanas densas crean dificultades adicionales porque incluso los proyectos compactos de subestaciones aisladas en gas pueden enfrentar prolongados procesos de adquisición de terrenos y legales. Los sitios más antiguos pueden requerir remediación ambiental que involucre equipos SF6 heredados o aceite contaminado con bifenilos policlorados antes de la sustitución. Estas limitaciones añaden costos y hacen que los calendarios de los proyectos sean menos seguros para las empresas de servicios públicos y los proveedores de equipos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
La Adopción de Subestaciones Aisladas en Gas se Acelera a Medida que los Mandatos de Aislamiento Reconfiguran la ContrataciónLas subestaciones aisladas en aire tuvieron una participación del 45,3% en 2026, ya que siguen siendo rentables para sitios de nueva construcción con terreno adecuado. Su base instalada está respaldada por redes de servicios públicos rurales y mercados emergentes donde las limitaciones de espacio son menos severas. Se prevé que las subestaciones aisladas en gas se expandan a una CAGR del 5,3% entre 2026 y 2032, la tasa más rápida entre los tipos. Este segmento del mercado de subestaciones de distribución se beneficia de diseños compactos adecuados para ubicaciones urbanas con espacio limitado. El Reglamento (UE) 2024/573 restringe los nuevos equipos de maniobra de media tensión con SF6 hasta 24 kV a partir de enero de 2026, con requisitos que se extienden a categorías de mayor tensión en años posteriores. Esta regulación está desplazando los criterios de compra hacia alternativas sin SF6 y de menores emisiones.
La demanda de subestaciones aisladas en gas dentro del mercado de subestaciones de distribución también está respaldada por las conexiones de energías renovables y los trabajos de sustitución en ubicaciones donde una gran huella de subestaciones aisladas en aire es impráctica. ESB Networks describió los requisitos por etapas del Reglamento europeo de gases fluorados, incluidas las restricciones a 52 kV a partir de 2030 y a niveles de tensión más altos durante 2028 a 2032. El contrato de GE Vernova en 2025 para modernizar el nodo de red transfronterizo de Kühmoos en Alemania reemplazó subestaciones aisladas en aire por subestaciones aisladas en gas y duplicó la capacidad dentro de una huella más pequeña. Las subestaciones híbridas permiten a las empresas de servicios públicos añadir elementos de subestaciones aisladas en gas en bahías de subestaciones aisladas en aire existentes cuando la sustitución completa no es factible. Este enfoque es relevante en mercados con espacio limitado como Japón y Corea del Sur. La industria de subestaciones de distribución también está avanzando hacia gases sin SF6 e interrupción al vacío a medida que las tecnologías conformes se vuelven más ampliamente disponibles. CIGRE publicó orientaciones sobre gases sin SF6 y mezclas de gases en subestaciones en 2026.[4]
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Componente:
Los Transformadores Lideran Mientras los Equipos de Control Ganan Participación en ValorLos transformadores tuvieron una participación del 36,4% del mercado de subestaciones de distribución en 2026, lo que refleja su alto valor y su papel central en cada configuración de subestación. Son esenciales tanto para los programas de sustitución de activos como para los nuevos proyectos de capacidad de red. La presión sobre el suministro ha aumentado la importancia de asegurar espacios en la fabricación de transformadores. Hitachi Energy y E.ON firmaron un acuerdo por un valor de hasta 700 millones de USD en julio de 2025 para entregar transformadores de potencia y distribución para la red alemana. Los equipos de maniobra siguen siendo otro componente importante, ya que los proyectos requieren capacidad de aislamiento, protección y conmutación. Los equipos de control y protección tienen la CAGR proyectada más rápida del 4,8% hasta 2032, a medida que las empresas de servicios públicos reemplazan los relés electromecánicos por dispositivos electrónicos inteligentes.
El crecimiento de los equipos de control está impulsado por los requisitos de automatización, ya que los nuevos proyectos especifican cada vez más arquitecturas compatibles con IEC 61850. La demanda de este equipo se beneficia del monitoreo digital, la integración de SCADA y las actualizaciones de protección que acompañan a los trabajos de modernización más amplios. Las baterías y los sistemas de alimentación ininterrumpida siguen siendo la categoría de componentes más pequeña, pero las empresas de servicios públicos los utilizan para apoyar la resiliencia y el almacenamiento de energía a nivel de subestación. Otros componentes incluyen transformadores de medida, pararrayos y hardware de SCADA, todos los cuales se benefician de los proyectos de digitalización. Hitachi Energy se comprometió con 300 millones de USD en agosto de 2026 para ampliar la producción de transformadores y componentes en Hefei, China, incluida la capacidad para bushings y componentes de transformadores inteligentes. Los sensores integrados y las características de monitoreo están acercando los equipos de transformadores y los sistemas de control en las especificaciones de los proyectos, aumentando la importancia de los proveedores que pueden ofrecer tanto equipos como capacidades digitales.
Por Tensión:
La Media Tensión Ancla la Base, la Alta Tensión Lidera el Crecimiento FuturoLa media tensión tuvo una participación del 44,1% en 2026, respaldada por el gran número de subestaciones que sirven a redes de distribución residenciales, comerciales y urbanas. El segmento está configurado por la sustitución de equipos heredados y las continuas adiciones a la capacidad de distribución local. La primera fase de las restricciones europeas de gases fluorados se aplica a los equipos de maniobra de hasta 24 kV a partir de enero de 2026. Las empresas de servicios públicos están reemplazando las unidades de anillo aisladas con SF6 por diseños de vacío o de gas alternativo. Este requisito de cumplimiento otorga al segmento de media tensión un papel importante en la transición hacia equipos de maniobra de menores emisiones, mientras que su gran base instalada crea oportunidades de actualización recurrentes para los proveedores.
Se prevé que la alta tensión en el mercado de subestaciones de distribución registre la CAGR más rápida del 4,8% hasta 2032. La demanda de alta tensión está respaldada por las instalaciones de aterrizaje de energía eólica marina, las interconexiones transfronterizas, los centros de datos y los sitios industriales de uso intensivo de energía. Las conexiones de energía eólica marina pueden requerir subestaciones aisladas en gas de 110 a 400 kV en ubicaciones costeras. Los grandes centros de datos también requieren infraestructura de alta tensión dedicada donde la capacidad de la red local es limitada. Las instalaciones de baja tensión se benefician de los programas de carga de vehículos eléctricos y medición inteligente, aunque siguen siendo más estandarizadas que los equipos de tensión superior. La extra alta tensión sigue concentrada en los proyectos de corriente continua de ultra alta tensión planificados por China, los corredores de energía renovable de India y los proyectos vinculados a la energía solar en Oriente Medio, creando demanda de equipos grandes y especializados en lugar de instalaciones de distribución de base amplia.
Por Aplicación:
La Demanda Industrial Supera a Todos los Demás Mercados FinalesLas aplicaciones de servicios públicos tuvieron una participación del 29,4% en 2026, ya que las empresas de servicios públicos operan las redes de distribución centrales que requieren renovación continua. Su demanda está respaldada por programas establecidos de sustitución de activos y marcos de inversión regulados en América del Norte, Europa, China e India. Las instalaciones comerciales como oficinas, comercios minoristas, hospitales y desarrollos de uso mixto crean una demanda constante de subestaciones modulares compactas. La demanda residencial se beneficia de los mandatos de carga de vehículos eléctricos y la densificación urbana, pero sigue siendo muy sensible al precio. Las empresas de servicios públicos también requieren actualizaciones de control e inversiones en resiliencia a medida que los recursos energéticos distribuidos se vuelven más comunes, lo que mantiene la posición de liderazgo del segmento de servicios públicos en el mercado de subestaciones de distribución.
Se prevé que las aplicaciones industriales en el mercado de subestaciones de distribución crezcan a una CAGR del 5,1% hasta 2032, la tasa más alta entre todas las aplicaciones. Los centros de datos de inteligencia artificial, las instalaciones de semiconductores y las plantas de baterías para vehículos eléctricos requieren conexiones fiables, transformadores de alta corriente continua y equipos de maniobra con muy baja tolerancia a fallos. El Instituto de Investigación de Energía Eléctrica proyectó que los centros de datos podrían representar entre el 9% y el 17% de la demanda de electricidad de EE. UU. para 2030. La cartera de centros de datos firmada de American Electric Power Ohio alcanzó los 17,8 GW a principios de 2026, ilustrando la escala de las cargas industriales prospectivas dentro del territorio de una sola empresa de servicios públicos. La industria de subestaciones de distribución sirve a estos clientes a través de instalaciones dedicadas que integran protección, automatización y diseños de sitio compactos. Los clientes industriales también otorgan mayor valor a la velocidad de entrega del proyecto, ya que los retrasos pueden afectar el inicio de la producción o las operaciones digitales.
Análisis Geográfico
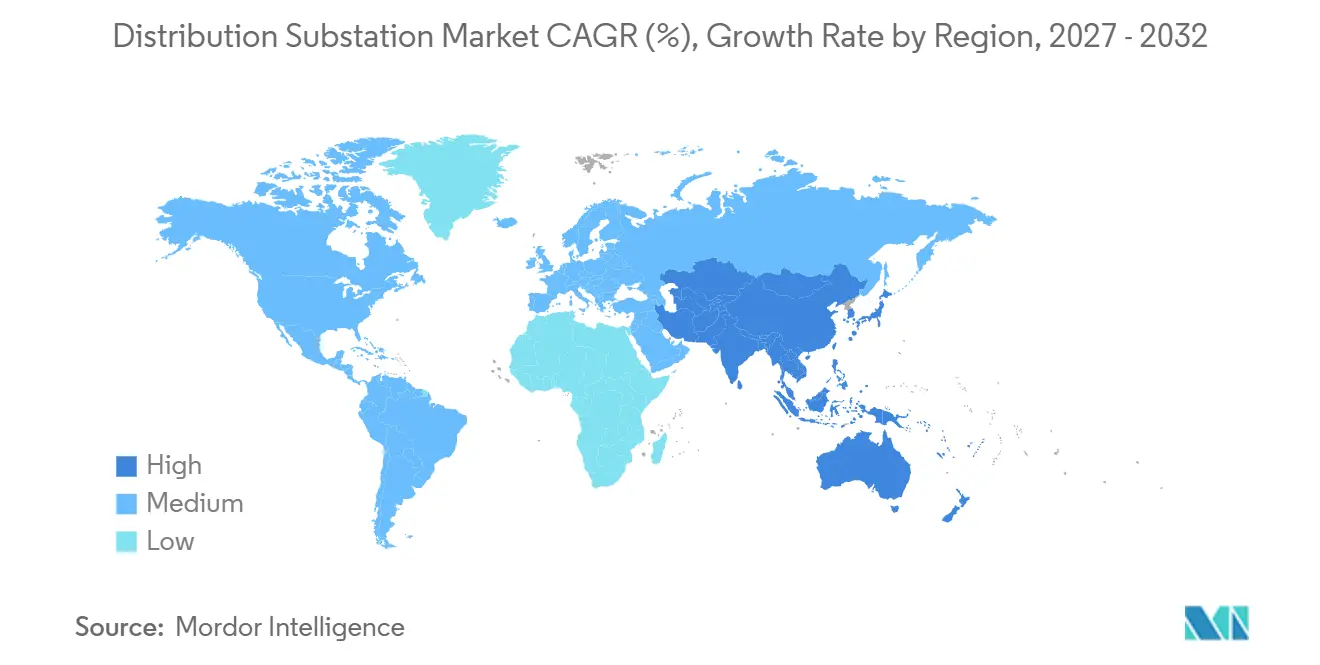
Asia-Pacífico tuvo una participación del 38,7% del mercado de subestaciones de distribución en 2026 y se prevé que crezca a una CAGR del 5,2% hasta 2032. La State Grid de China anunció 4 billones de CNY en inversión en activos fijos para 2026-2030, que abarca la transmisión de ultra alta tensión, la modernización de la distribución y las subestaciones inteligentes. Se espera que los sistemas de distribución reciban entre el 40% y el 45% de este programa, apoyando una gran cartera de proyectos de redes locales. India requiere adiciones significativas en capacidad de subestaciones para conectar la generación renovable planificada. Japón requiere una inversión sustancial en la red hasta 2040, y Toshiba Energy está ampliando la capacidad de fabricación de transmisión y distribución hasta 2027. Vietnam, Indonesia y Tailandia también requieren nueva capacidad para zonas industriales y conexiones de energías renovables.
El mercado europeo de subestaciones de distribución está configurado por la sustitución de activos, los requisitos de resiliencia de la red y las regulaciones de eliminación progresiva del SF6. El programa de inversión de 48 mil millones de EUR de E.ON para 2026-2030 asigna 40 mil millones de EUR a la expansión y resiliencia de la red. EWE recibió un paquete de financiamiento de 700 millones de EUR respaldado por el Banco Europeo de Inversiones para 2.600 km de nuevas líneas subterráneas y más de 1.100 subestaciones en Baja Sajonia. El Reglamento (UE) 2024/573 es un factor de contratación importante, ya que elimina progresivamente los equipos con SF6 en las categorías de media y alta tensión. El mercado norteamericano de subestaciones de distribución está impulsado por la infraestructura obsoleta y la creciente demanda de electricidad de los centros de datos, la fabricación de vehículos eléctricos y otras instalaciones industriales. La demanda en esta región también depende de procesos oportunos de interconexión y permisos.
América del Sur y Oriente Medio y África representan segmentos más pequeños pero notables del mercado de subestaciones de distribución. El desarrollo de energías renovables de Brasil en los estados del noreste apoya la demanda de mejores conexiones a la red y equipos de red relacionados. El programa de inversión en la red eléctrica de México asignó más de 60.800 millones de MXN para infraestructura energética hasta 2028. Arabia Saudita y los Emiratos Árabes Unidos apoyan la demanda a través de programas de integración solar a escala de servicios públicos y electrificación industrial. Sudáfrica, Marruecos y Egipto requieren actualizaciones de red para zonas industriales y corredores de hidrógeno verde vinculados a energías renovables. Estos mercados se encuentran en diferentes etapas de desarrollo, pero cada uno requiere equipos capaces de conectar nuevas fuentes de carga y generación. Las oportunidades en estos mercados a menudo están vinculadas a la entrega de programas de infraestructura específicos en lugar de ciclos de sustitución amplios.
Panorama Competitivo
El mercado de subestaciones de distribución está moderadamente concentrado en el nivel superior, donde ABB, Siemens Energy, Hitachi Energy, Schneider Electric y GE Vernova compiten por contratos de gran formato, alta tensión y llave en mano. Estos proveedores ofrecen combinaciones de transformadores, equipos de maniobra, equipos de control y sistemas digitales. Los fabricantes chinos como TGOOD y NR Electric compiten en formatos de media tensión, automatización y modulares. Hyundai Electric también compite en categorías de equipos donde el precio y los requisitos de suministro local influyen en la adjudicación de contratos. Los proveedores en el mercado de subestaciones de distribución se diferencian a través de la tecnología sin SF6, las capacidades de automatización y la entrega integrada de proyectos. Esta estructura favorece a las empresas con bases instaladas establecidas, escala de fabricación y relaciones con empresas de servicios públicos.
Hitachi Energy está ampliando la capacidad en transformadores, equipos de maniobra, subestaciones y capacidades digitales como parte de su plan de inversión de 9 mil millones de USD. En septiembre de 2026, la empresa anunció una instalación de fabricación de transformadores de 528 millones de USD en Mississippi para atender las necesidades de la red de EE. UU. y el crecimiento de los centros de datos. GE Vernova está avanzando en su cartera de equipos de maniobra aislados en gas sin SF6 a través del despliegue planificado para Statnett y Equinor en Noruega. En julio de 2026, GE Vernova aseguró contratos para subestaciones de equipos de maniobra aislados en gas sin SF6 de 110 kV en Berlín. Estos desarrollos reflejan cómo el desarrollo de productos y la inversión en fabricación se están utilizando para competir por proyectos de sustitución y expansión.
La entrega llave en mano es una estrategia competitiva importante en el mercado de subestaciones de distribución, ya que permite a los proveedores combinar equipos con diseño, automatización y servicio a largo plazo. Los requisitos de IEC 62443 y NERC CIP elevan las expectativas de ciberseguridad e integración para los proyectos de subestaciones digitales. Las instalaciones modulares son particularmente relevantes para los desarrolladores de energías renovables y los operadores de centros de datos que requieren un despliegue más rápido que el que permiten los calendarios de construcción personalizada. TGOOD mantiene una cartera prefabricada establecida para este tipo de proyecto. Los proveedores más pequeños y especializados pueden competir donde la velocidad de despliegue o los requisitos de contenido local son más importantes que una gama de productos global completa. El mercado de subestaciones de distribución sigue siendo menos concentrado en los nichos de media tensión y modulares que en los grandes proyectos llave en mano de alta tensión.
Líderes de la Industria de Subestaciones de Distribución
-
Hitachi Energy Ltd.
-
Siemens Energy AG
-
ABB Ltd.
-
Schneider Electric SE
-
GE Vernova Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Subestaciones de Distribución Empresas cubiertas en este informe
- ABB Ltd.
- Siemens Energy AG
- Schneider Electric SE
- Hitachi Energy Ltd.
- GE Vernova Inc.
- Eaton Corporation plc
- Mitsubishi Electric Corporation
- Toshiba Energy Systems & Solutions Corporation
- Rockwell Automation, Inc.
- Honeywell International Inc.
- Cisco Systems, Inc.
- Emerson Electric Co.
- Schweitzer Engineering Laboratories, Inc.
- Larsen & Toubro Limited
- CG Power and Industrial Solutions Limited
- Hyundai Electric & Energy Systems Co., Ltd.
- WEG S.A.
- NR Electric Co., Ltd.
- Arteche Lantegi Elkartea, S.A.
- Efacec Power Solutions, S.A.
- TGOOD Global Ltd.
Desarrollos recientes de la industria en Mercado de Subestaciones de Distribución
- Septiembre de 2026: Hitachi Energy anunció una instalación de fabricación de transformadores de 528 millones de USD en Mississippi, su mayor inversión en EE. UU. hasta la fecha. La planta producirá grandes transformadores de potencia y equipos de red para apoyar la infraestructura de transmisión y distribución, complementando la instalación de transformadores en Virginia anunciada anteriormente por la empresa.
- Agosto de 2026: Hitachi Energy se comprometió con 300 millones de USD para ampliar la capacidad de fabricación en Hefei, China, abarcando bushings de transformadores, componentes de transformadores inteligentes y equipos de infraestructura de red. El proyecto forma parte de la estrategia de inversión global más amplia de la empresa para atender la creciente demanda de subestaciones y redes de distribución.
- Julio de 2026: GE Vernova aseguró contratos de Stromnetz Berlin para diseñar, entregar e instalar dos subestaciones de equipos de maniobra aislados en gas de 110 kV en Wittenau y Neukölln. Las subestaciones utilizarán la tecnología sin SF6 g³ GRiDEA de la empresa, reduciendo las emisiones de gases de efecto invernadero mientras apoya el crecimiento de la demanda de electricidad urbana.
- Enero de 2026: State Grid Corporation of China anunció 4 billones de CNY en inversiones en activos fijos para 2026 a 2030 para apoyar la transmisión de ultra alta tensión, las subestaciones inteligentes, la automatización de la distribución y la modernización de la red. El programa representa una de las mayores inversiones lideradas por empresas de servicios públicos en infraestructura de subestaciones a nivel mundial.
Alcance del Informe Global del Mercado de Subestaciones de Distribución
Una subestación de distribución es una instalación eléctrica dentro de la red eléctrica que suministra electricidad a los consumidores. Sirve como el punto final de transición de tensión principal, reduciendo la electricidad de alta tensión recibida de las líneas de transmisión a niveles de tensión más bajos adecuados para la distribución local. Equipada con transformadores, interruptores automáticos y equipos de monitoreo, aísla los fallos de la red, regula la tensión y distribuye la energía a través de múltiples líneas de alimentación que abastecen a zonas residenciales, comerciales e industriales.
El mercado global de subestaciones de distribución está segmentado por tipo en subestaciones aisladas en gas, subestaciones aisladas en aire y subestaciones híbridas. Por componente, el mercado está segmentado en transformadores, equipos de maniobra, equipos de control y protección, baterías y sistemas de alimentación ininterrumpida, y otros componentes. Por tensión, el mercado está segmentado en baja tensión, media tensión, alta tensión y extra alta tensión. Por aplicación, el mercado está segmentado en sectores residencial, comercial, industrial y de servicios públicos. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de subestaciones de distribución en 26 países en regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
Resumen de la segmentación
| Subestaciones Aisladas en Gas |
| Subestaciones Aisladas en Aire |
| Subestaciones Híbridas |
| Transformadores |
| Equipos de Maniobra |
| Equipos de Control y Protección |
| Baterías y Sistemas de Alimentación Ininterrumpida |
| Otros Componentes |
| Baja Tensión |
| Media Tensión |
| Alta Tensión |
| Extra Alta Tensión |
| Residencial |
| Comercial |
| Industrial |
| Servicios Públicos |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Tipo | Subestaciones Aisladas en Gas | |
| Subestaciones Aisladas en Aire | ||
| Subestaciones Híbridas | ||
| Por Componente | Transformadores | |
| Equipos de Maniobra | ||
| Equipos de Control y Protección | ||
| Baterías y Sistemas de Alimentación Ininterrumpida | ||
| Otros Componentes | ||
| Por Tensión | Baja Tensión | |
| Media Tensión | ||
| Alta Tensión | ||
| Extra Alta Tensión | ||
| Por Aplicación | Residencial | |
| Comercial | ||
| Industrial | ||
| Servicios Públicos | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del mercado de subestaciones de distribución para 2032?
Se prevé que el mercado de subestaciones de distribución alcance los 149,95 mil millones de USD para 2032, creciendo a una CAGR del 4,51% desde 2027.
¿Qué tipo de subestación está creciendo más rápido?
Se prevé que las subestaciones aisladas en gas crezcan a una CAGR del 5,3% hasta 2032, impulsadas por los requisitos de diseño compacto y las restricciones de SF6.
¿Por qué las empresas de servicios públicos están invirtiendo en nuevas subestaciones?
Las empresas de servicios públicos están reemplazando activos obsoletos, integrando generación renovable y respondiendo a una mayor demanda de electricidad de los sectores del transporte y la industria.
¿Qué componente tiene las mejores perspectivas de crecimiento?
Se prevé que los equipos de control y protección crezcan a una CAGR del 4,8% hasta 2032, impulsados por la creciente adopción de automatización y dispositivos electrónicos inteligentes.
¿Qué región lidera la demanda global?
Asia-Pacífico tuvo una participación del 38,7% del mercado de subestaciones de distribución en 2026 y se prevé que crezca a una CAGR del 5,2% hasta 2032.
¿Qué limita la entrega de proyectos?
Los requisitos de capital, los largos ciclos de contratación, la escasez de equipos y los retrasos en los permisos pueden ralentizar la ejecución de los proyectos.