
配電変電所市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 120.28 十億米ドル |
| 市場規模 (2032) | 149.95 十億米ドル |
| 成長率 (2027 - 2032) | 4.51 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる配電変電所市場分析
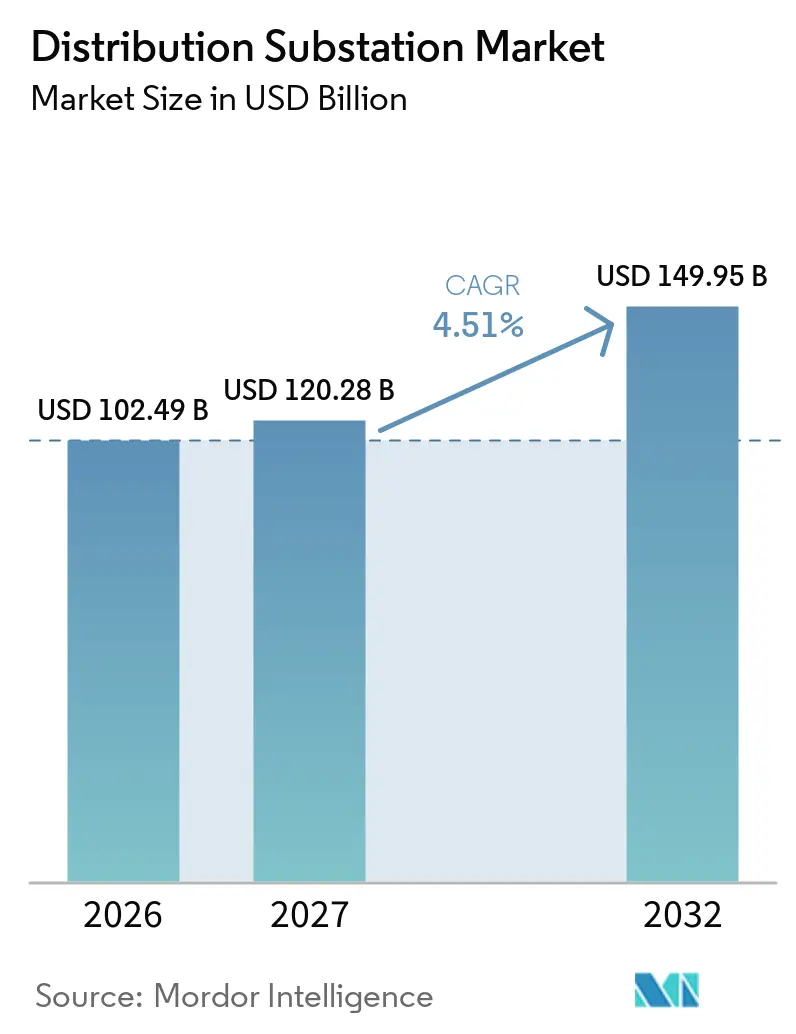
配電変電所市場規模は、2026年の102.49 ビリオン 米ドルから2027年には120.28 ビリオン 米ドルに拡大し、2032年までに149.95 リオン 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 4.51%で成長する見込みです。需要は、電力網への投資要件、再生可能エネルギーの接続、産業の電化、および老朽化した系統資産の更新によって支えられています。国際エネルギー機関は、混雑と再生可能エネルギーの出力抑制を回避するために、年間の世界電力網投資を2030年までに50%増加させる必要があると述べています。これは接続待ちキューにも反映されており、2,500 GWを超える再生可能エネルギー、大規模負荷、および蓄電プロジェクトが系統接続を待機しています。サプライヤーは、コンパクトな機器、SF6フリー開閉装置、自動化システム、およびモジュール設計で対応しており、電力会社が土地の制約と運用要件に対処するのを支援しています。調達は、機器の入手可能性、長い承認プロセス、および大規模プロジェクトの資本集約性によって制約されています。
主要レポートのポイント
- タイプ別では、空気絶縁変電所が2026年に45.3%のシェアを保持し、ガス絶縁変電所は2032年にかけてCAGR 5.3%で成長すると予測されています。
- コンポーネント別では、変圧器が2026年に36.4%のシェアを保持し、制御・保護機器は2032年にかけてCAGR 4.8%で成長すると予測されています。
- 電圧別では、中電圧が2026年に44.1%のシェアを保持し、高電圧は2032年にかけてCAGR 4.8%で成長すると予測されています。
- 用途別では、電力会社向け用途が2026年に29.4%のシェアを保持し、産業用途は2032年にかけてCAGR 5.1%で成長すると予測されています。
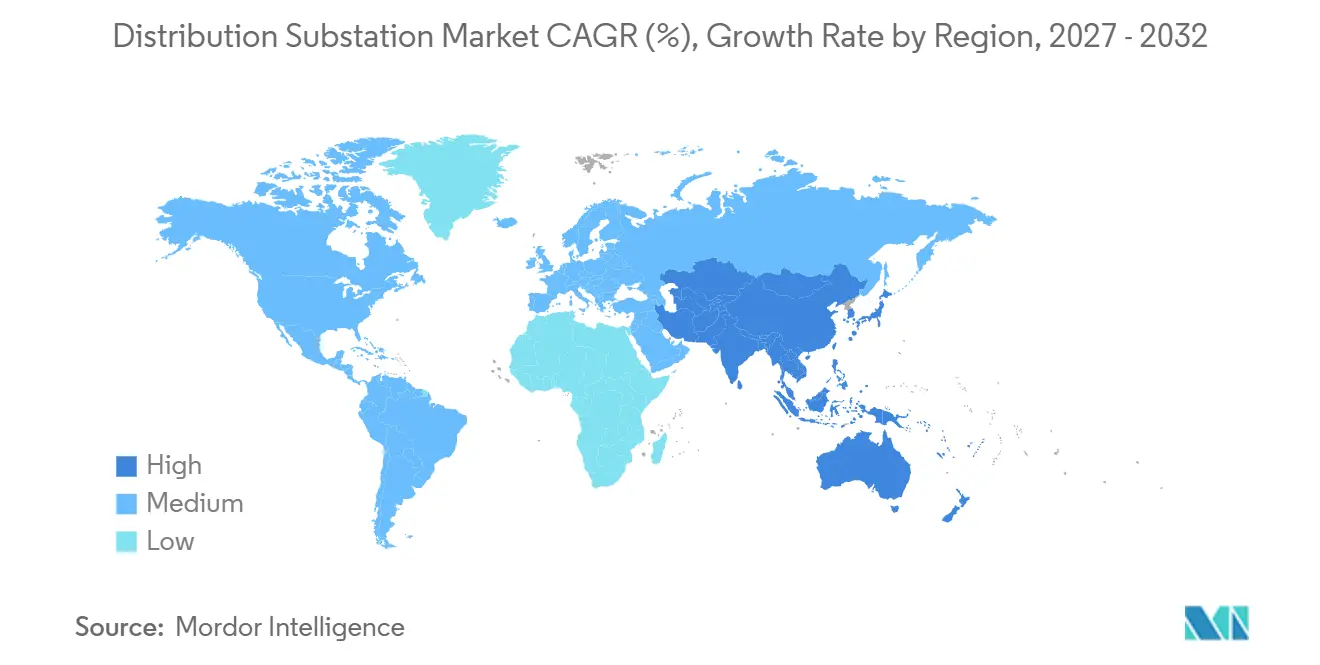
- 地域別では、アジア太平洋が2026年の配電変電所市場において38.7%のシェアを保持し、2032年にかけてCAGR 5.2%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電力網の近代化と老朽化資産の更新 | +1.2% | 北米、欧州、中国、インドに集中するグローバル | 短期(2年以内) |
| 再生可能エネルギーおよび分散型エネルギーリソースの統合 | +1.0% | アジア太平洋、欧州、北米が主導するグローバル | 中期(2〜4年) |
| 電力需要の増加と産業・輸送の電化 | +0.8% | 米とアジア太平洋で最も高い成長速度を示すグローバル | 短期(2年以内) |
| スマートグリッド自動化、遠隔監視、予知保全 | +0.7% | 北米、欧州、中国が主導するグローバル | 中期(2〜4年) |
| SF6フリーおよび低排出開閉装置への移行 | +0.4% | 欧州連合主導、アジア太平洋および中東・アフリカへの波及 | 中期(2〜4年) |
| スペースが制約された負荷成長向けのコンパクトおよびモジュール変電所 | +0.3% | アジア太平洋と北米を中心とした世界の都市部 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
電力網の近代化と老朽化資産の更新
電力網の近代化は、電力会社が容量を追加しながら老朽化資産を更新する必要があるため、配電変電所市場の主要な需要促進要因となっています。国際エネルギー機関は、混雑と再生可能エネルギーの出力抑制を回避するために、年間の世界電力網投資を2030年までに50%増加させる必要があると報告しています。中国の国家電網は、超高圧送電、配電の近代化、スマート変電所に向けた資金を充当し、2026年から2030年にかけて固定資産投資として4兆人民元を発表しました。配電ネットワークはこの投資プログラの40%〜45%を吸収すると予想されており、機器の更新とネットワーク拡張の両方を支援します。ドイツのE.ON SEは、電力網の拡張と強靭化のための400億ユーロを含む、2026年から2030年の資本プログラムを480億ユーロに引き上げました。この支出パターンは、電力会社が系統連系と信頼性要件を満たすために工事を前倒しすることで、更新サイクルを短縮します。
再生可能エネルギーおよび分散型エネルギーリソースの統合
再生可能エネルギー発電と分散型エネルギーリソースは追加の接続容量を必要とし、配電変電所市場において直接的な調達需要を生み出しています。国際エネルギー機関によると、2,500 GWを超える再生可能エネルギー、大規模負荷、および蓄電プロジェクトが系統接続待ちキューに入っていました。同機関は、先進段階にある450〜700 GWのプロジェクトを接続するには、さらなる電力網機器とネットワーク開発が必要であると示しています。インドの計画された再生可能エネルギー導入には大規模な変電所容量の追加が必要であり、Power Grid Corporation of India Limitedは送電拡張に向けた大規模設備投資を約束しています。洋上風力発電もまた、沿岸の陸揚げ地点に大型変電所を必要としており、コンパクトなガス絶縁開閉装置の構成がスペースと環境条件に適しています。これらの要件は、大規模な送電インターフェースから、より変動の大きいローカル電力フローを管理しなければならない配電ネットワークにまで及んでいます。
電力需要の増加と産業・輸送の電化
産業施設、輸送システム、データセンターからの電力使用の増加が、配電変電所市場における需要を拡大しています。電力研究所は、米国のデータセンターの電力使用量が2030年までに国内電力需要の9%〜17%に達する可能性があると予測しました。[1] 大規模なAIキャンパスは専用の高電圧系統接続を必要とし、産業用電力会社顧客と同様のインフラカテゴリーに位置付けられていま。国際エネルギー機関は、系統の制約により計画中の世界のデータセンタープロジェクトの約20%が遅延する可能性があると警告しています。電気自動車製造、都市鉄道、貨物鉄道、および充電インフラも中電圧・高電圧ネットワークへの負荷を増加させています。これらの用途は、信頼性の高いサービスを維持しながら急速な負荷変化を管理できる保護システムを必要としています。
スマートグリッド自動化、遠隔監視、予知保全
デジタルシステムは、配電変電所市場における新規および改修設備の標準要件となりつつあります。IEC 61850ベースの自動化は、インテリジェント電子デバイス間の通信をサポートし、従来のハードワイヤード方式よりも高速な保護シグナリングを可能にします。Mitteldeutsche Netzgesellschaft Strom mbHは、500台のデジタル低圧ネットワーク局の展開と510台の変圧器局でのデジタルアップグレードを含む、2026年のネットワーク拡張、デジタル化、および強靭化に5億3,100万ユーロを割り当てました。[2] 遠隔監視は、電力会社が分散したネットワーク全体の保守計画と資産の可視性を向上させるのに役立ちます。インテリジェント電子デバイスの使用拡大は、設備内の制御・保護機器の価値も高めます。このシフトにより、初期プロジェクト完了後もソフトウェア、通信、および機器のアップグレードに対する継続的な要件が生まれます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い資本集約性と長い電力会社調達サイクル | -0.8% | 新興市場で最も深刻なグローバル | 中期(2〜4年) |
| 許認可、土地取得、環境許可の遅延 | -0.6% | 北米、欧州、南アジアで特に顕著なグローバル | 中期(2〜4年) |
| ブラウンフィールド改修における相互運用性とサイバーセキュリティリスク | -0.5% | レガシーインフラを持つ先進国で特に顕著なグローバル | 中期(2〜4年) |
| 変圧器、開閉装置、パワーエレクトロニクスのサプライボトルネック | -0.4% | グローバ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高い資本集約性と長い電力会社調達サイクル
配電変電所市場における大規模プロジェクトは、電力会社の料金事例や規制上の回収期間に合わせた投資決定を必要とすることが多いです。110 kV GISの更新には1,500万ユーロから4,000万ユーロのコストがかかる場合があり、送電インターフェース施設は1億米ドルを超えることもあります。電力会社はこれらのコストを規制資産ベースのメカニズムまたは承認された料金を通じて回収しなければならず、プロジェクト決定後の調達が遅延する可能性があります。新興市場では、多国間融資や官民パートナーシップの取り決めにより、資金調達プロセスがさらに長期化する場合があります。変圧器の効率要件と絶縁油の基準は、環境規制が厳格化している地域では仕様コストを増加させる可能性があります。したがって、長い調達サイクルは、ネットワークの必要性が確立されていても、プロジェクトの発注を先送りする可能性があります。
許認可、土地取得、環境許可の遅延
許認可と土地取得は、配電変電所市場が計画投資を稼働産に転換できるペースを遅らせます。国際エネルギー機関は、電力網インフラの計画、許認可、完成には5年から15年かかる場合があり、それが接続する再生可能エネルギープロジェクトの1年から5年と比較して長いと述べています。[3] 変電所のアップグレードには、建設開始前に連邦、州、および市区町村の個別の承認が必要な場合があります。密集した都市部では、コンパクトなGISプロジェクトでさえ長期にわたる土地取得と法的プロセスに直面する可能性があるため、さらなる困難が生じます。古いサイトでは、更新前にレガシーSF6機器やポリ塩化ビフェニル汚染油を含む環境修復が必要になる場合があります。これらの制約はコストを増加させ、電力会社と機器サプライヤーにとってプロジェクトスケジュールの不確実性を高めます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
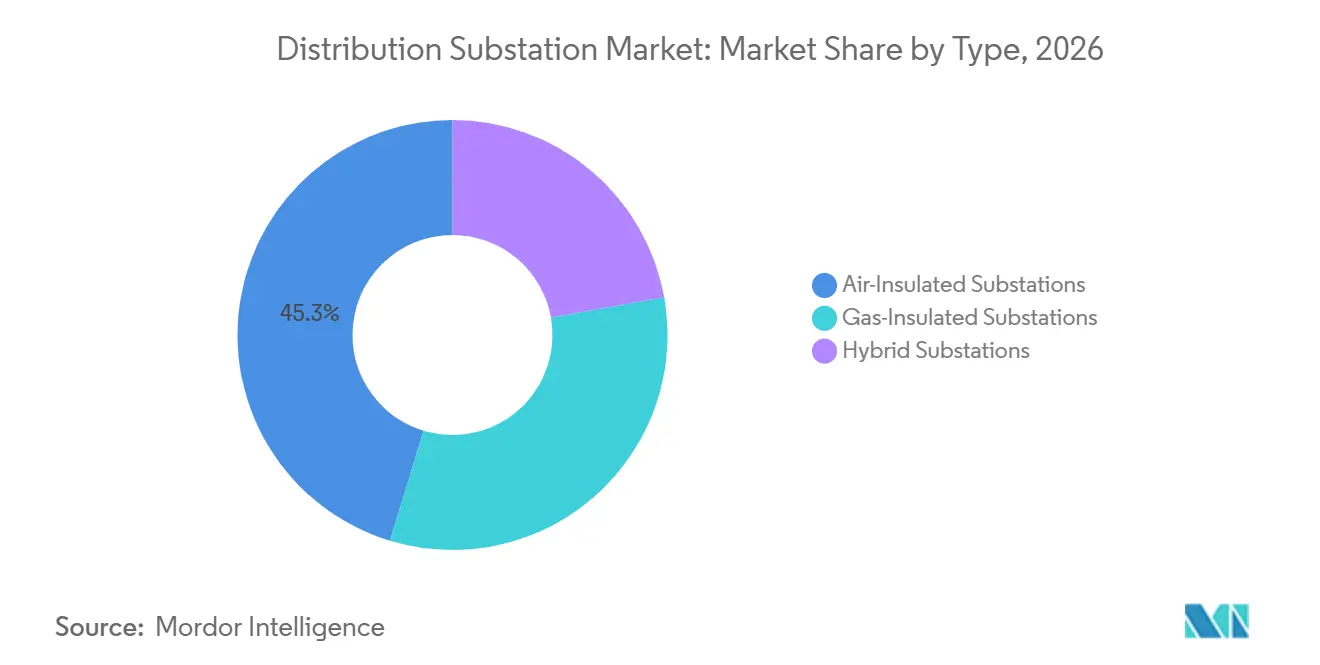
絶縁規制が調達を再する中でGIS採用が加速空気絶縁変電所は、十分な土地を持つグリーンフィールドサイトにおいてコスト効率が高いため、2026年に45.3%のシェアを保持しました。その設置基盤は、フットプリントの制約が比較的少ない農村部の電力ネットワークや新興市場によって支えられています。ガス絶縁変電所は、2026年から2032年にかけてCAGR 5.3%で拡大すると予測されており、タイプ別で最も高い成長率となっています。配電変電所市場のこのセグメントは、制約のある都市部の立地に適したコンパクトなレイアウトから恩恵を受けています。規則(EU)2024/573は、2026年1月から24 kVまでの新しいSF6中電圧開閉装置を制限しており、要件は後年により高い電圧カテゴリーにまで拡大されます。この規制は、SF6フリーおよび低排出代替品に向けた購買基準を変化させています。
配電変電所市場内のGIS需要は、大型の空気絶縁フットプリントが実用的でない場所での再生可能エネルギー接続と更新工事によっても支えられています。ESB Networksは、2030年の52 kVでの制限や2028年から2032年にかけてのより高い電圧レベルでの制限を含む、欧州Fガス規制の段階的な要件を概説しました。GE Vernovaの2025年のドイツのKühmoos国境越え電力ハブ近代化契約では、AISをGISに置き換え、より小さなフットプリント内で容量を2倍にしました。ハイブリッド変電所は、完全な更新が実現不可能な場合に、電力会社が既存のAISベイにGIS要素を追加することを可能にします。このアプローチは、日本や韓国などの土地が制約された市場に関連しています。配電変電所産業は、準拠技術がより広く利用可能になるにつれて、非SF6ガスと真空遮断に向けても移行しています。CIGREは2026年に変電所における非SF6ガスおよびガス混合物に関するガイダンスを発行しました。[4]

コンポーネント別:
変圧器がリードし、制御機器が価値シェアを拡大変圧器は、あらゆる変電所構成において高い価値と中心的な役割を反映し、2026年の配電変電所市場において36.4%のシェアを保持しました。変圧器は資産更新プログラムと新規ネットワーク容量プロジェクトの両方に不可欠です。供給圧力により、変圧器製造スロットの確保の重要性が高まっています。Hitachi EnergyとE.ONは、2025年7月にドイツの電力網向けの電力変圧器と配電変圧器を供給するために最大7億米ドル相当の契約を締結しました。開閉装置もプロジェクトに絶縁、保護、開閉機能が必要なため、もう一つの主要コンポーネントであり続けています。制御・保護機器は、電力会社が電気機械式リレーをインテリジェント電子デバイスに置き換えるにつれて、2032年にかけてCAGR 4.8%という最も高い予測成長率を持っています。
制御機器の成長は自動化要件によって促進されており、新規プロジェクトではIEC 61850互換アーキテクチャの仕様が増加しています。この機器への需要は、より広範な近代化工事に伴うデジタル監視、SCADAの統合、および保護アップグレードから恩恵を受けています。バッテリーとUPSシステムは最小のコンポーネントカテゴリーであり続けていますが、電力会社はそれらを強靭性と変電所レベルのエネルギー貯蔵のサポートに使用しています。その他のコンポーネントには計器用変成器、サージアレスター、SCADAハードウェアが含まれており、これらはすべてデジタル化プロジェクトから恩恵を受けています。Hitachi Energyは2026年8月に、ブッシング、スマート変圧器コンポーネントの容量を含む、中国の合肥における変圧器とコンポーネントの生産拡大に3億米ドルを投じることを約束しました。組み込みセンサーと監視機能は、プロジェクト仕様において変圧器機器と制御システムをより密接に結びつけており、機器とジタル機能の両方を提供できるサプライヤーの重要性を高めています。
電圧別:
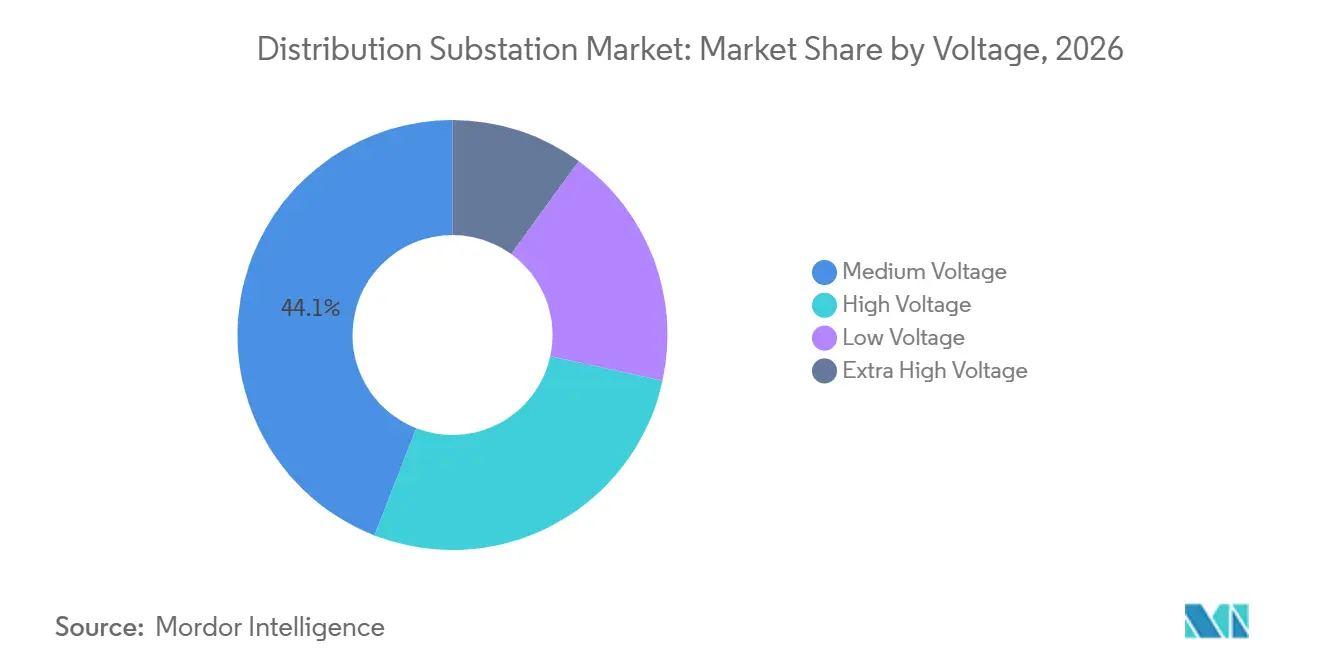
中電圧が基盤を固め、高電圧が将来の成長をリード中電圧は、住宅、商業、都市配電ネットワークにサービスを提供する多数の変電所に支えられ、2026年に44.1%のシェアを保持しました。このセグメントは、レガシー機器の更新と地域配電容量への継続的な追加によって形成されています。欧州Fガス規制の第一段階は、2026年1月から24 kVまでの開閉装置に適用されます。電力会社はSF6絶縁リングメインユニットを真空または代替ガス設計に置き換えています。このコンプライアンス要件は、中電圧セグメントに低排出開閉装置への移行における重要な役割を与え、その大規模な設置基盤はサプライヤーに定期的なアップグレードの機会を生み出しています。
配電変電所市場における高電圧は、2032年にかけてCAGR 4.8%という最も高い成長率を記録すると予測されています。高電圧需要は、洋上風力の陸揚げ施設、国境越え系統連系、データセンター、およびエネルギー集約型産業サイトによって支えられています。洋上風力接続は沿岸部に110〜400 kV GISを必要とする場合があります。大規模データセンターも同様に、ローカルネットワーク容量が限られている場合に専用の高電圧インフラを必要とします。低電圧設備はEV充電とスマートメータリングプログラムから恩恵を受けていますが、上位電圧機器よりも標準化されたままです。超高電圧は、中国の計画されたUHV DCプロジェクト、インドの再生可能エネルギー回廊、および中東の太陽光連携プロジェクトに集中しており、広範な配電設備ではなく大型の特殊機器への需要を生み出しています。
用途別:
産業需要が他のすべてのエンドマーケットを上回る電力会社向け用途は、電力会社が継続的な更新を必要とするコア配電ネットワークを運営しているため、2026年に29.4%のシェアを保持しました。その需要は、北米、欧州、中国、インドにおける確立さた資産更新プログラムと規制された投資フレームワークによって支えられています。オフィス、小売サイト、病院、複合用途開発などの商業施設は、コンパクトなモジュール変電所への安定した需要を生み出しています。住宅需要はEV充電義務と都市の高密度化から恩恵を受けていますが、価格感応度が非常に高いままです。電力会社はまた、分散型エネルギーリソースがより一般的になるにつれて制御アップグレードと強靭性投資を必要としており、これにより配電変電所市場における電力会社セグメントのリーディングポジションが維持されています。
配電変電所市場における産業用途は、2032年にかけてCAGR 5.1%で成長すると予測されており、すべての用途の中で最も高い成長率となっています。AIデータセンター、半導体施設、EVバッテリー工場は、信頼性の高い接続、高連続電流変圧器、および非常に低い故障許容度を持つ開閉装置を必要としています。電力研究所は、データセンターが2030年までに米国の電力需要の9%〜17%を占める可能性があると予測しました。American Electric Power Ohioの署名済みデータセンターパイプラインは2026年初頭に17.8 GWに達し、一つの電力会社管轄区域内の見込み産業負荷の規模を示しています。配電変電所産業は、保護、自動化、コンパクトなサイトレイアウトを統合した専用施設を通じてこれらの顧客にサービスを提供しています。産業顧客はまた、遅延が生産またはデジタル業務の開始に影響を与える可能性があるため、プロジェクト納期の速さをより重視しています。
地域分析
アジア太平洋は2026年の配電変電所市場において38.7%のシェアを保持し、2032年にかけてCAGR 5.2%で成長すると予測されています。中国の国家電網は、超高圧送電、配電の近代化、スマート変電所をカバーする2026年から2030年の固定資産投資として4兆人民元を発表しました。配電システムはこのプログラムの40%〜45%を受け取ると予想されており、地域ネットワークプロジェクトの大規模なパイプラインを支援します。インドは計画された再生可能エネルギー発電を接続するために変電所容量の大幅な追加を必要としています。日本は2040年までに大規模な電力網投資を必要としており、東芝エネルギー2027年まで送配電製造能力を拡大しています。ベトナム、インドネシア、タイも産業ゾーンと再生可能エネルギー接続のための新規容量を必要としています。
欧州の配電変電所市場は、資産更新、電力網の強靭性要件、およびSF6段階的廃止規制によって形成されています。E.ONの2026年から2030年の480億ユーロの投資プログラムは、電力網の拡張と強靭化に400億ユーロを割り当てています。EWEは、ニーダーザクセン州における2,600 kmの新規地中線と1,100以上の変電所のために欧州投資銀行が支援する7億ユーロの融資パッケージを受け取りました。規則(EU)2024/573は、中電圧および高電圧カテゴリー全体でSF6機器を段階的に廃止するため、主要な調達要因となっています。北米の配電変電所市場は、老朽化したインフラと、データセンター、電気自動車製造、その他の産業施設からの増大する電力需要によって促進されています。この地域の需要は、適時の系統連系と許認可プロセスにも依存しています。
南米と中東・アフリカは、配電変電所市場のより小さいながらも注目すべきセグメントを代表していす。ブラジルの北東部諸州における再生可能エネルギーの開発は、改善された系統接続と関連ネットワーク機器への需要を支援しています。メキシコの電力ネットワーク投資プログラムは、2028年までのエネルギーインフラに608億メキシコペソ以上を割り当てました。サウジアラビアとUAEは、ユーティリティ規模の太陽光統合と産業電化プログラムを通じて需要を支援しています。南アフリカ、モロッコ、エジプトは、産業ゾーンと再生可能エネルギー連携グリーン水素回廊のためのネットワークアップグレードを必要としています。これらの市場は開発の異なる段階にありますが、それぞれが新しい負荷と発電源を接続できる機器を必要としています。これらの市場における機会は、広範な更新サイクルではなく、特定のインフラプログラムの実施に結びついていることが多いです。
競合環境
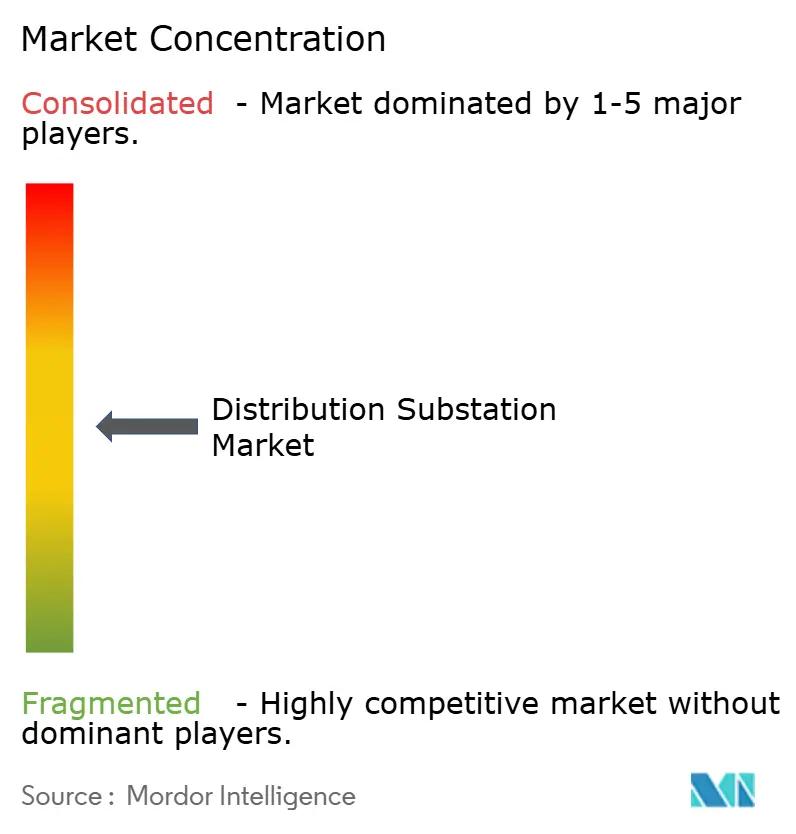
配電変電所市場は上位層において中程度の集中度を示しており、ABB、Siemens Energy、Hitachi Energy、Schneider Electric、GE Vernovaが大型フォーマット、高電圧、ターンキー契約を競っています。これらのサプライヤーは変圧器、開閉装置、制御機器、デジタルシステムの組み合わせを提供しています。TGOODやNR Electricなどの中国メーカーは、中電圧、自動化、モジュールフォーマットで競争しています。Hyundai Electricも、価格とローカル供給要件が契約受注に影響する機器カテゴリーで競争しています。配電変電所市場のサプライヤーは、SF6フリー技術、自動化機能、統合プロジェクト納入によって差別化を図っています。この構造は、確立された設置基盤、製造規模、電力会社との関係を持つ企業に有利です。
Hitachi Energyは、90億米ドルの投資計画の一環として、変圧器、開閉装置、変電所、デジタル機能全体の容量を拡大しています。2026年9月、同社は米国の電力網ニーズとデータセンターの成長を支援するために、ミシッピ州に5億2,800万米ドルの変圧器製造施設を発表しました。GE Vernovaは、ノルウェーのStatnettとEquinorへの計画展開を通じて、SF6フリーガス絶縁開閉装置ポートフォリオを推進しています。2026年7月、GE Vernovaはベルリンに110 kV SF6フリーガス絶縁変電所の契約を獲得しました。これらの動向は、製品開発と製造投資が更新・拡張プロジェクトの競争に活用されている様子を反映しています。
ターンキー納入は配電変電所市場における重要な競争戦略であり、サプライヤーが機器を設計、自動化、長期サービスと組み合わせることを可能にします。IEC 62443とNERC CIPの要件は、デジタル変電所プロジェクトのサイバーセキュリティと統合への期待を高めています。モジュール施設は、カスタムビルドのスケジュールよりも迅速な展開を必要とする再生可能エネルギー開発者とデータセンター事業者に特に関連しています。TGOODはこのタイプのプロジェクト向けに確立されたプレハブポートフォリオを維持しています。展開速度またはローカルコンテンツ要件が完全なグローバル製品ラインよりも重要な場合、中小・専サプライヤーが競争できます。配電変電所市場は、大型高電圧ターンキープロジェクトよりも中電圧およびモジュールニッチにおいて集中度が低いままです。
配電変電所産業リーダー
-
Hitachi Energy Ltd.
-
Siemens Energy AG
-
ABB Ltd.
-
Schneider Electric SE
-
GE Vernova Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
配電変電所市場 このレポートでカバーされる企業
- ABB Ltd.
- Siemens Energy AG
- Schneider Electric SE
- Hitachi Energy Ltd.
- GE Vernova Inc.
- Eaton Corporation plc
- Mitsubishi Electric Corporation
- Toshiba Energy Systems & Solutions Corporation
- Rockwell Automation, Inc.
- Honeywell International Inc.
- Cisco Systems, Inc.
- Emerson Electric Co.
- Schweitzer Engineering Laboratories, Inc.
- Larsen & Toubro Limited
- CG Power and Industrial Solutions Limited
- Hyundai Electric & Energy Systems Co., Ltd.
- WEG S.A.
- NR Electric Co., Ltd.
- Arteche Lantegi Elkartea, S.A.
- Efacec Power Solutions, S.A.
- TGOOD Global Ltd.
最近の産業開発事情 配電変電所市場
- 2026年9月:Hitachi Energyは、同社の米国最大の投資となるミシシッピ州の5億2,800万米ドルの変圧器製造施設を発表しました。この工場は大型電力変圧器と電力網機器を生産し、送配電インフラを支援するとともに、同社が以前に発表したバージニア州の変圧器施設を補完します。
- 2026年8月:Hitachi Energyは、変圧器ブッシング、スマート変圧器コンポーネント、電力網インフラ機器をカバーする中国の合肥における製造能力拡大に3億米ドルを投じることを約束しました。このプロジェクトは、変電所と配電ネットワークへの増大する需要に対応するための同社のより広範なグローバル投資戦略の一部です。
- 2026年7月:GE Vernovaは、Stromnetz Berlinからウィッテナウとノイケルンに2つの110 kVガス絶縁変電所(GIS)を設計、納入、設置する契約を獲得しました。変電所は同社のg³ GRiDEA SF6フリー技術を使用し、温室効果ガス排出を削減しながら都市の電力需要の成長を支援します。
- 2026年1月:中国国家電網は、超高圧送電、スマート変電所、配電自動化、電力網の近代化を支援するために2026年から2030年にかけて4兆人民元の固定資産投資を発表しました。このプログラムは、世界的に見ても最大規模の電力会社主導の変電所インフラへの投資の一つです。
世界の配電変電所市場レポートの調査範囲
配電変電所は、電力消費者に電力を供給する電力系統内の電気施設です。送電線から受け取った高電圧電力を、地域配電に適した低電圧レベルに降圧する最終的な主要電圧変換点として機能します。変圧器、遮断器、監視機器を備え、系統の故障を隔離し、電圧を調整し、住宅、商業、産業地域に電力を供給する複数のフィーダー線に電力を分配します。
世界の配電変電所市場は、タイプ別にガス絶縁変電所、空気絶縁変電所、ハイブリッド変電所に区分されています。コンポーネント別では、変圧器、開閉装置、制御・保護機器、バッテリーおよびUPS、その他のコンポーネントに区分されています。電圧別では、低電圧、中電圧、高電圧、超高電圧に区分されています。用途別では、住宅、商業、産、電力会社セクターに区分されています。本レポートは、主要地域の26カ国における世界の配電変電所市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| ガス絶縁変電所 |
| 空気絶縁変電所 |
| ハイブリッド変電所 |
| 変圧器 |
| 開閉装置 |
| 制御・保護機器 |
| バッテリーおよびUPS |
| その他のコンポーネント |
| 低電圧 |
| 中電圧 |
| 高電圧 |
| 超高電圧 |
| 住宅 |
| 商業 |
| 産業 |
| 電力会社 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| タイプ別 | ガス絶縁変電所 | |
| 空気絶縁変電所 | ||
| ハイブリッド変電所 | ||
| コンポーネント別 | 変圧器 | |
| 開閉装置 | ||
| 制御・保護機器 | ||
| バッテリーおよびUPS | ||
| その他のコンポーネント | ||
| 電圧別 | 低電圧 | |
| 中電圧 | ||
| 高電圧 | ||
| 超高電圧 | ||
| 用途別 | 住宅 | |
| 商業 | ||
| 産業 | ||
| 電力会社 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2032年での配電変電所市場の予測規模は?
配電変電所市場は2032年までに149.95 ビリオン 米ドルに達し、2027年からCAGR 4.51%で成長すると予測されています。
最も成長が速い変電所タイプはどれですか?
ガス絶縁変電所は、コンパクトな設計要件とSF6規制に牽引され、2032年にかけてCAGR 5.3%で成長すると予測されています。
電力会社が新しい変電所に投資する理由は何ですか?
電力会社は老朽化資産を更新し、再生可能エネルギー発電を統合し、輸送・産業セクターからの高まる電力需要に対応しています。
最も高い成長見通しを持つコンポーネントはどれですか?
制御・保護機器は、自動化とインテリジェント電子デバイスの採用増加に牽引され、2032年にかけてCAGR 4.8%で成長すると予測されています。
世界の需要をリードする地域はどこですか?
アジア太平洋は2026年の配電変電所市場において38.7%のシェアを保持し、2032年にかけてCAGR 5.2%で成長すると予測されています。
プロジェクト納入を制限する要因は何ですか?
資本要件、長い調達サイクル、機器不足、および許認可の遅延がロジェクト実行を遅らせる可能性があります。