
Taille et part du marché des postes de distribution
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
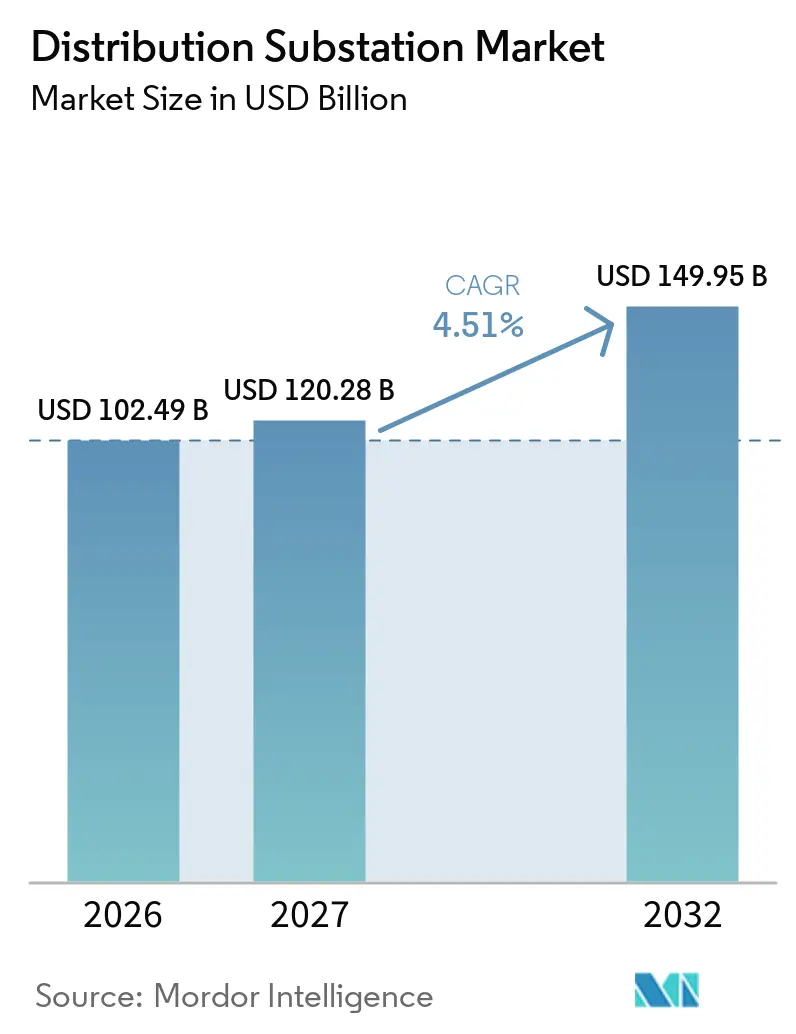
| Taille du Marché (2027) | 120.28 Milliards de dollars |
| Taille du Marché (2032) | 149.95 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.51 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des postes de distribution par Mordor Intelligence
La taille du marché des postes de distribution devrait passer de 102,49 milliards USD en 2026 à 120,28 milliards USD en 2027, pour atteindre 149,95 milliards USD d'ici 2032, à un CAGR de 4,51 % sur la période 2027-2032. La demande est soutenue par les besoins d'investissement dans le réseau, les raccordements aux énergies renouvelables, l'électrification industrielle et le remplacement des actifs vieillissants du réseau. L'Agence internationale de l'énergie a indiqué que l'investissement annuel mondial dans le réseau doit augmenter de 50 % d'ici 2030 pour éviter les congestions et le plafonnement des énergies renouvelables. Cela se reflète également dans les files d'attente de raccordement, où plus de 2 500 GW de projets renouvelables, à forte charge et de stockage attendent une connexion au réseau. Les fournisseurs répondent avec des équipements compacts, des appareillages de connexion sans SF6, des systèmes d'automatisation et des conceptions modulaires qui aident les gestionnaires de réseau à répondre aux contraintes foncières et aux exigences d'exploitation. Les achats restent limités par la disponibilité des équipements, les longs processus d'approbation et l'intensité capitalistique des grands projets.
Points clés du rapport
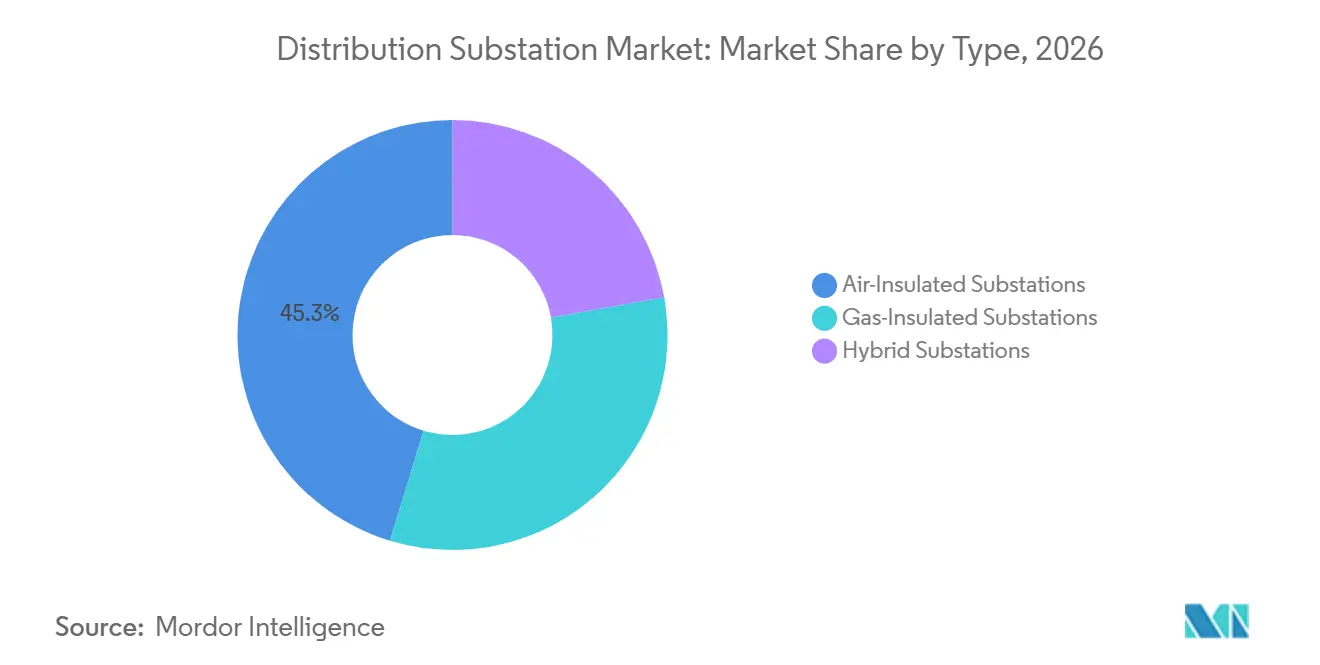
- Par type, les postes à isolation par air détenaient une part de 45,3 % en 2026, tandis que les postes à isolation gazeuse devraient croître à un CAGR de 5,3 % jusqu'en 2032.
- Par composant, les transformateurs détenaient une part de 36,4 % en 2026, tandis que les équipements de contrôle et de protection devraient croître à un CAGR de 4,8 % jusqu'en 2032.
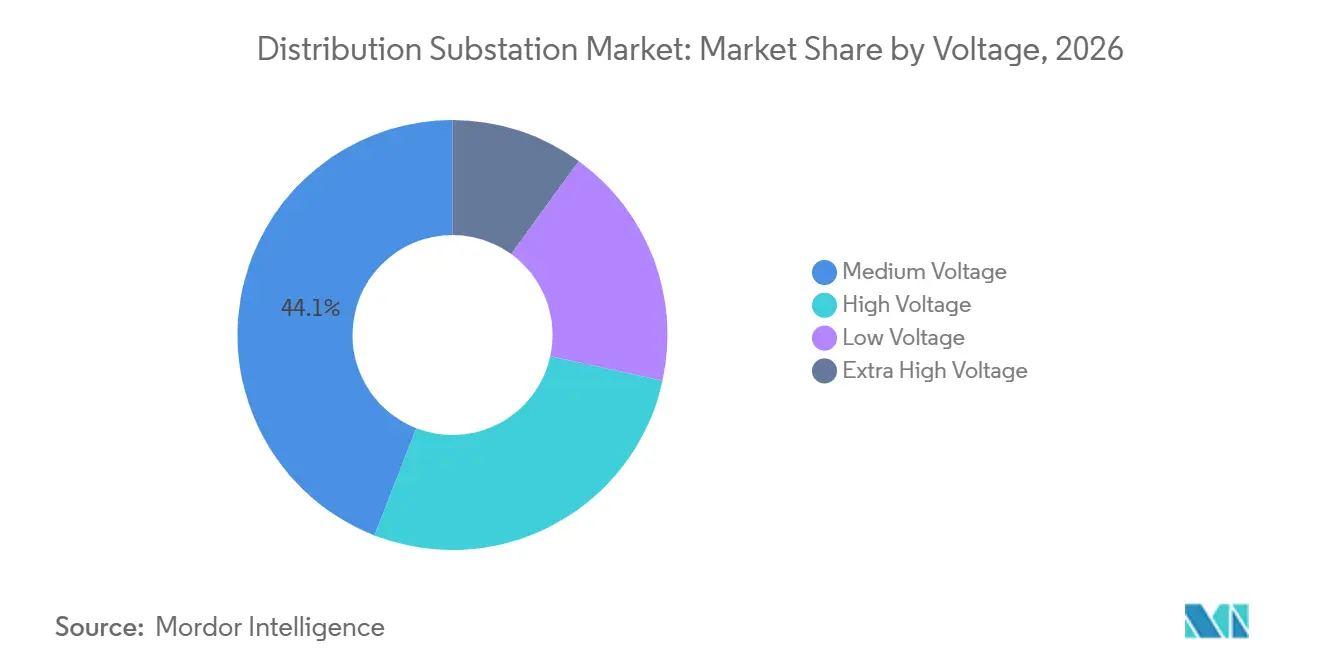
- Par tension, la moyenne tension détenait une part de 44,1 % en 2026, tandis que la haute tension devrait croître à un CAGR de 4,8 % jusqu'en 2032.
- Par application, les applications de service public détenaient une part de 29,4 % en 2026, tandis que les applications industrielles devraient croître à un CAGR de 5,1 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait une part de 38,7 % du marché des postes de distribution en 2026 et devrait croître à un CAGR de 5,2 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Modernisation du réseau et remplacement des actifs vieillissants | +1.2% | Mondial, avec une concentration en Amérique du Nord, en Europe, en Chine et en Inde | Court terme (≤ 2 ans) |
| Intégration des énergies renouvelables et des ressources énergétiques distribuées | +1.0% | Mondial, porté par l'Asie-Pacifique, l'Europe et l'Amérique du Nord | Moyen terme (2-4 ans) |
| Hausse de la demande d'électricité et électrification de l'industrie et des transports | +0.8% | Mondial, avec la plus forte dynamique en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Automatisation du réseau intelligent, télésurveillance et maintenance prédictive | +0.7% | Mondial, porté par l'Amérique du Nord, l'Europe et la Chine | Moyen terme (2-4 ans) |
| Transition vers des appareillages de connexion sans SF6 et à faibles émissions | +0.4% | Porté par l'Union européenne, avec des répercussions en Asie-Pacifique et en Afrique et Moyen-Orient | Moyen terme (2-4 ans) |
| Postes compacts et modulaires pour la croissance de la charge en espace contraint | +0.3% | Centres urbains mondiaux, notamment en Asie-Pacifique et en Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Modernisation du réseau et remplacement des actifs vieillissants
La modernisation du réseau est un moteur de demande primaire pour le marché des postes de distribution, car les gestionnaires de réseau doivent renouveler les actifs vieillissants tout en ajoutant de la capacité. L'Agence internationale de l'énergie a indiqué que l'investissement annuel mondial dans le réseau doit augmenter de 50 % d'ici 2030 pour éviter les congestions et le plafonnement des énergies renouvelables. Le réseau national d'électricité de Chine a annoncé 4 000 milliards CNY d'investissements en actifs fixes pour 2026-2030, orientant les financements vers la transmission à ultra-haute tension, la modernisation de la distribution et les postes intelligents. Les réseaux de distribution devraient absorber 40 % à 45 % de ce programme d'investissement, soutenant à la fois le remplacement des équipements et l'extension du réseau. E.ON SE en Allemagne a porté son programme d'investissement 2026-2030 à 48 milliards EUR, dont 40 milliards EUR pour l'extension et la résilience du réseau. Ce schéma de dépenses raccourcit les cycles de remplacement, car les gestionnaires de réseau avancent les travaux pour répondre aux exigences de raccordement et de fiabilité.
Intégration des énergies renouvelables et des ressources énergétiques distribuées
La production renouvelable et les ressources énergétiques distribuées nécessitent une capacité de raccordement supplémentaire, créant une demande directe d'achats sur le marché des postes de distribution. Selon l'Agence internationale de l'énergie, plus de 2 500 GW de projets renouvelables, à forte charge et de stockage étaient en file d'attente de raccordement au réseau. L'agence a indiqué que le raccordement de 450 à 700 GW de projets à un stade avancé nécessite davantage d'équipements de réseau et de développement du réseau. Le déploiement prévu des énergies renouvelables en Inde nécessite d'importantes additions de capacité en postes de distribution, tandis que Power Grid Corporation of India Limited s'est engagée à des dépenses d'investissement majeures pour l'extension du réseau de transport. L'éolien offshore nécessite également de grands postes aux points d'atterrissage côtiers, où les configurations compactes d'appareillage à isolation gazeuse conviennent aux contraintes d'espace et aux conditions environnementales. Ces exigences s'étendent des grandes interfaces de transport aux réseaux de distribution qui doivent gérer des flux de puissance locaux plus variables.
Hausse de la demande d'électricité et électrification de l'industrie et des transports
La hausse de la consommation d'électricité par les installations industrielles, les systèmes de transport et les centres de données élargit la demande sur le marché des postes de distribution. L'Electric Power Research Institute a projeté que la consommation d'électricité des centres de données aux États-Unis pourrait atteindre 9 % à 17 % de la demande nationale d'électricité d'ici 2030.[1] Les grands campus d'intelligence artificielle nécessitent des raccordements dédiés au réseau haute tension, les plaçant dans une catégorie d'infrastructure similaire à celle des clients industriels de service public. L'Agence internationale de l'énergie a averti que les contraintes de réseau pourraient retarder près de 20 % des projets mondiaux de centres de données planifiés. La fabrication de véhicules électriques, le métro, le fret ferroviaire et les infrastructures de recharge augmentent également les charges sur les réseaux moyenne et haute tension. Ces applications nécessitent des systèmes de protection capables de gérer des variations rapides de charge tout en maintenant un service fiable.
Automatisation du réseau intelligent, télésurveillance et maintenance prédictive
Les systèmes numériques deviennent une exigence standard pour les nouvelles installations et les installations modernisées sur le marché des postes de distribution. L'automatisation basée sur la norme IEC 61850 prend en charge la communication entre les dispositifs électroniques intelligents et permet une signalisation de protection plus rapide que les approches câblées conventionnelles. Mitteldeutsche Netzgesellschaft Strom mbH a alloué 531 millions EUR à l'extension du réseau, à la numérisation et à la résilience en 2026, incluant le déploiement de 500 stations de réseau local numériques et des mises à niveau numériques dans 510 postes de transformation.[2] La télésurveillance aide les gestionnaires de réseau à améliorer la planification de la maintenance et la visibilité des actifs sur des réseaux dispersés. Une utilisation accrue des dispositifs électroniques intelligents augmente également la valeur des équipements de contrôle et de protection au sein d'une installation. Ce changement crée des besoins continus en logiciels, communications et mises à niveau des équipements au-delà de l'achèvement initial du projet.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Forte intensité capitalistique et longs cycles d'achat des gestionnaires de réseau | -0.8% | Mondial, le plus aigu dans les marchés émergents | Moyen terme (2-4 ans) |
| Retards liés aux permis, à l'acquisition foncière et aux autorisations environnementales | -0.6% | Mondial, notamment en Amérique du Nord, en Europe et en Asie du Sud | Moyen terme (2-4 ans) |
| Exposition à l'interopérabilité et à la cybersécurité lors des modernisations de sites existants | -0.5% | Mondial, notamment dans les économies avancées dotées d'infrastructures héritées | Moyen terme (2-4 ans) |
| Goulots d'étranglement dans l'approvisionnement en transformateurs, appareillages de connexion et électronique de puissance | -0.4% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Forte intensité capitalistique et longs cycles d'achat des gestionnaires de réseau
Les grands projets sur le marché des postes de distribution nécessitent des décisions d'investissement qui s'alignent souvent sur les dossiers tarifaires des gestionnaires de réseau et les périodes de récupération réglementaire. Le remplacement d'un poste à isolation gazeuse 110 kV peut coûter entre 15 millions EUR et 40 millions EUR, tandis que les installations d'interface de transport peuvent dépasser 100 millions USD. Les gestionnaires de réseau doivent récupérer ces coûts par des mécanismes de base d'actifs réglementés ou des tarifs approuvés, ce qui peut retarder les achats après une décision de projet. Dans les marchés émergents, les financements multilatéraux et les montages en partenariat public-privé peuvent allonger davantage le processus de financement. Les exigences d'efficacité des transformateurs et les normes relatives aux huiles diélectriques peuvent ajouter des coûts de spécification là où les règles environnementales se durcissent. Les longs cycles d'achat peuvent donc différer l'attribution des marchés même lorsque le besoin du réseau est établi.
Retards liés aux permis, à l'acquisition foncière et aux autorisations environnementales
Les procédures d'autorisation et l'acquisition foncière ralentissent le rythme auquel le marché des postes de distribution peut convertir les investissements planifiés en actifs mis en service. L'Agence internationale de l'énergie a indiqué que les infrastructures de réseau peuvent nécessiter de 5 à 15 ans pour être planifiées, autorisées et achevées, contre 1 à 5 ans pour les projets renouvelables qu'elles raccordent.[3] Les modernisations de postes peuvent nécessiter des autorisations fédérales, étatiques et municipales distinctes avant le début des travaux. Les zones urbaines denses créent des difficultés supplémentaires, car même les projets compacts à isolation gazeuse peuvent faire face à de longues procédures d'acquisition foncière et à des recours juridiques. Les sites anciens peuvent nécessiter une dépollution environnementale impliquant des équipements SF6 hérités ou des huiles contaminées aux biphényles polychlorés avant remplacement. Ces contraintes augmentent les coûts et rendent les calendriers de projet moins prévisibles pour les gestionnaires de réseau et les fournisseurs d'équipements.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
l'adoption des postes à isolation gazeuse s'accélère à mesure que les mandats d'isolation remodèlent les achatsLes postes à isolation par air détenaient une part de 45,3 % en 2026, car ils restent rentables pour les sites en terrain vierge disposant de suffisamment de terrain. Leur base installée est soutenue par les réseaux de distribution ruraux et les marchés émergents où les contraintes d'emprise sont moins sévères. Les postes à isolation gazeuse devraient se développer à un CAGR de 5,3 % entre 2026 et 2032, le taux le plus rapide parmi les types. Ce segment du marché des postes de distribution bénéficie de configurations compactes adaptées aux emplacements urbains contraints. Le règlement (UE) 2024/573 restreint les nouveaux appareillages de connexion moyenne tension sans SF6 jusqu'à 24 kV à partir de janvier 2026, avec des exigences s'étendant aux catégories de tension supérieure dans les années suivantes. Ce règlement fait évoluer les critères d'achat vers des alternatives sans SF6 et à moindres émissions.
La demande de postes à isolation gazeuse sur le marché des postes de distribution est également soutenue par les raccordements aux énergies renouvelables et les travaux de remplacement dans les emplacements où une grande emprise à isolation par air est impraticable. ESB Networks a décrit les exigences progressives du règlement européen sur les gaz fluorés, notamment les restrictions à 52 kV à partir de 2030 et aux niveaux de tension supérieurs entre 2028 et 2032. Le contrat de GE Vernova en 2025 pour moderniser le nœud de réseau transfrontalier de Kühmoos en Allemagne a remplacé les postes à isolation par air par des postes à isolation gazeuse et doublé la capacité dans une emprise réduite. Les postes hybrides permettent aux gestionnaires de réseau d'intégrer des éléments à isolation gazeuse dans des travées à isolation par air existantes lorsqu'un remplacement complet n'est pas réalisable. Cette approche est pertinente dans les marchés à espace contraint tels que le Japon et la Corée du Sud. Le secteur des postes de distribution évolue également vers des gaz non SF6 et l'interruption sous vide à mesure que les technologies conformes deviennent plus largement disponibles. Le CIGRE a publié des orientations sur les gaz non SF6 et les mélanges gazeux dans les postes en 2026.[4]

Par composant :
les transformateurs en tête tandis que les équipements de contrôle gagnent en part de valeurLes transformateurs détenaient une part de 36,4 % du marché des postes de distribution en 2026, reflétant leur valeur élevée et leur rôle central dans chaque configuration de poste. Ils sont essentiels tant aux programmes de remplacement d'actifs qu'aux nouveaux projets de capacité réseau. La pression sur l'approvisionnement a accru l'importance de sécuriser des créneaux de fabrication de transformateurs. Hitachi Energy et E.ON ont signé un accord d'une valeur pouvant atteindre 700 millions USD en juillet 2025 pour livrer des transformateurs de puissance et de distribution pour le réseau allemand. L'appareillage de connexion reste un autre composant majeur, car les projets nécessitent des capacités d'isolement, de protection et de commutation. Les équipements de contrôle et de protection affichent le CAGR projeté le plus rapide à 4,8 % jusqu'en 2032, car les gestionnaires de réseau remplacent les relais électromécaniques par des dispositifs électroniques intelligents.
La croissance des équipements de contrôle est portée par les exigences d'automatisation, les nouveaux projets spécifiant de plus en plus des architectures compatibles IEC 61850. La demande pour ces équipements bénéficie de la surveillance numérique, de l'intégration SCADA et des mises à niveau de protection qui accompagnent les travaux de modernisation plus larges. Les batteries et les systèmes d'alimentation sans interruption restent la plus petite catégorie de composants, mais les gestionnaires de réseau les utilisent pour soutenir la résilience et le stockage d'énergie au niveau du poste. Les autres composants comprennent les transformateurs de mesure, les parafoudres et le matériel SCADA, qui bénéficient tous des projets de numérisation. Hitachi Energy s'est engagée à investir 300 millions USD en août 2026 pour étendre la production de transformateurs et de composants à Hefei, en Chine, incluant la capacité pour les traversées et les composants de transformateurs intelligents. Les capteurs intégrés et les fonctions de surveillance rapprochent les équipements de transformation et les systèmes de contrôle dans les spécifications de projet, renforçant l'importance des fournisseurs capables d'offrir à la fois des équipements et des capacités numériques.
Par tension :
la moyenne tension ancre la base, la haute tension mène la croissance futureLa moyenne tension détenait une part de 44,1 % en 2026, soutenue par le grand nombre de postes desservant les réseaux de distribution résidentiels, commerciaux et urbains. Le segment est façonné par le remplacement des équipements hérités et les ajouts continus à la capacité de distribution locale. La première phase des restrictions européennes sur les gaz fluorés s'applique aux appareillages de connexion jusqu'à 24 kV à partir de janvier 2026. Les gestionnaires de réseau remplacent les unités de réseau en anneau à isolation SF6 par des conceptions sous vide ou à gaz alternatif. Cette exigence de conformité confère au segment moyenne tension un rôle important dans la transition vers des appareillages de connexion à moindres émissions, tandis que sa grande base installée crée des opportunités de mise à niveau récurrentes pour les fournisseurs.
La haute tension sur le marché des postes de distribution devrait enregistrer le CAGR le plus rapide à 4,8 % jusqu'en 2032. La demande en haute tension est soutenue par les installations d'atterrissage de l'éolien offshore, les interconnexions transfrontalières, les centres de données et les sites industriels à forte consommation d'énergie. Les raccordements d'éolien offshore peuvent nécessiter des postes à isolation gazeuse de 110 à 400 kV dans les zones côtières. Les grands centres de données nécessitent également une infrastructure haute tension dédiée lorsque la capacité du réseau local est limitée. Les installations basse tension bénéficient des programmes de recharge de véhicules électriques et de comptage intelligent, bien qu'elles restent plus standardisées que les équipements haute tension. La très haute tension reste concentrée dans les projets UHV DC planifiés en Chine, les corridors d'énergie renouvelable en Inde et les projets liés au solaire au Moyen-Orient, créant une demande pour des équipements grands et spécialisés plutôt que pour des installations de distribution à large base.
Par application :
la demande industrielle dépasse tous les autres marchés finauxLes applications de service public détenaient une part de 29,4 % en 2026, car les gestionnaires de réseau exploitent les réseaux de distribution de base qui nécessitent un renouvellement continu. Leur demande est soutenue par des programmes établis de remplacement d'actifs et des cadres d'investissement réglementés en Amérique du Nord, en Europe, en Chine et en Inde. Les installations commerciales telles que les bureaux, les commerces de détail, les hôpitaux et les développements à usage mixte créent une demande régulière pour des postes modulaires compacts. La demande résidentielle bénéficie des mandats de recharge de véhicules électriques et de la densification urbaine, mais reste très sensible aux prix. Les gestionnaires de réseau nécessitent également des mises à niveau de contrôle et des investissements en résilience à mesure que les ressources énergétiques distribuées deviennent plus courantes, ce qui maintient la position dominante du segment des services publics sur le marché des postes de distribution.
Les applications industrielles sur le marché des postes de distribution devraient croître à un CAGR de 5,1 % jusqu'en 2032, le taux le plus élevé parmi toutes les applications. Les centres de données d'intelligence artificielle, les installations de semi-conducteurs et les usines de batteries pour véhicules électriques nécessitent des raccordements fiables, des transformateurs à courant continu élevé et des appareillages de connexion à très faible tolérance aux défauts. L'Electric Power Research Institute a projeté que les centres de données pourraient représenter 9 % à 17 % de la demande d'électricité aux États-Unis d'ici 2030. Le portefeuille signé de centres de données d'American Electric Power Ohio a atteint 17,8 GW début 2026, illustrant l'ampleur des charges industrielles prospectives au sein d'un seul territoire de gestionnaire de réseau. Le secteur des postes de distribution sert ces clients par des installations dédiées intégrant protection, automatisation et configurations de site compactes. Les clients industriels accordent également plus de valeur à la rapidité de livraison des projets, car les retards peuvent affecter le démarrage de la production ou des opérations numériques.
Analyse géographique
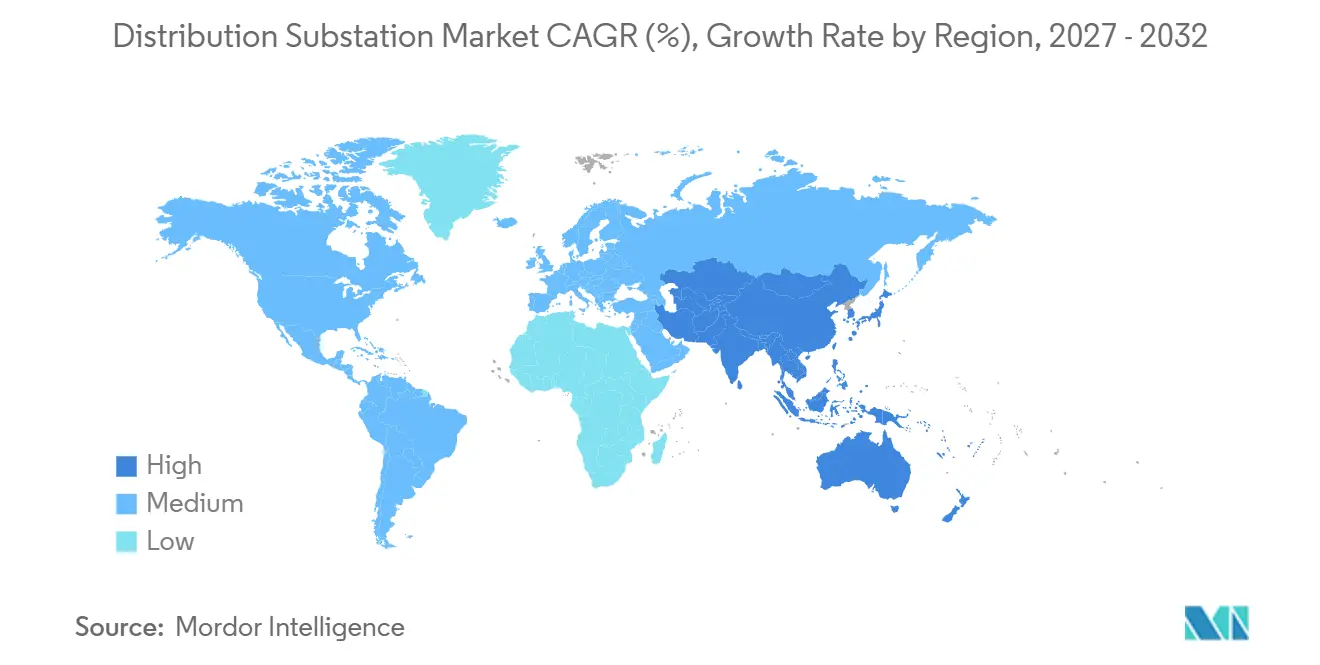
L'Asie-Pacifique détenait une part de 38,7 % du marché des postes de distribution en 2026 et devrait croître à un CAGR de 5,2 % jusqu'en 2032. Le réseau national d'électricité de Chine a annoncé 4 000 milliards CNY d'investissements en actifs fixes pour 2026-2030, couvrant la transmission à ultra-haute tension, la modernisation de la distribution et les postes intelligents. Les systèmes de distribution devraient recevoir 40 % à 45 % de ce programme, soutenant un large portefeuille de projets de réseau local. L'Inde nécessite des ajouts significatifs en capacité de postes pour raccorder la production renouvelable planifiée. Le Japon nécessite des investissements substantiels dans le réseau jusqu'en 2040, et Toshiba Energy étend sa capacité de fabrication de transport et de distribution jusqu'en 2027. Le Vietnam, l'Indonésie et la Thaïlande nécessitent également de nouvelles capacités pour les zones industrielles et les raccordements aux énergies renouvelables.
Le marché européen des postes de distribution est façonné par le remplacement des actifs, les exigences de résilience du réseau et les réglementations d'élimination progressive du SF6. Le programme d'investissement de 48 milliards EUR d'E.ON pour 2026-2030 alloue 40 milliards EUR à l'extension et à la résilience du réseau. EWE a reçu un financement de 700 millions EUR soutenu par la Banque européenne d'investissement pour 2 600 km de nouvelles lignes souterraines et plus de 1 100 postes en Basse-Saxe. Le règlement (UE) 2024/573 est un facteur d'achat majeur, car il élimine progressivement les équipements SF6 dans les catégories de tension moyenne et haute. Le marché nord-américain des postes de distribution est porté par le vieillissement des infrastructures et la croissance de la demande d'électricité des centres de données, de la fabrication de véhicules électriques et d'autres installations industrielles. La demande dans cette région dépend également de la rapidité des processus de raccordement et d'autorisation.
L'Amérique du Sud et l'Afrique et Moyen-Orient représentent des segments plus petits mais notables du marché des postes de distribution. Le développement des énergies renouvelables au Brésil dans les États du nord-est soutient la demande d'amélioration des raccordements au réseau et des équipements de réseau associés. Le programme d'investissement dans le réseau électrique du Mexique a alloué plus de 60,8 milliards MXN aux infrastructures énergétiques jusqu'en 2028. L'Arabie saoudite et les Émirats arabes unis soutiennent la demande par des programmes d'intégration solaire à grande échelle et d'électrification industrielle. L'Afrique du Sud, le Maroc et l'Égypte nécessitent des mises à niveau du réseau pour les zones industrielles et les corridors d'hydrogène vert liés aux énergies renouvelables. Ces marchés sont à différents stades de développement, mais chacun nécessite des équipements capables de raccorder de nouvelles sources de charge et de production. Les opportunités dans ces marchés sont souvent liées à la réalisation de programmes d'infrastructure spécifiques plutôt qu'à des cycles de remplacement généralisés.
Paysage concurrentiel
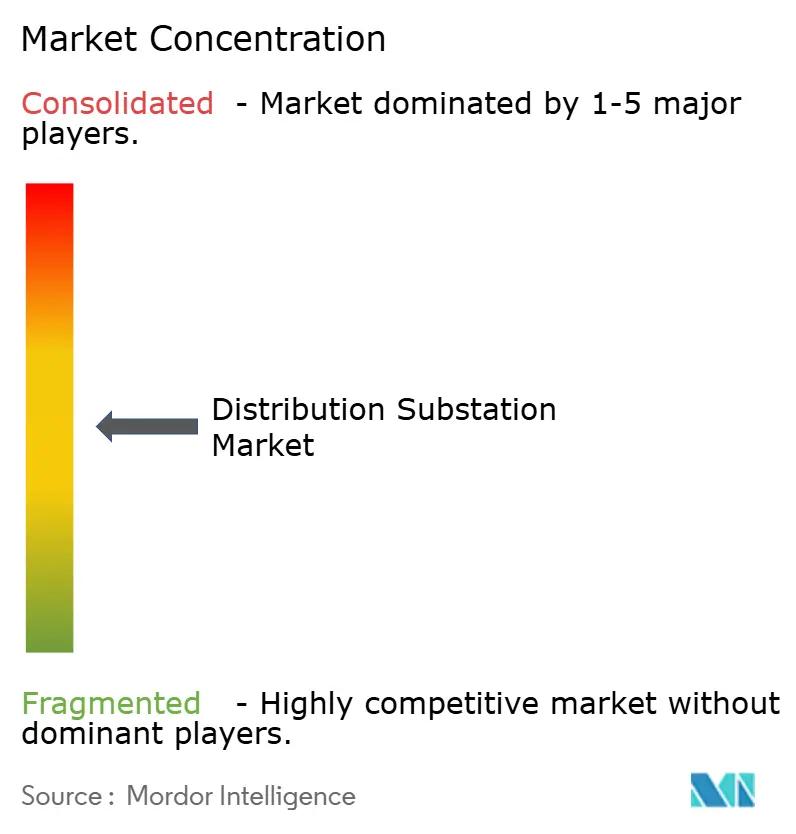
Le marché des postes de distribution est modérément concentré au niveau supérieur, où ABB, Siemens Energy, Hitachi Energy, Schneider Electric et GE Vernova se disputent les contrats de grande envergure, haute tension et clés en main. Ces fournisseurs proposent des combinaisons de transformateurs, d'appareillages de connexion, d'équipements de contrôle et de systèmes numériques. Les fabricants chinois tels que TGOOD et NR Electric sont compétitifs dans les formats moyenne tension, automatisation et modulaires. Hyundai Electric est également compétitif dans les catégories d'équipements où le prix et les exigences d'approvisionnement local influencent l'attribution des contrats. Les fournisseurs sur le marché des postes de distribution se différencient par la technologie sans SF6, les capacités d'automatisation et la livraison intégrée de projets. Cette structure favorise les entreprises disposant de bases installées établies, d'une échelle de fabrication et de relations avec les gestionnaires de réseau.
Hitachi Energy étend ses capacités en transformateurs, appareillages de connexion, postes et capacités numériques dans le cadre de son plan d'investissement de 9 milliards USD. En septembre 2026, la société a annoncé une installation de fabrication de transformateurs de 528 millions USD dans le Mississippi pour répondre aux besoins du réseau américain et à la croissance des centres de données. GE Vernova fait progresser son portefeuille d'appareillages de connexion à isolation gazeuse sans SF6 grâce à un déploiement prévu pour Statnett et Equinor en Norvège. En juillet 2026, GE Vernova a obtenu des contrats pour des postes à isolation gazeuse sans SF6 de 110 kV à Berlin. Ces développements reflètent la manière dont le développement de produits et les investissements de fabrication sont utilisés pour concourir aux projets de remplacement et d'extension.
La livraison clés en main est une stratégie concurrentielle importante sur le marché des postes de distribution, car elle permet aux fournisseurs de combiner équipements, conception, automatisation et service à long terme. Les exigences IEC 62443 et NERC CIP rehaussent les attentes en matière de cybersécurité et d'intégration pour les projets de postes numériques. Les installations modulaires sont particulièrement pertinentes pour les développeurs d'énergies renouvelables et les opérateurs de centres de données qui nécessitent un déploiement plus rapide que les calendriers de construction sur mesure ne le permettent. TGOOD maintient un portefeuille préfabriqué établi pour ce type de projet. Les fournisseurs plus petits et spécialisés peuvent être compétitifs là où la rapidité de déploiement ou les exigences de contenu local sont plus importantes qu'une gamme de produits mondiale complète. Le marché des postes de distribution reste moins concentré dans les niches moyenne tension et modulaires que dans les grands projets clés en main haute tension.
Leaders du secteur des postes de distribution
-
Hitachi Energy Ltd.
-
Siemens Energy AG
-
ABB Ltd.
-
Schneider Electric SE
-
GE Vernova Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des postes de distribution Entreprises couvertes dans ce rapport
- ABB Ltd.
- Siemens Energy AG
- Schneider Electric SE
- Hitachi Energy Ltd.
- GE Vernova Inc.
- Eaton Corporation plc
- Mitsubishi Electric Corporation
- Toshiba Energy Systems & Solutions Corporation
- Rockwell Automation, Inc.
- Honeywell International Inc.
- Cisco Systems, Inc.
- Emerson Electric Co.
- Schweitzer Engineering Laboratories, Inc.
- Larsen & Toubro Limited
- CG Power and Industrial Solutions Limited
- Hyundai Electric & Energy Systems Co., Ltd.
- WEG S.A.
- NR Electric Co., Ltd.
- Arteche Lantegi Elkartea, S.A.
- Efacec Power Solutions, S.A.
- TGOOD Global Ltd.
Développements industriels récents dans Marché des postes de distribution
- Septembre 2026 : Hitachi Energy a annoncé une installation de fabrication de transformateurs de 528 millions USD dans le Mississippi, son plus grand investissement aux États-Unis à ce jour. L'usine produira de grands transformateurs de puissance et des équipements de réseau pour soutenir les infrastructures de transport et de distribution, en complément de l'installation de transformateurs en Virginie annoncée précédemment par la société.
- Août 2026 : Hitachi Energy s'est engagée à investir 300 millions USD pour étendre sa capacité de fabrication à Hefei, en Chine, couvrant les traversées de transformateurs, les composants de transformateurs intelligents et les équipements d'infrastructure de réseau. Le projet s'inscrit dans la stratégie d'investissement mondiale plus large de la société pour répondre à la demande croissante de postes et de réseaux de distribution.
- Juillet 2026 : GE Vernova a obtenu des contrats de Stromnetz Berlin pour concevoir, livrer et installer deux postes à isolation gazeuse de 110 kV à Wittenau et Neukölln. Les postes utiliseront la technologie g³ GRiDEA sans SF6 de la société, réduisant les émissions de gaz à effet de serre tout en soutenant la croissance de la demande d'électricité urbaine.
- Janvier 2026 : State Grid Corporation of China a annoncé 4 000 milliards CNY d'investissements en actifs fixes pour 2026 à 2030 afin de soutenir la transmission à ultra-haute tension, les postes intelligents, l'automatisation de la distribution et la modernisation du réseau. Le programme représente l'un des plus grands investissements menés par un gestionnaire de réseau dans les infrastructures de postes à l'échelle mondiale.
Périmètre du rapport mondial sur le marché des postes de distribution
Un poste de distribution est une installation électrique au sein du réseau électrique qui achemine l'électricité vers les consommateurs. Il constitue le dernier point majeur de transition de tension, abaissant la haute tension reçue des lignes de transport à des niveaux de tension inférieurs adaptés à la distribution locale. Équipé de transformateurs, de disjoncteurs et d'équipements de surveillance, il isole les défauts du réseau, régule la tension et distribue l'énergie sur plusieurs lignes d'alimentation desservant les zones résidentielles, commerciales et industrielles.
Le marché mondial des postes de distribution est segmenté par type en postes à isolation gazeuse, postes à isolation par air et postes hybrides. Par composant, le marché est segmenté en transformateurs, appareillages de connexion, équipements de contrôle et de protection, batteries et systèmes d'alimentation sans interruption, et autres composants. Par tension, le marché est segmenté en basse tension, moyenne tension, haute tension et très haute tension. Par application, le marché est segmenté en secteurs résidentiel, commercial, industriel et de service public. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des postes de distribution dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Postes à isolation gazeuse |
| Postes à isolation par air |
| Postes hybrides |
| Transformateurs |
| Appareillage de connexion |
| Équipements de contrôle et de protection |
| Batteries et systèmes d'alimentation sans interruption |
| Autres composants |
| Basse tension |
| Moyenne tension |
| Haute tension |
| Très haute tension |
| Résidentiel |
| Commercial |
| Industriel |
| Service public |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type | Postes à isolation gazeuse | |
| Postes à isolation par air | ||
| Postes hybrides | ||
| Par composant | Transformateurs | |
| Appareillage de connexion | ||
| Équipements de contrôle et de protection | ||
| Batteries et systèmes d'alimentation sans interruption | ||
| Autres composants | ||
| Par tension | Basse tension | |
| Moyenne tension | ||
| Haute tension | ||
| Très haute tension | ||
| Par application | Résidentiel | |
| Commercial | ||
| Industriel | ||
| Service public | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille projetée du marché des postes de distribution d'ici 2032 ?
Le marché des postes de distribution devrait atteindre 149,95 milliards USD d'ici 2032, avec un CAGR de 4,51 % à partir de 2027.
Quel type de poste connaît la croissance la plus rapide ?
Les postes à isolation gazeuse devraient croître à un CAGR de 5,3 % jusqu'en 2032, portés par les exigences de conception compacte et les restrictions sur le SF6.
Pourquoi les gestionnaires de réseau investissent-ils dans de nouveaux postes ?
Les gestionnaires de réseau remplacent les actifs vieillissants, intègrent la production renouvelable et répondent à une demande d'électricité plus élevée des secteurs des transports et de l'industrie.
Quel composant présente les meilleures perspectives de croissance ?
Les équipements de contrôle et de protection devraient croître à un CAGR de 4,8 % jusqu'en 2032, portés par l'adoption croissante de l'automatisation et des dispositifs électroniques intelligents.
Quelle région mène la demande mondiale ?
L'Asie-Pacifique détenait une part de 38,7 % du marché des postes de distribution en 2026 et devrait croître à un CAGR de 5,2 % jusqu'en 2032.
Qu'est-ce qui limite la livraison des projets ?
Les besoins en capitaux, les longs cycles d'achat, les pénuries d'équipements et les retards d'autorisation peuvent ralentir l'exécution des projets.