
Marktgröße und Marktanteile für Verteilungsumspannwerke
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 120.28 Milliarden US-Dollar |
| Marktgröße (2032) | 149.95 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.51 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Verteilungsumspannwerke von Mordor Intelligence
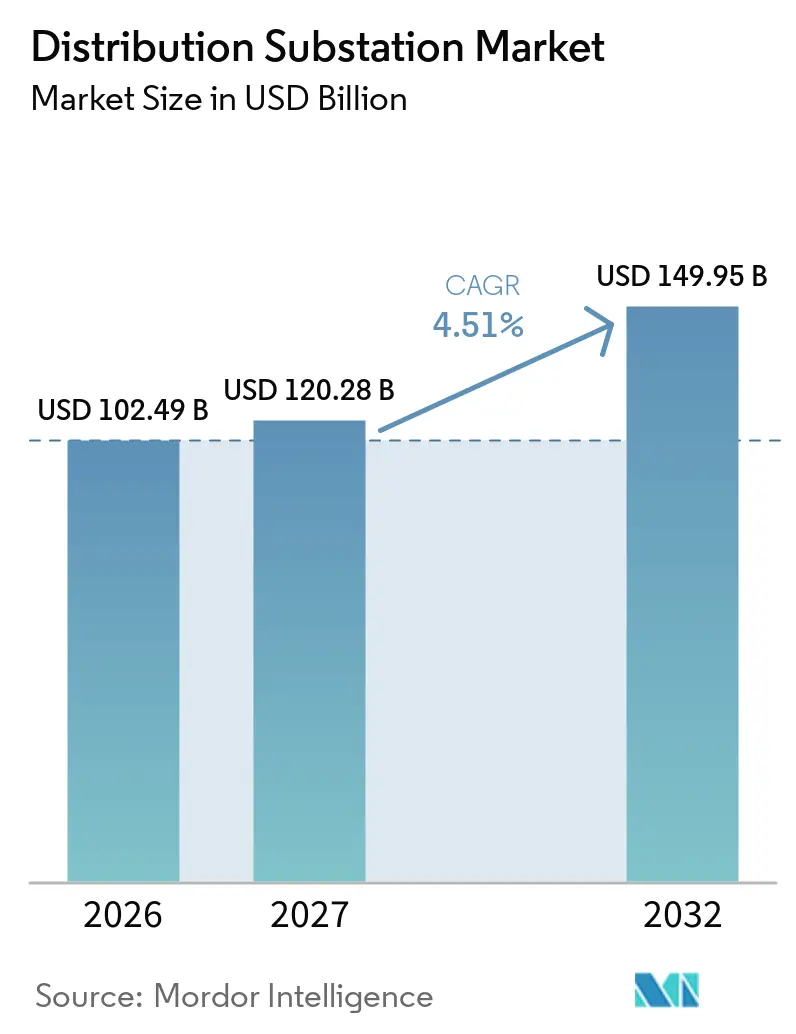
Die Marktgröße für Verteilungsumspannwerke wird voraussichtlich von 102,49 Milliarden USD im Jahr 2026 auf 120,28 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 149,95 Milliarden USD erreichen, bei einem CAGR von 4,51 % über den Zeitraum 2027–2032. Die Nachfrage wird durch Netzinvestitionsanforderungen, Anschlüsse für erneuerbare Energien, industrielle Elektrifizierung und den Ersatz veralteter Netzanlagen gestützt. Die Internationale Energieagentur erklärte, dass die jährlichen globalen Netzinvestitionen bis 2030 um 50 % steigen müssen, um Überlastungen und die Abregelung erneuerbarer Energien zu vermeiden. Dies spiegelt sich auch in den Anschlusswartelisten wider, in denen mehr als 2.500 GW an Projekten für erneuerbare Energien, Großlasten und Speicher auf Netzanschlüsse warten. Lieferanten reagieren mit kompakten Geräten, SF6-freien Schaltanlagen, Automatisierungssystemen und modularen Designs, die Versorgungsunternehmen helfen, Flächenbeschränkungen und Betriebsanforderungen zu bewältigen. Die Beschaffung bleibt durch Geräteverfügbarkeit, lange Genehmigungsverfahren und die Kapitalintensität großer Projekte eingeschränkt.
Wichtigste Erkenntnisse des Berichts
- Nach Typ hielten luftisolierte Umspannwerke im Jahr 2026 einen Marktanteil von 45,3 %, während gasisolierte Umspannwerke bis 2032 voraussichtlich mit einem CAGR von 5,3 % wachsen werden.
- Nach Komponente hielten Transformatoren im Jahr 2026 einen Marktanteil von 36,4 %, während Steuer- und Schutzausrüstung bis 2032 voraussichtlich mit einem CAGR von 4,8 % wachsen wird.
- Nach Spannung hielt Mittelspannung im Jahr 2026 einen Marktanteil von 44,1 %, während Hochspannung bis 2032 voraussichtlich mit einem CAGR von 4,8 % wachsen wird.
- Nach Anwendung hielten Versorgungsanwendungen im Jahr 2026 einen Marktanteil von 29,4 %, während industrielle Anwendungen bis 2032 voraussichtlich mit einem CAGR von 5,1 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 38,7 % am Markt für Verteilungsumspannwerke und wird bis 2032 voraussichtlich mit einem CAGR von 5,2 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Netzmodernisierung und Ersatz veralteter Anlagen | +1.2% | Global, mit Schwerpunkt in Nordamerika, Europa, China und Indien | Kurzfristig (≤ 2 Jahre) |
| Integration erneuerbarer Energien und dezentraler Energieressourcen | +1.0% | Global, angeführt von Asien-Pazifik, Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Steigender Strombedarf und Elektrifizierung von Industrie und Verkehr | +0.8% | Global, mit der höchsten Dynamik in Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Smart-Grid-Automatisierung, Fernüberwachung und vorausschauende Wartung | +0.7% | Global, angeführt von Nordamerika, Europa und China | Mittelfristig (2–4 Jahre) |
| Umstieg auf SF6-freie und emissionsarme Schaltanlagen | +0.4% | Von der Europäischen Union angeführt, mit Ausstrahlungseffekten auf Asien-Pazifik sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Kompakte und modulare Umspannwerke für platzbeschränktes Lastwachstum | +0.3% | Städtische Zentren weltweit, insbesondere in Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Netzmodernisierung und Ersatz veralteter Anlagen
Die Netzmodernisierung ist ein primärer Nachfragetreiber für den Markt für Verteilungsumspannwerke, da Versorgungsunternehmen veraltete Anlagen erneuern und gleichzeitig Kapazitäten ausbauen müssen. Die Internationale Energieagentur berichtete, dass die jährlichen globalen Netzinvestitionen bis 2030 um 50 % steigen müssen, um Überlastungen und die Abregelung erneuerbarer Energien zu vermeiden. Chinas State Grid kündigte Investitionen in Sachanlagen in Höhe von CNY 4 Billionen für 2026–2030 an und lenkt die Mittel in Richtung Ultrahochspannungsübertragung, Verteilungsmodernisierung und intelligente Umspannwerke. Es wird erwartet, dass Verteilungsnetze 40 %–45 % dieses Investitionsprogramms absorbieren und sowohl den Geräteaustausch als auch die Netzerweiterung unterstützen. E.ON SE aus Deutschland erhöhte sein Kapitalprogramm für 2026–2030 auf 48 Milliarden EUR, darunter 40 Milliarden EUR für Netzerweiterung und Resilienz. Dieses Ausgabenmuster verkürzt die Austauschzyklen, da Versorgungsunternehmen Arbeiten vorziehen, um Anforderungen an Netzanschlüsse und Zuverlässigkeit zu erfüllen.
Integration erneuerbarer Energien und dezentraler Energieressourcen
Erneuerbare Erzeugung und dezentrale Energieressourcen erfordern zusätzliche Anschlusskapazitäten und schaffen damit direkte Beschaffungsnachfrage im Markt für Verteilungsumspannwerke. Laut der Internationalen Energieagentur befanden sich mehr als 2.500 GW an Projekten für erneuerbare Energien, Großlasten und Speicher in Netzanschlusswartelisten. Die Behörde wies darauf hin, dass der Anschluss von 450–700 GW fortgeschrittener Projekte weitere Netzausrüstung und Netzentwicklung erfordert. Indiens geplanter Ausbau erneuerbarer Energien erfordert erhebliche Kapazitätserweiterungen bei Umspannwerken, während die Power Grid Corporation of India Limited erhebliche Kapitalausgaben für den Übertragungsausbau zugesagt hat. Offshore-Wind erfordert auch große Umspannwerke an Küstenanlandepunkten, wo kompakte gasisolierte Schaltanlagenkonfigurationen den Platz- und Umweltbedingungen gerecht werden. Diese Anforderungen erstrecken sich von großen Übertragungsschnittstellen bis hin zu Verteilungsnetzen, die mehr variable lokale Leistungsflüsse bewältigen müssen.
Steigender Strombedarf und Elektrifizierung von Industrie und Verkehr
Der steigende Stromverbrauch durch Industrieanlagen, Verkehrssysteme und Rechenzentren weitet die Nachfrage im Markt für Verteilungsumspannwerke aus. Das Electric Power Research Institute prognostizierte, dass der Stromverbrauch von US-Rechenzentren bis 2030 9 %–17 % des nationalen Strombedarfs erreichen könnte.[1] Große KI-Campusse erfordern dedizierte Hochspannungs-Netzanschlüsse und befinden sich damit in einer ähnlichen Infrastrukturkategorie wie industrielle Versorgungskunden. Die Internationale Energieagentur warnte, dass Netzengpässe fast 20 % der geplanten globalen Rechenzentrum-Projekte verzögern könnten. Die Fertigung von Elektrofahrzeugen, U-Bahn- und Güterverkehrsschienen sowie Ladeinfrastruktur erhöhen ebenfalls die Lasten in Mittel- und Hochspannungsnetzen. Diese Anwendungen erfordern Schutzsysteme, die schnelle Laständerungen bewältigen können und dabei einen zuverlässigen Betrieb gewährleisten.
Smart-Grid-Automatisierung, Fernüberwachung und vorausschauende Wartung
Digitale Systeme werden zu einer Standardanforderung für neue und aufgerüstete Installationen im Markt für Verteilungsumspannwerke. Die auf IEC 61850 basierende Automatisierung unterstützt die Kommunikation zwischen intelligenten elektronischen Geräten und ermöglicht schnellere Schutzsignalisierung als herkömmliche festverdrahtete Ansätze. Die Mitteldeutsche Netzgesellschaft Strom mbH stellte 531 Millionen EUR für Netzerweiterung, Digitalisierung und Resilienz im Jahr 2026 bereit, einschließlich der Bereitstellung von 500 digitalen Ortsnetzstationen und digitaler Aufrüstungen an 510 Transformatorenstationen.[2] Die Fernüberwachung hilft Versorgungsunternehmen, die Wartungsplanung und die Anlagentransparenz in verteilten Netzen zu verbessern. Der verstärkte Einsatz intelligenter elektronischer Geräte erhöht auch den Wert von Steuer- und Schutzausrüstung innerhalb einer Anlage. Dieser Wandel schafft fortlaufende Anforderungen an Software, Kommunikation und Geräteaufrüstungen über den anfänglichen Projektabschluss hinaus.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapitalintensität und lange Beschaffungszyklen bei Versorgungsunternehmen | -0.8% | Global, am stärksten in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Verzögerungen bei Genehmigungen, Landerwerb und Umweltfreigaben | -0.6% | Global, insbesondere Nordamerika, Europa und Südasien | Mittelfristig (2–4 Jahre) |
| Interoperabilitäts- und Cybersicherheitsrisiken bei Brownfield-Nachrüstungen | -0.5% | Global, insbesondere fortgeschrittene Volkswirtschaften mit veralteter Infrastruktur | Mittelfristig (2–4 Jahre) |
| Lieferengpässe bei Transformatoren, Schaltanlagen und Leistungselektronik | -0.4% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalintensität und lange Beschaffungszyklen bei Versorgungsunternehmen
Große Projekte im Markt für Verteilungsumspannwerke erfordern Investitionsentscheidungen, die häufig mit den Tarifverfahren und regulatorischen Rückgewinnungszeiträumen der Versorgungsunternehmen übereinstimmen. Ein 110-kV-GIS-Ersatz kann 15 Millionen EUR bis 40 Millionen EUR kosten, während Übertragungsschnittstellenanlagen 100 Millionen USD übersteigen können. Versorgungsunternehmen müssen diese Kosten über regulierte Anlagebasisverfahren oder genehmigte Tarife zurückgewinnen, was die Beschaffung nach einer Projektentscheidung verzögern kann. In Schwellenmärkten können multilaterale Finanzierungen und öffentlich-private Partnerschaftsvereinbarungen den Finanzierungsprozess weiter verlängern. Anforderungen an die Transformatoreneffizienz und Standards für dielektrisches Öl können Spezifikationskosten erhöhen, wo Umweltvorschriften strenger werden. Lange Beschaffungszyklen können daher Projektvergaben verzögern, selbst wenn der Netzbedarf festgestellt ist.
Verzögerungen bei Genehmigungen, Landerwerb und Umweltfreigaben
Genehmigungen und Landerwerb verlangsamen das Tempo, mit dem der Markt für Verteilungsumspannwerke geplante Investitionen in in Betrieb genommene Anlagen umwandeln kann. Die Internationale Energieagentur erklärte, dass Netzinfrastruktur 5 bis 15 Jahre für Planung, Genehmigung und Fertigstellung benötigen kann, verglichen mit 1 bis 5 Jahren für die erneuerbaren Projekte, die sie anschließt.[3] Umspannwerksaufrüstungen können separate Bundes-, Landes- und Kommunalgenehmigungen erfordern, bevor der Bau beginnt. Dicht besiedelte städtische Gebiete schaffen zusätzliche Schwierigkeiten, da selbst kompakte GIS-Projekte langwierige Landerwerbsverfahren und rechtliche Prozesse durchlaufen können. Ältere Standorte können eine Umweltsanierung erfordern, die veraltete SF6-Ausrüstung oder mit polychlorierten Biphenylen kontaminiertes Öl umfasst, bevor ein Ersatz erfolgt. Diese Einschränkungen erhöhen die Kosten und machen Projektzeitpläne für Versorgungsunternehmen und Gerätelieferanten weniger planbar.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
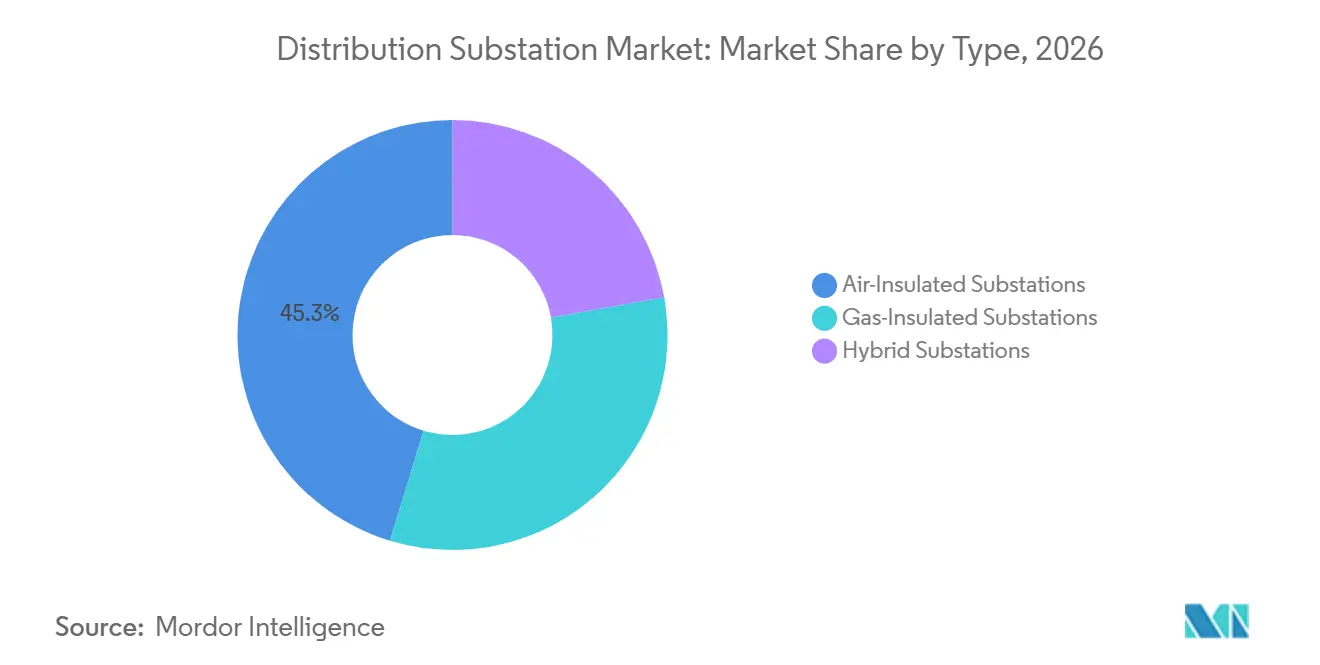
GIS-Einführung beschleunigt sich, da Isolierungsvorschriften die Beschaffung neu gestaltenLuftisolierte Umspannwerke hielten im Jahr 2026 einen Marktanteil von 45,3 %, da sie für Greenfield-Standorte mit ausreichend Fläche kosteneffektiv bleiben. Ihre installierte Basis wird durch ländliche Versorgungsnetze und Schwellenmärkte gestützt, in denen Flächenbeschränkungen weniger ausgeprägt sind. Gasisolierte Umspannwerke werden voraussichtlich zwischen 2026 und 2032 mit einem CAGR von 5,3 % expandieren, der schnellsten Rate unter den Typen. Dieses Segment des Marktes für Verteilungsumspannwerke profitiert von kompakten Layouts, die für beengte städtische Standorte geeignet sind. Die Verordnung (EU) 2024/573 schränkt neue SF6-Mittelspannungsschaltanlagen bis 24 kV ab Januar 2026 ein, wobei die Anforderungen in späteren Jahren auf höhere Spannungskategorien ausgeweitet werden. Diese Verordnung verlagert die Beschaffungskriterien hin zu SF6-freien und emissionsärmeren Alternativen.
Die GIS-Nachfrage im Markt für Verteilungsumspannwerke wird auch durch Anschlüsse für erneuerbare Energien und Ersatzarbeiten an Standorten unterstützt, an denen ein großer luftisolierter Fußabdruck unpraktisch ist. ESB Networks skizzierte die stufenweisen Anforderungen der europäischen F-Gas-Verordnung, einschließlich Einschränkungen bei 52 kV ab 2030 und bei höheren Spannungsebenen in den Jahren 2028 bis 2032. GE Vernovos Vertrag von 2025 zur Modernisierung des grenzüberschreitenden Netzknotens Kühmoos in Deutschland ersetzte AIS durch GIS und verdoppelte die Kapazität auf kleinerem Raum. Hybrid-Umspannwerke ermöglichen es Versorgungsunternehmen, GIS-Elemente in bestehende AIS-Felder einzufügen, wenn ein vollständiger Ersatz nicht möglich ist. Dieser Ansatz ist in flächenbeschränkten Märkten wie Japan und Südkorea relevant. Die Branche der Verteilungsumspannwerke bewegt sich auch in Richtung Nicht-SF6-Gase und Vakuumunterbrechung, da konforme Technologien breiter verfügbar werden. CIGRE veröffentlichte 2026 Leitlinien zu Nicht-SF6-Gasen und Gasgemischen in Umspannwerken.[4]

Nach Komponente:
Transformatoren führen, während Steuerungsausrüstung an Wertanteil gewinntTransformatoren hielten im Jahr 2026 einen Marktanteil von 36,4 % am Markt für Verteilungsumspannwerke, was ihren hohen Wert und ihre zentrale Rolle in jeder Umspannwerkskonfiguration widerspiegelt. Sie sind sowohl für Anlagenersatzprogramme als auch für neue Netzkapazitätsprojekte unverzichtbar. Der Versorgungsdruck hat die Bedeutung der Sicherung von Transformatorenfertigungskapazitäten erhöht. Hitachi Energy und E.ON unterzeichneten im Juli 2025 eine Vereinbarung im Wert von bis zu 700 Millionen USD zur Lieferung von Leistungs- und Verteilungstransformatoren für das deutsche Netz. Schaltanlagen bleiben eine weitere wichtige Komponente, da Projekte Isolierungs-, Schutz- und Schaltfähigkeiten erfordern. Steuer- und Schutzausrüstung weist mit einem prognostizierten CAGR von 4,8 % bis 2032 das schnellste Wachstum auf, da Versorgungsunternehmen elektromechanische Relais durch intelligente elektronische Geräte ersetzen.
Das Wachstum bei Steuerungsausrüstung wird durch Automatisierungsanforderungen angetrieben, da neue Projekte zunehmend IEC 61850-kompatible Architekturen spezifizieren. Die Nachfrage nach dieser Ausrüstung profitiert von digitaler Überwachung, SCADA-Integration und Schutzaufrüstungen, die umfassendere Modernisierungsarbeiten begleiten. Batterien und USV-Systeme bleiben die kleinste Komponentenkategorie, werden aber von Versorgungsunternehmen zur Unterstützung der Resilienz und der Energiespeicherung auf Umspannwerksebene eingesetzt. Weitere Komponenten umfassen Messwandler, Überspannungsableiter und SCADA-Hardware, die alle von Digitalisierungsprojekten profitieren. Hitachi Energy verpflichtete sich im August 2026 zu 300 Millionen USD, um die Transformatoren- und Komponentenproduktion in Hefei, China, auszubauen, einschließlich Kapazitäten für Durchführungen und intelligente Transformatorkomponenten. Eingebettete Sensoren und Überwachungsfunktionen bringen Transformatorausrüstung und Steuerungssysteme in Projektspezifikationen näher zusammen und erhöhen die Bedeutung von Lieferanten, die sowohl Ausrüstung als auch digitale Fähigkeiten anbieten können.
Nach Spannung:
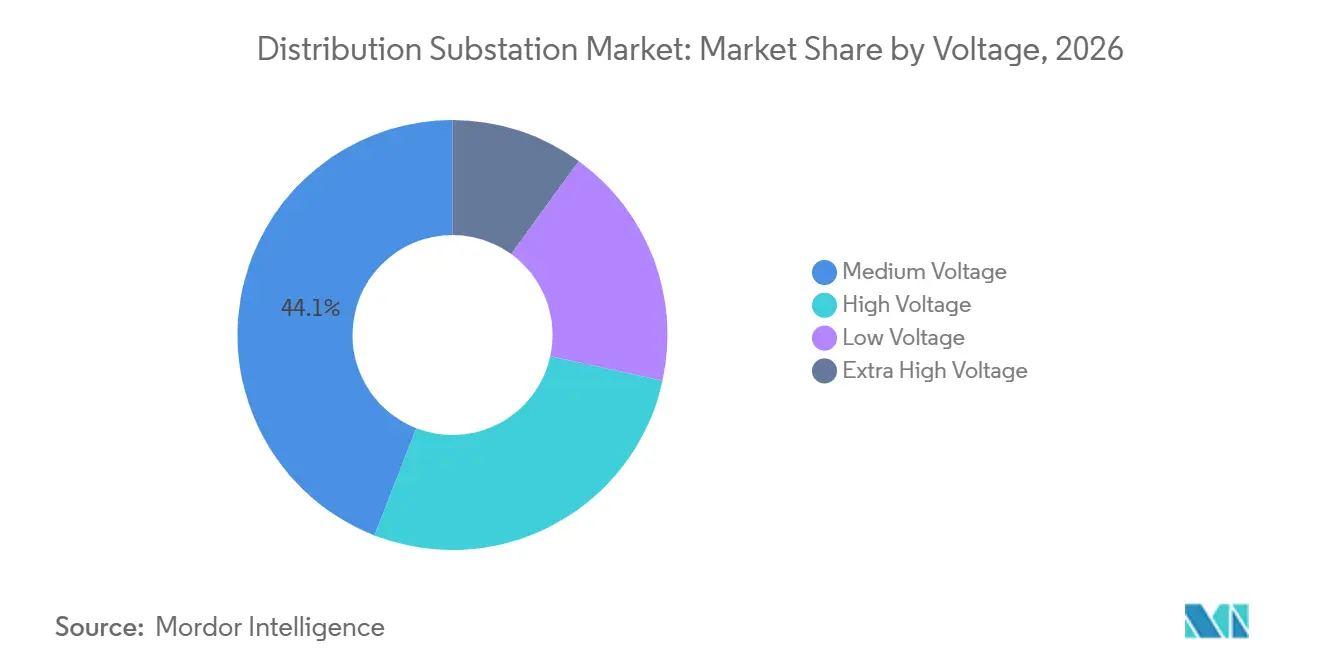
Mittelspannung verankert die Basis, Hochspannung führt das künftige Wachstum anMittelspannung hielt im Jahr 2026 einen Marktanteil von 44,1 %, gestützt durch die große Anzahl von Umspannwerken, die Wohn-, Gewerbe- und städtische Verteilungsnetze versorgen. Das Segment wird durch den Ersatz veralteter Ausrüstung und fortlaufende Erweiterungen der lokalen Verteilungskapazität geprägt. Die erste Phase der europäischen F-Gas-Beschränkungen gilt ab Januar 2026 für Schaltanlagen bis 24 kV. Versorgungsunternehmen ersetzen SF6-isolierte Ringkabelverteilungen durch Vakuum- oder Alternativgasdesigns. Diese Compliance-Anforderung gibt dem Mittelspannungssegment eine wichtige Rolle beim Übergang zu emissionsärmeren Schaltanlagen, während seine große installierte Basis wiederkehrende Aufrüstungsmöglichkeiten für Lieferanten schafft.
Hochspannung im Markt für Verteilungsumspannwerke wird voraussichtlich den schnellsten CAGR von 4,8 % bis 2032 verzeichnen. Die Hochspannungsnachfrage wird durch Offshore-Wind-Anlandeanlagen, grenzüberschreitende Verbindungen, Rechenzentren und energieintensive Industriestandorte gestützt. Offshore-Wind-Anschlüsse können 110 bis 400 kV GIS an Küstenstandorten erfordern. Große Rechenzentren erfordern ebenfalls dedizierte Hochspannungsinfrastruktur, wo die lokale Netzkapazität begrenzt ist. Niederspannungsinstallationen profitieren von Programmen für Elektrofahrzeugladung und intelligente Zähler, obwohl sie standardisierter bleiben als Ausrüstung für höhere Spannungsebenen. Extrahochspannung bleibt auf Chinas geplante UHV-DC-Projekte, Indiens Korridore für erneuerbare Energien und solargebundene Projekte im Nahen Osten konzentriert, was Nachfrage nach großen, spezialisierten Geräten statt nach breit angelegten Verteilungsinstallationen schafft.
Nach Anwendung:
Industrielle Nachfrage übertrifft alle anderen EndmärkteVersorgungsanwendungen hielten im Jahr 2026 einen Marktanteil von 29,4 %, da Versorgungsunternehmen die zentralen Verteilungsnetze betreiben, die eine kontinuierliche Erneuerung erfordern. Ihre Nachfrage wird durch etablierte Anlagenersatzprogramme und regulierte Investitionsrahmen in Nordamerika, Europa, China und Indien gestützt. Gewerbliche Einrichtungen wie Büros, Einzelhandelsstandorte, Krankenhäuser und gemischt genutzte Entwicklungen schaffen eine stetige Nachfrage nach kompakten modularen Umspannwerken. Die Wohnraumnachfrage profitiert von Mandaten zur Elektrofahrzeugladung und städtischer Verdichtung, bleibt jedoch sehr preissensibel. Versorgungsunternehmen benötigen auch Steuerungsaufrüstungen und Resilienzinvestitionen, da dezentrale Energieressourcen häufiger werden, was die führende Position des Versorgungssegments im Markt für Verteilungsumspannwerke aufrechterhält.
Industrielle Anwendungen im Markt für Verteilungsumspannwerke werden voraussichtlich mit einem CAGR von 5,1 % bis 2032 wachsen, der höchsten Rate unter allen Anwendungen. KI-Rechenzentren, Halbleiteranlagen und Batteriewerke für Elektrofahrzeuge erfordern zuverlässige Anschlüsse, Hochdauerstromtransformatoren und Schaltanlagen mit sehr geringer Fehlertoleranz. Das Electric Power Research Institute prognostizierte, dass Rechenzentren bis 2030 9 % bis 17 % des US-Strombedarfs ausmachen könnten. Die unterzeichnete Rechenzentrum-Pipeline von American Electric Power Ohio erreichte Anfang 2026 17,8 GW und veranschaulicht das Ausmaß potenzieller industrieller Lasten innerhalb eines einzigen Versorgungsgebiets. Die Branche der Verteilungsumspannwerke bedient diese Kunden durch dedizierte Anlagen, die Schutz, Automatisierung und kompakte Standortlayouts integrieren. Industriekunden legen auch größeren Wert auf die Projektliefergeschwindigkeit, da Verzögerungen den Produktions- oder Digitalbetriebsstart beeinträchtigen können.
Geografische Analyse
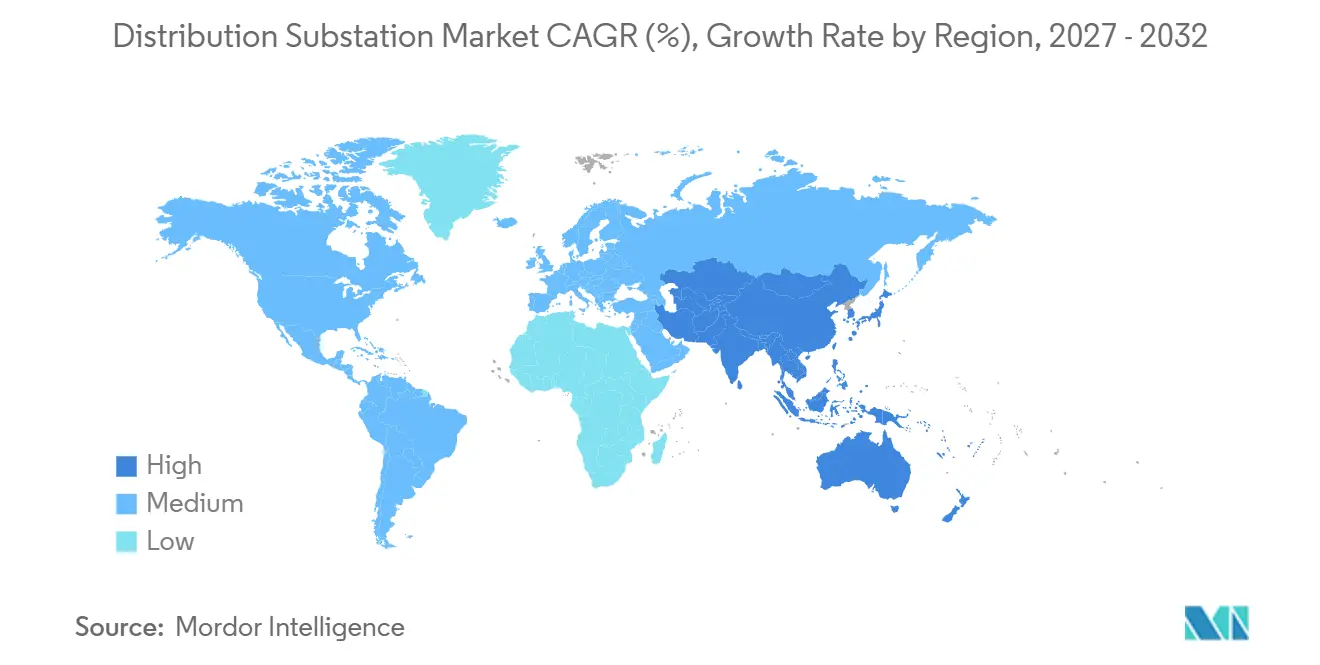
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 38,7 % am Markt für Verteilungsumspannwerke und wird bis 2032 voraussichtlich mit einem CAGR von 5,2 % wachsen. Chinas State Grid kündigte Investitionen in Sachanlagen in Höhe von CNY 4 Billionen für 2026–2030 an, die Ultrahochspannungsübertragung, Verteilungsmodernisierung und intelligente Umspannwerke abdecken. Es wird erwartet, dass Verteilungssysteme 40 %–45 % dieses Programms erhalten und eine große Pipeline lokaler Netzprojekte unterstützen. Indien benötigt erhebliche Kapazitätserweiterungen bei Umspannwerken, um geplante erneuerbare Erzeugung anzuschließen. Japan benötigt bis 2040 erhebliche Netzinvestitionen, und Toshiba Energy erweitert die Fertigungskapazitäten für Übertragungs- und Verteilungsanlagen bis 2027. Vietnam, Indonesien und Thailand benötigen ebenfalls neue Kapazitäten für Industriezonen und Anschlüsse für erneuerbare Energien.
Der europäische Markt für Verteilungsumspannwerke wird durch Anlagenersatz, Anforderungen an die Netzresilienz und SF6-Ausstiegsvorschriften geprägt. E.ONs Investitionsprogramm von 48 Milliarden EUR für 2026–2030 weist 40 Milliarden EUR für Netzerweiterung und Resilienz zu. EWE erhielt ein Finanzierungspaket von 700 Millionen EUR, das von der Europäischen Investitionsbank für 2.600 km neue Erdkabel und mehr als 1.100 Umspannwerke in Niedersachsen unterstützt wird. Die Verordnung (EU) 2024/573 ist ein wesentlicher Beschaffungsfaktor, da sie SF6-Ausrüstung in Mittel- und Hochspannungskategorien schrittweise abschafft. Der nordamerikanische Markt für Verteilungsumspannwerke wird durch veraltete Infrastruktur und wachsenden Strombedarf aus Rechenzentren, der Fertigung von Elektrofahrzeugen und anderen Industrieanlagen angetrieben. Die Nachfrage in dieser Region hängt auch von rechtzeitigen Netzanschluss- und Genehmigungsverfahren ab.
Südamerika sowie Naher Osten und Afrika stellen kleinere, aber bemerkenswerte Segmente des Marktes für Verteilungsumspannwerke dar. Brasiliens Ausbau erneuerbarer Energien in den nordöstlichen Bundesstaaten unterstützt die Nachfrage nach verbesserten Netzanschlüssen und zugehöriger Netzausrüstung. Mexikos Investitionsprogramm für das Stromnetz stellte mehr als MXN 60,8 Milliarden für Energieinfrastruktur bis 2028 bereit. Saudi-Arabien und die Vereinigten Arabischen Emirate unterstützen die Nachfrage durch versorgungsmaßstäbliche Solarintegration und industrielle Elektrifizierungsprogramme. Südafrika, Marokko und Ägypten benötigen Netzaufrüstungen für Industriezonen und mit erneuerbaren Energien verbundene Grünwasserstoffkorridore. Diese Märkte befinden sich in unterschiedlichen Entwicklungsstadien, benötigen jedoch jeweils Ausrüstung, die neue Last- und Erzeugungsquellen anschließen kann. Chancen in diesen Märkten sind häufig an die Umsetzung spezifischer Infrastrukturprogramme gebunden und nicht an breite Ersatzzyklen.
Wettbewerbslandschaft
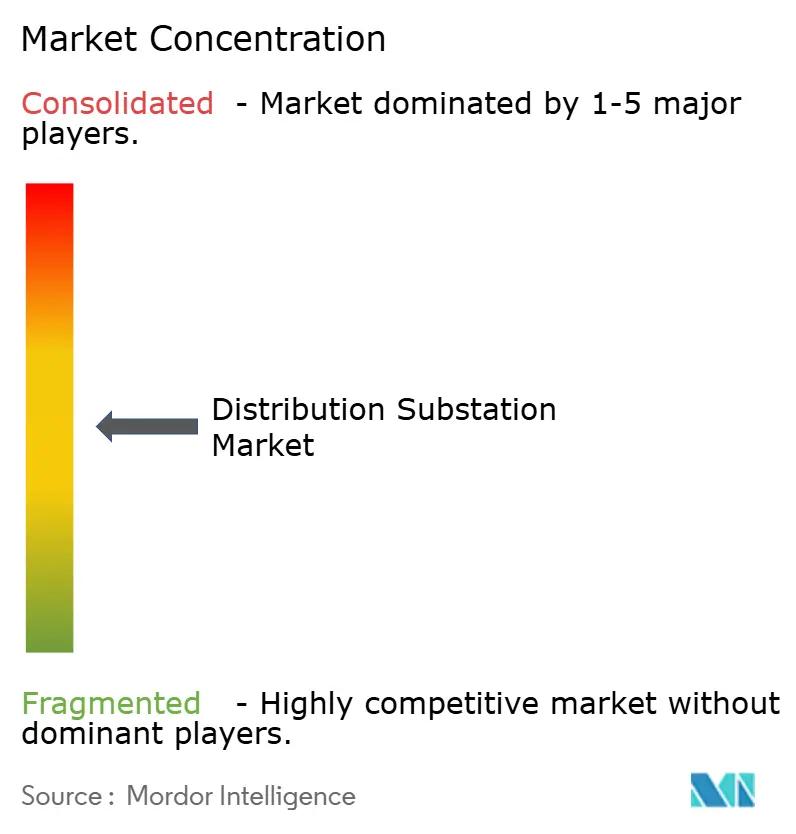
Der Markt für Verteilungsumspannwerke ist im oberen Segment mäßig konzentriert, wo ABB, Siemens Energy, Hitachi Energy, Schneider Electric und GE Vernova um Großformat-, Hochspannungs- und Schlüsselfertigaufträge konkurrieren. Diese Lieferanten bieten Kombinationen aus Transformatoren, Schaltanlagen, Steuerungsausrüstung und digitalen Systemen an. Chinesische Hersteller wie TGOOD und NR Electric konkurrieren in Mittelspannungs-, Automatisierungs- und Modulformaten. Hyundai Electric konkurriert ebenfalls in Ausrüstungskategorien, in denen Preis und lokale Versorgungsanforderungen die Auftragsvergabe beeinflussen. Lieferanten im Markt für Verteilungsumspannwerke differenzieren sich durch SF6-freie Technologie, Automatisierungsfähigkeiten und integrierte Projektabwicklung. Diese Struktur begünstigt Unternehmen mit etablierten installierten Basen, Fertigungskapazitäten und Beziehungen zu Versorgungsunternehmen.
Hitachi Energy erweitert die Kapazitäten für Transformatoren, Schaltanlagen, Umspannwerke und digitale Fähigkeiten im Rahmen seines Investitionsplans von 9 Milliarden USD. Im September 2026 kündigte das Unternehmen eine Transformatorenfertigungsanlage im Wert von 528 Millionen USD in Mississippi an, um den US-Netzbedarf und das Rechenzentrum-Wachstum zu bedienen. GE Vernova treibt sein SF6-freies gasisoliertes Schaltanlagenportfolio durch geplante Bereitstellung für Statnett und Equinor in Norwegen voran. Im Juli 2026 sicherte sich GE Vernova Aufträge für 110-kV-SF6-freie gasisolierte Schaltanlagenumspannwerke in Berlin. Diese Entwicklungen spiegeln wider, wie Produktentwicklung und Fertigungsinvestitionen eingesetzt werden, um bei Ersatz- und Erweiterungsprojekten zu konkurrieren.
Schlüsselfertige Lieferung ist eine wichtige Wettbewerbsstrategie im Markt für Verteilungsumspannwerke, da sie Lieferanten ermöglicht, Ausrüstung mit Design, Automatisierung und langfristigem Service zu kombinieren. IEC 62443- und NERC-CIP-Anforderungen erhöhen die Cybersicherheits- und Integrationserwartungen für digitale Umspannwerksprojekte. Modulare Anlagen sind besonders relevant für Entwickler erneuerbarer Energien und Rechenzentrum-Betreiber, die eine schnellere Bereitstellung als bei maßgeschneiderten Bauzeitplänen benötigen. TGOOD verfügt über ein etabliertes vorgefertigtes Portfolio für diese Art von Projekten. Kleinere und spezialisierte Lieferanten können dort konkurrieren, wo Bereitstellungsgeschwindigkeit oder lokale Inhaltsanforderungen wichtiger sind als ein vollständiges globales Produktsortiment. Der Markt für Verteilungsumspannwerke ist in Mittelspannungs- und Modulnischen weniger konzentriert als bei großen Hochspannungs-Schlüsselfertigprojekten.
Marktführer der Branche für Verteilungsumspannwerke
-
Hitachi Energy Ltd.
-
Siemens Energy AG
-
ABB Ltd.
-
Schneider Electric SE
-
GE Vernova Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Verteilungsumspannwerke Unternehmen in diesem Bericht
- ABB Ltd.
- Siemens Energy AG
- Schneider Electric SE
- Hitachi Energy Ltd.
- GE Vernova Inc.
- Eaton Corporation plc
- Mitsubishi Electric Corporation
- Toshiba Energy Systems & Solutions Corporation
- Rockwell Automation, Inc.
- Honeywell International Inc.
- Cisco Systems, Inc.
- Emerson Electric Co.
- Schweitzer Engineering Laboratories, Inc.
- Larsen & Toubro Limited
- CG Power and Industrial Solutions Limited
- Hyundai Electric & Energy Systems Co., Ltd.
- WEG S.A.
- NR Electric Co., Ltd.
- Arteche Lantegi Elkartea, S.A.
- Efacec Power Solutions, S.A.
- TGOOD Global Ltd.
Neueste Industrielle Entwicklungen in Markt für Verteilungsumspannwerke
- September 2026: Hitachi Energy kündigte eine Transformatorenfertigungsanlage im Wert von 528 Millionen USD in Mississippi an, die bislang größte US-Investition des Unternehmens. Das Werk wird große Leistungstransformatoren und Netzausrüstung produzieren, um Übertragungs- und Verteilungsinfrastruktur zu unterstützen, und ergänzt die zuvor angekündigte Transformatorenanlage in Virginia.
- August 2026: Hitachi Energy verpflichtete sich zu 300 Millionen USD, um die Fertigungskapazitäten in Hefei, China, auszubauen, einschließlich Transformatordurchführungen, intelligenter Transformatorkomponenten und Netzinfrastrukturausrüstung. Das Projekt ist Teil der umfassenderen globalen Investitionsstrategie des Unternehmens zur Bewältigung der steigenden Nachfrage nach Umspannwerken und Verteilungsnetzen.
- Juli 2026: GE Vernova sicherte sich Aufträge von Stromnetz Berlin zur Planung, Lieferung und Installation von zwei 110-kV-gasisolierten Umspannwerken (GIS) in Wittenau und Neukölln. Die Umspannwerke werden die g³ GRiDEA SF6-freie Technologie des Unternehmens verwenden, um Treibhausgasemissionen zu reduzieren und gleichzeitig das städtische Strombedarfswachstum zu unterstützen.
- Januar 2026: Die State Grid Corporation of China kündigte Investitionen in Sachanlagen in Höhe von CNY 4 Billionen für 2026 bis 2030 an, um Ultrahochspannungsübertragung, intelligente Umspannwerke, Verteilungsautomatisierung und Netzmodernisierung zu unterstützen. Das Programm stellt eine der größten versorgungsgeführten Investitionen in Umspannwerksinfrastruktur weltweit dar.
Umfang des globalen Marktberichts für Verteilungsumspannwerke
Ein Verteilungsumspannwerk ist eine elektrische Anlage im Stromnetz, die Strom an Verbraucher liefert. Es dient als letzter wichtiger Spannungsübergangspunkt und transformiert die von Übertragungsleitungen empfangene Hochspannung auf niedrigere Spannungsebenen, die für die lokale Verteilung geeignet sind. Ausgestattet mit Transformatoren, Leistungsschaltern und Überwachungsausrüstung isoliert es Netzfehler, regelt die Spannung und verteilt Strom über mehrere Abgangsleitungen, die Wohn-, Gewerbe- und Industriegebiete versorgen.
Der globale Markt für Verteilungsumspannwerke ist nach Typ in gasisolierte Umspannwerke, luftisolierte Umspannwerke und Hybrid-Umspannwerke segmentiert. Nach Komponente ist der Markt in Transformatoren, Schaltanlagen, Steuer- und Schutzausrüstung, Batterien und USV sowie weitere Komponenten segmentiert. Nach Spannung ist der Markt in Niederspannung, Mittelspannung, Hochspannung und Extrahochspannung segmentiert. Nach Anwendung ist der Markt in Wohnbereich, Gewerbe, Industrie und Versorgungsunternehmen segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Markt für Verteilungsumspannwerke in 26 Ländern in wichtigen Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) bereitgestellt.
Segmentierungsübersicht
| Gasisolierte Umspannwerke |
| Luftisolierte Umspannwerke |
| Hybrid-Umspannwerke |
| Transformatoren |
| Schaltanlagen |
| Steuer- und Schutzausrüstung |
| Batterien und USV |
| Weitere Komponenten |
| Niederspannung |
| Mittelspannung |
| Hochspannung |
| Extrahochspannung |
| Wohnbereich |
| Gewerbe |
| Industrie |
| Versorgungsunternehmen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Gasisolierte Umspannwerke | |
| Luftisolierte Umspannwerke | ||
| Hybrid-Umspannwerke | ||
| Nach Komponente | Transformatoren | |
| Schaltanlagen | ||
| Steuer- und Schutzausrüstung | ||
| Batterien und USV | ||
| Weitere Komponenten | ||
| Nach Spannung | Niederspannung | |
| Mittelspannung | ||
| Hochspannung | ||
| Extrahochspannung | ||
| Nach Anwendung | Wohnbereich | |
| Gewerbe | ||
| Industrie | ||
| Versorgungsunternehmen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Marktgröße für Verteilungsumspannwerke bis 2032?
Der Markt für Verteilungsumspannwerke wird voraussichtlich bis 2032 einen Wert von 149,95 Milliarden USD erreichen und ab 2027 mit einem CAGR von 4,51 % wachsen.
Welcher Umspannwerkstyp wächst am schnellsten?
Gasisolierte Umspannwerke werden voraussichtlich bis 2032 mit einem CAGR von 5,3 % wachsen, angetrieben durch Anforderungen an kompaktes Design und SF6-Beschränkungen.
Warum investieren Versorgungsunternehmen in neue Umspannwerke?
Versorgungsunternehmen ersetzen veraltete Anlagen, integrieren erneuerbare Erzeugung und reagieren auf einen höheren Strombedarf aus dem Verkehrs- und Industriesektor.
Welche Komponente hat die höchsten Wachstumsaussichten?
Steuer- und Schutzausrüstung wird voraussichtlich bis 2032 mit einem CAGR von 4,8 % wachsen, angetrieben durch die zunehmende Einführung von Automatisierung und intelligenten elektronischen Geräten.
Welche Region führt die globale Nachfrage an?
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 38,7 % am Markt für Verteilungsumspannwerke und wird bis 2032 voraussichtlich mit einem CAGR von 5,2 % wachsen.
Was begrenzt die Projektabwicklung?
Kapitalanforderungen, lange Beschaffungszyklen, Geräteengpässe und Genehmigungsverzögerungen können die Projektdurchführung verlangsamen.