
Tamanho e Participação do Mercado de Varejo com Desconto
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 825.35 Bilhões de dólares |
| Tamanho do Mercado (2032) | 997.78 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 3.87 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Varejo com Desconto por Mordor Intelligence
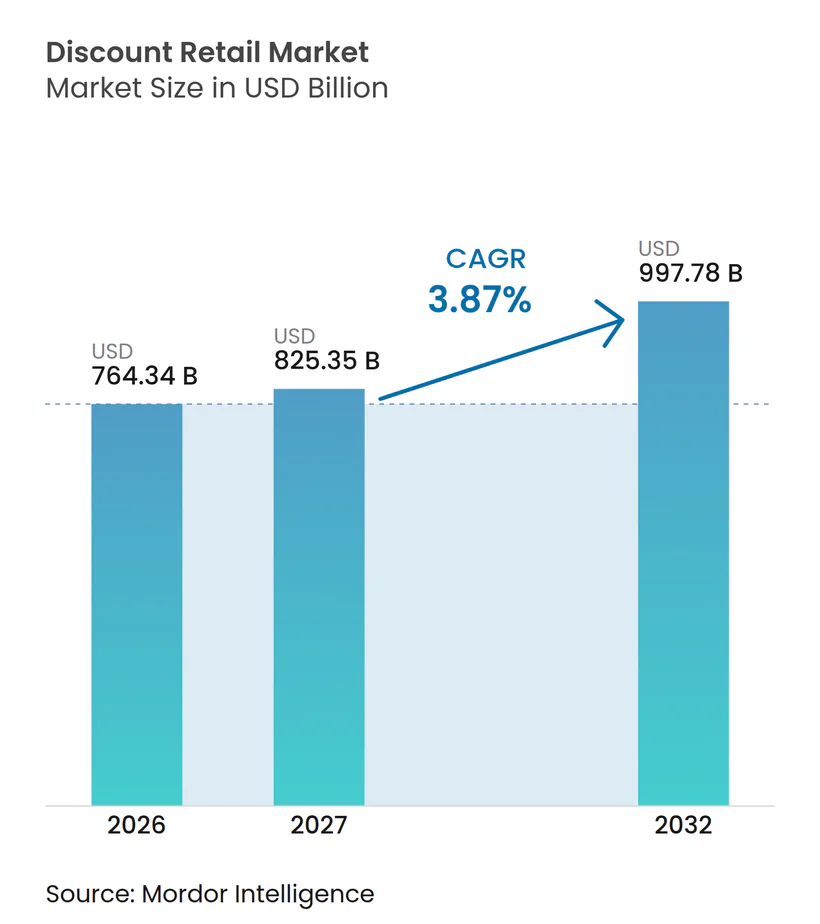
O tamanho do mercado global de varejo com desconto foi avaliado em 764,34 bilhões de USD em 2026 e estima-se que cresça de 825,35 bilhões de USD em 2027 para atingir 997,78 bilhões de USD até 2032, a um CAGR de 3,87% durante o período de previsão (2027-2032). O mercado global de varejo com desconto se beneficia de sortimentos focados, ofertas ampliadas de marcas próprias e estruturas de custos disciplinadas. A expansão de lojas continua sendo importante, pois os varejistas atendem áreas de captação rurais, suburbanas e urbanas por meio de diferentes formatos e tamanhos de loja. Os pedidos digitais e os programas de fidelidade são cada vez mais relevantes quando melhoram a conveniência sem comprometer a proposta de valor. O mercado permanece fragmentado, permitindo que operadores locais estabelecidos defendam suas posições enquanto redes maiores expandem seletivamente.
Principais Conclusões do Relatório
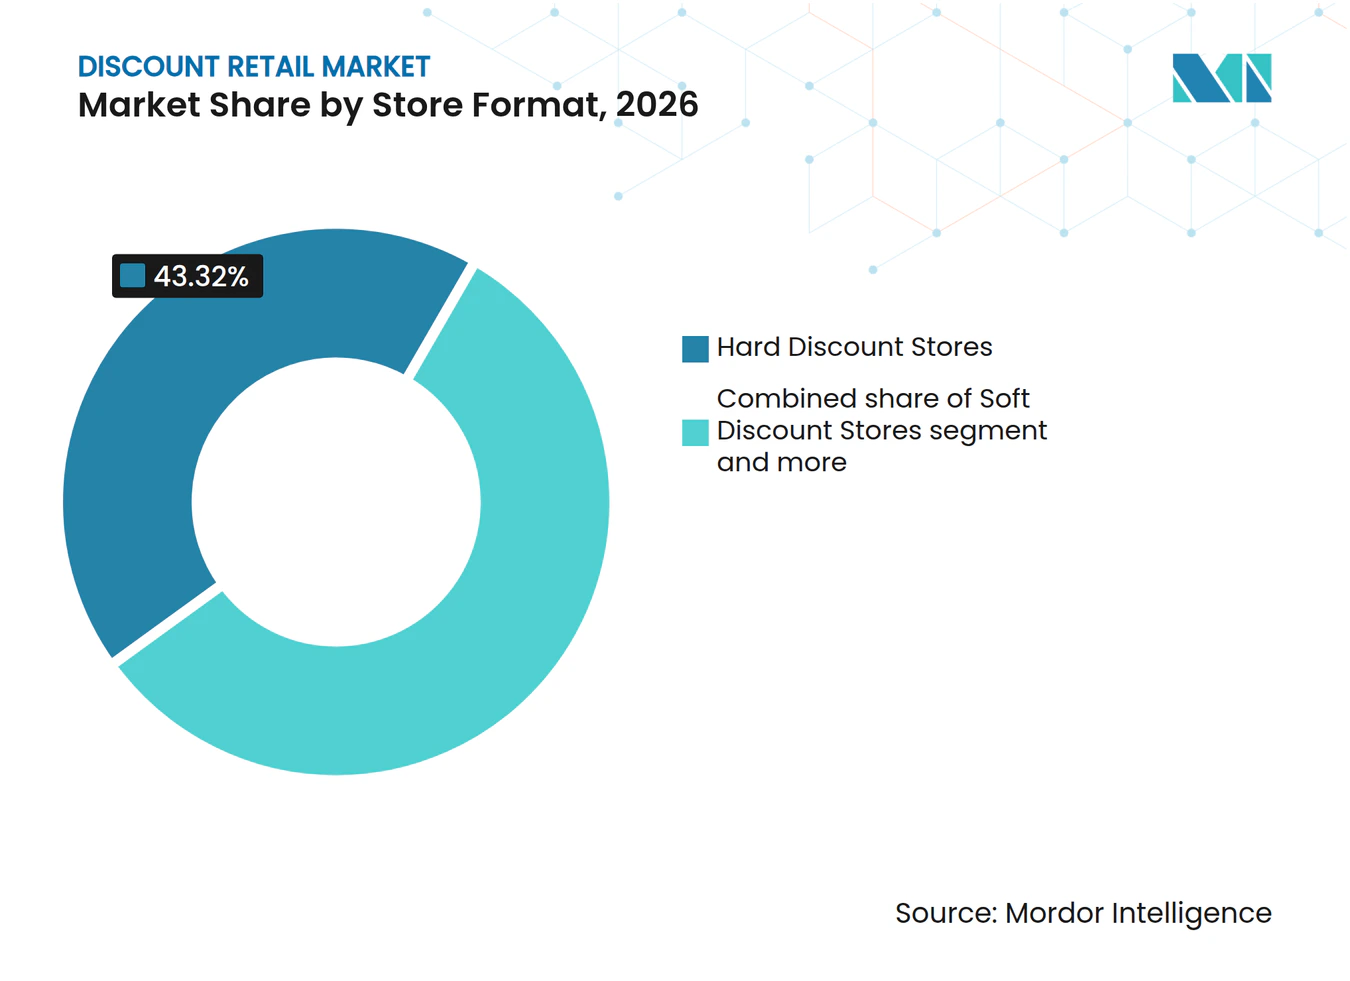
- Por formato de loja, as Lojas de Desconto Rígido representaram 43,32% da participação do mercado global de varejo com desconto em 2026, enquanto os Varejistas de Desconto Online têm projeção de crescimento a um CAGR de 4,46% até 2032.
- Por categoria de produto, Alimentos e Mercearia representaram 46,75% da participação do mercado global de varejo com desconto em 2026 e têm projeção de crescimento a um CAGR de 4,95% até 2032.
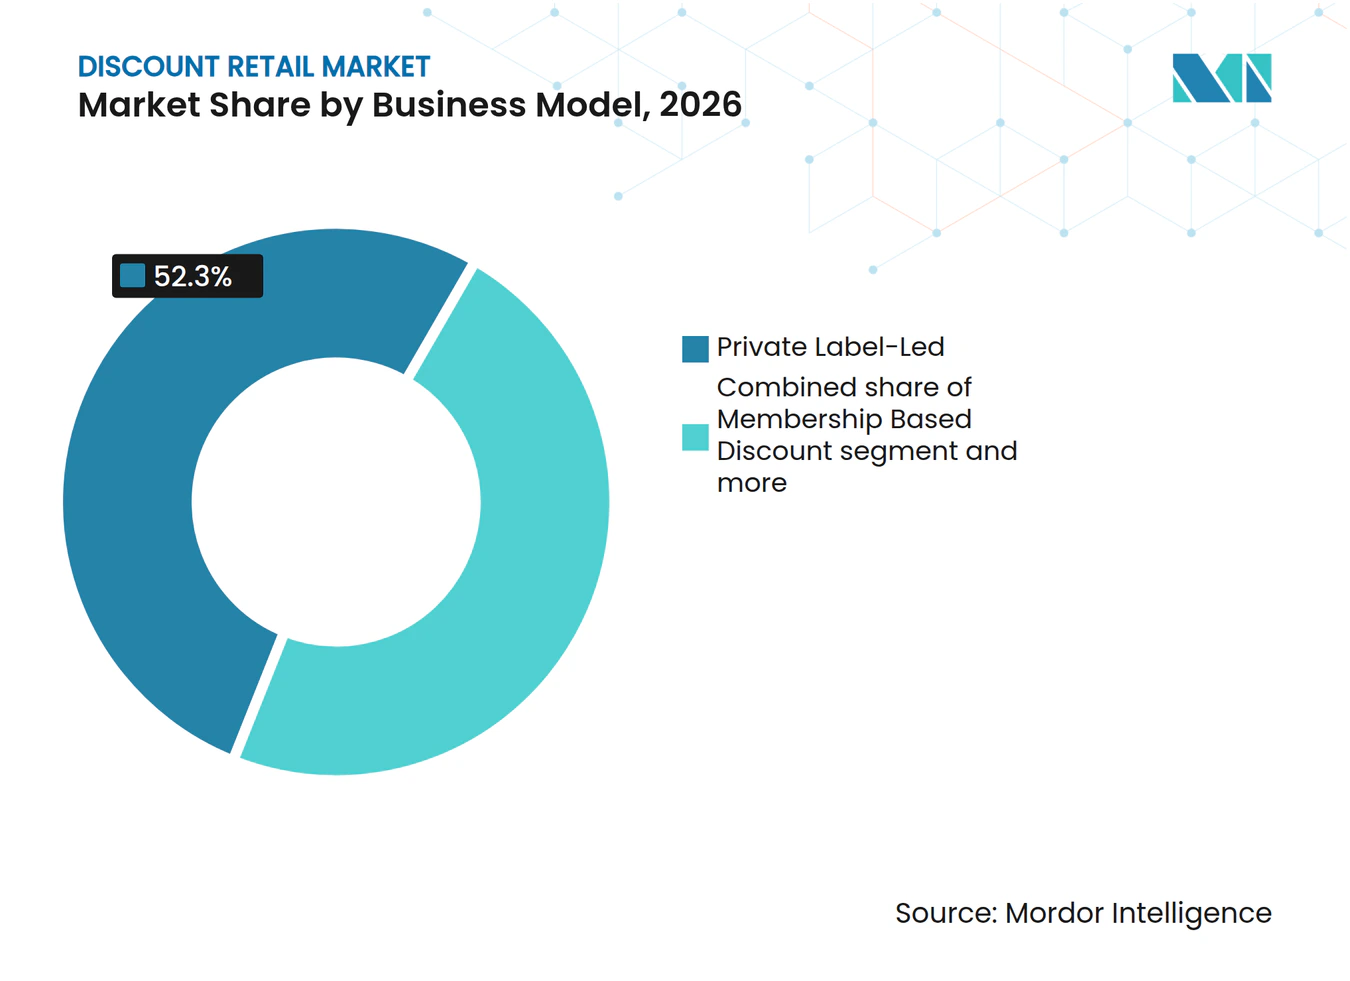
- Por modelo de negócio, o Varejo Liderado por Marca Própria representou 52,35% da participação do mercado global de varejo com desconto em 2026, enquanto o Varejo de Valor Omnicanal tem projeção de crescimento a um CAGR de 5,24% até 2032.
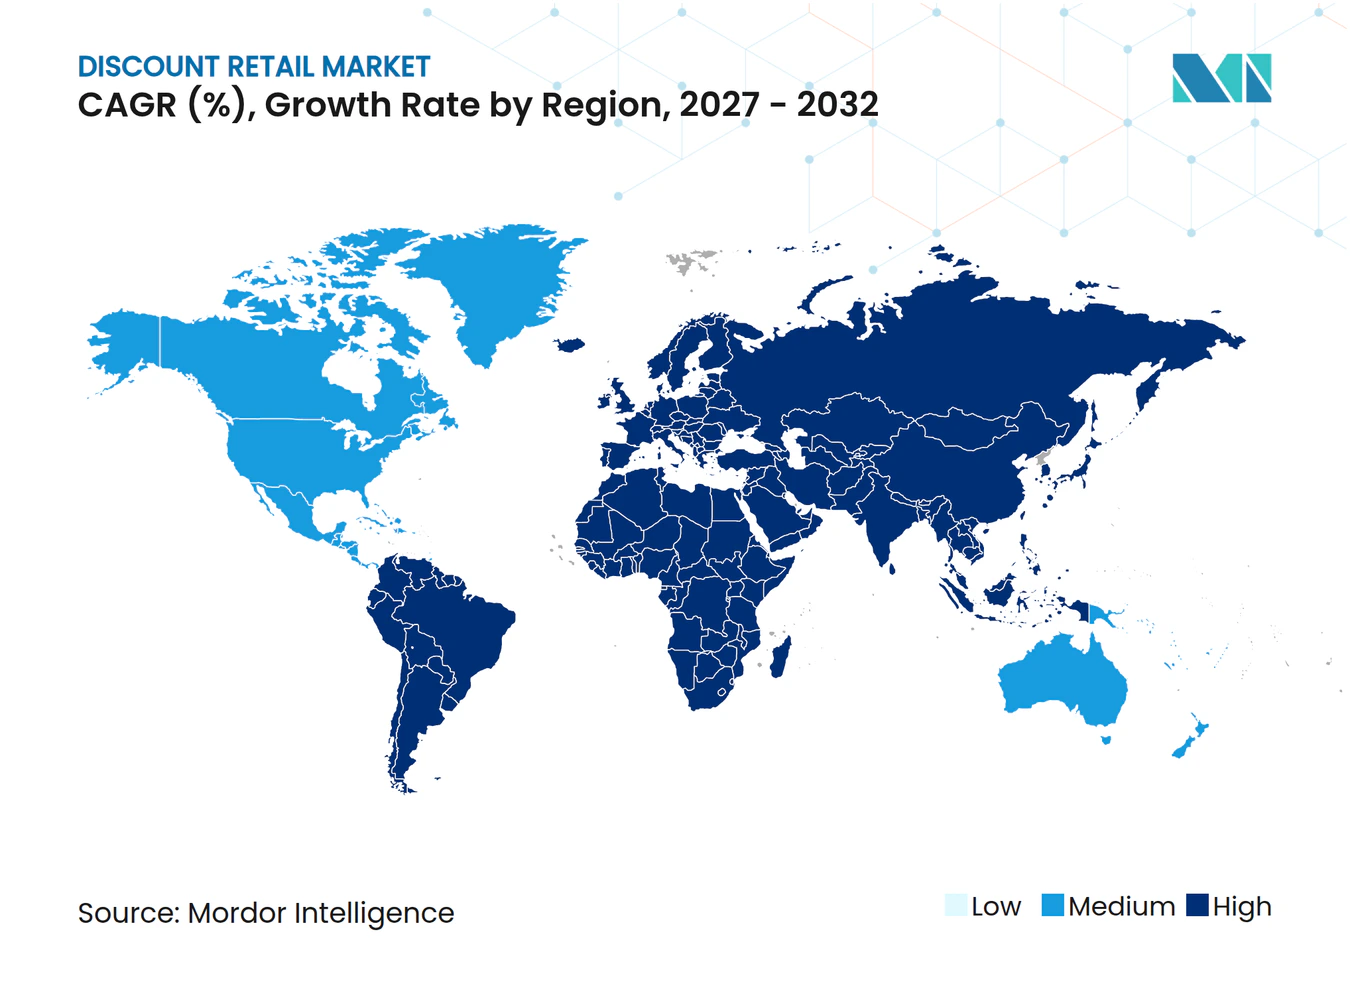
- Por geografia, a Europa representou 33,94% da participação do mercado global de varejo com desconto em 2026, enquanto a Ásia-Pacífico tem projeção de crescimento a um CAGR de 5,63% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Migração das Famílias para Produtos Mais Baratos e Busca Persistente por Valor | +1.2% | Global, mais acentuado na América do Norte e na Europa | Curto prazo (≤ 2 anos) |
| Expansão de Marcas Próprias e Modelos de Preço Baixo Diário | +0.8% | Europa, com repercussão na América do Norte e na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Expansão da Rede de Lojas com Desconto em Áreas de Captação Pouco Atendidas | +0.6% | Ásia-Pacífico, Oriente Médio e África e América do Sul | Longo prazo (≥ 4 anos) |
| Varejo de Valor Omnicanal e Engajamento Digital do Cliente | +0.5% | América do Norte, Ásia-Pacífico e Europa | Médio prazo (2-4 anos) |
| Acesso do Varejista a Estoque Excedente e Fornecimento Flexível | +0.4% | Global, com oferta concentrada na América do Norte e na Europa | Médio prazo (2-4 anos) |
| Mídia de Varejo e Monetização de Fidelidade | +0.3% | América do Norte, Europa e Austrália | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Migração das Famílias para Produtos Mais Baratos e Busca Persistente por Valor
A migração das famílias para produtos mais baratos continua a sustentar o mercado global de varejo com desconto, à medida que os consumidores priorizam os gastos com produtos essenciais. Essa tendência vai além dos compradores de baixa renda, pois mais famílias comparam preços e trocam de loja. A qualidade do produto e a disponibilidade confiável são tão importantes quanto os preços baixos nas prateleiras. Os varejistas com desconto podem reter clientes quando os produtos de marca própria atendem consistentemente às necessidades domésticas rotineiras a preços acessíveis. Os varejistas que dependem apenas de promoções temporárias estão em desvantagem, pois os consumidores esperam cada vez mais valor no dia a dia.
Expansão de Marcas Próprias e Modelos de Preço Baixo Diário
A expansão de marcas próprias apoia o varejo com desconto ao aumentar o controle dos varejistas sobre preços, sortimentos de produtos e diferenciação. Nos Estados Unidos, as vendas em valor de marcas próprias cresceram 4,4% no primeiro semestre de 2025, em comparação com um crescimento de 1,1% para marcas nacionais. As vendas em unidades de marcas próprias aumentaram 0,4%, enquanto as vendas em unidades de marcas nacionais caíram 0,6%[1]. A Dollar General planejou lançar cerca de 100 produtos de marca própria no primeiro trimestre de 2025, expandindo seu sortimento de marcas próprias. As marcas próprias permitem que os varejistas com desconto ofereçam valor e reduzam comparações diretas de preços com marcas nacionais.
Expansão da Rede de Lojas com Desconto em Áreas de Captação Pouco Atendidas
A expansão da rede de lojas continua sendo um fator de crescimento duradouro para o mercado global de varejo com desconto, pois lojas de formato menor podem atender áreas com opções limitadas de varejo. A Dollar General abriu 589 novas lojas no exercício fiscal de 2025, incluindo 581 nos Estados Unidos, e declarou que muitas localidades atendem comunidades rurais[2]. A ALDI Estados Unidos planejou abrir mais de 180 lojas em 31 estados em 2026 no âmbito de seu programa de investimento de 9 bilhões de USD. As vendas líquidas da Action cresceram 16,1%, atingindo 16 bilhões de EUR (18,82 bilhões de USD) em 2025, sustentadas por 384 novas lojas e 21,6 milhões de clientes semanais, fortalecendo sua presença no varejo com desconto europeu. A seleção disciplinada de localização pode ajudar as novas lojas a fortalecer a escala de compras e reduzir os tempos de deslocamento dos consumidores.
Varejo de Valor Omnicanal e Engajamento Digital do Cliente
As capacidades omnicanal podem expandir o mercado global de varejo com desconto ao melhorar o acesso a sortimentos de valor. No exercício fiscal de 2025, a Dollar General incluiu canais de entrega e digitais em sua estratégia de engajamento com o cliente. As ferramentas digitais permitem que os varejistas comuniquem ofertas específicas de cada loja, gerenciem benefícios de fidelidade e direcionem os clientes para as localidades mais próximas. No entanto, o modelo operacional continua desafiador, pois os custos de entrega podem superar as margens em cestas de produtos de baixo preço. Os varejistas devem integrar os pedidos online com as redes de lojas e o atendimento local, em vez de depender exclusivamente de operações centralizadas de comércio eletrônico.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Compressão de Margens por Concorrência de Preços e Inflação de Custos | -0.8% | Global, mais acentuado na Europa e na América do Norte | Curto prazo (≤ 2 anos) |
| Transparência de Preços Online e Substituição pelo Comércio Eletrônico de Baixo Custo | -0.5% | América do Norte, Ásia-Pacífico e Europa | Médio prazo (2-4 anos) |
| Aumento dos Custos de Mão de Obra, Aluguel, Energia e Instalação de Lojas | -0.7% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Perdas, Crime Organizado no Varejo e Volatilidade do Sortimento | -0.4% | Global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Compressão de Margens por Concorrência de Preços e Inflação de Custos
A compressão de margens restringe o mercado global de varejo com desconto porque o posicionamento de preço baixo deixa flexibilidade limitada para absorver aumentos de custos. Os varejistas com desconto devem gerenciar os custos de frete, produto, mão de obra, energia e aluguel enquanto mantêm preços competitivos. Produtos de marca própria, eficiência na cadeia de suprimentos e disciplina operacional podem compensar parcialmente essas pressões. No entanto, a intensa concorrência de preços pode limitar os ganhos provenientes de maior fluxo de clientes nas lojas. Como resultado, os varejistas com sistemas de fornecimento eficientes têm melhor desempenho do que aqueles com estruturas de custos inflexíveis.
Transparência de Preços Online e Substituição pelo Comércio Eletrônico de Baixo Custo
A transparência de preços online restringe o mercado global de varejo com desconto ao permitir que os compradores comparem preços entre varejistas rapidamente. Os mercados digitais intensificam a concorrência ao oferecer produtos de baixo custo sem os custos indiretos de extensas redes de lojas físicas. Essa pressão é mais evidente em mercadorias gerais, produtos sazonais e categorias discricionárias. Os varejistas com desconto podem responder mantendo preços competitivos, comunicando claramente o valor do produto e garantindo disponibilidade imediata nas lojas. Políticas de devolução confiáveis e experiências de compra convenientes podem diferenciar ainda mais suas ofertas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise do Comportamento do Consumidor
Os padrões de gastos das famílias nas principais economias mostram como as compras essenciais competem com os orçamentos discricionários. Na União Europeia, as despesas de consumo das famílias ajustadas pela inflação cresceram 1,5% em 2024. Os gastos com alimentos e bebidas não alcoólicas aumentaram 1,2%, enquanto os gastos com vestuário e calçados caíram 0,6%. Nos Estados Unidos, as despesas médias das famílias cresceram 1,8% em 2024, abaixo da taxa de inflação de 2,9%, indicando menor gasto real. Essas tendências criam oportunidades para os varejistas com desconto em categorias essenciais e discricionárias selecionadas, mas não confirmam uma migração para lojas com desconto.
As prioridades por categoria variam entre os mercados. Nos Estados Unidos, os alimentos representaram 12,9% dos gastos das famílias em 2024, enquanto vestuário e serviços responderam por 2,5%. Apesar de períodos e definições diferentes, ambos os conjuntos de dados destacam as compras essenciais. Os varejistas com desconto podem adaptar sortimentos, tamanhos de embalagem e coleções sazonais aos padrões de gastos locais.
Inteligência de Desempenho do Varejo
As vendas anuais médias por metro quadrado da Dollar General cresceram de 263 USD no exercício fiscal de 2024 para 270 USD no exercício fiscal de 2025. As vendas comparáveis do quarto trimestre aumentaram 4,3%, impulsionadas por um aumento de 2,6% no fluxo de clientes e um crescimento de 1,7% no valor médio das transações. A Action gerou 16 bilhões de EUR (18,82 bilhões de USD) em vendas líquidas em 2025, com crescimento de 4,9% nas vendas em bases comparáveis e 2,37 bilhões de EUR (2,78 bilhões de USD) em Lucro Operacional. Essas métricas medem o desempenho das lojas existentes e a rentabilidade operacional.
Os contratos de arrendamento de longo prazo criam obrigações fixas que as vendas das lojas devem suportar. A Dollar General reportou 1,99 bilhão de USD em custos de arrendamento operacional e 410 milhões de USD em custos de arrendamento variável para o exercício fiscal de 2025. O prazo médio ponderado restante de arrendamento operacional era de 9,1 anos em 30 de janeiro de 2026. A Lidl GB anunciou mais de 600 milhões de GBP (809,47 milhões de USD) em investimentos, incluindo mais de 50 novas lojas planejadas para os 12 meses seguintes. A seleção disciplinada de locais, as negociações de arrendamento e as decisões de reforma ajudam a proteger os retornos no nível das lojas.
Análise de Segmentos
Por Formato de Loja:
O Desconto Rígido Lidera Enquanto os Formatos Online se ExpandemAs Lojas de Desconto Rígido representaram 43,32% do mercado global de varejo com desconto em 2026, tornando-as o maior formato. Elas dependem de sortimentos focados, marcas próprias, fornecimento direto e operações eficientes. A Lidl continua a expandir na Europa, incluindo o Reino Unido. Redes densas fortalecem a alavancagem de compras e apoiam as compras rotineiras de mercearia e artigos para o lar. Os Varejistas de Desconto Online têm previsão de crescimento a um CAGR de 4,46% até 2032, sustentados por visibilidade em mecanismos de busca, comunicação de valor e entrega ou retirada eficiente. No entanto, enfrentam pressões de comparação de preços e custos de entrega, enquanto as lojas físicas permanecem relevantes pelo acesso imediato e pela ausência de taxas de entrega.
As Lojas de Desconto Suave combinam marcas reconhecidas, promoções e preços de valor. As Lojas de Variedades e Dólar atendem cidades menores e bairros norte-americanos, enquanto os Hipermercados com Desconto apoiam compras maiores. As Lojas de Conveniência com Desconto estão se expandindo em locais de trânsito e de alta densidade. As Lojas de Preço Reduzido e os Clubes de Atacado atraem consumidores por meio de pechinchas de marcas, compras em grandes quantidades e sortimentos variados. Tamanhos e sortimentos de lojas adaptados podem melhorar a produtividade em diferentes áreas de captação.



Por Categoria de Produto:
Alimentos e Mercearia Fornecem a Base de Demanda PrincipalAlimentos e Mercearia representaram 46,75% do mercado global de varejo com desconto em 2026 e têm previsão de crescimento a um CAGR de 4,95% até 2032. As compras domésticas frequentes e os gastos conscientes com o orçamento sustentam a demanda. A disponibilidade confiável, a frescura e as linhas de marcas próprias a preços mais baixos impulsionam o tráfego recorrente, tornando os produtos de mercearia uma base de mercado estável.
Vestuário e Calçados continuam sendo importantes, particularmente na Europa Oriental e na Ásia Central. A bandeira Sinsay da LPP abriu sua 2.000ª loja em 2025 e continuou a expansão internacional[3]. A demanda sazonal e as preferências em mudança exigem reposição rápida e coleções básicas atraentes. O vestuário acessível complementa as compras de mercearia e artigos para o lar em lojas com desconto de múltiplas categorias.
Os produtos de Cuidados para o Lar e Higiene Pessoal sustentam o valor recorrente da cesta, enquanto os produtos de Saúde e Beleza podem melhorar as margens a preços acessíveis. Eletrônicos de Consumo e Acessórios enfrentam concorrência de preços online e ciclos curtos de produtos. Mercadorias Sazonais e Gerais impulsionam a descoberta, mas carregam maior risco de estoque. O mix de categorias depende dos níveis de renda, do formato da loja e do espaço de venda. Alimentos e Mercearia permanecem a âncora estrutural, enquanto sortimentos não alimentares flexíveis aumentam o valor da cesta e atendem à demanda local e sazonal.
Por Modelo de Negócio:
As Marcas Próprias Mantêm a Maior PosiçãoO Varejo Liderado por Marca Própria representou 52,35% das vendas globais em 2026. Ele dá aos varejistas controle sobre as especificações dos produtos, a disposição nas prateleiras e os preços. As vendas em unidades de marcas próprias cresceram 0,4% no primeiro semestre de 2025, enquanto as vendas de marcas nacionais caíram 0,6%, apoiando o investimento em desenvolvimento de produtos e parcerias com fornecedores. Os varejistas de preço reduzido compram seletivamente estoques excedentes, descontinuados e sazonais. A estratégia oportunista da TJX depende de uma extensa rede de fornecedores. Os modelos de desconto baseados em associação incentivam compras recorrentes por meio de taxas, programas de fidelidade e tamanhos de embalagem em grandes quantidades, embora o apelo varie de acordo com o tamanho da família, a renda e a capacidade de armazenamento.
O Varejo de Valor Omnicanal tem previsão de crescimento a um CAGR de 5,24% até 2032, integrando lojas, ofertas digitais, pedidos online, programas de fidelidade e atendimento local. Os modelos de marca própria alinham qualidade, preço e sortimento; os formatos de preço reduzido oferecem descoberta de marcas; os modelos de associação enfatizam a retenção; e os modelos omnicanal priorizam a conveniência. O modelo adequado depende do mix de produtos, do comportamento do consumidor e da estrutura de custos.

Análise Geográfica
A Europa representou 33,94% do mercado global de varejo com desconto em 2026, sustentada por redes de desconto rígido estabelecidas, bases de lojas maduras e familiaridade com produtos de marca própria. A ALDI e a Lidl continuam investindo em lojas e distribuição. A concorrência por locais e a melhoria dos sortimentos exigem eficiência operacional. A Ásia-Pacífico tem projeção de crescimento a um CAGR de 5,63% até 2032, a maior taxa regional. O crescimento varia entre cidades, áreas urbanas menores e corredores emergentes. A China é importante à medida que os formatos físicos de desconto e os canais digitais de valor se desenvolvem. A Dollarama adquiriu a The Reject Shop na Austrália em julho de 2025. Os varejistas precisam de sortimentos e cadeias de suprimentos localizados. As lojas de variedades, as redes de desconto alimentar e os varejistas de preço reduzido ancoram a América do Norte. A América do Sul oferece oportunidades em formatos de proximidade e mercearia de valor, sujeitas a condições de fornecimento e preço. No Oriente Médio e na África, os varejistas com desconto estão se expandindo para cidades e localidades secundárias. A BIM tinha 933 lojas no Marrocos após adicionar 144 em 2025[4]. A expansão requer conformidade local, planejamento da cadeia de suprimentos e formatos específicos para cada bairro.
Inteligência de Oferta e Desenvolvimento do Varejo
O mercado global de varejo com desconto inclui pontos de venda compactos orientados para a conveniência e lojas maiores focadas em valor, com áreas determinadas pelo mix de produtos e pelo tamanho da área de captação. Em 30 de janeiro de 2026, a Dollar General operava 20.893 lojas, com uma média de aproximadamente 7.500 pés quadrados de espaço de venda; quase 80% estavam em cidades com populações de 20.000 habitantes ou menos. A Action encerrou 2025 com 3.302 lojas em 14 países. Essas redes refletem modelos de conveniência de pequeno porte localizados e modelos padronizados de desconto em produtos não alimentares.
A densidade de lojas melhora o acesso dos clientes e a escala de compras, enquanto layouts eficientes e cobertura de distribuição ajudam a controlar os custos. Em 2026, a ALDI Estados Unidos planejou mais de 180 novas lojas, visando quase 2.800 localidades até o final de 2026, com três novos centros de distribuição planejados para 2027 a 2029. O plano fiscal de 2026 da Dollar General incluiu cerca de 450 novas lojas nos Estados Unidos, 10 no México e 4.270 reformas ou realocações. A Action planejou pelo menos 400 lojas e entrada na Croácia e na Eslovênia. A execução depende da viabilidade econômica dos locais, da contratação de pessoal, da capacidade de distribuição e da produtividade das vendas.
Cenário Competitivo
Concentração do Mercado
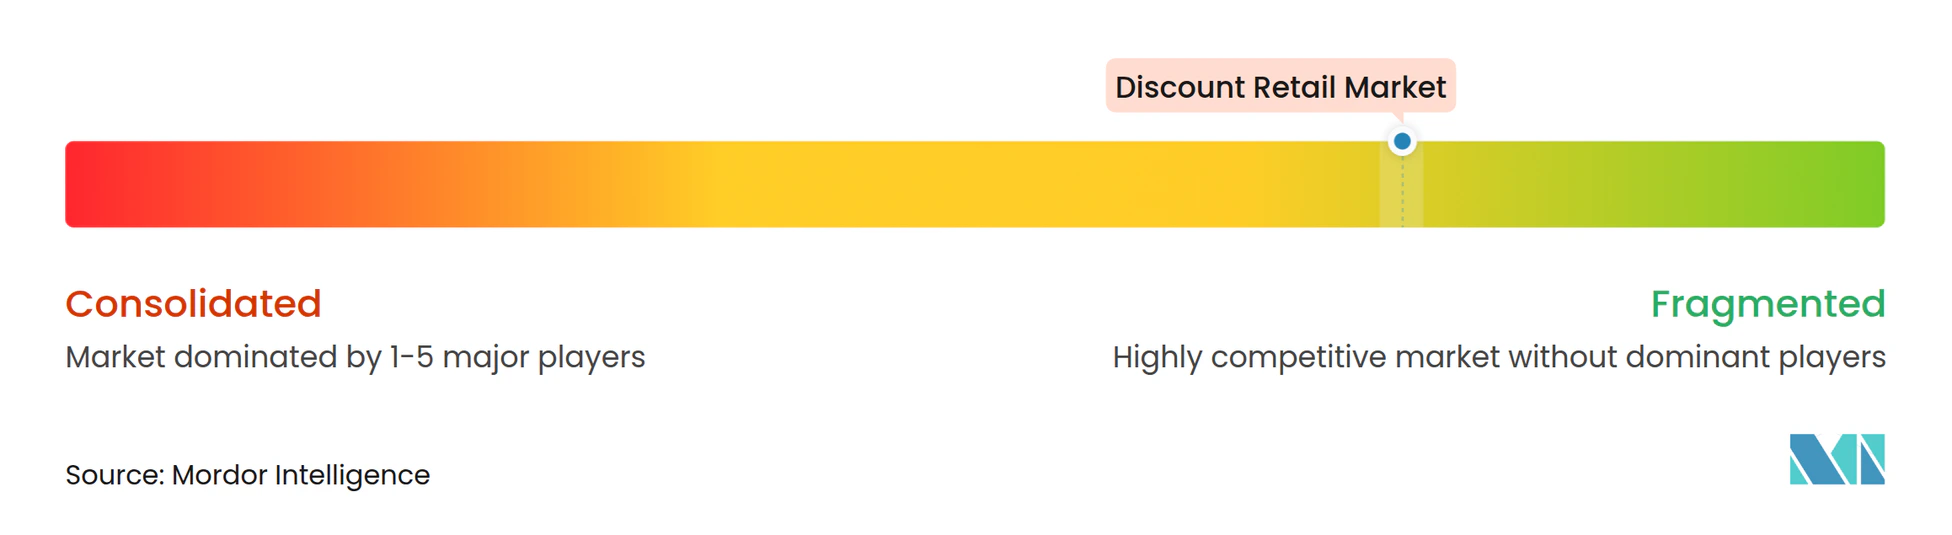
O mercado global de varejo com desconto é fragmentado, com os cinco maiores operadores respondendo por uma estimativa de 27,40% das vendas globais em 2026. A concorrência difere entre os formatos regionais de mercearia, variedades, preço reduzido e varejo de variedades, sem que nenhum operador domine todas as principais regiões. Os varejistas com desconto europeus continuam a expandir enquanto mantêm modelos operacionais orientados para o valor. A Action reportou 16 bilhões de EUR (18,82 bilhões de USD) em vendas líquidas em 2025 e planejou abrir pelo menos 400 lojas em 2026. A ALDI Estados Unidos anunciou planos de abrir mais de 180 novas lojas em 2026. Na América do Norte, a Dollar General planeja abrir aproximadamente 450 lojas nos Estados Unidos e 10 lojas no México em 2026, juntamente com extensas iniciativas de reforma de lojas. A Dollar Tree está expandindo seu sortimento de múltiplos preços para aumentar a variedade de produtos e apoiar o crescimento da cesta. A vantagem competitiva depende do controle de custos, da força das marcas próprias, da densidade de lojas, da eficiência no fornecimento e da execução consistente. Os varejistas devem sustentar a produtividade das lojas e o valor para o cliente à medida que se expandem.
Líderes do Setor de Varejo com Desconto
-
Lidl Stiftung & Co. KG
-
Aldi Einkauf SE & Co. oHG
-
Dollar General Corporation
-
Mercadona, S.A.
-
X5 Retail Group N.V.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Varejo com Desconto Empresas cobertas neste relatório
- Dollar General Corporation
- Dollar Tree, Inc.
- Aldi Einkauf SE & Co. oHG
- Lidl Stiftung & Co. KG
- Walmart Inc.
- The TJX Companies, Inc.
- Ross Stores, Inc.
- Burlington Stores, Inc.
- Five Below, Inc.
- Ollie's Bargain Outlet, Inc.
- Grocery Outlet Holding Corp.
- Action Nederland Holding B.V.
- Jerónimo Martins, SGPS, S.A.
- X5 Retail Group N.V.
- Pepco Group N.V.
- Schwarz Group
- REWE Group
- Mercadona, S.A.
- Eurospin Italia S.p.A.
- Pan Pacific International Holdings Corporation
- Miniso Group Holding Limited
- Salling Group A/S
- Colruyt Group N.V.
- Loblaw Companies Limited
Desenvolvimentos industriais recentes em Mercado de Varejo com Desconto
- Julho de 2026: A Modella Capital concluiu a aquisição da Dealz Polônia do Pepco Group, assumindo o controle de uma rede de varejo com desconto composta por mais de 340 lojas na Polônia.
- Fevereiro de 2026: O Schwarz Group recebeu aprovação condicional do Conselho de Concorrência da Romênia para adquirir uma participação majoritária na La Cocoș, expandindo sua presença no setor de supermercados da Romênia.
- Janeiro de 2026: A ALDI Estados Unidos anunciou planos de abrir mais de 180 lojas em 31 estados em 2026, apoiando seu programa de investimento de 9 bilhões de USD até 2028.
- Dezembro de 2025: O Mr Price Group concordou em adquirir a NKD Group GmbH, adicionando 2.108 lojas em sete países da Europa Central e Oriental à sua rede de varejo. A aquisição foi concluída em março de 2026.
Escopo do Relatório do Mercado Global de Varejo com Desconto
O relatório do mercado global de varejo com desconto analisa os formatos de varejo focados em desconto que oferecem produtos a preços competitivos nas categorias de alimentos, mercearia, vestuário, artigos para o lar, higiene pessoal e mercadorias gerais em todo o mundo. O mercado é segmentado por formato de loja (Lojas de Desconto Rígido, Lojas de Desconto Suave, Lojas de Variedades e Dólar, Hipermercados com Desconto, Lojas de Conveniência com Desconto, Varejistas de Desconto Online e Outros), categoria de produto, modelo de negócio e geografia. O estudo examina os principais fatores impulsionadores, incluindo a migração das famílias para produtos mais baratos, a expansão de marcas próprias, o crescimento da rede de lojas, o varejo de valor omnicanal, o fornecimento flexível e a monetização de fidelidade, juntamente com fatores restritivos como compressão de margens, concorrência do comércio eletrônico, aumento dos custos operacionais, perdas no varejo e volatilidade do sortimento. Avalia redes de lojas, pipelines de expansão, desempenho de vendas, custos de ocupação, preferências de compra dos consumidores, escolhas de canal e padrões de gastos. O relatório fornece tamanho de mercado e previsões de crescimento, análise do cenário competitivo, avaliações de concentração e participação de mercado, desenvolvimentos estratégicos e perfis dos principais varejistas. Também explora oportunidades em sortimentos de marcas próprias, áreas de captação pouco atendidas, descoberta digital de preços, atendimento omnicanal e fornecimento de estoque excedente. As estimativas e previsões de mercado são apresentadas em valor (USD) em todos os segmentos cobertos.
Visão geral da segmentação
Principais Perguntas Respondidas no Relatório
Qual é o valor do setor de varejo com desconto em 2026?
O mercado global de varejo com desconto foi avaliado em 764,34 bilhões de USD em 2026 e tem previsão de atingir 997,78 bilhões de USD até 2032, crescendo a um CAGR de 3,87% de 2027 a 2032.
Qual formato de loja tem a maior participação nas vendas do varejo com desconto?
As Lojas de Desconto Rígido detêm 43,32% das vendas em 2026, sustentadas por sortimentos focados, marcas próprias e operações eficientes.
Qual categoria de produto está crescendo mais rapidamente no varejo com desconto?
Alimentos e Mercearia têm previsão de crescimento a um CAGR de 4,95% até 2032 e representam 46,75% das vendas de 2026.
Por que as marcas próprias são importantes para os varejistas de valor?
As vendas de marcas próprias nos EUA cresceram 4,46% no primeiro semestre de 2025, ajudando os varejistas a controlar o sortimento e a sustentar o valor no dia a dia.
Qual região oferece a perspectiva de crescimento mais forte para o varejo com desconto?
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 5,63% até 2032, a taxa regional mais rápida do relatório.
Quão concentrado é o setor global de varejo com desconto?
O mercado global de varejo com desconto permanece fragmentado, com os cinco maiores operadores respondendo por uma participação combinada de 27,40% do mercado em 2026.