
Taille et part du marché du commerce de détail discount
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 825.35 Milliards de dollars |
| Taille du Marché (2032) | 997.78 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 3.87 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du commerce de détail discount par Mordor Intelligence
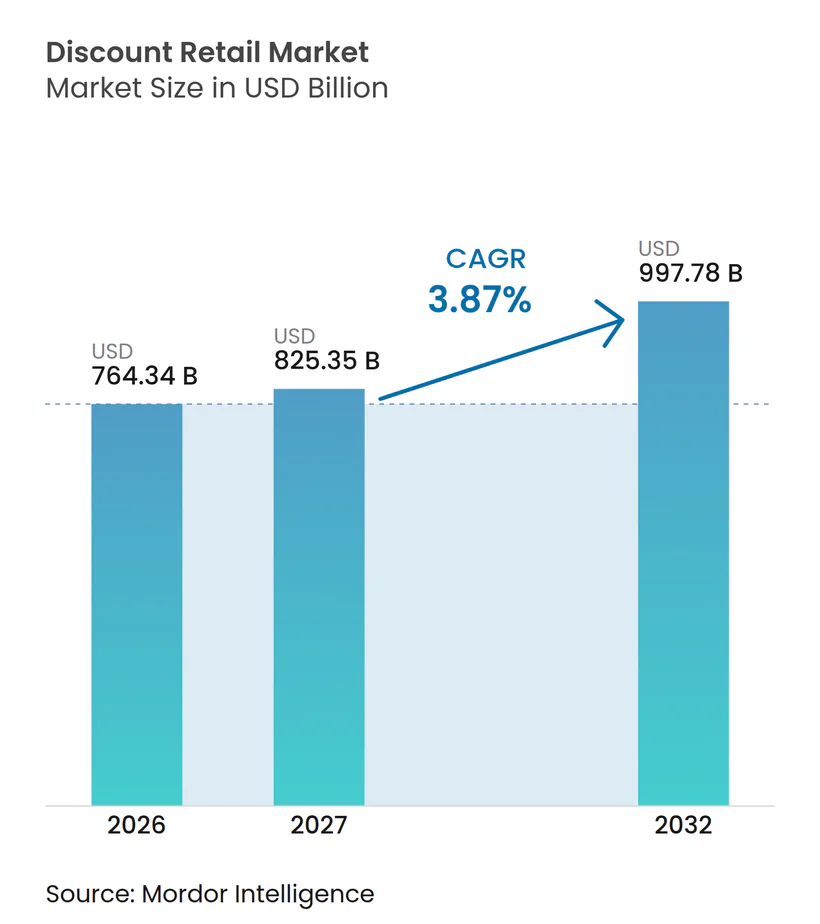
La taille du marché mondial du commerce de détail discount était évaluée à 764,34 milliards USD en 2026 et devrait croître de 825,35 milliards USD en 2027 pour atteindre 997,78 milliards USD d'ici 2032, à un CAGR de 3,87 % durant la période de prévision (2027-2032). Le marché mondial du commerce de détail discount bénéficie d'assortiments ciblés, d'offres de marques propres élargies et de structures de coûts rigoureuses. L'expansion des magasins reste importante, car les détaillants desservent des zones de chalandise rurales, suburbaines et urbaines à travers différents formats et tailles de magasins. Les commandes numériques et les programmes de fidélité sont de plus en plus pertinents lorsqu'ils améliorent la commodité sans compromettre la proposition de valeur. Le marché reste fragmenté, permettant aux opérateurs locaux établis de défendre leurs positions tandis que les grandes enseignes s'étendent de manière sélective.
Points clés du rapport
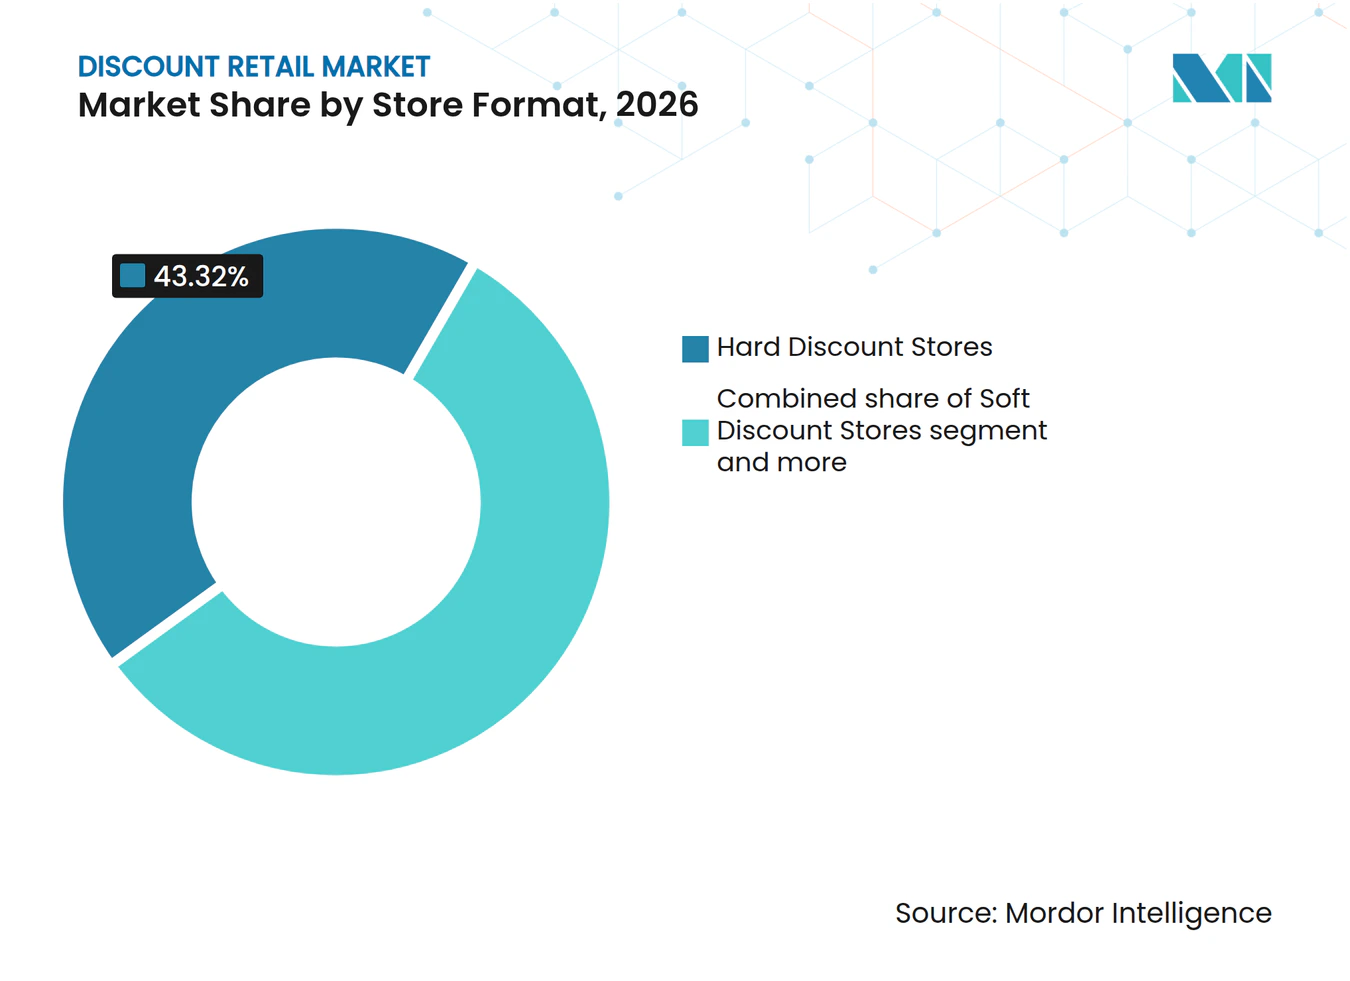
- Par format de magasin, les magasins hard discount représentaient 43,32 % de la part du marché mondial du commerce de détail discount en 2026, tandis que les détaillants discount en ligne devraient croître à un CAGR de 4,46 % jusqu'en 2032.
- Par catégorie de produits, l'alimentation et l'épicerie représentaient 46,75 % de la part du marché mondial du commerce de détail discount en 2026 et devraient croître à un CAGR de 4,95 % jusqu'en 2032.
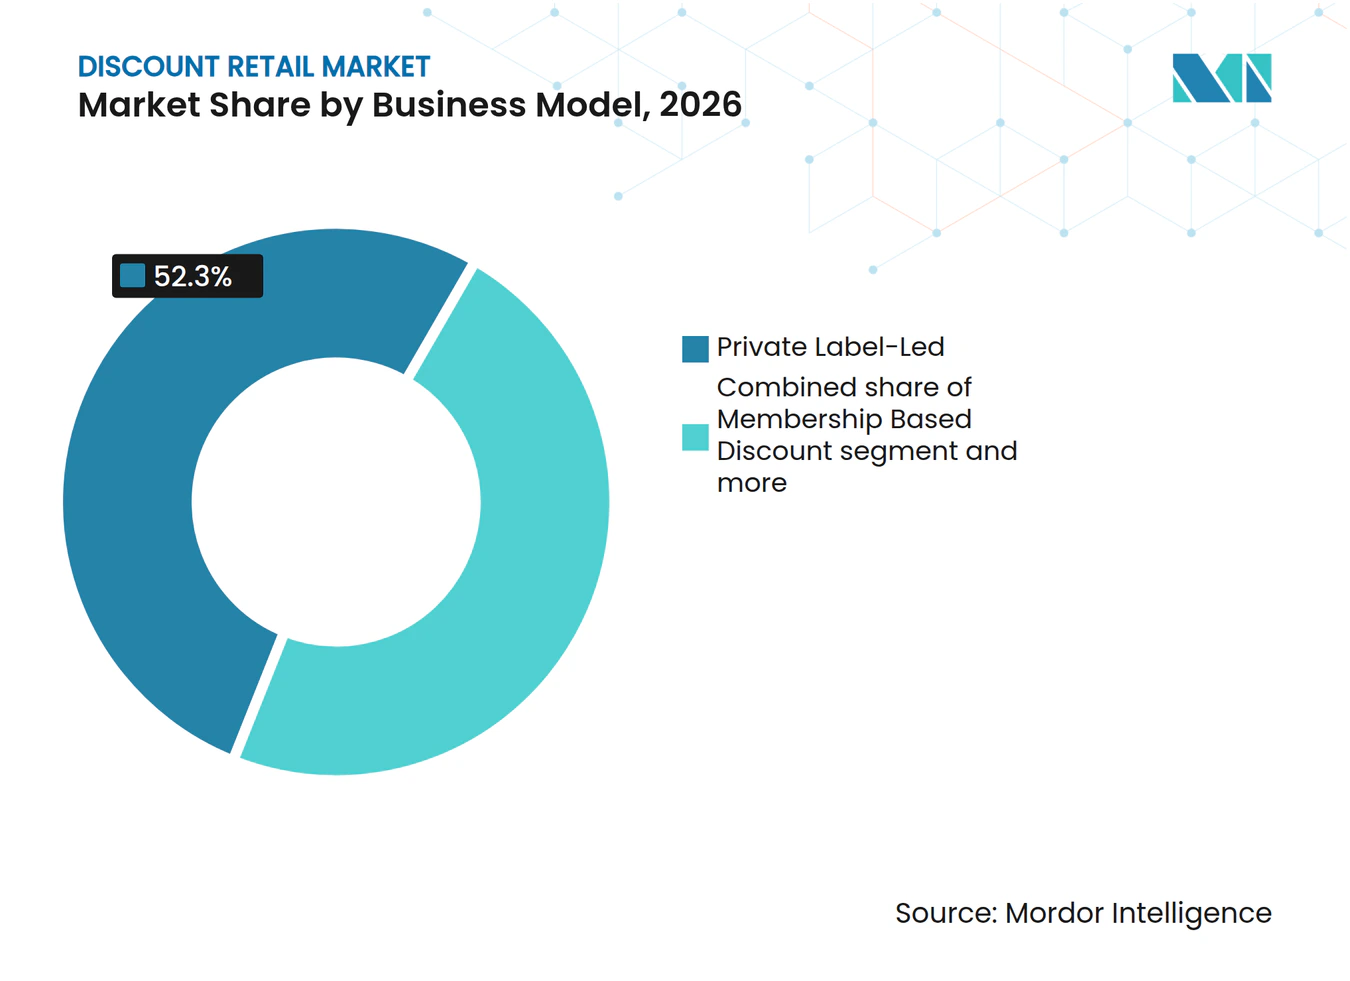
- Par modèle commercial, le commerce à marque propre représentait 52,35 % de la part du marché mondial du commerce de détail discount en 2026, tandis que le commerce de détail omnicanal axé sur la valeur devrait croître à un CAGR de 5,24 % jusqu'en 2032.
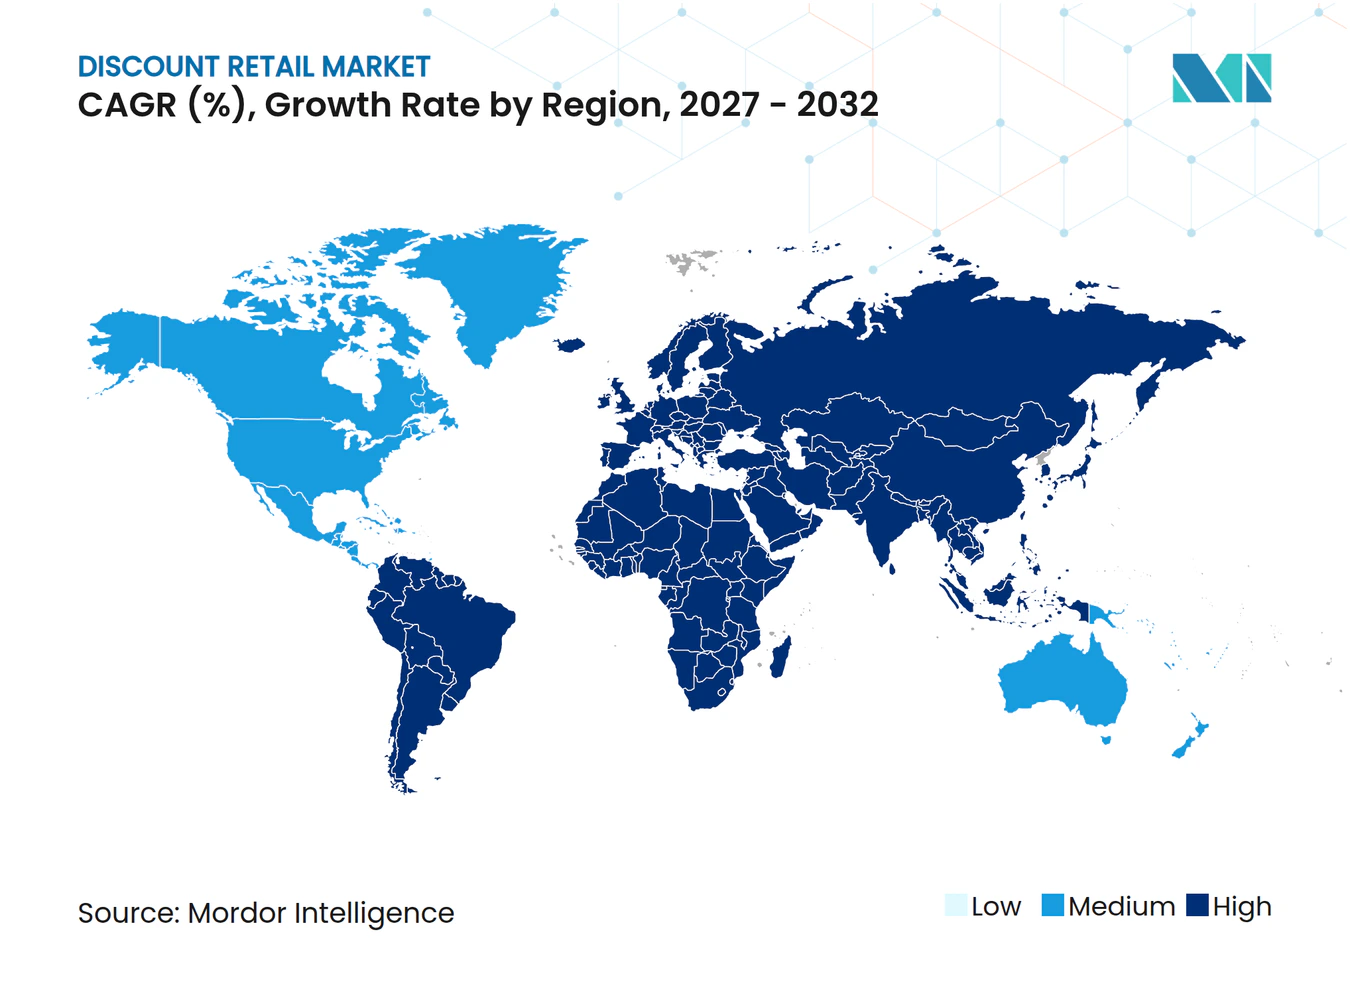
- Par géographie, l'Europe représentait 33,94 % de la part du marché mondial du commerce de détail discount en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 5,63 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Déclassement des dépenses des ménages et recherche persistante de valeur | +1.2% | Mondial, plus prononcé en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Expansion des marques propres et modèles de prix bas permanents | +0.8% | Europe, avec répercussions en Amérique du Nord et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion du réseau de magasins discount dans les zones de chalandise insuffisamment desservies | +0.6% | Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud | Long terme (≥ 4 ans) |
| Commerce de détail omnicanal axé sur la valeur et engagement numérique des clients | +0.5% | Amérique du Nord, Asie-Pacifique et Europe | Moyen terme (2-4 ans) |
| Accès des détaillants aux stocks excédentaires et approvisionnement flexible | +0.4% | Mondial, avec une offre concentrée en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Médias de distribution et monétisation de la fidélité | +0.3% | Amérique du Nord, Europe et Australie | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Déclassement des dépenses des ménages et recherche persistante de valeur
Le déclassement des dépenses des ménages continue de soutenir le marché mondial du commerce de détail discount, les consommateurs accordant la priorité aux dépenses en produits essentiels. Cette tendance s'étend au-delà des acheteurs à faibles revenus, car de plus en plus de ménages comparent les prix et changent d'enseigne. La qualité des produits et la disponibilité fiable sont aussi importantes que les prix bas en rayon. Les détaillants discount peuvent fidéliser leurs clients lorsque les produits à marque propre répondent de manière constante aux besoins courants des ménages à des prix abordables. Les détaillants qui s'appuient uniquement sur des promotions temporaires sont désavantagés, car les consommateurs attendent de plus en plus une valeur au quotidien.
Expansion des marques propres et modèles de prix bas permanents
L'expansion des marques propres soutient le commerce de détail discount en renforçant le contrôle des détaillants sur les prix, les assortiments de produits et la différenciation. Aux États-Unis, les ventes en valeur des marques propres ont augmenté de 4,4 % au premier semestre 2025, contre une croissance de 1,1 % pour les marques nationales. Les ventes en volume des marques propres ont progressé de 0,4 %, tandis que les ventes en volume des marques nationales ont reculé de 0,6 %[1]. Dollar General prévoyait de lancer environ 100 produits à marque propre au premier trimestre 2025, élargissant ainsi son assortiment de marques en propre. Les marques propres permettent aux détaillants discount d'offrir de la valeur et de réduire les comparaisons directes de prix avec les marques nationales.
Expansion du réseau de magasins discount dans les zones de chalandise insuffisamment desservies
L'expansion du réseau de magasins reste un moteur de croissance durable pour le marché mondial du commerce de détail discount, car les magasins de plus petite taille peuvent desservir des zones disposant d'une offre commerciale limitée. Dollar General a ouvert 589 nouveaux magasins au cours de l'exercice 2025, dont 581 aux États-Unis, et a indiqué que de nombreux emplacements desservent des communautés rurales[2]. ALDI États-Unis prévoyait d'ouvrir plus de 180 magasins dans 31 États en 2026 dans le cadre de son programme d'investissement de 9 milliards USD. Les ventes nettes d'Action ont progressé de 16,1 % pour atteindre 16 milliards EUR (18,82 milliards USD) en 2025, soutenues par 384 nouveaux magasins et 21,6 millions de clients hebdomadaires, renforçant ainsi sa présence dans le commerce de détail discount européen. Une sélection rigoureuse des emplacements peut aider les nouveaux magasins à renforcer leur pouvoir d'achat et à réduire les temps de déplacement des consommateurs.
Commerce de détail omnicanal axé sur la valeur et engagement numérique des clients
Les capacités omnicanales peuvent élargir le marché mondial du commerce de détail discount en améliorant l'accès aux assortiments à prix compétitifs. Au cours de l'exercice 2025, Dollar General a intégré la livraison et les canaux numériques dans sa stratégie d'engagement client. Les outils numériques permettent aux détaillants de communiquer des offres spécifiques à chaque magasin, de gérer les avantages de fidélité et d'orienter les clients vers les points de vente les plus proches. Cependant, le modèle opérationnel reste difficile car les coûts de livraison peuvent dépasser les marges sur les paniers à bas prix. Les détaillants doivent intégrer les commandes en ligne avec les réseaux de magasins et l'exécution locale plutôt que de s'appuyer uniquement sur des opérations de commerce lectronique centralisées.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Compression des marges due à la concurrence par les prix et à l'inflation des coûts | -0.8% | Mondial, plus prononcé en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Transparence des prix en ligne et substitution par le commerce électronique à bas coût | -0.5% | Amérique du Nord, Asie-Pacifique et Europe | Moyen terme (2-4 ans) |
| Hausse des coûts de main-d'œuvre, de loyer, d'énergie et d'aménagement des magasins | -0.7% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Démarque inconnue, criminalité organisée dans le commerce de détail et volatilité des assortiments | -0.4% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Compression des marges due à la concurrence par les prix et à l'inflation des coûts
La compression des marges freine le marché mondial du commerce de détail discount, car le positionnement à bas prix laisse peu de flexibilité pour absorber les hausses de coûts. Les détaillants discount doivent gérer les coûts de fret, de produits, de main-d'œuvre, d'énergie et de loyer tout en maintenant des prix compétitifs. Les produits à marque propre, l'efficacité de la chaîne d'approvisionnement et la rigueur opérationnelle peuvent partiellement compenser ces pressions. Cependant, une concurrence intense par les prix peut limiter les gains liés à une fréquentation accrue des magasins. En conséquence, les détaillants disposant de systèmes d'approvisionnement efficaces obtiennent de meilleurs résultats que ceux dont les structures de coûts sont rigides.
Transparence des prix en ligne et substitution par le commerce électronique à bas coût
La transparence des prix en ligne freine le marché mondial du commerce de détail discount en permettant aux acheteurs de comparer rapidement les prix entre les détaillants. Les places de marché numériques intensifient la concurrence en proposant des produits à bas coût sans les frais généraux liés à d'importants réseaux de magasins physiques. Cette pression est la plus visible dans les produits de grande consommation, les articles saisonniers et les catégories discrétionnaires. Les détaillants discount peuvent réagir en maintenant des prix compétitifs, en communiquant clairement la valeur des produits et en garantissant une disponibilité immédiate en magasin. Des politiques de retour fiables et des expériences d'achat pratiques peuvent encore différencier leurs offres.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse du comportement des consommateurs
Les habitudes de dépenses des ménages dans les grandes économies montrent comment les achats essentiels entrent en concurrence avec les budgets discrétionnaires. Dans l'Union européenne, la consommation des ménages en termes réels a augmenté de 1,5 % en 2024. Les dépenses en alimentation et boissons non alcoolisées ont progressé de 1,2 %, tandis que les dépenses en habillement et chaussures ont reculé de 0,6 %. Aux États-Unis, les dépenses moyennes des ménages ont augmenté de 1,8 % en 2024, en dessous du taux d'inflation de 2,9 %, ce qui indique une baisse des dépenses réelles. Ces tendances créent des opportunités pour les détaillants discount dans les catégories essentielles et certaines catégories discrétionnaires, mais ne confirment pas un transfert vers les magasins discount.
Les priorités par catégorie varient selon les marchés. Aux États-Unis, l'alimentation représentait 12,9 % des dépenses des ménages en 2024, tandis que l'habillement et les services représentaient 2,5 %. Malgré des périodes et des définitions différentes, les deux ensembles de données mettent en évidence les achats essentiels. Les détaillants discount peuvent adapter leurs assortiments, leurs formats d'emballage et leurs gammes saisonnières aux habitudes de dépenses locales.
Analyse des performances du commerce de détail
Les ventes annuelles moyennes de Dollar General par pied carré sont passées de 263 USD au cours de l'exercice 2024 à 270 USD au cours de l'exercice 2025. Les ventes comparables du quatrième trimestre ont augmenté de 4,3 %, portées par une hausse de 2,6 % du trafic client et une croissance de 1,7 % de la valeur moyenne des transactions. Action a généré 16 milliards EUR (18,82 milliards USD) de ventes nettes en 2025, avec une croissance des ventes à périmètre comparable de 4,9 % et un résultat opérationnel de 2,37 milliards EUR (2,78 milliards USD). Ces indicateurs mesurent la performance des magasins existants et la rentabilité opérationnelle.
Les baux à long terme créent des obligations fixes que les ventes des magasins doivent couvrir. Dollar General a déclaré 1,99 milliard USD de charges de baux opérationnels et 410 millions USD de charges de baux variables pour l'exercice 2025. La durée résiduelle moyenne pondérée de ses baux opérationnels était de 9,1 ans au 30 janvier 2026. Lidl GB a annoncé un investissement de plus de 600 millions GBP (809,47 millions USD), comprenant plus de 50 nouveaux magasins prévus pour les 12 mois suivants. Une sélection rigoureuse des sites, des négociations de baux et des décisions de rénovation contribuent à protéger les rendements au niveau des magasins.
Analyse des segments
Par format de magasin :
le hard discount domine tandis que les formats en ligne se développentLes magasins hard discount représentaient 43,32 % du marché mondial du commerce de détail discount en 2026, ce qui en fait le format le plus important. Ils s'appuient sur des assortiments ciblés, des marques propres, un approvisionnement direct et des opérations efficaces. Lidl continue de s'étendre en Europe, notamment au Royaume-Uni. Des réseaux denses renforcent le pouvoir d'achat et soutiennent les achats courants d'épicerie et d'articles ménagers. Les détaillants discount en ligne devraient croître à un CAGR de 4,46 % jusqu'en 2032, soutenus par la visibilité dans les moteurs de recherche, la communication sur la valeur et une livraison ou un retrait efficaces. Cependant, ils font face à des pressions liées à la comparaison des prix et aux coûts de livraison, tandis que les magasins physiques restent pertinents pour l'accès immédiat et l'absence de frais de livraison.
Les magasins soft discount combinent des marques reconnues, des promotions et des prix attractifs. Les magasins à prix unique et de variété desservent les petites villes et les quartiers d'Amérique du Nord, tandis que les grandes surfaces discount soutiennent des achats plus importants. Les magasins discount de proximité se développent dans les zones de transit et les zones denses. Les magasins à prix réduits et les clubs entrepôt attirent les consommateurs grâce à des bonnes affaires sur des marques, des achats en gros et des assortiments changeants. Des tailles de magasins et des assortiments adaptés peuvent améliorer la productivité dans les différentes zones de chalandise.



Par catégorie de produits :
l'alimentation et l'épicerie constituent la base de la demande principaleL'alimentation et l'épicerie représentaient 46,75 % du marché mondial du commerce de détail discount en 2026 et devraient croître un CAGR de 4,95 % jusqu'en 2032. Les achats fréquents des ménages et les dépenses soucieuses du budget soutiennent la demande. Une disponibilité fiable, la fraîcheur et des gammes de marques propres à des prix plus bas stimulent le trafic récurrent, faisant de l'épicerie un fondement stable du marché.
L'habillement et la chaussure restent importants, notamment en Europe de l'Est et en Asie centrale. L'enseigne Sinsay de LPP a ouvert son 2 000e magasin en 2025 et a poursuivi son expansion internationale[3]. La demande saisonnière et l'évolution des préférences nécessitent un réapprovisionnement rapide et des gammes de base attractives. L'habillement abordable complète les achats d'épicerie et d'articles ménagers dans les magasins discount multi-catégories.
Les produits ménagers et de soins personnels soutiennent la valeur récurrente du panier, tandis que les produits de santé et de beauté peuvent améliorer les marges à des prix accessibles. L'électronique grand public et les accessoires font face à la concurrence des prix en ligne et à des cycles de produits courts. Les articles saisonniers et de grande consommation stimulent la découverte mais comportent un risque de stock plus élevé. La composition des catégories dépend des niveaux de revenus, du format du magasin et de la surface de vente. L'alimentation et l'épicerie restent l'ancre structurelle, tandis que des assortiments non alimentaires flexibles augmentent la valeur du panier et répondent à la demande locale et saisonnière.
Par modèle commercial :
les marques propres conservent la position dominanteLe commerce à marque propre représentait 52,35 % des ventes mondiales en 2026. Il donne aux détaillants le contrôle sur les spécifications des produits, le placement en rayon et les prix. Les ventes en volume des marques propres ont progressé de 0,4 % au premier semestre 2025, tandis que les ventes des marques nationales ont reculé de 0,6 %, soutenant l'investissement dans le développement de produits et les partenariats avec les fournisseurs. Les détaillants à prix réduits achètent de manière sélective des stocks excédentaires, discontinus et saisonniers. La stratégie opportuniste de TJX repose sur un vaste réseau de fournisseurs. Les modèles discount basés sur l'adhésion encouragent les achats répétés grâce aux cotisations, aux programmes de fidélité et aux formats d'emballage en gros, bien que l'attrait varie selon la taille du ménage, le revenu et la capacité de stockage.
Le commerce de détail omnicanal axé sur la valeur devrait croître à un CAGR de 5,24 % jusqu'en 2032, intégrant les magasins, les offres numériques, les commandes en ligne, les programmes de fidélité et l'exécution locale. Les modèles à marque propre alignent qualité, prix et assortiment ; les formats à prix réduits offrent la découverte de marques ; les modèles d'adhésion mettent l'accent sur la fidélisation ; et les modèles omnicanaux privilégient la commodité. Le modèle approprié dépend de la composition des produits, du comportement des consommateurs et de la structure des coûts.

Analyse géographique
L'Europe représentait 33,94 % du marché mondial du commerce de détail discount en 2026, soutenue par des réseaux hard discount établis, des bases de magasins matures et une familiarité avec les produits à marque propre. ALDI et Lidl continuent d'investir dans les magasins et la distribution. La concurrence pour les emplacements et l'amélioration des assortiments exigent une efficacité opérationnelle. L'Asie-Pacifique devrait croître à un CAGR de 5,63 % jusqu'en 2032, le taux régional le plus élevé. La croissance varie selon les grandes villes, les zones urbaines plus petites et les corridors émergents. La Chine est importante à mesure que les formats discount physiques et les canaux de valeur numériques se développent. Dollarama a acquis The Reject Shop en Australie en juillet 2025. Les détaillants ont besoin d'assortiments et de chaînes d'approvisionnement localisés. Les magasins à prix unique, les chaînes d'alimentation discount et les détaillants à prix réduits ancrent l'Amérique du Nord. L'Amérique du Sud offre des opportunités dans les formats de proximité et l'épicerie à prix compétitif, sous réserve des conditions d'approvisionnement et de prix. Au Moyen-Orient et en Afrique, les détaillants discount s'étendent dans les villes et les emplacements secondaires. BIM comptait 933 magasins au Maroc après en avoir ajouté 144 en 2025[4]. L'expansion nécessite une conformité locale, une planification de la chaîne d'approvisionnement et des formats adaptés aux quartiers.
Analyse de l'offre et du développement du commerce de détail
Le marché mondial du commerce de détail discount comprend des points de vente compacts axés sur la commodité et des magasins plus grands orientés vers la valeur, dont les superficies sont déterminées par la composition des produits et la taille de la zone de chalandise. Au 30 janvier 2026, Dollar General exploitait 20 893 magasins, avec une surface de vente moyenne d'environ 7 500 pieds carrés ; près de 80 % étaient situés dans des villes de 20 000 habitants ou moins. Action terminait 2025 avec 3 302 magasins dans 14 pays. Ces réseaux reflètent des modèles de commodité en petits formats localisés et de discount non alimentaire standardisé.
La densité des magasins améliore l'accès des clients et le pouvoir d'achat, tandis que des agencements efficaces et une couverture de distribution contribuent à maîtriser les coûts. En 2026, ALDI États-Unis prévoyait plus de 180 nouveaux magasins, visant près de 2 800 emplacements d'ici fin 2026, avec trois nouveaux centres de distribution prévus pour 2027 à 2029. Le plan de l'exercice 2026 de Dollar General comprenait environ 450 nouveaux magasins aux États-Unis, 10 au Mexique et 4 270 rénovations ou relocalisations. Action prévoyait au moins 400 magasins et une entrée en Croatie et en Slovénie. L'exécution dépend de l'économie des sites, des effectifs, de la capacité de distribution et de la productivité des ventes.
Paysage concurrentiel
Concentration du Marché
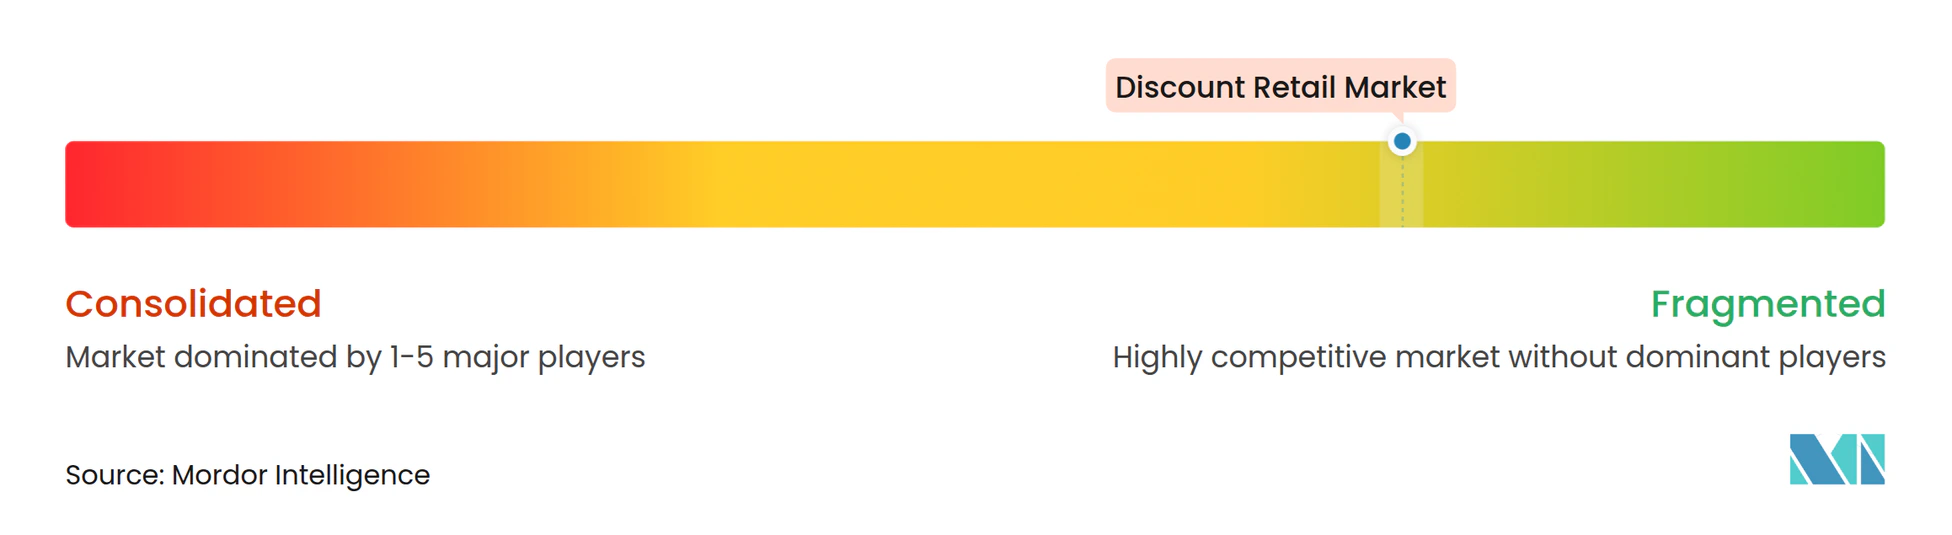
Le marché mondial du commerce de détail discount est fragmenté, les cinq premiers opérateurs représentant environ 27,40 % des ventes mondiales en 2026. La concurrence diffère selon les formats régionaux d'épicerie, de magasins à prix unique, de prix réduits et de variété, aucun opérateur unique ne dominant toutes les grandes régions. Les discounters européens continuent de s'étendre tout en maintenant des modèles opérationnels axés sur la valeur. Action a déclaré 16 milliards EUR (18,82 milliards USD) de ventes nettes en 2025 et prévoyait d'ouvrir au moins 400 magasins en 2026. ALDI États-Unis a annoncé des plans pour ouvrir plus de 180 nouveaux magasins en 2026. En Amérique du Nord, Dollar General prévoit d'ouvrir environ 450 magasins aux États-Unis et 10 magasins au Mexique en 2026, parallèlement à d'importantes initiatives de rénovation de magasins. Dollar Tree élargit son assortiment multi-prix pour augmenter le choix de produits et soutenir la croissance du panier. L'avantage concurrentiel dépend du contrôle des coûts, de la force des marques propres, de la densité des magasins, de l'efficacité de l'approvisionnement et de l'exécution cohérente. Les détaillants doivent maintenir la productivité des magasins et la valeur pour les clients au fur et à mesure de leur expansion.
Leaders du secteur du commerce de détail discount
-
Lidl Stiftung & Co. KG
-
Aldi Einkauf SE & Co. oHG
-
Dollar General Corporation
-
Mercadona, S.A.
-
X5 Retail Group N.V.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du commerce de détail discount Entreprises couvertes dans ce rapport
- Dollar General Corporation
- Dollar Tree, Inc.
- Aldi Einkauf SE & Co. oHG
- Lidl Stiftung & Co. KG
- Walmart Inc.
- The TJX Companies, Inc.
- Ross Stores, Inc.
- Burlington Stores, Inc.
- Five Below, Inc.
- Ollie's Bargain Outlet, Inc.
- Grocery Outlet Holding Corp.
- Action Nederland Holding B.V.
- Jerónimo Martins, SGPS, S.A.
- X5 Retail Group N.V.
- Pepco Group N.V.
- Schwarz Group
- REWE Group
- Mercadona, S.A.
- Eurospin Italia S.p.A.
- Pan Pacific International Holdings Corporation
- Miniso Group Holding Limited
- Salling Group A/S
- Colruyt Group N.V.
- Loblaw Companies Limited
Développements industriels récents dans Marché du commerce de détail discount
- Juillet 2026 : Modella Capital a finalisé l'acquisition de Dealz Pologne auprès de Pepco Group, prenant le contrôle d'un réseau de commerce de détail discount comprenant plus de 340 magasins en Pologne.
- Février 2026 : Schwarz Group a reçu l'approbation conditionnelle du Conseil de la concurrence de Roumanie pour acquérir une participation majoritaire dans La Cocoș, renforçant ainsi sa présence dans le secteur des supermarchés en Roumanie.
- Janvier 2026 : ALDI États-Unis a annoncé des plans pour ouvrir plus de 180 magasins dans 31 États en 2026, soutenant son programme d'investissement de 9 milliards USD jusqu'en 2028.
- Décembre 2025 : Mr Price Group a accepté d'acquérir NKD Group GmbH, ajoutant 2 108 magasins dans sept pays d'Europe centrale et orientale à son réseau de distribution. L'acquisition a été finalisée en mars 2026.
Périmètre du rapport sur le marché mondial du commerce de détail discount
Le rapport sur le marché mondial du commerce de détail discount analyse les formats de commerce de détail axés sur le discount proposant des produits à des prix compétitifs dans les catégories alimentation, épicerie, habillement, articles ménagers, soins personnels et grande consommation à l'échelle mondiale. Le marché est segmenté par format de magasin (magasins hard discount, magasins soft discount, magasins à prix unique et de variété, grandes surfaces discount, magasins discount de proximité, détaillants discount en ligne et autres), catégorie de produits, modèle commercial et géographie. L'étude examine les principaux moteurs, notamment le déclassement des dépenses des ménages, l'expansion des marques propres, la croissance du réseau de magasins, le commerce de détail omnicanal axé sur la valeur, l'approvisionnement flexible et la monétisation de la fidélité, ainsi que les freins tels que la compression des marges, la concurrence du commerce électronique, la hausse des coûts opérationnels, la démarque inconnue et la volatilité des assortiments. Elle évalue les réseaux de magasins, les pipelines d'expansion, les performances des ventes, les coûts d'occupation, les préférences d'achat des consommateurs, les choix de canaux et les habitudes de dépenses. Le rapport fournit des estimations de la taille du marché et des prévisions de croissance, une analyse du paysage concurrentiel, des évaluations de la concentration et des parts de marché, des développements stratégiques et des profils des principaux détaillants. Il explore également les opportunités dans les assortiments de marques propres, les zones de chalandise insuffisamment desservies, la découverte numérique des prix, l'exécution omnicanale et l'approvisionnement en stocks excédentaires. Les estimations et prévisions du marché sont présentées en valeur (USD) pour tous les segments couverts.
Aperçu de la segmentation
Questions clés auxquelles le rapport répond
Quelle est la valeur du secteur du commerce de détail discount en 2026 ?
Le marché mondial du commerce de détail discount était évalué à 764,34 milliards USD en 2026 et devrait atteindre 997,78 milliards USD d'ici 2032, avec un CAGR de 3,87 % de 2027 à 2032.
Quel format de magasin détient la plus grande part des ventes du commerce de détail discount ?
Les magasins hard discount détiennent 43,32 % des ventes en 2026, soutenus par des assortiments ciblés, des marques propres et des opérations efficaces.
Quelle catégorie de produits connaît la croissance la plus rapide dans le commerce de détail discount ?
L'alimentation et l'épicerie devraient croître à un CAGR de 4,95 % jusqu'en 2032 et représenter 46,75 % des ventes de 2026.
Pourquoi les marques propres sont-elles importantes pour les détaillants axés sur la valeur ?
Les ventes de marques propres aux États-Unis ont augmenté de 4,46 % au premier semestre 2025, aidant les détaillants à contrôler les assortiments et à soutenir la valeur au quotidien.
Quelle région offre les meilleures perspectives de croissance pour le commerce de détail discount ?
L'Asie-Pacifique devrait croître à un CAGR de 5,63 % jusqu'en 2032, le taux régional le plus rapide du rapport.
Quelle est la concentration du secteur mondial du commerce de détail discount ?
Le marché mondial du commerce de détail discount reste fragmenté, les cinq premiers opérateurs représentant ensemble 27,40 % du marché en 2026.