
Tamaño y Participación del Mercado de Comercio Minorista de Descuento
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 825.35 Mil millones de dólares |
| Tamaño del Mercado (2032) | 997.78 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 3.87 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Comercio Minorista de Descuento por Mordor Intelligence
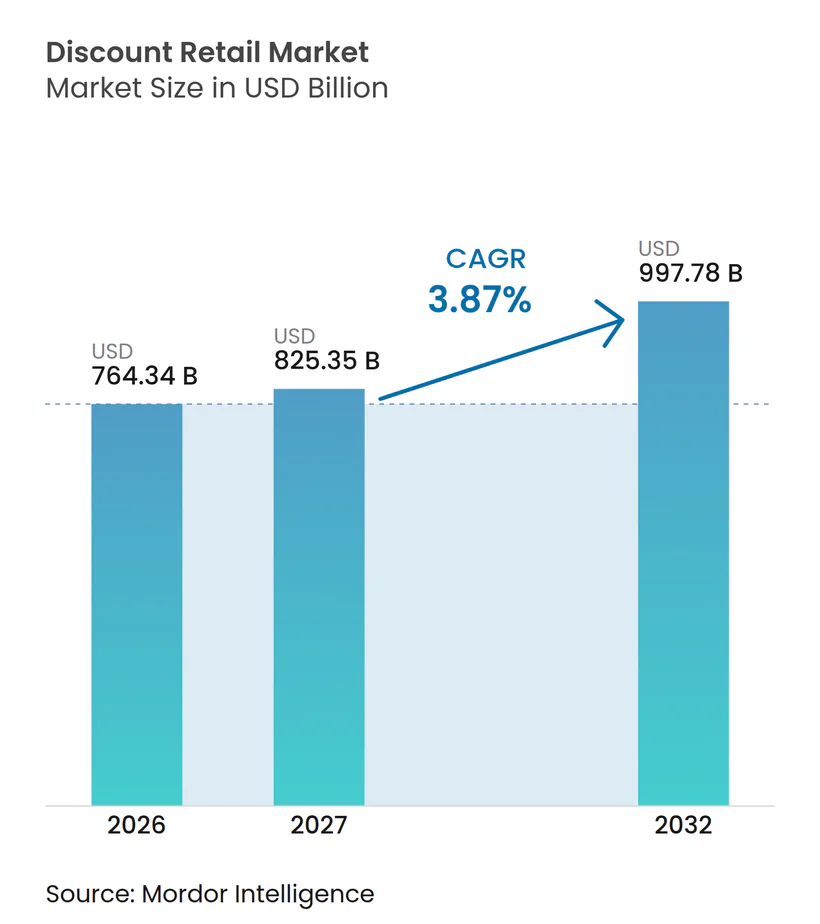
El tamaño del mercado global de comercio minorista de descuento fue valorado en 764,34 mil millones de USD en 2026 y se estima que crecerá desde 825,35 mil millones de USD en 2027 hasta alcanzar los 997,78 mil millones de USD para 2032, a una CAGR del 3,87% durante el período de pronóstico (2027-2032). El mercado global de comercio minorista de descuento se beneficia de surtidos enfocados, ofertas ampliadas de marca propia y estructuras de costos disciplinadas. La expansión de tiendas sigue siendo importante, ya que los minoristas atienden zonas de captación rurales, suburbanas y urbanas a través de diferentes formatos y tamaños de tienda. Los pedidos digitales y los programas de fidelización son cada vez más relevantes cuando mejoran la comodidad sin comprometer la propuesta de valor. El mercado sigue siendo fragmentado, lo que permite a los operadores locales establecidos defender sus posiciones mientras las cadenas más grandes se expanden de forma selectiva.
Conclusiones Clave del Informe
- Por formato de tienda, las Tiendas de Descuento Duro representaron el 43,32% de la participación del mercado global de comercio minorista de descuento en 2026, mientras que se proyecta que los Minoristas de Descuento en Línea crezcan a una CAGR del 4,46% hasta 2032.
- Por categoría de producto, Alimentos y Comestibles representaron el 46,75% de la participación del mercado global de comercio minorista de descuento en 2026 y se proyecta que crezcan a una CAGR del 4,95% hasta 2032.
- Por modelo de negocio, el Comercio Minorista Liderado por Marca Propia representó el 52,35% de la participación del mercado global de comercio minorista de descuento en 2026, mientras que se proyecta que el Comercio Minorista de Valor Omnicanal crezca a una CAGR del 5,24% hasta 2032.
- Por geografía, Europa representó el 33,94% de la participación del mercado global de comercio minorista de descuento en 2026, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 5,63% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Reducción del Gasto de los Hogares y Búsqueda Persistente de Valor | +1.2% | Global, más agudo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Expansión de Marca Propia y Modelos de Precio Bajo Diario | +0.8% | Europa, con extensión a América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión de la Red de Tiendas de Descuento en Zonas de Captación Desatendidas | +0.6% | Asia-Pacífico, Oriente Medio y África, y América del Sur | Largo plazo (≥ 4 años) |
| Comercio Minorista de Valor Omnicanal y Participación Digital del Cliente | +0.5% | América del Norte, Asia-Pacífico y Europa | Mediano plazo (2-4 años) |
| Acceso de Minoristas a Inventario Excedente y Abastecimiento Flexible | +0.4% | Global, con oferta concentrada en América del Norte y Europa | Mediano plazo (2-4 años) |
| Medios Minoristas y Monetización de la Fidelización | +0.3% | América del Norte, Europa y Australia | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Reducción del Gasto de los Hogares y Búsqueda Persistente de Valor
La reducción del gasto de los hogares continúa apoyando el mercado global de comercio minorista de descuento a medida que los consumidores priorizan el gasto en productos esenciales. Esta tendencia se extiende más allá de los compradores de bajos ingresos, ya que más hogares comparan precios y cambian de tienda. La calidad del producto y la disponibilidad confiable son tan importantes como los precios bajos en estantería. Los minoristas de descuento pueden retener clientes cuando los productos de marca propia satisfacen de manera consistente las necesidades rutinarias del hogar a precios asequibles. Los minoristas que dependen únicamente de promociones temporales están en desventaja a medida que los consumidores esperan cada vez más valor cotidiano.
Expansión de Marca Propia y Modelos de Precio Bajo Diario
La expansión de marca propia apoya el comercio minorista de descuento al aumentar el control de los minoristas sobre los precios, los surtidos de productos y la diferenciación. En los Estados Unidos, las ventas en dólares de marca propia aumentaron un 4,4% en el primer semestre de 2025, en comparación con un crecimiento del 1,1% para las marcas nacionales. Las ventas unitarias de marca propia aumentaron un 0,4%, mientras que las ventas unitarias de marcas nacionales cayeron un 0,6%[1]. Dollar General planeó lanzar aproximadamente 100 productos de marca propia en el primer trimestre de 2025, ampliando su surtido de marcas propias. Las marcas propias permiten a los minoristas de descuento ofrecer valor y reducir las comparaciones directas de precios con las marcas nacionales.
Expansión de la Red de Tiendas de Descuento en Zonas de Captación Desatendidas
La expansión de la red de tiendas sigue siendo un impulsor de crecimiento duradero para el mercado global de comercio minorista de descuento, ya que las tiendas de formato más pequeño pueden atender áreas con opciones minoristas limitadas. Dollar General abrió 589 nuevas tiendas en el ejercicio fiscal 2025, incluidas 581 en los Estados Unidos, y declaró que muchas ubicaciones sirven a comunidades rurales[2]. ALDI Estados Unidos planeó abrir más de 180 tiendas en 31 estados en 2026 bajo su programa de inversión de 9 mil millones de USD. Las ventas netas de Action aumentaron un 16,1% hasta 16 mil millones de EUR (18,82 mil millones de USD) en 2025, respaldadas por 384 nuevas tiendas y 21,6 millones de clientes semanales, fortaleciendo su presencia en el comercio minorista de descuento europeo. La selección disciplinada de ubicaciones puede ayudar a las nuevas tiendas a fortalecer la escala de compras y reducir los tiempos de desplazamiento de los consumidores.
Comercio Minorista de Valor Omnicanal y Participación Digital del Cliente
Las capacidades omnicanal pueden expandir el mercado global de comercio minorista de descuento al mejorar el acceso a surtidos de valor. En el ejercicio fiscal 2025, Dollar General incluyó la entrega a domicilio y los canales digitales en su estrategia de participación del cliente. Las herramientas digitales permiten a los minoristas comunicar ofertas específicas de cada tienda, gestionar beneficios de fidelización y dirigir a los clientes a ubicaciones cercanas. Sin embargo, el modelo operativo sigue siendo desafiante porque los costos de entrega pueden superar los márgenes en cestas de bajo precio. Los minoristas deben integrar los pedidos en línea con las redes de tiendas y el cumplimiento local en lugar de depender únicamente de operaciones de comercio electrónico centralizadas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Compresión de Márgenes por Competencia de Precios e Inflación de Costos | -0.8% | Global, más agudo en Europa y América del Norte | Corto plazo (≤ 2 años) |
| Transparencia de Precios en Línea y Sustitución por Comercio Electrónico de Bajo Costo | -0.5% | América del Norte, Asia-Pacífico y Europa | Mediano plazo (2-4 años) |
| Aumento de Costos Laborales, de Alquiler, Energía y Acondicionamiento de Tiendas | -0.7% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Merma, Crimen Minorista Organizado y Volatilidad del Surtido | -0.4% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Compresión de Márgenes por Competencia de Precios e Inflación de Costos
La compresión de márgenes restringe el mercado global de comercio minorista de descuento porque el posicionamiento de precio bajo deja una flexibilidad limitada para absorber aumentos de costos. Los minoristas de descuento deben gestionar los costos de flete, producto, mano de obra, energía y alquiler mientras mantienen precios competitivos. Los productos de marca propia, la eficiencia de la cadena de suministro y la disciplina operativa pueden compensar parcialmente estas presiones. Sin embargo, la intensa competencia de precios puede limitar las ganancias derivadas de un mayor tráfico en tienda. Como resultado, los minoristas con sistemas de abastecimiento eficientes se desempeñan mejor que aquellos con estructuras de costos inflexibles.
Transparencia de Precios en Línea y Sustitución por Comercio Electrónico de Bajo Costo
La transparencia de precios en línea restringe el mercado global de comercio minorista de descuento al permitir a los compradores comparar precios entre minoristas rápidamente. Los mercados digitales intensifican la competencia al ofrecer bienes de bajo costo sin los gastos generales de extensas redes de tiendas físicas. Esta presión es más evidente en mercancía general, productos de temporada y categorías discrecionales. Los minoristas de descuento pueden responder manteniendo precios competitivos, comunicando claramente el valor del producto y garantizando disponibilidad inmediata en tienda. Las políticas de devolución confiables y las experiencias de compra convenientes pueden diferenciar aún más sus ofertas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis del Comportamiento del Consumidor
Los patrones de gasto de los hogares en las principales economías muestran cómo las compras esenciales compiten con los presupuestos discrecionales. En la Unión Europea, el gasto en consumo de los hogares ajustado por inflación aumentó un 1,5% en 2024. El gasto en alimentos y bebidas no alcohólicas aumentó un 1,2%, mientras que el gasto en ropa y calzado cayó un 0,6%. En los Estados Unidos, el gasto promedio de los hogares aumentó un 1,8% en 2024, por debajo de la tasa de inflación del 2,9%, lo que indica un menor gasto real. Estas tendencias crean oportunidades para los minoristas de descuento en categorías esenciales y discrecionales seleccionadas, pero no confirman un cambio hacia las tiendas de descuento.
Las prioridades por categoría varían entre mercados. En los Estados Unidos, los alimentos representaron el 12,9% del gasto de los hogares en 2024, mientras que la ropa y los servicios representaron el 2,5%. A pesar de los diferentes períodos y definiciones, ambos conjuntos de datos destacan las compras esenciales. Los minoristas de descuento pueden adaptar los surtidos, los tamaños de empaque y las gamas de temporada a los patrones de gasto locales.
Inteligencia de Desempeño Minorista
Las ventas anuales promedio por pie cuadrado de Dollar General aumentaron de 263 USD en el ejercicio fiscal 2024 a 270 USD en el ejercicio fiscal 2025. Las ventas comparables del cuarto trimestre aumentaron un 4,3%, impulsadas por un mayor tráfico de clientes del 2,6% y un crecimiento del 1,7% en el valor promedio de transacción. Action generó 16 mil millones de EUR (18,82 mil millones de USD) en ventas netas en 2025, con un crecimiento de ventas en tiendas comparables del 4,9% y 2,37 mil millones de EUR (2,78 mil millones de USD) en ganancias operativas. Estas métricas miden el desempeño de las tiendas existentes y la rentabilidad operativa.
Los arrendamientos a largo plazo crean obligaciones fijas que las ventas de las tiendas deben respaldar. Dollar General reportó 1,99 mil millones de USD en costos de arrendamiento operativo y 410 millones de USD en costos de arrendamiento variable para el ejercicio fiscal 2025. Su plazo de arrendamiento operativo restante promedio ponderado fue de 9,1 años al 30 de enero de 2026. Lidl GB anunció más de 600 millones de GBP (809,47 millones de USD) en inversión, incluidas más de 50 nuevas tiendas planificadas para los siguientes 12 meses. La selección disciplinada de sitios, las negociaciones de arrendamiento y las decisiones de remodelación ayudan a proteger los rendimientos a nivel de tienda.
Análisis de Segmentos
Por Formato de Tienda:
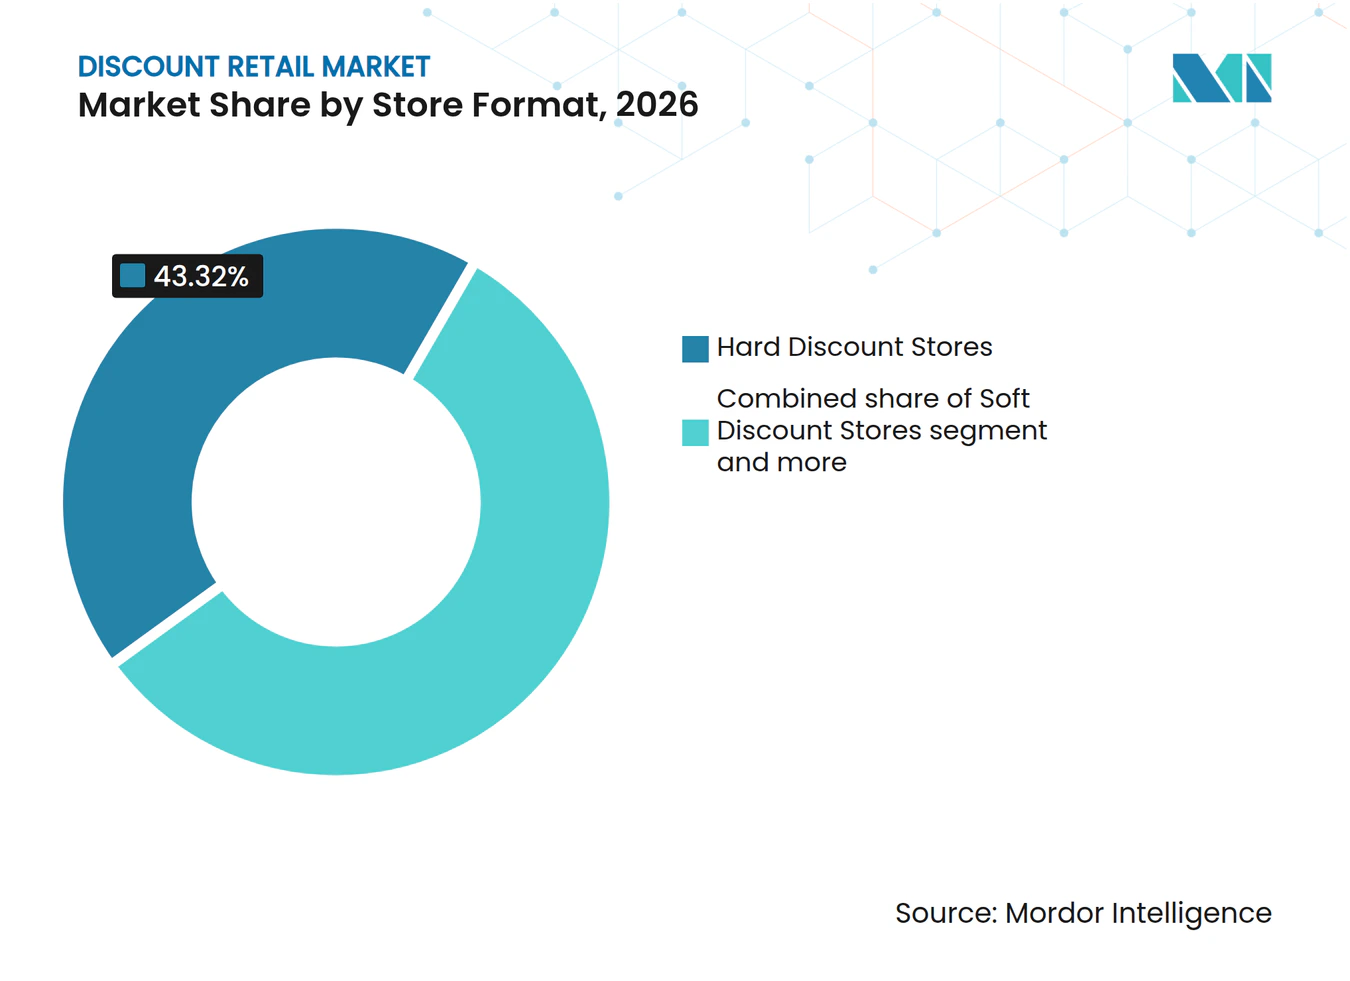
El Descuento Duro Lidera Mientras los Formatos en Línea se ExpandenLas Tiendas de Descuento Duro representaron el 43,32% del mercado global de comercio minorista de descuento en 2026, convirtiéndolas en el formato más grande. Se basan en surtidos enfocados, marcas propias, abastecimiento directo y operaciones eficientes. Lidl continúa expandiéndose en Europa, incluido el Reino Unido. Las redes densas fortalecen el apalancamiento de compras y apoyan las compras rutinarias de comestibles y artículos del hogar. Se prevé que los Minoristas de Descuento en Línea crezcan a una CAGR del 4,46% hasta 2032, respaldados por la visibilidad en búsquedas, la comunicación de valor y la entrega o recogida eficiente. Sin embargo, enfrentan presiones de comparación de precios y costos de entrega, mientras que las tiendas físicas siguen siendo relevantes por el acceso inmediato y la ausencia de tarifas de entrega.
Las Tiendas de Descuento Suave combinan marcas reconocidas, promociones y precios de valor. Las Tiendas de Dólar y Variedad sirven a pueblos pequeños y vecindarios de América del Norte, mientras que los Supermercados de Descuento apoyan compras más grandes. Las Tiendas de Descuento de Conveniencia se están expandiendo en ubicaciones de tránsito y zonas densas. Las Tiendas de Precio Reducido y los Clubes de Almacén atraen a los consumidores a través de ofertas de marcas, compras al por mayor y surtidos cambiantes. Los tamaños de tienda y surtidos adaptados pueden mejorar la productividad en todas las zonas de captación.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Categoría de Producto:
Alimentos y Comestibles Proporcionan la Base de Demanda PrincipalAlimentos y Comestibles representaron el 46,75% del mercado global de comercio minorista de descuento en 2026 y se prevé que crezcan a una CAGR del 4,95% hasta 2032. Las compras frecuentes de los hogares y el gasto consciente del presupuesto apoyan la demanda. La disponibilidad confiable, la frescura y las gamas de marca propia a precios más bajos impulsan el tráfico recurrente, convirtiendo a los comestibles en una base de mercado estable.
La Ropa y el Calzado siguen siendo importantes, particularmente en Europa del Este y Asia Central. El banner Sinsay de LPP abrió su tienda número 2.000 en 2025 y continuó su expansión internacional[3]. La demanda estacional y los cambios de preferencias requieren reposición rápida y gamas básicas atractivas. La ropa asequible complementa las compras de comestibles y artículos del hogar en tiendas de descuento de múltiples categorías.
Los productos de Cuidado del Hogar y Personal apoyan el valor recurrente de la cesta, mientras que los productos de Salud y Belleza pueden mejorar los márgenes a precios accesibles. La Electrónica de Consumo y los Accesorios enfrentan competencia de precios en línea y ciclos de producto cortos. Los Artículos de Temporada y Mercancía General impulsan el descubrimiento pero conllevan mayor riesgo de inventario. La combinación de categorías depende de los niveles de ingresos, el formato de tienda y el espacio de venta. Alimentos y Comestibles sigue siendo el ancla estructural, mientras que los surtidos no alimentarios flexibles aumentan el valor de la cesta y atienden la demanda local y estacional.
Por Modelo de Negocio:
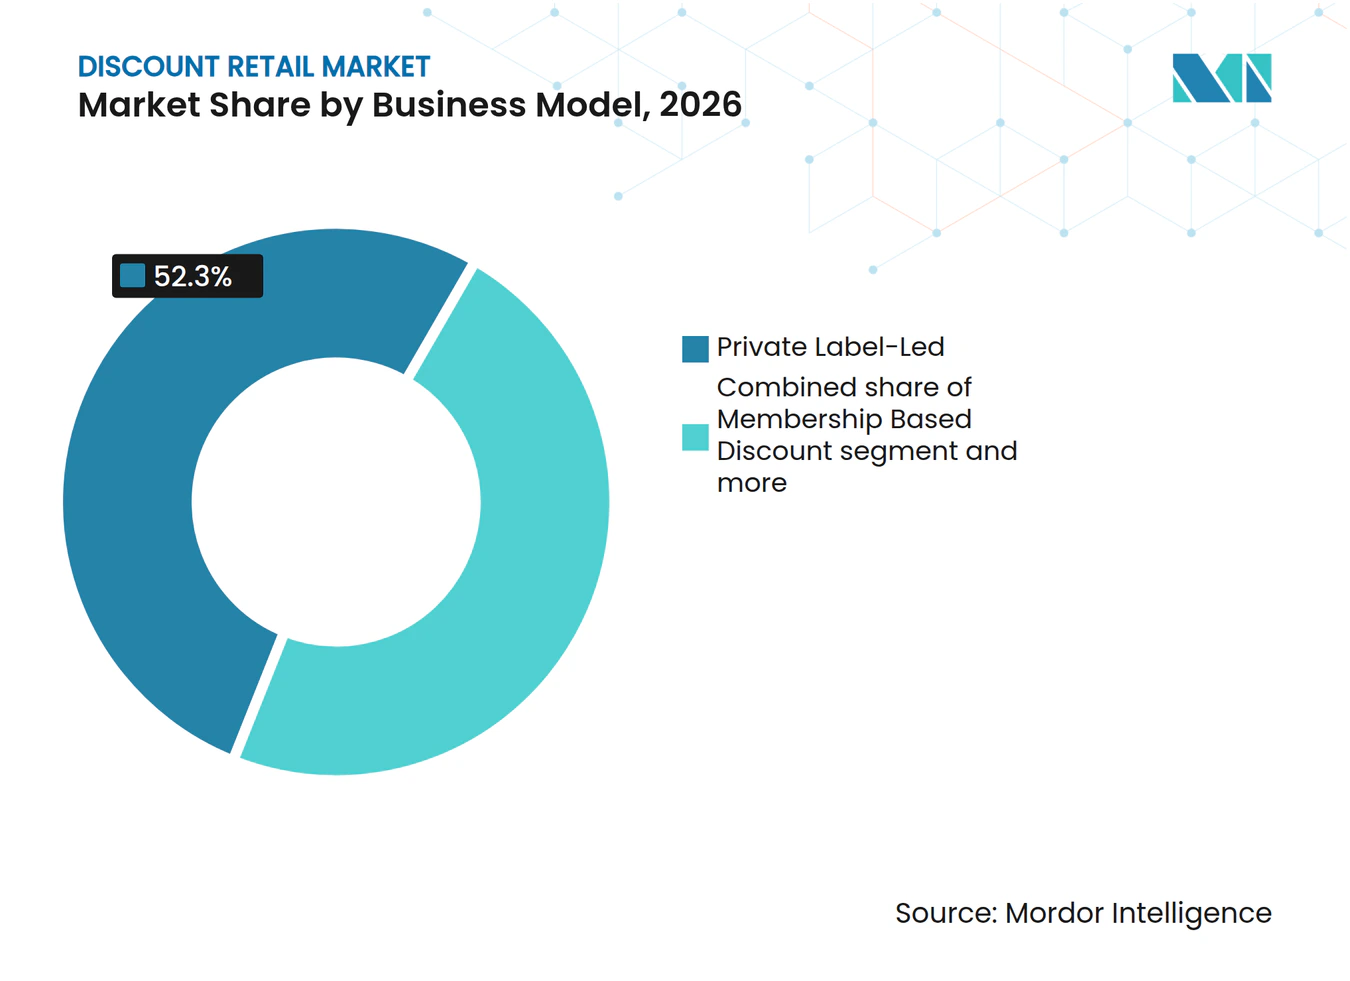
Las Marcas Propias Mantienen la Mayor PosiciónEl Comercio Minorista Liderado por Marca Propia representó el 52,35% de las ventas globales en 2026. Otorga a los minoristas control sobre las especificaciones del producto, la colocación en estantería y los precios. Las ventas unitarias de marca propia aumentaron un 0,4% en el primer semestre de 2025, mientras que las ventas de marcas nacionales cayeron un 0,6%, apoyando la inversión en desarrollo de productos y asociaciones con proveedores. Los minoristas de precio reducido compran selectivamente inventario excedente, descontinuado y de temporada. La estrategia oportunista de TJX se basa en una extensa red de proveedores. Los modelos de descuento basados en membresía fomentan las compras recurrentes a través de cuotas, programas de fidelización y tamaños de empaque al por mayor, aunque el atractivo varía según el tamaño del hogar, los ingresos y la capacidad de almacenamiento.
Se prevé que el Comercio Minorista de Valor Omnicanal crezca a una CAGR del 5,24% hasta 2032, integrando tiendas, ofertas digitales, pedidos en línea, programas de fidelización y cumplimiento local. Los modelos de marca propia alinean calidad, precio y surtido; los formatos de precio reducido ofrecen descubrimiento de marcas; los modelos de membresía enfatizan la retención; y los modelos omnicanal priorizan la conveniencia. El modelo adecuado depende de la combinación de productos, el comportamiento del consumidor y la estructura de costos.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
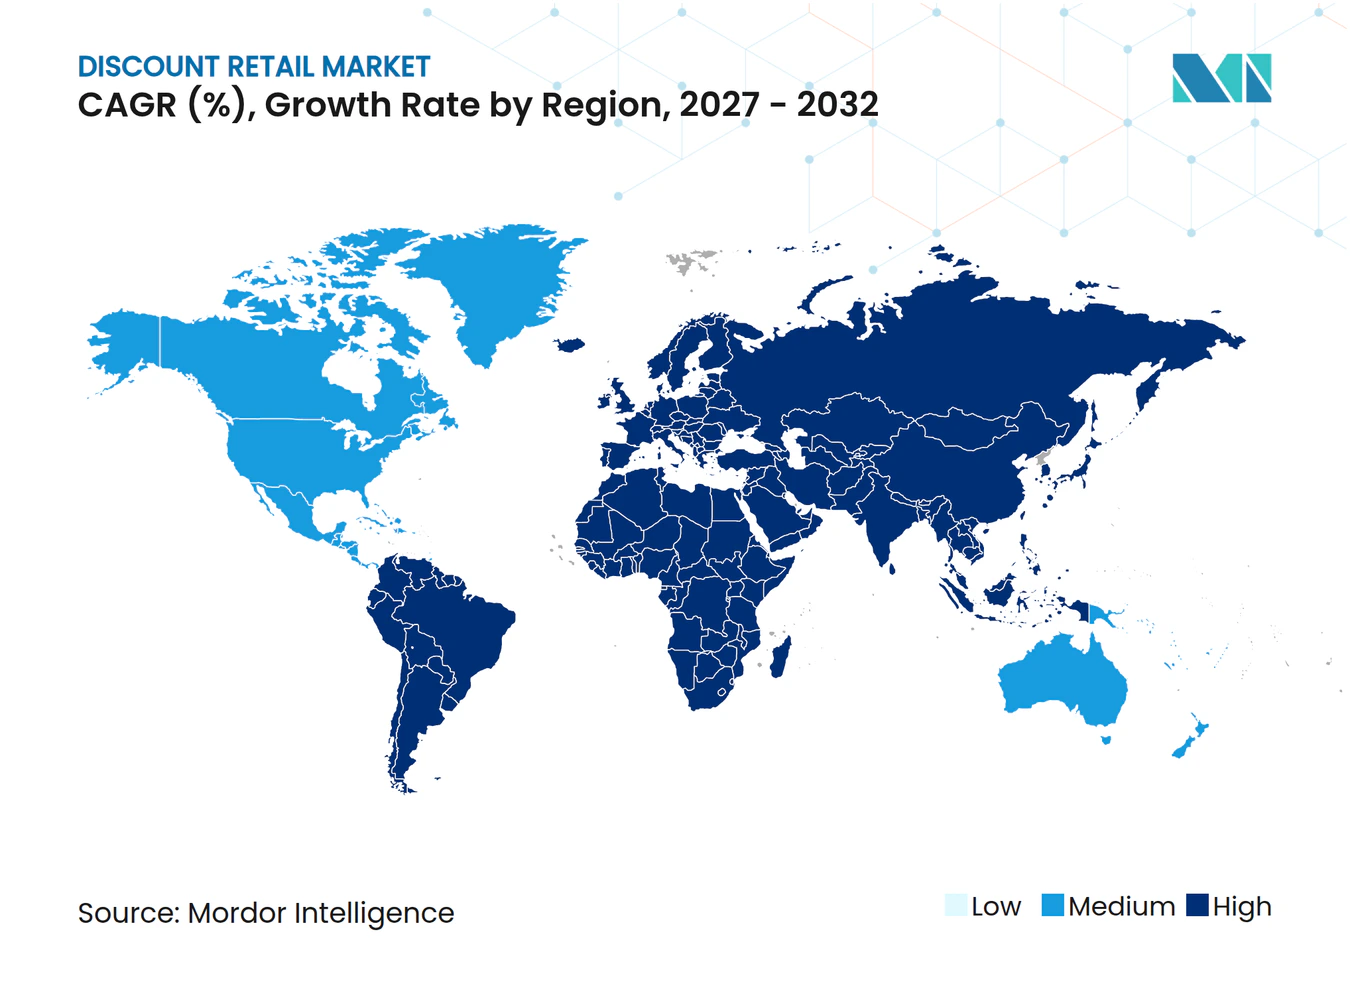
Europa representó el 33,94% del mercado global de comercio minorista de descuento en 2026, respaldada por redes de descuento duro establecidas, bases de tiendas maduras y familiaridad con los productos de marca propia. ALDI y Lidl continúan invirtiendo en tiendas y distribución. La competencia por ubicaciones y la mejora de los surtidos requieren eficiencia operativa. Se proyecta que Asia-Pacífico crezca a una CAGR del 5,63% hasta 2032, la tasa regional más alta. El crecimiento varía entre ciudades, áreas urbanas más pequeñas y corredores emergentes. China es importante a medida que se desarrollan los formatos de descuento físico y los canales de valor digital. Dollarama adquirió The Reject Shop en Australia en julio de 2025. Los minoristas requieren surtidos y cadenas de suministro localizados. Las tiendas de dólar, las cadenas de descuento de alimentos y los minoristas de precio reducido anclan América del Norte. América del Sur ofrece oportunidades en formatos de proximidad y comestibles de valor, sujeto a condiciones de abastecimiento y precios. En Oriente Medio y África, los minoristas de descuento se están expandiendo hacia ciudades y ubicaciones secundarias. BIM tenía 933 tiendas en Marruecos tras añadir 144 en 2025[4]. La expansión requiere cumplimiento local, planificación de la cadena de suministro y formatos específicos para cada vecindario.
Inteligencia de Oferta y Desarrollo Minorista
El mercado global de comercio minorista de descuento incluye establecimientos compactos orientados a la conveniencia y tiendas más grandes enfocadas en el valor, con superficies determinadas por la combinación de productos y el tamaño de la zona de captación. Al 30 de enero de 2026, Dollar General operaba 20.893 tiendas, con un promedio de aproximadamente 7.500 pies cuadrados de espacio de venta; casi el 80% se encontraban en localidades con poblaciones de 20.000 habitantes o menos. Action cerró 2025 con 3.302 tiendas en 14 países. Estas redes reflejan modelos de conveniencia de pequeño formato localizado y descuento no alimentario estandarizado.
La densidad de tiendas mejora el acceso de los clientes y la escala de compras, mientras que los diseños eficientes y la cobertura de distribución ayudan a controlar los costos. En 2026, ALDI Estados Unidos planeó más de 180 nuevas tiendas, con el objetivo de alcanzar casi 2.800 ubicaciones para finales de 2026, con tres nuevos centros de distribución planificados para 2027 a 2029. El plan del ejercicio fiscal 2026 de Dollar General incluyó aproximadamente 450 nuevas tiendas en los Estados Unidos, 10 en México y 4.270 remodelaciones o reubicaciones. Action tiene planificadas al menos 400 tiendas y la entrada en Croacia y Eslovenia. La ejecución depende de la economía del sitio, la dotación de personal, la capacidad de distribución y la productividad de ventas.
Panorama Competitivo
Concentración del Mercado
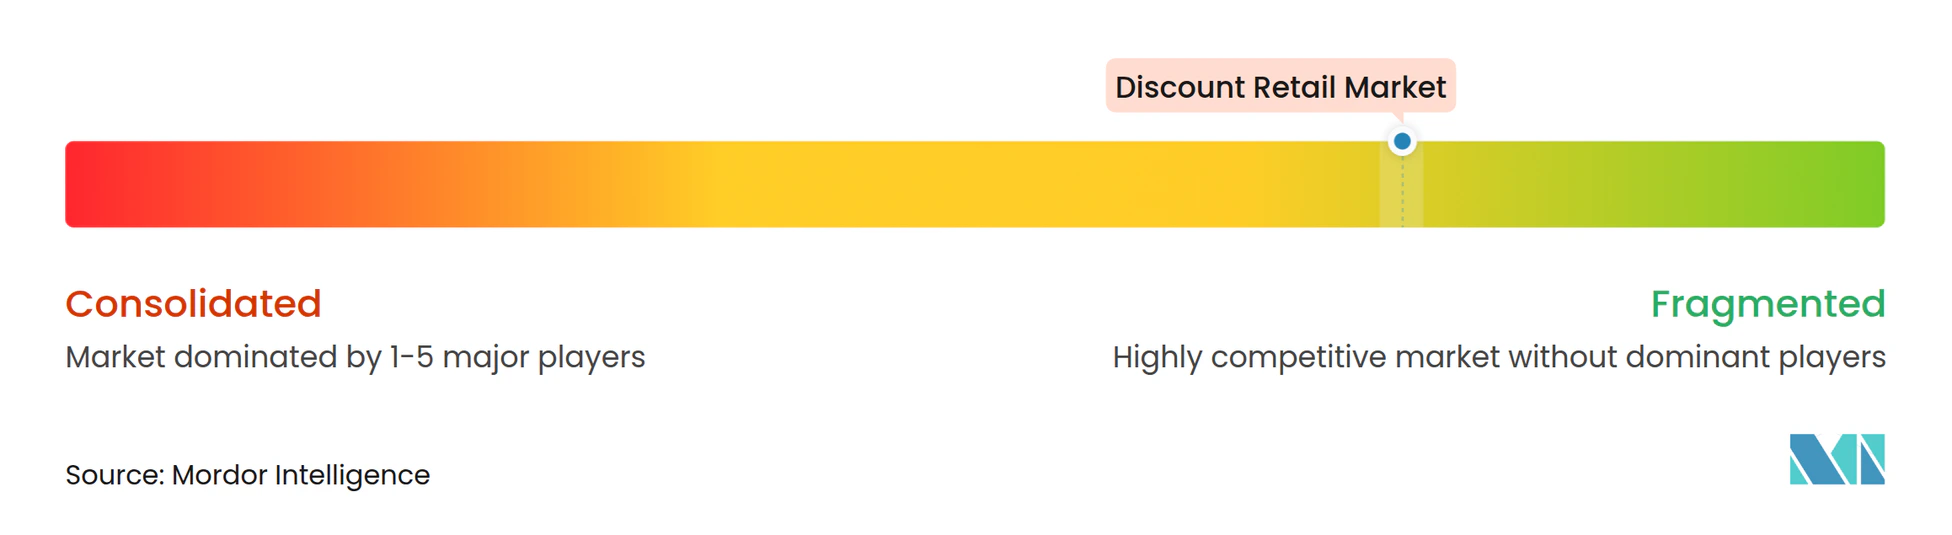
El mercado global de comercio minorista de descuento está fragmentado, con los cinco principales operadores representando un estimado del 27,40% de las ventas globales en 2026. La competencia difiere entre los formatos minoristas regionales de comestibles, dólar, precio reducido y variedad, sin que ningún operador domine todas las principales regiones. Los minoristas de descuento europeos continúan expandiéndose mientras mantienen modelos operativos orientados al valor. Action reportó 16 mil millones de EUR (18,82 mil millones de USD) en ventas netas en 2025 y planeó abrir al menos 400 tiendas en 2026. ALDI Estados Unidos ha anunciado planes para abrir más de 180 nuevas tiendas en 2026. En América del Norte, Dollar General planea abrir aproximadamente 450 tiendas en los Estados Unidos y 10 tiendas en México en 2026, junto con extensas iniciativas de remodelación de tiendas. Dollar Tree está ampliando su surtido de múltiples precios para aumentar la variedad de productos y apoyar el crecimiento de la cesta. La ventaja competitiva depende del control de costos, la fortaleza de la marca propia, la densidad de tiendas, la eficiencia del abastecimiento y la ejecución consistente. Los minoristas deben mantener la productividad de las tiendas y el valor para el cliente a medida que se expanden.
Líderes de la Industria de Comercio Minorista de Descuento
-
Lidl Stiftung & Co. KG
-
Aldi Einkauf SE & Co. oHG
-
Dollar General Corporation
-
Mercadona, S.A.
-
X5 Retail Group N.V.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Comercio Minorista de Descuento Empresas cubiertas en este informe
- Dollar General Corporation
- Dollar Tree, Inc.
- Aldi Einkauf SE & Co. oHG
- Lidl Stiftung & Co. KG
- Walmart Inc.
- The TJX Companies, Inc.
- Ross Stores, Inc.
- Burlington Stores, Inc.
- Five Below, Inc.
- Ollie's Bargain Outlet, Inc.
- Grocery Outlet Holding Corp.
- Action Nederland Holding B.V.
- Jerónimo Martins, SGPS, S.A.
- X5 Retail Group N.V.
- Pepco Group N.V.
- Schwarz Group
- REWE Group
- Mercadona, S.A.
- Eurospin Italia S.p.A.
- Pan Pacific International Holdings Corporation
- Miniso Group Holding Limited
- Salling Group A/S
- Colruyt Group N.V.
- Loblaw Companies Limited
Desarrollos recientes de la industria en Mercado de Comercio Minorista de Descuento
- Julio de 2026: Modella Capital completó la adquisición de Dealz Polonia de Pepco Group, tomando el control de una red de comercio minorista de descuento que comprende más de 340 tiendas en Polonia.
- Febrero de 2026: Schwarz Group recibió aprobación condicional del Consejo de Competencia de Rumanía para adquirir una participación mayoritaria en La Cocoș, ampliando su presencia en el sector de supermercados de Rumanía.
- Enero de 2026: ALDI Estados Unidos anunció planes para abrir más de 180 tiendas en 31 estados en 2026, apoyando su programa de inversión de 9 mil millones de USD hasta 2028.
- Diciembre de 2025: Mr Price Group acordó adquirir NKD Group GmbH, añadiendo 2.108 tiendas en siete países de Europa Central y Oriental a su red minorista. La adquisición se completó en marzo de 2026.
Alcance del Informe del Mercado Global de Comercio Minorista de Descuento
El informe del mercado global de comercio minorista de descuento analiza los formatos minoristas enfocados en el descuento que ofrecen productos a precios competitivos en categorías de alimentos, comestibles, ropa, artículos del hogar, cuidado personal y mercancía general en todo el mundo. El mercado está segmentado por formato de tienda (Tiendas de Descuento Duro, Tiendas de Descuento Suave, Tiendas de Dólar y Variedad, Supermercados de Descuento, Tiendas de Descuento de Conveniencia, Minoristas de Descuento en Línea y Otros), categoría de producto, modelo de negocio y geografía. El estudio examina los principales impulsores, incluida la reducción del gasto de los hogares, la expansión de marca propia, el crecimiento de la red de tiendas, el comercio minorista de valor omnicanal, el abastecimiento flexible y la monetización de la fidelización, junto con restricciones como la compresión de márgenes, la competencia del comercio electrónico, el aumento de los costos operativos, la merma minorista y la volatilidad del surtido. Evalúa las redes de tiendas, los planes de expansión, el desempeño de ventas, los costos de ocupación, las preferencias de compra de los consumidores, las opciones de canal y los patrones de gasto. El informe proporciona estimaciones de tamaño de mercado y pronósticos de crecimiento, análisis del panorama competitivo, evaluaciones de concentración y participación de mercado, desarrollos estratégicos y perfiles de los principales minoristas. También explora oportunidades en surtidos de marca propia, zonas de captación desatendidas, descubrimiento digital de precios, cumplimiento omnicanal y abastecimiento de inventario excedente. Las estimaciones y pronósticos de mercado se presentan en valor (USD) para todos los segmentos cubiertos.
Resumen de la segmentación
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor del sector de comercio minorista de descuento en 2026?
El mercado global de comercio minorista de descuento fue valorado en 764,34 mil millones de USD en 2026 y se prevé que alcance los 997,78 mil millones de USD para 2032, creciendo a una CAGR del 3,87% de 2027 a 2032.
¿Qué formato de tienda tiene la mayor participación en las ventas de comercio minorista de descuento?
Las Tiendas de Descuento Duro tienen el 43,32% de las ventas en 2026, respaldadas por surtidos enfocados, marcas propias y operaciones eficientes.
¿Qué categoría de producto está creciendo más rápido en el comercio minorista de descuento?
Se prevé que Alimentos y Comestibles crezcan a una CAGR del 4,95% hasta 2032 y representen el 46,75% de las ventas de 2026.
¿Por qué son importantes las marcas propias para los minoristas de valor?
Las ventas de marca propia en los Estados Unidos aumentaron un 4,46% en el primer semestre de 2025, ayudando a los minoristas a controlar el surtido y apoyar el valor cotidiano.
¿Qué región ofrece las mejores perspectivas de crecimiento para el comercio minorista de descuento?
Se prevé que Asia-Pacífico crezca a una CAGR del 5,63% hasta 2032, la tasa regional más rápida del informe.
¿Qué tan concentrado está el sector global de comercio minorista de descuento?
El mercado global de comercio minorista de descuento sigue siendo fragmentado, con los cinco principales operadores representando un 27,40% combinado del mercado en 2026.