
ディスカウント小売市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
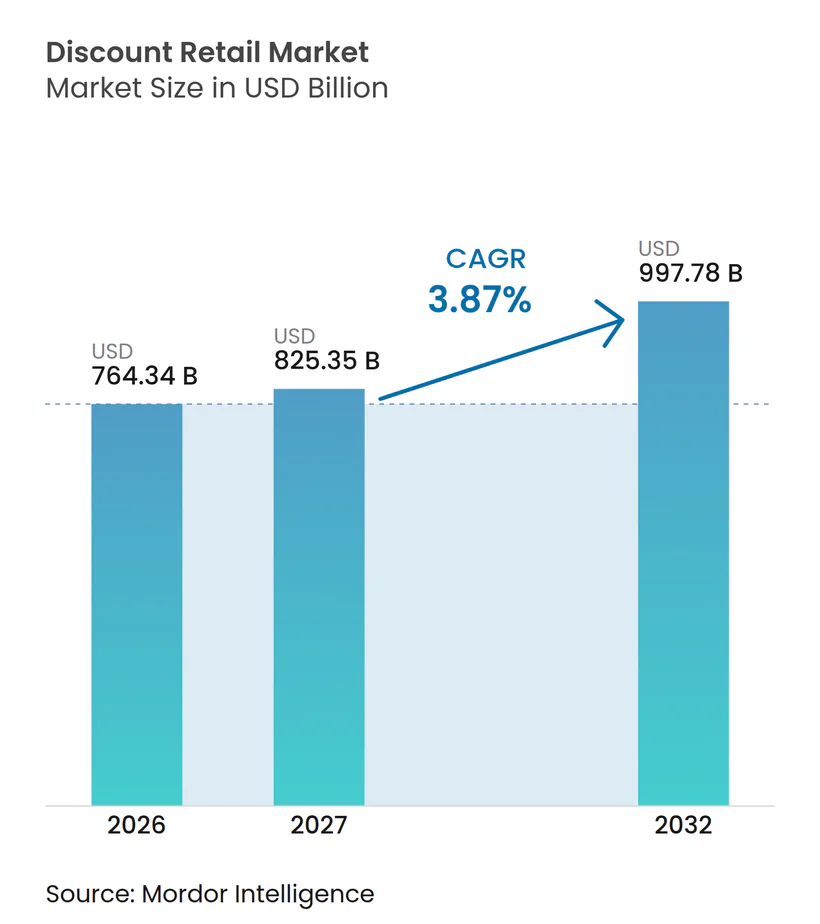
| 市場規模 (2027) | 825.35 十億米ドル |
| 市場規模 (2032) | 997.78 十億米ドル |
| 成長率 (2027 - 2032) | 3.87 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるディスカウント小売市場分析
グローバルディスカウント小売市場規模は2026年に7,643.4億米ドルと評価され、2027年の8,253.5億米ドルから2032年には9,977.8億米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは3.87%です。グローバルディスカウント小売市場は、厳選された品揃え、拡充されたプライベートブランド商品、および規律ある費用構造から恩恵を受けています。小売業者が異なる店舗形態と規模を通じて農村部、郊外、都市部の商圏にサービスを提供するため、店舗拡大は引き続き重要です。デジタル注文とロイヤルティプログラムは、バリュープロポジションを損なうことなく利便性を向上させる場合に、ますます重要性を増しています。市場は依然として分散しており、確立された地域事業者が自社のポジションを守りながら、大手チェーンが選択的に拡大することを可能にしています。
主要レポートのポイント
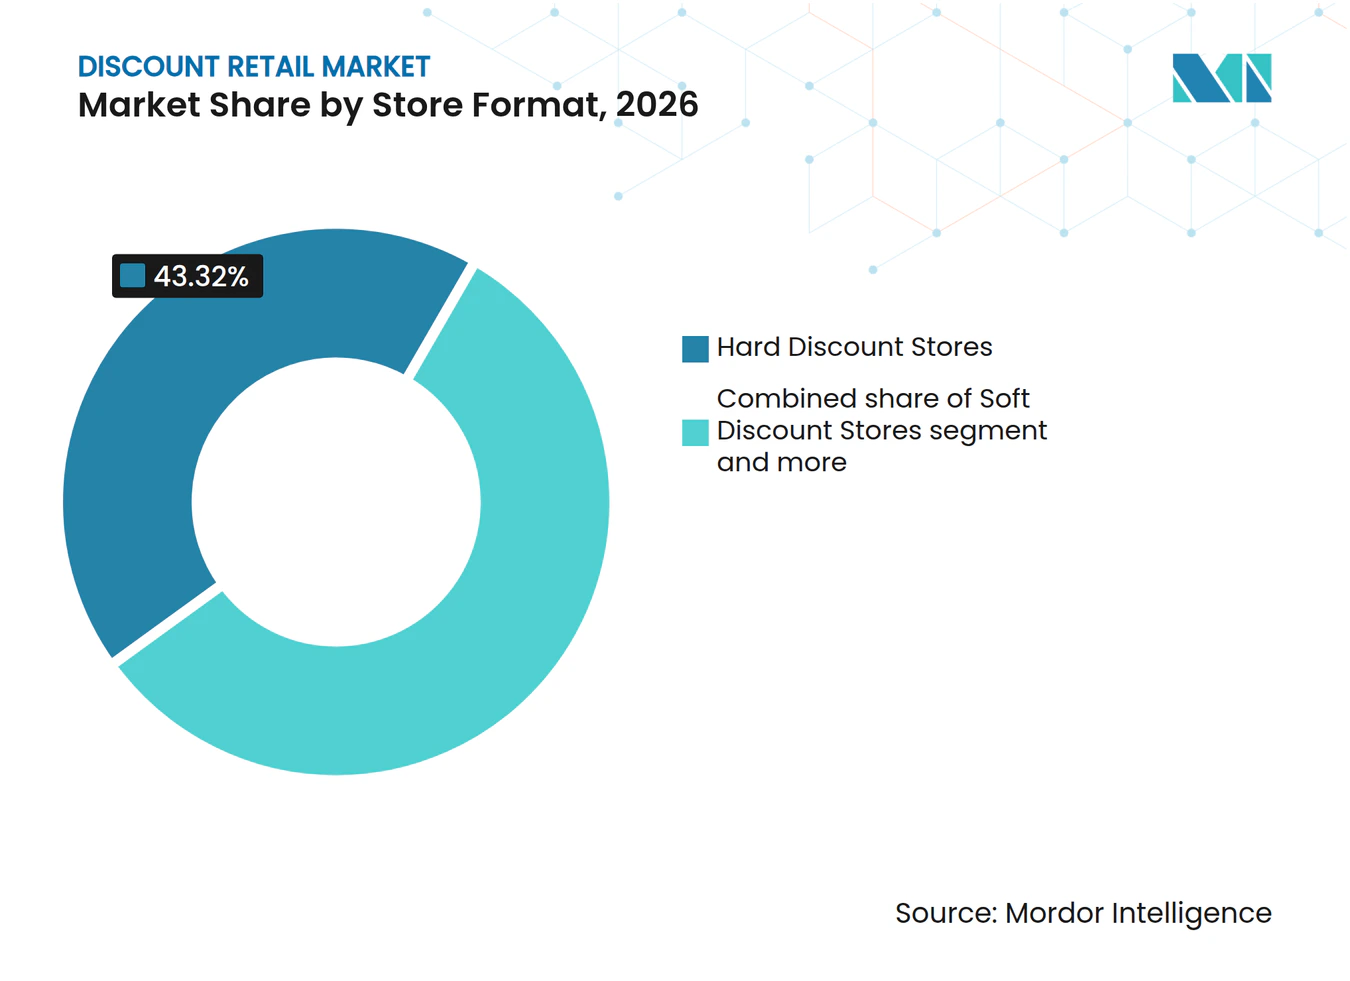
- 店舗形態別では、ハードディスカウントストアが2026年のグローバルディスカウント小売市場シェアの43.32%を占め、オンラインディスカウント小売業者は2032年までに4.46%のCAGRで成長すると予測されています。
- 製品カテゴリー別では、食品・食料品が2026年のグローバルディスカウント小売市場シェアの46.75%を占め、2032年までに4.95%のCAGRで成長すると予測されています。
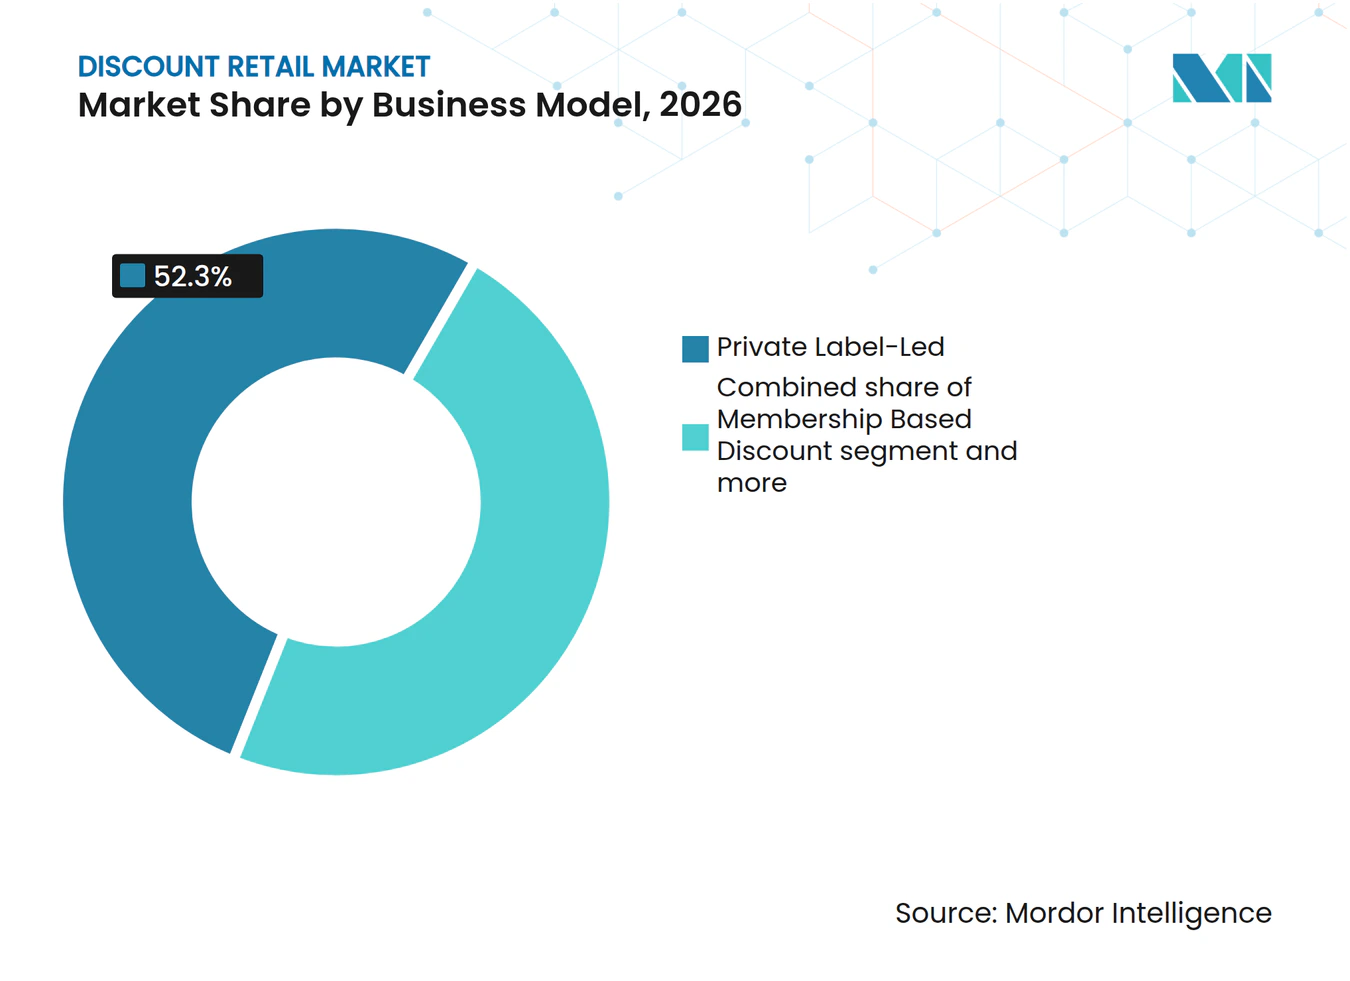
- ビジネスモデル別では、プライベートブランド主導小売が2026年のグローバルディスカウント小売市場シェアの52.35%を占め、オムニチャネルバリュー小売は2032年までに5.24%のCAGRで成長すると予測されています。
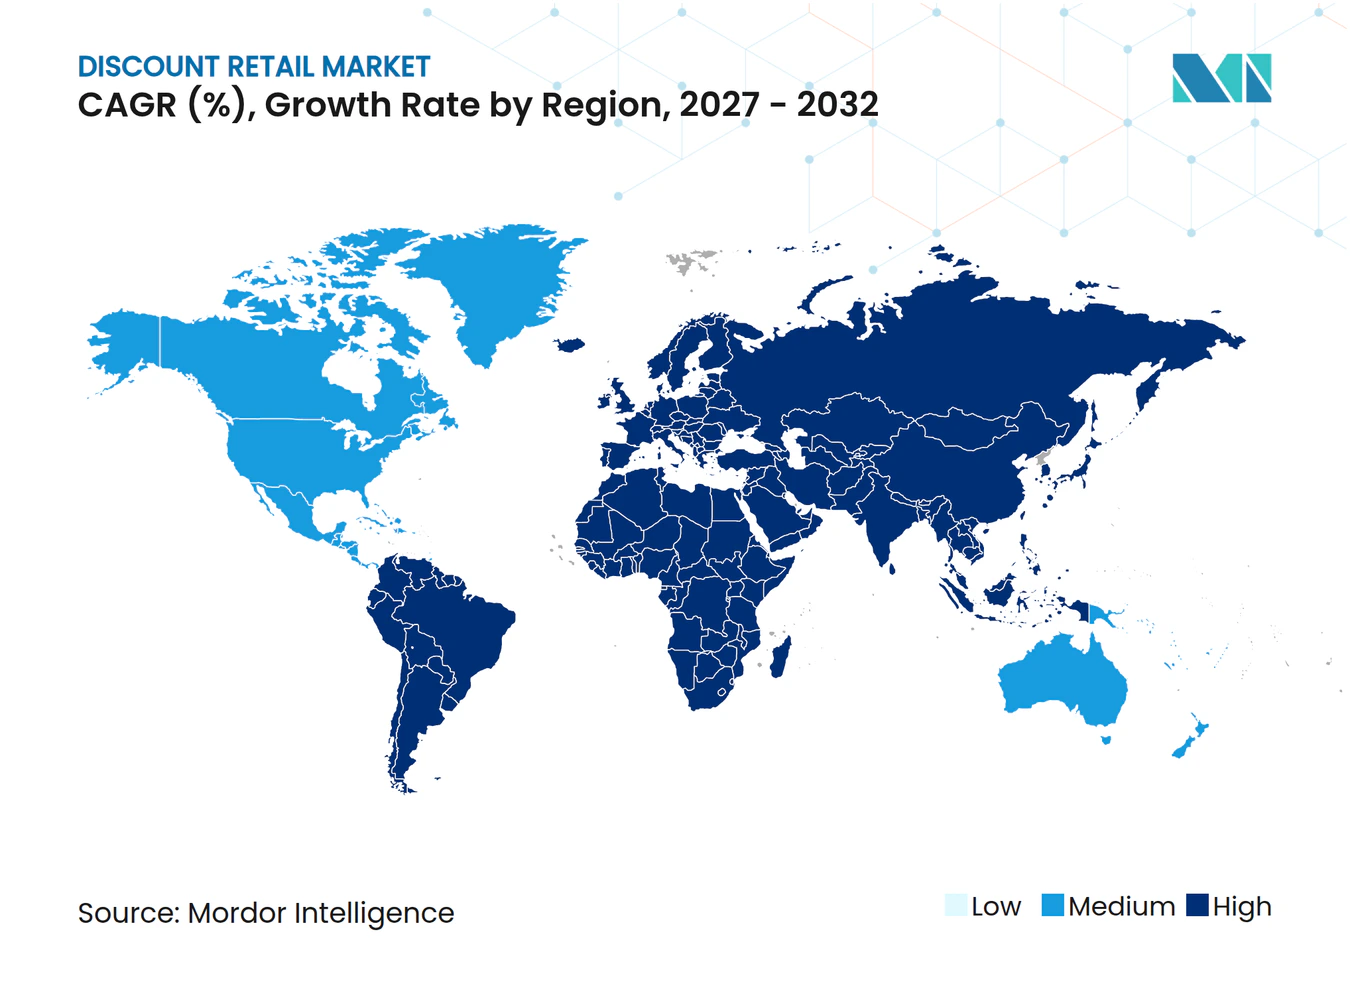
- 地域別では、欧州が2026年のグローバルディスカウント小売市場シェアの33.94%を占め、アジア太平洋は2032年までに5.63%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(~%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 家計の節約志向と持続的な価値追求 | +1.2% | グローバル、特に北米と欧州で顕著 | 短期(2年以内) |
| プライベートブランドの拡大とエブリデーロープライスモデル | +0.8% | 欧州、北米およびアジア太平洋への波及あり | 中期(2~4年) |
| 未開拓商圏におけるディスカウントストアネットワークの拡大 | +0.6% | アジア太平洋、中東・アフリカ、南米 | 長期(4年以上) |
| オムニチャネルバリュー小売とデジタル顧客エンゲージメント | +0.5% | 北米、アジア太平洋、欧州 | 中期(2~4年) |
| 過剰在庫へのアクセスと柔軟な調達 | +0.4% | グローバル、供給は北米と欧州に集中 | 中期(2~4年) |
| リテールメディアとロイヤルティの収益化 | +0.3% | 北米、欧州、オーストラリア | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
家計の節約志向と持続的な価値追求
家計の節約志向は、消費者が必需品への支出を優先するにつれて、グローバルディスカウント小売市場を引き続き支えています。このトレンドは低所得層の買い物客を超えて広がっており、より多くの家庭が価格を比較し、店舗を切り替えています。製品の品質と安定した入手可能性は、低い棚価格と同様に重要です。プライベートブランド商品が手頃な価格で日常的な家庭のニーズを一貫して満たす場合、ディスカウント小売業者は顧客を維持できます。消費者がエブリデーバリューをますます期待するようになる中、一時的なプロモーションのみに依存する小売業者は不利な立場に置かれます。
プライベートブランドの拡大とエブリデーロープライスモデル
プライベートブランドの拡大は、価格設定、品揃え、差別化に対する小売業者のコントロールを高めることで、ディスカウント小売を支援します。米国では、プライベートブランドのドル売上が2025年上半期に4.4%増加し、ナショナルブランドの1.1%成長と比較されました。プライベートブランドのユニット販売数は0.4%増加した一方、ナショナルブランドのユニット販売数は0.6%減少しました[1]。Dollar General Corporationは2025年第1四半期に約100のプライベートブランド商品を発売し、自社ブランドの品揃えを拡充する計画を立てていました。プライベートブランドにより、ディスカウント小売業者はバリューを提供し、ナショナルブランドとの直接的な価格比較を減らすことができます。
未開拓商圏におけるディスカウントストアネットワークの拡大
小型フォーマットの店舗が小売オプションの限られた地域にサービスを提供できるため、店舗ネットワークの拡大はグローバルディスカウント小売市場の持続的な成長ドライバーであり続けています。Dollar General Corporationは2025年度に589の新店舗を開設し、そのうち581店舗が米国内であり、多くの店舗が農村コミュニティにサービスを提供していると述べました[2]。ALDIの米国法人は、90億米ドルの投資プログラムの下、2026年に31州で180店舗以上を開設する計画を立てていました。Actionの純売上高は2025年に16.1%増加して160億ユーロ(188.2億米ドル)となり、384の新店舗と週2,160万人の顧客に支えられ、欧州でのディスカウント小売プレゼンスを強化しました。規律ある立地選定は、新店舗が購買規模を強化し、消費者の移動時間を短縮するのに役立ちます。
オムニチャネルバリュー小売とデジタル顧客エンゲージメント
オムニチャネル機能は、バリュー品揃えへのアクセスを改善することで、グローバルディスカウント小売市場を拡大できます。2025年度、Dollar General Corporationは顧客エンゲージメント戦略にデリバリーとデジタルャネルを含めました。デジタルツールにより、小売業者は店舗固有のオファーを伝達し、ロイヤルティ特典を管理し、顧客を近隣の店舗に誘導できます。ただし、デリバリーコストが低価格バスケットのマージンを超える可能性があるため、オペレーティングモデルは依然として困難です。小売業者は、集中型のeコマース業務のみに依存するのではなく、オンライン注文を店舗ネットワークおよびローカルフルフィルメントと統合する必要があります。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(~%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 価格競争とコストインフレによるマージン圧縮 | -0.8% | グローバル、特に欧州と北米で顕著 | 短期(2年以内) |
| オンライン価格透明性と低コストeコマースによる代替 | -0.5% | 北米、アジア太平洋、欧州 | 中期(2~4年) |
| 人件費、賃料、エネルギー、店舗改装費用の上昇 | -0.7% | 北米と欧州 | 短期(2年以内) |
| 万引き・組織的小売犯罪・品揃えの不安定性 | -0.4% | グローバル | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
価格競争とコストインフレによるマージン圧縮
低価格ポジショニングがコスト増加を吸収する柔軟性を限定するため、マージン圧縮はグローバルディスカウント小売市場を制約します。ディスカウント小売業者は、競争力のある価格を維持しながら、輸送費、製品コスト、人件費、エネルギー、賃料コストを管理しなければなりません。プライベートブランド商品、サプライチェーンの効率性、および業務上の規律により、これらの圧力を部分的に相殺できます。ただし、激しい価格競争は、より高い店舗トラフィックからの利益を制限する可能性があります。その結果、効率的な調達システムを持つ小売業者は、柔軟性のないコスト構造を持つ小売業者よりも優れたパフォーマンスを発揮します。
オンライン価格透明性と低コストeコマースによる代替
オンライン価格透明性は、買い物客が小売業者間の価格を迅速に比較できるようにすることで、グローバルディスカウント小売市場を制約します。デジタルマーケットプレイスは、広範な実店舗ネットワークのオーバーヘッドなしに低コストの商品を提供することで競争を激化させます。この圧力は、一般商品、季節商品、および裁量的カテゴリーで最も顕著です。ディスカウント小売業者は、競争力のある価格設定を維持し、製品価値を明確に伝達し、即時の店舗内在庫を確保することで対応できます。信頼性の高い返品ポリシーと便利なショッピング体験により、さらに差別化を図ることができます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
消費者行動分析
主要経済圏における家計支出パターンは、必需品購入が裁量的予算とどのように競合するかを示しています。欧州連合では、インフレ調整後の家計消費支出が2024年に1.5%増加しました。食品・非アルコール飲料への支出は1.2%増加した一方、衣料品・履物への支出は0.6%減少しました。米国では、平均家計支出が2024年に1.8%増加しましたが、インフレ率2.9%を下回り、実質支出の低下を示しています。これらのトレンドは、必需品および選択された裁量的カテゴリーにおけるディスカウント小売業者の機会を生み出しますが、ディスカウントストアへのシフトを確認するものではありません。
カテゴリーの優先順位は市場によって異なります。米国では、食品が2024年の家計支出の12.9%を占め、アパレルとサービスが2.5%を占めました。期間と定義が異なるにもかかわらず、両データセットは必需品購入を強調しています。ディスカウント小売業者は、地域の支出パターンに合わせて品揃え、パックサイズ、季節的な品揃えを調整できます。
小売パフォーマンスインテリジェンス
Dollar General Corporationの平方フィートあたりの平均年間売上高は、2024年度の263米ドルから2025年度には270米ドルに上昇しました。第4四半期の既存店売上高は4.3%増加し、2.6%の顧客トラフィック増加と1.7%の平均取引額成長に牽引されました。Actionは2025年に純売上高160億ユーロ(188.2億米ドル)を達成し、4.9%の既存店売上高成長と23.7億ユーロ(27.8億米ドル)の営業利益を記録しました。これらの指標は、既存店舗のパフォーマンスと営業収益性を測定します。
長期リースは、店舗売上が支えなければならない固定債務を生み出します。Dollar General Corporationは2025年度に19.9億米ドルの営業リースコストと4.1億米ドルの変動リースコストを報告しました。2026年1月30日時点での加重平均残存営業リース期間は9.1年でした。Lidl GBは、今後12ヶ月で計画されている50店舗以上を含む6億ポンド(8億947万米ドル)以上の投資を発表しました。規律ある立地選定、リース交渉、および改装の意思決定は、店舗レベルのリターンを保護するのに役立ちます。
セグメント分析
店舗形態別:
ハードディスカウントがリードし、オンライン形態が拡大ハードディスカウントストアは2026年のグローバルディスカウント小売市場の43.32%を占め、最大の形態となっています。厳選された品揃え、プライベートブランド、直接調達、効率的な業務に依存しています。Lidlは英国を含む欧州での拡大を続けています。密なネットワークは購買レバレッジを強化し、日常的な食料品や家庭用品の購入を支援します。オンラインディスカウント小売業者は、検索の可視性、バリューコミュニケーション、効率的なデリバリーまたはピックアップに支えられ、2032年までに4.46%のCAGRで成長すると予測されています。ただし、価格比較とデリバリーコストの圧力に直面しており、実店舗はすぐにアクセスできることとデリバリー料金がないことで引き続き重要です。
ソフトディスカウントストアは、認知されたブランド、プロモーション、バリュー価格を組み合わせています。ダラー・バラエティストアは北米の小さな町や近隣地域にサービスを提供し、ディスカウントスーパーストアはより大きな買い物をサポートします。コンビニエンスディスカウントストアは、交通機関の近くや密集した場所で拡大しています。オフプライスストアとウェアハウスクラブは、ブランド品のバーゲン、まとめ買い、変化する品揃えを通じて消費者を引き付けます。商圏に合わせた店舗サイズと品揃えにより、生産性を向上させることができます。


注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
製品カテゴリー別:
食品・食料品がコアな需要基盤を提供食品・食料品は2026年のグローバルディスカウント小売市場の46.75%を占め、2032年までに4.95%のCAGRで成長すると予測されています。頻繁な家庭用品の購入と節約志向の支出が需要を支えています。信頼性の高い入手可能性、鮮度、および低価格帯のプライベートブランド品揃えがリピートトラフィックを促進し、食料品を安定した市場の基盤としています。
アパレルと履物は、特に東欧と中央アジアで引き続き重要です。LPPのSinsayブランドは2025年に2,000店舗目をオープンし、国際展開を続けました[3]。季節的な需要と変化する嗜好には、迅速な補充と魅力的な基本品揃えが必要です。手頃な価格のアパレルは、マルチカテゴリーディスカウントストアでの食料品や家庭用品の購入を補完します。
家庭用品・パーソナルケア製品は繰り返しのバスケット価値を支え、ヘルス・ビューティー製品は手頃な価格でマージンを改善できます。家電・アクセサリーはオンライン価格競争と短い製品サイクルに直面しています。季節・一般商品は発見を促進しますが、より高い在庫リスクを伴います。カテゴリーミックスは、所得水準、店舗形態、販売スペースによって異なります。食品・食料品は構造的な基盤であり続け、柔軟なノンフード品揃えがバスケット価値を高め、地域および季節的な需要に対応します。
ビジネスモデル別:
プライベートブランドが最大のポジションを維持プライベートブランド主導小売は2026年のグローバル売上の52.35%を占めました。製品仕様、棚配置、価格設定に対する小売業者のコントロールを与えます。プライベートブランドのユニット販売数は2025年上半期に0.4%増加した一方、ナショナルブランドの販売数は0.6%減少し、製品開発とサプライヤーパートナーシップへの投資を支援しました。オフプライス小売業者は、過剰在庫、廃番品、季節在庫を選択的に購入します。TJXの機会主義的戦略は、広範なベンダーネットワークに依存しています。会員制ディスカウントモデルは、手数料、ロイヤルティプログラム、バルクパックサイズを通じてリピート購入を促進しますが、魅力は家族構成、所得、保管能力によって異なります。
オムニチャネルバリュー小売は、店舗、デジタルオファー、オンライン注文、ロイヤルティプログラム、ローカルフルフィルメントを統合し、2032年までに5.24%のCAGRで成長すると予測されています。プライベートブランドモデルは品質、価格、品揃えを整合させ、オフプライス形態はブランド品の発見を提供し、会員制モデルはリテンションを重視し、オムニチャネルモデルは利便性を優先します。適切なモデルは、製品ミックス、消費者行動、コスト構造によって異なります。

注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
地域分析
欧州は2026年のグローバルディスカウント小売市場の33.94%を占め、確立されたハードディスカウントネットワーク、成熟した店舗基盤、プライベートブランド商品への親しみに支えられています。ALDIとLidlは店舗と流通への投資を続けています。立地競争と品揃えの改善には業務効率が必要です。アジア太平洋は2032年までに5.63%のCAGRで成長すると予測されており、地域最高の成長率です。成長は都市部、小規模都市部、新興回廊によって異なります。物理的なディスカウント形態とデジタルバリューチャネルが発展する中、中国は重要です。Dollaramaは2025年7月にオーストラリアのThe Reject Shopを買収しました。小売業者は地域に合わせた品揃えとサプライチェーンを必要とします。ダラーストア、食品ディスカウントチェーン、オフプライス小売業者が北米を支えています。南米は、調達と価格条件を条件として、近隣形態とバリュー食料品に機会を提供します。中東・アフリカでは、ディスカウント小売業者が都市部と二次的な立地に拡大しています。BIMは2025年に144店舗を追加し、モロッコに933店舗を持つようになりました[4]。拡大には、地域のコンプライアンス、サプライチェーン計画、および近隣固有の形態が必要です。
小売供給・開発インテリジェンス
グローバルディスカウント小売市場には、製品ミックスと商圏規模によって決定される売場面積を持つ、コンパクトなコンビニエンス志向の店舗と大型のバリュー志向の店舗が含まれます。2026年1月30日時点で、Dollar General Corporationは20,893店舗を運営しており、平均約7,500平方フィートの販売スペースを持ち、約80%が人口2万人以下の町に立地していました。Actionは2025年末に14カ国で3,302店舗を展開していました。これらのネットワークは、地域に根ざした小型コンビニエンスと標準化されたノンフードディスカウントモデルを反映しています。
店舗密度は顧客アクセスと購買規模を改善し、効率的なレイアウトと流通カバレッジはコスト管理に役立ちます。2026年、ALDIの米国法人は180店舗以上の新規出店を計画し、2026年末までに約2,800店舗を目標とし、2027年から2029年にかけて3つの新しい流通センターを計画していました。Dollar General Corporationの2026年度計画には、米国内約450店舗の新規出店、メキシコに10店舗、4,270店舗の改装または移転が含まれていました。Actionは少なくとも400店舗の出店とクロアチアおよびスロベニアへの進出を計画しています。実行は、立地の経済性、人員配置、流通能力、および販売生産性に依存します。
競合環境
市場集中度
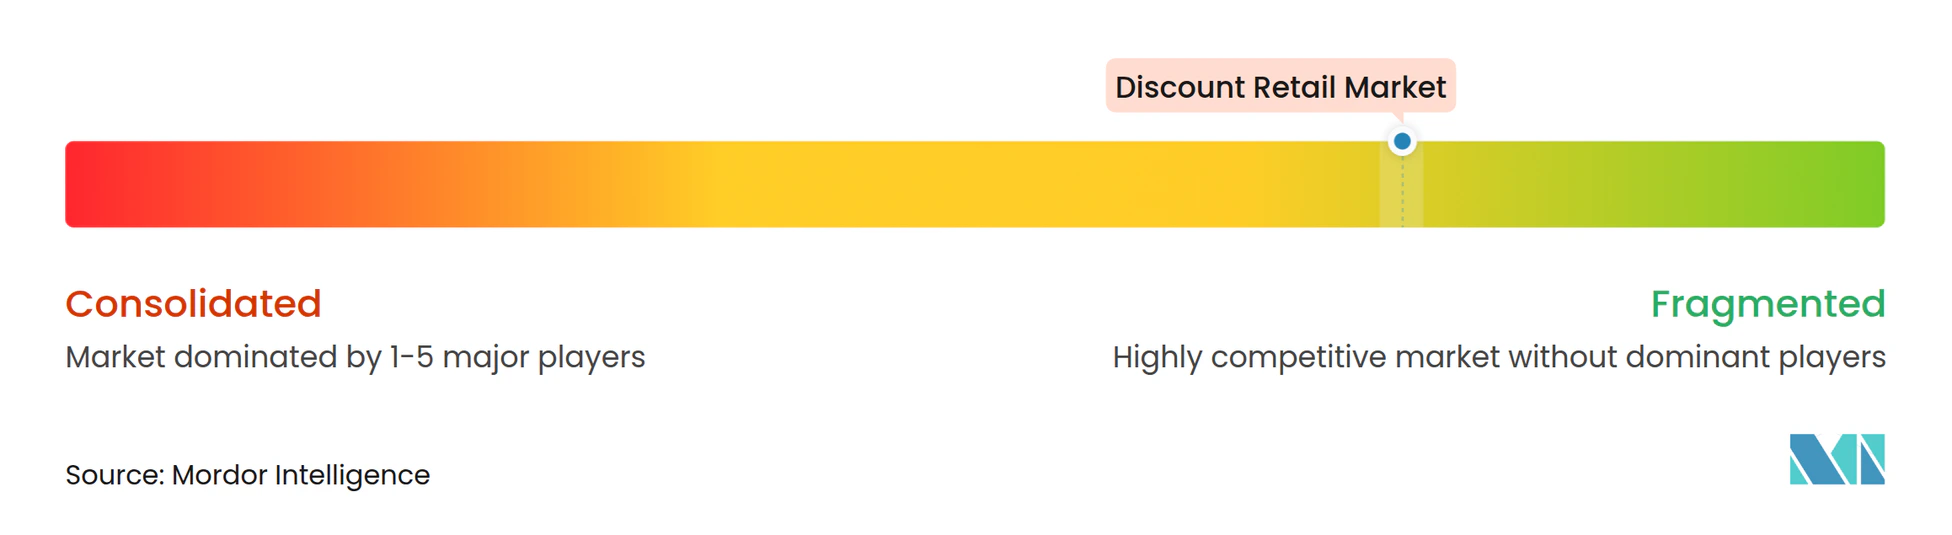
グローバルディスカウント小売市場は分散しており、上位5社が2026年のグローバル売上の推定27.40%を占めています。競争は地域の食料品、ダラー、オフプライス、バラエティ小売形態によって異なり、すべての主要地域を支配する単一の事業者はいません。欧州のディスカウント業者は、バリュー主導のオペレーテングモデルを維持しながら拡大を続けています。Actionは2025年に純売上高160億ユーロ(188.2億米ドル)を報告し、2026年に少なくとも400店舗を開設する計画を立てていました。ALDIの米国法人は2026年に180店舗以上の新規出店計画を発表しました。北米では、Dollar General Corporationが2026年に米国で約450店舗、メキシコで10店舗を開設し、大規模な店舗改装イニシアチブを実施する計画を立てています。Dollar Tree, Inc.はマルチプライス品揃えを拡大し、製品の選択肢を増やしてバスケット成長を支援しています。競争優位性は、コスト管理、プライベートブランドの強さ、店舗密度、調達効率、および一貫した実行に依存します。小売業者は拡大しながら店舗生産性と顧客価値を維持しなければなりません。
ディスカウント小売業界のリーダー
-
Lidl Stiftung & Co. KG
-
Aldi Einkauf SE & Co. oHG
-
Dollar General Corporation
-
Mercadona, S.A.
-
X5 Retail Group N.V.
- 注:主要企業の掲載順は順位を示すものではありません。
ディスカウント小売市場 このレポートでカバーされる企業
- Dollar General Corporation
- Dollar Tree, Inc.
- Aldi Einkauf SE & Co. oHG
- Lidl Stiftung & Co. KG
- Walmart Inc.
- The TJX Companies, Inc.
- Ross Stores, Inc.
- Burlington Stores, Inc.
- Five Below, Inc.
- Ollie's Bargain Outlet, Inc.
- Grocery Outlet Holding Corp.
- Action Nederland Holding B.V.
- Jerónimo Martins, SGPS, S.A.
- X5 Retail Group N.V.
- Pepco Group N.V.
- Schwarz Group
- REWE Group
- Mercadona, S.A.
- Eurospin Italia S.p.A.
- Pan Pacific International Holdings Corporation
- Miniso Group Holding Limited
- Salling Group A/S
- Colruyt Group N.V.
- Loblaw Companies Limited
最近の産業開発事情 ディスカウント小売市場
- 2026年7月:Modella CapitalはPepco GroupからDealz Polandの買収を完了し、ポーランド全土に340店舗以上を擁するディスカウント小売ネットワークの支配権を取得しました。
- 2026年2月:Schwarz Groupはルーマニアの競争評議会からLa Cocoșの過半数株式取得に関する条件付き承認を受け、ルーマニアのスーパーマーケットセクターでのプレゼンスを拡大しました。
- 2026年1月:ALDIの米国法人は、2028年までの90億米ドルの投資プログラムを支援するため、2026年に31州で180店舗以上を開設する計画を発表しました。
- 2025年12月:Mr Price GroupはNKD Group GmbHの買収に合意し、中央・東欧7カ国にわたる2,108店舗を小売ネットワークに追加しました。この買収は2026年3月に完了しました。
グローバルディスカウント小売市場レポートの範囲
グローバルディスカウント小売市場レポートは、世界中の食品、食料品、アパレル、家庭用品、パーソナルケア、一般商品カテゴリーにわたって競争力のある価格で製品を提供するディスカウント志向の小売形態を分析します。市場は店舗形態(ハードディスカウントストア、ソフトディスカウントストア、ダラー・バラエティストア、ディスカウントスーパーストア、コンビニエンスディスカウントストア、オンラインディスカウント小売業者、その他)、製品カテゴリー、ビジネスモデル、地域別にセグメント化されています。本調査は、家計の節約志向、プライベートブランドの拡大、店舗ネットワークの成長、オムニチャネルバリュー小売、柔軟な調達、ロイヤルティの収益化などの主要ドライバーと、マージン圧縮、eコマース競争、運営コストの上昇、小売万引き、品揃えの不安定性などの制約要因を検討します。店舗ネットワーク、拡大パイプライン、販売パフォーマンス、占有コスト、消費者の購買嗜好、チャネル選択、支出パターンを評価します。レポートは市場規模と成長予測、競合環境分析、市場集中度とシェア評価、戦略的展開、および主要小売業者のプロファイルを提供します。また、プライベートブランド品揃え、未開拓商圏、デジタル価格発見、オムニチャネルフルフィルメント、過剰在庫調達における機会も探ります。市場の推定と予測は、対象となるすべてのセグメントにわたって金額(米ドル)で提供されます。
セグメンテーション概要
レポートで回答される主要な質問
2026年のディスカウント小売セクターの価値はいくらですか?
グローバルディスカウント小売市場は2026年に7,643.4億米ドルと評価され、2027年から2032年にかけて3.87%のCAGRで成長し、2032年までに9,977.8億米ドルに達すると予測されています。
ディスカウント小売売上で最大のシェアを持つ店舗形態はどれですか?
ハードディスカウントストアは2026年の売上の43.32%を占め、厳選された品揃え、プライベートブランド、効率的な業務に支えられています。
ディスカウント小売で最も速く成長している製品カテゴリーはどれですか?
食品・食料品は2032年までに4.95%のCAGRで成長し、2026年の売上の46.75%を占めると予測されています。
プライベートブランドがバリュー小売業者にとって重要な理由は何ですか?
米国のプライベートブランド売上は2025年上半期に4.46%増加し、小売業者が品揃えをコントロールしてエブリデーバリューを支援するのに役立っています。
ディスカウント小売で最も強い成長見通しを持つ地域はどこですか?
アジア太平洋は2032年までに5.63%のCAGRで成長すると予測されており、レポートで最も速い地域成長率です。
グローバルディスカウント小売セクターはどの程度集中していますか?
グローバルディスカウント小売市場は依然として分散しており、上位5社が2026年の市場の合計27.40%を占めています。