
Discount-Einzelhandelsmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
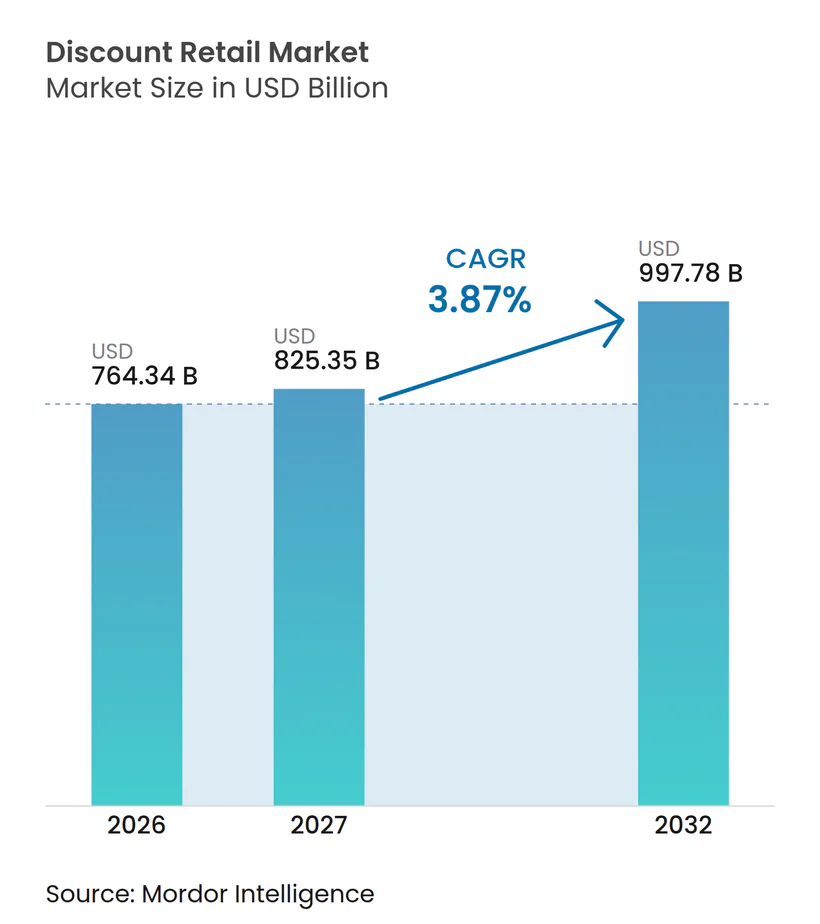
| Marktgröße (2027) | 825.35 Milliarden US-Dollar |
| Marktgröße (2032) | 997.78 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 3.87 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Discount-Einzelhandelsmarkt Analyse von Mordor Intelligence
Die globale Discount-Einzelhandelsmarktgröße wurde im Jahr 2026 auf 764,34 Milliarden USD geschätzt und soll von 825,35 Milliarden USD im Jahr 2027 auf 997,78 Milliarden USD bis 2032 wachsen, bei einer CAGR von 3,87 % während des Prognosezeitraums (2027–2032). Der globale Discount-Einzelhandelsmarkt profitiert von fokussierten Sortimenten, erweiterten Eigenmarkenangeboten und disziplinierten Kostenstrukturen. Die Filialexpansion bleibt wichtig, da Einzelhändler ländliche, vorstädtische und städtische Einzugsgebiete durch verschiedene Ladenformate und -größen bedienen. Digitale Bestellmöglichkeiten und Treueprogramme gewinnen zunehmend an Bedeutung, wenn sie den Komfort verbessern, ohne das Wertversprechen zu beeinträchtigen. Der Markt bleibt fragmentiert, was es etablierten lokalen Betreibern ermöglicht, ihre Positionen zu verteidigen, während größere Ketten selektiv expandieren.
Wichtigste Erkenntnisse des Berichts
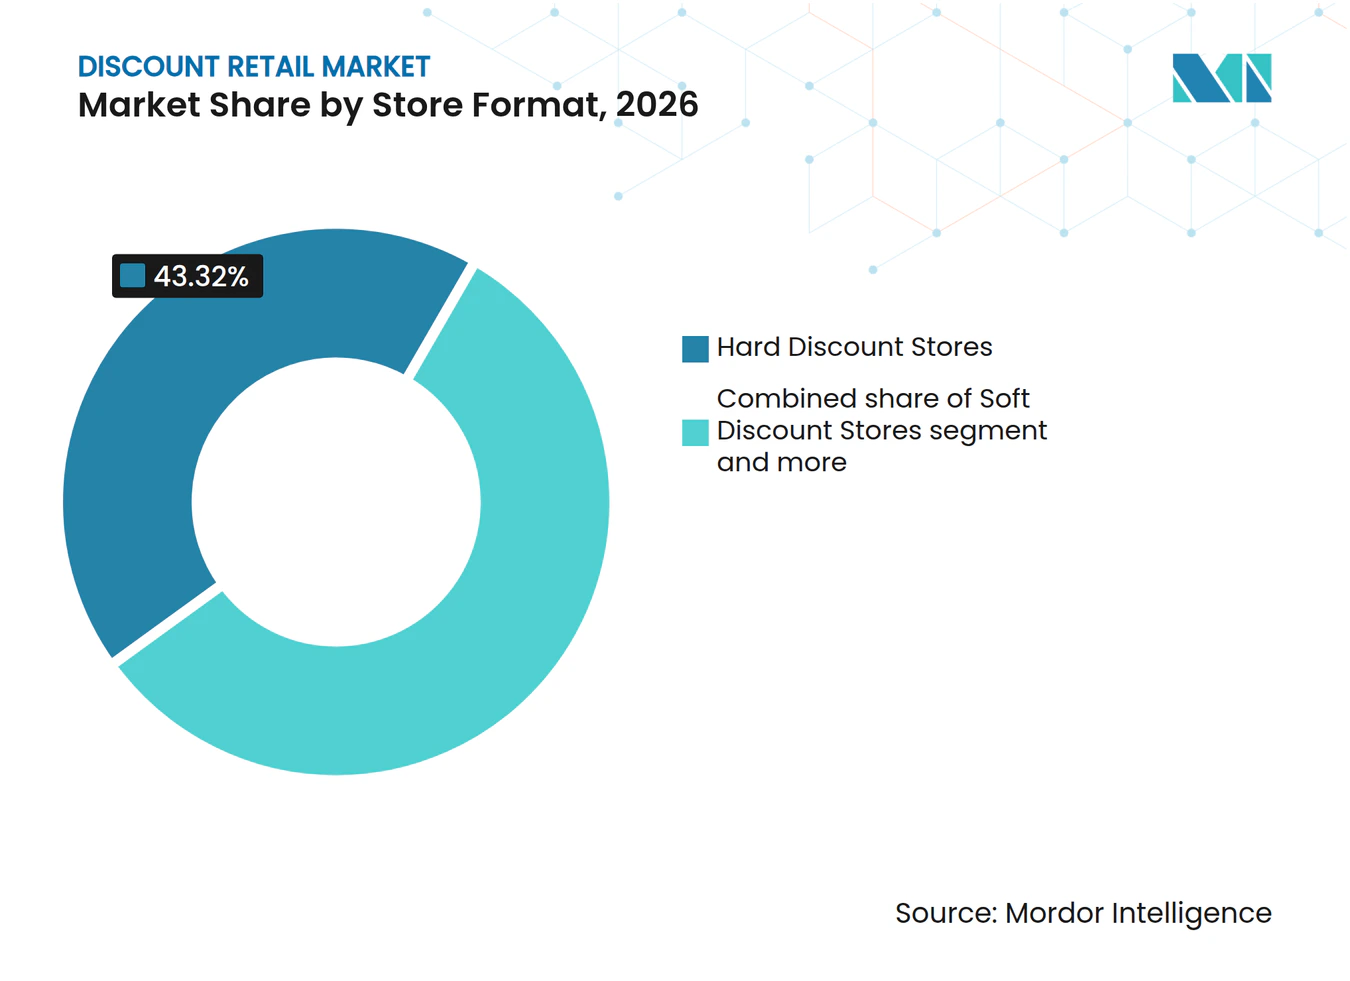
- Nach Ladenformat entfielen Hard-Discount-Geschäfte im Jahr 2026 auf 43,32 % des globalen Discount-Einzelhandelsmarktanteils, während Online-Discount-Händler bis 2032 voraussichtlich mit einer CAGR von 4,46 % wachsen werden.
- Nach Produktkategorie entfielen Lebensmittel und Grundnahrungsmittel im Jahr 2026 auf 46,75 % des globalen Discount-Einzelhandelsmarktanteils und sollen bis 2032 mit einer CAGR von 4,95 % wachsen.
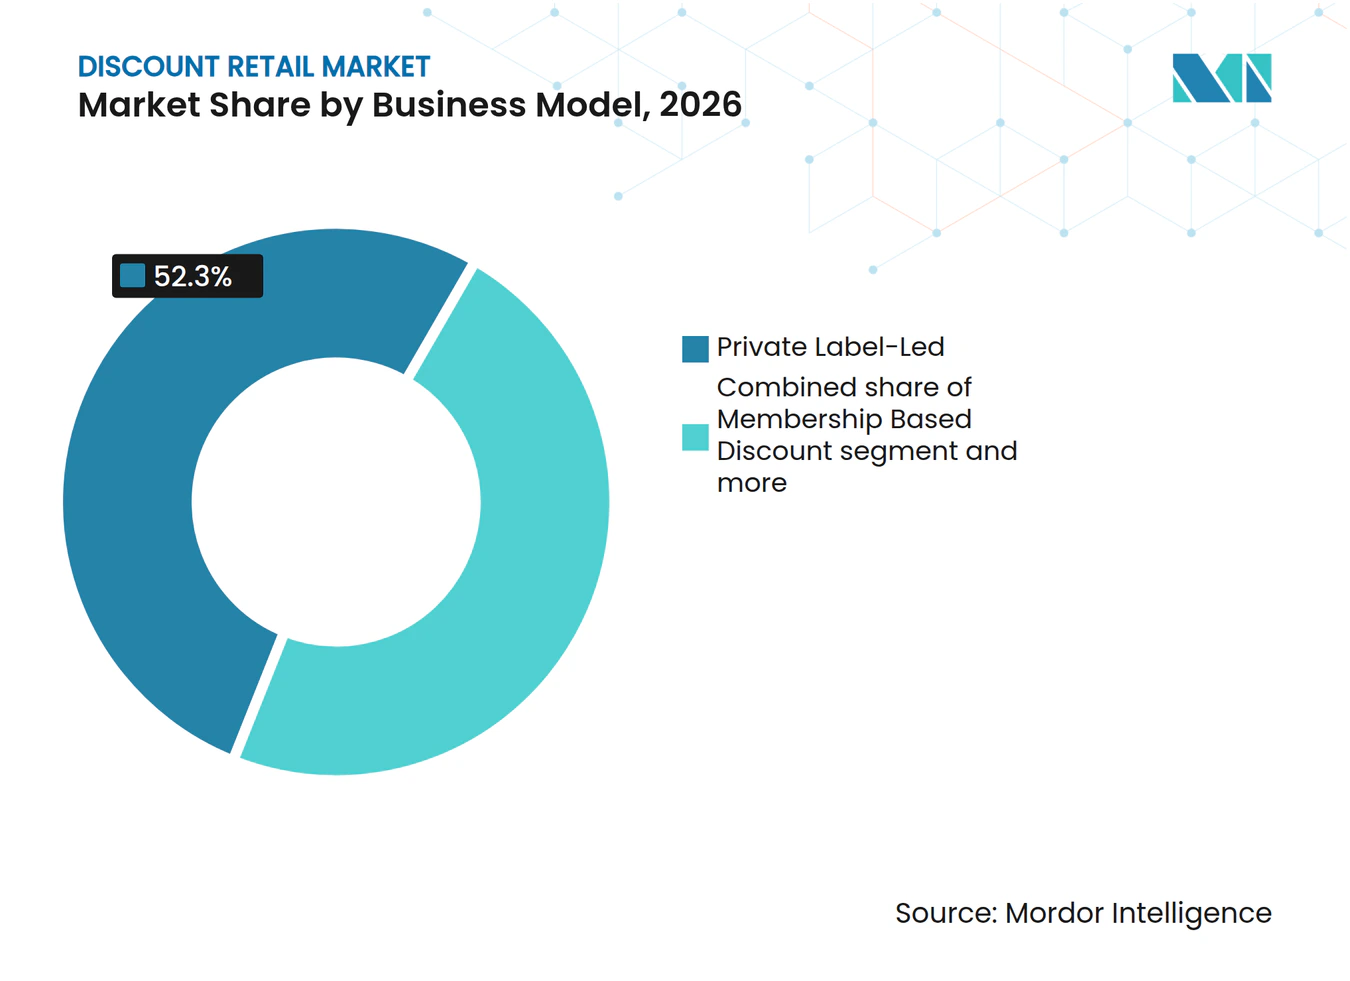
- Nach Geschäftsmodell entfiel eigenmarkengeführter Einzelhandel im Jahr 2026 auf 52,35 % des globalen Discount-Einzelhandelsmarktanteils, während Omnichannel-Werteinzelhandel bis 2032 voraussichtlich mit einer CAGR von 5,24 % wachsen wird.
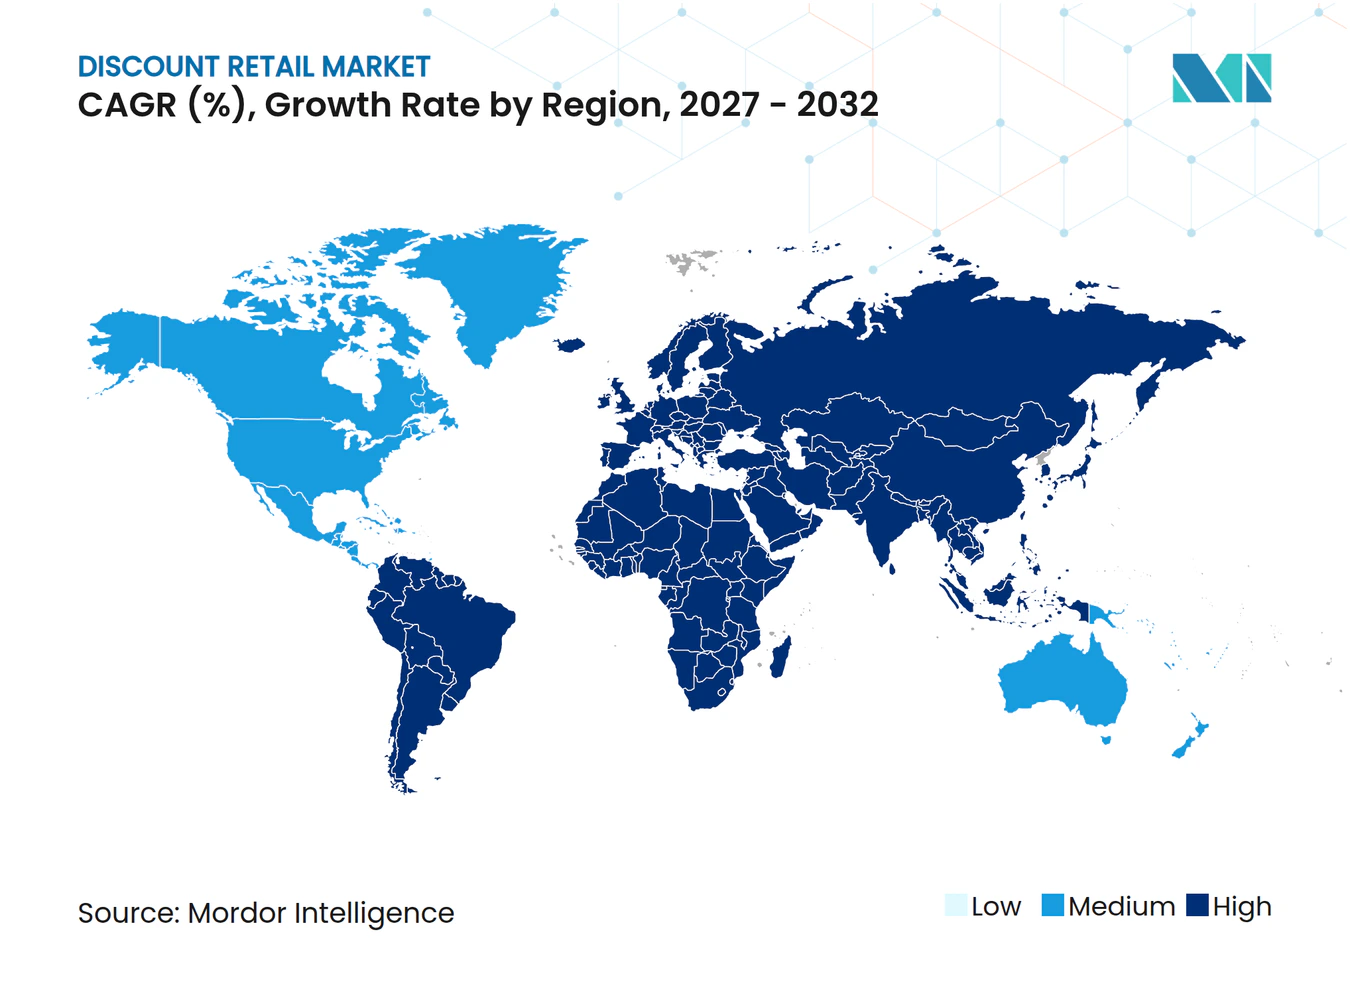
- Nach Geografie entfiel Europa im Jahr 2026 auf 33,94 % des globalen Discount-Einzelhandelsmarktanteils, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 5,63 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wechsel der Haushalte zu günstigeren Alternativen und anhaltende Preisbewusstheit | +1.2% | Global, am stärksten ausgeprägt in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Eigenmarkenexpansion und Dauerniedrigpreismodelle | +0.8% | Europa, mit Ausstrahlungseffekten auf Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Expansion von Discount-Filialnetzen in unterversorgten Einzugsgebieten | +0.6% | Asien-Pazifik, Naher Osten und Afrika sowie Südamerika | Langfristig (≥ 4 Jahre) |
| Omnichannel-Werteinzelhandel und digitale Kundenbindung | +0.5% | Nordamerika, Asien-Pazifik und Europa | Mittelfristig (2–4 Jahre) |
| Einzelhändlerzugang zu Überschussbeständen und flexibler Beschaffung | +0.4% | Global, mit Angebotsschwerpunkt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Retail-Media und Loyalitätsmonetarisierung | +0.3% | Nordamerika, Europa und Australien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wechsel der Haushalte zu günstigeren Alternativen und anhaltende Preisbewusstheit
Der Wechsel der Haushalte zu günstigeren Alternativen unterstützt weiterhin den globalen Discount-Einzelhandelsmarkt, da Verbraucher die Ausgaben für Grundbedarfsprodukte priorisieren. Dieser Trend geht über einkommensschwache Käufer hinaus, da immer mehr Haushalte Preise vergleichen und Geschäfte wechseln. Produktqualität und zuverlässige Verfügbarkeit sind ebenso wichtig wie niedrige Regalpreise. Discount-Einzelhändler können Kunden binden, wenn Eigenmarkenprodukte routinemäßige Haushaltsbedürfnisse zu erschwinglichen Preisen zuverlässig erfüllen. Einzelhändler, die sich ausschließlich auf temporäre Aktionen verlassen, sind im Nachteil, da Verbraucher zunehmend dauerhaften Mehrwert erwarten.
Eigenmarkenexpansion und Dauerniedrigpreismodelle
Die Eigenmarkenexpansion unterstützt den Discount-Einzelhandel, indem sie Einzelhändlern mehr Kontrolle über Preisgestaltung, Produktsortimente und Differenzierung gibt. In den Vereinigten Staaten stiegen die Eigenmarken-Umsätze im ersten Halbjahr 2025 um 4,4 %, verglichen mit einem Wachstum von 1,1 % bei Markenartikeln. Die Eigenmarken-Absatzmenge stieg um 0,4 %, während die Absatzmenge von Markenartikeln um 0,6 % zurückging[1]. Dollar General plante, im ersten Quartal 2025 rund 100 Eigenmarkenprodukten einzuführen und damit sein Eigenmarkensortiment zu erweitern. Eigenmarken ermöglichen es Discount-Einzelhändlern, Mehrwert zu bieten und direkte Preisvergleiche mit Markenartikeln zu reduzieren.
Expansion von Discount-Filialnetzen in unterversorgten Einzugsgebieten
Die Expansion des Filialnetzes bleibt ein dauerhafter Wachstumstreiber für den globalen Discount-Einzelhandelsmarkt, da kleinformatige Geschäfte Gebiete mit begrenzten Einzelhandelsangeboten bedienen können. Dollar General eröffnete im Geschäftsjahr 2025 589 neue Filialen, darunter 581 in den Vereinigten Staaten, und erklärte, dass viele Standorte ländliche Gemeinden bedienen[2]. ALDI USA plante, im Rahmen seines 9 Milliarden USD Investitionsprogramms im Jahr 2026 mehr als 180 Filialen in 31 Bundesstaaten zu eröffnen. Der Nettoumsatz von Action stieg 2025 um 16,1 % auf 16 Milliarden EUR (18,82 Milliarden USD), unterstützt durch 384 neue Filialen und 21,6 Millionen wöchentliche Kunden, was seine europäische Discount-Einzelhandelspräsenz stärkte. Eine disziplinierte Standortauswahl kann neuen Filialen helfen, die Einkaufsmacht zu stärken und die Reisezeiten der Verbraucher zu verkürzen.
Omnichannel-Werteinzelhandel und digitale Kundenbindung
Omnichannel-Fähigkeiten können den globalen Discount-Einzelhandelsmarkt erweitern, indem sie den Zugang zu Wertangeboten verbessern. Im Geschäftsjahr 2025 integrierte Dollar General Liefer- und digitale Kanäle in seine Kundenbindungsstrategie. Digitale Tools ermöglichen es Einzelhändlern, filialspezifische Angebote zu kommunizieren, Treueleistungen zu verwalten und Kunden zu nahegelegenen Standorten zu leiten. Das Betriebsmodell bleibt jedoch herausfordernd, da Lieferkosten die Margen bei niedrigpreisigen Warenkörben übersteigen können. Einzelhändler müssen Online-Bestellungen mit Filialnetzen und lokaler Auftragserfüllung integrieren, anstatt sich ausschließlich auf zentralisierte E-Commerce-Aktivitäten zu verlassen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Margenverengung durch Preiswettbewerb und Kosteninflation | -0.8% | Global, am stärksten ausgeprägt in Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Online-Preistransparenz und Substitution durch kostengünstigen E-Commerce | -0.5% | Nordamerika, Asien-Pazifik und Europa | Mittelfristig (2–4 Jahre) |
| Steigende Lohn-, Miet-, Energie- und Ladenausstattungskosten | -0.7% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Schwund, organisierte Einzelhandelskriminalität und Sortimentsvolatilität | -0.4% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Margenverengung durch Preiswettbewerb und Kosteninflation
Margenverengung hemmt den globalen Discount-Einzelhandelsmarkt, da die Niedrigpreispositionierung nur begrenzten Spielraum lässt, Kostensteigerungen aufzufangen. Discount-Einzelhändler müssen Fracht-, Produkt-, Lohn-, Energie- und Mietkosten managen und gleichzeitig wettbewerbsfähige Preise aufrechterhalten. Eigenmarkenprodukte, Lieferketteneffizienz und operative Disziplin können diese Belastungen teilweise ausgleichen. Intensiver Preiswettbewerb kann jedoch die Gewinne aus höherem Filialverkehr begrenzen. Infolgedessen schneiden Einzelhändler mit effizienten Beschaffungssystemen besser ab als solche mit unflexiblen Kostenstrukturen.
Online-Preistransparenz und Substitution durch kostengünstigen E-Commerce
Online-Preistransparenz hemmt den globalen Discount-Einzelhandelsmarkt, indem sie Käufern ermöglicht, Preise verschiedener Einzelhändler schnell zu vergleichen. Digitale Marktplätze verschärfen den Wettbewerb, indem sie kostengünstige Waren ohne den Aufwand umfangreicher stationärer Filialnetze anbieten. Dieser Druck ist am deutlichsten bei Allgemeinwaren, Saisonprodukten und Bedarfsgütern nach Ermessen. Discount-Einzelhändler können reagieren, indem sie wettbewerbsfähige Preise aufrechterhalten, den Produktmehrwert klar kommunizieren und sofortige Verfügbarkeit im Geschäft sicherstellen. Zuverlässige Rückgaberichtlinien und komfortable Einkaufserlebnisse können ihre Angebote weiter differenzieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Analyse des Verbraucherverhaltens
Die Haushaltausgabenmuster in den wichtigsten Volkswirtschaften zeigen, wie wesentliche Käufe mit dem Ermessensbudget konkurrieren. In der Europäischen Union stieg der inflationsbereinigte private Konsumausgaben im Jahr 2024 um 1,5 %. Die Ausgaben für Lebensmittel und alkoholfreie Getränke stiegen um 1,2 %, während die Ausgaben für Bekleidung und Schuhe um 0,6 % zurückgingen. In den Vereinigten Staaten stiegen die durchschnittlichen Haushaltsausgaben im Jahr 2024 um 1,8 %, unterhalb der Inflationsrate von 2,9 %, was auf geringere reale Ausgaben hindeutet. Diese Trends schaffen Chancen für Discount-Einzelhändler in wesentlichen und ausgewählten Ermessenskategorien, bestätigen jedoch keine Verlagerung hin zu Discount-Geschäften.
Die Kategorienprioritäten variieren je nach Markt. In den Vereinigten Staaten entfielen im Jahr 2024 12,9 % der Haushaltsausgaben auf Lebensmittel, während Bekleidung und Dienstleistungen 2,5 % ausmachten. Trotz unterschiedlicher Zeiträume und Definitionen heben beide Datensätze wesentliche Käufe hervor. Discount-Einzelhändler können Sortimente, Packungsgrößen und Saisonsortimente an lokale Ausgabenmuster anpassen.
Einzelhandelsleistungsintelligenz
Der durchschnittliche Jahresumsatz pro Quadratfuß von Dollar General stieg von 263 USD im Geschäftsjahr 2024 auf 270 USD im Geschäftsjahr 2025. Der vergleichbare Umsatz im vierten Quartal stieg um 4,3 %, getrieben durch 2,6 % höheres Kundenaufkommen und 1,7 % Wachstum beim durchschnittlichen Transaktionswert. Action erzielte 2025 einen Nettoumsatz von 16 Milliarden EUR (18,82 Milliarden USD), mit einem flächenbereinigten Umsatzwachstum von 4,9 % und einem operativen Ergebnis von 2,37 Milliarden EUR (2,78 Milliarden USD). Diese Kennzahlen messen die Leistung bestehender Filialen und die operative Rentabilität.
Langfristige Mietverträge schaffen feste Verpflichtungen, die durch den Filialumsatz gedeckt werden müssen. Dollar General meldete für das Geschäftsjahr 2025 Betriebsmietkosten von 1,99 Milliarden USD und variable Mietkosten von 410 Millionen USD. Die gewichtete durchschnittliche verbleibende Betriebsmietlaufzeit betrug zum 30. Januar 2026 9,1 Jahre. Lidl GB kündigte Investitionen von mehr als 600 Millionen GBP (809,47 Millionen USD) an, darunter über 50 neue Filialen, die für die folgenden 12 Monate geplant sind. Disziplinierte Standortauswahl, Mietverhandlungen und Renovierungsentscheidungen helfen, die Renditen auf Filialebene zu schützen.
Segmentanalyse
Nach Ladenformat:
Hard Discount führt, während Online-Formate expandierenHard-Discount-Geschäfte entfielen im Jahr 2026 auf 43,32 % des globalen Discount-Einzelhandelsmarkts und sind damit das größte Format. Sie stützen sich auf fokussierte Sortimente, Eigenmarken, Direktbeschaffung und effiziente Abläufe. Lidl expandiert weiterhin in Europa, einschließlich des Vereinigten Königreichs. Dichte Netze stärken die Einkaufsmacht und unterstützen regelmäßige Lebensmittel- und Haushaltseinkäufe. Online-Discount-Händler sollen bis 2032 mit einer CAGR von 4,46 % wachsen, unterstützt durch Suchsichtbarkeit, Wertkommunikation sowie effiziente Lieferung oder Abholung. Sie stehen jedoch unter Druck durch Preisvergleiche und Lieferkosten, während stationäre Geschäfte für den sofortigen Zugang und den Wegfall von Liefergebühren relevant bleiben.
Soft-Discount-Geschäfte kombinieren bekannte Marken, Aktionen und Wertpreise. Dollar- und Gemischtwarengeschäfte bedienen kleinere Städte und Stadtteile in Nordamerika, während Discount-Supermärkte größere Einkaufstouren unterstützen. Convenience-Discount-Geschäfte expandieren an Verkehrsknotenpunkten und in dicht besiedelten Lagen. Off-Price-Geschäfte und Großhandelsclubs ziehen Verbraucher durch Markenangebote, Großeinkäufe und wechselnde Sortimente an. Maßgeschneiderte Ladengrößen und Sortimente können die Produktivität in verschiedenen Einzugsgebieten verbessern.



Nach Produktkategorie:
Lebensmittel und Grundnahrungsmittel bilden die KernachfragebasisLebensmittel und Grundnahrungsmittel entfielen im Jahr 2026 auf 46,75 % des globalen Discount-Einzelhandelsmarkts und sollen bis 2032 mit einer CAGR von 4,95 % wachsen. Häufige Haushaltseinkäufe und budgetbewusstes Ausgabeverhalten stützen die Nachfrage. Zuverlässige Verfügbarkeit, Frische und Eigenmarkensortimente zu niedrigeren Preisen fördern Wiederholungskäufe und machen Lebensmittel zu einem stabilen Marktfundament.
Bekleidung und Schuhe bleiben wichtig, insbesondere in Osteuropa und Zentralasien. Das Sinsay-Banner von LPP eröffnete 2025 seine 2.000. Filiale und setzte die internationale Expansion fort[3]. Saisonale Nachfrage und sich ändernde Präferenzen erfordern schnelle Nachlieferung und attraktive Basissortimente. Erschwingliche Bekleidung ergänzt Lebensmittel- und Haushaltseinkäufe in Mehrkategorie-Discount-Geschäften.
Haushalts- und Körperpflegeprodukte unterstützen den wiederkehrenden Warenkorbwert, während Gesundheits- und Schönheitsprodukte die Margen zu zugänglichen Preisen verbessern können. Unterhaltungselektronik und Zubehör stehen unter Online-Preisdruck und kurzen Produktzyklen. Saison- und Allgemeinwaren fördern Entdeckungen, tragen aber ein höheres Lagerrisiko. Der Kategorienmix hängt von Einkommensniveaus, Ladenformat und Verkaufsfläche ab. Lebensmittel und Grundnahrungsmittel bleiben der strukturelle Anker, während flexible Non-Food-Sortimente den Warenkorbwert steigern und lokale sowie saisonale Nachfrage bedienen.
Nach Geschäftsmodell:
Eigenmarken behalten die größte PositionEigenmarkengeführter Einzelhandel entfiel 2026 auf 52,35 % des globalen Umsatzes. Er gibt Einzelhändlern Kontrolle über Produktspezifikationen, Regalplatzierung und Preisgestaltung. Die Eigenmarken-Absatzmenge stieg im ersten Halbjahr 2025 um 0,4 %, während der Markenartikelabsatz um 0,6 % zurückging, was Investitionen in Produktentwicklung und Lieferantenpartnerschaften unterstützt. Off-Price-Einzelhändler kaufen selektiv Überschuss-, Auslauf- und Saisonbestände. Die opportunistische Strategie von TJX stützt sich auf ein umfangreiches Lieferantennetzwerk. Mitgliedschaftsbasierte Discount-Modelle fördern Wiederholungskäufe durch Gebühren, Treueprogramme und Großpackungsgrößen, obwohl die Attraktivität je nach Haushaltsgröße, Einkommen und Lagerkapazität variiert.
Omnichannel-Werteinzelhandel soll bis 2032 mit einer CAGR von 5,24 % wachsen und integriert Filialen, digitale Angebote, Online-Bestellungen, Treueprogramme und lokale Auftragserfüllung. Eigenmarkenmodelle stimmen Qualität, Preis und Sortiment aufeinander ab; Off-Price-Formate bieten Markenentdeckungen; Mitgliedschaftsmodelle betonen Kundenbindung; und Omnichannel-Modelle priorisieren Komfort. Das geeignete Modell hängt von Produktmix, Verbraucherverhalten und Kostenstruktur ab.

Geografische Analyse
Europa entfiel im Jahr 2026 auf 33,94 % des globalen Discount-Einzelhandelsmarkts, unterstützt durch etablierte Hard-Discount-Netze, ausgereifte Filialbasen und Vertrautheit mit Eigenmarkenprodukten. ALDI und Lidl investieren weiterhin in Filialen und Distribution. Der Wettbewerb um Standorte und verbesserte Sortimente erfordert operative Effizienz. Asien-Pazifik soll bis 2032 mit einer CAGR von 5,63 % wachsen, der höchsten regionalen Rate. Das Wachstum variiert zwischen Städten, kleineren städtischen Gebieten und aufstrebenden Korridoren. China ist wichtig, da sich physische Discount-Formate und digitale Wertkanäle entwickeln. Dollarama erwarb The Reject Shop in Australien im Juli 2025. Einzelhändler benötigen lokalisierte Sortimente und Lieferketten. Dollar-Geschäfte, Lebensmittel-Discount-Ketten und Off-Price-Einzelhändler sind in Nordamerika verankert. Südamerika bietet Chancen in Näheformaten und Wert-Lebensmitteln, vorbehaltlich Beschaffungs- und Preisbedingungen. Im Nahen Osten und Afrika expandieren Discount-Einzelhändler in Städte und Sekundärstandorte. BIM hatte nach dem Hinzufügen von 144 Filialen im Jahr 2025 933 Filialen in Marokko[4]. Die Expansion erfordert lokale Compliance, Lieferkettenplanung und nachbarschaftsspezifische Formate.
Einzelhandelsversorgungs- und Entwicklungsintelligenz
Der globale Discount-Einzelhandelsmarkt umfasst kompakte, komfortorientierte Verkaufsstellen und größere wertorientierte Geschäfte, wobei die Flächengrößen durch Produktmix und Einzugsgebietsgröße bestimmt werden. Zum 30. Januar 2026 betrieb Dollar General 20.893 Filialen mit durchschnittlich rund 7.500 Quadratfuß Verkaufsfläche; fast 80 % befanden sich in Städten mit einer Bevölkerung von 20.000 oder weniger. Action beendete 2025 mit 3.302 Filialen in 14 Ländern. Diese Netze spiegeln lokalisierte Kleinformat-Convenience- und standardisierte Non-Food-Discount-Modelle wider.
Filialdichte verbessert den Kundenzugang und die Einkaufsmacht, während effiziente Layouts und Distributionsabdeckung zur Kostenkontrolle beitragen. Im Jahr 2026 plante ALDI USA mehr als 180 neue Filialen und strebte bis Ende 2026 fast 2.800 Standorte an, mit drei neuen Distributionszentren für 2027 bis 2029. Der Geschäftsjahr-2026-Plan von Dollar General umfasste rund 450 neue Filialen in den Vereinigten Staaten, 10 in Mexiko sowie 4.270 Umbauten oder Verlagerungen. Action plant mindestens 400 Filialen und den Markteintritt in Kroatien und Slowenien. Die Umsetzung hängt von Standortökonomie, Personalbesetzung, Distributionskapazität und Umsatzproduktivität ab.
Wettbewerbslandschaft
Marktkonzentration
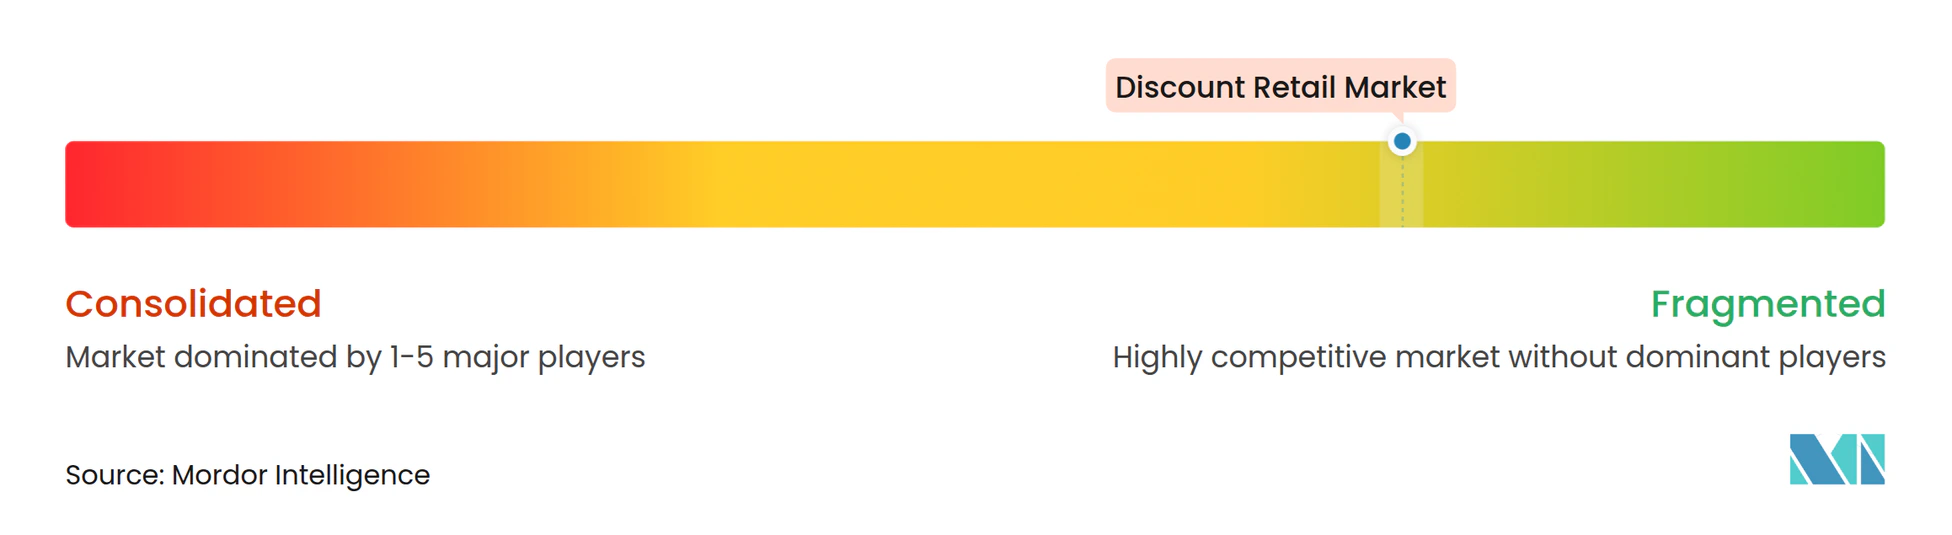
Der globale Discount-Einzelhandelsmarkt ist fragmentiert, wobei die fünf größten Betreiber im Jahr 2026 schätzungsweise 27,40 % des globalen Umsatzes auf sich vereinen. Der Wettbewerb unterscheidet sich zwischen regionalen Lebensmittel-, Dollar-, Off-Price- und Gemischtwareneinzelhandelsformaten, wobei kein einzelner Betreiber alle wichtigen Regionen dominiert. Europäische Discounter expandieren weiterhin und pflegen dabei wertorientierte Betriebsmodelle. Action meldete 2025 einen Nettoumsatz von 16 Milliarden EUR (18,82 Milliarden USD) und plante, 2026 mindestens 400 Filialen zu eröffnen. ALDI USA hat Pläne angekündigt, 2026 mehr als 180 neue Filialen zu eröffnen. In Nordamerika plant Dollar General, 2026 rund 450 Filialen in den Vereinigten Staaten und 10 Filialen in Mexiko zu eröffnen, begleitet von umfangreichen Filialumbauprogrammen. Dollar Tree erweitert sein Mehrpreissortiment, um die Produktauswahl zu erhöhen und das Warenkorbwachstum zu unterstützen. Wettbewerbsvorteile hängen von Kostenkontrolle, Eigenmarkenstärke, Filialdichte, Beschaffungseffizienz und konsequenter Umsetzung ab. Einzelhändler müssen die Filialproduktivität und den Kundenmehrwert bei ihrer Expansion aufrechterhalten.
Führende Unternehmen der Discount-Einzelhandelsbranche
-
Lidl Stiftung & Co. KG
-
Aldi Einkauf SE & Co. oHG
-
Dollar General Corporation
-
Mercadona, S.A.
-
X5 Retail Group N.V.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Discount-Einzelhandelsmarkt Unternehmen in diesem Bericht
- Dollar General Corporation
- Dollar Tree, Inc.
- Aldi Einkauf SE & Co. oHG
- Lidl Stiftung & Co. KG
- Walmart Inc.
- The TJX Companies, Inc.
- Ross Stores, Inc.
- Burlington Stores, Inc.
- Five Below, Inc.
- Ollie's Bargain Outlet, Inc.
- Grocery Outlet Holding Corp.
- Action Nederland Holding B.V.
- Jerónimo Martins, SGPS, S.A.
- X5 Retail Group N.V.
- Pepco Group N.V.
- Schwarz Group
- REWE Group
- Mercadona, S.A.
- Eurospin Italia S.p.A.
- Pan Pacific International Holdings Corporation
- Miniso Group Holding Limited
- Salling Group A/S
- Colruyt Group N.V.
- Loblaw Companies Limited
Neueste Industrielle Entwicklungen in Discount-Einzelhandelsmarkt
- Juli 2026: Modella Capital schloss die Übernahme von Dealz Polen von der Pepco Group ab und übernahm die Kontrolle über ein Discount-Einzelhandelsnetz mit mehr als 340 Filialen in Polen.
- Februar 2026: Die Schwarz Group erhielt die bedingte Genehmigung des rumänischen Wettbewerbsrats zur Übernahme einer Mehrheitsbeteiligung an La Cocoș und erweiterte damit ihre Präsenz im rumänischen Supermarktsektor.
- Januar 2026: ALDI USA kündigte Pläne an, 2026 mehr als 180 Filialen in 31 Bundesstaaten zu eröffnen, um sein 9-Milliarden-USD-Investitionsprogramm bis 2028 zu unterstützen.
- Dezember 2025: Die Mr Price Group vereinbarte die Übernahme der NKD Group GmbH und fügte damit 2.108 Filialen in sieben mittel- und osteuropäischen Ländern zu ihrem Einzelhandelsnetz hinzu. Die Übernahme wurde im März 2026 abgeschlossen.
Umfang des globalen Discount-Einzelhandelsmarktberichts
Der globale Discount-Einzelhandelsmarktbericht analysiert discount-orientierte Einzelhandelsformate, die Produkte zu wettbewerbsfähigen Preisen in den Kategorien Lebensmittel, Grundnahrungsmittel, Bekleidung, Haushaltswaren, Körperpflege und Allgemeinwaren weltweit anbieten. Der Markt ist segmentiert nach Ladenformat (Hard-Discount-Geschäfte, Soft-Discount-Geschäfte, Dollar- und Gemischtwarengeschäfte, Discount-Supermärkte, Convenience-Discount-Geschäfte, Online-Discount-Händler und Sonstige), Produktkategorie, Geschäftsmodell und Geografie. Die Studie untersucht wichtige Treiber, darunter den Wechsel der Haushalte zu günstigeren Alternativen, Eigenmarkenexpansion, Filialnetzwachstum, Omnichannel-Werteinzelhandel, flexible Beschaffung und Loyalitätsmonetarisierung, sowie Hemmnisse wie Margenverengung, E-Commerce-Wettbewerb, steigende Betriebskosten, Einzelhandelsschwund und Sortimentsvolatilität. Sie bewertet Filialnetze, Expansionspipelines, Umsatzleistung, Mietkosten, Verbrauchereinkaufspräferenzen, Kanalentscheidungen und Ausgabenmuster. Der Bericht liefert Marktgrößen- und Wachstumsprognosen, Wettbewerbslandschaftsanalysen, Marktkonzentrations- und Marktanteilsbewertungen, strategische Entwicklungen sowie Profile führender Einzelhändler. Er untersucht auch Chancen in Eigenmarkensortimenten, unterversorgten Einzugsgebieten, digitaler Preisfindung, Omnichannel-Auftragserfüllung und Überschussbestandsbeschaffung. Marktschätzungen und Prognosen werden in Wert (USD) für alle abgedeckten Segmente dargestellt.
Segmentierungsübersicht
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des Discount-Einzelhandelssektors im Jahr 2026?
Der globale Discount-Einzelhandelsmarkt wurde im Jahr 2026 auf 764,34 Milliarden USD geschätzt und soll bis 2032 einen Wert von 997,78 Milliarden USD erreichen, mit einer CAGR von 3,87 % von 2027 bis 2032.
Welches Ladenformat hat den größten Anteil am Discount-Einzelhandelsumsatz?
Hard-Discount-Geschäfte halten im Jahr 2026 einen Umsatzanteil von 43,32 %, unterstützt durch fokussierte Sortimente, Eigenmarken und effiziente Abläufe.
Welche Produktkategorie wächst im Discount-Einzelhandel am schnellsten?
Lebensmittel und Grundnahrungsmittel sollen bis 2032 mit einer CAGR von 4,95 % wachsen und 46,75 % des Umsatzes im Jahr 2026 ausmachen.
Warum sind Eigenmarken für Werteinzelhändler wichtig?
Die Eigenmarkenumsätze in den USA stiegen im ersten Halbjahr 2025 um 4,46 % und helfen Einzelhändlern, das Sortiment zu kontrollieren und dauerhaften Mehrwert zu unterstützen.
Welche Region bietet die stärksten Wachstumsaussichten für den Discount-Einzelhandel?
Asien-Pazifik soll bis 2032 mit einer CAGR von 5,63 % wachsen, der schnellsten regionalen Rate im Bericht.
Wie konzentriert ist der globale Discount-Einzelhandelssektor?
Der globale Discount-Einzelhandelsmarkt bleibt fragmentiert, wobei die fünf größten Betreiber im Jahr 2026 zusammen 27,40 % des Marktes auf sich vereinen.