
Tamanho e Participação do Mercado de Subestações para Data Centers
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 13.27 Bilhões de dólares |
| Tamanho do Mercado (2032) | 19.78 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.31 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Subestações para Data Centers por Mordor Intelligence
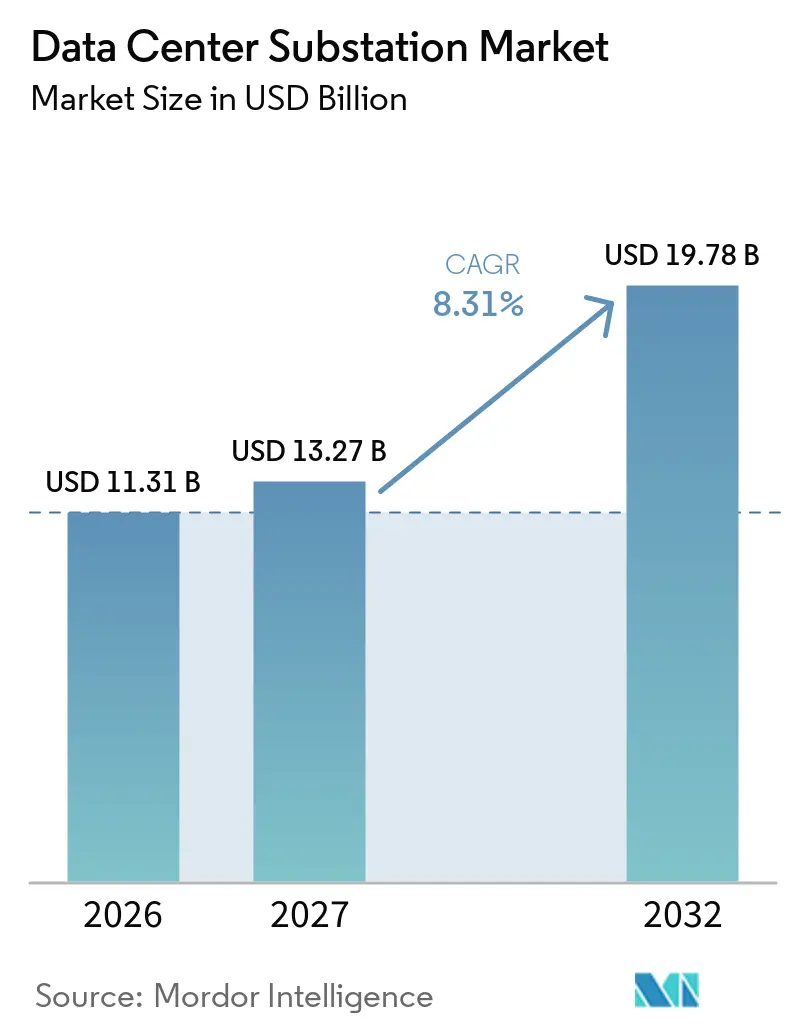
O tamanho do mercado global de subestações para data centers deve aumentar de 11,31 bilhões de USD em 2026 para 13,27 bilhões de USD em 2027 e atingir 19,78 bilhões de USD até 2032, a um CAGR de 8,31% no período de 2027 a 2032. Os campi de treinamento de IA estão direcionando mais capital para infraestrutura de energia de alta tensão, pois seus requisitos de eletricidade estão crescendo mais rapidamente do que os da maioria das outras categorias de demanda. De acordo com a Agência Internacional de Energia, o consumo global de eletricidade em data centers deve aumentar de 415 TWh em 2024 para 945 TWh até 2030, refletindo um crescimento anual de 15%. Essa demanda está mudando o papel de uma subestação de um ponto de conexão de campus para um componente crítico dos cronogramas de entrega de nova infraestrutura digital. Os longos prazos de entrega de equipamentos e as filas de conexão à rede estão incentivando os operadores a garantir o fornecimento com antecedência e a considerar projetos de geração, armazenamento e modulares. O mercado de subestações para data centers é, portanto, moldado tanto por requisitos de maior potência quanto pela capacidade prática de obter acesso à rede e equipamentos no prazo.
Principais Conclusões do Relatório
- Por componente, os transformadores lideraram com 33,4% da receita em 2026, enquanto os painéis de distribuição têm previsão de crescimento a um CAGR de 9,1% até 2032.
- Por tensão, acima de 500 kV deteve 42,1% da receita em 2026 e tem previsão de expansão a um CAGR de 8,4% até 2032.
- Por tipo de data center, as instalações hyperscale responderam por 41,6% da receita em 2026 e têm previsão de crescimento a um CAGR de 9,3% até 2032.
- Por geografia, a América do Norte deteve 38,5% da receita em 2026, enquanto a Ásia-Pacífico tem previsão de crescimento a um CAGR de 10,4% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da Carga de Data Centers Hyperscale e de IA | +2.8% | Global, liderado pela América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Crescimento da Capacidade de Nuvem, Colocation e Borda | +1.5% | Global, com núcleo na Ásia-Pacífico e transbordamento para a América do Norte | Médio prazo (2-4 anos) |
| Modernização da Rede e Substituição de Subestações Envelhecidas | +0.9% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Demanda por Infraestrutura de Energia Redundante e de Alta Disponibilidade | +0.8% | Global | Curto prazo (≤ 2 anos) |
| Implantação de Subestações Digitais e Modulares | +0.6% | Núcleo da América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Integração de Energias Renováveis e Armazenamento de Energia em Sites de Data Centers | +0.5% | América do Norte, Europa e Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Carga de Data Centers Hyperscale e de IA Impulsionando Conexões de Energia em Nível de Transmissão
As cargas de trabalho de IA estão aumentando a demanda por conexões em nível de transmissão no mercado de subestações para data centers. A Agência Internacional de Energia espera que o uso de eletricidade por servidores acelerados impulsionados por IA cresça 30% ao ano em seu cenário base. Esses servidores respondem por quase metade do aumento líquido no consumo mundial de eletricidade em data centers até 2030.[1] Campi antes projetados para conexões de 20 MW a 50 MW agora estão sendo planejados para 200 MW a 500 MW, exigindo subestações dedicadas de 110 kV ou 220 kV e, em alguns casos, interconexões diretas de 500 kV. Esse aumento de escala coloca a entrega de subestações à frente de muitos outros itens de construção na sequência do projeto.
Instalações maiores aumentam a demanda por equipamentos capazes de operar em níveis de falha mais elevados e gerenciar bancos de transformadores maiores. Elas também colocam maior ênfase na coordenação antecipada com a concessionária, na seleção de terrenos e no pedido de equipamentos. O crescimento no mercado de subestações para data centers está vinculado ao desenvolvimento de campi, embora o ritmo dos projetos permaneça dependente da disponibilidade da rede. Esses requisitos tornam as conexões em nível de transmissão uma consideração de planejamento no início do desenvolvimento do campus e tornam a entrega de subestações um fator importante ao lado do cronograma geral de construção.
Crescimento da Capacidade de Nuvem, Colocation e Borda Criando Demanda Distribuída em Diferentes Níveis de Tensão
A adoção de nuvem, a expansão de colocation e a implantação de borda estão criando demanda em vários níveis de tensão no mercado de subestações para data centers. De acordo com as avaliações setoriais fornecidas, os operadores de colocation atualizaram subestações existentes para suportar maior densidade de racks em 46% das instalações recém-expandidas entre 2024 e 2025. Os sites de borda utilizam painéis de distribuição compactos de média tensão e transformadores menores em locais distribuídos. Essa combinação amplia a demanda além das grandes instalações hyperscale e cria oportunidades para fornecedores regionais que oferecem produtos projetados para prazos de entrega mais curtos e configurações mais padronizadas.
De acordo com a PV Magazine, os desenvolvedores norte-americanos estavam planejando 56 GW de capacidade de geração no local no início de 2026, equivalente a 30% dos projetos de data centers planejados. A Pure DC e a AVK implantaram a primeira microrrede de data center de 110 MW da Europa em Dublin em 2026, combinando armazenamento em baterias com futura integração à rede. Esse arranjo aumenta a demanda por painéis de distribuição, controles e sistemas de energia integrados. Os sistemas elétricos de colocation e borda diferem dos sistemas hyperscale por geralmente exigirem transformadores menores, entrega mais rápida e maior padronização de produtos. Os requisitos de confiabilidade continuam a apoiar o investimento em infraestrutura de energia redundante nessas localidades.
Implantação de Subestações Digitais e Modulares Comprimindo os Prazos dos Projetos
Os equipamentos digitais e modulares estão se tornando cada vez mais relevantes para o mercado de subestações para data centers devido ao seu potencial de encurtar os cronogramas de instalação. A ABB afirma que suas subestações digitais utilizam comunicações de fibra IEC 61850 em substituição à fiação de cobre ponto a ponto, o que pode reduzir a fiação em até 80% e diminuir o tempo de instalação em até metade. Os sistemas montados em e-house e em skid construídos em fábrica também permitem que o trabalho de subestação avance em paralelo com a construção do salão de dados, reduzindo as dependências sequenciais que podem estender os projetos construídos no local em 6 a 12 meses.
Em junho de 2026, a TGOOD Electric apresentou seu AI PowerHouse em Qingdao como um sistema de energia modular de CA/CC de alta tensão para data centers de IA. A empresa afirma que a plataforma pode entregar subestações em 5 meses, em comparação com 12 a 18 meses para subestações convencionais de alta tensão, e pode fornecer alimentação de servidores de 800 VCC. Os sistemas digitais também podem fornecer dados contínuos sobre a saúde dos equipamentos para apoiar a manutenção preditiva e o gerenciamento de carga. Essas capacidades são relevantes onde os operadores exigem alta disponibilidade e maior visibilidade das condições dos transformadores e painéis de distribuição. O mercado de subestações para data centers também se beneficia da modernização da rede e da substituição de infraestrutura, particularmente na América do Norte e na Europa, onde a infraestrutura existente deve acomodar solicitações de carga maiores.
Integração de Energias Renováveis e Armazenamento de Energia Ampliando o Escopo e a Complexidade das Subestações
A geração co-localizada está mudando o escopo técnico do mercado de subestações para data centers. As subestações que atendem a esses sites devem gerenciar fluxos de energia bidirecionais, sinais de despacho de baterias e qualidade de energia sob entrada renovável variável. Em junho de 2026, o Google iniciou a construção do Centro de Energia Meitner no Texas, um campus combinando mais de 1 GW de geração eólica, solar, armazenamento em baterias e geração a gás. Esse tipo de projeto requer controles capazes de coordenar múltiplas fontes de energia, em vez de um único fornecimento da concessionária.
Um estudo de 2026 publicado na ACS Energy Letters constatou que sistemas combinados de baterias e hidrogênio podem ajudar a controlar a escalada de custos em campi hyperscale de IA fora da rede, com baterias abordando a variação diária e o hidrogênio fornecendo armazenamento sazonal.[2] Tais configurações requerem sistemas de controle, proteção, comutação e monitoramento mais complexos do que as instalações conectadas apenas à rede. O planejamento de geração no local também apoia a demanda por equipamentos de proteção contra surtos e automação. Esses requisitos aumentam o escopo dos sistemas de subestação onde os desenvolvedores adotam arranjos de energia híbridos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Filas de Interconexão à Rede e Congestionamento Regional de Transmissão | -1.4% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Atrasos nos Prazos de Entrega de Transformadores de Potência e Equipamentos de Alta Tensão | -1.2% | Global | Curto prazo (≤ 2 anos) |
| Alto Capital Inicial e Complexidade de Engenharia Específica do Local | -0.6% | Mercados emergentes e cidades secundárias da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Variabilidade da Carga de IA e Requisitos de Gerenciamento de Qualidade de Energia | -0.5% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Filas de Interconexão à Rede e Congestionamento Regional de Transmissão Atrasando a Energização
As filas de interconexão à rede estão limitando o mercado de subestações para data centers porque uma subestação disponível não garante a energização oportuna. O Laboratório Nacional Lawrence Berkeley registrou mais de 8.200 projetos representando mais de 2.060 GW nas filas de interconexão dos Estados Unidos no final de 2025. O laboratório constatou que o período médio desde a solicitação até a operação comercial superou 5 anos para projetos construídos em 2025. Os longos prazos podem levar os operadores a selecionar mercados secundários ou planejar geração no local, redirecionando os gastos do projeto para longe dos corredores urbanos congestionados.
O leilão de capacidade do PJM de 2025 a 2026 custou aos consumidores 14,7 bilhões de USD, em comparação com 2,2 bilhões de USD no ano anterior. O preço de liquidação aumentou de 28,92 USD para 269,92 USD por MW-dia, em parte porque o planejamento de transmissão limitou a entrega de geração de menor custo aos centros de demanda. A Comissão Federal de Regulação de Energia emitiu 6 ordens de justificativa em 18 de junho de 2026 para PJM, MISO, SPP, CAISO, ISO New England e NYISO, solicitando que os operadores justificassem ou revisassem as regras de interconexão para grandes cargas. A resposta regulatória pode melhorar os processos de conexão futuros, mas não elimina o congestionamento de curto prazo.
Atrasos nos Prazos de Entrega de Transformadores de Potência e Equipamentos de Alta Tensão Restringindo a Execução de Projetos
A escassez de transformadores de potência está restringindo a execução de projetos em todo o mercado de subestações para data centers. Os prazos de entrega de grandes transformadores de potência atingiram 128 semanas no segundo trimestre de 2025, 144 semanas para unidades de elevação de geradores e mais de 160 semanas para transformadores de classe de subestação no primeiro trimestre de 2026. Como resultado, os equipamentos devem ser encomendados no início do ciclo do projeto. Os atrasos em equipamentos de alta tensão também expõem os projetos a custos crescentes e risco de entrega, uma restrição que é mais aguda para projetos que finalizam as especificações de equipamentos somente após a aprovação do investimento.
Os preços dos transformadores subiram 77% desde 2019, enquanto a demanda por transformadores de potência para subestações aumentou 116% e a demanda por unidades de elevação de geradores aumentou 274%. Apenas 30 a 35 instalações no mundo fabricam grandes transformadores de potência de alta capacidade. O fornecimento de aço elétrico de grão orientado acrescenta uma restrição adicional, com 5 empresas controlando capacidade anual de 3,5 milhões a 4 milhões de toneladas. Essas limitações de fornecimento podem adiar a energização dos planos de construção de 2026. Os projetos adiados retêm demanda futura de equipamentos, mas podem enfraquecer o reconhecimento de receita de curto prazo no mercado de subestações para data centers.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
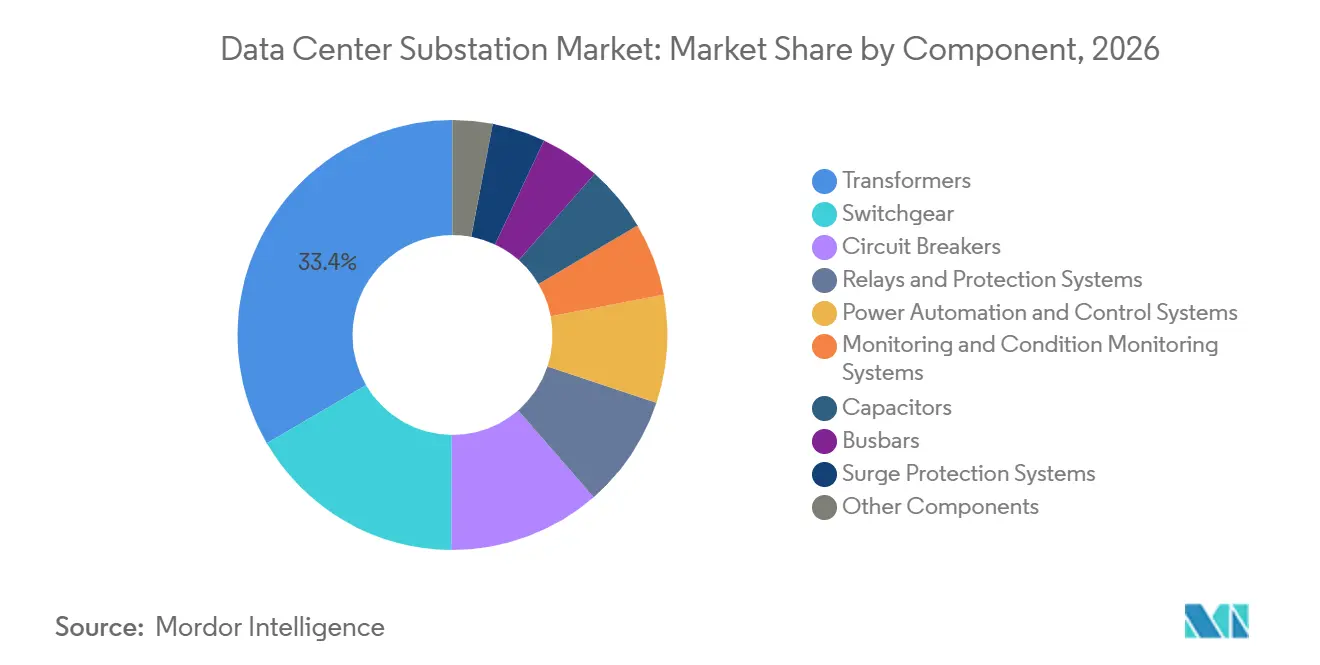
Transformadores Lideram Enquanto os Painéis de Distribuição Ganham TerrenoOs transformadores detiveram 33,4% da participação do mercado de subestações para data centers na categoria de componentes em 2026. Os grandes campi de IA geralmente especificam bancos de transformadores com capacidade de 150 MVA a 300 MVA. As unidades individuais podem lidar com cargas de 10 MW a mais de 100 MW, sustentando preços médios de venda elevados. O valor anual de uma grande unidade é estimado em 500.000 USD ou mais. As janelas de pedidos de OEMs de Nível 1 para comissionamento em 2028 estavam efetivamente fechadas, ressaltando a importância da aquisição antecipada.
Os painéis de distribuição são o componente de crescimento mais rápido e devem se expandir a um CAGR de 9,1% até 2032. A demanda é sustentada por mais baias de interconexão em campi maiores. A proibição da União Europeia de SF6 em novos painéis de distribuição de média tensão de até 24 kV entrou em vigor em janeiro de 2026, aumentando a demanda por alternativas de vácuo ou g3 sem SF6. Os projetos Wittenau e Neukölln da GE Vernova em Berlim utilizam painéis de distribuição GRiDEA g3 sem SF6, reduzindo o potencial de aquecimento global em 99% em comparação com o SF6.[3] Disjuntores, relés, proteção contra surtos, sistemas de automação, capacitores, barramentos e monitoramento de condição também apoiam a redundância, a qualidade de energia e a manutenção preditiva em todo o mercado de subestações para data centers.

Por Tensão:
Acima de 500 kV Suporta Conexões de Campus em Nível de TransmissãoAcima de 500 kV respondeu por 42,1% do tamanho do mercado de subestações para data centers em 2026 e tem projeção de crescimento a um CAGR de 8,4% até 2032. Esse nível de tensão suporta campi que requerem centenas de megawatts sem depender de redes de distribuição congestionadas. O projeto Stargate Fase 1 da Oracle nos Estados Unidos, com meta de 200 MW, reflete a escala em que as conexões em nível de transmissão se tornam economicamente viáveis. A faixa de 220 kV a 500 kV atende a projetos hyperscale de médio porte e grandes sites de colocation, adequados para instalações com necessidades de 50 MW a 150 MW onde a infraestrutura de 500 kV não está imediatamente disponível.
A faixa de 110 kV a 220 kV suporta grandes campi corporativos e de colocation. A faixa de 33 kV a 110 kV é mais aplicável a sites de borda e menores empresas com requisitos de redundância mais baixos. À medida que os operadores hyperscale adotam conexões de 500 kV e superiores, as concessionárias os tratam mais como grandes clientes industriais com necessidades de subestação dedicada. As ações da Comissão Federal de Regulação de Energia em 2026 refletem a necessidade de disposições tarifárias para grandes cargas, em vez de demanda residencial ou comercial incremental. O Padrão IEEE 1547 e as orientações de carga computacional da NERC são relevantes para especificações de proteção, relés e automação nesses níveis de tensão.
Por Tipo de Data Center:
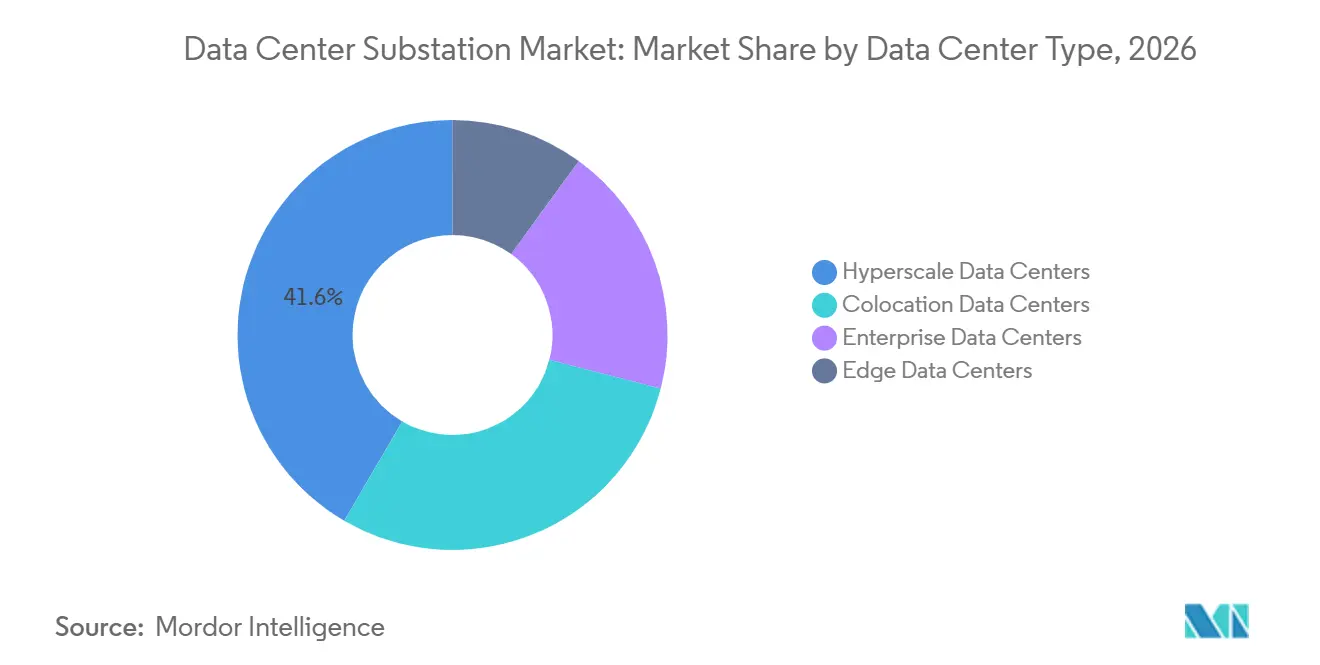
Hyperscale Amplia sua Liderança Enquanto a Borda Mantém um Perfil DistintoAs instalações hyperscale detiveram 41,6% da participação do mercado de subestações para data centers em 2026 e têm previsão de crescimento a um CAGR de 9,3% até 2032, tornando este segmento tanto o maior quanto o de crescimento mais rápido entre os tipos de data centers. A Agência Internacional de Energia afirma que as instalações hyperscale, os provedores de colocation e os operadores de fazendas de servidores respondem pela maior parte do crescimento da demanda de eletricidade em data centers até 2030, com as cargas de trabalho de IA respondendo por quase metade do aumento líquido de consumo. Um campus de 200 MW a 500 MW requer capacidade de falha e de transformadores antes associada a parques industriais ou redes de pequenas cidades.
A ABB expandiu sua parceria com a Applied Digital em 2025 para fornecer arquitetura elétrica para campi de 300 MW a 400 MW. O colocation permanece a segunda maior categoria, com sites existentes atualizando seletivamente subestações para racks de IA com resfriamento líquido. As instalações corporativas estão consolidando cargas de trabalho em ambientes de nuvem e colocation, enquanto cargas de trabalho sensíveis e soberanas continuam a exigir redundância dedicada. Os sites de borda permanecem a menor categoria, utilizando painéis de distribuição de média tensão compactos e de rápida implantação e transformadores menores. A Bitkom constatou que a infraestrutura de nuvem respondeu por 49% da capacidade de data centers alemães em 2025, em comparação com 45% no ano anterior.[4]
Análise Geográfica
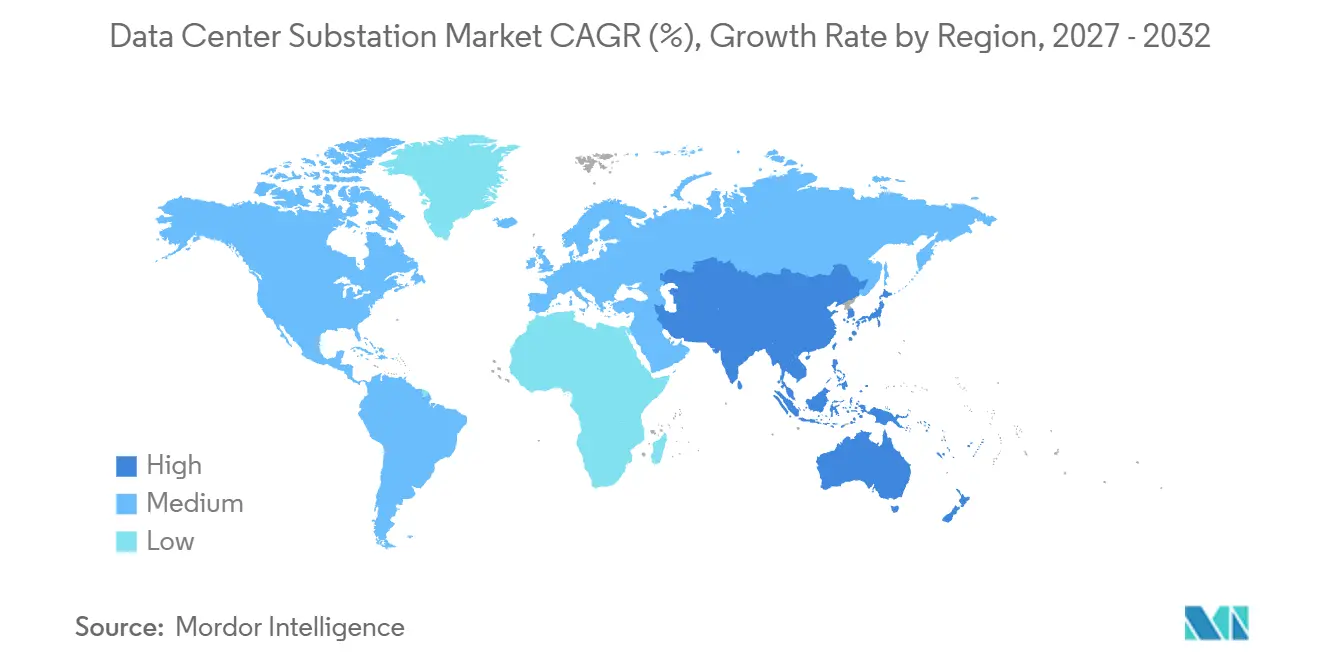
A América do Norte deteve 38,5% do mercado de subestações para data centers em 2026. A região se beneficia de grandes operadores hyperscale e de uma concentração de instalações no Norte da Virgínia, Dallas e Chicago, o que exerce pressão sustentada sobre as cadeias de fornecimento domésticas de subestações. A Hitachi Energy iniciou uma expansão de 457 milhões de USD de seu campus em South Boston, Virgínia, em junho de 2026. O projeto pretende se tornar o maior local de produção de grandes transformadores de potência do país, criar 825 empregos e iniciar as operações em 2029. O Canadá oferece aos operadores acesso à rede e contratos de compra de energia renovável fora do congestionado nordeste dos EUA, enquanto o México está emergindo como um local nearshore para instalações hyperscale.
A Ásia-Pacífico tem previsão de expansão a um CAGR de 10,4% até 2032, a taxa de crescimento regional mais rápida no mercado de subestações para data centers. China, Índia, Japão, Coreia do Sul, Austrália e Sudeste Asiático contribuem para novas adições de capacidade. O lançamento do AI PowerHouse da TGOOD Electric em 2026 demonstra como os fornecedores chineses estão visando cronogramas mais curtos de tempo até a energização. As oito principais concessionárias de energia do Japão anunciaram planos em julho de 2026 para expandir a infraestrutura de transmissão em 30 locais para acomodar a aceleração da construção de data centers. A CG Power da Índia recebeu um pedido de exportação de transformadores de INR 900 crore da Tallgrass Integrated Logistics em janeiro de 2026. O Sudeste Asiático está atraindo hyperscalers globais, e a NTT Global Data Centers e a Fuji Electric iniciaram um projeto de subestação GIS de 115 kV em Chonburi, Tailândia, em junho de 2026.
Na Europa, o mercado de subestações para data centers é apoiado por mercados-chave incluindo Alemanha, Reino Unido, França, Polônia e Espanha. A Alemanha registrou um aumento de 9% na capacidade de data centers para 2.980 MW em 2025, com capacidade esperada para superar 3.000 MW no início de 2026 e se aproximar de 5.000 MW até 2030. A Hitachi Energy recebeu um contrato em julho de 2026 para uma conexão dedicada de 110 kV para o campus de Frankfurt da Kauri CAB Digital Infrastructure. Na América do Sul, o Brasil é um mercado emergente onde a Siemens Energy assinou um contrato de BRL 100 milhões para uma subestação GIS de 300 MW e dois transformadores de 150 MVA em Campinas. O Oriente Médio e a África são liderados pela Arábia Saudita e pelos Emirados Árabes Unidos, onde os programas soberanos de IA estão impulsionando a demanda por infraestrutura de 220 kV e superior.
Cenário Competitivo
O mercado de subestações para data centers é moderadamente consolidado entre os fornecedores globais, mas fragmentado no nível intermediário. ABB, Hitachi Energy, Siemens Energy, GE Vernova, Schneider Electric e Mitsubishi Electric lideram em alta tensão e escopos de projetos complexos. Seus pedidos em carteira de vários anos proporcionam alavancagem de preços em grandes trabalhos de transformadores e conexão à rede, favorecendo fornecedores que podem oferecer sistemas integrados e garantir capacidade de fabricação. Fornecedores regionais e nacionais competem em níveis de tensão específicos e mercados geográficos, particularmente onde se aplicam requisitos de aquisição de conteúdo local. Essa estrutura combina capacidade concentrada para os projetos mais complexos com concorrência mais ampla em aplicações padronizadas.
A expansão de capacidade é uma resposta central entre os fornecedores no mercado de subestações para data centers. A Hitachi Energy iniciou as obras em sua instalação em South Boston em junho de 2026, enquanto a Virginia Transformer iniciou uma expansão de 50% de seu site em Rincon, Geórgia, em abril de 2026 e anunciou uma nova planta em Muscle Shoals, Alabama, em maio de 2026. A Eaton anunciou um campus de 50 milhões de USD no Condado de Henrico, Virgínia, em dezembro de 2025, com produção prevista para 2027. Esses investimentos indicam que os fornecedores esperam que as escassezes de fornecimento persistam por tempo suficiente para justificar compromissos de fabricação de vários anos.
A integração de sistemas representa outra abordagem competitiva no mercado de subestações para data centers. A ABB implantou seu HiPerGuard de média tensão UPS na Ark Data Centres no Reino Unido, com 25 MVA de capacidade instalada, e expandiu seu trabalho com os campi da Applied Digital na Dakota do Norte. A Schneider Electric lançou módulos de energia pré-fabricados padronizados em setembro de 2026, com configurações de 2 MW, 2,25 MW e 2,5 MW projetadas para ambientes hyperscale, neocloud e colocation. Os sistemas de proteção e monitoramento para perfis de carga específicos de IA são outra área em desenvolvimento, pois as orientações da NERC abordam oscilações de energia que podem atingir 500 MW em segundos. A TGOOD Electric e a Forgent Power Solutions representam concorrentes emergentes em sistemas modulares e capacidade de fornecimento.
Líderes do Setor de Subestações para Data Centers
-
Schneider Electric SE
-
ABB Ltd.
-
Eaton Corporation plc
-
Siemens Energy AG
-
Hitachi Energy Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Subestações para Data Centers Empresas cobertas neste relatório
- ABB Ltd.
- Bharat Heavy Electricals Limited (BHEL)
- CG Power and Industrial Solutions Limited
- Eaton Corporation plc
- Fuji Electric Co., Ltd.
- GE Vernova Inc.
- Hitachi Energy Ltd.
- Hyosung Heavy Industries Co., Ltd.
- Hyundai Electric and Energy Systems Co., Ltd.
- Legrand SA
- Mitsubishi Electric Corporation
- NARI Technology Co., Ltd.
- NEI Electric Power Engineering, Inc.
- Ormazabal International
- Prolec-GE Waukesha, Inc.
- S&C Electric Company
- Schneider Electric SE
- Siemens Energy AG
- Sterling and Wilson Renewable Energy Limited
- Toshiba Energy Systems and Solutions Corporation
- Vertiv Holdings Co.
- Virginia Transformer Corporation
- WEG S.A.
Desenvolvimentos industriais recentes em Mercado de Subestações para Data Centers
- Setembro de 2026: A Schneider Electric SE introduziu uma nova linha de módulos de energia pré-fabricados e skids de energia nas configurações de 2 MW, 2,25 MW e 2,5 MW para data centers hyperscale, neocloud e colocation. Os sistemas são integrados à plataforma GB300 NVL72 da NVIDIA e são projetados para reduzir os prazos de implantação de infraestrutura de energia pronta para IA para até seis meses.
- Julho de 2026: A Hitachi Energy foi contratada para fornecer uma conexão dedicada à rede de 110 kV para o novo data center da Kauri CAB Digital Infrastructure em Frankfurt, Alemanha.
- Julho de 2026: A GE Vernova, Inc. garantiu contratos da Stromnetz Berlin para o projeto, fornecimento e instalação de duas novas subestações isoladas a gás (GIS) de 110 kV localizadas em Wittenau e Neukölln. Os projetos utilizam a tecnologia GRiDEA g3 sem SF6 da empresa, que tem um potencial de aquecimento global aproximadamente 99% menor do que o dos equipamentos convencionais baseados em SF6.
- Junho de 2026: A Hitachi Energy Ltd. iniciou as obras de uma expansão de 457 milhões de USD de sua instalação em South Boston, Virgínia, que a empresa espera que se torne o maior local de produção de grandes transformadores de potência nos Estados Unidos. A expansão faz parte de um programa de investimento mais amplo de 1 bilhão de USD nos Estados Unidos e visa atender à crescente demanda dos mercados de modernização da rede e infraestrutura de data centers.
Escopo do Relatório Global do Mercado de Subestações para Data Centers
Uma subestação para data center é uma instalação de infraestrutura elétrica dedicada que transforma energia de alta tensão da rede elétrica principal em tensões mais baixas e utilizáveis para um data center. Ela serve como o ponto de entrada crítico para o fornecimento de energia de uma instalação, abrigando equipamentos essenciais como transformadores, disjuntores e painéis de distribuição para gerenciar e distribuir eletricidade com segurança. Como os data centers requerem grandes quantidades de energia ininterrupta, essas subestações são projetadas para alta confiabilidade e frequentemente apresentam linhas de energia de entrada redundantes para evitar interrupções.
O mercado global de subestações para data centers é segmentado por componente em transformadores, painéis de distribuição, disjuntores, relés e sistemas de proteção, capacitores, barramentos, sistemas de proteção contra surtos, sistemas de automação e controle de energia, sistemas de monitoramento e monitoramento de condição e outros componentes. Por tensão, o mercado é segmentado em 33 kV a 110 kV, 110 kV a 220 kV, 220 kV a 500 kV e acima de 500 kV. Por tipo de data center, o mercado é segmentado em data centers hyperscale, data centers de colocation, data centers corporativos e data centers de borda. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de subestações para data centers em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado são fornecidos com base em valor (USD).
Visão geral da segmentação
| Transformadores |
| Painéis de Distribuição |
| Disjuntores |
| Relés e Sistemas de Proteção |
| Capacitores |
| Barramentos |
| Sistemas de Proteção contra Surtos |
| Sistemas de Automação e Controle de Energia |
| Sistemas de Monitoramento e Monitoramento de Condição |
| Outros Componentes |
| 33 kV–110 kV |
| 110 kV–220 kV |
| 220 kV–500 kV |
| Acima de 500 kV |
| Data Centers Hyperscale |
| Data Centers de Colocation |
| Data Centers Corporativos |
| Data Centers de Borda |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Componente | Transformadores | |
| Painéis de Distribuição | ||
| Disjuntores | ||
| Relés e Sistemas de Proteção | ||
| Capacitores | ||
| Barramentos | ||
| Sistemas de Proteção contra Surtos | ||
| Sistemas de Automação e Controle de Energia | ||
| Sistemas de Monitoramento e Monitoramento de Condição | ||
| Outros Componentes | ||
| Por Tensão | 33 kV–110 kV | |
| 110 kV–220 kV | ||
| 220 kV–500 kV | ||
| Acima de 500 kV | ||
| Por Tipo de Data Center | Data Centers Hyperscale | |
| Data Centers de Colocation | ||
| Data Centers Corporativos | ||
| Data Centers de Borda | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de subestações para data centers até 2032?
O mercado de subestações para data centers tem previsão de atingir 19,78 bilhões de USD até 2032, crescendo a um CAGR de 8,31% a partir de 2027.
Por que os data centers de IA estão impulsionando a demanda por subestações?
Os campi de IA requerem conexões de 200 MW a 500 MW, aumentando a demanda por subestações dedicadas de alta tensão e interconexões em nível de transmissão.
Qual componente lidera os gastos com subestações para data centers?
Os transformadores responderam pela maior participação da receita de componentes, com 33,4% em 2026, enquanto os painéis de distribuição devem crescer a um CAGR de 9,1% até 2032.
Qual faixa de tensão tem a maior participação em novos campi?
Acima de 500 kV respondeu por 42,1% da receita em 2026 e tem previsão de crescimento a um CAGR de 8,4% até 2032.
Qual região está crescendo mais rapidamente em infraestrutura de energia para data centers?
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 10,4% até 2032, apoiada pela expansão de capacidade na China, Índia, Japão, Coreia do Sul, Austrália e Sudeste Asiático.