
Taille et part du marché des sous-stations de centres de données
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 13.27 Milliards de dollars |
| Taille du Marché (2032) | 19.78 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.31 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
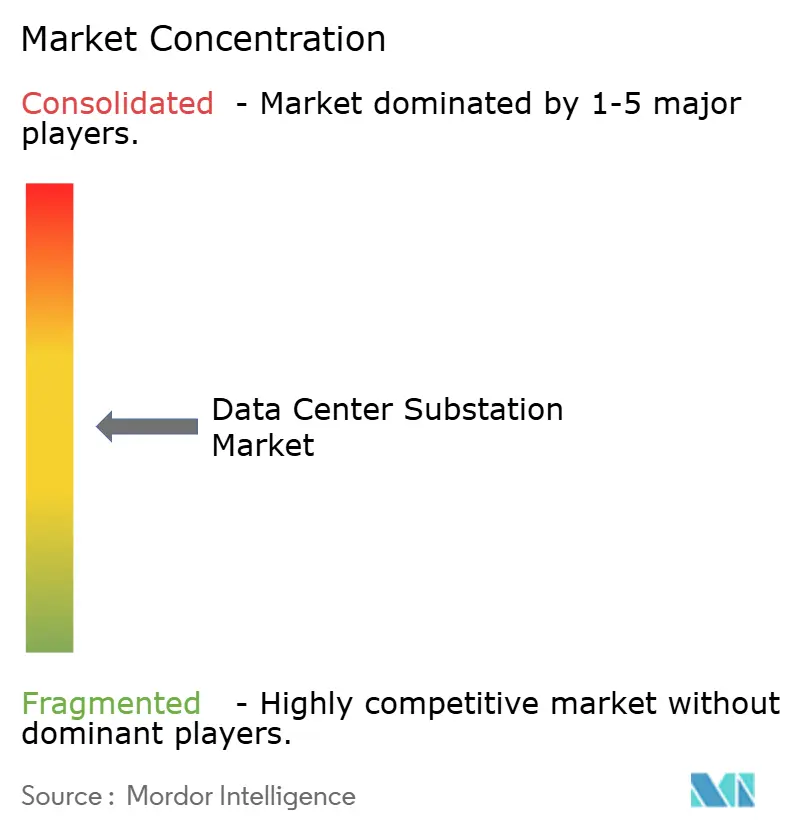
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des sous-stations de centres de données par Mordor Intelligence
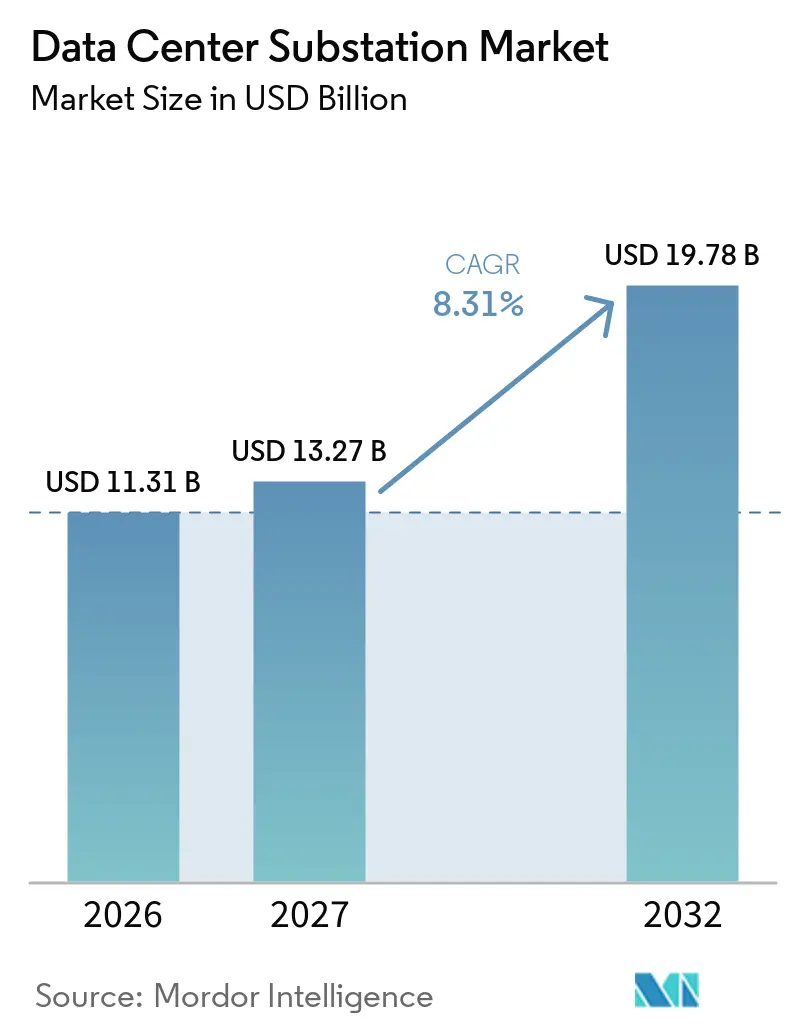
La taille du marché mondial des sous-stations de centres de données devrait augmenter de 11,31 milliards USD en 2026 à 13,27 milliards USD en 2027 et atteindre 19,78 milliards USD d'ici 2032, à un CAGR de 8,31% sur la période 2027-2032. Les campus d'entraînement de l'IA orientent davantage de capitaux vers les infrastructures d'alimentation haute tension, car leurs besoins en électricité augmentent plus rapidement que ceux de la plupart des autres catégories de demande. Selon l'Agence internationale de l'énergie, la consommation mondiale d'électricité des centres de données devrait augmenter de 415 TWh en 2024 à 945 TWh d'ici 2030, reflétant une croissance annuelle de 15%. Cette demande fait évoluer le rôle d'une sous-station, qui passe d'un point de connexion de campus à un composant critique des calendriers de livraison des nouvelles infrastructures numériques. Les longs délais d'approvisionnement en équipements et les files d'attente pour la connexion au réseau incitent les opérateurs à sécuriser l'approvisionnement plus tôt et à envisager des conceptions de production, de stockage et modulaires. Le marché des sous-stations de centres de données est donc façonné à la fois par des besoins en énergie plus élevés et par la capacité pratique à obtenir un accès au réseau et des équipements dans les délais.
Points clés du rapport
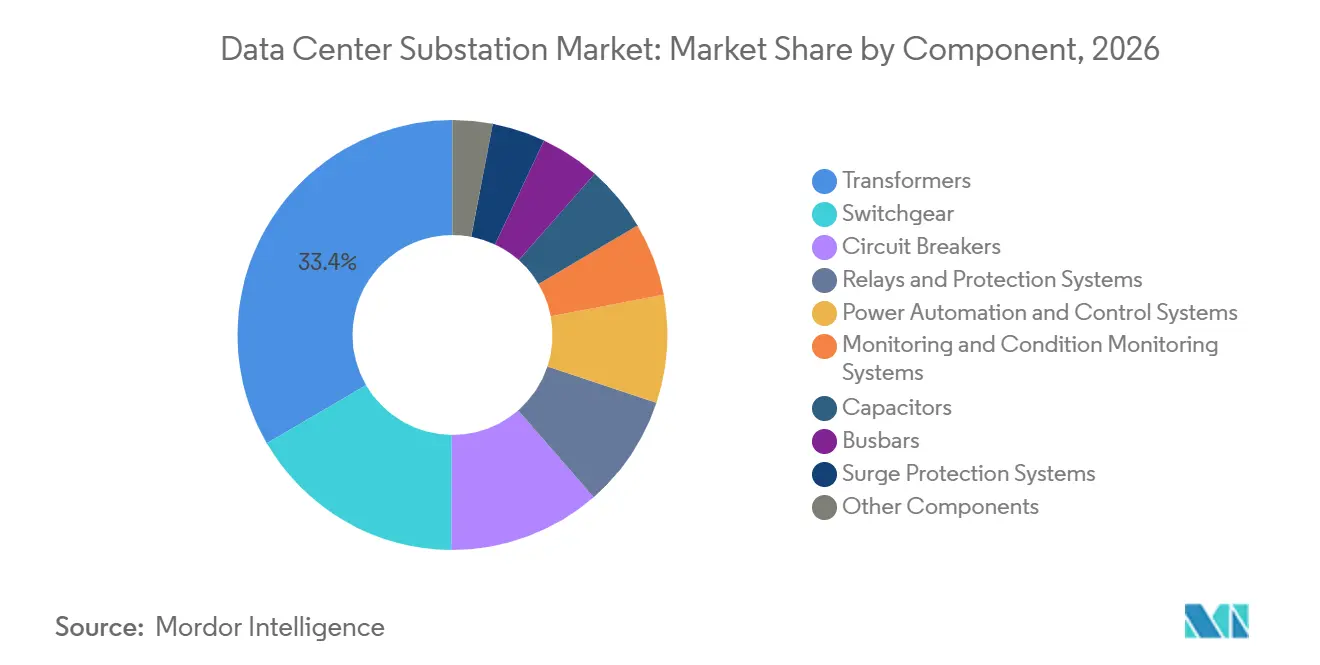
- Par composant, les transformateurs ont dominé avec 33,4% des revenus en 2026, tandis que l'appareillage de connexion devrait croître à un CAGR de 9,1% jusqu'en 2032.
- Par tension, la catégorie supérieure à 500 kV a représenté 42,1% des revenus en 2026 et devrait se développer à un CAGR de 8,4% jusqu'en 2032.
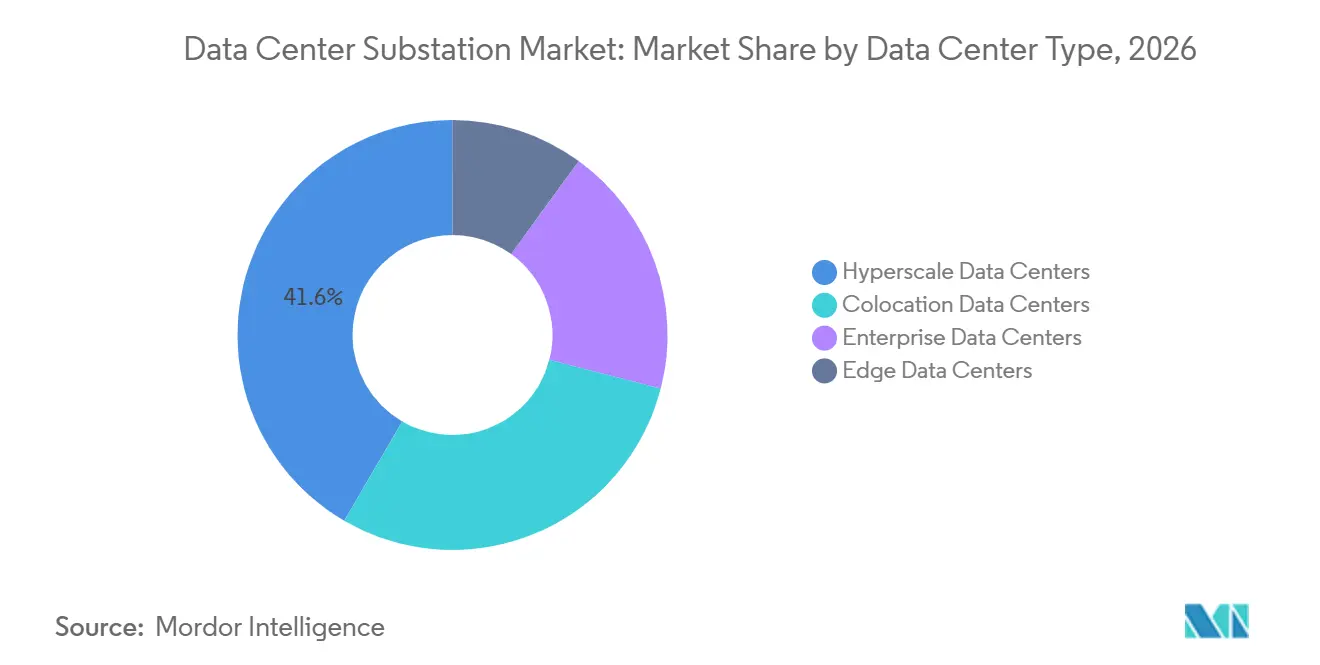
- Par type de centre de données, les installations hyperscale ont représenté 41,6% des revenus en 2026 et devraient croître à un CAGR de 9,3% jusqu'en 2032.
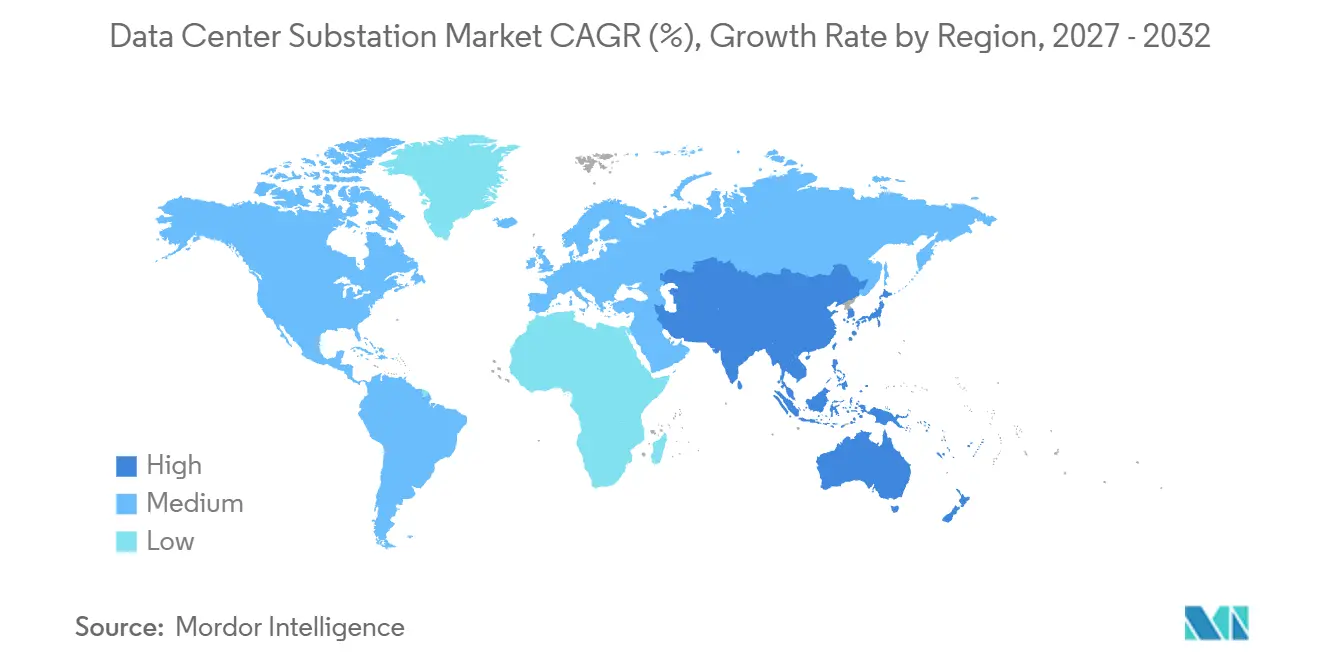
- Par géographie, l'Amérique du Nord a représenté 38,5% des revenus en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 10,4% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de la charge des centres de données hyperscale et d'IA | +2.8% | Mondial, porté par l'Amérique du Nord et l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Croissance des capacités cloud, de colocation et de périphérie | +1.5% | Mondial, avec l'Asie-Pacifique comme cœur et débordement en Amérique du Nord | Moyen terme (2-4 ans) |
| Modernisation du réseau et remplacement des sous-stations vieillissantes | +0.9% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Demande d'infrastructures d'alimentation redondantes à haute disponibilité | +0.8% | Mondial | Court terme (≤ 2 ans) |
| Déploiement de sous-stations numériques et modulaires | +0.6% | Amérique du Nord, Europe et cœur de l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Intégration des énergies renouvelables et stockage d'énergie sur les sites des centres de données | +0.5% | Amérique du Nord, Europe et Asie du Sud-Est | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'expansion de la charge des centres de données hyperscale et d'IA stimule les connexions d'alimentation de niveau transmission
Les charges de travail d'IA accroissent la demande de connexions de niveau transmission sur le marché des sous-stations de centres de données. L'AIE prévoit que la consommation d'électricité des serveurs accélérés pilotés par l'IA augmentera de 30% par an dans son scénario de référence. Ces serveurs représentent près de la moitié de l'augmentation nette de la consommation mondiale d'électricité des centres de données jusqu'en 2030.[1] Les campus autrefois conçus pour des connexions de 20 MW à 50 MW sont désormais planifiés pour 200 MW à 500 MW, nécessitant des sous-stations dédiées de 110 kV ou 220 kV et, dans certains cas, des interconnexions directes à 500 kV. Cette augmentation d'échelle place la livraison des sous-stations avant de nombreux autres éléments de construction dans la séquence du projet.
Les installations de plus grande taille accroissent la demande d'équipements capables de fonctionner à des niveaux de défaut plus élevés et de gérer des bancs de transformateurs plus importants. Elles mettent également davantage l'accent sur la coordination précoce avec les services publics, la sélection des terrains et la commande des équipements. La croissance du marché des sous-stations de centres de données est liée au développement des campus, bien que le rythme des projets reste tributaire de la disponibilité du réseau. Ces exigences font des connexions de niveau transmission une considération de planification dès le début du développement des campus et font de la livraison des sous-stations un facteur important aux côtés du calendrier de construction global.
La croissance des capacités cloud, de colocation et de périphérie crée une demande distribuée sur plusieurs niveaux de tension
L'adoption du cloud, l'expansion de la colocation et le déploiement en périphérie créent une demande sur plusieurs niveaux de tension dans le marché des sous-stations de centres de données. Selon les évaluations sectorielles fournies, les opérateurs de colocation ont mis à niveau les sous-stations existantes pour prendre en charge une densité de baies plus élevée dans 46% des installations nouvellement agrandies entre 2024 et 2025. Les sites de périphérie utilisent un appareillage de connexion moyenne tension compact et des transformateurs plus petits sur des emplacements distribués. Cette combinaison élargit la demande au-delà des grandes installations hyperscale et crée des opportunités pour les fournisseurs régionaux proposant des produits conçus pour des délais de livraison plus courts et des configurations plus standardisées.
Selon PV Magazine, les développeurs américains planifiaient 56 GW de capacité de production sur site début 2026, soit 30% des projets de construction de centres de données prévus. Pure DC et AVK ont déployé le premier microgrille de centre de données de 110 MW en Europe à Dublin en 2026, combinant le stockage par batterie avec une future intégration au réseau. Cet arrangement accroît la demande d'appareillage de connexion, de systèmes de contrôle et de systèmes d'alimentation intégrés. Les systèmes électriques de colocation et de périphérie diffèrent des systèmes hyperscale en ce qu'ils nécessitent généralement des transformateurs plus petits, des délais de livraison plus courts et une plus grande standardisation des produits. Les exigences de fiabilité continuent de soutenir les investissements dans des infrastructures d'alimentation redondantes sur ces sites.
Le déploiement de sous-stations numériques et modulaires comprime les délais des projets
Les équipements numériques et modulaires deviennent de plus en plus pertinents pour le marché des sous-stations de centres de données en raison de leur potentiel à raccourcir les calendriers d'installation. ABB indique que ses sous-stations numériques utilisent des communications à fibre optique IEC 61850 à la place du câblage cuivre point à point, ce qui peut réduire le câblage jusqu'à 80% et réduire le temps d'installation de moitié. Les systèmes préfabriqués en usine de type e-house et montés sur châssis permettent également aux travaux de sous-station de se dérouler en parallèle avec la construction de la salle des données, réduisant les dépendances séquentielles qui peuvent prolonger les projets construits sur site de 6 à 12 mois.
En juin 2026, TGOOD Electric a présenté son AI PowerHouse à Qingdao, un système d'alimentation AC/DC haute tension modulaire pour les centres de données d'IA. La société indique que la plateforme peut livrer des sous-stations en 5 mois, contre 12 à 18 mois pour les sous-stations haute tension conventionnelles, et peut fournir des alimentations serveur en 800 VDC. Les systèmes numériques peuvent également fournir des données continues sur l'état des équipements pour soutenir la maintenance prédictive et la gestion de la charge. Ces capacités sont pertinentes lorsque les opérateurs exigent une haute disponibilité et une meilleure visibilité sur l'état des transformateurs et de l'appareillage de connexion. Le marché des sous-stations de centres de données bénéficie également de la modernisation du réseau et du remplacement des infrastructures, notamment en Amérique du Nord et en Europe, où les infrastructures existantes doivent s'adapter à des demandes de charge plus importantes.
L'intégration des énergies renouvelables et le stockage d'énergie élargissent la portée et la complexité des sous-stations
La production colocalisée modifie la portée technique du marché des sous-stations de centres de données. Les sous-stations desservant ces sites doivent gérer des flux d'énergie bidirectionnels, des signaux de répartition des batteries et la qualité de l'alimentation sous une entrée renouvelable variable. En juin 2026, Google a commencé la construction du Meitner Energy Center au Texas, un campus combinant plus de 1 GW d'énergie éolienne, solaire, de stockage par batterie et de production au gaz. Ce type de conception nécessite des systèmes de contrôle capables de coordonner plusieurs sources d'énergie plutôt qu'une seule alimentation du réseau public.
Une étude de 2026 publiée dans ACS Energy Letters a révélé que les systèmes combinés de batteries et d'hydrogène peuvent aider à contrôler l'escalade des coûts dans les campus hyperscale d'IA hors réseau, les batteries traitant les variations quotidiennes et l'hydrogène assurant le stockage saisonnier.[2] De telles configurations nécessitent des systèmes de contrôle, de protection, de commutation et de surveillance plus complexes que les installations uniquement connectées au réseau. La planification de la production sur site soutient également la demande d'équipements de protection contre les surtensions et d'automatisation. Ces exigences élargissent la portée des systèmes de sous-stations lorsque les développeurs adoptent des arrangements d'alimentation hybrides.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Files d'attente pour la connexion au réseau et congestion régionale du réseau de transport | -1.4% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Retards de livraison des transformateurs de puissance et des équipements haute tension | -1.2% | Mondial | Court terme (≤ 2 ans) |
| Coûts d'investissement initiaux élevés et complexité d'ingénierie spécifique au site | -0.6% | Marchés émergents et villes secondaires d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Variabilité de la charge d'IA et exigences de gestion de la qualité de l'alimentation | -0.5% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les files d'attente pour la connexion au réseau et la congestion régionale du réseau de transport retardent la mise sous tension
Les files d'attente pour la connexion au réseau limitent le marché des sous-stations de centres de données car une sous-station disponible ne garantit pas une mise sous tension dans les délais. Le Lawrence Berkeley National Laboratory a recensé plus de 8 200 projets représentant plus de 2 060 GW dans les files d'attente d'interconnexion américaines à fin 2025. Le laboratoire a constaté que la période médiane entre la demande et la mise en service commerciale dépassait 5 ans pour les projets construits en 2025. Les longs délais peuvent amener les opérateurs à sélectionner des marchés secondaires ou à planifier une production sur site, réorientant les dépenses de projet loin des corridors urbains congestionnés.
L'enchère de capacité 2025-2026 de PJM a coûté aux consommateurs 14,7 milliards USD, contre 2,2 milliards USD l'année précédente. Le prix de compensation est passé de 28,92 USD à 269,92 USD par MW-jour, en partie parce que la planification du réseau de transport a limité la livraison de production à moindre coût aux centres de demande. La Commission fédérale de réglementation de l'énergie a émis 6 ordres de justification le 18 juin 2026 pour PJM, MISO, SPP, CAISO, ISO New England et NYISO, demandant aux opérateurs de justifier ou de réviser les règles d'interconnexion pour les grandes charges. La réponse réglementaire pourrait améliorer les futurs processus de connexion, mais elle ne supprime pas la congestion à court terme.
Les retards de livraison des transformateurs de puissance et des équipements haute tension contraignent l'exécution des projets
Les pénuries de transformateurs de puissance contraignent l'exécution des projets sur l'ensemble du marché des sous-stations de centres de données. Les délais de livraison des grands transformateurs de puissance ont atteint 128 semaines au deuxième trimestre 2025, 144 semaines pour les unités d'élévation de groupe électrogène, et plus de 160 semaines pour les transformateurs de classe sous-station au premier trimestre 2026. Par conséquent, les équipements doivent être commandés tôt dans le cycle du projet. Les retards de livraison des équipements haute tension exposent également les projets à des coûts croissants et à des risques de livraison, une contrainte qui est la plus aiguë pour les projets qui finalisent les spécifications des équipements seulement après l'approbation de l'investissement.
Les prix des transformateurs ont augmenté de 77% depuis 2019, tandis que la demande de transformateurs de puissance pour sous-stations a augmenté de 116% et la demande d'unités d'élévation de groupe électrogène a augmenté de 274%. Seulement 30 à 35 installations dans le monde fabriquent des grands transformateurs de puissance à haute capacité. L'approvisionnement en acier électrique à grains orientés constitue une contrainte supplémentaire, avec 5 entreprises contrôlant une capacité annuelle de 3,5 à 4 millions de tonnes. Ces limitations d'approvisionnement peuvent reporter la mise sous tension des plans de construction de 2026. Les projets reportés conservent une demande future d'équipements, mais ils peuvent affaiblir la reconnaissance des revenus à court terme sur le marché des sous-stations de centres de données.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
les transformateurs dominent tandis que l'appareillage de connexion gagne du terrainLes transformateurs ont représenté 33,4% de la part du marché des sous-stations de centres de données dans la catégorie des composants en 2026. Les grands campus d'IA spécifient couramment des bancs de transformateurs d'une puissance nominale de 150 MVA à 300 MVA. Les unités individuelles peuvent gérer des charges de 10 MW à plus de 100 MW, soutenant des prix de vente moyens élevés. La valeur annuelle d'une grande unité est estimée à 500 000 USD ou plus. Les fenêtres de commande des équipementiers de rang 1 pour la mise en service en 2028 étaient effectivement fermées, soulignant l'importance d'un approvisionnement anticipé.
L'appareillage de connexion est le composant à la croissance la plus rapide et devrait se développer à un CAGR de 9,1% jusqu'en 2032. La demande est soutenue par un plus grand nombre de baies d'interconnexion sur les campus de plus grande taille. L'interdiction de l'Union européenne sur le SF6 dans les nouveaux appareillages de connexion moyenne tension jusqu'à 24 kV est entrée en vigueur en janvier 2026, augmentant la demande d'alternatives sous vide ou g3 sans SF6. Les projets Wittenau et Neukölln de GE Vernova à Berlin utilisent l'appareillage de connexion GRiDEA g3 sans SF6, réduisant le potentiel de réchauffement climatique de 99% par rapport au SF6.[3] Les disjoncteurs, relais, systèmes de protection contre les surtensions, systèmes d'automatisation, condensateurs, jeux de barres et surveillance de l'état soutiennent également la redondance, la qualité de l'alimentation et la maintenance prédictive sur l'ensemble du marché des sous-stations de centres de données.

Par tension :
au-dessus de 500 kV soutient les connexions de campus de niveau transmissionAu-dessus de 500 kV représentait 42,1% de la taille du marché des sous-stations de centres de données en 2026 et devrait croître à un CAGR de 8,4% jusqu'en 2032. Ce niveau de tension soutient les campus nécessitant des centaines de mégawatts sans dépendre de réseaux de distribution congestionnés. Le projet Stargate Phase 1 d'Oracle aux États-Unis, ciblant 200 MW, reflète l'échelle à laquelle les connexions de niveau transmission deviennent économiques. La plage de 220 kV à 500 kV dessert les projets hyperscale de taille intermédiaire et les grands sites de colocation, adaptés aux installations ayant des besoins de 50 MW à 150 MW où l'infrastructure 500 kV n'est pas immédiatement disponible.
La plage de 110 kV à 220 kV soutient les grands campus d'entreprise et de colocation. La plage de 33 kV à 110 kV est plus applicable aux sites de périphérie et aux petites entreprises avec des exigences de redondance moindres. Alors que les opérateurs hyperscale adoptent des connexions à 500 kV et plus, les services publics les traitent davantage comme de grands clients industriels avec des besoins dédiés en sous-stations. Les actions de la FERC en 2026 reflètent la nécessité de dispositions tarifaires pour les grandes charges, plutôt qu'une demande résidentielle ou commerciale incrémentale. La norme IEEE 1547 et les directives de charge computationnelle de la NERC sont pertinentes pour les spécifications de protection, de relais et d'automatisation à ces niveaux de tension.
Par type de centre de données :
l'hyperscale étend son avance tandis que la périphérie conserve un profil distinctLes installations hyperscale ont représenté 41,6% de la part du marché des sous-stations de centres de données en 2026 et devraient croître à un CAGR de 9,3% jusqu'en 2032, faisant de ce segment à la fois le plus grand et le type de centre de données à la croissance la plus rapide. L'Agence internationale de l'énergie indique que les installations hyperscale, les fournisseurs de colocation et les opérateurs de fermes de serveurs représentent la majeure partie de la croissance de la demande d'électricité des centres de données jusqu'en 2030, les charges de travail d'IA représentant près de la moitié de l'augmentation nette de la consommation. Un campus de 200 MW à 500 MW nécessite une capacité de défaut et de transformateur autrefois associée aux parcs industriels ou aux réseaux de petites villes.
ABB a élargi son partenariat avec Applied Digital en 2025 pour fournir une architecture électrique pour des campus de 300 MW à 400 MW. La colocation reste la deuxième catégorie en importance, les sites existants mettant sélectivement à niveau les sous-stations pour les baies d'IA refroidies par liquide. Les installations d'entreprise consolident les charges de travail dans des environnements cloud et de colocation, tandis que les charges de travail sensibles et souveraines continuent de nécessiter une redondance dédiée. Les sites de périphérie restent la plus petite catégorie, utilisant un appareillage de connexion moyenne tension compact et rapidement déployable ainsi que des transformateurs plus petits. Bitkom a constaté que l'infrastructure cloud représentait 49% de la capacité des centres de données allemands en 2025, contre 45% l'année précédente.[4]
Analyse géographique
L'Amérique du Nord a représenté 38,5% du marché des sous-stations de centres de données en 2026. La région bénéficie des principaux opérateurs hyperscale et d'une concentration d'installations en Virginie du Nord, à Dallas et à Chicago, ce qui exerce une pression soutenue sur les chaînes d'approvisionnement nationales en sous-stations. Hitachi Energy a commencé une expansion de 457 millions USD de son campus de South Boston, en Virginie, en juin 2026. Le projet est destiné à devenir le plus grand site de production de grands transformateurs de puissance du pays, à créer 825 emplois et à démarrer ses opérations en 2029. Le Canada offre aux opérateurs un accès au réseau et des contrats d'achat d'énergie renouvelable en dehors du nord-est américain congestionné, tandis que le Mexique émerge comme un emplacement nearshore pour les installations hyperscale.
L'Asie-Pacifique devrait se développer à un CAGR de 10,4% jusqu'en 2032, le taux de croissance régional le plus rapide du marché des sous-stations de centres de données. La Chine, l'Inde, le Japon, la Corée du Sud, l'Australie et l'Asie du Sud-Est contribuent toutes aux nouvelles additions de capacité. Le lancement de l'AI PowerHouse de TGOOD Electric en 2026 démontre comment les fournisseurs chinois ciblent des délais de mise sous tension plus courts. Les huit principales compagnies d'électricité japonaises ont annoncé en juillet 2026 des plans d'expansion des infrastructures de transport sur 30 sites pour accueillir la construction accélérée de centres de données. CG Power en Inde a reçu une commande d'exportation de transformateurs de 900 crores INR de Tallgrass Integrated Logistics en janvier 2026. L'Asie du Sud-Est attire les hyperscalers mondiaux, et NTT Global Data Centers et Fuji Electric ont commencé un projet de sous-station GIS 115 kV à Chonburi, en Thaïlande, en juin 2026.
En Europe, le marché des sous-stations de centres de données est soutenu par des marchés clés notamment l'Allemagne, le Royaume-Uni, la France, la Pologne et l'Espagne. L'Allemagne a enregistré une augmentation de 9% de la capacité des centres de données à 2 980 MW en 2025, avec une capacité qui devrait dépasser 3 000 MW début 2026 et approcher 5 000 MW d'ici 2030. Hitachi Energy a reçu en juillet 2026 un contrat pour une connexion dédiée de 110 kV pour le campus de Francfort de Kauri CAB Digital Infrastructure. En Amérique du Sud, le Brésil est un marché émergent où Siemens Energy a signé un contrat de 100 millions BRL pour une sous-station GIS de 300 MW et deux transformateurs de 150 MVA à Campinas. Le Moyen-Orient et l'Afrique sont portés par l'Arabie saoudite et les Émirats arabes unis, où les programmes d'IA souverains stimulent la demande d'infrastructures à 220 kV et plus.
Paysage concurrentiel
Le marché des sous-stations de centres de données est modérément consolidé parmi les fournisseurs mondiaux mais fragmenté au niveau intermédiaire. ABB, Hitachi Energy, Siemens Energy, GE Vernova, Schneider Electric et Mitsubishi Electric sont en tête dans les domaines haute tension et les projets complexes. Leurs carnets de commandes pluriannuels leur confèrent un levier de prix sur les grands travaux de transformateurs et de connexion au réseau, favorisant les fournisseurs capables d'offrir des systèmes intégrés et de sécuriser la capacité de fabrication. Les fournisseurs régionaux et nationaux sont en concurrence dans des niveaux de tension spécifiques et des marchés géographiques, notamment là où des exigences d'approvisionnement à contenu local s'appliquent. Cette structure combine une capacité concentrée pour les projets les plus complexes avec une concurrence plus large dans les applications standardisées.
L'expansion des capacités est une réponse centrale parmi les fournisseurs du marché des sous-stations de centres de données. Hitachi Energy a commencé les travaux sur son installation de South Boston en juin 2026, tandis que Virginia Transformer a commencé une expansion de 50% de son site de Rincon, en Géorgie, en avril 2026 et a annoncé une nouvelle usine à Muscle Shoals, en Alabama, en mai 2026. Eaton a annoncé un campus de 50 millions USD dans le comté de Henrico, en Virginie, en décembre 2025, avec une production attendue en 2027. Ces investissements indiquent que les fournisseurs s'attendent à ce que les pénuries d'approvisionnement persistent suffisamment longtemps pour justifier des engagements de fabrication pluriannuels.
L'intégration des systèmes représente une autre approche concurrentielle sur le marché des sous-stations de centres de données. ABB a déployé son onduleur moyenne tension HiPerGuard chez Ark Data Centres au Royaume-Uni, avec 25 MVA de capacité installée, et a élargi ses travaux avec les campus de North Dakota d'Applied Digital. Schneider Electric a lancé des modules d'alimentation préfabriqués standardisés en septembre 2026, avec des configurations de 2 MW, 2,25 MW et 2,5 MW conçues pour les environnements hyperscale, neocloud et de colocation. Les systèmes de protection et de surveillance pour les profils de charge spécifiques à l'IA constituent un autre domaine en développement, car les directives de la NERC traitent des oscillations de puissance pouvant atteindre 500 MW en quelques secondes. TGOOD Electric et Forgent Power Solutions représentent des concurrents émergents dans les systèmes modulaires et la capacité d'approvisionnement.
Leaders du secteur des sous-stations de centres de données
-
Schneider Electric SE
-
ABB Ltd.
-
Eaton Corporation plc
-
Siemens Energy AG
-
Hitachi Energy Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des sous-stations de centres de données Entreprises couvertes dans ce rapport
- ABB Ltd.
- Bharat Heavy Electricals Limited (BHEL)
- CG Power and Industrial Solutions Limited
- Eaton Corporation plc
- Fuji Electric Co., Ltd.
- GE Vernova Inc.
- Hitachi Energy Ltd.
- Hyosung Heavy Industries Co., Ltd.
- Hyundai Electric and Energy Systems Co., Ltd.
- Legrand SA
- Mitsubishi Electric Corporation
- NARI Technology Co., Ltd.
- NEI Electric Power Engineering, Inc.
- Ormazabal International
- Prolec-GE Waukesha, Inc.
- S&C Electric Company
- Schneider Electric SE
- Siemens Energy AG
- Sterling and Wilson Renewable Energy Limited
- Toshiba Energy Systems and Solutions Corporation
- Vertiv Holdings Co.
- Virginia Transformer Corporation
- WEG S.A.
Développements industriels récents dans Marché des sous-stations de centres de données
- Septembre 2026 : Schneider Electric SE a introduit une nouvelle gamme de modules d'alimentation préfabriqués et de châssis d'alimentation en configurations de 2 MW, 2,25 MW et 2,5 MW pour les centres de données hyperscale, neocloud et de colocation. Les systèmes sont intégrés à la plateforme GB300 NVL72 de NVIDIA et sont conçus pour réduire les délais de déploiement des infrastructures d'alimentation prêtes pour l'IA à aussi peu que six mois.
- Juillet 2026 : Hitachi Energy a reçu un contrat pour fournir une connexion dédiée au réseau de 110 kV pour le nouveau centre de données de Kauri CAB Digital Infrastructure à Francfort, en Allemagne.
- Juillet 2026 : GE Vernova, Inc. a obtenu des contrats de Stromnetz Berlin pour la conception, la fourniture et l'installation de deux nouvelles sous-stations isolées au gaz (GIS) de 110 kV situées à Wittenau et Neukölln. Les projets utilisent la technologie GRiDEA g3 sans SF6 de la société, dont le potentiel de réchauffement climatique est environ 99% inférieur à celui des équipements conventionnels à base de SF6.
- Juin 2026 : Hitachi Energy Ltd. a posé la première pierre d'une expansion de 457 millions USD de son installation de South Boston, en Virginie, que la société prévoit de devenir le plus grand site de production de grands transformateurs de puissance aux États-Unis. L'expansion fait partie d'un programme d'investissement plus large de 1 milliard USD aux États-Unis et vise à répondre à la demande croissante des marchés de la modernisation du réseau et des infrastructures de centres de données.
Portée du rapport mondial sur le marché des sous-stations de centres de données
Une sous-station de centre de données est une installation d'infrastructure électrique dédiée qui transforme l'alimentation haute tension du réseau public principal en tensions plus basses et utilisables pour un centre de données. Elle sert de point d'entrée critique pour l'alimentation électrique d'une installation, abritant des équipements essentiels tels que des transformateurs, des disjoncteurs et des appareillages de connexion pour gérer et distribuer l'électricité en toute sécurité. Comme les centres de données nécessitent de grandes quantités d'énergie ininterrompue, ces sous-stations sont conçues pour une haute fiabilité et comportent souvent des lignes d'alimentation entrantes redondantes pour prévenir les pannes.
Le marché mondial des sous-stations de centres de données est segmenté par composant en transformateurs, appareillage de connexion, disjoncteurs, relais et systèmes de protection, condensateurs, jeux de barres, systèmes de protection contre les surtensions, systèmes d'automatisation et de contrôle de l'alimentation, systèmes de surveillance et de surveillance de l'état, et autres composants. Par tension, le marché est segmenté en 33 kV à 110 kV, 110 kV à 220 kV, 220 kV à 500 kV, et au-dessus de 500 kV. Par type de centre de données, le marché est segmenté en centres de données hyperscale, centres de données de colocation, centres de données d'entreprise et centres de données de périphérie. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des sous-stations de centres de données dans 26 pays dans les régions clés. Pour chaque segment, la taille du marché et les prévisions sont fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Transformateurs |
| Appareillage de connexion |
| Disjoncteurs |
| Relais et systèmes de protection |
| Condensateurs |
| Jeux de barres |
| Systèmes de protection contre les surtensions |
| Systèmes d'automatisation et de contrôle de l'alimentation |
| Systèmes de surveillance et de surveillance de l'état |
| Autres composants |
| 33 kV–110 kV |
| 110 kV–220 kV |
| 220 kV–500 kV |
| Au-dessus de 500 kV |
| Centres de données hyperscale |
| Centres de données de colocation |
| Centres de données d'entreprise |
| Centres de données de périphérie |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par composant | Transformateurs | |
| Appareillage de connexion | ||
| Disjoncteurs | ||
| Relais et systèmes de protection | ||
| Condensateurs | ||
| Jeux de barres | ||
| Systèmes de protection contre les surtensions | ||
| Systèmes d'automatisation et de contrôle de l'alimentation | ||
| Systèmes de surveillance et de surveillance de l'état | ||
| Autres composants | ||
| Par tension | 33 kV–110 kV | |
| 110 kV–220 kV | ||
| 220 kV–500 kV | ||
| Au-dessus de 500 kV | ||
| Par type de centre de données | Centres de données hyperscale | |
| Centres de données de colocation | ||
| Centres de données d'entreprise | ||
| Centres de données de périphérie | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des sous-stations de centres de données d'ici 2032 ?
Le marché des sous-stations de centres de données devrait atteindre 19,78 milliards USD d'ici 2032, avec un CAGR de 8,31% à partir de 2027.
Pourquoi les centres de données d'IA stimulent-ils la demande de sous-stations ?
Les campus d'IA nécessitent des connexions de 200 MW à 500 MW, augmentant la demande de sous-stations haute tension dédiées et d'interconnexions de niveau transmission.
Quel composant domine les dépenses en sous-stations de centres de données ?
Les transformateurs ont représenté la plus grande part des revenus par composant à 33,4% en 2026, tandis que l'appareillage de connexion devrait croître à un CAGR de 9,1% jusqu'en 2032.
Quelle plage de tension détient la plus grande part dans les nouveaux campus ?
Au-dessus de 500 kV représentait 42,1% des revenus en 2026 et devrait croître à un CAGR de 8,4% jusqu'en 2032.
Quelle région connaît la croissance la plus rapide dans les infrastructures d'alimentation des centres de données ?
L'Asie-Pacifique devrait croître à un CAGR de 10,4% jusqu'en 2032, soutenue par l'expansion des capacités en Chine, en Inde, au Japon, en Corée du Sud, en Australie et en Asie du Sud-Est.