
Tamaño y Participación del Mercado de Subestaciones para Centros de Datos
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 13.27 Mil millones de dólares |
| Tamaño del Mercado (2032) | 19.78 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.31 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Subestaciones para Centros de Datos por Mordor Intelligence
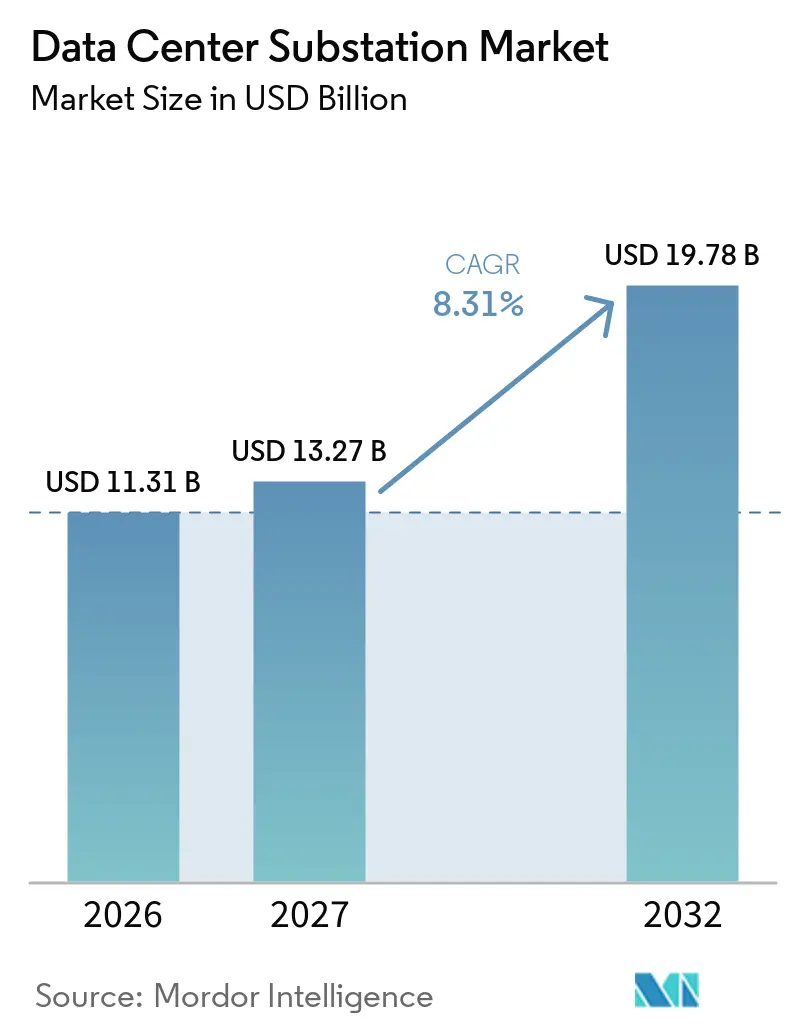
Se espera que el tamaño del mercado global de subestaciones para centros de datos aumente de 11,31 mil millones de USD en 2026 a 13,27 mil millones de USD en 2027 y alcance los 19,78 mil millones de USD para 2032, a una CAGR del 8,31% durante 2027-2032. Los campus de entrenamiento de IA están dirigiendo más capital hacia infraestructura de energía de alta tensión, ya que sus requisitos de electricidad están aumentando más rápido que los de la mayoría de las otras categorías de demanda. Según la Agencia Internacional de Energía, se espera que el consumo mundial de electricidad en centros de datos aumente de 415 TWh en 2024 a 945 TWh para 2030, lo que refleja un crecimiento anual del 15%. Esta demanda está cambiando el papel de una subestación, de un punto de conexión de campus a un componente crítico de los cronogramas de entrega de nueva infraestructura digital. Los largos plazos de entrega de equipos y las colas de conexión a la red están alentando a los operadores a asegurar el suministro con anticipación y a considerar diseños de generación, almacenamiento y modulares. El mercado de subestaciones para centros de datos está, por tanto, moldeado tanto por mayores requisitos de energía como por la capacidad práctica de obtener acceso a la red y equipos a tiempo.
Conclusiones Clave del Informe
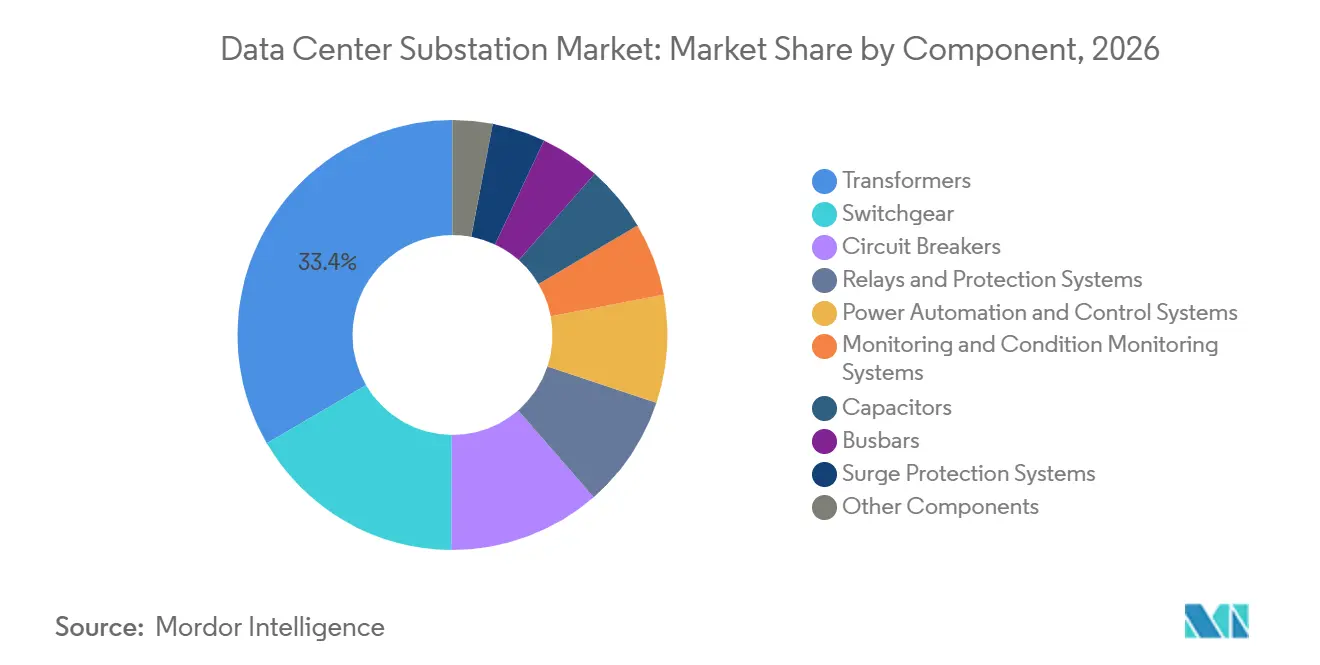
- Por componente, los transformadores lideraron con el 33,4% de los ingresos en 2026, mientras que se prevé que los equipos de maniobra crezcan a una CAGR del 9,1% hasta 2032.
- Por voltaje, por encima de 500 kV representó el 42,1% de los ingresos en 2026 y se prevé que se expanda a una CAGR del 8,4% hasta 2032.
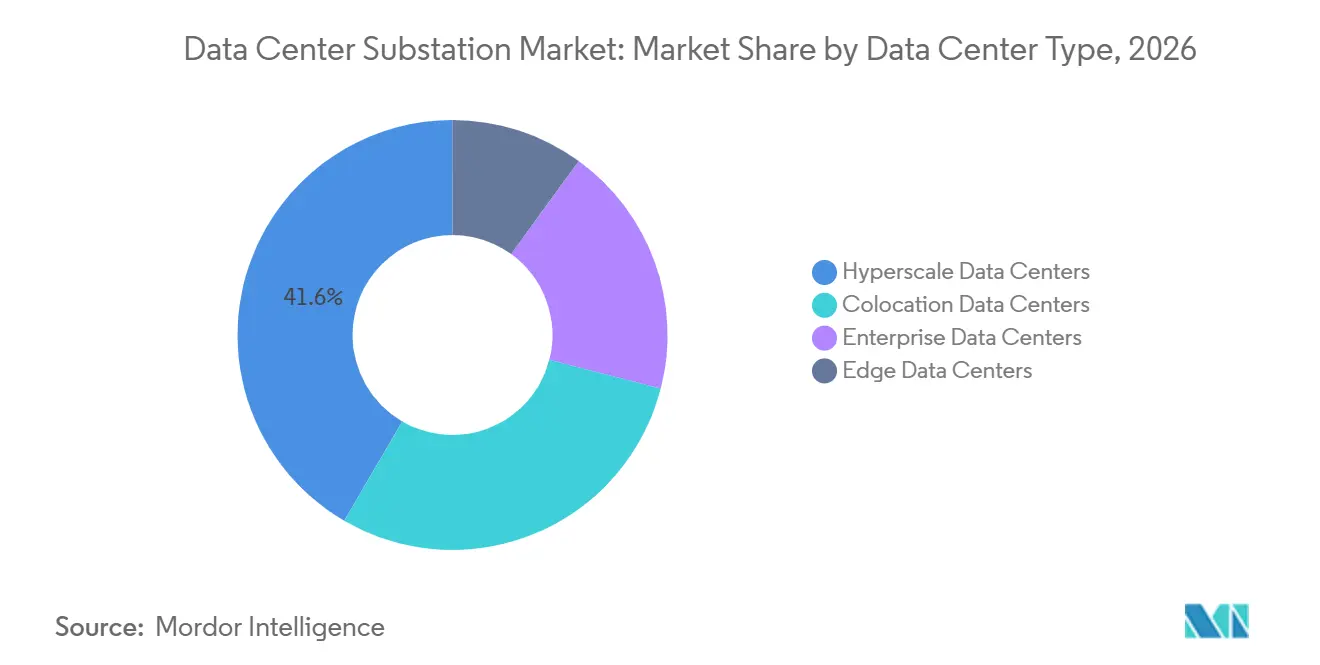
- Por tipo de centro de datos, las instalaciones hiperescala representaron el 41,6% de los ingresos en 2026 y se prevé que crezcan a una CAGR del 9,3% hasta 2032.
- Por geografía, América del Norte representó el 38,5% de los ingresos en 2026, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 10,4% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Carga de Centros de Datos Hiperescala e IA | +2.8% | Global, liderado por América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Crecimiento de la Capacidad en la Nube, Colocación y Borde | +1.5% | Global, con núcleo en Asia-Pacífico y desbordamiento en América del Norte | Mediano plazo (2-4 años) |
| Modernización de la Red y Reemplazo de Subestaciones Envejecidas | +0.9% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Demanda de Infraestructura de Energía Redundante y de Alta Disponibilidad | +0.8% | Global | Corto plazo (≤ 2 años) |
| Implementación de Subestaciones Digitales y Modulares | +0.6% | Núcleo de América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Integración de Energías Renovables y Almacenamiento de Energía en Sitios de Centros de Datos | +0.5% | América del Norte, Europa y Sudeste Asiático | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Expansión de la Carga de Centros de Datos Hiperescala e IA Impulsa las Conexiones de Energía de Nivel de Transmisión
Las cargas de trabajo de IA están aumentando la demanda de conexiones de nivel de transmisión en el mercado de subestaciones para centros de datos. La Agencia Internacional de Energía espera que el uso de electricidad de los servidores acelerados impulsados por IA crezca un 30% anual en su escenario base. Estos servidores representan casi la mitad del aumento neto en el consumo mundial de electricidad de los centros de datos hasta 2030.[1] Los campus que antes se diseñaban en torno a conexiones de 20 MW a 50 MW ahora se están planificando para 200 MW a 500 MW, lo que requiere subestaciones dedicadas de 110 kV o 220 kV y, en algunos casos, interconexiones directas de 500 kV. Este aumento de escala sitúa la entrega de subestaciones por delante de muchos otros elementos de construcción en la secuencia del proyecto.
Las instalaciones más grandes aumentan la demanda de equipos capaces de operar a niveles de falla más altos y de gestionar bancos de transformadores más grandes. También ponen mayor énfasis en la coordinación temprana con las empresas de servicios públicos, la selección de terrenos y la realización de pedidos de equipos. El crecimiento en el mercado de subestaciones para centros de datos está vinculado al desarrollo de campus, aunque el ritmo del proyecto sigue dependiendo de la disponibilidad de la red. Estos requisitos hacen que las conexiones de nivel de transmisión sean una consideración de planificación temprana en el desarrollo del campus y que la entrega de subestaciones sea un factor importante junto con el cronograma de construcción general.
El Crecimiento de la Capacidad en la Nube, Colocación y Borde Crea Demanda Distribuida en Varios Niveles de Voltaje
La adopción de la nube, la expansión de la colocación y la implementación en el borde están creando demanda en varios niveles de voltaje en el mercado de subestaciones para centros de datos. Según las evaluaciones de la industria proporcionadas, los operadores de colocación actualizaron las subestaciones existentes para soportar una mayor densidad de bastidores en el 46% de las instalaciones recién ampliadas entre 2024 y 2025. Los sitios de borde utilizan equipos de maniobra de media tensión compactos y transformadores más pequeños en ubicaciones distribuidas. Esta combinación amplía la demanda más allá de las grandes instalaciones hiperescala y crea oportunidades para los proveedores regionales que ofrecen productos diseñados para plazos de entrega más cortos y configuraciones más estandarizadas.
Según PV Magazine, los desarrolladores estadounidenses estaban planificando 56 GW de capacidad de generación en sitio a principios de 2026, equivalente al 30% de las construcciones de centros de datos planificadas. Pure DC y AVK implementaron la primera microrred de centro de datos de 110 MW de Europa en Dublín durante 2026, combinando almacenamiento de baterías con futura integración a la red. Este acuerdo aumenta la demanda de equipos de maniobra, controles y sistemas de energía integrados. Los sistemas eléctricos de colocación y borde difieren de los sistemas hiperescala en que generalmente requieren transformadores más pequeños, entregas más rápidas y mayor estandarización de productos. Los requisitos de fiabilidad continúan respaldando la inversión en infraestructura de energía redundante en estas ubicaciones.
La Implementación de Subestaciones Digitales y Modulares Comprime los Plazos de los Proyectos
Los equipos digitales y modulares son cada vez más relevantes para el mercado de subestaciones para centros de datos debido a su potencial para acortar los cronogramas de instalación. ABB afirma que sus subestaciones digitales utilizan comunicaciones de fibra IEC 61850 en lugar del cableado de cobre punto a punto, lo que puede reducir el cableado hasta en un 80% y recortar el tiempo de instalación hasta a la mitad. Los sistemas de casa electrónica prefabricada en fábrica y montados sobre patines también permiten que el trabajo de subestación avance en paralelo con la construcción de la sala de datos, reduciendo las dependencias secuenciales que pueden extender los proyectos construidos en sitio entre 6 y 12 meses.
En junio de 2026, TGOOD Electric presentó su AI PowerHouse en Qingdao como un sistema de energía modular de CA/CC de alta tensión para centros de datos de IA. La empresa afirma que la plataforma puede entregar subestaciones en 5 meses, en comparación con los 12 a 18 meses de las subestaciones de alta tensión convencionales, y puede proporcionar alimentaciones de servidor de 800 VCC. Los sistemas digitales también pueden suministrar datos continuos sobre el estado de los equipos para respaldar el mantenimiento predictivo y la gestión de la carga. Estas capacidades son relevantes cuando los operadores requieren alta disponibilidad y mayor visibilidad del estado de los transformadores y equipos de maniobra. El mercado de subestaciones para centros de datos también se beneficia de la modernización de la red y el reemplazo de infraestructura, particularmente en América del Norte y Europa, donde la infraestructura existente debe adaptarse a solicitudes de carga más grandes.
La Integración de Energías Renovables y el Almacenamiento de Energía Amplían el Alcance y la Complejidad de las Subestaciones
La generación co-ubicada está cambiando el alcance técnico del mercado de subestaciones para centros de datos. Las subestaciones que sirven a estos sitios deben gestionar flujos de energía bidireccionales, señales de despacho de baterías y calidad de energía bajo una entrada renovable variable. En junio de 2026, Google comenzó la construcción del Centro de Energía Meitner en Texas, un campus que combina más de 1 GW de generación eólica, solar, almacenamiento de baterías y generación a gas. Este tipo de diseño requiere controles capaces de coordinar múltiples fuentes de energía en lugar de un único suministro de la empresa de servicios públicos.
Un estudio de 2026 publicado en ACS Energy Letters encontró que los sistemas combinados de baterías e hidrógeno pueden ayudar a controlar la escalada de costos en los campus hiperescala de IA fuera de la red, con las baterías abordando la variación diaria y el hidrógeno proporcionando almacenamiento estacional.[2] Tales configuraciones requieren sistemas de control, protección, conmutación y monitoreo más complejos que las instalaciones que solo dependen de la red. La planificación de la generación en sitio también respalda la demanda de equipos de protección contra sobretensiones y automatización. Estos requisitos aumentan el alcance de los sistemas de subestaciones cuando los desarrolladores adoptan acuerdos de energía híbrida.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Colas de Interconexión a la Red y Congestión Regional de Transmisión | -1.4% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Retrasos en los Plazos de Entrega de Transformadores de Potencia y Equipos de Alta Tensión | -1.2% | Global | Corto plazo (≤ 2 años) |
| Alto Capital Inicial y Complejidad de Ingeniería Específica del Sitio | -0.6% | Mercados emergentes y ciudades secundarias de Asia-Pacífico | Mediano plazo (2-4 años) |
| Variabilidad de la Carga de IA y Requisitos de Gestión de la Calidad de la Energía | -0.5% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Las Colas de Interconexión a la Red y la Congestión Regional de Transmisión Retrasan la Energización
Las colas de interconexión a la red están limitando el mercado de subestaciones para centros de datos porque una subestación disponible no garantiza una energización oportuna. El Laboratorio Nacional Lawrence Berkeley registró más de 8.200 proyectos que representan más de 2.060 GW en las colas de interconexión de los Estados Unidos a finales de 2025. El laboratorio encontró que el período medio desde la solicitud hasta la operación comercial superó los 5 años para los proyectos construidos en 2025. Los largos plazos pueden llevar a los operadores a seleccionar mercados secundarios o planificar la generación en sitio, redirigiendo el gasto del proyecto fuera de los corredores urbanos congestionados.
La subasta de capacidad de PJM para 2025-2026 costó a los consumidores 14,7 mil millones de USD, en comparación con 2,2 mil millones de USD en el año anterior. El precio de compensación aumentó de 28,92 USD a 269,92 USD por MW-día, en parte porque la planificación de la transmisión limitó la entrega de generación de menor costo a los centros de demanda. La Comisión Federal Reguladora de Energía emitió 6 órdenes de justificación el 18 de junio de 2026 para PJM, MISO, SPP, CAISO, ISO Nueva Inglaterra y NYISO, pidiendo a los operadores que justifiquen o revisen las reglas de interconexión de grandes cargas. La respuesta regulatoria puede mejorar los procesos de conexión futuros, pero no elimina la congestión a corto plazo.
Los Retrasos en los Plazos de Entrega de Transformadores de Potencia y Equipos de Alta Tensión Restringen la Ejecución de Proyectos
La escasez de transformadores de potencia está restringiendo la ejecución de proyectos en todo el mercado de subestaciones para centros de datos. Los plazos de entrega de grandes transformadores de potencia alcanzaron las 128 semanas en el segundo trimestre de 2025, 144 semanas para las unidades de elevación de generadores y más de 160 semanas para los transformadores de clase subestación en el primer trimestre de 2026. Como resultado, los equipos deben pedirse al principio del ciclo del proyecto. Los retrasos en los equipos de alta tensión también exponen los proyectos a costos crecientes y riesgos de entrega, una restricción que es más aguda para los proyectos que finalizan las especificaciones de los equipos solo después de la aprobación de la inversión.
Los precios de los transformadores aumentaron un 77% desde 2019, mientras que la demanda de transformadores de potencia para subestaciones aumentó un 116% y la demanda de elevación de generadores aumentó un 274%. Solo entre 30 y 35 instalaciones a nivel mundial fabrican grandes transformadores de potencia de alta capacidad. El suministro de acero eléctrico de grano orientado añade una restricción adicional, con 5 empresas que controlan una capacidad anual de 3,5 a 4 millones de toneladas. Estas limitaciones de suministro pueden aplazar la energización de los planes de construcción de 2026. Los proyectos aplazados retienen la demanda futura de equipos, pero pueden debilitar el reconocimiento de ingresos a corto plazo en el mercado de subestaciones para centros de datos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
Los Transformadores Lideran Mientras los Equipos de Maniobra Ganan TerrenoLos transformadores representaron el 33,4% de la participación del mercado de subestaciones para centros de datos en la categoría de componentes en 2026. Los grandes campus de IA comúnmente especifican bancos de transformadores con una potencia nominal de 150 MVA a 300 MVA. Las unidades individuales pueden manejar cargas de 10 MW a más de 100 MW, lo que respalda precios de venta promedio elevados. El valor anual de una unidad grande se sitúa en 500.000 USD o más. Las ventanas de pedido de fabricantes de equipos originales de nivel 1 para la puesta en servicio en 2028 estaban efectivamente cerradas, lo que subraya la importancia de la adquisición temprana.
Los equipos de maniobra son el componente de más rápido crecimiento y se espera que se expandan a una CAGR del 9,1% hasta 2032. La demanda está respaldada por más bahías de interconexión en campus más grandes. La prohibición de la Unión Europea del SF6 en nuevos equipos de maniobra de media tensión de hasta 24 kV entró en vigor en enero de 2026, aumentando la demanda de alternativas de vacío o g3 libres de SF6. Los proyectos Wittenau y Neukölln de GE Vernova en Berlín utilizan equipos de maniobra GRiDEA g3 libres de SF6, reduciendo el potencial de calentamiento global en un 99% en comparación con el SF6.[3] Los interruptores automáticos, relés, sistemas de protección contra sobretensiones, sistemas de automatización, condensadores, barras colectoras y monitoreo de condición también respaldan la redundancia, la calidad de la energía y el mantenimiento predictivo en todo el mercado de subestaciones para centros de datos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Voltaje:
Por Encima de 500 kV Respalda las Conexiones de Campus a Nivel de TransmisiónPor encima de 500 kV representó el 42,1% del tamaño del mercado de subestaciones para centros de datos en 2026 y se proyecta que crezca a una CAGR del 8,4% hasta 2032. Este nivel de voltaje respalda los campus que requieren cientos de megavatios sin depender de redes de distribución congestionadas. El proyecto Stargate Fase 1 de Oracle en los Estados Unidos, con un objetivo de 200 MW, refleja la escala a la que las conexiones a nivel de transmisión se vuelven económicas. El rango de 220 kV a 500 kV sirve a proyectos hiperescala de mediana escala y grandes sitios de colocación, adecuados para instalaciones con necesidades de 50 MW a 150 MW donde la infraestructura de 500 kV no está disponible de inmediato.
El rango de 110 kV a 220 kV respalda grandes campus empresariales y de colocación. El rango de 33 kV a 110 kV es más aplicable a sitios de borde y empresas más pequeñas con menores requisitos de redundancia. A medida que los operadores hiperescala adoptan conexiones de 500 kV y superiores, las empresas de servicios públicos los tratan más como grandes clientes industriales con necesidades de subestación dedicada. Las acciones de la Comisión Federal Reguladora de Energía en 2026 reflejan la necesidad de disposiciones tarifarias para grandes cargas, en lugar de demanda residencial o comercial incremental. La norma IEEE 1547 y la guía de carga computacional de NERC son relevantes para las especificaciones de protección, relés y automatización en estos niveles de voltaje.
Por Tipo de Centro de Datos:
Los Hiperescala Amplían su Ventaja Mientras el Borde Mantiene un Perfil DistintivoLas instalaciones hiperescala representaron el 41,6% de la participación del mercado de subestaciones para centros de datos en 2026 y se prevé que crezcan a una CAGR del 9,3% hasta 2032, lo que convierte a este segmento en el tipo de centro de datos más grande y de más rápido crecimiento. La Agencia Internacional de Energía afirma que las instalaciones hiperescala, los proveedores de colocación y los operadores de granjas de servidores representan la mayor parte del crecimiento de la demanda de electricidad de los centros de datos hasta 2030, con las cargas de trabajo de IA representando casi la mitad del aumento neto del consumo. Un campus de 200 MW a 500 MW requiere una capacidad de falla y de transformadores que antes se asociaba con parques industriales o redes de pequeñas ciudades.
ABB amplió su asociación con Applied Digital en 2025 para proporcionar arquitectura eléctrica para campus de 300 MW a 400 MW. La colocación sigue siendo la segunda categoría más grande, con sitios existentes que actualizan selectivamente las subestaciones para bastidores de IA con refrigeración líquida. Las instalaciones empresariales están consolidando las cargas de trabajo en entornos de nube y colocación, mientras que las cargas de trabajo sensibles y soberanas continúan requiriendo redundancia dedicada. Los sitios de borde siguen siendo la categoría más pequeña, utilizando equipos de maniobra de media tensión compactos y de rápida implementación, y transformadores más pequeños. Bitkom encontró que la infraestructura en la nube representó el 49% de la capacidad de los centros de datos alemanes en 2025, en comparación con el 45% del año anterior.[4]
Análisis Geográfico
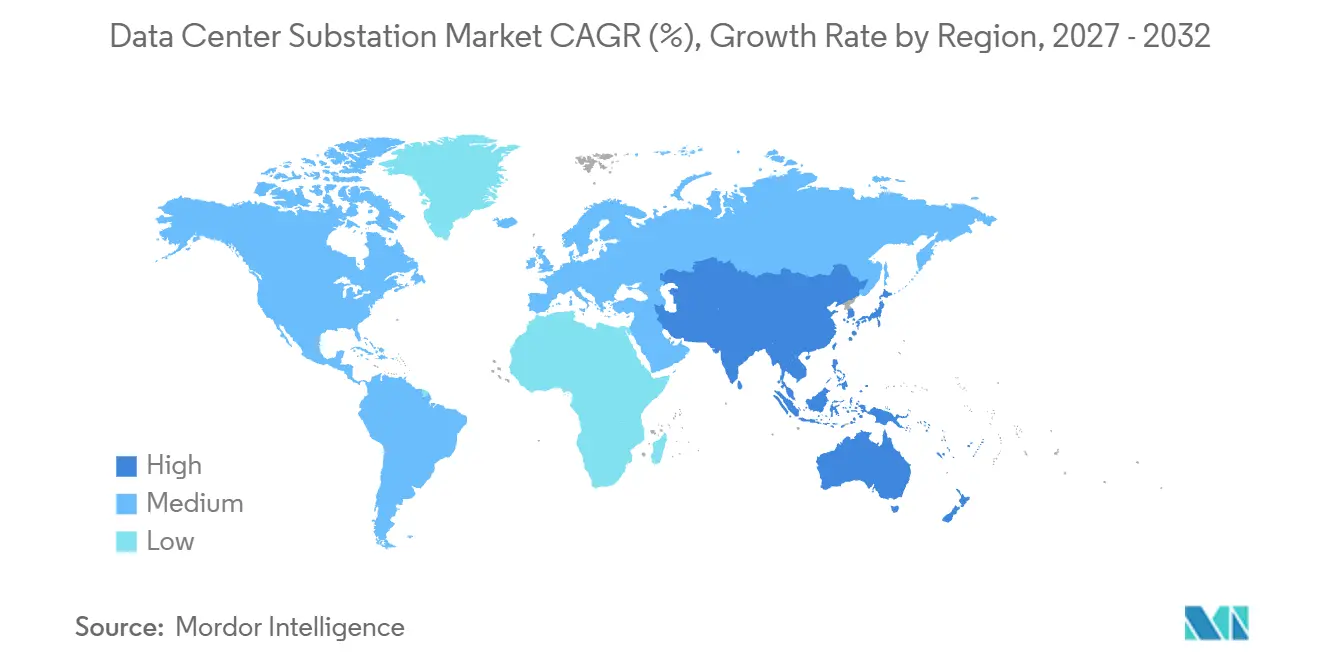
América del Norte representó el 38,5% del mercado de subestaciones para centros de datos en 2026. La región se beneficia de los principales operadores hiperescala y de una concentración de instalaciones en el norte de Virginia, Dallas y Chicago, lo que ejerce una presión sostenida sobre las cadenas de suministro de subestaciones nacionales. Hitachi Energy comenzó una expansión de 457 millones de USD de su campus en South Boston, Virginia, en junio de 2026. Se espera que el proyecto se convierta en el mayor sitio de producción de grandes transformadores de potencia del país, cree 825 empleos y comience operaciones en 2029. Canadá ofrece a los operadores acceso a la red y acuerdos de compra de energía renovable fuera del congestionado noreste de los Estados Unidos, mientras que México está emergiendo como una ubicación cercana para instalaciones hiperescala.
Se prevé que Asia-Pacífico se expanda a una CAGR del 10,4% hasta 2032, la tasa de crecimiento regional más rápida en el mercado de subestaciones para centros de datos. China, India, Japón, Corea del Sur, Australia y el Sudeste Asiático contribuyen a las nuevas adiciones de capacidad. El lanzamiento del AI PowerHouse de TGOOD Electric en 2026 demuestra cómo los proveedores chinos están apuntando a cronogramas más cortos de tiempo hasta la energización. Las ocho principales empresas de servicios públicos de electricidad de Japón anunciaron planes en julio de 2026 para expandir la infraestructura de transmisión en 30 ubicaciones para acomodar la aceleración de la construcción de centros de datos. CG Power de India recibió un pedido de exportación de transformadores por valor de 900 millones de INR de Tallgrass Integrated Logistics en enero de 2026. El Sudeste Asiático está atrayendo a los principales hiperescaladores globales, y NTT Global Data Centers y Fuji Electric iniciaron un proyecto de subestación GIS de 115 kV en Chonburi, Tailandia, en junio de 2026.
En Europa, el mercado de subestaciones para centros de datos está respaldado por mercados clave que incluyen Alemania, el Reino Unido, Francia, Polonia y España. Alemania registró un aumento del 9% en la capacidad de los centros de datos hasta 2.980 MW en 2025, con una capacidad que se espera supere los 3.000 MW a principios de 2026 y se acerque a los 5.000 MW para 2030. Hitachi Energy recibió en julio de 2026 un contrato para una conexión dedicada de 110 kV para el campus de Fráncfort de Kauri CAB Digital Infrastructure. En América del Sur, Brasil es un mercado emergente donde Siemens Energy firmó un contrato de 100 millones de BRL para una subestación GIS de 300 MW y dos transformadores de 150 MVA en Campinas. Oriente Medio y África están liderados por Arabia Saudita y los Emiratos Árabes Unidos, donde los programas soberanos de IA están impulsando la demanda de infraestructura de 220 kV y superior.
Panorama Competitivo
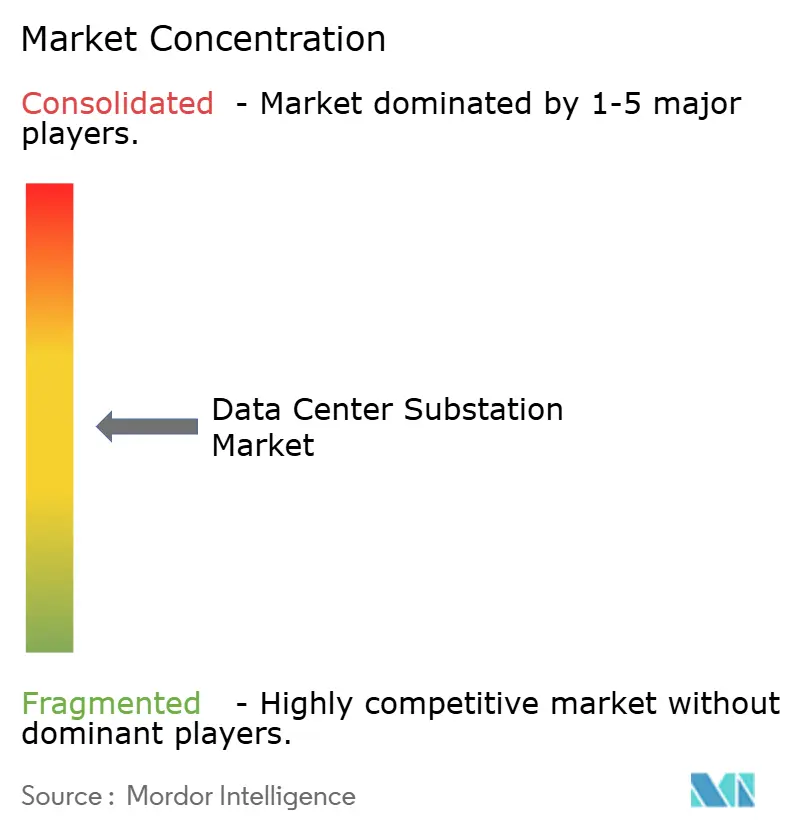
El mercado de subestaciones para centros de datos está moderadamente consolidado entre los proveedores globales, pero fragmentado en el nivel medio. ABB, Hitachi Energy, Siemens Energy, GE Vernova, Schneider Electric y Mitsubishi Electric lideran en alta tensión y alcances de proyectos complejos. Sus carteras de pedidos de varios años les proporcionan apalancamiento de precios en trabajos de grandes transformadores y conexión a la red, favoreciendo a los proveedores que pueden ofrecer sistemas integrados y asegurar capacidad de fabricación. Los proveedores regionales y nacionales compiten dentro de niveles de voltaje específicos y mercados geográficos, particularmente donde se aplican requisitos de adquisición de contenido local. Esta estructura combina capacidad concentrada para los proyectos más complejos con una competencia más amplia en aplicaciones estandarizadas.
La expansión de la capacidad es una respuesta central entre los proveedores en el mercado de subestaciones para centros de datos. Hitachi Energy comenzó los trabajos en su instalación de South Boston en junio de 2026, mientras que Virginia Transformer comenzó una expansión del 50% de su sitio en Rincon, Georgia, en abril de 2026 y anunció una nueva planta en Muscle Shoals, Alabama, en mayo de 2026. Eaton anunció un campus de 50 millones de USD en el condado de Henrico, Virginia, en diciembre de 2025, con producción esperada para 2027. Estas inversiones indican que los proveedores esperan que la escasez de suministro persista el tiempo suficiente para respaldar compromisos de fabricación de varios años.
La integración de sistemas representa otro enfoque competitivo en el mercado de subestaciones para centros de datos. ABB implementó su sistema de alimentación ininterrumpida de media tensión HiPerGuard en Ark Data Centres en el Reino Unido, con 25 MVA de capacidad instalada, y amplió su trabajo con los campus de Applied Digital en Dakota del Norte. Schneider Electric lanzó módulos de energía prefabricados estandarizados en septiembre de 2026, con configuraciones de 2 MW, 2,25 MW y 2,5 MW diseñadas para entornos hiperescala, neocloud y de colocación. Los sistemas de protección y monitoreo para perfiles de carga específicos de IA son otra área en desarrollo, ya que la guía de NERC aborda las oscilaciones de potencia que pueden alcanzar los 500 MW en segundos. TGOOD Electric y Forgent Power Solutions representan competidores emergentes en sistemas modulares y capacidad de suministro.
Líderes de la Industria de Subestaciones para Centros de Datos
-
Schneider Electric SE
-
ABB Ltd.
-
Eaton Corporation plc
-
Siemens Energy AG
-
Hitachi Energy Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Subestaciones para Centros de Datos Empresas cubiertas en este informe
- ABB Ltd.
- Bharat Heavy Electricals Limited (BHEL)
- CG Power and Industrial Solutions Limited
- Eaton Corporation plc
- Fuji Electric Co., Ltd.
- GE Vernova Inc.
- Hitachi Energy Ltd.
- Hyosung Heavy Industries Co., Ltd.
- Hyundai Electric and Energy Systems Co., Ltd.
- Legrand SA
- Mitsubishi Electric Corporation
- NARI Technology Co., Ltd.
- NEI Electric Power Engineering, Inc.
- Ormazabal International
- Prolec-GE Waukesha, Inc.
- S&C Electric Company
- Schneider Electric SE
- Siemens Energy AG
- Sterling and Wilson Renewable Energy Limited
- Toshiba Energy Systems and Solutions Corporation
- Vertiv Holdings Co.
- Virginia Transformer Corporation
- WEG S.A.
Desarrollos recientes de la industria en Mercado de Subestaciones para Centros de Datos
- Septiembre de 2026: Schneider Electric SE introdujo una nueva gama de módulos de energía prefabricados y patines de energía en configuraciones de 2 MW, 2,25 MW y 2,5 MW para centros de datos hiperescala, neocloud y de colocación. Los sistemas están integrados con la plataforma GB300 NVL72 de NVIDIA y están diseñados para reducir los plazos de implementación de infraestructura de energía lista para IA a tan solo seis meses.
- Julio de 2026: Hitachi Energy fue adjudicada con un contrato para proporcionar una conexión dedicada a la red de 110 kV para el nuevo centro de datos de Kauri CAB Digital Infrastructure en Fráncfort, Alemania.
- Julio de 2026: GE Vernova, Inc. obtuvo contratos de Stromnetz Berlin para el diseño, suministro e instalación de dos nuevas subestaciones aisladas en gas (GIS) de 110 kV ubicadas en Wittenau y Neukölln. Los proyectos utilizan la tecnología GRiDEA g3 libre de SF6 de la empresa, que tiene un potencial de calentamiento global aproximadamente un 99% menor que el de los equipos convencionales basados en SF6.
- Junio de 2026: Hitachi Energy Ltd. inició las obras de una expansión de 457 millones de USD de su instalación en South Boston, Virginia, que la empresa espera que se convierta en el mayor sitio de producción de grandes transformadores de potencia en los Estados Unidos. La expansión es parte de un programa de inversión más amplio de 1.000 millones de USD en los Estados Unidos y tiene como objetivo atender la creciente demanda de los mercados de modernización de la red e infraestructura de centros de datos.
Alcance del Informe del Mercado Global de Subestaciones para Centros de Datos
Una subestación para centros de datos es una instalación de infraestructura eléctrica dedicada que transforma la energía de alta tensión de la red de servicios públicos principal en voltajes más bajos y utilizables para un centro de datos. Sirve como el punto de entrada crítico para el suministro de energía de una instalación, albergando equipos esenciales como transformadores, interruptores automáticos y equipos de maniobra para gestionar y distribuir la electricidad de forma segura. Dado que los centros de datos requieren grandes cantidades de energía ininterrumpida, estas subestaciones están diseñadas para una alta fiabilidad y a menudo cuentan con líneas de alimentación entrantes redundantes para prevenir interrupciones.
El mercado global de subestaciones para centros de datos está segmentado por componente en transformadores, equipos de maniobra, interruptores automáticos, relés y sistemas de protección, condensadores, barras colectoras, sistemas de protección contra sobretensiones, sistemas de automatización y control de energía, sistemas de monitoreo y monitoreo de condición, y otros componentes. Por voltaje, el mercado está segmentado en 33 kV a 110 kV, 110 kV a 220 kV, 220 kV a 500 kV y por encima de 500 kV. Por tipo de centro de datos, el mercado está segmentado en centros de datos hiperescala, centros de datos de colocación, centros de datos empresariales y centros de datos de borde. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de subestaciones para centros de datos en 26 países en regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se proporcionan en base al valor (USD).
Resumen de la segmentación
| Transformadores |
| Equipos de Maniobra |
| Interruptores Automáticos |
| Relés y Sistemas de Protección |
| Condensadores |
| Barras Colectoras |
| Sistemas de Protección contra Sobretensiones |
| Sistemas de Automatización y Control de Energía |
| Sistemas de Monitoreo y Monitoreo de Condición |
| Otros Componentes |
| 33 kV–110 kV |
| 110 kV–220 kV |
| 220 kV–500 kV |
| Por Encima de 500 kV |
| Centros de Datos Hiperescala |
| Centros de Datos de Colocación |
| Centros de Datos Empresariales |
| Centros de Datos de Borde |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Componente | Transformadores | |
| Equipos de Maniobra | ||
| Interruptores Automáticos | ||
| Relés y Sistemas de Protección | ||
| Condensadores | ||
| Barras Colectoras | ||
| Sistemas de Protección contra Sobretensiones | ||
| Sistemas de Automatización y Control de Energía | ||
| Sistemas de Monitoreo y Monitoreo de Condición | ||
| Otros Componentes | ||
| Por Voltaje | 33 kV–110 kV | |
| 110 kV–220 kV | ||
| 220 kV–500 kV | ||
| Por Encima de 500 kV | ||
| Por Tipo de Centro de Datos | Centros de Datos Hiperescala | |
| Centros de Datos de Colocación | ||
| Centros de Datos Empresariales | ||
| Centros de Datos de Borde | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de subestaciones para centros de datos para 2032?
Se prevé que el mercado de subestaciones para centros de datos alcance los 19,78 mil millones de USD para 2032, creciendo a una CAGR del 8,31% desde 2027.
¿Por qué los centros de datos de IA están impulsando la demanda de subestaciones?
Los campus de IA requieren conexiones de 200 MW a 500 MW, lo que aumenta la demanda de subestaciones de alta tensión dedicadas e interconexiones a nivel de transmisión.
¿Qué componente lidera el gasto en subestaciones para centros de datos?
Los transformadores representaron la mayor participación de los ingresos por componentes con el 33,4% en 2026, mientras que se espera que los equipos de maniobra crezcan a una CAGR del 9,1% hasta 2032.
¿Qué rango de voltaje tiene la mayor participación en los nuevos campus?
Por encima de 500 kV representó el 42,1% de los ingresos en 2026 y se prevé que crezca a una CAGR del 8,4% hasta 2032.
¿Qué región está creciendo más rápido en infraestructura de energía para centros de datos?
Se prevé que Asia-Pacífico crezca a una CAGR del 10,4% hasta 2032, respaldado por la expansión de capacidad en China, India, Japón, Corea del Sur, Australia y el Sudeste Asiático.