
データセンター変電所市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 13.27 十億米ドル |
| 市場規模 (2032) | 19.78 十億米ドル |
| 成長率 (2027 - 2032) | 8.31 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデータセンター変電所市場分析
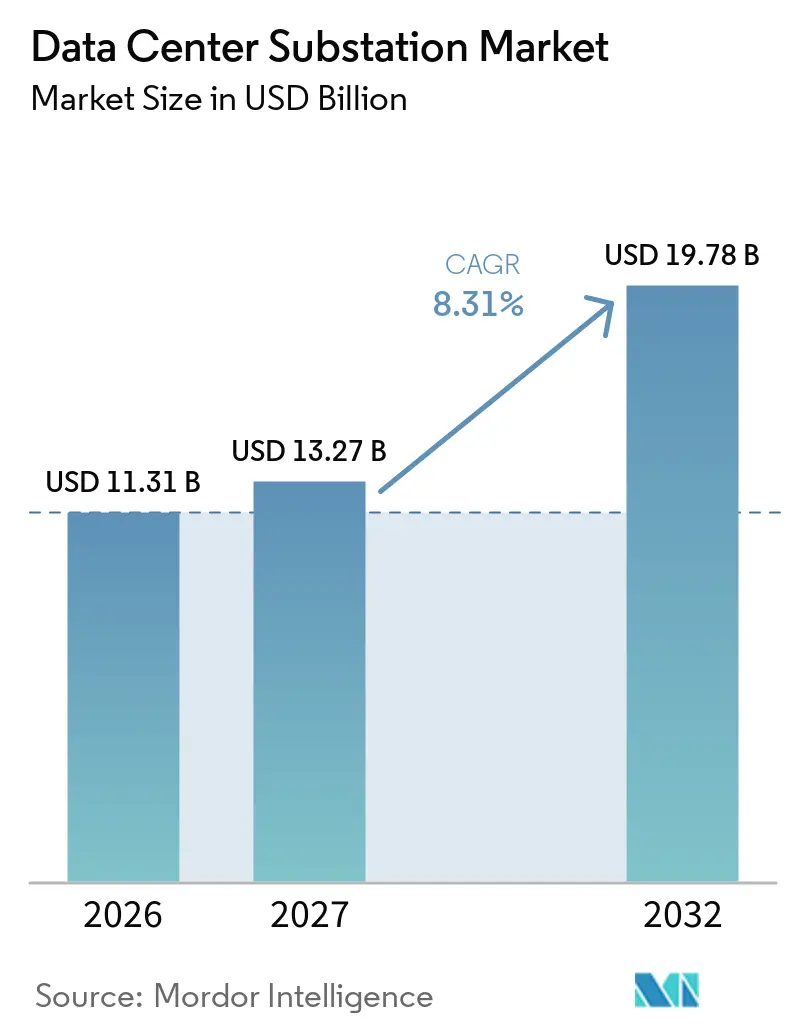
グローバルデータセンター変電所市場規模は、2026年の11.31 ビリオン 米ドルから2027年には13.27 ビリオン 米ドルに増加し、2032年までに19.78 ビリオン 米ドルに達すると予測されており、2027年~2032年のCAGRは8.31%です。AIトレーニングキャンパスは、電力需要が他のほとんどの需要カテゴリーよりも急速に増加しているため、高電圧電力インフラへの資本投入を増やしています。国際エネルギー機関によると、グローバルデータセンターの電力消費量は2024年の415 TWhから2030年までに945 TWhに増加すると予測されており、年間15%の成長を反映しています。この需要の増大により、変電所の役割はキャンパスの接続ポイントから新しいデジタルインフラの納期における重要なコンポーネントへと変化しています。設備の長いリードタイムと系統接続の待ち行列により、オペレーターは早期に供給を確保し、発電・蓄電・モジュール設計を検討するよう促されています。したがって、データセンター変電所市場は、より高い電力要件と、系統アクセスおよび設備を適時に確保する実際的な能力の両方によって形成されています。
主要レポートのポイント
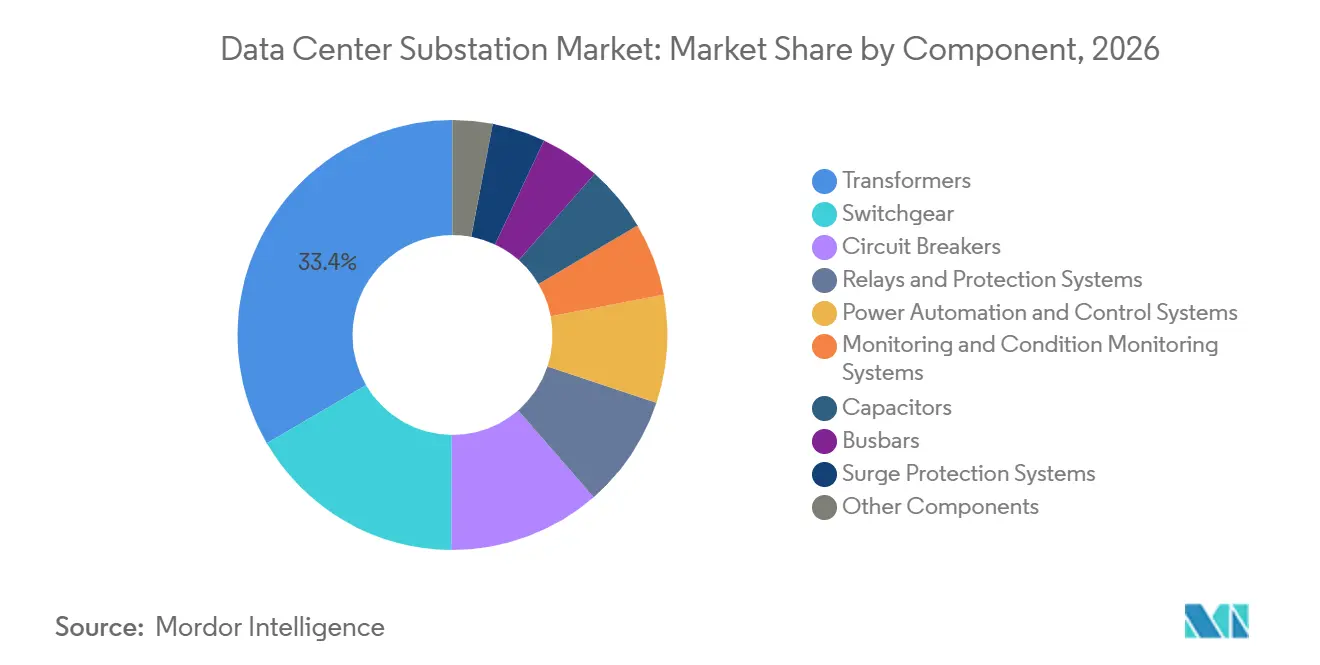
- コンポーネント別では、変圧器が2026年の収益の33.4%をリードし、開閉装置は2032年までに9.1%のCAGRで成長すると予測されています。
- 電圧別では、500 kV超が2026年の収益の42.1%を占め、2032年までに8.4%のCAGRで拡大すると予測されています。
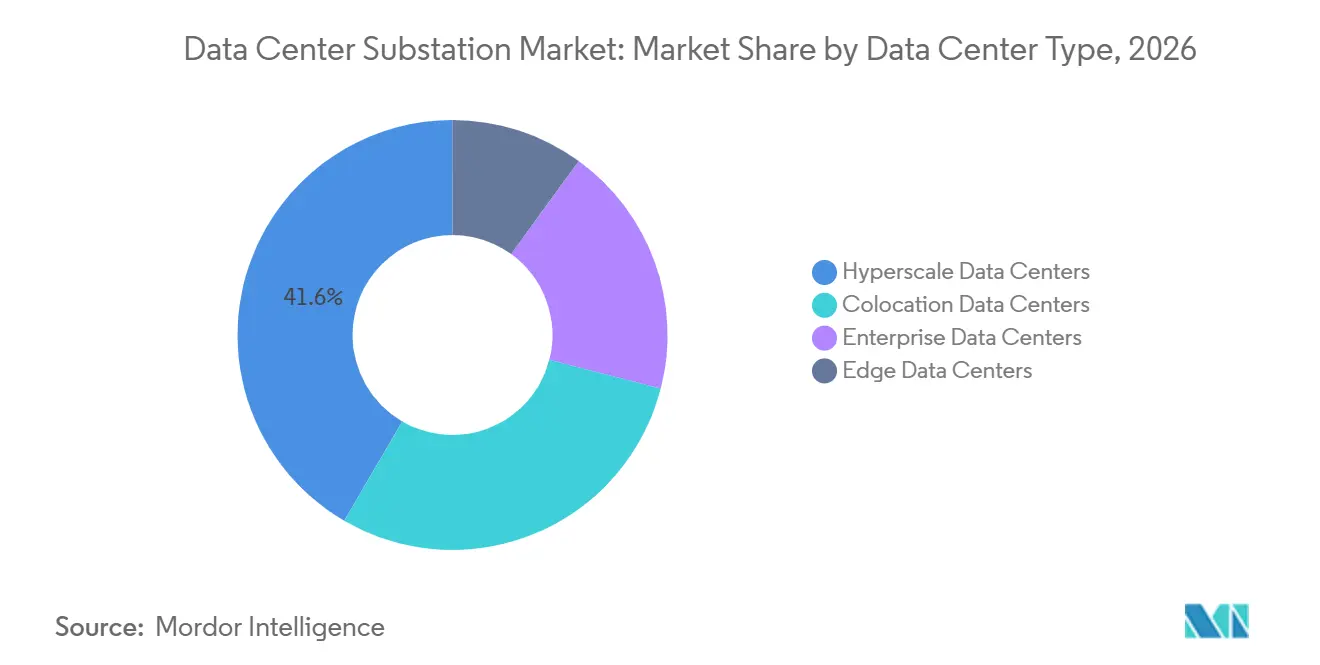
- データセンタータイプ別では、ハイパースケール施設が2026年の収益の41.6%を占め、2032年までに9.3%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年の収益の38.5%を占め、アジア太平洋は2032年までに10.4%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ハイパースケールおよびAIデータセンターの負荷拡大 | +2.8% | 北米とアジア太平洋が主導するグローバル | 短期(2年以内) |
| クラウド・コロケーション・エッジの容量成長 | +1.5% | アジア太平洋がコアで北米がスピルオーバーのグローバル | 中期(2~4年) |
| 系統近代化と老朽化した変電所の更新 | +0.9% | 北米と欧州 | 中期(2~4年) |
| 高可用性・冗長電力インフラへの需要 | +0.8% | グローバル | 短期(2年以内) |
| デジタルおよびモジュール変電所の導入 | +0.6% | 北米、欧州、アジア太平洋コア | 中期(2~4年) |
| データセンターサイトにおける再生可能エネルギー統合と蓄電 | +0.5% | 北米、欧州、東南アジア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイパースケールおよびAIデータセンターの負荷拡大が送電グレードの電力接続を牽引
AIワークロードはデータセンター変電所市場における送電グレード接続への需要を高めています。IEAは、ベースケースにおいてAI駆動の加速サーバーからの電力使用量が年間30%成長すると予測しています。これらのサーバーは2030年までの世界のデータセンター電力消費量の純増加のほぼ半分を占めています。[1] かつて20 MWから50 MWの接続を中心に設計されていたキャンパスは、現在200 MWから500 MWで計画されており、専用の110 kVまたは220 kV変電所、場合によっては直接500 kV相互接続が必要となっています。この規模の拡大により、変電所の納期はプロジェクトシーケンスにおける他の多くの建設項目よりも優先されます。
大規模施設は、より高い故障レベルで動作し、より大きな変圧器バンクを管理できる設備への需要を高めています。また、早期のユーティリティ調整、土地選定、設備発注をより重視させます。データセンター変電所市場の成長はキャンパス開発と連動していますが、プロジェクトのペースは系統の可用性に依存しています。これらの要件により、送電グレード接続はキャンパス開発の早期段階における計画上の考慮事項となり、変電所の納期は広範な建設スケジュールと並ぶ重要な要素となっています
クラウド・コロケーション・エッジの容量成長が電圧ティア全体に分散した需要を創出
クラウドの普及、コロケーションの拡大、エッジの展開により、データセンター変電所市場のいくつかの電圧ティアにわたって需要が生まれています。提供された業界評価によると、コロケーションオペレーターは2024年から2025年の間に新たに拡張された施設の46%でより高いラック密度をサポートするために既存の変電所をアップグレードしました。エッジサイトは、分散した場所にわたってコンパクトな中電圧開閉装置と小型変圧器を使用しています。この組み合わせにより、大規模なハイパースケール設備を超えて需要が広がり、より短いリードタイムとより標準化された構成向けに設計された製品を提供する地域サプライヤーに機会をもたらします。
PV Magazineによると、米国の開発業者は2026年初頭に56 GWのオンサイト発電容量を計画しており、これは計画されているデータセンター建設の30%に相当します。Pure DCとAVKは2026年にダブリンで欧州初の110 MWデータセンターマイクログリッドを展開し、蓄電池将来の系統統合を組み合わせました。この取り組みにより、開閉装置、制御システム、統合電力システムへの需要が高まります。コロケーションおよびエッジの電気システムは、通常より小型の変圧器、より迅速な納期、より高い製品標準化を必要とする点でハイパースケールシステムと異なります。信頼性要件は、これらの場所全体での冗長電力インフラへの投資を引き続き支えています。
デジタルおよびモジュール変電所の導入がプロジェクトのタイムラインを短縮
デジタルおよびモジュール設備は、設置スケジュールを短縮する可能性があるため、データセンター変電所市場においてより重要性を増しています。ABBは、そのデジタル変電所がポイントツーポイントの銅配線に代わりIEC 61850光ファイバー通信を使用しており、配線を最大80%削減し、設置時間を最大半分に短縮できると述べています。工場製作のeハウスおよびスキッドマウントシステムも、変電所工事をデータホール建設と並行して進めることを可能にし、現場建設プロジェクトを6~12ヶ月延長する可能性のある逐次的な依存関係を削減します。
2026年6月、TGOOD ElectricはAIデータセンター向けのモジュール式高電圧AC/DC電力システムとして、青島でAI PowerHouseを発表しました。同社は、このプラットフォームが従来の高電圧変電所の12~18ヶ月と比較して5ヶ月で変電所を納入でき、800 VDCサーバーフィードを提供できると述べています。デジタルシステムは、予知保全と負荷管理をサポートするための継続的な設備健全性データも提供できます。これらの機能は、オペレーターが高可用性と変圧器および開閉装置の状態に対するより高い可視性を必要とする場合に関連します。データセンター変電所市場は、特に北米と欧州において、既存インフラがより大きな負荷要求に対応しなければならない系統近代化とインフラ更新からも恩恵を受けています。
再生可能エネルギー統合と蓄電が変電所の範囲と複雑性を拡大
共設発電はデータセンター変電所市場の技術的範囲を変えています。これらのサイトに対応する変電所は、双方向の電力フロー、バッテリーディスパッチ信号、および変動する再生可能エネルギー入力下での電力品質を理しなければなりません。2026年6月、Googleはテキサス州でMeitnerエネルギーセンターの建設を開始しました。これは1 GW超の風力、太陽光、蓄電池、ガス火力発電を組み合わせたキャンパスです。このタイプの設計には、単一のユーティリティ供給ではなく複数の電源を調整できる制御システムが必要です。
ACS Energy Lettersに掲載された2026年の研究では、バッテリーと水素の複合システムがオフグリッドのハイパースケールAIキャンパスにおけるコスト上昇の抑制に役立つことが示されており、バッテリーが日次変動に対応し、水素が季節的な蓄電を提供します。[2] このような構成は、系統のみの施設よりも複雑な制御、保護、開閉、監視システムを必要とします。オンサイト発電計画は、サージ保護および自動化設備への需要も支えています。これらの要件は、開発業者がハイブリッド電力配置を採用する場合に変電所システムの範囲を拡大します。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 系統接続待ち行列と地域送電混雑 | -1.4% | 北米と欧州 | 短期(2年以内) |
| 電力変圧器および高電圧設備のリードタイムバックログ | -1.2% | グローバル | 短期(2年以内) |
| 高い初期資本とサイト固有のエンジニアリングの複雑性 | -0.6% | 新興市場とアジア太平洋の二次都市 | 中期(2~4年) |
| AI負荷変動と電力品質管理要件 | -0.5% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
系統接続待ち行列と地域送電混雑が通電を遅延
系統接続待ち行列は、利用可能な変電所が適時の通電を保証しないため、データセンター変電所市場を制限しています。ローレンス・バークレー国立研究所は、2025年末時点で米国の接続待ち行列に2,060 GW超を代表する8,200件以上のプロジェクトを記録しました。同研究所は、2025年建設されたプロジェクトの申請から商業運転までの中央値期間が5年を超えたことを明らかにしました。長いタイムラインにより、オペレーターは二次市場を選択したり、オンサイト発電を計画したりするようになり、プロジェクト支出が混雑した都市回廊から離れる可能性があります。
PJMの2025年から2026年の容量オークションは消費者に14.7 ビリオン 米ドルのコストをもたらし、前年の2.2 ビリオン 米ドルと比較されます。清算価格はMW日あたり28.92米ドルから269.92米ドルに上昇しましたが、これは部分的に送電計画が低コスト発電の需要センターへの供給を制限したためです。連邦エネルギー規制委員会は2026年6月18日、PJM、MISO、SPP、CAISO、ISO New England、NYISOに対して6件の原因提示命令を発行し、大規模負荷接続規則を正当化または改訂するよう求めました。規制上の対応は将来の接続プロセスを改善する可能性がありますが、近期の混雑を解消するものではありません。
電力変圧器および高電圧設備のリードタイムバックログがプロジェクト実行を制約
電力変圧器の不足がデータセンター変電市場全体でプロジェクト実行を制約しています。大型電力変圧器のリードタイムは2025年第2四半期に128週に達し、発電機昇圧ユニットは144週、変電所クラス変圧器は2026年第1四半期までに160週超となりました。その結果、設備はプロジェクトサイクルの早期に発注しなければなりません。高電圧設備のバックログはまた、プロジェクトをコスト上昇と納期リスクにさらしており、この制約は投資承認後にのみ設備仕様を確定するプロジェクトにとって最も深刻です。
変圧器価格は2019年以降77%上昇し、変電所用電力変圧器への需要は116%増加、発電機昇圧需要は274%増加しました。世界で大容量大型電力変圧器を製造する施設は30~35か所のみです。方向性電磁鋼板の供給はさらなる制約を加えており、5社が年間350万~400万トンの生産能力を管理しています。これらの供給制限は2026年の建設計画の通電を延期する可能性があります。延期されたプロジェクトは将来の設備需要を維持しますが、データセンター変電所市場における短期的な収益認識を弱める可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネト別:
変圧器がリードし開閉装置が台頭変圧器は2026年のコンポーネントカテゴリーにおけるデータセンター変電所市場シェアの33.4%を占めました。大規模AIキャンパスは通常150 MVAから300 MVAの変圧器バンクを指定します。個々のユニットは10 MWから100 MW超の負荷を処理でき、高い平均販売価格を支えています。大型ユニットの年間価値は500,000米ドル以上とされています。2028年の試運転に向けたTier 1 OEMの受注枠は事実上閉鎖されており、早期調達の重要性が強調されています。
開閉装置は最も成長が速いコンポーネントであり、2032年までに9.1%のCAGRで拡大すると予測されています。需要は大規模キャンパスにおける相互接続ベイの増加によって支えられています。24 kVまでの新しい中電圧開閉装置におけるSF6に関する欧州連合の禁止令が2026年1月に発効し、SF6フリーの真空またはg3代替品への需要が高まっています。GE VernovaのベルリンにおけるWittenauおよびNeukölln プロジェクトでは、GRiDEA g3 SF6フリー開閉装置を使用しており、SF6と比較して地球温暖化係数を99%削減しています。[3] 遮断器、リレー、サージ保護、自動化システム、コンデンサ、母線、状態監視もデータセンター変電所市場全体で冗長性、電力品質、予知保全を支えています。
注記: 個々のセグメントのすべてのセグメントシェアはレポート購入時に入手可能
電圧別:
500 kV超が送電レベルのキャンパス接続を支援500 kV超は2026年のデータセンター変電所市場規模の42.1%を占め、2032年までに8.4%のCAGRで成長すると予測されています。この電圧ティアは、混雑した配電網に依存せずに数百メガワットを必要とするキャンパスを支えています。米国における200 MWを目標とするOracleのStargate Phase 1プロジェクトは、送電レベル接続が経済的になる規模を反映しています。220 kV~500 kVの範囲は、500 kVインフラがすぐに利用できない50 MWから150 MWのニーズを持つ施設に適した中規模ハイパースケールプロジェクトと大規模コロケーションサイトに対応しています。
110 kV~220 kVの範囲は大規模エンタープライズおよびコロケーションキャンパスを支えています。33 kV~110 kVの範囲は、冗長性要件が低いエッジおよび小規模エンタープライズサイトにより適しています。ハイパースケールオペレーターが500 kV以上の接続を採用するにつれて、ユーティリティは専用変電所ニーズを持つ大規模産業顧客のように扱います。FERCの2026年の措置は、段階的な住宅または商業需要ではなく、大規模負荷に対する料金規定の必要性を反映しています。IEEE標準1547およびNERCの計算負荷ガイダンスは、これらの電圧レベルでの保護、リレー、自動化仕様に関連しています。
データセンタータイプ別:
ハイパースケールがリードを拡大しエッジが独自のプロファイルを維ハイパースケール施設は2026年のデータセンター変電所市場シェアの41.6%を占め、2032年までに9.3%のCAGRで成長すると予測されており、このセグメントは最大かつ最も成長が速いデータセンタータイプとなっています。国際エネルギー機関は、ハイパースケール施設、コロケーションプロバイダー、サーバーファームオペレーターが2030年までのデータセンター電力需要成長の大部分を占め、AIワークロードが純消費増加のほぼ半分を占めると述べています。200 MWから500 MWのキャンパスには、かつて工業団地や小規模都市グリッドに関連していた故障デューティと変圧器容量が必要です。
ABBは2025年にApplied Digitalとのパートナーシップを拡大し、300 MWから400 MWのキャンパスに電気アーキテクチャを提供しました。コロケーションは第2位のカテゴリーであり続けており、既存サイトが液冷AIラック向けに変電所を選択的にアップグレードしています。エンタープライズ施設はワークロードをクラウドおよびコロケーション環境に統合しており、機密性の高いソブリンワークロードは引き続き専用の冗長性を必要しています。エッジサイトは最小のカテゴリーであり続けており、コンパクトで迅速に展開可能な中電圧開閉装置と小型変圧器を使用しています。Bitkomは、クラウドインフラが2025年のドイツのデータセンター容量の49%を占め、前年の45%から増加したことを明らかにしました。[4]
地域分析
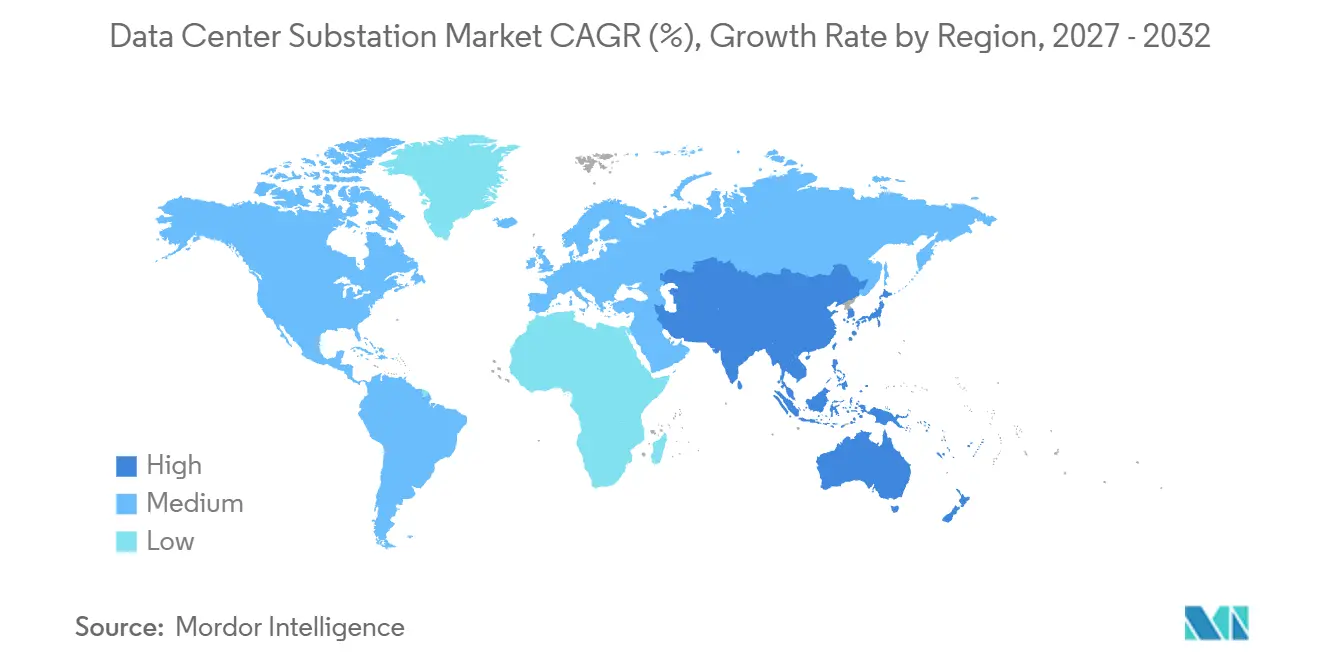
北米は2026年のデータセンター変電所市場の38.5%を占めました。この地域は主要なハイパースケールオペレーターと、ノーザンバージニア、ダラス、シカゴへの施設の集中から恩恵を受けており、国内変電所サプライチェーンに持続的な圧力をかけています。Hitachi Energyは2026年6月にバージニア州サウスボストンのキャンパスの4.57億米ドルの拡張工事を開始しました。このプロジェクトは国内最大の大型電力変圧器生産サイトとなり、825の雇用を創出し、2029年に操業を開始することを目指しています。カナダはオペレーターに混雑した米国北東部の外での系統アクセスと再生可能エネルギー購入契約を提供し、メキシコはハイパースケール施設のニアショア拠点として台頭しています。
アジア太平洋はデータセンター変電所市場において2032年までに10.4%のCAGRで拡大すると予測されており、最も速い地域成長率です。中国、インド、日本、韓国、オーストラリア、東南アジアがすべて新規容量増加に貢献しています。TGOOD Electricの2026年AI PowerHouseの発表は、中国プライヤーがより短い電力供給スケジュールを目指していることを示しています。日本の8大電力会社は2026年7月に、加速するデータセンター建設に対応するため30か所で送電インフラを拡張する計画を発表しました。インドのCG Powerは2026年1月にTallgrass Integrated LogisticsからINR 900クローレの変圧器輸出注文を受けました。東南アジアはグローバルなハイパースケーラーを引き付けており、NTT Global Data CentersとFuji Electricは2026年6月にタイのチョンブリで115 kV GIS変電所プロジェクトを開始しました。
欧州では、データセンター変電所市場はドイツ、英国、フランス、ポーランド、スペインを含む主要市場によって支えられています。ドイツは2025年にデータセンター容量が9%増加して2,980 MWとなり、2026年初頭に3,000 MWを超え、2030年までに5,000 MWに近づくと予測されています。Hitachi Energyは2026年7月にKauri CAB Digital Infrastructureのフランクフルトキャンパスへの専用110 kV接続の契約を受注しました。南米では、ブラジルが新興市場であり、Siemens EnergyがカンピーナスでBRL 1億の300 MW GIS変電所と2台の150 MVA変圧器の契約を締結しました。中東・アフリカはサウジアラビアとUAEが主導しており、ソブリンAIプログラムが220 kV以上のインフラへの需要を牽引しています。
競合ランドスケープ
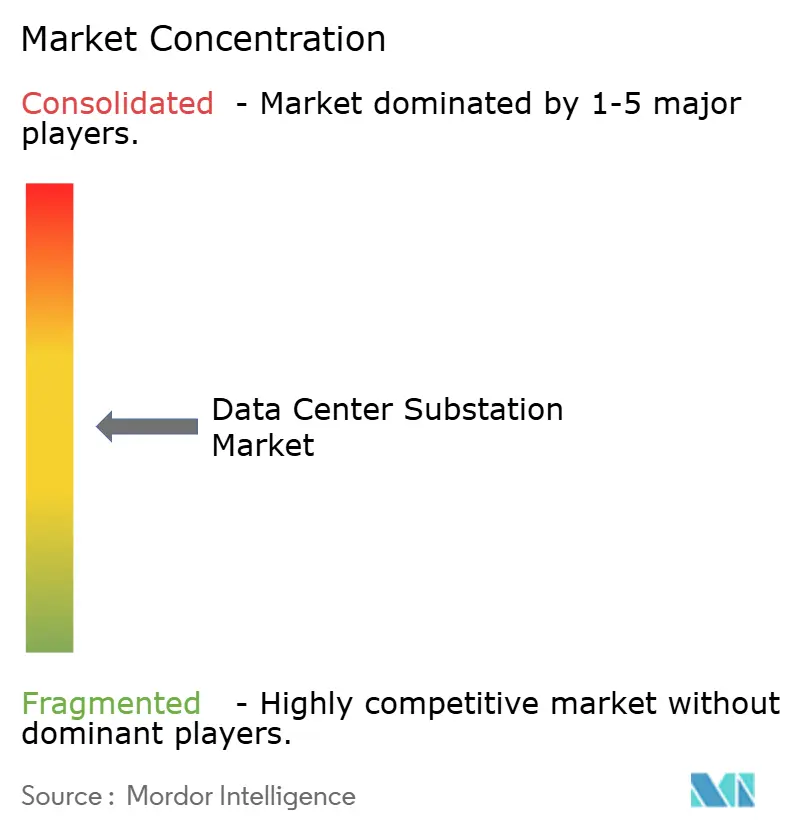
データセンター変電所市場はグローバルサプライヤー間では適度に集中していますが、中間層レベルでは分散しています。ABB、Hitachi Energy、Siemens Energy、GE Vernova、Schneider Electric、Mitsubishi Electricは高電圧および複雑なプロジェクトスコープでリードしています。彼らの複数年にわたる受注残は大型変圧器および系統接続工事における価格交渉力を提供し、統合システムを提供し製造能力を確保できるサプライヤーを優遇します。地域および国内サプライヤーは、特にローカルコンテンツ調達要件適用される場合に、特定の電圧ティアおよび地理的市場内で競争しています。この構造は、最も複雑なプロジェクトに対する集中した能力と標準化されたアプリケーションにおける広範な競争を組み合わせています。
容量拡大はデータセンター変電所市場のサプライヤー間での中心的な対応です。Hitachi Energyは2026年6月にサウスボストン施設の工事を開始し、Virginia Transformerは2026年4月にジョージア州リンコンサイトの50%拡張を開始し、2026年5月にアラバマ州マッスルショールズの新工場を発表しました。Eatonは2025年12月にバージニア州ヘンリコ郡に5,000万米ドルのキャンパスを発表し、2027年に生産開始を予定しています。これらの投資は、サプライヤーが供給不足が複数年の製造コミットメントを支えるほど長く続くと予測していることを示しています。
システムインテグレーションはデータセンター変電所市場における別の競争アプローチです。ABBは英国のArk Data Centresに25 MVAの設置容量でHiPerGuard中電圧UPSを展開し、Applied Digitalのノースダコタキャンパスとの取り組みを拡大しました。Schneider Electric2026年9月にハイパースケール、ネオクラウド、コロケーション環境向けに設計された2 MW、2.25 MW、2.5 MW構成の標準化されたプレファブリケーション電力モジュールを発表しました。AI固有の負荷プロファイルに対する保護および監視システムも発展中の分野であり、NERCガイダンスは数秒で500 MWに達する可能性のある電力変動に対応しています。TGOOD ElectricとForgent Power Solutionsはモジュールシステムと供給能力における新興競合他社を代表しています。
データセンター変電所産業リーダー
-
Schneider Electric SE
-
ABB Ltd.
-
Eaton Corporation plc
-
Siemens Energy AG
-
Hitachi Energy Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
データセンター変電所市場 このレポートでカバーされる企業
- ABB Ltd.
- Bharat Heavy Electricals Limited (BHEL)
- CG Power and Industrial Solutions Limited
- Eaton Corporation plc
- Fuji Electric Co., Ltd.
- GE Vernova Inc.
- Hitachi Energy Ltd.
- Hyosung Heavy Industries Co., Ltd.
- Hyundai Electric and Energy Systems Co., Ltd.
- Legrand SA
- Mitsubishi Electric Corporation
- NARI Technology Co., Ltd.
- NEI Electric Power Engineering, Inc.
- Ormazabal International
- Prolec-GE Waukesha, Inc.
- S&C Electric Company
- Schneider Electric SE
- Siemens Energy AG
- Sterling and Wilson Renewable Energy Limited
- Toshiba Energy Systems and Solutions Corporation
- Vertiv Holdings Co.
- Virginia Transformer Corporation
- WEG S.A.
最近の産業開発事情 データセンター変電所市場
- 2026年9月:Schneider Electric SEは、ハイパースケール、ネオクラウド、コロケーションデータセンター向けに2 MW、2.25 MW、2.5 MW構成の新しいプレファブリケーション電力モジュールおよび電力スキッドのラインナップを発表しました。これらのシステムはNVIDIAのGB300 NVL72プラットフォームと統合されており、AI対応電力インフラの展開タイムラインを最短6ヶ月に短縮するよう設計されています。
- 2026年7月:Hitachi Energyは、ドイツのフランクフルトにあるKauri CAB Digital Infrastructureの新しいデータセンターへの専用110 kV系統接続を提供する契約を受注しました。
- 2026年7月:GE Vernova, Inc.はStromnetz Berlinから、WittenauおよびNeukölln に位置する2つの新しい110 kVガス絶縁変電所(GIS)の設計、供給、設置の契約を受注しました。これらのプロジェクトは同社のSF6フリーGRiDEA g3技術を使用しており、従来のSF6ベースの設備と比較して地球温暖化係数が約99%低くなっています。
- 2026年6月:Hitachi Energy Ltd.はバージニア州サウスボストン施設の4.57億米ドルの拡張工事に着工しました。同社はこれが米国最大の大型電力変圧器生産サイトになると期待しています。この拡張は10億米ドルの米国投資プログラムの一部であり、系統近代化とデータセンターインフラ市場からの増大する需要に対応することを目的としています。
グローバルデータセンター変電所市場レポートの範囲
データセンター変電所は、主要ユーティリティグリッドからの高電圧電力をデータセンター向けのより低い使用可能な電圧に変換する専用電気インフラ施設です。施設の電力供給の重要な入口として機能し、電力を安全に管理・分配するための変圧器、遮断器、開閉装置などの必須設備を収容しています。データセンターは大量の途切れない電力を必要とするため、れらの変電所は高い信頼性を持つよう設計されており、停電を防ぐための冗長な受電線を備えていることが多いです。
グローバルデータセンター変電所市場はコンポーネント別に、変圧器、開閉装置、遮断器、リレーおよび保護システム、コンデンサ、母線、サージ保護システム、電力自動化および制御システム、監視および状態監視システム、その他のコンポーネントにセグメント化されています。電圧別では、市場は33 kV~110 kV、110 kV~220 kV、220 kV~500 kV、500 kV超にセグメント化されています。データセンタータイプ別では、市場はハイパースケールデータセンター、コロケーションデータセンター、エンタープライズデータセンター、エッジデータセンターにセグメント化されています。レポートはまた、主要地域の26か国にわたるグローバルデータセンター変電所市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| 変圧器 |
| 開閉装置 |
| 遮断器 |
| リレーおよび保護システム |
| コンデンサ |
| 母線 |
| サージ保護システム |
| 電力自動化および制御システム |
| 監視および状態監視システム |
| その他のコンポーネント |
| 33 kV~110 kV |
| 110 kV~220 kV |
| 220 kV~500 kV |
| 500 kV超 |
| ハイパースケールデータセンター |
| コロケーションデータセンター |
| エンタープライズデータセンター |
| エッジデータセンター |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプ | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| コンポーネント別 | 変圧器 | |
| 開閉装置 | ||
| 遮断器 | ||
| リレーおよび保護システム | ||
| コンデンサ | ||
| 母線 | ||
| サージ保護システム | ||
| 電力自動化および制御システム | ||
| 監視および状態監視システム | ||
| その他のコンポーネント | ||
| 電圧別 | 33 kV~110 kV | |
| 110 kV~220 kV | ||
| 220 kV~500 kV | ||
| 500 kV超 | ||
| データセンタータイプ別 | ハイパースケールデータセンター | |
| コロケーションデータセンター | ||
| エンタープライズデータセンター | ||
| エッジデータセンター | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプ | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される要な質問
2032年までのデータセンター変電所市場の予測値は?
データセンター変電所市場は2032年までに19.78 ビリオン 米ドルに達すると予測されており、2027年からCAGR 8.31%で成長します。
なぜAIデータセンターが変電所への需要を牽引しているのか?
AIキャンパスは200 MWから500 MWの接続を必要とし、専用高電圧変電所と送電レベルの相互接続への需要を高めています。
データセンター変電所支出でリードしているコンポーネントはどれか?
変圧器は2026年のコンポーネント収益の最大シェアである33.4%を占め、開閉装置は2032年までにCAGR 9.1%で成長すると予測されています。
新しいキャンパスで最大のシェアを持つ電圧範囲はどれか?
500 kV超は2026年の収益の42.1%を占め、2032年までにCAGR 8.4%で成長すると予測されています。
データセンター電力インフラで最も速く成長している地域はどこか?
アジア太平洋は2032年までにCAGR 10.4%で成長すると予測されており、中国、インド、日本、韓国、オーストラリア、東南アジア全体の容量拡大によって支えられています。