
Marktgröße und Marktanteil für Rechenzentrums-Umspannwerke
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 13.27 Milliarden US-Dollar |
| Marktgröße (2032) | 19.78 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.31 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Rechenzentrums-Umspannwerke von Mordor Intelligence
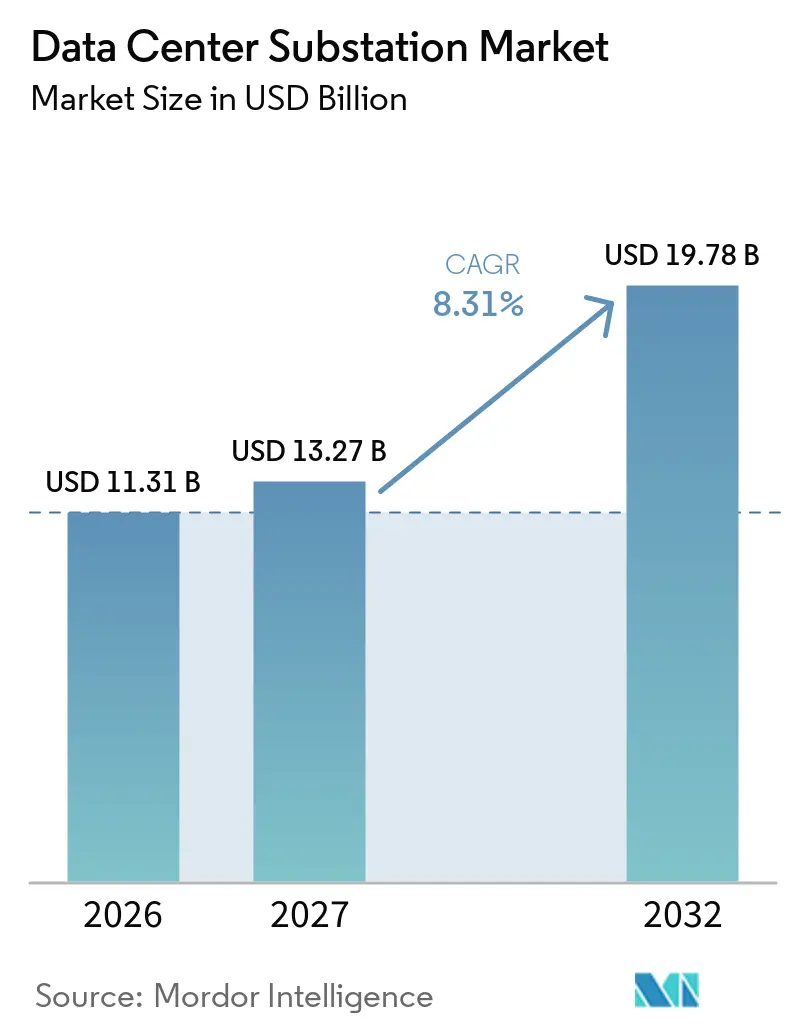
Die globale Marktgröße für Rechenzentrums-Umspannwerke wird voraussichtlich von 11,31 Milliarden USD im Jahr 2026 auf 13,27 Milliarden USD im Jahr 2027 steigen und bis 2032 19,78 Milliarden USD erreichen, bei einem CAGR von 8,31 % über den Zeitraum 2027–2032. KI-Trainingscampusse lenken zunehmend Kapital in Hochspannungs-Strominfrastruktur, da ihr Strombedarf schneller steigt als der der meisten anderen Nachfragekategorien. Laut der Internationalen Energieagentur wird der weltweite Stromverbrauch von Rechenzentren voraussichtlich von 415 TWh im Jahr 2024 auf 945 TWh bis 2030 steigen, was einem jährlichen Wachstum von 15 % entspricht. Diese Nachfrage verändert die Rolle eines Umspannwerks von einem Campus-Anschlusspunkt zu einer kritischen Komponente in den Lieferplänen für neue digitale Infrastruktur. Lange Vorlaufzeiten bei Geräten und Warteschlangen für Netzanschlüsse veranlassen Betreiber, die Versorgung früher zu sichern und Eigenstromerzeugung, Speicherung sowie modulare Designs in Betracht zu ziehen. Der Markt für Rechenzentrums-Umspannwerke wird daher sowohl durch höhere Leistungsanforderungen als auch durch die praktische Fähigkeit geprägt, Netzanschlüsse und Geräte rechtzeitig zu beschaffen.
Wichtigste Erkenntnisse des Berichts
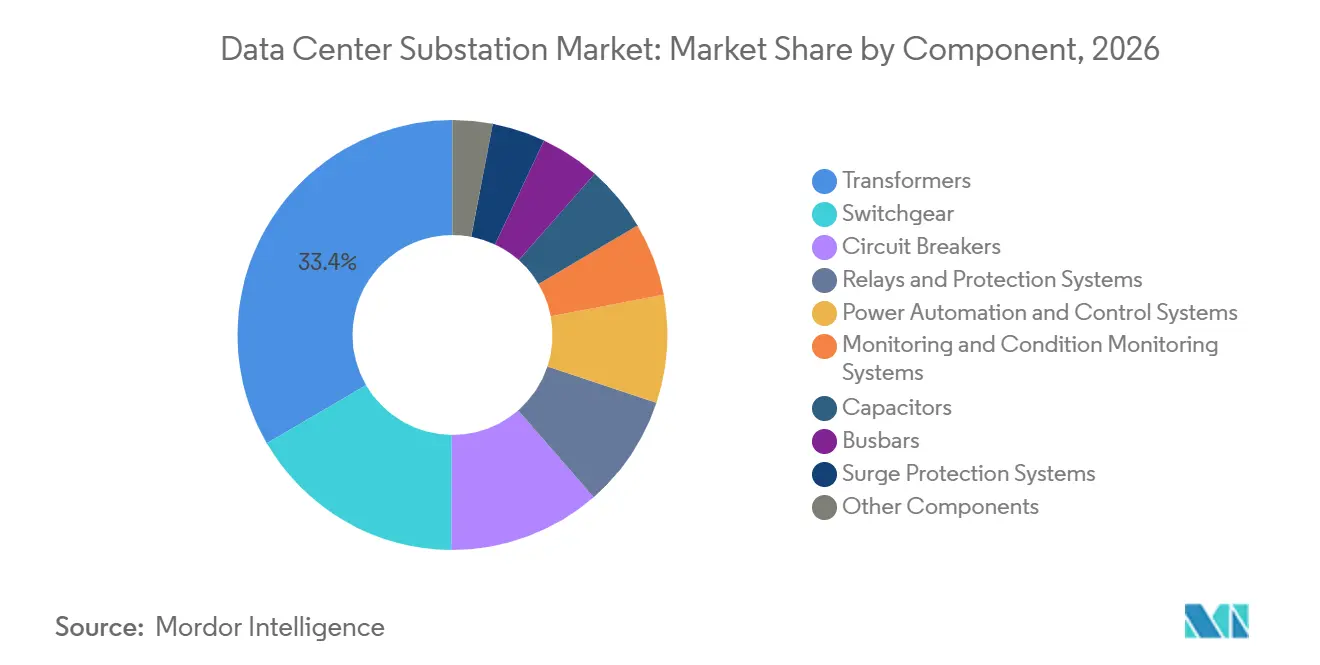
- Nach Komponente führten Transformatoren mit einem Umsatzanteil von 33,4 % im Jahr 2026, während Schaltanlagen bis 2032 voraussichtlich mit einem CAGR von 9,1 % wachsen werden.
- Nach Spannung hielt die Kategorie über 500 kV im Jahr 2026 einen Umsatzanteil von 42,1 % und wird bis 2032 voraussichtlich mit einem CAGR von 8,4 % wachsen.
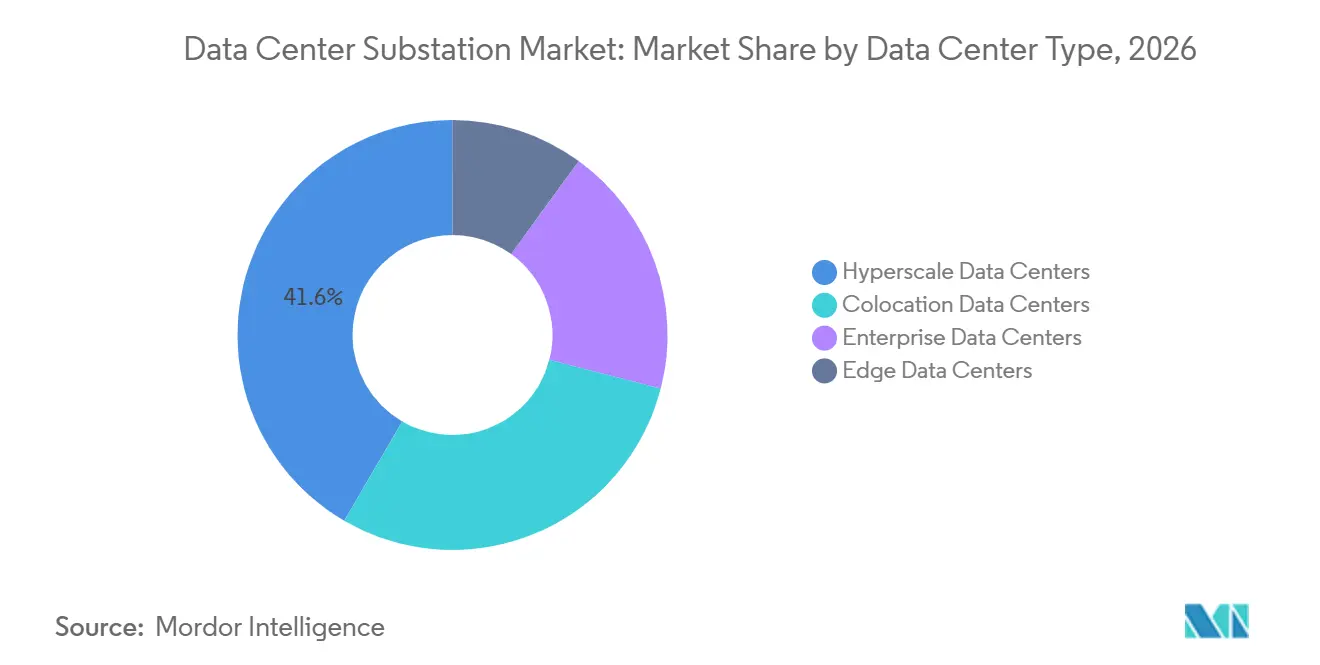
- Nach Rechenzentrumtyp entfielen auf Hyperscale-Einrichtungen im Jahr 2026 41,6 % des Umsatzes, und sie werden bis 2032 voraussichtlich mit einem CAGR von 9,3 % wachsen.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 38,5 %, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 10,4 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung der Last durch Hyperscale- und KI-Rechenzentren | +2.8% | Global, angeführt von Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Wachstum der Cloud-, Colocation- und Edge-Kapazitäten | +1.5% | Global, mit Asien-Pazifik als Kern und Überlauf nach Nordamerika | Mittelfristig (2–4 Jahre) |
| Netzmodernisierung und Ersatz veralteter Umspannwerke | +0.9% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Nachfrage nach hochverfügbarer, redundanter Strominfrastruktur | +0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Einsatz digitaler und modularer Umspannwerke | +0.6% | Nordamerika, Europa und Asien-Pazifik als Kern | Mittelfristig (2–4 Jahre) |
| Integration erneuerbarer Energien und Energiespeicherung an Rechenzentrums-Standorten | +0.5% | Nordamerika, Europa und Südostasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung der Last durch Hyperscale- und KI-Rechenzentren treibt Übertragungsnetz-Anschlüsse voran
KI-Workloads steigern die Nachfrage nach Übertragungsnetz-Anschlüssen im Markt für Rechenzentrums-Umspannwerke. Die Internationale Energieagentur erwartet, dass der Stromverbrauch durch KI-gestützte Beschleunigungsserver in ihrem Basisszenario jährlich um 30 % wächst. Diese Server machen fast die Hälfte des Nettoanstiegs des weltweiten Stromverbrauchs von Rechenzentren bis 2030 aus.[1] Campusse, die einst für Anschlüsse von 20 MW bis 50 MW ausgelegt waren, werden nun für 200 MW bis 500 MW geplant und erfordern dedizierte 110-kV- oder 220-kV-Umspannwerke sowie in einigen Fällen direkte 500-kV-Verbindungen. Diese Skalierungserhöhung stellt die Lieferung von Umspannwerken in der Projektabfolge vor viele andere Bauleistungen.
Größere Anlagen steigern die Nachfrage nach Geräten, die bei höheren Fehlerströmen betrieben werden können und größere Transformatorengruppen verwalten. Sie legen auch größeren Wert auf eine frühzeitige Abstimmung mit dem Netzbetreiber, die Standortauswahl und die Gerätebestellung. Das Wachstum im Markt für Rechenzentrums-Umspannwerke ist an die Campus-Entwicklung gebunden, obwohl das Projekttempo weiterhin von der Netzverfügbarkeit abhängt. Diese Anforderungen machen Übertragungsnetz-Anschlüsse zu einer frühen Planungsüberlegung bei der Campus-Entwicklung und die Lieferung von Umspannwerken zu einem wichtigen Faktor neben dem allgemeinen Bauzeitplan.
Wachstum der Cloud-, Colocation- und Edge-Kapazitäten schafft verteilte Nachfrage über Spannungsebenen hinweg
Cloud-Nutzung, Colocation-Expansion und Edge-Einsatz schaffen Nachfrage über mehrere Spannungsebenen im Markt für Rechenzentrums-Umspannwerke. Laut den vorliegenden Branchenbewertungen haben Colocation-Betreiber in 46 % der neu erweiterten Einrichtungen zwischen 2024 und 2025 bestehende Umspannwerke aufgerüstet, um höhere Rack-Dichten zu unterstützen. Edge-Standorte verwenden kompakte Mittelspannungsschaltanlagen und kleinere Transformatoren an verteilten Standorten. Diese Kombination weitet die Nachfrage über große Hyperscale-Installationen hinaus aus und schafft Chancen für regionale Anbieter, die Produkte mit kürzeren Lieferzeiten und standardisierteren Konfigurationen anbieten.
Laut PV Magazine planten US-amerikanische Entwickler Anfang 2026 56 GW an standortgebundener Erzeugungskapazität, was 30 % der geplanten Rechenzentrumsprojekte entspricht. Pure DC und AVK haben 2026 in Dublin Europas erstes 110-MW-Rechenzentrum-Mikronetz in Betrieb genommen, das Batteriespeicher mit zukünftiger Netzintegration kombiniert. Diese Anordnung steigert die Nachfrage nach Schaltanlagen, Steuerungen und integrierten Energiesystemen. Colocation- und Edge-Stromsysteme unterscheiden sich von Hyperscale-Systemen dadurch, dass sie in der Regel kleinere Transformatoren, schnellere Lieferung und eine stärkere Produktstandardisierung erfordern. Zuverlässigkeitsanforderungen unterstützen weiterhin Investitionen in redundante Strominfrastruktur an diesen Standorten.
Einsatz digitaler und modularer Umspannwerke verkürzt Projektzeitpläne
Digitale und modulare Geräte gewinnen im Markt für Rechenzentrums-Umspannwerke aufgrund ihres Potenzials zur Verkürzung von Installationszeitplänen an Bedeutung. ABB gibt an, dass seine digitalen Umspannwerke IEC-61850-Glasfaserkommunikation anstelle von Punkt-zu-Punkt-Kupferverkabelung verwenden, was die Verkabelung um bis zu 80 % reduzieren und die Installationszeit um bis zur Hälfte verkürzen kann. Werkseitig vorgefertigte E-House- und Skid-montierte Systeme ermöglichen es zudem, Umspannwerksarbeiten parallel zum Bau der Rechenhallen durchzuführen, wodurch sequenzielle Abhängigkeiten reduziert werden, die standortgebundene Projekte um 6 bis 12 Monate verlängern können.
Im Juni 2026 stellte TGOOD Electric sein KI-PowerHouse in Qingdao als modulares Hochspannungs-AC/DC-Energiesystem für KI-Rechenzentren vor. Das Unternehmen gibt an, dass die Plattform Umspannwerke in 5 Monaten liefern kann, verglichen mit 12 bis 18 Monaten für konventionelle Hochspannungsumspannwerke, und 800-VDC-Serverversorgungen bereitstellen kann. Digitale Systeme können auch kontinuierliche Gerätezustandsdaten zur Unterstützung der vorausschauenden Wartung und des Lastmanagements liefern. Diese Fähigkeiten sind relevant, wenn Betreiber hohe Verfügbarkeit und bessere Einblicke in den Zustand von Transformatoren und Schaltanlagen benötigen. Der Markt für Rechenzentrums-Umspannwerke profitiert auch von der Netzmodernisierung und dem Infrastrukturersatz, insbesondere in Nordamerika und Europa, wo die bestehende Infrastruktur größere Lastanfragen bewältigen muss.
Integration erneuerbarer Energien und Energiespeicherung erweitern Umfang und Komplexität von Umspannwerken
Standortgebundene Stromerzeugung verändert den technischen Umfang des Marktes für Rechenzentrums-Umspannwerke. Umspannwerke, die diese Standorte versorgen, müssen bidirektionale Leistungsflüsse, Batterieentladesignale und Stromqualität bei variabler erneuerbarer Einspeisung verwalten. Im Juni 2026 begann Google mit dem Bau des Meitner Energy Center in Texas, einem Campus, der mehr als 1 GW aus Wind-, Solar-, Batterie- und Gaskraftwerken kombiniert. Diese Art von Design erfordert Steuerungen, die mehrere Stromquellen koordinieren können, anstatt einer einzigen Netzversorgung.
Eine 2026 in ACS Energy Letters veröffentlichte Studie ergab, dass kombinierte Batterie- und Wasserstoffsysteme dazu beitragen können, den Kostenanstieg an netzunabhängigen Hyperscale-KI-Campussen zu kontrollieren, wobei Batterien tägliche Schwankungen ausgleichen und Wasserstoff saisonale Speicherung übernimmt.[2] Solche Konfigurationen erfordern komplexere Steuerungs-, Schutz-, Schalt- und Überwachungssysteme als reine Netzanlagen. Die Planung der standortgebundenen Stromerzeugung unterstützt auch die Nachfrage nach Überspannungsschutz- und Automatisierungsgeräten. Diese Anforderungen erweitern den Umfang von Umspannwerksystemen, wenn Entwickler hybride Energiekonzepte einsetzen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Warteschlangen für Netzanschlüsse und regionale Übertragungsengpässe | -1.4% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Lieferrückstände bei Leistungstransformatoren und Hochspannungsgeräten | -1.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Hohe Anfangsinvestitionen und standortspezifische Engineeringkomplexität | -0.6% | Schwellenmärkte und sekundäre Städte in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Anforderungen an das Management von KI-Lastvariabilität und Stromqualität | -0.5% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Warteschlangen für Netzanschlüsse und regionale Übertragungsengpässe verzögern die Inbetriebnahme
Warteschlangen für Netzanschlüsse begrenzen den Markt für Rechenzentrums-Umspannwerke, da ein verfügbares Umspannwerk keine rechtzeitige Inbetriebnahme garantiert. Das Lawrence Berkeley National Laboratory verzeichnete Ende 2025 mehr als 8.200 Projekte mit über 2.060 GW in den US-amerikanischen Netzanschlusswarteschlangen. Das Labor stellte fest, dass der mittlere Zeitraum vom Antrag bis zur kommerziellen Inbetriebnahme bei Projekten, die 2025 gebaut wurden, 5 Jahre überstieg. Lange Zeiträume können Betreiber dazu veranlassen, sekundäre Märkte zu wählen oder standortgebundene Stromerzeugung zu planen, wodurch Projektausgaben von überlasteten städtischen Korridoren umgeleitet werden.
PJMs Kapazitätsauktion 2025 bis 2026 kostete die Verbraucher 14,7 Milliarden USD, verglichen mit 2,2 Milliarden USD im Vorjahr. Der Clearing-Preis stieg von 28,92 USD auf 269,92 USD pro MW-Tag, teilweise weil die Übertragungsplanung die Lieferung kostengünstigerer Stromerzeugung an Nachfragezentren einschränkte. Die Bundesbehörde für Energieregulierung erließ am 18. Juni 2026 sechs Anordnungen zur Begründung gegenüber PJM, MISO, SPP, CAISO, ISO New England und NYISO und forderte die Betreiber auf, die Netzanschlussregeln für große Lasten zu begründen oder zu überarbeiten. Die regulatorische Reaktion kann zukünftige Anschlussprozesse verbessern, beseitigt jedoch keine kurzfristigen Engpässe.
Lieferrückstände bei Leistungstransformatoren und Hochspannungsgeräten schränken die Projektdurchführung ein
Engpässe bei Leistungstransformatoren schränken die Projektdurchführung im gesamten Markt für Rechenzentrums-Umspannwerke ein. Die Vorlaufzeiten für große Leistungstransformatoren erreichten im zweiten Quartal 2025 128 Wochen, 144 Wochen für Generatorstufentransformatoren und mehr als 160 Wochen für Umspannwerks-Transformatoren bis zum ersten Quartal 2026. Infolgedessen müssen Geräte früh im Projektzyklus bestellt werden. Rückstände bei Hochspannungsgeräten setzen Projekte auch steigenden Kosten und Lieferrisiken aus – eine Einschränkung, die am stärksten für Projekte gilt, die Gerätespezifikationen erst nach der Investitionsgenehmigung festlegen.
Die Transformatorenpreise stiegen seit 2019 um 77 %, während die Nachfrage nach Umspannwerks-Leistungstransformatoren um 116 % und die Nachfrage nach Generatorstufentransformatoren um 274 % zunahm. Weltweit stellen nur 30 bis 35 Anlagen große Leistungstransformatoren mit hoher Kapazität her. Die Versorgung mit kornorientiertem Elektroband stellt eine weitere Einschränkung dar, wobei 5 Unternehmen eine Jahreskapazität von 3,5 Millionen bis 4 Millionen Tonnen kontrollieren. Diese Versorgungsengpässe können die Inbetriebnahme für Baupläne aus dem Jahr 2026 verzögern. Verschobene Projekte behalten zukünftige Geräteanforderungen, können jedoch die kurzfristige Umsatzrealisierung im Markt für Rechenzentrums-Umspannwerke schwächen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Transformatoren führen, während Schaltanlagen aufholenTransformatoren hielten 2026 einen Anteil von 33,4 % am Markt für Rechenzentrums-Umspannwerke in der Komponentenkategorie. Große KI-Campusse spezifizieren üblicherweise Transformatorengruppen mit einer Nennleistung von 150 MVA bis 300 MVA. Einzelne Einheiten können Lasten von 10 MW bis über 100 MW bewältigen und unterstützen hohe Durchschnittsverkaufspreise. Der Jahreswert einer großen Einheit wird auf 500.000 USD oder mehr geschätzt. Die Bestellfenster für Tier-1-OEM für die Inbetriebnahme 2028 waren faktisch geschlossen, was die Bedeutung einer frühzeitigen Beschaffung unterstreicht.
Schaltanlagen sind die am schnellsten wachsende Komponente und werden bis 2032 voraussichtlich mit einem CAGR von 9,1 % wachsen. Die Nachfrage wird durch mehr Verbindungsfelder auf größeren Campussen gestützt. Das Verbot der Europäischen Union für SF6 in neuen Mittelspannungsschaltanlagen bis 24 kV trat im Januar 2026 in Kraft und steigerte die Nachfrage nach SF6-freien Vakuum- oder g3-Alternativen. GE Vernova's Projekte in Wittenau und Neukölln in Berlin verwenden SF6-freie GRiDEA-g3-Schaltanlagen, die das Treibhauspotenzial im Vergleich zu SF6 um 99 % reduzieren.[3] Leistungsschalter, Relais, Überspannungsschutz, Automatisierungssysteme, Kondensatoren, Sammelschienen und Zustandsüberwachung unterstützen ebenfalls Redundanz, Stromqualität und vorausschauende Wartung im gesamten Markt für Rechenzentrums-Umspannwerke.

Nach Spannung:
Über 500 kV unterstützt Übertragungsnetz-Anschlüsse für CampusseÜber 500 kV entfiel 2026 auf 42,1 % der Marktgröße für Rechenzentrums-Umspannwerke und wird bis 2032 voraussichtlich mit einem CAGR von 8,4 % wachsen. Diese Spannungsebene unterstützt Campusse, die Hunderte von Megawatt benötigen, ohne auf überlastete Verteilnetze angewiesen zu sein. Oracles Stargate-Phase-1-Projekt in den Vereinigten Staaten mit einem Ziel von 200 MW spiegelt die Größenordnung wider, bei der Übertragungsnetz-Anschlüsse wirtschaftlich werden. Der Bereich 220 kV bis 500 kV bedient mittelgroße Hyperscale-Projekte und große Colocation-Standorte, geeignet für Einrichtungen mit einem Bedarf von 50 MW bis 150 MW, bei denen eine 500-kV-Infrastruktur nicht unmittelbar verfügbar ist.
Der Bereich 110 kV bis 220 kV unterstützt große Unternehmens- und Colocation-Campusse. Der Bereich 33 kV bis 110 kV ist eher für Edge- und kleinere Unternehmensstandorte mit geringeren Redundanzanforderungen geeignet. Da Hyperscale-Betreiber 500-kV- und höhere Anschlüsse nutzen, behandeln Netzbetreiber sie eher wie große Industriekunden mit dedizierten Umspannwerksbedürfnissen. Die Maßnahmen der Bundesbehörde für Energieregulierung im Jahr 2026 spiegeln den Bedarf an Tarifbestimmungen für große Lasten wider, anstatt inkrementeller Wohn- oder Gewerbenachfrage. IEEE-Standard 1547 und die NERC-Leitlinien für Rechenlasten sind für Schutz-, Relais- und Automatisierungsspezifikationen auf diesen Spannungsebenen relevant.
Nach Rechenzentrumtyp:
Hyperscale baut seinen Vorsprung aus, während Edge ein eigenständiges Profil behältHyperscale-Einrichtungen hielten 2026 einen Anteil von 41,6 % am Markt für Rechenzentrums-Umspannwerke und werden bis 2032 voraussichtlich mit einem CAGR von 9,3 % wachsen, was dieses Segment sowohl zum größten als auch zum am schnellsten wachsenden Rechenzentrumtyp macht. Die Internationale Energieagentur gibt an, dass Hyperscale-Einrichtungen, Colocation-Anbieter und Serverfarmbetreiber bis 2030 den größten Teil des Wachstums des Strombedarfs von Rechenzentren ausmachen, wobei KI-Workloads fast die Hälfte des Nettoverbrauchsanstiegs ausmachen. Ein Campus mit 200 MW bis 500 MW erfordert Fehlerleistungs- und Transformatorkapazitäten, die einst mit Industrieparks oder kleinen Stadtnetzen verbunden waren.
ABB erweiterte 2025 seine Partnerschaft mit Applied Digital, um elektrische Architektur für Campusse mit 300 MW bis 400 MW bereitzustellen. Colocation bleibt die zweitgrößte Kategorie, wobei bestehende Standorte selektiv Umspannwerke für flüssigkeitsgekühlte KI-Racks aufrüsten. Unternehmenseinrichtungen konsolidieren Workloads in Cloud- und Colocation-Umgebungen, während sensible und souveräne Workloads weiterhin dedizierte Redundanz erfordern. Edge-Standorte bleiben die kleinste Kategorie und verwenden kompakte, schnell einsetzbare Mittelspannungsschaltanlagen und kleinere Transformatoren. Bitkom stellte fest, dass Cloud-Infrastruktur 2025 49 % der deutschen Rechenzentrums-Kapazität ausmachte, verglichen mit 45 % im Vorjahr.[4]
Geografische Analyse
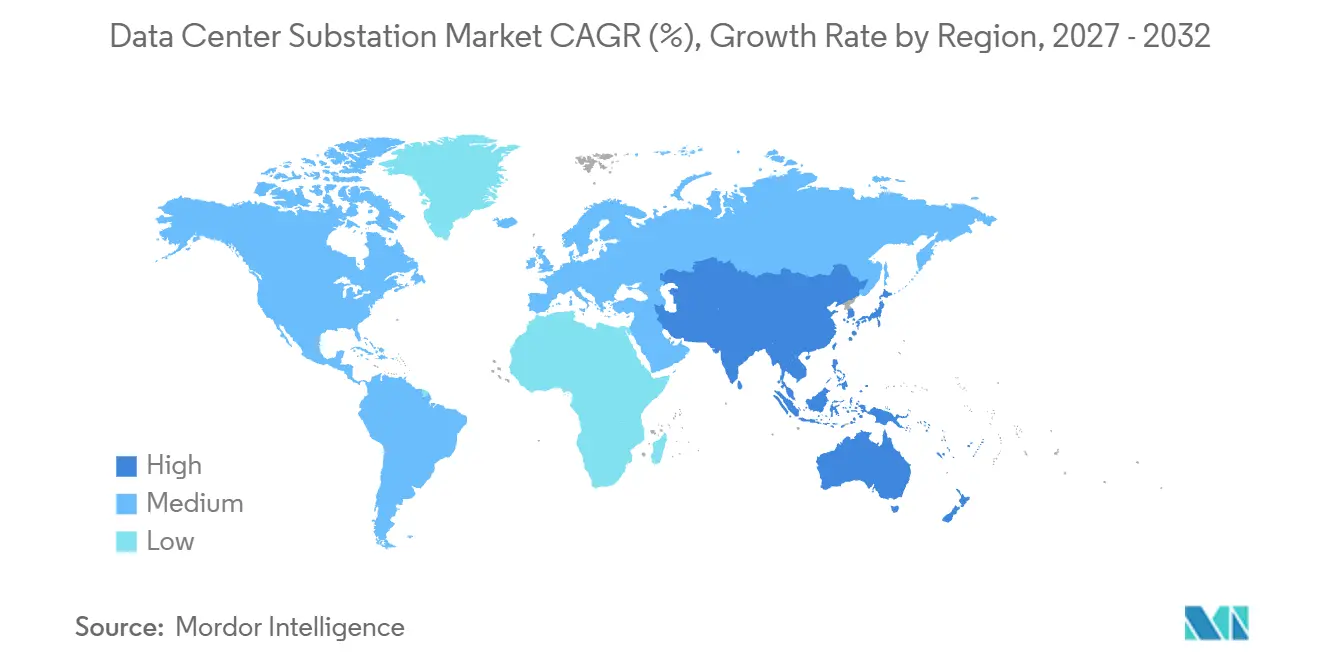
Nordamerika hielt 2026 einen Anteil von 38,5 % am Markt für Rechenzentrums-Umspannwerke. Die Region profitiert von großen Hyperscale-Betreibern und einer Konzentration von Einrichtungen in Northern Virginia, Dallas und Chicago, was anhaltenden Druck auf die inländischen Umspannwerks-Lieferketten ausübt. Hitachi Energy begann im Juni 2026 mit einer Erweiterung seines Campus in South Boston, Virginia, im Wert von 457 Millionen USD. Das Projekt soll zum größten Produktionsstandort für große Leistungstransformatoren des Landes werden, 825 Arbeitsplätze schaffen und 2029 den Betrieb aufnehmen. Kanada bietet Betreibern Netzzugang und Kaufverträge für erneuerbare Energien außerhalb des überlasteten US-amerikanischen Nordostens, während Mexiko als Nearshore-Standort für Hyperscale-Einrichtungen aufstrebt.
Asien-Pazifik wird bis 2032 voraussichtlich mit einem CAGR von 10,4 % wachsen, der schnellsten regionalen Wachstumsrate im Markt für Rechenzentrums-Umspannwerke. China, Indien, Japan, Südkorea, Australien und Südostasien tragen alle zu neuen Kapazitätserweiterungen bei. Die Einführung des KI-PowerHouse von TGOOD Electric im Jahr 2026 zeigt, wie chinesische Anbieter auf kürzere Zeitpläne bis zur Inbetriebnahme abzielen. Japans acht große Stromversorger kündigten im Juli 2026 Pläne an, die Übertragungsinfrastruktur an 30 Standorten auszubauen, um den sich beschleunigenden Rechenzentrumsbau zu bewältigen. CG Power aus Indien erhielt im Januar 2026 einen Transformatorenexportauftrag von Tallgrass Integrated Logistics im Wert von 900 Crore INR. Südostasien zieht globale Hyperscaler an, und NTT Global Data Centers und Fuji Electric begannen im Juni 2026 ein 115-kV-GIS-Umspannwerksprojekt in Chonburi, Thailand.
In Europa wird der Markt für Rechenzentrums-Umspannwerke von wichtigen Märkten wie Deutschland, dem Vereinigten Königreich, Frankreich, Polen und Spanien getragen. Deutschland verzeichnete 2025 einen Anstieg der Rechenzentrums-Kapazität um 9 % auf 2.980 MW, wobei die Kapazität Anfang 2026 voraussichtlich 3.000 MW überschreiten und bis 2030 5.000 MW erreichen wird. Hitachi Energy erhielt im Juli 2026 einen Auftrag für einen dedizierten 110-kV-Anschluss für den Frankfurter Campus von Kauri CAB Digital Infrastructure. In Südamerika ist Brasilien ein aufstrebender Markt, wo Siemens Energy einen Vertrag über 100 Millionen BRL für ein 300-MW-GIS-Umspannwerk und zwei 150-MVA-Transformatoren in Campinas unterzeichnete. Der Nahe Osten und Afrika werden von Saudi-Arabien und den Vereinigten Arabischen Emiraten angeführt, wo staatliche KI-Programme die Nachfrage nach 220-kV- und höherer Infrastruktur antreiben.
Wettbewerbslandschaft
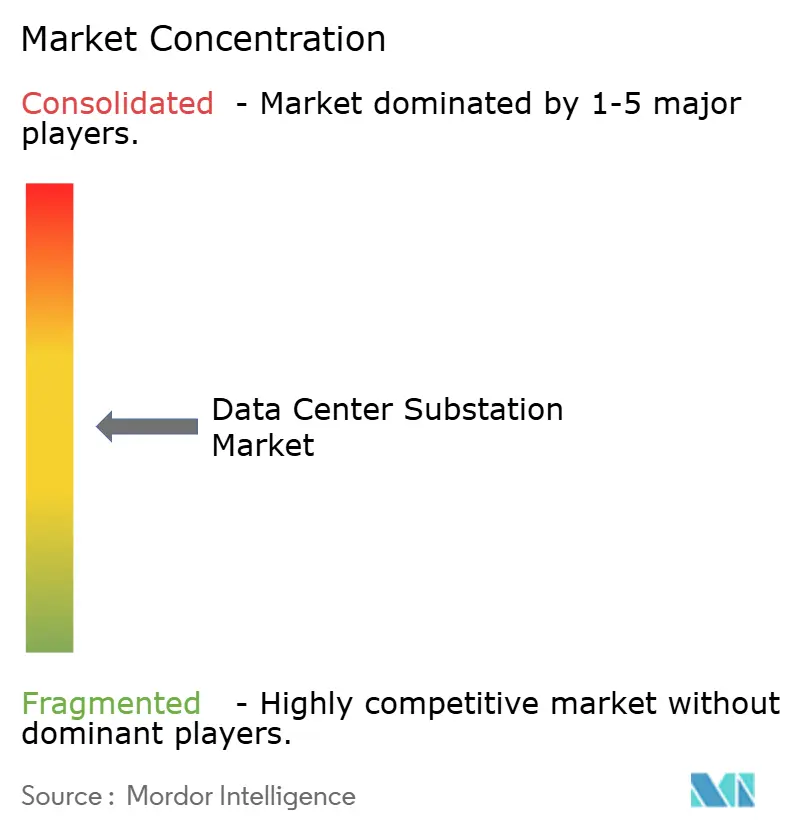
Der Markt für Rechenzentrums-Umspannwerke ist unter globalen Anbietern mäßig konsolidiert, auf mittlerer Ebene jedoch fragmentiert. ABB, Hitachi Energy, Siemens Energy, GE Vernova, Schneider Electric und Mitsubishi Electric führen bei Hochspannungs- und komplexen Projektumfängen. Ihre mehrjährigen Auftragsrückstände bieten Preisgestaltungsspielraum bei großen Transformatoren- und Netzanschlussarbeiten und begünstigen Anbieter, die integrierte Systeme anbieten und Fertigungskapazitäten sichern können. Regionale und nationale Anbieter konkurrieren innerhalb bestimmter Spannungsebenen und geografischer Märkte, insbesondere dort, wo Anforderungen an lokale Beschaffung gelten. Diese Struktur kombiniert konzentrierte Kompetenz für die komplexesten Projekte mit breiterem Wettbewerb bei standardisierten Anwendungen.
Kapazitätserweiterung ist eine zentrale Reaktion unter Anbietern im Markt für Rechenzentrums-Umspannwerke. Hitachi Energy begann im Juni 2026 mit den Arbeiten an seiner Anlage in South Boston, während Virginia Transformer im April 2026 eine 50-prozentige Erweiterung seines Standorts in Rincon, Georgia, begann und im Mai 2026 ein neues Werk in Muscle Shoals, Alabama, ankündigte. Eaton kündigte im Dezember 2025 einen Campus im Wert von 50 Millionen USD in Henrico County, Virginia, an, mit erwartetem Produktionsbeginn im Jahr 2027. Diese Investitionen zeigen, dass Anbieter erwarten, dass Versorgungsengpässe lange genug anhalten, um mehrjährige Fertigungsverpflichtungen zu rechtfertigen.
Systemintegration stellt einen weiteren Wettbewerbsansatz im Markt für Rechenzentrums-Umspannwerke dar. ABB installierte seine HiPerGuard-Mittelspannungs-USV bei Ark Data Centres im Vereinigten Königreich mit einer installierten Kapazität von 25 MVA und erweiterte seine Arbeit mit den North-Dakota-Campussen von Applied Digital. Schneider Electric führte im September 2026 standardisierte vorgefertigte Leistungsmodule in Konfigurationen von 2 MW, 2,25 MW und 2,5 MW ein, die für Hyperscale-, Neocloud- und Colocation-Umgebungen konzipiert sind. Schutz- und Überwachungssysteme für KI-spezifische Lastprofile sind ein weiterer sich entwickelnder Bereich, da die NERC-Leitlinien Leistungsschwankungen ansprechen, die in Sekunden 500 MW erreichen können. TGOOD Electric und Forgent Power Solutions sind aufstrebende Wettbewerber im Bereich modularer Systeme und Versorgungskapazität.
Marktführer in der Branche der Rechenzentrums-Umspannwerke
-
Schneider Electric SE
-
ABB Ltd.
-
Eaton Corporation plc
-
Siemens Energy AG
-
Hitachi Energy Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Rechenzentrums-Umspannwerke Unternehmen in diesem Bericht
- ABB Ltd.
- Bharat Heavy Electricals Limited (BHEL)
- CG Power and Industrial Solutions Limited
- Eaton Corporation plc
- Fuji Electric Co., Ltd.
- GE Vernova Inc.
- Hitachi Energy Ltd.
- Hyosung Heavy Industries Co., Ltd.
- Hyundai Electric and Energy Systems Co., Ltd.
- Legrand SA
- Mitsubishi Electric Corporation
- NARI Technology Co., Ltd.
- NEI Electric Power Engineering, Inc.
- Ormazabal International
- Prolec-GE Waukesha, Inc.
- S&C Electric Company
- Schneider Electric SE
- Siemens Energy AG
- Sterling and Wilson Renewable Energy Limited
- Toshiba Energy Systems and Solutions Corporation
- Vertiv Holdings Co.
- Virginia Transformer Corporation
- WEG S.A.
Neueste Industrielle Entwicklungen in Markt für Rechenzentrums-Umspannwerke
- September 2026: Schneider Electric SE stellte eine neue Reihe vorgefertigter Leistungsmodule und Leistungs-Skids in Konfigurationen von 2 MW, 2,25 MW und 2,5 MW für Hyperscale-, Neocloud- und Colocation-Rechenzentren vor. Die Systeme sind in NVIDIAs GB300-NVL72-Plattform integriert und sollen die Bereitstellungszeiträume für KI-fähige Strominfrastruktur auf bis zu sechs Monate verkürzen.
- Juli 2026: Hitachi Energy erhielt einen Auftrag zur Bereitstellung eines dedizierten 110-kV-Netzanschlusses für das neue Rechenzentrum von Kauri CAB Digital Infrastructure in Frankfurt, Deutschland.
- Juli 2026: GE Vernova, Inc. sicherte sich Aufträge von Stromnetz Berlin für Planung, Lieferung und Installation von zwei neuen 110-kV-gasisolierten Umspannwerken (GIS) in Wittenau und Neukölln. Die Projekte nutzen die SF6-freie GRiDEA-g3-Technologie des Unternehmens, die ein Treibhauspotenzial aufweist, das etwa 99 % niedriger ist als das konventioneller SF6-basierter Geräte.
- Juni 2026: Hitachi Energy Ltd. begann mit dem Bau einer Erweiterung seines Werks in South Boston, Virginia, im Wert von 457 Millionen USD, das nach Erwartung des Unternehmens zum größten Produktionsstandort für große Leistungstransformatoren in den Vereinigten Staaten werden soll. Die Erweiterung ist Teil eines umfassenderen US-amerikanischen Investitionsprogramms im Wert von 1 Milliarde USD und soll die wachsende Nachfrage aus den Märkten für Netzmodernisierung und Rechenzentrums-Infrastruktur bedienen.
Berichtsumfang des globalen Marktes für Rechenzentrums-Umspannwerke
Ein Rechenzentrums-Umspannwerk ist eine dedizierte elektrische Infrastruktureinrichtung, die Hochspannungsstrom aus dem öffentlichen Versorgungsnetz in niedrigere, nutzbare Spannungen für ein Rechenzentrum umwandelt. Es dient als kritischer Einspeisepunkt für die Stromversorgung einer Einrichtung und beherbergt wesentliche Geräte wie Transformatoren, Leistungsschalter und Schaltanlagen zur sicheren Verwaltung und Verteilung von Strom. Da Rechenzentren große Mengen an unterbrechungsfreier Energie benötigen, sind diese Umspannwerke auf hohe Zuverlässigkeit ausgelegt und verfügen häufig über redundante Einspeiseleitungen, um Ausfälle zu verhindern.
Der globale Markt für Rechenzentrums-Umspannwerke ist nach Komponente segmentiert in Transformatoren, Schaltanlagen, Leistungsschalter, Relais und Schutzsysteme, Kondensatoren, Sammelschienen, Überspannungsschutzsysteme, Energieautomatisierungs- und Steuerungssysteme, Überwachungs- und Zustandsüberwachungssysteme sowie sonstige Komponenten. Nach Spannung ist der Markt segmentiert in 33 kV bis 110 kV, 110 kV bis 220 kV, 220 kV bis 500 kV und über 500 kV. Nach Rechenzentrumtyp ist der Markt segmentiert in Hyperscale-Rechenzentren, Colocation-Rechenzentren, Unternehmensrechenzentren und Edge-Rechenzentren. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Markt für Rechenzentrums-Umspannwerke in 26 Ländern in wichtigen Regionen. Für jedes Segment werden Marktgröße und Prognosen auf Basis des Werts (USD) bereitgestellt.
Segmentierungsübersicht
| Transformatoren |
| Schaltanlagen |
| Leistungsschalter |
| Relais und Schutzsysteme |
| Kondensatoren |
| Sammelschienen |
| Überspannungsschutzsysteme |
| Energieautomatisierungs- und Steuerungssysteme |
| Überwachungs- und Zustandsüberwachungssysteme |
| Sonstige Komponenten |
| 33 kV–110 kV |
| 110 kV–220 kV |
| 220 kV–500 kV |
| Über 500 kV |
| Hyperscale-Rechenzentren |
| Colocation-Rechenzentren |
| Unternehmensrechenzentren |
| Edge-Rechenzentren |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriges Asien-Pazifik | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Komponente | Transformatoren | |
| Schaltanlagen | ||
| Leistungsschalter | ||
| Relais und Schutzsysteme | ||
| Kondensatoren | ||
| Sammelschienen | ||
| Überspannungsschutzsysteme | ||
| Energieautomatisierungs- und Steuerungssysteme | ||
| Überwachungs- und Zustandsüberwachungssysteme | ||
| Sonstige Komponenten | ||
| Nach Spannung | 33 kV–110 kV | |
| 110 kV–220 kV | ||
| 220 kV–500 kV | ||
| Über 500 kV | ||
| Nach Rechenzentrumtyp | Hyperscale-Rechenzentren | |
| Colocation-Rechenzentren | ||
| Unternehmensrechenzentren | ||
| Edge-Rechenzentren | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriges Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Rechenzentrums-Umspannwerke bis 2032 erreichen?
Der Markt für Rechenzentrums-Umspannwerke wird bis 2032 voraussichtlich 19,78 Milliarden USD erreichen und ab 2027 mit einem CAGR von 8,31 % wachsen.
Warum treiben KI-Rechenzentren die Nachfrage nach Umspannwerken an?
KI-Campusse benötigen Anschlüsse von 200 MW bis 500 MW, was die Nachfrage nach dedizierten Hochspannungsumspannwerken und Übertragungsnetz-Verbindungen steigert.
Welche Komponente führt bei den Ausgaben für Rechenzentrums-Umspannwerke?
Transformatoren hatten 2026 mit 33,4 % den größten Anteil am Komponentenumsatz, während Schaltanlagen bis 2032 voraussichtlich mit einem CAGR von 9,1 % wachsen werden.
Welcher Spannungsbereich hat den größten Anteil bei neuen Campussen?
Über 500 kV entfiel 2026 auf 42,1 % des Umsatzes und wird bis 2032 voraussichtlich mit einem CAGR von 8,4 % wachsen.
Welche Region wächst am schnellsten bei der Rechenzentrums-Strominfrastruktur?
Asien-Pazifik wird bis 2032 voraussichtlich mit einem CAGR von 10,4 % wachsen, unterstützt durch Kapazitätserweiterungen in China, Indien, Japan, Südkorea, Australien und Südostasien.