
Tamanho e Participação do Mercado de Dark Store
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 48.91 Bilhões de dólares |
| Tamanho do Mercado (2032) | 98.12 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 14.94 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Dark Store por Mordor Intelligence
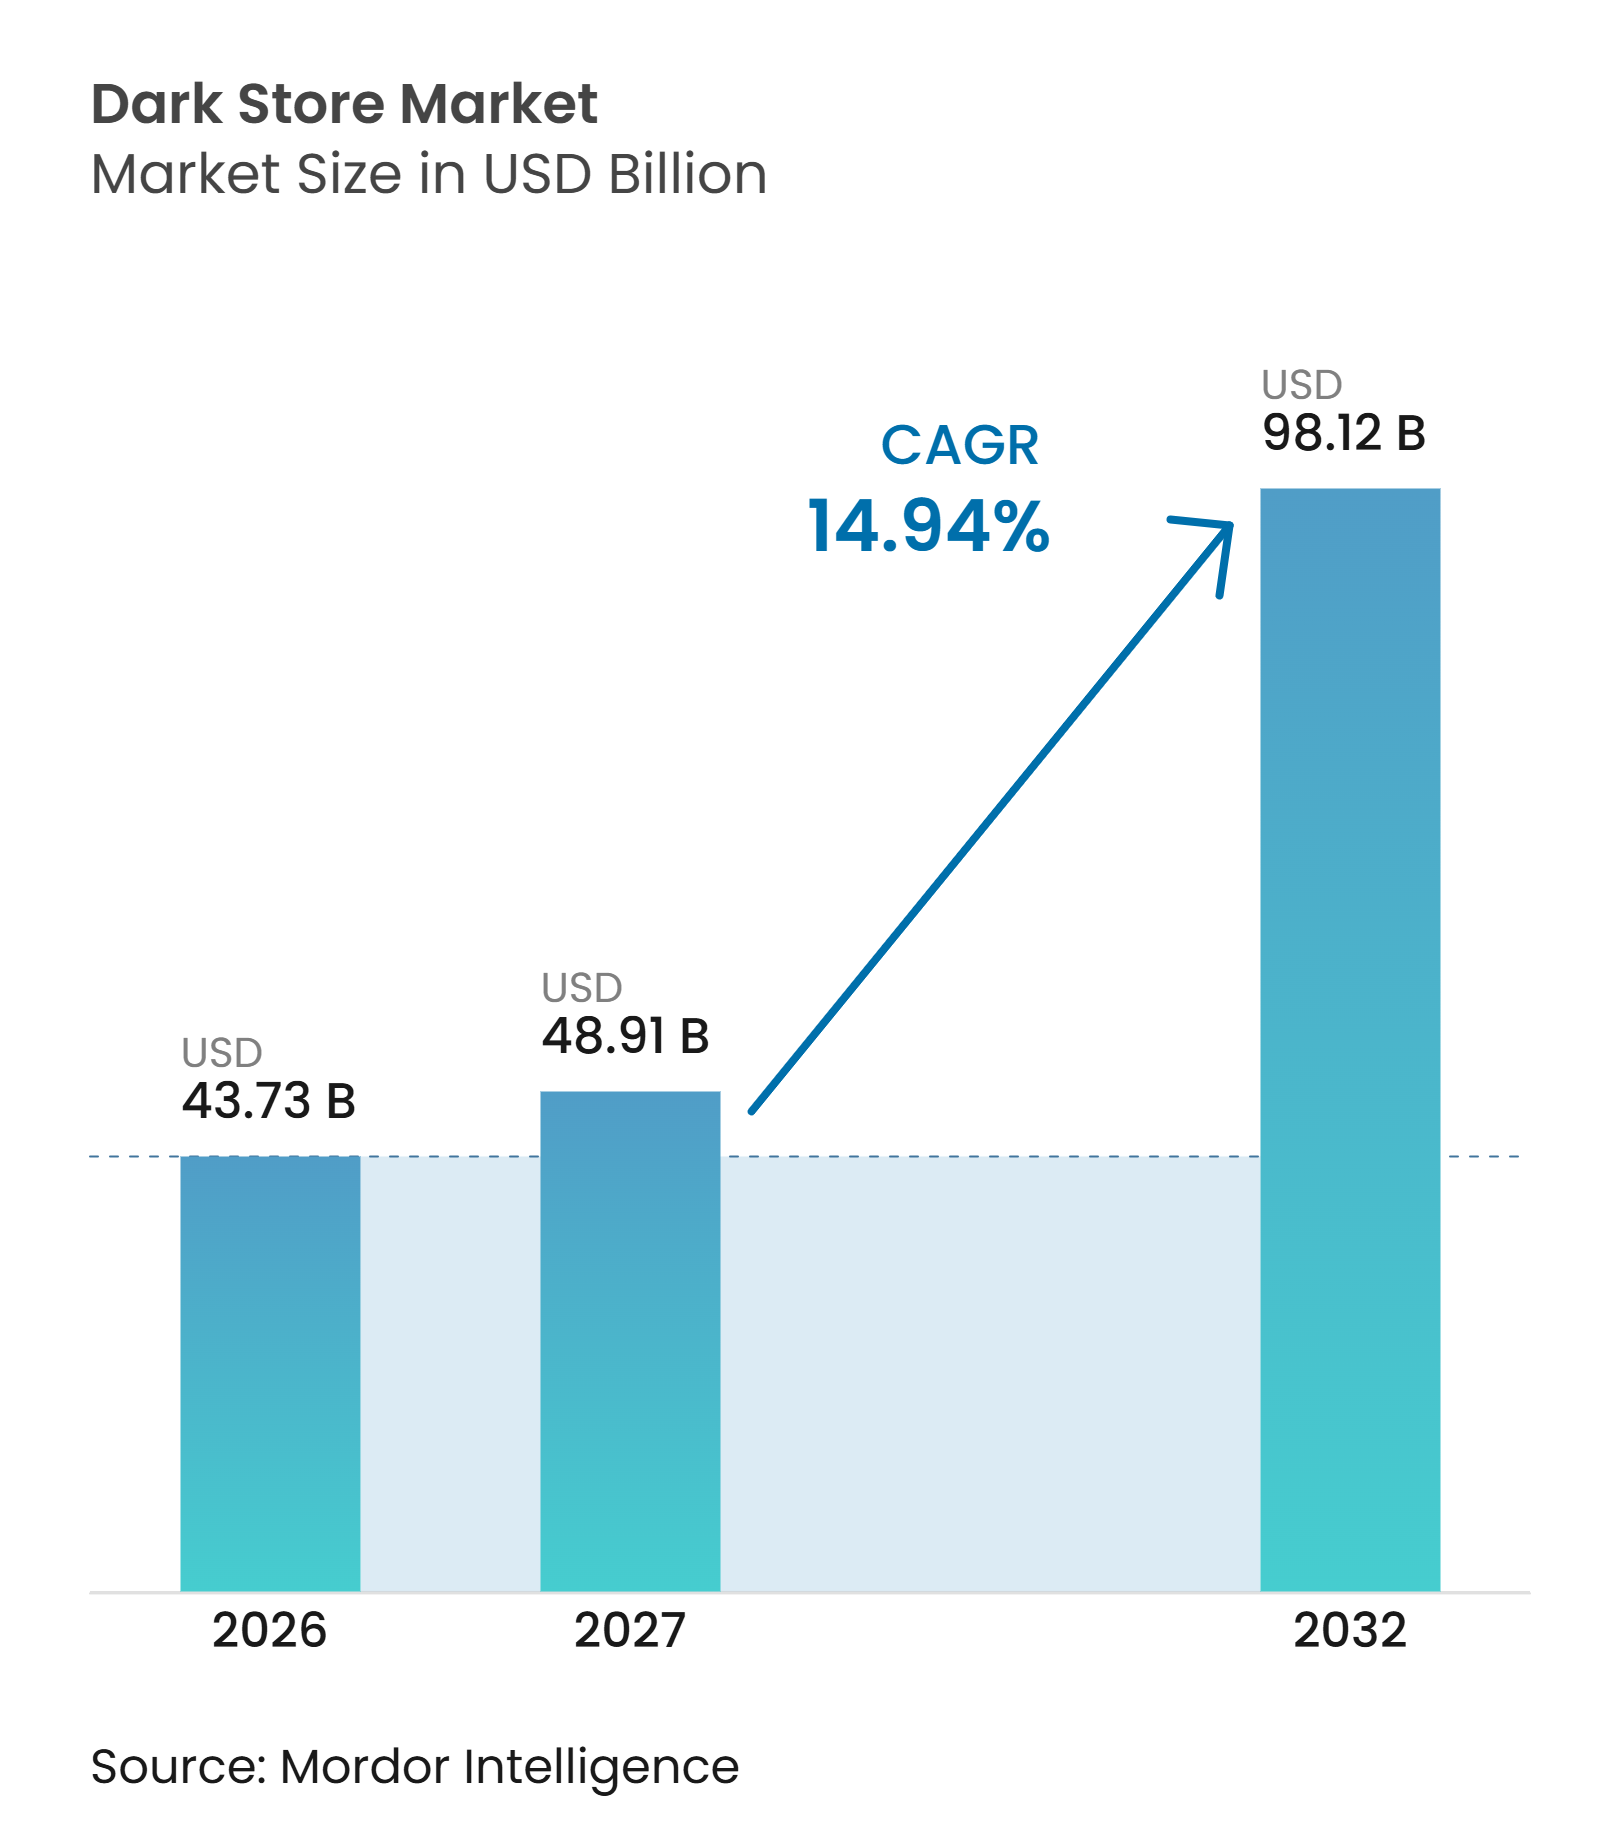
O tamanho do mercado global de dark store foi avaliado em 43,73 bilhões de USD em 2026 e estima-se que cresça de 48,91 bilhões de USD em 2027 para atingir 98,12 bilhões de USD até 2032, a um CAGR de 14,94% durante o período de previsão (2027-2032). A demanda dos consumidores por entrega rápida está incentivando varejistas e plataformas a posicionarem estoques próximos a bairros urbanos densos. O mercado global de dark store se beneficia do planejamento de sortimento localizado, separação confiável de pedidos, manuseio de cadeia de frio e entrega na última milha. Pequenos centros de atendimento requerem pedidos diários suficientes para cobrir aluguel, mão de obra e custos de entrega. A automação apoia a eficiência onde os custos de mão de obra são elevados e os sortimentos de produtos são amplos. Regulamentações que classificam dark stores como estabelecimentos de varejo ou armazéns influenciam a seleção de locais e a velocidade de expansão. Os operadores globais de dark store estão expandindo redes de micro-atendimento para entrega rápida. A China possui aproximadamente 10.000 dark stores, enquanto a rede da Índia tem projeção de atingir 7.800 lojas em mais de 100 cidades em 2026, apoiando estoque localizado, previsão baseada em inteligência artificial e atendimento eficiente na última milha[1].
Principais Conclusões do Relatório
- Por formato de loja/atendimento, as dark stores independentes responderam por 45,13% da participação no mercado global de dark store em 2026, enquanto os centros de micro-atendimento têm projeção de crescer a um CAGR de 17,12% até 2032.
- Por modelo de negócio, o quick commerce respondeu por 56,71% da participação no mercado global de dark store em 2026, enquanto o atendimento omnicanal tem projeção de crescer a um CAGR de 19,23% até 2032.
- Por categoria de produto, mercearia e alimentos responderam por 53,34% da participação no mercado global de dark store em 2026, enquanto produtos farmacêuticos e saúde têm projeção de crescer a um CAGR de 17,75% até 2032.
- Por tamanho de loja, as dark stores pequenas responderam por 58,93% da participação no mercado global de dark store em 2026, enquanto as dark stores médias têm projeção de crescer a um CAGR de 18,93% até 2032.
- Por geografia, a América do Norte respondeu por 34,72% da participação no mercado global de dark store em 2026, enquanto a Ásia-Pacífico tem projeção de crescer a um CAGR de 19,12% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda dos Consumidores por Entrega no Mesmo Dia e Ultrarrápida | +3.5% | Global, mais pronunciada na América do Norte, Índia e Conselho de Cooperação do Golfo (GCC) | Curto prazo (≤ 2 anos) |
| Expansão do Mercado de Mercearia Online e Quick Commerce | +3.2% | Global, com Índia e Sudeste Asiático como pontos de destaque | Curto prazo (≤ 2 anos) |
| Densidade Urbana e Redução da Distância na Última Milha | +1.8% | Núcleo da Ásia-Pacífico, corredores urbanos da América do Norte e Europa | Médio prazo (2-4 anos) |
| Automação, Inteligência Artificial e Visibilidade de Estoque em Tempo Real | +2.1% | Global, liderado por Europa e América do Norte | Médio prazo (2-4 anos) |
| Reaproveitamento Adaptativo de Imóveis Comerciais Vagos | +1.4% | América do Norte e União Europeia, com expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Migração dos Varejistas para Redes de Atendimento Distribuído | +1.6% | Global, ancorado na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda dos Consumidores por Entrega no Mesmo Dia e Ultrarrápida
A entrega rápida impulsiona a demanda no mercado global de dark store, particularmente em bairros de alta densidade onde os consumidores compram frequentemente alimentos e produtos essenciais do dia a dia. Janelas de entrega curtas incentivam pedidos recorrentes ao reduzir a necessidade de planejar compras de mercearia com antecedência. Esse comportamento aumenta a importância da disponibilidade de estoque local em comparação com grandes armazéns centrais para pedidos urgentes. Consequentemente, os operadores de quick commerce priorizam localizações que atendam áreas de captação compactas com tempos de deslocamento previsíveis. O mercado global de dark store também se beneficia da demanda dos consumidores por ampla disponibilidade de produtos, pois a entrega rápida tem valor limitado quando substituições e rupturas de estoque ocorrem com frequência.
Expansão do Mercado de Mercearia Online e Quick Commerce
A adoção de mercearia online fornece ao mercado global de dark store um fluxo constante de pedidos de alta frequência, pois as cestas de compras incluem aquisições domésticas recorrentes. O modelo de quick commerce depende de forte demanda local, um sortimento selecionado e capacidade de entrega suficiente durante os períodos de pico. Os operadores focados em mercearia podem usar o histórico de compras para melhorar o reabastecimento e reduzir o desperdício no estoque perecível. Na Índia e no Sudeste Asiático, a alta densidade populacional urbana e os pedidos generalizados por dispositivos móveis apoiam redes de atendimento de bairro. As oportunidades de crescimento aumentam quando os operadores constroem demanda em cidades de Nível II e Nível III antes de abrir unidades, garantindo densidade de pedidos locais suficiente.
Densidade Urbana e Redução da Distância na Última Milha
A densidade urbana apoia o mercado global de dark store ao encurtar as distâncias de entrega, melhorar a utilização dos entregadores e reduzir os tempos de atendimento de pedidos. Os operadores podem localizar pequenos nós de atendimento mais próximos dos clientes, embora sua viabilidade econômica dependa dos custos de aluguel, acesso para carga e descarga, disponibilidade de energia e capacidade de cadeia de frio. Imóveis comerciais vagos oferecem oportunidades de conversão quando suas localizações se alinham com a demanda de entrega e as regulamentações locais de planejamento permitem uso relacionado à logística. A WareSpace converteu um antigo imóvel da Fry's Electronics em Plano, Texas, em um hub industrial para pequenas empresas em 2025, demonstrando como espaços de varejo de grande porte vagos podem ser reaproveitados para atividades adjacentes à logística. Os varejistas também estão adotando redes de atendimento distribuído que combinam estoque localizado com operações de entrega, coleta e baseadas em loja.
Automação, Inteligência Artificial e Visibilidade de Estoque em Tempo Real
A automação pode melhorar a economia do mercado global de dark store ao reduzir o tempo de deslocamento dos separadores, aumentar a precisão e acelerar o reabastecimento. Em outubro de 2025, a Veloq e a AutoStore inauguraram um centro automatizado de atendimento de mercearia em Viena. A instalação gerencia 20.000 unidades de manutenção de estoque (SKUs) em sete zonas de temperatura e integra a classificação de rotas de entrega em tempo real[2]. Este modelo demonstra como locais compactos podem armazenar produtos frescos, de temperatura ambiente e congelados, ao mesmo tempo em que suportam a preparação rápida de pedidos. A Ocado reportou uma redução de 18% no custo implícito de mão de obra para atender uma cesta de 50 itens em suas contas de 2025, destacando o valor da tecnologia e do aprendizado operacional no atendimento. As ferramentas de estoque em tempo real também permitem que os operadores ofereçam um sortimento relevante mais amplo sem aumentar o desperdício ou as taxas de substituição.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Imóveis Urbanos e Reforma de Lojas | -1.8% | América do Norte e União Europeia, com expansão para cidades de Nível I da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Pressão sobre Margens por Subsídios de Entrega e Concorrência de Preços | -1.5% | Global, mais aguda na Índia e Europa | Curto prazo (≤ 2 anos) |
| Incompatibilidade de Código de Obras, Docas de Carga e Utilidades em Locais Convertidos | -0.9% | América do Norte, União Europeia e Índia urbana | Médio prazo (2-4 anos) |
| Oposição Local ao Tráfego, Ruído e Impacto Comunitário | -0.6% | União Europeia, particularmente Países Baixos, França, Dinamarca e Reino Unido | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Imóveis Urbanos e Reforma de Lojas
Os altos aluguéis urbanos restringem a expansão das dark stores porque as áreas de captação de entrega mais atrativas geralmente estão nas localizações mais caras. Os custos de conversão aumentam quando os antigos locais de varejo carecem de docas de carga, infraestrutura de refrigeração, capacidade de utilidades adequada ou acesso seguro para entregadores. Na França, a política de planejamento classifica as dark stores como armazéns quando os operadores convertem instalações de uso comercial; os operadores devem, portanto, obter aprovação municipal antes de realizar essa mudança. Antes de firmar um contrato de locação, os operadores devem avaliar as classificações de zoneamento local, os requisitos de segurança contra incêndio e o acesso para entrega. Essas restrições favorecem empresas que podem distribuir custos de tecnologia, aquisição e conformidade em redes maiores.
Pressão sobre Margens por Subsídios de Entrega e Concorrência de Preços
O mercado global de dark store enfrenta pressão sobre margens à medida que subsídios de taxas de entrega e descontos reduzem a receita por pedido. A concorrência de preços pode aumentar os volumes de pedidos, mas pode atrasar a lucratividade quando os operadores mantêm taxas baixas para apoiar a aquisição de clientes. O ponto de equilíbrio no nível da loja não garante a lucratividade no nível da empresa, pois os operadores também devem cobrir custos centrais de tecnologia, marketing e expansão. As preocupações da comunidade com o tráfego de entrega, carga e descarga, ruído e congestionamento do espaço público podem restringir as localizações das dark stores e provocar controles de zoneamento mais rígidos. O Conselho de Estado holandês manteve o plano de zoneamento de Dark Stores de Amsterdã em junho de 2025. O plano geralmente proíbe dark stores em grande parte da cidade, a menos que uma licença ambiental autorize uma exceção, permitindo que as autoridades avaliem os impactos sobre o conforto residencial e o ambiente urbano[3].
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Formato de Loja/Atendimento:
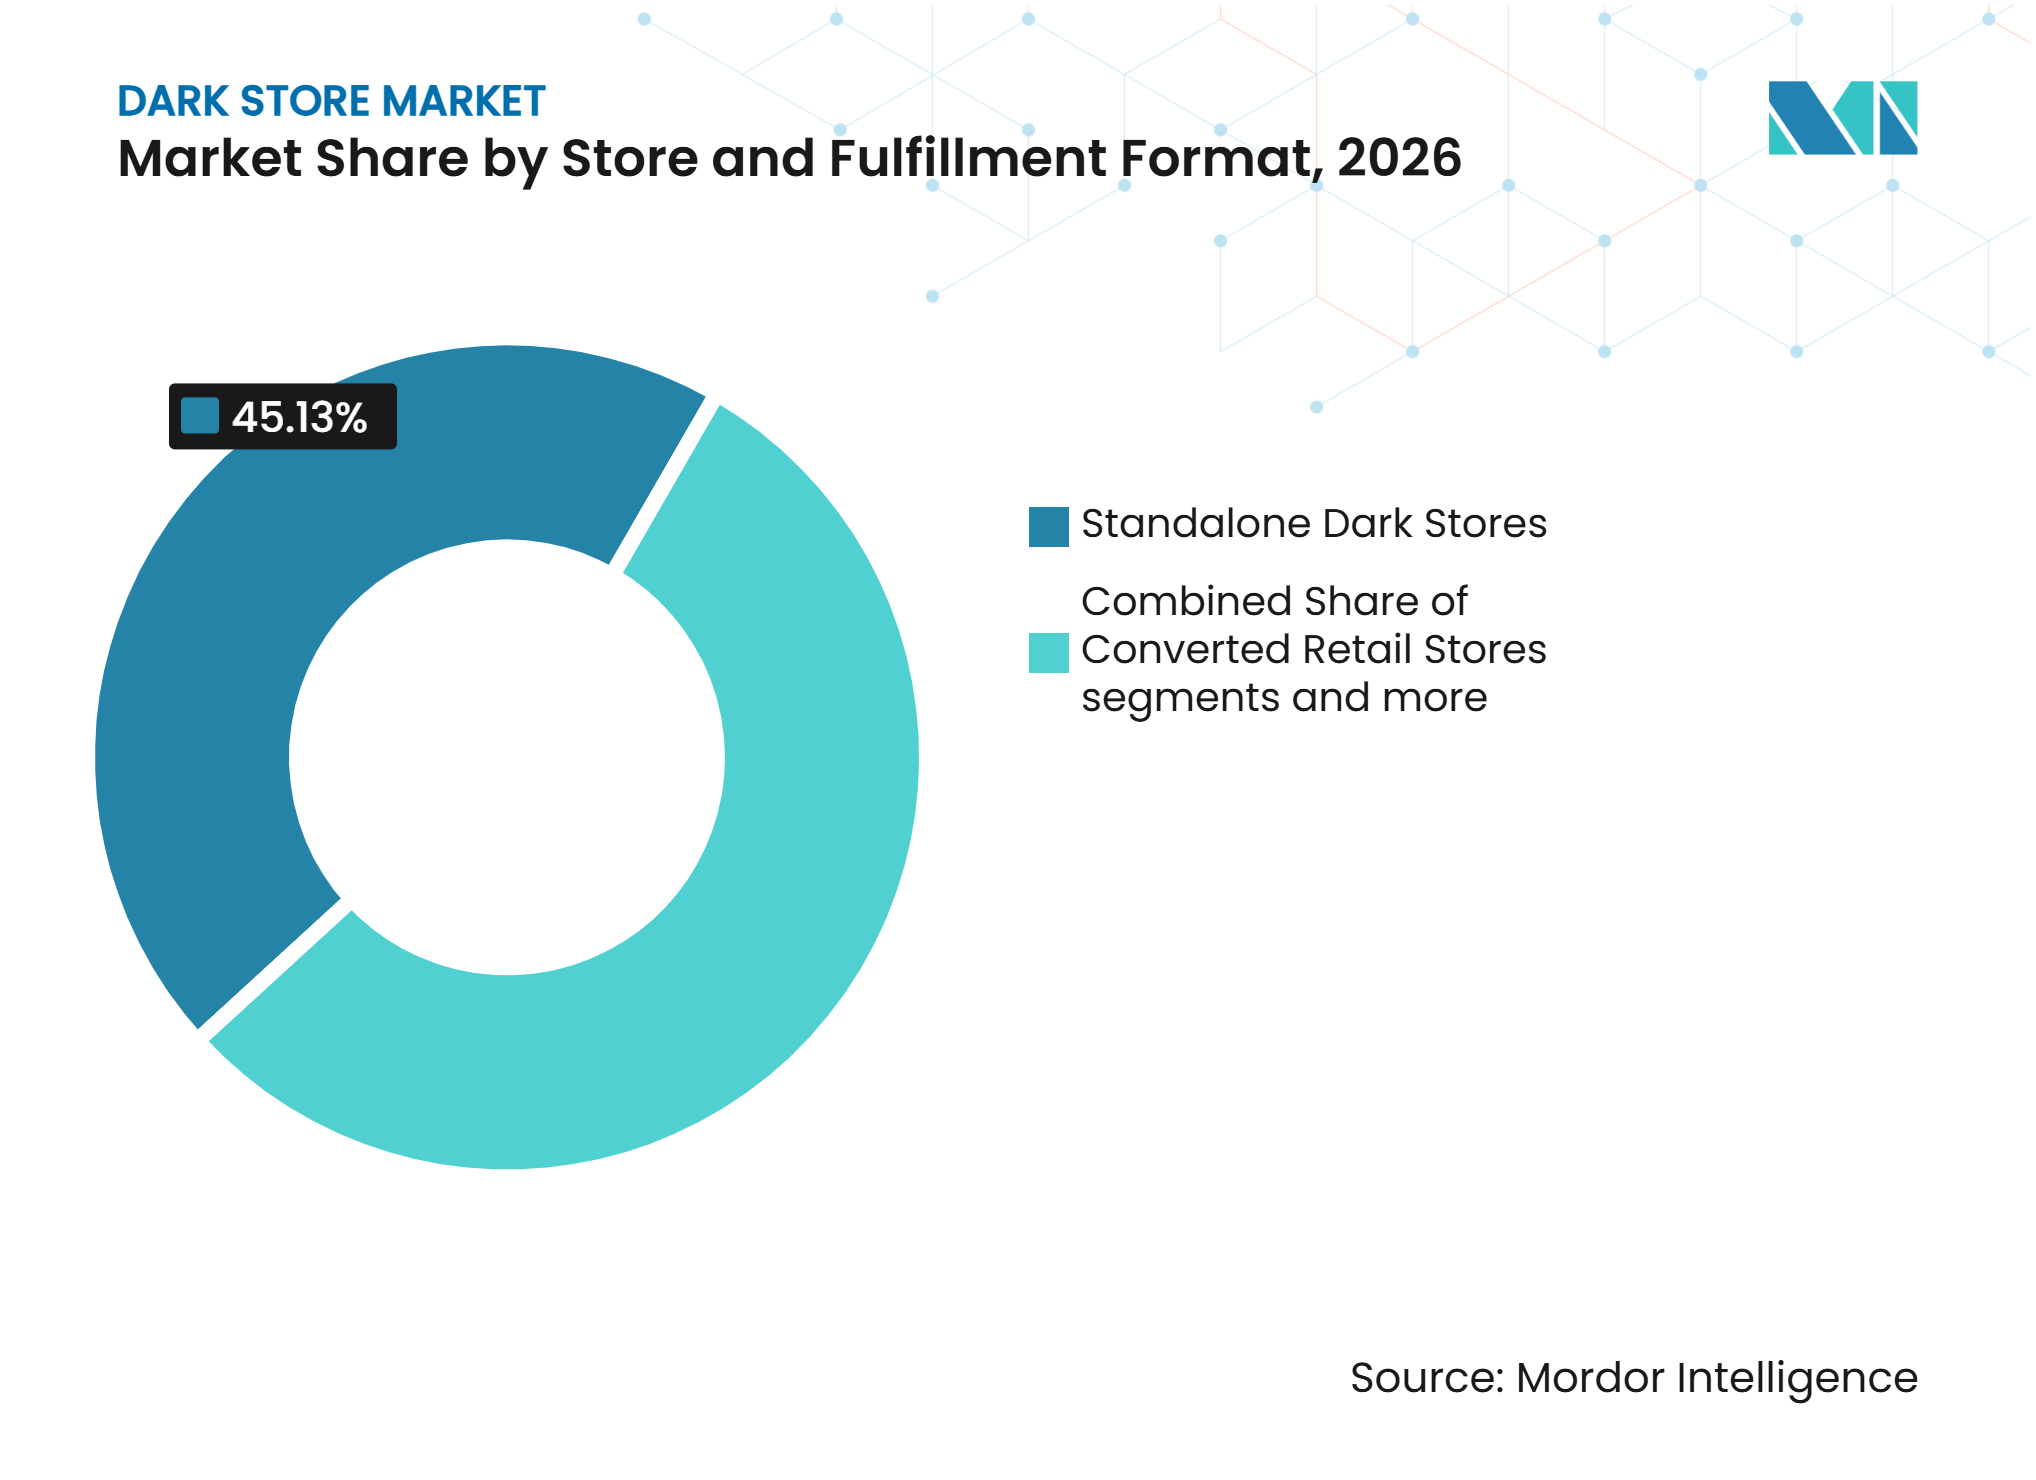
Locais Independentes Lideram Enquanto a Automação se ExpandeAs dark stores independentes responderam por 45,13% do mercado em 2026, refletindo a demanda por instalações construídas especificamente para o público, fechadas ao público e projetadas para separação rápida de pedidos. Esses locais geralmente estão situados próximos aos clientes e estocam produtos comprados com frequência. Seu modelo compacto reduz o tempo do armazenamento ao despacho quando a demanda está concentrada localmente. As lojas de varejo convertidas oferecem uma alternativa onde os antigos locais de varejo proporcionam forte acesso à área de captação. As lojas híbridas de varejo e atendimento permitem que varejistas estabelecidos atendam à demanda presencial e online a partir de estoque compartilhado. Cada formato requer um equilíbrio diferente de flexibilidade de local, controle de estoque e velocidade de entrega.
Os centros de micro-atendimento têm projeção de crescer a um CAGR de 17,12% até 2032, o mais alto entre os formatos de loja. Eles combinam proximidade urbana com sistemas automatizados de armazenamento e recuperação. A instalação da Veloq e AutoStore em Viena demonstra esse modelo, com 20.000 Unidades de Manutenção de Estoque (SKUs), sete zonas de temperatura e classificação de rotas em tempo real. Os locais automatizados suportam sortimentos mais amplos, reduzem o deslocamento manual e melhoram a consistência durante os períodos de pico de entrega. A adoção é mais provável onde os custos de mão de obra e as expectativas de serviço justificam o investimento de capital.



Por Modelo de Negócio:
Quick Commerce Lidera Enquanto o Atendimento Omnicanal AceleraO quick commerce respondeu por 56,71% do mercado em 2026, pois a entrega rápida permaneceu o principal fator para a capacidade de atendimento localizado. O modelo requer volumes de pedidos locais suficientes para suportar estoque dedicado, equipes de separação e operações de entrega. Ele tem melhor desempenho onde os clientes compram com frequência e valorizam janelas de entrega curtas. O atendimento de e-commerce e o clique e retire atendem clientes que priorizam a disponibilidade de produtos ou a conveniência em detrimento da entrega imediata. Esses modelos permitem que os varejistas usem locais locais para uma gama mais ampla de necessidades dos clientes e reduzam a dependência de uma única promessa de entrega quando as preferências variam por localização.
O atendimento omnicanal tem previsão de crescer a um CAGR de 19,23% até 2032, tornando-o o segmento de modelo de negócio de crescimento mais rápido. Ele integra entrega em domicílio, coleta, envio da loja e atendimento localizado. A DoorDash, Inc. (Wolt) anunciou um acordo definitivo em outubro de 2026 para adquirir a Maplebear Inc. (Instacart) em uma transação avaliada em aproximadamente 17 bilhões de USD[4]. A combinação proposta integra a rede de entrega da DoorDash, Inc. (Wolt) e os Serviços de Atendimento DashMart com a plataforma de tecnologia de mercearia da Maplebear Inc. (Instacart), que atende quase 100.000 lojas. A integração poderia ampliar o acesso dos varejistas à infraestrutura de entrega, aumentar a capacidade de atendimento de pedidos online e melhorar a flexibilidade de entrega durante os períodos de pico de demanda. No entanto, as eficiências operacionais dependerão de uma integração pós-aquisição eficaz.
Por Categoria de Produto:
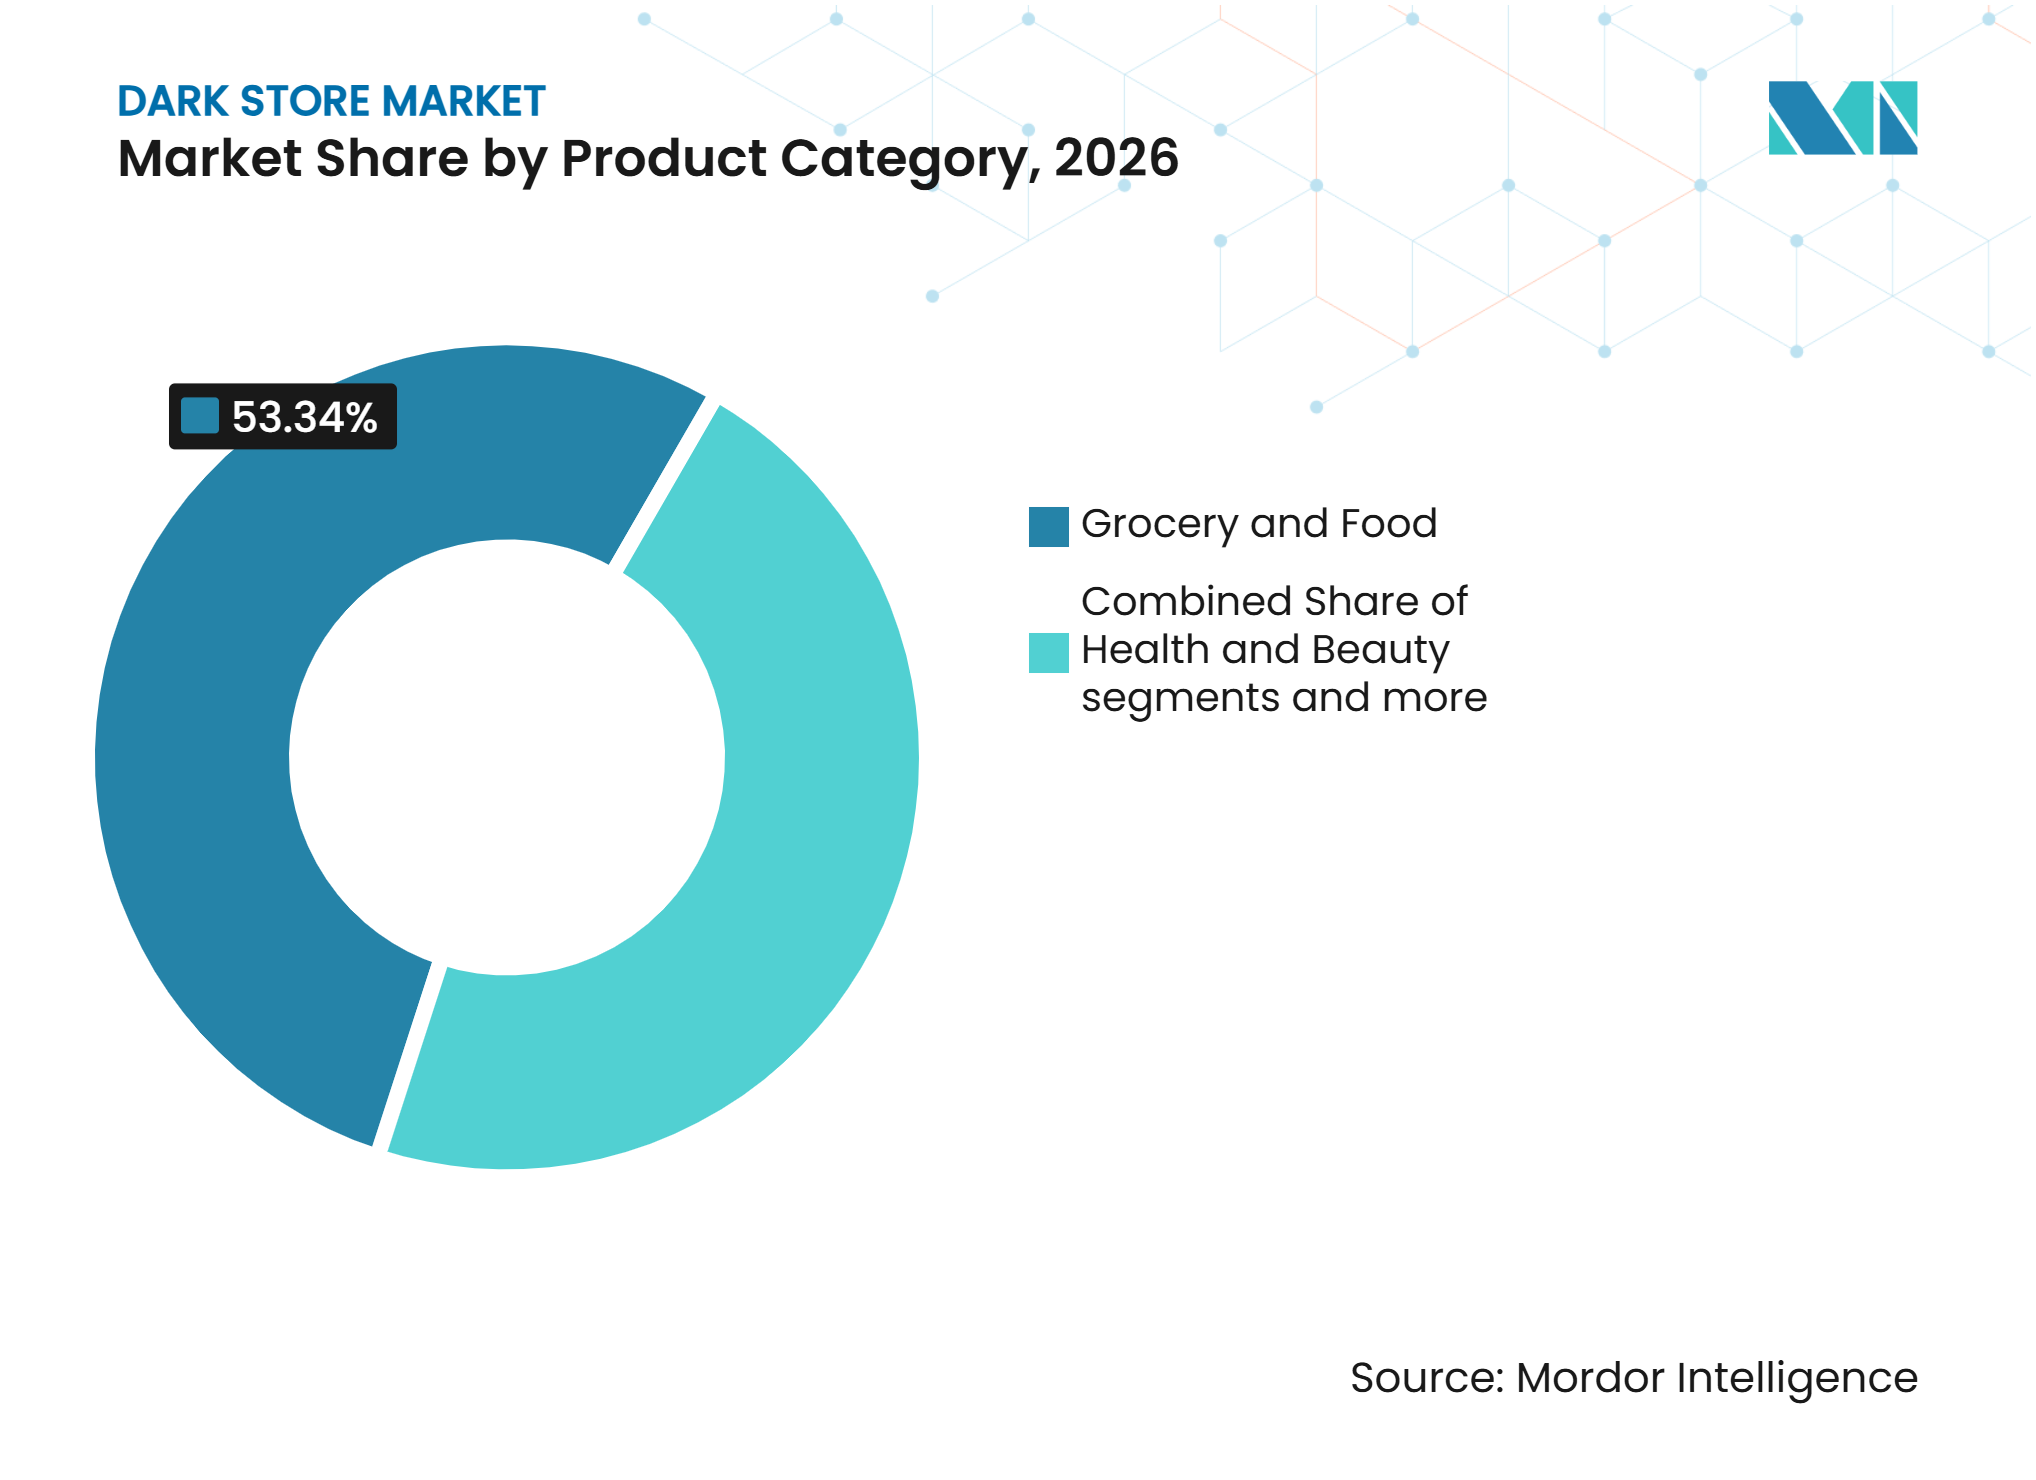
Mercearia Permanece Central Enquanto a Saúde se ExpandeMercearia e alimentos responderam por 53,34% do tamanho do mercado global de dark store em 2026, representando a maior categoria de produto. Alimentos frescos, produtos básicos e itens de reposição doméstica geram demanda recorrente e apoiam o planejamento previsível de estoque local. O estoque perecível requer monitoramento rigoroso, pois o desperdício e as rupturas de estoque podem comprometer a economia da entrega rápida. Eletrônicos de consumo, moda e vestuário são mais difíceis de gerenciar em locais compactos porque exigem variantes de produtos mais amplas e geralmente têm taxas de devolução mais altas. Saúde e beleza permanecem categorias adjacentes relevantes porque os clientes podem precisar de itens de cuidados pessoais rapidamente. As decisões sobre o mix de produtos devem equilibrar a frequência de demanda com as restrições de armazenamento local.
Produtos farmacêuticos e saúde têm previsão de crescer a um CAGR de 17,75% até 2032. Esta categoria requer armazenamento licenciado, supervisão de farmacêutico e verificação confiável em jurisdições com requisitos de dispensação de medicamentos. Os requisitos de conformidade criam barreiras de entrada mais altas para plataformas de uso geral que se expandem para produtos de saúde regulamentados. Os fornecedores que estabelecem instalações em conformidade antecipadamente podem desenvolver um modelo operacional mais defensável. O atendimento regulamentado de saúde permite que as dark stores se expandam além dos pedidos de conveniência diária, mantendo a qualidade do serviço e a segurança. A velocidade de entrega não pode substituir os requisitos regulatórios de manuseio.

Por Tamanho de Loja:
Formatos Pequenos Detêm a Maior Posição Enquanto os Locais Médios EscalamAs dark stores pequenas responderam por 58,93% de participação de mercado em 2026, pois instalações compactas podem operar próximas à demanda do bairro com menores requisitos iniciais de capital. Os operadores podem testar, modificar ou fechar pequenos locais com menos risco do que grandes armazéns dedicados. Essas instalações são adequadas para micro-mercados densos, onde produtos de alta frequência suportam reabastecimento rápido. A otimização do layout de prateleiras e as ferramentas de estoque melhoram as rotas de separação e a precisão dos pedidos sem expandir a área do local. As lojas pequenas permanecem um componente duradouro do mercado global de dark store ao alinhar espaço limitado com produtos locais pedidos com frequência.
As dark stores médias têm previsão de crescer a um CAGR de 18,93% até 2032, à medida que os operadores expandem locais comprovados para acomodar mais Unidades de Manutenção de Estoque (SKUs) e maiores volumes de pedidos diários. Este formato equilibra profundidade de sortimento, capacidade de processamento e exposição a locações, ao mesmo tempo em que suporta um mix mais amplo de estoque fresco e de temperatura ambiente do que os pequenos locais de bairro. As dark stores grandes permanecem adequadas para corredores urbanos densos, onde altos volumes de pedidos podem compensar os maiores custos das instalações. O crescimento dos locais médios indica uma mudança dos testes iniciais para redes de bairro estabelecidas, permitindo que os operadores ampliem as gamas de produtos sem o risco de uma grande instalação regional.
Por Modelo de Propriedade/Operação:
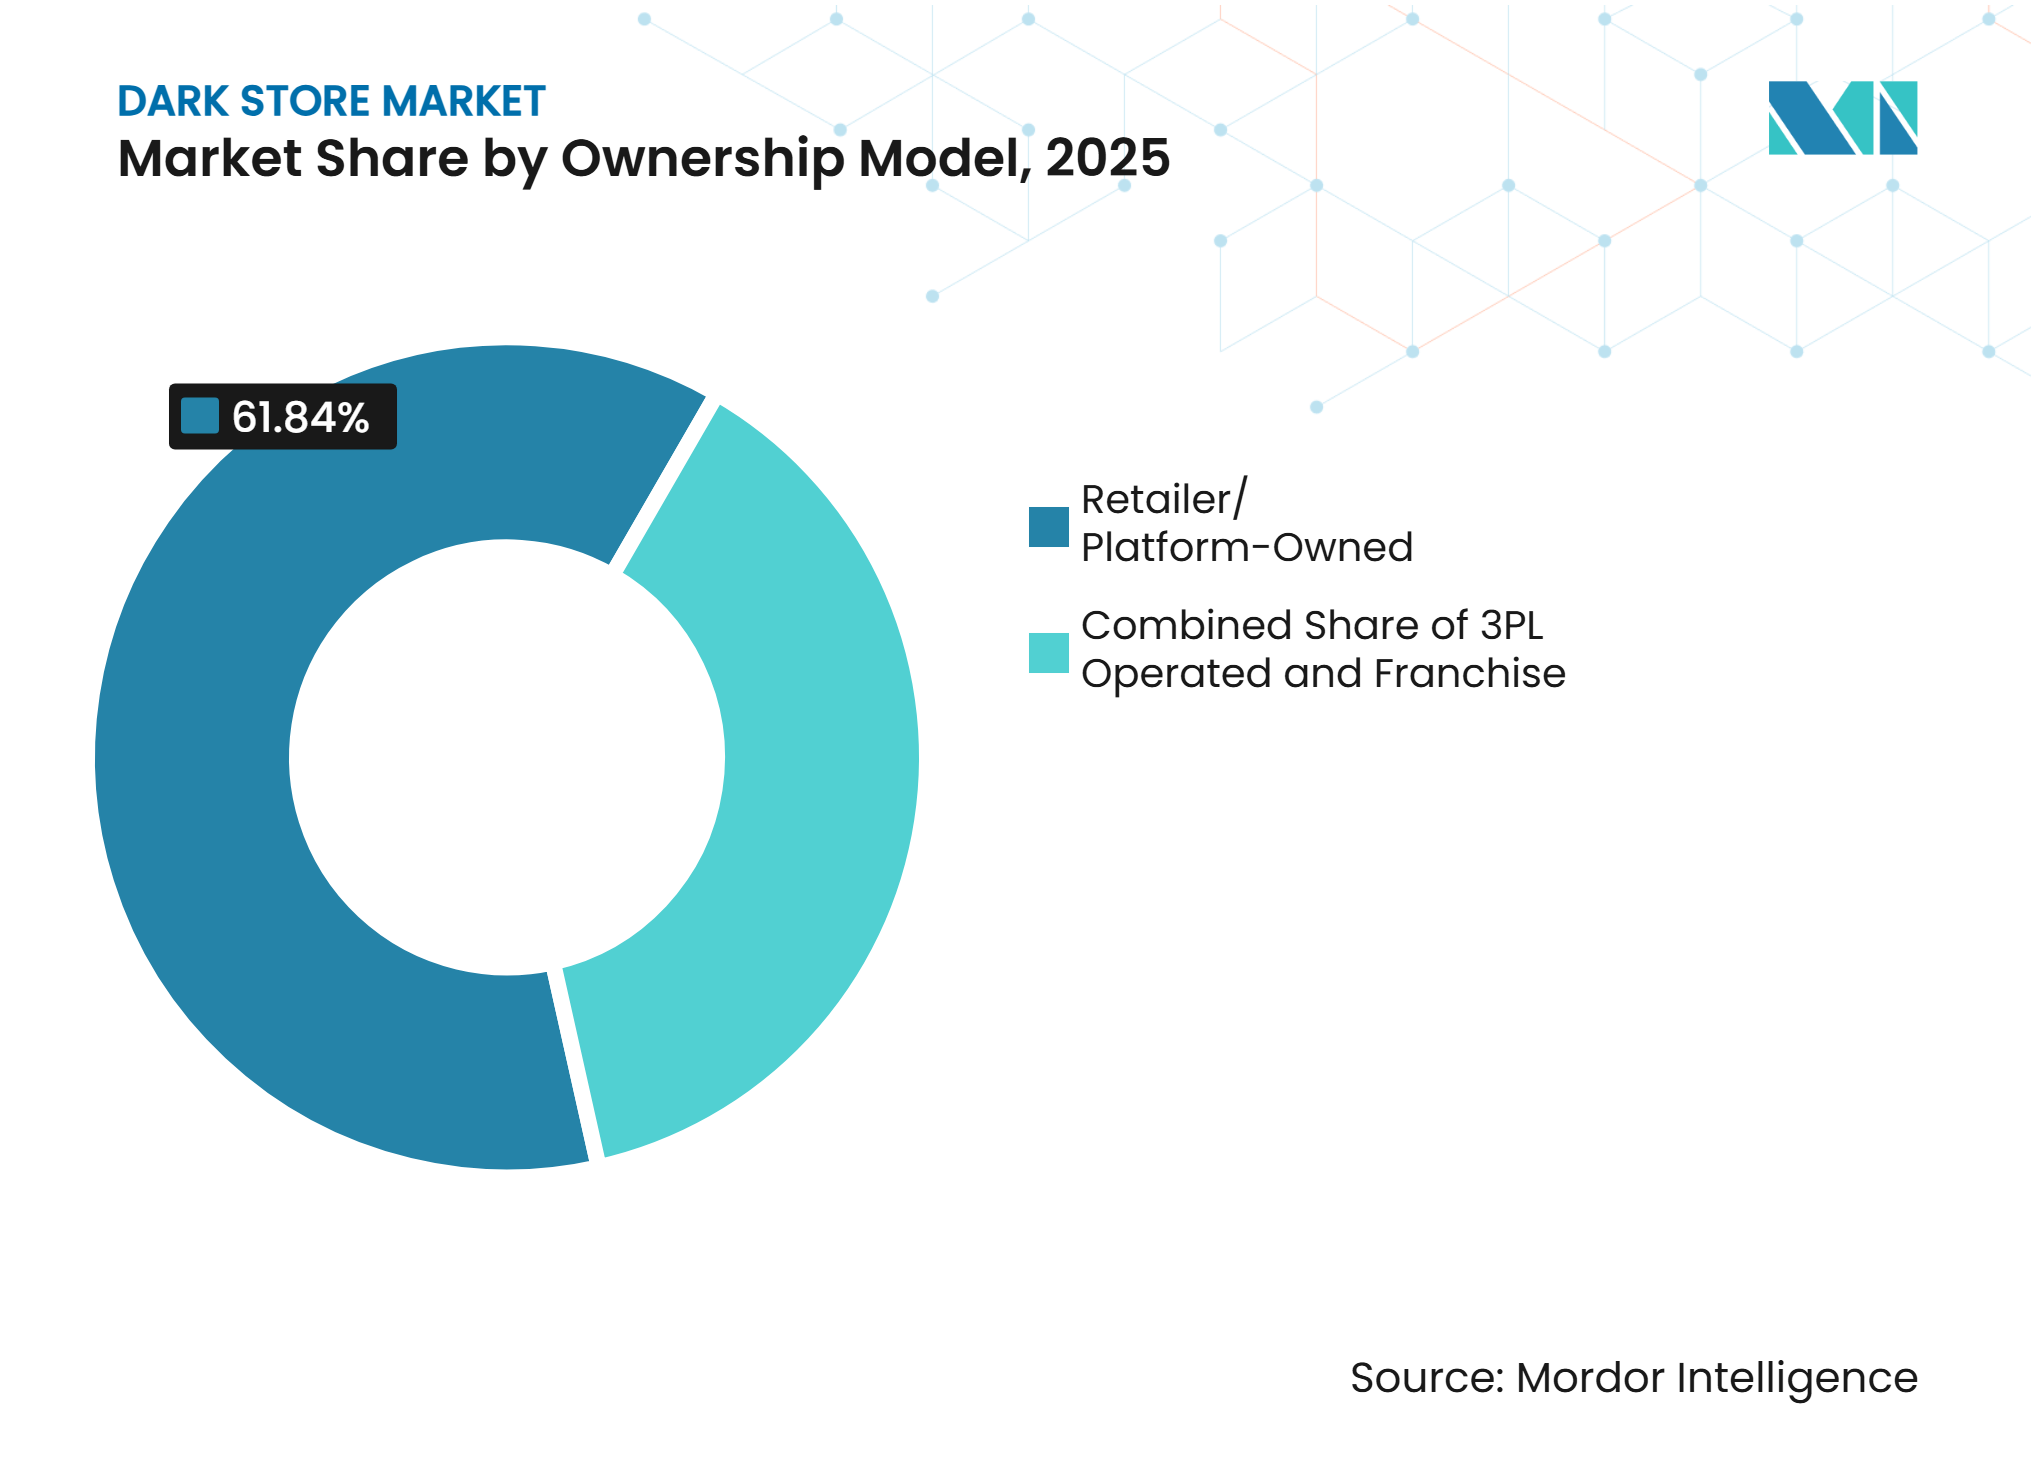
Propriedade da Plataforma Domina, Modelo de Terceirização Logística é o de Crescimento Mais RápidoOs locais de propriedade do Varejista/Plataforma detinham uma estimativa de 61,84% da receita de dark store em 2025, conferindo a este modelo a participação líder por tipo de propriedade. A propriedade direta dá às plataformas maior controle sobre a precisão do estoque, a produtividade dos separadores e a consistência do atendimento. Essas variáveis operacionais podem influenciar a confiabilidade dos pedidos e a experiência do cliente. As redes próprias também podem gerar informações detalhadas sobre a demanda que apoiam decisões de sortimento, precificação e promoção. Os modelos de franquia e operação por parceiros podem oferecer uma alternativa onde as plataformas desejam expandir com menores requisitos diretos de capital. A decisão de propriedade, portanto, reflete um equilíbrio entre controle operacional, requisitos de capital e velocidade de expansão da rede. A propriedade direta pode suportar maior padronização, enquanto os modelos de parceria podem proporcionar maior flexibilidade. O modelo apropriado depende dos recursos financeiros, das capacidades operacionais e do ritmo de expansão desejado pelo operador.
As dark stores operadas por terceiros/terceirização logística têm previsão de crescer a um CAGR de 19,74% até 2031 nesta análise de mercado, tornando-as o modelo de propriedade de crescimento mais rápido. O atendimento urbano terceirizado pode se tornar mais atrativo quando os provedores de logística conseguem combinar operações de atendimento com redes de entrega estabelecidas. A Shadowfax anunciou planos de expandir suas operações de dark store de quick commerce, ilustrando o papel potencial dos provedores de logística no suporte a redes de atendimento distribuído. Uma empresa de terceirização logística habilitada por tecnologia com uma rede de entrega existente pode ser capaz de conectar novos nós de atendimento com capacidade de última milha de forma mais eficiente do que um novo operador independente. Este modelo pode ser particularmente relevante na Índia à medida que as plataformas de quick commerce se expandem além dos mercados metropolitanos estabelecidos. No entanto, as dark stores operadas por terceirização logística ainda requerem coordenação estreita sobre precisão de estoque, desempenho de atendimento e experiência do cliente. A atratividade do modelo depende, em última análise, de se a escala da rede gera eficiências operacionais e de custo suficientes.
Análise Geográfica
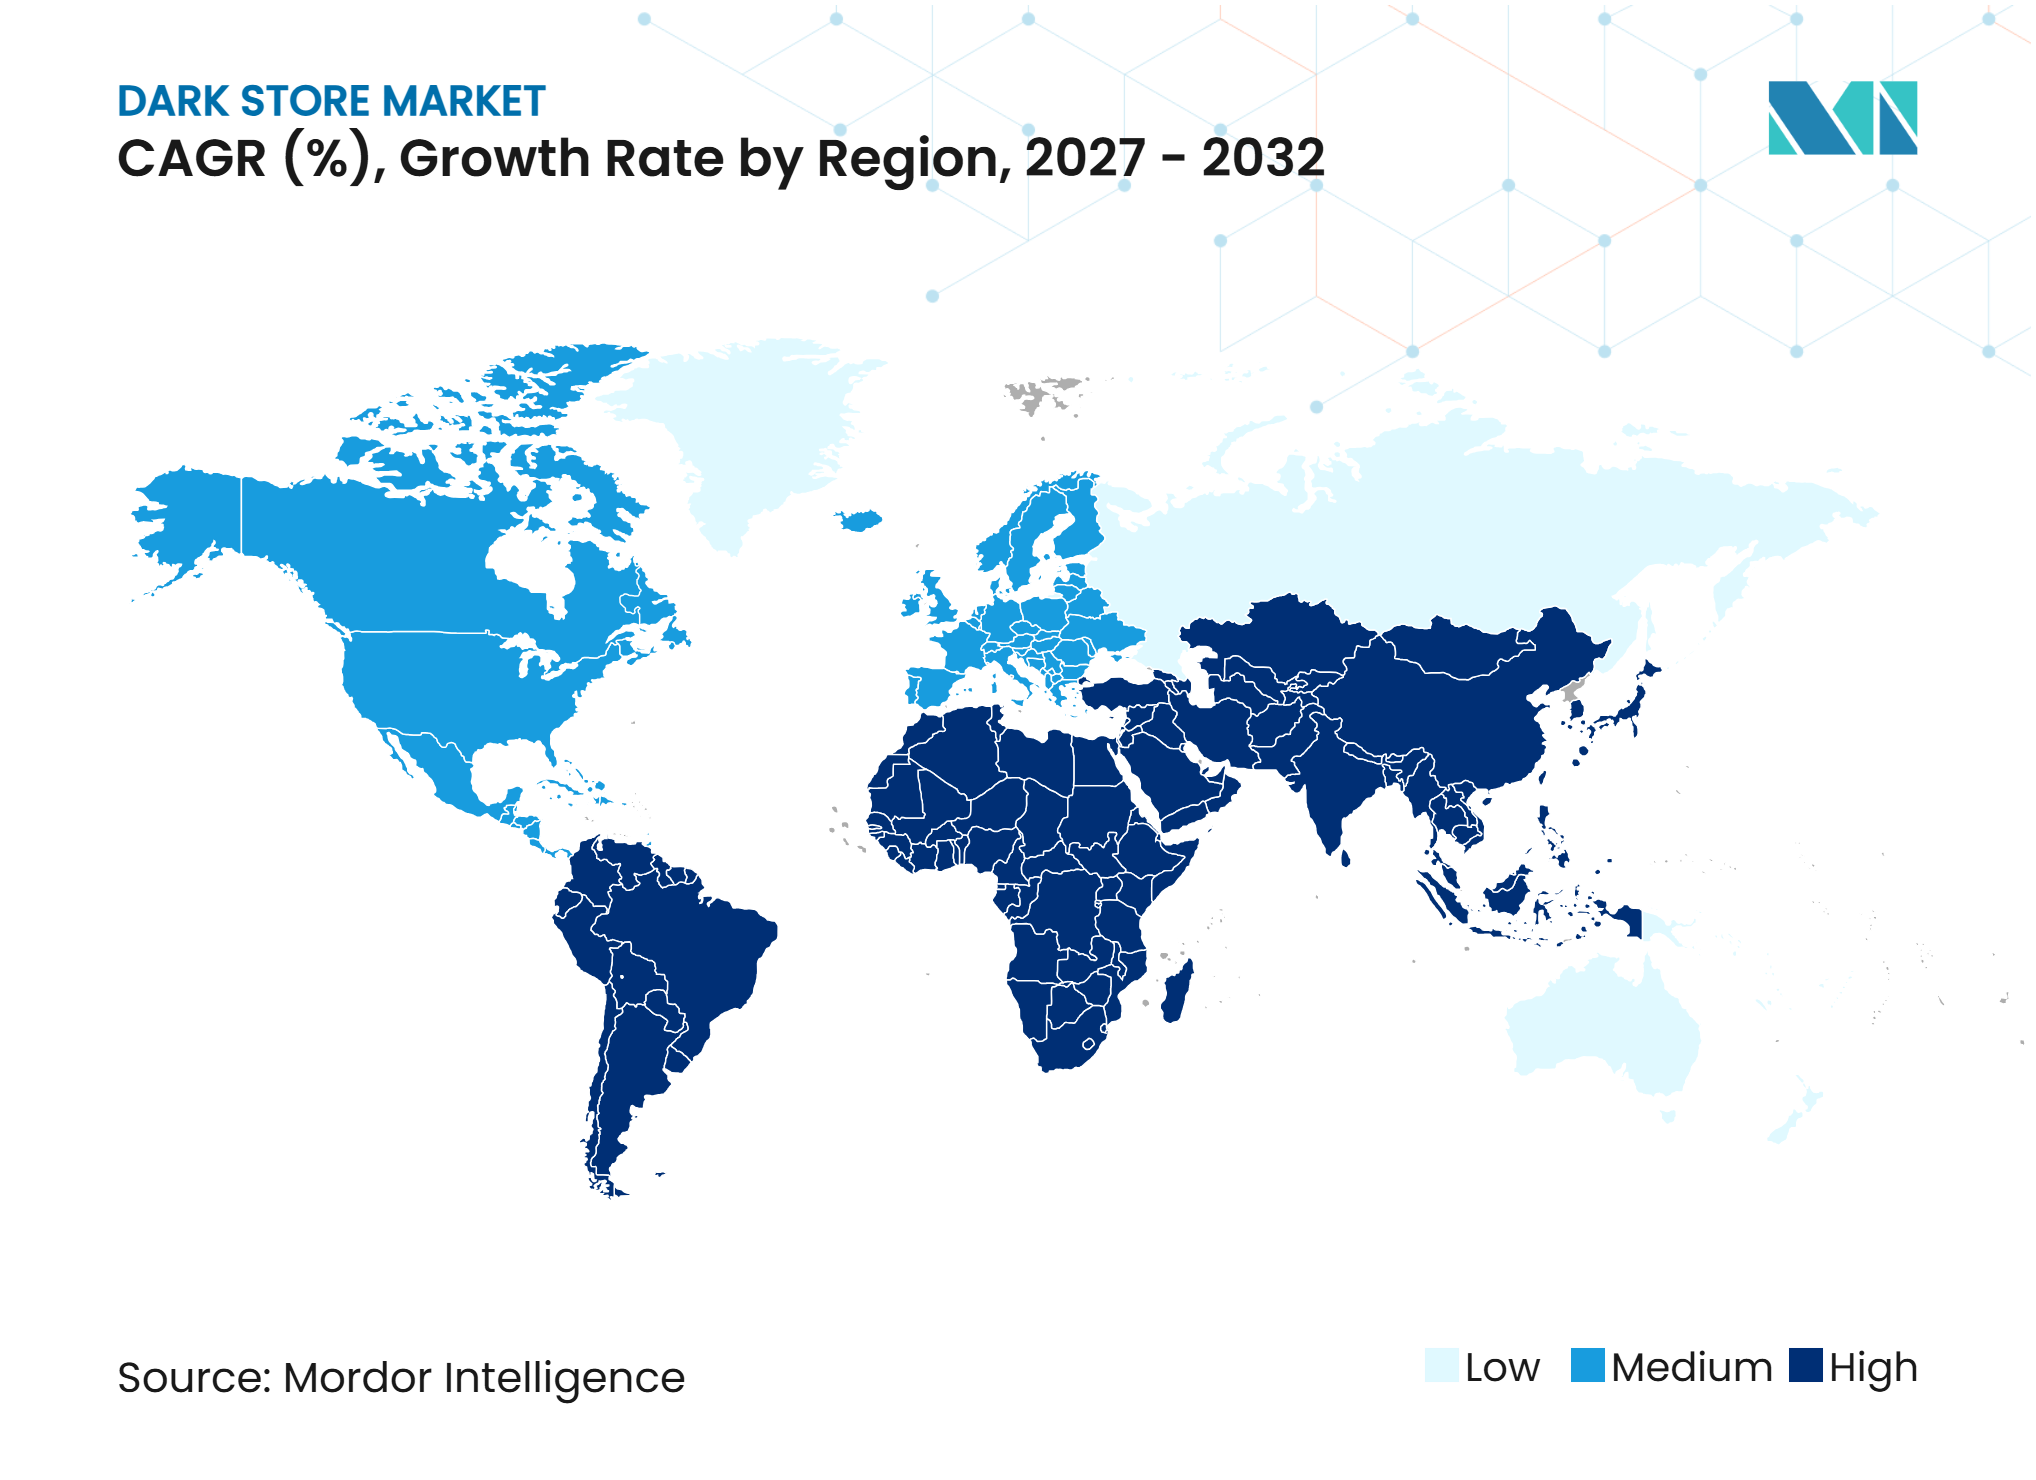
A América do Norte respondeu por 34,72% do mercado em 2026. A alta adoção do e-commerce e os investimentos dos varejistas em atendimento local e entrega no mesmo dia apoiam o crescimento. Antigos locais de varejo podem ser convertidos quando oferecem áreas de carga adequadas, refrigeração e acesso a áreas de captação de entrega. Essas localizações podem reduzir o tempo de seleção de locais e apoiar operações de estoque local e de entregadores. Redes estabelecidas de lojas, entrega e aquisição apoiam ainda mais o mercado global de dark store na América do Norte.
A Ásia-Pacífico tem previsão de crescer a um CAGR de 19,12% até 2032, o mais alto entre as regiões cobertas. A densidade urbana da Índia e os pedidos por dispositivos móveis suportam entregas frequentes de curta distância. A China possui um ecossistema maduro de entrega sob demanda construído em torno da agregação de demanda em tempo real e estoque localizado. No Sudeste Asiático, mercados fragmentados podem favorecer parcerias com supermercados em detrimento de redes independentes próprias. O crescimento dependerá da capacidade dos operadores de construir densidade de demanda e adaptar sortimentos, precificação e modelos de atendimento às condições locais de renda, infraestrutura e entrega.
A Europa é influenciada por regulamentações locais que regem as localizações e aprovações de dark stores. Amsterdã restringiu as dark stores a zonas empresariais em 2025, enquanto a França exige autorização para instalações comerciais convertidas em dark stores. Os Emirados Árabes Unidos e a Arábia Saudita estão expandindo os serviços de entrega rápida, enquanto os sistemas de pagamento e a conectividade de última milha restringem partes da África. Brasil e Chile são os mercados mais estabelecidos da América do Sul para mercearia sob demanda e entrega rápida. A seleção de locais em conformidade e o design eficaz de atendimento permanecem importantes em todas as regiões.
Cenário Competitivo
Concentração do Mercado
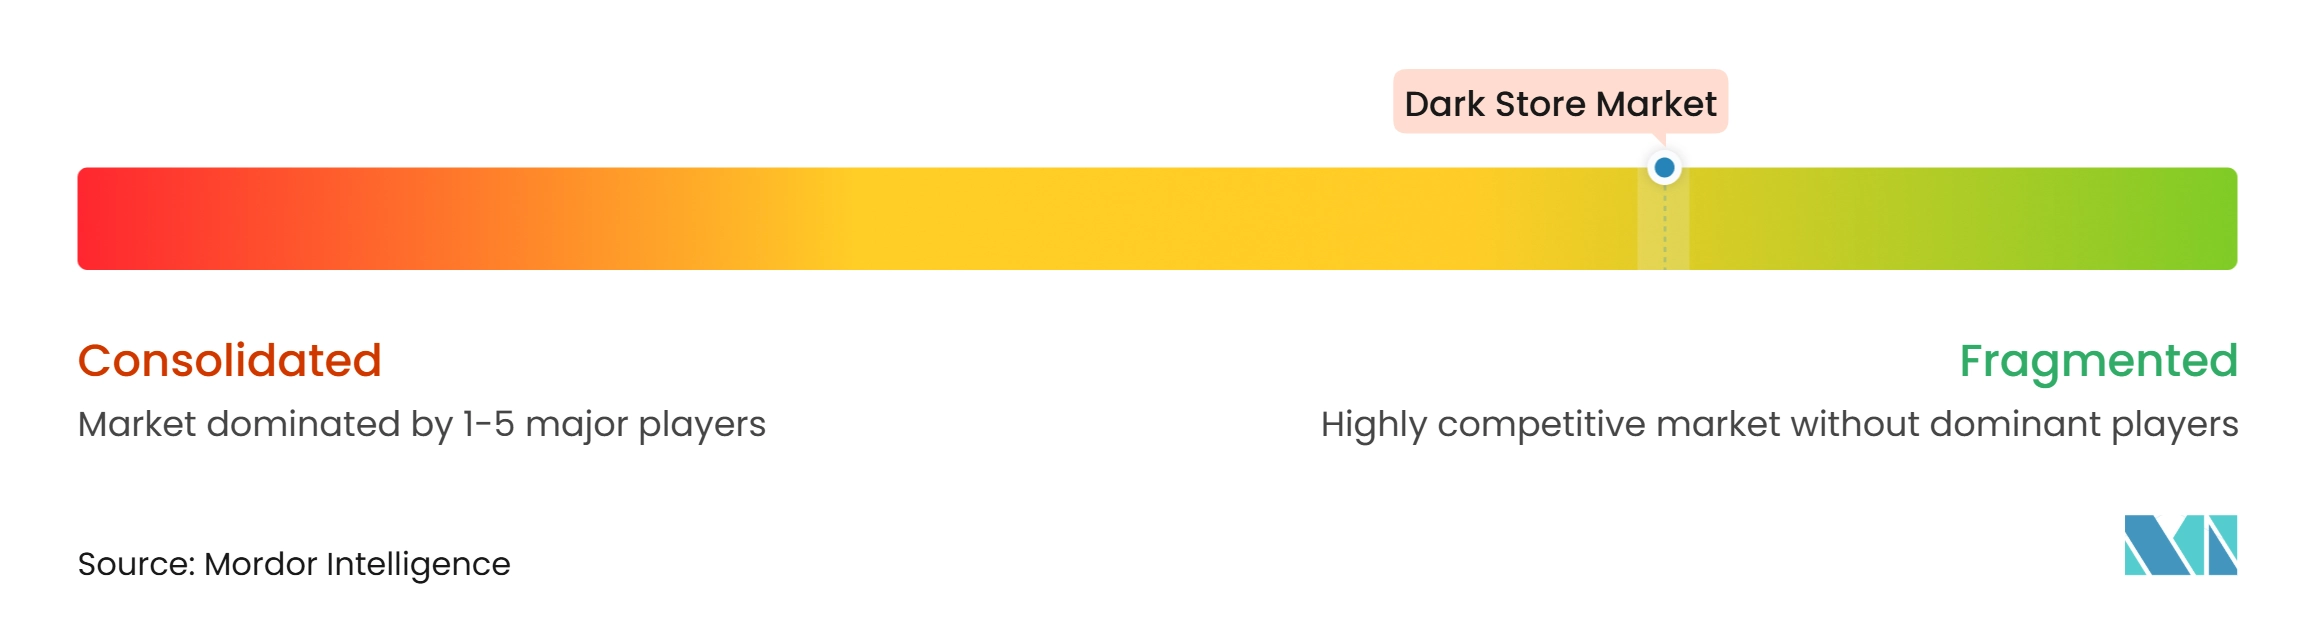
O mercado global de dark store é fragmentado, com os cinco maiores operadores estimados em responder por 30% a 40% do valor de mercado global. Amazon.com, Inc., Walmart Inc., Eternal Limited, Swiggy Limited e Maplebear Inc. (Instacart) utilizam estratégias moldadas por seus ativos e posições regionais. Amazon.com, Inc. e Walmart Inc. combinam atendimento localizado com amplas redes de logística e varejo. A Blinkit da Eternal Limited e a Instamart da Swiggy Limited competem por meio de operações urbanas densas e entrega rápida na Índia. A Maplebear Inc. (Instacart), operando como Instacart, fornece tecnologia de mercearia e capacidades de atendimento que ajudam os varejistas a atender à demanda online.
Parcerias e aquisições estão expandindo as capacidades de atendimento. A aquisição planejada da Instacart pela DoorDash, Inc. (Wolt) por 17 bilhões de USD combinaria sua rede de entrega e DashMart com a plataforma de tecnologia de mercearia da Instacart. Em setembro de 2026, a Instacart e a Gopuff firmaram parceria para adicionar a Gopuff ao Marketplace da Instacart, fornecer acesso ao seu estoque de micro-atendimento e adotar a plataforma Carrot Ads da Instacart. Esses movimentos integram estoque, entrega, serviços para varejistas e publicidade.
O investimento em tecnologia apoia o controle de custos e as janelas de entrega curtas. As contas de 2025 da Ocado Group plc cobriram separação manual em dark stores, automação baseada em loja e centros de atendimento robótico. A Ocado Retail inaugurou um centro de distribuição regional em Nottingham em agosto de 2026, criando mais de 400 empregos. Maior precisão, visibilidade de estoque e eficiência de mão de obra fortalecem as operações à medida que a demanda varia por bairro e hora do dia.
Líderes do Setor de Dark Store
-
Amazon.com, Inc.
-
Walmart Inc.
-
Eternal Limited
-
Swiggy Limited
-
Maplebear Inc. (Instacart)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Dark Store Empresas cobertas neste relatório
- Amazon.com, Inc.
- Walmart Inc.
- Maplebear Inc. (Instacart)
- Eternal Limited
- Swiggy Limited (Instamart)
- Zepto
- BigBasket
- Target Corporation
- Auchan Retail International
- Grab Holdings Limited
- Uber Technologies, Inc.
- DoorDash, Inc. (Wolt)
- Gopuff
- Ocado Group plc
- Flink SE
- Prozo Private Limited
- Carrefour S.A.
- The Kroger Co.
- JioMart / Reliance Retail Ventures Limited
Desenvolvimentos industriais recentes em Mercado de Dark Store
- Outubro de 2026: A DoorDash, Inc. (Wolt) concordou em adquirir a Instacart por aproximadamente 17 bilhões de USD, combinando sua rede de entrega e DashMart com a plataforma de tecnologia de mercearia da Instacart, que atende quase 100.000 lojas. O fechamento está previsto para o início de 2028, sujeito a aprovações regulatórias e dos acionistas.
- Setembro de 2026: A Instacart e a Gopuff anunciaram uma parceria nos Estados Unidos trazendo mercearias e produtos essenciais do dia a dia da Gopuff para os clientes da Instacart, com entrega em até 15 minutos.
- Novembro de 2025: A Superdrug firmou parceria exclusiva com a Just Eat para oferecer mais de 8.000 produtos de saúde e beleza de 29 lojas, com entrega em até 30 minutos. O serviço foi expandido para todo o país em março de 2026, estendendo a entrega rápida ao varejo de saúde e beleza.
- Agosto de 2025: A Ocado Retail inaugurou um centro de distribuição regional em Nottingham, com expectativa de criar mais de 400 empregos. A instalação aproxima a capacidade de atendimento dos clientes, apoiando maiores volumes de pedidos, melhor eficincia de entrega e expansão das operações de mercearia online.
Escopo do Relatório do Mercado Global de Dark Store
O relatório do mercado global de dark store analisa instalações de atendimento dedicadas que suportam entrega rápida e atendimento de pedidos online em mercados de varejo globais. O mercado é segmentado por formato de loja, modelo de negócio, categoria de produto, tamanho de loja e geografia. O estudo examina os principais fatores impulsionadores, incluindo demanda por entrega ultrarrápida, expansão de mercearia online e quick commerce, densidade urbana, automação, gestão de estoque habilitada por inteligência artificial, reaproveitamento adaptativo de imóveis comerciais vagos e redes de atendimento distribuído. Também avalia restrições como altos custos de imóveis e reforma, pressão sobre margens relacionada à entrega, restrições de código de obras e carga, e oposição comunitária ao tráfego e ruído. O relatório avalia cadeias de valor, regulamentações, adoção de tecnologia e forças competitivas. Fornece tamanho de mercado e previsões de crescimento, análise do cenário competitivo, concentração de mercado, avaliação de participação de mercado, desenvolvimentos estratégicos e perfis dos principais operadores. Também explora oportunidades em cidades pouco atendidas, expansão de micro-mercados e eficiência operacional habilitada por automação. As estimativas e previsões de mercado são apresentadas em valor (USD) em todos os segmentos cobertos.
Visão geral da segmentação
| Dark Stores Independentes |
| Lojas de Varejo Convertidas |
| Centros de Micro-Atendimento |
| Lojas Híbridas de Varejo e Atendimento |
| Quick Commerce |
| Atendimento de E-commerce |
| Atendimento Omnicanal |
| Clique e Retire |
| Mercearia e Alimentos |
| Saúde e Beleza |
| Produtos Farmacêuticos e Saúde |
| Eletrônicos de Consumo |
| Moda e Vestuário |
| Produtos Domésticos e de Consumo |
| Outros |
| Pequeno |
| Médio |
| Grande |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Peru | |
| Chile | |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Espanha | |
| Itália | |
| BENELUX (Bélgica, Países Baixos e Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | Índia |
| China | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietnã e Filipinas) | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| África do Sul | |
| Nigéria | |
| Restante do Oriente Médio e África |
| Por Formato de Loja/Atendimento | Dark Stores Independentes | |
| Lojas de Varejo Convertidas | ||
| Centros de Micro-Atendimento | ||
| Lojas Híbridas de Varejo e Atendimento | ||
| Por Modelo de Negócio | Quick Commerce | |
| Atendimento de E-commerce | ||
| Atendimento Omnicanal | ||
| Clique e Retire | ||
| Por Categoria de Produto | Mercearia e Alimentos | |
| Saúde e Beleza | ||
| Produtos Farmacêuticos e Saúde | ||
| Eletrônicos de Consumo | ||
| Moda e Vestuário | ||
| Produtos Domésticos e de Consumo | ||
| Outros | ||
| Por Tamanho de Loja | Pequeno | |
| Médio | ||
| Grande | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Peru | ||
| Chile | ||
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Espanha | ||
| Itália | ||
| BENELUX (Bélgica, Países Baixos e Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | Índia | |
| China | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietnã e Filipinas) | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| África do Sul | ||
| Nigéria | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda por dark stores?
A demanda é apoiada pelas expectativas dos consumidores por entrega rápida, compras recorrentes de mercearia, densidade urbana e investimento dos varejistas em redes de atendimento local.
Qual é o tamanho do mercado global de dark store?
O mercado global de dark store tem projeção de crescer de 43,73 bilhões de USD em 2026 e 50,26 bilhes de USD em 2027 para 98,12 bilhões de USD até 2032, a um CAGR de 14,94%.
Qual formato de loja/atendimento está crescendo mais rapidamente?
Os centros de micro-atendimento têm previsão de crescer a um CAGR de 17,12% até 2032, apoiados por automação e posicionamento de estoque local.
Por que os varejistas estão investindo em atendimento omnicanal?
O atendimento omnicanal tem previsão de crescer a um CAGR de 19,23% porque combina capacidades de entrega, coleta, envio da loja e atendimento local.
Quais são as principais restrições à expansão das dark stores?
Altos aluguéis urbanos, necessidades de reforma, subsídios de entrega, concorrência de preços e restrições de zoneamento podem atrasar a ativação de locais e reduzir os retornos.
Qual região tem expectativa de crescer mais rapidamente?
A Ásia-Pacífico tem previsão de expandir a um CAGR de 19,12% até 2032, apoiada pela demanda urbana e pelos ecossistemas de entrega sob demanda estabelecidos.