
Tamaño y Participación del Mercado de Dark Stores
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 48.91 Mil millones de dólares |
| Tamaño del Mercado (2032) | 98.12 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 14.94 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Dark Stores por Mordor Intelligence
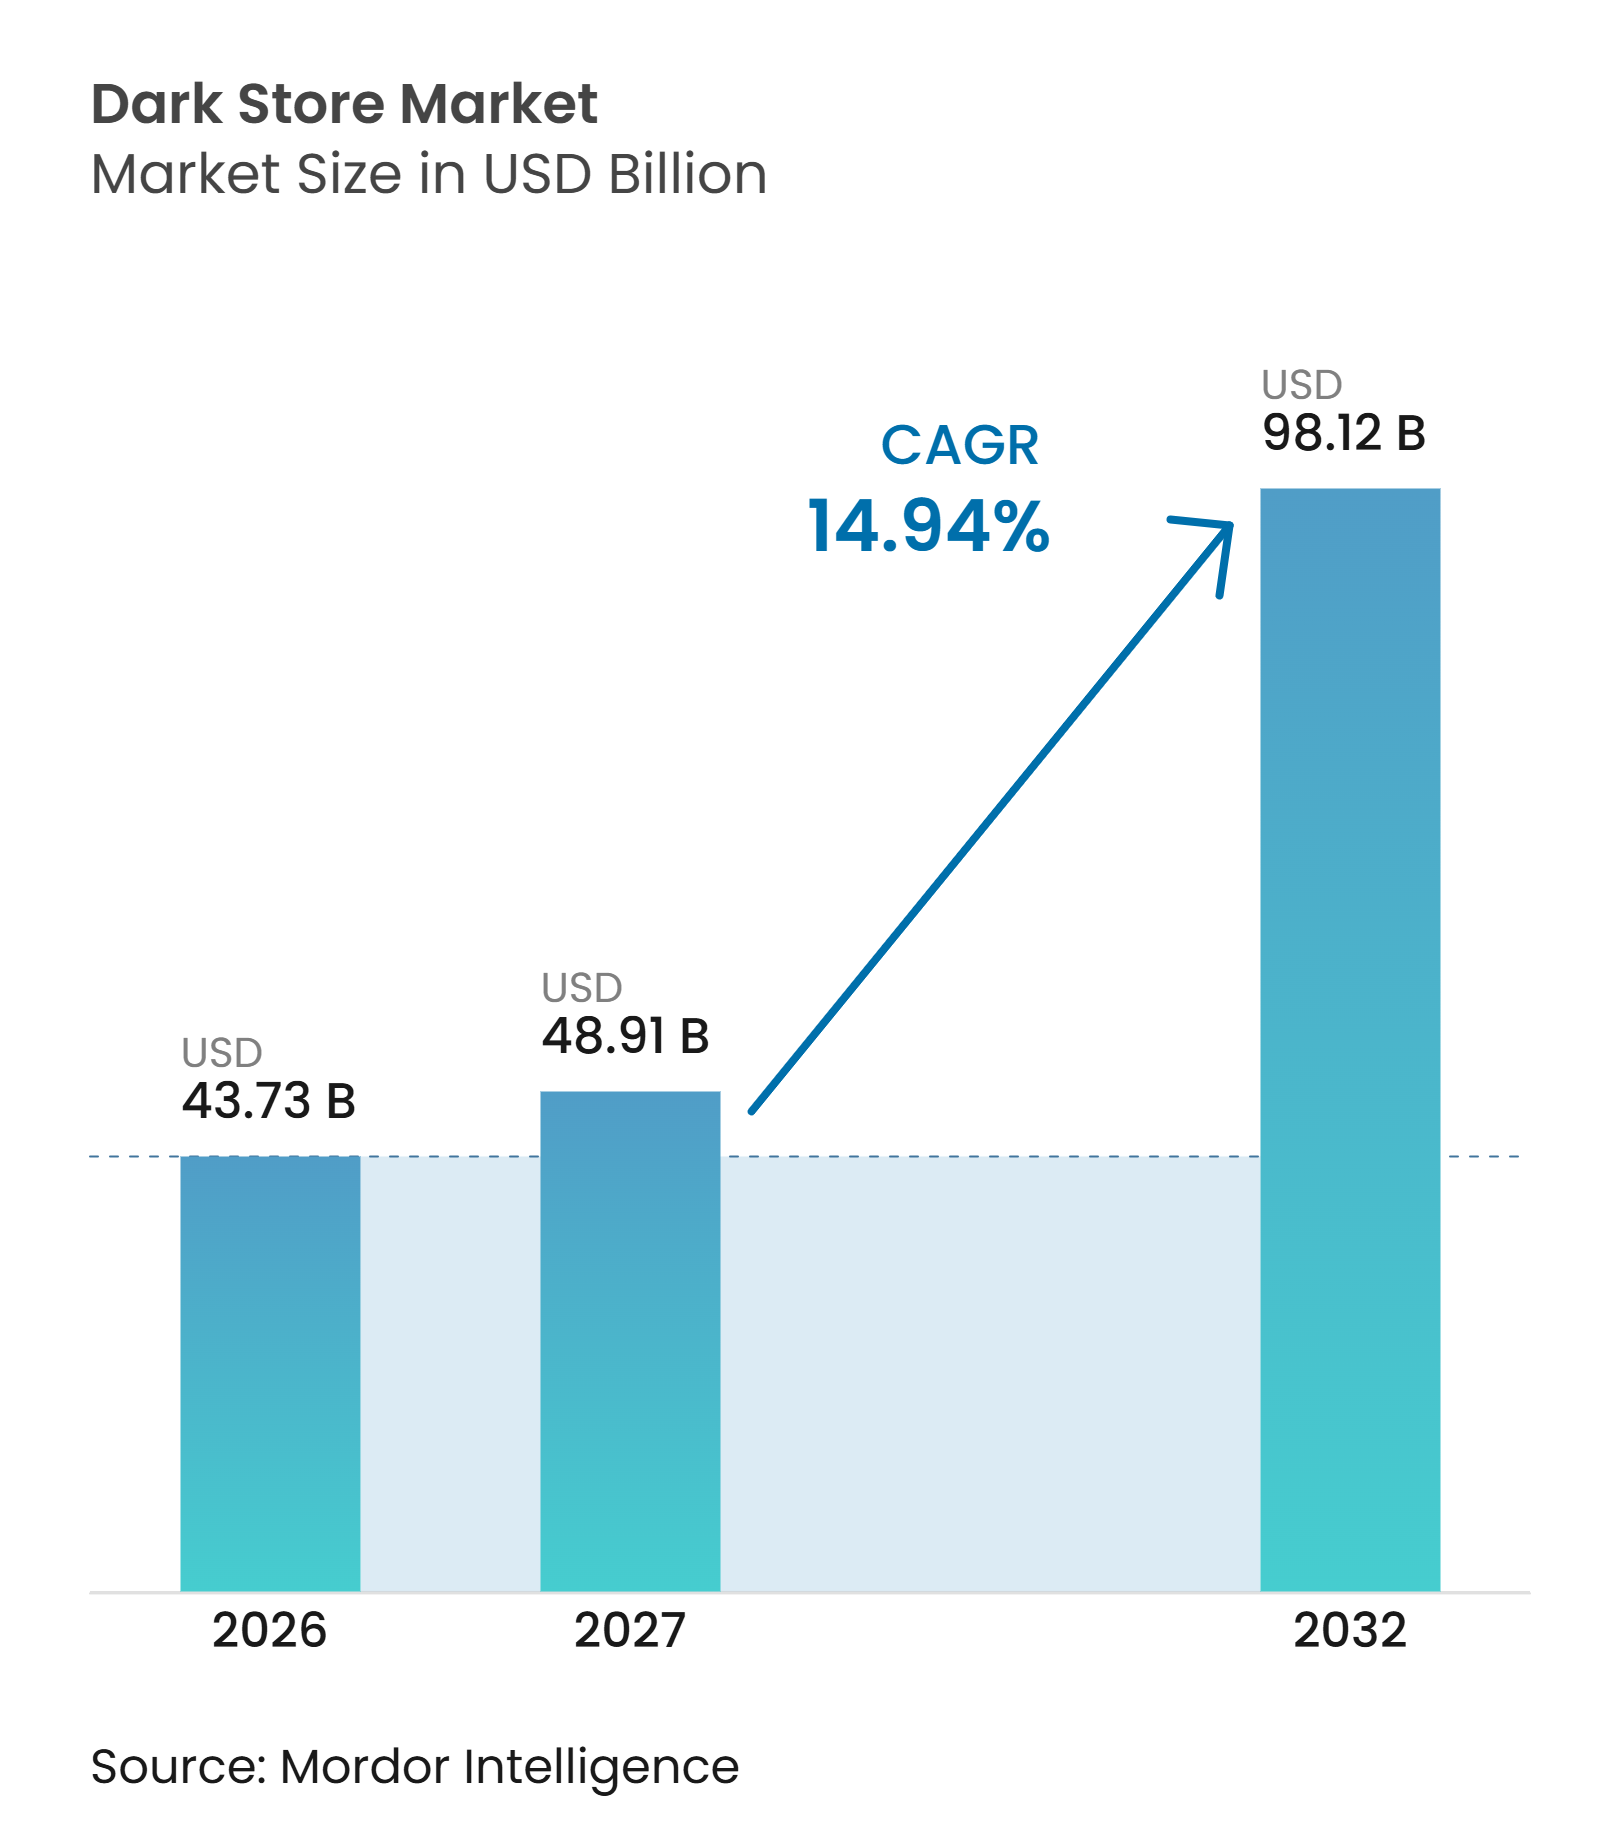
El tamaño del mercado global de dark stores fue valorado en 43,73 mil millones de USD en 2026 y se estima que crecerá desde 48,91 mil millones de USD en 2027 hasta alcanzar los 98,12 mil millones de USD para 2032, a una CAGR del 14,94% durante el período de pronóstico (2027-2032). La demanda de los consumidores por entregas rápidas está alentando a los minoristas y plataformas a posicionar el inventario cerca de los barrios urbanos densos. El mercado global de dark stores se beneficia de la planificación de surtido localizado, la recolección confiable, el manejo de cadena de frío y la entrega de última milla. Los sitios de cumplimiento pequeños requieren suficientes pedidos diarios para cubrir el alquiler, la mano de obra y los costos de entrega. La automatización apoya la eficiencia donde los costos laborales son altos y los surtidos de productos son amplios. Las regulaciones que clasifican las dark stores como puntos de venta minoristas o almacenes influyen en la selección de sitios y la velocidad de expansión. Los operadores globales de dark stores están expandiendo redes de micro-cumplimiento para entregas rápidas. China tiene aproximadamente 10.000 dark stores, mientras que se proyecta que la red de India alcance 7.800 tiendas en más de 100 ciudades en 2026, apoyando el inventario localizado, la previsión impulsada por inteligencia artificial y el cumplimiento eficiente de última milla[1].
Conclusiones Clave del Informe
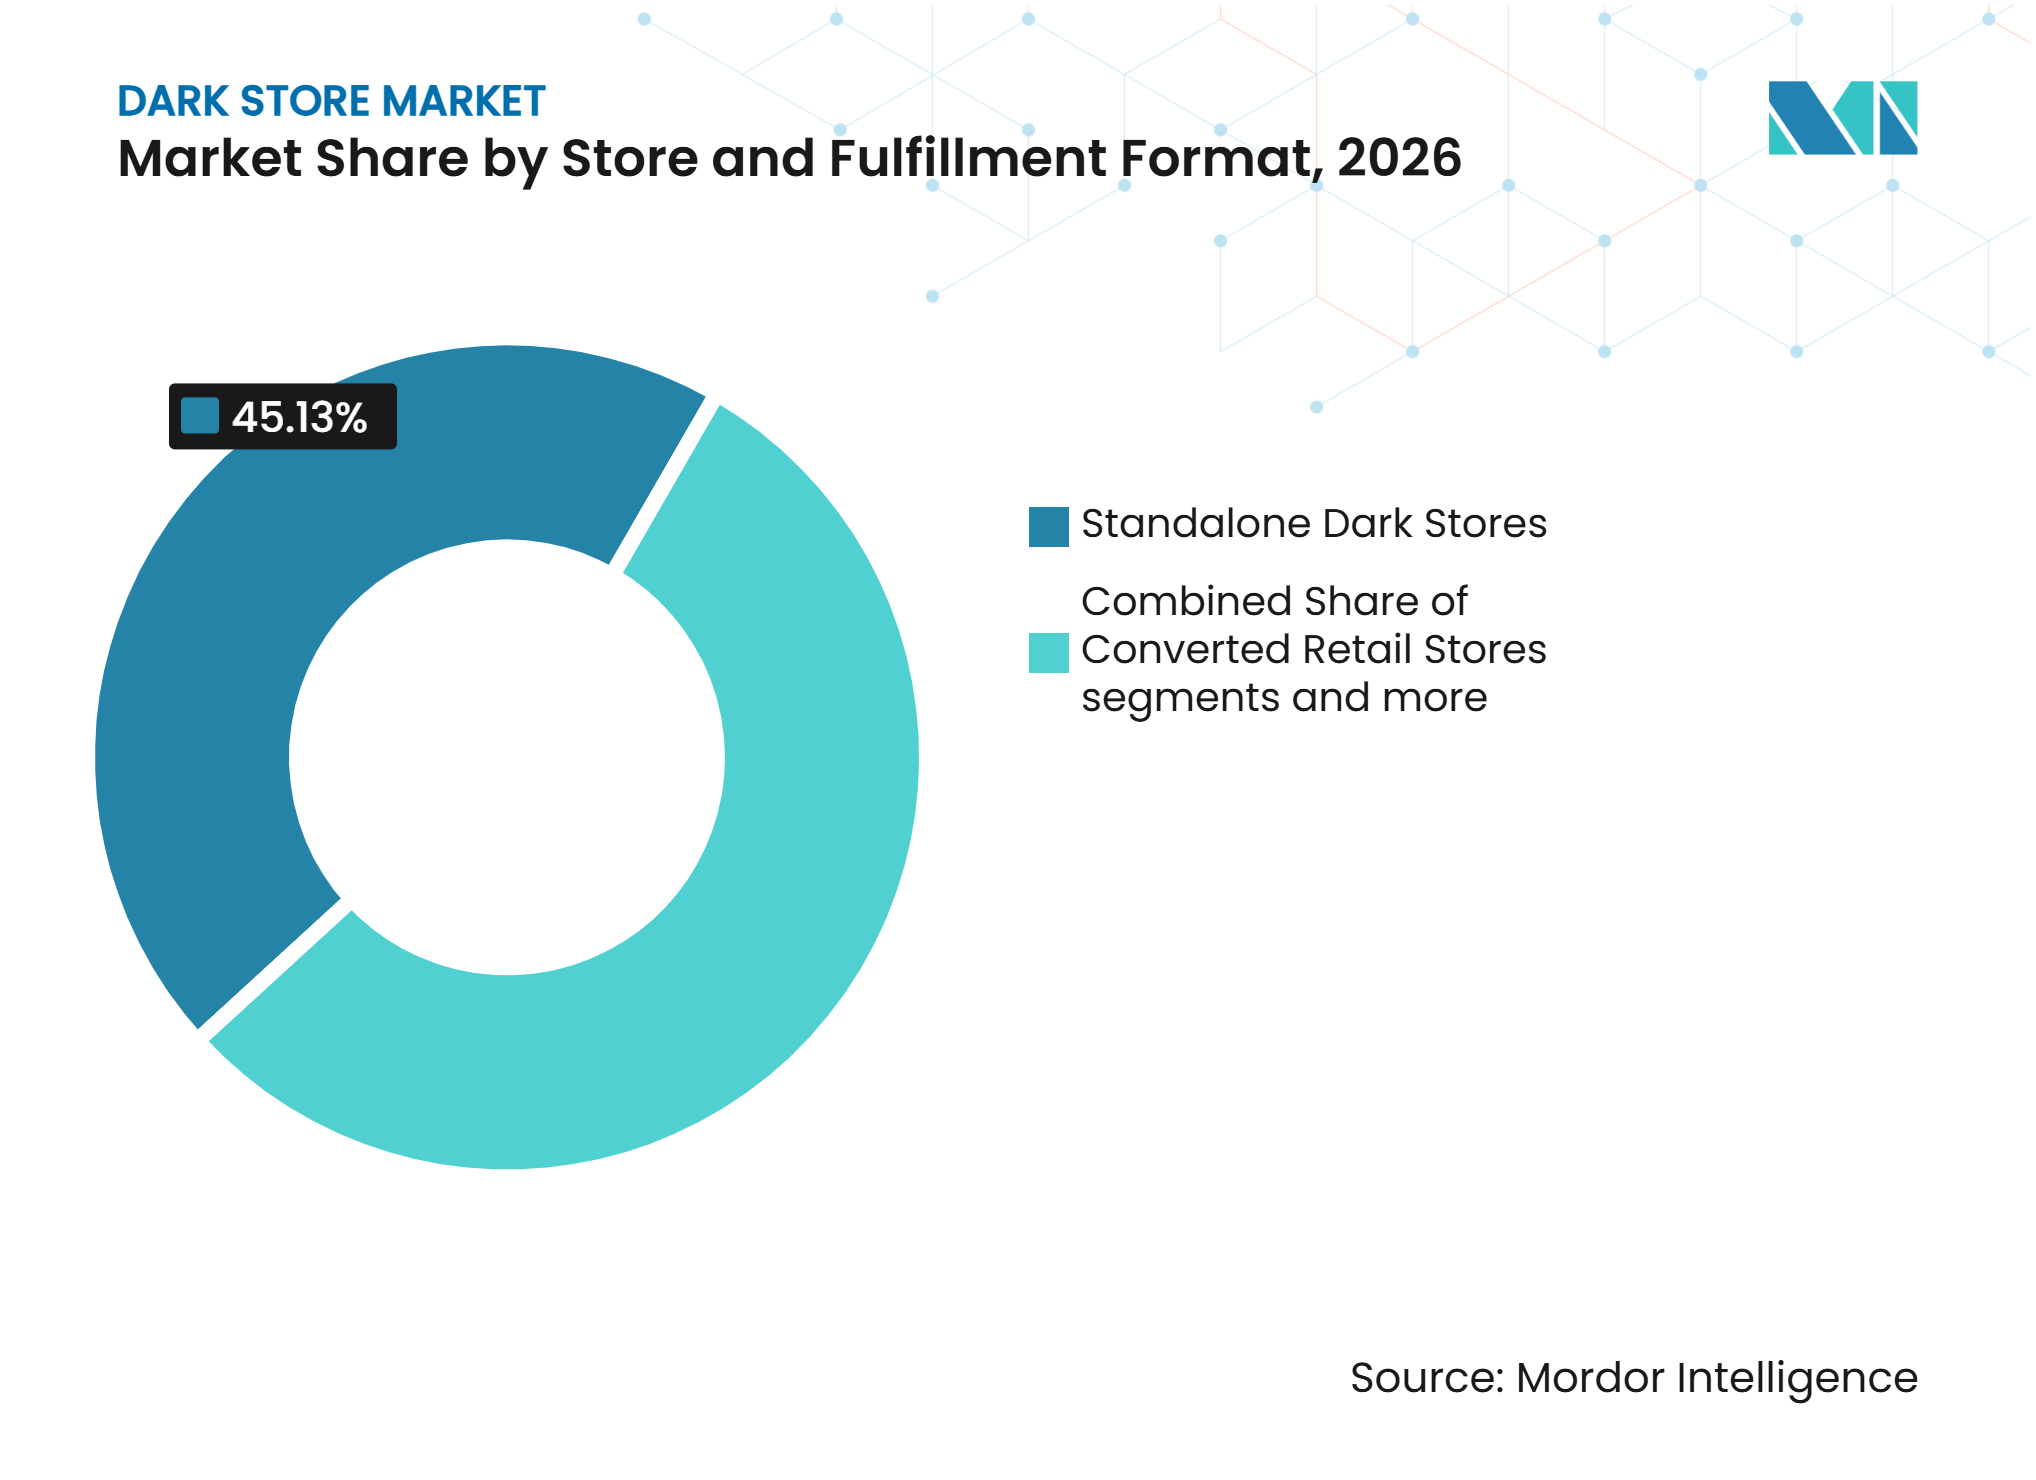
- Por formato de tienda/cumplimiento, las dark stores independientes representaron el 45,13% de la participación del mercado global de dark stores en 2026, mientras que se proyecta que los centros de micro-cumplimiento crezcan a una CAGR del 17,12% hasta 2032.
- Por modelo de negocio, el comercio rápido representó el 56,71% de la participación del mercado global de dark stores en 2026, mientras que se proyecta que el cumplimiento omnicanal crezca a una CAGR del 19,23% hasta 2032.
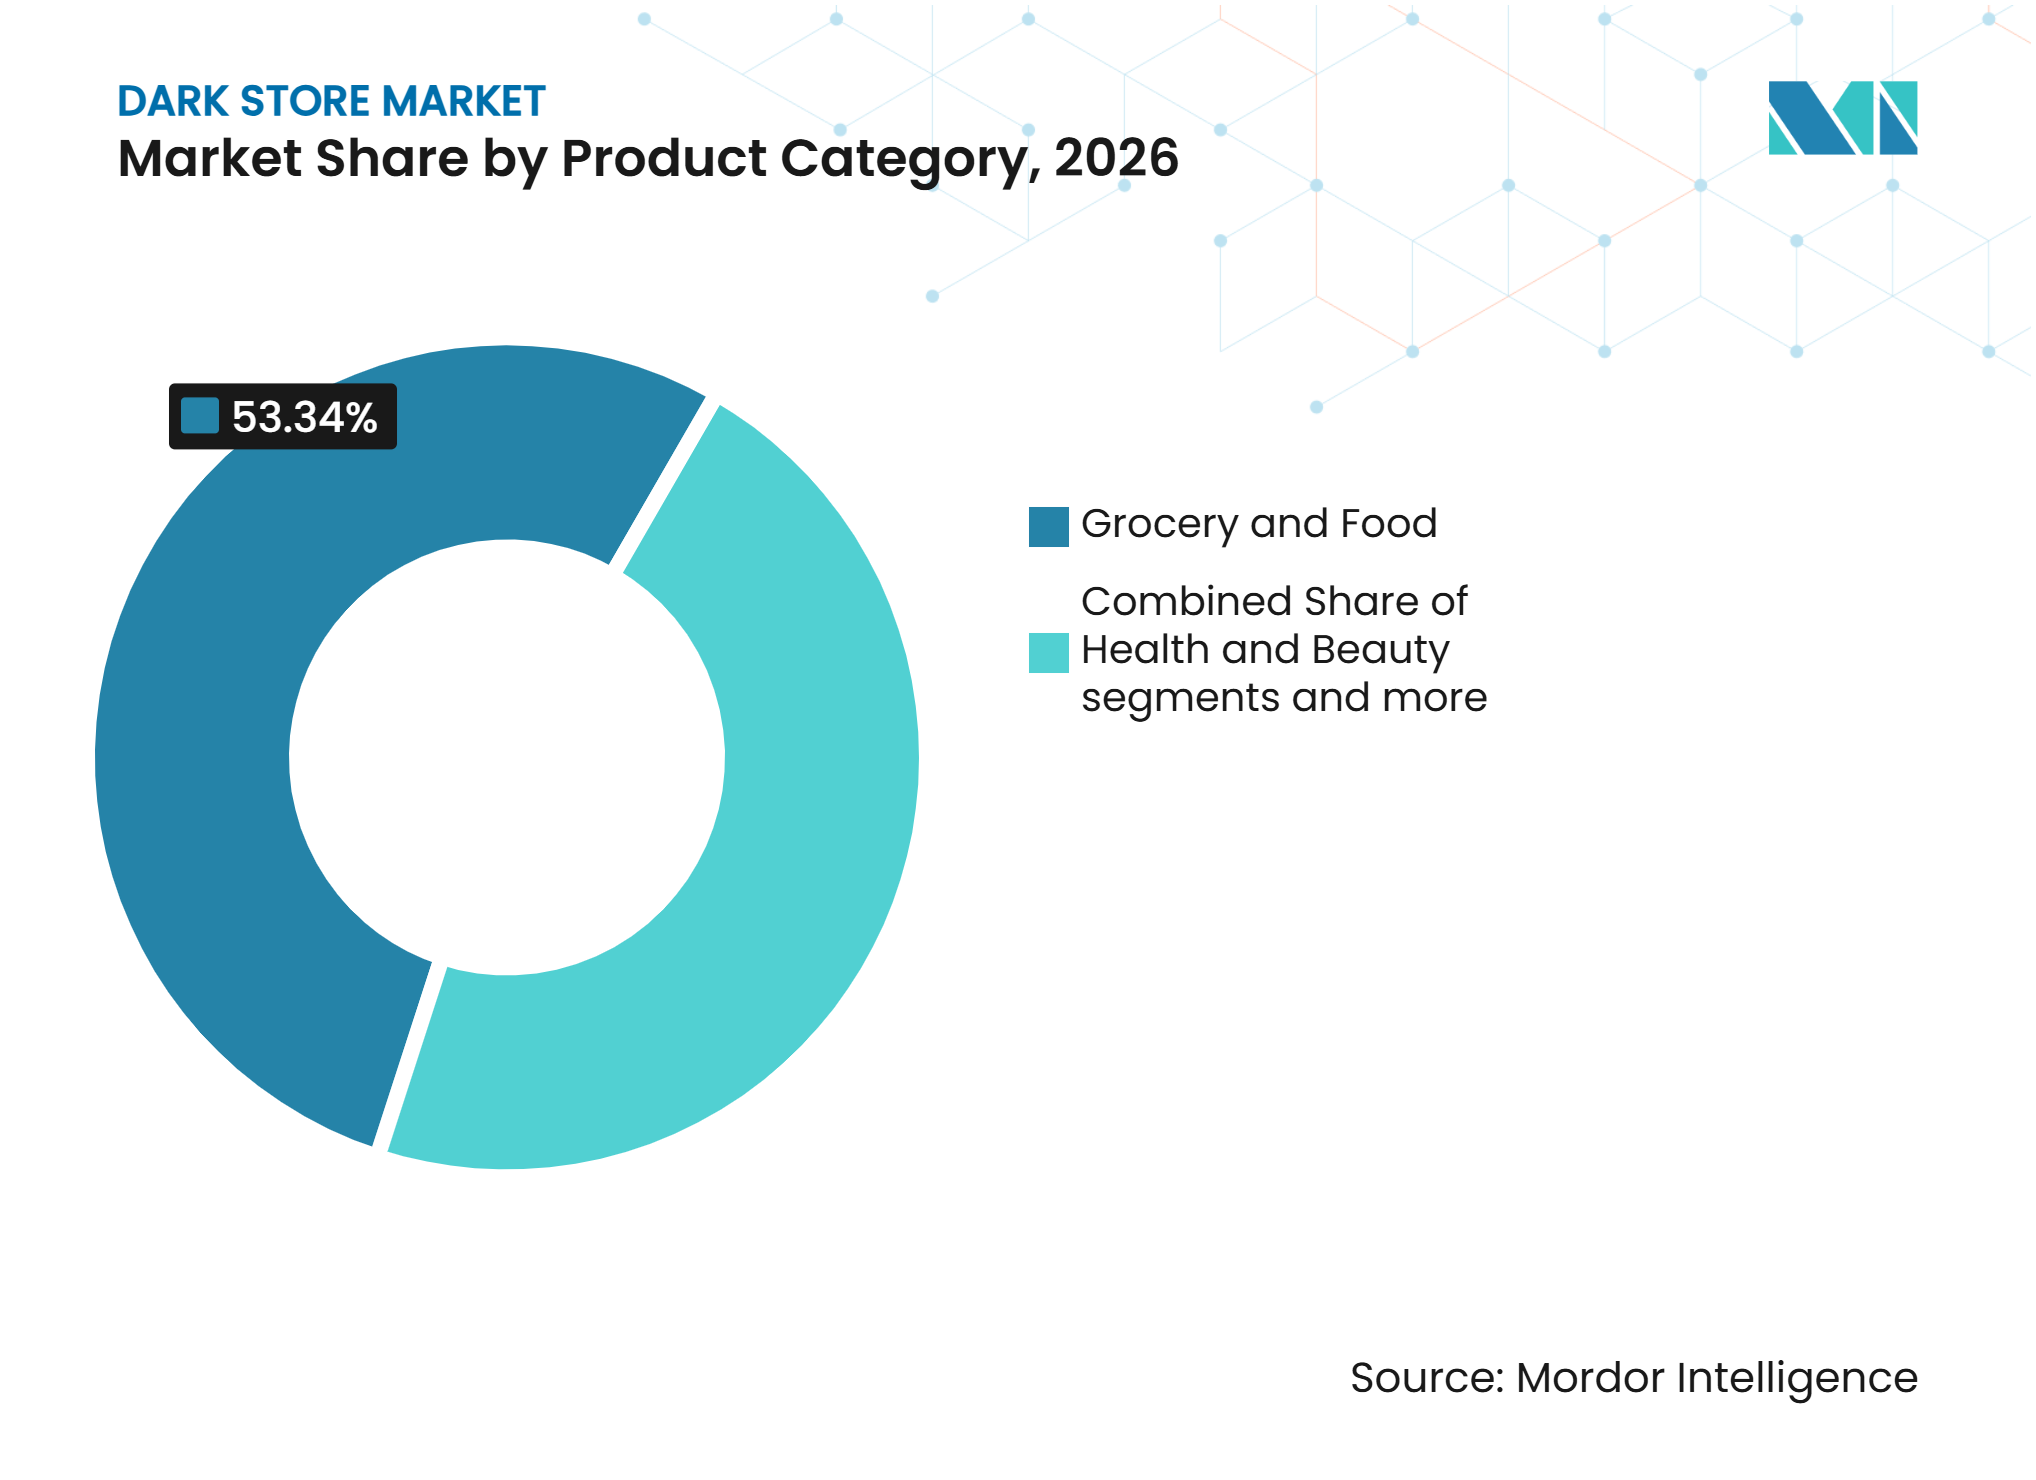
- Por categoría de producto, los comestibles y alimentos representaron el 53,34% de la participación del mercado global de dark stores en 2026, mientras que se proyecta que los productos farmacéuticos y la atención médica crezcan a una CAGR del 17,75% hasta 2032.
- Por tamaño de tienda, las dark stores pequeñas representaron el 58,93% de la participación del mercado global de dark stores en 2026, mientras que se proyecta que las dark stores medianas crezcan a una CAGR del 18,93% hasta 2032.
- Por geografía, América del Norte representó el 34,72% de la participación del mercado global de dark stores en 2026, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 19,12% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda de los Consumidores por Entrega en el Mismo Día y Ultra-Rápida | +3.5% | Global, más pronunciada en América del Norte, India y el Consejo de Cooperación del Golfo (GCC) | Corto plazo (≤ 2 años) |
| Expansión del Comercio de Comestibles en Línea y el Comercio Rápido | +3.2% | Global, con India y el Sudeste Asiático como puntos clave | Corto plazo (≤ 2 años) |
| Densidad Urbana y Reducción de la Distancia de Última Milla | +1.8% | Núcleo de Asia-Pacífico, corredores urbanos de América del Norte y Europa | Mediano plazo (2-4 años) |
| Automatización, Inteligencia Artificial y Visibilidad del Inventario en Tiempo Real | +2.1% | Global, liderado por Europa y América del Norte | Mediano plazo (2-4 años) |
| Reutilización Adaptativa de Bienes Inmuebles Minoristas Vacantes | +1.4% | América del Norte y la Unión Europea, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Cambio de los Minoristas hacia Redes de Cumplimiento Distribuidas | +1.6% | Global, anclado en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de los Consumidores por Entrega en el Mismo Día y Ultra-Rápida
La entrega rápida impulsa la demanda en el mercado global de dark stores, particularmente en barrios de alta densidad donde los consumidores compran frecuentemente alimentos y artículos de primera necesidad. Las ventanas de entrega cortas fomentan pedidos repetidos al reducir la necesidad de planificar las compras de comestibles con anticipación. Este comportamiento aumenta la importancia de la disponibilidad de inventario local en comparación con los grandes almacenes centrales para pedidos urgentes. En consecuencia, los operadores de comercio rápido priorizan ubicaciones que sirven a áreas de captación compactas con tiempos de desplazamiento predecibles. El mercado global de dark stores también se beneficia de la demanda de los consumidores por una amplia disponibilidad de productos, ya que la entrega rápida tiene un valor limitado cuando las sustituciones y las roturas de stock ocurren con frecuencia.
Expansión del Comercio de Comestibles en Línea y el Comercio Rápido
La adopción del comercio de comestibles en línea proporciona al mercado global de dark stores un flujo constante de pedidos de alta frecuencia, ya que las cestas de comestibles incluyen compras domésticas recurrentes. El modelo de comercio rápido depende de una fuerte demanda local, un surtido seleccionado y suficiente capacidad de entrega durante los períodos pico. Los operadores centrados en comestibles pueden utilizar el historial de compras para mejorar el reabastecimiento y reducir el desperdicio en el inventario perecedero. En India y el Sudeste Asiático, la alta densidad de población urbana y los pedidos generalizados a través de dispositivos móviles apoyan las redes de cumplimiento de barrio. Las oportunidades de crecimiento aumentan cuando los operadores construyen demanda en ciudades de segundo y tercer nivel antes de abrir sitios, asegurando una densidad de pedidos locales suficiente.
Densidad Urbana y Reducción de la Distancia de Última Milla
La densidad urbana apoya el mercado global de dark stores al acortar las distancias de entrega, mejorar la utilización de los repartidores y reducir los tiempos de cumplimiento de pedidos. Los operadores pueden ubicar pequeños nodos de cumplimiento más cerca de los clientes, aunque su viabilidad económica depende de los costos de alquiler, el acceso de carga, la disponibilidad de energía y la capacidad de cadena de frío. Las propiedades minoristas vacantes ofrecen oportunidades de conversión cuando sus ubicaciones se alinean con la demanda de entrega y las regulaciones de planificación local permiten el uso relacionado con la logística. WareSpace convirtió una antigua propiedad de Fry's Electronics en Plano, Texas, en un centro industrial para pequeñas empresas en 2025, demostrando cómo el espacio minorista de gran formato vacante puede reutilizarse para actividades adyacentes a la logística. Los minoristas también están adoptando redes de cumplimiento distribuidas que combinan inventario localizado con operaciones de entrega, recogida y basadas en tienda.
Automatización, Inteligencia Artificial y Visibilidad del Inventario en Tiempo Real
La automatización puede mejorar la economía del mercado global de dark stores al reducir el tiempo de desplazamiento de los recolectores, aumentar la precisión y acelerar el reabastecimiento. En octubre de 2025, Veloq y AutoStore inauguraron un centro automatizado de cumplimiento de comestibles en Viena. La instalación maneja 20.000 unidades de mantenimiento de existencias (SKU) en siete zonas de temperatura e integra la clasificación de rutas de entrega en tiempo real[2]. Este modelo demuestra cómo los sitios compactos pueden almacenar productos frescos, ambientales y congelados mientras apoyan la preparación rápida de pedidos. Ocado reportó una reducción del 18% en el costo laboral implícito de cumplir una cesta de 50 artículos en sus cuentas de 2025, destacando el valor de la tecnología y el aprendizaje operativo en el cumplimiento. Las herramientas de inventario en tiempo real también permiten a los operadores ofrecer un surtido relevante más amplio sin aumentar el desperdicio ni las tasas de sustitución.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Bienes Inmuebles Urbanos y Reforma de Tiendas | -1.8% | América del Norte y la Unión Europea, con expansión hacia ciudades de primer nivel de Asia-Pacífico | Mediano plazo (2-4 años) |
| Presión sobre los Márgenes por Subsidios de Entrega y Competencia de Precios | -1.5% | Global, más aguda en India y Europa | Corto plazo (≤ 2 años) |
| Incompatibilidad de Códigos de Construcción, Muelles de Carga y Servicios en Sitios Convertidos | -0.9% | América del Norte, la Unión Europea e India urbana | Mediano plazo (2-4 años) |
| Oposición Local por Tráfico, Ruido e Impacto Comunitario | -0.6% | Unión Europea, particularmente Países Bajos, Francia, Dinamarca y Reino Unido | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Bienes Inmuebles Urbanos y Reforma de Tiendas
Los altos alquileres urbanos restringen la expansión de las dark stores porque las áreas de captación de entrega más atractivas suelen estar en las ubicaciones más costosas. Los costos de conversión aumentan cuando los antiguos sitios minoristas carecen de muelles de carga, infraestructura de refrigeración, capacidad de servicios adecuada o acceso seguro para los repartidores. En Francia, la política de planificación clasifica las dark stores como almacenes cuando los operadores convierten locales de uso minorista; los operadores deben, por tanto, obtener la aprobación municipal antes de realizar este cambio. Antes de comprometerse con un arrendamiento, los operadores deben evaluar las clasificaciones de zonificación local, los requisitos de seguridad contra incendios y el acceso de entrega. Estas restricciones favorecen a las empresas que pueden distribuir los costos de tecnología, adquisición y cumplimiento normativo en redes más grandes.
Presión sobre los Márgenes por Subsidios de Entrega y Competencia de Precios
El mercado global de dark stores enfrenta presión sobre los márgenes a medida que los subsidios de tarifas de entrega y los descuentos reducen los ingresos por pedido. La competencia de precios puede aumentar los volúmenes de pedidos, pero puede retrasar la rentabilidad cuando los operadores mantienen tarifas bajas para apoyar la adquisición de clientes. El punto de equilibrio a nivel de tienda no garantiza la rentabilidad a nivel de empresa, ya que los operadores también deben cubrir los costos centrales de tecnología, marketing y expansión. Las preocupaciones de la comunidad sobre el tráfico de entrega, la carga y descarga, el ruido y la congestión del espacio público pueden restringir las ubicaciones de las dark stores y provocar controles de zonificación más estrictos. El Consejo de Estado de los Países Bajos confirmó el plan de zonificación de dark stores de Ámsterdam en junio de 2025. El plan generalmente prohíbe las dark stores en gran parte de la ciudad a menos que un permiso ambiental autorice una excepción, lo que permite a las autoridades evaluar los impactos en el bienestar residencial y el entorno urbano[3].
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Formato de Tienda/Cumplimiento:
Los Sitios Independientes Lideran Mientras la Automatización se ExpandeLas dark stores independientes representaron el 45,13% del mercado en 2026, lo que refleja la demanda de instalaciones de propósito específico cerradas al público y diseñadas para la recolección rápida. Estos sitios suelen estar ubicados cerca de los clientes y almacenan productos comprados con frecuencia. Su modelo compacto reduce el tiempo desde el almacenamiento hasta el despacho cuando la demanda se concentra localmente. Las tiendas minoristas convertidas ofrecen una alternativa donde los antiguos sitios minoristas proporcionan un fuerte acceso al área de captación. Las tiendas híbridas de venta minorista y cumplimiento permiten a los minoristas establecidos atender la demanda en tienda y en línea desde un inventario compartido. Cada formato requiere un equilibrio diferente de flexibilidad del sitio, control de inventario y velocidad de entrega.
Se proyecta que los centros de micro-cumplimiento crezcan a una CAGR del 17,12% hasta 2032, la más alta entre los formatos de tienda. Combinan la proximidad urbana con sistemas automatizados de almacenamiento y recuperación. La instalación de Veloq y AutoStore en Viena demuestra este modelo, con 20.000 unidades de mantenimiento de existencias (SKU), siete zonas de temperatura y clasificación de rutas en tiempo real. Los sitios automatizados admiten surtidos más amplios, reducen el desplazamiento manual y mejoran la consistencia durante los períodos pico de entrega. La adopción es más probable donde los costos laborales y las expectativas de servicio justifican la inversión de capital.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modelo de Negocio:
El Comercio Rápido Lidera Mientras el Cumplimiento Omnicanal se AceleraEl comercio rápido representó el 56,71% del mercado en 2026, ya que la entrega rápida siguió siendo el principal impulsor de la capacidad de cumplimiento localizado. El modelo requiere volúmenes de pedidos locales suficientes para apoyar el inventario dedicado, los equipos de recolección y las operaciones de entrega. Funciona mejor donde los clientes compran con frecuencia y valoran las ventanas de entrega cortas. El cumplimiento de comercio electrónico y el clic y recoge sirven a los clientes que priorizan la disponibilidad del producto o la conveniencia sobre la entrega inmediata. Estos modelos permiten a los minoristas utilizar sitios locales para una gama más amplia de necesidades de los clientes y reducir la dependencia de una única promesa de entrega cuando las preferencias varían según la ubicación.
Se prevé que el cumplimiento omnicanal crezca a una CAGR del 19,23% hasta 2032, convirtiéndolo en el segmento de modelo de negocio de más rápido crecimiento. Integra la entrega a domicilio, la recogida, el envío desde la tienda y el cumplimiento localizado. DoorDash, Inc. (Wolt) anunció un acuerdo definitivo en octubre de 2026 para adquirir Maplebear Inc. (Instacart) en una transacción valorada en aproximadamente 17 mil millones de USD[4]. La combinación propuesta integra la red de entrega de DoorDash y los Servicios de Cumplimiento DashMart con la plataforma de tecnología de comestibles de Instacart, que sirve a casi 100.000 tiendas. La integración podría ampliar el acceso de los minoristas a la infraestructura de entrega, aumentar la capacidad de cumplimiento de pedidos en línea y mejorar la flexibilidad de entrega durante los períodos de demanda pico. Sin embargo, las eficiencias operativas dependerán de una integración posterior a la adquisición efectiva.
Por Categoría de Producto:
Los Comestibles Siguen Siendo Centrales Mientras la Atención Médica se ExpandeLos comestibles y alimentos representaron el 53,34% del tamaño del mercado global de dark stores en 2026, representando la categoría de producto más grande. Los alimentos frescos, los productos básicos y los productos de reposición del hogar generan una demanda recurrente y apoyan una planificación de inventario local predecible. El inventario perecedero requiere un seguimiento cercano, ya que el desperdicio y las roturas de stock pueden socavar la economía de la entrega rápida. La electrónica de consumo, la moda y la ropa son más difíciles de gestionar desde ubicaciones compactas porque requieren variantes de productos más amplias y a menudo tienen tasas de devolución más altas. La salud y la belleza siguen siendo categorías adyacentes relevantes porque los clientes pueden necesitar artículos de cuidado personal rápidamente. Las decisiones sobre la combinación de productos deben equilibrar la frecuencia de la demanda con las limitaciones de almacenamiento local.
Se prevé que los productos farmacéuticos y la atención médica crezcan a una CAGR del 17,75% hasta 2032. Esta categoría requiere almacenamiento con licencia, supervisión de farmacéuticos y verificación confiable en jurisdicciones con requisitos de dispensación de medicamentos. Los requisitos de cumplimiento crean barreras de entrada más altas para las plataformas de propósito general que se expanden hacia productos de atención médica regulados. Los proveedores que establezcan instalaciones conformes tempranamente pueden desarrollar un modelo operativo más defendible. El cumplimiento regulado de atención médica permite a las dark stores expandirse más allá de los pedidos de conveniencia diaria mientras mantienen la calidad del servicio y la seguridad. La velocidad de entrega no puede anular los requisitos de manejo regulatorio.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tamaño de Tienda:
Los Formatos Pequeños Mantienen la Mayor Posición Mientras los Sitios Medianos EscalanLas dark stores pequeñas representaron el 58,93% de la participación de mercado en 2026, ya que las instalaciones compactas pueden operar cerca de la demanda del barrio con menores requisitos de capital inicial. Los operadores pueden probar, modificar o cerrar sitios pequeños con menos riesgo que los grandes almacenes dedicados. Estas instalaciones son adecuadas para micro-mercados densos, donde los productos de alta frecuencia apoyan el reabastecimiento rápido. La optimización del diseño de estantes y las herramientas de inventario mejoran las rutas de recolección y la precisión de los pedidos sin ampliar la huella del sitio. Las tiendas pequeñas siguen siendo un componente duradero del mercado global de dark stores al alinear el espacio limitado con los productos locales pedidos con frecuencia.
Se prevé que las dark stores medianas crezcan a una CAGR del 18,93% hasta 2032 a medida que los operadores amplíen los sitios probados para acomodar más unidades de mantenimiento de existencias (SKU) y mayores volúmenes de pedidos diarios. Este formato equilibra la profundidad del surtido, el rendimiento y la exposición al arrendamiento mientras apoya una combinación más amplia de inventario fresco y ambiental que los pequeños sitios de barrio. Las dark stores grandes siguen siendo adecuadas para los corredores urbanos densos, donde los altos volúmenes de pedidos pueden compensar los mayores costos de las instalaciones. El crecimiento de los sitios medianos indica un cambio de las pruebas iniciales a las redes de barrio establecidas, lo que permite a los operadores ampliar las gamas de productos sin el riesgo de una gran instalación regional.
Por Modelo de Propiedad/Operación:
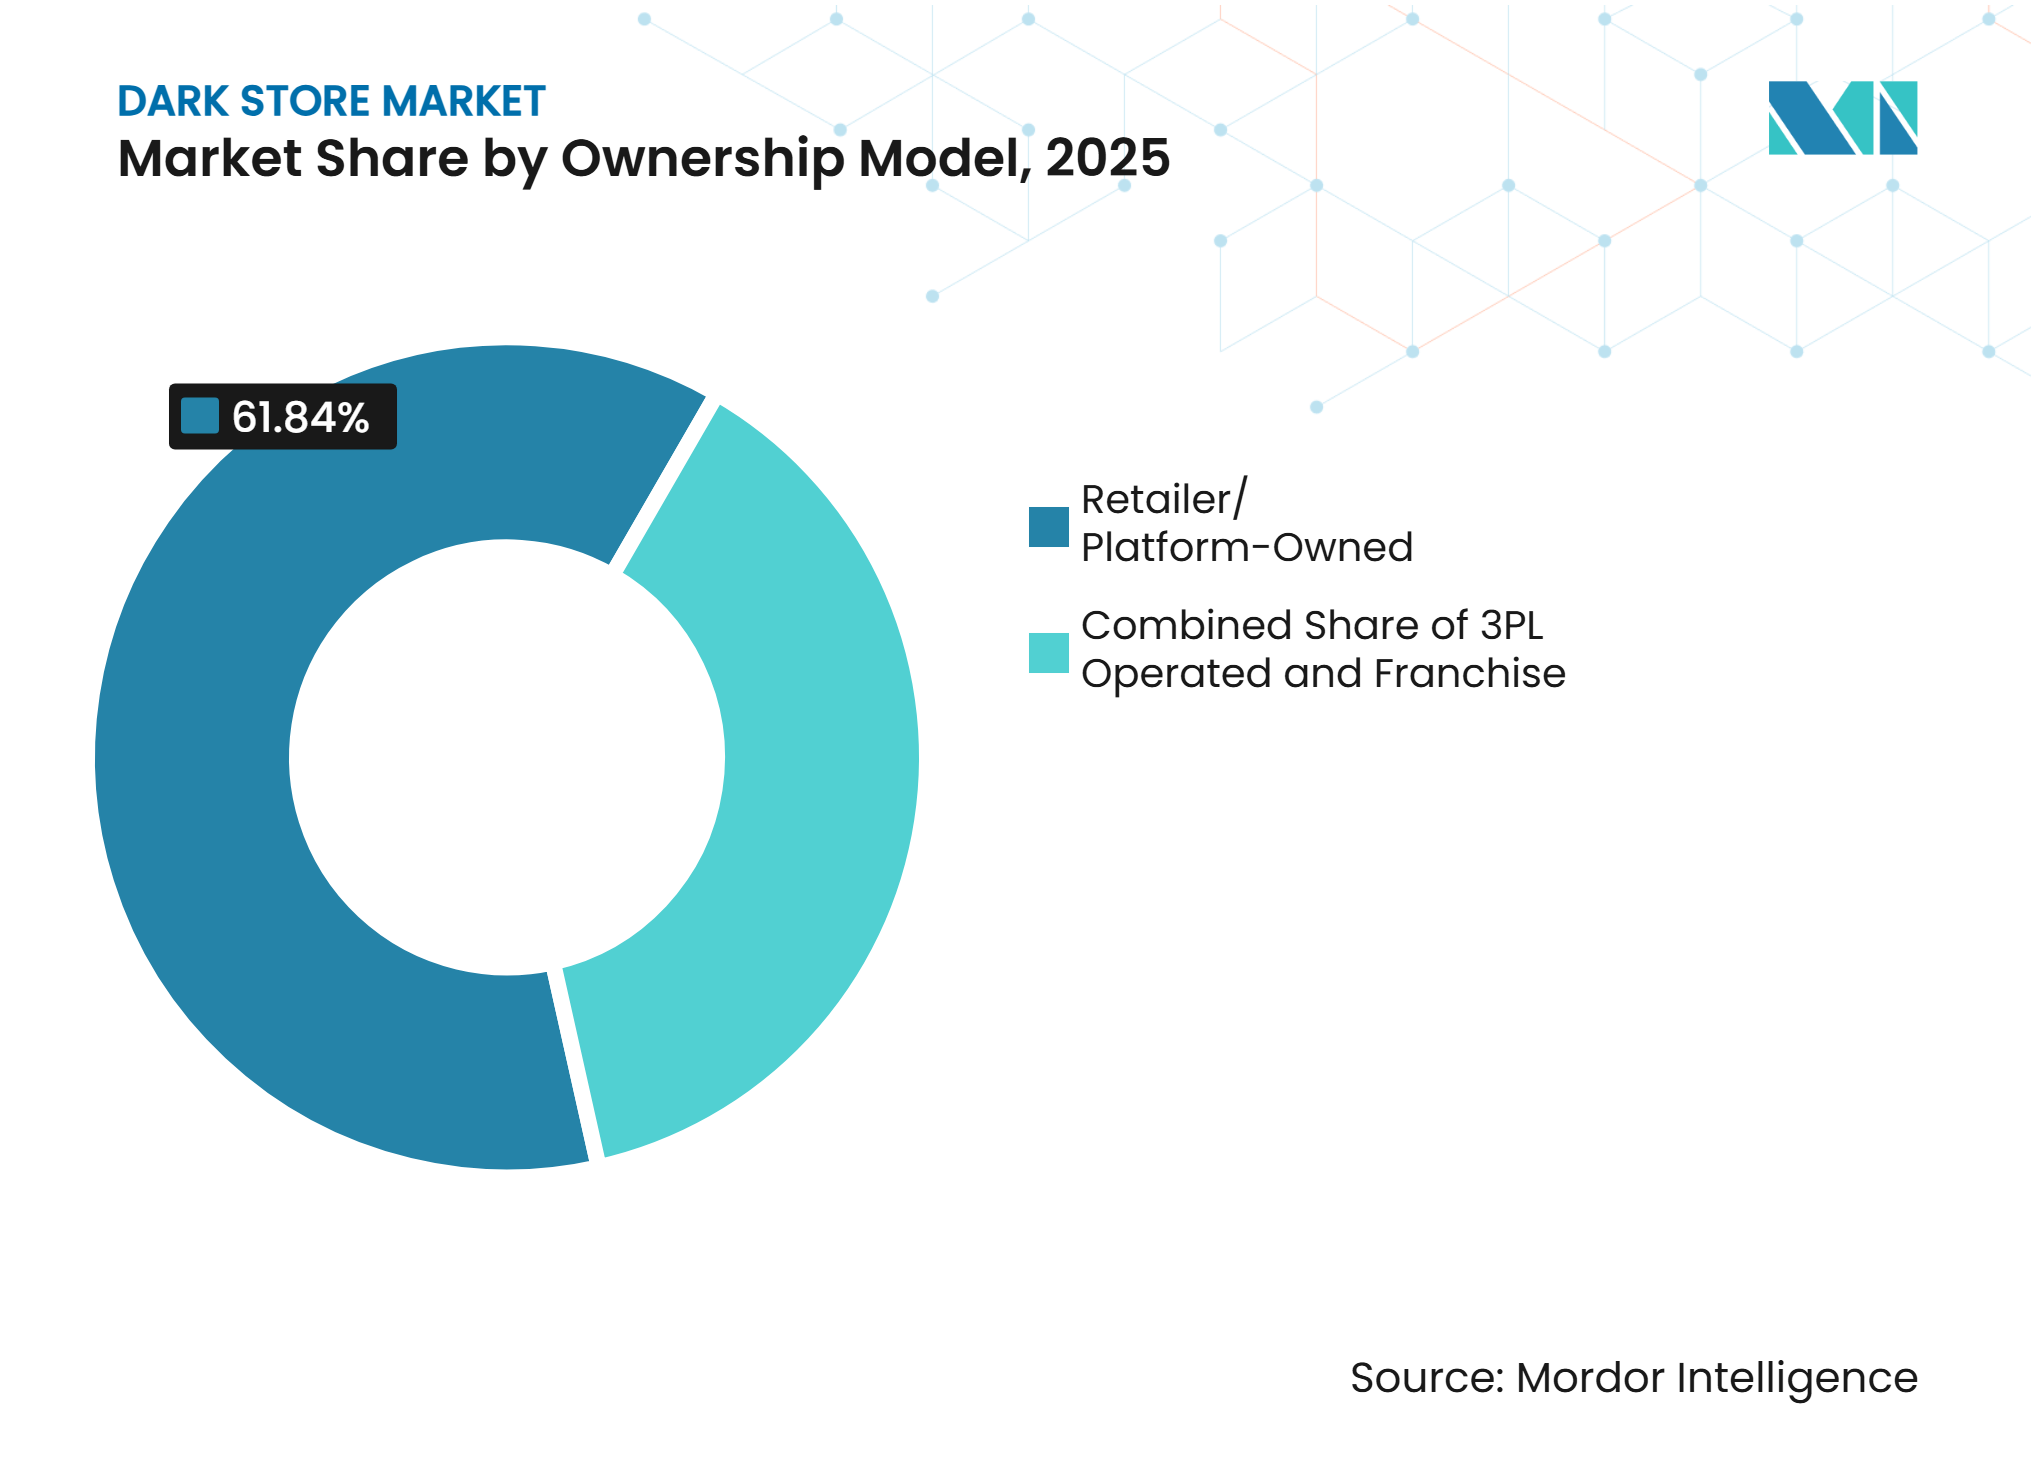
La Propiedad de la Plataforma Domina, el Modelo de Operador Logístico Externo es el de Más Rápido CrecimientoLas ubicaciones de propiedad del minorista/plataforma representaron un estimado del 61,84% de los ingresos de las dark stores en 2025, dando a este modelo la participación líder por tipo de propiedad. La propiedad directa otorga a las plataformas un mayor control sobre la precisión del inventario, la productividad de los recolectores y la consistencia del cumplimiento. Estas variables operativas pueden influir en la confiabilidad de los pedidos y la experiencia del cliente. Las redes propias también pueden generar información detallada sobre la demanda que apoya las decisiones de surtido, precios y promociones. Los modelos de franquicia y operación por socios pueden proporcionar una alternativa donde las plataformas desean expandirse con menores requisitos de capital directo. La decisión de propiedad, por tanto, refleja un equilibrio entre el control operativo, los requisitos de capital y la velocidad de expansión de la red. La propiedad directa puede apoyar una mayor estandarización, mientras que los modelos de asociación pueden proporcionar mayor flexibilidad. El modelo apropiado depende de los recursos financieros, las capacidades operativas y el ritmo de expansión deseado del operador.
Se prevé que las dark stores operadas por terceros/operadores logísticos externos crezcan a una CAGR del 19,74% hasta 2031 en este análisis de mercado, convirtiéndolas en el modelo de propiedad de más rápido crecimiento. El cumplimiento urbano externalizado puede volverse más atractivo cuando los proveedores de logística pueden combinar las operaciones de cumplimiento con redes de entrega establecidas. Shadowfax ha anunciado planes para expandir sus operaciones de dark stores de comercio rápido, ilustrando el papel potencial de los proveedores de logística en el apoyo a las redes de cumplimiento distribuidas. Un operador logístico externo habilitado por tecnología con una red de entrega existente puede ser capaz de conectar nuevos nodos de cumplimiento con capacidad de última milla de manera más eficiente que un nuevo operador independiente. Este modelo puede ser particularmente relevante en India a medida que las plataformas de comercio rápido se expanden más allá de los mercados metropolitanos establecidos. Sin embargo, las dark stores operadas por operadores logísticos externos aún requieren una estrecha coordinación sobre la precisión del inventario, el rendimiento del cumplimiento y la experiencia del cliente. El atractivo del modelo depende en última instancia de si la escala de la red genera suficientes eficiencias operativas y de costos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
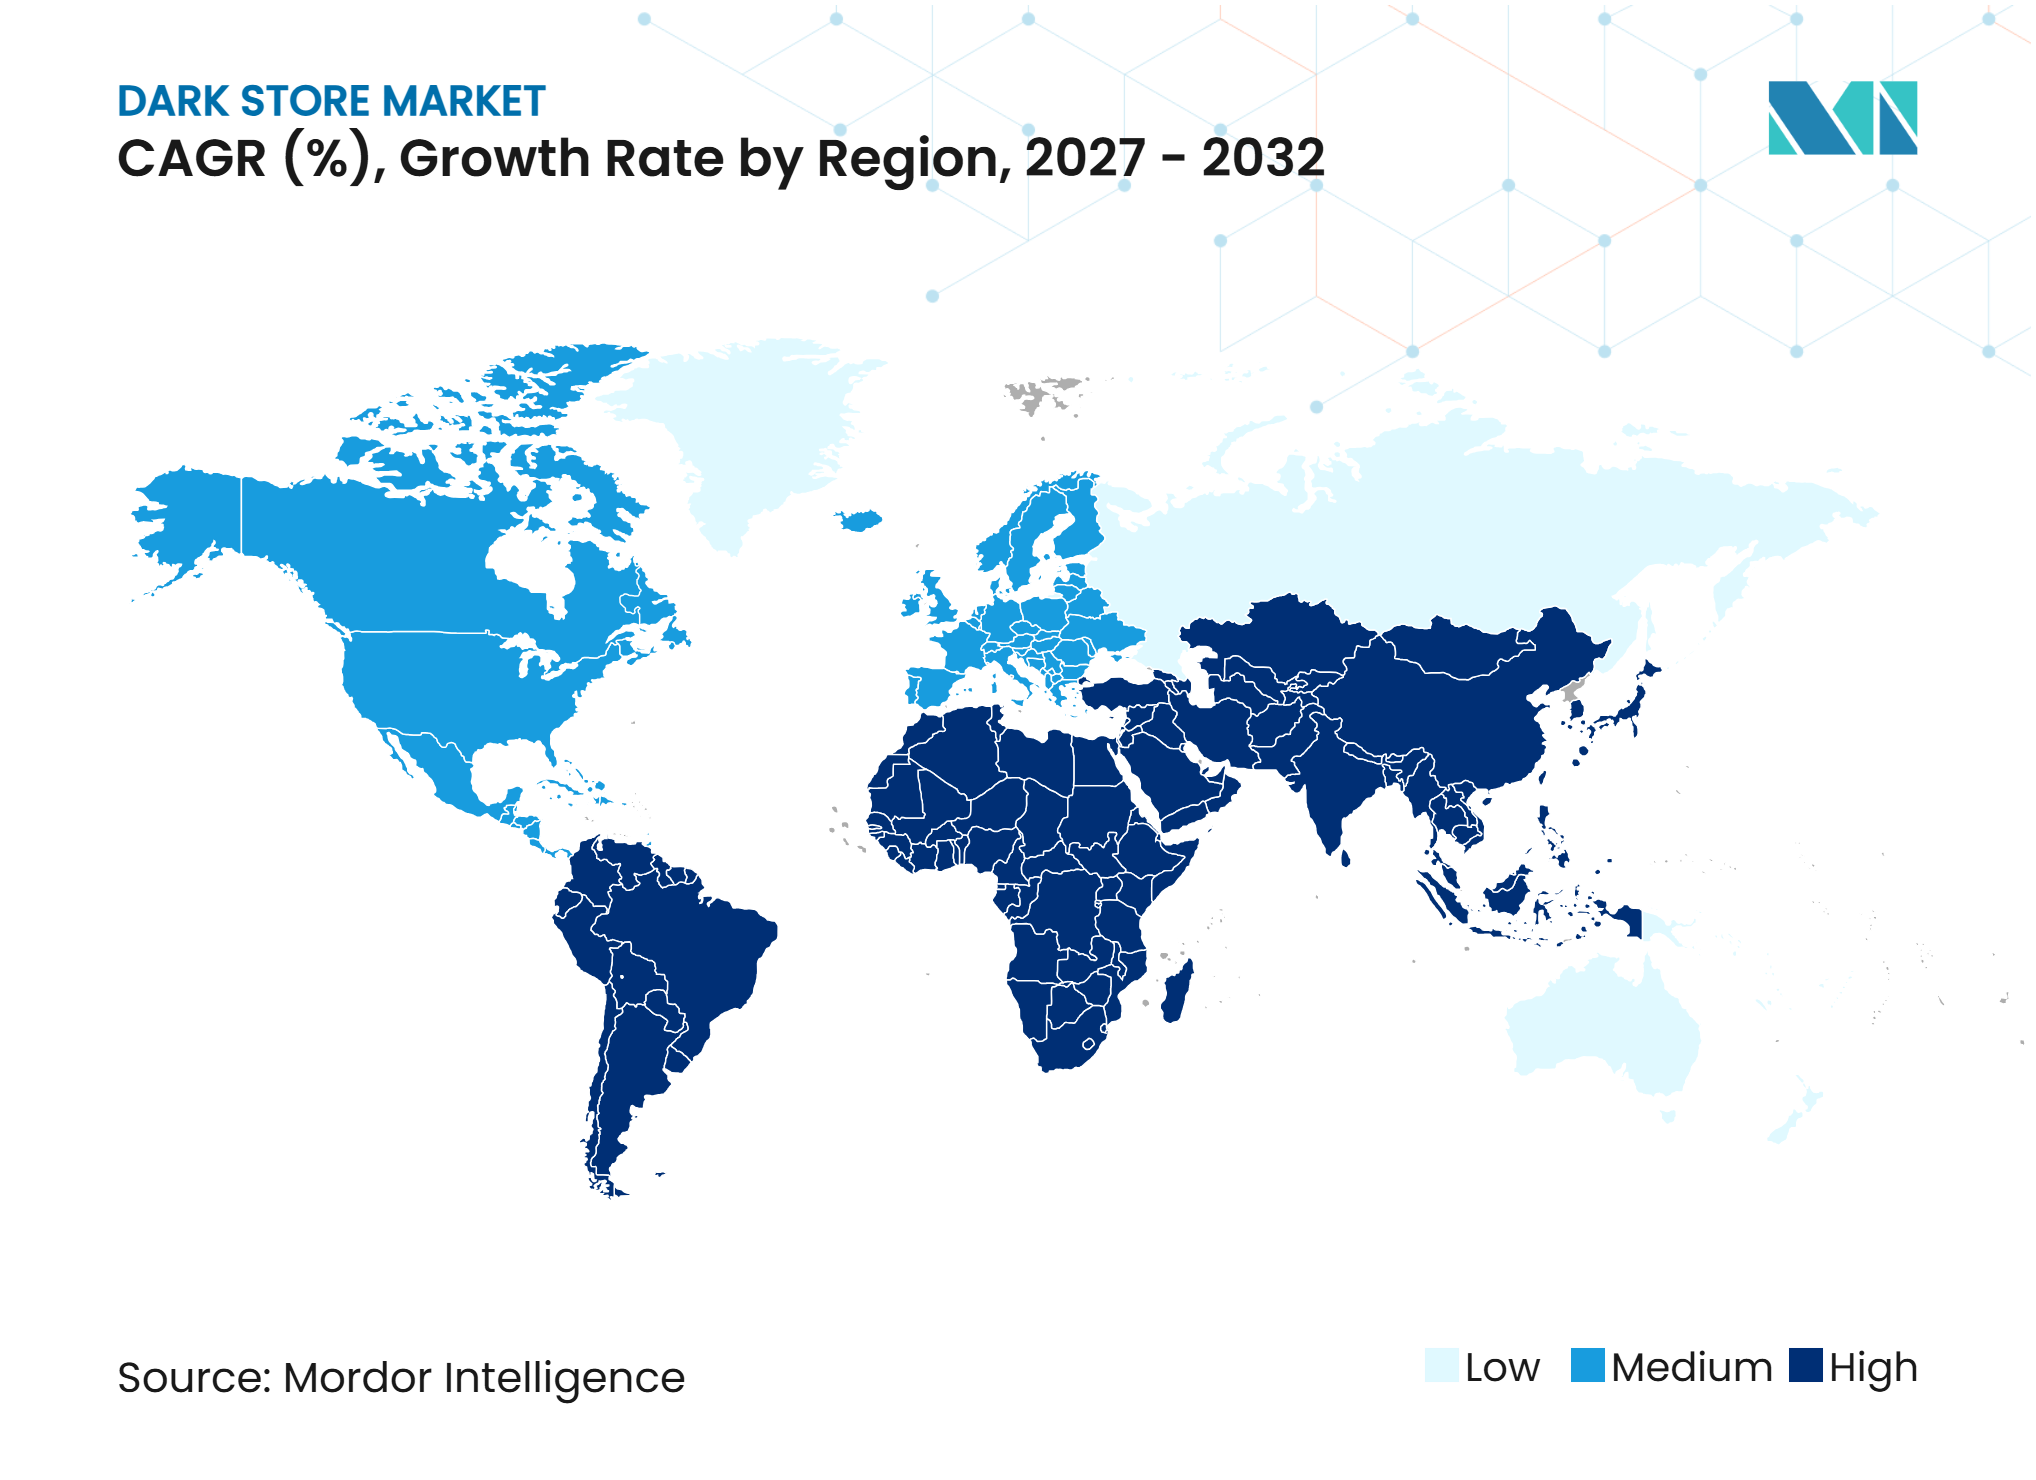
América del Norte representó el 34,72% del mercado en 2026. La alta adopción del comercio electrónico y las inversiones de los minoristas en cumplimiento local y entrega en el mismo día apoyan el crecimiento. Los antiguos sitios minoristas pueden convertirse cuando ofrecen áreas de carga adecuadas, refrigeración y acceso a áreas de captación de entrega. Estas ubicaciones pueden reducir el tiempo de selección de sitios y apoyar el inventario local y las operaciones de repartidores. Las redes establecidas de tiendas, entrega y adquisición apoyan aún más el mercado global de dark stores en América del Norte.
Se prevé que Asia-Pacífico crezca a una CAGR del 19,12% hasta 2032, la más alta entre las regiones cubiertas. La densidad urbana de India y los pedidos a través de dispositivos móviles apoyan las entregas frecuentes de corta distancia. China tiene un ecosistema maduro de pedidos bajo demanda construido en torno a la agregación de demanda en tiempo real y el inventario localizado. En el Sudeste Asiático, los mercados fragmentados pueden favorecer las asociaciones con supermercados sobre las redes independientes propias. El crecimiento dependerá de la capacidad de los operadores para construir densidad de demanda y adaptar los surtidos, los precios y los modelos de cumplimiento a las condiciones locales de ingresos, infraestructura y entrega.
Europa está influenciada por las regulaciones locales que rigen las ubicaciones y aprobaciones de las dark stores. Ámsterdam restringió las dark stores a zonas empresariales en 2025, mientras que Francia requiere autorización para los locales minoristas convertidos en dark stores. Los Emiratos Árabes Unidos y Arabia Saudita están expandiendo los servicios de entrega rápida, mientras que los sistemas de pago y la conectividad de última milla restringen partes de África. Brasil y Chile son los mercados más establecidos de América del Sur para los comestibles bajo demanda y la entrega rápida. La selección de sitios conformes y el diseño efectivo del cumplimiento siguen siendo importantes en todas las regiones.
Panorama Competitivo
Concentración del Mercado
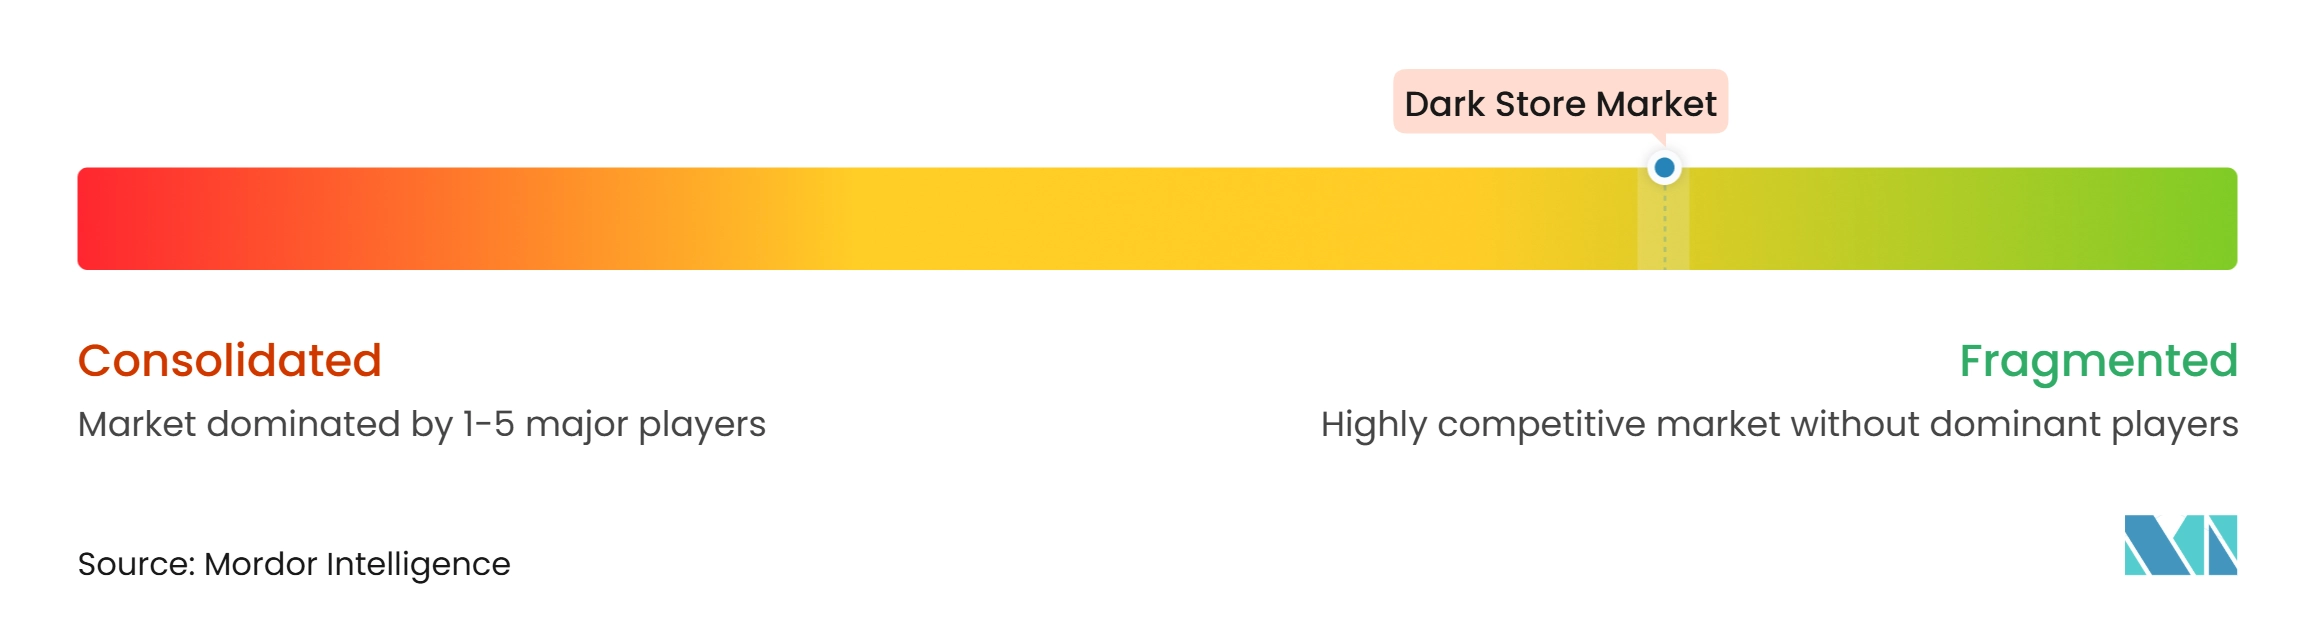
El mercado global de dark stores está fragmentado, con los cinco operadores más grandes estimados en representar entre el 30% y el 40% del valor del mercado global. Amazon.com, Inc., Walmart Inc., Eternal Limited, Swiggy Limited y Maplebear Inc. utilizan estrategias moldeadas por sus activos y posiciones regionales. Amazon.com, Inc. y Walmart Inc. combinan el cumplimiento localizado con amplias redes de logística y venta minorista. Blinkit de Eternal Limited e Instamart de Swiggy Limited compiten a través de operaciones urbanas densas y entrega rápida en India. Maplebear Inc., que opera como Instacart, proporciona tecnología de comestibles y capacidades de cumplimiento que ayudan a los minoristas a satisfacer la demanda en línea.
Las asociaciones y adquisiciones están expandiendo las capacidades de cumplimiento. La adquisición planificada de Instacart por parte de DoorDash, Inc. (Wolt) por 17 mil millones de USD combinaría su red de entrega y DashMart con la plataforma de tecnología de comestibles de Instacart. En septiembre de 2026, Instacart y Gopuff se asociaron para agregar Gopuff al Mercado de Instacart, proporcionar acceso a su inventario de micro-cumplimiento y adoptar la plataforma Carrot Ads de Instacart. Estos movimientos integran inventario, entrega, servicios para minoristas y publicidad.
La inversión en tecnología apoya el control de costos y las ventanas de entrega cortas. Las cuentas de 2025 de Ocado Group plc cubrieron la recolección manual en dark stores, la automatización basada en tienda y los centros de cumplimiento robóticos. Ocado Retail abrió un centro de distribución regional en Nottingham en agosto de 2026, añadiendo más de 400 empleos. La mejora de la precisión, la visibilidad del inventario y la eficiencia laboral fortalecen las operaciones a medida que la demanda varía según el barrio y la hora del día.
Líderes de la Industria de Dark Stores
-
Amazon.com, Inc.
-
Walmart Inc.
-
Eternal Limited
-
Swiggy Limited
-
Maplebear Inc. (Instacart)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Dark Stores Empresas cubiertas en este informe
- Amazon.com, Inc.
- Walmart Inc.
- Maplebear Inc. (Instacart)
- Eternal Limited
- Swiggy Limited (Instamart)
- Zepto
- BigBasket
- Target Corporation
- Auchan Retail International
- Grab Holdings Limited
- Uber Technologies, Inc.
- DoorDash, Inc. (Wolt)
- Gopuff
- Ocado Group plc
- Flink SE
- Prozo Private Limited
- Carrefour S.A.
- The Kroger Co.
- JioMart / Reliance Retail Ventures Limited
Desarrollos recientes de la industria en Mercado de Dark Stores
- Octubre de 2026: DoorDash, Inc. (Wolt) acordó adquirir Instacart por aproximadamente 17 mil millones de USD, combinando su red de entrega y DashMart con la plataforma de tecnología de comestibles de Instacart que sirve a casi 100.000 tiendas. Se espera que el cierre se produzca a principios de 2028, sujeto a las aprobaciones regulatorias y de los accionistas.
- Septiembre de 2026: Instacart y Gopuff anunciaron una asociación en los Estados Unidos que lleva los comestibles y artículos de primera necesidad de Gopuff a los clientes de Instacart, con entrega en tan solo 15 minutos.
- Noviembre de 2025: Superdrug se asoció exclusivamente con Just Eat para ofrecer más de 8.000 productos de salud y belleza de 29 tiendas, con entrega en tan solo 30 minutos. El servicio se expandió a nivel nacional en marzo de 2026, extendiendo la entrega rápida al comercio minorista de salud y belleza.
- Agosto de 2025: Ocado Retail abrió un centro de distribución regional en Nottingham, con la expectativa de crear más de 400 empleos. La instalación acerca la capacidad de cumplimiento a los clientes, apoyando mayores volúmenes de pedidos, mayor eficiencia de entrega y la expansión de las operaciones de comestibles en línea.
Alcance del Informe del Mercado Global de Dark Stores
El informe del mercado global de dark stores analiza las instalaciones de cumplimiento dedicadas que apoyan la entrega rápida y el cumplimiento de pedidos en línea en los mercados minoristas globales. El mercado está segmentado por formato de tienda, modelo de negocio, categoría de producto, tamaño de tienda y geografía. El estudio examina los principales impulsores, incluida la demanda de entrega ultra-rápida, la expansión del comercio de comestibles en línea y el comercio rápido, la densidad urbana, la automatización, la gestión de inventario habilitada por inteligencia artificial, la reutilización adaptativa de propiedades minoristas vacantes y las redes de cumplimiento distribuidas. También evalúa las restricciones, como los altos costos de bienes inmuebles y reforma, la presión sobre los márgenes relacionada con la entrega, las restricciones de códigos de construcción y carga, y la oposición de la comunidad por el tráfico y el ruido. El informe evalúa las cadenas de valor, las regulaciones, la adopción de tecnología y las fuerzas competitivas. Proporciona tamaño del mercado y pronósticos de crecimiento, análisis del panorama competitivo, concentración del mercado, evaluación de la participación de mercado, desarrollos estratégicos y perfiles de los principales operadores. También explora oportunidades en ciudades desatendidas, expansión de micro-mercados y eficiencia operativa habilitada por automatización. Las estimaciones y pronósticos del mercado se presentan en valor (USD) en todos los segmentos cubiertos.
Resumen de la segmentación
| Dark Stores Independientes |
| Tiendas Minoristas Convertidas |
| Centros de Micro-Cumplimiento |
| Tiendas Híbridas de Venta Minorista y Cumplimiento |
| Comercio Rápido |
| Cumplimiento de Comercio Electrónico |
| Cumplimiento Omnicanal |
| Clic y Recoge |
| Comestibles y Alimentos |
| Salud y Belleza |
| Productos Farmacéuticos y Atención Médica |
| Electrónica de Consumo |
| Moda y Ropa |
| Artículos del Hogar y de Consumo |
| Otros |
| Pequeño |
| Mediano |
| Grande |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Formato de Tienda/Cumplimiento | Dark Stores Independientes | |
| Tiendas Minoristas Convertidas | ||
| Centros de Micro-Cumplimiento | ||
| Tiendas Híbridas de Venta Minorista y Cumplimiento | ||
| Por Modelo de Negocio | Comercio Rápido | |
| Cumplimiento de Comercio Electrónico | ||
| Cumplimiento Omnicanal | ||
| Clic y Recoge | ||
| Por Categoría de Producto | Comestibles y Alimentos | |
| Salud y Belleza | ||
| Productos Farmacéuticos y Atención Médica | ||
| Electrónica de Consumo | ||
| Moda y Ropa | ||
| Artículos del Hogar y de Consumo | ||
| Otros | ||
| Por Tamaño de Tienda | Pequeño | |
| Mediano | ||
| Grande | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Qué impulsa la demanda de dark stores?
La demanda está respaldada por las expectativas de los consumidores de entrega rápida, las compras recurrentes de comestibles, la densidad urbana y la inversión de los minoristas en redes de cumplimiento local.
¿Qué tan grande es el mercado global de dark stores?
Se proyecta que el mercado global de dark stores crezca desde 43,73 mil millones de USD en 2026 y 50,26 mil millones de USD en 2027 hasta 98,12 mil millones de USD para 2032, a una CAGR del 14,94%.
¿Qué formato de tienda/cumplimiento está creciendo más rápido?
Se prevé que los centros de micro-cumplimiento crezcan a una CAGR del 17,12% hasta 2032, respaldados por la automatización y la colocación de inventario local.
¿Por qué los minoristas están invirtiendo en el cumplimiento omnicanal?
Se prevé que el cumplimiento omnicanal crezca a una CAGR del 19,23% porque combina capacidades de entrega, recogida, envío desde la tienda y cumplimiento local.
¿Cuáles son las principales restricciones para la expansión de las dark stores?
Los altos alquileres urbanos, las necesidades de reforma, los subsidios de entrega, la competencia de precios y las restricciones de zonificación pueden retrasar la activación de sitios y reducir los rendimientos.
¿Qué región se espera que crezca más rápido?
Se prevé que Asia-Pacífico se expanda a una CAGR del 19,12% hasta 2032, respaldada por la demanda urbana y los ecosistemas de entrega bajo demanda establecidos.