
ダークストア市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 48.91 十億米ドル |
| 市場規模 (2032) | 98.12 十億米ドル |
| 成長率 (2027 - 2032) | 14.94 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるダークストア市場分析
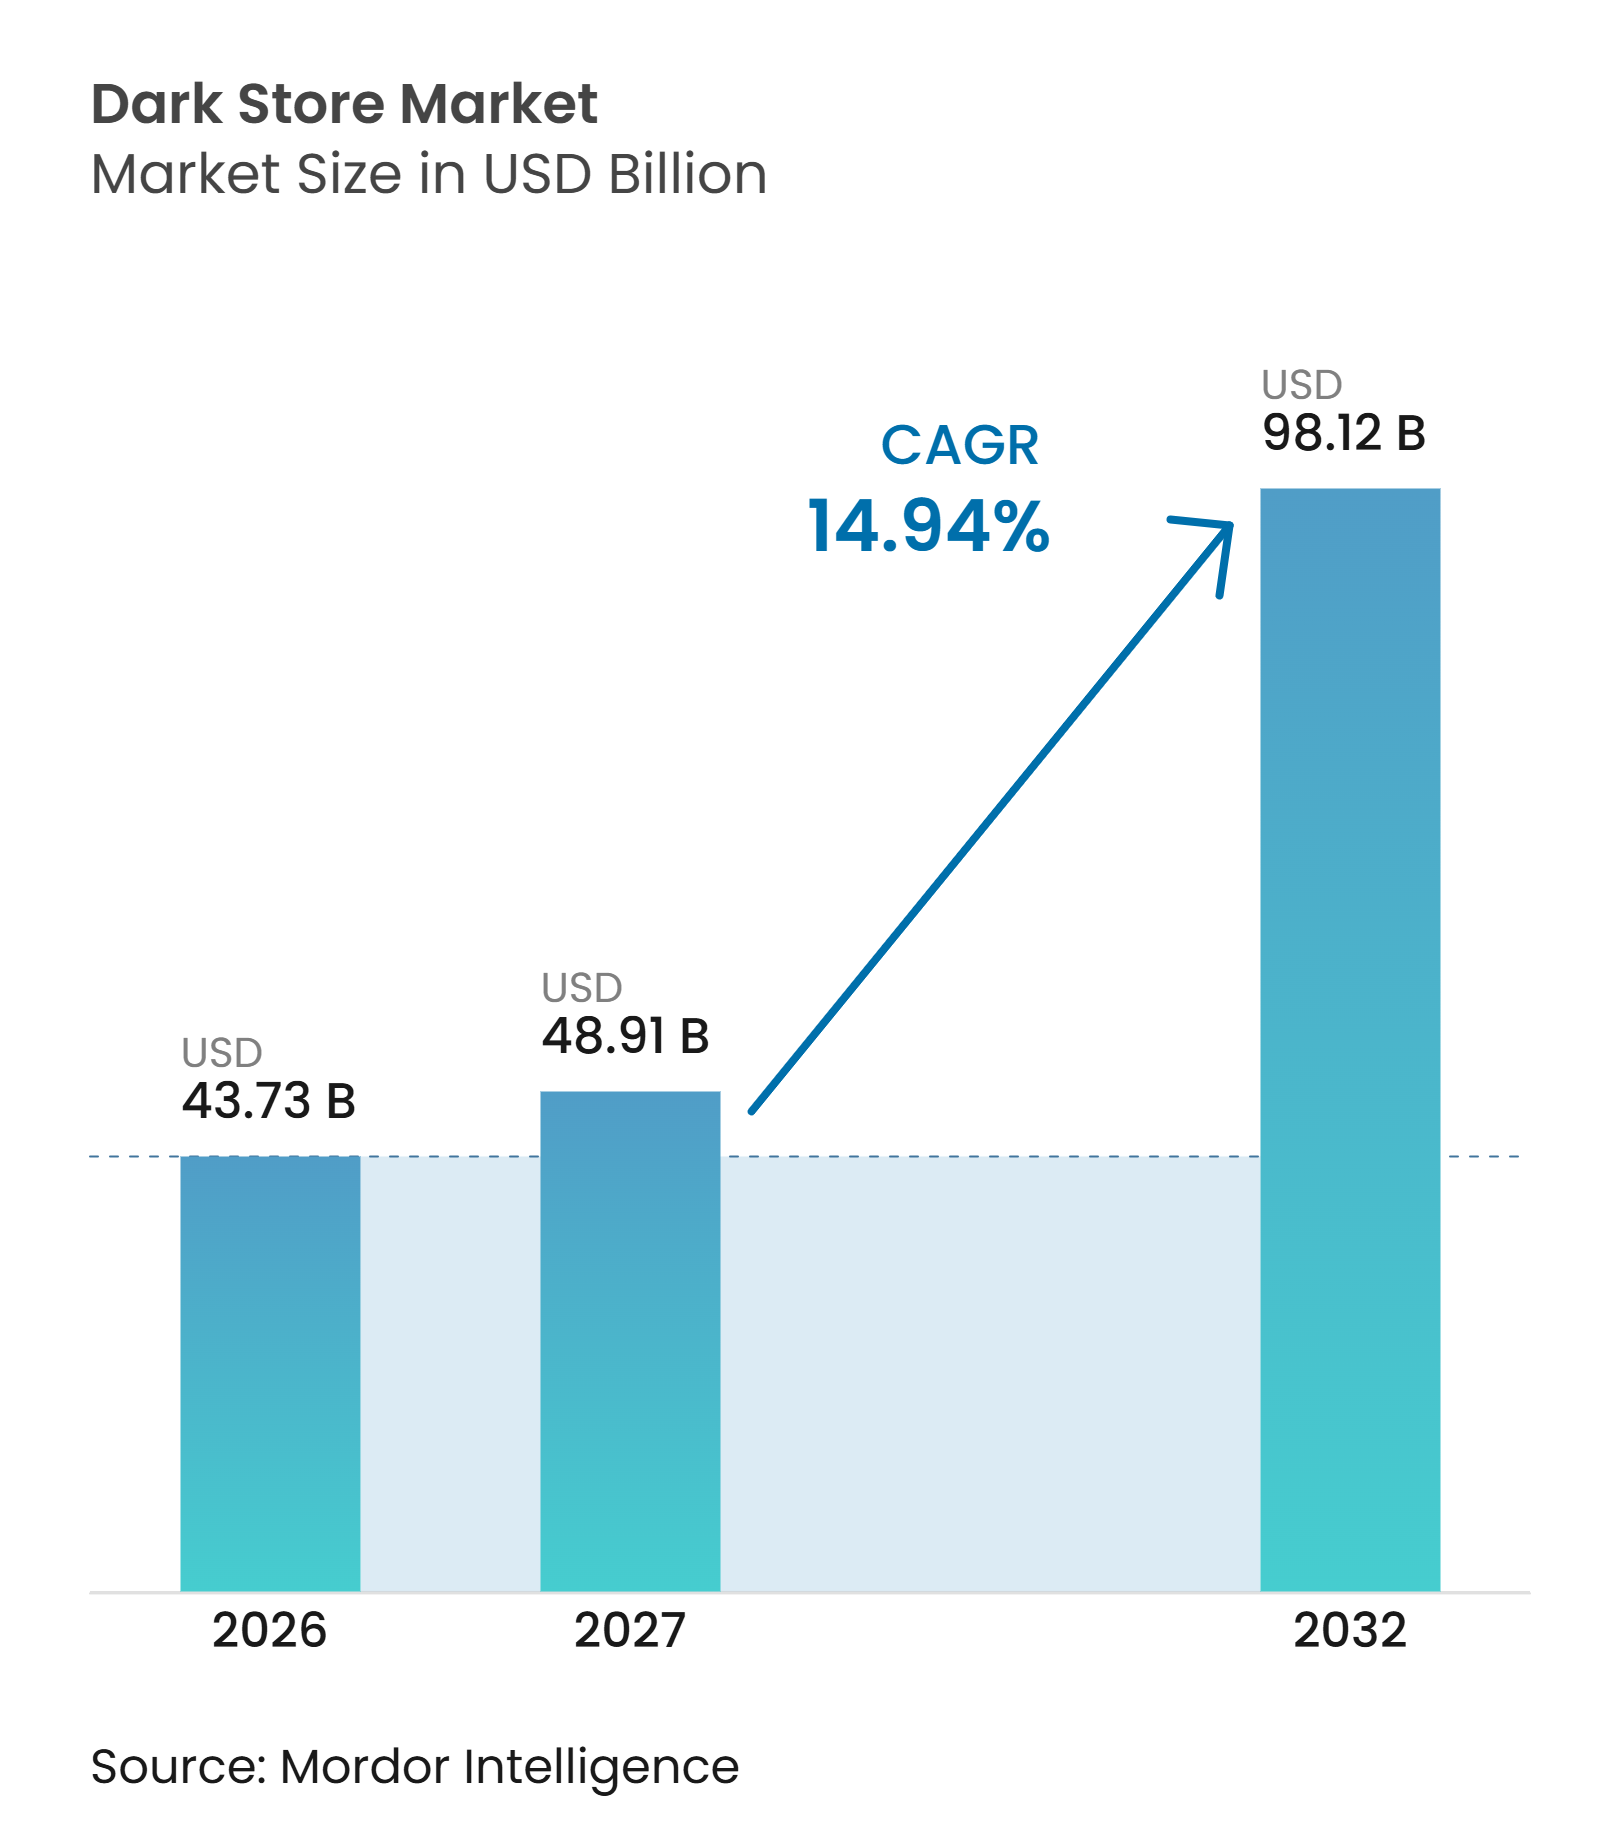
グローバルダークストア市場規模は2026年に43.73 ビリオン 米ドルと評価され、2027年の48.91 ビリオン 米ドルから2032年には98.12 ビリオン 米ドルに達すると推定されており、予測期間(2027年〜2032年)中のCAGRは14.94%です。迅速な配送に対する消費者需要が、小売業者やプラットフォームに対して高密度な都市近郊への在庫配置を促しています。グローバルダークストア市場は、ローカライズされた品揃え計画、信頼性の高いピッキング、コールドチェーン対応、およびラストマイル配送から恩恵を受けています。小規模なフルフィルメントサイトは、賃料、人件費、配送コストをカバーするために十分な日次注文数が必要です。自動化は、人件費が高く製品品揃えが広い場合に効率性を支援します。ダークストアを小売店舗または倉庫として分類する規制は、サイト選定と拡張速度に影響を与えます。 グローバルダークストアオペレーターは、迅速配送のためのマイクロフルフィルメントネットワークを拡大しています。中国には約10,000店のダークストアがあり、インドのネットワークは2026年に100都市以上にわたって7,800店に達すると予測されており、ローカライズされた在庫管理、AI駆動の需要予測、および効率的なラストマイルフルフィルメントを支援しています[1]。
レポートの主要なポイント
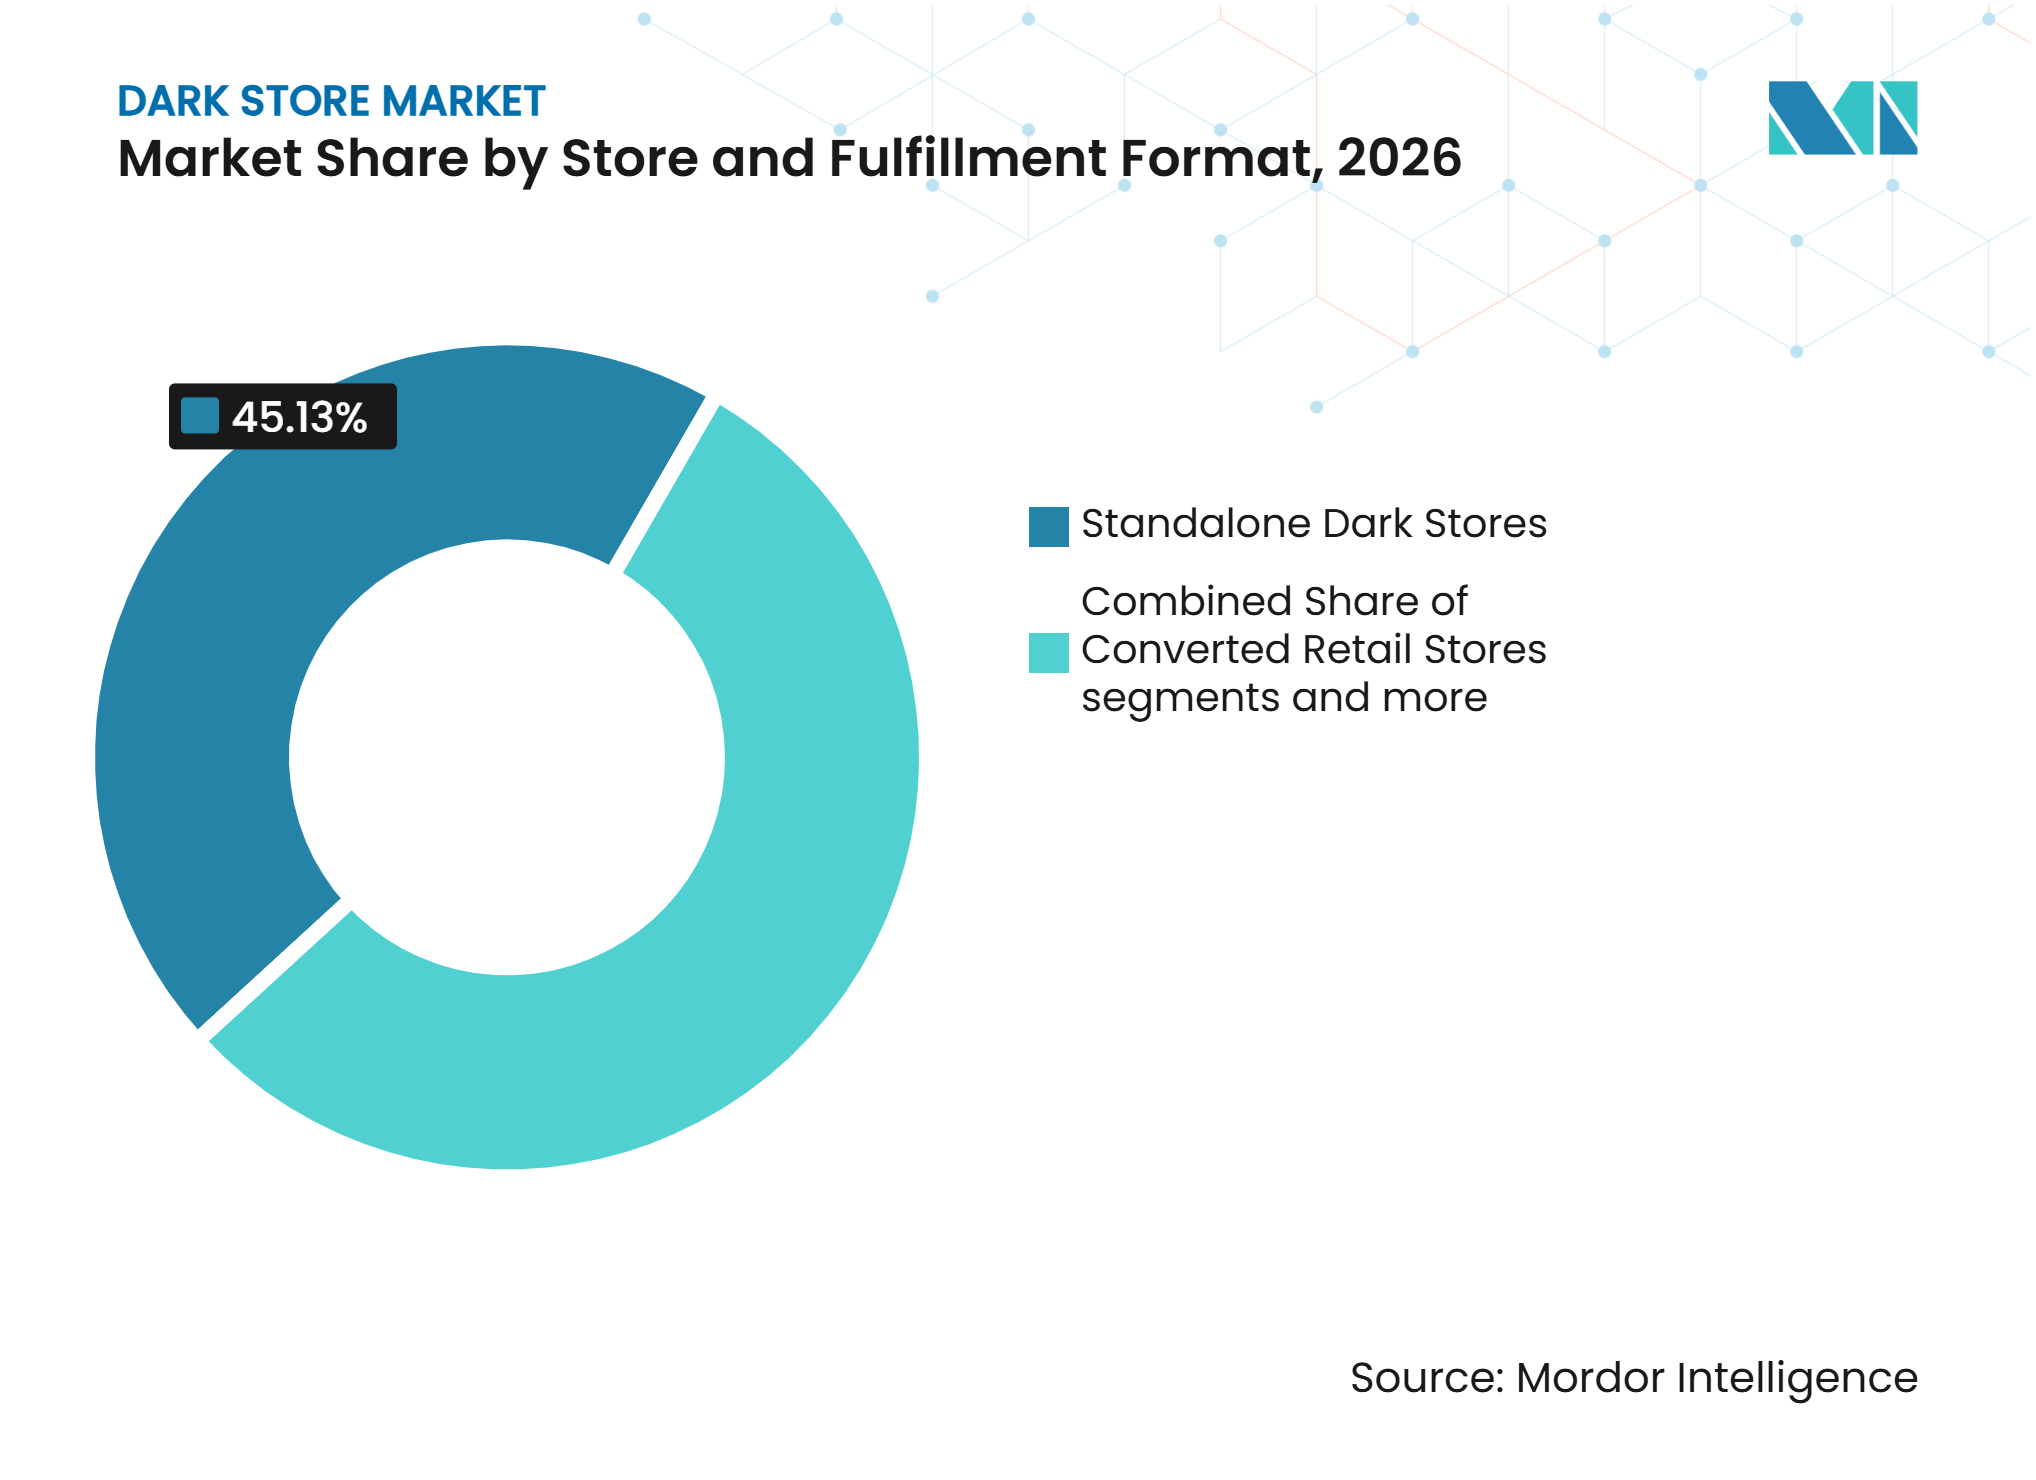
- 店舗・フルフィルメントフォーマット別では、スタンドアロン型ダークストアが2026年のグローバルダークストア市場シェアの45.13%を占め、マイクロフルフィルメントセンターは2032年までに17.12%のCAGRで成長すると予測されています。
- ビジネスモデル別では、クイックコマースが2026年のグローバルダークストア市場シェアの56.71%を占め、オムニチャネルフルフィルメントは2032年までに19.23%のCAGRで成長すると予測されています。
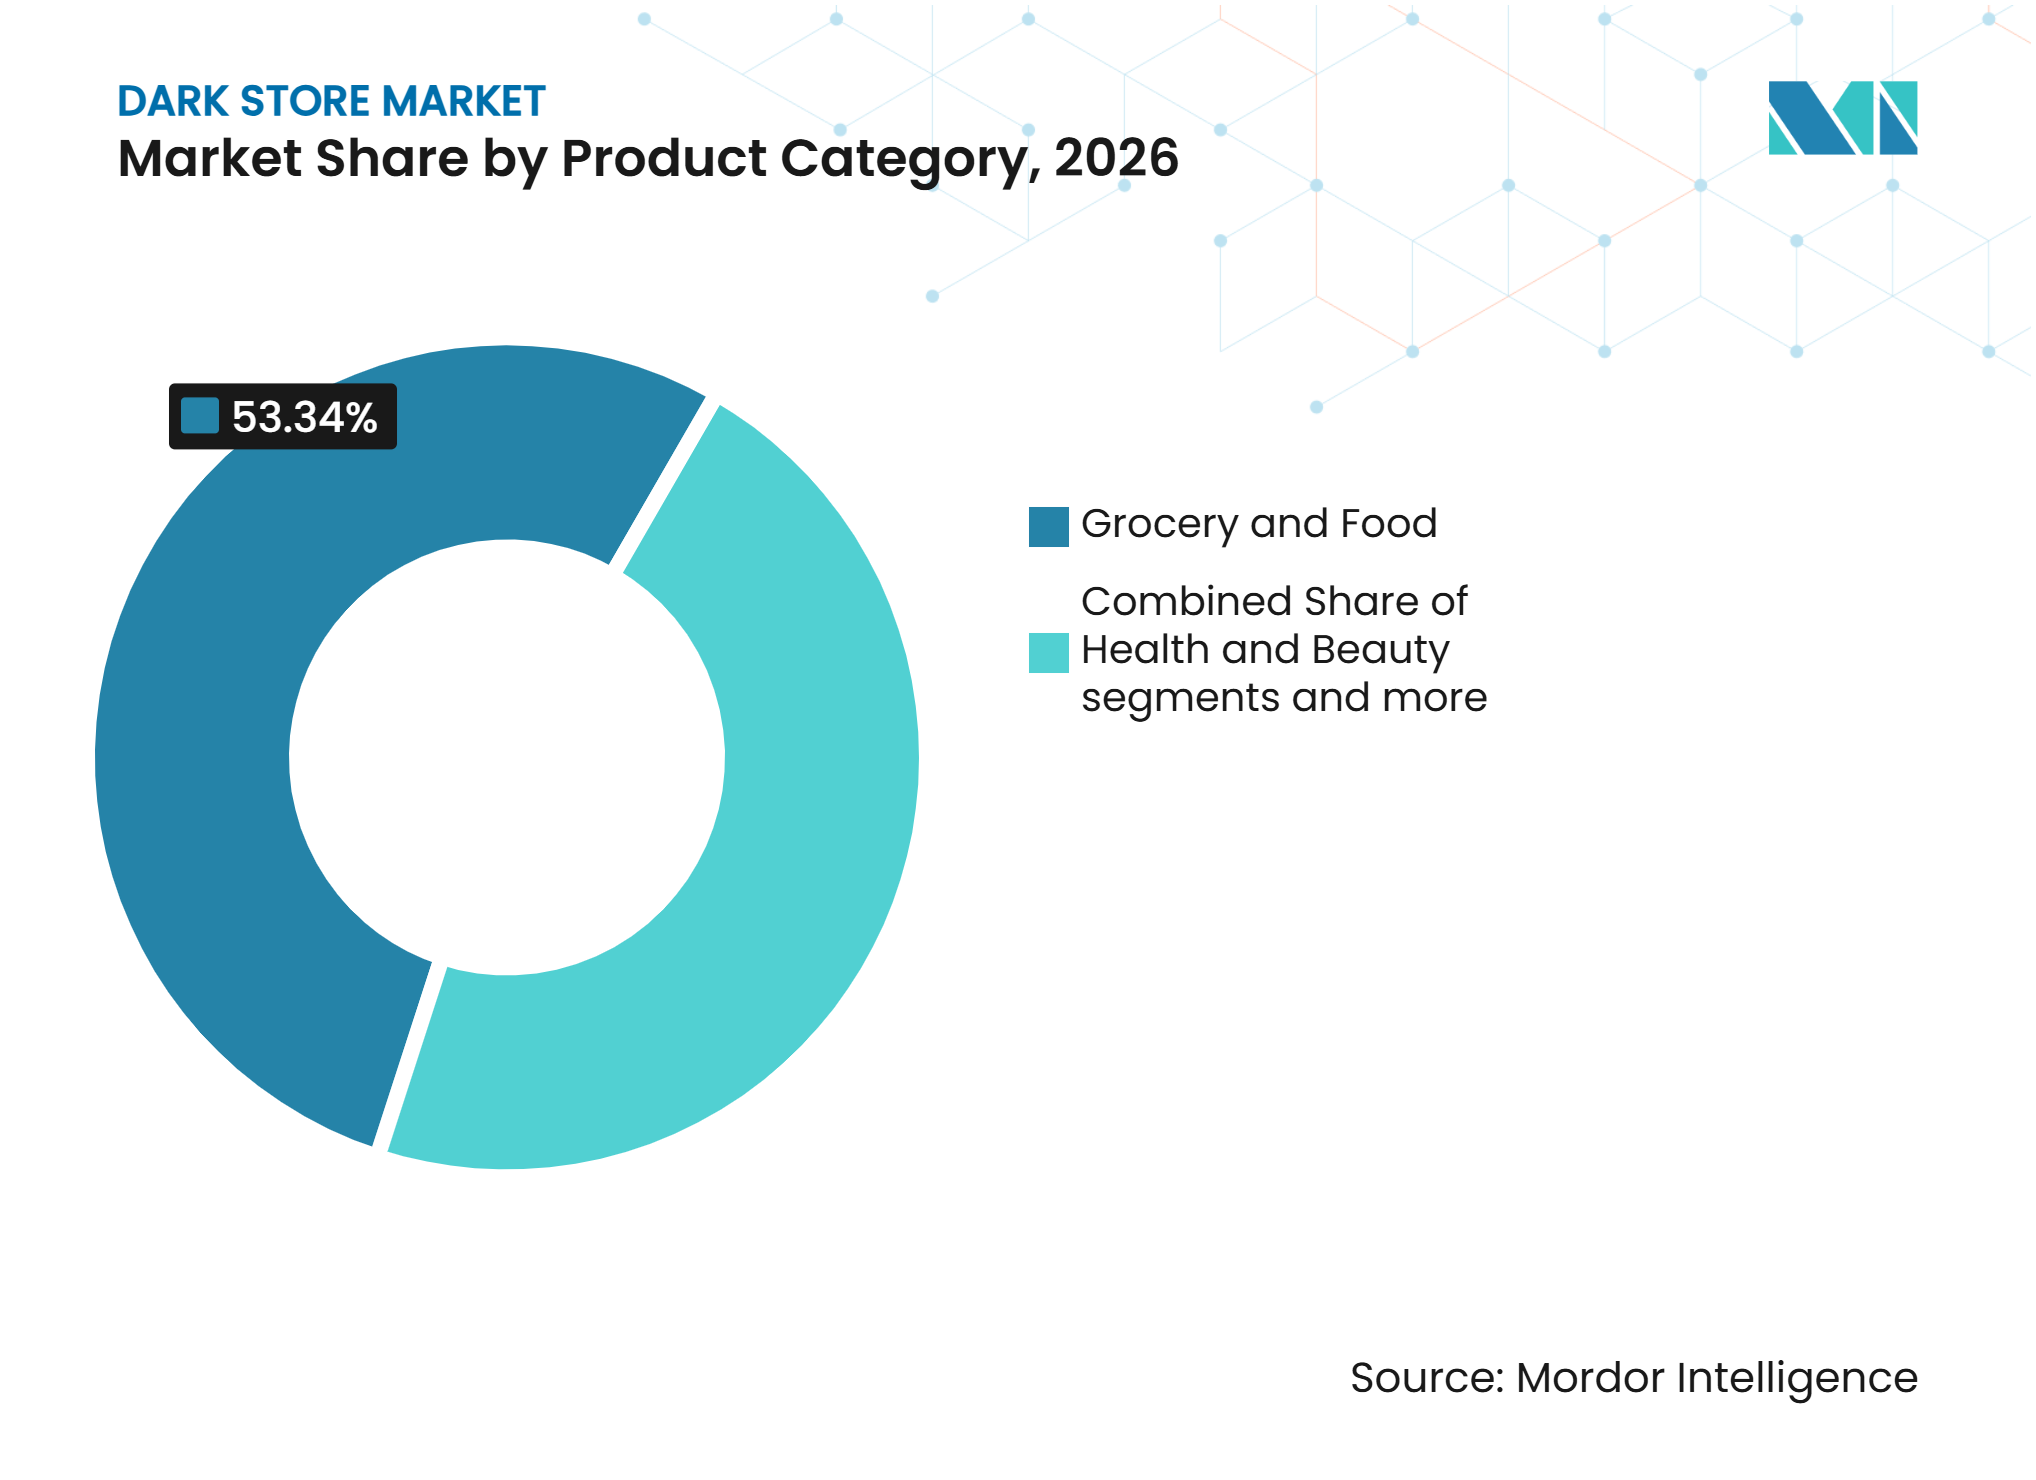
- 製品カテゴリー別では、食料品・食品が2026年のグローバルダークストア市場シェアの53.34%を占め、医薬品・ヘルスケアは2032年までに17.75%のCAGRで成長すると予測されています。
- 店舗規模別では、小型ダークストアが2026年のグローバルダークストア市場シェアの58.93%を占め、中型ダークストアは2032年までに18.93%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年のグローバルダークストア市場シェアの34.72%を占め、アジア太平洋は2032年までに19.12%のCAGRで成長すると予測されいます。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 当日および超高速配送に対する消費者需要 | +3.5% | グローバル、特に北米、インド、湾岸協力会議(GCC)で顕著 | 短期(2年以内) |
| オンライン食料品およびクイックコマースの拡大 | +3.2% | グローバル、インドおよび東南アジアがホットスポット | 短期(2年以内) |
| 都市密度とラストマイル距離の短縮 | +1.8% | アジア太平洋中核部、北米都市回廊、欧州 | 中期(2〜4年) |
| 自動化、AI、リアルタイム在庫可視化 | +2.1% | グローバル、欧州および北米が主導 | 中期(2〜4年) |
| 空き小売不動産の適応的再利用 | +1.4% | 北米および欧州連合、アジア太平洋への波及 | 中期(2〜4年) |
| 分散型フルフィルメントネットワークへの小売業者のシフト | +1.6% | グローバル、北米および欧州を中心 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
当日および超高速配送に対する消費者需要
迅速な配送は、消費者が食品や日用品を頻繁に購入す高密度地域において、グローバルダークストア市場の需要を牽引しています。短い配送時間は、食料品の購入を事前に計画する必要性を減らすことでリピート注文を促進します。この行動は、緊急注文に対して大型中央倉庫と比較したローカル在庫の重要性を高めます。その結果、クイックコマースオペレーターは、予測可能な移動時間でコンパクトな集荷エリアにサービスを提供できる場所を優先します。グローバルダークストア市場はまた、代替品や欠品が頻繁に発生する場合に迅速な配送の価値が限られるため、幅広い製品の入手可能性に対する消費者需要からも恩恵を受けています。
オンライン食料品およびクイックコマースの拡大
オンライン食料品の普及は、食料品バスケットに繰り返し発生する家庭用品の購入が含まれるため、グローバルダークストア市場に高頻度注文の安定したフローをもたらします。クイックコマースモデルは、強力なローカル需要、厳選された品揃え、およびピーク時の十分な配送能力に依存しています。食料品に特化たオペレーターは、購入履歴を活用して補充を改善し、生鮮在庫の廃棄を削減できます。インドおよび東南アジアでは、高い都市人口密度と広範なモバイル注文が近隣フルフィルメントネットワークを支援しています。オペレーターがサイトを開設する前にティアII・ティアIII都市で需要を構築し、十分なローカル注文密度を確保することで、成長機会が増加します。
都市密度とラストマイル距離の短縮
都市密度は、配送距離を短縮し、ライダーの稼働率を向上させ、注文フルフィルメント時間を短縮することで、グローバルダークストア市場を支援します。オペレーターは顧客により近い小規模フルフィルメントノードを配置できますが、その経済的実行可能性は賃料、積み込みアクセス、電力の利用可能性、およびコールドチェーン能力に依存します。空き小売物件は、その立地が配送需要と一致し、地域の計画規制が物流関連用途を許可する場合に転換の機会を提供します。WareSpaceは2025年にテキサス州プラノの旧Fry's Electronics物件を中小企業向け産業ブに転換し、空き大型小売スペースが物流隣接活動に再利用できることを実証しました。小売業者もまた、ローカライズされた在庫と配送、集荷、店舗ベースの業務を組み合わせた分散型フルフィルメントネットワークを採用しています。
自動化、AI、リアルタイム在庫可視化
自動化は、ピッカーの移動時間を削減し、精度を向上させ、補充を加速することで、グローバルダークストア市場の経済性を改善できます。2025年10月、VeloqとAutoStoreはウィーンに自動化された食料品フルフィルメントセンターを開設しました。この施設は7つの温度帯にわたって20,000の在庫管理単位(SKU)を取り扱い、リアルタイムの配送ルートソーティングを統合しています[2]。このモデルは、コンパクトなサイトが生鮮品、常温品、冷凍品を保管しながら迅速な注文準備を支援できることを示しています。Ocadoは2025年の決算において、50品目バスケットのフルフィルメントにかかる暗示的な人件費が18%削減されたと報告しており、フルフィルメントにおける技術と運営上の学習の価値を強調しています。リアルタイム在庫ツールはまた、廃棄や代替率を増加させることなく、より幅広い関連品揃えを提供することをオペレーターに可能にします。
制約の影響分析*
| 制約 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い都市不動産および店舗改装コスト | -1.8% | 北米および欧州連合、アジア太平洋ティアI都市への波及 | 中期(2〜4年) |
| 配送補助金と価格競争によるマージン圧力 | -1.5% | グローバル、特にインドと欧州で深刻 | 短期(2年以内) |
| 転換サイトにおける建築基準、積み込みベイ、設備のミスマッチ | -0.9% | 北米、欧州連合、および都市部インド | 中期(2〜4年) |
| 地域交通、騒音、およびコミュニティへの影響に対する反対 | -0.6% | 欧州連合、特にオランダフランス、デンマーク、英国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い都市不動産および店舗改装コスト
高い都市賃料は、最も魅力的な配送集荷エリアが最も高価な立地にあることが多いため、ダークストアの拡大を制約します。旧小売サイトに積み込みベイ、冷蔵インフラ、十分な設備容量、または安全なライダーアクセスが欠如している場合、転換コストは増加します。フランスでは、オペレーターが小売用途から施設を転換する場合、計画政策によりダークストアは倉庫として分類されます。したがって、オペレーターはこの変更を行う前に市区町村の承認を取得する必要があります。リースを締結する前に、オペレーターは地域のゾーニング分類、防火安全要件、および配送アクセスを評価する必要があります。これらの制約は、より大きなネットワーク全体で技術、調達、およびコンプライアンスコストを分散できる企業に有利に働きます。
配送補助金と価格競争によるマージン圧力
グローバルダークストア市は、配送料補助金と割引が注文あたりの収益を減少させることでマージン圧力に直面しています。価格競争は注文量を増加させる可能性がありますが、オペレーターが顧客獲得を支援するために低料金を維持する場合、収益性が遅れる可能性があります。店舗レベルの損益分岐点は、オペレーターが中央技術、マーケティング、および拡張コストもカバーする必要があるため、企業レベルの収益性を保証するものではありません。配送交通、積み降ろし、騒音、および公共スペースの混雑に関するコミュニティの懸念は、ダークストアの立地を制限し、より厳格なゾーニング規制を促す可能性があります。オランダ国家評議会は2025年6月にアムステルダムのダークストアゾーニング計画を支持しました。この計画は、環境許可が例外を認可しない限り、市内の大部分でダークストアを一般的に禁止しており、当局が住宅の快適性と都市環境への影響を評価できるようにしています[3]。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
店舗・フルフィルメントフォーマット別:
スタンドアロン型サイトが主導し、自動化が拡大スタンドアロン型ダークストアは2026年の市場の45.13%を占め、一般公開されず迅速なピッキングのために設計された目的特化型施設への需要を反映しています。これらのサイトは通常、顧客の近くに位置し、頻繁に購入される製品を在庫しています。そのコンパクトなモデルは、需要がローカルに集中している場合に保管から出荷までの時間を短縮します。転換型小売店舗は、旧小売サイトが強力な集荷エリアアクセスを提供する場合の代替手段を提供します。ハイブリッド小売・フルフィルメント店舗は、確立された食料品業者が共有在庫から店内およびオンライン需要にサービスを提供することを可能にします。各フォーマットは、サイトの柔軟性、在庫管理、および配送速度の異なるバランスを必要とします。
マイクロフルフィルメントセンターは、店舗フォーマットの中で最も高い2032年までのCAGR 17.12%で成長すると予測されています。これらは都市近接性と自動保管・取り出しシステムを組み合わせています。VeloqとAutoStoreのウィーン施設は、20,000の在庫管理単位(SKU)、7つの温度帯、およびリアルタイムルートソーティングを備えたこのモデルを実証しています。自動化されたサイトは、より幅広い品揃えをサポートし、手動での移動を削減し、ピーク配送時間中の一貫性を向上させます。人件費とサービス期待が設備投資を正当化する場所での採用が最も見込まれます。



ビジネスモデル別:
クイックコマースが主導し、オムニチャネルフルフィルメントが加速クイックコマースは2026年の市場の56.71%を占め、迅速な配送がローカライズされたフルフィルメント能力の主要ドライバーであり続けました。このモデルは、専用在庫、ピッキングチーム、および配送業務をサポートするために十分なローカル注文量を必要とします。顧客が頻繁に購入し、短い配送時間を重視する場所で最もよく機能します。Eコマースフルフィルメントとクリック・アンド・コレクトは、即時配送よりも製品の入手可能性や利便性を優先する顧客にサービスを提供します。これらのモデルにより、小売業者はより幅広い顧客ニーズにローカルサイトを活用し、場所によって好みが異なる場合に単一の配送約束への依存を減らすことができます。
オムニチャネルフルフィルメントは2032年までに19.23%のCAGRで成長すると予測されており、最も成長の速いビジネスモデルセグメントとなっています。これは宅配、集荷、店舗からの出荷、およびローカライズされたフルフィルメントを統合します。DoorDashは2026年10月に、約17 ビリオン 米ドルの取引でMaplebear Inc.(Instacart)を買収する確定合意を発表しました[4]。この提案された統合は、DoorDashの配送ネットワークおよびDashMartフルフィルメントサービスと、約100,000店舗にサービスを提供するInstacartの食料品テクノロジープラットフォームを統合します。この統合により、小売業者の配送インフラへのアクセスが拡大し、オンライン注文フルフィルメント能力が向上し、ピーク需要期間中の配送柔軟性が改善される可能性があります。ただし、運営効率は買収後の効果的な統合に依存します。
製品カテゴリー別:
食料品が中心的役割を維持し、ヘルスケアが拡大食料品・食品は2026年のグローバルダークストア市場規模の53.34%を占め、最大の製品カテゴリーを代表しています。生鮮食品、主食品、および家庭用補充製品は繰り返し発生する需要を生み出し、予測可能なローカル在庫計画を支援します。廃棄と欠品が迅速な配送の経済性を損なう可能性があるため、生鮮在庫は綿密な監視が必要です。家電製品、ファッション、アパレルは、より幅広い製品バリアントを必要とし、返品率が高い傾向があるため、コンパクトな場所からの管理がより困難です。健康・美容は、顧客がパーソナルケア用品を迅速に必要とする場合があるため、関連する隣接カテゴリーとして引き続き重要です。製品ミックスの決定は、需要頻度とローカル保管制約のバランスを取る必要があります。
医薬品・ヘルスケアは2032年までに17.75%のCAGRで成長すると予測されています。このカテゴリーは、医薬品調剤要件のある管轄区域において、ライセンスを受けた保管、薬剤師の監督、および信頼性の高い検証を必要とします。コンプライアンス要件は、規制された医療製品に拡大する汎用プラットフォームに対してより高い参入障壁を生み出します。準拠した施設を早期に確立したプロバイダーは、より防御可能な運営モデルを開発できます。規制されたヘルスケアフルフィルメントにより、ダークストアはサービス品質と安全性を維持しながら日常的な利便性注文を超えて拡大できます。配送速度は規制上の取り扱い要件を上回ることはできません。

店舗規模別:
小型フォーマットが最大シェアを保持し、中型サイトが拡大小型ダークストアは2026年に58.93%の市場シェアを占め、コンパクトな施設が初期資本要件を低く抑えながら近隣需要の近くで運営できます。オペレーターは、大型専用倉庫よりも少ないリスクで小型サイトをテスト、変更、または閉鎖できます。これらの施設は、高頻度製品が迅速な補充を支援する高密度マイクロマーケットに適しています。棚レイアウトの最適化と在庫ツールは、サイトのフットプリントを拡大することなくピッキングルートと注文精度を向上させます。小型店舗は、限られたスペースを頻繁に注文されるローカル製品に合わせることで、グローバルダークストア市場の耐久性のある構成要素であり続けます。
中型ダークストアは、オペレーターがより多くの在庫管理単位(SKU)と高い日次注文量に対応するために実績のあるサイトを拡大するにつれて、2032年までに18.93%のCAGRで成長すると予測されています。このフォーマットは、小型近隣サイトよりも幅広い生鮮品と常温品の混合をサポートしながら、品揃えの深さ、スループット、およびリース露出のバランスを取ります。大型ダークストアは、高い注文量が高い施設コストを相殺できる高密度都市回廊に引き続き適しています。中型サイトの成長は、初期テストから確立された近隣ネットワークへシフトを示しており、オペレーターが大型地域施設のリスクなしに製品範囲を拡大できるようにします。
所有・運営モデル別:
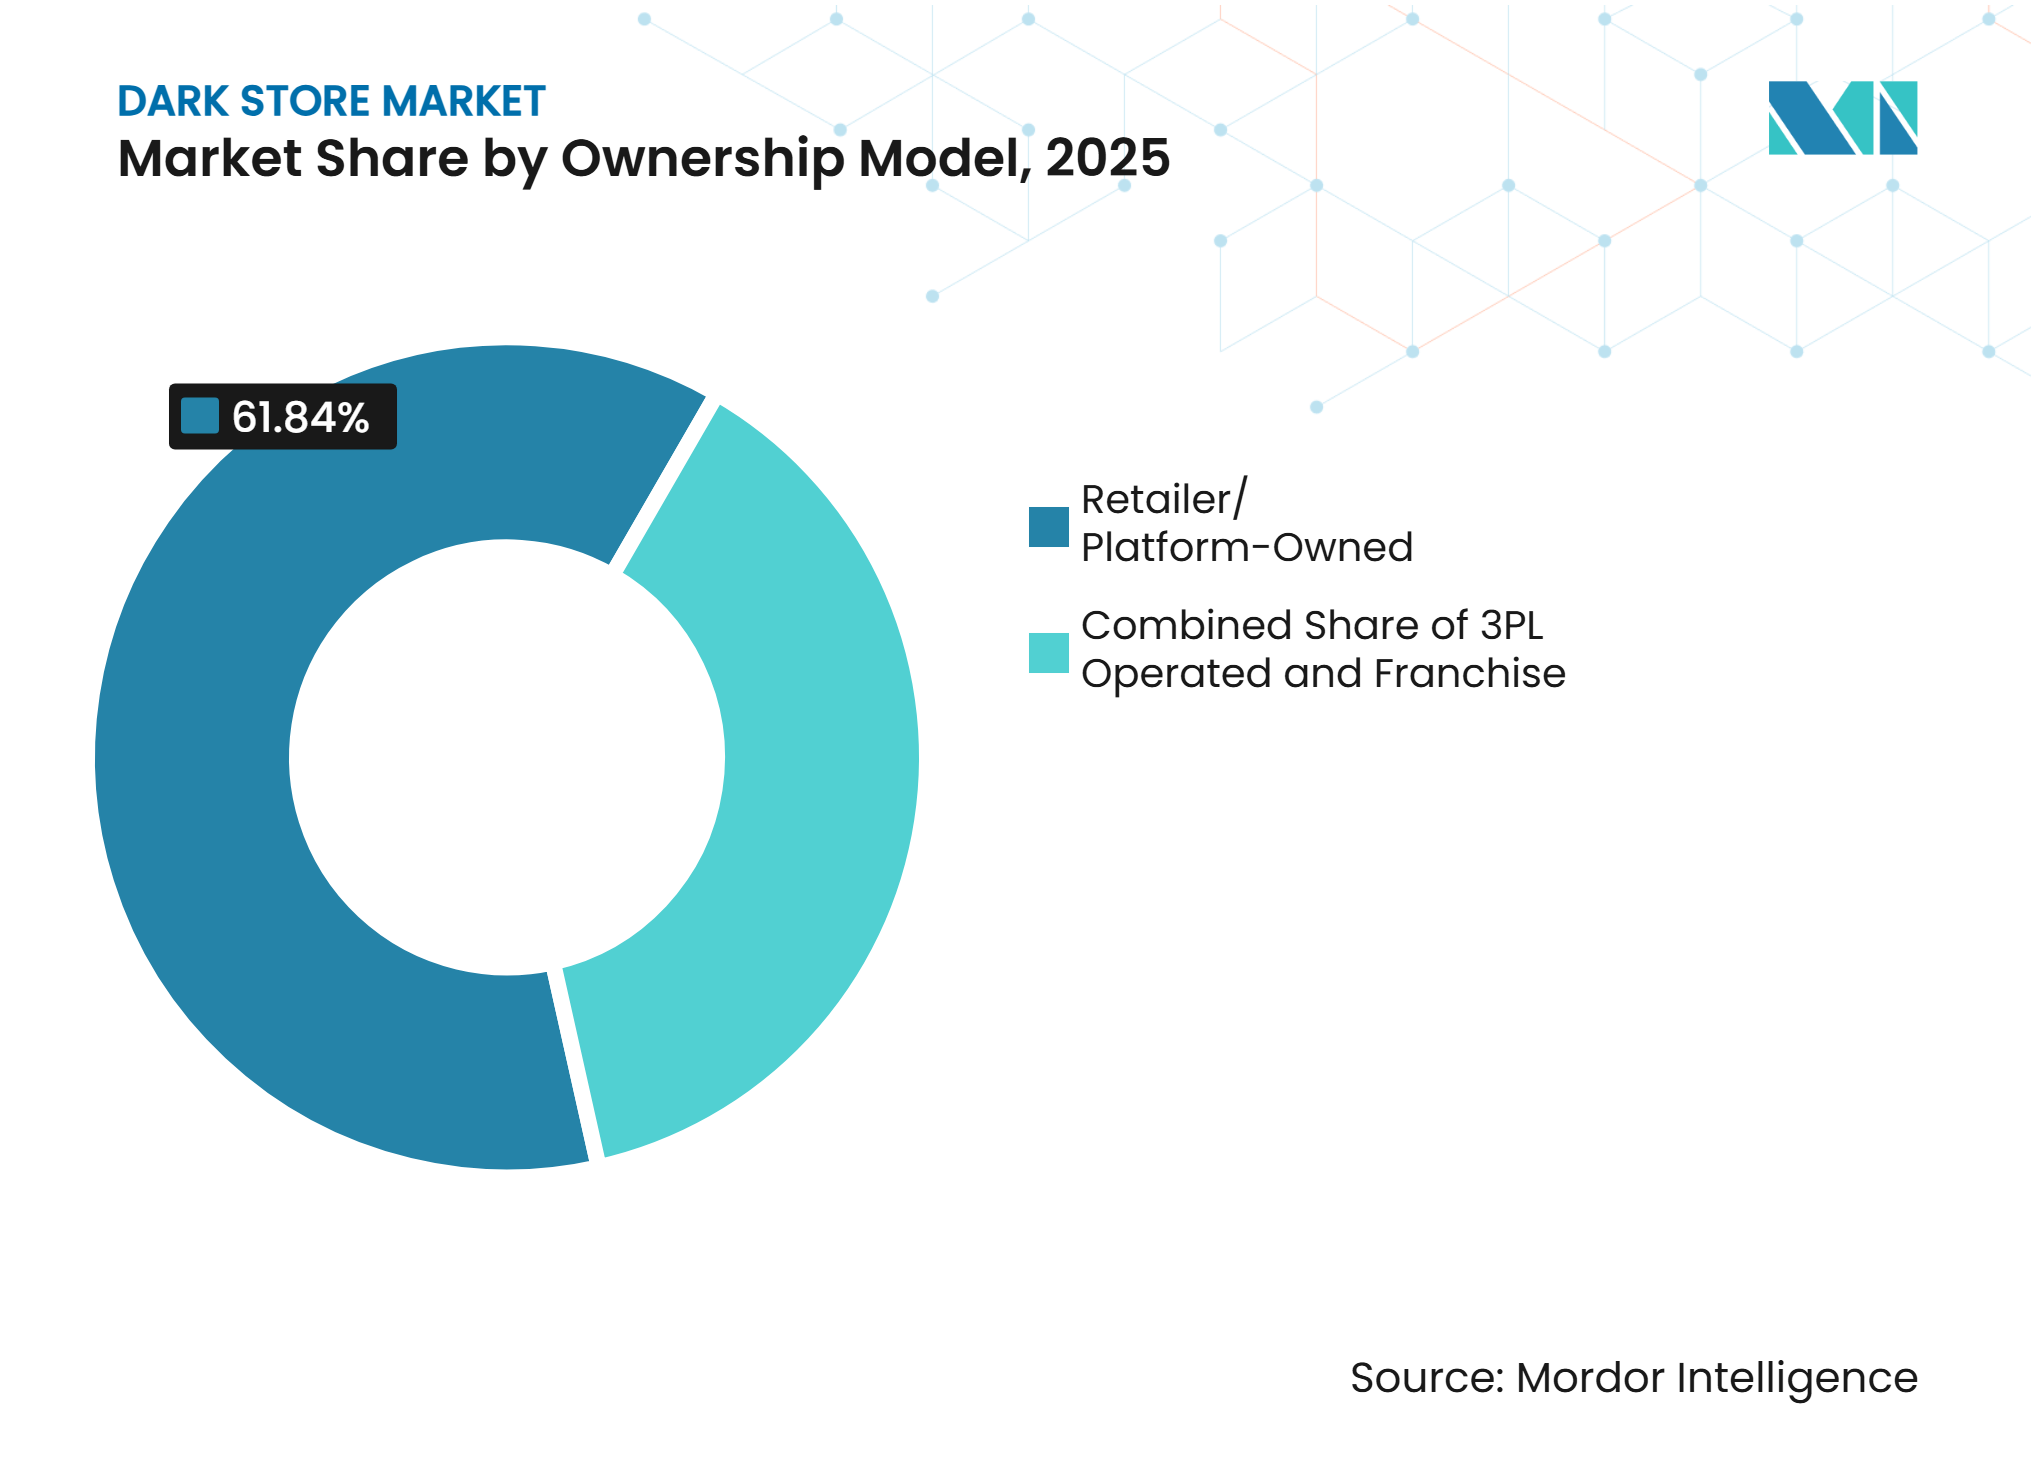
プラットフォーム所有が主導し、3PLモデルが最速成長小売業者・プラットフォーム所有の拠点は2025年のダークストア収益の推定61.84%を占め、所有形態別でこのモデルが主導的シェアを持っています。直接所有により、プラットフォームは在庫精度、ピッカー生産性、およびフルフィルメントの一貫性をより大きく管理できます。これらの運営変数は、注文の信頼性と顧客体験に影響を与える可能性があります。所有ネットワークはまた、品揃え、価格設定、およびプロモーション決定を支援する詳細な需要情報を生成できます。フランチャイズおよびパートナー運営モデルは、プラットフォームが直接資本要件を低く抑えて拡大したい場合の代替手段を提供できます。したがって、所有の決定は、運営管理、資本要件、およびネットワーク拡張速度のバランスを反映しています。直接所有はより高い標準化を支援できる一方、パートナーシップモデルはより高い柔軟性を提供できます。適切なモデルは、オペレーターの財務リソース、運営能力、および希望する拡張ペースに依存します。
サードパーティ・3PL運営のダークストアは、この市場分析において2031年までに19.74%のCAGRで成長すると予測されており、最も成長の速い所有モデルとなっています。物流プロバイダーがフルフィルメント業務と確立された配送ネットワークを組み合わせることができる場合、アウトソーシングされた都市フルフィルメントはより魅力的になる可能性があります。Shadowfaxはクイックコマースダークストア業務の拡大計画を発表しており、分散型フルフィルメントネットワークの支援における物流プロバイダーの潜在的な役割を示しています。既存の配送ネットワークを持つテクノロジー対応の3PLは、新しいスタンドアロンオペレーターよりも効率的に新しいフルフィルメントノードをラストマイル能力と接続できる可能性があります。このモデルは、クイックコマースプラットフォームが確立された大都市圏市場を超えて拡大するインドで特に関連性が高い可能性があります。ただし、3PL運営のダクストアは、在庫精度、フルフィルメントパフォーマンス、および顧客体験に関する緊密な調整を依然として必要とします。このモデルの魅力は、最終的にネットワーク規模が十分な運営上およびコスト上の効率性を生み出すかどうかに依存します。
地域分析
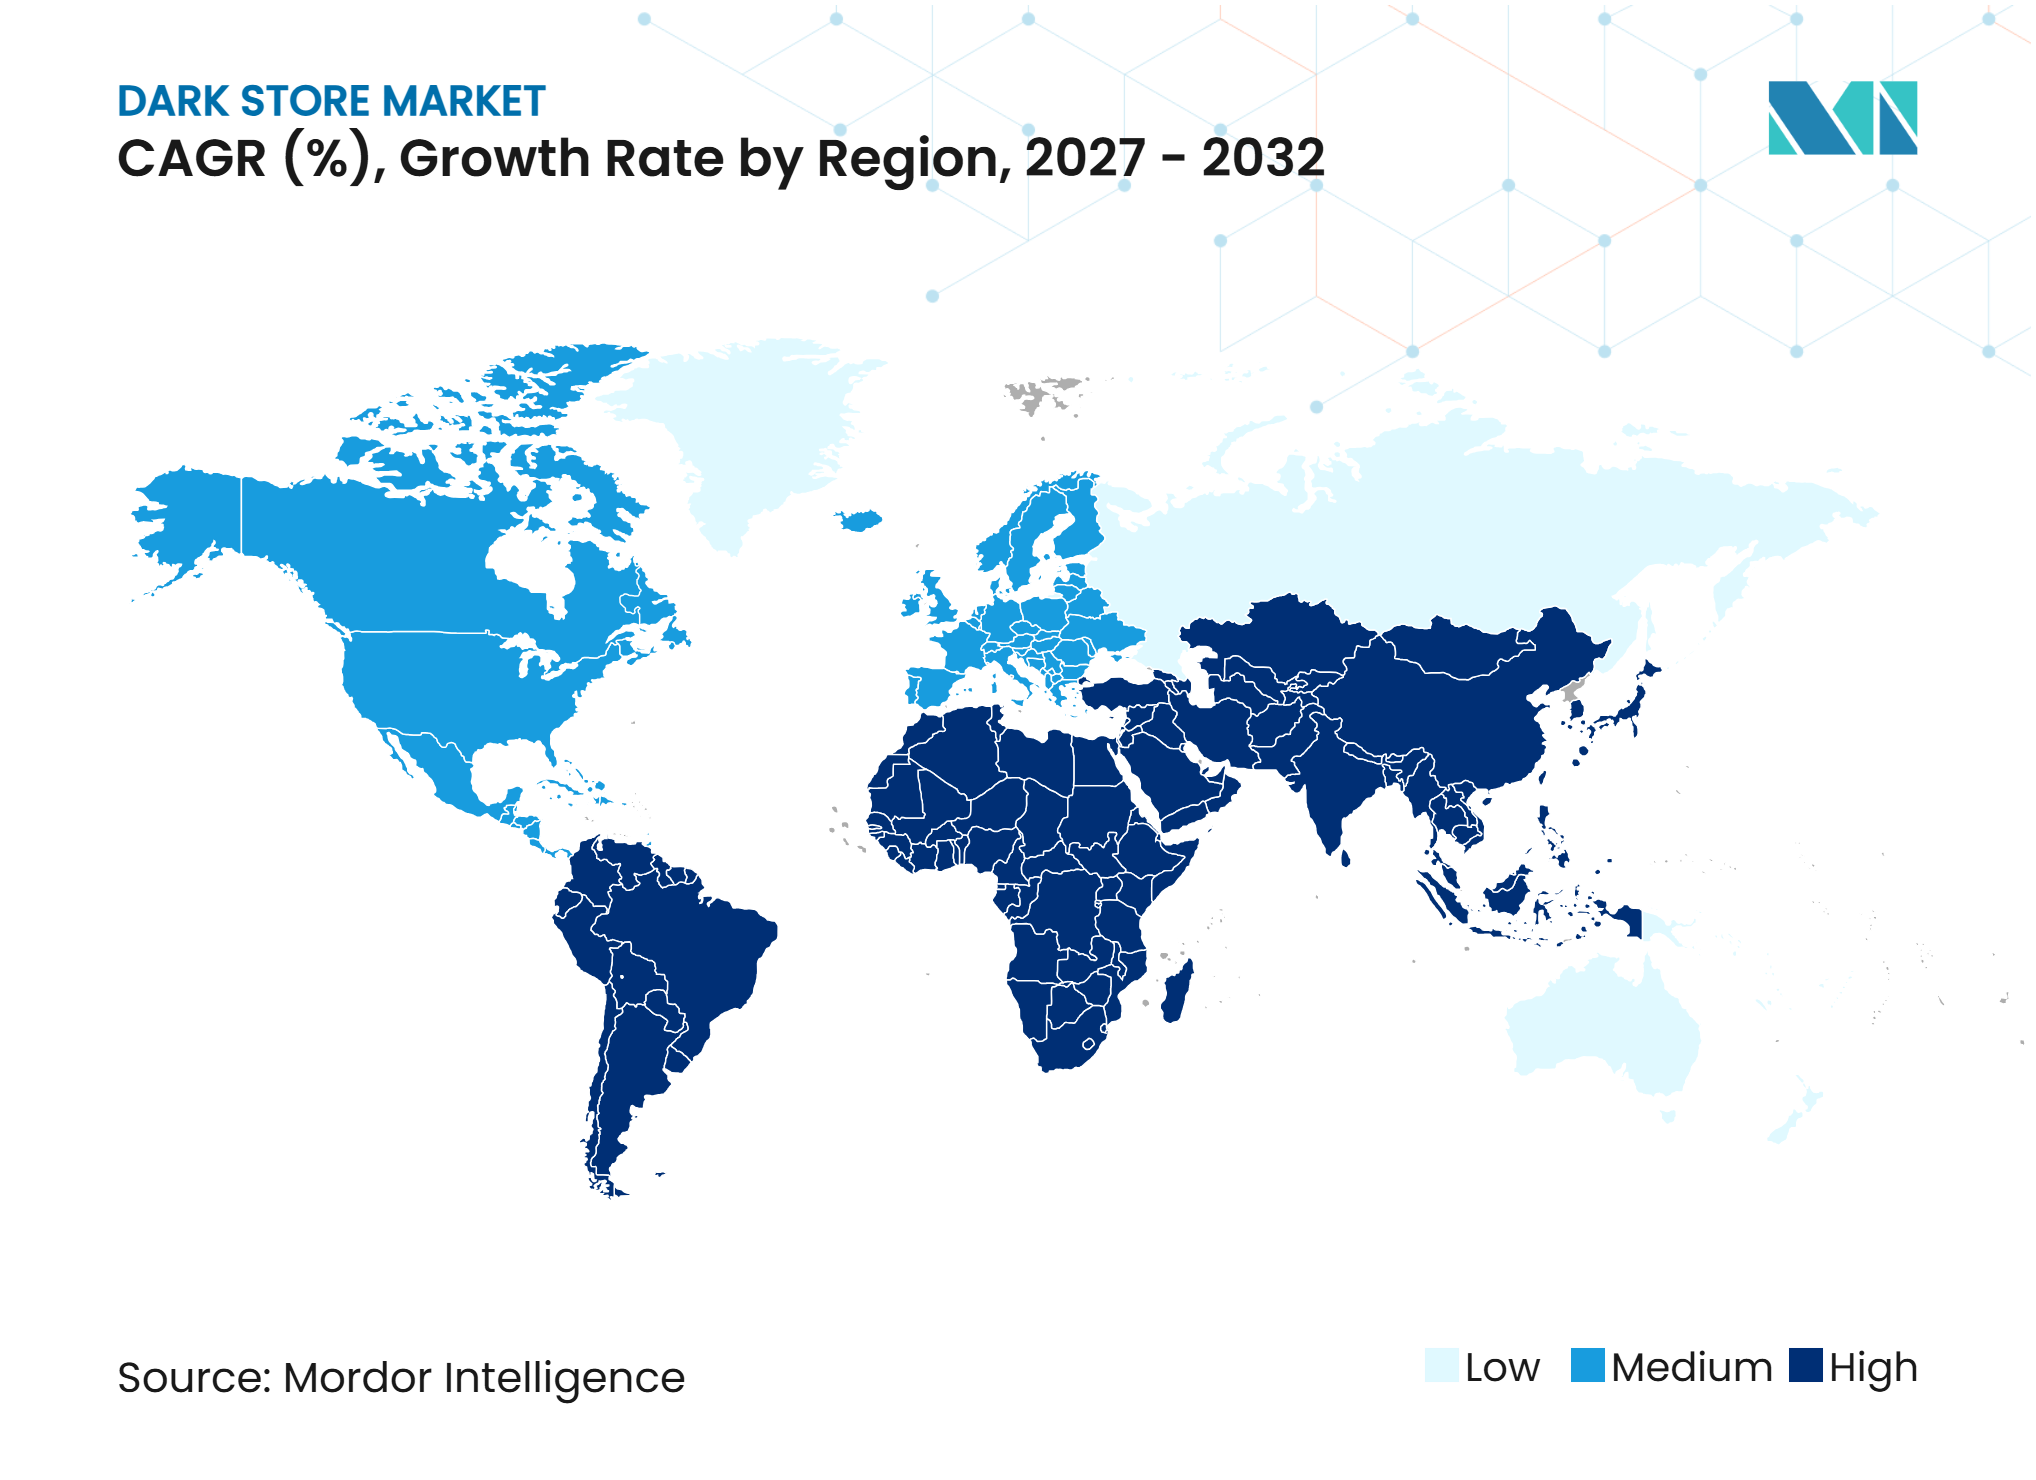
北米は2026年の市場の34.72%を占めました。高いEコマース普及率と、ローカルフルフィルメントおよび当日配送への小売業者の投資が成長を支援しています。旧小売サイトは、適切な積み込みエリア、冷蔵設備、および配送集荷エリアへのアクセスを提供する場合に転換できま。これらの立地は、サイト選定時間を短縮し、ローカル在庫とライダー業務を支援できます。確立された店舗、配送、および調達ネットワークが北米のグローバルダークストア市場をさらに支援しています。
アジア太平洋は、対象地域の中で最も高い2032年までの19.12%のCAGRで成長すると予測されています。インドの都市密度とモバイル注文は、頻繁な短距離配送を支援しています。中国は、リアルタイム需要集約とローカライズされた在庫を中心に構築された成熟したオンデマンドエコシステムを持っています。東南アジアでは、断片化した市場が所有スタンドアロンネットワークよりもスーパーマーケットとのパートナーシップを好む可能性があります。成長は、オペレーターが需要密度を構築し、ローカルの収入、インフラ、および配送条件に合わせて品揃え、価格設定、およびフルフィルメントモデルを適応させる能力に依存します。
欧州は、ダークストアの立地と承認を管理するローカル規制の影響を受けています。アムステルダムは2025年にダークストアをビジネス団地に制限し、フランスはダークストアに転換された小売施設に対して認可を要求しています。アラブ首長国連邦とサウジアラビアは迅速配送サービスを拡大しており、一方でアフリカの一部では決済システムとラストマイル接続が制約となっています。ブラジルとチリは、オンデマンド食料品と迅速配送において南米のより確立された市場です。準拠したサイト選定と効果的なフルフィルメント設計は、地域全体で引き続き重要です。
競合環境
市場集中度
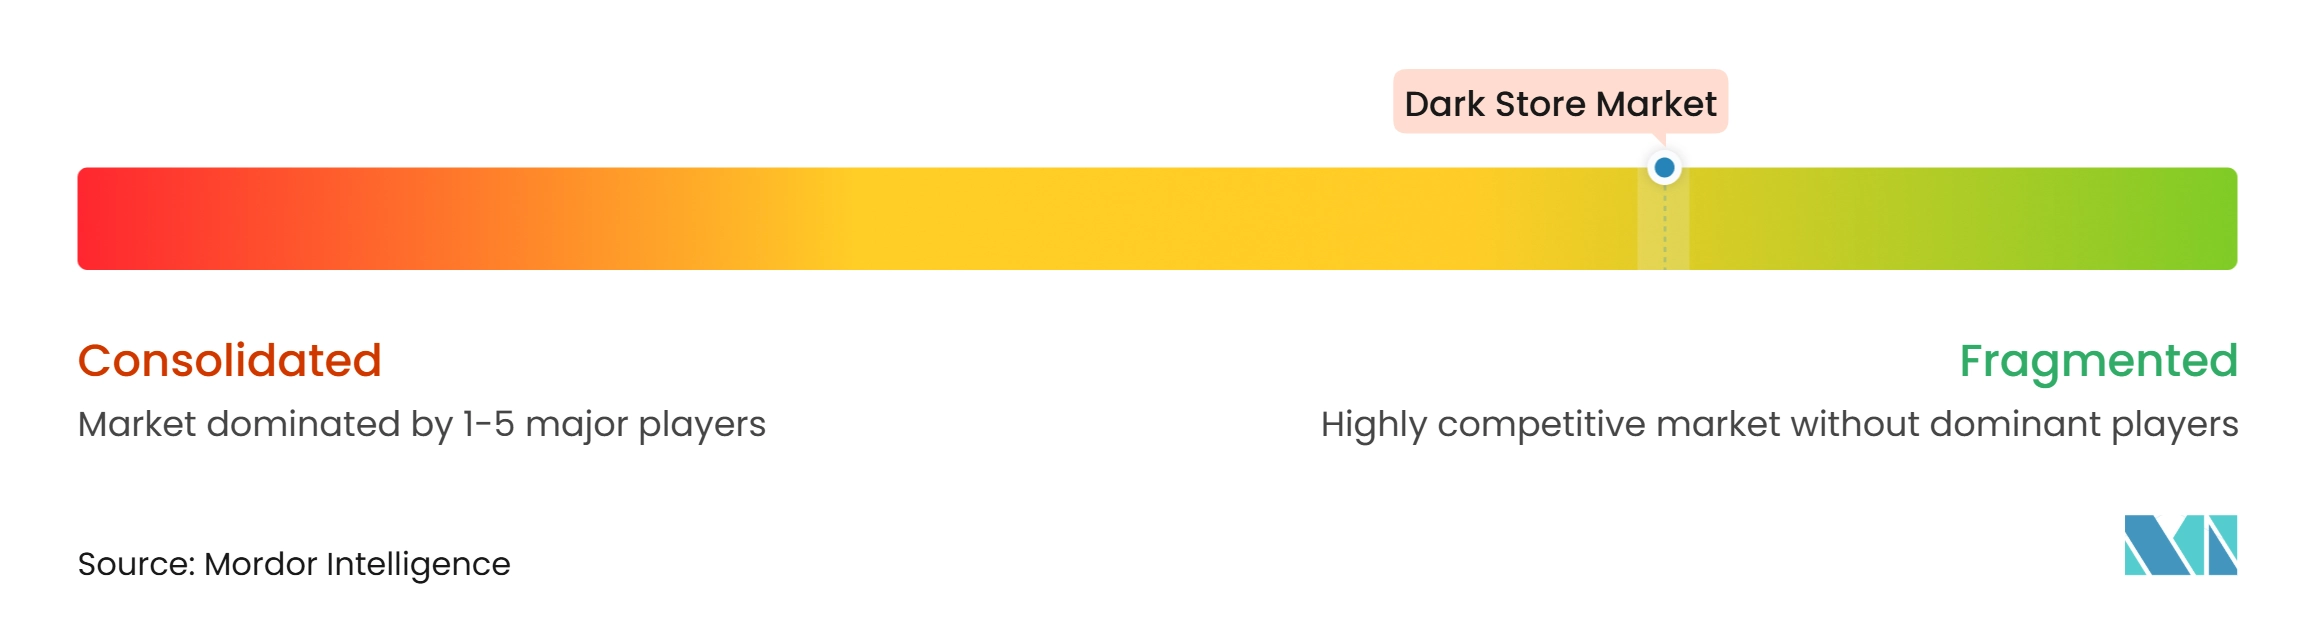
グローバルダークストア市場は断片化しており、上位5社のオペレーターがグローバル市場価値の30%〜40%を占めると推定されています。Amazon、Walmart、Eternal Limited、Swiggy Limited、およびMaplebear Inc.は、それぞれの資産と地域的ポジションによって形成された戦略を使用しています。AmazonとWalmartは、ローカライズされたフルフィルメントと幅広い物流・小売ネットワークを組み合わせています。EternalのBlinkitとSwiggyのInstamart は、インドにおける高密度な都市業務と迅速な配送を通じて競争しています。Maplebear(Instacartとして運営)は、小売業者がオンライン需要に対応するのを支援する食料品テクノロジーとフルフィルメント能力を提供しています。
パートナーシップと買収がフルフィルメント能力を拡大しています。DoorDashによるInstacartの計画された17 ビリオン 米ドルの買収は、その配送ネットワークとDashMartをInstacartの食料品テクノロジープラットフォームと統合します。2026年9月、InstacartとGopuffはパートナーシップを締結し、GopuffをInstacartマーケットプレイスに追加し、そのマイクロフルフィルメント在庫へのアクセスを提供し、InstacartのCarrot Adsプラットフォームを採用しました。これらの動きは在庫、配送、小売業者サービス、および広告を統合します。
技術投資はコスト管理と短い配送時間を支援します。Ocadoの2025年決算は、手動ダークストアピッキング、店舗ベースの自動化、およびロボットフルフィルメントセンターをカバーしました。Ocado Retailは2026年8月にノッティンガムの地域配送スポークを開設し、400人以上の雇用を創出しました。精度の向上、在庫可視化、および労働効率は、需要が近隣と時間帯によって変化する中で業務を強化します。
ダークストア業界のリーダー企業
-
Amazon.com, Inc.
-
Walmart Inc.
-
Eternal Limited
-
Swiggy Limited
-
Maplebear Inc. (Instacart)
- 注:主要企業の掲載順は順位を示すものではありません。
ダークストア市場 このレポートでカバーされる企業
- Amazon.com, Inc.
- Walmart Inc.
- Maplebear Inc. (Instacart)
- Eternal Limited
- Swiggy Limited (Instamart)
- Zepto
- BigBasket
- Target Corporation
- Auchan Retail International
- Grab Holdings Limited
- Uber Technologies, Inc.
- DoorDash, Inc. (Wolt)
- Gopuff
- Ocado Group plc
- Flink SE
- Prozo Private Limited
- Carrefour S.A.
- The Kroger Co.
- JioMart / Reliance Retail Ventures Limited
最近の産業開発事情 ダークストア市場
- 2026年10月:DoorDashはInstacartを約17 ビリオン 米ドルで買収すことに合意し、その配送ネットワークとDashMartを約100,000店舗にサービスを提供するInstacartの食料品テクノロジープラットフォームと統合します。規制当局および株主の承認を条件として、2028年初頭までのクロージングが見込まれています。
- 2026年9月:InstacartとGopuffは米国でのパートナーシップを発表し、Gopuffの食料品と日用品をInstacartの顧客に提供し、最短15分での配送を実現します。
- 2025年11月:SuperdrugはJust Eatと独占的にパートナーシップを締結し、29店舗から8,000点以上の健康・美容製品を最短30分で配送するサービスを提供します。このサービスは2026年3月に全国展開され、健康・美容小売への迅速配送が拡大しました。
- 2025年8月:Ocado Retailはノッティンガムに地域配送センターを開設し、400人以上の雇用創出を見込んでいます。この施設はフルフィルメント能力を顧客に近づけ、より高い注文量、配送効率の向上、およびオンライン食料品業務の拡大を支援します。
グローバルダークストア市場レポートの範囲
グローバルダークストア市場レポートは、グローバル小売市場全体での迅速な配送とオンライン注文フルフィルメントを支援する専用フルフィルメント施設を分析します。市場は、店舗フォーマット、ビジネスモデル、製品カテゴリー、店舗規模、および地域によってセグメント化されています。本調査は、超高速配送への需要オンライン食料品とクイックコマースの拡大、都市密度、自動化、AI対応在庫管理、空き小売物件の適応的再利用、および分散型フルフィルメントネットワークを含む主要ドライバーを検討します。また、高い不動産および改装コスト、配送関連のマージン圧力、建築基準と積み込みの制約、および交通・騒音に関するコミュニティの反対などの制約も評価します。本レポートは、バリューチェーン、規制、技術採用、および競争力を評価します。市場規模と成長予測、競合環境分析、市場集中度、市場シェア評価、戦略的展開、および主要オペレーターのプロファイルを提供します。また、サービスが不十分な都市、マイクロマーケット拡大、および自動化対応の運営効率における機会も探ります。市場の推定と予測は、対象となるすべてのセグメントにわたって金額(米ドル)で提示されます。
セグメンテーション概要
| スタンドアロン型ダークストア |
| 転換型小売店舗 |
| マイクロフルフィルメントセンター |
| ハイブリッド小売・フルフィルメント店舗 |
| クイックコマース |
| Eコマースフルィルメント |
| オムニチャネルフルフィルメント |
| クリック・アンド・コレクト |
| 食料品・食品 |
| 健康・美容 |
| 医薬品・ヘルスケア |
| 家電製品 |
| ファッション・アパレル |
| 家庭用品・消費財 |
| その他 |
| 小型 |
| 中型 |
| 大型 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| ペルー | |
| チリ | |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| スペイン | |
| イタリア | |
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカその他 |
| 店舗・フルフィルメントフォーマット別 | スタンドアロン型ダークストア | |
| 転換型小売店舗 | ||
| マイクロフルフィルメントセンター | ||
| ハイブリッド小売・フルフィルメント店舗 | ||
| ビジネスモデル別 | クイックコマース | |
| Eコマースフルィルメント | ||
| オムニチャネルフルフィルメント | ||
| クリック・アンド・コレクト | ||
| 製品カテゴリー別 | 食料品・食品 | |
| 健康・美容 | ||
| 医薬品・ヘルスケア | ||
| 家電製品 | ||
| ファッション・アパレル | ||
| 家庭用品・消費財 | ||
| その他 | ||
| 店舗規模別 | 小型 | |
| 中型 | ||
| 大型 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| ペルー | ||
| チリ | ||
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
ダークストアへの需要を牽引しているものは何ですか?
需要は、迅速な配送に対する消費者の期待、繰り返し発生する食料品の購入、都市密度、およびローカルフルフィルメントネットワークへの小売業者の投資によって支援されています。
グローバルダークストア市場の規模はどのくらいですか?
グローバルダークストア市場は、2026年の43.73 ビリオン 米ドルおよび2027年の50.26 ビリオン 米ドルから2032年までに98.12 ビリオン 米ドルに成長すると予測されており、CAGRは14.94%です。
どの店舗・フルフィルメントフォーマットが最も速く成長していますか?
マイクロフルフィルメントセンターは、自動化とローカル在庫配置に支援されて、2032年までに17.12%のCAGRで成長すると予測されています。
小売業者がオムニチャネルフルフィルメントに投資する理由は何ですか?
オムニチャネルフルフィルメントは、配送、集荷、店舗からの出荷、およびローカルフルフィルメント能力を組み合わせているため、19.23%のCAGRで成長すると予測されています。
ダークストア拡大の主な制約は何ですか?
高い都市賃料、改装の必要性、配送補助金、価格競争、およびゾーニング規制がサイトの稼働を遅らせ、収益を減少させる可能性があります。
どの地域が最も速く成長すると予想されますか?
アジア太平洋は、都市需要と確立されたオンデマンド配送エコシステムに支援されて、2032年までに19.12%のCAGRで拡大すると予測されています。