
Dark-Store-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 48.91 Milliarden US-Dollar |
| Marktgröße (2032) | 98.12 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 14.94 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Dark-Store-Marktanalyse von Mordor Intelligence
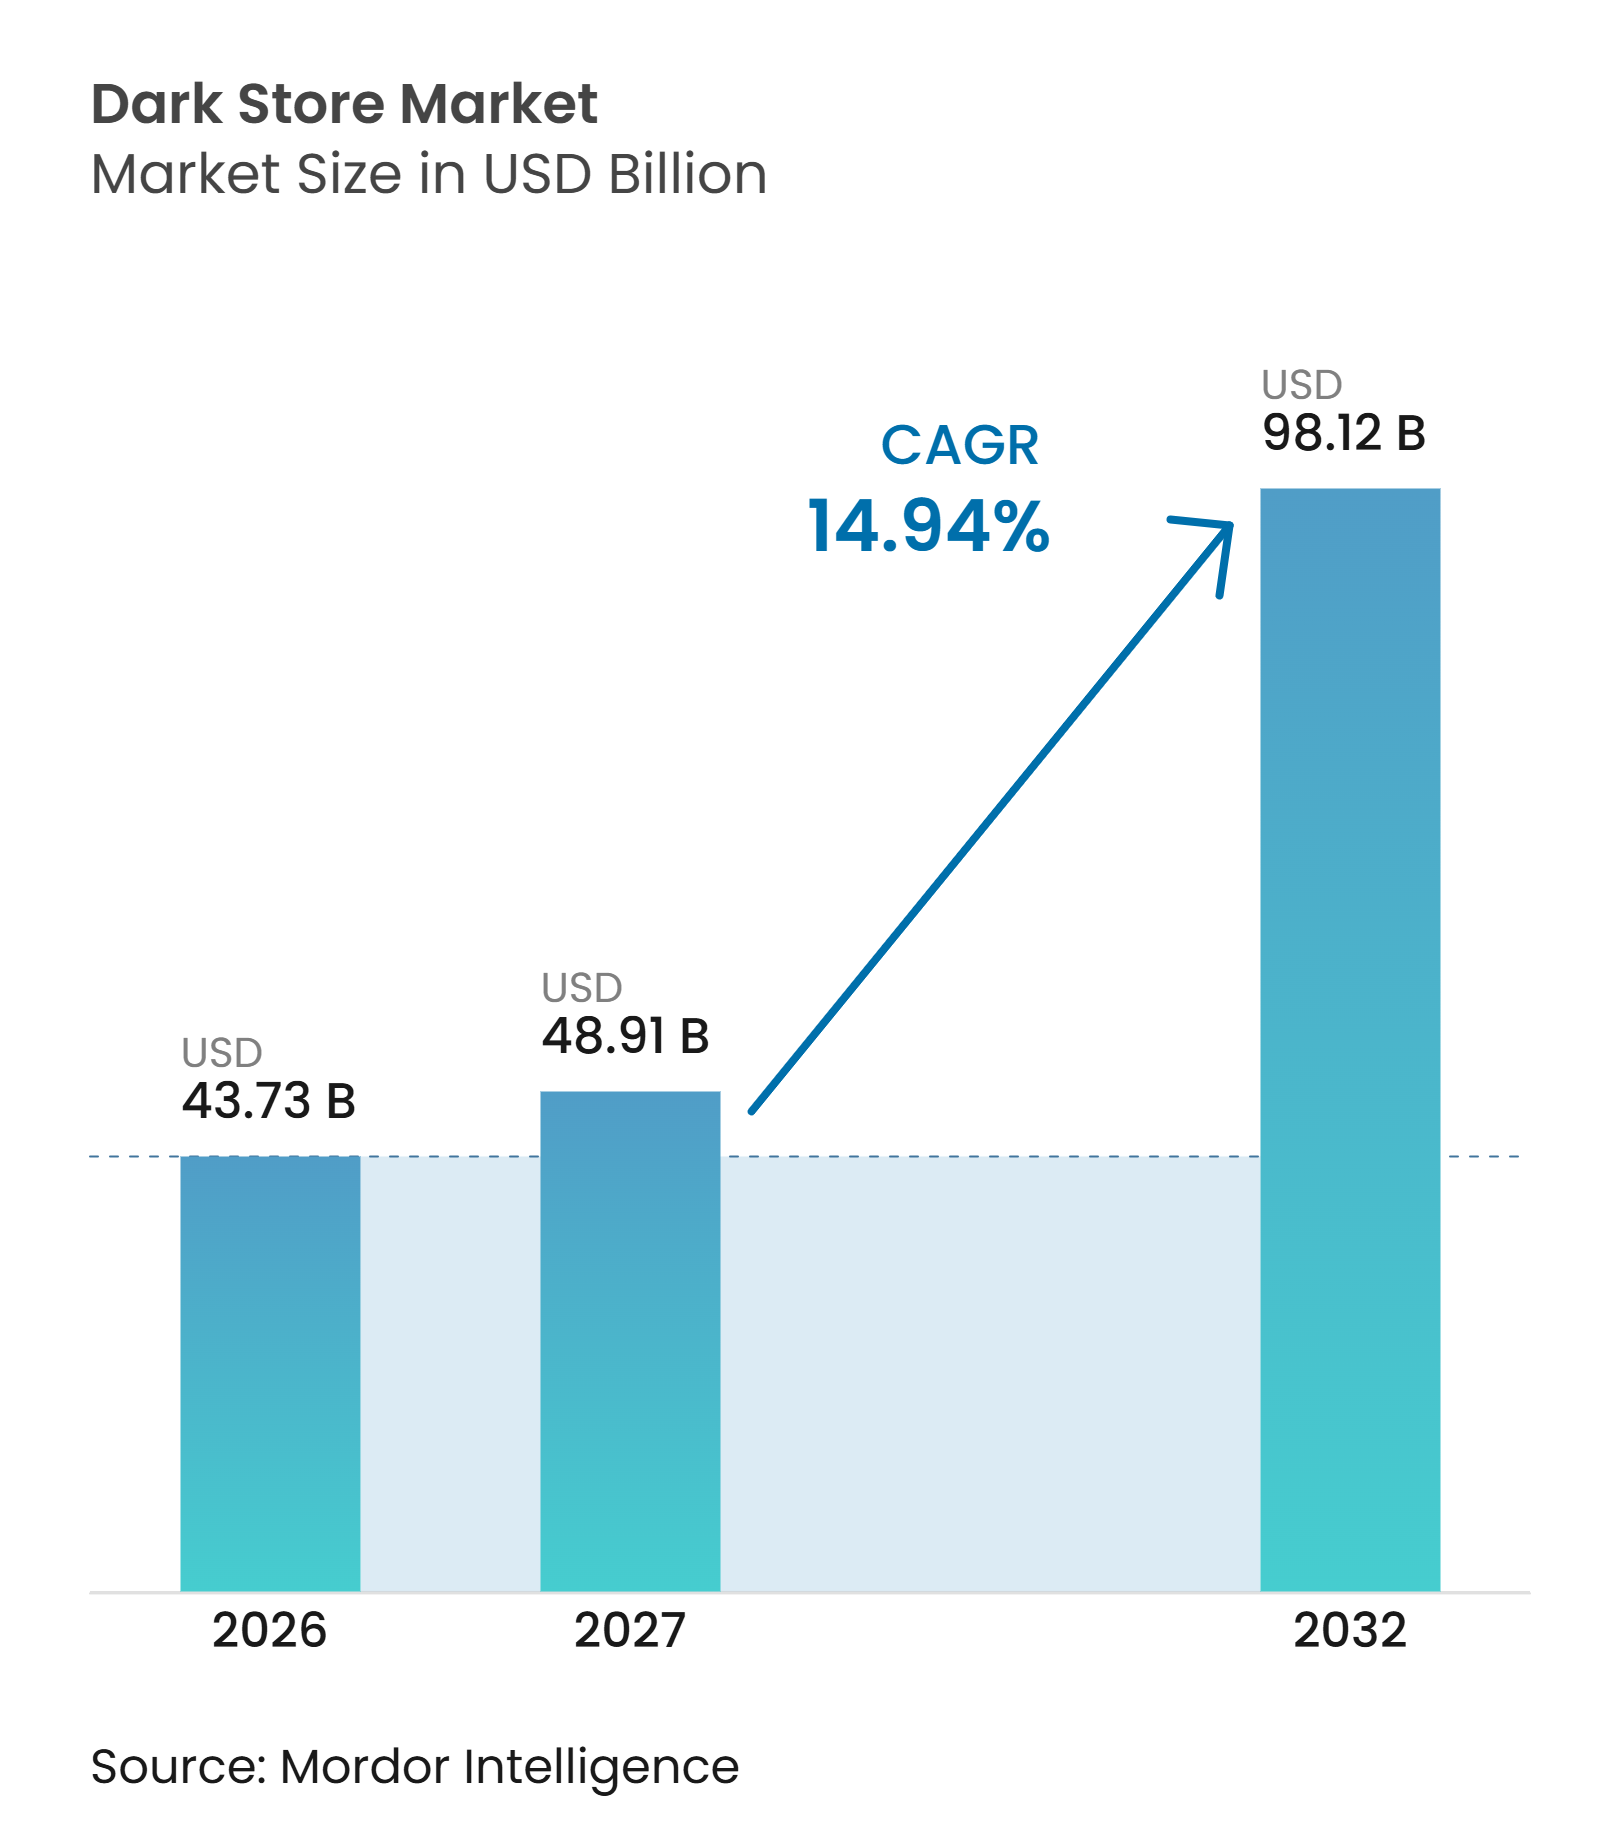
Die globale Dark-Store-Marktgröße wurde im Jahr 2026 auf 43,73 Milliarden USD geschätzt und soll von 48,91 Milliarden USD im Jahr 2027 auf 98,12 Milliarden USD bis 2032 wachsen, bei einem CAGR von 14,94 % während des Prognosezeitraums (2027–2032). Die Verbrauchernachfrage nach schneller Lieferung veranlasst Einzelhändler und Plattformen, Lagerbestände in der Nähe dichter städtischer Wohngebiete zu positionieren. Der globale Dark-Store-Markt profitiert von lokalisierter Sortimentsplanung, zuverlässiger Kommissionierung, Kühlkettenhandhabung und Zustellung auf der letzten Meile. Kleine Fulfillment-Standorte benötigen ausreichend tägliche Bestellungen, um Miete, Personal- und Lieferkosten zu decken. Automatisierung unterstützt die Effizienz dort, wo Arbeitskosten hoch und Produktsortimente breit sind. Vorschriften, die Dark Stores als Einzelhandelsgeschäfte oder Lagerhäuser klassifizieren, beeinflussen die Standortwahl und die Expansionsgeschwindigkeit. Globale Dark-Store-Betreiber erweitern Micro-Fulfillment-Netzwerke für schnelle Lieferungen. China verfügt über rund 10.000 Dark Stores, während Indiens Netzwerk voraussichtlich bis 2026 auf 7.800 Stores in über 100 Städten anwachsen wird, was lokalisierte Lagerbestände, KI-gestützte Prognosen und effiziente Zustellung auf der letzten Meile unterstützt[1].
Wichtigste Erkenntnisse des Berichts
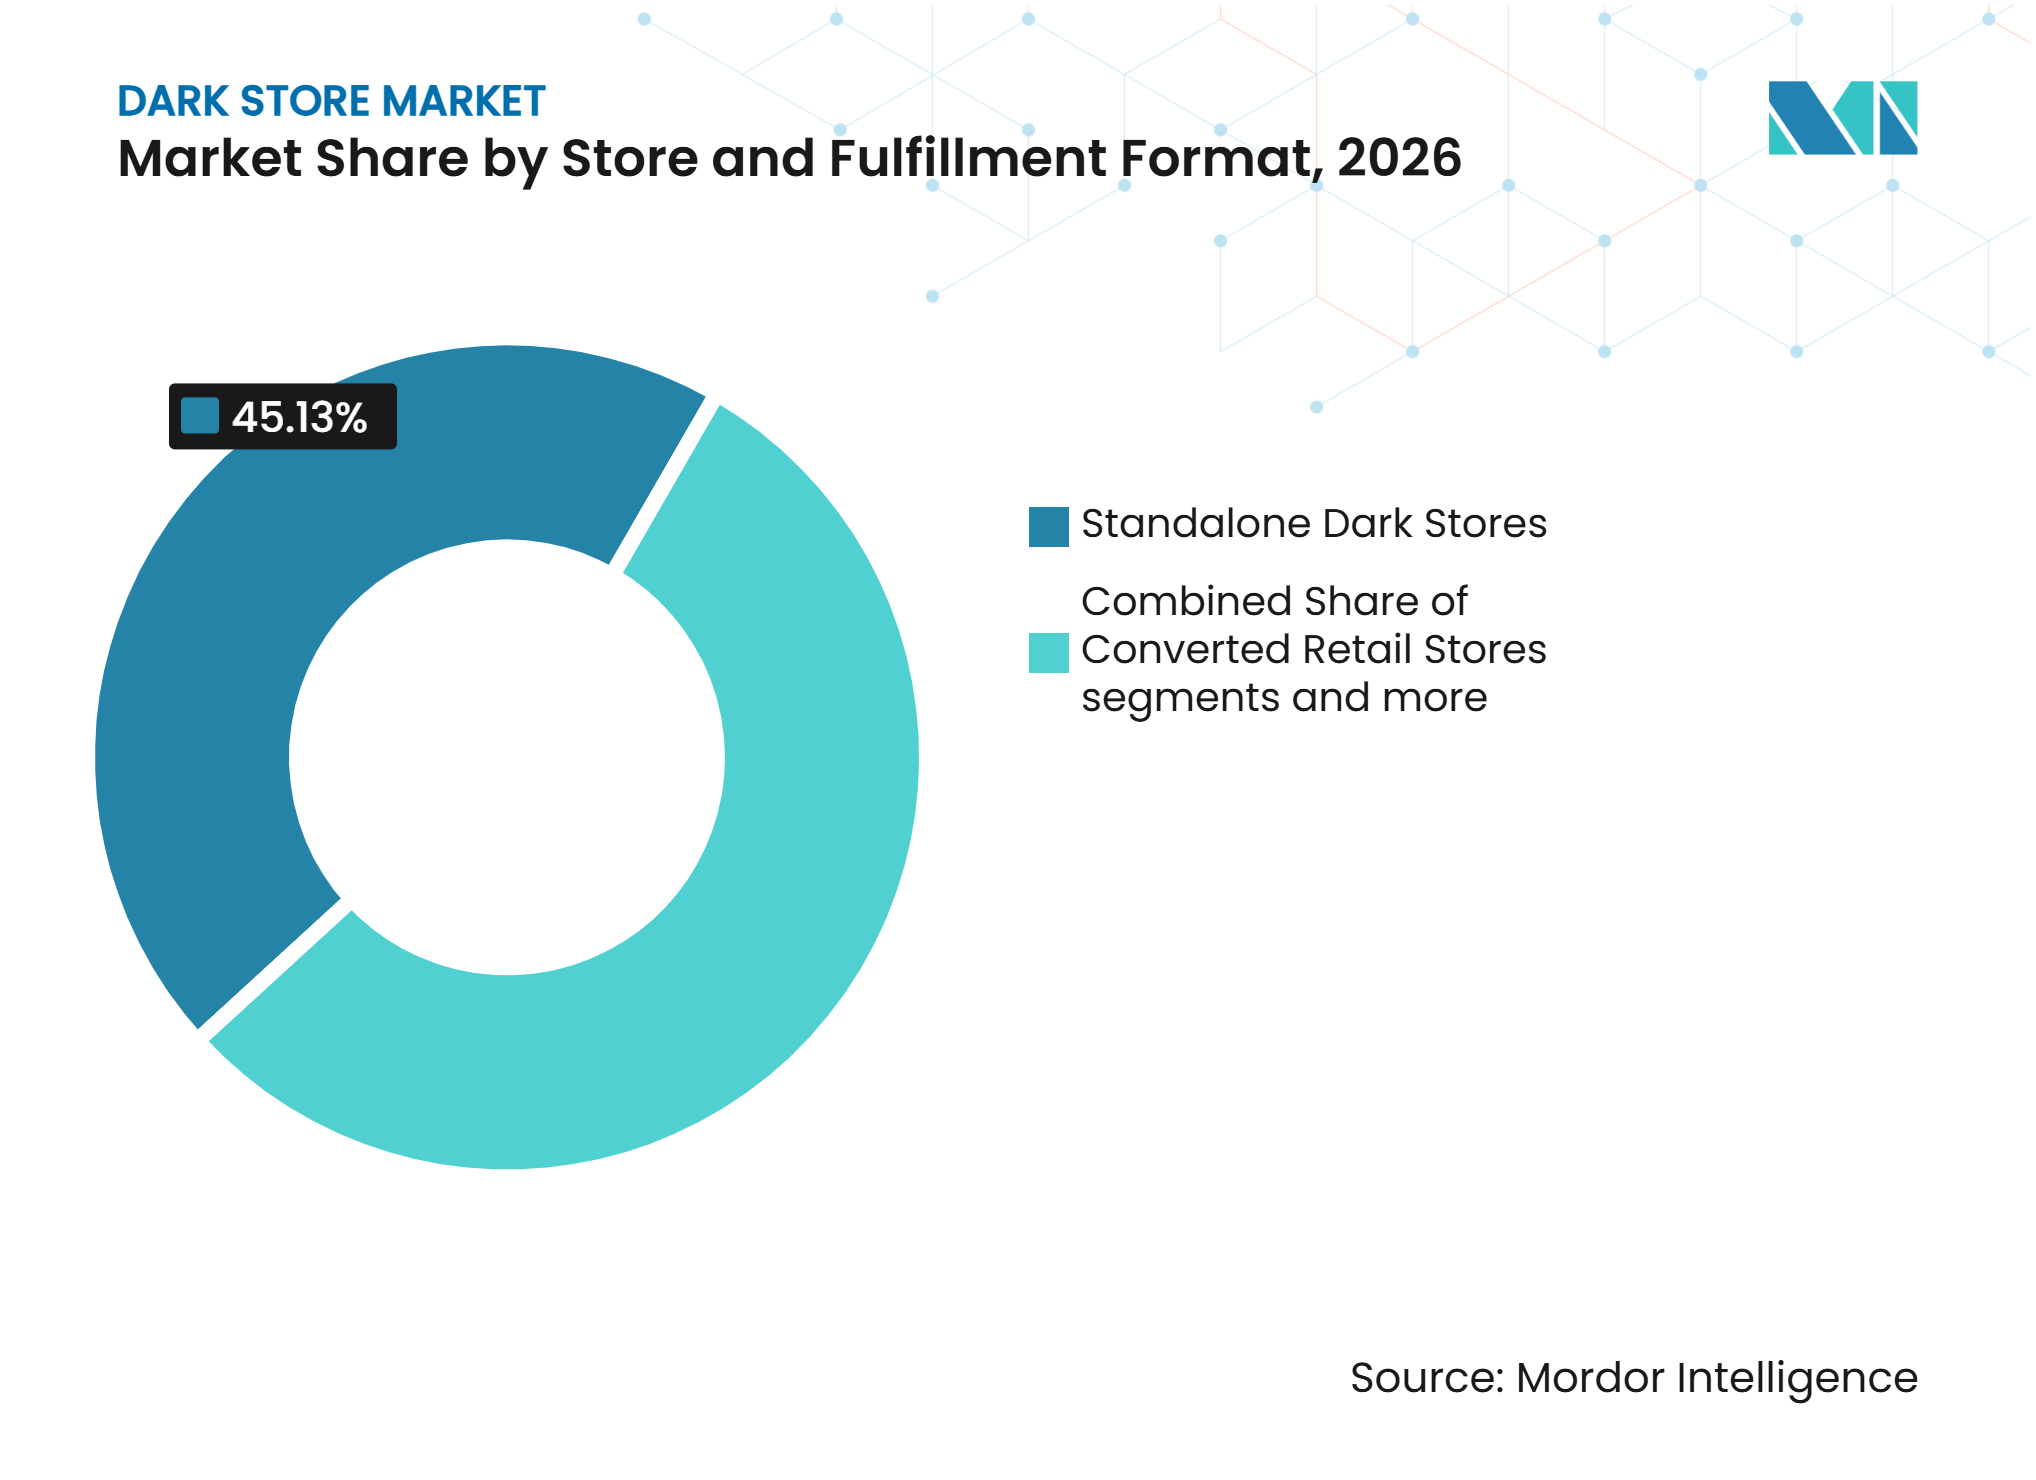
- Nach Laden-/Fulfillment-Format entfielen eigenständige Dark Stores im Jahr 2026 auf 45,13 % des globalen Dark-Store-Marktanteils, während Micro-Fulfillment-Center bis 2032 voraussichtlich mit einem CAGR von 17,12 % wachsen werden.
- Nach Geschäftsmodell entfiel Quick Commerce im Jahr 2026 auf 56,71 % des globalen Dark-Store-Marktanteils, während Omnichannel-Fulfillment bis 2032 voraussichtlich mit einem CAGR von 19,23 % wachsen wird.
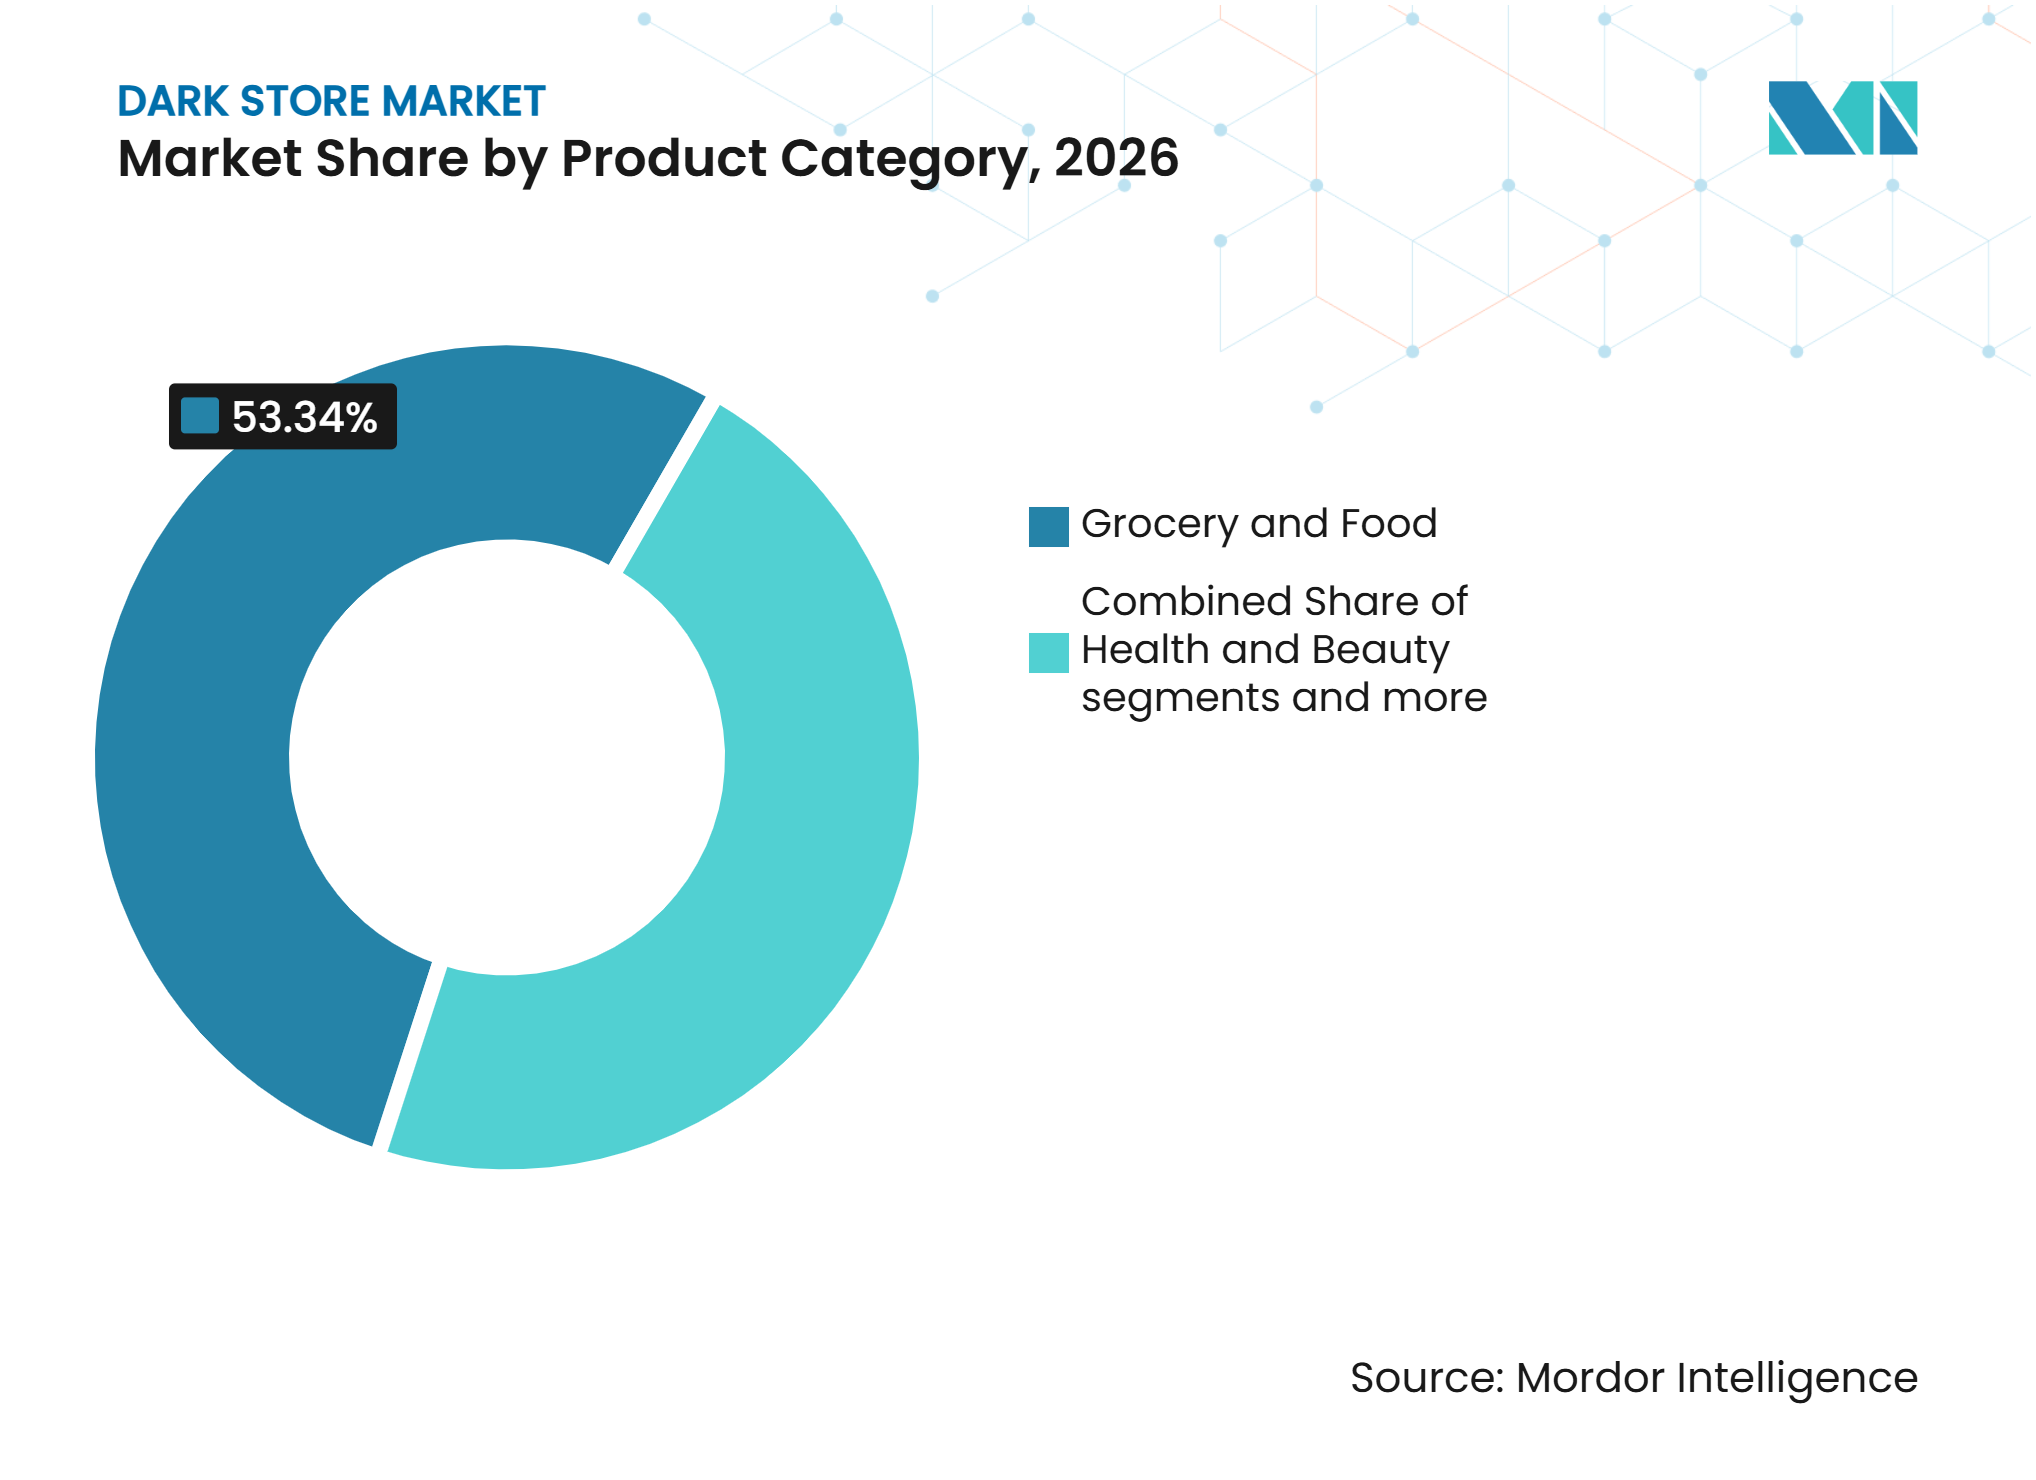
- Nach Produktkategorie entfielen Lebensmittel und Nahrungsmittel im Jahr 2026 auf 53,34 % des globalen Dark-Store-Marktanteils, während Pharmazeutika und Gesundheitsversorgung bis 2032 voraussichtlich mit einem CAGR von 17,75 % wachsen werden.
- Nach Ladengröße entfielen kleine Dark Stores im Jahr 2026 auf 58,93 % des globalen Dark-Store-Marktanteils, während mittelgroße Dark Stores bis 2032 voraussichtlich mit einem CAGR von 18,93 % wachsen werden.
- Nach Geografie entfiel Nordamerika im Jahr 2026 auf 34,72 % des globalen Dark-Store-Marktanteils, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 19,12 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Verbrauchernachfrage nach Same-Day- und Ultra-Fast-Delivery | +3.5% | Global, am ausgeprägtesten in Nordamerika, Indien und dem Golf-Kooperationsrat (GCC) | Kurzfristig (≤ 2 Jahre) |
| Expansion des Online-Lebensmittelhandels und Quick Commerce | +3.2% | Global, mit Indien und Südostasien als Schwerpunkte | Kurzfristig (≤ 2 Jahre) |
| Städtische Dichte und Reduzierung der Distanz auf der letzten Meile | +1.8% | Kernregion Asien-Pazifik, städtische Korridore in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Automatisierung, KI und Echtzeit-Bestandstransparenz | +2.1% | Global, angeführt von Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Adaptive Wiederverwendung leerstehender Einzelhandelsimmobilien | +1.4% | Nordamerika und Europäische Union, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Verlagerung des Einzelhandels hin zu verteilten Fulfillment-Netzwerken | +1.6% | Global, verankert in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbrauchernachfrage nach Same-Day- und Ultra-Fast-Delivery
Schnelle Lieferung treibt die Nachfrage im globalen Dark-Store-Markt an, insbesondere in dicht besiedelten Stadtvierteln, in denen Verbraucher häufig Lebensmittel und Waren des täglichen Bedarfs kaufen. Kurze Lieferfenster fördern Wiederholungsbestellungen, da die Notwendigkeit entfällt, Lebensmitteleinkäufe im Voraus zu planen. Dieses Verhalten erhöht die Bedeutung lokaler Lagerverfügbarkeit im Vergleich zu großen zentralen Lagerhäusern für dringende Bestellungen. Infolgedessen priorisieren Quick-Commerce-Betreiber Standorte, die kompakte Einzugsgebiete mit vorhersehbaren Fahrzeiten bedienen. Der globale Dark-Store-Markt profitiert auch von der Verbrauchernachfrage nach einem breiten Produktangebot, da schnelle Lieferung nur begrenzten Wert hat, wenn Ersatzartikel und Fehlbestände häufig auftreten.
Expansion des Online-Lebensmittelhandels und Quick Commerce
Die Akzeptanz von Online-Lebensmitteln versorgt den globalen Dark-Store-Markt mit einem stetigen Strom hochfrequenter Bestellungen, da Lebensmittelkörbe wiederkehrende Haushaltseinkäufe umfassen. Das Quick-Commerce-Modell setzt auf eine starke lokale Nachfrage, ein kuratorisches Sortiment und ausreichende Lieferkapazität in Spitzenzeiten. Auf Lebensmittel ausgerichtete Betreiber können die Kaufhistorie nutzen, um die Nachbestellung zu verbessern und Abfall bei verderblichen Lagerbeständen zu reduzieren. In Indien und Südostasien unterstützen hohe städtische Bevölkerungsdichte und weit verbreitetes mobiles Bestellen Fulfillment-Netzwerke in der Nachbarschaft. Wachstumschancen steigen, wenn Betreiber die Nachfrage in Städten der Klasse II und III aufbauen, bevor sie Standorte eröffnen, um eine ausreichende lokale Bestelldichte sicherzustellen.
Städtische Dichte und Reduzierung der Distanz auf der letzten Meile
Städtische Dichte unterstützt den globalen Dark-Store-Markt, indem sie Lieferdistanzen verkürzt, die Auslastung der Fahrer verbessert und die Auftragserfüllungszeiten reduziert. Betreiber können kleine Fulfillment-Knoten näher an Kunden positionieren, obwohl ihre wirtschaftliche Tragfähigkeit von Mietkosten, Ladezugang, Stromverfügbarkeit und Kühlkettenkapazität abhängt. Leerstehende Einzelhandelsimmobilien bieten Umwandlungsmöglichkeiten, wenn ihre Lage mit der Liefernachfrage übereinstimmt und lokale Planungsvorschriften logistikbezogene Nutzung erlauben. WareSpace wandelte 2025 ein ehemaliges Fry's-Electronics-Objekt in Plano, Texas, in einen Industriehub für kleine Unternehmen um und demonstrierte damit, wie leerstehende Großflächeneinzelhandelsflächen für logistiknahe Aktivitäten umgenutzt werden können. Einzelhändler übernehmen auch verteilte Fulfillment-Netzwerke, die lokalisierte Lagerbestände mit Lieferung, Abholung und filialbasierten Abläufen kombinieren.
Automatisierung, KI und Echtzeit-Bestandstransparenz
Automatisierung kann die Wirtschaftlichkeit des globalen Dark-Store-Markts verbessern, indem sie die Wegezeiten der Kommissionierer reduziert, die Genauigkeit erhöht und die Nachbestellung beschleunigt. Im Oktober 2025 eröffneten Veloq und AutoStore ein automatisiertes Lebensmittel-Fulfillment-Center in Wien. Die Einrichtung verwaltet 20.000 Lagereinheiten (SKUs) in sieben Temperaturzonen und integriert die Echtzeit-Sortierung von Lieferrouten[2]. Dieses Modell zeigt, wie kompakte Standorte frische, Umgebungstemperatur- und Tiefkühlwaren lagern und gleichzeitig eine schnelle Auftragsvorbereitung unterstützen können. Ocado berichtete in seinen Geschäftsberichten 2025 von einer 18-prozentigen Reduzierung der impliziten Arbeitskosten für die Erfüllung eines 50-Artikel-Warenkorbs und hob damit den Wert von Technologie und operativem Lernen bei der Auftragserfüllung hervor. Echtzeit-Bestandstools ermöglichen es Betreibern auch, ein breiteres relevantes Sortiment anzubieten, ohne Abfall oder Ersatzquoten zu erhöhen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Hohe städtische Immobilien- und Ladenumbaukosten | -1.8% | Nordamerika und Europäische Union, Ausweitung auf Tier-I-Städte im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Margendruck durch Liefersubventionen und Preiswettbewerb | -1.5% | Global, am stärksten in Indien und Europa | Kurzfristig (≤ 2 Jahre) |
| Nichtübereinstimmung von Bauvorschriften, Ladebuchten und Versorgungseinrichtungen bei umgewandelten Standorten | -0.9% | Nordamerika, Europäische Union und städtisches Indien | Mittelfristig (2–4 Jahre) |
| Lokaler Verkehr, Lärm und Widerstand der Gemeinschaft gegen Auswirkungen | -0.6% | Europäische Union, insbesondere Niederlande, Frankreich, Dänemark und Vereinigtes Königreich | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe städtische Immobilien- und Ladenumbaukosten
Hohe städtische Mieten schränken die Dark-Store-Expansion ein, da die attraktivsten Liefereinzugsgebiete oft in den teuersten Lagen liegen. Umbaukosten steigen, wenn ehemalige Einzelhandelsstandorte keine Ladebuchten, Kühlinfrastruktur, ausreichende Versorgungskapazität oder sicheren Fahrerzugang bieten. In Frankreich klassifiziert die Planungspolitik Dark Stores als Lagerhäuser, wenn Betreiber Räumlichkeiten von der Einzelhandelsnutzung umwandeln; Betreiber müssen daher vor dieser Änderung eine kommunale Genehmigung einholen. Vor dem Abschluss eines Mietvertrags müssen Betreiber lokale Zonenklassifizierungen, Brandschutzanforderungen und Lieferzugang bewerten. Diese Einschränkungen begünstigen Unternehmen, die Technologie-, Beschaffungs- und Compliance-Kosten über größere Netzwerke verteilen können.
Margendruck durch Liefersubventionen und Preiswettbewerb
Der globale Dark-Store-Markt steht unter Margendruck, da Liefergebührensubventionen und Rabatte den Umsatz pro Bestellung reduzieren. Preiswettbewerb kann das Bestellvolumen steigern, kann aber die Rentabilität verzögern, wenn Betreiber niedrige Gebühren zur Unterstützung der Kundengewinnung aufrechterhalten. Die Gewinnschwelle auf Filialebene gewährleistet keine Rentabilität auf Unternehmensebene, da Betreiber auch zentrale Technologie-, Marketing- und Expansionskosten decken müssen. Bedenken der Gemeinschaft hinsichtlich Lieferverkehr, Be- und Entladen, Lärm und Überlastung des öffentlichen Raums können Dark-Store-Standorte einschränken und strengere Zonenkontrollen auslösen. Der Niederländische Staatsrat bestätigte im Juni 2025 Amsterdams Zonenplan für Dark Stores. Der Plan verbietet Dark Stores generell in weiten Teilen der Stadt, sofern keine Umweltgenehmigung eine Ausnahme genehmigt, sodass die Behörden die Auswirkungen auf die Wohnqualität und das städtische Umfeld beurteilen können[3].
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Laden-/Fulfillment-Format:
Eigenständige Standorte führen, während Automatisierung expandiertEigenständige Dark Stores entfielen 2026 auf 45,13 % des Marktes, was die Nachfrage nach zweckgebauten, für die Öffentlichkeit geschlossenen Einrichtungen widerspiegelt, die für schnelle Kommissionierung ausgelegt sind. Diese Standorte befinden sich typischerweise in Kundennähe und führen häufig gekaufte Produkte. Ihr kompaktes Modell reduziert die Zeit vom Lager bis zum Versand, wenn die Nachfrage lokal konzentriert ist. Umgewandelte Einzelhandelsgeschäfte bieten eine Alternative, bei der ehemalige Einzelhandelsstandorte einen starken Einzugsgebietszugang bieten. Hybride Einzelhandels-Fulfillment-Stores ermöglichen es etablierten Lebensmittelhändlern, die Nachfrage im Laden und online aus gemeinsamen Lagerbeständen zu bedienen. Jedes Format erfordert eine unterschiedliche Balance aus Standortflexibilität, Bestandskontrolle und Liefergeschwindigkeit.
Micro-Fulfillment-Center werden bis 2032 voraussichtlich mit einem CAGR von 17,12 % wachsen, dem höchsten unter den Ladenformaten. Sie kombinieren städtische Nähe mit automatisierten Lager- und Abrufsystemen. Veloqs und AutoStores Wiener Einrichtung demonstriert dieses Modell mit 20.000 Lagereinheiten (SKUs), sieben Temperaturzonen und Echtzeit-Routensortierung. Automatisierte Standorte unterstützen breitere Sortimente, reduzieren manuelle Wege und verbessern die Konsistenz in Spitzenlieferzeiten. Die Akzeptanz ist dort am wahrscheinlichsten, wo Arbeitskosten und Serviceerwartungen Kapitalinvestitionen rechtfertigen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Geschäftsmodell:
Quick Commerce führt, während Omnichannel-Fulfillment beschleunigtQuick Commerce entfiel 2026 auf 56,71 % des Marktes, da schnelle Lieferung der primäre Treiber für lokalisierte Fulfillment-Kapazität blieb. Das Modell erfordert ausreichende lokale Bestellvolumina, um dedizierte Lagerbestände, Kommissionierteams und Lieferbetrieb zu unterstützen. Es funktioniert am besten dort, wo Kunden häufig kaufen und kurze Lieferfenster schätzen. E-Commerce-Fulfillment und Click-and-Collect bedienen Kunden, die Produktverfügbarkeit oder Bequemlichkeit gegenüber sofortiger Lieferung priorisieren. Diese Modelle ermöglichen es Einzelhändlern, lokale Standorte für ein breiteres Spektrum an Kundenbedürfnissen zu nutzen und die Abhängigkeit von einem einzigen Lieferversprechen zu reduzieren, wenn die Präferenzen je nach Standort variieren.
Omnichannel-Fulfillment wird bis 2032 voraussichtlich mit einem CAGR von 19,23 % wachsen und ist damit das am schnellsten wachsende Geschäftsmodellsegment. Es integriert Heimlieferung, Abholung, Versand aus dem Geschäft und lokalisiertes Fulfillment. DoorDash, Inc. (Wolt) gab im Oktober 2026 eine endgültige Vereinbarung zur Übernahme von Maplebear Inc. (Instacart) in einer Transaktion bekannt, die auf rund 17 Milliarden USD geschätzt wird[4]. Die geplante Kombination integriert das Liefernetzwerk von DoorDash und DashMart Fulfillment Services mit der Lebensmitteltechnologieplattform von Instacart, die fast 100.000 Geschäfte bedient. Die Integration könnte den Zugang der Einzelhändler zur Lieferinfrastruktur erweitern, die Online-Auftragserfüllungskapazität erhöhen und die Lieferflexibilität in Spitzennachfragezeiten verbessern. Die betrieblichen Effizienzgewinne werden jedoch von einer effektiven Post-Akquisitions-Integration abhängen.
Nach Produktkategorie:
Lebensmittel bleiben zentral, während Gesundheitsversorgung expandiertLebensmittel und Nahrungsmittel entfielen 2026 auf 53,34 % der globalen Dark-Store-Marktgröße und stellten damit die größte Produktkategorie dar. Frische Lebensmittel, Grundnahrungsmittel und Haushaltsnachfüllprodukte erzeugen wiederkehrende Nachfrage und unterstützen eine vorhersehbare lokale Bestandsplanung. Verderbliche Lagerbestände erfordern eine genaue Überwachung, da Abfall und Fehlbestände die Wirtschaftlichkeit der schnellen Lieferung untergraben können. Unterhaltungselektronik, Mode und Bekleidung sind schwieriger von kompakten Standorten aus zu verwalten, da sie breitere Produktvarianten erfordern und oft höhere Rücksendequoten aufweisen. Gesundheit und Schönheit bleiben relevante angrenzende Kategorien, da Kunden Körperpflegeprodukte möglicherweise schnell benötigen. Produktmixentscheidungen müssen die Nachfragehäufigkeit mit lokalen Lagerbeschränkungen in Einklang bringen.
Pharmazeutika und Gesundheitsversorgung werden bis 2032 voraussichtlich mit einem CAGR von 17,75 % wachsen. Diese Kategorie erfordert lizenzierte Lagerung, Apothekeraufsicht und zuverlässige Überprüfung in Rechtsordnungen mit Anforderungen an die Medikamentenabgabe. Compliance-Anforderungen schaffen höhere Eintrittsbarrieren für Allzweckplattformen, die in regulierte Gesundheitsprodukte expandieren. Anbieter, die frühzeitig konforme Einrichtungen einrichten, können ein widerstandsfähigeres Betriebsmodell entwickeln. Reguliertes Gesundheits-Fulfillment ermöglicht es Dark Stores, über tägliche Convenience-Bestellungen hinaus zu expandieren und dabei Servicequalität und Sicherheit aufrechtzuerhalten. Liefergeschwindigkeit kann regulatorische Handhabungsanforderungen nicht außer Kraft setzen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Ladengröße:
Kleine Formate halten die größte Position, während mittelgroße Standorte skalierenKleine Dark Stores entfielen 2026 auf 58,93 % des Marktanteils, da kompakte Einrichtungen in der Nähe der Nachbarschaftsnachfrage mit geringeren anfänglichen Kapitalanforderungen betrieben werden können. Betreiber können kleine Standorte mit geringerem Risiko als große dedizierte Lagerhäuser testen, modifizieren oder schließen. Diese Einrichtungen eignen sich für dichte Mikromärkte, in denen hochfrequente Produkte eine schnelle Nachbestellung unterstützen. Optimierung des Regalaufbaus und Bestandstools verbessern Kommissionierwege und Auftragsgenauigkeit, ohne den Standortfußabdruck zu erweitern. Kleine Stores bleiben ein dauerhafter Bestandteil des globalen Dark-Store-Markts, indem sie begrenzten Raum mit häufig bestellten lokalen Produkten in Einklang bringen.
Mittelgroße Dark Stores werden bis 2032 voraussichtlich mit einem CAGR von 18,93 % wachsen, da Betreiber bewährte Standorte erweitern, um mehr Lagereinheiten (SKUs) und höhere tägliche Bestellvolumina aufzunehmen. Dieses Format balanciert Sortimentstiefe, Durchsatz und Mietexposition und unterstützt gleichzeitig eine breitere Mischung aus frischen und Umgebungstemperatur-Lagerbeständen als kleine Nachbarschaftsstandorte. Große Dark Stores bleiben für dichte städtische Korridore geeignet, wo hohe Bestellvolumina höhere Einrichtungskosten ausgleichen können. Das Wachstum mittelgroßer Standorte deutet auf eine Verlagerung vom anfänglichen Testen zu etablierten Nachbarschaftsnetzwerken hin, die es Betreibern ermöglicht, Produktpaletten zu erweitern, ohne das Risiko einer großen regionalen Einrichtung einzugehen.
Nach Eigentums-/Betriebsmodell:
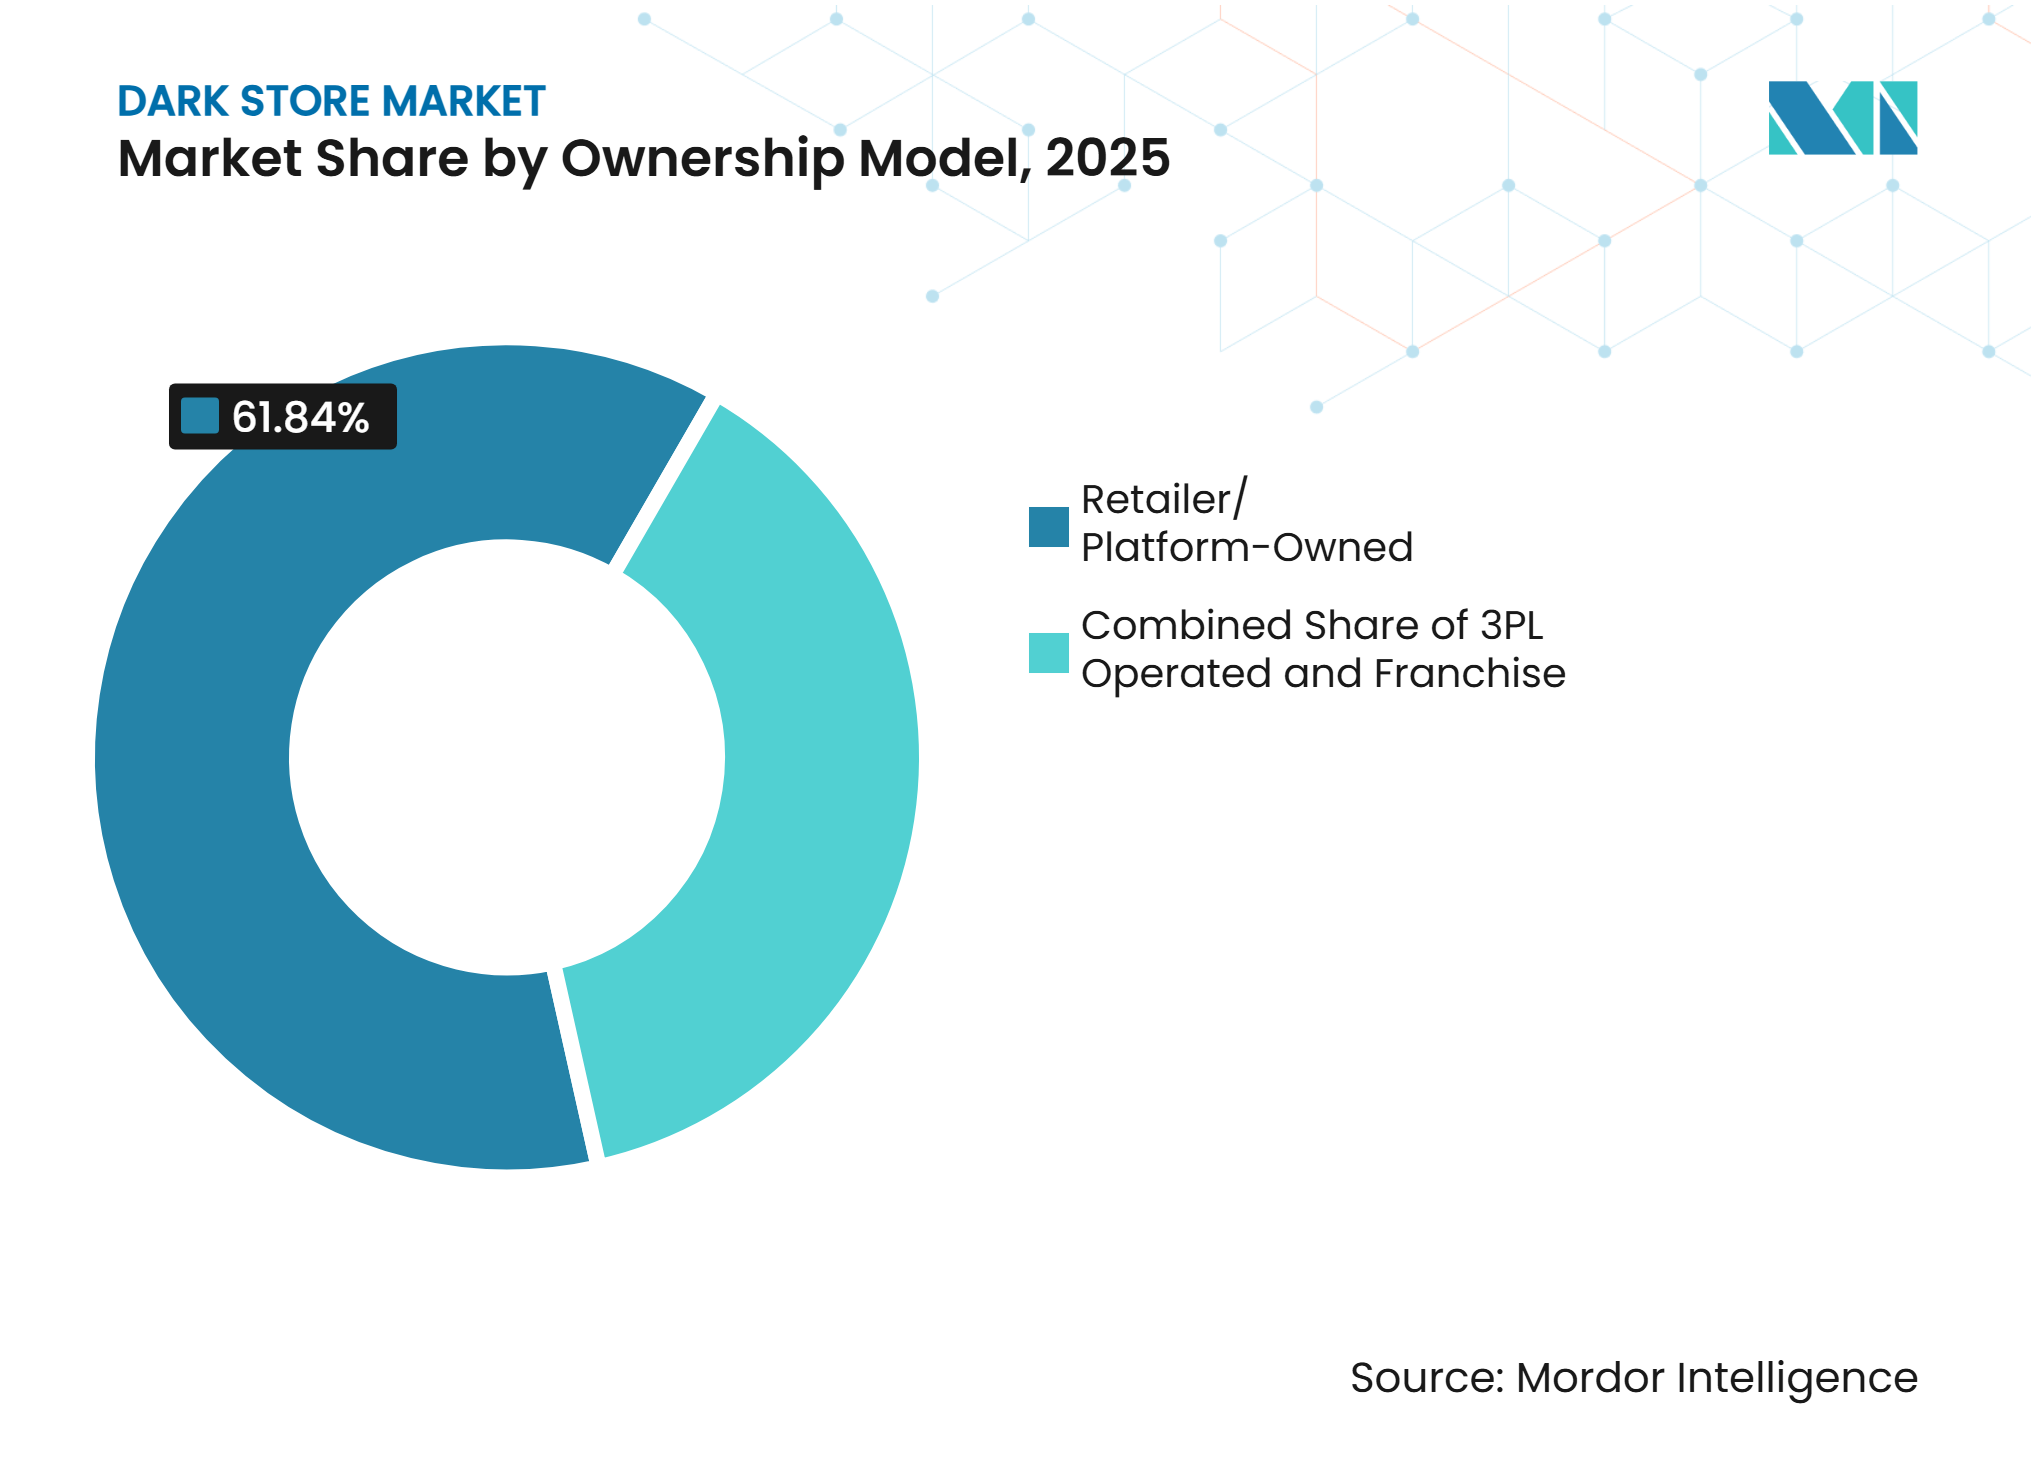
Plattformeigene Standorte dominieren, 3PL-Modell wächst am schnellstenEinzelhändler-/Plattformeigene Standorte hielten 2025 einen geschätzten Anteil von 61,84 % am Dark-Store-Umsatz und gaben diesem Modell den führenden Anteil nach Eigentumstyp. Direktes Eigentum gibt Plattformen eine größere Kontrolle über Bestandsgenauigkeit, Kommissioniererproduktivität und Fulfillment-Konsistenz. Diese Betriebsvariablen können die Bestellzuverlässigkeit und das Kundenerlebnis beeinflussen. Eigene Netzwerke können auch detaillierte Nachfrageinformationen generieren, die Sortiments-, Preis- und Werbeentscheidungen unterstützen. Franchise- und partnergesteuerte Modelle können eine Alternative bieten, wenn Plattformen mit geringeren direkten Kapitalanforderungen expandieren möchten. Die Eigentumsentscheidung spiegelt daher eine Balance zwischen operativer Kontrolle, Kapitalanforderungen und Netzwerkexpansionsgeschwindigkeit wider. Direktes Eigentum kann eine größere Standardisierung unterstützen, während Partnerschaftsmodelle eine größere Flexibilität bieten können. Das geeignete Modell hängt von den finanziellen Ressourcen, den operativen Fähigkeiten und dem gewünschten Expansionstempo eines Betreibers ab.
Von Dritten/3PL betriebene Dark Stores werden in dieser Marktanalyse bis 2031 voraussichtlich mit einem CAGR von 19,74 % wachsen und sind damit das am schnellsten wachsende Eigentumsmodell. Ausgelagertes städtisches Fulfillment kann attraktiver werden, wenn Logistikdienstleister Fulfillment-Abläufe mit etablierten Liefernetzwerken kombinieren können. Shadowfax hat Pläne zur Erweiterung seiner Quick-Commerce-Dark-Store-Aktivitäten angekündigt und veranschaulicht damit die potenzielle Rolle von Logistikdienstleistern bei der Unterstützung verteilter Fulfillment-Netzwerke. Ein technologiegestützter 3PL mit einem bestehenden Liefernetzwerk kann neue Fulfillment-Knoten möglicherweise effizienter mit Kapazität auf der letzten Meile verbinden als ein neuer eigenständiger Betreiber. Dieses Modell kann in Indien besonders relevant sein, wenn Quick-Commerce-Plattformen über etablierte Metropolmärkte hinaus expandieren. 3PL-betriebene Dark Stores erfordern jedoch weiterhin eine enge Koordination hinsichtlich Bestandsgenauigkeit, Fulfillment-Leistung und Kundenerlebnis. Die Attraktivität des Modells hängt letztendlich davon ab, ob Netzwerkskalierung ausreichende betriebliche und Kosteneffizienzgewinne erzeugt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
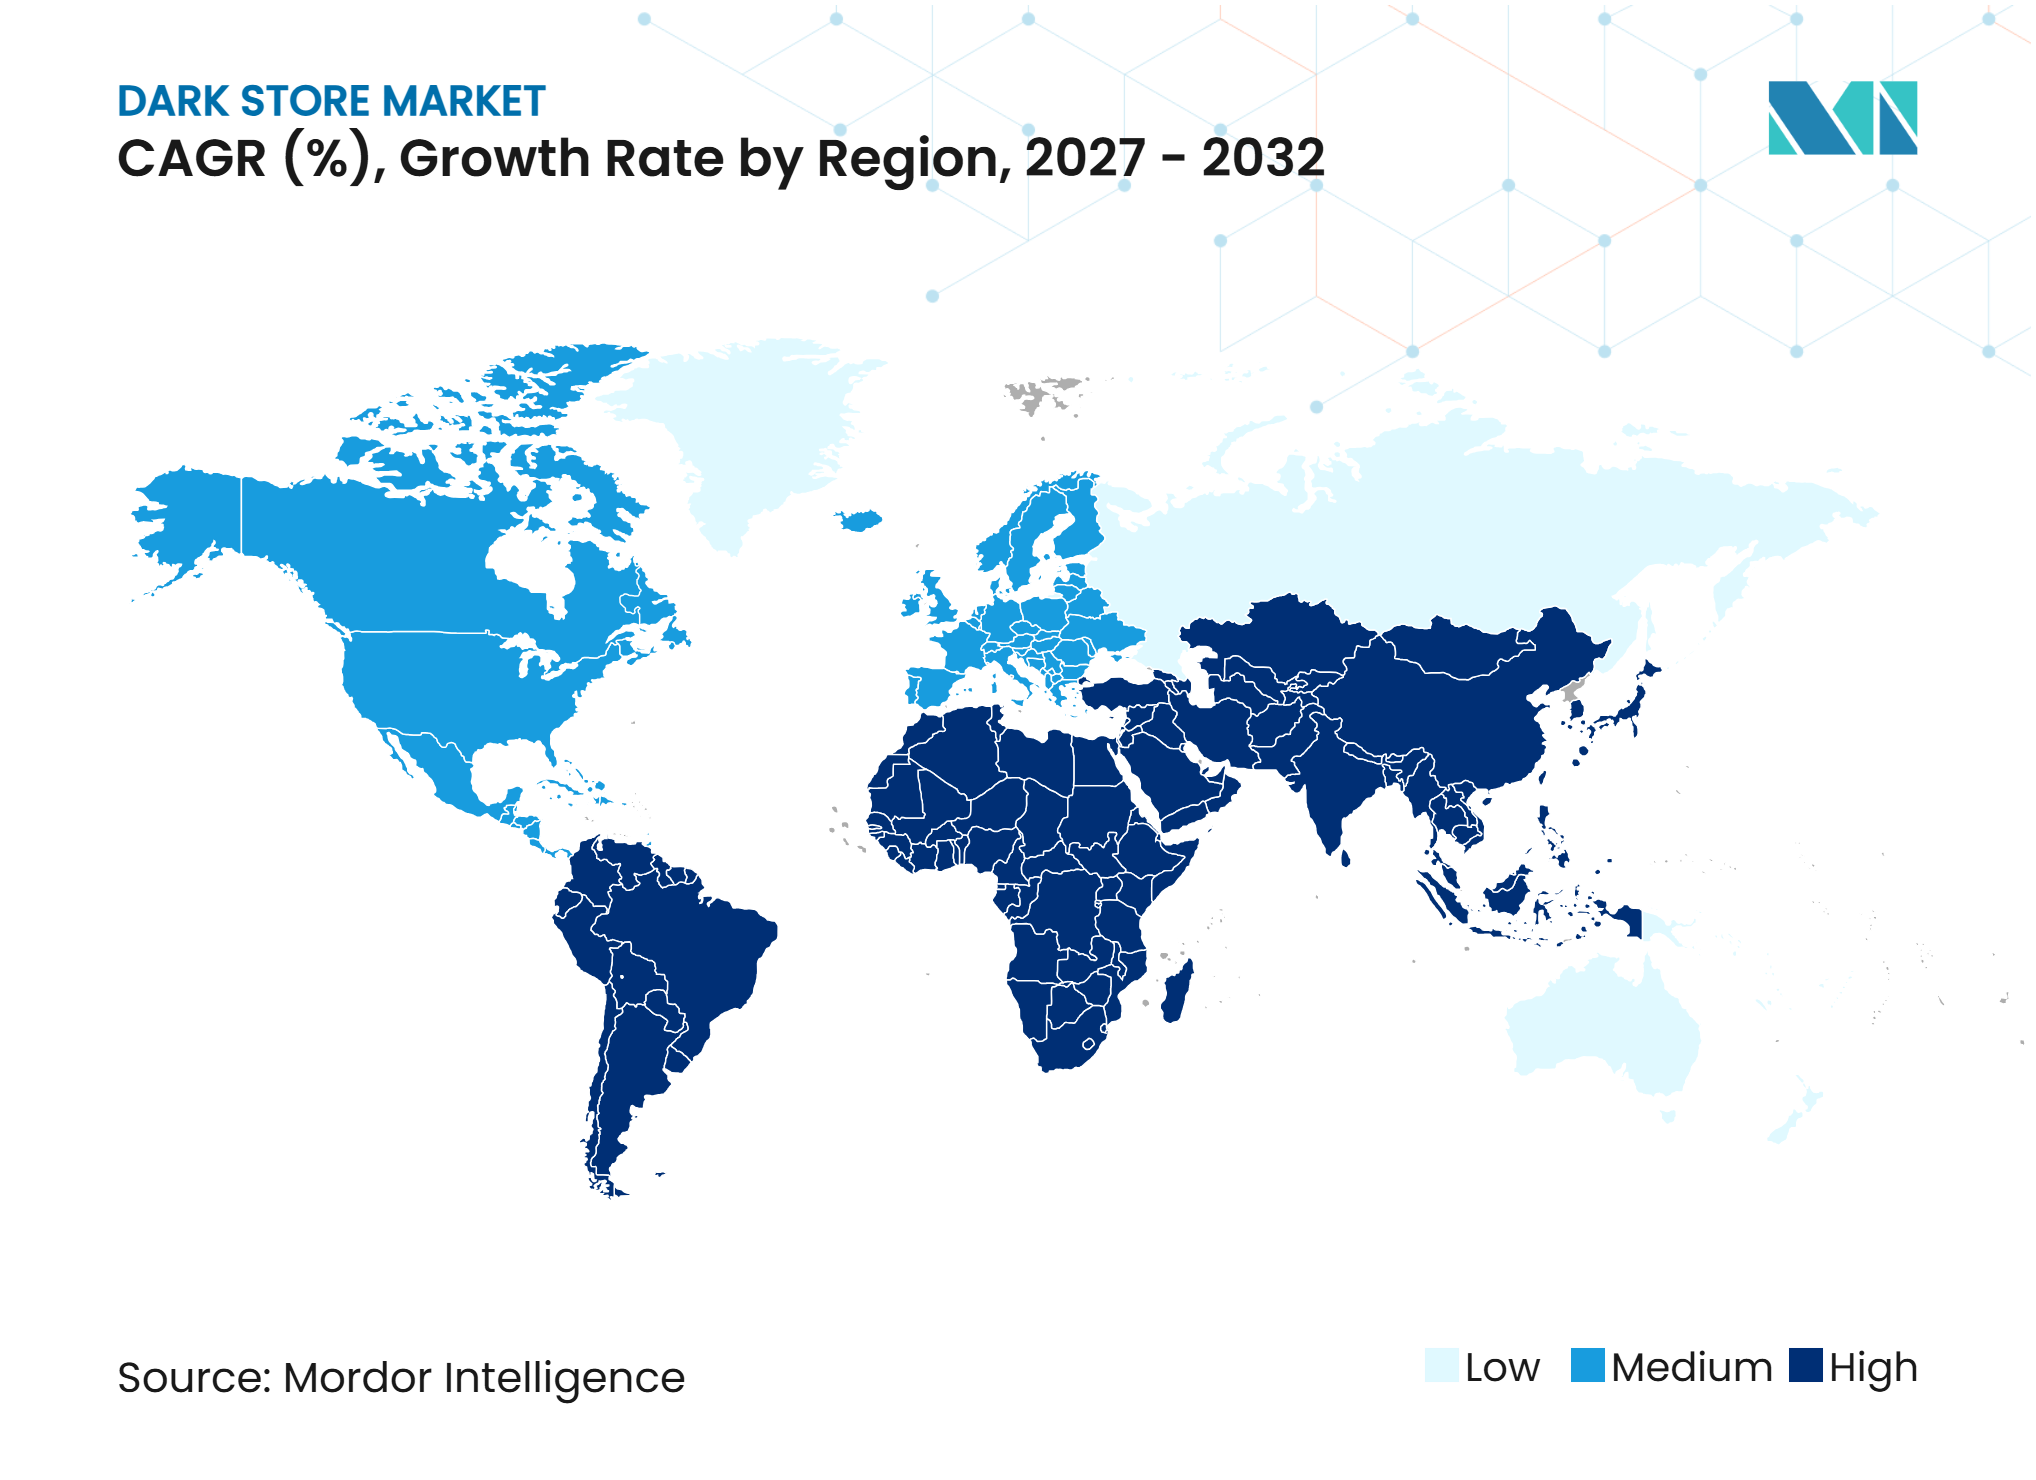
Nordamerika entfiel 2026 auf 34,72 % des Marktes. Hohe E-Commerce-Akzeptanz und Einzelhändlerinvestitionen in lokales Fulfillment und Same-Day-Delivery unterstützen das Wachstum. Ehemalige Einzelhandelsstandorte können umgewandelt werden, wenn sie geeignete Ladebereiche, Kühlung und Zugang zu Liefereinzugsgebieten bieten. Diese Standorte können die Standortauswahlzeit verkürzen und lokale Bestands- und Fahreroperationen unterstützen. Etablierte Geschäfts-, Liefer- und Beschaffungsnetzwerke unterstützen den globalen Dark-Store-Markt in Nordamerika weiter.
Asien-Pazifik wird bis 2032 voraussichtlich mit einem CAGR von 19,12 % wachsen, dem höchsten unter den abgedeckten Regionen. Indiens städtische Dichte und mobiles Bestellen unterstützen häufige Kurzstreckenlieferungen. China verfügt über ein ausgereiftes On-Demand-Ökosystem, das auf Echtzeit-Nachfrageaggregation und lokalisierten Lagerbeständen aufgebaut ist. In Südostasien können fragmentierte Märkte Supermarktpartnerschaften gegenüber eigenen eigenständigen Netzwerken bevorzugen. Das Wachstum wird von der Fähigkeit der Betreiber abhängen, Nachfragedichte aufzubauen und Sortimente, Preisgestaltung und Fulfillment-Modelle an lokale Einkommens-, Infrastruktur- und Lieferbedingungen anzupassen.
Europa wird von lokalen Vorschriften beeinflusst, die Dark-Store-Standorte und Genehmigungen regeln. Amsterdam schränkte Dark Stores 2025 auf Gewerbegebiete ein, während Frankreich eine Genehmigung für von Einzelhandelsräumen umgewandelte Dark Stores verlangt. Die Vereinigten Arabischen Emirate und Saudi-Arabien erweitern Schnelllieferdienste, während Zahlungssysteme und Konnektivität auf der letzten Meile Teile Afrikas einschränken. Brasilien und Chile sind Südamerikas etabliertere Märkte für On-Demand-Lebensmittel und schnelle Lieferung. Konforme Standortauswahl und effektives Fulfillment-Design bleiben in allen Regionen wichtig.
Wettbewerbslandschaft
Marktkonzentration
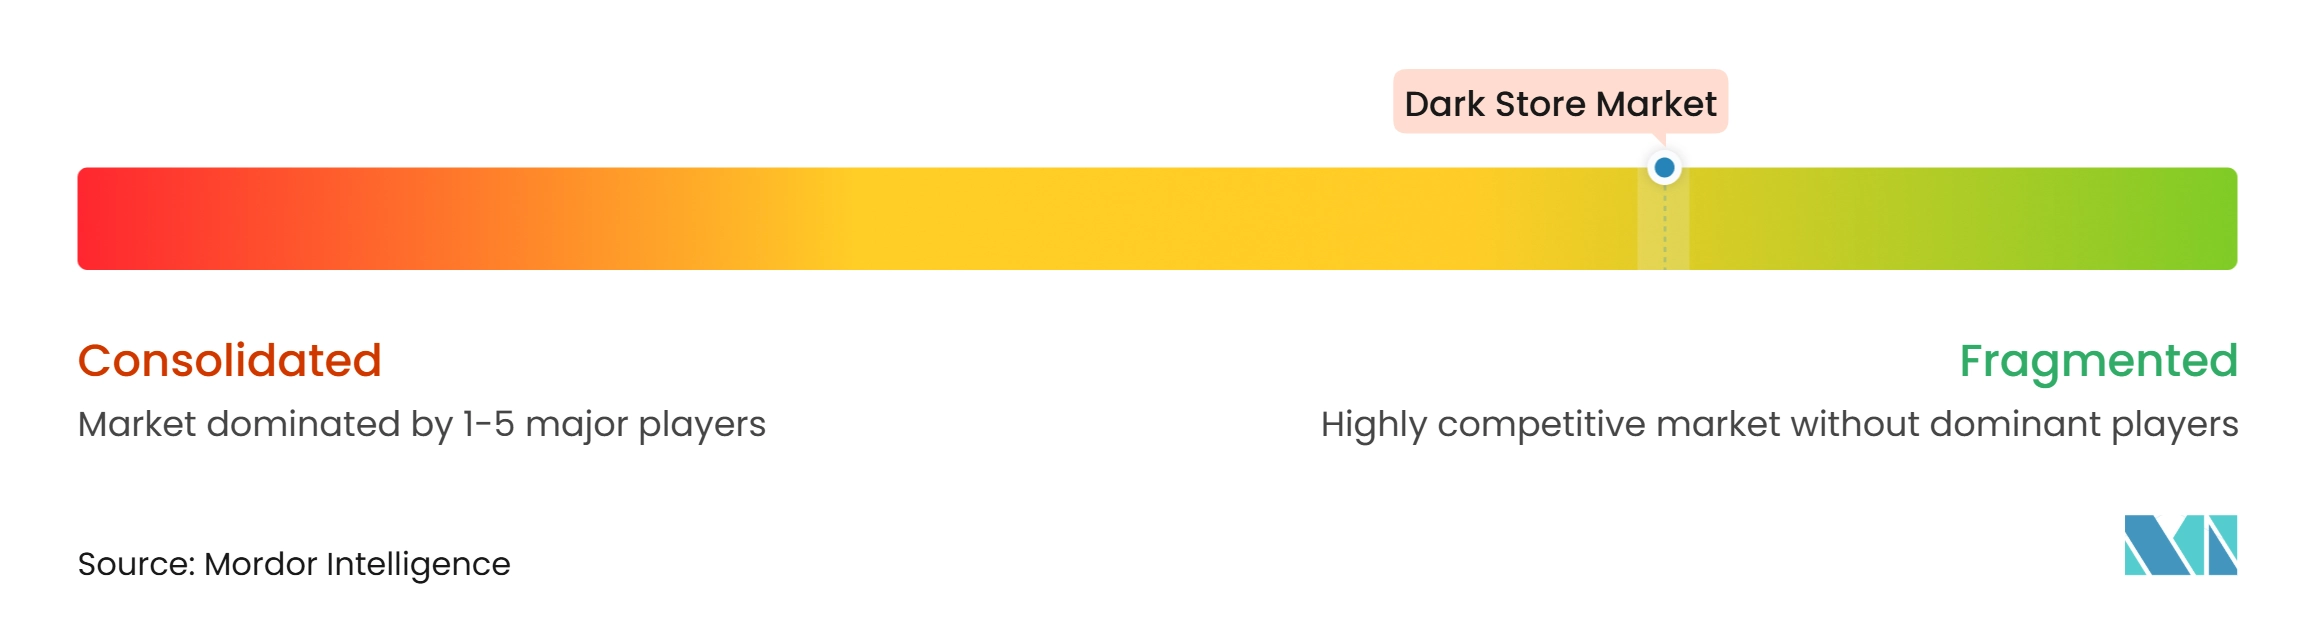
Der globale Dark-Store-Markt ist fragmentiert, wobei die fünf größten Betreiber schätzungsweise 30 % bis 40 % des globalen Marktwerts ausmachen. Amazon.com, Inc., Walmart Inc., Eternal Limited, Swiggy Limited und Maplebear Inc. (Instacart) verfolgen Strategien, die durch ihre Vermögenswerte und regionalen Positionen geprägt sind. Amazon.com, Inc. und Walmart Inc. kombinieren lokalisiertes Fulfillment mit umfangreichen Logistik- und Einzelhandelsnetzwerken. Eternals Blinkit und Swiggys Instamart konkurrieren durch dichte städtische Abläufe und schnelle Lieferung in Indien. Maplebear Inc. (Instacart) bietet Lebensmitteltechnologie und Fulfillment-Fähigkeiten, die Einzelhändlern helfen, die Online-Nachfrage zu erfüllen.
Partnerschaften und Akquisitionen erweitern die Fulfillment-Fähigkeiten. Die geplante Übernahme von Instacart durch DoorDash, Inc. (Wolt) für 17 Milliarden USD würde sein Liefernetzwerk und DashMart mit der Lebensmitteltechnologieplattform von Instacart kombinieren. Im September 2026 gingen Instacart und Gopuff eine Partnerschaft ein, um Gopuff dem Instacart Marketplace hinzuzufügen, Zugang zu seinen Micro-Fulfillment-Lagerbeständen zu bieten und die Carrot Ads-Plattform von Instacart zu übernehmen. Diese Schritte integrieren Lagerbestände, Lieferung, Einzelhändlerdienstleistungen und Werbung.
Technologieinvestitionen unterstützen die Kostenkontrolle und kurze Lieferfenster. Ocados Geschäftsberichte 2025 umfassten manuelle Dark-Store-Kommissionierung, filialbasierte Automatisierung und robotergestützte Fulfillment-Center. Ocado Retail eröffnete im August 2026 einen regionalen Verteilungs-Spoke in Nottingham und schuf damit über 400 Arbeitsplätze. Verbesserte Genauigkeit, Bestandstransparenz und Arbeitseffizienz stärken den Betrieb, da die Nachfrage je nach Stadtviertel und Tageszeit variiert.
Führende Unternehmen im Dark-Store-Markt
-
Amazon.com, Inc.
-
Walmart Inc.
-
Eternal Limited
-
Swiggy Limited
-
Maplebear Inc. (Instacart)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Dark-Store-Markt Unternehmen in diesem Bericht
- Amazon.com, Inc.
- Walmart Inc.
- Maplebear Inc. (Instacart)
- Eternal Limited
- Swiggy Limited (Instamart)
- Zepto
- BigBasket
- Target Corporation
- Auchan Retail International
- Grab Holdings Limited
- Uber Technologies, Inc.
- DoorDash, Inc. (Wolt)
- Gopuff
- Ocado Group plc
- Flink SE
- Prozo Private Limited
- Carrefour S.A.
- The Kroger Co.
- JioMart / Reliance Retail Ventures Limited
Neueste Industrielle Entwicklungen in Dark-Store-Markt
- Oktober 2026: DoorDash, Inc. (Wolt) stimmte der Übernahme von Instacart für rund 17 Milliarden USD zu und kombiniert damit sein Liefernetzwerk und DashMart mit der Lebensmitteltechnologieplattform von Instacart, die fast 100.000 Geschäfte bedient. Der Abschluss wird bis Anfang 2028 erwartet, vorbehaltlich behördlicher und aktionärsbezogener Genehmigungen.
- September 2026: Instacart und Gopuff gaben eine Partnerschaft in den Vereinigten Staaten bekannt, die Gopuffs Lebensmittel und Waren des täglichen Bedarfs für Instacart-Kunden verfügbar macht, mit Lieferung in nur 15 Minuten.
- November 2025: Superdrug ging eine exklusive Partnerschaft mit Just Eat ein, um über 8.000 Gesundheits- und Schönheitsprodukte aus 29 Geschäften anzubieten, mit Lieferung in nur 30 Minuten. Der Service wurde im März 2026 landesweit ausgeweitet und erweiterte die schnelle Lieferung in den Gesundheits- und Schönheitseinzelhandel.
- August 2025: Ocado Retail eröffnete ein regionales Verteilungszentrum in Nottingham und erwartet die Schaffung von über 400 Arbeitsplätzen. Die Einrichtung bringt Fulfillment-Kapazität näher an die Kunden heran und unterstützt höhere Bestellvolumina, verbesserte Liefereffizienz und die Expansion des Online-Lebensmittelgeschäfts.
Umfang des globalen Dark-Store-Marktberichts
Der globale Dark-Store-Marktbericht analysiert dedizierte Fulfillment-Einrichtungen, die schnelle Lieferung und Online-Auftragserfüllung in globalen Einzelhandelsmärkten unterstützen. Der Markt ist nach Ladenformat, Geschäftsmodell, Produktkategorie, Ladengröße und Geografie segmentiert. Die Studie untersucht wichtige Treiber, darunter die Nachfrage nach ultraschneller Lieferung, die Expansion des Online-Lebensmittelhandels und Quick Commerce, städtische Dichte, Automatisierung, KI-gestütztes Bestandsmanagement, adaptive Wiederverwendung leerstehender Einzelhandelsimmobilien und verteilte Fulfillment-Netzwerke. Sie bewertet auch Hemmnisse wie hohe Immobilien- und Umbaukosten, lieferbedingten Margendruck, Bauvorschriften- und Ladebeschränkungen sowie Widerstand der Gemeinschaft gegen Verkehr und Lärm. Der Bericht bewertet Wertschöpfungsketten, Vorschriften, Technologieakzeptanz und Wettbewerbskräfte. Er liefert Marktgrößen- und Wachstumsprognosen, Wettbewerbslandschaftsanalysen, Marktkonzentration, Marktanteilsbewertungen, strategische Entwicklungen und Profile führender Betreiber. Er untersucht auch Chancen in unterversorgten Städten, Mikromärktexpansion und automatisierungsgestützte betriebliche Effizienz. Marktschätzungen und Prognosen werden in Wert (USD) für alle abgedeckten Segmente dargestellt.
Segmentierungsübersicht
| Eigenständige Dark Stores |
| Umgewandelte Einzelhandelsgeschäfte |
| Micro-Fulfillment-Center |
| Hybride Einzelhandels-Fulfillment-Stores |
| Quick Commerce |
| E-Commerce-Fulfillment |
| Omnichannel-Fulfillment |
| Click-and-Collect |
| Lebensmittel & Nahrungsmittel |
| Gesundheit & Schönheit |
| Pharmazeutika & Gesundheitsversorgung |
| Unterhaltungselektronik |
| Mode & Bekleidung |
| Haushalt & Konsumgüter |
| Sonstige |
| Klein |
| Mittel |
| Groß |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Peru | |
| Chile | |
| Argentinien | |
| Rest von Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| BENELUX (Belgien, Niederlande und Luxemburg) | |
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | |
| Russland | |
| Rest von Europa | |
| Asien-Pazifik | Indien |
| China | |
| Japan | |
| Australien | |
| Südkorea | |
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen) | |
| Rest von Asien-Pazifik | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Rest von Naher Osten und Afrika |
| Nach Laden-/Fulfillment-Format | Eigenständige Dark Stores | |
| Umgewandelte Einzelhandelsgeschäfte | ||
| Micro-Fulfillment-Center | ||
| Hybride Einzelhandels-Fulfillment-Stores | ||
| Nach Geschäftsmodell | Quick Commerce | |
| E-Commerce-Fulfillment | ||
| Omnichannel-Fulfillment | ||
| Click-and-Collect | ||
| Nach Produktkategorie | Lebensmittel & Nahrungsmittel | |
| Gesundheit & Schönheit | ||
| Pharmazeutika & Gesundheitsversorgung | ||
| Unterhaltungselektronik | ||
| Mode & Bekleidung | ||
| Haushalt & Konsumgüter | ||
| Sonstige | ||
| Nach Ladengröße | Klein | |
| Mittel | ||
| Groß | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Peru | ||
| Chile | ||
| Argentinien | ||
| Rest von Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| BENELUX (Belgien, Niederlande und Luxemburg) | ||
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | ||
| Russland | ||
| Rest von Europa | ||
| Asien-Pazifik | Indien | |
| China | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen) | ||
| Rest von Asien-Pazifik | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Rest von Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Dark Stores an?
Die Nachfrage wird durch Verbrauchererwartungen an schnelle Lieferung, wiederkehrende Lebensmitteleinkäufe, städtische Dichte und Einzelhändlerinvestitionen in lokale Fulfillment-Netzwerke unterstützt.
Wie groß ist der globale Dark-Store-Markt?
Der globale Dark-Store-Markt wird voraussichtlich von 43,73 Milliarden USD im Jahr 2026 und 50,26 Milliarden USD im Jahr 2027 auf 98,12 Milliarden USD bis 2032 wachsen, bei einem CAGR von 14,94 %.
Welches Laden-/Fulfillment-Format wächst am schnellsten?
Micro-Fulfillment-Center werden bis 2032 voraussichtlich mit einem CAGR von 17,12 % wachsen, unterstützt durch Automatisierung und lokale Lagerplatzierung.
Warum investieren Einzelhändler in Omnichannel-Fulfillment?
Omnichannel-Fulfillment wird voraussichtlich mit einem CAGR von 19,23 % wachsen, da es Liefer-, Abholungs-, Versand-aus-dem-Geschäft- und lokale Fulfillment-Fähigkeiten kombiniert.
Was sind die wichtigsten Einschränkungen für die Dark-Store-Expansion?
Hohe städtische Mieten, Umbaubedarf, Liefersubventionen, Preiswettbewerb und Zonierungsbeschränkungen können die Standortaktivierung verzögern und die Renditen reduzieren.
Welche Region wird voraussichtlich am schnellsten wachsen?
Asien-Pazifik wird bis 2032 voraussichtlich mit einem CAGR von 19,12 % expandieren, unterstützt durch städtische Nachfrage und etablierte On-Demand-Lieferökosysteme.