
Taille et Part du Marché des Dark Stores
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 48.91 Milliards de dollars |
| Taille du Marché (2032) | 98.12 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 14.94 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Dark Stores par Mordor Intelligence
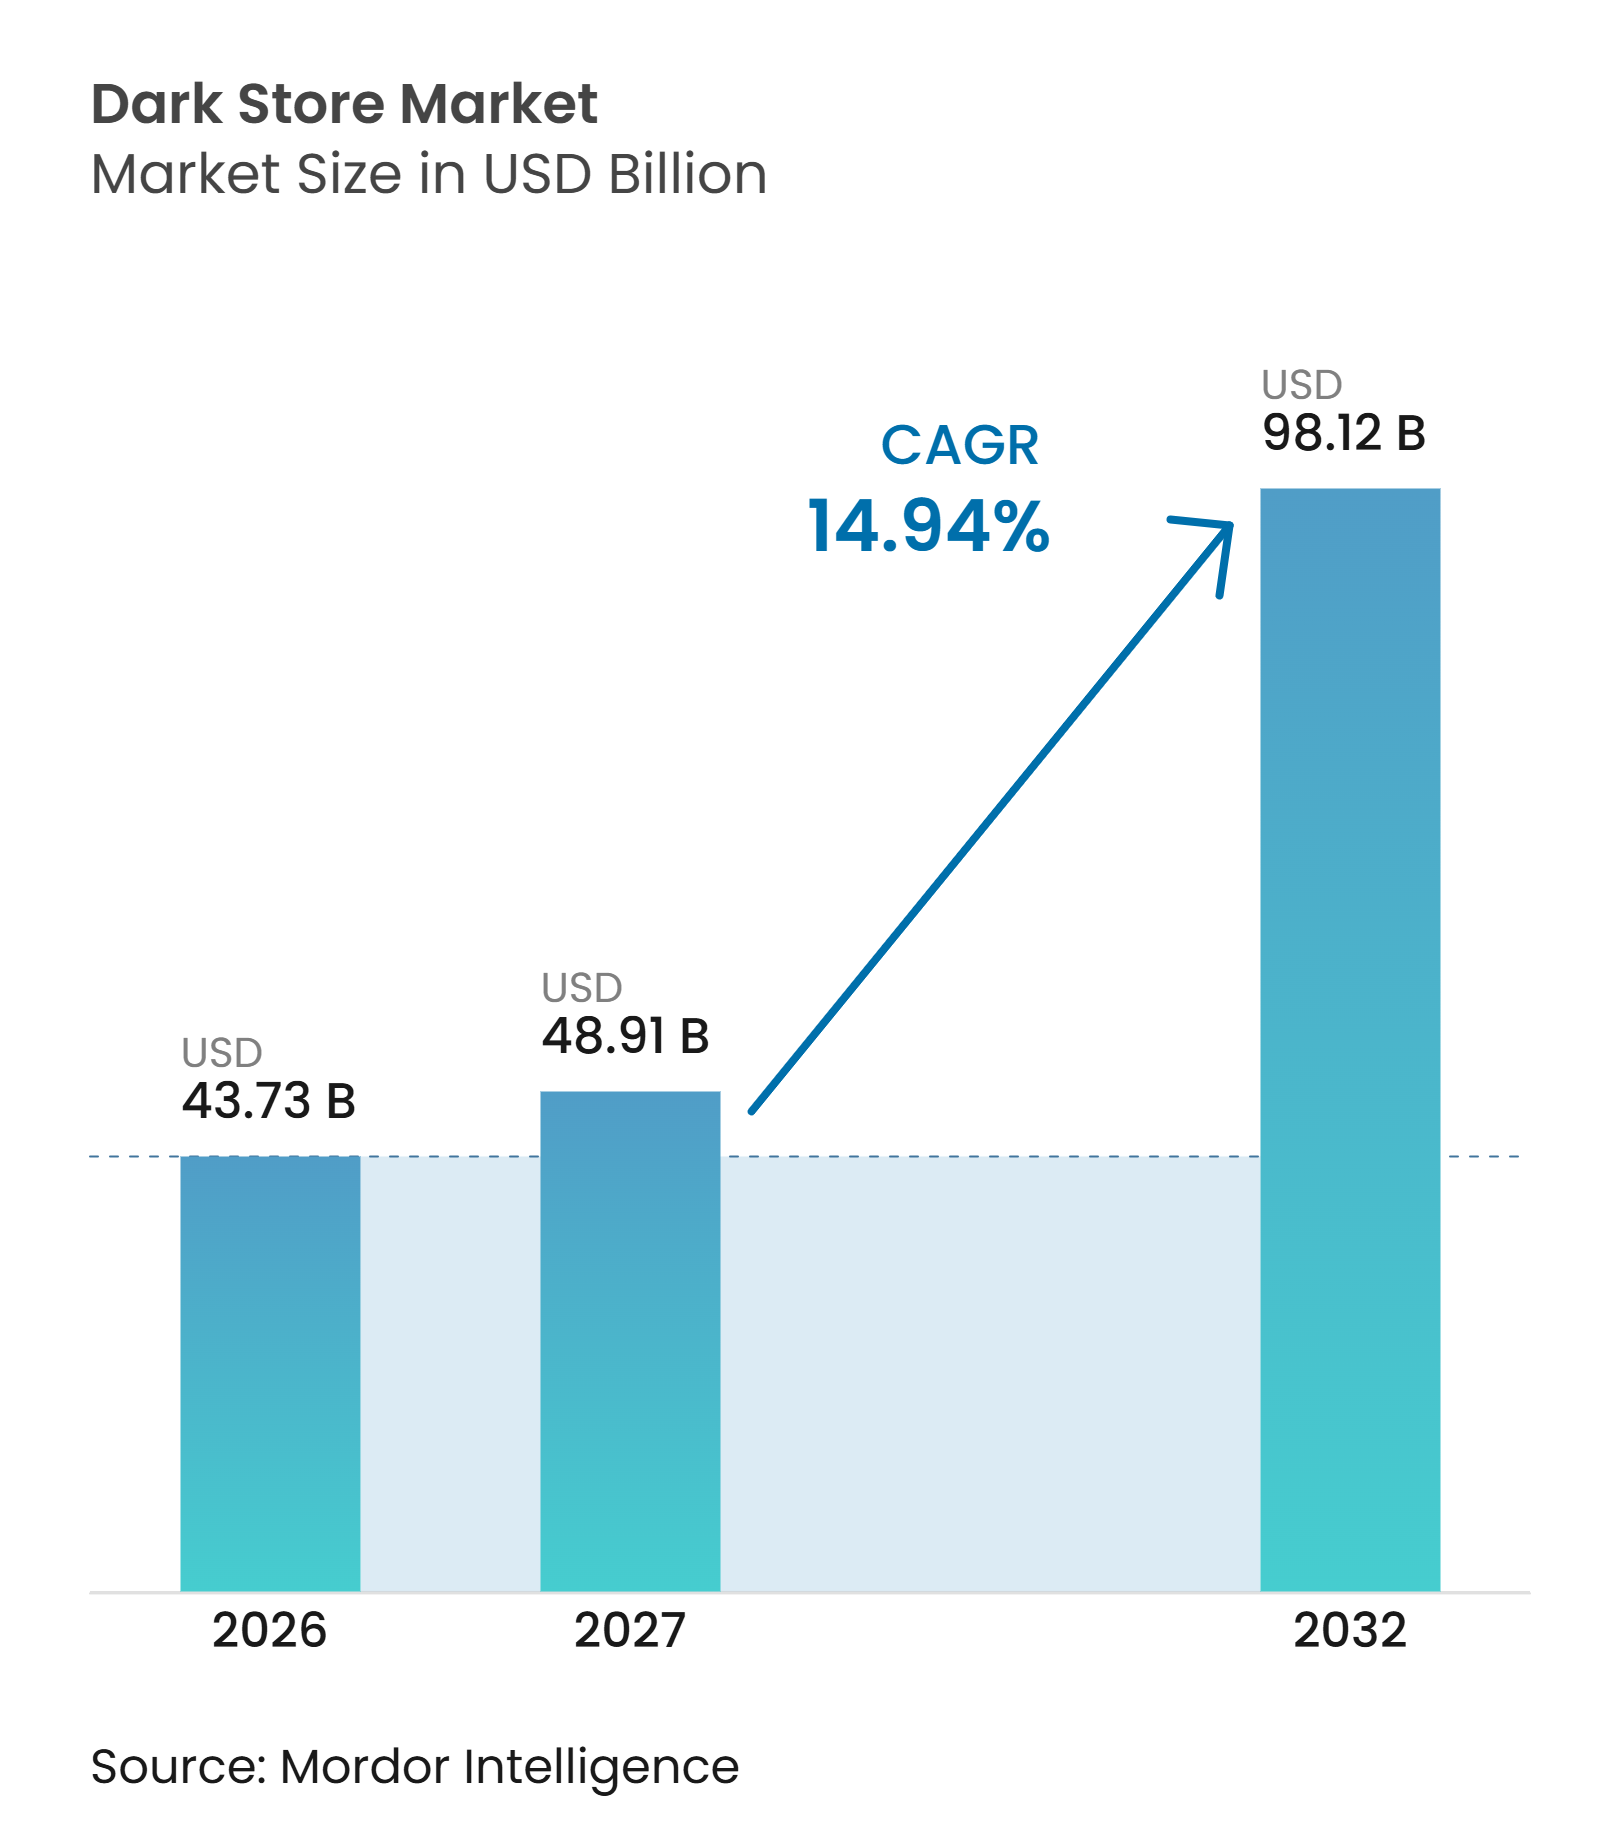
La taille du marché mondial des dark stores était évaluée à 43,73 milliards USD en 2026 et devrait croître de 48,91 milliards USD en 2027 pour atteindre 98,12 milliards USD d'ici 2032, à un CAGR de 14,94% pendant la période de prévision (2027-2032). La demande des consommateurs pour une livraison rapide encourage les détaillants et les plateformes à positionner les stocks à proximité des quartiers urbains denses. Le marché mondial des dark stores bénéficie d'une planification d'assortiment localisée, d'une préparation de commandes fiable, d'une gestion de la chaîne du froid et d'une livraison au dernier kilomètre. Les petits sites de distribution nécessitent un nombre suffisant de commandes quotidiennes pour couvrir les coûts de location, de main-d'œuvre et de livraison. L'automatisation soutient l'efficacité là où les coûts de main-d'œuvre sont élevés et les assortiments de produits sont larges. Les réglementations classifiant les dark stores comme points de vente au détail ou entrepôts influencent la sélection des sites et la vitesse d'expansion. Les opérateurs mondiaux de dark stores développent des réseaux de micro-distribution pour une livraison rapide. La Chine compte environ 10 000 dark stores, tandis que le réseau indien devrait atteindre 7 800 magasins dans plus de 100 villes en 2026, soutenant la gestion des stocks localisée, les prévisions basées sur l'IA et une distribution efficace au dernier kilomètre[1].
Points Clés du Rapport
- Par format de magasin/distribution, les dark stores autonomes représentaient 45,13% de la part du marché mondial des dark stores en 2026, tandis que les centres de micro-distribution devraient croître à un CAGR de 17,12% jusqu'en 2032.
- Par modèle commercial, le commerce rapide représentait 56,71% de la part du marché mondial des dark stores en 2026, tandis que la distribution omnicanale devrait croître à un CAGR de 19,23% jusqu'en 2032.
- Par catégorie de produits, l'épicerie et l'alimentation représentaient 53,34% de la part du marché mondial des dark stores en 2026, tandis que les produits pharmaceutiques et les soins de santé devraient croître à un CAGR de 17,75% jusqu'en 2032.
- Par taille de magasin, les petits dark stores représentaient 58,93% de la part du marché mondial des dark stores en 2026, tandis que les dark stores de taille moyenne devraient croître à un CAGR de 18,93% jusqu'en 2032.
- Par géographie, l'Amérique du Nord représentait 34,72% de la part du marché mondial des dark stores en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 19,12% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs*
| Facteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Demande des Consommateurs pour la Livraison le Jour Même et Ultra-Rapide | +3.5% | Mondial, plus prononcé en Amérique du Nord, en Inde et dans le Conseil de Coopération du Golfe (GCC) | Court terme (≤ 2 ans) |
| Expansion de l'Épicerie en Ligne et du Commerce Rapide | +3.2% | Mondial, avec l'Inde et l'Asie du Sud-Est comme points chauds | Court terme (≤ 2 ans) |
| Densité Urbaine et Réduction de la Distance au Dernier Kilomètre | +1.8% | Cœur de l'Asie-Pacifique, corridors urbains d'Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Automatisation, IA et Visibilité des Stocks en Temps Réel | +2.1% | Mondial, porté par l'Europe et l'Amérique du Nord | Moyen terme (2-4 ans) |
| Réutilisation Adaptative des Biens Immobiliers Commerciaux Vacants | +1.4% | Amérique du Nord et Union Européenne, extension vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Passage des Détaillants vers des Réseaux de Distribution Décentralisés | +1.6% | Mondial, ancré en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande des Consommateurs pour la Livraison le Jour Même et Ultra-Rapide
La livraison rapide stimule la demande sur le marché mondial des dark stores, en particulier dans les quartiers à forte densité où les consommateurs achètent fréquemment des produits alimentaires et des articles de première nécessité. Les délais de livraison courts encouragent les commandes répétées en réduisant la nécessité de planifier les achats d'épicerie à l'avance. Ce comportement accroît l'importance de la disponibilité locale des stocks par rapport aux grands entrepôts centraux pour les commandes urgentes. Par conséquent, les opérateurs de commerce rapide privilégient les emplacements desservant des zones de chalandise compactes avec des temps de trajet prévisibles. Le marché mondial des dark stores bénéficie également de la demande des consommateurs pour une large disponibilité des produits, car la livraison rapide a une valeur limitée lorsque les substitutions et les ruptures de stock surviennent fréquemment.
Expansion de l'Épicerie en Ligne et du Commerce Rapide
L'adoption de l'épicerie en ligne fournit au marché mondial des dark stores un flux régulier de commandes à haute fréquence, car les paniers d'épicerie comprennent des achats ménagers récurrents. Le modèle de commerce rapide repose sur une forte demande locale, un assortiment sélectionné et une capacité de livraison suffisante pendant les périodes de pointe. Les opérateurs axés sur l'épicerie peuvent utiliser l'historique des achats pour améliorer le réapprovisionnement et réduire les déchets dans les stocks périssables. En Inde et en Asie du Sud-Est, la forte densité de population urbaine et la commande mobile généralisée soutiennent les réseaux de distribution de proximité. Les opportunités de croissance augmentent lorsque les opérateurs développent la demande dans les villes de rang II et III avant d'ouvrir des sites, assurant ainsi une densité de commandes locales suffisante.
Densité Urbaine et Réduction de la Distance au Dernier Kilomètre
La densité urbaine soutient le marché mondial des dark stores en raccourcissant les distances de livraison, en améliorant l'utilisation des livreurs et en réduisant les délais de traitement des commandes. Les opérateurs peuvent localiser de petits nœuds de distribution plus près des clients, bien que leur viabilité économique dépende des coûts de location, de l'accès au chargement, de la disponibilité de l'énergie et de la capacité de la chaîne du froid. Les propriétés commerciales vacantes offrent des opportunités de conversion lorsque leurs emplacements correspondent à la demande de livraison et que les réglementations locales d'urbanisme autorisent un usage lié à la logistique. WareSpace a converti un ancien site Fry's Electronics à Plano, au Texas, en un pôle industriel pour petites entreprises en 2025, démontrant comment les espaces commerciaux de grande surface vacants peuvent être réaffectés à des activités adjacentes à la logistique. Les détaillants adoptent également des réseaux de distribution décentralisés combinant stocks localisés, livraison, collecte et opérations en magasin.
Automatisation, IA et Visibilité des Stocks en Temps Réel
L'automatisation peut améliorer l'économie du marché mondial des dark stores en réduisant le temps de déplacement des préparateurs de commandes, en augmentant la précision et en accélérant le réapprovisionnement. En octobre 2025, Veloq et AutoStore ont ouvert un centre de distribution automatisé pour l'épicerie à Vienne. L'installation gère 20 000 unités de gestion des stocks (SKU) réparties sur sept zones de température et intègre un tri des itinéraires de livraison en temps réel[2]. Ce modèle démontre comment des sites compacts peuvent stocker des produits frais, ambiants et surgelés tout en soutenant une préparation rapide des commandes. Ocado a signalé une réduction de 18% du coût de main-d'œuvre implicite pour la préparation d'un panier de 50 articles dans ses comptes 2025, soulignant la valeur de la technologie et de l'apprentissage opérationnel dans la distribution. Les outils de gestion des stocks en temps réel permettent également aux opérateurs de proposer un assortiment pertinent plus large sans augmenter les déchets ni les taux de substitution.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coûts Élevés de l'Immobilier Urbain et de la Rénovation des Magasins | -1.8% | Amérique du Nord et Union Européenne, extension vers les villes de rang I d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Pression sur les Marges due aux Subventions de Livraison et à la Concurrence par les Prix | -1.5% | Mondial, plus aigu en Inde et en Europe | Court terme (≤ 2 ans) |
| Non-conformité des Codes du Bâtiment, des Quais de Chargement et des Utilités dans les Sites Convertis | -0.9% | Amérique du Nord, Union Européenne et Inde urbaine | Moyen terme (2-4 ans) |
| Opposition Locale liée au Trafic, au Bruit et à l'Impact sur la Communauté | -0.6% | Union Européenne, notamment Pays-Bas, France, Danemark et Royaume-Uni | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts Élevés de l'Immobilier Urbain et de la Rénovation des Magasins
Les loyers urbains élevés contraignent l'expansion des dark stores car les zones de chalandise les plus attractives se trouvent souvent dans les emplacements les plus coûteux. Les coûts de conversion augmentent lorsque les anciens sites commerciaux manquent de quais de chargement, d'infrastructure de réfrigération, d'une capacité utilitaire adéquate ou d'un accès sécurisé pour les livreurs. En France, la politique d'urbanisme classe les dark stores comme entrepôts lorsque les opérateurs convertissent des locaux à usage commercial ; les opérateurs doivent donc obtenir l'autorisation municipale avant d'effectuer ce changement. Avant de s'engager dans un bail, les opérateurs doivent évaluer les classifications de zonage locales, les exigences de sécurité incendie et l'accès à la livraison. Ces contraintes favorisent les entreprises capables de répartir les coûts technologiques, d'approvisionnement et de conformité sur des réseaux plus importants.
Pression sur les Marges due aux Subventions de Livraison et à la Concurrence par les Prix
Le marché mondial des dark stores fait face à une pression sur les marges car les subventions aux frais de livraison et les remises réduisent les revenus par commande. La concurrence par les prix peut augmenter les volumes de commandes mais peut retarder la rentabilité lorsque les opérateurs maintiennent des frais bas pour soutenir l'acquisition de clients. L'équilibre au niveau du magasin ne garantit pas la rentabilité au niveau de l'entreprise, car les opérateurs doivent également couvrir les coûts centraux de technologie, de marketing et d'expansion. Les préoccupations communautaires concernant le trafic de livraison, le chargement et le déchargement, le bruit et la congestion des espaces publics peuvent restreindre les emplacements des dark stores et entraîner des contrôles de zonage plus stricts. Le Conseil d'État néerlandais a confirmé le plan de zonage Darkstores d'Amsterdam en juin 2025. Le plan interdit généralement les dark stores dans une grande partie de la ville, sauf si un permis environnemental autorise une exception, permettant aux autorités d'évaluer les impacts sur le cadre de vie résidentiel et l'environnement urbain[3].
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Format de Magasin/Distribution :
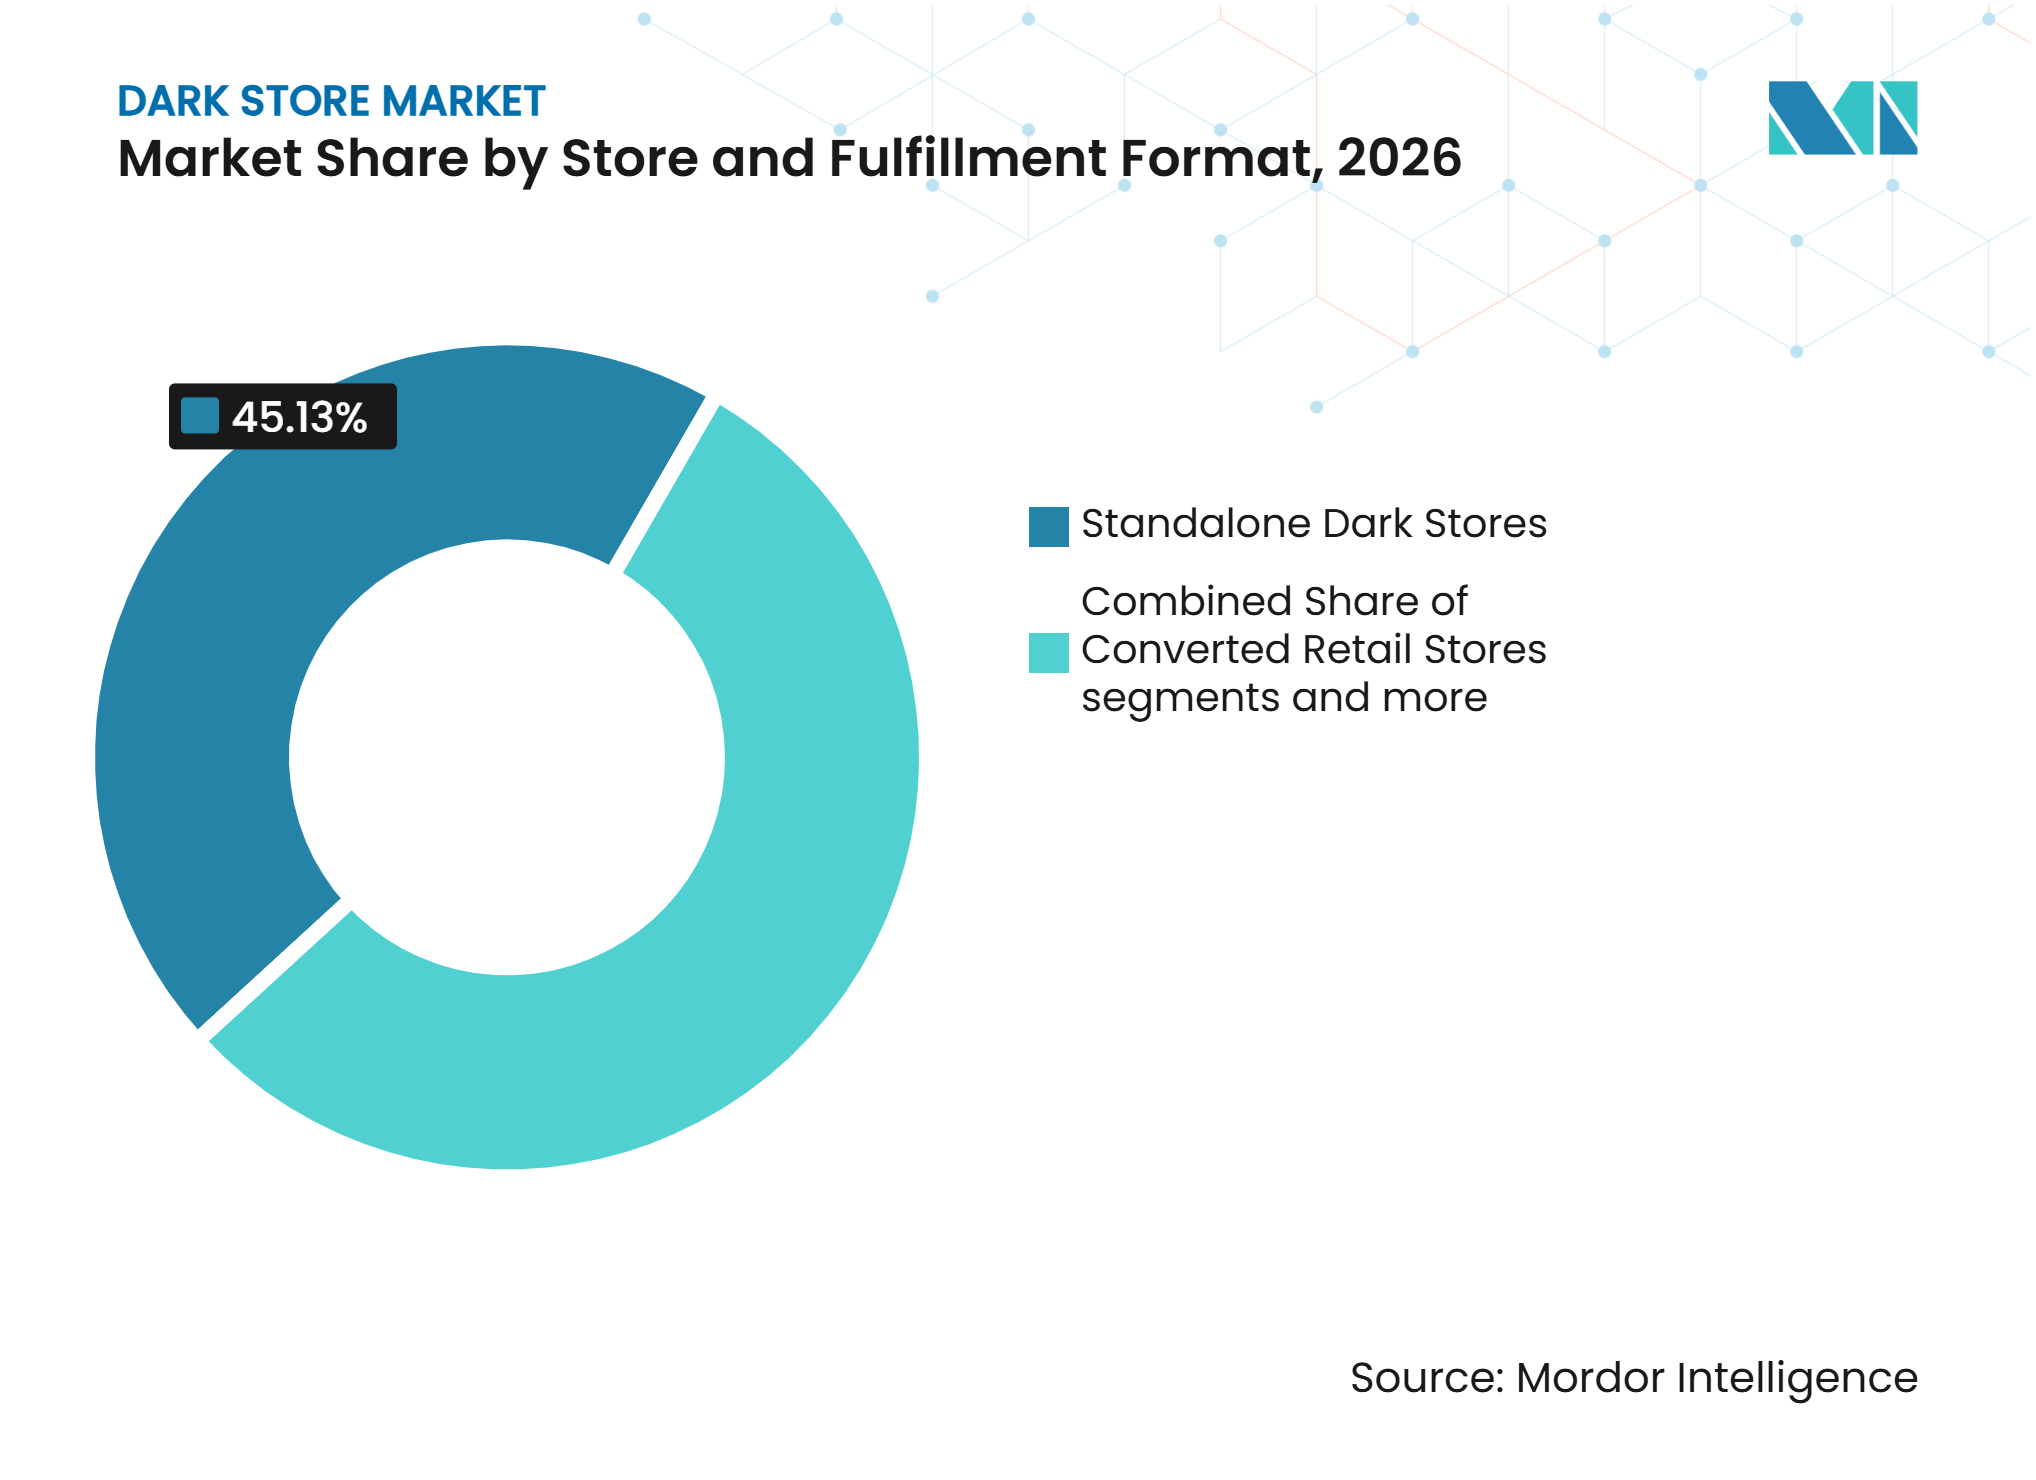
Les Sites Autonomes Dominent Tandis que l'Automatisation se DéveloppeLes dark stores autonomes représentaient 45,13% du marché en 2026, reflétant la demande pour des installations dédiées, fermées au public et conçues pour une préparation rapide des commandes. Ces sites sont généralement situés à proximité des clients et stockent des produits fréquemment achetés. Leur modèle compact réduit le temps entre le stockage et l'expédition lorsque la demande est concentrée localement. Les magasins de détail convertis offrent une alternative là où d'anciens sites commerciaux offrent un bon accès à la zone de chalandise. Les magasins hybrides commerce-distribution permettent aux épiciers établis de servir la demande en magasin et en ligne à partir de stocks partagés. Chaque format nécessite un équilibre différent entre flexibilité du site, contrôle des stocks et rapidité de livraison.
Les centres de micro-distribution devraient croître à un CAGR de 17,12% jusqu'en 2032, le plus élevé parmi les formats de magasins. Ils combinent la proximité urbaine avec des systèmes automatisés de stockage et de récupération. L'installation de Veloq et AutoStore à Vienne illustre ce modèle, avec 20 000 unités de gestion des stocks (SKU), sept zones de température et un tri des itinéraires en temps réel. Les sites automatisés soutiennent des assortiments plus larges, réduisent les déplacements manuels et améliorent la cohérence pendant les périodes de livraison de pointe. L'adoption est la plus probable là où les coûts de main-d'œuvre et les attentes de service justifient l'investissement en capital.



Par Modèle Commercial :
Le Commerce Rapide Domine Tandis que la Distribution Omnicanale s'AccélèreLe commerce rapide représentait 56,71% du marché en 2026, la livraison rapide restant le principal moteur de la capacité de distribution localisée. Le modèle nécessite des volumes de commandes locales suffisants pour soutenir des stocks dédiés, des équipes de préparation et des opérations de livraison. Il fonctionne mieux là où les clients achètent fréquemment et valorisent les délais de livraison courts. La distribution par commerce électronique et le click-and-collect servent les clients qui privilégient la disponibilité des produits ou la commodité plutôt que la livraison immédiate. Ces modèles permettent aux détaillants d'utiliser des sites locaux pour un plus large éventail de besoins clients et de réduire la dépendance à une seule promesse de livraison lorsque les préférences varient selon les emplacements.
La distribution omnicanale devrait croître à un CAGR de 19,23% jusqu'en 2032, ce qui en fait le segment de modèle commercial à la croissance la plus rapide. Elle intègre la livraison à domicile, la collecte, l'expédition depuis le magasin et la distribution localisée. DoorDash a annoncé un accord définitif en octobre 2026 pour acquérir Maplebear Inc. (Instacart) dans le cadre d'une transaction évaluée à environ 17 milliards USD[4]. Le rapprochement envisagé intègre le réseau de livraison de DoorDash et les services de distribution DashMart avec la plateforme technologique d'épicerie d'Instacart, qui dessert près de 100 000 magasins. L'intégration pourrait élargir l'accès des détaillants à l'infrastructure de livraison, augmenter la capacité de traitement des commandes en ligne et améliorer la flexibilité de livraison pendant les périodes de forte demande. Cependant, les efficiences opérationnelles dépendront d'une intégration post-acquisition efficace.
Par Catégorie de Produits :
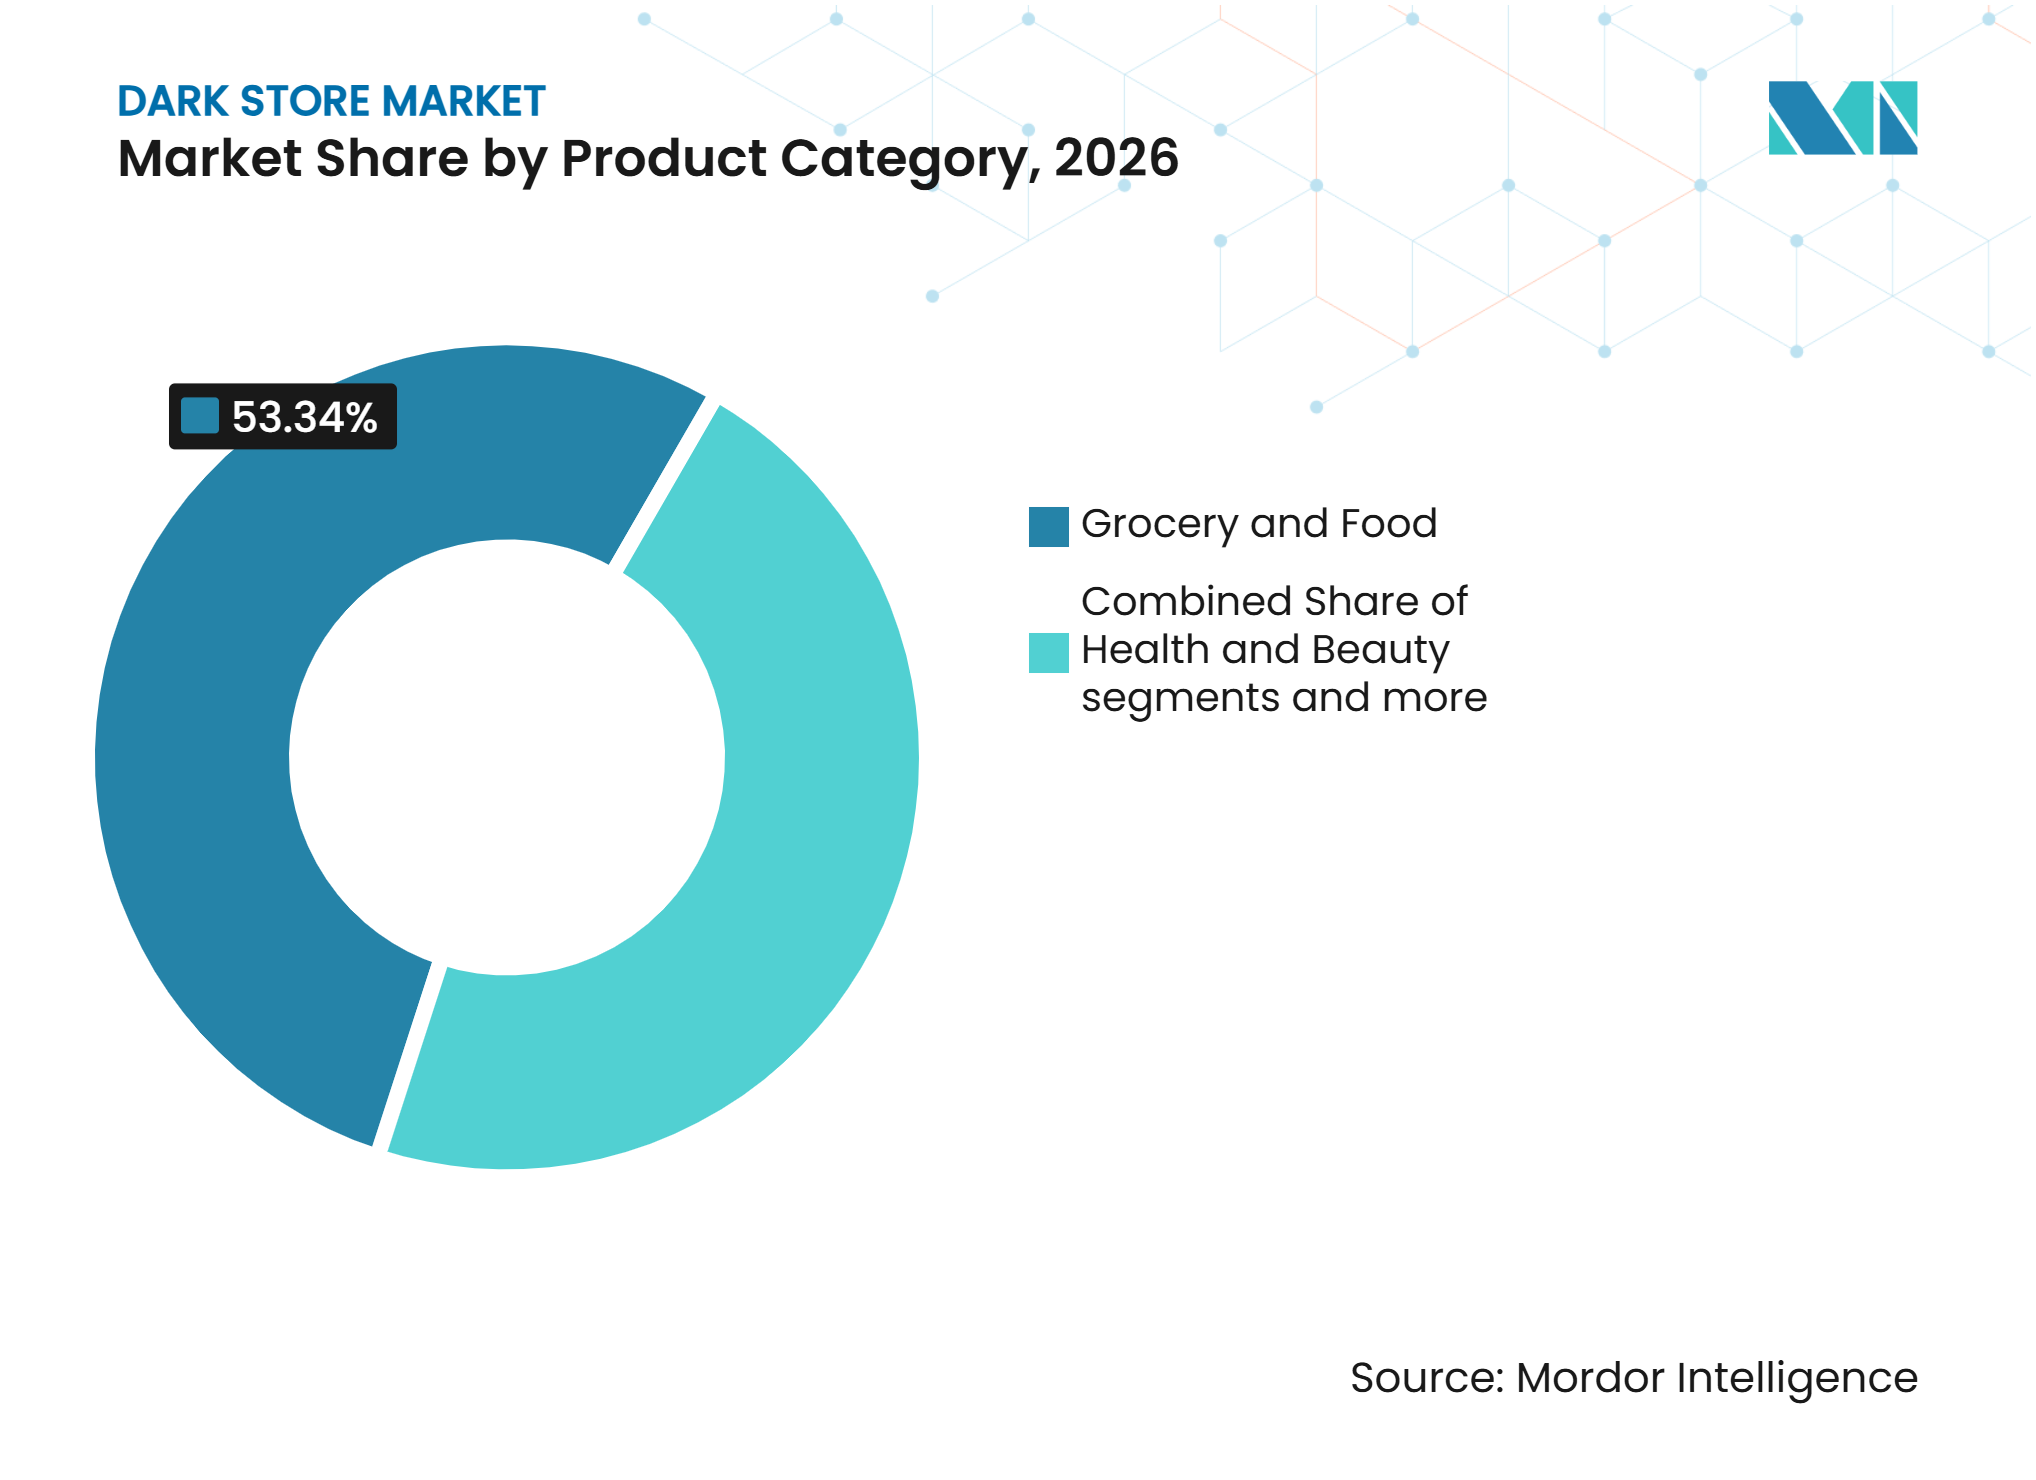
L'Épicerie Reste Centrale Tandis que les Soins de Santé se DéveloppentL'épicerie et l'alimentation représentaient 53,34% de la taille du marché mondial des dark stores en 2026, constituant la plus grande catégorie de produits. Les produits frais, les produits de base et les produits ménagers de réapprovisionnement génèrent une demande récurrente et soutiennent une planification prévisible des stocks locaux. Les stocks périssables nécessitent une surveillance étroite, car les déchets et les ruptures de stock peuvent compromettre l'économie de la livraison rapide. L'électronique grand public, la mode et l'habillement sont plus difficiles à gérer depuis des emplacements compacts car ils nécessitent des variantes de produits plus larges et ont souvent des taux de retour plus élevés. La santé et la beauté restent des catégories adjacentes pertinentes car les clients peuvent avoir besoin rapidement d'articles de soins personnels. Les décisions relatives à la composition des produits doivent équilibrer la fréquence de la demande avec les contraintes de stockage local.
Les produits pharmaceutiques et les soins de santé devraient croître à un CAGR de 17,75% jusqu'en 2032. Cette catégorie nécessite un stockage agréé, une supervision par un pharmacien et une vérification fiable dans les juridictions ayant des exigences en matière de délivrance de médicaments. Les exigences de conformité créent des barrières à l'entrée plus élevées pour les plateformes à usage général qui s'étendent aux produits de santé réglementés. Les prestataires qui établissent des installations conformes tôt peuvent développer un modèle opérationnel plus défendable. La distribution de soins de santé réglementée permet aux dark stores de s'étendre au-delà des commandes de commodité quotidiennes tout en maintenant la qualité de service et la sécurité. La rapidité de livraison ne peut pas primer sur les exigences réglementaires de manutention.

Par Taille de Magasin :
Les Petits Formats Occupent la Position la Plus Large Tandis que les Sites Moyens se DéveloppentLes petits dark stores représentaient 58,93% de la part de marché en 2026, car les installations compactes peuvent opérer à proximité de la demande de quartier avec des exigences en capital initial plus faibles. Les opérateurs peuvent tester, modifier ou fermer de petits sites avec moins de risques que les grands entrepôts dédiés. Ces installations conviennent aux micro-marchés denses, où les produits à haute fréquence soutiennent un réapprovisionnement rapide. L'optimisation de la disposition des rayons et les outils de gestion des stocks améliorent les itinéraires de préparation et la précision des commandes sans agrandir l'empreinte du site. Les petits magasins restent une composante durable du marché mondial des dark stores en alignant l'espace limité avec les produits locaux fréquemment commandés.
Les dark stores de taille moyenne devraient croître à un CAGR de 18,93% jusqu'en 2032, à mesure que les opérateurs développent des sites éprouvés pour accueillir davantage d'unités de gestion des stocks (SKU) et des volumes de commandes quotidiens plus élevés. Ce format équilibre la profondeur de l'assortiment, le débit et l'exposition aux baux tout en soutenant un mélange plus large de stocks frais et ambiants que les petits sites de quartier. Les grands dark stores restent adaptés aux corridors urbains denses, où des volumes de commandes élevés peuvent compenser des coûts d'installation plus importants. La croissance des sites de taille moyenne indique un passage des tests initiaux aux réseaux de quartier établis, permettant aux opérateurs d'élargir les gammes de produits sans le risque d'une grande installation régionale.
Par Modèle de Propriété/Exploitation :
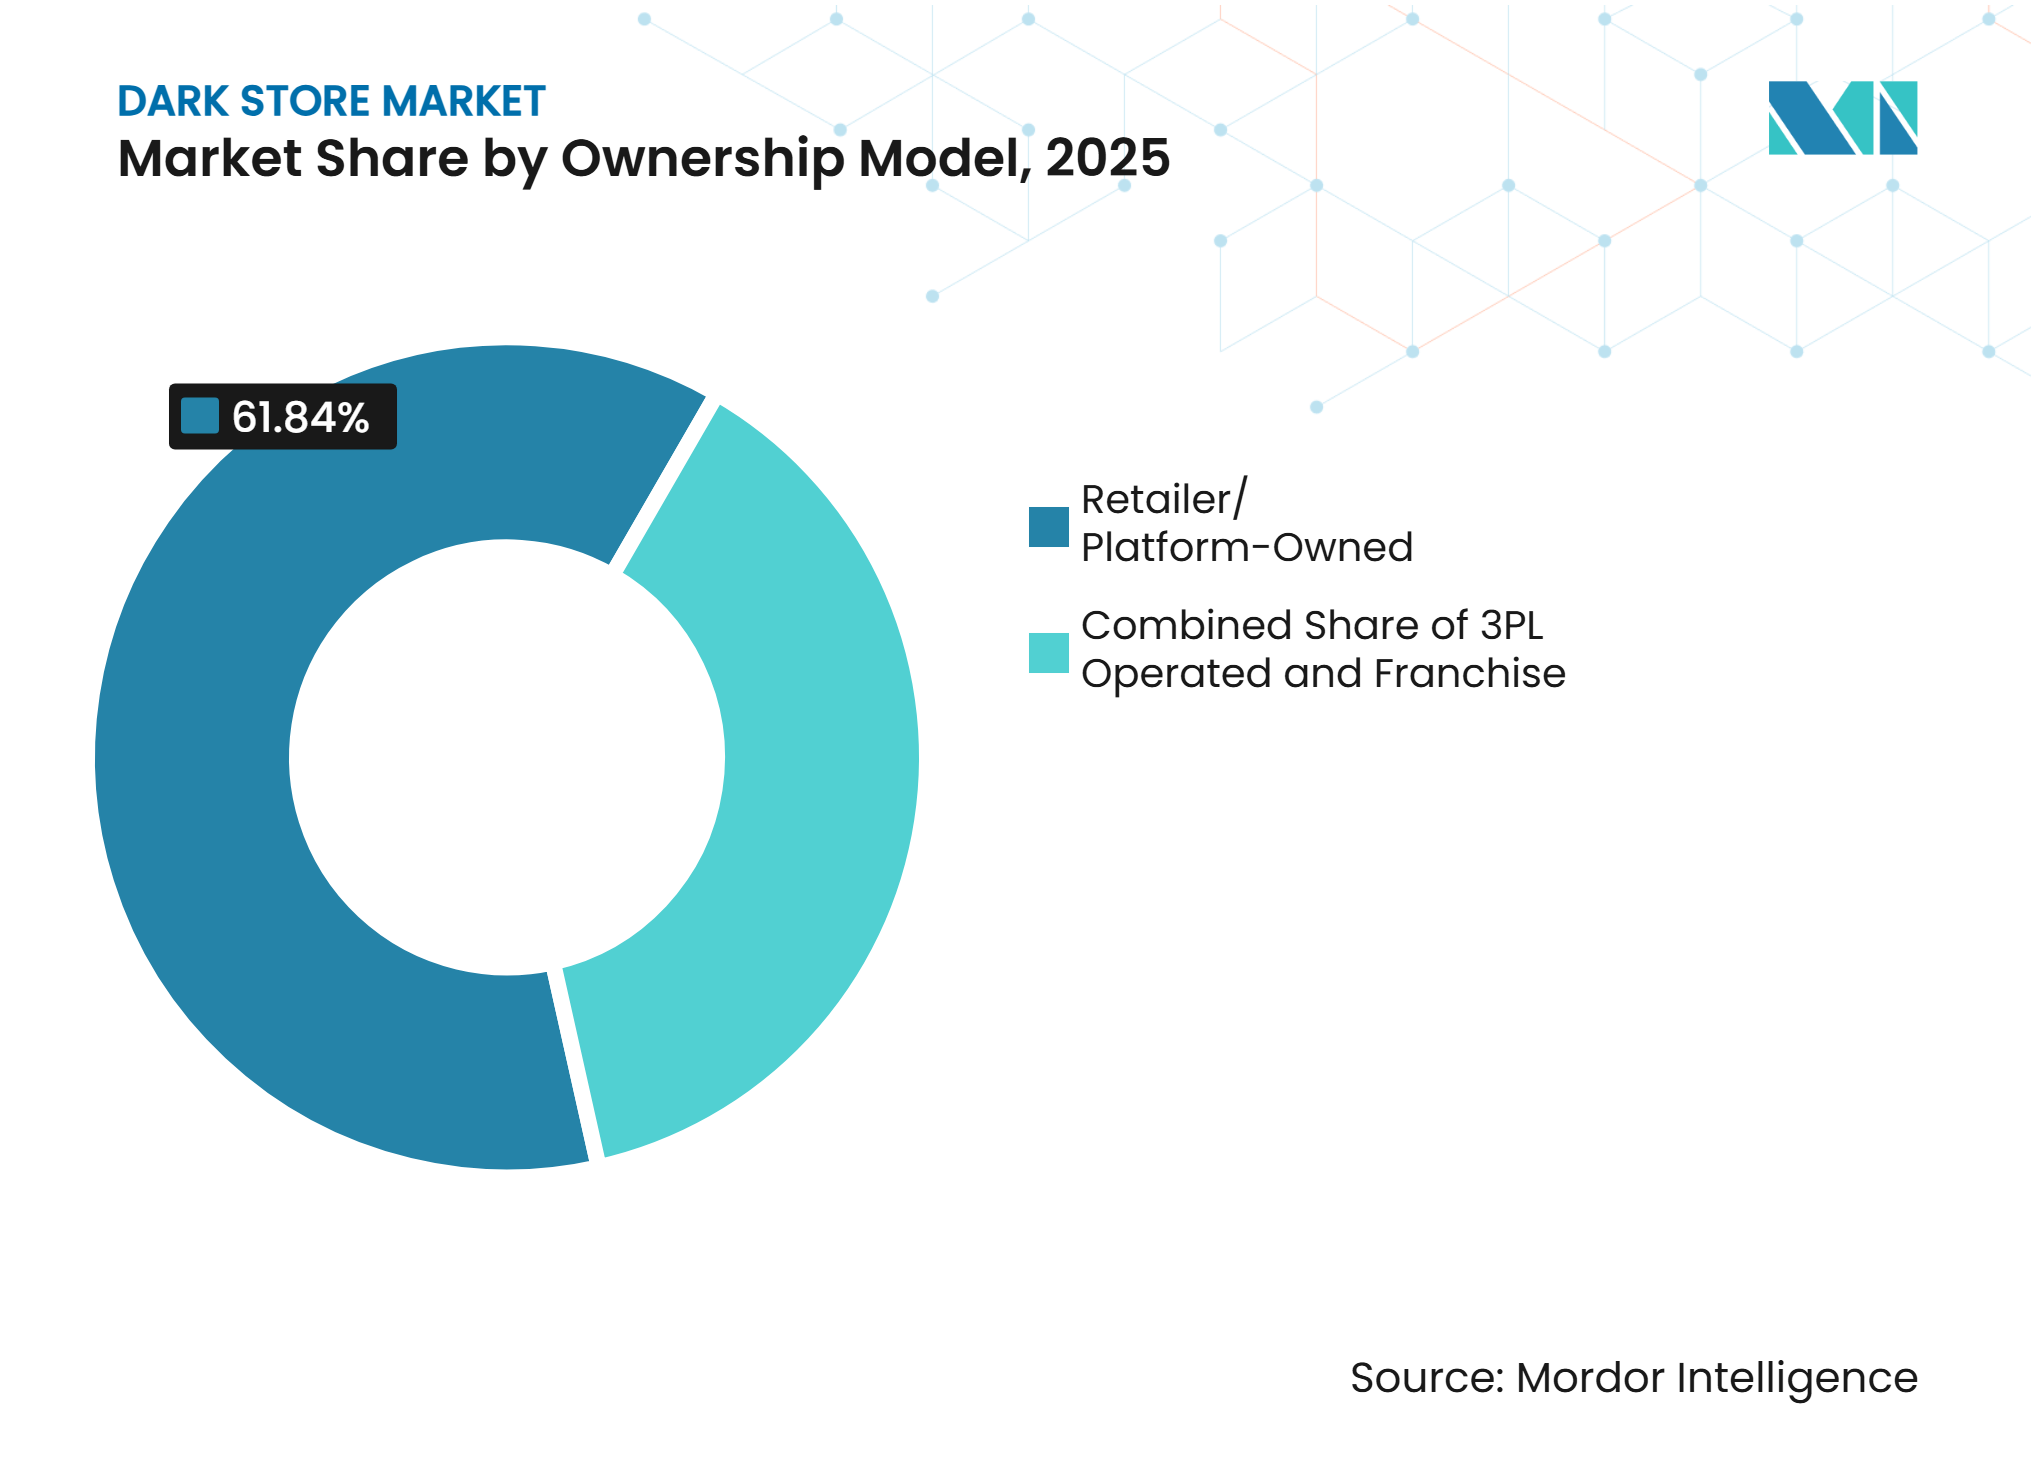
La Propriété par la Plateforme Domine, le Modèle de Prestataire Logistique Tiers est le Plus RapideLes emplacements détenus par les détaillants/plateformes représentaient environ 61,84% des revenus des dark stores en 2025, ce qui donne à ce modèle la part dominante par type de propriété. La propriété directe donne aux plateformes un meilleur contrôle sur la précision des stocks, la productivité des préparateurs et la cohérence de la distribution. Ces variables opérationnelles peuvent influencer la fiabilité des commandes et l'expérience client. Les réseaux détenus peuvent également générer des informations détaillées sur la demande qui soutiennent les décisions d'assortiment, de tarification et de promotion. Les modèles de franchise et d'exploitation par des partenaires peuvent offrir une alternative lorsque les plateformes souhaitent se développer avec des exigences en capital direct plus faibles. La décision de propriété reflète donc un équilibre entre le contrôle opérationnel, les exigences en capital et la vitesse d'expansion du réseau. La propriété directe peut soutenir une plus grande standardisation, tandis que les modles de partenariat peuvent offrir une plus grande flexibilité. Le modèle approprié dépend des ressources financières, des capacités opérationnelles et du rythme d'expansion souhaité de l'opérateur.
Les dark stores exploités par des prestataires logistiques tiers devraient croître à un CAGR de 19,74% jusqu'en 2031 dans cette analyse de marché, ce qui en fait le modèle de propriété à la croissance la plus rapide. La distribution urbaine externalisée peut devenir plus attractive lorsque les prestataires logistiques peuvent combiner les opérations de distribution avec des réseaux de livraison établis. Shadowfax a annoncé des plans pour développer ses opérations de dark stores de commerce rapide, illustrant le rôle potentiel des prestataires logistiques dans le soutien des réseaux de distribution décentralisés. Un prestataire logistique tiers doté de la technologie et d'un réseau de livraison existant peut être en mesure de connecter de nouveaux nœuds de distribution avec une capacité de livraison au dernier kilomètre plus efficacement qu'un nouvel opérateur autonome. Ce modèle peut être particulièrement pertinent en Inde à mesure que les plateformes de commerce rapide s'étendent au-delà des marchés métropolitains établis. Cependant, les dark stores exploités par des prestataires logistiques tiers nécessitent toujours une coordination étroite sur la précision des stocks, les performances de distribution et l'expérience client. L'attractivité du modèle dépend en fin de compte de la capacité de l'échelle du réseau à générer des efficiences opérationnelles et de coûts suffisantes.
Analyse Géographique
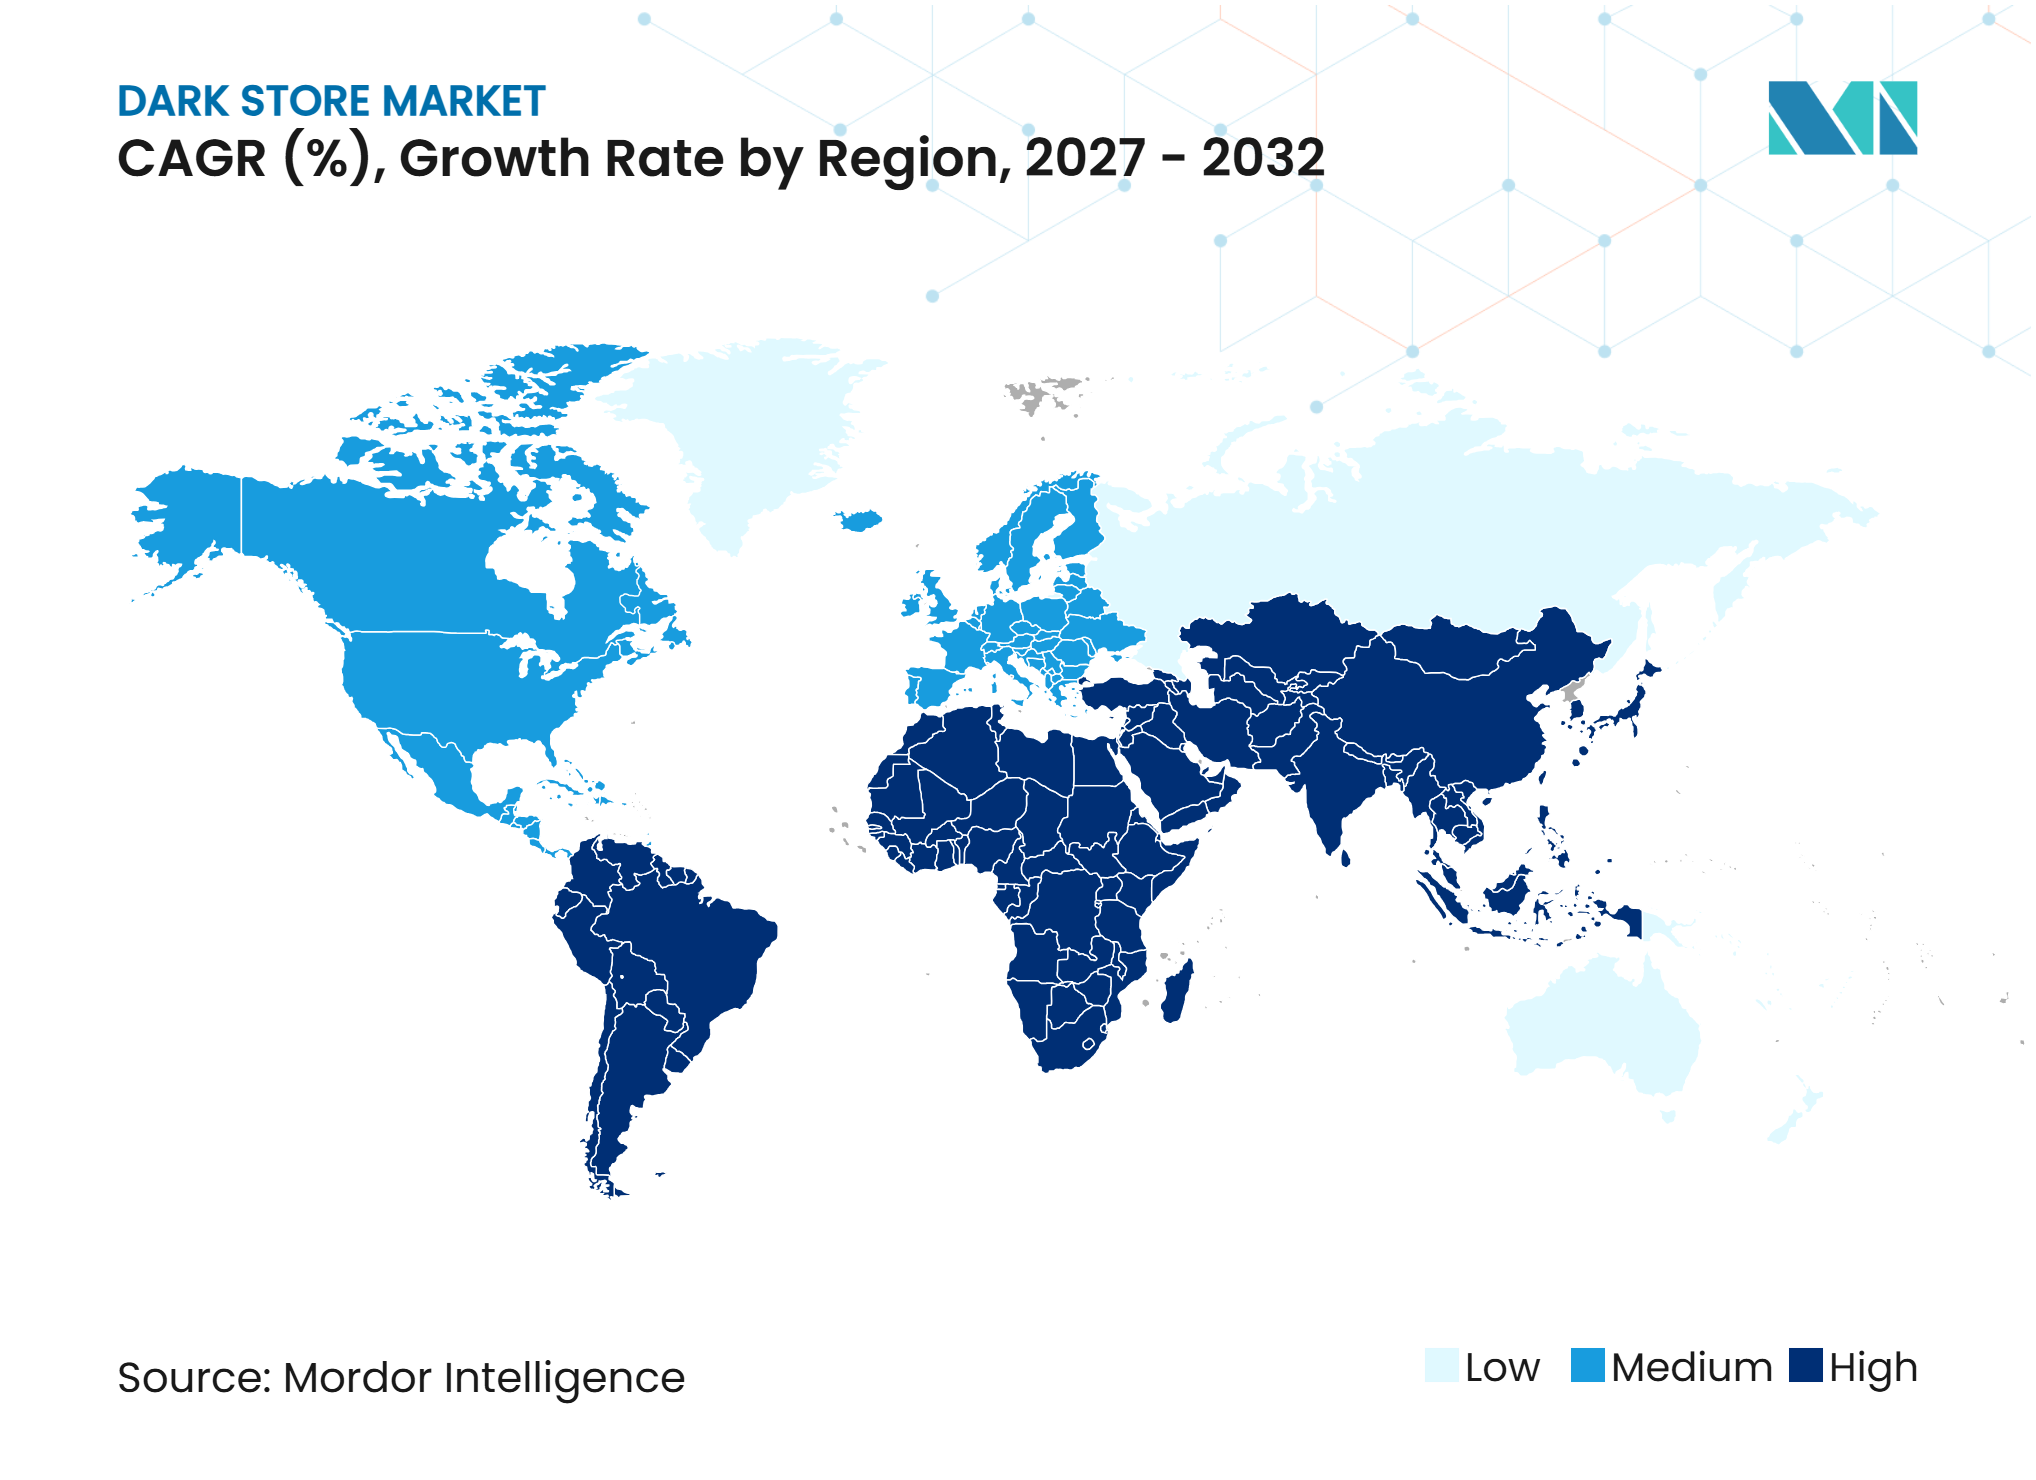
L'Amérique du Nord représentait 34,72% du marché en 2026. La forte adoption du commerce électronique et les investissements des détaillants dans la distribution locale et la livraison le jour même soutiennent la croissance. Les anciens sites commerciaux peuvent être convertis lorsqu'ils offrent des zones de chargement appropriées, une réfrigération et un accès aux zones de chalandise de livraison. Ces emplacements peuvent réduire le temps de sélection des sites et soutenir les opérations de stocks locaux et de livreurs. Les réseaux établis de magasins, de livraison et d'approvisionnement soutiennent davantage le marché mondial des dark stores en Amérique du Nord.
L'Asie-Pacifique devrait croître à un CAGR de 19,12% jusqu'en 2032, le plus élevé parmi les régions couvertes. La densité urbaine et la commande mobile en Inde soutiennent des livraisons fréquentes sur de courtes distances. La Chine dispose d'un écosystème de commande à la demande mature construit autour de l'agrégation de la demande en temps réel et des stocks localisés. En Asie du Sud-Est, les marchés fragmentés peuvent favoriser les partenariats avec les supermarchés plutôt que les réseaux autonomes détenus. La croissance dépendra de la capacité des opérateurs à construire une densité de demande et à adapter les assortiments, les prix et les modèles de distribution aux conditions locales de revenus, d'infrastructure et de livraison.
L'Europe est influencée par les réglementations locales régissant les emplacements et les approbations des dark stores. Amsterdam a restreint les dark stores aux zones d'activités en 2025, tandis que la France exige une autorisation pour les locaux commerciaux convertis en dark stores. Les Émirats Arabes Unis et l'Arabie Saoudite développent des services de livraison rapide, tandis que les systèmes de paiement et la connectivité au dernier kilomètre contraignent certaines parties de l'Afrique. Le Brésil et le Chili sont les marchés les plus établis d'Amérique du Sud pour l'épicerie à la demande et la livraison rapide. La sélection de sites conformes et une conception efficace de la distribution restent importantes dans toutes les régions.
Paysage Concurrentiel
Concentration du Marché
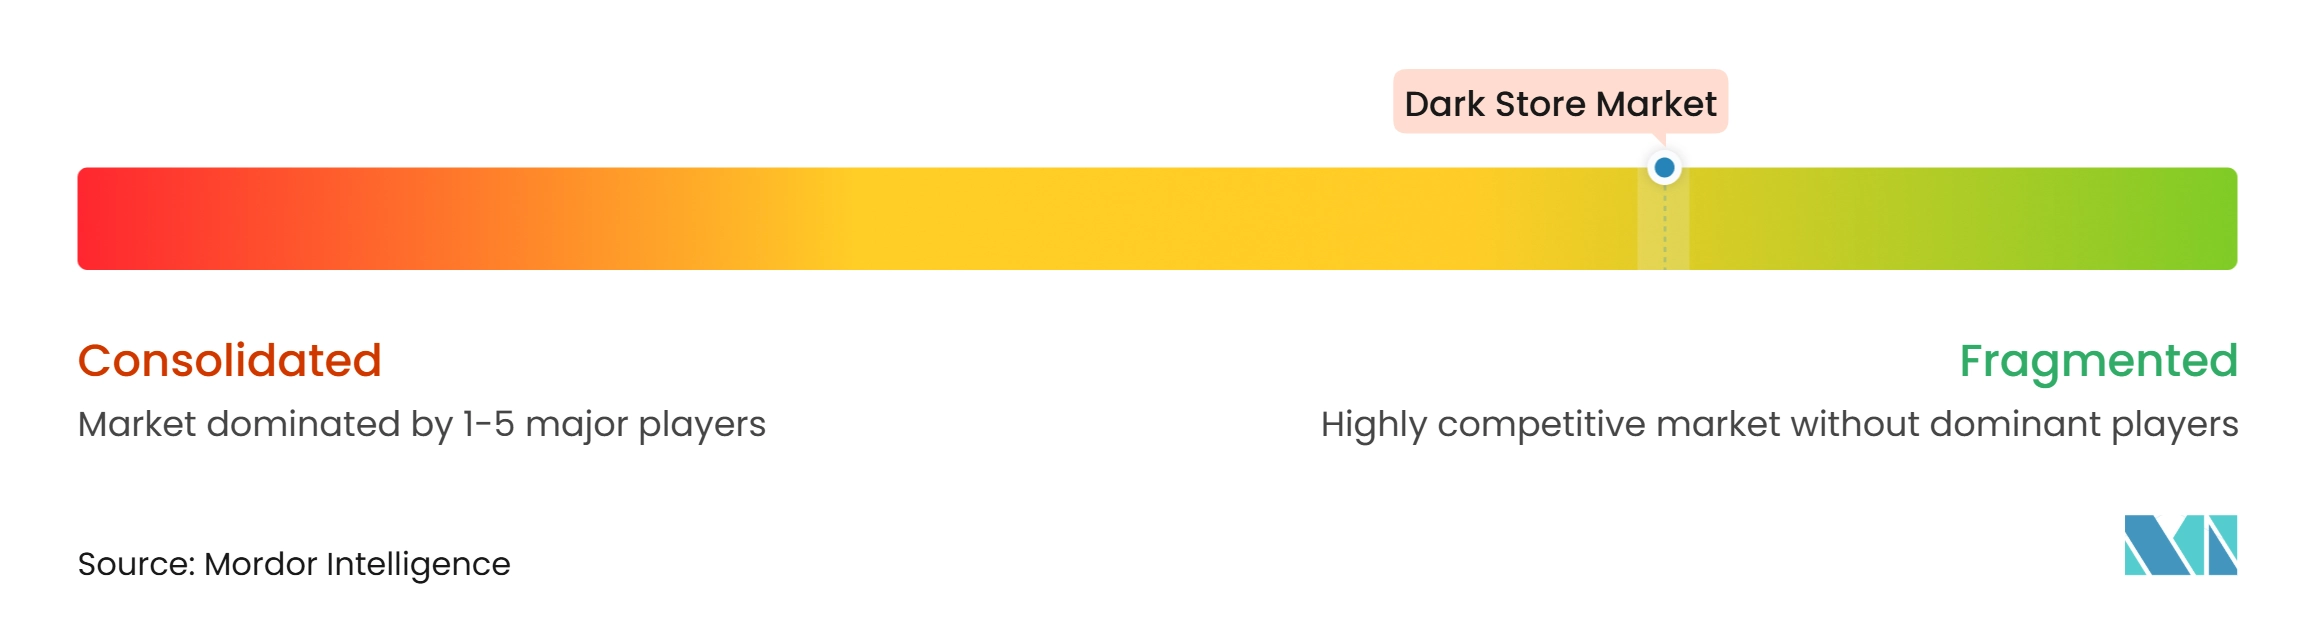
Le marché mondial des dark stores est fragmenté, les cinq plus grands opérateurs représentant entre 30% et 40% de la valeur du marché mondial. Amazon, Walmart, Eternal Limited, Swiggy Limited et Maplebear Inc. utilisent des stratégies façonnées par leurs actifs et leurs positions régionales. Amazon et Walmart combinent la distribution localisée avec de larges réseaux logistiques et commerciaux. Blinkit d'Eternal et Instamart de Swiggy se font concurrence grâce à des opérations urbaines denses et une livraison rapide en Inde. Maplebear, opérant sous le nom d'Instacart, fournit une technologie d'épicerie et des capacités de distribution qui aident les détaillants à répondre à la demande en ligne.
Les partenariats et les acquisitions élargissent les capacités de distribution. L'acquisition prévue d'Instacart par DoorDash pour 17 milliards USD combinerait son réseau de livraison et DashMart avec la plateforme technologique d'épicerie d'Instacart. En septembre 2026, Instacart et gopuff se sont associés pour ajouter gopuff à la Marketplace Instacart, fournir l'accès à ses stocks de micro-distribution et adopter la plateforme Carrot Ads d'Instacart. Ces mouvements intègrent les stocks, la livraison, les services aux détaillants et la publicité.
L'investissement technologique soutient le contrôle des coûts et les délais de livraison courts. Les comptes 2025 d'Ocado couvraient la préparation manuelle en dark store, l'automatisation en magasin et les centres de distribution robotisés. Ocado Retail a ouvert un centre de distribution régional à Nottingham en août 2026, créant plus de 400 emplois. Une meilleure précision, une visibilité des stocks et une efficacité de la main-d'œuvre renforcent les opérations à mesure que la demande varie selon les quartiers et les heures de la journée.
Leaders du Secteur des Dark Stores
-
Amazon.com, Inc.
-
Walmart Inc.
-
Eternal Limited
-
Swiggy Limited
-
Maplebear Inc. (Instacart)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Dark Stores Entreprises couvertes dans ce rapport
- Amazon.com, Inc.
- Walmart Inc.
- Maplebear Inc. (Instacart)
- Eternal Limited
- Swiggy Limited (Instamart)
- Zepto
- BigBasket
- Target Corporation
- Auchan Retail International
- Grab Holdings Limited
- Uber Technologies, Inc.
- DoorDash, Inc. (Wolt)
- Gopuff
- Ocado Group plc
- Flink SE
- Prozo Private Limited
- Carrefour S.A.
- The Kroger Co.
- JioMart / Reliance Retail Ventures Limited
Développements industriels récents dans Marché des Dark Stores
- Octobre 2026 : DoorDash a accepté d'acquérir Instacart pour environ 17 milliards USD, combinant son réseau de livraison et DashMart avec la plateforme technologique d'épicerie d'Instacart desservant près de 100 000 magasins. La clôture est prévue début 2028, sous réserve des approbations réglementaires et des actionnaires.
- Septembre 2026 : Instacart et gopuff ont annoncé un partenariat aux États-Unis apportant les produits d'épicerie et les articles de première nécessité de gopuff aux clients d'Instacart, avec une livraison en aussi peu que 15 minutes.
- Novembre 2025 : Superdrug s'est associé exclusivement à Just Eat pour proposer plus de 8 000 produits de santé et beauté depuis 29 magasins, avec une livraison en aussi peu que 30 minutes. Le service s'est étendu à l'échelle nationale en mars 2026, étendant la livraison rapide au commerce de détail de santé et beauté.
- Août 2025 : Ocado Retail a ouvert un centre de distribution régional à Nottingham, prévoyant de créer plus de 400 emplois. L'installation rapproche la capacité de distribution des clients, soutenant des volumes de commandes plus élevés, une meilleure efficacité de livraison et l'expansion des opérations d'épicerie en ligne.
Périmètre du Rapport sur le Marché Mondial des Dark Stores
Le rapport sur le marché mondial des dark stores analyse les installations de distribution dédiées soutenant la livraison rapide et le traitement des commandes en ligne sur les marchés de détail mondiaux. Le marché est segmenté par format de magasin, modèle commercial, catégorie de produits, taille de magasin et géographie. L'étude examine les principaux facteurs, notamment la demande de livraison ultra-rapide, l'expansion de l'épicerie en ligne et du commerce rapide, la densité urbaine, l'automatisation, la gestion des stocks assistée par l'IA, la réutilisation adaptative des propriétés commerciales vacantes et les réseaux de distribution décentralisés. Elle évalue également les contraintes telles que les coûts élevés de l'immobilier et de la rénovation, la pression sur les marges liée à la livraison, les contraintes liées aux codes du btiment et au chargement, et l'opposition des communautés face au trafic et au bruit. Le rapport évalue les chaînes de valeur, les réglementations, l'adoption technologique et les forces concurrentielles. Il fournit des estimations de la taille du marché et des prévisions de croissance, une analyse du paysage concurrentiel, la concentration du marché, une évaluation des parts de marché, les développements stratégiques et les profils des principaux opérateurs. Il explore également les opportunités dans les villes mal desservies, l'expansion des micro-marchés et l'efficacité opérationnelle permise par l'automatisation. Les estimations et prévisions du marché sont présentées en valeur (USD) pour tous les segments couverts.
Aperçu de la segmentation
| Dark Stores Autonomes |
| Magasins de Détail Convertis |
| Centres de Micro-Distribution |
| Magasins Hybrides Commerce-Distribution |
| Commerce Rapide |
| Distribution par Commerce Électronique |
| Distribution Omnicanale |
| Click-and-Collect |
| Épicerie et Alimentation |
| Santé et Beauté |
| Produits Pharmaceutiques et Soins de Santé |
| Électronique Grand Public |
| Mode et Habillement |
| Produits Ménagers et de Grande Consommation |
| Autres |
| Petit |
| Moyen |
| Grand |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Pérou | |
| Chili | |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Italie | |
| BENELUX (Belgique, Pays-Bas et Luxembourg) | |
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats Arabes Unis |
| Arabie Saoudite | |
| Afrique du Sud | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Format de Magasin/Distribution | Dark Stores Autonomes | |
| Magasins de Détail Convertis | ||
| Centres de Micro-Distribution | ||
| Magasins Hybrides Commerce-Distribution | ||
| Par Modèle Commercial | Commerce Rapide | |
| Distribution par Commerce Électronique | ||
| Distribution Omnicanale | ||
| Click-and-Collect | ||
| Par Catégorie de Produits | Épicerie et Alimentation | |
| Santé et Beauté | ||
| Produits Pharmaceutiques et Soins de Santé | ||
| Électronique Grand Public | ||
| Mode et Habillement | ||
| Produits Ménagers et de Grande Consommation | ||
| Autres | ||
| Par Taille de Magasin | Petit | |
| Moyen | ||
| Grand | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Pérou | ||
| Chili | ||
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Italie | ||
| BENELUX (Belgique, Pays-Bas et Luxembourg) | ||
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats Arabes Unis | |
| Arabie Saoudite | ||
| Afrique du Sud | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Qu'est-ce qui stimule la demande pour les dark stores ?
La demande est soutenue par les attentes des consommateurs en matière de livraison rapide, les achats d'épicerie récurrents, la densité urbaine et les investissements des détaillants dans les réseaux de distribution locale.
Quelle est la taille du marché mondial des dark stores ?
Le marché mondial des dark stores devrait croître de 43,73 milliards USD en 2026 et 50,26 milliards USD en 2027 pour atteindre 98,12 milliards USD d'ici 2032, à un CAGR de 14,94%.
Quel format de magasin/distribution connaît la croissance la plus rapide ?
Les centres de micro-distribution devraient croître à un CAGR de 17,12% jusqu'en 2032, soutenus par l'automatisation et le positionnement local des stocks.
Pourquoi les détaillants investissent-ils dans la distribution omnicanale ?
La distribution omnicanale devrait croître à un CAGR de 19,23% car elle combine les capacités de livraison, de collecte, d'expédition depuis le magasin et de distribution locale.
Quelles sont les principales contraintes à l'expansion des dark stores ?
Les loyers urbains élevés, les besoins de rénovation, les subventions à la livraison, la concurrence par les prix et les restrictions de zonage peuvent retarder l'activation des sites et réduire les rendements.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait se développer à un CAGR de 19,12% jusqu'en 2032, soutenue par la demande urbaine et les écosystèmes de livraison à la demande établis.