
Tamanho e Participação do Mercado de Varejo de Papelaria para Consumidores
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
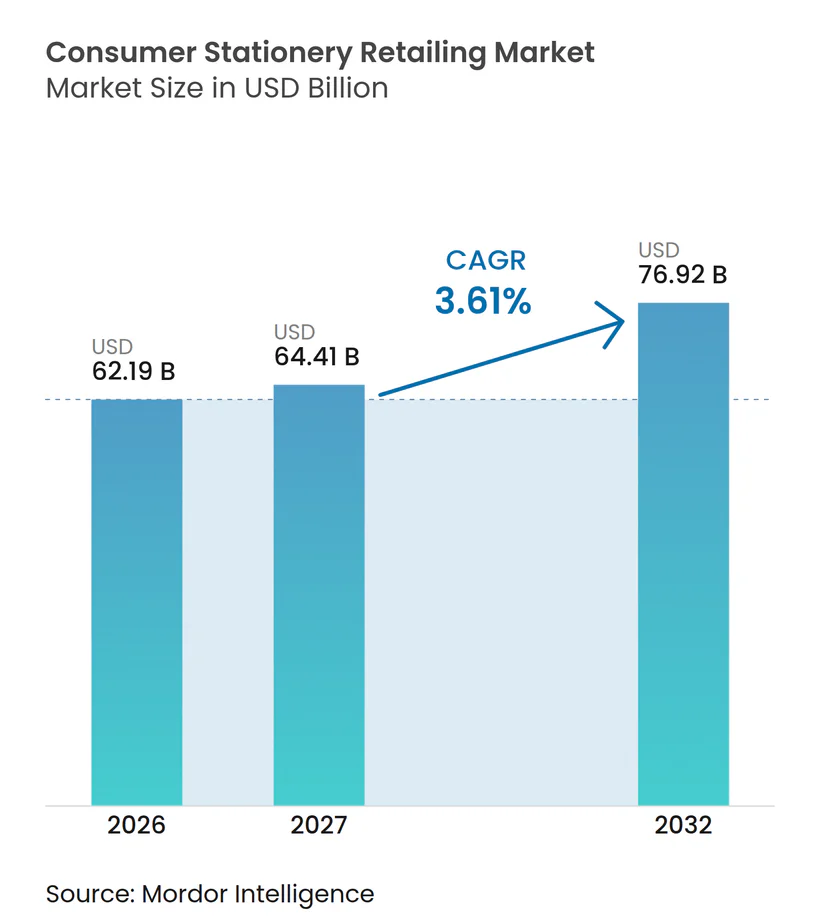
| Tamanho do Mercado (2027) | 64.41 Bilhões de dólares |
| Tamanho do Mercado (2032) | 76.92 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 3.61 % |
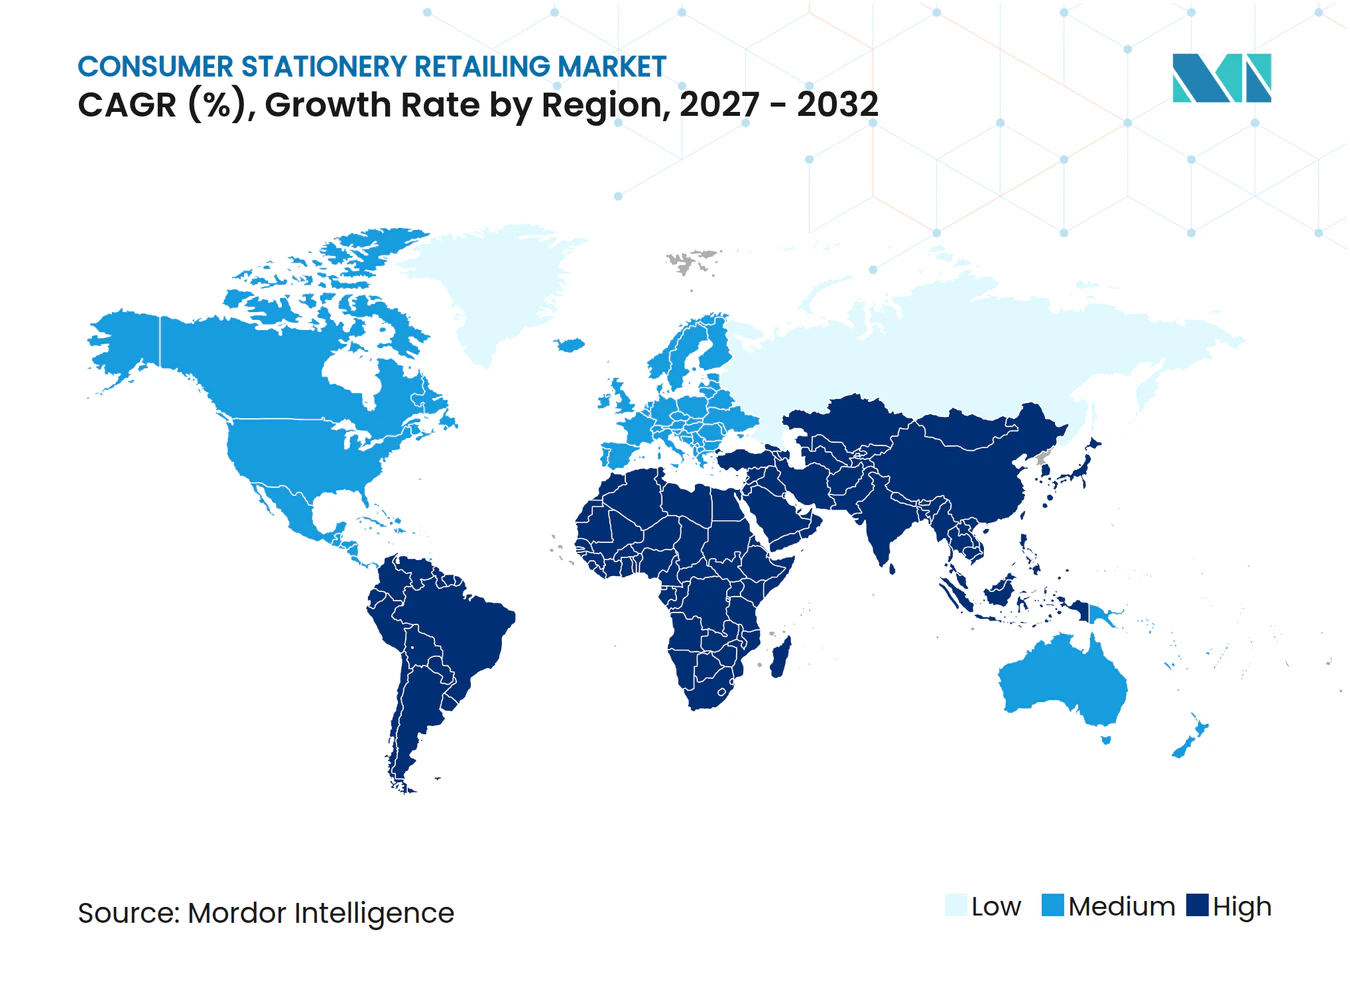
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Varejo de Papelaria para Consumidores por Mordor Intelligence
O tamanho do mercado global de varejo de papelaria para consumidores foi avaliado em 62,19 bilhões de USD em 2026 e estima-se que cresça de 64,41 bilhões de USD em 2027 para atingir 76,92 bilhões de USD até 2032, a um CAGR de 3,61% durante o período de previsão (2027-2032). As compras recorrentes relacionadas ao ambiente escolar sustentam a demanda, particularmente em países com grandes populações estudantis e calendários acadêmicos estabelecidos. A categoria reflete uma divisão entre compras orientadas pelo valor de materiais básicos e compras de maior valor de produtos de escrita, planejamento, presentes e criativos. Os varejistas estão expandindo pedidos online, formatos de lojas menores, conceitos de varejo experiencial e sortimentos selecionados. O mercado global de varejo de papelaria para consumidores permanece fragmentado, com operadores locais, marketplaces globais e redes especializadas competindo em disponibilidade, preços, seleção de produtos e conveniência.
Principais Conclusões do Relatório
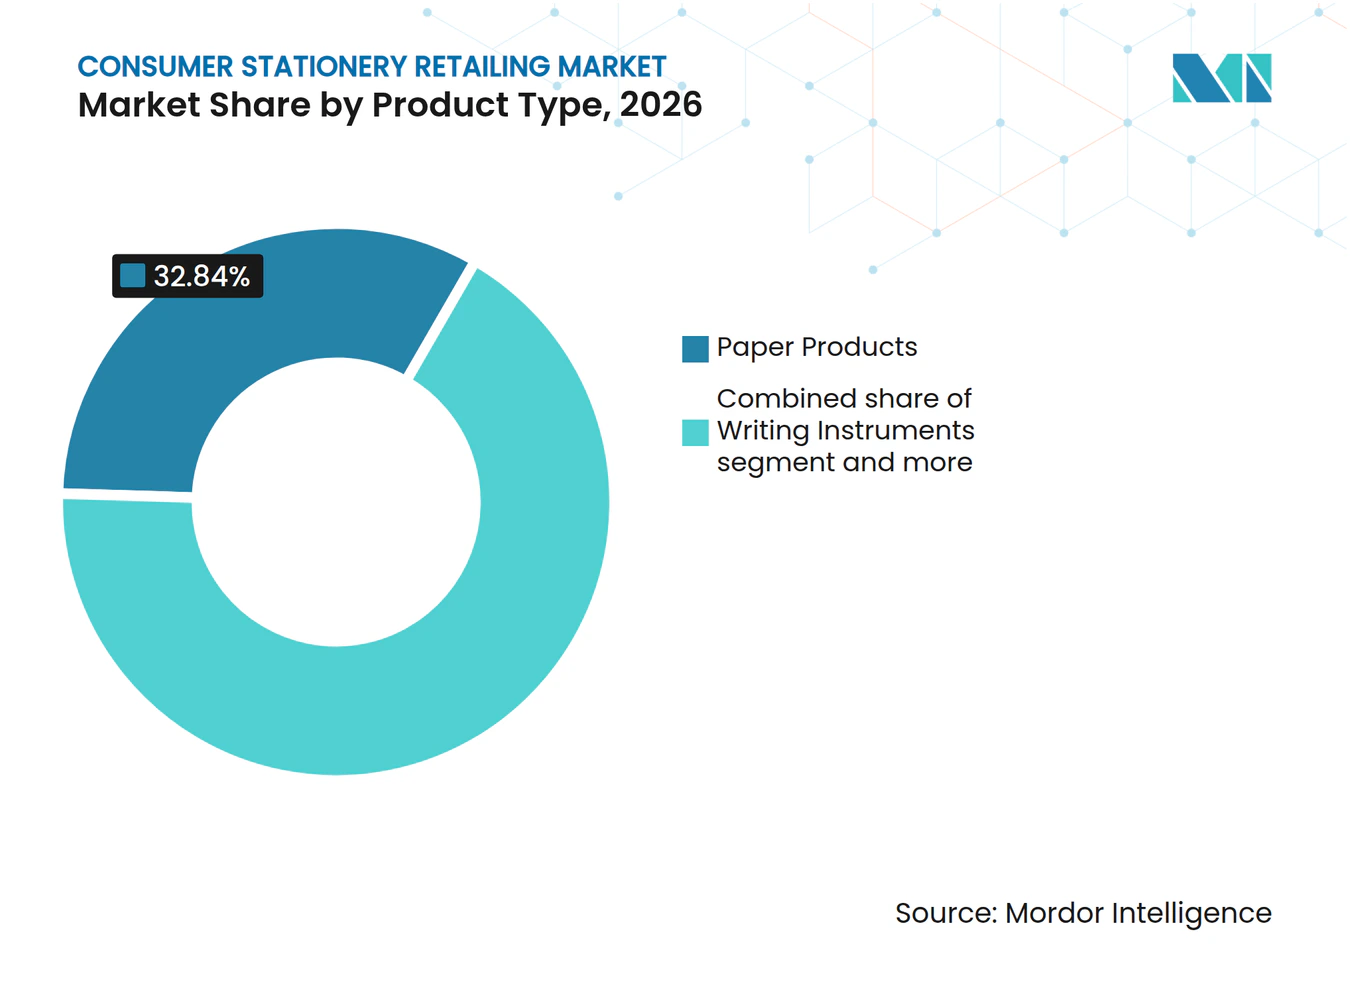
- Por tipo de produto, Produtos de Papel representaram 32,84% da participação do mercado global de varejo de papelaria para consumidores em 2026, enquanto Materiais de Arte e Artesanato devem crescer a um CAGR de 4,85% até 2032.
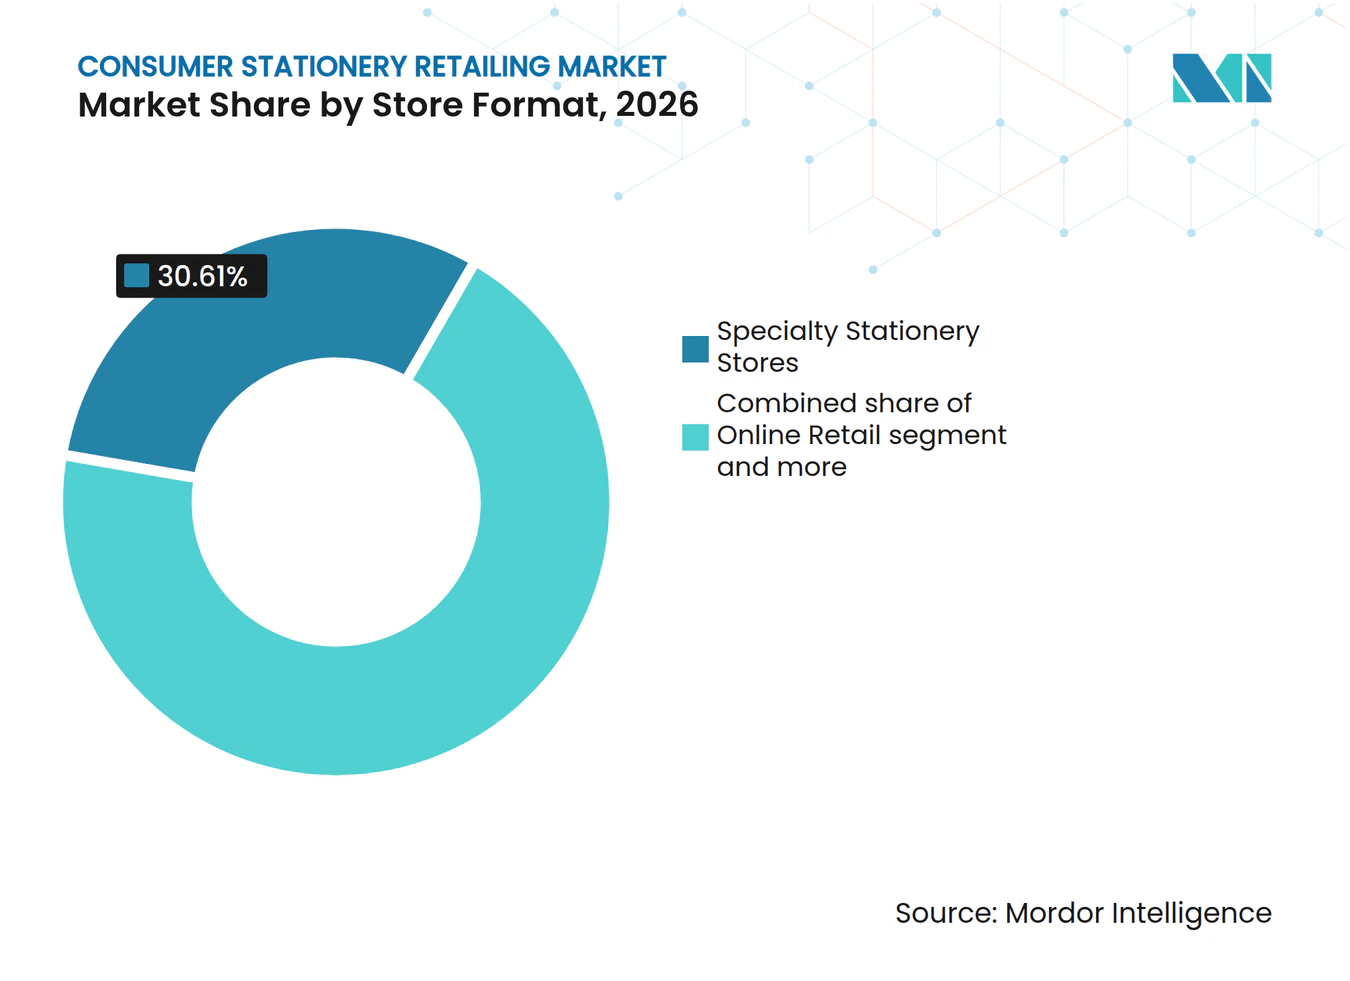
- Por canal de distribuição, Lojas Especializadas em Papelaria representaram 30,61% da participação do mercado global de varejo de papelaria para consumidores em 2026, enquanto o Varejo Online deve crescer a um CAGR de 6,45% até 2032.
- Por formato de loja, Lojas de Pequeno Formato representaram 46,91% da participação do mercado global de varejo de papelaria para consumidores em 2026, enquanto os Varejistas Exclusivamente Online devem crescer a um CAGR de 6,12% até 2032.
- Por geografia, a Ásia-Pacífico representou 36,62% da participação do mercado global de varejo de papelaria para consumidores em 2026 e deve crescer a um CAGR de 5,35% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Compra Omnicanal de Papelaria e Expansão de Marketplaces | +0.8% | Global, com ganhos concentrados na América do Norte, Ásia-Pacífico e Europa Ocidental | Médio prazo (2-4 anos) |
| Penetração de Marcas Próprias e Varejistas de Valor | +0.5% | América do Norte, Europa Ocidental e Austrália | Curto prazo (≤ 2 anos) |
| Resiliência da Demanda do Período de Volta às Aulas e do Calendário Acadêmico | +0.7% | Global, com maior concentração na América do Norte, Sul da Ásia e Sudeste Asiático | Curto prazo (≤ 2 anos) |
| Premiumização de Produtos de Escrita, Planejamento e Criativos | +0.6% | Leste Asiático, Europa Ocidental e América do Norte | Médio prazo (2-4 anos) |
| Descoberta Digital Impulsionando a Conversão Offline e Online | +0.5% | Global, com maior relevância nos Estados Unidos, Reino Unido, Coreia do Sul e Austrália | Médio prazo (2-4 anos) |
| Expansão de Sortimento Localizado e Varejo de Pequeno Formato | +0.4% | Ásia-Pacífico, Oriente Médio e África e América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Compra Omnicanal de Papelaria e Expansão de Marketplaces
O mercado global de varejo de papelaria para consumidores está adotando cada vez mais jornadas de compra que integram pesquisa de produtos, comparação, atendimento e visitas às lojas. A Australia Post informou que os gastos online com livros, papelaria e multimídia atingiram 2,5 bilhões de AUD (1,68 bilhão de USD) em 2025, alta de 24,1% em relação ao ano anterior e representando 45% da receita da categoria[1]. O relatório também constatou que 19% das compras da categoria utilizaram entrega no mesmo dia ou no dia seguinte. Essas expectativas aumentam a importância da visibilidade precisa do estoque, do atendimento rápido e da precificação consistente entre os canais. As lojas físicas continuam sendo importantes porque permitem que os compradores avaliem a qualidade do papel, o desempenho das canetas, as cores e a adequação para presentes antes de comprar.
Penetração de Marcas Próprias e Varejistas de Valor
Os produtos de marca própria fortalecem a proposta de valor dos varejistas de massa no mercado global de varejo de papelaria para consumidores. Os varejistas podem vender lápis, canetas, cadernos, pastas e cadernos de composição básicos sob seus próprios rótulos, pois esses itens são familiares e comprados com frequência. Essa tendência aumenta a pressão sobre as marcas nacionais que dependem da visibilidade nas prateleiras e de preços mais altos em categorias de commodities. Os varejistas de valor também utilizam embalagens múltiplas e kits sazonais para simplificar as compras de listas escolares para as famílias. Como resultado, o mercado mostra uma divisão mais ampla entre produtos básicos sensíveis ao preço e produtos diferenciados, para os quais design, durabilidade, possibilidade de recarga ou apelo de marca podem sustentar preços mais altos.
Resiliência da Demanda do Período de Volta às Aulas e do Calendário Acadêmico
A volta às aulas continua sendo o período de demanda mais previsível no mercado global de varejo de papelaria para consumidores. Em 2025, os gastos totais com volta às aulas entre as famílias do ensino fundamental e médio nos Estados Unidos foram projetados para atingir 39,4 bilhões de USD, de acordo com a Federação Nacional do Varejo[2]. Essas famílias planejavam gastar em média 143,77 USD em materiais escolares, contribuindo com 6,6 bilhões de USD para o total de gastos com materiais escolares do ensino fundamental e médio. As compras antecipadas estenderam a temporada de vendas, tornando a disponibilidade de estoque crítica bem antes da reabertura das escolas. Na Índia, um padrão sazonal semelhante permitiu que os varejistas alinhassem os ciclos de reposição, os kits de listas escolares e os sortimentos em idiomas locais com os calendários de admissão de escolas estaduais e privadas.
Premiumização de Produtos de Escrita, Planejamento e Criativos
Produtos de escrita, planejamento e criativos de maior valor estão expandindo a base de clientes endereçável do mercado global de varejo de papelaria para consumidores. A Newell Brands Japan informou em 2025 que um em cada três consumidores pesquisados preferia produtos mais caros e duráveis para compras do dia a dia. A pesquisa identificou canetas-tinteiro de luxo e canetas esferográficas de alta qualidade como compras aspiracionais. Essa preferência foi particularmente evidente entre os consumidores na faixa dos 20 e 30 anos, que associavam a qualidade tátil ao uso pessoal e à autoexpressão. Essas tendências sustentam a demanda por diários, agendas, materiais de arte, canetas de alta qualidade e sortimentos orientados para presentes. Os varejistas indianos podem aproveitar essa oportunidade oferecendo produtos acessíveis de nível básico ao lado de linhas de alta qualidade claramente diferenciadas, em vez de posicionar todos os produtos de papelaria como itens de baixo preço.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Digitalização Reduzindo a Demanda por Produtos Rotineiros à Base de Papel | -0.9% | América do Norte, Europa Ocidental, Japão e Coreia do Sul | Longo prazo (≥ 4 anos) |
| Preços Unitários Baixos e Pressão sobre Margens na Papelaria de Massa | -0.6% | Global, com concentração em mercados maduros | Curto prazo (≤ 2 anos) |
| Sazonalidade e Risco de Estoque em Torno dos Picos de Volta às Aulas | -0.3% | América do Norte, Europa Ocidental e América do Sul | Curto prazo (≤ 2 anos) |
| Volatilidade dos Custos de Matérias-Primas, Frete e Embalagem | -0.4% | Global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Digitalização Reduzindo a Demanda por Produtos Rotineiros à Base de Papel
A digitalização continua sendo uma restrição de longo prazo sobre a demanda por produtos rotineiros à base de papel no mercado global de varejo de papelaria para consumidores. Escolas, escritórios e residências utilizam cada vez mais sistemas digitais para arquivamento, cópia, compartilhamento de notas e documentação padrão. Essa mudança afeta principalmente o papel padrão, produtos de arquivamento, fichários e materiais básicos de apresentação. No entanto, a demanda permanece mais resiliente para produtos que oferecem valor tátil, criativo, pessoal ou educacional que as ferramentas digitais não conseguem substituir completamente. Os varejistas podem reduzir a exposição enfatizando produtos de escrita expressiva, materiais de arte, agendas, itens essenciais escolares e produtos reutilizáveis.
Preços Unitários Baixos e Pressão sobre Margens na Papelaria de Massa
Os preços unitários baixos limitam a capacidade dos varejistas de papelaria de massa de absorver custos operacionais mais elevados. Os consumidores frequentemente comparam preços de itens básicos em lojas físicas, marketplaces online e redes de valor. A expansão de marcas próprias intensifica essa pressão, pois os varejistas podem priorizar produtos com margens mais favoráveis. Esse desafio é particularmente agudo para varejistas independentes que oferecem amplos sortimentos de produtos básicos, mas carecem do poder de compra das redes nacionais. Para proteger a lucratividade, os operadores de lojas precisam equilibrar os itens essenciais das listas escolares com produtos criativos de maior margem, itens para presentes e linhas de maior valor cuidadosamente selecionadas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise do Comportamento do Consumidor
A sensibilidade ao preço e as trocas seletivas influenciam as compras de papelaria. Em 2025, 51% das famílias com filhos no ensino fundamental e médio nos Estados Unidos começaram a fazer compras escolares mais cedo por causa de possíveis aumentos de preços decorrentes de tarifas, de acordo com a Federação Nacional do Varejo. Os varejistas podem oferecer itens essenciais acessíveis ao lado de canetas de marca, diários e materiais de arte para atender às restrições orçamentárias e à demanda por qualidade e produtos para presentes.
A categoria online de livros, papelaria e multimídia da Austrália cresceu 24,1% em 2025, refletindo o papel crescente da descoberta e das compras digitais, de acordo com a Australia Post. As lojas físicas continuaram sendo importantes para avaliar a textura do papel, o desempenho das canetas e as cores dos produtos. A visibilidade do estoque online, o atendimento conveniente e a avaliação de produtos na loja podem apoiar essas preferências complementares.
Os gastos online australianos na categoria tiveram uma média de 48,32 AUD (32,38 USD) por cesta em 2025. Os gastos da Geração Z cresceram 50,9% para 474 milhões de AUD (317,65 milhões de USD), de acordo com a Australia Post. Essas tendências apoiam campanhas de reposição e coleções ao longo do ano em materiais escolares, preparação para exames, hobbies criativos e presentes, reduzindo a dependência da demanda de volta às aulas.
Desempenho de Vendas no Varejo e de Lojas
O desempenho no varejo depende da produtividade de vendas, das compras repetidas e da diferenciação do sortimento. O MINISO Group reportou crescimento de receita de 28,2% para 5,80 bilhões de CNY (0,83 bilhão de USD) no trimestre encerrado em setembro de 2025. O GMV de mesmas lojas cresceu a uma taxa de dígito único médio, e a margem bruta atingiu 44,7%. A diferença entre a receita geral e o crescimento de mesmas lojas indica que a expansão sustentou o desempenho ao lado do crescimento das lojas existentes. Para os varejistas de papelaria, combinar produtos de papel essenciais com materiais de arte, agendas e kits criativos pode aumentar os valores das cestas. Promoções sazonais e descoberta de produtos online podem incentivar compras repetidas.
A economia das lojas depende do crescimento das vendas que supere os custos das localizações físicas. A receita das lojas operadas diretamente pela MINISO cresceu 69,9% em relação ao ano anterior em setembro de 2025, enquanto as despesas com aluguel, depreciação e folha de pagamento aumentaram 40,7%. Esses números sugerem uma melhora na alavancagem operacional em sua rede de lojas operadas diretamente. Pontos de venda compactos, formatos de loja dentro de loja e pedidos online atendidos pela loja podem ajudar os varejistas de papelaria a gerenciar os custos de espaço onde produtos essenciais de baixo preço geram receita limitada por transação.
Análise de Segmentos
Por Tipo de Produto:
Formatos de Arte e Criativos se Expandem Dentro de uma Categoria Ancorada em PapelOs Produtos de Papel representaram 32,84% do mercado global de varejo de papelaria para consumidores em 2026, sustentados pela demanda por cadernos, livros de exercícios e papel para cópia na educação. O segmento gera tráfego previsível durante os ciclos acadêmicos, mas enfrenta riscos de comparação de preços e substituição digital. Os varejistas podem sustentar a demanda por meio de disponibilidade, correspondência com listas escolares, opções de qualidade de papel e tamanhos de embalagem localmente relevantes.
Os Materiais de Arte e Artesanato devem crescer a um CAGR de 4,85% até 2032, o mais alto entre os tipos de produtos. Atividades criativas, compras de hobbies e demanda por formatos, cores, kits e marcas distintos sustentam o crescimento. Sortimentos mais amplos podem atrair famílias, entusiastas de hobbies e compradores de presentes, reduzindo a dependência de linhas de commodities de baixa margem.
Os Instrumentos de Escrita combinam demanda rotineira com oportunidades em diferentes faixas de preço. O negócio de Expressão Humana da BIC vendeu instrumentos de escrita em mais de 160 países e reportou vendas líquidas de 736 milhões de EUR (865,76 milhões de USD) no exercício de 2025[3]. Materiais de escritório e escolares atendem à demanda essencial, enquanto acessórios de mesa e organizadores se beneficiam da personalização e das necessidades de espaço de trabalho.



Por Canal de Distribuição:
O Varejo Online se Expande ao Lado da Relevância das Lojas EspecializadasAs lojas especializadas em papelaria representaram 30,61% do mercado global de varejo de papelaria para consumidores em 2026. Sua posição reflete sortimentos selecionados, conhecimento do produto e comparação tátil de papel, canetas, agendas e materiais criativos. Elas constroem fidelidade por meio de produtos localmente relevantes, suporte a listas escolares e orientação dos funcionários. O alcance limitado de entrega e a menor conveniência podem restringir a competitividade. Catálogos online conectados podem mostrar a disponibilidade de estoque e permitir entrega local ou retirada.
O varejo online deve crescer a um CAGR de 6,45% até 2032, o mais alto entre os canais de distribuição. A Australia Post informou que os gastos online com livros, papelaria e multimídia na Austrália atingiram 2,5 bilhões de AUD (1,68 bilhão de USD) em 2025, alta de 24,1% em relação ao ano anterior. Os canais online representaram 45% dos gastos da categoria. O valor médio da cesta permaneceu estável em 48,32 AUD (32,38 USD), indicando que a frequência de compra, e não o valor da transação, impulsionou o crescimento. Embora 19% das compras da categoria tenham utilizado entrega no mesmo dia ou no dia seguinte, o atendimento mais rápido oferece uma oportunidade de diferenciação. Para os varejistas indianos, listagens precisas de produtos, ampla visibilidade do sortimento e opções de entrega confiáveis podem apoiar compras repetidas e a descoberta de produtos especializados de papelaria.
Hipermercados, supermercados e varejistas de massa se beneficiam de viagens de compras domésticas mais amplas, especialmente durante os períodos de volta às aulas. Lojas de departamento, de desconto, de conveniência e independentes apoiam a comparação de preços, a reposição imediata e o acesso ao bairro. Os varejistas precisam de estratégias de preços e tamanhos de embalagem específicas para cada canal.
Por Formato de Loja:
Lojas Pequenas Lideram, Enquanto os Operadores Exclusivamente Online Crescem Mais RápidoAs lojas de pequeno formato representaram 46,91% do tamanho do mercado global de varejo de papelaria para consumidores em 2026. Elas se adequam a locais de alto fluxo de pessoas e oferecem sortimentos selecionados sem os custos de grandes lojas de destino. A MINISO demonstra como a rotação frequente de sortimentos e os formatos de estilo de vida compactos podem se expandir pelos mercados. Essas lojas podem impulsionar compras por impulso de papelaria, acessórios, presentes e produtos licenciados. Na Índia, elas se adequam a shoppings, locais vinculados ao transporte, ruas comerciais e bairros residenciais densos quando os sortimentos refletem a demanda local.
Os varejistas exclusivamente online devem se expandir a um CAGR de 6,12% até 2032. Esse modelo evita os custos diretos de ocupação de lojas e usa personalização, conteúdo e lembretes de pedidos repetidos para construir relacionamentos com os clientes. Ele se adequa a produtos personalizados, agendas, materiais de arte especializados e produtos de escrita de nicho. A descoberta de produtos, o atendimento confiável e a confiança do cliente continuam sendo essenciais. Exposições temporárias e displays de parceria podem ajudar os clientes a avaliar materiais e acabamentos.
As lojas de grande formato apoiam compras institucionais, escolares e relacionadas a projetos, mas requerem tráfego e valor de cesta suficientes. Os formatos de loja dentro de loja e quiosque oferecem flexibilidade onde lojas completas não são viáveis e podem combinar papelaria com categorias complementares. O mercado provavelmente manterá múltiplos formatos de varejo.

Análise Geográfica
Mercado de Varejo de Papelaria para Consumidores na Ásia-Pacífico
A Ásia-Pacífico representou uma participação de 36,62% no mercado global de varejo de papelaria para consumidores em 2026 e deve crescer a um CAGR de 5,35% até 2032. Grandes populações estudantis, capacidade de fabricação e demanda por papelaria criativa sustentam o crescimento. A população em idade escolar da Índia impulsiona a demanda recorrente por cadernos, instrumentos de escrita, materiais escolares e embalagens localizadas, apoiando o planejamento de estoque baseado no calendário escolar. A China apoia a disponibilidade regional e a competição de preços por meio de sua base de fabricação. O Japão e a Coreia do Sul mostram demanda por produtos de escrita de preços mais altos, papelaria com design diferenciado, agendas e itens para presentes. A pesquisa da Newell Brands Japan de 2025 destacou o interesse dos consumidores em durabilidade e apelo de alta qualidade. A expansão da MINISO demonstra demanda por formatos compactos e sortimentos de estilo de vida rotativos.
Mercado de Varejo de Papelaria para Consumidores nas Américas e EMEA
A América do Norte se beneficia da demanda sazonal relacionada ao ambiente escolar, com a Federação Nacional do Varejo estimando 6,6 bilhões de USD em gastos com materiais escolares do ensino fundamental e médio nos Estados Unidos em 2025, sustentando a demanda por papelaria e outros itens essenciais de volta às aulas[4]. A Europa combina formatos de rua comercial, varejo de viagem, especializados e digitais. A América do Sul, o Oriente Médio e a África oferecem oportunidades por meio da demanda educacional, urbanização e varejo organizado. O crescimento do mercado depende do poder de compra, dos calendários escolares, da distribuição e dos custos de importação.
Inteligência de Fornecimento e Desenvolvimento no Varejo
O mercado global de varejo de papelaria para consumidores inclui pontos de venda de conveniência, lojas especializadas e formatos orientados para o estilo de vida, embora dados comparáveis sobre espaço de piso específico para papelaria permaneçam limitados. Em setembro de 2025, a MINISO operava 8.138 lojas, compreendendo 7.831 lojas MINISO e 307 lojas TOP TOY, após adicionar 718 novas lojas em relação ao ano anterior. A Ryohin Keikaku opera formatos MUJI que variam de pontos de venda compactos MUJI 500 a lojas de destino maiores. Esses modelos equilibram o acesso ao bairro com a descoberta de produtos, embora nenhuma das redes se concentre exclusivamente em papelaria. A seleção de formato deve refletir o aluguel local, o fluxo de pessoas, a profundidade do sortimento e a demanda por produtos de arte, artesanato e presentes.
A expansão no varejo combina pontos de venda menores e escaláveis com investimentos seletivos em lojas maiores e focadas na experiência. A Ryohin Keikaku alocou 40,7 bilhões de JPY (0,26 bilhão de USD) para investimentos de capital no exercício de 2026, incluindo 24,0 bilhões de JPY (0,15 bilhão de USD) para abertura de lojas e 12,0 bilhões de JPY (0,08 bilhão de USD) para software. Essa alocação destaca a importância da expansão física e da infraestrutura digital. Para os varejistas de papelaria, as lojas âncora podem apoiar a descoberta de produtos e exibições de sortimentos mais amplos, enquanto pontos de venda compactos próximos a escolas, áreas residenciais e hubs de transporte podem atender a compras frequentes e menores. A visibilidade do estoque e os pedidos online podem expandir o alcance ao cliente sem exigir que cada localização mantenha uma gama completa de produtos.
Cenário Competitivo
Concentração do Mercado
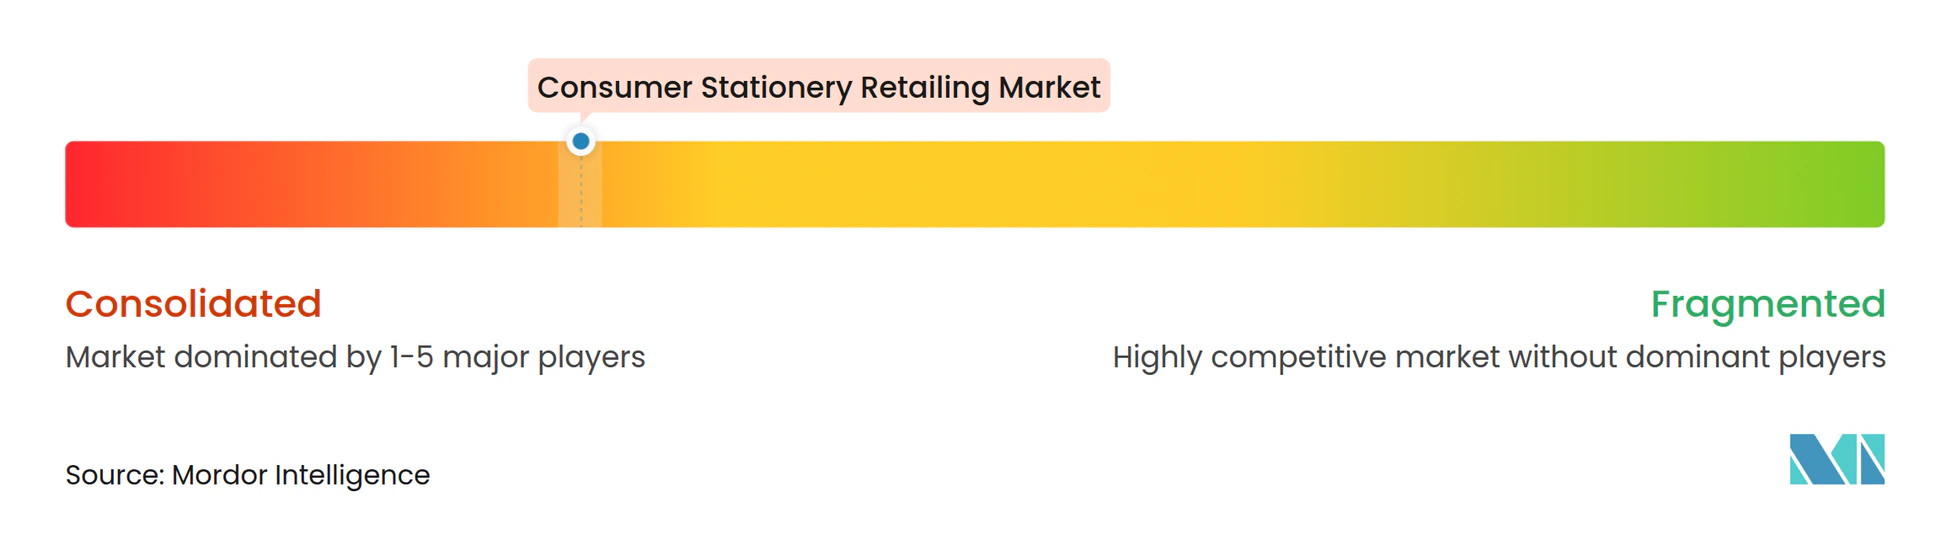
O mercado global de varejo de papelaria para consumidores é fragmentado. A concorrência por formato difere: os marketplaces enfatizam a escolha e a entrega; as lojas competem em localização, disponibilidade e experiência. O preço impulsiona as compras escolares e rotineiras, enquanto a diferenciação importa para agendas, instrumentos de escrita, produtos criativos, sustentáveis e para presentes. A MINISO operava 8.138 lojas globalmente em setembro de 2025, adicionando 718 em relação ao ano anterior por meio da expansão de formato compacto e renovação de sortimento. Seu lançamento internacional focou em acesso e merchandising de estilo de vida.
A MUJI combina formatos express e de destino enquanto investe em novos locais. Ambos requerem posicionamento e sortimentos disciplinados. Os fabricantes influenciam o varejo por meio de design, embalagem e portfólios. A BIC informou que fontes certificadas ou recicladas forneceram todas as embalagens de papelão em 2025. A ACCO Brands confirmou sua aquisição da EPOS em janeiro de 2026, indo além de papelaria e produtos de consumo para periféricos de tecnologia. Esses movimentos criam espaço para especialistas e marcas próprias. Os varejistas que combinam conhecimento de sortimento local, preços acessíveis, descoberta digital e linhas de maior valor podem competir de forma eficaz.
Líderes do Setor de Varejo de Papelaria para Consumidores
-
Staples, Inc.
-
Amazon.com, Inc.
-
Walmart Inc.
-
The ODP Corporation
-
Target Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Varejo de Papelaria para Consumidores Empresas cobertas neste relatório
- Walmart Inc.
- Amazon.com, Inc.
- Target Corporation
- Staples, Inc.
- The ODP Corporation
- Tesco PLC
- WH Smith PLC
- Carrefour SA
- Daiso Industries Co., Ltd.
- Ryohin Keikaku Co., Ltd. (MUJI)
- MINISO Group Holding Limited
- Dollar Tree, Inc.
- Dollar General Corporation
- Costco Wholesale Corporation
- Seven & i Holdings Co., Ltd.
- Reliance Retail Ventures Limited
- PNA Retail Management Services
- Ryman Ltd.
- Officeworks
- Smiggle
Desenvolvimentos industriais recentes em Mercado de Varejo de Papelaria para Consumidores
- Outubro de 2026: A MINISO USA abriu sua 400ª loja nos Estados Unidos, marcando um marco em sua expansão nacional. A empresa oferece mercadorias de estilo de vida, colecionáveis, produtos de beleza, acessórios e colaborações de personagens licenciados. A abertura reflete a crescente presença de varejo da MINISO nos Estados Unidos e a contínua expansão de sua estratégia de merchandising orientada para estilo de vida e propriedade intelectual.
- Julho de 2026: O Walmart lançou ofertas de volta às aulas com 14 materiais escolares populares a seus preços mais baixos desde 2019, com itens selecionados a partir de 0,25 USD. O sortimento incluiu papelaria, mochilas, fichários e acessórios licenciados, reforçando seu posicionamento orientado pelo valor no varejo sazonal de papelaria para consumidores.
- Maio de 2026: A Ryman fez parceria exclusiva com a Deliveroo para oferecer mais de 4.000 produtos por meio de 185 lojas no Reino Unido, cobrindo papelaria, tecnologia, itens essenciais para presentes e serviços de impressão. A parceria expande o alcance omnicanal da Ryman por meio de entrega sob demanda, com pedidos elegíveis para entrega em até 25 minutos.
- Março de 2025: A MUJI abriu sua maior loja global, MUJI Aeon Mall Kashihara, no Japão. A loja de 2.500 tsubo (aprox. 8.260 m²) colabora com produtores regionais da Prefeitura de Nara e da região de Kinki.
Escopo do Relatório Global do Mercado de Varejo de Papelaria para Consumidores
O relatório do mercado global de varejo de papelaria para consumidores analisa as vendas de papelaria em lojas físicas, plataformas online e múltiplos formatos de varejo em todo o mundo. O mercado é segmentado por tipo de produto, canal de distribuição, formato de loja e geografia, abrangendo instrumentos de escrita, produtos de papel, materiais de escritório e escolares, materiais de arte e artesanato, e acessórios de mesa e organizadores. O estudo avalia os impulsionadores, incluindo compras omnicanal, expansão de marketplaces, penetração de marcas próprias, demanda de volta às aulas, produtos de papelaria premium, descoberta digital e expansão do varejo de pequeno formato, juntamente com restrições como a digitalização de atividades rotineiras à base de papel, preços unitários baixos, pressão sobre margens, riscos de estoque sazonal e volatilidade dos custos de matérias-primas, frete e embalagem. O relatório avalia redes de lojas de varejo, espaço de piso, novas aberturas de lojas, pipelines de desenvolvimento, desempenho de vendas, custos de ocupação, comportamento de compra do consumidor, preferências de canal, padrões de gastos e frequência de compra. Ele fornece tamanho de mercado e previsões de crescimento por tipo de produto, canal de distribuição, formato de loja e geografia para 2022–2031. O estudo também examina desenvolvimentos regulatórios e tecnológicos, forças competitivas, concentração de mercado, participações de mercado, movimentos estratégicos e perfis dos principais varejistas e redes de papelaria. Oportunidades em coleções de marcas próprias, formatos de papelaria sustentável e recarregável e sortimentos de produtos diferenciados também são avaliadas. As estimativas e previsões de mercado são apresentadas em termos de valor nos segmentos cobertos.
Visão geral da segmentação
Principais Perguntas Respondidas no Relatório
Qual é o tamanho projetado do setor global de varejo de papelaria para consumidores até 2032?
O mercado global de varejo de papelaria para consumidores deve atingir 76,92 bilhões de USD até 2032, crescendo a um CAGR de 3,61% a partir de 2027.
Qual categoria de produto está crescendo mais rapidamente no varejo global de papelaria para consumidores?
Os Materiais de Arte e Artesanato devem crescer a um CAGR de 4,85% até 2032, sustentados por compras de hobbies, criativas e de estilo de vida.
Qual canal de vendas está se expandindo rapidamente para produtos de papelaria?
O Varejo Online deve crescer a um CAGR de 6,45% até 2032, sustentado por amplos sortimentos e conveniência de entrega.
Por que a Ásia-Pacífico é importante para os varejistas de papelaria para consumidores?
A Ásia-Pacífico detinha 36,62% da receita global em 2026 e deve crescer a um CAGR de 5,35% até 2032, sustentada pela demanda educacional e por formatos de varejo diversificados.
O que é mais importante para os varejistas de papelaria na Índia?
A demanda escolar, os sortimentos localizados, os preços acessíveis, a descoberta digital e as linhas criativas premium são importantes para atender à base de consumidores variada da Índia.
Como as lojas de pequeno formato competem com varejistas maiores?
As lojas de pequeno formato podem usar localizações acessíveis, mudanças rápidas de sortimento e produtos de estilo de vida liderados por papelaria para construir vendas sem o custo de uma grande loja de destino.