
消費者向け文具小売市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
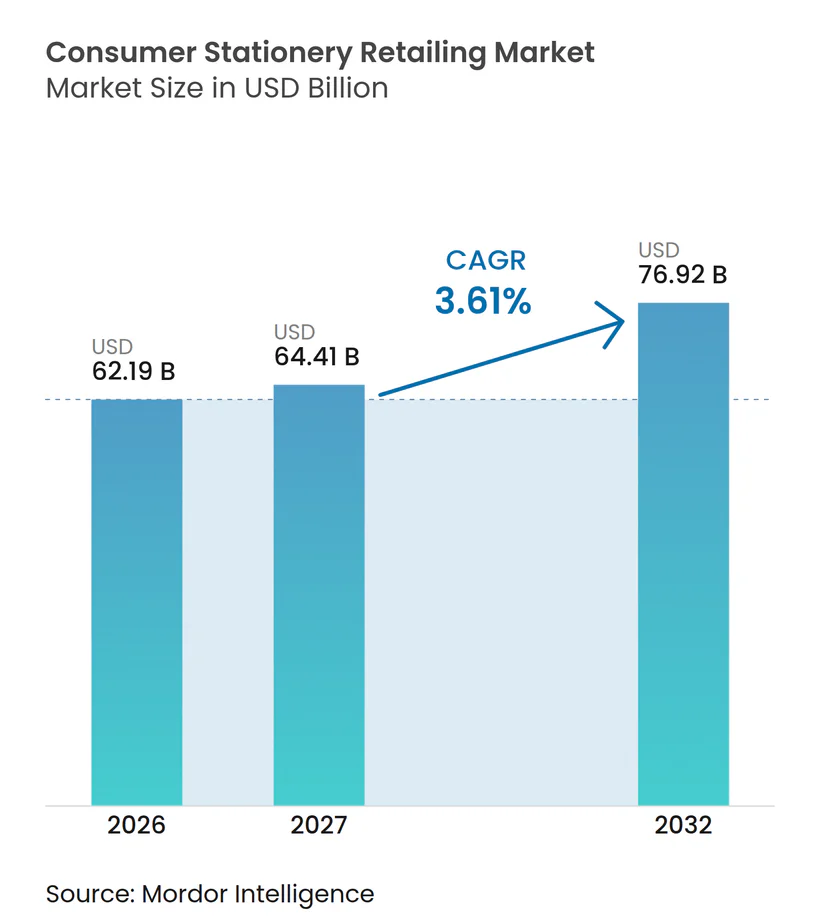
| 市場規模 (2027) | 64.41 十億米ドル |
| 市場規模 (2032) | 76.92 十億米ドル |
| 成長率 (2027 - 2032) | 3.61 % |
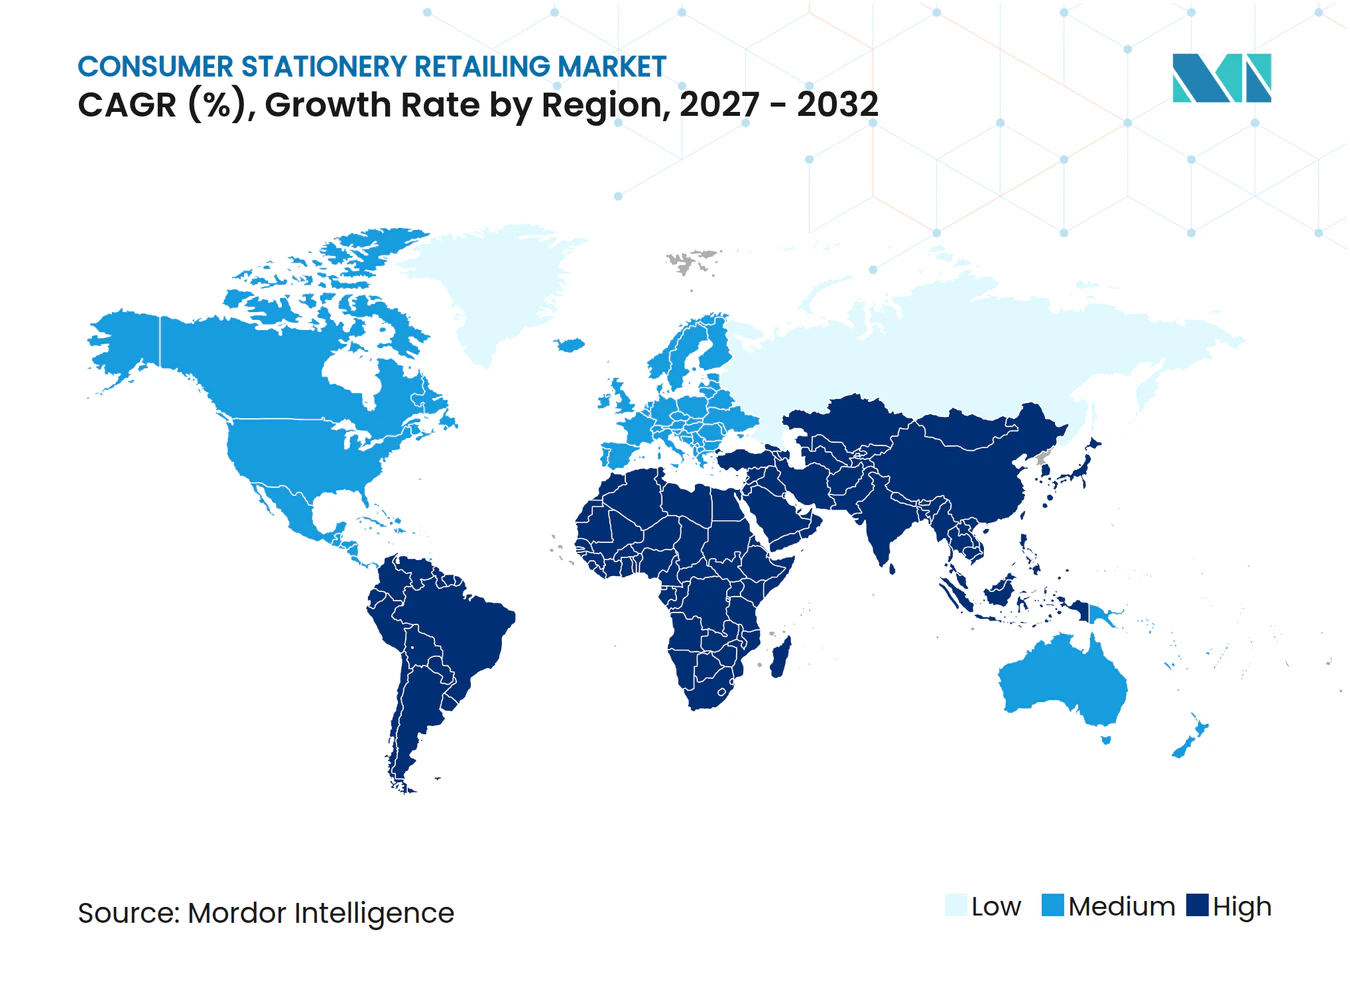
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる消費者向け文具小売市場分析
世界の消費者向け文具小売市場規模は2026年に62.19 ビリオン 米ドルと評価され、2027年の64.41 ビリオン 米ドルから2032年には76.92 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは3.61%です。学校関連の定期的な購買が需要を支えており、特に学生人口が多く学事暦が確立している国々において顕著です。このカテゴリーは、基本的な文具の価格重視の購買と、筆記用品、手帳、ギフト、クリエイティブ製品といった高付加価値購買との間の分断を反映しています。小売業者はオンライン注文、小型店舗フォーマット、体験型小売コンセプト、厳選されたアソートメントの拡充を進めています。世界の消費者向け文具小売市場は依然として断片化しており、地域事業者、グローバルマーケットプレイス、専門チェーンが在庫確保、価格設定、商品選択、利便性において競争しています。
レポートの主要ポイント
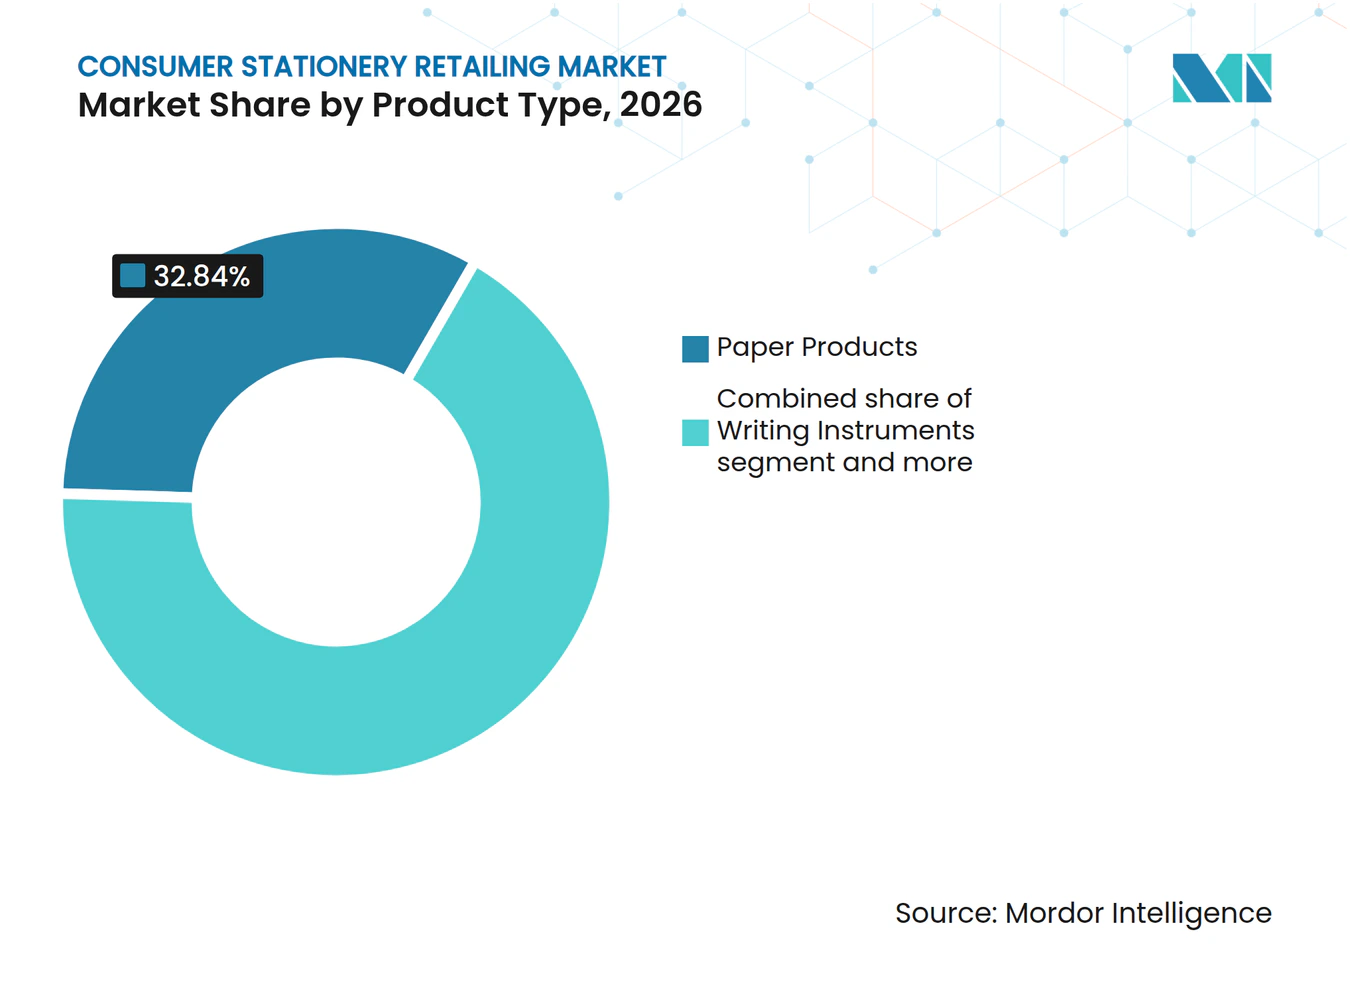
- 製品タイプ別では、紙製品が2026年の世界消費者向け文具小売市場シェアの32.84%を占め、アート・クラフト用品は2032年までに4.85%のCAGRで成長すると予測されています。
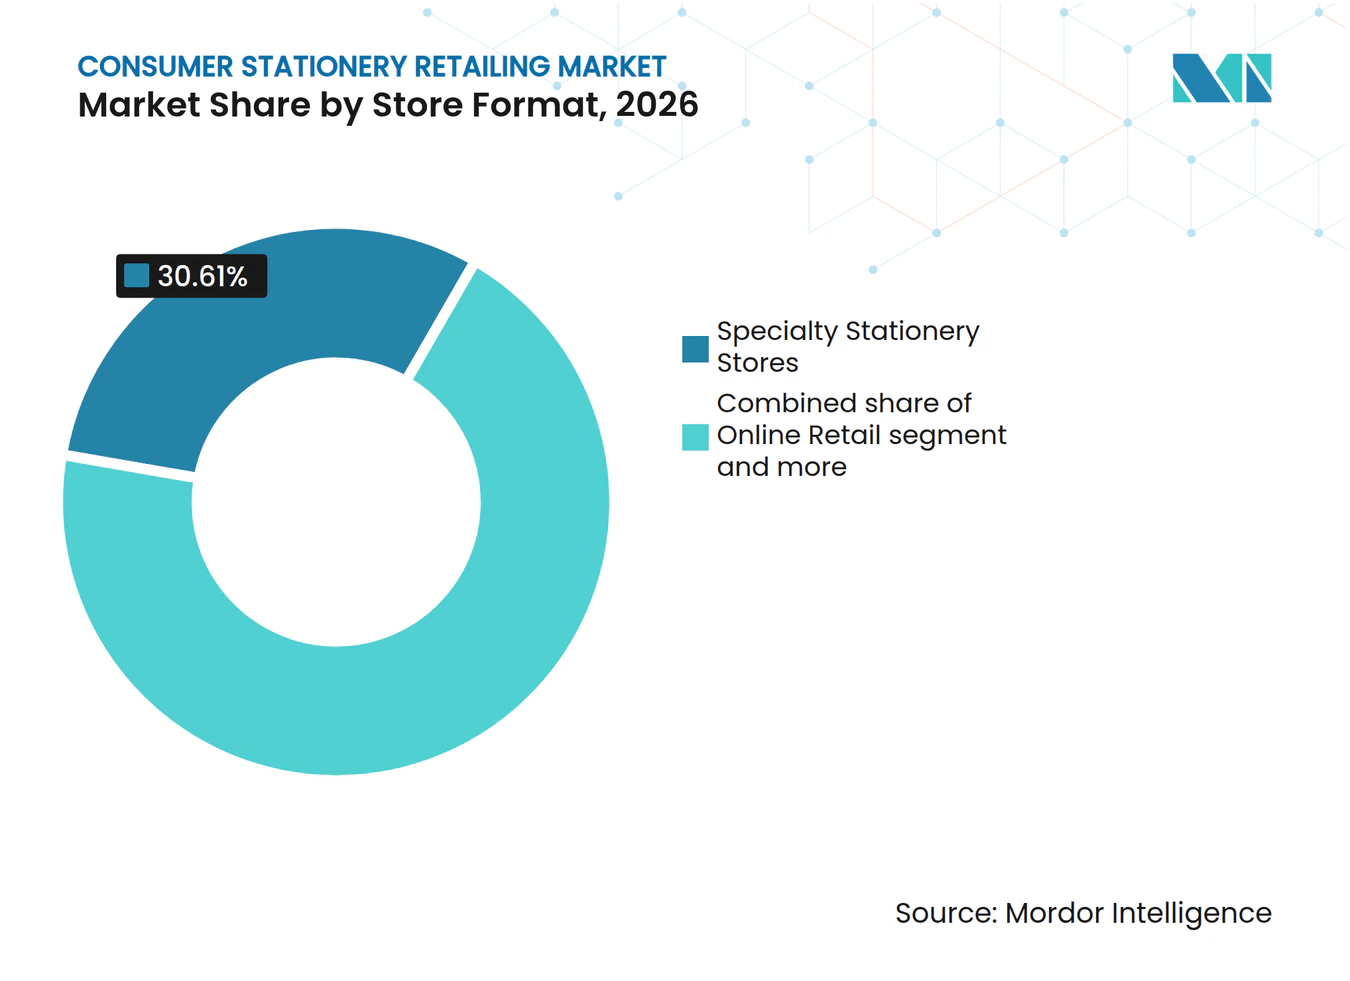
- 流通チャネル別では、文具専門店が2026年の世界消費者向け文具小売市場シェアの30.61%を占め、オンライン小売は2032年までに6.45%のCAGRで成長すると予測されています。
- 店舗形態別では、小型フォーマット店舗が2026年の世界消費者向け文具小売市場シェアの46.91%を占め、オンライン専業小売業者は2032年までに6.12%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2026年の世界消費者向け文具小売市場シェアの36.62%を占め、2032年までに5.35%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| オムニチャネルによる文具購買とマーケットプレイスの拡大 | +0.8% | 北米、アジア太平洋、西欧に集中した利益を伴うグローバル | 中期(2〜4年) |
| プライベートブランドおよびバリュー小売業者の浸透 | +0.5% | 北米、西欧、オーストラリア | 短期(2年以内) |
| 新学期および学事暦需要の底堅さ | +0.7% | 北米、南アジア、東南アジアに最も集中したグローバル | 短期(2年以内) |
| 筆記用品、手帳、クリエイティブ製品のプレミアム化 | +0.6% | 東アジア、西欧、北米 | 中期(2〜4年) |
| デジタルディスカバリーによるオフラインおよびオンラインへのコンバージョン促進 | +0.5% | 米国、英国、韓国、オーストラリアに最も高い関連性を持つグローバル | 中期(2〜4年) |
| ローカライズされたアソートメントと小型フォーマット小売の拡大 | +0.4% | アジア太平洋、中東・アフリカ、南米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
オムニチャネルによる文具購買とマーケットプレイスの拡大
世界の消費者向け文具小売市場では、商品検索、比較、フルフィルメント、店舗訪問を統合した購買ジャーニーの採用が進んでいます。オーストラリア郵便局は、書籍・文具・マルチメディアのオンライン支出が2025年に25億豪ドル(1.68 ビリオン 米ドル)に達し、前年比24.1%増となり、カテゴリー収益の45%を占めたと報告しています[1]。同レポートでは、カテゴリー購買の19%が当日または翌日配送を利用したことも明らかになっています。こうした期待は、正確な在庫可視性、迅速なフルフィルメント、チャネル間での一貫した価格設定の重要性を高めています。実店舗は依然として重要であり、購入前に紙の品質、ペンの書き心地、色、ギフトとしての適性を確認できる場を提供しています。
プライベートブランドおよびバリュー小売業者の浸透
プライベートブランド製品は、世界の消費者向け文具小売市場における量販小売業者の価値提案を強化しています。小売業者は、鉛筆、ペン、ノート、ファイル、作文帳などの基本的な商品を自社ブランドで販売できます。これらの商品は馴染みがあり、頻繁に購入されるためです。このトレンドは、コモディティカテゴリーにおける棚の視認性と高価格設定に依存するナショナルブランドへの圧力を高めています。バリュー小売業者もまた、マルチパックや季節限定バンドルを用して、家庭の学校用品リストの買い物を簡便化しています。その結果、市場では価格重視の定番品と差別化された製品との間の分断が拡大しており、後者はデザイン、耐久性、詰め替え可能性、またはブランド訴求力によって高価格を維持できます。
新学期および学事暦需要の底堅さ
新学期は、世界の消費者向け文具小売市場において最も予測可能な需要期間であり続けています。全米小売業協会によると、2025年の米国における幼稚園から高校(K-12)世帯の新学期支出総額は394億米ドルに達すると予測されていました[2]。これらの世帯は学用品に平均143.77米ドルを支出する計画であり、K-12学用品支出総額の66億米ドルに貢献しています。購買の早期化により販売シーズンが延長され、学校再開のかなり前から在庫確保が重要となっています。インドでも同様の季節的パターンにより、小売業者は州立・私立学校の入学スケジュールに合わせて補充サイクル、学校用品リストバンドル、現地語アソートメントを調整することができます。
筆記用品、手帳、クリエイティブ製品のプレミアム化
高付加価値の筆記用品、手帳、クリエイティブ製品が、世界の消費者向け文具小売市場のアドレサブルな顧客基盤を拡大しています。Newell Brands Japanは2025年に、調査対象消費者の3人に1人が日常的な購買において高価格でより長持ちする製品を好むと報告しました。同調査では、高級万年筆とハイエンドボールペンが憧れの購買品として特定されました。この傾向は特に20代・30代の消費者に顕著であり、触感的な品質を個人使用と自己表現に結びつけていました。これらのトレンドは、ジャーナル、手帳、アート用品、高級ペン、ギフト向けアソートメントへの需要を支えています。インドの小売業者は、すべての文具製品を低価格品として位置づけるのではなく、手頃なエントリーレベル製品と明確に差別化されたハイエンドレンジを並べて提供することで、この機会に対応できます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 定型的な紙ベース製品への需要を減少させるデジタル化 | -0.9% | 北米、西欧、日本、韓国 | 長期(4年以上) |
| マスマーケット文具における低単価と利益率圧迫 | -0.6% | 成熟市場に集中したグローバル | 短期(2年以内) |
| 新学期ピーク時の季節性と在庫リスク | -0.3% | 北米、西欧、南米 | 短期(2年以内) |
| 原材料、フレート、包装コストの変動性 | -0.4% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
定型的な紙ベース製品への需要を減少させるデジタル化
デジタル化は、世界の消費者向け文具小売市場における定型的な紙ベース製品への需要に対する長期的な抑制要因であり続けています。学校、オフィス、家庭では、ファイリング、コピー、メモ共有、標準的な文書作成にデジタルシステムを利用する機会が増えています。この変化は、標準的な用紙、ファイリング製品、リングバインダー、基本的なプレゼンテーション用品に最も影響を与えています。ただし、デジタルツールが完全に代替できない触感的、創造的、個人的、また教育的な価値を提供する製品への需要は、より底堅く推移しています。小売業者は、表現力豊かな筆記用品、アート用品、手帳、学校必需品、再利用可能な製品を重視することでリスクを軽減できます。
マスマーケット文具における低単価と利益率圧迫
低単価は、マスマーケット文具小売業者が高い運営コストを吸収する能力を制約しています。消費者は基本的な商品の価格を実店舗、オンラインマーケットプレイス、バリューチェーン間で比較することが多くなっています。プライベートブランドの拡大はこの圧力を強めており、小売業者はより有利な利益率を持つ製品を優先できます。この課題は、幅広い基本製品のアソートメントを提供しながらも全国チェーンほどの購買規模を持たない独立系小売業者にとって特に深刻です。収益性を守るために、店舗運営者は学校用品リストの必需品と、より高い利益率のクリエイティブ製品、ギフト品、厳選された高付加価値レンジとのバランスを取る必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
消費者行動分析
価格感度と選択的な購買行動が文具の購買に影響を与えています。全米小売業協会によると、2025年には米国のK-12世帯の51%が関税による価格上昇の可能性を理由に学校用品の購買を早期に開始しました。小売業者は、予算上の制約と品質・ギフト製品への需要に対応するため、手頃な必需品とブランドペン、ジャーナル、アート用品を並べて提供できます。
オーストラリア郵便局によると、オーストラリアのオンライン書籍・文具・マルチメディアカテゴリーは2025年に24.1%成長し、デジタルディスカバリーと購買の役割の拡大を反映しています。実店舗は紙の質感、ペンの書き心地、製品の色を確認するために依然として重要でした。オンラインの在庫可視性、便利なフルフィルメント、店舗での製品評価は、これらの補完的な嗜好を支えることができます。
オーストラリアのオンライン支出は、2025年のカテゴリーにおける平均バスケット単価が48.32豪ドル(32.38米ドル)でした。オーストラリア郵便局によると、Z世代の支出は50.9%増加し、4億7,400万豪ドル(317.65 ミリオン 米ドル)に達しました。これらのトレンドは、学用品、試験準備、クリエイティブな趣味、ギフトにわたる補充キャンペーンと年間を通じたコレクションを支え、新学期需要への依存を低減します。
小売売上と店舗パフォーマンス
小売パフォーマンスは、売上生産性、リピート購買、アソートメントの差別化に依存しています。MINISO Groupは、2025年9月末の四半期において売上高が28.2%増加し、57.80億人民元(0.83 ビリオン 米ドル)に達したと報告しました。既存店GMVは中一桁台の成長率で増加し、粗利益率は44.7%に達しました。全体売上高と既存店成長率の差は、既存店の成長と並行して拡大が業績を支えたことを示しています。文具小売業者にとって、基本的な紙製品とアート用品、手帳、クリエイティブキットを組み合わせることでバスケットサイズを拡大できます。季節的なプロモーションとオンラインでの商品発見がリピート購買を促進できます。
店舗経済は、売上成長が実店舗のコストを上回ることに依存しています。MINISOの直営店売上高は2025年9月に前年比69.9%増加した一方、賃料、減価償却費、人件費は40.7%増加しました。これらの数値は、直営店ネットワーク全体での営業レバレッジの改善を示唆しています。コンパクトな店舗、ショップインショップ形態店舗からのオンライン注文フルフィルメントは、低価格の必需品が1取引あたりの収益を限定する場所において、文具小売業者がスペースコストを管理するのに役立ちます。
セグメント分析
製品タイプ別:
紙製品を中心としたカテゴリー内でのクラフト・クリエイティブフォーマットの拡大紙製品は2026年の世界消費者向け文具小売市場の32.84%を占め、教育分野におけるノート、演習帳、コピー用紙への需要に支えられています。このセグメントは学事サイクル中に予測可能なトラフィックを生み出しますが、価格比較とデジタル代替のリスクに直面しています。小売業者は、在庫確保、学校用品リストへの対応、紙の品質オプション、現地に適したパックサイズを通じて需要を支えることができます。
アート・クラフト用品は2032年までに4.85%のCAGRで成長すると予測されており、製品タイプの中で最も高い成長率です。クリエイティブ活動、趣味の購買、独自のフォーマット、色、キット、ブランドへの需要が成長を支えています。より幅広いアソートメントは、家族、趣味愛好家、ギフト購入者を引き付けながら、低利益率のコモディティラインへの依存を低減できます。
筆記用具は定常的な需要と価格帯にわたる機会を組み合わせています。BICのヒューマン・エクスプレッション事業は160カ国以上で筆記用具を販売し、2025年度の純売上高は7億3,600万ユーロ(865.76 ミリオン 米ドル)と報告しました[3]。オフィス・学校用品は必需品需要を満たし、デスクアクセサリーとオーガナイザーはパーソナライゼーションとワークスペースニーズから恩恵を受けています。


注記: 全セグメントのシェアはレポート購入後にご確認いただけます
流通チャネル別:
専門店の関連性と並行したオンライン小売の拡大文具専門店は2026年の世界消費者向け文具小売市場の30.61%を占めました。その地位は、厳選されたアソートメント、製品知識、紙、ペン、手帳、クリエイティブ用品の触感的な比較を反映しています。現地に関連した製品、学校用品リストのサポート、スタッフによる案内を通じてロイヤルティを構築しています。配送リーチの限界と利便性の低さが競争力を制約する可能性があります。オンラインカタログとの連携により、在庫状況の表示と地域配送またはピックアップの実現が可能です。
オンライン小売は2032年までに6.45%のCAGRで成長すると予測されており、流通チャネルの中で最も高い成長率です。オーストラリア郵便局は、オーストラリアにおける書籍・文具・マルチメディアのオンライン支出が2025年に25億豪ドル(1.68 ビリオン 米ドル)に達し、前年比24.1%増となったと報告しました。オンラインチャネルはカテゴリー支出の45%を占めました。平均バスケット単価は48.32豪ドル(32.38米ドル)で安定しており、成長を牽引したのは取引額ではく購買頻度であることを示しています。カテゴリー購買の19%が当日または翌日配送を利用した一方、より迅速なフルフィルメントは差別化の機会を提供しています。インドの小売業者にとって、正確な商品リスト、幅広いアソートメントの可視性、信頼性の高い配送オプションがリピート購買と専門文具製品の発見を支えることができます。
ハイパーマーケット、スーパーマーケット、マスマーチャンダイザーは、特に新学期期間中の幅広い家庭用品の買い物から恩恵を受けています。百貨店、ディスカウントストア、コンビニエンスストア、独立系店舗は価格比較、即時補充、近隣へのアクセスを支えています。小売業者はチャネル固有の価格設定とパックサイズ戦略を必要としています。
店舗形態別:
小型店舗がリードし、オンライン専業事業者がより速く成長小型フォーマット店舗は2026年の世界消費者向け文具小売市場規模の46.91%を占めました。これらの店舗は高い集客力のある立地に適しており、大型目的地型店舗のコストなしに厳選されたアソートメントを提供します。MINISOは、頻繁なアソートメントの入れ替えとコンパクトなライフスタイルフォーマットが市場全体でどのようにスケールできるかを示しています。これらの店舗は文具、アクセサリー、ギフト、ライセンス製品の衝動買いを促進できます。インドでは、アソートメントが地域需要を反映している場合、ショッピングモール、交通機関に隣接した立地、メインストリート、密集した住宅街に適しています。
オンライン専業小売業者は2032年までに6.12%のCAGRで拡大すると予測されています。このモデルは直接的な店舗占有コストを回避し、パーソナライゼーション、コンテンツ、リピート注文の促進を活用して顧客関係を構築します。カスタマイズ製品、手帳、専門アート用品、ニッチな筆記用品に適しています。商品発見、信頼性の高いフルフィルメント、顧客信頼が引き続き不可欠です。ポップアップや提携ディスプレイは、顧客が素材や仕上がりを評価するのに役立ちます。
大型フォーマット店舗は法人、学校、プロジェクト関連の購買を支えますが、十分なトラフィックとバスケット単価が必要です。ショップインショップとキオスク形態は、フル店舗が実現不可能な場所で柔軟性を提供し、文具を補完的なカテゴリーと組み合わせることができます。市場は複数の小売形態を維持する可能性が高いです。

注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋の消費者向け文具小売市場
アジア太平洋は2026年の世界消費者向け文具小売市場の36.62%のシェアを占め、2032年までに5.35%のCAGRで成長すると予測されています。大規模な学生人口、製造能力、クリエイティブ文具への需要が成長を支えています。インドの学齢期人口は、ノート、筆記用具、学用品、現地向けパックへの定期的な需要を牽引し、学事暦に基づく在庫計画を支えています。中国はその製造基盤を通じて地域の在庫確保と価格競争を支ています。日本と韓国では、高価格の筆記用品、デザイン主導の文具、手帳、ギフト品への需要が見られます。Newell Brands Japanの2025年調査は、耐久性とハイエンドな訴求力に対する消費者の関心を浮き彫りにしました。MINISOの拡大は、コンパクトなフォーマットとローテーションするライフスタイルアソートメントへの需要を示しています。
南北アメリカおよびEMEAの消費者向け文具小売市場
北米は季節的な学校関連需要から恩恵を受けており、全米小売業協会は2025年の米国K-12学用品支出を66億米ドルと推定し、文具やその他の新学期必需品への需要を支えています[4]。欧州はハイストリート、トラベル小売、専門店、デジタルファーストのフォーマットを組み合わせています。南米、中東、アフリカは教育需要、都市化、組織的小売を通じた機会を提供しています。市場成長は購買力、学事暦、流通、輸入コストに依存しています。
小売供給・開発インテリジェンス
世界の消費者向け文具小売市場にはコンビニエンス店舗、専門店、ライフスタイル志向のフォーマットが含まれていますが、文具専用の売り場面積に関する比較可能なデータは依然として限られています。2025年9月時点で、MINISOは8,138店舗(MINISO店舗7,831店とTOP TOY店舗307店)を運営しており、前年比718店舗を新規出店しました。Ryohin Keikakuは、コンパクトなMUJI 500店舗から大型の目的地型店舗まで、さまざまなMUJIフォーマットを運営しています。これらのモデルは近隣へのアクセスと商品発見のバランスを取っていますが、どちらのネットワークも文具のみに特化しているわけではありません。フォーマットの選択は、地域の賃料、集客力、アソートメントの深さ、アート・クラフト・ギフト製品への需要を反映すべきです。
小売拡大は、より小規模でスケーラブルな店舗と、体験重視の大型店舗への選択的投資を組み合わせています。Ryohin Keikakuは2026年度の設備投資として407億円(0.26 ビリオン 米ドル)を配分し、そのうち240億円(0.15 ビリオン 米ドル)を新規出店に、120億円(0.08 ビリオン 米ドル)をソフトウェアに充てています。この配分は、物理的な拡大とデジタルインフラの重要性を浮き彫りにしています。文具小売業者にとって、フラッグシップ店舗は商品発見と幅広いアソートメントの展示を支えることができ、学校、住宅地、交通ハブ近くのコンパクトな店舗は頻繁な小規模購買に対応できます。在庫可視性とオンライン注文は、各店舗が全商品レンジを維持することなく顧客リーチを拡大できます。
競合環境
市場集中度
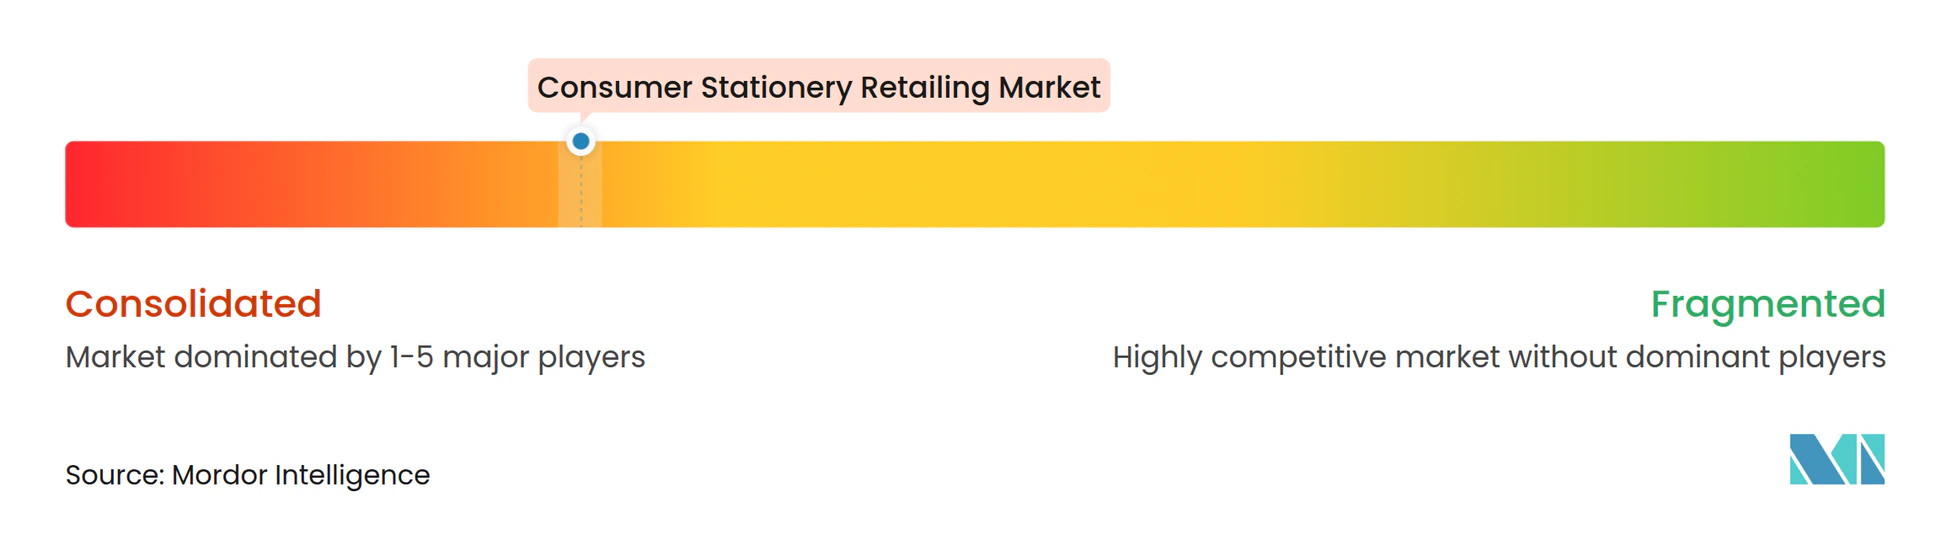
世界の消費者向け文具小売市場は断片化しています。フォーマット間の競争は異なります。マーケットプレイスは選択肢と配送を重視し、舗は立地、在庫確保、体験で競争します。価格は学校用品と定常的な購買を牽引し、手帳、筆記用具、クリエイティブ、サステナブル、ギフト製品では差別化が重要です。MINISOは2025年9月時点でグローバルに8,138店舗を運営し、コンパクトフォーマットの拡大とアソートメントの刷新を通じて前年比718店舗を追加しました。その国際展開はアクセスとライフスタイルマーチャンダイジングに焦点を当てていました。
MUJIはエクスプレスと目的地型フォーマットを組み合わせながら新規出店に投資しています。どちらもポジショニングと規律あるアソートメントが必要です。メーカーはデザイン、包装、ポートフォリオを通じて小売に影響を与えています。BICは2025年にすべての段ボール包装が認証済みまたはリサイクル素材から供給されたと報告しました。ACCO Brandsは2026年1月のEPOS買収を確認し、文具・消費者製品を超えてテクノロジー周辺機器へと事業を拡大しました。これらの動きは専門店とプライベートブランドに空間を生み出しています。地域のアソートメント知識、手頃な価格設定、デジタルディスカバリー、高付加価値レンジを組み合わせた小売業者は効果的に競争できます。
消費者向け文具小売業界のリーダー企業
-
Staples, Inc.
-
Amazon.com, Inc.
-
Walmart Inc.
-
The ODP Corporation
-
Target Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
消費者向け文具小売市場 このレポートでカバーされる企業
- Walmart Inc.
- Amazon.com, Inc.
- Target Corporation
- Staples, Inc.
- The ODP Corporation
- Tesco PLC
- WH Smith PLC
- Carrefour SA
- Daiso Industries Co., Ltd.
- Ryohin Keikaku Co., Ltd. (MUJI)
- MINISO Group Holding Limited
- Dollar Tree, Inc.
- Dollar General Corporation
- Costco Wholesale Corporation
- Seven & i Holdings Co., Ltd.
- Reliance Retail Ventures Limited
- PNA Retail Management Services
- Ryman Ltd.
- Officeworks
- Smiggle
最近の産業開発事情 消費者向け文具小売市場
- 2026年10月:MINISO USAは米国400店目の店舗をオープンし、全国展開における節目を達成しました。同社はライフスタイル商品、コレクタブル、美容製品、アクセサリー、ライセンスキャラクターコラボレーションを提供しています。このオープンはMINISOの米国小売プレゼンスの拡大と、ライフスタイルおよびIPを主導とした商品戦略の継続的な拡大を反映しています。
- 2026年7月:Walmartは2019年以来最低価格の14種類の人気学用品を特集した新学期セールを開始し、一部商品は0.25米ドルから提供されました。アソートメントには文具、バックパック、バインダー、ライセンスアクセサリーが含まれ、季節的な消費者向け文具小売における価値主導のポジショニングを強化しました。
- 2026年5月:RymanはDeliverooと独占提携し、英国185店舗を通じて4,000点以上の製品を提供しました。文具、テクノロジー、ギフト必需品、印刷サービスを対象とし、この提携はオンデマンド配送によるRymanのオムニチャネルリーチを拡大し、最短25分での配送が可能です。
- 2025年3月:MUJIは日本に世界最大の店舗であるMUJIイオンモール橿原をオープンしました。2,500坪(約8,260平方メートル)の店舗は奈良県と近畿地方の地域生産者と連携しています。
世界の消費者向け文具小売市場レポートの調査範囲
世界の消費者向け文具小売市場レポートは、世界中の実店舗、オンラインプラットフォーム、複数の小売形態にわたる文具販売を分析しています。市場は製品タイプ、流通チャネル、店舗形態、地域別に区分されており、筆記用具、紙製品、オフィス・学校用品、アート・クラフト用品、デスクアクセサリーとオーガナイザーを対象としています。本調査は、オムニチャネル購買、マーケットプレイスの拡大、プライベートブランドの浸透、新学期需要、プレミアム文具製品、デジタルディスカバリー、小型フォーマット小売の拡大などのドライバーと、定型的な紙ベース活動のデジタル化、低単価、利益率圧迫、季節的な在庫リスク、原材料・フレート・包装コストの変動性などの抑制要因を評価しています。レポートは小売店舗ネットワーク、売り場面積、新規出店、開発パイプライン、売上パフォーマンス、占有コスト、消費者の購買行動、チャネル嗜好、支出パターン、購買頻度を評価しています。2022年から2031年の製品タイプ、流通チャネル、店舗形態、地域別の市場規模と成長予測を提供しています。本調査はまた、規制・技術動向、競争力、市場集中度、市場シェア、戦略的動向、主要小売業者および文具チェーンのプロファイルも検討しています。プライベートブランドコレクション、サステナブルで詰め替え可能な文具、差別化された商品アソートメントの機会も評価されています。市場の推定と予測は、対象セグメント全体にわたって金額ベースで提示されています。
セグメンテーション概要
レポートで回答される主要な質問
2032年までの世界の消費者向け文具小売セクターの予測規模はどのくらいですか?
世界の消費者向け文具小売市場は、2027年から3.61%のCAGRで成長し、2032年までに76.92 ビリオン 米ドルに達すると予測されています。
世界の消費者向け文具小売において最も速く成長している製品カテゴリーはどれですか?
アート・クラフト用品は、趣味、クリエイティブ、ライフスタイル購買に支えられ、2032年までに4.85%のCAGRで成長すると予測されています。
文具製品において急速に拡大している販売チャネルはどれですか?
オンライン小売は、幅広いアソートメントと配送の利便性に支えられ、2032年までに6.45%のCAGRで成長すると予測されています。
消費者向け文具小売業者にとってアジア太平洋が重要な理由は何ですか?
アジア太平洋は2026年のグローバル収益の36.62%を占め、教育需要と多様な小売形態に支えられ、2032年までに5.35%のCAGRで成長すると予測されています。
インドの文具小売業者にとって最も重要なことは何ですか?
学校需要、ローカライズされたアソートメント、手頃な価格帯、デジタルディスカバリー、プレミアムクリエイティブレンジは、インドの多様な消費者層にサービスを提供するうえで重要です。
小型フォーマット店舗はどのようにして大型小売業者と競争しますか?
小型フォーマット店舗は、アクセスしやすい立地、迅速なアソートメント変更、文具を中心としたライフスタイル製品を活用することで、大型目的地型店舗のコストなしに売上を構築できます。