
Taille et part du marché de la vente au détail de papeterie grand public
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 64.41 Milliards de dollars |
| Taille du Marché (2032) | 76.92 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 3.61 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la vente au détail de papeterie grand public par Mordor Intelligence
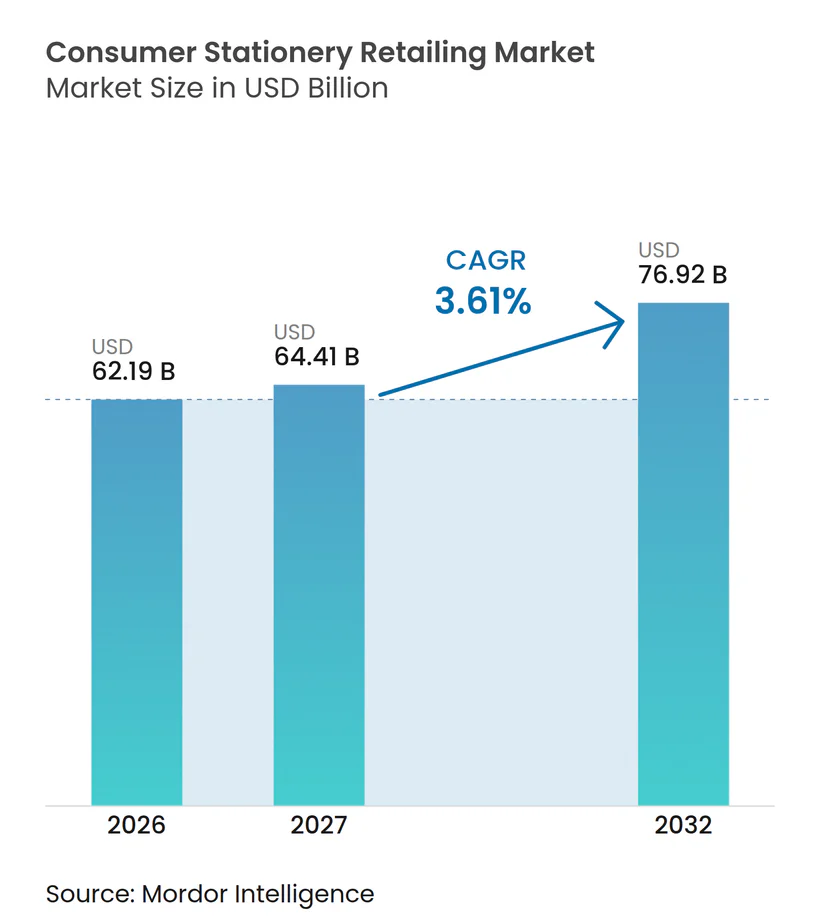
La taille du marché mondial de la vente au détail de papeterie grand public était évaluée à 62,19 milliards USD en 2026 et devrait croître de 64,41 milliards USD en 2027 pour atteindre 76,92 milliards USD d'ici 2032, à un CAGR de 3,61 % durant la période de prévision (2027-2032). Les achats récurrents liés à la scolarité soutiennent la demande, notamment dans les pays à forte population étudiante et dotés de calendriers académiques établis. La catégorie reflète une division entre les achats axés sur la valeur pour les fournitures de base et les achats à plus haute valeur pour les produits d'écriture, de planification, de cadeaux et de création. Les détaillants développent les commandes en ligne, les formats de magasins plus petits, les concepts de vente au détail expérientielle et les assortiments sélectionnés. Le marché mondial de la vente au détail de papeterie grand public reste fragmenté, avec des opérateurs locaux, des places de marché mondiales et des chaînes spécialisées en concurrence sur la disponibilité, les prix, la sélection de produits et la commodité.
Principaux enseignements du rapport
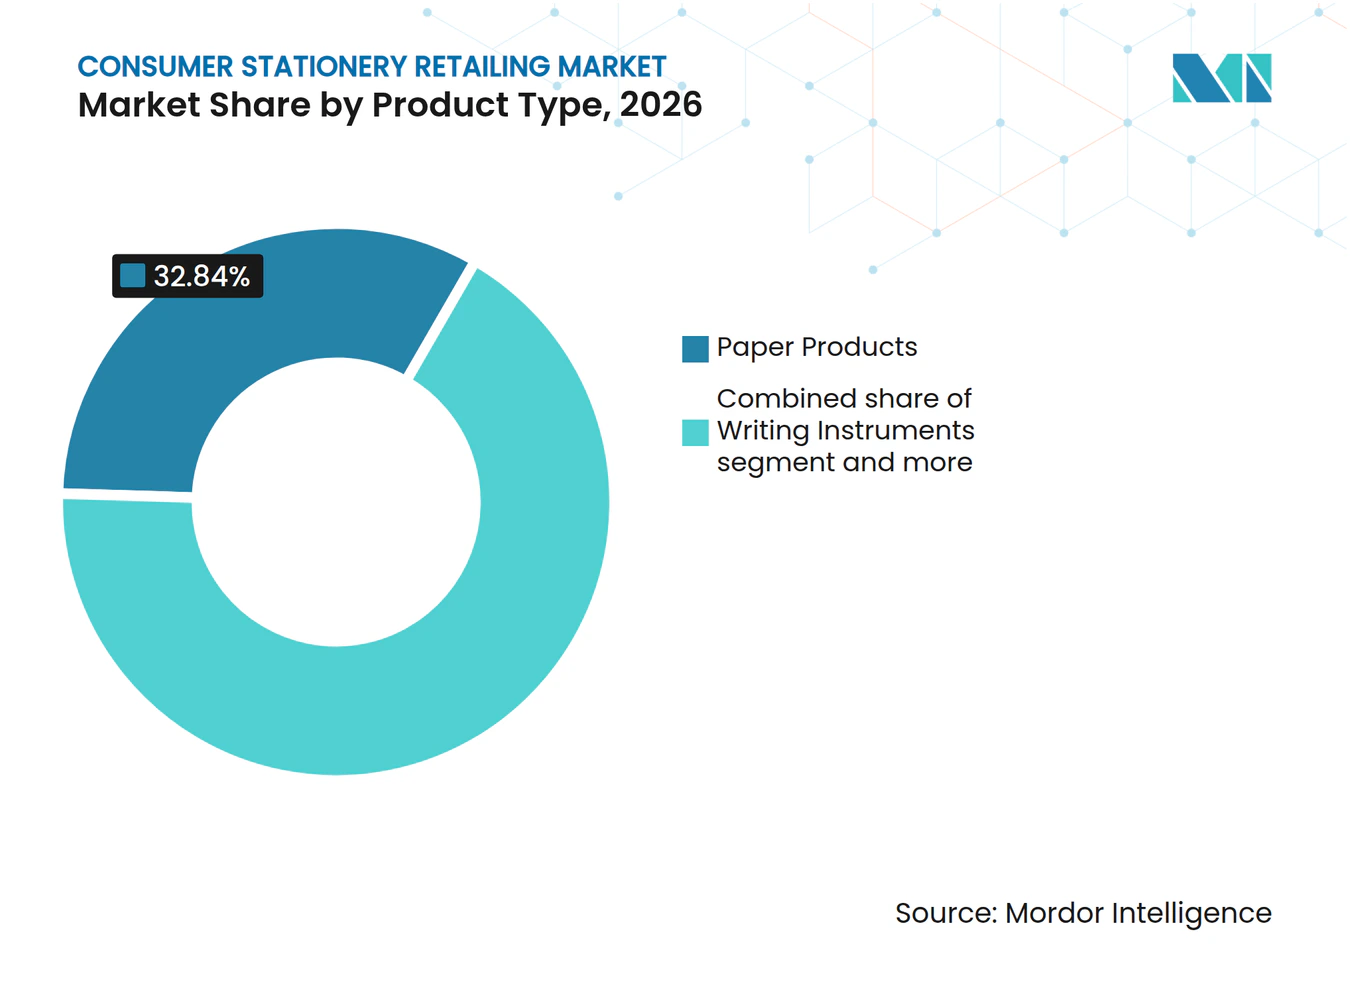
- Par type de produit, les produits en papier représentaient 32,84 % de la part du marché mondial de la vente au détail de papeterie grand public en 2026, tandis que les fournitures d'art et d'artisanat devraient croître à un CAGR de 4,85 % jusqu'en 2032.
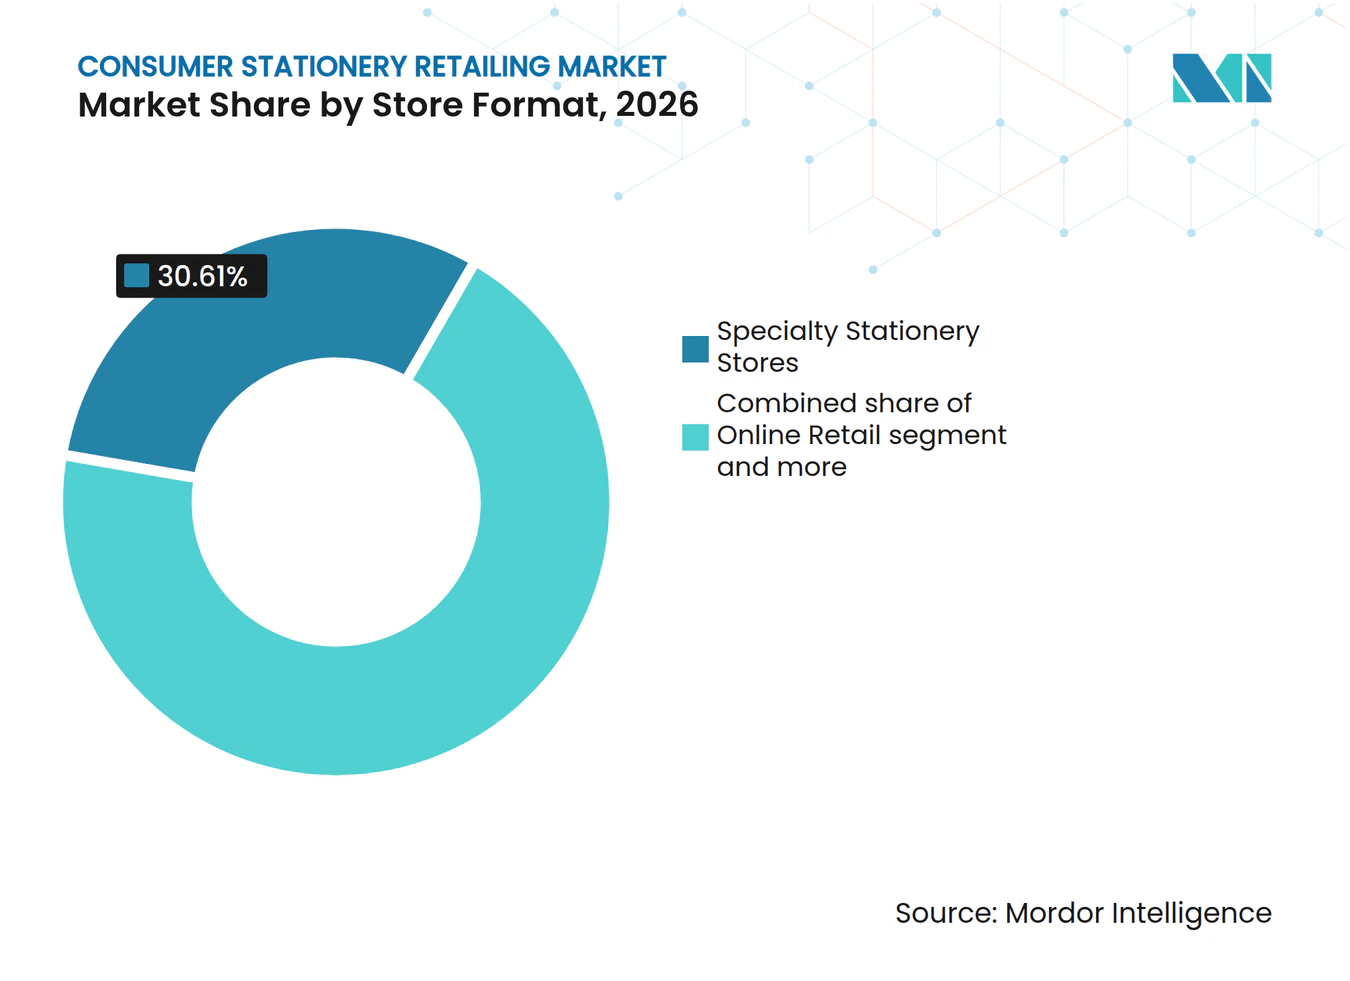
- Par canal de distribution, les magasins spécialisés en papeterie représentaient 30,61 % de la part du marché mondial de la vente au détail de papeterie grand public en 2026, tandis que la vente au détail en ligne devrait croître à un CAGR de 6,45 % jusqu'en 2032.
- Par format de magasin, les magasins de petit format représentaient 46,91 % de la part du marché mondial de la vente au détail de papeterie grand public en 2026, tandis que les détaillants exclusivement en ligne devraient croître à un CAGR de 6,12 % jusqu'en 2032.
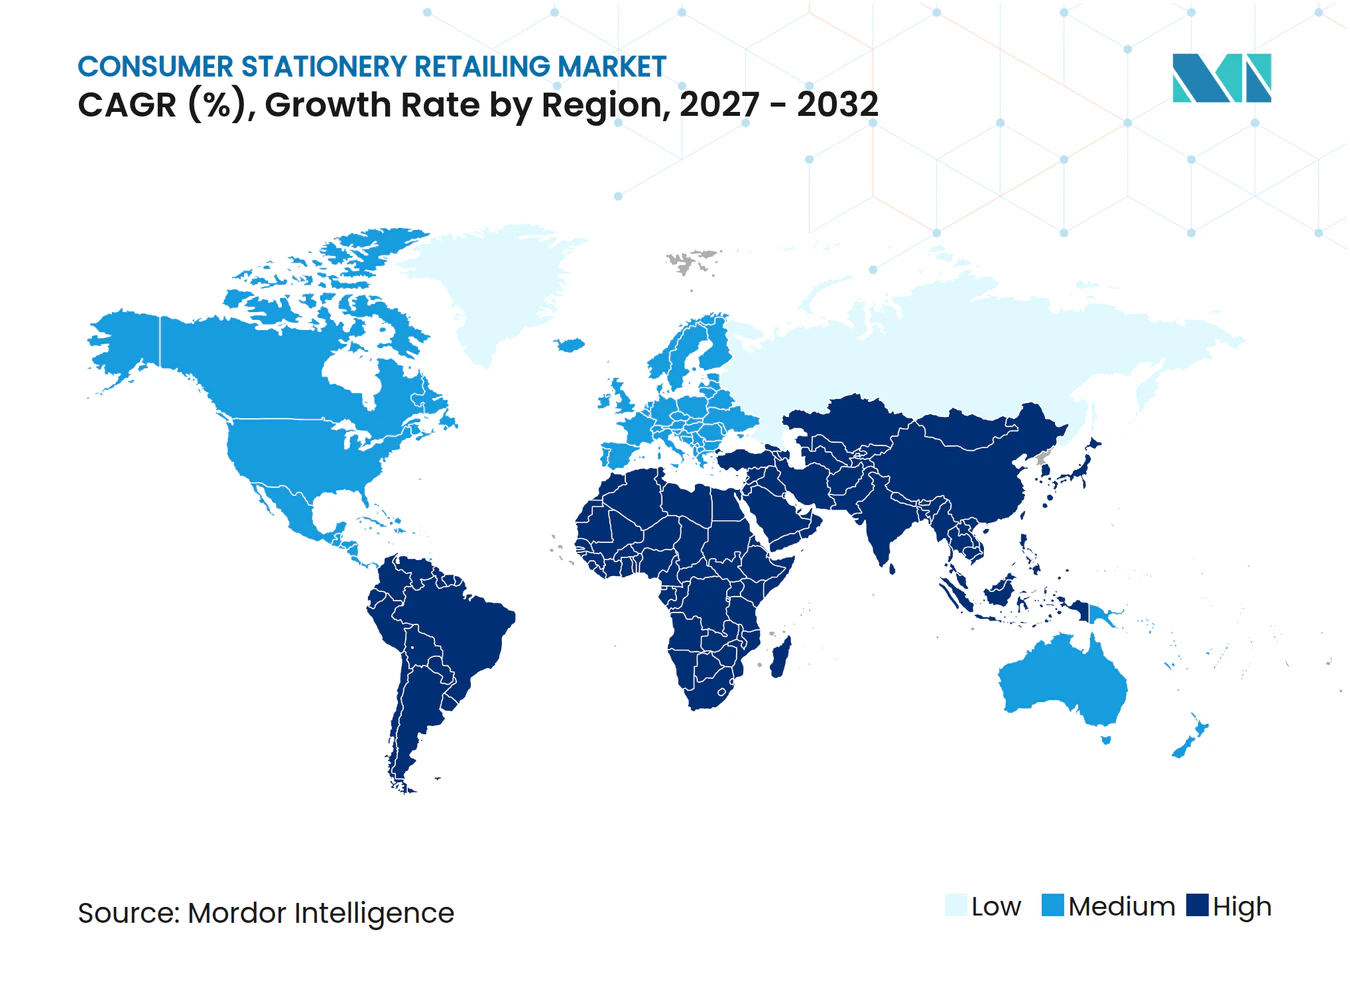
- Par géographie, l'Asie-Pacifique représentait 36,62 % de la part du marché mondial de la vente au détail de papeterie grand public en 2026 et devrait croître à un CAGR de 5,35 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Achats de papeterie omnicanaux et expansion des places de marché | +0.8% | Mondial, avec des gains concentrés en Amérique du Nord, en Asie-Pacifique et en Europe occidentale | Moyen terme (2-4 ans) |
| Pénétration des marques distributeurs et des détaillants à prix réduit | +0.5% | Amérique du Nord, Europe occidentale et Australie | Court terme (≤ 2 ans) |
| Résilience de la demande liée à la rentrée scolaire et au calendrier académique | +0.7% | Mondial, avec la plus forte concentration en Amérique du Nord, en Asie du Sud et en Asie du Sud-Est | Court terme (≤ 2 ans) |
| Premiumisation des produits d'écriture, de planification et de création | +0.6% | Asie de l'Est, Europe occidentale et Amérique du Nord | Moyen terme (2-4 ans) |
| La découverte numérique stimulant la conversion hors ligne et en ligne | +0.5% | Mondial, avec la plus grande pertinence aux États-Unis, au Royaume-Uni, en Corée du Sud et en Australie | Moyen terme (2-4 ans) |
| Assortiment localisé et expansion du commerce de détail en petit format | +0.4% | Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Achats de papeterie omnicanaux et expansion des places de marché
Le marché mondial de la vente au détail de papeterie grand public adopte de plus en plus des parcours d'achat intégrant la recherche de produits, la comparaison, l'exécution des commandes et les visites en magasin. Australia Post a indiqué que les dépenses en ligne pour les livres, la papeterie et le multimédia ont atteint 2,5 milliards AUD (1,68 milliard USD) en 2025, en hausse de 24,1 % par rapport à l'année précédente et représentant 45 % des revenus de la catégorie[1]. Le rapport a également révélé que 19 % des achats de la catégorie ont eu recours à la livraison le jour même ou le lendemain. Ces attentes accroissent l'importance d'une visibilité précise des stocks, d'une exécution rapide des commandes et d'une tarification cohérente sur tous les canaux. Les magasins physiques restent importants car ils permettent aux acheteurs d'évaluer la qualité du papier, les performances des stylos, les couleurs et l'adéquation pour les cadeaux avant l'achat.
Pénétration des marques distributeurs et des détaillants à prix réduit
Les produits à marque distributeur renforcent la proposition de valeur des grandes surfaces dans le marché mondial de la vente au détail de papeterie grand public. Les détaillants peuvent vendre des crayons, stylos, cahiers, classeurs et cahiers de composition basiques sous leurs propres marques, car ces articles sont familiers et fréquemment achetés. Cette tendance accroît la pression sur les marques nationales qui s'appuient sur la visibilité en rayon et des prix plus élevés dans les catégories de produits courants. Les détaillants à prix réduit utilisent également des multipacks et des lots saisonniers pour simplifier les achats de fournitures scolaires pour les ménages. En conséquence, le marché présente un fossé plus large entre les produits de base sensibles aux prix et les produits différenciés, pour lesquels le design, la durabilité, la rechargeabilité ou l'attrait de la marque peuvent justifier des prix plus élevés.
Résilience de la demande liée à la rentrée scolaire et au calendrier académique
La rentrée scolaire reste la période de demande la plus prévisible du marché mondial de la vente au détail de papeterie grand public. En 2025, les dépenses totales liées à la rentrée scolaire des ménages ayant des enfants de la maternelle au lycée aux États-Unis devaient atteindre 39,4 milliards USD, selon la Fédération nationale du commerce de détail[2]. Ces ménages prévoyaient de dépenser en moyenne 143,77 USD en fournitures scolaires, contribuant à hauteur de 6,6 milliards USD aux dépenses totales en fournitures scolaires de la maternelle au lycée. Des achats plus précoces ont prolongé la saison de vente, rendant la disponibilité des stocks essentielle bien avant la rentrée des classes. En Inde, un schéma saisonnier similaire a permis aux détaillants d'aligner les cycles de réapprovisionnement, les lots de fournitures scolaires et les assortiments en langues locales avec les calendriers d'admission des écoles publiques et privées.
Premiumisation des produits d'écriture, de planification et de création
Les produits d'écriture, de planification et de création à plus haute valeur élargissent la base de clientèle adressable du marché mondial de la vente au détail de papeterie grand public. Newell Brands Japan a indiqué en 2025 qu'un consommateur sur trois interrogé préférait des produits plus chers et plus durables pour ses achats quotidiens. L'enquête a identifié les stylos plume de luxe et les stylos à bille haut de gamme comme des achats aspirationnels. Cette préférence était particulièrement marquée chez les consommateurs dans la vingtaine et la trentaine, qui associaient la qualité tactile à l'usage personnel et à l'expression de soi. Ces tendances soutiennent la demande pour les journaux intimes, les agendas, les fournitures artistiques, les stylos haut de gamme et les assortiments orientés cadeaux. Les détaillants indiens peuvent saisir cette opportunité en proposant des produits d'entrée de gamme accessibles aux côtés de gammes haut de gamme clairement différenciées, plutôt que de positionner tous les produits de papeterie comme des articles à bas prix.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| La numérisation réduisant la demande de produits courants à base de papier | -0.9% | Amérique du Nord, Europe occidentale, Japon et Corée du Sud | Long terme (≥ 4 ans) |
| Prix unitaires bas et pression sur les marges dans la papeterie grand public | -0.6% | Mondial, avec une concentration dans les marchés matures | Court terme (≤ 2 ans) |
| Saisonnalité et risque de stocks autour des pics de la rentrée scolaire | -0.3% | Amérique du Nord, Europe occidentale et Amérique du Sud | Court terme (≤ 2 ans) |
| Volatilité des coûts des matières premières, du fret et des emballages | -0.4% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La numérisation réduisant la demande de produits courants à base de papier
La numérisation reste un frein à long terme sur la demande de produits courants à base de papier dans le marché mondial de la vente au détail de papeterie grand public. Les écoles, les bureaux et les ménages utilisent de plus en plus des systèmes numériques pour le classement, la copie, le partage de notes et la documentation standard. Ce changement affecte le plus le papier standard, les produits de classement, les classeurs à anneaux et les fournitures de présentation de base. Cependant, la demande reste plus résiliente pour les produits qui offrent une valeur tactile, créative, personnelle ou éducative que les outils numériques ne peuvent pas pleinement remplacer. Les détaillants peuvent réduire leur exposition en mettant l'accent sur les produits d'écriture expressifs, les fournitures artistiques, les agendas, les essentiels scolaires et les produits réutilisables.
Prix unitaires bas et pression sur les marges dans la papeterie grand public
Les prix unitaires bas limitent la capacité des détaillants de papeterie grand public à absorber des coûts d'exploitation plus élevés. Les consommateurs comparent souvent les prix des articles de base dans les magasins physiques, les places de marché en ligne et les chaînes à prix réduit. L'expansion des marques distributeurs intensifie cette pression, car les détaillants peuvent privilégier les produits aux marges plus favorables. Ce défi est particulièrement aigu pour les détaillants indépendants qui proposent de larges assortiments de produits de base mais ne disposent pas du pouvoir d'achat des chaînes nationales. Pour protéger leur rentabilité, les exploitants de magasins doivent équilibrer les essentiels de la liste scolaire avec des produits créatifs à marges plus élevées, des articles cadeaux et des gammes à plus haute valeur soigneusement sélectionnées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse du comportement des consommateurs
La sensibilité aux prix et les arbitrages sélectifs influencent les achats de papeterie. En 2025, 51 % des familles américaines ayant des enfants de la maternelle au lycée ont commencé leurs achats scolaires plus tôt en raison de potentielles hausses de prix liées aux droits de douane, selon la Fédération nationale du commerce de détail. Les détaillants peuvent proposer des essentiels abordables aux côtés de stylos de marque, de journaux intimes et de fournitures artistiques pour répondre aux contraintes budgétaires et à la demande de qualité et de produits cadeaux.
La catégorie australienne des livres, de la papeterie et du multimédia en ligne a progressé de 24,1 % en 2025, reflétant le rôle croissant de la découverte et des achats numériques, selon Australia Post. Les magasins physiques sont restés importants pour évaluer la texture du papier, les performances des stylos et les couleurs des produits. La visibilité des stocks en ligne, une exécution pratique des commandes et l'évaluation des produits en magasin peuvent soutenir ces préférences complémentaires.
Les dépenses australiennes en ligne dans la catégorie s'élevaient en moyenne à 48,32 AUD (32,38 USD) par panier en 2025. Les dépenses de la génération Z ont augmenté de 50,9 % pour atteindre 474 millions AUD (317,65 millions USD), selon Australia Post. Ces tendances soutiennent les campagnes de réapprovisionnement et les collections tout au long de l'année pour les fournitures scolaires, la préparation aux examens, les loisirs créatifs et les cadeaux, réduisant ainsi la dépendance à la demande de la rentrée scolaire.
Ventes au détail et performance des magasins
La performance au détail dépend de la productivité des ventes, des achats répétés et de la différenciation de l'assortiment. MINISO Group a enregistré une croissance de son chiffre d'affaires de 28,2 % à 5,80 milliards CNY (0,83 milliard USD) pour le trimestre clos en septembre 2025. Le volume brut de marchandises des magasins comparables a progressé à un rythme de l'ordre du milieu des chiffres simples, et la marge brute a atteint 44,7 %. L'écart entre la croissance globale du chiffre d'affaires et la croissance des magasins comparables indique que l'expansion a soutenu la performance aux côtés de la croissance des magasins existants. Pour les détaillants de papeterie, la combinaison de produits en papier essentiels avec des fournitures artistiques, des agendas et des kits créatifs peut augmenter la taille des paniers. Les promotions saisonnières et la découverte de produits en ligne peuvent encourager les achats répétés.
L'économie des magasins dépend d'une croissance des ventes supérieure aux coûts des emplacements physiques. Le chiffre d'affaires des magasins exploités en direct par MINISO a augmenté de 69,9 % en glissement annuel en septembre 2025, tandis que les charges locatives, d'amortissement et de personnel ont augmenté de 40,7 %. Ces chiffres suggèrent une amélioration du levier opérationnel dans son réseau de magasins exploités en direct. Les points de vente compacts, les formats corner et les commandes en ligne exécutées en magasin peuvent aider les détaillants de papeterie à gérer les coûts d'espace là où les produits essentiels à bas prix génèrent des revenus limités par transaction.
Analyse des segments
Par type de produit :
les formats artisanaux et créatifs s'élargissent au sein d'une catégorie ancrée dans le papierLes produits en papier représentaient 32,84 % du marché mondial de la vente au détail de papeterie grand public en 2026, soutenus par la demande de cahiers, de cahiers d'exercices et de papier de copie dans l'éducation. Le segment génère un trafic prévisible lors des cycles académiques mais est exposé aux risques de comparaison de prix et de substitution numérique. Les détaillants peuvent soutenir la demande grâce à la disponibilité, à la correspondance avec les listes scolaires, aux options de qualité de papier et aux formats de conditionnement adaptés aux marchés locaux.
Les fournitures d'art et d'artisanat devraient croître à un CAGR de 4,85 % jusqu'en 2032, le plus élevé parmi les types de produits. Les activités créatives, les achats de loisirs et la demande de formats, couleurs, kits et marques distinctifs soutiennent la croissance. Des assortiments plus larges peuvent attirer les familles, les amateurs et les acheteurs de cadeaux tout en réduisant la dépendance aux lignes de produits courants à faibles marges.
Les instruments d'écriture combinent une demande courante avec des opportunités à différents niveaux de prix. L'activité Expression Humaine de BIC a vendu des instruments d'écriture dans plus de 160 pays et a déclaré un chiffre d'affaires net de 736 millions EUR (865,76 millions USD) pour l'exercice 2025[3]. Les fournitures de bureau et scolaires répondent à la demande essentielle, tandis que les accessoires de bureau et les organiseurs bénéficient de la personnalisation et des besoins en espace de travail.



Par canal de distribution :
la vente au détail en ligne se développe aux côtés de la pertinence des magasins spécialisésLes magasins spécialisés en papeterie représentaient 30,61 % du marché mondial de la vente au détail de papeterie grand public en 2026. Leur position reflète des assortiments sélectionnés, une connaissance des produits et la comparaison tactile du papier, des stylos, des agendas et des fournitures créatives. Ils fidélisent leur clientèle grâce à des produits adaptés aux marchs locaux, au soutien pour les listes scolaires et aux conseils du personnel. Une portée de livraison limitée et une moindre commodité peuvent contraindre leur compétitivité. Des catalogues en ligne connectés peuvent afficher la disponibilité des stocks et permettre la livraison locale ou le retrait en magasin.
La vente au détail en ligne devrait croître à un CAGR de 6,45 % jusqu'en 2032, le plus élevé parmi les canaux de distribution. Australia Post a indiqué que les dépenses en ligne pour les livres, la papeterie et le multimédia en Australie ont atteint 2,5 milliards AUD (1,68 milliard USD) en 2025, en hausse de 24,1 % en glissement annuel. Les canaux en ligne représentaient 45 % des dépenses de la catégorie. La valeur moyenne du panier est restée stable à 48,32 AUD (32,38 USD), indiquant que la fréquence des achats, plutôt que la valeur des transactions, a stimulé la croissance. Alors que 19 % des achats de la catégorie ont eu recours à la livraison le jour même ou le lendemain, une exécution plus rapide offre une opportunité de différenciation. Pour les détaillants indiens, des listes de produits précises, une large visibilité de l'assortiment et des options de livraison fiables peuvent soutenir les achats répétés et la découverte de produits de papeterie spécialisés.
Les hypermarchés, supermarchés et grandes surfaces bénéficient de courses ménagères plus larges, notamment pendant les périodes de rentrée scolaire. Les grands magasins, les magasins discount, les commerces de proximité et les magasins indépendants soutiennent la comparaison des prix, le réapprovisionnement immédiat et l'accès de proximité. Les détaillants ont besoin de stratégies de prix et de formats de conditionnement spécifiques à chaque canal.
Par format de magasin :
les petits magasins sont en tête, tandis que les opérateurs exclusivement en ligne croissent plus viteLes magasins de petit format représentaient 46,91 % de la taille du marché mondial de la vente au détail de papeterie grand public en 2026. Ils conviennent aux emplacements à fort passage et proposent des assortiments sélectionnés sans les coûts des grands magasins de destination. MINISO démontre comment la rotation fréquente des assortiments et les formats de style de vie compacts peuvent se déployer à grande échelle sur différents marchés. Ces magasins peuvent stimuler les achats impulsifs de papeterie, d'accessoires, de cadeaux et de produits sous licence. En Inde, ils conviennent aux centres commerciaux, aux emplacements liés aux transports en commun, aux artères commerçantes et aux quartiers résidentiels denses lorsque les assortiments reflètent la demande locale.
Les détaillants exclusivement en ligne devraient se développer à un CAGR de 6,12 % jusqu'en 2032. Ce modèle évite les coûts directs d'occupation des magasins et utilise la personnalisation, le contenu et les incitations aux commandes répétées pour fidéliser les clients. Il convient aux produits personnalisés, aux agendas, aux fournitures artistiques spécialisées et aux produits d'écriture de niche. La découverte de produits, une exécution fiable des commandes et la confiance des clients restent essentielles. Les pop-ups et les présentoirs en partenariat peuvent aider les clients à évaluer les matériaux et les finitions.
Les magasins de grand format soutiennent les achats institutionnels, scolaires et liés aux projets, mais nécessitent un trafic et une valeur de panier suffisants. Les formats corner et kiosque offrent de la flexibilité là où des magasins complets ne sont pas viables et peuvent associer la papeterie à des catégories complémentaires. Le marché devrait conserver plusieurs formats de vente au détail.

Analyse géographique
Marché de la vente au détail de papeterie grand public en Asie-Pacifique
L'Asie-Pacifique représentait une part de 36,62 % du marché mondial de la vente au détail de papeterie grand public en 2026 et devrait croître à un CAGR de 5,35 % jusqu'en 2032. Les grandes populations étudiantes, la capacité de fabrication et la demande de papeterie créative soutiennent la croissance. La population en âge scolaire de l'Inde stimule une demande récurrente de cahiers, d'instruments d'écriture, de fournitures scolaires et de conditionnements localisés, soutenant la planification des stocks basée sur le calendrier scolaire. La Chine soutient la disponibilité régionale et la concurrence par les prix grâce à sa base de fabrication. Le Japon et la Corée du Sud affichent une demande pour des produits d'écriture à prix plus élevés, de la papeterie design, des agendas et des articles cadeaux. L'enquête 2025 de Newell Brands Japan a mis en évidence l'intérêt des consommateurs pour la durabilité et l'attrait haut de gamme. L'expansion de MINISO démontre la demande pour des formats compacts et des assortiments de style de vie renouvelés.
Marché de la vente au détail de papeterie grand public dans les Amériques et en EMEA
L'Amérique du Nord bénéficie d'une demande saisonnière liée à la scolarité, la Fédération nationale du commerce de détail estimant à 6,6 milliards USD les dépenses en fournitures scolaires de la maternelle au lycée aux États-Unis en 2025, soutenant la demande de papeterie et d'autres essentiels de la rentrée scolaire[4]. L'Europe combine les formats de rue commerçante, de commerce de voyage, de spécialiste et de numérique en premier. L'Amérique du Sud, le Moyen-Orient et l'Afrique offrent des opportunités grâce à la demande en éducation, à l'urbanisation et au commerce de détail organisé. La croissance du marché dépend du pouvoir d'achat, des calendriers scolaires, de la distribution et des coûts d'importation.
Renseignements sur l'offre et le développement du commerce de détail
Le marché mondial de la vente au détail de papeterie grand public comprend des points de vente de proximité, des magasins spécialisés et des formats orientés style de vie, bien que les données comparables sur la surface de vente spécifique à la papeterie restent limitées. En septembre 2025, MINISO exploitait 8 138 magasins, comprenant 7 831 magasins MINISO et 307 magasins TOP TOY, après avoir ouvert 718 nouveaux magasins en glissement annuel. Ryohin Keikaku exploite des formats MUJI allant des points de vente compacts MUJI 500 aux grands magasins de destination. Ces modèles équilibrent l'accès de proximité avec la découverte de produits, bien qu'aucun réseau ne se concentre exclusivement sur la papeterie. Le choix du format doit refléter le loyer local, le trafic piétonnier, la profondeur de l'assortiment et la demande de produits artistiques, artisanaux et cadeaux.
L'expansion du commerce de détail combine des points de vente plus petits et évolutifs avec des investissements sélectifs dans des magasins plus grands axés sur l'expérience. Ryohin Keikaku a alloué 40,7 milliards JPY (0,26 milliard USD) pour les investissements en capital de l'exercice 2026, dont 24,0 milliards JPY (0,15 milliard USD) pour les ouvertures de magasins et 12,0 milliards JPY (0,08 milliard USD) pour les logiciels. Cette allocation souligne l'importance de l'expansion physique et de l'infrastructure numérique. Pour les détaillants de papeterie, les magasins phares peuvent soutenir la découverte de produits et des présentations d'assortiments plus larges, tandis que les points de vente compacts près des écoles, des zones résidentielles et des pôles de transport peuvent servir des achats fréquents et de moindre valeur. La visibilité des stocks et les commandes en ligne peuvent élargir la portée auprès des clients sans que chaque emplacement n'ait à maintenir une gamme complète de produits.
Paysage concurrentiel
Concentration du Marché
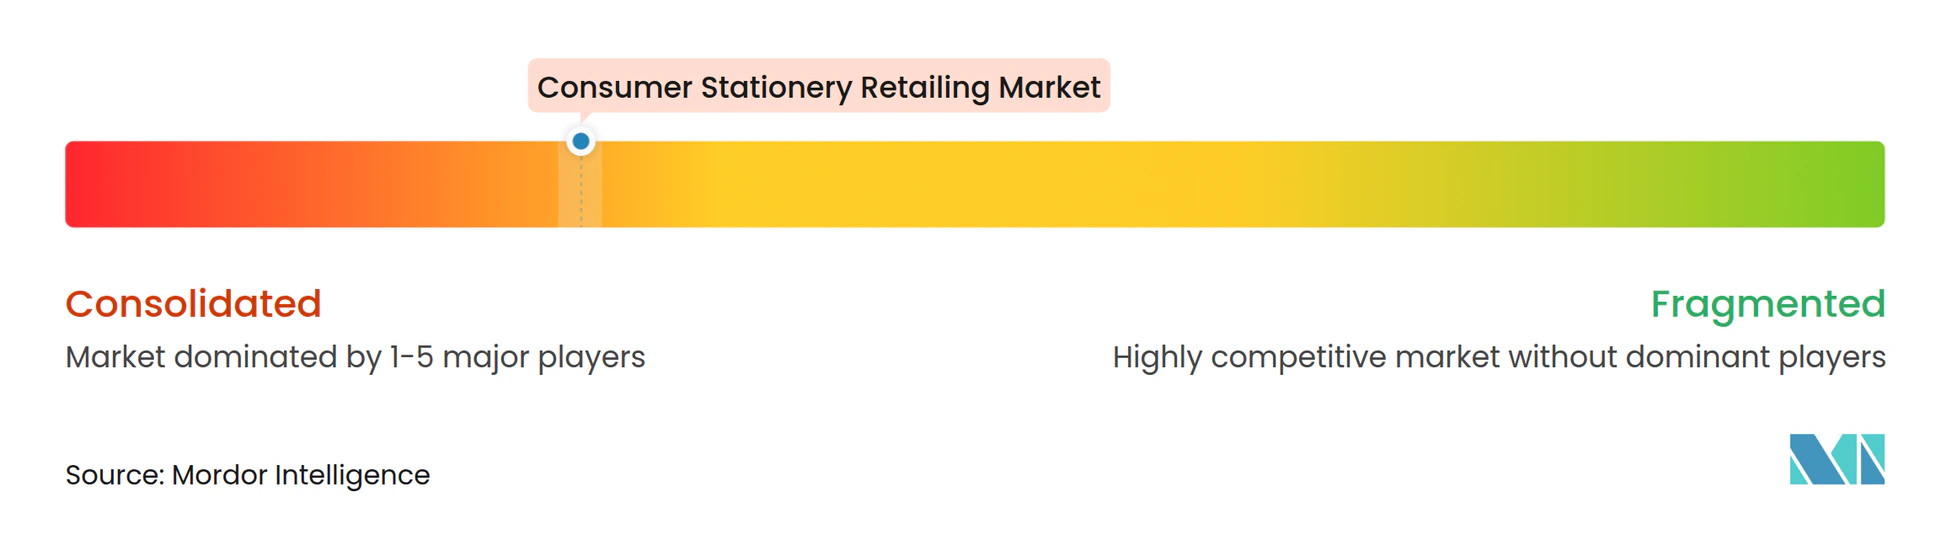
Le marché mondial de la vente au détail de papeterie grand public est fragmenté. La concurrence entre formats diffère : les places de marché mettent l'accent sur le choix et la livraison ; les magasins se font concurrence sur l'emplacement, la disponibilité et l'expérience. Le prix oriente les achats scolaires et courants, tandis que la différenciation compte pour les agendas, les instruments d'écriture, les produits créatifs, durables et cadeaux. MINISO exploitait 8 138 magasins dans le monde en septembre 2025, en ajoutant 718 en glissement annuel grâce à l'expansion en format compact et au renouvellement de l'assortiment. Son déploiement international s'est concentré sur l'accessibilité et le merchandising de style de vie.
MUJI combine des formats express et de destination tout en investissant dans de nouveaux emplacements. Les deux nécessitent un positionnement et des assortiments disciplinés. Les fabricants influencent le commerce de détail par le design, l'emballage et les portefeuilles. BIC a indiqué que des sources certifiées ou recyclées ont fourni tous les emballages en carton en 2025. ACCO Brands a confirmé son acquisition d'EPOS en janvier 2026, allant au-delà de la papeterie et des produits grand public vers les périphériques technologiques. Ces mouvements créent de l'espace pour les spécialistes et les marques distributeurs. Les détaillants combinant une connaissance locale de l'assortiment, des prix accessibles, la découverte numérique et des gammes à plus haute valeur peuvent concurrencer efficacement.
Leaders du secteur de la vente au détail de papeterie grand public
-
Staples, Inc.
-
Amazon.com, Inc.
-
Walmart Inc.
-
The ODP Corporation
-
Target Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la vente au détail de papeterie grand public Entreprises couvertes dans ce rapport
- Walmart Inc.
- Amazon.com, Inc.
- Target Corporation
- Staples, Inc.
- The ODP Corporation
- Tesco PLC
- WH Smith PLC
- Carrefour SA
- Daiso Industries Co., Ltd.
- Ryohin Keikaku Co., Ltd. (MUJI)
- MINISO Group Holding Limited
- Dollar Tree, Inc.
- Dollar General Corporation
- Costco Wholesale Corporation
- Seven & i Holdings Co., Ltd.
- Reliance Retail Ventures Limited
- PNA Retail Management Services
- Ryman Ltd.
- Officeworks
- Smiggle
Développements industriels récents dans Marché de la vente au détail de papeterie grand public
- Octobre 2026 : MINISO USA a ouvert son 400e magasin aux États-Unis, marquant une étape importante dans son expansion nationale. L'entreprise propose des articles de style de vie, des objets de collection, des produits de beauté, des accessoires et des collaborations de personnages sous licence. L'ouverture reflète la présence croissante de MINISO dans le commerce de détail aux États-Unis et la poursuite de l'expansion de sa stratégie de merchandising axée sur le style de vie et la propriété intellectuelle.
- Juillet 2026 : Walmart a lancé des offres de rentrée scolaire proposant 14 fournitures scolaires populaires à leurs prix les plus bas depuis 2019, avec certains articles à partir de 0,25 USD. L'assortiment comprenait de la papeterie, des sacs à dos, des classeurs et des accessoires sous licence, renforçant son positionnement axé sur la valeur dans la vente au détail saisonnière de papeterie grand public.
- Mai 2026 : Ryman s'est associé exclusivement à Deliveroo pour proposer plus de 4 000 produits via 185 magasins au Royaume-Uni, couvrant la papeterie, la technologie, les essentiels cadeaux et les services d'impression. Le partenariat élargit la portée omnicanale de Ryman grâce à la livraison à la demande, avec des commandes éligibles à la livraison en aussi peu que 25 minutes.
- Mars 2025 : MUJI a ouvert son plus grand magasin mondial, MUJI Aeon Mall Kashihara, au Japon. Le magasin de 2 500 tsubo (environ 8 260 m²) collabore avec des producteurs régionaux de la préfecture de Nara et de la région du Kinki.
Périmètre du rapport sur le marché mondial de la vente au détail de papeterie grand public
Le rapport sur le marché mondial de la vente au détail de papeterie grand public analyse les ventes de papeterie dans les magasins physiques, les plateformes en ligne et de multiples formats de vente au détail dans le monde entier. Le marché est segmenté par type de produit, canal de distribution, format de magasin et géographie, couvrant les instruments d'écriture, les produits en papier, les fournitures de bureau et scolaires, les fournitures d'art et d'artisanat, et les accessoires de bureau et organiseurs. L'étude évalue les moteurs, notamment les achats omnicanaux, l'expansion des places de marché, la pénétration des marques distributeurs, la demande de la rentrée scolaire, les produits de papeterie premium, la découverte numérique et l'expansion du commerce de détail en petit format, ainsi que les freins tels que la numérisation des activités courantes à base de papier, les prix unitaires bas, la pression sur les marges, les risques de stocks saisonniers et la volatilité des coûts des matières premières, du fret et des emballages. Le rapport évalue les réseaux de magasins de détail, la surface de vente, les nouvelles ouvertures de magasins, les pipelines de développement, les performances des ventes, les coûts d'occupation, le comportement d'achat des consommateurs, les préférences de canal, les habitudes de dépenses et la fréquence des achats. Il fournit des estimations de la taille du marché et des prévisions de croissance par type de produit, canal de distribution, format de magasin et géographie pour 2022-2031. L'étude examine également les développements réglementaires et technologiques, les forces concurrentielles, la concentration du marché, les parts de marché, les mouvements stratégiques et les profils des principaux détaillants et chaînes de papeterie. Les opportunités dans les collections de marques distributeurs, la papeterie durable et rechargeable, et les assortiments de produits différenciés sont également évaluées. Les estimations et prévisions du marché sont présentées en termes de valeur pour les segments couverts.
Aperçu de la segmentation
Questions clés auxquelles le rapport répond
Quelle est la taille projete du secteur mondial de la vente au détail de papeterie grand public d'ici 2032 ?
Le marché mondial de la vente au détail de papeterie grand public devrait atteindre 76,92 milliards USD d'ici 2032, avec un CAGR de 3,61 % à partir de 2027.
Quelle catégorie de produits connaît la croissance la plus rapide dans la vente au détail mondiale de papeterie grand public ?
Les fournitures d'art et d'artisanat devraient croître à un CAGR de 4,85 % jusqu'en 2032, soutenues par les achats de loisirs, créatifs et de style de vie.
Quel canal de vente se développe rapidement pour les produits de papeterie ?
La vente au détail en ligne devrait croître à un CAGR de 6,45 % jusqu'en 2032, soutenue par de larges assortiments et la commodité de la livraison.
Pourquoi l'Asie-Pacifique est-elle importante pour les détaillants de papeterie grand public ?
L'Asie-Pacifique représentait 36,62 % des revenus mondiaux en 2026 et devrait croître à un CAGR de 5,35 % jusqu'en 2032, soutenue par la demande en éducation et des formats de vente au détail diversifiés.
Qu'est-ce qui compte le plus pour les détaillants de papeterie en Inde ?
La demande scolaire, les assortiments localisés, les prix accessibles, la découverte numérique et les gammes créatives premium sont importants pour servir la base de consommateurs variée de l'Inde.
Comment les magasins de petit format rivalisent-ils avec les grands détaillants ?
Les magasins de petit format peuvent utiliser des emplacements accessibles, des rotations rapides d'assortiment et des produits de style de vie axés sur la papeterie pour développer leurs ventes sans les coûts d'un grand magasin de destination.