
Marktgröße und Marktanteile im Verbraucher-Schreibwareneinzelhandel
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 64.41 Milliarden US-Dollar |
| Marktgröße (2032) | 76.92 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 3.61 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse im Verbraucher-Schreibwareneinzelhandel von Mordor Intelligence
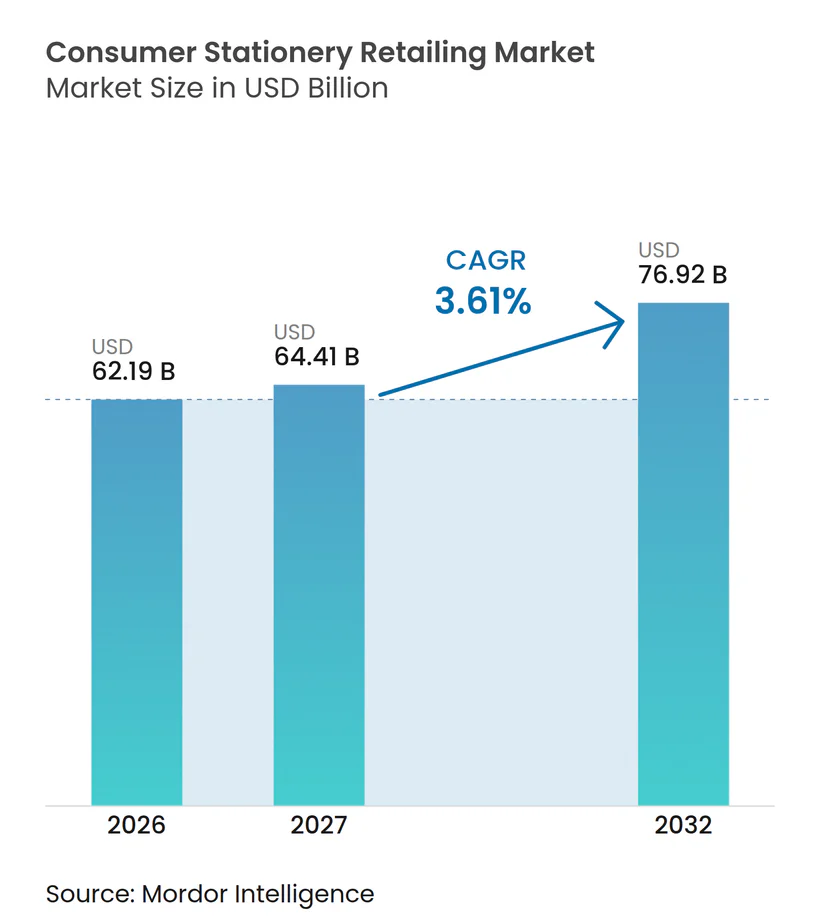
Die globale Marktgröße im Verbraucher-Schreibwareneinzelhandel wurde im Jahr 2026 auf 62,19 Milliarden USD geschätzt und wird voraussichtlich von 64,41 Milliarden USD im Jahr 2027 auf 76,92 Milliarden USD bis 2032 wachsen, bei einer CAGR von 3,61 % während des Prognosezeitraums (2027–2032). Wiederkehrende schulbezogene Einkäufe stützen die Nachfrage, insbesondere in Ländern mit großen Schülerpopulationen und etablierten Schulkalendern. Die Kategorie spiegelt eine Kluft zwischen preisgetriebenen Käufen von Grundbedarf und höherwertigen Käufen von Schreib-, Planungs-, Geschenk- und Kreativprodukten wider. Einzelhändler erweitern Online-Bestellmöglichkeiten, kleinere Ladenformate, erlebnisorientierte Einzelhandelskonzepte und kuratierte Sortimente. Der globale Markt für Verbraucher-Schreibwareneinzelhandel bleibt fragmentiert, wobei lokale Betreiber, globale Marktplätze und Fachhandelsketten bei Verfügbarkeit, Preisgestaltung, Produktauswahl und Komfort konkurrieren.
Wichtigste Erkenntnisse des Berichts
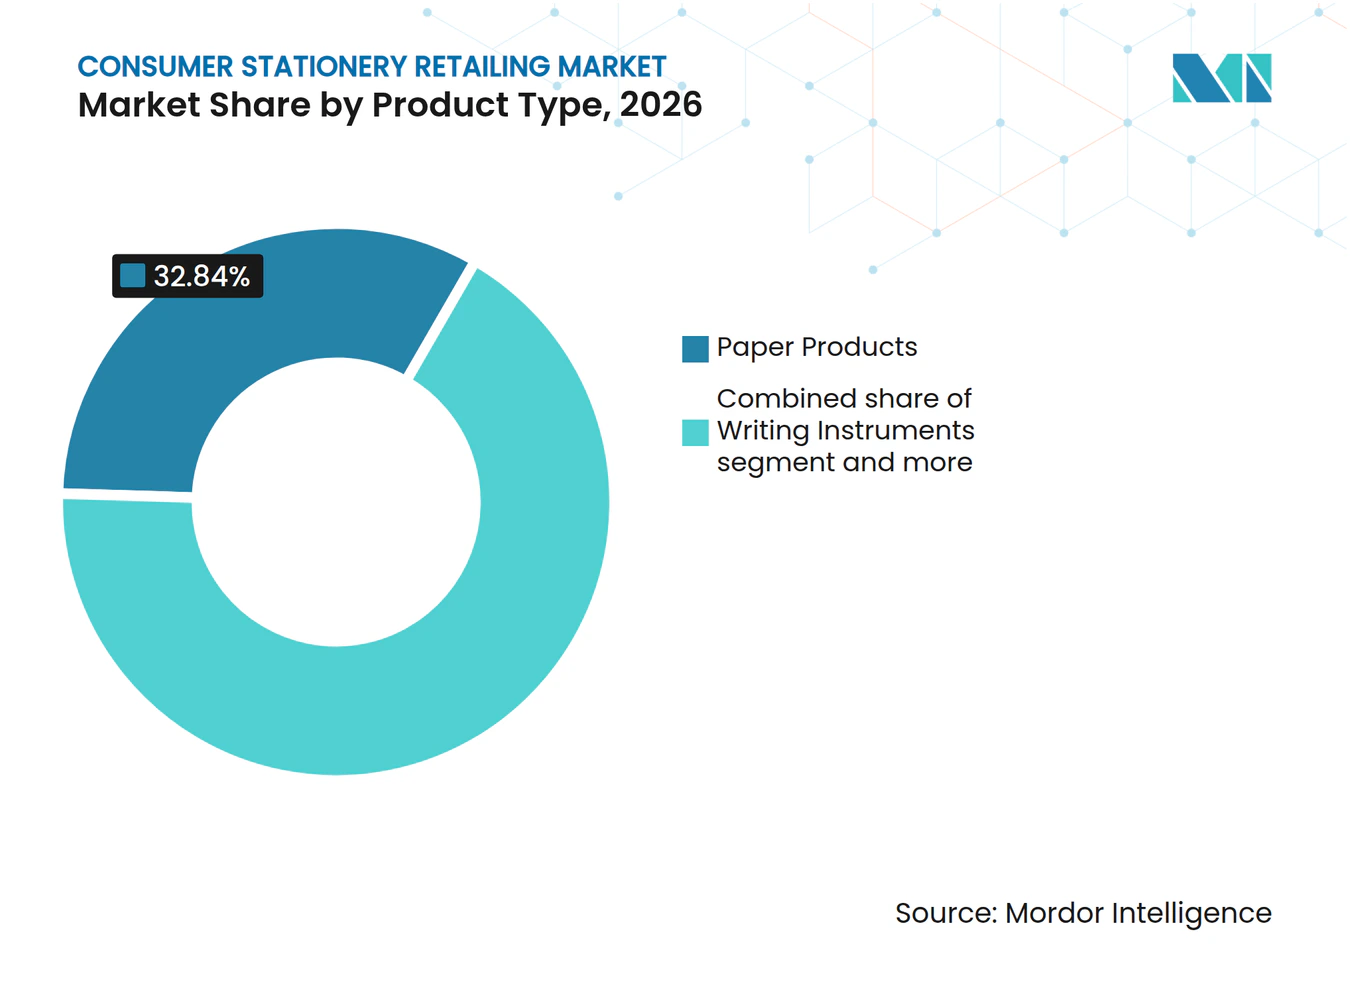
- Nach Produkttyp entfielen Papierprodukte im Jahr 2026 auf einen Anteil von 32,84 % am globalen Markt für Verbraucher-Schreibwareneinzelhandel, während Kunst- und Bastelbedarf bis 2032 voraussichtlich mit einer CAGR von 4,85 % wachsen wird.
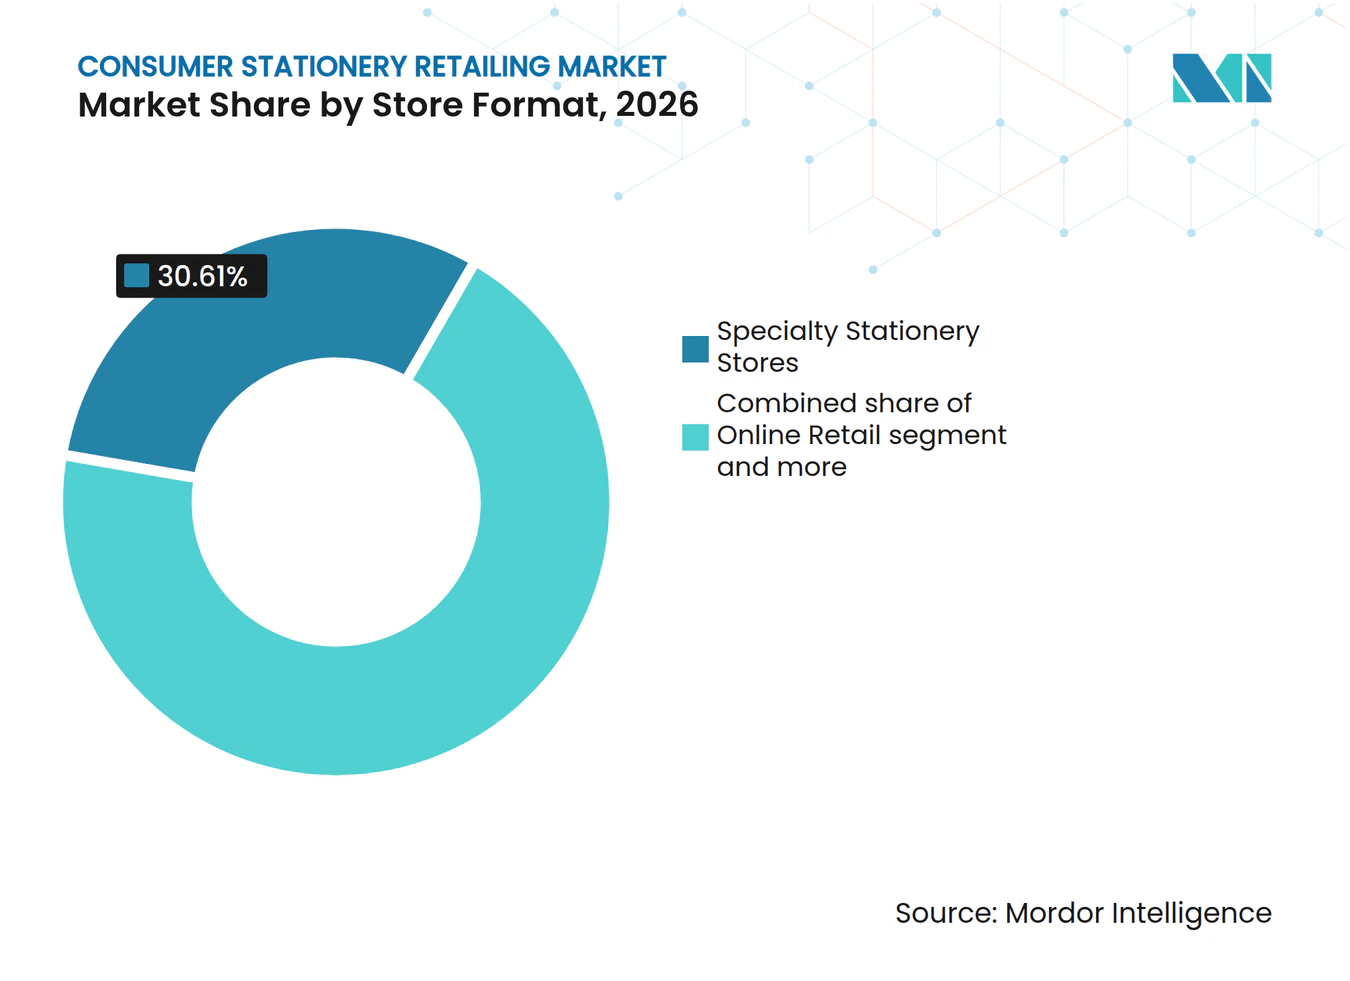
- Nach Vertriebskanal entfielen Schreibwaren-Fachgeschäfte im Jahr 2026 auf einen Anteil von 30,61 % am globalen Markt für Verbraucher-Schreibwareneinzelhandel, während der Online-Einzelhandel bis 2032 voraussichtlich mit einer CAGR von 6,45 % wachsen wird.
- Nach Ladenformat entfielen Kleinflächige Geschäfte im Jahr 2026 auf einen Anteil von 46,91 % am globalen Markt für Verbraucher-Schreibwareneinzelhandel, während ausschließlich online tätige Einzelhändler bis 2032 voraussichtlich mit einer CAGR von 6,12 % wachsen werden.
- Nach Geografie entfiel Asien-Pazifik im Jahr 2026 auf einen Anteil von 36,62 % am globalen Markt für Verbraucher-Schreibwareneinzelhandel und wird bis 2032 voraussichtlich mit einer CAGR von 5,35 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Omnichannel-Kauf von Schreibwaren und Marktplatzerweiterung | +0.8% | Global, mit konzentrierten Gewinnen in Nordamerika, Asien-Pazifik und Westeuropa | Mittelfristig (2–4 Jahre) |
| Durchdringung durch Eigenmarken und Discounthändler | +0.5% | Nordamerika, Westeuropa und Australien | Kurzfristig (≤ 2 Jahre) |
| Widerstandsfähigkeit der Nachfrage rund um den Schuljahresbeginn und den akademischen Kalender | +0.7% | Global, mit höchster Konzentration in Nordamerika, Südasien und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Premiumisierung von Schreib-, Planungs- und Kreativprodukten | +0.6% | Ostasien, Westeuropa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Digitale Entdeckung als Treiber für Offline- und Online-Konversion | +0.5% | Global, mit höchster Relevanz in den Vereinigten Staaten, dem Vereinigten Königreich, Südkorea und Australien | Mittelfristig (2–4 Jahre) |
| Lokalisiertes Sortiment und Expansion kleinflächiger Einzelhandelsformate | +0.4% | Asien-Pazifik, Naher Osten und Afrika sowie Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Omnichannel-Kauf von Schreibwaren und Marktplatzerweiterung
Der globale Markt für Verbraucher-Schreibwareneinzelhandel übernimmt zunehmend Kaufprozesse, die Produktsuche, Vergleich, Erfüllung und Ladenbesuche integrieren. Australia Post berichtete, dass die Online-Ausgaben für Bücher, Schreibwaren und Multimedia im Jahr 2025 2,5 Milliarden AUD (1,68 Milliarden USD) erreichten, ein Anstieg von 24,1 % gegenüber dem Vorjahr, was 45 % des Kategorieumsatzes entspricht[1]. Der Bericht stellte auch fest, dass 19 % der Kategorieeinkäufe Same-Day- oder Next-Day-Lieferung nutzten. Diese Erwartungen erhöhen die Bedeutung einer genauen Bestandstransparenz, schneller Auftragserfüllung und einheitlicher Preisgestaltung über alle Kanäle hinweg. Physische Geschäfte bleiben wichtig, da sie Käufern ermöglichen, Papierqualität, Schreibleistung, Farbe und Eignung als Geschenk vor dem Kauf zu beurteilen.
Durchdringung durch Eigenmarken und Discounthändler
Eigenmarkenprodukte stärken das Wertversprechen von Masseneinzelhändlern im globalen Markt für Verbraucher-Schreibwareneinzelhandel. Einzelhändler können einfache Bleistifte, Stifte, Notizbücher, Ordner und Schreibhefte unter ihren eigenen Marken verkaufen, da diese Artikel bekannt und häufig gekauft werden. Dieser Trend erhöht den Druck auf nationale Marken, die auf Regalplatzierung und höhere Preise in Standardkategorien angewiesen sind. Discounthändler nutzen auch Multipacks und saisonale Bundles, um den Schulbedarf für Haushalte zu vereinfachen. Infolgedessen zeigt der Markt eine größere Kluft zwischen preissensiblen Grundartikeln und differenzierten Produkten, bei denen Design, Langlebigkeit, Nachfüllbarkeit oder Markenattraktivität höhere Preise rechtfertigen können.
Widerstandsfähigkeit der Nachfrage rund um den Schuljahresbeginn und den akademischen Kalender
Der Schuljahresbeginn bleibt der vorhersehbarste Nachfragezeitraum im globalen Markt für Verbraucher-Schreibwareneinzelhandel. Im Jahr 2025 wurden die Gesamtausgaben zum Schuljahresbeginn bei K-12-Haushalten in den Vereinigten Staaten laut der National Retail Federation auf 39,4 Milliarden USD prognostiziert[2]. Diese Haushalte planten, durchschnittlich 143,77 USD für Schulbedarf auszugeben, was 6,6 Milliarden USD zu den gesamten K-12-Schulbedarfsausgaben beitrug. Frühere Einkäufe verlängerten die Verkaufssaison, wodurch die Bestandsverfügbarkeit weit vor der Wiedereröffnung der Schulen entscheidend wurde. In Indien ermöglichte ein ähnliches saisonales Muster den Einzelhändlern, Nachschubzyklen, Schulbedarfspakete und lokale Sortimente auf die Aufnahmepläne staatlicher und privater Schulen abzustimmen.
Premiumisierung von Schreib-, Planungs- und Kreativprodukten
Höherwertige Schreib-, Planungs- und Kreativprodukte erweitern die adressierbare Kundenbasis des globalen Marktes für Verbraucher-Schreibwareneinzelhandel. Newell Brands Japan berichtete im Jahr 2025, dass jeder dritte befragte Verbraucher höherpreisige, langlebigere Produkte für den täglichen Gebrauch bevorzugte. Die Umfrage identifizierte Luxus-Füllfederhalter und hochwertige Kugelschreiber als Wunschkäufe. Diese Präferenz war besonders ausgeprägt bei Verbrauchern in ihren 20ern und 30ern, die haptische Qualität mit persönlichem Gebrauch und Selbstausdruck verbanden. Diese Trends stützen die Nachfrage nach Tagebüchern, Planern, Kunstbedarf, hochwertigen Stiften und geschenkorientierten Sortimenten. Indische Einzelhändler können diese Chance nutzen, indem sie zugängliche Einstiegsprodukte neben klar differenzierten höherwertigen Sortimenten anbieten, anstatt alle Schreibwarenprodukte als günstige Artikel zu positionieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Digitalisierung reduziert die Nachfrage nach routinemäßigen papiergebundenen Produkten | -0.9% | Nordamerika, Westeuropa, Japan und Südkorea | Langfristig (≥ 4 Jahre) |
| Niedrige Stückpreise und Margendruck im Massenmarkt für Schreibwaren | -0.6% | Global, mit Konzentration in reifen Märkten | Kurzfristig (≤ 2 Jahre) |
| Saisonalität und Bestandsrisiko rund um die Schuljahresbeginn-Spitzen | -0.3% | Nordamerika, Westeuropa und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Volatilität der Kosten für Rohstoffe, Fracht und Verpackung | -0.4% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Digitalisierung reduziert die Nachfrage nach routinemäßigen papiergebundenen Produkten
Die Digitalisierung bleibt ein langfristiges Hemmnis für die Nachfrage nach routinemäßigen papiergebundenen Produkten im globalen Markt für Verbraucher-Schreibwareneinzelhandel. Schulen, Büros und Haushalte nutzen zunehmend digitale Systeme für Ablage, Kopieren, Notizenaustausch und Standarddokumentation. Diese Verschiebung betrifft am stärksten Standardpapier, Ablageprodukte, Ringordner und einfaches Präsentationsmaterial. Die Nachfrage bleibt jedoch widerstandsfähiger bei Produkten, die einen taktilen, kreativen, persönlichen oder pädagogischen Wert bieten, den digitale Werkzeuge nicht vollständig ersetzen können. Einzelhändler können ihr Risiko reduzieren, indem sie ausdrucksstarke Schreibprodukte, Kunstbedarf, Planer, Schulbedarf und wiederverwendbare Produkte in den Vordergrund stellen.
Niedrige Stückpreise und Margendruck im Massenmarkt für Schreibwaren
Niedrige Stückpreise schränken die Fähigkeit von Massenmarkt-Schreibwarenhändlern ein, höhere Betriebskosten zu absorbieren. Verbraucher vergleichen häufig die Preise für Grundartikel in physischen Geschäften, Online-Marktplätzen und Discountketten. Die Expansion von Eigenmarken verstärkt diesen Druck, da Einzelhändler Produkte mit günstigeren Margen priorisieren können. Diese Herausforderung ist besonders akut für unabhängige Einzelhändler, die breite Sortimente von Grundprodukten anbieten, aber nicht über die Einkaufsgröße nationaler Ketten verfügen. Um die Rentabilität zu schützen, müssen Ladenbetreiber schulbedarfsnotwendige Artikel mit margenstarken Kreativprodukten, Geschenkartikeln und sorgfältig ausgewählten höherwertigen Sortimenten in Einklang bringen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Analyse des Verbraucherverhaltens
Preissensibilität und selektiver Aufstieg beeinflussen Schreibwarenkäufe. Im Jahr 2025 begannen 51 % der US-amerikanischen K-12-Familien laut der National Retail Federation früher mit dem Schuljahresbeginn-Einkauf aufgrund potenzieller zollbedingter Preissteigerungen. Einzelhändler können erschwingliche Grundartikel neben Markenartikeln wie Stiften, Tagebüchern und Kunstbedarf anbieten, um Budgetbeschränkungen und die Nachfrage nach Qualitäts- und Geschenkprodukten zu bedienen.
Australiens Online-Kategorie für Bücher, Schreibwaren und Multimedia wuchs im Jahr 2025 um 24,1 %, was die wachsende Rolle der digitalen Entdeckung und des Kaufs widerspiegelt, laut Australia Post. Physische Geschäfte blieben wichtig für die Beurteilung von Papiertextur, Schreibleistung und Produktfarben. Online-Bestandstransparenz, komfortable Auftragserfüllung und die Produktbewertung im Geschäft können diese komplementären Präferenzen unterstützen.
Die australischen Online-Ausgaben in der Kategorie lagen im Jahr 2025 durchschnittlich bei 48,32 AUD (32,38 USD) pro Warenkorb. Die Ausgaben der Generation Z stiegen um 50,9 % auf 474 Millionen AUD (317,65 Millionen USD), laut Australia Post. Diese Trends unterstützen Nachschubkampagnen und ganzjährige Kollektionen für Schulbedarf, Prüfungsvorbereitung, kreative Hobbys und Geschenke und reduzieren die Abhängigkeit von der Schuljahresbeginn-Nachfrage.
Einzelhandelsumsätze und Filialleistung
Die Einzelhandelsleistung hängt von der Verkaufsproduktivität, Wiederholungskäufen und der Sortimentsdifferenzierung ab. MINISO Group berichtete von einem Umsatzwachstum von 28,2 % auf 5,80 Milliarden CNY (0,83 Milliarden USD) für das im September 2025 endende Quartal. Der Same-Store-GMV wuchs im mittleren einstelligen Bereich, und die Bruttomarge erreichte 44,7 %. Die Differenz zwischen dem Gesamtumsatz und dem Same-Store-Wachstum zeigt, dass die Expansion die Leistung neben dem Wachstum bestehender Filialen unterstützte. Für Schreibwarenhändler kann die Kombination von wesentlichen Papierprodukten mit Kunstbedarf, Planern und Kreativsets die Warenkorbgrößen erhöhen. Saisonale Aktionen und die Online-Produktentdeckung können Wiederholungskäufe fördern.
Die Filialwirtschaft hängt davon ab, dass das Umsatzwachstum die Kosten physischer Standorte übersteigt. MINISOs Umsatz aus direkt betriebenen Filialen stieg im September 2025 um 69,9 % im Jahresvergleich, während Miet-, Abschreibungs- und Personalkosten um 40,7 % stiegen. Diese Zahlen deuten auf eine verbesserte operative Hebelwirkung in seinem direkt betriebenen Filialnetz hin. Kompakte Verkaufsstellen, Shop-in-Shop-Formate und filialerfüllte Online-Bestellungen können Schreibwarenhändlern helfen, Raumkosten zu managen, wo günstige Grundprodukte begrenzte Einnahmen pro Transaktion generieren.
Segmentanalyse
Nach Produkttyp:
Handwerk und kreative Formate expandieren innerhalb einer papierorientierten KategoriePapierprodukte entfielen im Jahr 2026 auf 32,84 % des globalen Marktes für Verbraucher-Schreibwareneinzelhandel, gestützt durch die Nachfrage nach Notizbüchern, Schulheften und Kopierpapier im Bildungsbereich. Das Segment generiert vorhersehbaren Kundenverkehr während akademischer Zyklen, ist jedoch Preisvergleichs- und digitalen Substitutionsrisiken ausgesetzt. Einzelhändler können die Nachfrage durch Verfügbarkeit, Schulbedarfsabgleich, Papierqualitätsoptionen und lokal relevante Packungsgrößen unterstützen.
Kunst- und Bastelbedarf wird bis 2032 voraussichtlich mit einer CAGR von 4,85 % wachsen, dem höchsten Wert unter den Produkttypen. Kreativaktivitäten, Hobbykäufe und die Nachfrage nach unverwechselbaren Formaten, Farben, Sets und Marken stützen das Wachstum. Breitere Sortimente können Familien, Hobbyisten und Geschenkekäufer ansprechen und gleichzeitig die Abhängigkeit von margenarmen Standardartikeln reduzieren.
Schreibgeräte verbinden routinemäßige Nachfrage mit Möglichkeiten über verschiedene Preisklassen hinweg. BICs Geschäftsbereich Human Expression verkaufte Schreibgeräte in mehr als 160 Ländern und berichtete für das Geschäftsjahr 2025 einen Nettoumsatz von 736 Millionen EUR (865,76 Millionen USD)[3]. Büro- und Schulbedarf deckt wesentliche Nachfrage ab, während Schreibtischzubehör und Organizer von Personalisierung und Arbeitsplatzbedürfnissen profitieren.



Nach Vertriebskanal:
Online-Einzelhandel expandiert neben der Relevanz von FachgeschäftenSchreibwaren-Fachgeschäfte entfielen im Jahr 2026 auf 30,61 % des globalen Marktes für Verbraucher-Schreibwareneinzelhandel. Ihre Position spiegelt kuratierte Sortimente, Produktkenntnisse und den taktilen Vergleich von Papier, Stiften, Planern und Kreativbedarf wider. Sie bauen Loyalität durch lokal relevante Produkte, Schulbedarfsunterstützung und Mitarbeiterberatung auf. Begrenzte Lieferreichweite und geringerer Komfort können die Wettbewerbsfähigkeit einschränken. Vernetzte Online-Kataloge können die Bestandsverfügbarkeit anzeigen und lokale Lieferung oder Abholung ermöglichen.
Der Online-Einzelhandel wird bis 2032 voraussichtlich mit einer CAGR von 6,45 % wachsen, dem höchsten Wert unter den Vertriebskanälen. Australia Post berichtete, dass die Online-Ausgaben für Bücher, Schreibwaren und Multimedia in Australien im Jahr 2025 2,5 Milliarden AUD (1,68 Milliarden USD) erreichten, ein Anstieg von 24,1 % im Jahresvergleich. Online-Kanäle entfielen auf 45 % der Kategorieausgaben. Der durchschnittliche Warenkorbwert blieb stabil bei 48,32 AUD (32,38 USD), was darauf hindeutet, dass die Kaufhäufigkeit und nicht der Transaktionswert das Wachstum antrieb. Während 19 % der Kategorieeinkäufe Same-Day- oder Next-Day-Lieferung nutzten, bietet eine schnellere Auftragserfüllung eine Differenzierungsmöglichkeit. Für indische Einzelhändler können genaue Produktlistings, breite Sortimentstransparenz und zuverlässige Lieferoptionen Wiederholungskäufe und die Entdeckung von Schreibwaren-Fachprodukten unterstützen.
Hypermärkte, Supermärkte und Masseneinzelhändler profitieren von breiteren Haushaltseinkaufstouren, insbesondere während der Schuljahresbeginn-Perioden. Kauf-, Discount-, Convenience- und unabhängige Geschäfte unterstützen Preisvergleiche, sofortige Nachschubversorgung und Zugang in der Nachbarschaft. Einzelhändler benötigen kanalspezifische Preis- und Packungsgrößenstrategien.
Nach Ladenformat:
Kleinflächige Geschäfte führen, während ausschließlich online tätige Betreiber schneller wachsenKleinflächige Geschäfte entfielen im Jahr 2026 auf 46,91 % der globalen Marktgröße im Verbraucher-Schreibwareneinzelhandel. Sie eignen sich für Standorte mit hohem Kundenaufkommen und bieten kuratierte Sortimente ohne die Kosten großer Zielgeschäfte. MINISO zeigt, wie häufige Sortimentswechsel und kompakte Lifestyle-Formate über Märkte hinweg skaliert werden können. Diese Geschäfte können Impulskäufe von Schreibwaren, Zubehör, Geschenken und lizenzierten Produkten fördern. In Indien eignen sie sich für Einkaufszentren, verkehrsnahe Standorte, Haupteinkaufsstraßen und dicht besiedelte Wohnviertel, wenn die Sortimente die lokale Nachfrage widerspiegeln.
Ausschließlich online tätige Einzelhändler werden bis 2032 voraussichtlich mit einer CAGR von 6,12 % expandieren. Dieses Modell vermeidet direkte Filialbesetzungskosten und nutzt Personalisierung, Inhalte und Wiederbestellungsaufforderungen, um Kundenbeziehungen aufzubauen. Es eignet sich für individualisierte Produkte, Planer, Spezialkunstbedarf und Nischen-Schreibprodukte. Produktentdeckung, zuverlässige Auftragserfüllung und Kundenvertrauen bleiben wesentlich. Pop-up-Veranstaltungen und Partnerschaftsdisplays können Kunden helfen, Materialien und Oberflächen zu beurteilen.
Großflächige Geschäfte unterstützen institutionelle, schulische und projektbezogene Einkäufe, erfordern jedoch ausreichend Kundenverkehr und Warenkorbwert. Shop-in-Shop- und Kiosk-Formate bieten Flexibilität, wo vollständige Geschäfte nicht realisierbar sind, und können Schreibwaren mit komplementären Kategorien kombinieren. Der Markt wird voraussichtlich mehrere Einzelhandelsformate beibehalten.

Geografische Analyse
Markt für Verbraucher-Schreibwareneinzelhandel in Asien-Pazifik
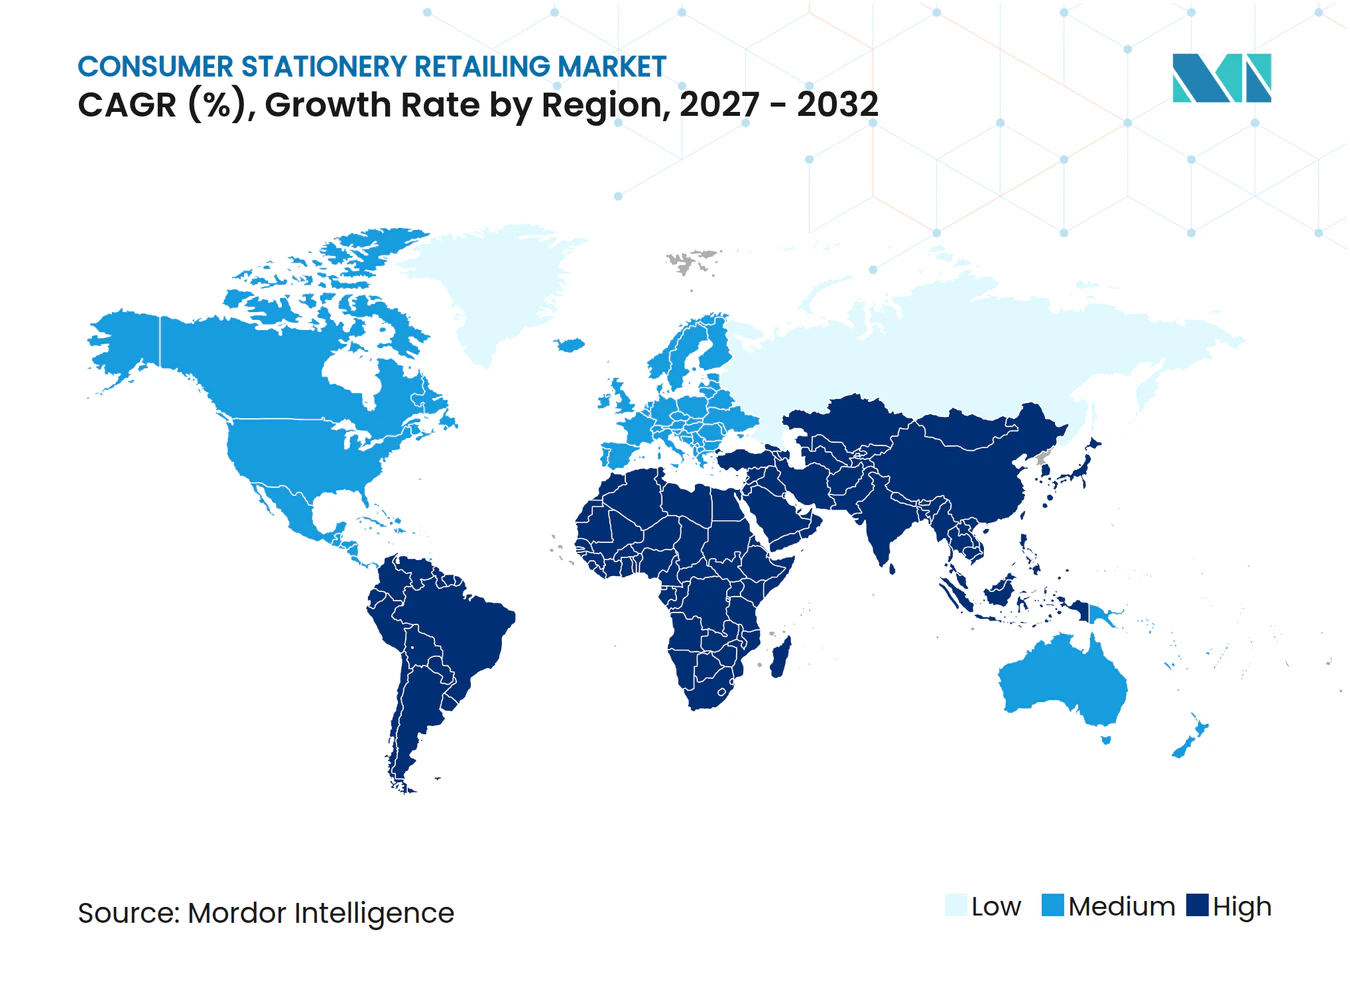
Asien-Pazifik entfiel im Jahr 2026 auf einen Anteil von 36,62 % am globalen Markt für Verbraucher-Schreibwareneinzelhandel und wird bis 2032 voraussichtlich mit einer CAGR von 5,35 % wachsen. Große Schülerpopulationen, Fertigungskapazitäten und die Nachfrage nach kreativem Schreibwarenbedarf stützen das Wachstum. Indiens schulpflichtige Bevölkerung treibt die wiederkehrende Nachfrage nach Notizbüchern, Schreibgeräten, Schulbedarf und lokalisierten Packungen an und unterstützt die schulkalenderbasierte Bestandsplanung. China unterstützt die regionale Verfügbarkeit und den Preiswettbewerb durch seine Fertigungsbasis. Japan und Südkorea zeigen Nachfrage nach höherpreisigen Schreibprodukten, designorientierten Schreibwaren, Planern und Geschenkartikeln. Newell Brands Japans Umfrage von 2025 hob das Verbraucherinteresse an Langlebigkeit und hochwertigem Erscheinungsbild hervor. MINISOs Expansion zeigt die Nachfrage nach kompakten Formaten und wechselnden Lifestyle-Sortimenten.
Markt für Verbraucher-Schreibwareneinzelhandel in Nord- und Südamerika sowie EMEA
Nordamerika profitiert von saisonaler schulbezogener Nachfrage, wobei die National Retail Federation die US-amerikanischen K-12-Schulbedarfsausgaben im Jahr 2025 auf 6,6 Milliarden USD schätzte und damit die Nachfrage nach Schreibwaren und anderen Schuljahresbeginn-Artikeln stützte[4]. Europa kombiniert Haupteinkaufsstraßen, Reiseeinzelhandel, Fachhandel und digital-first-Formate. Südamerika, der Nahe Osten und Afrika bieten Chancen durch Bildungsnachfrage, Urbanisierung und organisierten Einzelhandel. Das Marktwachstum hängt von Kaufkraft, Schulkalendern, Vertrieb und Importkosten ab.
Einzelhandels- und Entwicklungsintelligenz
Der globale Markt für Verbraucher-Schreibwareneinzelhandel umfasst Convenience-Outlets, Fachgeschäfte und lifestyle-orientierte Formate, obwohl vergleichbare Daten zu schreibwarenspezifischen Verkaufsflächen begrenzt bleiben. Stand September 2025 betrieb MINISO 8.138 Filialen, bestehend aus 7.831 MINISO-Filialen und 307 TOP TOY-Filialen, nach der Eröffnung von 718 neuen Filialen im Jahresvergleich. Ryohin Keikaku betreibt MUJI-Formate, die von kompakten MUJI 500-Outlets bis hin zu größeren Zielgeschäften reichen. Diese Modelle balancieren den Zugang in der Nachbarschaft mit der Produktentdeckung, obwohl keines der Netzwerke ausschließlich auf Schreibwaren ausgerichtet ist. Die Formatauswahl sollte lokale Mieten, Kundenfrequenz, Sortimentstiefe und die Nachfrage nach Kunst-, Bastel- und Geschenkprodukten berücksichtigen.
Die Einzelhandelsexpansion kombiniert kleinere, skalierbare Outlets mit selektiven Investitionen in größere, erlebnisorientierte Geschäfte. Ryohin Keikaku stellte für das Geschäftsjahr 2026 Kapitalinvestitionen von 40,7 Milliarden JPY (0,26 Milliarden USD) bereit, darunter 24,0 Milliarden JPY (0,15 Milliarden USD) für Filialneueröffnungen und 12,0 Milliarden JPY (0,08 Milliarden USD) für Software. Diese Zuteilung unterstreicht die Bedeutung physischer Expansion und digitaler Infrastruktur. Für Schreibwarenhändler können Flaggschiff-Filialen die Produktentdeckung und breitere Sortimentspräsentationen unterstützen, während kompakte Outlets in der Nähe von Schulen, Wohngebieten und Verkehrsknotenpunkten häufige, kleinere Einkäufe bedienen können. Bestandstransparenz und Online-Bestellmöglichkeiten können die Kundenreichweite erweitern, ohne dass jeder Standort ein vollständiges Produktsortiment vorhalten muss.
Wettbewerbslandschaft
Marktkonzentration
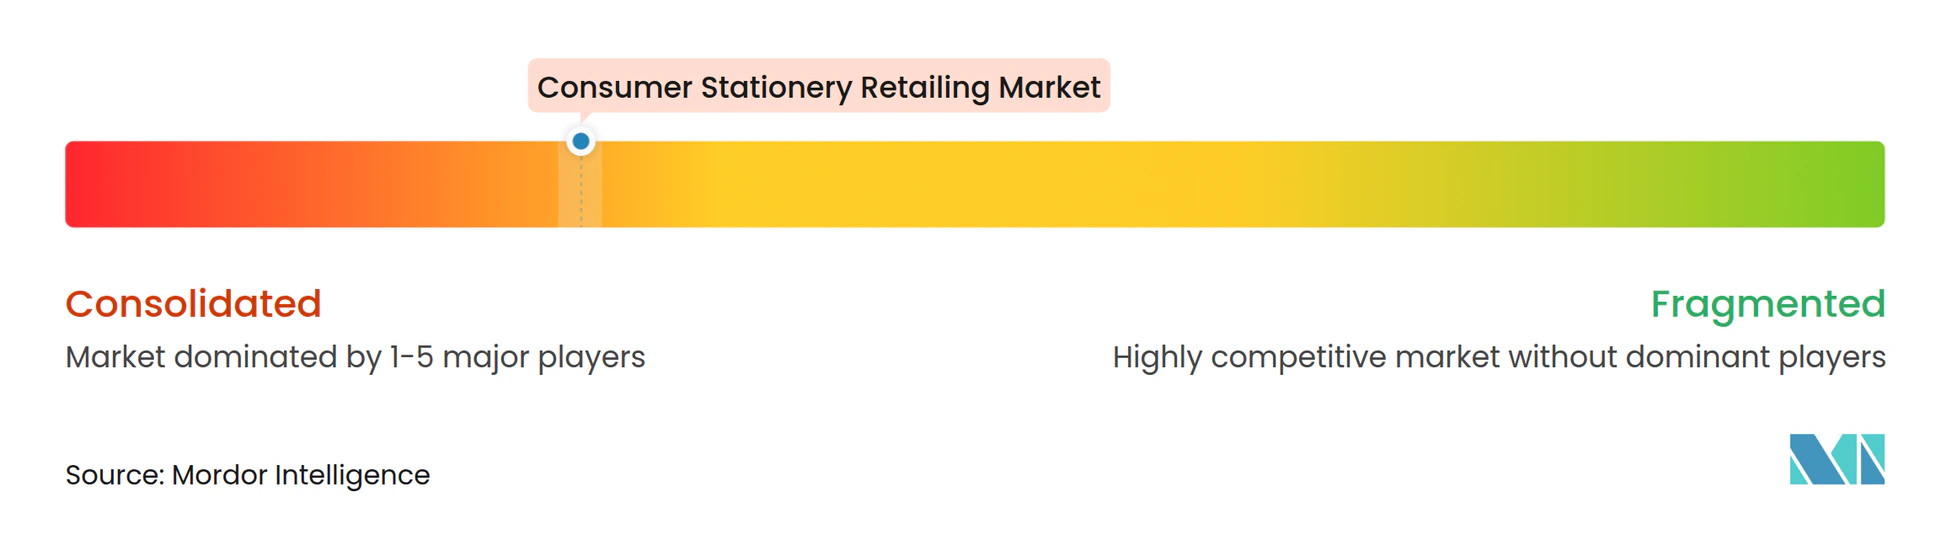
Der globale Markt für Verbraucher-Schreibwareneinzelhandel ist fragmentiert. Der Formatwettbewerb unterscheidet sich: Marktplätze betonen Auswahl und Lieferung; Geschäfte konkurrieren über Standort, Verfügbarkeit und Erlebnis. Der Preis treibt Schul- und Routineeinkäufe an, während Differenzierung bei Planern, Schreibgeräten, kreativen, nachhaltigen und Geschenkprodukten wichtig ist. MINISO betrieb im September 2025 weltweit 8.138 Filialen und eröffnete 718 im Jahresvergleich durch Expansion im kompakten Format und Sortimentserneuerung. Sein internationaler Rollout konzentrierte sich auf Zugänglichkeit und Lifestyle-Merchandising.
MUJI kombiniert Express- und Zielformate und investiert gleichzeitig in neue Standorte. Beide erfordern Positionierung und disziplinierte Sortimente. Hersteller beeinflussen den Einzelhandel durch Design, Verpackung und Portfolios. BIC berichtete, dass im Jahr 2025 alle Kartonverpackungen aus zertifizierten oder recycelten Quellen stammten. ACCO Brands bestätigte seine EPOS-Akquisition im Januar 2026 und erweiterte sich damit über Schreibwaren und Verbraucherprodukte hinaus in Technologieperipheriegeräte. Diese Schritte schaffen Raum für Spezialisten und Eigenmarken. Einzelhändler, die lokales Sortimentswissen, zugängliche Preisgestaltung, digitale Entdeckung und höherwertige Sortimente kombinieren, können effektiv konkurrieren.
Marktführer im Verbraucher-Schreibwareneinzelhandel
-
Staples, Inc.
-
Amazon.com, Inc.
-
Walmart Inc.
-
The ODP Corporation
-
Target Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Verbraucher-Schreibwareneinzelhandel Unternehmen in diesem Bericht
- Walmart Inc.
- Amazon.com, Inc.
- Target Corporation
- Staples, Inc.
- The ODP Corporation
- Tesco PLC
- WH Smith PLC
- Carrefour SA
- Daiso Industries Co., Ltd.
- Ryohin Keikaku Co., Ltd. (MUJI)
- MINISO Group Holding Limited
- Dollar Tree, Inc.
- Dollar General Corporation
- Costco Wholesale Corporation
- Seven & i Holdings Co., Ltd.
- Reliance Retail Ventures Limited
- PNA Retail Management Services
- Ryman Ltd.
- Officeworks
- Smiggle
Neueste Industrielle Entwicklungen in Markt für Verbraucher-Schreibwareneinzelhandel
- Oktober 2026: MINISO USA eröffnete seine 400. Filiale in den Vereinigten Staaten und markierte damit einen Meilenstein in seiner landesweiten Expansion. Das Unternehmen bietet Lifestyle-Waren, Sammlerstücke, Schönheitsprodukte, Accessoires und lizenzierte Charakterkooperationen an. Die Eröffnung spiegelt MINISOs wachsende Einzelhandelspräsenz in den Vereinigten Staaten und die fortgesetzte Expansion seiner Lifestyle- und IP-geführten Merchandising-Strategie wider.
- Juli 2026: Walmart führte Schuljahresbeginn-Angebote mit 14 beliebten Schulartikeln zu den niedrigsten Preisen seit 2019 ein, wobei ausgewählte Artikel ab 0,25 USD erhältlich waren. Das Sortiment umfasste Schreibwaren, Rucksäcke, Ordner und lizenzierte Accessoires und festigte damit seine wertorientierte Positionierung im saisonalen Verbraucher-Schreibwareneinzelhandel.
- Mai 2026: Ryman ging eine exklusive Partnerschaft mit Deliveroo ein, um mehr als 4.000 Produkte über 185 Filialen im Vereinigten Königreich anzubieten, darunter Schreibwaren, Technologie, Geschenkartikel und Druckdienstleistungen. Die Partnerschaft erweitert Rymans Omnichannel-Reichweite durch On-Demand-Lieferung, wobei Bestellungen in als wenig wie 25 Minuten geliefert werden können.
- März 2025: MUJI eröffnete seine weltweit größte Filiale, MUJI Aeon Mall Kashihara, in Japan. Das 2.500 Tsubo (ca. 8.260 m²) große Geschäft kooperiert mit regionalen Produzenten aus der Präfektur Nara und der Kinki-Region.
Umfang des globalen Berichts zum Markt für Verbraucher-Schreibwareneinzelhandel
Der globale Bericht zum Markt für Verbraucher-Schreibwareneinzelhandel analysiert Schreibwarenverkäufe in physischen Geschäften, Online-Plattformen und mehreren Einzelhandelsformaten weltweit. Der Markt ist nach Produkttyp, Vertriebskanal, Ladenformat und Geografie segmentiert und umfasst Schreibgeräte, Papierprodukte, Büro- und Schulbedarf, Kunst- und Bastelbedarf sowie Schreibtischzubehör und Organizer. Die Studie bewertet Treiber wie Omnichannel-Einkauf, Marktplatzerweiterung, Eigenmarkendurchdringung, Schuljahresbeginn-Nachfrage, Premium-Schreibwarenprodukte, digitale Entdeckung und Expansion kleinflächiger Einzelhandelsformate sowie Hemmnisse wie die Digitalisierung routinemäßiger papiergebundener Aktivitäten, niedrige Stückpreise, Margendruck, saisonale Bestandsrisiken und Volatilität der Kosten für Rohstoffe, Fracht und Verpackung. Der Bericht bewertet Einzelhandelsfilialnetze, Verkaufsflächen, Filialneueröffnungen, Entwicklungspipelines, Verkaufsleistung, Besetzungskosten, Einkaufsverhalten der Verbraucher, Kanalpräferenzen, Ausgabenmuster und Kaufhäufigkeit. Er liefert Marktgrößen- und Wachstumsprognosen nach Produkttyp, Vertriebskanal, Ladenformat und Geografie für 2022–2031. Die Studie untersucht auch regulatorische und technologische Entwicklungen, Wettbewerbskräfte, Marktkonzentration, Marktanteile, strategische Schritte und Profile führender Einzelhändler und Schreibwarenketten. Chancen in Eigenmarkenkollektionen, nachhaltigen und nachfüllbaren Schreibwaren sowie differenzierten Produktsortimenten werden ebenfalls bewertet. Marktschätzungen und Prognosen werden in Wertangaben für die abgedeckten Segmente präsentiert.
Segmentierungsübersicht
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Größe des globalen Verbraucher-Schreibwareneinzelhandels bis 2032?
Der globale Markt für Verbraucher-Schreibwareneinzelhandel wird bis 2032 voraussichtlich 76,92 Milliarden USD erreichen und ab 2027 mit einer CAGR von 3,61 % wachsen.
Welche Produktkategorie wächst im globalen Verbraucher-Schreibwareneinzelhandel am schnellsten?
Kunst- und Bastelbedarf wird bis 2032 voraussichtlich mit einer CAGR von 4,85 % wachsen, gestützt durch Hobby-, Kreativ- und Lifestyle-Käufe.
Welcher Vertriebskanal expandiert schnell für Schreibwarenprodukte?
Der Online-Einzelhandel wird bis 2032 voraussichtlich mit einer CAGR von 6,45 % wachsen, gestützt durch breite Sortimente und Lieferkomfort.
Warum ist Asien-Pazifik für Schreibwarenhändler wichtig?
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 36,62 % am globalen Umsatz und wird bis 2032 voraussichtlich mit einer CAGR von 5,35 % wachsen, gestützt durch Bildungsnachfrage und diversifizierte Einzelhandelsformate.
Was ist für Schreibwarenhändler in Indien am wichtigsten?
Schulnachfrage, lokalisierte Sortimente, zugängliche Preispunkte, digitale Entdeckung und Premium-Kreativsortimente sind wichtig für die Bedienung der vielfältigen Verbraucherbasis Indiens.
Wie konkurrieren kleinflächige Geschäfte mit größeren Einzelhändlern?
Kleinflächige Geschäfte können zugängliche Standorte, schnelle Sortimentswechsel und schreibwarenorientierte Lifestyle-Produkte nutzen, um Umsätze zu erzielen, ohne die Kosten eines großen Zielgeschäfts zu tragen.