
Tamaño y Participación del Mercado de Venta Minorista de Artículos de Papelería para el Consumidor
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
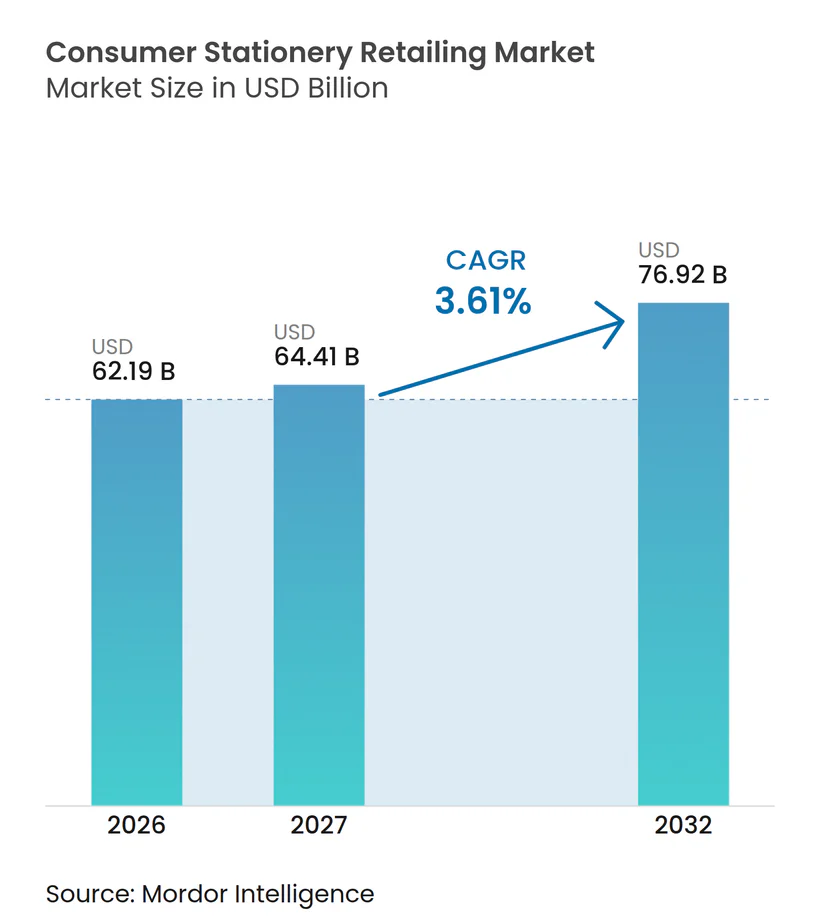
| Tamaño del Mercado (2027) | 64.41 Mil millones de dólares |
| Tamaño del Mercado (2032) | 76.92 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 3.61 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Venta Minorista de Artículos de Papelería para el Consumidor por Mordor Intelligence
El tamaño del mercado global de venta minorista de artículos de papelería para el consumidor fue valorado en 62,19 mil millones de USD en 2026 y se estima que crecerá desde 64,41 mil millones de USD en 2027 hasta alcanzar los 76,92 mil millones de USD para 2032, a una CAGR del 3,61% durante el período de pronóstico (2027-2032). Las compras recurrentes relacionadas con el ámbito escolar sostienen la demanda, particularmente en países con grandes poblaciones estudiantiles y calendarios académicos establecidos. La categoría refleja una división entre compras orientadas al valor de suministros básicos y compras de mayor valor de productos de escritura, planificación, obsequios y creatividad. Los minoristas están ampliando los pedidos en línea, los formatos de tiendas más pequeñas, los conceptos de venta minorista experiencial y los surtidos curados. El mercado global de venta minorista de artículos de papelería para el consumidor sigue siendo fragmentado, con operadores locales, mercados globales en línea y cadenas especializadas que compiten en disponibilidad, precios, selección de productos y conveniencia.
Conclusiones Clave del Informe
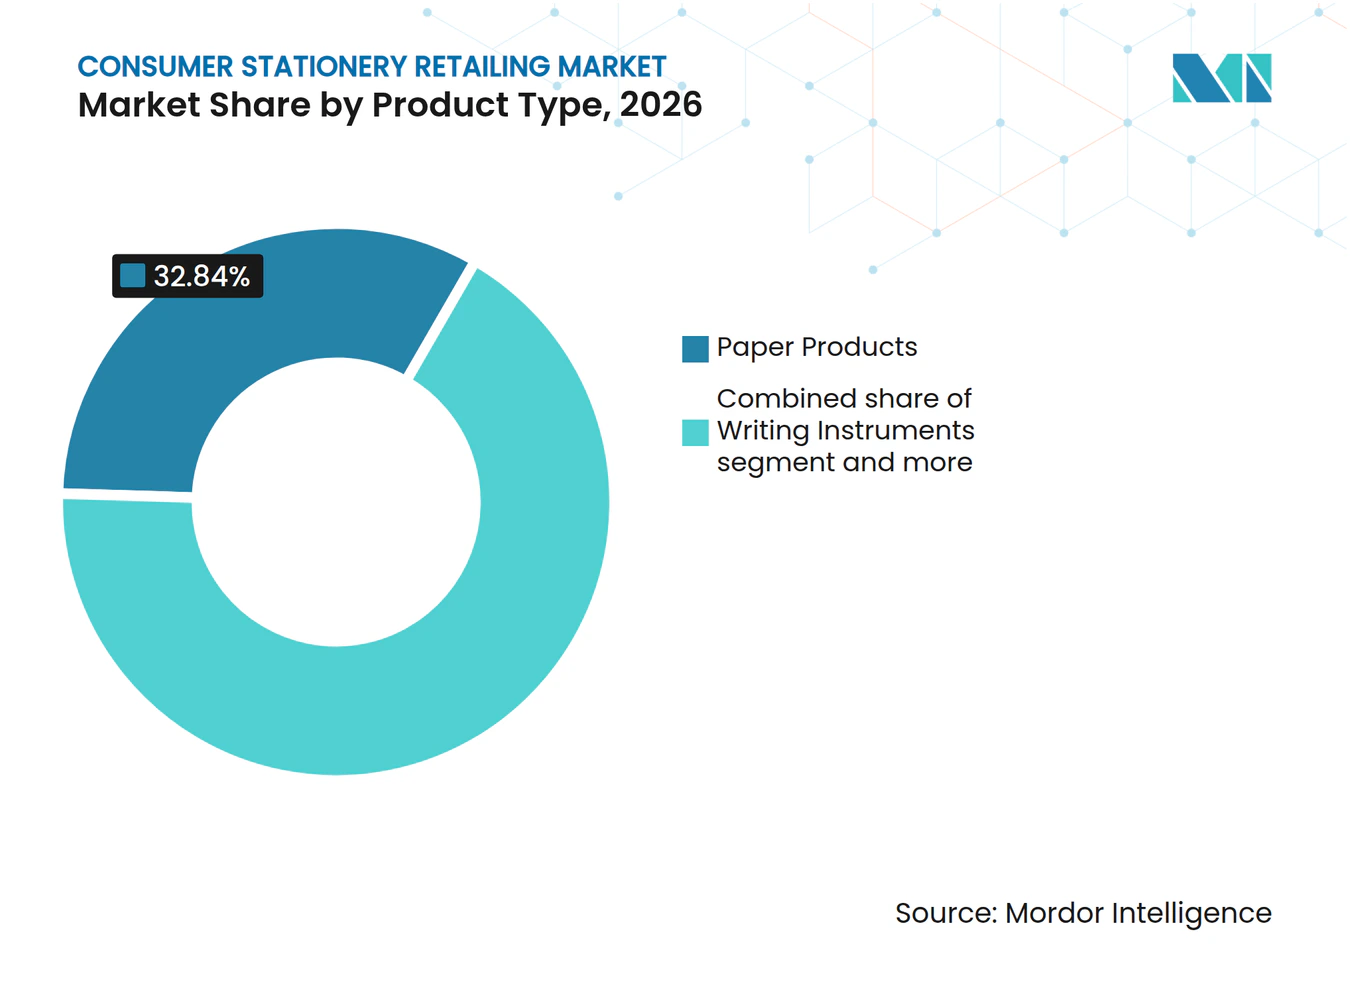
- Por tipo de producto, los Productos de Papel representaron el 32,84% de la participación del mercado global de venta minorista de artículos de papelería para el consumidor en 2026, mientras que se proyecta que los Suministros de Arte y Manualidades crezcan a una CAGR del 4,85% hasta 2032.
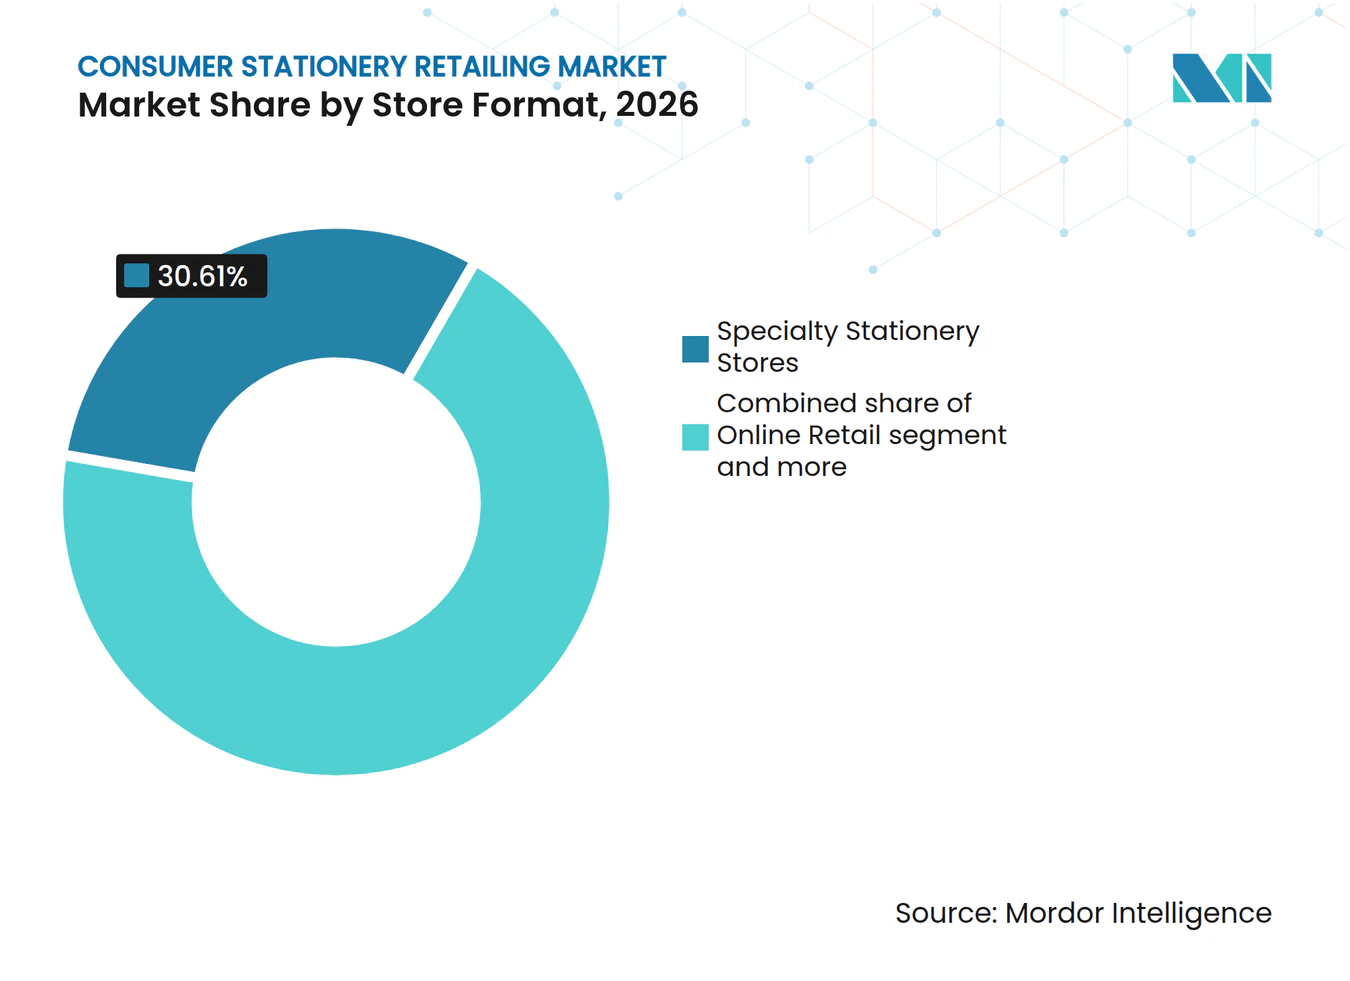
- Por canal de distribución, las Tiendas Especializadas de Papelería representaron el 30,61% de la participación del mercado global de venta minorista de artículos de papelería para el consumidor en 2026, mientras que se proyecta que el Comercio Minorista en Línea crezca a una CAGR del 6,45% hasta 2032.
- Por formato de tienda, las Tiendas de Pequeño Formato representaron el 46,91% de la participación del mercado global de venta minorista de artículos de papelería para el consumidor en 2026, mientras que se proyecta que los Minoristas Exclusivamente en Línea crezcan a una CAGR del 6,12% hasta 2032.
- Por geografía, Asia-Pacífico representó el 36,62% de la participación del mercado global de venta minorista de artículos de papelería para el consumidor en 2026 y se proyecta que crezca a una CAGR del 5,35% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Compra Omnicanal de Artículos de Papelería y Expansión de Mercados en Línea | +0.8% | Global, con ganancias concentradas en América del Norte, Asia-Pacífico y Europa Occidental | Mediano plazo (2-4 años) |
| Penetración de Marcas Propias y Minoristas de Valor | +0.5% | América del Norte, Europa Occidental y Australia | Corto plazo (≤ 2 años) |
| Resiliencia de la Demanda en el Regreso a Clases y el Calendario Académico | +0.7% | Global, con mayor concentración en América del Norte, Asia Meridional y Asia Sudoriental | Corto plazo (≤ 2 años) |
| Premiumización de Productos de Escritura, Planificación y Creatividad | +0.6% | Asia Oriental, Europa Occidental y América del Norte | Mediano plazo (2-4 años) |
| Descubrimiento Digital que Impulsa la Conversión Fuera de Línea y en Línea | +0.5% | Global, con mayor relevancia en Estados Unidos, Reino Unido, Corea del Sur y Australia | Mediano plazo (2-4 años) |
| Expansión de Surtidos Localizados y Comercio Minorista de Pequeño Formato | +0.4% | Asia-Pacífico, Oriente Medio y África, y América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Compra Omnicanal de Artículos de Papelería y Expansión de Mercados en Línea
El mercado global de venta minorista de artículos de papelería para el consumidor adopta cada vez más recorridos de compra que integran la búsqueda de productos, la comparación, el cumplimiento de pedidos y las visitas a tiendas. Australia Post informó que el gasto en línea en libros, papelería y multimedia alcanzó los 2.500 millones de AUD (1.680 millones de USD) en 2025, un aumento del 24,1% respecto al año anterior y que representó el 45% de los ingresos de la categoría[1]. El informe también encontró que el 19% de las compras de la categoría utilizaron entrega el mismo día o al día siguiente. Estas expectativas aumentan la importancia de una visibilidad precisa del inventario, un cumplimiento rápido de pedidos y precios consistentes en todos los canales. Las tiendas físicas siguen siendo importantes porque permiten a los compradores evaluar la calidad del papel, el rendimiento de los bolígrafos, el color y la idoneidad para obsequios antes de comprar.
Penetración de Marcas Propias y Minoristas de Valor
Los productos de marca propia fortalecen la propuesta de valor de los minoristas masivos en el mercado global de venta minorista de artículos de papelería para el consumidor. Los minoristas pueden vender lápices, bolígrafos, cuadernos, carpetas y libretas básicos bajo sus propias marcas porque estos artículos son conocidos y se compran con frecuencia. Esta tendencia aumenta la presión sobre las marcas nacionales que dependen de la visibilidad en los estantes y de precios más altos en las categorías de productos básicos. Los minoristas de valor también utilizan paquetes múltiples y paquetes estacionales para simplificar las compras de la lista escolar para los hogares. Como resultado, el mercado muestra una mayor división entre los productos básicos sensibles al precio y los productos diferenciados, para los cuales el diseño, la durabilidad, la recargabilidad o el atractivo de la marca pueden sostener precios más altos.
Resiliencia de la Demanda en el Regreso a Clases y el Calendario Académico
El regreso a clases sigue siendo el período de demanda más predecible en el mercado global de venta minorista de artículos de papelería para el consumidor. En 2025, se proyectó que el gasto total en el regreso a clases entre los hogares de educación primaria y secundaria en Estados Unidos alcanzaría los 39.400 millones de USD, según la Federación Nacional de Minoristas[2]. Estos hogares planeaban gastar un promedio de 143,77 USD en útiles escolares, contribuyendo con 6.600 millones de USD al gasto total en útiles escolares de educación primaria y secundaria. Las compras anticipadas extendieron la temporada de ventas, haciendo que la disponibilidad de inventario fuera crítica mucho antes de que las escuelas reabrieran. En India, un patrón estacional similar permitió a los minoristas alinear los ciclos de reabastecimiento, los paquetes de listas escolares y los surtidos en idiomas locales con los calendarios de admisión de escuelas estatales y privadas.
Premiumización de Productos de Escritura, Planificación y Creatividad
Los productos de escritura, planificación y creatividad de mayor valor están ampliando la base de clientes potenciales del mercado global de venta minorista de artículos de papelería para el consumidor. Newell Brands Japan informó en 2025 que uno de cada tres consumidores encuestados prefería productos de mayor precio y mayor durabilidad para las compras cotidianas. La encuesta identificó las plumas estilográficas de lujo y los bolígrafos de alta gama como compras aspiracionales. Esta preferencia fue particularmente evidente entre los consumidores de entre 20 y 30 años, quienes asociaban la calidad táctil con el uso personal y la autoexpresión. Estas tendencias respaldan la demanda de diarios, agendas, suministros de arte, bolígrafos de alta gama y surtidos orientados a obsequios. Los minoristas indios pueden abordar esta oportunidad ofreciendo productos accesibles de nivel básico junto con rangos de mayor gama claramente diferenciados, en lugar de posicionar todos los productos de papelería como artículos de bajo precio.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Digitalización que Reduce la Demanda de Productos Rutinarios Basados en Papel | -0.9% | América del Norte, Europa Occidental, Japón y Corea del Sur | Largo plazo (≥ 4 años) |
| Precios Unitarios Bajos y Presión sobre los Márgenes en la Papelería para el Mercado Masivo | -0.6% | Global, con concentración en mercados maduros | Corto plazo (≤ 2 años) |
| Estacionalidad y Riesgo de Inventario en Torno a los Picos del Regreso a Clases | -0.3% | América del Norte, Europa Occidental y América del Sur | Corto plazo (≤ 2 años) |
| Volatilidad en los Costos de Materias Primas, Flete y Embalaje | -0.4% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Digitalización que Reduce la Demanda de Productos Rutinarios Basados en Papel
La digitalización sigue siendo una restricción a largo plazo sobre la demanda de productos rutinarios basados en papel en el mercado global de venta minorista de artículos de papelería para el consumidor. Las escuelas, las oficinas y los hogares utilizan cada vez más sistemas digitales para archivar, copiar, compartir notas y realizar documentación estándar. Este cambio afecta principalmente al papel estándar, los productos de archivo, las carpetas de anillas y los suministros básicos de presentación. Sin embargo, la demanda sigue siendo más resiliente para los productos que ofrecen valor táctil, creativo, personal o educativo que las herramientas digitales no pueden reemplazar completamente. Los minoristas pueden reducir su exposición enfatizando los productos de escritura expresiva, los suministros de arte, las agendas, los artículos escolares esenciales y los productos reutilizables.
Precios Unitarios Bajos y Presión sobre los Márgenes en la Papelería para el Mercado Masivo
Los precios unitarios bajos limitan la capacidad de los minoristas de papelería para el mercado masivo de absorber costos operativos más altos. Los consumidores a menudo comparan precios de artículos básicos en tiendas físicas, mercados en línea y cadenas de valor. La expansión de marcas propias intensifica esta presión, ya que los minoristas pueden priorizar productos con márgenes más favorables. Este desafío es particularmente agudo para los minoristas independientes que ofrecen amplios surtidos de productos básicos pero carecen de la escala de compra de las cadenas nacionales. Para proteger la rentabilidad, los operadores de tiendas necesitan equilibrar los artículos esenciales de la lista escolar con productos creativos de mayor margen, artículos de obsequio y rangos de mayor valor cuidadosamente seleccionados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis del Comportamiento del Consumidor
La sensibilidad al precio y el comercio selectivo influyen en las compras de papelería. En 2025, el 51% de las familias estadounidenses de educación primaria y secundaria comenzaron a comprar para el regreso a clases antes debido a posibles aumentos de precios impulsados por aranceles, según la Federación Nacional de Minoristas. Los minoristas pueden ofrecer artículos esenciales asequibles junto con bolígrafos de marca, diarios y suministros de arte para atender las restricciones presupuestarias y la demanda de calidad y productos de obsequio.
La categoría australiana de libros, papelería y multimedia en línea creció un 24,1% en 2025, lo que refleja el creciente papel del descubrimiento y la compra digital, según Australia Post. Las tiendas físicas siguieron siendo importantes para evaluar la textura del papel, el rendimiento de los bolígrafos y los colores de los productos. La visibilidad del inventario en línea, el cumplimiento conveniente de pedidos y la evaluación de productos en tienda pueden respaldar estas preferencias complementarias.
El gasto en línea australiano en la categoría promedió 48,32 AUD (32,38 USD) por cesta en 2025. El gasto de la Generación Z aumentó un 50,9% hasta los 474 millones de AUD (317,65 millones de USD), según Australia Post. Estas tendencias respaldan las campañas de reabastecimiento y las colecciones durante todo el año en útiles escolares, preparación para exámenes, pasatiempos creativos y obsequios, reduciendo la dependencia de la demanda del regreso a clases.
Ventas Minoristas y Rendimiento de las Tiendas
El rendimiento minorista depende de la productividad de las ventas, las compras repetidas y la diferenciación del surtido. MINISO Group reportó un crecimiento de ingresos del 28,2% hasta los 5.800 millones de CNY (830 millones de USD) para el trimestre finalizado en septiembre de 2025. El GMV de tiendas comparables creció a una tasa de un solo dígito medio, y el margen bruto alcanzó el 44,7%. La diferencia entre los ingresos totales y el crecimiento de tiendas comparables indica que la expansión respaldó el rendimiento junto con el crecimiento de las tiendas existentes. Para los minoristas de papelería, combinar productos de papel esenciales con suministros de arte, agendas y kits creativos puede aumentar el tamaño de las cestas. Las promociones estacionales y el descubrimiento de productos en línea pueden fomentar las compras repetidas.
La economía de las tiendas depende de que el crecimiento de las ventas supere los costos de las ubicaciones físicas. Los ingresos de las tiendas operadas directamente por MINISO aumentaron un 69,9% interanual en septiembre de 2025, mientras que los gastos de alquiler, depreciación y nómina aumentaron un 40,7%. Estas cifras sugieren una mejora del apalancamiento operativo en su red de tiendas operadas directamente. Los locales compactos, los formatos de tienda dentro de tienda y los pedidos en línea surtidos desde la tienda pueden ayudar a los minoristas de papelería a gestionar los costos de espacio donde los productos esenciales de bajo precio generan ingresos limitados por transacción.
Análisis de Segmentos
Por Tipo de Producto:
Los Formatos Creativos y de Manualidades se Expanden dentro de una Categoría Anclada en el PapelLos Productos de Papel representaron el 32,84% del mercado global de venta minorista de artículos de papelería para el consumidor en 2026, respaldados por la demanda de cuadernos, libros de ejercicios y papel de copia en educación. El segmento genera tráfico predecible durante los ciclos académicos, pero enfrenta riesgos de comparación de precios y sustitución digital. Los minoristas pueden respaldar la demanda a través de la disponibilidad, la correspondencia con listas escolares, las opciones de calidad de papel y los tamaños de paquetes relevantes a nivel local.
Se prevé que los Suministros de Arte y Manualidades crezcan a una CAGR del 4,85% hasta 2032, la más alta entre los tipos de productos. Las actividades creativas, las compras de pasatiempos y la demanda de formatos, colores, kits y marcas distintivos respaldan el crecimiento. Los surtidos más amplios pueden atraer a familias, aficionados y compradores de obsequios, al tiempo que reducen la dependencia de las líneas de productos básicos de bajo margen.
Los Instrumentos de Escritura combinan la demanda rutinaria con oportunidades en todos los rangos de precios. El negocio de Expresión Humana de BIC vendió instrumentos de escritura en más de 160 países y reportó ventas netas del ejercicio 2025 de 736 millones de EUR (865,76 millones de USD)[3]. Los suministros de oficina y escolares satisfacen la demanda esencial, mientras que los accesorios de escritorio y los organizadores se benefician de la personalización y las necesidades del espacio de trabajo.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Canal de Distribución:
El Comercio Minorista en Línea se Expande junto con la Relevancia de las Tiendas EspecializadasLas tiendas especializadas de papelería representaron el 30,61% del mercado global de venta minorista de artículos de papelería para el consumidor en 2026. Su posición refleja surtidos curados, conocimiento del producto y comparación táctil de papel, bolígrafos, agendas y suministros creativos. Generan lealtad a través de productos relevantes a nivel local, apoyo con listas escolares y orientación del personal. El alcance de entrega limitado y la menor conveniencia pueden restringir la competitividad. Los catálogos en línea conectados pueden mostrar la disponibilidad de existencias y permitir la entrega local o la recogida en tienda.
Se prevé que el comercio minorista en línea crezca a una CAGR del 6,45% hasta 2032, la más alta entre los canales de distribución. Australia Post informó que el gasto en línea en libros, papelería y multimedia en Australia alcanzó los 2.500 millones de AUD (1.680 millones de USD) en 2025, un aumento del 24,1% interanual. Los canales en línea representaron el 45% del gasto de la categoría. El valor promedio de la cesta se mantuvo estable en 48,32 AUD (32,38 USD), lo que indica que la frecuencia de compra, más que el valor de la transacción, impulsó el crecimiento. Si bien el 19% de las compras de la categoría utilizaron entrega el mismo día o al día siguiente, un cumplimiento más rápido ofrece una oportunidad de diferenciación. Para los minoristas indios, los listados de productos precisos, la amplia visibilidad del surtido y las opciones de entrega confiables pueden respaldar las compras repetidas y el descubrimiento de productos de papelería especializados.
Los hipermercados, supermercados y grandes superficies se benefician de viajes de compras domésticos más amplios, especialmente durante los períodos de regreso a clases. Los grandes almacenes, las tiendas de descuento, las tiendas de conveniencia y las tiendas independientes respaldan la comparación de precios, el reabastecimiento inmediato y el acceso en el vecindario. Los minoristas requieren estrategias de precios y tamaños de paquetes específicas para cada canal.
Por Formato de Tienda:
Las Tiendas Pequeñas Lideran, mientras que los Operadores Exclusivamente en Línea Crecen más RápidoLas tiendas de pequeño formato representaron el 46,91% del tamaño del mercado global de venta minorista de artículos de papelería para el consumidor en 2026. Se adaptan a ubicaciones de alto tráfico peatonal y ofrecen surtidos curados sin los costos de las grandes tiendas de destino. MINISO demuestra cómo la rotación frecuente de surtidos y los formatos de estilo de vida compactos pueden escalar en todos los mercados. Estas tiendas pueden impulsar las compras por impulso de papelería, accesorios, obsequios y productos con licencia. En India, se adaptan a centros comerciales, ubicaciones vinculadas al transporte, calles comerciales y vecindarios residenciales densos cuando los surtidos reflejan la demanda local.
Se prevé que los minoristas exclusivamente en línea se expandan a una CAGR del 6,12% hasta 2032. Este modelo evita los costos directos de ocupación de tiendas y utiliza la personalización, el contenido y los recordatorios de pedidos repetidos para construir relaciones con los clientes. Se adapta a productos personalizados, agendas, suministros de arte especializados y productos de escritura de nicho. El descubrimiento de productos, el cumplimiento confiable de pedidos y la confianza del cliente siguen siendo esenciales. Las tiendas temporales y las exhibiciones en asociación pueden ayudar a los clientes a evaluar materiales y acabados.
Las tiendas de gran formato respaldan las compras institucionales, escolares y relacionadas con proyectos, pero requieren tráfico y valor de cesta suficientes. Los formatos de tienda dentro de tienda y quiosco ofrecen flexibilidad donde las tiendas completas no son viables y pueden combinar la papelería con categorías complementarias. Es probable que el mercado conserve múltiples formatos minoristas.

Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
Mercado de Venta Minorista de Artículos de Papelería para el Consumidor en Asia-Pacífico
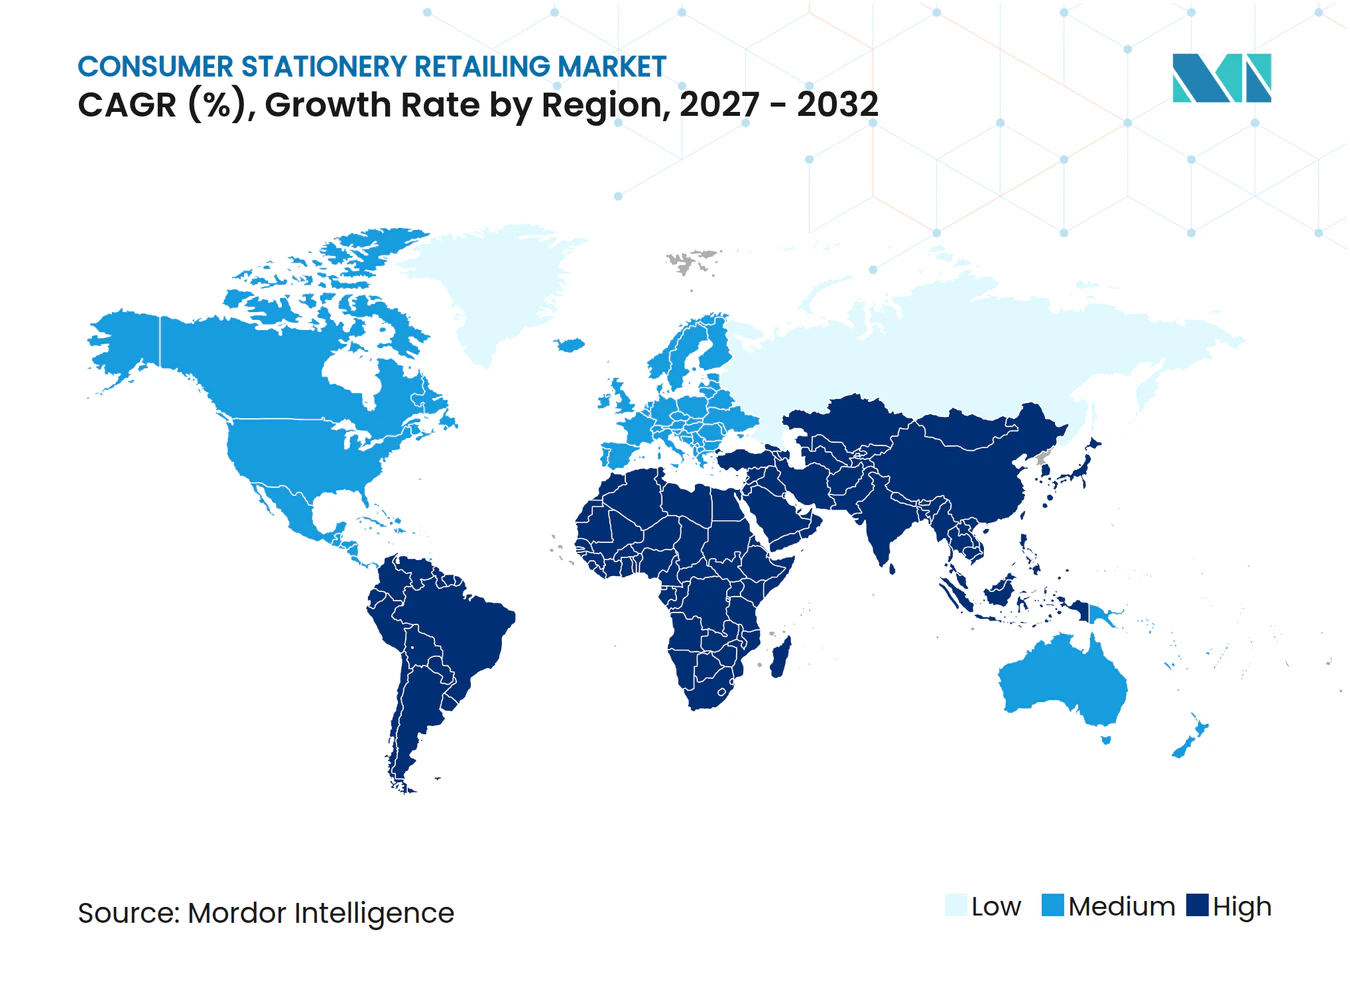
Asia-Pacífico representó una participación del 36,62% en el mercado global de venta minorista de artículos de papelería para el consumidor en 2026 y se prevé que crezca a una CAGR del 5,35% hasta 2032. Las grandes poblaciones estudiantiles, la capacidad de fabricación y la demanda de papelería creativa respaldan el crecimiento. La población en edad escolar de India impulsa la demanda recurrente de cuadernos, instrumentos de escritura, útiles escolares y paquetes localizados, lo que respalda la planificación de inventario basada en el calendario escolar. China respalda la disponibilidad regional y la competencia de precios a través de su base de fabricación. Japón y Corea del Sur muestran demanda de productos de escritura de mayor precio, papelería de diseño, agendas y artículos de obsequio. La encuesta de Newell Brands Japan de 2025 destacó el interés de los consumidores en la durabilidad y el atractivo de gama alta. La expansión de MINISO demuestra la demanda de formatos compactos y surtidos de estilo de vida rotativos.
Mercado de Venta Minorista de Artículos de Papelería para el Consumidor en las Américas y EMEA
América del Norte se beneficia de la demanda estacional relacionada con el ámbito escolar, con la Federación Nacional de Minoristas estimando 6.600 millones de USD en gasto en útiles escolares de educación primaria y secundaria en Estados Unidos en 2025, lo que respalda la demanda de papelería y otros artículos esenciales del regreso a clases[4]. Europa combina formatos de calle principal, venta minorista de viajes, especializados y de primera línea digital. América del Sur, Oriente Medio y África ofrecen oportunidades a través de la demanda educativa, la urbanización y el comercio minorista organizado. El crecimiento del mercado depende del poder adquisitivo, los calendarios escolares, la distribución y los costos de importación.
Inteligencia de Suministro y Desarrollo Minorista
El mercado global de venta minorista de artículos de papelería para el consumidor incluye puntos de venta de conveniencia, tiendas especializadas y formatos orientados al estilo de vida, aunque los datos comparables sobre el espacio en planta específico de papelería siguen siendo limitados. A septiembre de 2025, MINISO operaba 8.138 tiendas, comprendiendo 7.831 tiendas MINISO y 307 tiendas TOP TOY, tras agregar 718 nuevas tiendas interanualmente. Ryohin Keikaku opera formatos MUJI que van desde los compactos locales MUJI 500 hasta tiendas de destino más grandes. Estos modelos equilibran el acceso al vecindario con el descubrimiento de productos, aunque ninguna de las dos redes se centra exclusivamente en la papelería. La selección del formato debe reflejar el alquiler local, el tráfico peatonal, la profundidad del surtido y la demanda de productos de arte, manualidades y obsequios.
La expansión minorista combina locales más pequeños y escalables con inversiones selectivas en tiendas más grandes y orientadas a la experiencia. Ryohin Keikaku asignó 40.700 millones de JPY (260 millones de USD) para inversiones de capital del ejercicio 2026, incluyendo 24.000 millones de JPY (150 millones de USD) para aperturas de tiendas y 12.000 millones de JPY (80 millones de USD) para software. Esta asignación destaca la importancia de la expansión física y la infraestructura digital. Para los minoristas de papelería, las tiendas insignia pueden respaldar el descubrimiento de productos y exhibiciones de surtidos más amplios, mientras que los locales compactos cerca de escuelas, zonas residenciales y centros de transporte pueden atender compras frecuentes y de menor tamaño. La visibilidad del inventario y los pedidos en línea pueden ampliar el alcance al cliente sin requerir que cada ubicación mantenga una gama completa de productos.
Panorama Competitivo
Concentración del Mercado
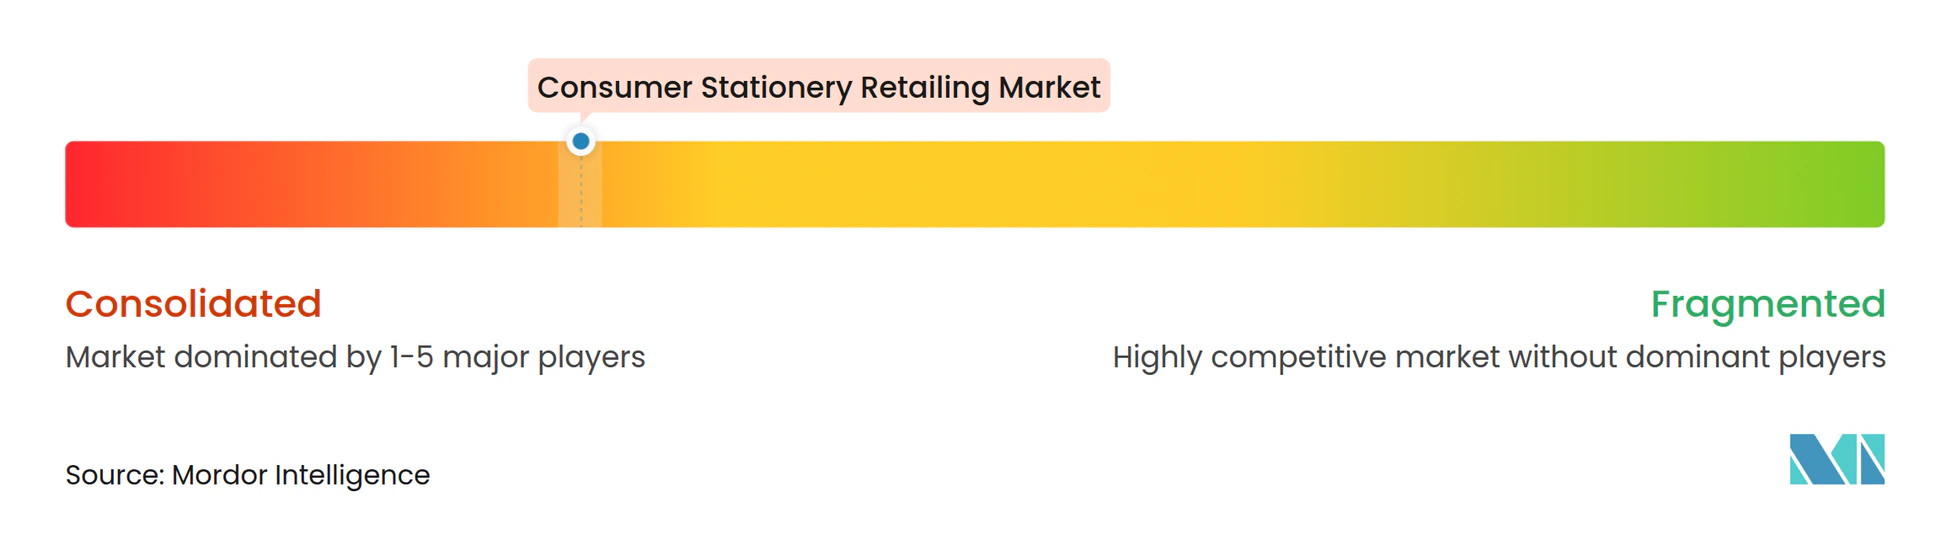
El mercado global de venta minorista de artículos de papelería para el consumidor está fragmentado. La competencia por formatos difiere: los mercados en línea enfatizan la elección y la entrega; las tiendas compiten en ubicación, disponibilidad y experiencia. El precio impulsa las compras escolares y rutinarias, mientras que la diferenciación importa para las agendas, los instrumentos de escritura, los productos creativos, sostenibles y de obsequio. MINISO operaba 8.138 tiendas a nivel global en septiembre de 2025, añadiendo 718 interanualmente a través de la expansión de formatos compactos y la renovación del surtido. Su despliegue internacional se centró en el acceso y la comercialización de estilo de vida.
MUJI combina formatos exprés y de destino mientras invierte en nuevas ubicaciones. Ambos requieren posicionamiento y surtidos disciplinados. Los fabricantes influyen en el comercio minorista a través del diseño, el embalaje y las carteras de productos. BIC informó que fuentes certificadas o recicladas suministraron todo el embalaje de cartón en 2025. ACCO Brands confirmó su adquisición de EPOS en enero de 2026, yendo más allá de la papelería y los productos de consumo hacia los periféricos tecnológicos. Estos movimientos crean espacio para los especialistas y las marcas propias. Los minoristas que combinan el conocimiento del surtido local, los precios accesibles, el descubrimiento digital y los rangos de mayor valor pueden competir eficazmente.
Líderes de la Industria de Venta Minorista de Artículos de Papelería para el Consumidor
-
Staples, Inc.
-
Amazon.com, Inc.
-
Walmart Inc.
-
The ODP Corporation
-
Target Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Venta Minorista de Artículos de Papelería para el Consumidor Empresas cubiertas en este informe
- Walmart Inc.
- Amazon.com, Inc.
- Target Corporation
- Staples, Inc.
- The ODP Corporation
- Tesco PLC
- WH Smith PLC
- Carrefour SA
- Daiso Industries Co., Ltd.
- Ryohin Keikaku Co., Ltd. (MUJI)
- MINISO Group Holding Limited
- Dollar Tree, Inc.
- Dollar General Corporation
- Costco Wholesale Corporation
- Seven & i Holdings Co., Ltd.
- Reliance Retail Ventures Limited
- PNA Retail Management Services
- Ryman Ltd.
- Officeworks
- Smiggle
Desarrollos recientes de la industria en Mercado de Venta Minorista de Artículos de Papelería para el Consumidor
- Octubre de 2026: MINISO USA abri su tienda número 400 en Estados Unidos, marcando un hito en su expansión a nivel nacional. La empresa ofrece mercancía de estilo de vida, coleccionables, productos de belleza, accesorios y colaboraciones de personajes con licencia. La apertura refleja la creciente presencia minorista de MINISO en Estados Unidos y la continua expansión de su estrategia de mercancía orientada al estilo de vida y la propiedad intelectual.
- Julio de 2026: Walmart introdujo ofertas de regreso a clases con 14 útiles escolares populares a sus precios más bajos desde 2019, con artículos seleccionados a partir de 0,25 USD. El surtido incluía papelería, mochilas, carpetas y accesorios con licencia, reforzando su posicionamiento orientado al valor en la venta minorista estacional de artículos de papelería para el consumidor.
- Mayo de 2026: Ryman se asoció exclusivamente con Deliveroo para ofrecer más de 4.000 productos a través de 185 tiendas en el Reino Unido, cubriendo papelería, tecnología, artículos esenciales de obsequio y servicios de impresión. La asociación amplía el alcance omnicanal de Ryman a través de la entrega a demanda, con pedidos elegibles para entrega en tan solo 25 minutos.
- Marzo de 2025: MUJI abrió su tienda global más grande, MUJI Aeon Mall Kashihara, en Japón. La tienda de 2.500 tsubo (aprox. 8.260 m²) colabora con productores regionales de la Prefectura de Nara y la región de Kinki.
Alcance del Informe del Mercado Global de Venta Minorista de Artículos de Papelería para el Consumidor
El informe del mercado global de venta minorista de artículos de papelería para el consumidor analiza las ventas de papelería en tiendas físicas, plataformas en línea y múltiples formatos minoristas en todo el mundo. El mercado está segmentado por tipo de producto, canal de distribución, formato de tienda y geografía, cubriendo instrumentos de escritura, productos de papel, suministros de oficina y escolares, suministros de arte y manualidades, y accesorios de escritorio y organizadores. El estudio evalúa los impulsores, incluida la compra omnicanal, la expansión de mercados en línea, la penetración de marcas propias, la demanda del regreso a clases, los productos de papelería premium, el descubrimiento digital y la expansión del comercio minorista de pequeño formato, junto con las restricciones como la digitalización de las actividades rutinarias basadas en papel, los precios unitarios bajos, la presión sobre los márgenes, los riesgos de inventario estacional y la volatilidad de los costos de materias primas, flete y embalaje. El informe evalúa las redes de tiendas minoristas, el espacio en planta, las nuevas aperturas de tiendas, las canalizaciones de desarrollo, el rendimiento de las ventas, los costos de ocupación, el comportamiento de compra del consumidor, las preferencias de canal, los patrones de gasto y la frecuencia de compra. Proporciona estimaciones del tamaño del mercado y pronósticos de crecimiento por tipo de producto, canal de distribución, formato de tienda y geografía para 2022-2031. El estudio también examina los desarrollos regulatorios y tecnológicos, las fuerzas competitivas, la concentración del mercado, las participaciones de mercado, los movimientos estratégicos y los perfiles de los principales minoristas y cadenas de papelería. También se evalúan las oportunidades en colecciones de marcas propias, papelería sostenible y recargable, y surtidos de productos diferenciados. Las estimaciones y pronósticos del mercado se presentan en términos de valor en todos los segmentos cubiertos.
Resumen de la segmentación
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del sector global de venta minorista de artículos de papelería para el consumidor para 2032?
Se proyecta que el mercado global de venta minorista de artículos de papelería para el consumidor alcance los 76,92 mil millones de USD para 2032, creciendo a una CAGR del 3,61% desde 2027.
¿Qué categoría de producto crece más rápido en la venta minorista global de artículos de papelería para el consumidor?
Se prevé que los Suministros de Arte y Manualidades crezcan a una CAGR del 4,85% hasta 2032, respaldados por compras de pasatiempos, creatividad y estilo de vida.
¿Qué canal de ventas se expande rápidamente para los productos de papelería?
Se prevé que el Comercio Minorista en Línea crezca a una CAGR del 6,45% hasta 2032, respaldado por amplios surtidos y la conveniencia de la entrega.
¿Por qué es importante Asia-Pacífico para los minoristas de artículos de papelería para el consumidor?
Asia-Pacífico representó el 36,62% de los ingresos globales en 2026 y se prevé que crezca a una CAGR del 5,35% hasta 2032, respaldado por la demanda educativa y los formatos minoristas diversificados.
¿Qué es lo más importante para los minoristas de papelería en India?
La demanda escolar, los surtidos localizados, los precios accesibles, el descubrimiento digital y las gamas creativas premium son importantes para atender la variada base de consumidores de India.
¿Cómo compiten las tiendas de pequeño formato con los minoristas más grandes?
Las tiendas de pequeño formato pueden utilizar ubicaciones accesibles, cambios rápidos de surtido y productos de estilo de vida orientados a la papelería para generar ventas sin el costo de una gran tienda de destino.