
Tamanho e Participação do Mercado de Aluguel de Compressores
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
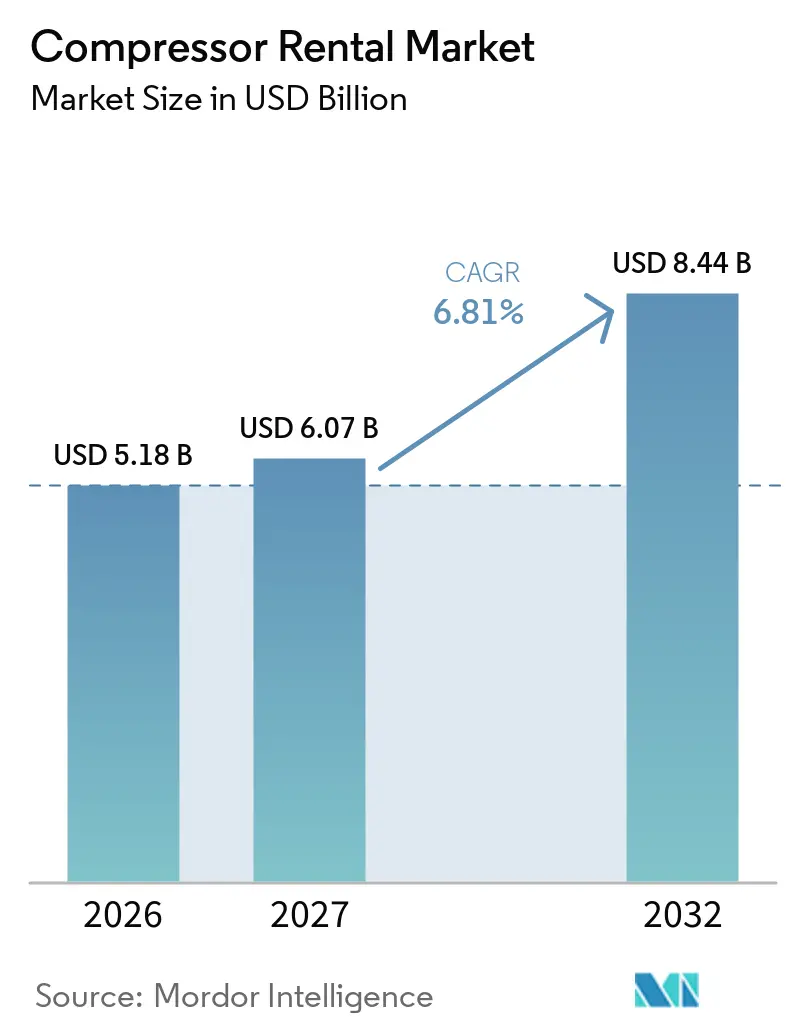
| Tamanho do Mercado (2027) | 6.07 Bilhões de dólares |
| Tamanho do Mercado (2032) | 8.44 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.81 % |
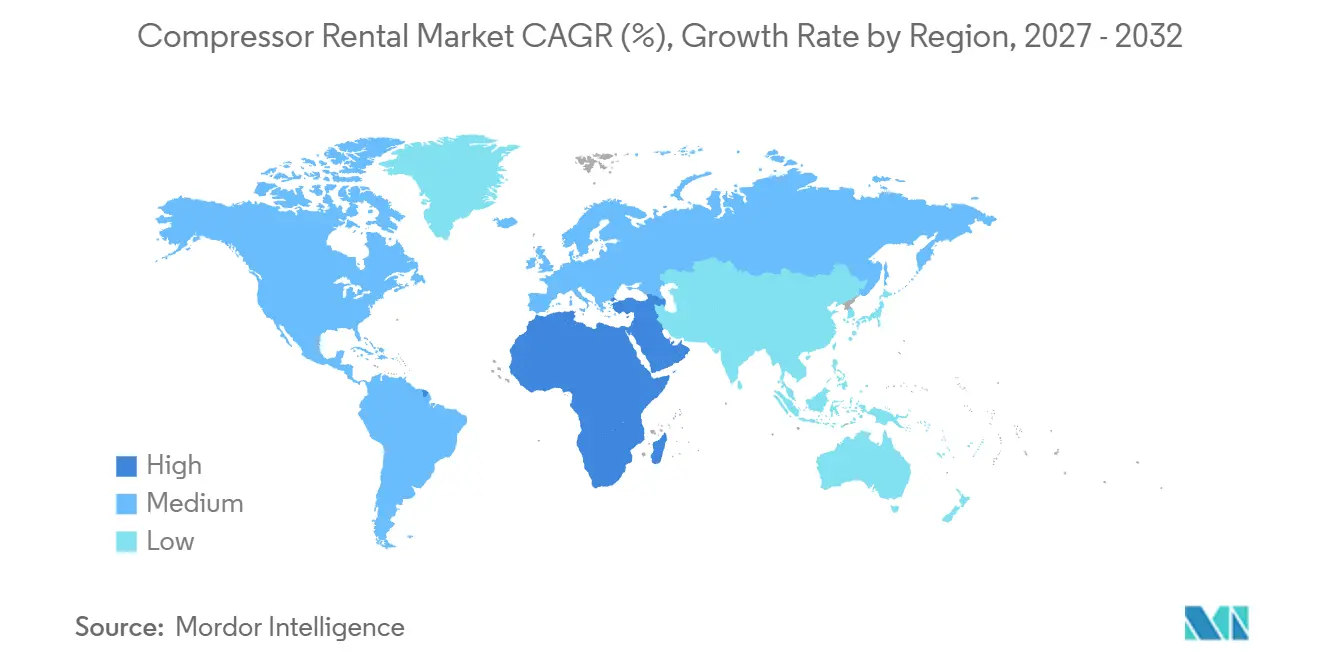
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
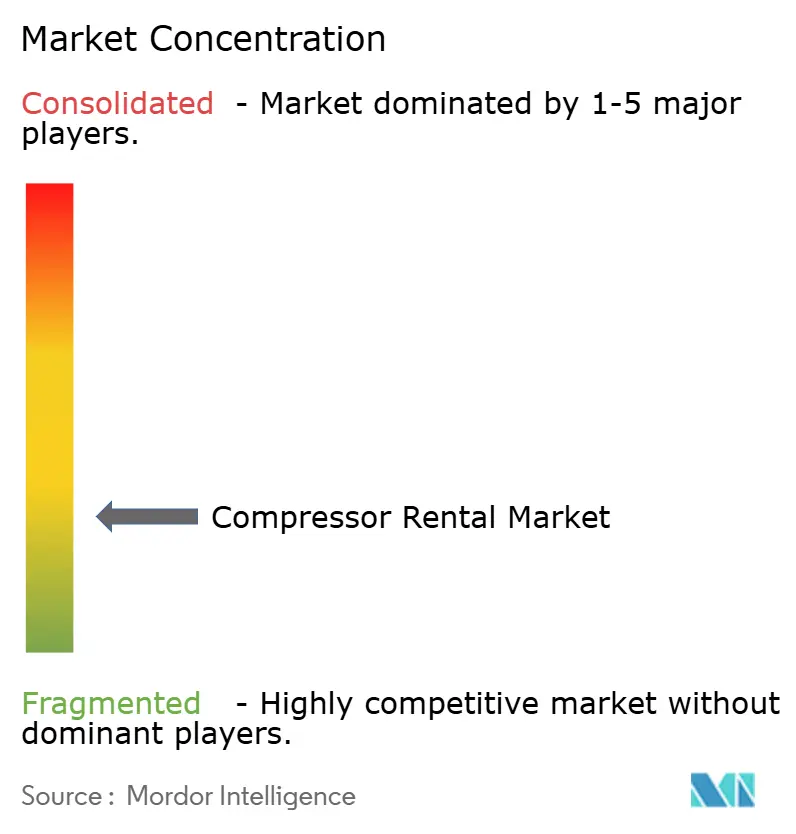
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Aluguel de Compressores por Mordor Intelligence
O tamanho do mercado de aluguel de compressores deve aumentar de 5,18 bilhões de USD em 2026 para 6,07 bilhões de USD em 2027 e atingir 8,44 bilhões de USD até 2032, crescendo a um CAGR de 6,81% no período de 2027 a 2032. O mercado é impulsionado por clientes que necessitam de equipamentos por durações finitas de projeto sem comprometer capital com frotas próprias. Projetos de construção, industriais, de mineração e de energia requerem equipamentos que possam ser realocados e operados sob condições variadas de canteiro. As responsabilidades dos fornecedores vão além do fornecimento de ar comprimido e incluem a coordenação de entrega, instalação, reabastecimento ou arranjos de energia, manutenção e recolhimento dentro dos cronogramas do projeto. A evolução dos requisitos de eficiência e emissões favorece ainda mais os fornecedores que mantêm frotas atuais e certificadas. Isso cria uma vantagem para operadores com redes de serviço estabelecidas, capacidade técnica, equipamentos sobressalentes e capital para substituir unidades quando as especificações dos clientes mudam. O mercado também oferece aos clientes acesso a equipamentos mais novos quando as unidades próprias não atendem mais aos seus requisitos operacionais ou de conformidade.
Principais Conclusões do Relatório
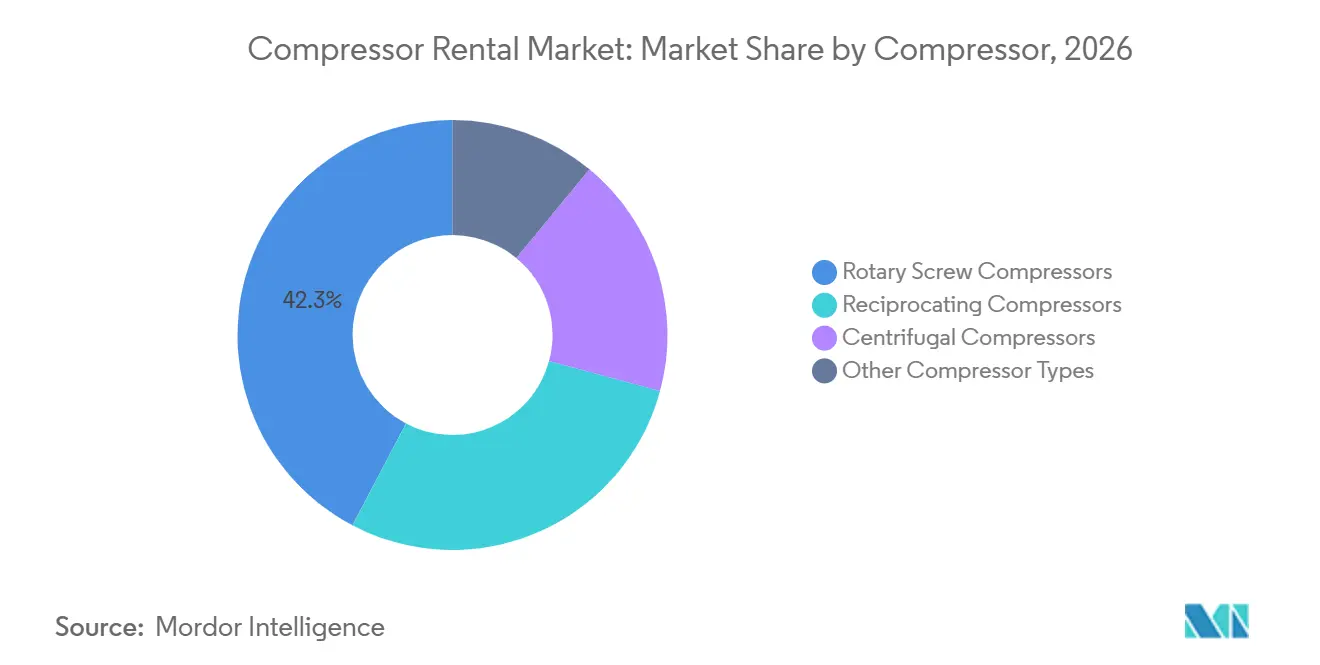
- Por tipo de compressor, os compressores de parafuso rotativo lideraram com uma participação de receita de 42,3% em 2026, enquanto os compressores centrífugos têm previsão de expansão a um CAGR de 7,2% até 2032.
- Por classificação de pressão, os compressores de média pressão detiveram uma participação de receita de 47,4% em 2026, enquanto os compressores de alta pressão registraram o maior CAGR projetado de 6,9% até 2032.
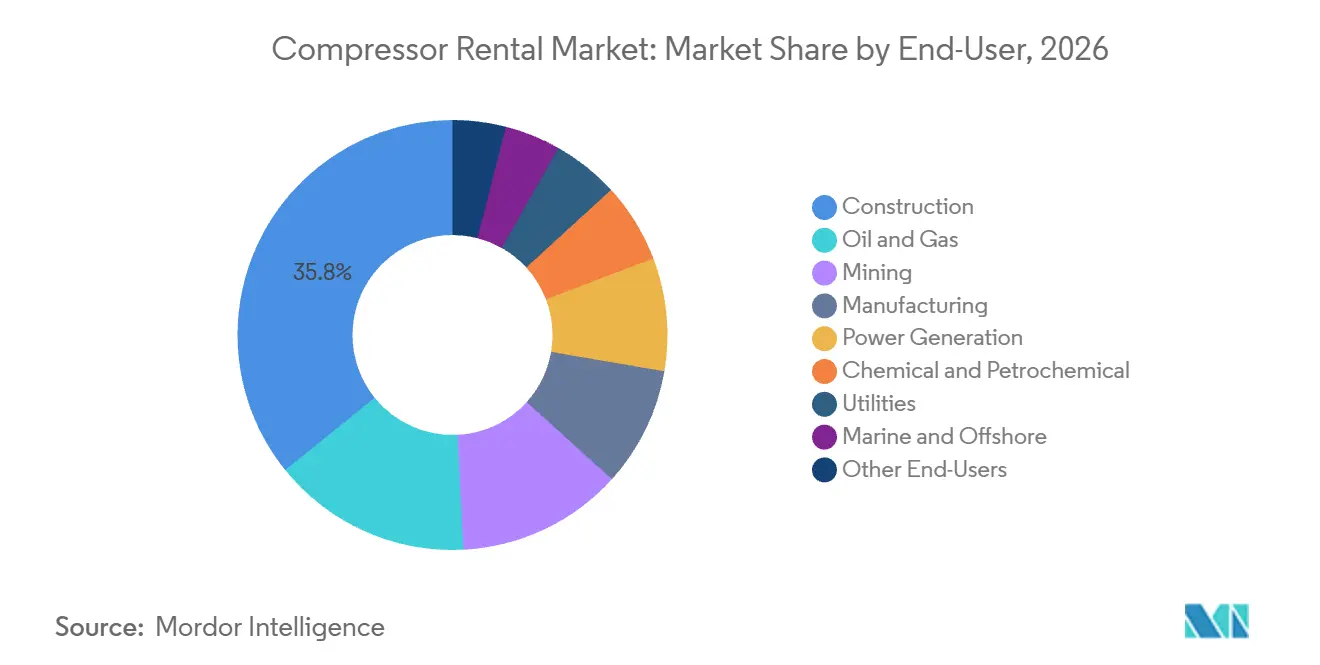
- Por usuário final, a construção deteve uma participação de mercado de 35,8% em 2026, enquanto o segmento químico e petroquímico registrou o maior CAGR projetado de 7,5% até 2032.
- Por geografia, a Ásia-Pacífico liderou com uma participação de receita de 34,3% em 2026, enquanto o Oriente Médio e África tem previsão de expansão a um CAGR de 7,3% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda Baseada em Infraestrutura e Projetos | +1.8% | Global, com concentração na Ásia-Pacífico e no Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Preferência pelo Aluguel para Flexibilidade de Capital | +1.3% | Global | Longo prazo (≥ 4 anos) |
| Atividade Industrial, de Mineração e de Petróleo e Gás | +1.2% | Ásia-Pacífico, América do Norte e Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Atualização de Frota com Eficiência Energética e Baixas Emissões | +0.9% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Demanda por Paradas e Manutenção em Refinarias | +0.6% | América do Norte, Oriente Médio e Europa | Curto prazo (≤ 2 anos) |
| Monitoramento Remoto e Manutenção Preditiva | +0.5% | Global, com adoção antecipada na Ásia-Pacífico e na América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Baseada em Infraestrutura e Projetos
Os gastos públicos e privados em infraestrutura estão movendo os pipelines de projetos para a fase de construção ativa, criando demanda por equipamentos nos canteiros de obras. A Índia propôs INR 12,2 lakh crore (147 bilhes de USD) em despesas de capital público para o exercício fiscal 2026-27, apoiando obras rodoviárias, ferroviárias e de utilidades urbanas que utilizam ar comprimido portátil. O mercado de aluguel de compressores se beneficia mais quando os projetos atingem a fase de construção em vez da fase de planejamento, pois os empreiteiros precisam de equipamentos em um ponto definido do programa de trabalho e podem não necessitar deles por toda a vida útil de um ativo. As necessidades de ferramentas pneumáticas, purga de dutos e obras civis frequentemente surgem simultaneamente durante a execução ativa, de modo que a disponibilidade de equipamentos pode ser tão importante quanto a classificação técnica de uma unidade individual. Esse timing torna a disponibilidade de frota, a confiabilidade de entrega e a movimentação entre canteiros importantes para os fornecedores de aluguel que operam em múltiplos projetos. Corredores remotos de estradas, ferrovias e energia também requerem unidades portáteis onde a energia elétrica confiável da rede não está disponível, mantendo os equipamentos diesel-elétricos relevantes nesses ambientes operacionais.
Preferência pelo Aluguel para Flexibilidade de Capital
O aluguel ajuda os operadores a adiar o custo e o risco de valor residual da compra de equipamentos para cronogramas de projetos incertos. O mercado de aluguel de compressores, portanto, atende clientes que precisam de flexibilidade em contratos de curto prazo, paralisações e trabalhos de comissionamento, incluindo aqueles que não conseguem prever com precisão quando um projeto avançará para sua próxima fase. Os fornecedores podem realocar unidades entre setores ou locais quando projetos individuais são concluídos, o que a propriedade não consegue facilmente igualar sem capacidade interna de gestão de frota. A telemática pode apoiar modelos de serviço baseados em uso e ajudar os fornecedores a programar a manutenção antes que uma falha ocorra, especialmente quando várias unidades estão operando longe de um depósito central. Isso desloca a proposta de valor para o cliente em direção ao desempenho e à disponibilidade do equipamento, em vez do prazo do contrato. Unidades de aluguel certificadas mais novas também podem ser mais atraentes do que unidades envelhecidas de propriedade do cliente com status de conformidade incerto.
Atividade Industrial, de Mineração e de Petróleo e Gás
A atividade industrial, de mineração e de petróleo e gás requer diferentes tamanhos de compressores, fontes de energia e arranjos de serviço. A Natural Gas Services Group adquiriu a Flatrock Compression em junho de 2026 por 120 milhões de USD, adicionando uma frota de aluguel de 86.000 cavalos de potência com foco em unidades de grande potência e acionadas por motor elétrico. A transação refletiu a demanda por equipamentos capazes de manter a produção enquanto reduzem o consumo de combustível e as emissões operacionais em áreas com fornecimento de energia adequado, atendendo às expectativas de tempo de atividade dos clientes de processamento de gás. A Nova Compression adicionou ativos da Energy Gas Compression no sul do Texas em julho de 2026, expandindo sua frota para 400.000 cavalos de potência.[1] A atividade de mineração também requer unidades portáteis duráveis capazes de atender a locais remotos com acesso limitado à rede elétrica, longas distâncias de deslocamento e capacidade local de reparo limitada. Esses requisitos favorecem fornecedores com frotas móveis, suporte de campo e equipamentos adequados a condições operacionais exigentes.
Atualização de Frota com Eficiência Energética e Baixas Emissões
A eletrificação de frotas e a tecnologia de acionamento de velocidade variável estão cada vez mais vinculadas aos custos operacionais e aos requisitos de equipamentos. A Atlas Copco afirma que sua geração GA VSD+ pode reduzir o consumo de energia em até 60% em comparação com equivalentes de velocidade fixa.[2] O mercado de aluguel de compressores pode se beneficiar quando os operadores precisam de equipamentos atualizados, mas não querem financiar uma substituição imediata de frota, especialmente quando um projeto de curta duração não justifica a compra de uma unidade de especificação superior. Os fornecedores de aluguel podem distribuir os custos de atualização por uma base maior de clientes e implantações, embora isso dependa de manter a utilização alta o suficiente para suportar o investimento. O ciclo de renovação resultante torna as unidades eficientes mais disponíveis para aplicações de alto consumo de energia e aumenta a importância do planejamento de frota, manutenção, documentação e treinamento de técnicos para os operadores de aluguel.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custos de Manutenção de Frota e Conformidade Regulatória | -0.7% | América do Norte e Europa, com expansão global | Médio prazo (2 a 4 anos) |
| Atrasos em Projetos e Utilização Cíclica | -0.5% | Global, mais agudo em áreas dependentes de petróleo e gás | Curto prazo (≤ 2 anos) |
| Logística em Locais Remotos e Escolha Limitada de Fornecedores | -0.3% | Corredores de projetos remotos na Ásia-Pacífico, Oriente Médio e África e América do Sul | Médio prazo (2 a 4 anos) |
| Escassez de Técnicos Certificados para Frotas Avançadas | -0.4% | Global, mais grave na África Subsaariana e no Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Custos de Manutenção de Frota e Conformidade Regulatória
As frotas modernas requerem gastos regulares com manutenção, testes e substituição. O mercado de aluguel de compressores enfrenta pressão quando os fornecedores precisam atualizar equipamentos antes que os ativos mais antigos tenham sido totalmente depreciados. Fornecedores regionais menores podem ter mais dificuldade em distribuir esses custos por uma grande frota e rede de serviços. A manutenção orientada para conformidade pode, portanto, favorecer operadores maiores com mais capital e maior utilização. Os mesmos requisitos que incentivam os clientes a alugar podem aumentar o custo de atendê-los. A disponibilidade de técnicos representa outro desafio, pois equipamentos elétricos avançados e conectados requerem manutenção especializada, especialmente em locais remotos.
Atrasos em Projetos e Utilização Cíclica
A receita de aluguel depende de os clientes manterem os projetos ativos e os equipamentos implantados. O mercado de aluguel de compressores fica exposto quando os cronogramas de infraestrutura mudam ou quando os operadores de petróleo e gás atrasam programas de capital. Uma unidade que permanece ociosa reduz os retornos da frota enquanto continua a incorrer em custos de armazenamento, transporte e manutenção. A mobilidade geográfica e a exposição a múltiplos grupos de usuários finais podem reduzir a dependência de um único ciclo de projeto. No entanto, mover equipamentos entre canteiros requer capacidade logística e suporte de serviço local, o que pode ser difícil para empresas menores com depósitos ou cobertura de técnicos limitados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Compressor:
Equipamentos de Parafuso Rotativo Mantêm Ampla DemandaOs compressores de parafuso rotativo detiveram 42,3% da receita em 2026, tornando-os o maior segmento do mercado de aluguel de compressores por tipo de compressor. Seu uso generalizado em aplicações de construção e industriais sustenta essa posição. Os fornecedores oferecem configurações de velocidade fixa e velocidade variável para atender a uma variedade de condições de canteiro. As unidades rotativas inundadas a óleo continuam relevantes onde é necessário ar comprimido contínuo e confiável. Sua ampla base instalada torna a familiaridade com o serviço e a disponibilidade de peças práticas para os operadores de aluguel. A faixa operacional consistente também permite que os clientes usem a mesma classe de equipamento em diferentes requisitos de projeto.
Os compressores centrífugos têm projeção de crescimento a um CAGR de 7,2% até 2032. Esse crescimento está vinculado a operações farmacêuticas, de semicondutores e de processamento de alimentos que requerem ar comprimido isento de óleo. Essas aplicações podem exigir ar Classe 0 conforme ISO 8573-1, onde o risco de contaminação torna os projetos isentos de óleo necessários. A GenAir UK adquiriu a RTC Group BV, com sede nos Países Baixos, em junho de 2026 para expandir sua gama de aluguel centrífugo isento de óleo e entrar na Europa continental.[3] A oferta combinada inclui equipamentos de parafuso e centrífugos isentos de óleo a diesel e elétricos. Essa frota mais ampla pode reduzir a necessidade de os clientes contratar múltiplos fornecedores especializados para grandes projetos.

Por Classificação de Pressão:
Unidades de Média Pressão Suportam Aplicações PrincipaisOs compressores de média pressão representaram 47,4% da participação do mercado de aluguel de compressores em 2026. Essas unidades tipicamente operam a 7 a 15 bar e suportam aplicações de construção, manufatura geral e processamento de alimentos. Suas especificações são compatíveis com ferramentas pneumáticas padrão e muitos requisitos temporários de canteiro. Períodos de aluguel curtos podem resultar em alta rotatividade de frota e atividade de tarifas spot, tornando o acesso a depósitos e a velocidade de retorno importantes para fornecedores que atendem empreiteiros. Os equipamentos de média pressão também se beneficiam de ampla demanda em múltiplos grupos de clientes.
Os compressores de baixa pressão atendem aplicações de transporte e aeração em serviços públicos e tratamento de água, proporcionando uma base de demanda mais estável do que a atividade dependente de construção. Os equipamentos de ultrassalta pressão permanecem especializados, utilizados em estimulação de poços, corte a jato d'água e aplicações científicas. Os compressores de alta pressão têm previsão de crescimento a um CAGR de 6,9% até 2032, apoiados por projetos de terminais de GNL, desenvolvimento de infraestrutura de hidrogênio e testes de dutos. A Atlas Copco Rental Middle East oferece compressores de alta pressão isentos de óleo operando a 25 a 35 bar para trabalhos de comissionamento e suporte offshore. Essas especificações limitam o número de fornecedores capazes de fornecer e manter tais equipamentos.
Por Usuário Final:
Construção Fornece Volume Enquanto Produtos Químicos Crescem Mais RápidoA construção representou 35,8% da participação do mercado de aluguel de compressores em 2026. A demanda tipicamente aumenta durante a preparação do terreno e obras civis, quando múltiplas tarefas de ar comprimido ocorrem simultaneamente, criando picos de curto prazo que requerem entrega rápida de equipamentos. Mineração, petróleo e gás, geração de energia e manufatura também são grupos de clientes significativos. As operações de mineração frequentemente requerem equipamentos móveis robustos em locais remotos, enquanto as operações de serviços públicos e energia podem precisar de fornecimento sustentado de média pressão para sistemas auxiliares.
O segmento químico e petroquímico tem projeção de expansão a um CAGR de 7,5% até 2032. As paradas planejadas em refinarias e petroquímicas requerem ar temporário para uso em instrumentos, purga de dutos, testes pneumáticos e cobertura de hidrocarbonetos. Esse trabalho é tipicamente limitado no tempo e pode gerar demanda substancial por equipamentos isentos de óleo. A Aggreko introduziu compressores isentos de óleo a diesel e elétricos certificados pela EPA e CARB Tier 4 Final para instalações petroquímicas e de refino.[4] Os clientes marítimos e offshore também estão cada vez mais buscando soluções isentas de óleo. Os fornecedores que adaptam os termos de serviço a diferentes durações de projeto podem atender a uma gama mais ampla de contas no mercado de aluguel de compressores.
Análise Geográfica
A Ásia-Pacífico deteve 34,3% do mercado de aluguel de compressores em 2026. A China continua sendo um mercado significativo, pois a manufatura química e a mineração geram demanda recorrente durante os ciclos de produção e manutenção. A proposta de despesas de capital do exercício fiscal 2026-27 da Índia de INR 12,2 lakh crore (147 bilhões de USD) apoia a aquisição ativa para projetos rodoviários, de metrô e de utilidades. A demanda na região está amplamente concentrada em torno de grandes corredores de engenharia civil e locais industriais. A Atlas Copco reportou sólido crescimento de compressores industriais e pedidos significativamente maiores de compressores de gás e processo em seus resultados do segundo trimestre de 2026. As empresas de aluguel devem equilibrar condições diversas em nível de país com movimentação de equipamentos, acesso a serviços e disponibilidade de energia.
A América do Norte e a Europa são partes maduras do mercado de aluguel de compressores, embora a demanda continue evoluindo ao lado de grandes projetos de construção e industriais. Nos Estados Unidos, a construção de data centers, instalações de baterias para veículos elétricos, atividade de refinarias e obras de dutos requerem ar comprimido confiável durante as fases de construção e comissionamento. A United Rentals elevou sua orientação de despesas de capital bruto para 2026 para 4,9 a 5,3 bilhões de USD, enquanto expande capacidades de aluguel especializado em energia, HVAC e soluções industriais de fluidos. A Alemanha continua sendo um mercado europeu ativo de aluguel para equipamentos estacionários e portáteis. Os fornecedores na região oferecem opções de aluguel diário, semanal e mensal para aplicações de construção, jateamento e industriais. Os limites de emissões e os requisitos de eficiência estão incentivando investimentos em equipamentos eletrificados e de velocidade variável.
O Oriente Médio e África tem previsão de crescimento a um CAGR de 7,3% até 2032, a maior taxa de crescimento geográfico no mercado de aluguel de compressores. Projetos de petróleo e gás, atividade de construção na Arábia Saudita e extração de minerais para baterias em toda a África estão sustentando a demanda. A Atlas Copco Specialty Rental Africa inaugurou um hub no Leste Africano em Nairóbi em março de 2025, oferecendo soluções de compressores de alta pressão isentos de óleo e injetados a óleo para aplicações de mineração, petróleo e gás e geotérmicas. A América do Sul continua sendo um mercado menor, com o Brasil e o Chile gerando demanda de operações remotas de mineração de cobre e lítio. As restrições de transporte nesses locais podem tornar os contratos de serviço de aluguel mais práticos do que a propriedade. A capacidade de serviço local e a logística de frota continuam sendo considerações importantes nos corredores de projetos remotos.
Cenário Competitivo
O mercado de aluguel de compressores é moderadamente fragmentado globalmente, com plataformas de frota ampla operando ao lado de especialistas técnicos. United Rentals, Ashtead Group e Herc Rentals competem por meio de cobertura de depósitos, reservas digitais e uma ampla gama de equipamentos. Aggreko, as operações de aluguel da Atlas Copco, Onsite Rental Group e GenAir competem por meio de profundidade técnica, equipamentos isentos de óleo e serviço específico por aplicação. Esses dois modelos atendem a diferentes requisitos de clientes, mas podem competir pelas mesmas grandes contas de projetos. A Atlas Copco adquiriu a Cypress Equipment Rental em março de 2026 para fortalecer sua presença nos corredores da Louisiana que atendem a petróleo e gás, petroquímica, jateamento abrasivo e construção de dutos. A aquisição adicionou capacidade de distribuição local sem exigir uma construção totalmente nova.
A tecnologia e a qualidade do serviço são cada vez mais relevantes para a competição no mercado de aluguel de compressores. Os sistemas de frota conectados podem apoiar o agendamento de manutenção e a disponibilidade de equipamentos. A Burckhardt Compression lançou seu módulo de Inteligência Preditiva PROGNOST-NT em abril de 2025, usando dados em tempo real e algoritmos baseados em inteligência artificial para estimar a vida útil de componentes-chave de compressores alternativos. Essas ferramentas podem ajudar os fornecedores a reduzir o tempo de inatividade não planejado e melhorar as decisões de manutenção. Os requisitos ISO 8573-1 Classe 0 e EPA Tier 4 Final também tornam as credenciais técnicas importantes para aplicações exigentes. Empresas menores podem ter dificuldade em igualar o investimento necessário para sistemas conectados, frotas certificadas e ampla cobertura de serviços.
O mercado de aluguel de compressores apresenta oportunidades em áreas onde a cobertura especializada ainda é limitada. A África Subsaariana tem crescente atividade de mineração e energia, enquanto a capacidade de aluguel especializado permanece mais escassa do que nas regiões estabelecidas. O aluguel centrífugo isento de óleo na Ásia também pode se beneficiar da demanda de clientes de semicondutores e farmacêuticos. A Ingersoll Rand adquiriu a Lone Star Blower em agosto de 2026, adicionando capacidades de compressão para aluguel e serviços de pós-venda para aplicações de água e águas residuais na América do Norte. A aquisição da RTC Group BV pela GenAir reflete um esforço comparável para ampliar a cobertura especializada isenta de óleo na Europa. A competição, portanto, depende tanto da amplitude da frota quanto da capacidade de atender a aplicações com especificações rigorosas.
Líderes do Setor de Aluguel de Compressores
-
United Rentals, Inc.
-
Ashtead Group plc
-
Aggreko Ltd
-
Atlas Copco AB
-
Herc Rentals Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Aluguel de Compressores Empresas cobertas neste relatório
- Aggreko Ltd
- Air Equipment Rental Corp.
- Aktio Corporation
- Ashtead Group plc
- Atlas Copco AB
- BigRentz, Inc.
- Caterpillar Inc.
- Coates Hire
- H&E Equipment Services, Inc.
- Herc Rentals Inc.
- HSS Hire Group plc
- Ingersoll Rand Inc.
- Kaeser Kompressoren SE
- Kennards Hire Pty Ltd
- Loxam Group
- Onsite Rental Group
- Sullair, LLC
- Sunstate Equipment Co., LLC
- United Rentals, Inc.
Desenvolvimentos industriais recentes em Mercado de Aluguel de Compressores
- Agosto de 2026: A Ingersoll Rand adquiriu a Lone Star Blower, Inc. (dba Lone Star Turbo), adicionando aproximadamente 50 milhões de USD em receita anual e expandindo suas capacidades de tecnologia de soprador, compressão para aluguel e serviços de pós-venda na América do Norte. A aquisição fortalece a posição da Ingersoll Rand em soluções de ar industrial atendendo clientes de água, águas residuais e industriais.
- Julho de 2026: A Nova Compression adquiriu os ativos operacionais da Energy Gas Compression, Inc., adicionando aproximadamente 52.000 cavalos de potência ativos à sua frota. A transação expandiu a frota total de aluguel da Nova Compression para aproximadamente 400.000 cavalos de potência e fortaleceu sua presença na Bacia Eagle Ford e nos mercados de energia do sul do Texas.
- Junho de 2026: A GenAir UK adquiriu a RTC Group BV, com sede nos Países Baixos, em 12 de junho de 2026. A aquisição marcou a primeira expansão da GenAir UK para a Europa continental e estabeleceu uma plataforma mais ampla de aluguel de compressores centrífugos isentos de óleo apoiada pela STAR Capital.
- Março de 2026: O Atlas Copco Group adquiriu a Cypress Equipment Rental, Inc., uma distribuidora e empresa de aluguel de compressores portáteis com sede na Louisiana, com aproximadamente 17,6 milhões de USD em receita em 2025. A aquisição fortaleceu a presença do Atlas Copco Group no aluguel de compressores nos principais corredores de petróleo e gás, petroquímica, construção de dutos e industriais entre Nova Orleans e Baton Rouge.
Escopo do Relatório do Mercado Global de Aluguel de Compressores
O aluguel de compressores refere-se ao arrendamento temporário de compressores de ar e gás para clientes industriais, comerciais e de infraestrutura para operações de curto prazo, sazonais, de emergência ou baseadas em projetos. Os serviços de aluguel de compressores fornecem acesso a equipamentos de ar comprimido sem exigir grandes investimentos de capital inicial, ajudando os usuários a atender às demandas operacionais flutuantes. Esses compressores são amplamente utilizados em construção, mineração, petróleo e gás, manufatura, geração de energia, processamento químico, serviços públicos e aplicações marítimas.
O mercado global de aluguel de compressores é segmentado por tipo de compressor em compressores de parafuso rotativo, compressores alternativos, compressores centrífugos e outros tipos de compressores. Por classificação de pressão, o mercado é segmentado em baixa pressão, média pressão, alta pressão e ultrassalta pressão. Por usuário final, o mercado é segmentado em construção, mineração, petróleo e gás, geração de energia, manufatura, químico e petroquímico, serviços públicos, marítimo e offshore e outros usuários finais. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de aluguel de compressores em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram fornecidos com base em valor (USD).
Visão geral da segmentação
| Compressores de Parafuso Rotativo |
| Compressores Alternativos |
| Compressores Centrífugos |
| Outros Tipos de Compressores |
| Baixa Pressão |
| Média Pressão |
| Alta Pressão |
| Ultrassalta Pressão |
| Construção |
| Mineração |
| Petróleo e Gás |
| Geração de Energia |
| Manufatura |
| Químico e Petroquímico |
| Serviços Públicos |
| Marítimo e Offshore |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Tipo de Compressor | Compressores de Parafuso Rotativo | |
| Compressores Alternativos | ||
| Compressores Centrífugos | ||
| Outros Tipos de Compressores | ||
| Por Classificação de Pressão | Baixa Pressão | |
| Média Pressão | ||
| Alta Pressão | ||
| Ultrassalta Pressão | ||
| Por Usuário Final | Construção | |
| Mineração | ||
| Petróleo e Gás | ||
| Geração de Energia | ||
| Manufatura | ||
| Químico e Petroquímico | ||
| Serviços Públicos | ||
| Marítimo e Offshore | ||
| Outros Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de aluguel de compressores até 2032?
O mercado de aluguel de compressores tem projeção de atingir 8,44 bilhões de USD até 2032, crescendo a um CAGR de 6,81% a partir de 2027.
Qual tipo de compressor lidera a receita de aluguel?
Os compressores de parafuso rotativo lideraram a receita com uma participação de 42,3% em 2026, impulsionados por seu uso em aplicações de construção e industriais.
Qual classe de pressão está crescendo mais rapidamente?
Os compressores de alta pressão têm previsão de crescimento a um CAGR de 6,9% até 2032, impulsionados por aplicações de GNL, hidrogênio e testes de dutos.
Qual segmento de usuário final tem a maior perspectiva de crescimento?
As aplicações químicas e petroquímicas têm previsão de crescimento a um CAGR de 7,5% até 2032, impulsionadas por atividades de paradas e comissionamento.
Qual região tem a maior demanda de aluguel?
A Ásia-Pacífico deteve uma participação de 34,3% em 2026, impulsionada por atividades de construção, manufatura e mineração.
Quão concentrado é o cenário competitivo?
O mercado de aluguel de compressores tem uma pontuação de concentração de 4/10, pois o cenário competitivo inclui muitos fornecedores de frota ampla e especialistas, em vez de um pequeno grupo de participantes com uma participação de mercado combinada divulgada.