
Taille et part du marché de la location de compresseurs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
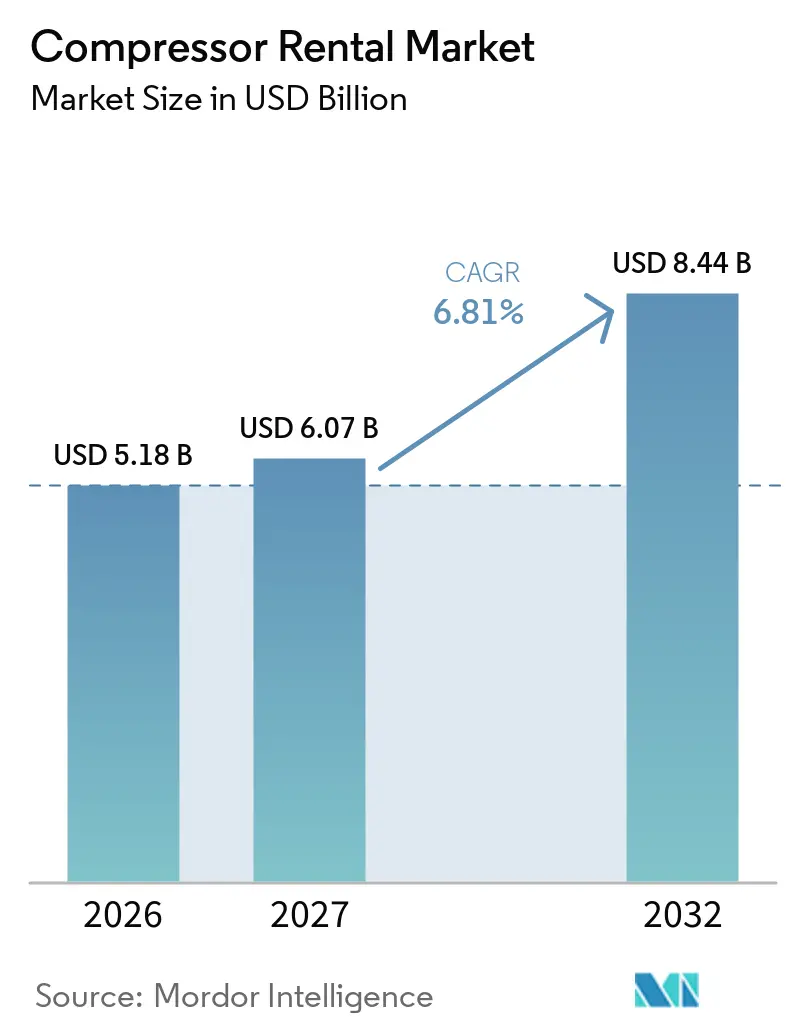
| Taille du Marché (2027) | 6.07 Milliards de dollars |
| Taille du Marché (2032) | 8.44 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.81 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la location de compresseurs par Mordor Intelligence
La taille du marché de la location de compresseurs devrait passer de 5,18 milliards USD en 2026 à 6,07 milliards USD en 2027 et atteindre 8,44 milliards USD d'ici 2032, avec un CAGR de 6,81 % sur la période 2027-2032. Le marché est porté par des clients qui ont besoin d'équipements pour des durées de projet définies sans immobiliser de capital dans des flottes en propriété. Les projets de construction, industriels, miniers et énergétiques nécessitent des équipements pouvant être déplacés et exploités dans des conditions de site variables. Les responsabilités des prestataires vont au-delà de la fourniture d'air comprimé et comprennent la coordination de la livraison, de l'installation, du ravitaillement en carburant ou des dispositions d'alimentation électrique, de la maintenance et de la collecte dans le respect des calendriers de projet. L'évolution des exigences en matière d'efficacité et d'émissions favorise davantage les prestataires qui maintiennent des flottes actuelles et certifiées. Cela crée un avantage pour les opérateurs disposant de réseaux de service établis, d'une capacité technique, d'équipements de rechange et du capital nécessaire pour remplacer les unités lorsque les spécifications des clients changent. Le marché offre également aux clients l'accès à des équipements plus récents lorsque les unités en propriété ne répondent plus à leurs exigences opérationnelles ou réglementaires.
Points clés du rapport
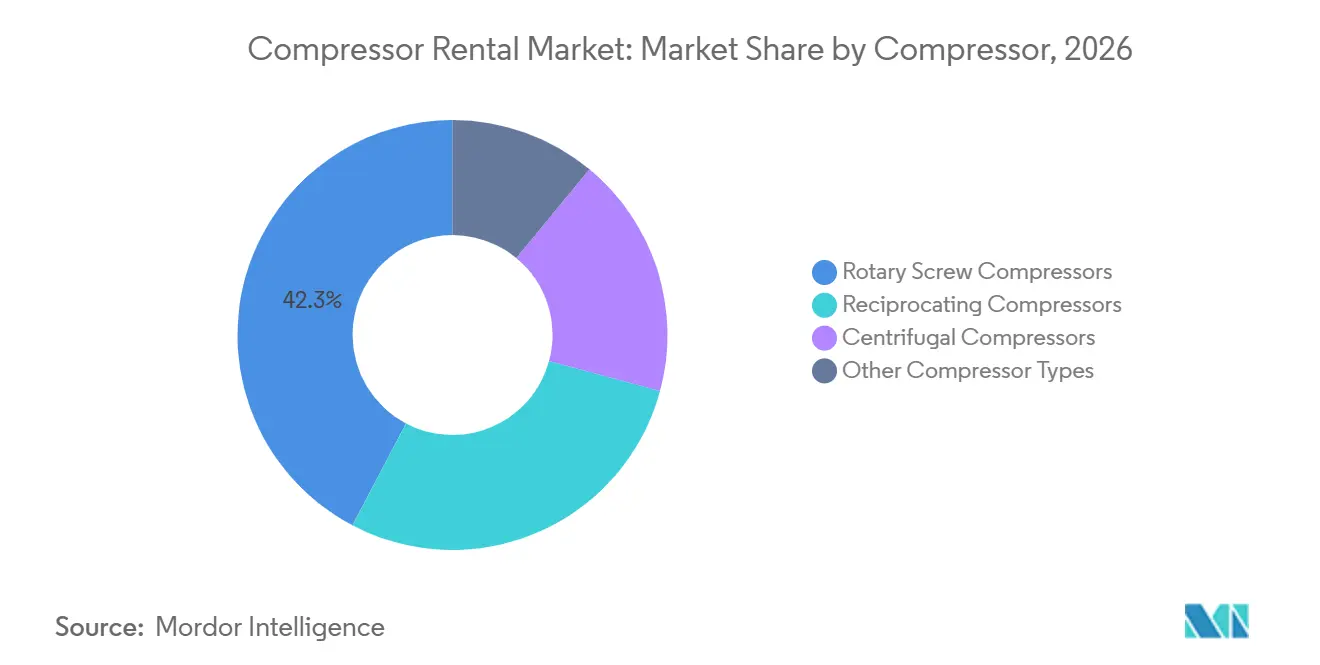
- Par type de compresseur, les compresseurs à vis rotative ont dominé avec une part de revenus de 42,3 % en 2026, tandis que les compresseurs centrifuges devraient se développer à un CAGR de 7,2 % jusqu'en 2032.
- Par pression nominale, les compresseurs à moyenne pression ont détenu une part de revenus de 47,4 % en 2026, tandis que les compresseurs à haute pression ont enregistré le CAGR projeté le plus élevé à 6,9 % jusqu'en 2032.
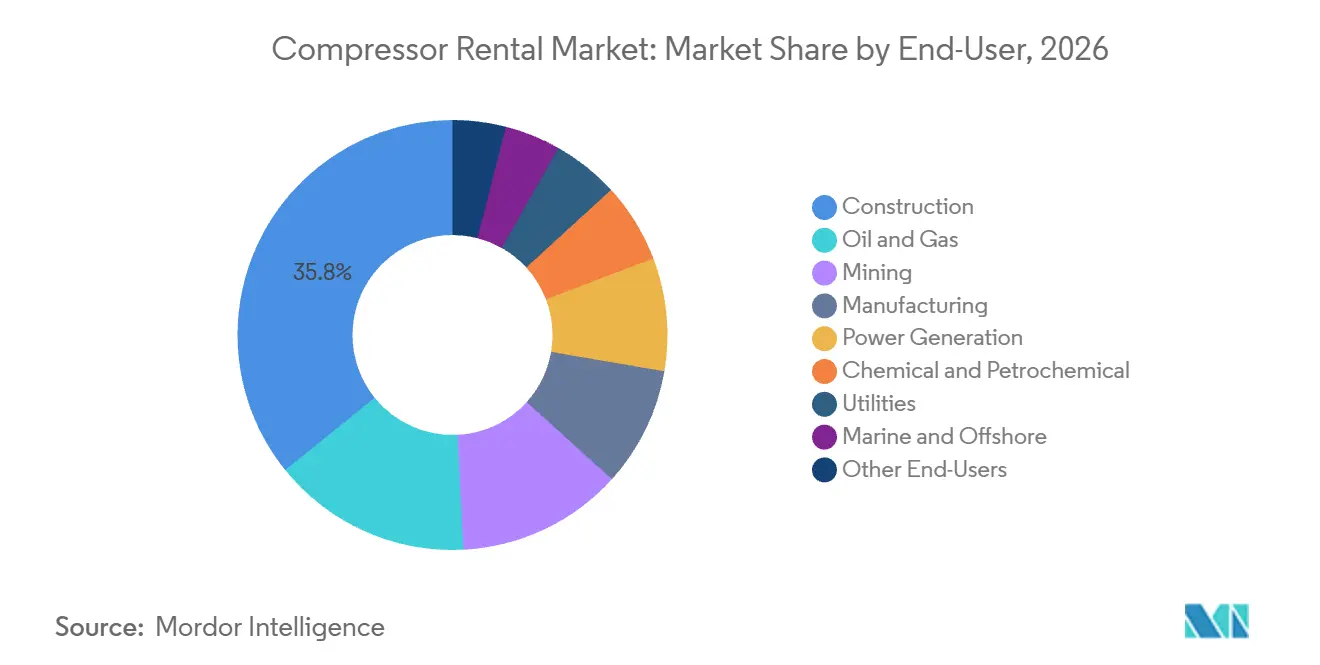
- Par utilisateur final, la construction a détenu une part de marché de 35,8 % en 2026, tandis que le segment chimique et pétrochimique a enregistré le CAGR projeté le plus élevé à 7,5 % jusqu'en 2032.
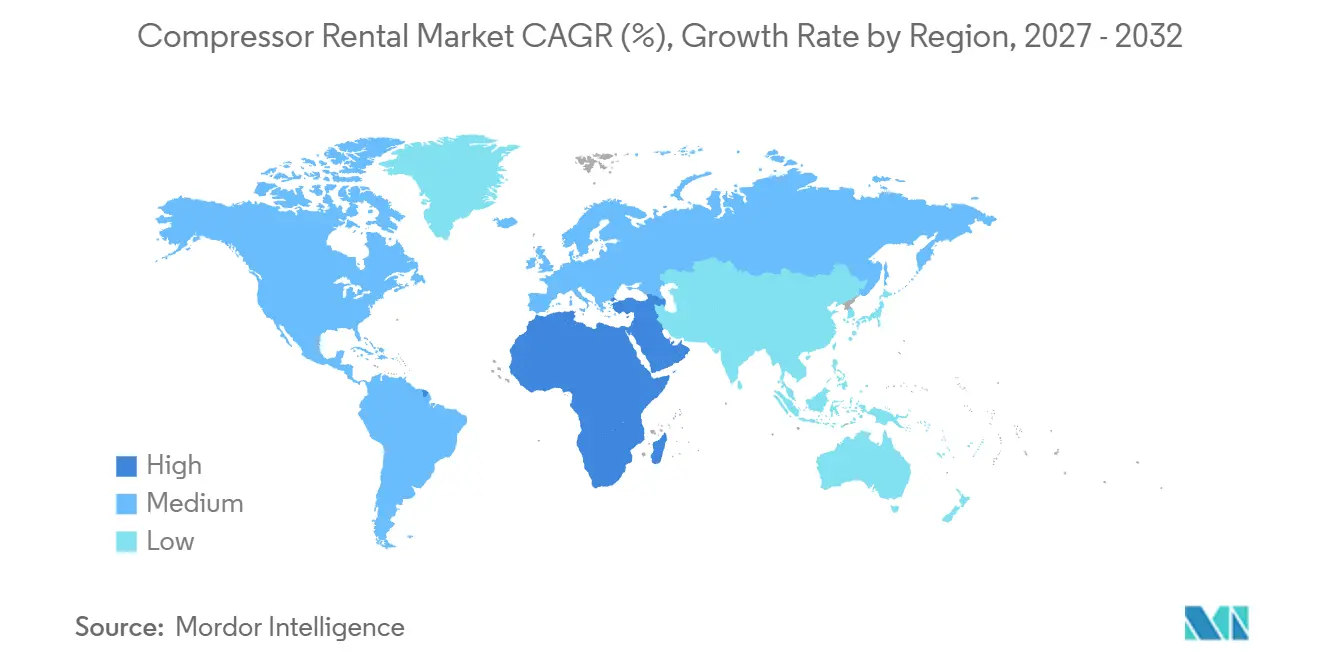
- Par géographie, l'Asie-Pacifique a dominé avec une part de revenus de 34,3 % en 2026, tandis que le Moyen-Orient et l'Afrique devraient se développer à un CAGR de 7,3 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Demande liée aux infrastructures et aux projets | +1.8% | Mondial, avec une concentration en Asie-Pacifique et au Moyen-Orient et en Afrique | Moyen terme (2 à 4 ans) |
| Préférence pour la location en raison de la flexibilité du capital | +1.3% | Mondial | Long terme (≥ 4 ans) |
| Activité industrielle, minière et pétrolière et gazière | +1.2% | Asie-Pacifique, Amérique du Nord et Moyen-Orient et Afrique | Moyen terme (2 à 4 ans) |
| Modernisation des flottes vers des équipements économes en énergie et à faibles émissions | +0.9% | Amérique du Nord et Europe, avec répercussions en Asie-Pacifique | Long terme (≥ 4 ans) |
| Demande liée aux arrêts et à la maintenance des raffineries | +0.6% | Amérique du Nord, Moyen-Orient et Europe | Court terme (≤ 2 ans) |
| Surveillance à distance et maintenance prédictive | +0.5% | Mondial, avec adoption précoce en Asie-Pacifique et en Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande liée aux infrastructures et aux projets
Les dépenses d'infrastructure publiques et privées font progresser les pipelines de projets vers la construction active, créant une demande d'équipements sur les chantiers. L'Inde a proposé 12,2 lakh crore INR (147 milliards USD) en dépenses d'investissement public pour l'exercice 2026-27, soutenant les travaux routiers, ferroviaires et de services publics urbains qui utilisent de l'air comprimé portable. Le marché de la location de compresseurs bénéficie le plus lorsque les projets atteignent la phase de construction plutôt que la phase de planification, car les entrepreneurs ont besoin d'équipements à un moment précis du programme de travail et peuvent ne pas en avoir besoin pendant toute la durée de vie d'un actif. Les besoins en outils pneumatiques, en purge de canalisations et en travaux de génie civil émergent souvent simultanément lors de l'exécution active, de sorte que la disponibilité des équipements peut être aussi importante que la classification technique d'une unité individuelle. Ce calendrier rend la disponibilité de la flotte, la fiabilité de la livraison et le déplacement entre les sites importants pour les prestataires de location opérant sur plusieurs projets. Les corridors routiers, ferroviaires et d'alimentation électrique éloignés nécessitent également des unités portables là où une alimentation électrique fiable n'est pas disponible, ce qui maintient la pertinence des équipements diesel-électriques dans ces environnements d'exploitation.
Préférence pour la location en raison de la flexibilité du capital
La location aide les opérateurs à différer le coût et le risque de valeur résiduelle lié à l'achat d'équipements pour des calendriers de projet incertains. Le marché de la location de compresseurs sert donc des clients qui ont besoin de flexibilité pour des contrats courts, des arrêts et des travaux de mise en service, y compris ceux qui ne peuvent pas prévoir avec précision quand un projet passera à sa prochaine phase. Les prestataires peuvent redéployer les unités dans différents secteurs ou emplacements lorsque des projets individuels se terminent, ce que la propriété ne peut pas facilement égaler sans capacité interne de gestion de flotte. La télématique peut soutenir des modèles de service basés sur l'utilisation et aider les prestataires à planifier la maintenance avant qu'une panne ne survienne, en particulier lorsque plusieurs unités fonctionnent loin d'un dépôt central. Cela fait évoluer la proposition client vers la performance et la disponibilité des équipements plutôt que vers la durée du contrat. Les nouvelles unités de location certifiées peuvent également être plus attractives que les unités vieillissantes appartenant aux clients avec un statut de conformité incertain.
Activité industrielle, minière et pétrolière et gazière
L'activité industrielle, minière et pétrolière et gazière nécessite des compresseurs de différentes tailles, sources d'alimentation et dispositions de service. Natural Gas Services Group a acquis Flatrock Compression en juin 2026 pour 120 millions USD, ajoutant une flotte de location de 86 000 chevaux-vapeur orientée vers des unités à grande puissance et à moteur électrique. La transaction reflétait la demande d'équipements capables de maintenir le débit tout en réduisant la consommation de carburant et les émissions d'exploitation dans les zones disposant d'une alimentation électrique adéquate, tout en répondant aux attentes de disponibilité des clients du traitement du gaz. Nova Compression a ajouté des actifs d'Energy Gas Compression dans le sud du Texas en juillet 2026, portant sa flotte à 400 000 chevaux-vapeur.[1] L'activité minière nécessite également des unités portables durables capables de desservir des sites éloignés avec un accès limité au réseau électrique, de longues distances de déplacement et une capacité de réparation locale limitée. Ces exigences favorisent les prestataires disposant de flottes mobiles, d'un soutien sur le terrain et d'équipements adaptés à des conditions d'exploitation exigeantes.
Modernisation des flottes vers des équipements économes en énergie et à faibles émissions
L'électrification des flottes et la technologie à variateur de vitesse sont de plus en plus liées aux coûts d'exploitation et aux exigences en matière d'équipements. Atlas Copco indique que sa génération GA VSD+ peut réduire la consommation d'énergie jusqu'à 60 % par rapport aux équivalents à vitesse fixe.[2] Le marché de la location de compresseurs peut en bénéficier lorsque les opérateurs ont besoin d'équipements mis à jour mais ne souhaitent pas financer un remplacement immédiat de la flotte, en particulier lorsqu'un projet court ne justifie pas l'achat d'une unité à spécifications supérieures. Les prestataires de location peuvent répartir les coûts de modernisation sur une base plus large de clients et de déploiements, bien que cela dépende du maintien d'un taux d'utilisation suffisamment élevé pour soutenir l'investissement. Le cycle de renouvellement qui en résulte rend les unités efficaces plus disponibles pour les applications à forte consommation d'énergie et accroît l'importance de la planification de la flotte, de la maintenance, de la documentation et de la formation des techniciens pour les opérateurs de location.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Coûts de maintenance de la flotte et de conformité réglementaire | -0.7% | Amérique du Nord et Europe, avec répercussions mondiales | Moyen terme (2 à 4 ans) |
| Retards de projets et utilisation cyclique | -0.5% | Mondial, plus aigu dans les zones dépendantes du pétrole et du gaz | Court terme (≤ 2 ans) |
| Logistique des sites éloignés et choix limité de fournisseurs | -0.3% | Corridors de projets éloignés en Asie-Pacifique, au Moyen-Orient et en Afrique et en Amérique du Sud | Moyen terme (2 à 4 ans) |
| Pénurie de techniciens certifiés pour les flottes avancées | -0.4% | Mondial, plus sévère en Afrique subsaharienne et en Asie du Sud-Est | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts de maintenance de la flotte et de conformité réglementaire
Les flottes modernes nécessitent des dépenses régulières de maintenance, de tests et de remplacement. Le marché de la location de compresseurs subit des pressions lorsque les prestataires doivent moderniser leurs équipements avant que les actifs plus anciens ne soient entièrement amortis. Les prestataires régionaux plus petits peuvent avoir plus de difficultés à répartir ces coûts sur une grande flotte et un réseau de services. La maintenance axée sur la conformité peut donc favoriser les opérateurs plus importants disposant de plus de capital et d'une utilisation plus large. Les mêmes exigences qui encouragent les clients à louer peuvent augmenter le coût de les servir. La disponibilité des techniciens représente un défi supplémentaire, car les équipements électriques avancés et connectés nécessitent une maintenance spécialisée, en particulier dans les sites éloignés.
Retards de projets et utilisation cyclique
Les revenus de location dépendent du maintien des projets actifs et des équipements déployés par les clients. Le marché de la location de compresseurs est exposé lorsque les calendriers d'infrastructure se décalent ou lorsque les opérateurs pétroliers et gaziers retardent leurs programmes d'investissement. Une unité qui reste inactive réduit les rendements de la flotte tout en continuant à engendrer des coûts de stockage, de transport et de maintenance. La mobilité géographique et l'exposition à plusieurs groupes d'utilisateurs finaux peuvent réduire la dépendance à un seul cycle de projet. Cependant, le déplacement d'équipements entre les sites nécessite une capacité logistique et un soutien de service local, ce qui peut être difficile pour les petites entreprises disposant de dépôts ou d'une couverture de techniciens limités.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de compresseur :
les équipements à vis rotative maintiennent une demande largeLes compresseurs à vis rotative ont représenté 42,3 % des revenus en 2026, ce qui en fait le plus grand segment du marché de la location de compresseurs par type de compresseur. Leur utilisation répandue dans les applications de construction et industrielles soutient cette position. Les prestataires proposent des configurations à vitesse fixe et à vitesse variable pour répondre à une gamme de conditions de site. Les unités rotatives à injection d'huile restent pertinentes là où un air comprimé fiable et continu est requis. Leur large base installée rend la familiarité avec le service et la disponibilité des pièces pratiques pour les opérateurs de location. La plage de fonctionnement constante permet également aux clients d'utiliser la même classe d'équipement pour des exigences de projet variables.
Les compresseurs centrifuges devraient croître à un CAGR de 7,2 % jusqu'en 2032. Cette croissance est liée aux opérations pharmaceutiques, de semi-conducteurs et de transformation alimentaire qui nécessitent de l'air comprimé sans huile. Ces applications peuvent nécessiter de l'air de classe 0 selon la norme ISO 8573-1, où le risque de contamination rend les conceptions sans huile nécessaires. GenAir UK a acquis RTC Group BV, basé aux Pays-Bas, en juin 2026 pour étendre sa gamme de location centrifuge sans huile et entrer en Europe continentale.[3] L'offre combinée comprend des équipements à vis et centrifuges sans huile diesel et électriques. Cette flotte plus large peut réduire la nécessité pour les clients de faire appel à plusieurs fournisseurs spécialisés pour les grands projets.

Par pression nominale :
les unités à moyenne pression soutiennent les applications principalesLes compresseurs à moyenne pression ont représenté 47,4 % de la part du marché de la location de compresseurs en 2026. Ces unités fonctionnent généralement à 7 à 15 bar et soutiennent les applications de construction, de fabrication générale et de transformation alimentaire. Leurs spécifications sont compatibles avec les outils pneumatiques standard et de nombreuses exigences temporaires de site. Les courtes périodes de location peuvent entraîner un renouvellement fréquent de la flotte et une activité au prix spot, ce qui rend l'accès aux dépôts et la rapidité de rotation importants pour les prestataires desservant les entrepreneurs. Les équipements à moyenne pression bénéficient également d'une large demande de la part de plusieurs groupes de clients.
Les compresseurs à basse pression servent les applications de convoyage et d'aération dans les services publics et le traitement des eaux, offrant une base de demande plus stable que l'activité dépendante de la construction. Les équipements à ultra-haute pression restent spécialisés, utilisés dans la stimulation de puits, la découpe au jet d'eau et les applications scientifiques. Les compresseurs à haute pression devraient croître à un CAGR de 6,9 % jusqu'en 2032, soutenus par les projets de terminaux GNL, le développement des infrastructures hydrogène et les tests de pipelines. Atlas Copco Rental Middle East propose des compresseurs sans huile à haute pression fonctionnant à 25 à 35 bar pour les travaux de mise en service et de soutien offshore. Ces spécifications limitent le nombre de prestataires capables de fournir et de maintenir de tels équipements.
Par utilisateur final :
la construction fournit le volume tandis que la chimie croît plus viteLa construction a représenté 35,8 % de la part du marché de la location de compresseurs en 2026. La demande augmente généralement lors de la préparation du terrain et des travaux de génie civil, lorsque plusieurs tâches d'air comprimé se produisent simultanément, créant des pics à court terme qui nécessitent une livraison rapide d'équipements. Les mines, le pétrole et le gaz, la production d'énergie et la fabrication sont également des groupes de clients importants. Les opérations minières nécessitent souvent des équipements mobiles robustes sur des sites éloignés, tandis que les services publics et les opérations d'énergie peuvent avoir besoin d'une alimentation à moyenne pression soutenue pour les systèmes auxiliaires.
Le segment chimique et pétrochimique devrait se développer à un CAGR de 7,5 % jusqu'en 2032. Les arrêts planifiés de raffineries et de pétrochimie nécessitent de l'air temporaire pour l'utilisation des instruments, la purge des canalisations, les tests pneumatiques et le couverture aux hydrocarbures. Ce travail est généralement limité dans le temps et peut générer une demande substantielle d'équipements sans huile. Aggreko a introduit des compresseurs sans huile diesel et électriques certifiés EPA et CARB Tier 4 Final pour les installations pétrochimiques et de raffinage.[4] Les clients maritimes et offshore recherchent également de plus en plus des solutions sans huile. Les prestataires qui adaptent les conditions de service à différentes durées de projet peuvent servir une gamme plus large de comptes au sein du marché de la location de compresseurs.
Analyse géographique
L'Asie-Pacifique a détenu 34,3 % du marché de la location de compresseurs en 2026. La Chine reste un marché important, car la fabrication chimique et l'exploitation minière génèrent une demande récurrente lors des cycles de production et de maintenance. La proposition de dépenses d'investissement public de l'Inde pour l'exercice 2026-27 de 12,2 lakh crore INR (147 milliards USD) soutient les achats actifs pour les projets routiers, de métro et de services publics. La demande dans la région est largement concentrée autour des grands corridors de génie civil et des sites industriels. Atlas Copco a signalé une solide croissance des compresseurs industriels et des commandes de compresseurs de gaz et de procédés nettement plus élevées dans ses résultats du deuxième trimestre 2026. Les entreprises de location doivent équilibrer des conditions nationales diverses avec le déplacement des équipements, l'accès aux services et la disponibilité de l'alimentation électrique.
L'Amérique du Nord et l'Europe sont des parties matures du marché de la location de compresseurs, bien que la demande continue d'évoluer parallèlement aux grands projets de construction et industriels. Aux États-Unis, la construction de centres de données, les installations de batteries pour véhicules électriques, l'activité de raffinage et les travaux de pipelines nécessitent un air comprimé fiable pendant les phases de construction et de mise en service. United Rentals a relevé ses prévisions de dépenses d'investissement brutes pour 2026 à 4,9 à 5,3 milliards USD tout en développant ses capacités de location spécialisée dans les solutions d'énergie, de CVC et de fluides industriels. L'Allemagne reste un marché de location européen actif pour les équipements fixes et portables. Les prestataires de la région proposent des options de location journalière, hebdomadaire et mensuelle pour les applications de construction, de sablage et industrielles. Les limites d'émissions et les exigences d'efficacité encouragent les investissements dans des équipements électrifiés et à vitesse variable.
Le Moyen-Orient et l'Afrique devraient croître à un CAGR de 7,3 % jusqu'en 2032, le taux de croissance géographique le plus élevé du marché de la location de compresseurs. Les projets pétroliers et gaziers, l'activité de construction en Arabie saoudite et l'extraction de minéraux pour batteries à travers l'Afrique soutiennent la demande. Atlas Copco Specialty Rental Africa a ouvert un hub en Afrique de l'Est à Nairobi en mars 2025, proposant des solutions de compresseurs sans huile à haute pression et à injection d'huile pour les applications minières, pétrolières et gazières et géothermiques. L'Amérique du Sud reste un marché plus petit, avec le Brésil et le Chili générant une demande provenant des opérations minières de cuivre et de lithium éloignées. Les contraintes de transport sur ces sites peuvent rendre les contrats de service de location plus pratiques que la propriété. La capacité de service locale et la logistique de la flotte restent des considérations importantes dans les corridors de projets éloignés.
Paysage concurrentiel
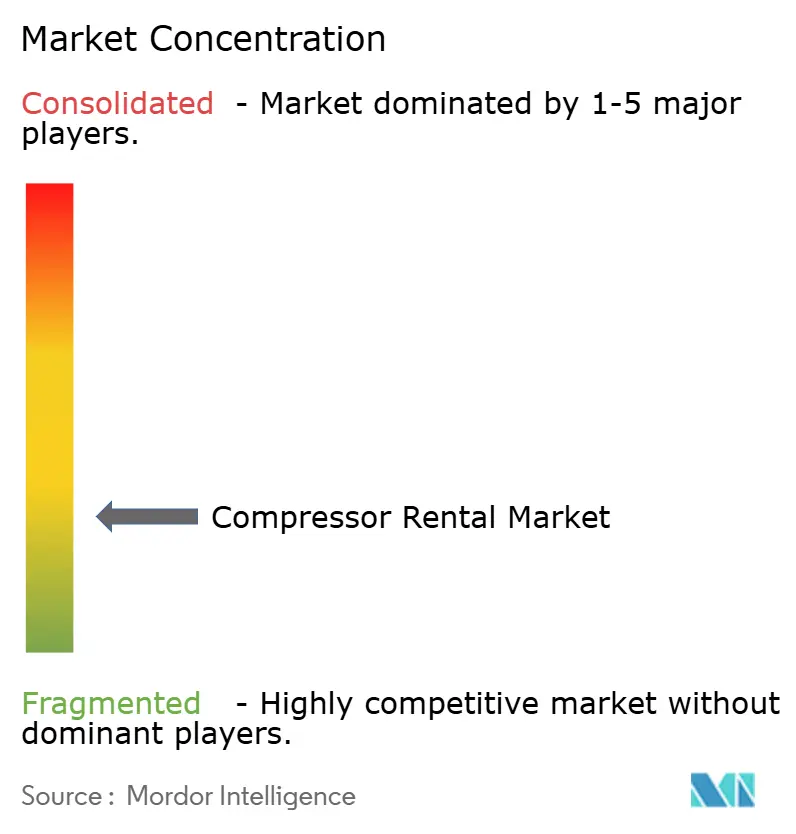
Le marché de la location de compresseurs est modérément fragmenté à l'échelle mondiale, avec des plateformes à large flotte opérant aux côtés de spécialistes techniques. United Rentals, Ashtead Group et Herc Rentals se font concurrence grâce à la couverture des dépôts, à la réservation numérique et à une large gamme d'équipements. Aggreko, les opérations de location d'Atlas Copco, Onsite Rental Group et GenAir se font concurrence grâce à la profondeur technique, aux équipements sans huile et au service spécifique aux applications. Ces deux modèles répondent à des exigences clients différentes mais peuvent se concurrencer pour les mêmes grands comptes de projets. Atlas Copco a acquis Cypress Equipment Rental en mars 2026 pour renforcer sa présence dans les corridors de Louisiane desservant le pétrole et le gaz, la pétrochimie, le sablage abrasif et la construction de pipelines. L'acquisition a ajouté une capacité de distribution locale sans nécessiter une construction entièrement nouvelle.
La technologie et la qualité de service sont de plus en plus pertinentes pour la concurrence sur le marché de la location de compresseurs. Les systèmes de flotte connectés peuvent soutenir la planification de la maintenance et la disponibilité des équipements. Burckhardt Compression a lancé son module d'intelligence prédictive PROGNOST-NT en avril 2025, utilisant des données en temps réel et des algorithmes basés sur l'IA pour estimer la durée de vie utile des composants clés des compresseurs alternatifs. Ces outils peuvent aider les prestataires à réduire les temps d'arrêt imprévus et à améliorer les décisions de maintenance. Les exigences ISO 8573-1 Classe 0 et EPA Tier 4 Final rendent également les accréditations techniques importantes pour les applications exigeantes. Les petites entreprises peuvent avoir du mal à égaler l'investissement requis pour les systèmes connectés, les flottes certifiées et une large couverture de service.
Le marché de la location de compresseurs présente des opportunités dans les zones où la couverture spécialisée reste limitée. L'Afrique subsaharienne connaît une activité minière et énergétique croissante, tandis que la capacité de location spécialisée reste plus mince que dans les régions établies. La location centrifuge sans huile en Asie peut également bénéficier de la demande des clients des semi-conducteurs et de la pharmacie. Ingersoll Rand a acquis Lone Star Blower en août 2026, ajoutant des capacités de compression en location et de service après-vente pour les applications d'eau et d'eaux usées en Amérique du Nord. L'acquisition de RTC Group BV par GenAir reflète un effort comparable pour étendre la couverture spécialisée sans huile en Europe. La concurrence dépend donc à la fois de l'étendue de la flotte et de la capacité à servir des applications aux spécifications strictes.
Leaders du secteur de la location de compresseurs
-
United Rentals, Inc.
-
Ashtead Group plc
-
Aggreko Ltd
-
Atlas Copco AB
-
Herc Rentals Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la location de compresseurs Entreprises couvertes dans ce rapport
- Aggreko Ltd
- Air Equipment Rental Corp.
- Aktio Corporation
- Ashtead Group plc
- Atlas Copco AB
- BigRentz, Inc.
- Caterpillar Inc.
- Coates Hire
- H&E Equipment Services, Inc.
- Herc Rentals Inc.
- HSS Hire Group plc
- Ingersoll Rand Inc.
- Kaeser Kompressoren SE
- Kennards Hire Pty Ltd
- Loxam Group
- Onsite Rental Group
- Sullair, LLC
- Sunstate Equipment Co., LLC
- United Rentals, Inc.
Développements industriels récents dans Marché de la location de compresseurs
- Août 2026 : Ingersoll Rand a acquis Lone Star Blower, Inc. (dba Lone Star Turbo), ajoutant environ 50 millions USD de revenus annuels et développant ses capacités en technologie de soufflantes, en compression en location et en services après-vente en Amérique du Nord. L'acquisition renforce la position d'Ingersoll Rand dans les solutions d'air industriel au service des clients de l'eau, des eaux usées et de l'industrie.
- Juillet 2026 : Nova Compression a acquis les actifs opérationnels d'Energy Gas Compression, Inc., ajoutant environ 52 000 chevaux-vapeur actifs à sa flotte. La transaction a porté la flotte de location totale de Nova Compression à environ 400 000 chevaux-vapeur et a renforcé sa présence dans le bassin Eagle Ford et les marchés énergétiques du sud du Texas.
- Juin 2026 : GenAir UK a acquis RTC Group BV, basé aux Pays-Bas, le 12 juin 2026. L'acquisition a marqué la première expansion de GenAir UK en Europe continentale et a établi une plateforme de location de compresseurs centrifuges sans huile plus large soutenue par STAR Capital.
- Mars 2026 : Atlas Copco Group a acquis Cypress Equipment Rental, Inc., un distributeur et une société de location de compresseurs portables basé en Louisiane avec environ 17,6 millions USD de revenus en 2025. L'acquisition a renforcé la présence d'Atlas Copco Group dans la location de compresseurs dans les corridors clés du pétrole et du gaz, de la pétrochimie, de la construction de pipelines et industriels entre La Nouvelle-Orléans et Baton Rouge.
Périmètre du rapport sur le marché mondial de la location de compresseurs
La location de compresseurs désigne la location temporaire de compresseurs d'air et de gaz à des clients industriels, commerciaux et d'infrastructure pour des opérations à court terme, saisonnières, d'urgence ou basées sur des projets. Les services de location de compresseurs permettent d'accéder à des équipements d'air comprimé sans nécessiter d'importants investissements en capital initial, aidant les utilisateurs à répondre à des demandes opérationnelles fluctuantes. Ces compresseurs sont largement utilisés dans la construction, les mines, le pétrole et le gaz, la fabrication, la production d'énergie, le traitement chimique, les services publics et les applications maritimes.
Le marché mondial de la location de compresseurs est segmenté par type de compresseur en compresseurs à vis rotative, compresseurs alternatifs, compresseurs centrifuges et autres types de compresseurs. Par pression nominale, le marché est segmenté en basse pression, moyenne pression, haute pression et ultra-haute pression. Par utilisateur final, le marché est segmenté en construction, mines, pétrole et gaz, production d'énergie, fabrication, chimique et pétrochimique, services publics, maritime et offshore et autres utilisateurs finaux. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial de la location de compresseurs dans 26 pays dans les régions clés. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Compresseurs à vis rotative |
| Compresseurs alternatifs |
| Compresseurs centrifuges |
| Autres types de compresseurs |
| Basse pression |
| Moyenne pression |
| Haute pression |
| Ultra-haute pression |
| Construction |
| Mines |
| Pétrole et gaz |
| Production d'énergie |
| Fabrication |
| Chimique et pétrochimique |
| Services publics |
| Maritime et offshore |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de compresseur | Compresseurs à vis rotative | |
| Compresseurs alternatifs | ||
| Compresseurs centrifuges | ||
| Autres types de compresseurs | ||
| Par pression nominale | Basse pression | |
| Moyenne pression | ||
| Haute pression | ||
| Ultra-haute pression | ||
| Par utilisateur final | Construction | |
| Mines | ||
| Pétrole et gaz | ||
| Production d'énergie | ||
| Fabrication | ||
| Chimique et pétrochimique | ||
| Services publics | ||
| Maritime et offshore | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché de la location de compresseurs d'ici 2032 ?
Le marché de la location de compresseurs devrait atteindre 8,44 milliards USD d'ici 2032, avec un CAGR de 6,81 % à partir de 2027.
Quel type de compresseur domine les revenus de location ?
Les compresseurs à vis rotative ont dominé les revenus avec une part de 42,3 % en 2026, portés par leur utilisation dans les applications de construction et industrielles.
Quelle classe de pression connaît la croissance la plus rapide ?
Les compresseurs à haute pression devraient croître à un CAGR de 6,9 % jusqu'en 2032, portés par les applications GNL, hydrogène et tests de pipelines.
Quel segment d'utilisateurs finaux présente les meilleures perspectives de croissance ?
Les applications chimiques et pétrochimiques devraient croître à un CAGR de 7,5 % jusqu'en 2032, portées par les activités d'arrêt et de mise en service.
Quelle région présente la plus forte demande de location ?
L'Asie-Pacifique a détenu une part de 34,3 % en 2026, portée par les activités de construction, de fabrication et minières.
Quelle est la concentration du paysage concurrentiel ?
Le marché de la location de compresseurs a un score de concentration de 4/10, car le paysage concurrentiel comprend de nombreux prestataires à large flotte et spécialisés plutôt qu'un petit groupe d'acteurs avec une part de marché combinée divulguée.