
Tamaño y Participación del Mercado de Alquiler de Compresores
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 6.07 Mil millones de dólares |
| Tamaño del Mercado (2032) | 8.44 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.81 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Alquiler de Compresores por Mordor Intelligence
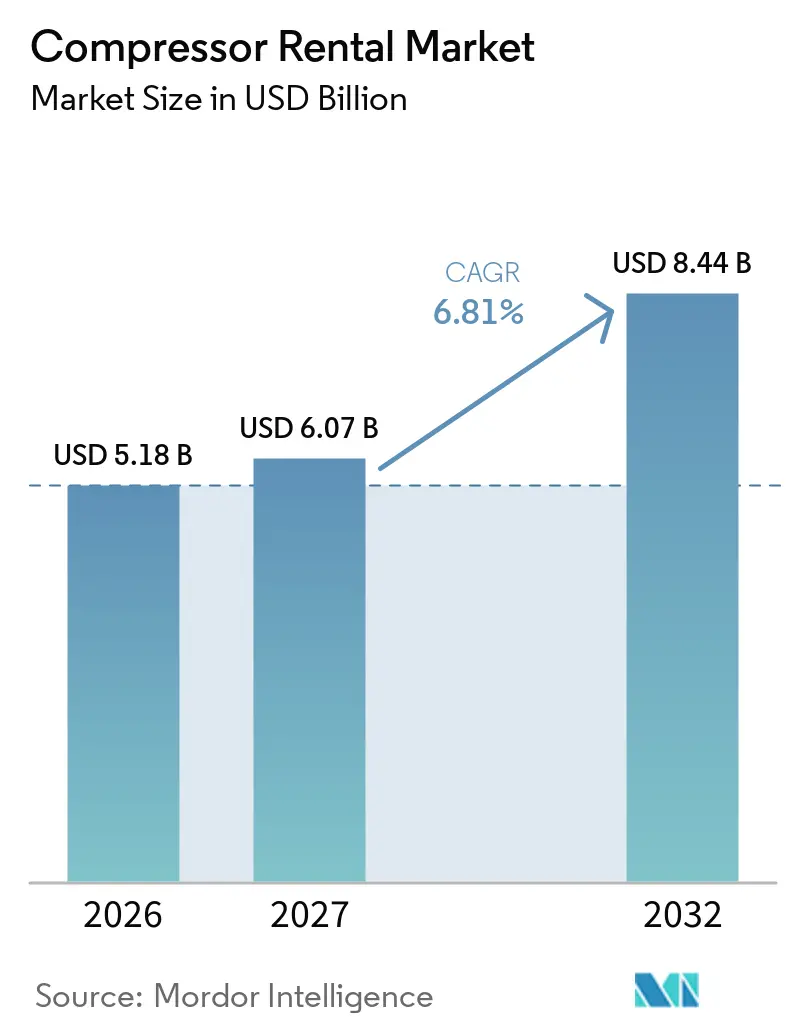
Se espera que el tamaño del mercado de alquiler de compresores aumente de 5,18 mil millones de USD en 2026 a 6,07 mil millones de USD en 2027 y alcance los 8,44 mil millones de USD para 2032, creciendo a una CAGR del 6,81% durante 2027-2032. El mercado está impulsado por clientes que requieren equipos para duraciones de proyectos finitas sin comprometer capital en flotas propias. Los proyectos de construcción, industriales, mineros y energéticos requieren equipos que puedan reubicarse y operarse bajo condiciones de sitio variables. Las responsabilidades del proveedor van más allá de suministrar aire comprimido e incluyen coordinar la entrega, instalación, reabastecimiento de combustible o arreglos de energía, mantenimiento y recolección dentro de los cronogramas del proyecto. Los requisitos cambiantes de eficiencia y emisiones favorecen aún más a los proveedores que mantienen flotas actuales y certificadas. Esto crea una ventaja para los operadores con redes de servicio establecidas, capacidad técnica, equipos de repuesto y el capital para reemplazar unidades cuando las especificaciones del cliente cambian. El mercado también ofrece a los clientes acceso a equipos más nuevos cuando las unidades propias ya no cumplen con sus requisitos operativos o de cumplimiento normativo.
Conclusiones Clave del Informe
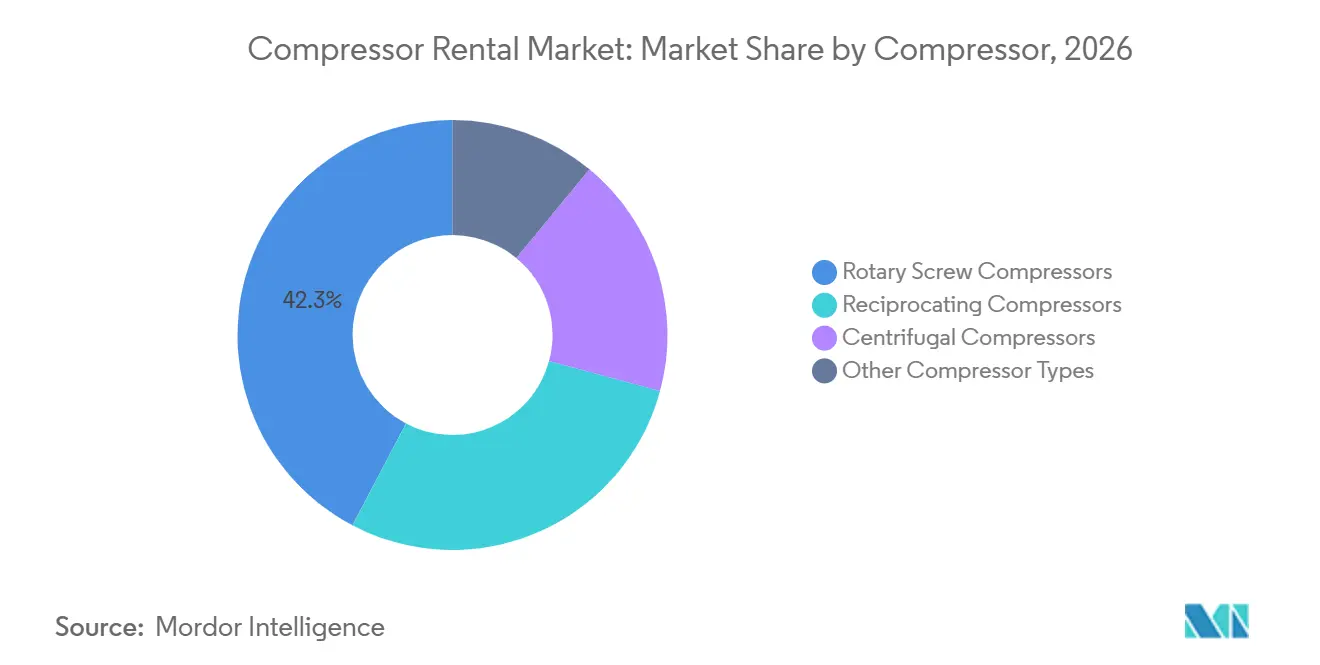
- Por tipo de compresor, los compresores de tornillo rotativo lideraron con una participación de ingresos del 42,3% en 2026, mientras que se pronostica que los compresores centrífugos se expandirán a una CAGR del 7,2% hasta 2032.
- Por clasificación de presión, los compresores de media presión mantuvieron una participación de ingresos del 47,4% en 2026, mientras que los compresores de alta presión registraron la CAGR proyectada más alta del 6,9% hasta 2032.
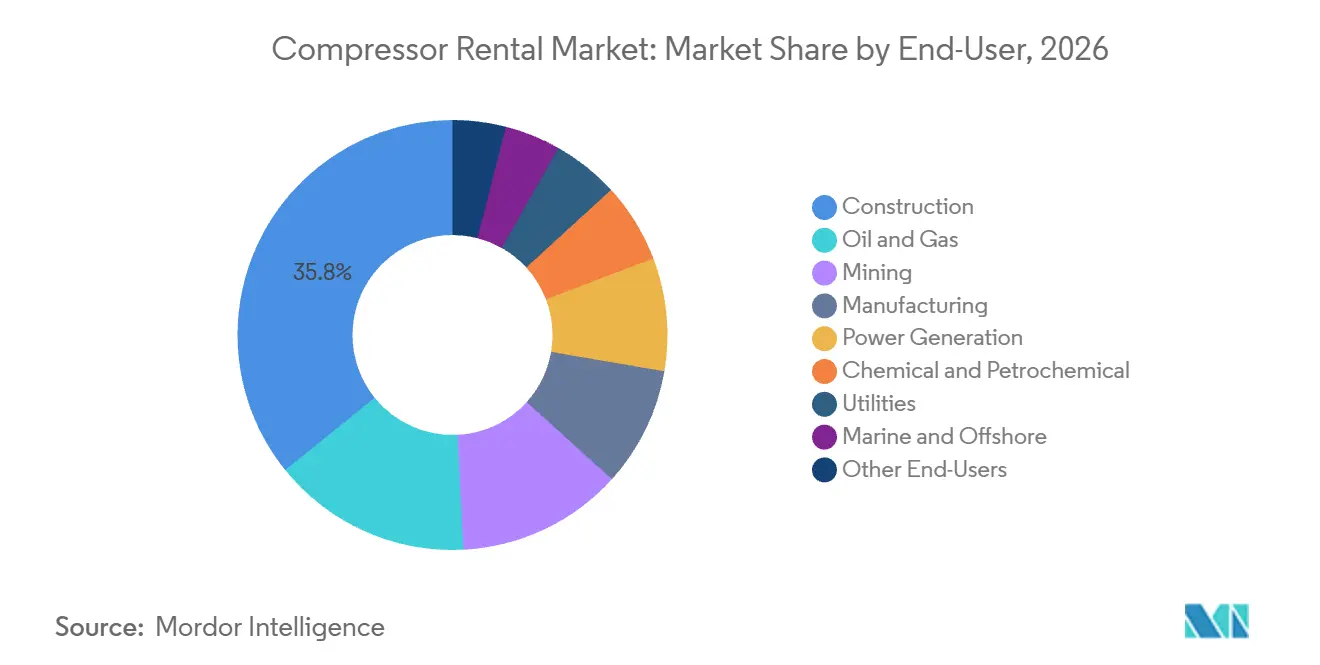
- Por usuario final, la construcción mantuvo una participación de mercado del 35,8% en 2026, mientras que el segmento químico y petroquímico registró la CAGR proyectada más alta del 7,5% hasta 2032.
- Por geografía, Asia-Pacífico lideró con una participación de ingresos del 34,3% en 2026, mientras que se pronostica que Oriente Medio y África se expandirán a una CAGR del 7,3% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda Basada en Infraestructura y Proyectos | +1.8% | Global, con concentración en Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Preferencia por el Alquiler para la Flexibilidad de Capital | +1.3% | Global | Largo plazo (≥ 4 años) |
| Actividad Industrial, Minera y de Petróleo y Gas | +1.2% | Asia-Pacífico, América del Norte y Oriente Medio y África | Mediano plazo (2-4 años) |
| Actualización de Flotas Energéticamente Eficientes y de Bajas Emisiones | +0.9% | América del Norte y Europa, con expansión a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Demanda de Paradas Técnicas y Mantenimiento en Refinerías | +0.6% | América del Norte, Oriente Medio y Europa | Corto plazo (≤ 2 años) |
| Monitoreo Remoto y Mantenimiento Predictivo | +0.5% | Global, con adopción temprana en Asia-Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda Basada en Infraestructura y Proyectos
El gasto en infraestructura pública y privada está trasladando las carteras de proyectos a la fase de construcción activa, generando demanda de equipos en los sitios de trabajo. India propuso INR 12,2 lakh crore (147 mil millones de USD) en gasto público de capital para el ejercicio fiscal 2026-27, apoyando obras de carreteras, ferrocarriles y servicios urbanos que utilizan aire comprimido portátil. El mercado de alquiler de compresores se beneficia más cuando los proyectos alcanzan la fase de construcción en lugar de la etapa de planificación, ya que los contratistas necesitan equipos en un punto definido del programa de trabajo y pueden no requerirlos durante toda la vida útil de un activo. Las herramientas neumáticas, la purga de tuberías y las necesidades de obra civil a menudo surgen simultáneamente durante la ejecución activa, por lo que la disponibilidad de equipos puede ser tan importante como la clasificación técnica de una unidad individual. Este momento hace que la disponibilidad de la flota, la confiabilidad en la entrega y el movimiento entre sitios sean importantes para los proveedores de alquiler que operan en múltiples proyectos. Los corredores remotos de carreteras, ferrocarriles y energía también requieren unidades portátiles donde no hay energía de red confiable disponible, manteniendo la relevancia de los equipos diésel-eléctricos en estos entornos operativos.
Preferencia por el Alquiler para la Flexibilidad de Capital
El alquiler ayuda a los operadores a diferir el costo y el riesgo de valor residual de la compra de equipos para cronogramas de proyectos inciertos. El mercado de alquiler de compresores sirve, por tanto, a clientes que necesitan flexibilidad en contratos cortos, paradas técnicas y trabajos de puesta en marcha, incluidos aquellos que no pueden predecir con precisión cuándo un proyecto avanzará a su siguiente fase. Los proveedores pueden reasignar unidades entre sectores o ubicaciones cuando concluyen proyectos individuales, algo que la propiedad no puede igualar fácilmente sin capacidad interna de gestión de flotas. La telemática puede respaldar modelos de servicio basados en el uso y ayudar a los proveedores a programar el mantenimiento antes de que ocurra una falla, especialmente cuando varias unidades operan lejos de un depósito central. Esto desplaza la propuesta de valor para el cliente hacia el rendimiento y la disponibilidad del equipo en lugar de la duración del contrato. Las unidades de alquiler certificadas más nuevas también pueden ser más atractivas que las unidades envejecidas de propiedad del cliente con un estado de cumplimiento normativo poco claro.
Actividad Industrial, Minera y de Petróleo y Gas
La actividad industrial, la minería y las operaciones de petróleo y gas requieren diferentes tamaños de compresores, fuentes de energía y arreglos de servicio. Natural Gas Services Group adquirió Flatrock Compression en junio de 2026 por 120 millones de USD, añadiendo una flota de alquiler de 86.000 caballos de fuerza orientada hacia unidades de gran potencia y accionadas por motor eléctrico. La transacción reflejó la demanda de equipos que pueden mantener el rendimiento mientras reducen el consumo de combustible y las emisiones operativas en áreas con suministro de energía adecuado, al tiempo que satisfacen las expectativas de tiempo de actividad de los clientes de procesamiento de gas. Nova Compression añadió activos de Energy Gas Compression en el sur de Texas en julio de 2026, expandiendo su flota a 400.000 caballos de fuerza.[1] La actividad minera también requiere unidades portátiles duraderas capaces de servir a sitios remotos con acceso limitado a la red eléctrica, largas distancias de desplazamiento y capacidad de reparación local limitada. Estos requisitos favorecen a los proveedores con flotas móviles, soporte en campo y equipos adecuados para condiciones operativas exigentes.
Actualización de Flotas Energéticamente Eficientes y de Bajas Emisiones
La electrificación de flotas y la tecnología de accionamiento de velocidad variable están cada vez más vinculadas a los costos operativos y los requisitos de los equipos. Atlas Copco afirma que su generación GA VSD+ puede reducir el consumo de energía hasta en un 60% en comparación con los equivalentes de velocidad fija.[2] El mercado de alquiler de compresores puede beneficiarse cuando los operadores necesitan equipos actualizados pero no desean financiar un reemplazo inmediato de la flota, especialmente cuando un proyecto corto no justifica la compra de una unidad de mayor especificación. Los proveedores de alquiler pueden distribuir los costos de actualización entre una base más amplia de clientes y despliegues, aunque esto depende de mantener una utilización suficientemente alta para respaldar la inversión. El ciclo de renovación resultante hace que las unidades eficientes estén más disponibles para aplicaciones de alto consumo energético, y aumenta la importancia de la planificación de flotas, el mantenimiento, la documentación y la capacitación de técnicos para los operadores de alquiler.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costos de Mantenimiento de Flotas y Cumplimiento Normativo | -0.7% | América del Norte y Europa, con expansión global | Mediano plazo (2-4 años) |
| Retrasos en Proyectos y Utilización Cíclica | -0.5% | Global, más agudo en áreas dependientes del petróleo y gas | Corto plazo (≤ 2 años) |
| Logística en Sitios Remotos y Elección Limitada de Proveedores | -0.3% | Corredores de proyectos remotos en Asia-Pacífico, Oriente Medio y África, y América del Sur | Mediano plazo (2-4 años) |
| Escasez de Técnicos Certificados para Flotas Avanzadas | -0.4% | Global, más grave en África Subsahariana y el Sudeste Asiático | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Costos de Mantenimiento de Flotas y Cumplimiento Normativo
Las flotas modernas requieren gastos regulares de mantenimiento, pruebas y reemplazo. El mercado de alquiler de compresores enfrenta presión cuando los proveedores necesitan actualizar equipos antes de que los activos más antiguos se hayan depreciado completamente. Los proveedores regionales más pequeños pueden encontrar más difícil distribuir estos costos entre una gran flota y red de servicio. El mantenimiento orientado al cumplimiento normativo puede, por tanto, favorecer a los operadores más grandes con más capital y mayor utilización. Los mismos requisitos que alientan a los clientes a alquilar pueden aumentar el costo de atenderlos. La disponibilidad de técnicos añade otro desafío, ya que los equipos eléctricos avanzados y conectados requieren un servicio especializado, especialmente en ubicaciones remotas.
Retrasos en Proyectos y Utilización Cíclica
Los ingresos por alquiler dependen de que los clientes mantengan los proyectos activos y los equipos desplegados. El mercado de alquiler de compresores está expuesto cuando los cronogramas de infraestructura se desplazan o cuando los operadores de petróleo y gas retrasan los programas de capital. Una unidad que permanece inactiva reduce los rendimientos de la flota mientras continúa incurriendo en costos de almacenamiento, transporte y mantenimiento. La movilidad geográfica y la exposición a múltiples grupos de usuarios finales pueden reducir la dependencia de un único ciclo de proyectos. Sin embargo, mover equipos entre sitios requiere capacidad logística y soporte de servicio local, lo que puede ser difícil para empresas más pequeñas con depósitos o cobertura de técnicos limitados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Compresor:
Los Equipos de Tornillo Rotativo Mantienen una Demanda AmpliaLos compresores de tornillo rotativo representaron el 42,3% de los ingresos en 2026, convirtiéndolos en el segmento más grande del mercado de alquiler de compresores por tipo de compresor. Su uso generalizado en aplicaciones de construcción e industriales respalda esta posición. Los proveedores ofrecen configuraciones de velocidad fija y velocidad variable para satisfacer una variedad de condiciones de sitio. Las unidades rotativas inundadas de aceite siguen siendo relevantes donde se requiere aire comprimido continuo y confiable. Su amplia base instalada hace que la familiaridad con el servicio y la disponibilidad de piezas sean prácticas para los operadores de alquiler. El rango operativo consistente también permite a los clientes utilizar la misma clase de equipo en diferentes requisitos de proyectos.
Se proyecta que los compresores centrífugos crecerán a una CAGR del 7,2% hasta 2032. Este crecimiento está vinculado a operaciones farmacéuticas, de semiconductores y de procesamiento de alimentos que requieren aire comprimido libre de aceite. Estas aplicaciones pueden requerir aire de Clase 0 según ISO 8573-1, donde el riesgo de contaminación hace necesarios los diseños libres de aceite. GenAir UK adquirió RTC Group BV, con sede en los Países Bajos, en junio de 2026 para ampliar su gama de alquiler centrífugo libre de aceite e ingresar a Europa continental.[3] La oferta combinada incluye equipos de tornillo y centrífugos libres de aceite, tanto diésel como eléctricos. Esta flota más amplia puede reducir la necesidad de que los clientes contraten a múltiples proveedores especializados para proyectos de gran envergadura.

Por Clasificación de Presión:
Las Unidades de Media Presión Respaldan las Aplicaciones PrincipalesLos compresores de media presión representaron el 47,4% de la participación del mercado de alquiler de compresores en 2026. Estas unidades típicamente operan a 7-15 bar y respaldan aplicaciones de construcción, manufactura general y procesamiento de alimentos. Sus especificaciones son compatibles con herramientas neumáticas estándar y muchos requisitos temporales de sitio. Los períodos de alquiler cortos pueden resultar en una rotación frecuente de la flota y actividad a tarifas spot, lo que hace que el acceso a depósitos y la velocidad de rotación sean importantes para los proveedores que atienden a contratistas. Los equipos de media presión también se benefician de una amplia demanda entre múltiples grupos de clientes.
Los compresores de baja presión sirven aplicaciones de transporte neumático y aireación en servicios públicos y tratamiento de agua, proporcionando una base de demanda más estable que la actividad dependiente de la construcción. Los equipos de ultra alta presión siguen siendo especializados, utilizados en estimulación de pozos, corte por chorro de agua y aplicaciones científicas. Se pronostica que los compresores de alta presión crecerán a una CAGR del 6,9% hasta 2032, respaldados por proyectos de terminales de GNL, desarrollo de infraestructura de hidrógeno y pruebas de tuberías. Atlas Copco Rental Middle East ofrece compresores de alta presión libres de aceite que operan a 25-35 bar para trabajos de puesta en marcha y soporte offshore. Estas especificaciones limitan el número de proveedores capaces de suministrar y mantener dicho equipo.
Por Usuario Final:
La Construcción Proporciona Volumen Mientras los Productos Químicos Crecen Más RápidoLa construcción representó el 35,8% de la participación del mercado de alquiler de compresores en 2026. La demanda típicamente aumenta durante la preparación del terreno y las obras civiles, cuando múltiples tareas de aire comprimido ocurren simultáneamente, creando picos a corto plazo que requieren una entrega rápida de equipos. La minería, el petróleo y gas, la generación de energía y la manufactura también son grupos de clientes significativos. Las operaciones mineras a menudo requieren equipos móviles robustos en sitios remotos, mientras que los servicios públicos y las operaciones de energía pueden necesitar un suministro sostenido de media presión para sistemas auxiliares.
Se proyecta que el segmento químico y petroquímico se expanda a una CAGR del 7,5% hasta 2032. Las paradas técnicas planificadas en refinerías y plantas petroquímicas requieren aire temporal para uso en instrumentos, purga de tuberías, pruebas neumáticas y cobertura de hidrocarburos. Este trabajo generalmente está acotado en el tiempo y puede generar una demanda sustancial de equipos libres de aceite. Aggreko introdujo compresores libres de aceite diésel y eléctricos certificados por la EPA y CARB Tier 4 Final para instalaciones petroquímicas y de refinación.[4] Los clientes marinos y offshore también buscan cada vez más soluciones libres de aceite. Los proveedores que adaptan los términos de servicio a diferentes duraciones de proyectos pueden atender a una gama más amplia de cuentas dentro del mercado de alquiler de compresores.
Análisis Geográfico
Asia-Pacífico mantuvo el 34,3% del mercado de alquiler de compresores en 2026. China sigue siendo un mercado significativo, ya que la manufactura química y la minería generan demanda recurrente durante los ciclos de producción y mantenimiento. La propuesta de gasto de capital de India para el ejercicio fiscal 2026-27 de INR 12,2 lakh crore (147 mil millones de USD) respalda la adquisición activa para proyectos de carreteras, metro y servicios públicos. La demanda en la región está concentrada principalmente en torno a grandes corredores de ingeniería civil y sitios industriales. Atlas Copco reportó un sólido crecimiento en compresores industriales y pedidos significativamente más altos de compresores de gas y proceso en sus resultados del segundo trimestre de 2026. Las empresas de alquiler deben equilibrar las diversas condiciones a nivel de país con el movimiento de equipos, el acceso a servicios y la disponibilidad de energía.
América del Norte y Europa son partes maduras del mercado de alquiler de compresores, aunque la demanda continúa evolucionando junto con grandes proyectos de construcción e industriales. En los Estados Unidos, la construcción de centros de datos, instalaciones de baterías para vehículos eléctricos, actividad en refinerías y trabajos de tuberías requieren aire comprimido confiable durante las fases de construcción y puesta en marcha. United Rentals elevó su guía de gasto bruto de capital para 2026 a entre 4,9 y 5,3 mil millones de USD mientras expandía las capacidades de alquiler especializado en energía, HVAC y soluciones industriales de fluidos. Alemania sigue siendo un mercado de alquiler europeo activo para equipos estacionarios y portátiles. Los proveedores en la región ofrecen opciones de alquiler diario, semanal y mensual para aplicaciones de construcción, arenado e industriales. Los límites de emisiones y los requisitos de eficiencia están fomentando la inversión en equipos electrificados y de velocidad variable.
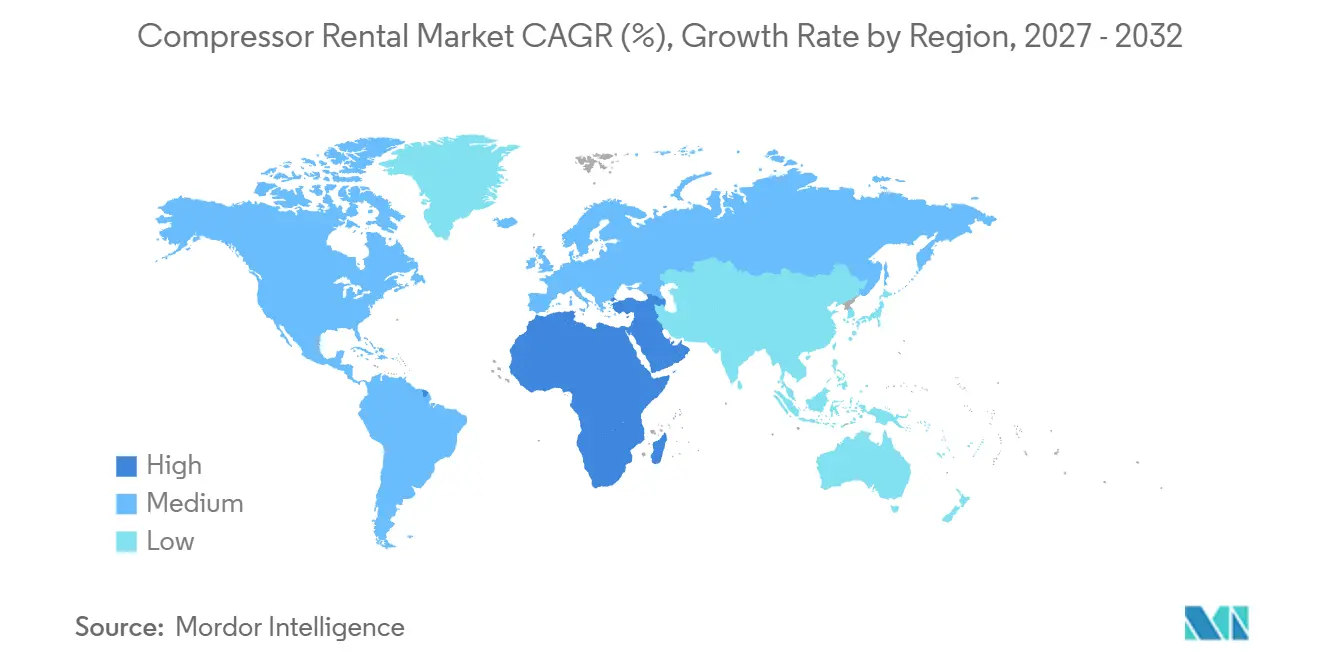
Se pronostica que Oriente Medio y África crecerán a una CAGR del 7,3% hasta 2032, la tasa de crecimiento geográfico más alta en el mercado de alquiler de compresores. Los proyectos de petróleo y gas, la actividad de construcción en Arabia Saudita y la extracción de minerales para baterías en toda África están respaldando la demanda. Atlas Copco Specialty Rental Africa inauguró un centro en África Oriental en Nairobi en marzo de 2025, ofreciendo soluciones de compresores de alta presión libres de aceite e inyectados con aceite para aplicaciones mineras, de petróleo y gas, y geotérmicas. América del Sur sigue siendo un mercado más pequeño, con Brasil y Chile generando demanda de operaciones remotas de minería de cobre y litio. Las restricciones de transporte en estos sitios pueden hacer que los acuerdos de servicio de alquiler sean más prácticos que la propiedad. La capacidad de servicio local y la logística de flotas siguen siendo consideraciones importantes en los corredores de proyectos remotos.
Panorama Competitivo
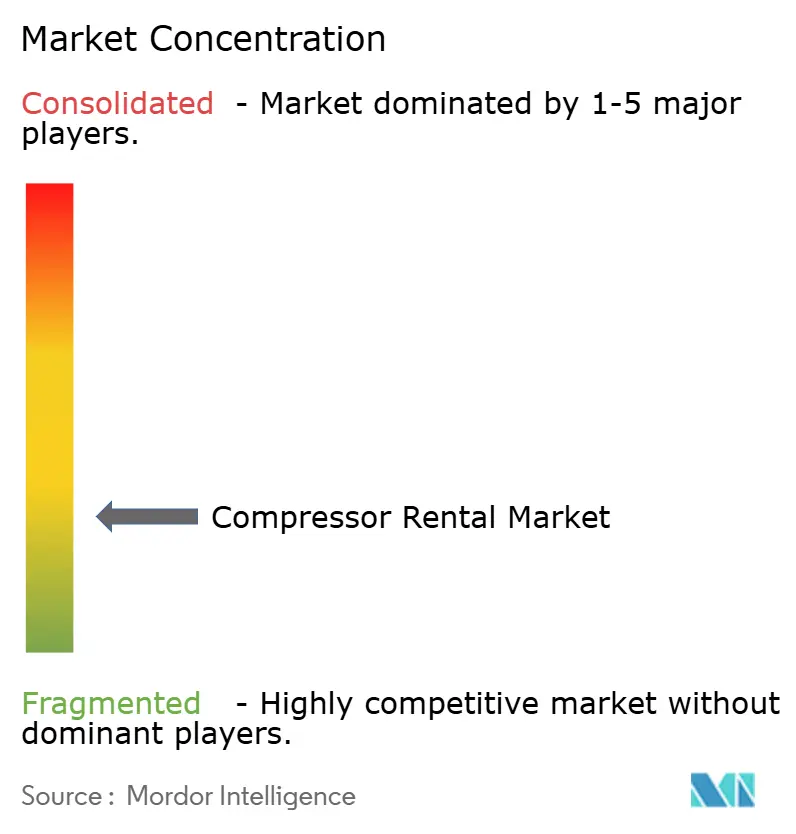
El mercado de alquiler de compresores está moderadamente fragmentado a nivel global, con plataformas de flota amplia que operan junto a especialistas técnicos. United Rentals, Ashtead Group y Herc Rentals compiten a través de la cobertura de depósitos, la reserva digital y una amplia gama de equipos. Aggreko, las operaciones de alquiler de Atlas Copco, Onsite Rental Group y GenAir compiten a través de profundidad técnica, equipos libres de aceite y servicio específico para cada aplicación. Estos dos modelos atienden diferentes requisitos de los clientes, pero pueden competir por las mismas cuentas de grandes proyectos. Atlas Copco adquirió Cypress Equipment Rental en marzo de 2026 para fortalecer su presencia en los corredores de Luisiana que atienden petróleo y gas, petroquímica, arenado abrasivo y construcción de tuberías. La adquisición añadió capacidad de distribución local sin requerir una construcción completamente nueva.
La tecnología y la calidad del servicio son cada vez más relevantes para la competencia en el mercado de alquiler de compresores. Los sistemas de flota conectados pueden respaldar la programación del mantenimiento y la disponibilidad de equipos. Burckhardt Compression lanzó su módulo de Inteligencia Predictiva PROGNOST-NT en abril de 2025, utilizando datos en tiempo real y algoritmos basados en inteligencia artificial para estimar la vida útil de los componentes clave de los compresores reciprocantes. Estas herramientas pueden ayudar a los proveedores a reducir el tiempo de inactividad no planificado y mejorar las decisiones de mantenimiento. Los requisitos de Clase 0 según ISO 8573-1 y EPA Tier 4 Final también hacen que las credenciales técnicas sean importantes para aplicaciones exigentes. Las empresas más pequeñas pueden encontrar difícil igualar la inversión requerida para sistemas conectados, flotas certificadas y cobertura de servicio amplia.
El mercado de alquiler de compresores presenta oportunidades en áreas donde la cobertura especializada sigue siendo limitada. El África Subsahariana tiene una creciente actividad minera y energética, mientras que la capacidad de alquiler especializado sigue siendo más escasa que en las regiones establecidas. El alquiler centrífugo libre de aceite en Asia también puede beneficiarse de la demanda de clientes de semiconductores y farmacéuticos. Ingersoll Rand adquirió Lone Star Blower en agosto de 2026, añadiendo capacidades de compresión en alquiler y de posventa para aplicaciones de agua y aguas residuales en América del Norte. La adquisición de RTC Group BV por parte de GenAir refleja un esfuerzo comparable para extender la cobertura especializada libre de aceite en Europa. La competencia, por tanto, depende tanto de la amplitud de la flota como de la capacidad de atender aplicaciones con especificaciones estrictas.
Líderes de la Industria de Alquiler de Compresores
-
United Rentals, Inc.
-
Ashtead Group plc
-
Aggreko Ltd
-
Atlas Copco AB
-
Herc Rentals Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Alquiler de Compresores Empresas cubiertas en este informe
- Aggreko Ltd
- Air Equipment Rental Corp.
- Aktio Corporation
- Ashtead Group plc
- Atlas Copco AB
- BigRentz, Inc.
- Caterpillar Inc.
- Coates Hire
- H&E Equipment Services, Inc.
- Herc Rentals Inc.
- HSS Hire Group plc
- Ingersoll Rand Inc.
- Kaeser Kompressoren SE
- Kennards Hire Pty Ltd
- Loxam Group
- Onsite Rental Group
- Sullair, LLC
- Sunstate Equipment Co., LLC
- United Rentals, Inc.
Desarrollos recientes de la industria en Mercado de Alquiler de Compresores
- Agosto de 2026: Ingersoll Rand adquirió Lone Star Blower, Inc. (dba Lone Star Turbo), añadiendo aproximadamente 50 millones de USD en ingresos anuales y expandiendo sus capacidades de tecnología de sopladores, compresión en alquiler y servicio posventa en América del Norte. La adquisición fortalece la posición de Ingersoll Rand en soluciones de aire industrial que atienden a clientes de agua, aguas residuales e industriales.
- Julio de 2026: Nova Compression adquirió los activos operativos de Energy Gas Compression, Inc., añadiendo aproximadamente 52.000 caballos de fuerza activos a su flota. La transacción expandió la flota total de alquiler de Nova Compression a aproximadamente 400.000 caballos de fuerza y fortaleció su presencia en la Cuenca Eagle Ford y los mercados energéticos del sur de Texas.
- Junio de 2026: GenAir UK adquirió RTC Group BV, con sede en los Países Bajos, el 12 de junio de 2026. La adquisición marcó la primera expansión de GenAir UK hacia Europa continental y estableció una plataforma más amplia de alquiler de compresores centrífugos libres de aceite respaldada por STAR Capital.
- Marzo de 2026: Atlas Copco Group adquirió Cypress Equipment Rental, Inc., un distribuidor y empresa de alquiler de compresores portátiles con sede en Luisiana con aproximadamente 17,6 millones de USD en ingresos en 2025. La adquisición fortaleció la presencia de alquiler de compresores de Atlas Copco Group en los corredores clave de petróleo y gas, petroquímica, construcción de tuberías e industriales entre Nueva Orleans y Baton Rouge.
Alcance del Informe del Mercado Global de Alquiler de Compresores
El alquiler de compresores se refiere al arrendamiento temporal de compresores de aire y gas a clientes industriales, comerciales y de infraestructura para operaciones a corto plazo, estacionales, de emergencia o basadas en proyectos. Los servicios de alquiler de compresores proporcionan acceso a equipos de aire comprimido sin requerir grandes inversiones de capital inicial, ayudando a los usuarios a satisfacer demandas operativas fluctuantes. Estos compresores se utilizan ampliamente en construcción, minería, petróleo y gas, manufactura, generación de energía, procesamiento químico, servicios públicos y aplicaciones marinas.
El mercado global de alquiler de compresores está segmentado por tipo de compresor en compresores de tornillo rotativo, compresores reciprocantes, compresores centrífugos y otros tipos de compresores. Por clasificación de presión, el mercado está segmentado en baja presión, media presión, alta presión y ultra alta presión. Por usuario final, el mercado está segmentado en construcción, minería, petróleo y gas, generación de energía, manufactura, químico y petroquímico, servicios públicos, marino y offshore, y otros usuarios finales. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de alquiler de compresores en 26 países en regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
Resumen de la segmentación
| Compresores de Tornillo Rotativo |
| Compresores Reciprocantes |
| Compresores Centrífugos |
| Otros Tipos de Compresores |
| Baja Presión |
| Media Presión |
| Alta Presión |
| Ultra Alta Presión |
| Construcción |
| Minería |
| Petróleo y Gas |
| Generación de Energía |
| Manufactura |
| Químico y Petroquímico |
| Servicios Públicos |
| Marino y Offshore |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Tipo de Compresor | Compresores de Tornillo Rotativo | |
| Compresores Reciprocantes | ||
| Compresores Centrífugos | ||
| Otros Tipos de Compresores | ||
| Por Clasificación de Presión | Baja Presión | |
| Media Presión | ||
| Alta Presión | ||
| Ultra Alta Presión | ||
| Por Usuario Final | Construcción | |
| Minería | ||
| Petróleo y Gas | ||
| Generación de Energía | ||
| Manufactura | ||
| Químico y Petroquímico | ||
| Servicios Públicos | ||
| Marino y Offshore | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de alquiler de compresores para 2032?
Se proyecta que el mercado de alquiler de compresores alcance los 8,44 mil millones de USD para 2032, creciendo a una CAGR del 6,81% desde 2027.
¿Qué tipo de compresor lidera los ingresos por alquiler?
Los compresores de tornillo rotativo lideraron los ingresos con una participación del 42,3% en 2026, impulsados por su uso en aplicaciones de construcción e industriales.
¿Qué clase de presión está creciendo más rápido?
Se pronostica que los compresores de alta presión crecerán a una CAGR del 6,9% hasta 2032, impulsados por aplicaciones de GNL, hidrógeno y pruebas de tuberías.
¿Qué segmento de usuario final tiene las mejores perspectivas de crecimiento?
Se pronostica que las aplicaciones químicas y petroquímicas crecerán a una CAGR del 7,5% hasta 2032, impulsadas por la actividad de paradas técnicas y puesta en marcha.
¿Qué región tiene la mayor demanda de alquiler?
Asia-Pacífico mantuvo una participación del 34,3% en 2026, impulsada por la actividad de construcción, manufactura y minería.
¿Qué tan concentrado está el panorama competitivo?
El mercado de alquiler de compresores tiene una puntuación de concentración de 4/10, ya que el panorama competitivo incluye muchos proveedores de flota amplia y especialistas en lugar de un pequeño grupo de actores con una participación de mercado combinada divulgada.