
コンプレッサーレンタル市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
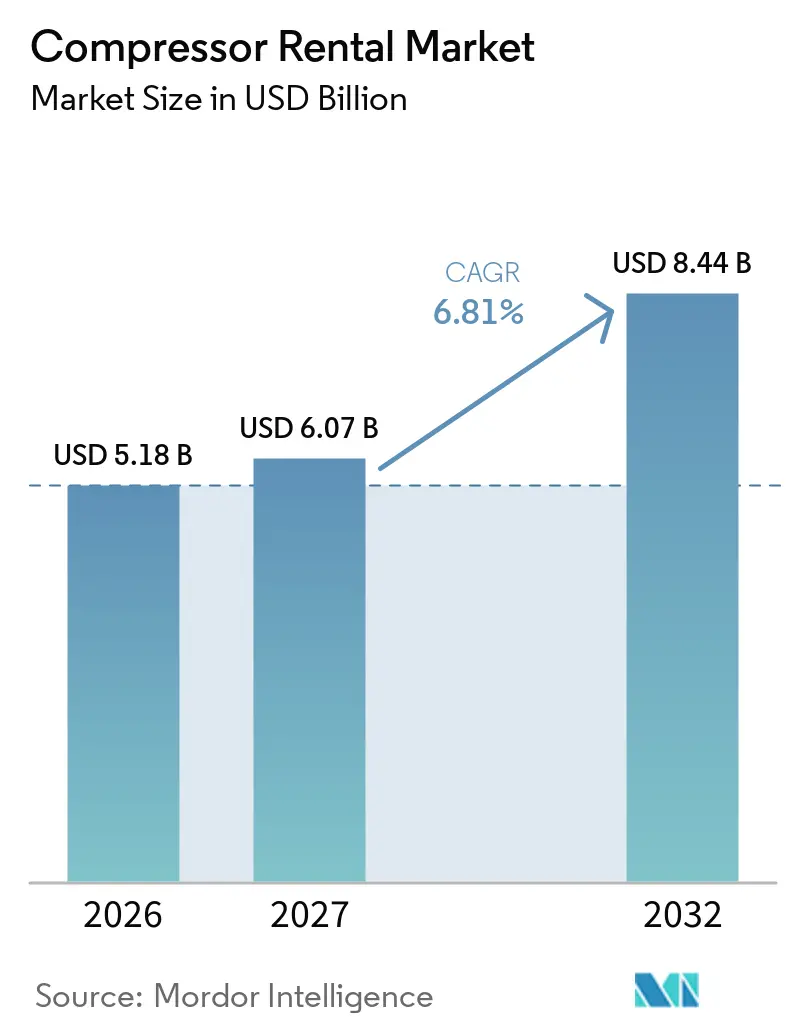
| 市場規模 (2027) | 6.07 十億米ドル |
| 市場規模 (2032) | 8.44 十億米ドル |
| 成長率 (2027 - 2032) | 6.81 % |
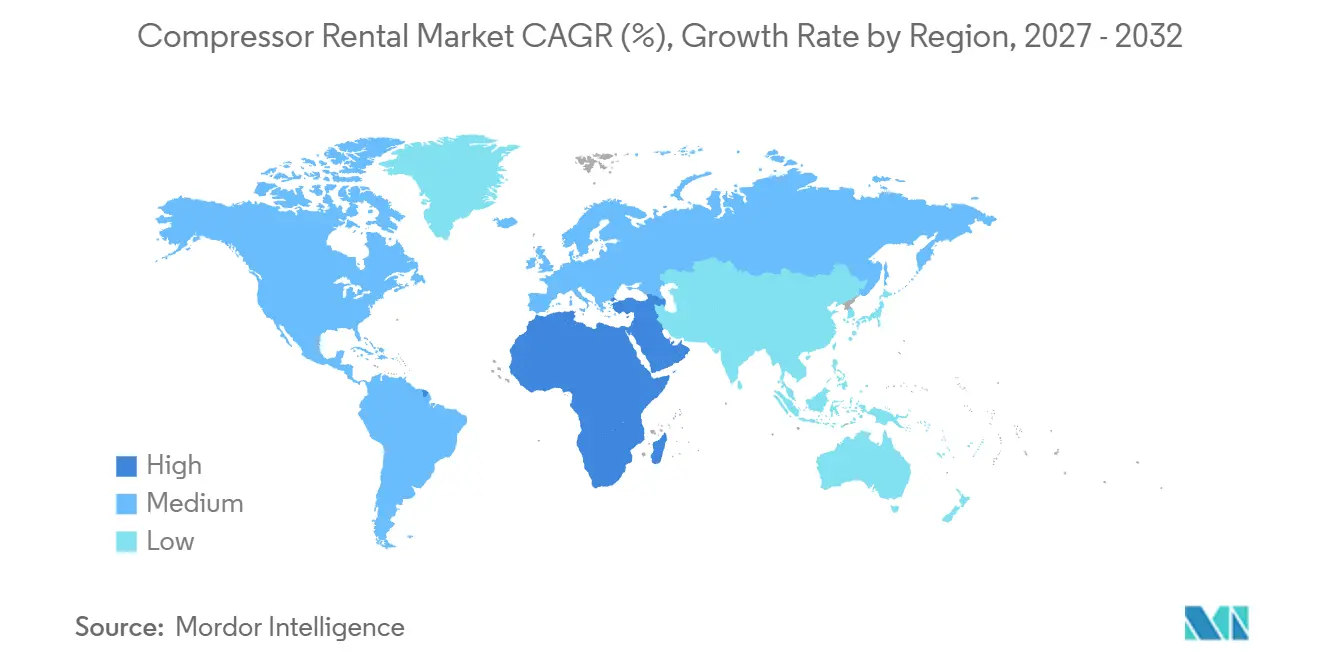
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
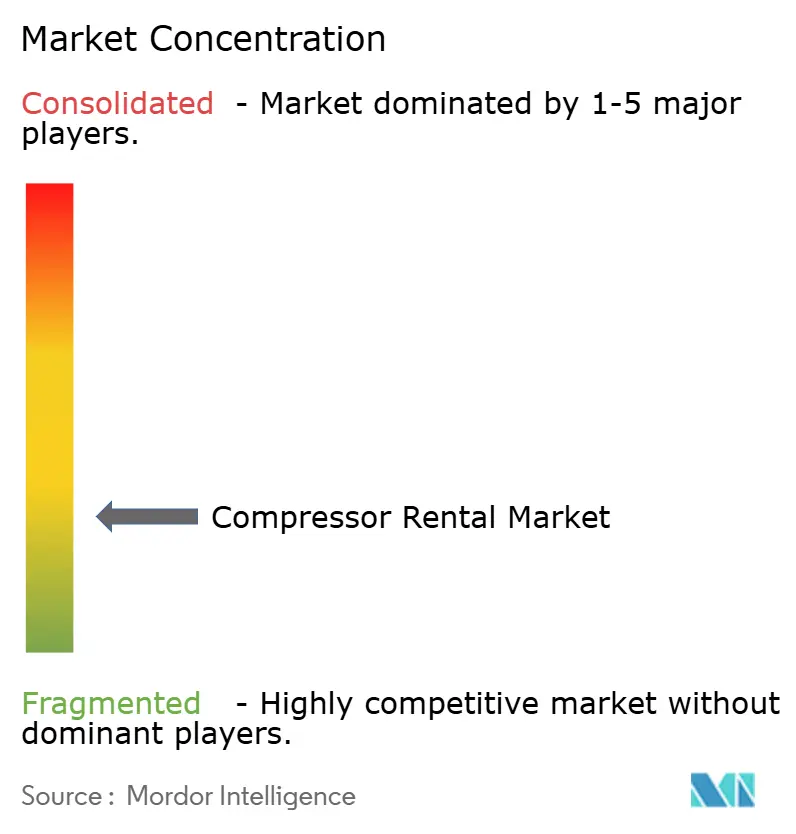
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるコンプレッサーレンタル市場分析
コンプレッサーレンタル市場規模は、2026年の5.18 ビリオン 米ドルから2027年には6.07 ビリオン 米ドルに増加し、2032年までに8.44 ビリオン 米ドルに達する見込みで、2027年から2032年にかけてCAGR 6.81%で成長する見通しです。市場は、所有フリートに資本を投じることなく、有限のプロジェクト期間に機器を必要とする顧客によって牽引されています。建設、産業、鉱業、エネルギープロジェクトは、さまざまな現場条件下で移設・稼働可能な器を必要としています。プロバイダーの責任は、圧縮空気の供給にとどまらず、プロジェクトスケジュール内での納品、設置、給油または電力手配、保守、回収の調整にまで及びます。効率性と排出規制の進化により、最新の認定フリートを維持するプロバイダーがさらに有利になっています。これにより、確立されたサービスネットワーク、技術的能力、予備機器、および顧客仕様の変更時にユニットを交換するための資本を持つオペレーターに優位性が生まれます。また、市場は、所有ユニットが運用上または法令遵守上の要件を満たさなくなった場合に、顧客が新しい機器にアクセスできる機会も提供しています。
レポートの主要ポイント
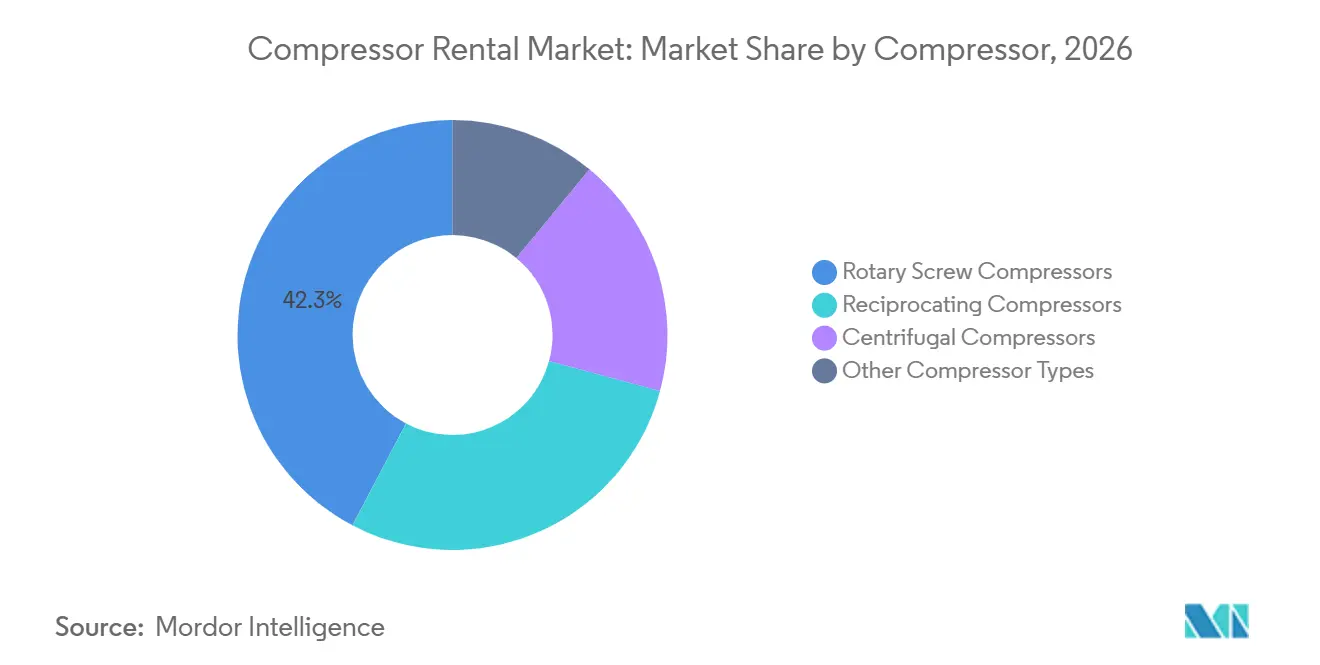
- コンプレッサータイプ別では、ロータリースクリューコンプレッサーが2026年に42.3%の収益シェアでトップとなり、遠心コンプレッサーは2032年までにCAGR 7.2%で拡大する見込みです。
- 圧力定格別では、中圧コンプレッサーが2026年に47.4%の収益シェアを占め、高圧コンプレッサーは2032年までにCAGR 6.9%と最高の予測成長率を記録しました。
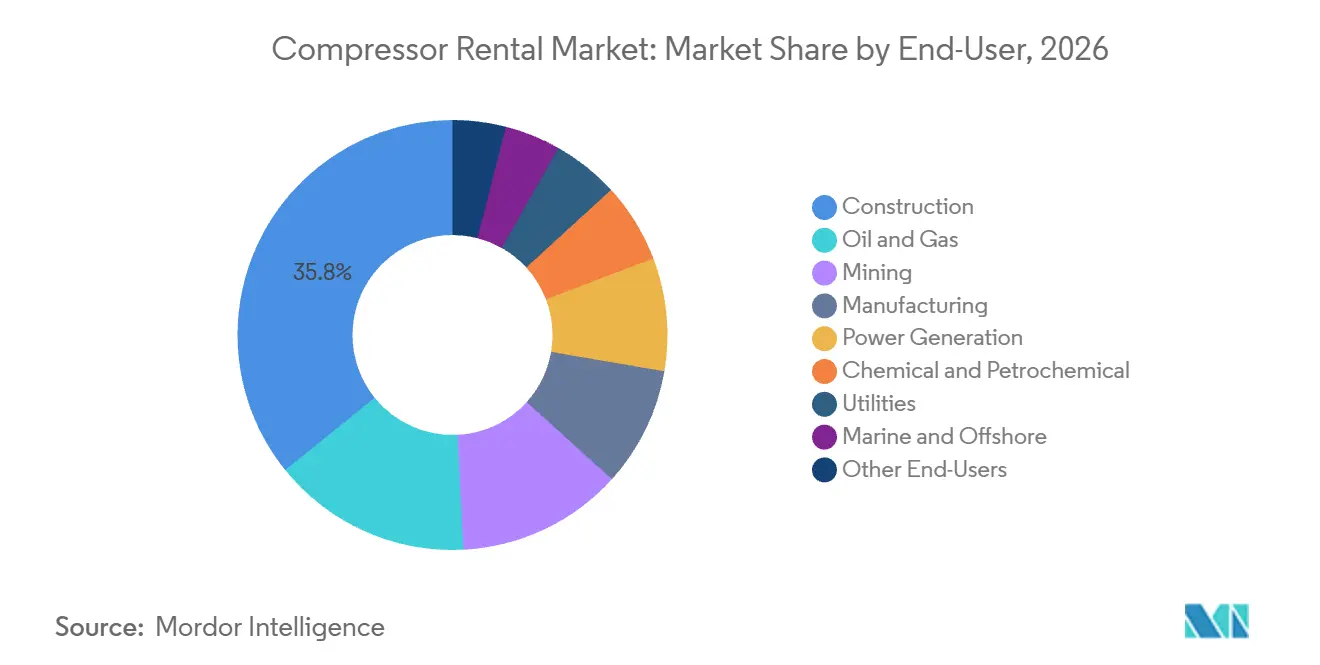
- エンドユーザー別では、建設が2026年に35.8%の市場シェアを占め、化学・石油化学セグメントが2032年までにCAGR 7.5%と最高の予測成長率を記録しました。
- 地域別では、アジア太平洋が2026年に34.3%の収益シェアでトップとなり、中東・アフリカは2032年までにCAGR 7.3%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| インフラおよびプロジェクトベースの需要 | +1.8% | アジア太平洋および中東・アフリカに集中したグローバル | 中期(2〜4年) |
| 資本柔軟性のためのレンタル選好 | +1.3% | グローバル | 長期(4年以上) |
| 産業、鉱業、石油・ガス活動 | +1.2% | アジア太平洋、北米、中東・アフリカ | 中期(2〜4年) |
| エネルギー効率の高い低排出フリートのアップグレード | +0.9% | 北米および欧州、アジア太平洋への波及あり | 長期(4年以上) |
| 製油所のターンアラウンドおよびメンテナンス需要 | +0.6% | 北米、中東、欧州 | 短期(2年以下) |
| リモートモニタリング予知保全 | +0.5% | アジア太平洋および北米での早期採用を伴うグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
インフラおよびプロジェクトベースの需要
官民のインフラ支出により、プロジェクトパイプラインが積極的な建設フェーズに移行し、工事現場での機器需要が生まれています。インドは2026〜27年度に12.2 ラック クロール(147 ビリオン 米ドル)の公共資本支出を提案しており、圧縮空気を使用する道路、鉄道、都市インフラ工事を支援しています。コンプレッサーレンタル市場は、計画段階ではなく建設フェーズにプロジェクトが到達した時点で最も恩恵を受けます。これは、請負業者が作業プログラムの特定の時点で機器を必要とし、資産の全耐用年数にわたって必要としない場合があるためです。空気圧工具、パイプラインパージ、土木工事のニーズは、積極的な実行中に同時に発生することが多く、機器の可用性は個々のユニットの技術的定格と同様に重要になる場合があります。このタイミングにより、複数のプロジェクトにまたがって運営するレンタルプロバイダーにとって、フリートの可用性、納品の頼性、現場間の移動が重要になります。遠隔地の道路、鉄道、電力回廊も、信頼できる系統電力が利用できない場所でポータブルユニットを必要とし、これらの運用環境においてディーゼル・電気機器の関連性を維持しています。
資本柔軟性のためのレンタル選好
レンタルは、不確実なプロジェクトスケジュールに対して機器を購入するコストと残存価値リスクをオペレーターが先送りするのに役立ちます。したがって、コンプレッサーレンタル市場は、短期契約、シャットダウン、試運転作業にわたって柔軟性を必要とする顧客、特にプロジェクトがいつ次のフェーズに進むかを正確に予測できない顧客にサービスを提供しています。プロバイダーは、個々のプロジェクトが終了した際に、セクターや場所をまたいでユニットを再配置することができます。これは、内部フリート管理能力なしには所有では容易に対応できないことです。テレマティクスは、使用量ベースのサービスモデルをサポートし、特に複数のユニットが中央デポから離れて稼働している場合に、障害が発生する前にプロバイダがメンテナンスをスケジュールするのに役立ちます。これにより、顧客への提案は契約期間よりも機器のパフォーマンスと可用性に重点が移ります。新しい認定レンタルユニットは、コンプライアンス状況が不明確な老朽化した顧客所有ユニットよりも魅力的である場合もあります。
産業、鉱業、石油・ガス活動
産業活動、鉱業、石油・ガス操業は、異なるコンプレッサーサイズ、電源、サービス手配を必要とします。Natural Gas Services Groupは2026年6月にFlatrock Compressionを120 ミリオン 米ドルで買収し、大型馬力および電動モーター駆動ユニットに重点を置いた86,000馬力のレンタルフリートを追加しました。この取引は、十分な電力供給がある地域で燃料使用量と操業排出量を削減しながらスループットを維持できる機器への需要を反映しており、ガス処理顧客の稼働率期待に応えるものです。Nova Compressionは2026年7月にテキサス州南部のEnergy Gas Compressionの資産を追加し、フリートを400,000馬力に拡大しました。[1] 鉱業活動も、系統アクセスが制限された遠隔地、長距離輸送、限られた現地修理能力を持つ遠隔地に対応できる耐久性のあるポータブルユニットを必要としています。これらの要件は、過酷な運用条件に適したモバイルフリート、フィールドサポート、機器を持つプロバイダーを有利にします。
エネルギー効率の高い低排出フリートのアップグレード
フリートの電動化と可変速ドライブ技術は、運用コストと機器要件にますます結びついています。Atlas Copcoは、GA VSD+世代が固定速度の同等品と比較してエネルギー使用量を最大60%削減できると述べています。[2] コンプレッサーレンタル市場は、オペレーターが更新された機器を必要としているが即時のフリート交換に資金を投じたくない場合、特に短期プロジェクトが高仕様ユニットの購入を正当化しない場合に恩恵を受けることができます。レンタルプロバイダーは、より多くの顧客と展開にわたってアップグレードコストを分散させることができますが、これは投資を支えるのに十分な稼働率を維持することに依存しています。その結果生じるリフレッシュサイクルにより、効率的なユニットが高エネルギー使用アプリケーションにより利用しやすくなり、レンタルオペレーターにとってフリート計画、メンテナンス、文書化、技術者トレーニングの重要性が高まります。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| フリートメンテナンスおよび規制遵守コスト | -0.7% | 北米および欧州、グローバルへの波及あり | 中期(2〜4年) |
| プロジェクト遅延と周期的稼働率 | -0.5% | 石油・ガス依存地域で最も深刻なグローバル | 短期(2年以下) |
| 遠隔地ロジスティクスとサプライヤー選択の制限 | -0.3% | アジア太平洋、中東・アフリカ、南米の遠隔プロジェクト回廊 | 中期(2〜4年) |
| 高度なフリートに対応する認定技術者の不足 | -0.4% | サハラ以南アフリカおよび東南アジアで最も深刻なグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
フリートメンテナンスと規制遵守コスト
現代のフリートは、定期的なメンテナンス、テスト、交換支出を必要とします。コンプレッサーレンタル市場は、プロバイダーが古い資産が完全に償却される前に機器をアップグレードする必要がある場合に圧力に直面します。地域の中小プロバイダーは、大規模なフリートとサービスネットワークにわたってこれらのコストを分散させることが難しい場合があります。したがって、コンプライアンス指向のメンテナンスは、より多くの資本と広い稼働率を持つ大規模オペレーターを有利にする可能性があります。顧客がレンタルを選択するよう促す同じ要件が、顧客へのサービスコトを増加させる可能性があります。技術者の可用性も別の課題を加えます。高度な電気・接続機器は、特に遠隔地での専門的なサービスを必要とするためです。
プロジェクト遅延と周期的稼働率
レンタル収益は、顧客がプロジェクトを継続し機器を展開し続けることに依存しています。コンプレッサーレンタル市場は、インフラスケジュールが変更されたり、石油・ガスオペレーターが資本プログラムを遅延させたりする場合にリスクにさらされます。アイドル状態のユニットは、保管、輸送、メンテナンスコストを引き続き発生させながらフリートリターンを低下させます。地理的な機動性と複数のエンドユーザーグループへのエクスポージャーにより、単一のプロジェクトサイクルへの依存を軽減できます。ただし、現場間での機器移動にはロジスティクス能力と現地サービスサポートが必要であり、デポや技術者カバレッジが限られた中小企業には困難な場合があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンプレッサータイプ別:
ロータリースクリュー機器が幅広い需要を維持ロータリースクューコンプレッサーは2026年に収益の42.3%を占め、コンプレッサータイプ別でコンプレッサーレンタル市場の最大セグメントとなりました。建設および産業用途にわたる広範な使用がこの地位を支えています。プロバイダーは、さまざまな現場条件に対応するために固定速度と可変速度の構成を提供しています。オイルフラッドロータリーユニットは、信頼性の高い継続的な圧縮空気が必要な場所で引き続き関連性があります。広範な設置ベースにより、サービスの習熟度と部品の可用性がレンタルオペレーターにとって実用的になります。一貫した動作範囲により、顧客はさまざまなプロジェクト要件にわたって同じ機器クラスを使用することもできます。
遠心コンプレッサーは2032年までにCAGR 7.2%で成長する見込みです。この成長は、オイルフリー圧縮空気を必要とする製薬、半導体、食品加工業務に関連しています。これらのアプリケーションは、汚染リスクによりオイルフリー設計が必要なISO 8573-1クラス0の空気を必要とする場合があります。GenAir UKは2026年6月にオランダのRTC Group BVを買収し、オイルフリー遠心レンタル範囲を拡大し、欧州大陸に参入しました。[3] 統合されたオファリングには、ディーゼルおよび電気オイルフリースクリューおよび遠心機器が含まれます。このより広範なフリートにより、顧客が大規模プロジェクトのために複数の専門サプライヤーと契約する必要性を軽減できます。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
圧力定格別:
中圧ユニットがコアアプリケーションをサポート中圧コンプレッサーは2026年にコンプレッサーレンタル市場シェアの47.4%を占めました。これらのユニットは通常7〜15バールで動作し、建設、一般製造、食品加工アプリケーションをサポートします。その仕様は標準的な空気圧工具および多くの一時的な現場要件と互換性があります。短いレンタル期間は頻繁なフリートターンオーバーとスポットレート活動をもたらす可能性があり、請負業者にサービスを提供するプロバイダーにとってデポアクセスとターンアラウンド速度が重要になります。中圧機器も複数の顧客グループにわたる幅広い需要から恩恵を受けています。
低圧コンプレッサーは、ユーティリティおよび水処理における搬送・曝気アプリケーションに対応し、建設依存の活動よりも安定した需要基盤を提供しています。超高圧機器は、坑井刺激、ウォータージェット切断、科学的アプリケーションに使用される専門的なものにとどまっています。高圧コンプレッサーは、LNG端末プロジェクト、水素インフラ開発、パイプラインテストに支えられ、2032年までにCAGR 6.9%で成長する見込みです。Atlas Copco Rental Middle Eastは、試運転およびオフショアサポート作業向けに25〜35バールで動作する高圧オイルフリーコンプレッサーを提供しています。これらの仕様により、そのような機器を供給・維持できるプロバイダーの数が制限されます。
エンドユーザー別:
建設がボリュームを提供し、化学品がより速く成長建設は2026年にコンプレッサーレンタル市場シェアの35.8%を占めました。需要は通常、地盤整備と土木工事の期間中に上昇し、複数の圧縮空気タスクが同時に発生し、迅速な機器納品を必要とする短期的なピークを生み出します。鉱業、石油・ガス、発電、製造も重要な顧客グループです。鉱業操業は遠隔地で堅牢なモバイル機器を必要とすることが多く、ユーティリティおよび電力操業は補助システムのための持続的な中圧供給を必要とする場合があります。
化学・油化学セグメントは2032年までにCAGR 7.5%で拡大する見込みです。計画された製油所および石油化学ターンアラウンドは、計器使用、パイプラインパージ、空気圧テスト、炭化水素ブランケッティングのための一時的な空気を必要とします。この作業は通常時間的に制約があり、オイルフリー機器への相当な需要を生み出す可能性があります。AggrekoはEPAおよびCARB認定のTier 4 Finalディーゼルおよび電気オイルフリーコンプレッサーを石油化学・精製施設向けに導入しました。[4] 海洋・オフショア顧客もオイルフリーソリューションをますます求めています。異なるプロジェクト期間に合わせてサービス条件を適応させるプロバイダーは、コンプレッサーレンタル市場内でより幅広い顧客に対応できます。
地域分析
アジア太平洋は2026年にコンプレッサーレンタル市場の34.3%を占めました。中国は引き続き重要な市場であり、化学製造と鉱業が生産・メンテナンスサイクル中に繰り返し需要を生み出しています。インドの2026〜27年度資本支出提案(12.2 ラック クロール、147 ビリオン 米ドル)は、道路、地下鉄、ユーティリティプロジェクトの積極的な調達を支援しています。この地域の需要は主に大規模な土木工学回廊と産業サイトに集中しています。Atlas Copcoは2026年第2四半期の業績で、産業用コンプレッサーの堅調な成長とガス・プロセスコンプレッサー受注の急増を報告しました。レンタル会社は、機器の移動、サービスアクセス、電力可用性とともに、多様な国レベルの条件のバランスを取る必要があります。
北米と欧州はコンプレッサーレンタル市場の成熟した部分ですが、大規模な建設・産業プロジェクトとともに需要は進化し続けています。米国では、データセンター建設、電気自動車バッテリー施設、製油所活動、パイプライン工事が建設・試運転フェーズ中に信頼性の高い圧縮空気を必要としています。United Rentalsは2026年の総資本支出ガイダンスを4.9〜5.3 ビリオン 米ドルに引き上げ、電力、HVAC、産業流体ソリューションにおける専門レンタル能力を拡大しました。ドイツは固定式・ポータブル機器の活発な欧州レンタル市場であり続けています。この地域のプロバイダーは、建設、サンドブラスト、産業用途向けに日次、週次、月次のレンタルオプションを提供しています。排出規制と効率要件が電動化・可変速機器への投資を促進しています。
中東・アフリカはコンプレッサーレンタル市場において最高の地理的成長率となるCAGR 7.3%で2032年まで成長する見込みです。石油・ガスプロジェクト、サウジアラビアでの建設活動、アフリカ全土でのバッテリー鉱物採掘が需要を支えています。Atlas Copco Specialty Rental Africaは2025年3月にナイロビに東アフリカハブを開設し、鉱業、石油・ガス、地熱アプリケーション向けに高圧オイルフリーおよびオイルインジェクションコンプレッサーソリューションを提供しています。南米は引き続き小規模な市場であり、ブラジルとチリが遠隔地の銅・リチウム鉱業操業からの需要を生み出しています。これらの現場での輸送制約により、所有よりもレンタルサービス契約の方が実用的になる場合があります。現地サービス能力とフリートロジスティクスは、遠隔プロジェクト回廊全体で引き続き重要な考慮事項です。
競合環境
コンプレッサーレンタル市場はグローバルに中程度に分散しており、広範なフリートプラットフォームが技術専門家と並んで運営されています。United Rentals、Ashtead Group、Herc Rentalsはデポカバレッジ、デジタル予約、幅広い機器範囲で競合しています。Aggreko、Atlas Copcoのレンタル事業、Onsite Rental Group、GenAirは技術的な深さ、オイルフリー機器、アプリケーション固有のサービスで競合しています。これら2つのモデルは異なる顧客要件に対応していますが、同じ大規模プロジェクトアカウントで競合する可能性があります。Atlas Copcoは2026年3月にCypress Equipment Rentalを買収し、石油・ガス、石油化学、研磨ブラスト、パイプライン建設に対応するルイジアナ州回廊でのプレゼンスを強化しました。この買収により、完全に新しい拠点を構築することなく現地流通能力が追加されました。
技術とサービス品質は、コンプレッサーレンタル市場における競争においてますます重要になっています。接続されたフリートシステムはメンテナンスのスケジューリングと機器の可用性をサポートできます。Burckhardt Compressionは2025年4月にPROGNOST-NT予知インテリジェンスモジュールをリリースし、リアルタイムデータとAIベースのアルゴリズムを使用して往復動コンプレッサーの主要コンポーネントの有効寿命を推定しています。これらのツールは、プロバイダーが計画外のダウンタイムを削減し、メンテナンスの意思決定を改善するのに役立ちます。ISO 8573-1クラス0およびEPA Tier 4 Final要件も、要求の厳しいアプリケーションにとって技術的な資格を重要にしています。中小企業は、接続システム、認定フリート、広範なサービスカバレッジに必要な投資に匹敵することが難しい場合があります。
コンプレッサーレンタル市場は、専門家のカバレッジが依然として限られている地域に機会を提供しています。サハラ以南アフリカでは鉱業とエネルギー活動が成長しており、専門レンタル能力は確立された地域よりも薄いままです。アジアのオイルフリー遠心レンタルも半導体・製薬顧客からの需要から恩恵を受けることができます。Ingersoll Randは2026年8月にLone Star Blowerを買収し、北米の水・廃水アプリケーション向けのレンタル圧縮とアフターマーケット能力を追加しました。GenAirによるRTC Group BVの買収は、欧州での専門オイルフリーカバレッジを拡大する同様の取り組みを反映しています。したがって、競争はフリートの幅と厳密に指定されたアプリケーションに対応する能力の両方に依存しています。
コンプレッサーレンタル産業のリーダー
-
United Rentals, Inc.
-
Ashtead Group plc
-
Aggreko Ltd
-
Atlas Copco AB
-
Herc Rentals Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
コンプレッサーレンタル市場 このレポートでカバーされる企業
- Aggreko Ltd
- Air Equipment Rental Corp.
- Aktio Corporation
- Ashtead Group plc
- Atlas Copco AB
- BigRentz, Inc.
- Caterpillar Inc.
- Coates Hire
- H&E Equipment Services, Inc.
- Herc Rentals Inc.
- HSS Hire Group plc
- Ingersoll Rand Inc.
- Kaeser Kompressoren SE
- Kennards Hire Pty Ltd
- Loxam Group
- Onsite Rental Group
- Sullair, LLC
- Sunstate Equipment Co., LLC
- United Rentals, Inc.
最近の産業開発事情 コンプレッサーレンタル市場
- 2026年8月:Ingersoll RandがLone Star Blower, Inc.(dba Lone Star Turbo)を買収し、年間収益約50 ミリオン 米ドルを追加し、北米全体でブロワー技術、レンタル圧縮、アフターマーケットサービス能力を拡大しました。この買収により、水道、廃水、産業顧客にサービスを提供する産業空気ソリューションにおけるIngersoll Randの地位が強化されました。
- 2026年7月:Nova CompressionがEnergy Gas Compression, Inc.の事業資産を買収し、フリートに約52,000の稼働馬力を追加しました。この取引により、Nova Compressionの総レンタルフリートは約400,000馬力に拡大し、Eagle Ford BasinおよびテキサスSouth Texasエネルギー市場でのプレゼンスが強化されました。
- 2026年6月:GenAir UKが2026年6月12日にオランダのRTC Group BVを買収しました。この買収はGenAir UKの欧州大陸への初の拡大を示し、STAR Capitalが支援するより広範なオイルフリー遠心コンプレッサーレンタルプラットフォームを確立しました。
- 2026年3月:Atlas Copco Groupがルイジアナ州を拠点とするポータブルコンプレッサーディストリビューターおよびレンタル会社であるCypress Equipment Rental, Inc.を買収しました。同社の2025年収益は約17.6 ミリオン 米ドルでした。この買収により、ニューオーリンズとバトンルージュ間の主要な石油・ガス、石油化学、パイプライン建設、産業回廊におけるAtlas Copco Groupのコンプレッサーレンタルプレゼンスが強化されました。
グローバルコンプレッサーレンタル市場レポートの範囲
コンプレッサーレンタルとは、短期、季節、緊急、またはプロジェクトベースの操業のために、産業、商業、インフラ顧客に空気・ガスコンプレッサーを一時的にリースすることを指します。コンプレッサーレンタルサービスは、大規模な初期資本投資を必要とせずに圧縮空気機器へのアクセスを提供し、変動する運用需要を満たすユーザーを支援します。これらのコンプレッサーは、建設、鉱業、石油・ガス、製造、発電、化学処理、ユーティリティ、海洋アプリケーションで広く使用されています。
グローバルコンプレッサーレンタル市場は、コンプレッサータイプ別にロータリースクリューコンプレッサー、往復動コンプレッサー、遠心コンプレッサー、その他のコンプレッサータイプにセグメント化されています。圧力定格別では、市場は低圧、中圧、高圧、超高圧にセグメント化されています。エンドユーザー別では、市場は建設、鉱業、石油・ガス、発電、製造、化学・石油化学、ユーティリティ、海洋・オフショア、その他のエンドユーザーにセグメント化されています。レポートはまた、主要地域の26カ国にわたるグローバルコンプレッサーレンタル市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| ロータリースクリューコンプレッサー |
| 往復動コンプレッサー |
| 遠心コンプレッサー |
| その他のコンプレッサータイプ |
| 低圧 |
| 中圧 |
| 高圧 |
| 超高圧 |
| 建設 |
| 鉱業 |
| 石油・ガス |
| 発電 |
| 製造 |
| 化学・石油化学 |
| ユーティリティ |
| 海洋・オフショア |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| コンプレッサータイプ別 | ロータリースクリューコンプレッサー | |
| 往復動コンプレッサー | ||
| 遠心コンプレッサー | ||
| その他のコンプレッサータイプ | ||
| 圧力定格別 | 低圧 | |
| 中圧 | ||
| 高圧 | ||
| 超高圧 | ||
| エンドユーザー別 | 建設 | |
| 鉱業 | ||
| 石油・ガス | ||
| 発電 | ||
| 製造 | ||
| 化学・石油化学 | ||
| ユーティリティ | ||
| 海洋・オフショア | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2032年までのコンプレッサーレンタル市場の予測値は?
コンプレッサーレンタル市場は2032年までに8.44 ビリオン 米ドルに達し、2027年からCAGR 6.81%で成長する見込みです。
どのコンプレッサータイプがレンタル収益をリードしていますか?
ロータリースクリューコンプレッサーは2026年に42.3%のシェアで収益をリードし、建設および産業用途にわたる使用によって牽引されています。
どの圧力クラスが最も速く成長していますか?
高圧コンプレッサーは、LNG、水素、パイプラインテストアプリケーションによって牽引され、2032年までにCAGR 6.9%で成長する見込みです。
どのエンドユーザーセグメントが最も高い成長見通しを持っていますか?
化学・石油化学アプリケーションは、ターンアラウンドおよび試運転活動によって牽引され、2032年までにCAGR 7.5%で成長する見込みです。
どの地域が最大のレンタル需要を持っていますか?
アジア太平洋は2026年に34.3%のシェアを占め、建設、製造、鉱業活動によって牽引されています。
競合環境はどの程度集中していますか?
コンプレッサーレンタル市場の集中スコアは10点中4点であり、競合環境には開示された合計市場シェアを持つ少数のプレーヤーではなく、多くの広範なフリートおよび専門プロバイダーが含まれています。