
Kompressoren-Mietmarkt Größe und Marktanteile
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 6.07 Milliarden US-Dollar |
| Marktgröße (2032) | 8.44 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.81 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Kompressoren-Mietmarkt Analyse von Mordor Intelligence
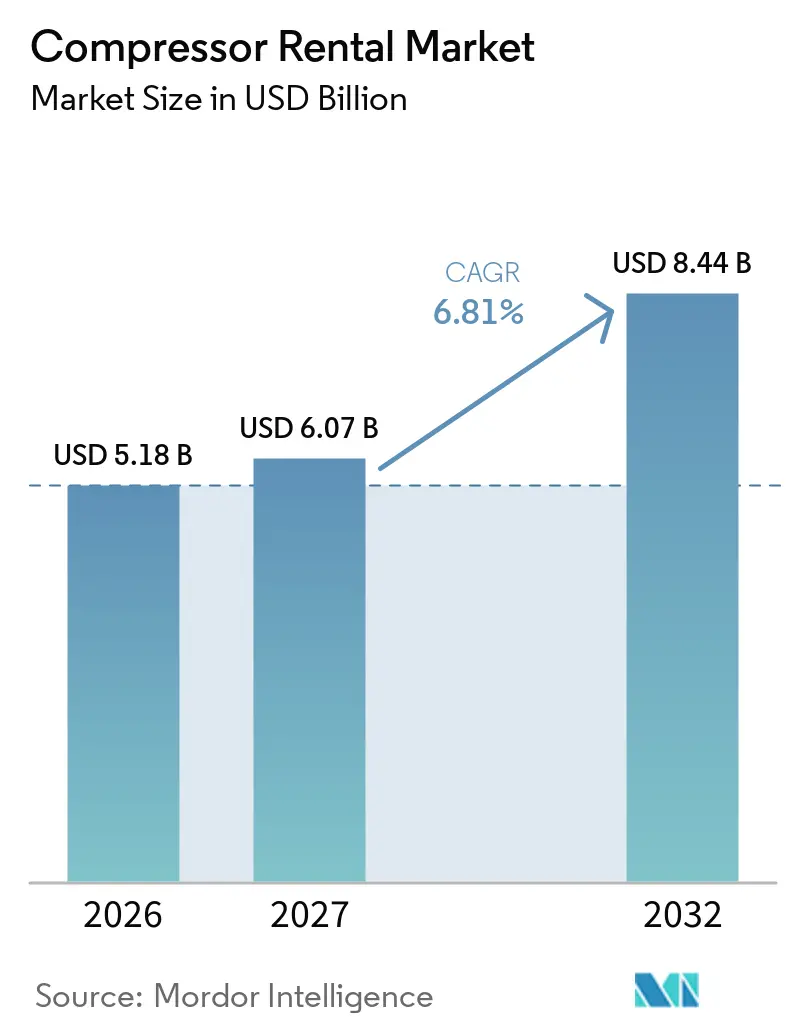
Die Größe des Kompressoren-Mietmarkts wird voraussichtlich von 5,18 Milliarden USD im Jahr 2026 auf 6,07 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 8,44 Milliarden USD erreichen, mit einem CAGR von 6,81 % über den Zeitraum 2027–2032. Der Markt wird von Kunden angetrieben, die Geräte für begrenzte Projektlaufzeiten benötigen, ohne Kapital in eigene Flotten zu investieren. Bau-, Industrie-, Bergbau- und Energieprojekte erfordern Geräte, die unter wechselnden Standortbedingungen verlagert und betrieben werden können. Die Verantwortlichkeiten der Anbieter gehen über die Bereitstellung von Druckluft hinaus und umfassen die Koordination von Lieferung, Installation, Betankung oder Stromversorgung, Wartung und Rückholung innerhalb der Projektzeitpläne. Sich weiterentwickelnde Effizienz- und Emissionsanforderungen begünstigen zudem Anbieter, die aktuelle, zertifizierte Flotten unterhalten. Dies verschafft Betreibern mit etablierten Servicenetzwerken, technischer Kapazität, Reserveausrüstung und dem Kapital zur Einheitenersetzung bei sich ändernden Kundenspezifikationen einen Vorteil. Der Markt bietet Kunden außerdem Zugang zu neueren Geräten, wenn eigene Einheiten ihre betrieblichen oder Compliance-Anforderungen nicht mehr erfüllen.
Wichtigste Erkenntnisse des Berichts
- Nach Kompressortyp führten Schraubenkompressoren mit einem Umsatzanteil von 42,3 % im Jahr 2026, während Kreiselverdichter bis 2032 voraussichtlich mit einem CAGR von 7,2 % wachsen werden.
- Nach Druckklasse hielten Mitteldruckkompressoren im Jahr 2026 einen Umsatzanteil von 47,4 %, während Hochdruckkompressoren mit einem prognostizierten CAGR von 6,9 % bis 2032 das höchste Wachstum verzeichneten.
- Nach Endnutzer hielt das Bauwesen im Jahr 2026 einen Marktanteil von 35,8 %, während das Segment Chemie und Petrochemie mit einem prognostizierten CAGR von 7,5 % bis 2032 das höchste Wachstum verzeichnete.
- Nach Geografie führte Asien-Pazifik mit einem Umsatzanteil von 34,3 % im Jahr 2026, während der Nahe Osten und Afrika bis 2032 voraussichtlich mit einem CAGR von 7,3 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Infrastruktur- und projektbasierte Nachfrage | +1.8% | Global, mit Schwerpunkt in Asien-Pazifik sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Mietpräferenz für Kapitalflexibilität | +1.3% | Global | Langfristig (≥ 4 Jahre) |
| Industrie-, Bergbau- und Öl- und Gasaktivitäten | +1.2% | Asien-Pazifik, Nordamerika sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Energieeffiziente und emissionsarme Flottenmodernisierungen | +0.9% | Nordamerika und Europa, mit Ausstrahlungseffekten auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Nachfrage durch Raffineriewartung und Turnaround-Maßnahmen | +0.6% | Nordamerika, Naher Osten und Europa | Kurzfristig (≤ 2 Jahre) |
| Fernüberwachung und vorausschauende Wartung | +0.5% | Global, mit früher Einführung in Asien-Pazifik und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Infrastruktur- und projektbasierte Nachfrage
Öffentliche und private Infrastrukturausgaben versetzen Projektpipelines in die aktive Bauphase und erzeugen Gerätebedarf an Baustellen. Indien schlug für das Haushaltsjahr 2026–27 öffentliche Kapitalausgaben in Höhe von INR 12,2 Lakh Crore (147 Milliarden USD) vor, die Straßen-, Schienen- und städtische Versorgungsarbeiten unterstützen, bei denen tragbare Druckluft eingesetzt wird. Der Kompressoren-Mietmarkt profitiert am meisten, wenn Projekte die Bauphase statt der Planungsphase erreichen, da Auftragnehmer Geräte zu einem definierten Zeitpunkt im Arbeitsprogramm benötigen und diese möglicherweise nicht für die gesamte Lebensdauer eines Vermögenswerts brauchen. Pneumatische Werkzeuge, Rohrleitungsspülung und Tiefbauarbeiten entstehen während der aktiven Ausführung oft gleichzeitig, sodass die Geräteverfügbarkeit ebenso wichtig sein kann wie die technische Bewertung einer einzelnen Einheit. Dieses Timing macht Flottenverfügbarkeit, Lieferzuverlässigkeit und Bewegung zwischen Baustellen für Mietanbieter, die mehrere Projekte betreiben, wichtig. Abgelegene Straßen-, Schienen- und Energiekorridore erfordern zudem tragbare Einheiten, wo zuverlässige Netzstromversorgung nicht verfügbar ist, was Diesel-Elektro-Geräte in diesen Betriebsumgebungen relevant hält.
Mietpräferenz für Kapitalflexibilität
Miete hilft Betreibern, die Kosten und das Restwertrisiko des Kaufs von Geräten für unsichere Projektzeitpläne aufzuschieben. Der Kompressoren-Mietmarkt bedient daher Kunden, die Flexibilität bei kurzfristigen Verträgen, Stillständen und Inbetriebnahmearbeiten benötigen, einschließlich solcher, die nicht genau vorhersagen können, wann ein Projekt in seine nächste Phase übergeht. Anbieter können Einheiten sektorübergreifend oder an anderen Standorten einsetzen, wenn einzelne Projekte abgeschlossen sind, was Eigentum ohne interne Flottenmanagementkapazität nicht leicht erreichen kann. Telematik kann nutzungsbasierte Servicemodelle unterstützen und Anbietern helfen, Wartungen vor einem Ausfall zu planen, insbesondere wenn mehrere Einheiten weit entfernt von einem zentralen Depot betrieben werden. Dies verlagert das Kundenversprechen hin zu Geräteleistung und Verfügbarkeit statt zur Vertragslaufzeit. Neuere zertifizierte Mieteinheiten können auch attraktiver sein als alternde kundeneigene Einheiten mit unklarem Compliance-Status.
Industrie-, Bergbau- und Öl- und Gasaktivitäten
Industrieaktivitäten, Bergbau sowie Öl- und Gasoperationen erfordern unterschiedliche Kompressorgrößen, Energiequellen und Servicevereinbarungen. Natural Gas Services Group erwarb Flatrock Compression im Juni 2026 für 120 Millionen USD und fügte eine Mietflotte von 86.000 PS hinzu, die auf Großleistungs- und elektromotorgetriebene Einheiten ausgerichtet ist. Die Transaktion spiegelte die Nachfrage nach Geräten wider, die den Durchsatz aufrechterhalten können, während Kraftstoffverbrauch und Betriebsemissionen in Gebieten mit ausreichender Stromversorgung reduziert werden, und dabei die Betriebszeiterwartungen von Gasverarbeitungskunden erfüllen. Nova Compression fügte im Juli 2026 Energy Gas Compression-Anlagen in Süd-Texas hinzu und erweiterte seine Flotte auf 400.000 PS.[1] Bergbauaktivitäten erfordern zudem robuste tragbare Einheiten, die abgelegene Standorte mit eingeschränktem Netzzugang, langen Transportwegen und begrenzter lokaler Reparaturkapazität bedienen können. Diese Anforderungen begünstigen Anbieter mit mobilen Flotten, Außendienst und für anspruchsvolle Betriebsbedingungen geeigneten Geräten.
Energieeffiziente und emissionsarme Flottenmodernisierungen
Flottenelektrifizierung und Technologie mit variabler Drehzahlregelung sind zunehmend mit Betriebskosten und Geräteanforderungen verknüpft. Atlas Copco gibt an, dass seine GA VSD+-Generation den Energieverbrauch im Vergleich zu Festdrehzahl-Äquivalenten um bis zu 60 % reduzieren kann.[2] Der Kompressoren-Mietmarkt kann davon profitieren, wenn Betreiber aktualisierte Geräte benötigen, aber keinen sofortigen Flottenersatz finanzieren möchten, insbesondere wenn ein kurzes Projekt den Kauf einer höherwertigen Einheit nicht rechtfertigt. Mietanbieter können Modernisierungskosten auf eine größere Kundenbasis und mehr Einsätze verteilen, obwohl dies davon abhängt, eine ausreichend hohe Auslastung zur Unterstützung der Investition aufrechtzuerhalten. Der daraus resultierende Erneuerungszyklus macht effiziente Einheiten für energieintensive Anwendungen verfügbarer und erhöht die Bedeutung von Flottenplanung, Wartung, Dokumentation und Technikerschulung für Mietbetreiber.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kosten für Flottenunterhalt und Einhaltung gesetzlicher Vorschriften | -0.7% | Nordamerika und Europa, mit globalen Ausstrahlungseffekten | Mittelfristig (2–4 Jahre) |
| Projektverzögerungen und zyklische Auslastung | -0.5% | Global, am stärksten in öl- und gasabhängigen Gebieten | Kurzfristig (≤ 2 Jahre) |
| Logistik an abgelegenen Standorten und begrenzte Anbieterauswahl | -0.3% | Abgelegene Projektkorridore in Asien-Pazifik, Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Mangel an zertifizierten Technikern für fortschrittliche Flotten | -0.4% | Global, am stärksten in Subsahara-Afrika und Südostasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kosten für Flottenunterhalt und Einhaltung gesetzlicher Vorschriften
Moderne Flotten erfordern regelmäßige Wartungs-, Test- und Ersatzausgaben. Der Kompressoren-Mietmarkt steht unter Druck, wenn Anbieter Geräte modernisieren müssen, bevor ältere Anlagen vollständig abgeschrieben sind. Kleinere regionale Anbieter finden es möglicherweise schwieriger, diese Kosten auf eine große Flotte und ein Servicenetzwerk zu verteilen. Compliance-orientierte Wartung kann daher größere Betreiber mit mehr Kapital und breiterer Auslastung begünstigen. Dieselben Anforderungen, die Kunden zur Miete veranlassen, können die Kosten für deren Betreuung erhöhen. Die Verfügbarkeit von Technikern stellt eine weitere Herausforderung dar, da fortschrittliche elektrische und vernetzte Geräte spezialisierte Wartung erfordern, insbesondere an abgelegenen Standorten.
Projektverzögerungen und zyklische Auslastung
Mieteinnahmen hängen davon ab, dass Kunden Projekte aktiv halten und Geräte einsetzen. Der Kompressoren-Mietmarkt ist gefährdet, wenn sich Infrastrukturpläne verschieben oder wenn Öl- und Gasunternehmen Investitionsprogramme verzögern. Eine Einheit, die ungenutzt bleibt, reduziert die Flottenrenditen, während weiterhin Lager-, Transport- und Wartungskosten anfallen. Geografische Mobilität und Exposition gegenüber mehreren Endnutzergruppen können die Abhängigkeit von einem einzelnen Projektzyklus verringern. Das Bewegen von Geräten zwischen Standorten erfordert jedoch Logistikkapazität und lokalen Serviceunterstützung, was für kleinere Unternehmen mit begrenzten Depots oder Technikerabdeckung schwierig sein kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kompressortyp:
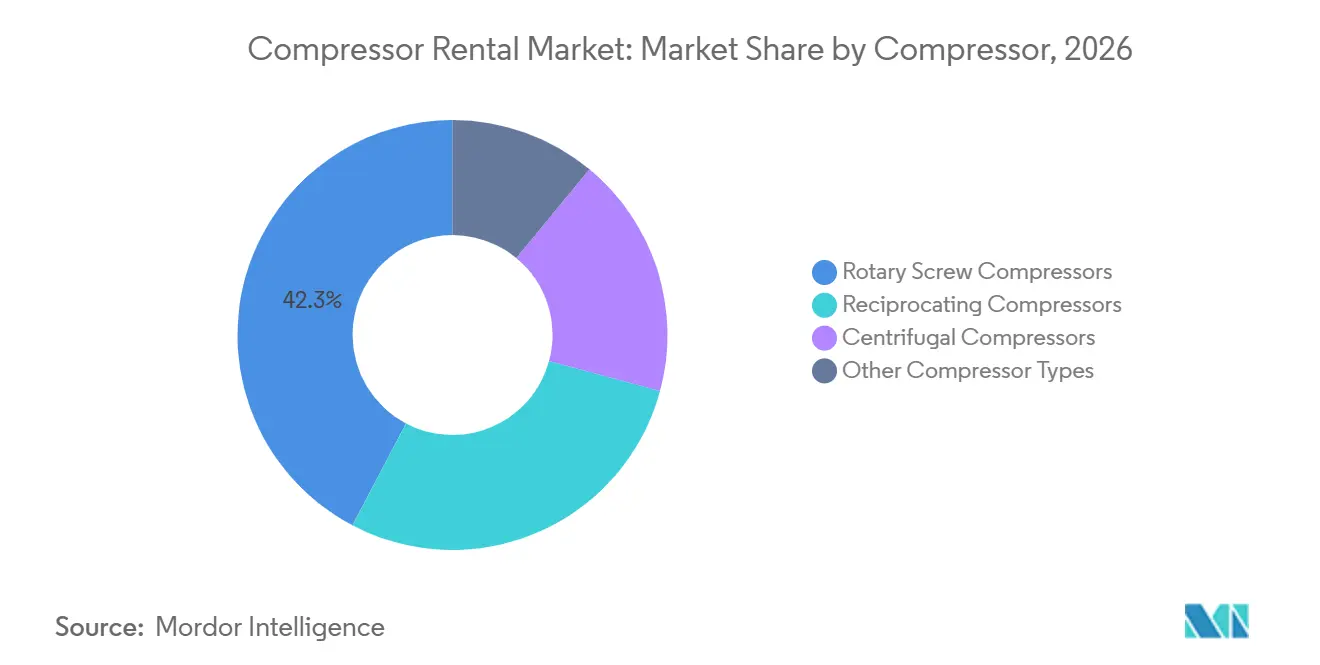
Schraubenkompressoren halten breite Nachfrage aufrechtSchraubenkompressoren hielten im Jahr 2026 42,3 % des Umsatzes und sind damit das größte Segment des Kompressoren-Mietmarkts nach Kompressortyp. Ihre weit verbreitete Nutzung in Bau- und Industrieanwendungen stützt diese Position. Anbieter bieten Festdrehzahl- und Variabler-Drehzahl-Konfigurationen an, um eine Vielzahl von Standortbedingungen zu erfüllen. Ölgeflutete Schraubeneinheiten bleiben relevant, wo zuverlässige, kontinuierliche Druckluft erforderlich ist. Ihre breite installierte Basis macht Servicevertrautheit und Teileverfügbarkeit für Mietbetreiber praktisch. Der konsistente Betriebsbereich ermöglicht es Kunden auch, dieselbe Geräteklasse für unterschiedliche Projektanforderungen zu nutzen.
Kreiselverdichter werden voraussichtlich bis 2032 mit einem CAGR von 7,2 % wachsen. Dieses Wachstum ist mit pharmazeutischen, Halbleiter- und Lebensmittelverarbeitungsbetrieben verbunden, die ölfreie Druckluft benötigen. Diese Anwendungen können ISO 8573-1 Klasse 0-Luft erfordern, bei der das Kontaminationsrisiko ölfreie Designs notwendig macht. GenAir UK erwarb das in den Niederlanden ansässige RTC Group BV im Juni 2026, um sein ölfreies Kreiselverdichter-Mietangebot zu erweitern und in das europäische Festland einzutreten.[3] Das kombinierte Angebot umfasst diesel- und elektrisch betriebene ölfreie Schrauben- und Kreiselverdichtergeräte. Diese breitere Flotte kann den Bedarf der Kunden reduzieren, mehrere Spezialanbieter für große Projekte einzubeziehen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Druckklasse:
Mitteldruckeinheiten unterstützen KernanwendungenMitteldruckkompressoren machten im Jahr 2026 47,4 % des Marktanteils im Kompressoren-Mietmarkt aus. Diese Einheiten arbeiten typischerweise bei 7 bis 15 bar und unterstützen Bau-, allgemeine Fertigungs- und Lebensmittelverarbeitungsanwendungen. Ihre Spezifikationen sind mit Standard-Druckluftwerkzeugen und vielen temporären Standortanforderungen kompatibel. Kurze Mietzeiten können zu häufigem Flottenwechsel und Spotpreisaktivitäten führen, was Depotanschluss und Umschlaggeschwindigkeit für Anbieter, die Auftragnehmer bedienen, wichtig macht. Mitteldruckgeräte profitieren auch von breiter Nachfrage über mehrere Kundengruppen hinweg.
Niederdruckkompressoren bedienen Förder- und Belüftungsanwendungen in Versorgungsunternehmen und Wasseraufbereitung und bieten eine stabilere Nachfragebasis als bauabhängige Aktivitäten. Ultrahochdruckgeräte bleiben spezialisiert und werden bei der Bohrlochstimulation, dem Wasserstrahlschneiden und wissenschaftlichen Anwendungen eingesetzt. Hochdruckkompressoren werden bis 2032 voraussichtlich mit einem CAGR von 6,9 % wachsen, unterstützt durch LNG-Terminalprojekte, die Entwicklung von Wasserstoffinfrastruktur und Rohrleitungstests. Atlas Copco Rental Middle East bietet ölfreie Hochdruckkompressoren, die bei 25 bis 35 bar für Inbetriebnahme- und Offshore-Supportarbeiten betrieben werden. Diese Spezifikationen begrenzen die Anzahl der Anbieter, die solche Geräte liefern und warten können.
Nach Endnutzer:
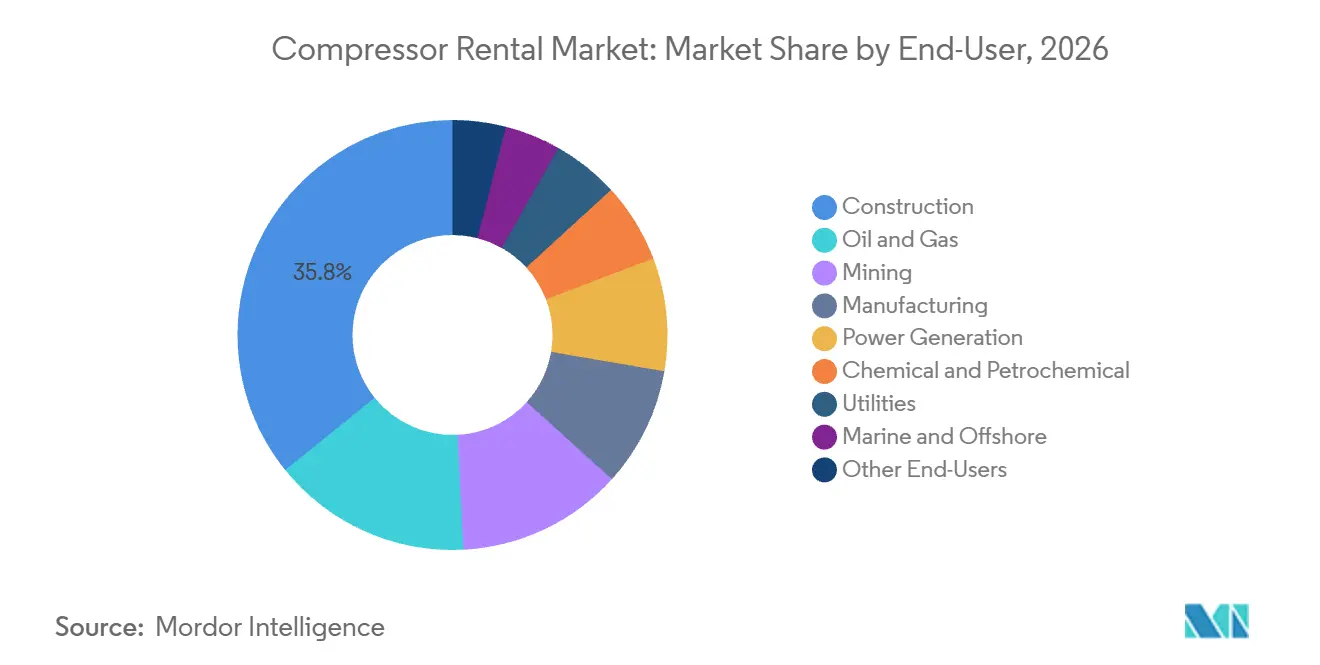
Bauwesen liefert Volumen, während Chemie schneller wächstDas Bauwesen machte im Jahr 2026 35,8 % des Marktanteils im Kompressoren-Mietmarkt aus. Die Nachfrage steigt typischerweise während der Geländevorbereitung und des Tiefbaus, wenn mehrere Druckluftaufgaben gleichzeitig anfallen und kurzfristige Spitzen entstehen, die eine schnelle Gerätelieferung erfordern. Bergbau, Öl und Gas, Stromerzeugung und Fertigung sind ebenfalls bedeutende Kundengruppen. Bergbaubetriebe erfordern oft robuste mobile Geräte an abgelegenen Standorten, während Versorgungs- und Strombetriebe möglicherweise eine anhaltende Mitteldruckversorgung für Hilfssysteme benötigen.
Das Segment Chemie und Petrochemie wird bis 2032 voraussichtlich mit einem CAGR von 7,5 % wachsen. Geplante Raffinerien und petrochemische Turnaround-Maßnahmen erfordern temporäre Luft für Instrumentennutzung, Rohrleitungsspülung, pneumatische Tests und Kohlenwasserstoffabdeckung. Diese Arbeiten sind typischerweise zeitgebunden und können erhebliche Nachfrage nach ölfreien Geräten erzeugen. Aggreko führte EPA- und CARB-zertifizierte Tier 4 Final-Diesel- und elektrische ölfreie Kompressoren für petrochemische und Raffinerieeinrichtungen ein.[4] Marine- und Offshore-Kunden suchen ebenfalls zunehmend nach ölfreien Lösungen. Anbieter, die Servicebedingungen an unterschiedliche Projektlaufzeiten anpassen, können eine breitere Palette von Konten im Kompressoren-Mietmarkt bedienen.
Geografische Analyse
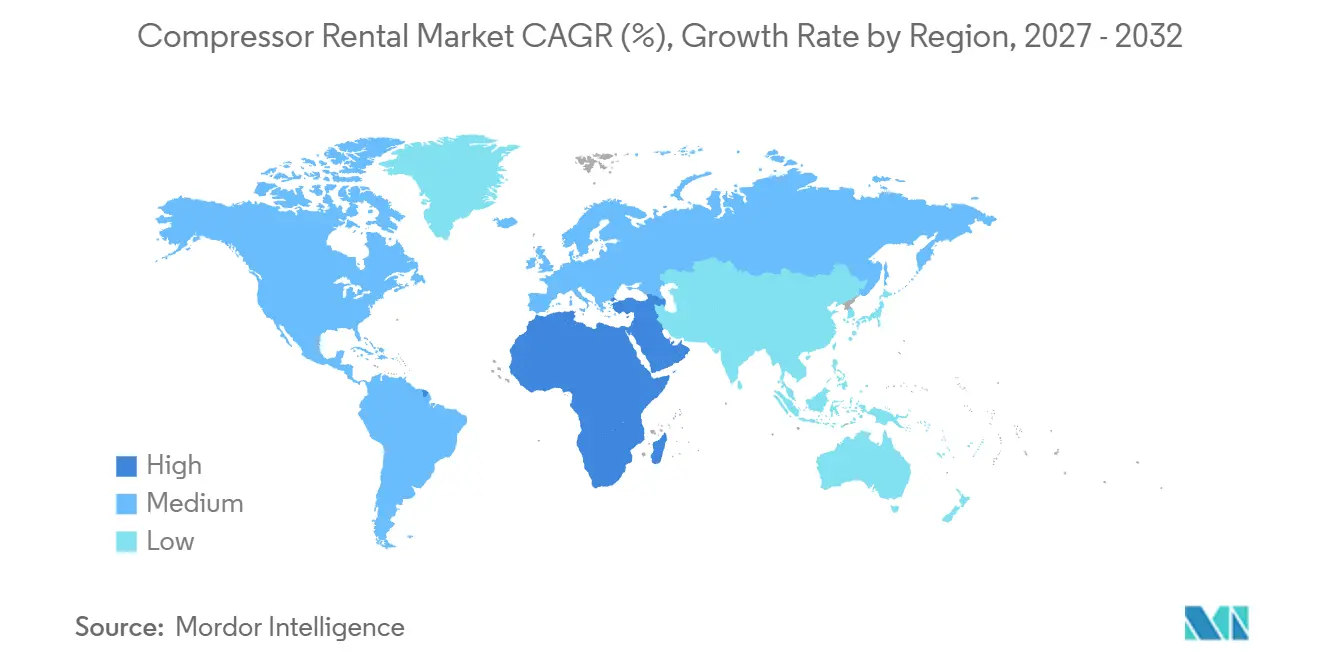
Asien-Pazifik hielt im Jahr 2026 34,3 % des Kompressoren-Mietmarkts. China bleibt ein bedeutender Markt, da chemische Fertigung und Bergbau während Produktions- und Wartungszyklen wiederkehrende Nachfrage erzeugen. Indiens Kapitalausgabenvorschlag für das Haushaltsjahr 2026–27 in Höhe von INR 12,2 Lakh Crore (147 Milliarden USD) unterstützt die aktive Beschaffung für Straßen-, Metro- und Versorgungsprojekte. Die Nachfrage in der Region konzentriert sich weitgehend auf große Tiefbaukorridore und Industriestandorte. Atlas Copco meldete in seinen Ergebnissen für das zweite Quartal 2026 solides Wachstum bei Industriekompressoren und deutlich höhere Aufträge für Gas- und Prozesskompressoren. Mietunternehmen müssen unterschiedliche länderspezifische Bedingungen mit Gerätebewegung, Servicezugang und Stromverfügbarkeit in Einklang bringen.
Nordamerika und Europa sind reife Teile des Kompressoren-Mietmarkts, obwohl die Nachfrage sich weiterhin neben großen Bau- und Industrieprojekten entwickelt. In den Vereinigten Staaten erfordern Rechenzentrumsbauten, Batterieeinrichtungen für Elektrofahrzeuge, Raffinerieaktivitäten und Rohrleitungsarbeiten zuverlässige Druckluft während der Bau- und Inbetriebnahmephasen. United Rentals erhöhte seine Prognose für die Brutto-Kapitalausgaben 2026 auf 4,9 bis 5,3 Milliarden USD und erweiterte gleichzeitig die Spezialvermietungskapazitäten in den Bereichen Strom, Heizung, Lüftung und Klimatisierung sowie industrielle Flüssigkeitslösungen. Deutschland bleibt ein aktiver europäischer Mietmarkt für stationäre und tragbare Geräte. Anbieter in der Region bieten tägliche, wöchentliche und monatliche Mietoptionen für Bau-, Sandstrahl- und Industrieanwendungen an. Emissionsgrenzwerte und Effizienzanforderungen fördern Investitionen in elektrifizierte und drehzahlgeregelte Geräte.
Der Nahe Osten und Afrika wird bis 2032 voraussichtlich mit einem CAGR von 7,3 % wachsen, der höchsten geografischen Wachstumsrate im Kompressoren-Mietmarkt. Öl- und Gasprojekte, Bauaktivitäten in Saudi-Arabien und die Gewinnung von Batteriemineralien in ganz Afrika stützen die Nachfrage. Atlas Copco Specialty Rental Africa eröffnete im März 2025 einen ostafrikanischen Hub in Nairobi und bietet Hochdruck-ölfreie und ölinjizierte Kompressorlösungen für Bergbau-, Öl- und Gas- sowie geothermische Anwendungen an. Südamerika bleibt ein kleinerer Markt, wobei Brasilien und Chile Nachfrage aus abgelegenen Kupfer- und Lithiumbergbauoperationen generieren. Transportbeschränkungen an diesen Standorten können Mietservicevereinbarungen praktischer machen als Eigentum. Lokale Servicekapazität und Flottenlogistik bleiben wichtige Überlegungen in abgelegenen Projektkorridoren.
Wettbewerbslandschaft
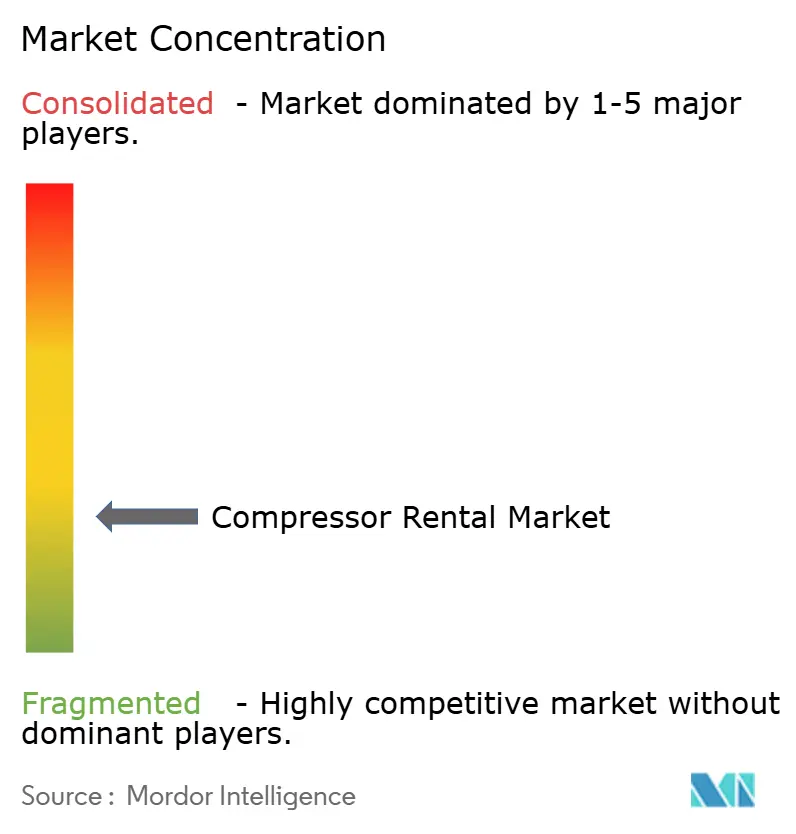
Der Kompressoren-Mietmarkt ist global mäßig fragmentiert, wobei Plattformen mit breiter Flotte neben technischen Spezialisten tätig sind. United Rentals, Ashtead Group und Herc Rentals konkurrieren durch Depotabdeckung, digitale Buchung und ein breites Geräteangebot. Aggreko, die Mietoperationen von Atlas Copco, Onsite Rental Group und GenAir konkurrieren durch technische Tiefe, ölfreie Geräte und anwendungsspezifischen Service. Diese beiden Modelle bedienen unterschiedliche Kundenanforderungen, können aber um dieselben großen Projektkonten konkurrieren. Atlas Copco erwarb Cypress Equipment Rental im März 2026, um seine Präsenz in Louisiana-Korridoren zu stärken, die Öl und Gas, Petrochemie, Abrasivstrahlen und Rohrleitungsbau bedienen. Die Akquisition fügte lokale Vertriebskapazität hinzu, ohne einen vollständig neuen Aufbau zu erfordern.
Technologie und Servicequalität sind zunehmend relevant für den Wettbewerb im Kompressoren-Mietmarkt. Vernetzte Flottensysteme können die Wartungsplanung und Geräteverfügbarkeit unterstützen. Burckhardt Compression startete im April 2025 sein PROGNOST-NT Predictive Intelligence-Modul, das Echtzeit-Daten und KI-basierte Algorithmen verwendet, um die Nutzungsdauer wichtiger Kolbenkompressorkomponenten zu schätzen. Diese Werkzeuge können Anbietern helfen, ungeplante Ausfallzeiten zu reduzieren und Wartungsentscheidungen zu verbessern. ISO 8573-1 Klasse 0 und EPA Tier 4 Final-Anforderungen machen technische Qualifikationen auch für anspruchsvolle Anwendungen wichtig. Kleinere Unternehmen finden es möglicherweise schwierig, die für vernetzte Systeme, zertifizierte Flotten und breite Serviceabdeckung erforderlichen Investitionen zu tätigen.
Der Kompressoren-Mietmarkt bietet Chancen in Bereichen, in denen die Spezialistenabdeckung begrenzt bleibt. Subsahara-Afrika verzeichnet wachsende Bergbau- und Energieaktivitäten, während die Spezialvermietungskapazität dünner bleibt als in etablierten Regionen. Ölfreie Kreiselverdichter-Vermietung in Asien kann auch von der Nachfrage von Halbleiter- und Pharmakunden profitieren. Ingersoll Rand erwarb Lone Star Blower im August 2026 und fügte Mietkompression und Aftermarket-Kapazitäten für nordamerikanische Wasser- und Abwasseranwendungen hinzu. GenAirs Akquisition von RTC Group BV spiegelt einen vergleichbaren Versuch wider, die spezialisierte ölfreie Abdeckung in Europa auszuweiten. Der Wettbewerb hängt daher sowohl von der Flottenbreite als auch von der Fähigkeit ab, eng spezifizierte Anwendungen zu bedienen.
Marktführer im Kompressoren-Mietmarkt
-
United Rentals, Inc.
-
Ashtead Group plc
-
Aggreko Ltd
-
Atlas Copco AB
-
Herc Rentals Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Kompressoren-Mietmarkt Unternehmen in diesem Bericht
- Aggreko Ltd
- Air Equipment Rental Corp.
- Aktio Corporation
- Ashtead Group plc
- Atlas Copco AB
- BigRentz, Inc.
- Caterpillar Inc.
- Coates Hire
- H&E Equipment Services, Inc.
- Herc Rentals Inc.
- HSS Hire Group plc
- Ingersoll Rand Inc.
- Kaeser Kompressoren SE
- Kennards Hire Pty Ltd
- Loxam Group
- Onsite Rental Group
- Sullair, LLC
- Sunstate Equipment Co., LLC
- United Rentals, Inc.
Neueste Industrielle Entwicklungen in Kompressoren-Mietmarkt
- August 2026: Ingersoll Rand erwarb Lone Star Blower, Inc. (dba Lone Star Turbo) und fügte damit rund 50 Millionen USD Jahresumsatz hinzu sowie erweiterte seine Gebläsetechnologie, Mietkompression und Aftermarket-Servicekapazitäten in Nordamerika. Die Akquisition stärkt die Position von Ingersoll Rand bei industriellen Luftlösungen für Wasser-, Abwasser- und Industriekunden.
- Juli 2026: Nova Compression erwarb die Betriebsanlagen von Energy Gas Compression, Inc. und fügte seiner Flotte rund 52.000 aktive PS hinzu. Die Transaktion erweiterte die gesamte Mietflotte von Nova Compression auf rund 400.000 PS und stärkte seine Präsenz im Eagle Ford Basin und den Energiemärkten in Süd-Texas.
- Juni 2026: GenAir UK erwarb das in den Niederlanden ansässige RTC Group BV am 12. Juni 2026. Die Akquisition markierte die erste Expansion von GenAir UK in das europäische Festland und etablierte eine breitere ölfreie Kreiselverdichter-Mietplattform, unterstützt von STAR Capital.
- März 2026: Atlas Copco Group erwarb Cypress Equipment Rental, Inc., einen in Louisiana ansässigen tragbaren Kompressorvertreiber und Mietunternehmen mit einem Umsatz von rund 17,6 Millionen USD im Jahr 2025. Die Akquisition stärkte die Kompressoren-Mietpräsenz der Atlas Copco Group in wichtigen Öl- und Gas-, Petrochemie-, Rohrleitungsbau- und Industriekorridoren zwischen New Orleans und Baton Rouge.
Berichtsumfang des globalen Kompressoren-Mietmarkts
Kompressoren-Miete bezieht sich auf die vorübergehende Vermietung von Luft- und Gaskompressoren an Industrie-, Gewerbe- und Infrastrukturkunden für kurzfristige, saisonale, Notfall- oder projektbasierte Betriebe. Kompressoren-Mietservices bieten Zugang zu Druckluftgeräten, ohne große Vorabkapitalinvestitionen zu erfordern, und helfen Nutzern, schwankende Betriebsanforderungen zu erfüllen. Diese Kompressoren werden im Bauwesen, Bergbau, Öl und Gas, Fertigung, Stromerzeugung, chemischer Verarbeitung, Versorgungsunternehmen und Marineanwendungen weit verbreitet eingesetzt.
Der globale Kompressoren-Mietmarkt ist nach Kompressortyp in Schraubenkompressoren, Kolbenkompressoren, Kreiselverdichter und sonstige Kompressortypen segmentiert. Nach Druckklasse ist der Markt in Niederdruck, Mitteldruck, Hochdruck und Ultrahochdruck segmentiert. Nach Endnutzer ist der Markt in Bauwesen, Bergbau, Öl und Gas, Stromerzeugung, Fertigung, Chemie und Petrochemie, Versorgungsunternehmen, Marine und Offshore sowie sonstige Endnutzer segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Kompressoren-Mietmarkt in 26 Ländern in wichtigen Regionen. Für jedes Segment wurden die Marktgrößen und Prognosen auf der Grundlage von Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Schraubenkompressoren |
| Kolbenkompressoren |
| Kreiselverdichter |
| Sonstige Kompressortypen |
| Niederdruck |
| Mitteldruck |
| Hochdruck |
| Ultrahochdruck |
| Bauwesen |
| Bergbau |
| Öl und Gas |
| Stromerzeugung |
| Fertigung |
| Chemie und Petrochemie |
| Versorgungsunternehmen |
| Marine und Offshore |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Kompressortyp | Schraubenkompressoren | |
| Kolbenkompressoren | ||
| Kreiselverdichter | ||
| Sonstige Kompressortypen | ||
| Nach Druckklasse | Niederdruck | |
| Mitteldruck | ||
| Hochdruck | ||
| Ultrahochdruck | ||
| Nach Endnutzer | Bauwesen | |
| Bergbau | ||
| Öl und Gas | ||
| Stromerzeugung | ||
| Fertigung | ||
| Chemie und Petrochemie | ||
| Versorgungsunternehmen | ||
| Marine und Offshore | ||
| Sonstige Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Kompressoren-Mietmarkt bis 2032 erreichen?
Der Kompressoren-Mietmarkt wird voraussichtlich bis 2032 einen Wert von 8,44 Milliarden USD erreichen und ab 2027 mit einem CAGR von 6,81 % wachsen.
Welcher Kompressortyp führt beim Mietumsatz?
Schraubenkompressoren führten im Jahr 2026 mit einem Umsatzanteil von 42,3 %, angetrieben durch ihren Einsatz in Bau- und Industrieanwendungen.
Welche Druckklasse wächst am schnellsten?
Hochdruckkompressoren werden bis 2032 voraussichtlich mit einem CAGR von 6,9 % wachsen, angetrieben durch LNG-, Wasserstoff- und Rohrleitungstestanwendungen.
Welches Endnutzersegment hat die höchsten Wachstumsaussichten?
Chemische und petrochemische Anwendungen werden bis 2032 voraussichtlich mit einem CAGR von 7,5 % wachsen, angetrieben durch Turnaround- und Inbetriebnahmeaktivitäten.
Welche Region hat die größte Mietnachfrage?
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 34,3 %, angetrieben durch Bau-, Fertigungs- und Bergbauaktivitäten.
Wie konzentriert ist die Wettbewerbslandschaft?
Der Kompressoren-Mietmarkt hat einen Konzentrationsgrad von 4/10, da die Wettbewerbslandschaft viele Anbieter mit breiter Flotte und Spezialisten umfasst, anstatt einer kleinen Gruppe von Akteuren mit einem offengelegten kombinierten Marktanteil.