
Tamanho e Participação do Mercado de Energia Renovável Comercial
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
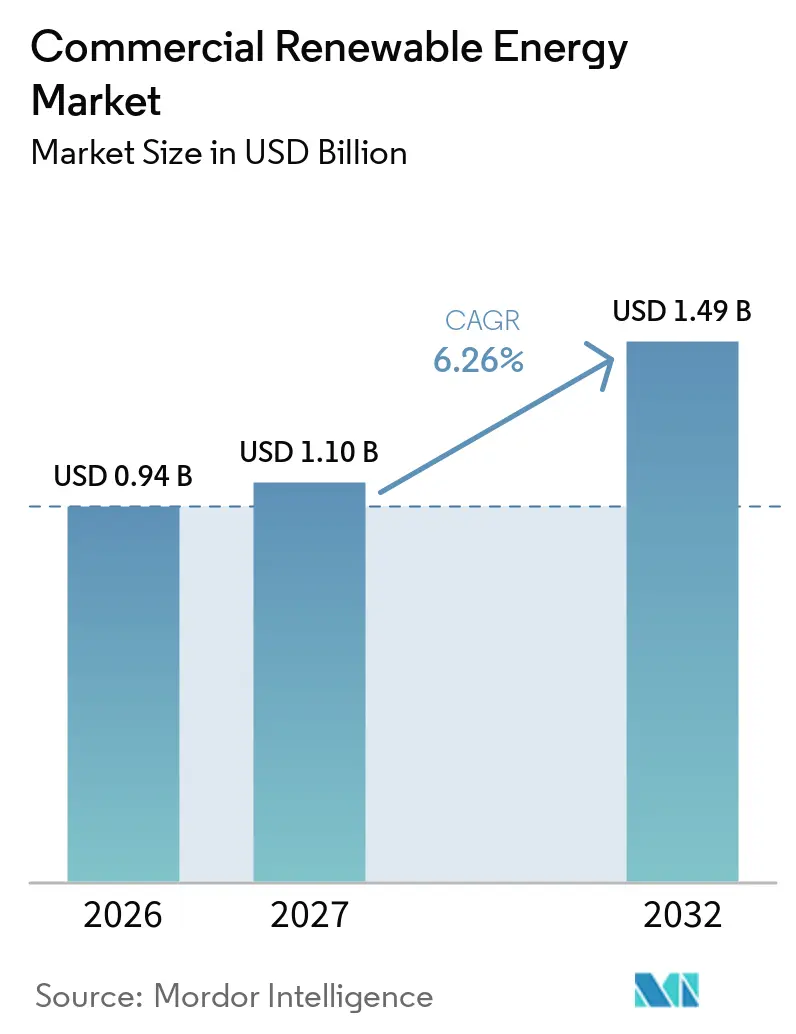
| Tamanho do Mercado (2027) | 1.10 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.49 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.26 % |
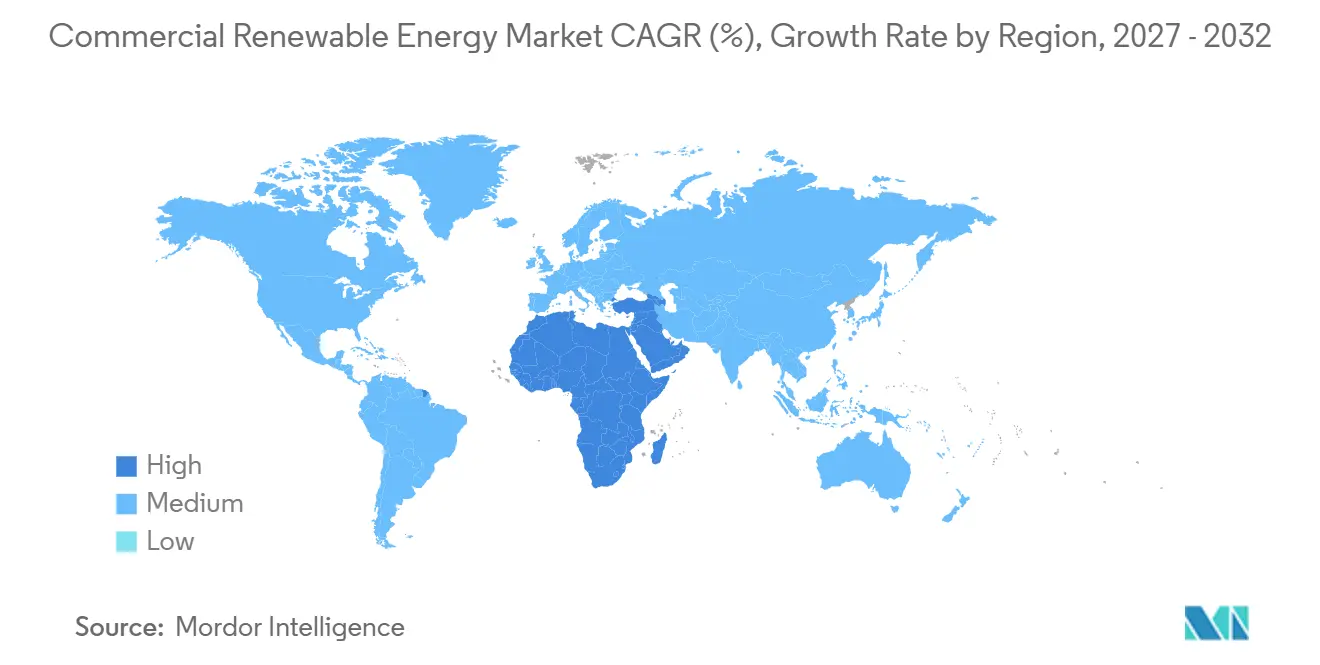
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
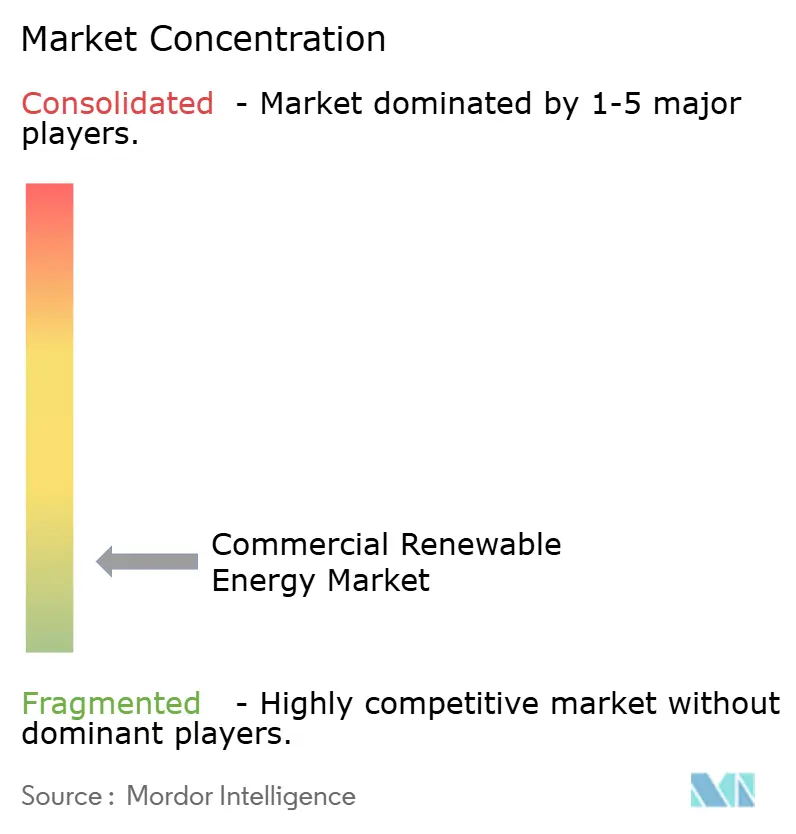
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Energia Renovável Comercial por Mordor Intelligence
O tamanho do mercado de energia renovável comercial deve crescer de 0,94 bilhões de USD em 2026 para 1,10 bilhões de USD em 2027 e está previsto para atingir 1,49 bilhões de USD até 2032, a um CAGR de 6,26% no período de 2027 a 2032. As instalações comerciais são cada vez mais compradoras ativas de energia, à medida que o fornecimento de eletricidade, o controle de custos e os compromissos de emissões convergem em uma única decisão de aquisição. A demanda de data centers restringiu o acesso ao fornecimento renovável de longo prazo, aumentando a importância da contratação antecipada para varejistas, operadores de logística, hospitais e portfólios de escritórios. Os menores custos de geração renovável e armazenamento apoiam o fornecimento no local e contratado, embora atrasos de conexão possam adiar projetos mesmo quando a viabilidade econômica é favorável.[1] O mercado também está evoluindo em direção a contratos que melhor correspondem à localização e ao momento do uso de eletricidade, tornando as estruturas de aquisição mais importantes do que as compras de certificados desagregados. Desenvolvedores com pipelines de geração, capacidade de balanço patrimonial e relacionamentos diretos com clientes estão, portanto, melhor posicionados para garantir contratos comerciais maiores.
Principais Conclusões do Relatório
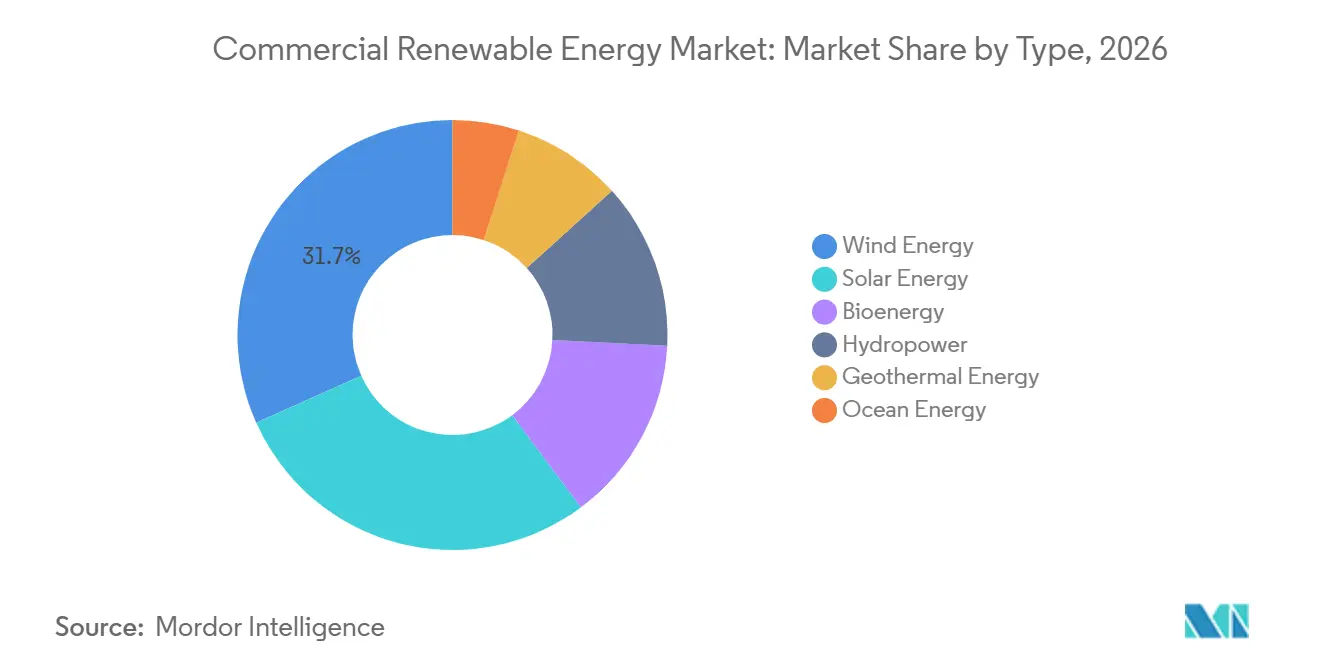
- Por tipo, a energia eólica liderou com 31,7% de participação na receita em 2026, enquanto a energia solar deve se expandir a um CAGR de 7,2% até 2032.
- Por implantação, os sistemas conectados à rede detinham 77,3% da participação do mercado de energia renovável comercial em 2026, enquanto os sistemas fora da rede registraram o maior CAGR projetado de 6,8% até 2032.
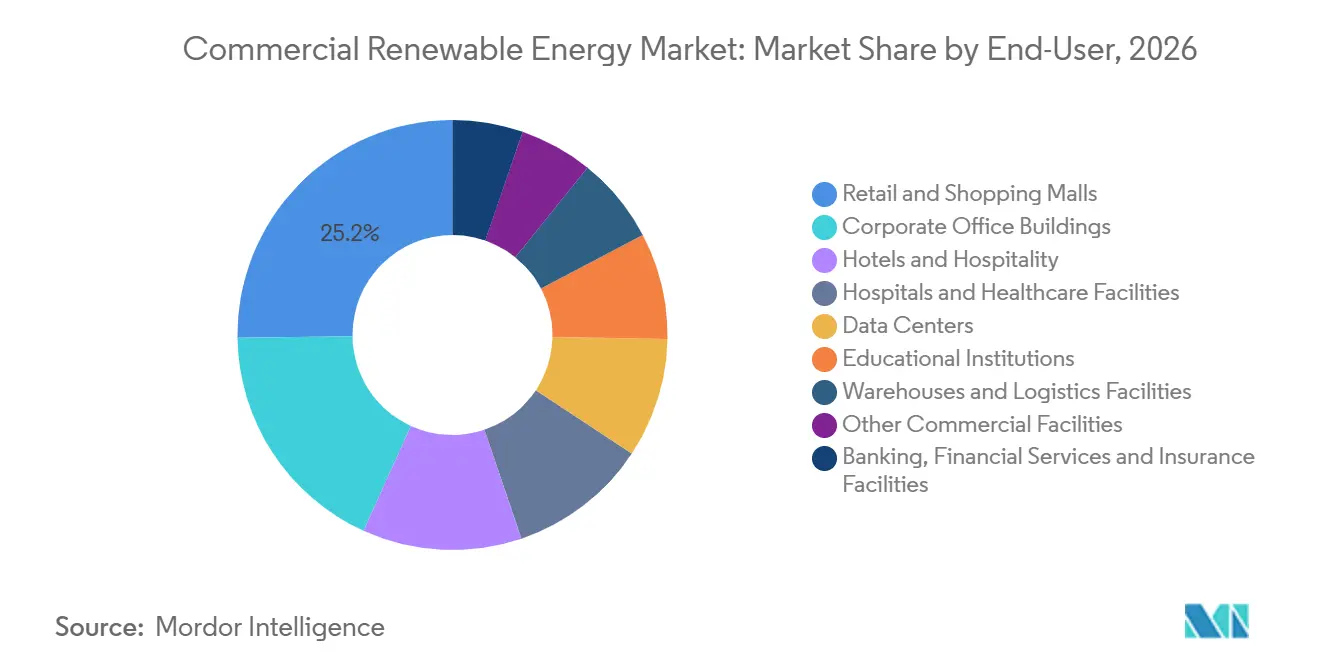
- Por usuário final, o varejo e os shoppings representaram 25,2% do tamanho do mercado de energia renovável comercial em 2026, enquanto os data centers avançam a um CAGR de 8,7% até 2032.
- Por geografia, a Ásia-Pacífico detinha 66,5% de participação em 2026, enquanto o Oriente Médio e África deve crescer a um CAGR de 7,4% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aquisição corporativa de energia renovável para o crescimento da carga de IA e data centers | +2.1% | Global, concentrado na América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Queda nos custos de energia solar e armazenamento e ciclos de construção mais curtos | +1.5% | Global; mais forte na Ásia-Pacífico e no Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Compromissos corporativos de emissões líquidas zero e cobertura de Escopo 2 | +1.0% | América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Offtake de hidrogênio verde e descarbonização industrial | +0.5% | Europa e Oriente Médio | Longo prazo (≥ 4 anos) |
| Energia livre de carbono 24/7 e requisitos de correspondência locacional | +0.4% | América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Agregação de múltiplos compradores e plataformas padronizadas de Acordo de Compra de Energia | +0.3% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aquisição Corporativa de Energia Renovável para o Crescimento da Carga de IA e Data Centers
Os data centers tornaram-se uma importante fonte de nova demanda de eletricidade em 2026, com o consumo global atingindo 485 TWh e crescendo 17%. As instalações focadas em IA expandiram-se mais rapidamente, aumentando a necessidade de contratos renováveis de longo prazo próximos a grandes campi de computação. A Agência Internacional de Energia (AIE) espera que as energias renováveis atendam a 50% do crescimento da demanda de eletricidade de data centers até 2035. Em fevereiro de 2026, a TotalEnergies assinou acordos de 15 anos para fornecer ao Google 1 GW de capacidade solar de projetos no Texas, ilustrando a escala das aquisições vinculadas à carga de data centers.[2] Para o mercado de energia renovável comercial, essa demanda pode reduzir o fornecimento disponível para compradores menores e estender seus prazos de contratação.
Queda nos Custos de Energia Solar e Armazenamento e Ciclos de Construção Mais Curtos
Mais de 90% dos projetos renováveis em escala de serviço público comissionados em 2025 forneceram energia abaixo do custo da alternativa de combustível fóssil nova mais barata em seus mercados. A Agência Internacional de Energia Renovável (IRENA) reportou custos médios globais de 33 USD/MWh para energia eólica onshore e 44 USD/MWh para energia solar fotovoltaica em 2025. Os custos instalados de armazenamento de energia em baterias caíram 95% de 2010 para 140 USD/kWh em 2025, apoiando o uso de armazenamento junto à geração solar. A energia solar em telhados combinada com armazenamento atrás do medidor pode ampliar o autoconsumo e reduzir a exposição às tarifas de eletricidade nos horários de pico. O mercado de energia renovável comercial ainda depende de licenciamento, construção e acesso à rede em tempo hábil, pois preços mais baixos de equipamentos não resolvem as restrições de conexão.
Compromissos Corporativos de Emissões Líquidas Zero, Escopo 2 e Requisitos de Correspondência 24/7
A iniciativa Science Based Targets lançou a Versão 2.0 do Padrão Corporativo de Emissões Líquidas Zero em junho de 2026 e planeja aceitar novas submissões sob o padrão a partir do início de 2027. O padrão coloca maior ênfase em saber se a eletricidade de baixo carbono contratada pode ser entregue no ponto e no momento do consumo. Essa abordagem favorece acordos de compra de energia com entrega física e contratos virtuais com arranjos de correspondência mais robustos em detrimento de certificados independentes. As empresas com demanda crescente de eletricidade também devem abordar as emissões de Escopo 2 por meio de uma trajetória de redução definida. Como resultado, varejistas, prestadores de serviços de saúde e empresas de hospitalidade podem reavaliar contratos em múltiplas jurisdições para alinhar as aquisições com suas metas de emissões declaradas.
Acordos de Compra de Energia com Múltiplos Compradores e Offtake Industrial
Os contratos com múltiplos compradores podem dar a compradores comerciais menores acesso a projetos renováveis que, de outra forma, exigiriam um perfil de crédito maior. Em 2026, Statkraft AS, PepsiCo Inc., Givaudan SA e Smurfit Westrock plc assinaram um acordo de compra de energia virtual de 10 anos vinculado a um projeto eólico repotenciado na Espanha. A Repsol SA também assinou nove acordos de compra de energia virtual com o Grupo Bimbo SAB de CV em 2026 para fornecimento renovável na Espanha, Portugal, França e Itália. A documentação padronizada e o risco compartilhado podem reduzir as barreiras para compradores menores, enquanto projetos de hidrogênio verde e descarbonização industrial podem adicionar demanda de offtake de longo prazo. Esses arranjos ampliam a participação no mercado de energia renovável comercial, mas também podem reduzir as margens dos intermediários à medida que a contratação se torna mais repetível.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Filas de interconexão, gargalos de transmissão e curtailment | -1.8% | América do Norte e Europa, com transbordamento para a Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Altos custos de capital inicial e risco de contraparte para compradores menores | -0.9% | Global; mais agudo na América do Sul e no Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Preços negativos, canibalização e exposição a preços de mercado | -0.6% | Europa; com transbordamento para a Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Incerteza na contabilização de carbono para reivindicações horárias e transfronteiriças | -0.4% | Global | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Filas de Interconexão, Gargalos de Transmissão e Curtailment
O acesso à rede é a restrição física mais direta sobre o mercado de energia renovável comercial. Os Estados Unidos tinham 2.060 GW de geração e armazenamento aguardando interconexão no final de 2025, com tempos de espera medianos superiores a cinco anos. Um estudo revisado por pares identificou os atrasos na conexão à rede como uma barreira significativa para a implantação de energias renováveis nos Estados Unidos. Esses atrasos aumentam os custos de desenvolvimento e financiamento de projetos que fornecem acordos de compra de energia comercial fora do local. As reformas sob a Ordem 2023 da Comissão Federal de Regulação de Energia introduziram mudanças no processo de interconexão; no entanto, os desenvolvedores continuam a enfrentar estudos demorados e requisitos técnicos.[3]
Risco de Capital, Preço de Mercado e Contabilização de Carbono para Compradores Menores
Os projetos atrás do medidor podem exigir compromissos tanto de proprietários quanto de inquilinos, complicando os arranjos de propriedade e financiamento para locais arrendados. As estruturas de energia como serviço e de Energia Limpa Avaliada por Propriedade Comercial podem transferir parte do risco do ativo, mas longos períodos contratuais podem não ser adequados para compradores com portfólios de propriedades em mudança. Compradores menores também podem enfrentar análises de crédito mais rigorosas para acordos de compra de energia e custos de transação mais elevados em mercados sem suporte de crédito. Preços negativos, excesso de oferta de energia renovável e exposição a preços de mercado podem reduzir a receita do projeto onde o fornecimento está concentrado em períodos de tempo semelhantes. A incerteza na contabilização de carbono relacionada a reivindicações horárias e transfronteiriças acrescenta risco adicional, particularmente à medida que os compradores se afastam da simples correspondência anual de certificados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
A Vantagem de Custo da Energia Solar Reduz a Liderança da Energia EólicaA energia eólica detinha 31,7% da participação do mercado de energia renovável comercial em 2026, refletindo seu papel estabelecido em grandes acordos de compra de energia corporativa. A energia solar deve crescer a um CAGR de 7,2% até 2032, o ritmo mais rápido entre os tipos de energia listados. Os projetos eólicos podem atender a grandes contratos onde a escala e o offtake de longa duração são centrais para a aquisição. A energia solar tem uma vantagem de implantação para clientes comerciais porque pode ser instalada em telhados e estruturas de estacionamento próximas ao ponto de demanda. Seu design modular também permite que as instalações ampliem a capacidade de forma incremental, em vez de aguardar um único projeto de grande porte.
O custo da energia solar fotovoltaica foi de 44 USD/MWh em 2025, enquanto a energia eólica onshore custou 33 USD/MWh, de acordo com a Agência Internacional de Energia Renovável (IRENA). Essa comparação não captura totalmente as condições do local comercial, onde o espaço disponível, as tarifas de eletricidade no varejo e os custos de conexão local moldam a escolha final. A bioenergia permanece relevante para instalações que precisam de calor e energia constantes, incluindo operações de processamento de alimentos e hospitalidade. A energia geotérmica, a hidroelétrica e a energia oceânica permanecem limitadas pelas condições de recursos específicas do local. Em 2026, a Nadara assinou um acordo híbrido de energia eólica e solar de 434 MW com a Trafigura na Espanha, ilustrando como projetos híbridos podem melhorar o uso de ativos renováveis existentes.[4]

Por Implantação:
Sistemas Fora da Rede Respondem às Necessidades de ConfiabilidadeOs sistemas conectados à rede representaram 77,3% do mercado de energia renovável comercial em 2026, pois os contratos conectados à rede e os arranjos de medição líquida permanecem a principal rota de fornecimento para grandes portfólios. Os sistemas fora da rede devem crescer a um CAGR de 6,8% até 2032. Seu apelo é mais forte onde data centers, locais de cadeia de frio e instalações de logística não podem depender de um serviço de utilidade consistente. A energia solar e o armazenamento fora da rede são usados para apoiar a continuidade operacional em locais com interrupções frequentes. A aquisição conectada à rede também está evoluindo à medida que os compradores buscam contratos com suporte de armazenamento que melhor correspondam à demanda ao longo do tempo.
A Agência Internacional de Energia identificou rápido crescimento na eletricidade renovável em mercados como África do Sul e Paquistão, onde as necessidades de confiabilidade apoiam a adoção de energia solar distribuída e armazenamento. Na Índia, o Ministério de Energia Nova e Renovável reportou fortes adições em tecnologias renováveis durante o exercício fiscal de 2025-26, apoiadas por um foco político mais amplo em energia limpa. A co-localização de baterias permite que instalações comerciais armazenem a produção solar, gerenciem a demanda de pico e melhorem a confiabilidade do fornecimento no local. Um local da Deutsche Bahn Schenker na Alemanha combinou energia solar em telhado, armazenamento em bateria e carregamento de veículos elétricos em um único sistema, demonstrando como os locais de logística podem integrar necessidades de energia e transporte. As soluções conectadas à rede e fora da rede são cada vez mais usadas em conjunto, em vez de como alternativas.
Por Usuário Final:
Data Centers Lideram o Crescimento Enquanto o Varejo Mantém o VolumeO varejo e os shoppings representaram 25,2% do mercado de energia renovável comercial em 2026, apoiados por grandes áreas de telhado e demanda de eletricidade durante o dia. Os data centers devem crescer a um CAGR de 8,7% até 2032. As propriedades de varejo podem usar energia solar no local para alinhar a produção com as cargas diurnas e reduzir a exposição aos preços de energia no varejo. Os data centers requerem eletricidade confiável em todas as horas, o que impulsiona a demanda por grandes acordos de compra de energia, armazenamento e geração firme. Os armazéns e instalações de logística também oferecem áreas de telhado adequadas e ganham valor adicional à medida que as frotas adotam veículos elétricos.
Em julho de 2026, a Energiekontor, a Energie Handels Gesellschaft e a dm-drogerie markt assinaram um acordo de 10 anos para energia do planejado Solarpark Kolitzheim-Herlheim na Alemanha. Escritórios corporativos, hotéis, hospitais, escolas e instalações de Serviços Bancários, Financeiros e de Seguros têm diferentes requisitos operacionais para a aquisição de energia renovável. Os hospitais dão maior peso à resiliência, enquanto os hotéis podem alinhar as cargas de resfriamento diurno com a produção solar em locais adequados. Os portfólios de escritórios podem combinar sistemas no local com acordos de compra de energia virtual onde a instalação direta não é possível. À medida que os contratos de data centers garantem uma parcela crescente da nova capacidade, outros usuários finais no mercado de energia renovável comercial podem precisar adquirir mais cedo ou usar contratos agregados.
Análise Geográfica
A Ásia-Pacífico detinha 66,5% da participação do mercado de energia renovável comercial em 2026, apoiada pela escala da expansão renovável da China e pela atividade comercial e industrial da Índia. A mudança da China para a precificação baseada no mercado para projetos renováveis conectados à rede aumentou a relevância dos contratos diretos de mercado e dos arranjos provinciais. A Índia continua a construir capacidade renovável sob estruturas de política nacional que apoiam o uso de eletricidade limpa. O Ministério de Energia Nova e Renovável e o Ministério de Energia estabeleceram uma meta de obrigação de compra de energia renovável de 43,33% do consumo total de eletricidade de fontes renováveis até o exercício fiscal de 2030. O Japão e a Coreia do Sul estão avançando nas estruturas de aquisição corporativa, embora o licenciamento e o acesso à rede permaneçam como restrições.
A América do Norte e a Europa permanecem mercados importantes para acordos de compra de energia corporativa, particularmente para grandes compradores de tecnologia, varejo e indústria. Nos Estados Unidos, a pressão sobre o fornecimento é mais forte em locais que atendem ao desenvolvimento de grandes data centers, onde a nova capacidade também deve navegar pelas filas de interconexão. A Europa tem uma base mais profunda de contratação comercial transfronteiriça, como demonstrado pelo acordo de 10 anos da Statkraft para fornecer à Makro e à Shell España 85 GWh anualmente para 37 centros de varejo na Espanha. A Alemanha continua a apoiar a implantação de energia solar sob sua estrutura de política para propriedades não residenciais. A América do Sul está adicionando capacidade renovável, e a Vestas recebeu um pedido de turbinas para o projeto Esquina do Vento de 230 MW no Brasil em 2026.
O Oriente Médio e África deve crescer a um CAGR de 7,4% até 2032, o ritmo regional mais rápido no mercado de energia renovável comercial. A Arábia Saudita e os Emirados Árabes Unidos estão expandindo a capacidade renovável por meio de grandes programas de aquisição e metas nacionais. A Arábia Saudita adicionou 7,8 GW de capacidade solar em 2025, de acordo com o pipeline de projetos reportado e a atividade de comissionamento do programa nacional. O modelo de projeto com respaldo soberano da região pode coordenar o investimento em geração e transmissão de forma mais estreita do que os mercados com planejamento de rede fragmentado. Os compradores comerciais na região podem se beneficiar onde a nova capacidade de transmissão e o desenvolvimento renovável são entregues juntos.
Cenário Competitivo
O mercado de energia renovável comercial é fragmentado entre numerosos desenvolvedores de projetos regionais, enquanto corretores de acordos de compra de energia e plataformas de agregação competem por compradores menores. Desenvolvedores localizados, produtores independentes de energia de médio porte e concessionárias regionais têm vantagens em agilidade, relacionamentos com comunidades locais e navegação nos processos de licenciamento municipal. Sua estrutura descentralizada é relevante onde os compradores precisam de contratos menores e específicos para o local ou arranjos de fornecimento personalizados adaptados a regulamentações locais distintas. Os desenvolvedores que atendem a esses contratos comerciais devem depender fortemente de joint ventures e financiamento de terceiros para levar projetos por longos ciclos de desenvolvimento, criando um mercado aberto para empresas menores capturarem demanda regional de nicho.
Os grupos de tecnologia e industriais também são importantes para a execução de projetos. Em 2026, a Vestas Wind Systems recebeu pedidos firmes da RWE Renewables para o projeto Norfolk Vanguard East de 1.380 MW e o projeto Norfolk Vanguard West de 1.380 MW no Reino Unido. A RWE reportou que seu parque eólico offshore Thor de 1,1 GW na Dinamarca havia atingido 50% de instalação de turbinas em julho de 2026. Esses projetos ilustram como o fornecimento de equipamentos e a entrega de projetos afetam a disponibilidade de eletricidade renovável de longo prazo para compradores comerciais. As ferramentas de monitoramento digital, despacho e capacidades de contabilização de carbono estão se tornando mais relevantes à medida que os clientes buscam maior alinhamento entre consumo e aquisição.
Desenvolvedores regionais como a ReNew Energy Global e a Scatec Solar competem com grandes concessionárias por contratos comerciais e industriais na Índia e na África. Eles competem por meio de capacidade de execução local, flexibilidade contratual e familiaridade com os requisitos locais de licenciamento e dos clientes. As plataformas de agregação fornecem uma rota adicional para compradores de médio porte que não podem assinar grandes contratos de forma independente.
Líderes do Setor de Energia Renovável Comercial
-
NextEra Energy, Inc.
-
Brookfield Renewable Partners L.P.
-
State Power Investment Corporation
-
Enel Green Power S.p.A.
-
CHN Energy
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Energia Renovável Comercial Empresas cobertas neste relatório
- NextEra Energy, Inc.
- Brookfield Renewable Partners L.P.
- Iberdrola, S.A.
- Enel Green Power S.p.A.
- GE Vernova Inc.
- ENGIE SA
- Ørsted A/S
- Vestas Wind Systems A/S
- Siemens Gamesa Renewable Energy, S.A.
- EDF Renewables
- Acciona Energía, S.A.
- RWE Renewables GmbH
- ACWA Power Company
- EDP Renováveis, S.A.
- Statkraft AS
- Invenergy LLC
- ReNew Energy Global PLC
- Scatec ASA
- First Solar, Inc.
- JinkoSolar Holding Co., Ltd.
- Canadian Solar Inc.
- Sungrow Power Supply Co., Ltd.
- AES Clean Energy
- Clearway Energy Group LLC
Desenvolvimentos industriais recentes em Mercado de Energia Renovável Comercial
- Julho de 2026: A RWE anunciou que seu Parque Eólico Offshore Thor de 1,1 GW na Dinamarca havia atingido 50% de instalação de turbinas, com 36 das 72 turbinas instaladas. O projeto utiliza turbinas da Siemens Gamesa e inclui a primeira implantação em escala comercial de pás de turbinas eólicas recicláveis. A instalação completa está prevista para o final de 2026, com o comissionamento previsto para a primavera de 2027.
- Julho de 2026: A Vestas recebeu um pedido firme da RWE para o projeto eólico offshore Norfolk Vanguard East de 1.380 MW no Reino Unido. Combinado com o contrato Norfolk Vanguard West anteriormente concedido, os dois projetos totalizam 2,76 GW, tornando-os um dos maiores desenvolvimentos de energia eólica offshore que apoiam a transição para energia limpa do Reino Unido.
- Fevereiro de 2026: A TotalEnergies assinou dois acordos de compra de energia de longo prazo com o Google para fornecer eletricidade de 1 GW de capacidade solar localizada no Texas. Os acordos cobrem aproximadamente 28 TWh de eletricidade renovável ao longo de 15 anos e representam um dos maiores negócios de aquisição de energia renovável corporativa globalmente.
- Dezembro de 2025: O parque eólico offshore Borkum Riffgrund 3 de 913 MW da Ørsted e da Nuveen Infrastructure entregou a primeira eletricidade à rede alemã. O projeto apoia múltiplos acordos de compra de energia corporativa de longo prazo com clientes dos setores industrial e de tecnologia e está entre os desenvolvimentos de energia eólica offshore mais significativos da Alemanha.
Escopo do Relatório Global do Mercado de Energia Renovável Comercial
A energia renovável comercial refere-se à eletricidade limpa e de emissão zero gerada a partir de fontes naturais como solar, eólica, hídrica e biomassa, adquirida e utilizada por empresas, instituições e empreendimentos industriais. Ao contrário das instalações residenciais de energia renovável, as implantações comerciais variam de grandes sistemas de telhado no local a projetos fora do local em escala de serviço público contratados por meio de Acordos de Compra de Energia corporativos de longo prazo. Essa estrutura permite que as corporações garantam custos de energia estáveis e previsíveis, ao mesmo tempo em que reduzem a exposição a mercados voláteis de combustíveis fósseis e diminuem as despesas operacionais. Também serve como um mecanismo fundamental para que as empresas reduzam as emissões corporativas de carbono de Escopo 2, atendam aos requisitos de conformidade com os critérios Ambientais, Sociais e de Governança e cumpram os compromissos de sustentabilidade de emissões líquidas zero.
O mercado global de energia renovável comercial é segmentado por tipo em energia eólica, energia solar, bioenergia, energia geotérmica, energia hidroelétrica e energia oceânica. Por implantação, o mercado é segmentado em sistemas conectados à rede e fora da rede. Por usuário final, o mercado é segmentado em varejo e shoppings, edifícios corporativos de escritórios, hotéis e hospitalidade, hospitais e instalações de saúde, data centers, instituições de ensino, armazéns e instalações de logística, instalações de serviços bancários, financeiros e de seguros e outras instalações comerciais. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de energia renovável comercial em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado são fornecidos com base no valor (USD).
Visão geral da segmentação
| Energia Eólica |
| Energia Solar |
| Bioenergia |
| Energia Geotérmica |
| Energia Hidroelétrica |
| Energia Oceânica |
| Conectado à Rede |
| Fora da Rede |
| Varejo e Shoppings |
| Edifícios Corporativos de Escritórios |
| Hotéis e Hospitalidade |
| Hospitais e Instalações de Saúde |
| Data Centers |
| Instituições de Ensino |
| Armazéns e Instalações de Logística |
| Instalações de Serviços Bancários, Financeiros e de Seguros |
| Outras Instalações Comerciais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Tipo | Energia Eólica | |
| Energia Solar | ||
| Bioenergia | ||
| Energia Geotérmica | ||
| Energia Hidroelétrica | ||
| Energia Oceânica | ||
| Por Implantação | Conectado à Rede | |
| Fora da Rede | ||
| Por Usuário Final | Varejo e Shoppings | |
| Edifícios Corporativos de Escritórios | ||
| Hotéis e Hospitalidade | ||
| Hospitais e Instalações de Saúde | ||
| Data Centers | ||
| Instituições de Ensino | ||
| Armazéns e Instalações de Logística | ||
| Instalações de Serviços Bancários, Financeiros e de Seguros | ||
| Outras Instalações Comerciais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento prevista para o mercado de energia renovável comercial?
O mercado de energia renovável comercial deve crescer a um CAGR de 6,26% de 2027 a 2032, atingindo 1,49 bilhões de USD.
Qual tecnologia de energia renovável detém a maior participação no mercado comercial?
A energia eólica detinha a maior participação com 31,7% em 2026, enquanto a energia solar deve crescer mais rapidamente a um CAGR de 7,2% até 2032.
Por que os data centers estão impulsionando o aumento da demanda por energia renovável?
O uso global de eletricidade em data centers atingiu 485 TWh em 2025. Os data centers são o segmento de usuário final de crescimento mais rápido, expandindo-se a um CAGR de 8,7%.
Qual é a principal barreira para a implantação de energia renovável comercial?
A interconexão à rede é uma barreira importante. No final de 2025, os Estados Unidos tinham 2.060 GW de capacidade de geração e armazenamento aguardando conexão à rede.
Por que a demanda por sistemas comerciais fora da rede está crescendo?
Os sistemas fora da rede devem crescer a um CAGR de 6,8%, pois os sistemas com suporte de armazenamento podem melhorar a confiabilidade para instalações com necessidades críticas de energia.
Qual região lidera na implantação de energia renovável comercial?
A Ásia-Pacífico liderou com uma participação de 66,5% em 2026, enquanto o Oriente Médio e África deve crescer mais rapidamente a um CAGR de 7,4% até 2032.