
Taille et part du marché de l'énergie renouvelable commerciale
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.10 Milliards de dollars |
| Taille du Marché (2032) | 1.49 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.26 % |
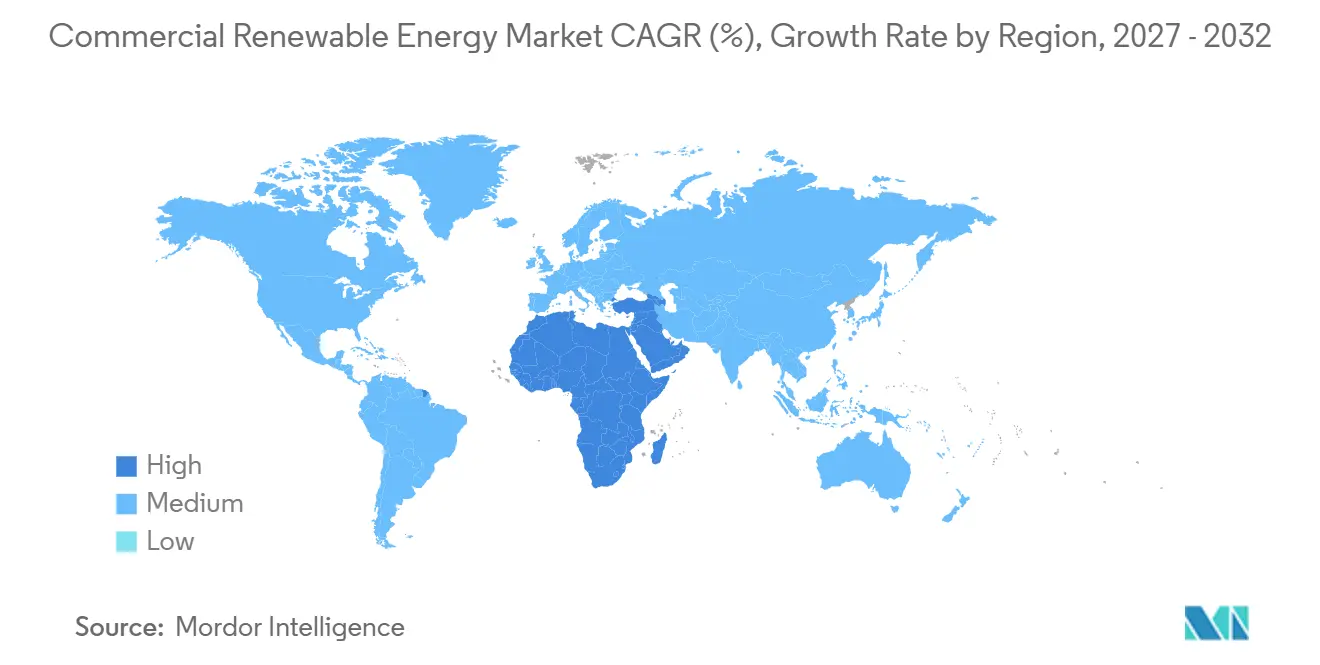
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
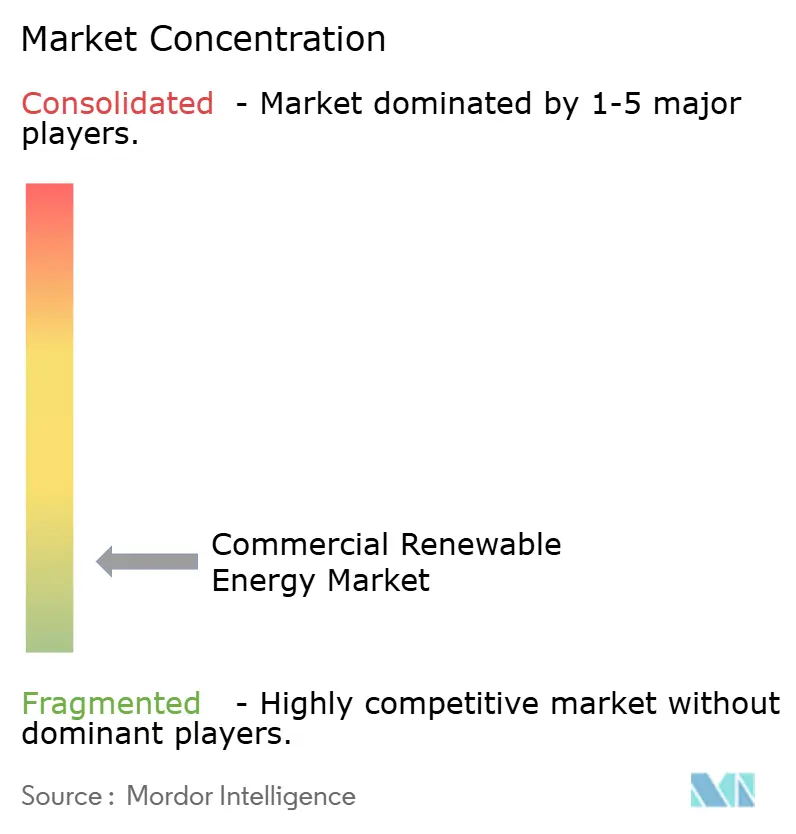
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'énergie renouvelable commerciale par Mordor Intelligence
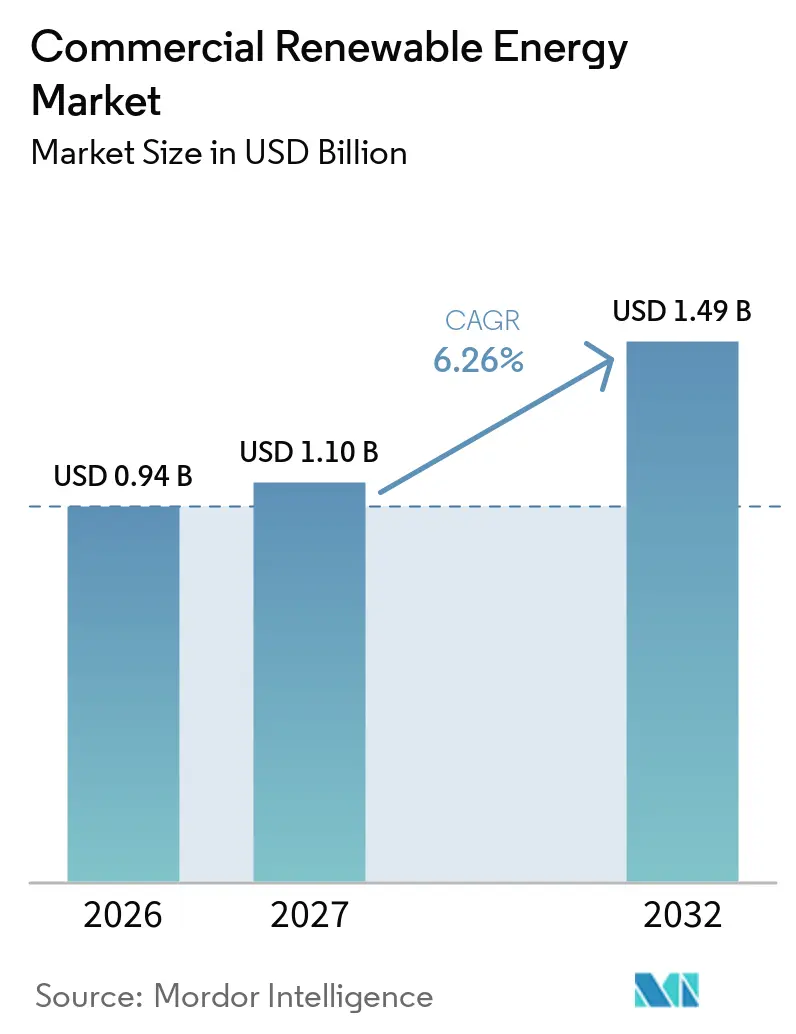
La taille du marché de l'énergie renouvelable commerciale devrait croître de 0,94 milliard USD en 2026 à 1,10 milliard USD en 2027 et devrait atteindre 1,49 milliard USD d'ici 2032, à un CAGR de 6,26 % sur la période 2027-2032. Les installations commerciales sont de plus en plus actives en tant qu'acheteurs d'énergie, car l'approvisionnement en électricité, la maîtrise des coûts et les engagements en matière d'émissions convergent dans une seule décision d'approvisionnement. La demande des centres de données a restreint l'accès aux approvisionnements renouvelables à long terme, renforçant l'importance de la contractualisation anticipée pour les détaillants, les opérateurs logistiques, les hôpitaux et les portefeuilles de bureaux. La baisse des coûts de production d'énergie renouvelable et de stockage favorise l'approvisionnement sur site et contractuel, bien que les retards de raccordement puissent reporter des projets même lorsque les conditions économiques sont viables.[1] Le marché évolue également vers des contrats qui correspondent mieux à la localisation et au calendrier de la consommation d'électricité, rendant les structures d'approvisionnement plus importantes que les achats de certificats non groupés. Les développeurs disposant de pipelines de production, d'une capacité bilancielle et de relations directes avec les clients sont donc mieux positionnés pour décrocher de plus grands contrats commerciaux.
Principaux enseignements du rapport
- Par type, l'énergie éolienne a dominé avec une part de revenus de 31,7 % en 2026, tandis que l'énergie solaire devrait se développer à un CAGR de 7,2 % jusqu'en 2032.
- Par déploiement, les systèmes connectés au réseau détenaient 77,3 % de la part du marché de l'énergie renouvelable commerciale en 2026, tandis que les systèmes hors réseau ont enregistré le CAGR projeté le plus élevé à 6,8 % jusqu'en 2032.
- Par utilisateur final, le commerce de détail et les centres commerciaux représentaient 25,2 % de la taille du marché de l'énergie renouvelable commerciale en 2026, tandis que les centres de données progressent à un CAGR de 8,7 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait une part de 66,5 % en 2026, tandis que le Moyen-Orient et l'Afrique devraient croître à un CAGR de 7,4 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Approvisionnement en énergies renouvelables des entreprises pour la croissance de la charge liée à l'IA et aux centres de données | +2.1% | Mondial, concentré en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Baisse des coûts du solaire et du stockage et réduction des cycles de construction | +1.5% | Mondial ; plus marqué en Asie-Pacifique et en MEA | Moyen terme (2-4 ans) |
| Engagements des entreprises en matière de zéro émission nette et couverture du Scope 2 | +1.0% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Débouchés liés à l'hydrogène vert et à la décarbonation industrielle | +0.5% | Europe et Moyen-Orient | Long terme (≥ 4 ans) |
| Énergie sans carbone 24h/24 et 7j/7 et exigences de correspondance géographique | +0.4% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Agrégation multi-acheteurs et plateformes standardisées d'accords d'achat d'électricité | +0.3% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Approvisionnement en énergies renouvelables des entreprises pour la croissance de la charge liée à l'IA et aux centres de données
Les centres de données sont devenus une source majeure de nouvelle demande d'électricité en 2026, avec une consommation mondiale atteignant 485 TWh et une croissance de 17 %. Les installations axées sur l'IA se sont développées plus rapidement, accroissant le besoin de contrats renouvelables à long terme à proximité des grands campus informatiques. L'Agence internationale de l'énergie (AIE) prévoit que les énergies renouvelables couvriront 50 % de la croissance de la demande d'électricité des centres de données jusqu'en 2035. En février 2026, TotalEnergies a signé des accords de 15 ans pour fournir à Google 1 GW de capacité solaire à partir de projets au Texas, illustrant l'ampleur des approvisionnements liés à la charge des centres de données.[2] Pour le marché de l'énergie renouvelable commerciale, cette demande peut réduire l'offre disponible pour les acheteurs plus modestes et allonger leurs délais de contractualisation.
Baisse des coûts du solaire et du stockage et réduction des cycles de construction
Plus de 90 % des projets renouvelables à grande échelle mis en service en 2025 ont fourni de l'électricité à un coût inférieur à celui de la nouvelle alternative aux combustibles fossiles la moins chère sur leurs marchés. L'Agence internationale pour les énergies renouvelables (IRENA) a rapporté des coûts moyens mondiaux de 33 USD/MWh pour l'éolien terrestre et de 44 USD/MWh pour le solaire photovoltaïque en 2025. Les coûts installés du stockage d'énergie par batterie ont chuté de 95 % depuis 2010 pour atteindre 140 USD/kWh en 2025, favorisant l'utilisation du stockage aux côtés de la production solaire. Le solaire en toiture combiné au stockage derrière le compteur peut prolonger l'autoconsommation et réduire l'exposition aux tarifs d'électricité aux heures de pointe. Le marché de l'énergie renouvelable commerciale dépend toujours de l'obtention rapide des permis, de la construction et de l'accès au réseau, car la baisse des prix des équipements ne résout pas les contraintes de raccordement.
Engagements des entreprises en matière de zéro émission nette, de Scope 2 et d'adéquation 24h/24 et 7j/7
L'initiative Science Based Targets a publié la version 2.0 de la norme d'entreprise pour le zéro émission nette en juin 2026 et prévoit d'accepter de nouvelles soumissions dans le cadre de cette norme à partir du début 2027. La norme met davantage l'accent sur la capacité de l'électricité bas carbone contractée à être livrée au point et au moment de la consommation. Cette approche favorise les accords d'achat d'électricité livrés physiquement et les contrats virtuels avec des arrangements de correspondance plus solides par rapport aux certificats autonomes. Les entreprises dont la demande d'électricité augmente doivent également traiter les émissions de Scope 2 par le biais d'une trajectoire de réduction définie. En conséquence, les détaillants, les prestataires de soins de santé et les entreprises du secteur de l'hôtellerie peuvent réévaluer leurs contrats dans plusieurs juridictions afin d'aligner leurs approvisionnements sur leurs objectifs d'émissions déclarés.
Accords d'achat d'électricité multi-acheteurs et débouchés industriels
Les contrats multi-acheteurs peuvent donner aux acheteurs commerciaux plus modestes accès à des projets renouvelables qui nécessiteraient autrement un profil de crédit plus important. En 2026, Statkraft AS, PepsiCo Inc., Givaudan SA et Smurfit Westrock plc ont signé un accord d'achat d'électricité virtuel de 10 ans lié à un projet éolien repowered en Espagne. Repsol SA a également signé neuf accords d'achat d'électricité virtuels avec Grupo Bimbo SAB de CV en 2026 pour l'approvisionnement en énergies renouvelables en Espagne, au Portugal, en France et en Italie. La documentation standardisée et le partage des risques peuvent abaisser les barrières pour les acheteurs plus modestes, tandis que les projets d'hydrogène vert et de décarbonation industrielle peuvent ajouter une demande de débouchés à long terme. Ces arrangements élargissent la participation au marché de l'énergie renouvelable commerciale, mais ils peuvent également réduire les marges des intermédiaires à mesure que la contractualisation devient plus répétable.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Files d'attente de raccordement, goulets d'étranglement de transmission et écrêtement | -1.8% | Amérique du Nord et Europe, débordement vers l'APAC | Moyen terme (2-4 ans) |
| Coûts d'investissement initiaux élevés et risque de contrepartie pour les acheteurs plus modestes | -0.9% | Mondial ; plus aigu en Amérique du Sud et en MEA | Court terme (≤ 2 ans) |
| Prix négatifs, cannibalisation et exposition aux prix marchands | -0.6% | Europe ; débordement vers l'APAC | Moyen terme (2-4 ans) |
| Incertitude comptable carbone pour les déclarations horaires et transfrontalières | -0.4% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Files d'attente de raccordement, goulets d'étranglement de transmission et écrêtement
L'accès au réseau est la contrainte physique la plus directe sur le marché de l'énergie renouvelable commerciale. Les États-Unis disposaient de 2 060 GW de production et de stockage en attente de raccordement fin 2025, avec des délais d'attente médians dépassant cinq ans. Une étude évaluée par des pairs a identifié les retards de raccordement au réseau comme un obstacle important au déploiement des énergies renouvelables aux États-Unis. Ces retards augmentent les coûts de développement et de financement des projets alimentant des accords d'achat d'électricité commerciaux hors site. Les réformes prévues par l'ordonnance 2023 de la Commission fédérale de réglementation de l'énergie (FERC) ont introduit des modifications au processus de raccordement ; cependant, les développeurs continuent de faire face à de longues études et à des exigences techniques.[3]
Risques liés aux capitaux, aux prix marchands et à la comptabilité carbone pour les acheteurs plus modestes
Les projets derrière le compteur peuvent nécessiter des engagements de la part des propriétaires et des locataires, compliquant les arrangements de propriété et de financement pour les sites loués. Les structures d'énergie en tant que service et d'évaluation de propriété commerciale pour l'énergie propre (C-PACE) peuvent transférer une partie du risque lié aux actifs, mais les longues périodes contractuelles peuvent ne pas convenir aux acheteurs dont les portefeuilles immobiliers évoluent. Les acheteurs plus modestes peuvent également faire face à des examens de crédit plus stricts pour les accords d'achat d'électricité et à des coûts de transaction plus élevés sur les marchés sans soutien au crédit. Les prix négatifs, la surabondance d'énergies renouvelables et l'exposition aux prix marchands peuvent réduire les revenus des projets lorsque l'offre est concentrée sur des périodes similaires. L'incertitude comptable carbone liée aux déclarations horaires et transfrontalières ajoute un risque supplémentaire, notamment lorsque les acheteurs s'éloignent de la simple correspondance annuelle de certificats.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
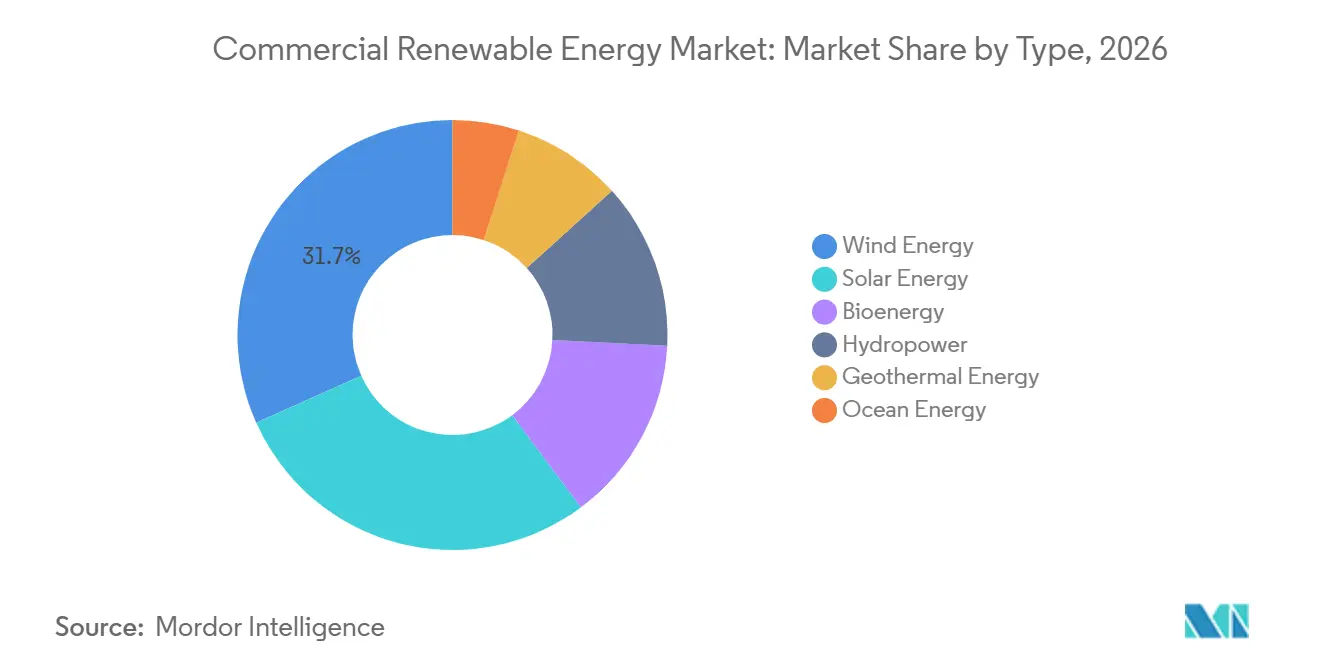
l'avantage de coût du solaire réduit l'avance de l'éolienL'énergie éolienne détenait 31,7 % de la part du marché de l'énergie renouvelable commerciale en 2026, reflétant son rôle établi dans les grands accords d'achat d'électricité d'entreprise. L'énergie solaire devrait croître à un CAGR de 7,2 % jusqu'en 2032, le rythme le plus rapide parmi les types d'énergie répertoriés. Les projets éoliens peuvent servir de grands contrats où l'échelle et les débouchés à long terme sont au cœur de l'approvisionnement. Le solaire présente un avantage de déploiement pour les clients commerciaux car il peut être installé sur les toits et les structures de stationnement à proximité du point de demande. Sa conception modulaire permet également aux installations d'augmenter la capacité de manière progressive plutôt que d'attendre un seul grand projet.
Le coût du solaire photovoltaïque était de 44 USD/MWh en 2025, tandis que l'éolien terrestre coûtait 33 USD/MWh, selon l'Agence internationale pour les énergies renouvelables (IRENA). Cette comparaison ne tient pas pleinement compte des conditions des sites commerciaux, où l'espace disponible, les tarifs d'électricité au détail et les coûts de raccordement locaux déterminent le choix final. La bioénergie reste pertinente pour les installations qui ont besoin de chaleur et d'électricité stables, notamment les opérations de transformation alimentaire et d'hôtellerie. La géothermie, l'hydroélectricité et l'énergie océanique restent limitées par les conditions de ressources spécifiques aux sites. En 2026, Nadara a signé un accord hybride éolien et solaire de 434 MW avec Trafigura en Espagne, illustrant comment les projets hybrides peuvent améliorer l'utilisation des actifs renouvelables existants.[4]

Par déploiement :
les systèmes hors réseau répondent aux besoins de fiabilitéLes systèmes connectés au réseau représentaient 77,3 % du marché de l'énergie renouvelable commerciale en 2026, les contrats liés au réseau et les arrangements de comptage net restant la principale voie d'approvisionnement pour les grands portefeuilles. Les systèmes hors réseau devraient croître à un CAGR de 6,8 % jusqu'en 2032. Leur attrait est le plus fort là où les centres de données, les sites de chaîne du froid et les installations logistiques ne peuvent pas compter sur un service public constant. Le solaire hors réseau et le stockage sont utilisés pour soutenir la continuité opérationnelle sur les sites sujets à des pannes fréquentes. L'approvisionnement connecté au réseau évolue également à mesure que les acheteurs recherchent des contrats adossés au stockage qui correspondent mieux à la demande dans le temps.
L'AIE a identifié une croissance rapide de l'électricité renouvelable sur des marchés tels que l'Afrique du Sud et le Pakistan, où les besoins de fiabilité soutiennent l'adoption du solaire distribué et du stockage. En Inde, le ministère des Nouvelles énergies et des Énergies renouvelables a signalé d'importantes additions dans les technologies renouvelables au cours de l'exercice 2025-26, soutenues par une orientation politique plus large en faveur de l'électricité propre. La co-implantation de batteries permet aux installations commerciales de stocker la production solaire, de gérer la demande de pointe et d'améliorer la fiabilité de l'approvisionnement sur site. Un site allemand de Deutsche Bahn Schenker a combiné le solaire en toiture, le stockage par batterie et la recharge de véhicules électriques en un seul système, démontrant comment les sites logistiques peuvent intégrer les besoins en énergie et en transport. Les solutions connectées au réseau et hors réseau sont de plus en plus utilisées ensemble plutôt que comme alternatives.
Par utilisateur final :
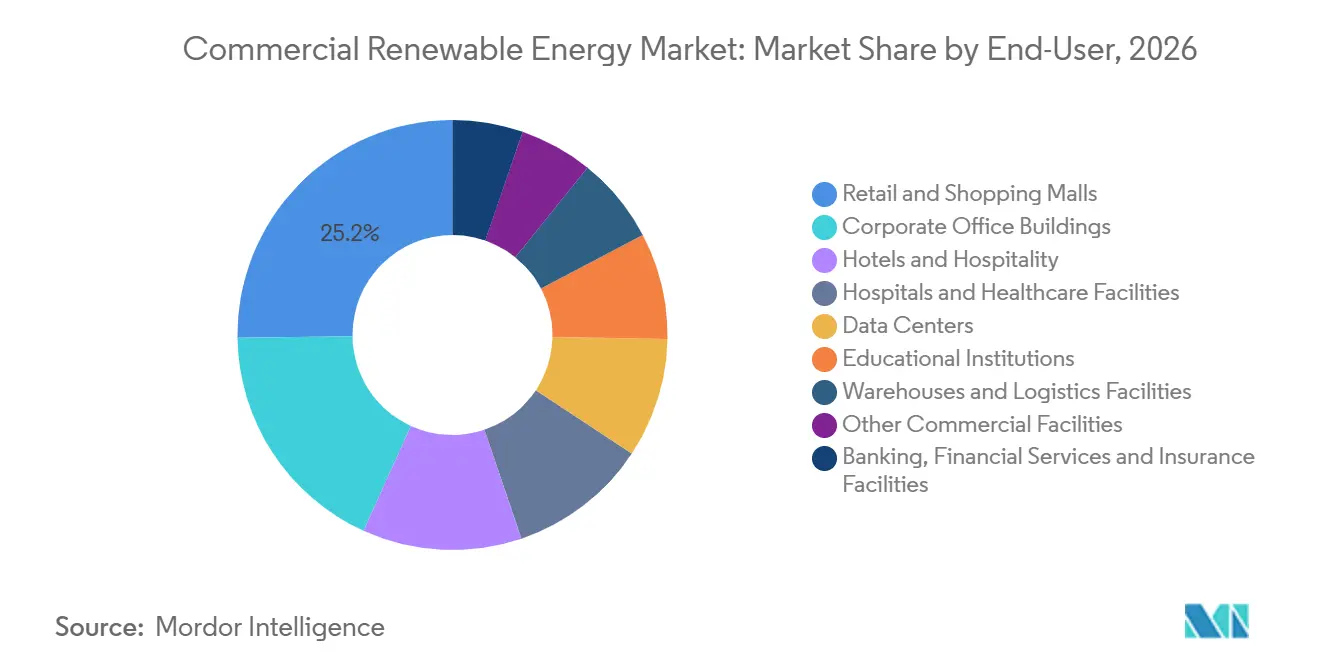
les centres de données mènent la croissance tandis que le commerce de détail maintient le volumeLe commerce de détail et les centres commerciaux représentaient 25,2 % du marché de l'énergie renouvelable commerciale en 2026, soutenus par de grandes surfaces de toiture et une demande d'électricité en journée. Les centres de données devraient croître à un CAGR de 8,7 % jusqu'en 2032. Les propriétés commerciales peuvent utiliser le solaire sur site pour aligner la production sur les charges diurnes et réduire l'exposition aux prix de l'électricité au détail. Les centres de données nécessitent une électricité fiable à toute heure, ce qui stimule la demande de grands accords d'achat d'électricité, de stockage et de production ferme. Les entrepôts et les installations logistiques offrent également des surfaces de toiture adaptées et gagnent en valeur supplémentaire à mesure que les flottes adoptent les véhicules électriques.
En juillet 2026, Energiekontor, Energie Handels Gesellschaft et dm-drogerie markt ont signé un accord de 10 ans pour l'électricité provenant du Solarpark Kolitzheim-Herlheim prévu en Allemagne. Les bureaux d'entreprise, les hôtels, les hôpitaux, les écoles et les installations bancaires, de services financiers et d'assurance (BFSI) ont chacun des exigences opérationnelles différentes en matière d'approvisionnement en énergies renouvelables. Les hôpitaux accordent plus d'importance à la résilience, tandis que les hôtels peuvent aligner les charges de refroidissement diurnes sur la production solaire dans des emplacements appropriés. Les portefeuilles de bureaux peuvent combiner des systèmes sur site avec des accords d'achat d'électricité virtuels lorsque l'installation directe n'est pas possible. À mesure que les contrats des centres de données sécurisent une part croissante des nouvelles capacités, les autres utilisateurs finaux du marché de l'énergie renouvelable commerciale peuvent avoir besoin de s'approvisionner plus tôt ou d'utiliser des contrats agrégés.
Analyse géographique
L'Asie-Pacifique détenait 66,5 % de la part du marché de l'énergie renouvelable commerciale en 2026, soutenue par l'ampleur du développement renouvelable en Chine et l'activité commerciale et industrielle de l'Inde. Le passage de la Chine à une tarification basée sur le marché pour les projets renouvelables connectés au réseau a accru la pertinence des contrats directs sur le marché et des arrangements provinciaux. L'Inde continue de développer des capacités renouvelables dans le cadre de politiques nationales qui soutiennent l'utilisation de l'électricité propre. Le ministère des Nouvelles énergies et des Énergies renouvelables et le ministère de l'Énergie ont fixé un objectif d'obligation d'achat d'énergies renouvelables de 43,33 % de la consommation totale d'électricité à partir de sources renouvelables d'ici l'exercice 2030. Le Japon et la Corée du Sud font progresser les cadres d'approvisionnement des entreprises, bien que les permis et l'accès au réseau restent des contraintes.
L'Amérique du Nord et l'Europe restent des marchés importants pour les accords d'achat d'électricité d'entreprise, notamment pour les grands acheteurs technologiques, commerciaux et industriels. Aux États-Unis, la pression sur l'offre est la plus forte dans les zones desservant les grands développements de centres de données, où les nouvelles capacités doivent également naviguer dans les files d'attente de raccordement. L'Europe dispose d'une base plus profonde de contractualisation commerciale transfrontalière, comme le démontre l'accord de 10 ans de Statkraft pour fournir à Makro et Shell España 85 GWh annuellement pour 37 centres commerciaux en Espagne. L'Allemagne continue de soutenir le déploiement du solaire dans le cadre de son cadre politique pour les propriétés non résidentielles. L'Amérique du Sud ajoute des capacités renouvelables, et Vestas a reçu une commande de turbines pour le projet Esquina do Vento de 230 MW au Brésil en 2026.
Le Moyen-Orient et l'Afrique devraient croître à un CAGR de 7,4 % jusqu'en 2032, le rythme régional le plus rapide du marché de l'énergie renouvelable commerciale. L'Arabie saoudite et les Émirats arabes unis développent leurs capacités renouvelables grâce à de grands programmes d'approvisionnement et à des objectifs nationaux. L'Arabie saoudite a ajouté 7,8 GW de capacité solaire en 2025, selon le pipeline de projets et l'activité de mise en service rapportés par le programme national. Le modèle de projet soutenu par des fonds souverains dans la région peut coordonner les investissements dans la production et le transport plus étroitement que les marchés avec une planification de réseau fragmentée. Les acheteurs commerciaux de la région peuvent en bénéficier lorsque les nouvelles capacités de transport et le développement renouvelable sont livrés ensemble.
Paysage concurrentiel
Le marché de l'énergie renouvelable commerciale est fragmenté entre de nombreux développeurs de projets régionaux, tandis que les courtiers en accords d'achat d'électricité et les plateformes d'agrégation se disputent les acheteurs plus modestes. Les développeurs localisés, les producteurs d'électricité indépendants de taille moyenne et les services publics régionaux ont des avantages en termes d'agilité, de relations avec les communautés locales et de navigation dans les processus de permis municipaux. Leur structure décentralisée est pertinente là où les acheteurs ont besoin de contrats plus petits et spécifiques aux sites ou d'arrangements d'approvisionnement personnalisés adaptés à des réglementations locales distinctes. Les développeurs au service de ces contrats commerciaux doivent s'appuyer fortement sur des coentreprises et des financements tiers pour mener les projets à travers de longs cycles de développement, créant un marché ouvert pour les petites entreprises afin de capter une demande régionale de niche.
Les groupes technologiques et industriels sont également importants pour l'exécution des projets. En 2026, Vestas Wind Systems a reçu des commandes fermes de RWE Renewables pour le projet éolien offshore Norfolk Vanguard East de 1 380 MW et le projet Norfolk Vanguard West de 1 380 MW au Royaume-Uni. RWE a rapporté que son parc éolien offshore Thor de 1,1 GW au Danemark avait atteint 50 % d'installation de turbines en juillet 2026. Ces projets illustrent comment l'approvisionnement en équipements et la livraison de projets affectent la disponibilité d'électricité renouvelable à long terme pour les acheteurs commerciaux. La surveillance numérique, les outils de répartition et les capacités de comptabilité carbone deviennent de plus en plus pertinents à mesure que les clients cherchent un alignement plus étroit entre la consommation et l'approvisionnement.
Des développeurs régionaux tels que ReNew Energy Global et Scatec Solar sont en concurrence avec de plus grandes entreprises de services publics pour les contrats commerciaux et industriels en Inde et en Afrique. Ils se distinguent par leur capacité d'exécution locale, leur flexibilité contractuelle et leur connaissance des exigences locales en matière de permis et des clients. Les plateformes d'agrégation offrent une voie supplémentaire pour les acheteurs de taille moyenne qui ne peuvent pas signer indépendamment de grands contrats.
Leaders du secteur de l'énergie renouvelable commerciale
-
NextEra Energy, Inc.
-
Brookfield Renewable Partners L.P.
-
State Power Investment Corporation
-
Enel Green Power S.p.A.
-
CHN Energy
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'énergie renouvelable commerciale Entreprises couvertes dans ce rapport
- NextEra Energy, Inc.
- Brookfield Renewable Partners L.P.
- Iberdrola, S.A.
- Enel Green Power S.p.A.
- GE Vernova Inc.
- ENGIE SA
- Ørsted A/S
- Vestas Wind Systems A/S
- Siemens Gamesa Renewable Energy, S.A.
- EDF Renewables
- Acciona Energía, S.A.
- RWE Renewables GmbH
- ACWA Power Company
- EDP Renováveis, S.A.
- Statkraft AS
- Invenergy LLC
- ReNew Energy Global PLC
- Scatec ASA
- First Solar, Inc.
- JinkoSolar Holding Co., Ltd.
- Canadian Solar Inc.
- Sungrow Power Supply Co., Ltd.
- AES Clean Energy
- Clearway Energy Group LLC
Développements industriels récents dans Marché de l'énergie renouvelable commerciale
- Juillet 2026 : RWE a annoncé que son parc éolien offshore Thor de 1,1 GW au Danemark avait atteint 50 % d'installation de turbines, avec 36 des 72 turbines installées. Le projet utilise des turbines Siemens Gamesa et comprend le premier déploiement à l'échelle commerciale de pales d'éoliennes recyclables. L'installation complète est prévue pour fin 2026, avec une mise en service ciblée pour le printemps 2027.
- Juillet 2026 : Vestas a reçu une commande ferme de RWE pour le projet éolien offshore Norfolk Vanguard East de 1 380 MW au Royaume-Uni. Combinés au contrat Norfolk Vanguard West précédemment attribué, les deux projets totalisent 2,76 GW, ce qui en fait l'un des plus grands développements éoliens offshore soutenant la transition énergétique propre du Royaume-Uni.
- Février 2026 : TotalEnergies a signé deux accords d'achat d'électricité à long terme avec Google pour fournir de l'électricité à partir de 1 GW de capacité solaire situé au Texas. Les accords couvrent environ 28 TWh d'électricité renouvelable sur 15 ans et représentent l'un des plus grands accords mondiaux d'approvisionnement en énergie renouvelable d'entreprise.
- Décembre 2025 : Le parc éolien offshore Borkum Riffgrund 3 de 913 MW d'Ørsted et Nuveen Infrastructure a livré sa première électricité au réseau allemand. Le projet soutient plusieurs accords d'achat d'électricité d'entreprise à long terme avec des clients des secteurs industriel et technologique et figure parmi les développements éoliens offshore les plus importants d'Allemagne.
Portée du rapport mondial sur le marché de l'énergie renouvelable commerciale
L'énergie renouvelable commerciale désigne l'électricité propre et à zéro émission générée à partir de sources naturelles telles que le solaire, l'éolien, l'hydroélectricité et la biomasse, approvisionnée et utilisée par des entreprises, des institutions et des entreprises industrielles. Contrairement aux installations d'énergie renouvelable résidentielles, les déploiements commerciaux vont des grands systèmes en toiture sur site aux projets hors site à grande échelle contractés par le biais d'accords d'achat d'électricité d'entreprise à long terme. Ce cadre permet aux entreprises de sécuriser des coûts énergétiques stables et prévisibles tout en réduisant leur exposition aux marchés volatils des combustibles fossiles et en abaissant les dépenses opérationnelles. Il sert également de mécanisme clé pour les entreprises afin de réduire les émissions de carbone de Scope 2, de répondre aux exigences de conformité environnementale, sociale et de gouvernance (ESG) et de remplir leurs engagements de durabilité à zéro émission nette.
Le marché mondial de l'énergie renouvelable commerciale est segmenté par type en énergie éolienne, énergie solaire, bioénergie, énergie géothermique, hydroélectricité et énergie océanique. Par déploiement, le marché est segmenté en systèmes connectés au réseau et hors réseau. Par utilisateur final, le marché est segmenté en commerce de détail et centres commerciaux, immeubles de bureaux d'entreprise, hôtels et hôtellerie, hôpitaux et établissements de santé, centres de données, établissements d'enseignement, entrepôts et installations logistiques, installations bancaires, de services financiers et d'assurance, et autres installations commerciales. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial de l'énergie renouvelable commerciale dans 26 pays dans les régions clés. Pour chaque segment, la taille du marché et les prévisions sont fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Énergie éolienne |
| Énergie solaire |
| Bioénergie |
| Énergie géothermique |
| Hydroélectricité |
| Énergie océanique |
| Connecté au réseau |
| Hors réseau |
| Commerce de détail et centres commerciaux |
| Immeubles de bureaux d'entreprise |
| Hôtels et hôtellerie |
| Hôpitaux et établissements de santé |
| Centres de données |
| Établissements d'enseignement |
| Entrepôts et installations logistiques |
| Installations bancaires, de services financiers et d'assurance |
| Autres installations commerciales |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type | Énergie éolienne | |
| Énergie solaire | ||
| Bioénergie | ||
| Énergie géothermique | ||
| Hydroélectricité | ||
| Énergie océanique | ||
| Par déploiement | Connecté au réseau | |
| Hors réseau | ||
| Par utilisateur final | Commerce de détail et centres commerciaux | |
| Immeubles de bureaux d'entreprise | ||
| Hôtels et hôtellerie | ||
| Hôpitaux et établissements de santé | ||
| Centres de données | ||
| Établissements d'enseignement | ||
| Entrepôts et installations logistiques | ||
| Installations bancaires, de services financiers et d'assurance | ||
| Autres installations commerciales | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour le marché de l'énergie renouvelable commerciale ?
Le marché de l'énergie renouvelable commerciale devrait croître à un CAGR de 6,26 % de 2027 à 2032, pour atteindre 1,49 milliard USD.
Quelle technologie d'énergie renouvelable détient la plus grande part sur le marché commercial ?
L'énergie éolienne détenait la plus grande part à 31,7 % en 2026, tandis que le solaire devrait croître le plus rapidement à un CAGR de 7,2 % jusqu'en 2032.
Pourquoi les centres de données stimulent-ils une demande accrue d'énergie renouvelable ?
La consommation mondiale d'électricité des centres de données a atteint 485 TWh en 2025. Les centres de données constituent le segment d'utilisateurs finaux à la croissance la plus rapide, progressant à un CAGR de 8,7 %.
Quel est le principal obstacle au déploiement de l'énergie renouvelable commerciale ?
Le raccordement au réseau est un obstacle majeur. Fin 2025, les États-Unis disposaient de 2 060 GW de capacité de production et de stockage en attente de raccordement au réseau.
Pourquoi la demande de systèmes commerciaux hors réseau augmente-t-elle ?
Les systèmes hors réseau devraient croître à un CAGR de 6,8 %, car les systèmes adossés au stockage peuvent améliorer la fiabilité pour les installations ayant des besoins critiques en énergie.
Quelle région est en tête du déploiement de l'énergie renouvelable commerciale ?
L'Asie-Pacifique était en tête avec une part de 66,5 % en 2026, tandis que le Moyen-Orient et l'Afrique devraient croître le plus rapidement à un CAGR de 7,4 % jusqu'en 2032.