
商業用再生可能エネルギー市場規模とシェ
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
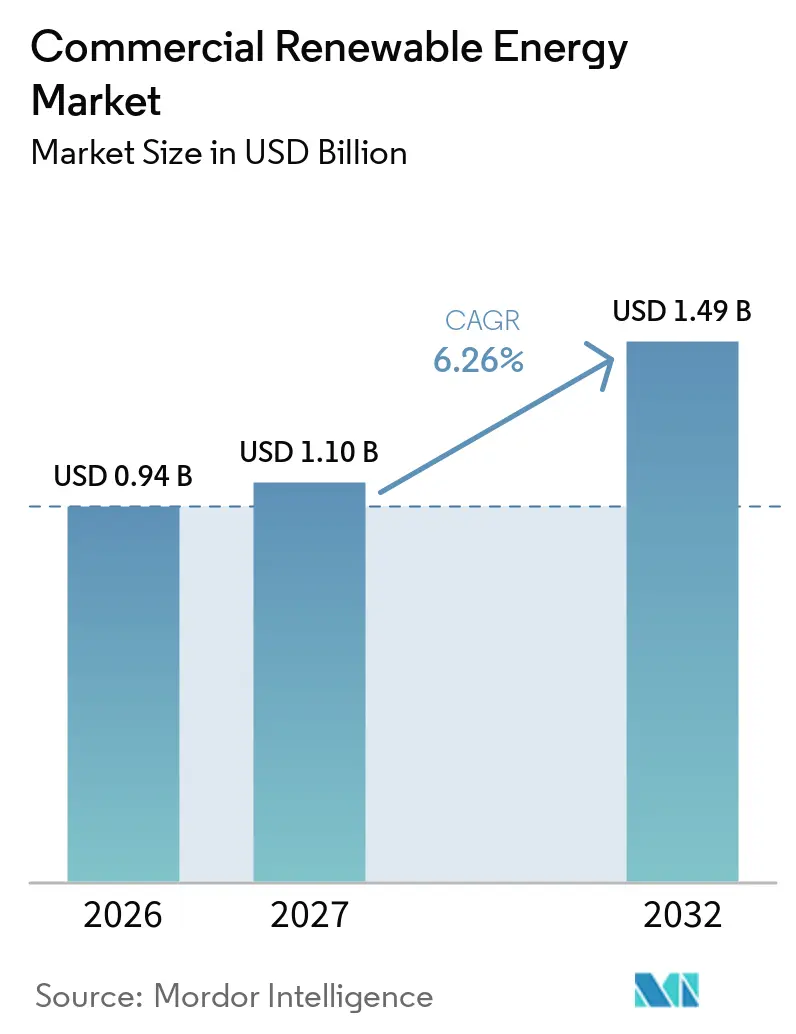
| 市場規模 (2027) | 1.10 十億米ドル |
| 市場規模 (2032) | 1.49 十億米ドル |
| 成長率 (2027 - 2032) | 6.26 % |
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる商業用再生可能エネルギー市場分析
商業用再生可能エネルギー市場規模は、2026年の0.94 ビリオン 米ドルから2027年には1.10 ビリオン 米ドルに成長し、2027年から2032年にかけて6.26%のCAGRで2032年までに1.49 ビリオン 米ドルに達すると予測されています。電力供給、コスト管理、排出量削減のコミットメントが単一の調達判断に収束する中、商業施設はますます積極的なエネルギー購入者となっています。データセンターの需要が長期的な再生可能エネルギー供給へのアクセスを逼迫させており、小売業者、物流事業者、病院、オフィスポートフォリオにとって早期契約の重要性が高まっています。再生可能エネルギーの発電コストおよび蓄電コストの低下は、オンサイトおよび契約による供給を支援していますが、系統接続の遅延は経済性が成立している場合でもプロジェクトを延期さる可能性があります。[1] 市場はまた、電力使用の場所とタイミングをより適切に一致させる契約へと移行しており、調達構造がバンドルされていない証書購入よりも重要性を増しています。したがって、発電パイプライン、バランスシート上の資金調達能力、および直接的な顧客関係を持つ開発事業者は、より大規模な商業契約を確保するうえで有利な立場にあります。
レポートの主要ポイント
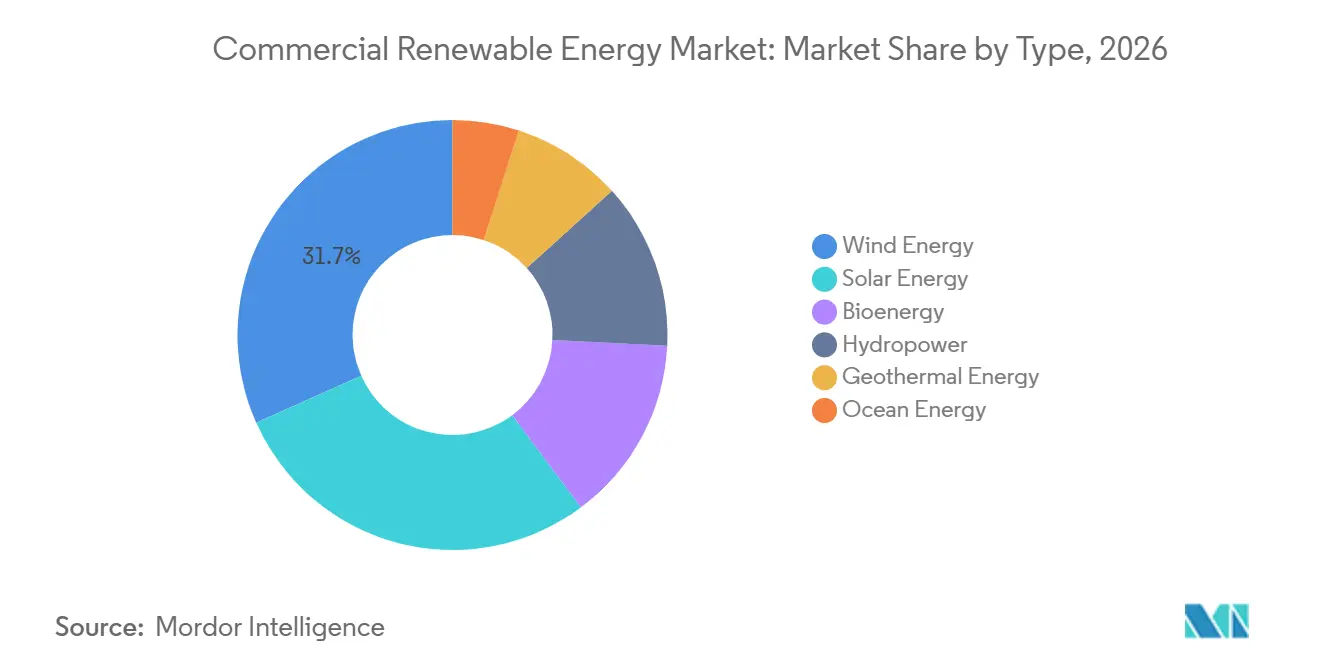
- タイプ別では、風力エネルギーが2026年に31.7%の収益シェアでトップとなり、太陽エネルギーは2032年にかけて7.2%のCAGRで拡大すると予測されています。
- 導入形態別では、系統連系型システムが2026年の商業用再生可能エネルギー市場シェアの77.3%を占め、オフグリッド型システムは2032年にかけて6.8%と最も高いCAGRを記録すると予測されています。
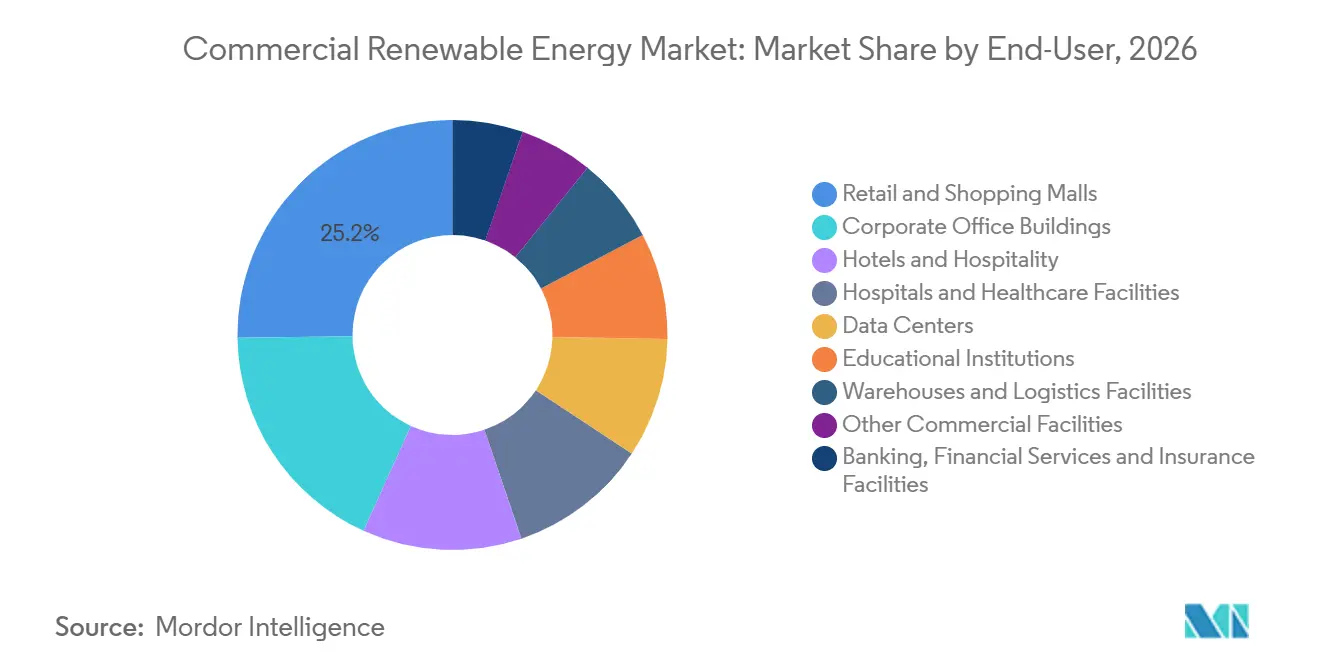
- エンドユーザー別では、小売・ショッピングモールが2026年の商業用再生可能エネルギー市場規模の25.2%を占め、データセンターは2032年にかけて8.7%のCAGRで拡大しています。
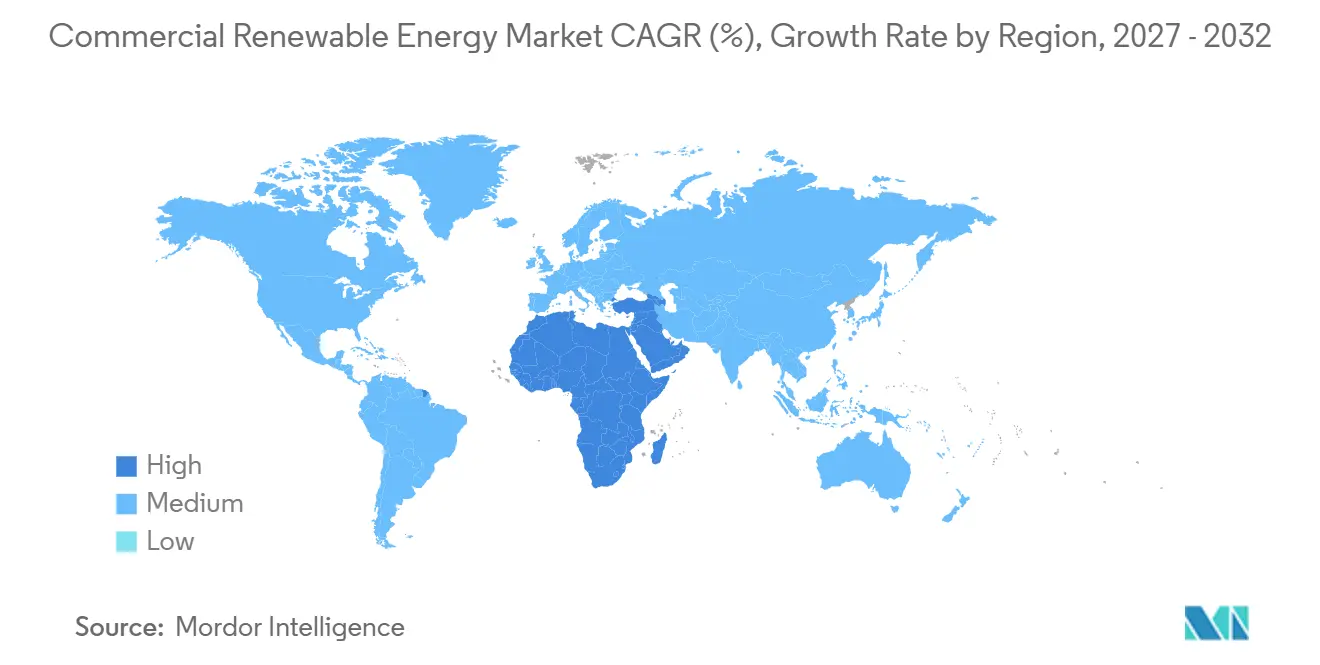
- 地域別では、アジア太平洋が2026年に66.5%のシェアを占め、中東・アフリカは2032年にかけて7.4%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AIおよびデータセンターの負荷増大に対応した企業による再生可能エネルギー調達 | +2.1% | 世界全体、北米およびアジア太平洋に集中 | 短期(2年以内) |
| 太陽光発電・蓄電コストの低下と建設サイクルの短縮 | +1.5% | 世界全体;アジア太平洋およびMEAで最も顕著 | 中期(2〜4年) |
| 企業のネットゼロコミットメントとスコープ2ヘッジ | +1.0% | 北米および欧州 | 中期(2〜4年) |
| グリーン水素および産業脱炭素化のオフテイク | +0.5% | 欧州および中東 | 長期(4年以上) |
| 24時間365日のカーボンフリーエネルギーと立地マッチング要件 | +0.4% | 北米および欧州 | 中期(2〜4年) |
| マルチバイヤー集約と標準化された電力購入契約プラットフォーム | +0.3% | 世界全体 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
AIおよびデータセンターの負荷増大に対応した企業による再生可能エネルギー調達
データセンターは2026年における新たな電力需要の主要な供給源となっており、世界全体の消費量は485 TWh に達し、17%増加しています。AI特化型施設はより急速に拡大しており、大規模なコンピューティングキャンパス近辺での長期再生可能エネルギー契約の必要性が高まっています。国際エネルギー機関(IEA)は、2035年までにデータセンターの電力需要増加の50%を再生可能エネルギーが賄うと予測しています。2026年2月、TotalEnergiesはテキサス州のプロジェクトから1 GWの太陽光発電容量をGoogleに供給する15年間の契約を締結し、データセンター負荷に連動した調達の規模を示しました。[2] 商業用再生可能エネルギー市場にとって、この需要は小規模な購入者が利用できる供給を減少させ、契約締結までの期間を延長させる可能性があります。
太陽光発電・蓄電コストの低下と建設サイクルの短縮
2025年に稼働した公益事業規模の再生可能エネルギープロジェクトの90%以上が、各市場において最も安価な新規化石燃料代替電源のコストを下回る電力を供給しました。国際再生可能エネルギー機関(IRENA)は、2025年における陸上風力の世界平均コストを33米ドル/MWh、太陽光発電(PV)を44米ドル/MWhと報告しています。設置済み蓄電池エネルギー貯蔵コストは2010年から2025年にかけて95%低下し、140米ドル/kWhとなり、太陽光発電と組み合わせた蓄電の活用を支援しています。メーター後方に設置された蓄電池と組み合わせた屋根置き太陽光発電は、自家費を拡大し、ピーク電力料金へのエクスポージャーを低減することができます。商業用再生可能エネルギー市場は依然として適時の許認可取得、建設、および系統接続に依存しており、機器価格の低下は接続制約を解消するものではありません。
企業のネットゼロ、スコープ2、および24時間マッチング要件
科学的根拠に基づく目標設定イニシアチブ(SBTi)は2026年6月に企業ネットゼロ基準バージョン2.0を公表し、2027年初頭から同基準に基づく新規申請の受付を開始する予定です。同基準は、契約された低炭素電力が消費の時点および時間に供給できるかどうかをより重視しています。このアプローチは、単独の証書よりも、より強固なマッチング取り決めを伴う物理的に供給される電力購入契約およびバーチャル契約を優遇します。電力需要が増加している企業は、定義された削減経路を通じてスコープ2排出量にも対処しなければなりません。その結果、小売業者、医療提供者、ホスピタリティ企業は、表明した排出目標に調達を合わせるため、複数の管轄区域にわたる契約を見直す可能性がありま。
マルチバイヤー電力購入契約と産業オフテイク
マルチバイヤー契約は、より大きな信用プロファイルを必要とする再生可能エネルギープロジェクトへのアクセスを、小規模な商業購入者に提供することができます。2026年、Statkraft AS、PepsiCo Inc.、Givaudan SA、およびSmurfit Westrock plcは、スペインにおける再出力化された風力プロジェクトに連動した10年間のバーチャル電力購入契約を締結しました。Repsol SAも2026年にGrupo Bimbo SAB de CVとスペイン、ポルトガル、フランス、イタリアにわたる再生可能エネルギー供給に関する9件のバーチャル電力購入契約を締結しました。標準化された文書と共有リスクにより小規模な購入者の参入障壁を低下させることができ、グリーン水素および産業脱炭素化プロジェクトは長期的なオフテイク需要を追加することができます。これらの取り決めは商業用再生可能エネルギー市場への参加を広げますが、契約がより反復可能になるにつれて仲介マージンを低下させる可能性もあります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 響の時間軸 |
|---|---|---|---|
| 系統接続待ち行列、送電ボトルネックおよびカーテイルメント | -1.8% | 北米および欧州、アジア太平洋への波及 | 中期(2〜4年) |
| 小規模購入者に対する高い初期資本コストとカウンターパーティリスク | -0.9% | 世界全体;南米およびMEAでより深刻 | 短期(2年以内) |
| マイナス価格、カニバリゼーションおよびマーチャント価格エクスポージャー | -0.6% | 欧州;アジア太平洋への波及 | 中期(2〜4年) |
| 時間別および国境を越えたクレームに関するカーボンアカウンティングの不確実性 | -0.4% | 世界全体 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
系統接続待ち行列、送電ボトルネックおよびカーテイルメント
系統アクセスは商業用再生可能エネルギー市場に対する最も直接的な物理的制約です。米国では2025年末時点で2,060 GWの発電・蓄電設備が系統接続を待っており、中央値の待機時間は5年を超えています。査読済みの研究により、系統接続の遅延が米国における再生可能エネルギー導入の重大な障壁として特定されています。これらの遅延は、オフサイトの商業用電力購入契約(PPA)に電力を供給するプロジェクトの開発コストおよびファイナンスコストを増加させます。連邦エネルギー規制委員会(FERC)命令2023に基づく改革により系統接続プロセスに変更が導入されましたが、開発事業者は依然として長期にわたる審査と技術的要件に直面しています。[3]
小規模購入者に対する資本、マーチャント価格、およびカーボンアカウンティングリスク
メーター後方に設置されるプロジェクトは、賃貸物件における所有権およびファイナンスの取り決めを複雑にする、家主と借主双方からのコミットメントを必要とする場合があります。エネルギー・アズ・ア・サービスおよび商業用不動産評価クリーンエネルギー(C-PACE)の仕組みは一部の資産リスクを移転できますが、長期の契約期間は変化する不動産ポートフォリオを持つ購入者に適さない場合があります。小規模な購入者は、電力購入契約においてより厳格な信用審査に直面し、信用支援のない市場では取引コストが高くなる可能性もあります。マイナス価格、再生可能エネルギーの供給過剰、およびマーチャント価格エクスポージャーは、供給が類似した時間帯に集中している場合にプロジェクト収益を低下させる可能性があります。時間別および国境を越えたクレームに関連するカーボンアカウンティングの不確実性は、特に購入者が単純な年間証書マッチングから離れるにつれて、さらなるリスクをもたらします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
太陽光発電のコスト優位性が風力のリードを縮小風力エネルギーは2026年の商業用再生可能エネルギー市場シェアの31.7%を占め、大規模な企業電力購入契約における確立された役割を反映しています。太陽エネルギーは2032年にかけて7.2%のCAGRで成長すると予測されており、列挙されたエネルギータイプの中で最も速いペースです。風力プロジェクトは、規模と長期オフテイクが調達の中心となる大規模契約に対応できます。太陽光発電は、需要地点近くの屋根や駐車場構造物に設置できるため、商業顧客にとって導入上の優位性があります。モジュール式の設計により、施設は単一の大規模プロジェクトを待つのではなく、段階的に容量を拡大することもできます。
国際再生可能エネルギー機関(IRENA)によると、太陽光発電(PV)のコストは2025年に44米ドル/MWh、陸上風力は33米ドル/MWhでした。この比較は、利用可能なスペース、小売電力料金、および地域の接続コストが最終的な選択を左右する商業サイトの条件を完全には反映していません。バイオエネルギーは、食品加工やホスピタリティ事業を含む、安定した熱と電力を必要とする施設に引き続き関連性があります。地熱、水力、および海洋エネルギーは、サイト固有の資源条件によって依然として制限されています。2026年、NadaraはスペインでTrafiguraと434 MWのハイブリッド風力・太陽光契約を締結し、ハイブリッドプロジェクトが既存の再生可能エネルギー資産の活用を改善できることを示しました。[4]
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
導入形態別:
オフグリッドシステムが信頼性ニーズに対応系統連系型システムは2026年の商業用再生可能エネルギー市場の77.3%を占めており、系統連系契約ネットメータリングの取り決めが大規模ポートフォリオの主要な供給経路であり続けています。オフグリッドシステムは2032年にかけて6.8%のCAGRで成長すると予測されています。その魅力は、データセンター、コールドチェーンサイト、および物流施設が安定したユーティリティサービスに依存できない地域で最も強くなっています。オフグリッドの太陽光発電と蓄電は、頻繁な停電が発生するサイトでの業務継続を支援するために使用されています。系統連系型調達も、購入者が時間の経過とともに需要をより適切に一致させる蓄電バックアップ付き契約を求めるにつれて進化しています。
IEAは、信頼性ニーズが分散型太陽光発電と蓄電の普及を支援している南アフリカやパキスタンを含む市場での再生可能電力の急速な成長を特定しました。インドでは、新・再生可能エネルギー省が、クリーン電力に関するより広範な政策的重点に支援され、2025〜26年度における再生可能エネルギー技術全体での大幅な追加を報告しました。蓄電池の併設により、商業施設は太陽光発電の出力を蓄電し、ピーク需要を管し、オンサイト供給の信頼性を向上させることができます。ドイツのドイチェ・バーン・シェンカーのサイトでは、屋根置き太陽光発電、蓄電池、および電気自動車充電を一つのシステムに統合し、物流拠点が電力と輸送ニーズを統合できることを実証しました。系統連系型とオフグリッドソリューションは、代替手段としてではなく、ますます組み合わせて使用されています。
エンドユーザー別:
データセンターが成長をリードし、小売が量を維持小売・ショッピングモールは2026年の商業用再生可能エネルギー市場の25.2%を占め、広大な屋根面積と日中の電力需要に支えられています。データセンターは2032年にかけて8.7%のCAGRで成長すると予測されています。小売物件は、オンサイト太陽光発電を使用して日中の負荷に合わせた発電を行い、小売電力価格へのエクスポージャーを低減することができます。データセンターは終日安定した電力を必要とし、大規模な電力購入契約、蓄電、および確実な発電への需要を促進します。倉庫・物流施設も適切な屋根面積を提供し、フリートが電気自動車を採するにつれて付加価値が高まります。
2026年7月、Energiekontor、Energie Handels Gesellschaft、およびdm-drogerie marktは、ドイツで計画されているSolarpark Kolitzheim-Herlheimからの電力に関する10年間の契約を締結しました。企業オフィス、ホテル、病院、学校、および銀行・金融サービス・保険(BFSI)施設はそれぞれ、再生可能エネルギー調達に対して異なる運用要件を持っています。病院はレジリエンスをより重視し、ホテルは適切な立地において日中の冷房負荷を太陽光発電の出力に合わせることができます。オフィスポートフォリオは、直接設置が不可能な場合にオンサイトシステムとバーチャル電力購入契約を組み合わせることができます。データセンター契約が新規容量のシェアを増やすにつれて、商業用再生可能エネルギー市場の他のエンドユーザーは、より早期に調達するか、集約型契約を使用する必要が生じる可能性があります。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋は2026年の商業用再生可能エネルギー市場シェアの66.5%を占め、中国の再生可能エネルギー建設の規模とインドの商業・産業活動に支えられています。中国が系統連系型再生可能エネルギープロジェクトに対して市場ベースの価格設定へと移行したことで、直接市場契約および省レベルの取り決めの重要性が高まっています。インドは、クリーン電力の利用を支援する国家政策の枠組みの下で再生可能エネルギー容量の建設を継続しています。新・再生可能エネルギー省および電力省は、2030年度までに再生可能エネルギー源からの電力消費量を総電力消費量の43.33%とする再生可能エネルギー購入義務目標を設定しました。日本と韓国は企業調達の枠組みを整備しつつありますが、許認可取得と系統アクセスは依然として制約となっています。
北米と欧州は、特に大規模なテクノロジー、小売、および産業購入者にとって、企業電力購入契約の重要な市場であり続けています。米国では、主要なデータセンター開発に対応する立地での供給圧力が最も強く、新規容量も系統接続待ち行列を通過する必要があります。欧州は、Statkraftがスペインの37か所の小売センターにMakroとShell Españaへ年間85 GWhを供給する10年間の契約で示されたように、国境を越えた商業契約のより深い基盤を持っています。ドイツは非住宅用不動産に関する政策の枠組みの下で太陽光発電の導入を引き続き支援しています。南米は再生可能エネルギー容量を追加しており、Vestasは2026年にブラジルの230 MW Esquina do Ventoプロジェクト向けタービンの受注を受けました。
中東・アフリカは2032年にかけて7.4%のCAGRで成長すると予測されており、商業用再生可能エネルギー市場において最も速い地域成長ペースです。サウジアラビアとアラブ首長国連邦は、大規模な調達プログラムと国家目標を通じて再生可能エネルギー容量を拡大しています。サウジアラビアは、国家プログラムの報告されたプロジェクトパイプラインと稼働活動によると、2025年に7.8 GWの太陽光発電容量を追加しました。同地域の政府系プロジェクトモデルは、分散した系統計画を持つ市場よりも発電と送電への投資をより緊密に調整することができます。同地域の商業購入者は、新規送電容量と再生可能エネルギー開発が一体的に提供される場合に恩恵を受けることができます。
競合環境
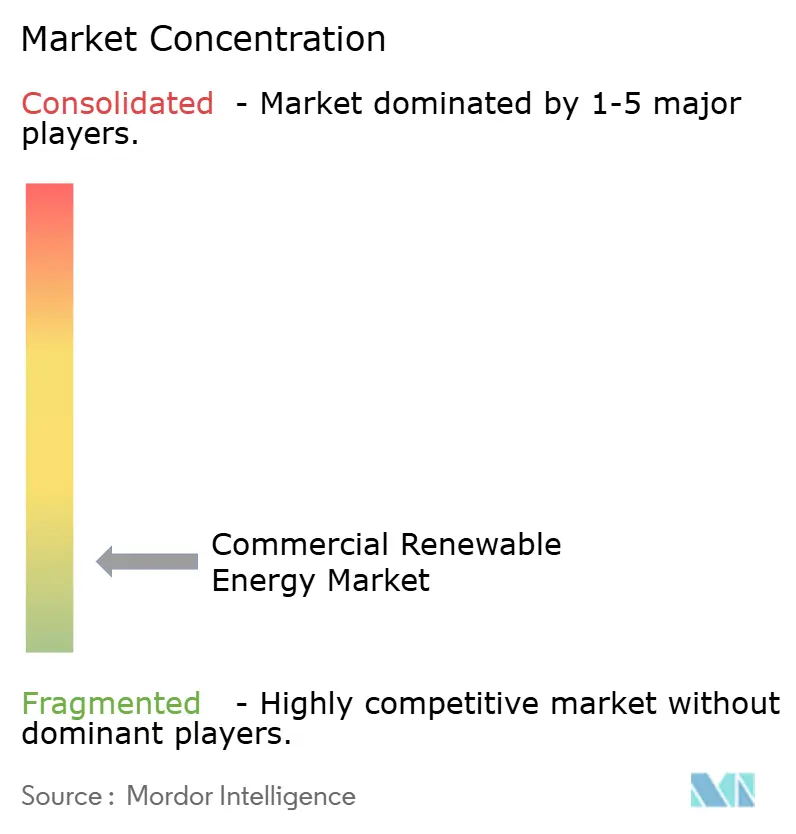
商業用再生可能エネルギー市場は多数の地域プロジェクト開発事業者の間で分散しており、電力購入契約ブローカーと集約プラットフォームが小規模購入者をめぐって競争しています。地域密着型の開発事業者、中規模の独立系発電事業者、および地域電力会社は、機動性、地域コミュニティとの関係、および市区町村の許認可プロセスのナビゲートにおいて優位性を持っています。その分散型構造は、購入者が小規模でサイト固有の契約や、異なる地域規制に合わせたカスタマイズされた供給取り決めを必要とする場合に関連性があります。これらの商業契約に対応する開発事業者は、長期の開発サイクルを通じてプロジェクトを推進するために合弁事業やサードパーティファイナンスに大きく依存しなければならず、小規模企業がニッチな地域需要を獲得するためのオープンマーケットを生み出しています。
テクノロジーおよび産業グループもプロジェクト実行において重要な役割を果たしています。2026年、Vestas Wind Systems、RWE Renewablesから英国における1,380 MWのNorfolk Vanguard Eastプロジェクトおよび1,380 MWのNorfolk Vanguard Westプロジェクトの確定受注を受けました。RWEは、デンマークにおける1.1 GWのThor洋上風力発電所が2026年7月に風車設置の50%に達したと報告しました。これらのプロジェクトは、機器供給とプロジェクト納入が商業購入者向けの長期再生可能電力の利用可能性にどのように影響するかを示しています。デジタルモニタリング、ディスパッチツール、およびカーボンアカウンティング機能は、顧客が消費と調達のより緊密な整合を求めるにつれてますます重要になっています。
ReNew Energy GlobalやScatec Solarなどの地域開発事業者は、インドとアフリカにおける商業・産業契約をめぐって大手電力会社と競争しています。彼らは、地域での実行能力、契約の柔軟性、および地域の許認可と顧客要件への精通を通じて競争しています。集約プラットフォームは、大規模契約を単独で締結できない中規模購入者に追加の経路を提供します。
商業用再生可能エネルギー業界リーダー
-
NextEra Energy, Inc.
-
Brookfield Renewable Partners L.P.
-
国家電力投資集団
-
Enel Green Power S.p.A.
-
国家能源集団
- 注:主要企業の掲載順は順位を示すものではありません。
商業用再生可能エネルギー市場 このレポートでカバーされる企業
- NextEra Energy, Inc.
- Brookfield Renewable Partners L.P.
- Iberdrola, S.A.
- Enel Green Power S.p.A.
- GE Vernova Inc.
- ENGIE SA
- Ørsted A/S
- Vestas Wind Systems A/S
- Siemens Gamesa Renewable Energy, S.A.
- EDF Renewables
- Acciona Energía, S.A.
- RWE Renewables GmbH
- ACWA Power Company
- EDP Renováveis, S.A.
- Statkraft AS
- Invenergy LLC
- ReNew Energy Global PLC
- Scatec ASA
- First Solar, Inc.
- JinkoSolar Holding Co., Ltd.
- Canadian Solar Inc.
- Sungrow Power Supply Co., Ltd.
- AES Clean Energy
- Clearway Energy Group LLC
最近の産業開発事情 商業用再生可能エネルギー市場
- 2026年7月:RWEは、デンマークにおける1.1 GWのThor洋上風力発電所が72基中36基の風車設置を完了し、設置率50%に達したと発表しました。同プロジェクトはSiemens Gamesa製タービンを使用しており、リサイクル可能な風力タービンブレードの初の商業規模での導入を含んでいます。全設置は2026年末までに完了し、試運転は2027年春を目標としています。
- 2026年7月:Vestasは、RWEから英国における1,380 MWのNorfolk Vanguard East洋上風力プロジェクトの確定受注を受けました。以前に受注したNorfolk Vanguard Westの契約と合わせると、2つのプロジェクトの合計は2.76 GWとなり、英国のクリーンエネルギー転換を支援する最大規模の洋上風力開発の一つとなっています。
- 2026年2月:TotalEnergiesは、テキサス州に立地する1 GWの太陽光発電容量からGoogleに電力を供給する2件の長期電力購入契約を締結しました。この契約は15年間で約28 TWhの再生可能電力をカバーし、世界最大規模の企業再生可能エネルギー調達取引の一つを代表しています。
- 2025年12月:ØrstedとNuveen Infrastructureの913 MWのBorkum Riffgrund 3洋上風力発電所がドイツの系統に初めて電力を供給しました。同プロジェクトは産業・テクノロジーセクターの顧客との複数の長期企業電力購入契約を支援しており、ドイツで最も重要な洋上風力開発の一つに位置付けられています。
世界の商業用再生可能エネルギー市場レポートの調査範囲
商業用再生可能エネルギーとは、太陽光、風力、水力、バイオマスなどの自然資源から生成されるクリーンなゼロエミッション電力であり、企業、機関、および産業企業によって調達・使用されるものを指します。住宅用再生可能エネルギー設備とは異なり、商業用の導入規模は、大規模なオンサイト屋根置きシステムから、長期の企業電力購入契約(PPA)を通じて契約される公益事業規模のオフサイトプロジェクトまで多岐にわたります。この枠組みにより、企業は安定した予測可能なエネルギーコストを確保しながら、変動する化石燃料市場へのエクスポージャーを低減し、運営支出を削減することができます。また、企業のスコープ2炭素排出量を削減し、環境・社会・ガバナンス(ESG)コンプライアンス要件を満たし、ネットゼロのサステナビリティコミットメントを果たすための重要なメカニズムとしても機能します。
世界の商業用再生可能エネルギー市場は、タイプ別に風力エネルギー、太陽エネルギー、バイオエネルギー、地熱エネルギー、水力発電、および海洋エネルギーに区分されています。導入形態別では、市場は系統連系型とオフグリッド型システムに区分されています。エンドユーザー別では、市場は小売・ショッピングモール、企業オフィスビル、ホテル・ホスピタリティ、病院・医療施設、データセンター、教育機関、倉庫・物流施設、銀行・金融サービス・保険施設、およびその他の商業施設に区分されています。本レポートはまた、主要地域の26か国における世界の商業用再生可能エネルギー市場の市場規模と予測も対象としています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| 風力エネルギー |
| 太陽エネルギー |
| バイオエネルギー |
| 地熱エネルギー |
| 水力発電 |
| 海洋エネルギー |
| 系統連系型 |
| オフグリッド型 |
| 小売・ショッピングモール |
| 企業オフィスビル |
| ホテル・ホスピタリティ |
| 病院・医療施設 |
| データセンター |
| 教育機関 |
| 倉庫・物流施設 |
| 銀行・金融サービス・保険施設 |
| その他の商業施設 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| タイプ別 | 風力エネルギー | |
| 太陽エネルギー | ||
| バイオエネルギー | ||
| 地熱エネルギー | ||
| 水力発電 | ||
| 海洋エネルギー | ||
| 導入形態別 | 系統連系型 | |
| オフグリッド型 | ||
| エンドユーザー別 | 小売・ショッピングモール | |
| 企業オフィスビル | ||
| ホテル・ホスピタリティ | ||
| 病院・医療施設 | ||
| データセンター | ||
| 教育機関 | ||
| 倉庫・物流施設 | ||
| 銀行・金融サービス・保険施設 | ||
| その他の商業施設 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
商業用再生可能エネルギー市場の予測成長率はどのくらいですか?
商業用再生可能エネルギー市場は2027年から2032年にかけて6.26%のCAGRで成長し、1.49 ビリオン 米ドルに達すると予測されています。
商業市場で最大のシェアを持つ再生可能エネルギー技術はどれです?
風力エネルギーが2026年に31.7%で最大のシェアを占め、太陽光発電は2032年にかけて7.2%のCAGRで最も速く成長すると予測されています。
データセンターが再生可能電力への需要を増大させているのはなぜですか?
世界のデータセンターの電力使用量は2025年に485 TWhに達しました。データセンターは最も急速に成長しているエンドユーザーセグメントであり、8.7%のCAGRで拡大しています。
商業用再生可能エネルギー導入の主な障壁は何ですか?
系統接続は主要な障壁です。2025年末時点で、米国では2,060 GWの発電・蓄電容量が系統接続を待っていました。
オフグリッド商業システムへの需要が増加しているのはなぜですか?
オフグリッドシステムは6.8%のCAGRで成長すると予測されており、蓄電バックアップ付きシステムは重要な電力ニーズを持つ施設の信頼性を向上させることができます。
商業用再生可能エネルギー導入をリードしている地域はどこですか?
アジア太平洋が2026年に66.5%のシェアでトップとなり、中東・アフリカは2032年にかけて7.4%のCAGRで最も速く成長すると予測されています。