
Tamaño y Participación del Mercado de Energía Renovable Comercial
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.10 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.49 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.26 % |
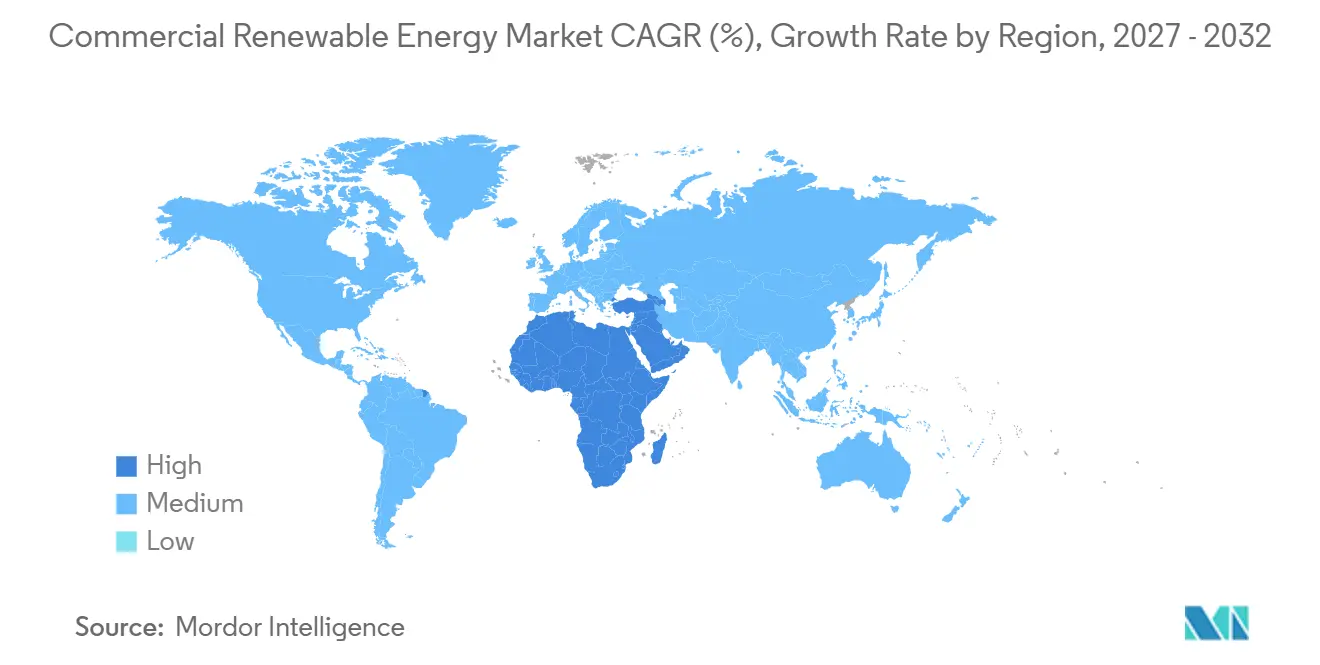
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia-Pacífico |
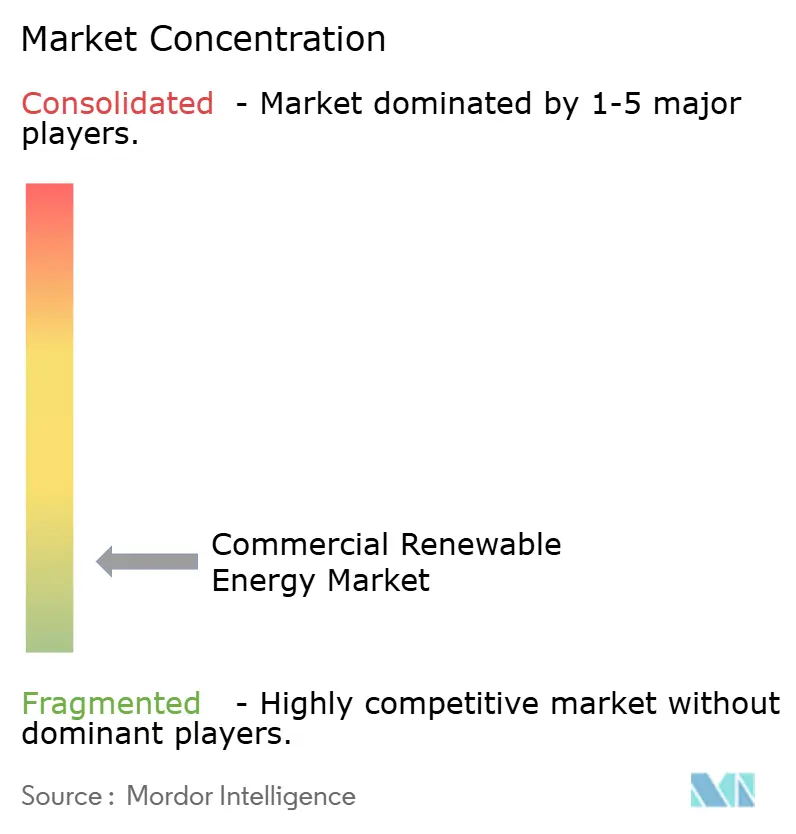
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Energía Renovable Comercial por Mordor Intelligence
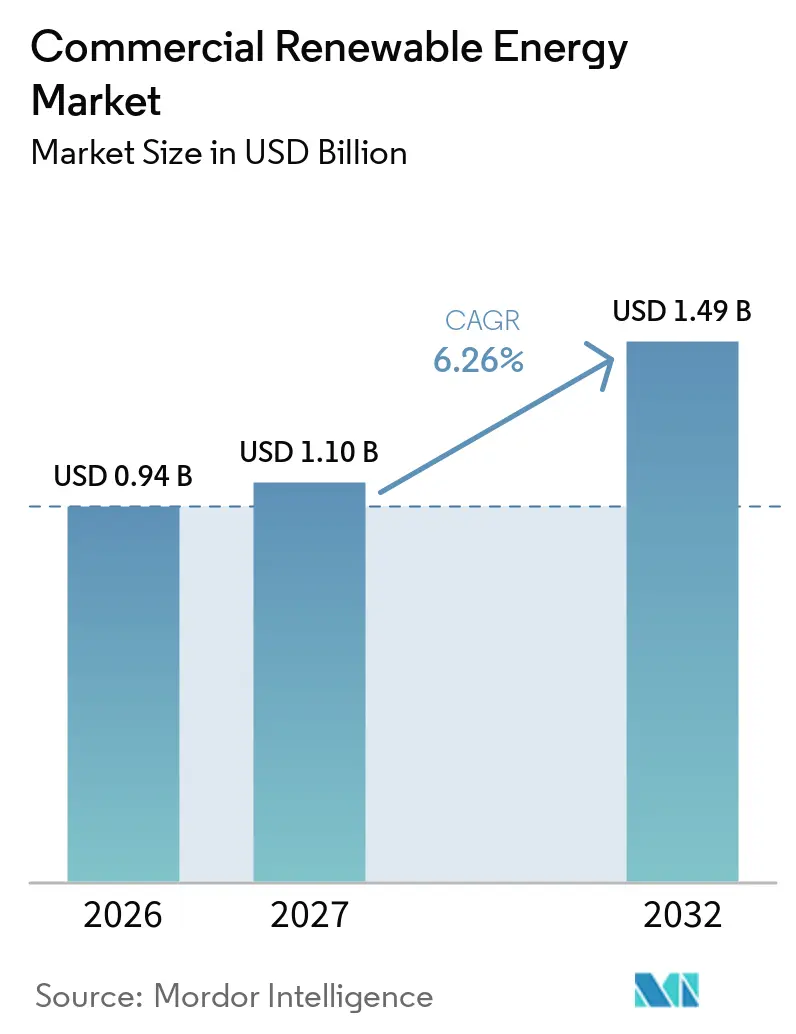
Se espera que el tamaño del mercado de energía renovable comercial crezca de 0,94 mil millones de USD en 2026 a 1,10 mil millones de USD en 2027 y se prevé que alcance 1,49 mil millones de USD para 2032 a una CAGR del 6,26% durante 2027-2032. Las instalaciones comerciales son cada vez más compradores activos de energía a medida que el suministro eléctrico, el control de costos y los compromisos de emisiones convergen en una única decisión de adquisición. La demanda de los centros de datos ha restringido el acceso al suministro renovable a largo plazo, aumentando la importancia de la contratación anticipada para minoristas, operadores logísticos, hospitales y carteras de oficinas. Los menores costos de generación renovable y almacenamiento respaldan el suministro en sitio y contratado, aunque los retrasos en la conexión pueden posponer proyectos incluso cuando la economía es viable.[1] El mercado también está evolucionando hacia contratos que se ajustan mejor a la ubicación y el momento del uso de la electricidad, haciendo que las estructuras de adquisición sean más importantes que las compras de certificados no agrupados. Por lo tanto, los desarrolladores con carteras de generación, capacidad de balance y relaciones directas con los clientes están mejor posicionados para asegurar contratos comerciales más grandes.
Conclusiones Clave del Informe
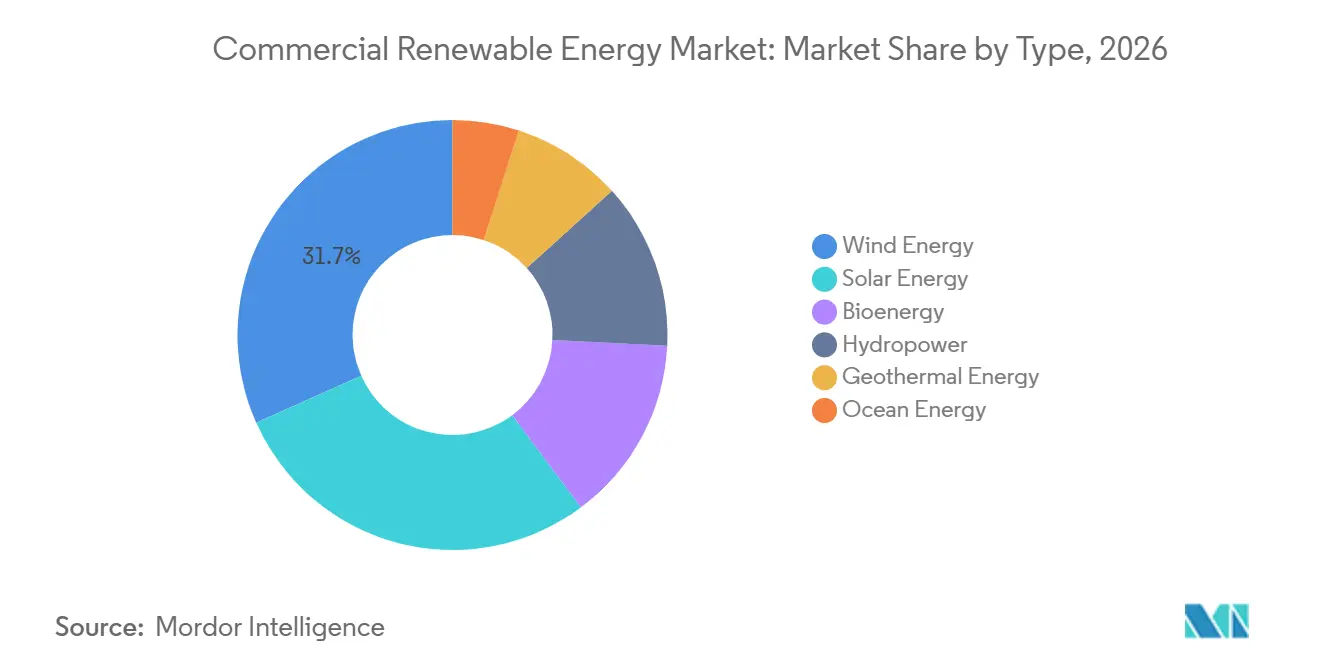
- Por tipo, la energía eólica lideró con una participación de ingresos del 31,7% en 2026, mientras que se prevé que la energía solar se expanda a una CAGR del 7,2% hasta 2032.
- Por despliegue, los sistemas conectados a la red representaron el 77,3% de la participación del mercado de energía renovable comercial en 2026, mientras que los sistemas fuera de la red registraron la CAGR proyectada más alta del 6,8% hasta 2032.
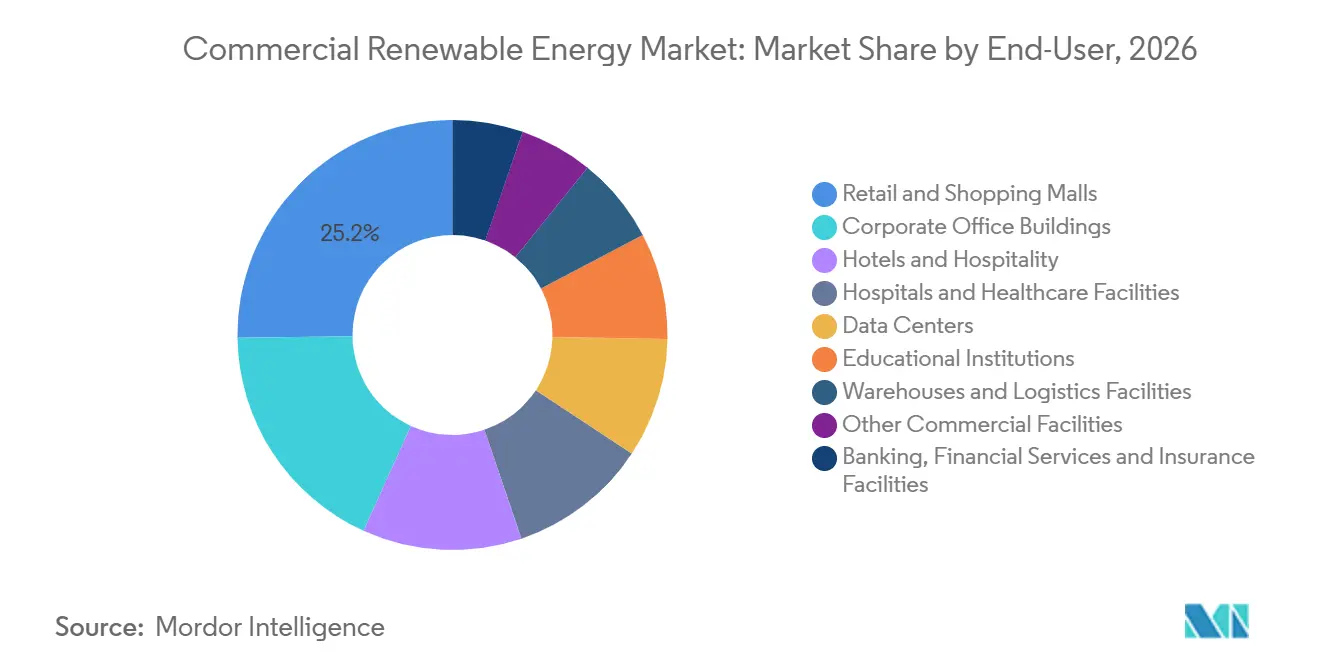
- Por usuario final, los comercios minoristas y centros comerciales representaron el 25,2% del tamaño del mercado de energía renovable comercial en 2026, mientras que los centros de datos avanzan a una CAGR del 8,7% hasta 2032.
- Por geografía, Asia-Pacífico tuvo una participación del 66,5% en 2026, mientras que se prevé que Oriente Medio y África crezcan a una CAGR del 7,4% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adquisición corporativa de energía renovable para el crecimiento de la carga de inteligencia artificial y centros de datos | +2.1% | Global, concentrado en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Caída de los costos de energía solar y almacenamiento y ciclos de construcción más cortos | +1.5% | Global; más fuerte en Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Compromisos corporativos de cero emisiones netas y cobertura del Alcance 2 | +1.0% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Consumo de hidrógeno verde y descarbonización industrial | +0.5% | Europa y Oriente Medio | Largo plazo (≥ 4 años) |
| Energía libre de carbono 24/7 y requisitos de correspondencia locacional | +0.4% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Agregación de múltiples compradores y plataformas estandarizadas de Acuerdos de Compra de Energía | +0.3% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Adquisición Corporativa de Energía Renovable para el Crecimiento de la Carga de Inteligencia Artificial y Centros de Datos
Los centros de datos se han convertido en una fuente importante de nueva demanda de electricidad en 2026, con un consumo global que alcanzó los 485 TWh y creció un 17%. Las instalaciones orientadas a la inteligencia artificial se han expandido más rápidamente, aumentando la necesidad de contratos renovables a largo plazo cerca de grandes campus informáticos. La Agencia Internacional de Energía (AIE) espera que las energías renovables satisfagan el 50% del crecimiento en la demanda de electricidad de los centros de datos hasta 2035. En febrero de 2026, TotalEnergies firmó acuerdos a 15 años para suministrar a Google 1 GW de capacidad solar de proyectos en Texas, ilustrando la escala de la adquisición vinculada a la carga de los centros de datos.[2] Para el mercado de energía renovable comercial, esta demanda puede reducir el suministro disponible para compradores más pequeños y extender sus plazos de contratación.
Caída de los Costos de Energía Solar y Almacenamiento, y Ciclos de Construcción más Cortos
Más del 90% de los proyectos renovables a escala de servicios públicos puestos en servicio en 2025 suministraron energía por debajo del costo de la alternativa de combustible fósil nuevo más económica en sus mercados. La Agencia Internacional de Energías Renovables (IRENA) reportó costos promedio globales de 33 USD/MWh para la energía eólica terrestre y 44 USD/MWh para la energía solar fotovoltaica en 2025. Los costos instalados de almacenamiento de energía en baterías cayeron un 95% desde 2010 hasta 140 USD/kWh en 2025, respaldando el uso del almacenamiento junto con la generación solar. La energía solar en tejados combinada con almacenamiento detrás del medidor puede ampliar el autoconsumo y reducir la exposición a los cargos de electricidad en horas pico. El mercado de energía renovable comercial sigue dependiendo de los permisos, la construcción y el acceso a la red oportunos, ya que los precios más bajos de los equipos no resuelven las restricciones de conexión.
Compromisos Corporativos de Cero Emisiones Netas, Alcance 2 y Requisitos de Correspondencia 24/7
La iniciativa Science Based Targets publicó la Versión 2.0 del Estándar Corporativo de Cero Emisiones Netas en junio de 2026 y planea aceptar nuevas presentaciones bajo el estándar desde principios de 2027. El estándar pone mayor énfasis en si la electricidad baja en carbono contratada puede entregarse en el punto y momento del consumo. Este enfoque favorece los acuerdos de compra de energía entregados físicamente y los contratos virtuales con disposiciones de correspondencia más sólidas sobre los certificados independientes. Las empresas con demanda creciente de electricidad también deben abordar las emisiones del Alcance 2 a través de una vía de reducción definida. Como resultado, los minoristas, los proveedores de atención médica y las empresas de hostelería pueden reevaluar los contratos en múltiples jurisdicciones para alinear la adquisición con sus objetivos de emisiones declarados.
Acuerdos de Compra de Energía de Múltiples Compradores y Consumo Industrial
Los contratos de múltiples compradores pueden dar a los compradores comerciales más pequeños acceso a proyectos renovables que de otro modo requerirían un perfil crediticio más amplio. En 2026, Statkraft AS, PepsiCo Inc., Givaudan SA y Smurfit Westrock plc firmaron un acuerdo de compra de energía virtual a 10 años vinculado a un proyecto eólico repotenciado en España. Repsol SA también firmó nueve acuerdos de compra de energía virtual con Grupo Bimbo SAB de CV en 2026 para el suministro renovable en España, Portugal, Francia e Italia. La documentación estandarizada y el riesgo compartido pueden reducir las barreras para los compradores más pequeños, mientras que los proyectos de hidrógeno verde y descarbonización industrial pueden añadir demanda de consumo a largo plazo. Estos acuerdos amplían la participación en el mercado de energía renovable comercial, pero también pueden reducir los márgenes de los intermediarios a medida que la contratación se vuelve más repetible.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Colas de interconexión, cuellos de botella en la transmisión y curtailment | -1.8% | América del Norte y Europa, con efectos secundarios en Asia-Pacífico | Mediano plazo (2-4 años) |
| Altos costos de capital inicial y riesgo de contraparte para compradores más pequeños | -0.9% | Global; más agudo en América del Sur y Oriente Medio y África | Corto plazo (≤ 2 años) |
| Precios negativos, canibalización y exposición a precios de mercado libre | -0.6% | Europa; con efectos secundarios en Asia-Pacífico | Mediano plazo (2-4 años) |
| Incertidumbre en la contabilidad de carbono para reclamaciones horarias y transfronterizas | -0.4% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Colas de Interconexión, Cuellos de Botella en la Transmisión y Curtailment
El acceso a la red es la restricción física más directa en el mercado de energía renovable comercial. Estados Unidos tenía 2.060 GW de generación y almacenamiento en espera de interconexión a finales de 2025, con tiempos de espera medianos que superaban los cinco años. Un estudio revisado por pares identificó los retrasos en la conexión a la red como una barrera significativa para el despliegue de energías renovables en Estados Unidos. Estos retrasos aumentan los costos de desarrollo y financiamiento para los proyectos que suministran acuerdos de compra de energía comerciales fuera del sitio. Las reformas bajo la Orden 2023 de la Comisión Federal Reguladora de Energía introdujeron cambios en el proceso de interconexión; sin embargo, los desarrolladores continúan enfrentando estudios prolongados y requisitos técnicos.[3]
Riesgo de Capital, Precio de Mercado Libre y Contabilidad de Carbono para Compradores Más Pequeños
Los proyectos detrás del medidor pueden requerir compromisos tanto de propietarios como de inquilinos, lo que complica los acuerdos de propiedad y financiamiento para sitios arrendados. Las estructuras de energía como servicio y de Evaluación de Propiedad Comercial para Energía Limpia pueden transferir parte del riesgo de los activos, pero los largos períodos de contrato pueden no ser adecuados para compradores con carteras de propiedades cambiantes. Los compradores más pequeños también pueden enfrentar revisiones crediticias más estrictas para los acuerdos de compra de energía y mayores costos de transacción en mercados sin respaldo crediticio. Los precios negativos, el exceso de oferta de energía renovable y la exposición a precios de mercado libre pueden reducir los ingresos del proyecto donde el suministro se concentra en períodos de tiempo similares. La incertidumbre en la contabilidad de carbono relacionada con las reclamaciones horarias y transfronterizas añade un riesgo adicional, particularmente a medida que los compradores se alejan de la simple correspondencia anual de certificados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
La Ventaja de Costos de la Energía Solar Reduce la Ventaja de la Energía EólicaLa energía eólica representó el 31,7% de la participación del mercado de energía renovable comercial en 2026, reflejando su papel establecido en los grandes acuerdos de compra de energía corporativos. Se prevé que la energía solar crezca a una CAGR del 7,2% hasta 2032, el ritmo más rápido entre los tipos de energía enumerados. Los proyectos eólicos pueden atender grandes contratos donde la escala y el consumo de larga duración son fundamentales para la adquisición. La energía solar tiene una ventaja de despliegue para los clientes comerciales porque puede instalarse en tejados y estructuras de estacionamiento cerca del punto de demanda. Su diseño modular también permite a las instalaciones ampliar la capacidad de forma incremental en lugar de esperar un único proyecto de gran escala.
La energía solar fotovoltaica costó 44 USD/MWh en 2025, mientras que la energía eólica terrestre costó 33 USD/MWh, según la Agencia Internacional de Energías Renovables (IRENA). Esta comparación no captura completamente las condiciones del sitio comercial, donde el espacio disponible, las tarifas de electricidad minorista y los costos de conexión local determinan la elección final. La bioenergía sigue siendo relevante para las instalaciones que necesitan calor y energía constantes, incluidas las operaciones de procesamiento de alimentos y hostelería. La energía geotérmica, la hidroeléctrica y la energía oceánica siguen siendo limitadas por las condiciones de recursos específicas del sitio. En 2026, Nadara firmó un acuerdo híbrido de energía eólica y solar de 434 MW con Trafigura en España, ilustrando cómo los proyectos híbridos pueden mejorar el uso de los activos renovables existentes.[4]

Por Despliegue:
Los Sistemas Fuera de la Red Responden a las Necesidades de ConfiabilidadLos sistemas conectados a la red representaron el 77,3% del mercado de energía renovable comercial en 2026, ya que los contratos vinculados a la red y los acuerdos de medición neta siguen siendo la principal vía de suministro para grandes carteras. Se prevé que los sistemas fuera de la red crezcan a una CAGR del 6,8% hasta 2032. Su atractivo es mayor donde los centros de datos, los sitios de cadena de frío y las instalaciones logísticas no pueden depender de un servicio de suministro eléctrico constante. La energía solar y el almacenamiento fuera de la red se utilizan para apoyar la continuidad operativa en sitios con frecuentes interrupciones. La adquisición conectada a la red también está evolucionando a medida que los compradores buscan contratos respaldados por almacenamiento que se ajusten mejor a la demanda a lo largo del tiempo.
La Agencia Internacional de Energía identificó un rápido crecimiento de la electricidad renovable en mercados como Sudáfrica y Pakistán, donde las necesidades de confiabilidad respaldan la adopción de energía solar distribuida y almacenamiento. En India, el Ministerio de Energía Nueva y Renovable reportó importantes adiciones en tecnologías renovables durante el ejercicio fiscal 2025-26, respaldadas por un enfoque político más amplio en la energía limpia. La co-ubicación de baterías permite a las instalaciones comerciales almacenar la producción solar, gestionar la demanda pico y mejorar la confiabilidad del suministro en sitio. Un sitio de Deutsche Bahn Schenker en Alemania combinó energía solar en tejado, almacenamiento en baterías y carga de vehículos eléctricos en un solo sistema, demostrando cómo las ubicaciones logísticas pueden integrar las necesidades de energía y transporte. Las soluciones conectadas a la red y fuera de la red se utilizan cada vez más de forma conjunta en lugar de como alternativas.
Por Usuario Final:
Los Centros de Datos Lideran el Crecimiento Mientras el Comercio Minorista Mantiene el VolumenLos comercios minoristas y centros comerciales representaron el 25,2% del mercado de energía renovable comercial en 2026, respaldados por grandes áreas de tejado y demanda de electricidad diurna. Se prevé que los centros de datos crezcan a una CAGR del 8,7% hasta 2032. Las propiedades minoristas pueden usar energía solar en sitio para alinear la producción con las cargas diurnas y reducir la exposición a los precios de la electricidad minorista. Los centros de datos requieren electricidad confiable a todas horas, lo que impulsa la demanda de grandes acuerdos de compra de energía, almacenamiento y generación firme. Los almacenes y las instalaciones logísticas también ofrecen áreas de tejado adecuadas y obtienen valor adicional a medida que las flotas adoptan vehículos eléctricos.
En julio de 2026, Energiekontor, Energie Handels Gesellschaft y dm-drogerie markt firmaron un acuerdo a 10 años para la energía del planificado Solarpark Kolitzheim-Herlheim en Alemania. Las oficinas corporativas, los hoteles, los hospitales, las escuelas y las instalaciones de Banca, Servicios Financieros y Seguros tienen diferentes requisitos operativos para la adquisición de energía renovable. Los hospitales dan mayor importancia a la resiliencia, mientras que los hoteles pueden alinear las cargas de refrigeración diurna con la producción solar en ubicaciones adecuadas. Las carteras de oficinas pueden combinar sistemas en sitio con acuerdos de compra de energía virtual donde la instalación directa no es posible. A medida que los contratos de centros de datos aseguran una proporción creciente de la nueva capacidad, otros usuarios finales en el mercado de energía renovable comercial pueden necesitar adquirir antes o utilizar contratos agregados.
Análisis Geográfico
Asia-Pacífico tuvo el 66,5% de la participación del mercado de energía renovable comercial en 2026, respaldada por la escala de la expansión renovable de China y la actividad comercial e industrial de India. El avance de China hacia la fijación de precios basada en el mercado para los proyectos renovables conectados a la red ha aumentado la relevancia de los contratos de mercado directo y los acuerdos provinciales. India continúa construyendo capacidad renovable bajo marcos de política nacional que respaldan el uso de electricidad limpia. El Ministerio de Energía Nueva y Renovable y el Ministerio de Energía establecieron un objetivo de obligación de compra de energía renovable del 43,33% del consumo total de electricidad de fuentes renovables para el ejercicio fiscal 2030. Japón y Corea del Sur están avanzando en marcos de adquisición corporativa, aunque los permisos y el acceso a la red siguen siendo restricciones.
América del Norte y Europa siguen siendo mercados importantes para los acuerdos de compra de energía corporativos, particularmente para grandes compradores tecnológicos, minoristas e industriales. En Estados Unidos, la presión sobre el suministro es mayor en las ubicaciones que sirven al desarrollo de grandes centros de datos, donde la nueva capacidad también debe navegar por las colas de interconexión. Europa tiene una base más profunda de contratación comercial transfronteriza, como lo demuestra el acuerdo a 10 años de Statkraft para suministrar a Makro y Shell España 85 GWh anuales para 37 centros minoristas en España. Alemania continúa apoyando el despliegue solar bajo su marco de política para propiedades no residenciales. América del Sur está añadiendo capacidad renovable, y Vestas recibió un pedido de turbinas para el proyecto Esquina do Vento de 230 MW en Brasil en 2026.
Se prevé que Oriente Medio y África crezcan a una CAGR del 7,4% hasta 2032, el ritmo regional más rápido en el mercado de energía renovable comercial. Arabia Saudita y los Emiratos Árabes Unidos están expandiendo la capacidad renovable a través de grandes programas de adquisición y objetivos nacionales. Arabia Saudita añadió 7,8 GW de capacidad solar en 2025, según la cartera de proyectos reportada y la actividad de puesta en servicio del programa nacional. El modelo de proyecto respaldado por el Estado en la región puede coordinar la inversión en generación y transmisión de manera más estrecha que los mercados con planificación de red fragmentada. Los compradores comerciales en la región pueden beneficiarse donde la nueva capacidad de transmisión y el desarrollo renovable se entregan juntos.
Panorama Competitivo
El mercado de energía renovable comercial está fragmentado entre numerosos desarrolladores de proyectos regionales, mientras que los intermediarios de acuerdos de compra de energía y las plataformas de agregación compiten por compradores más pequeños. Los desarrolladores localizados, los productores independientes de energía de tamaño mediano y las empresas de servicios públicos regionales tienen ventajas en agilidad, relaciones con las comunidades locales y navegación de los procesos de permisos municipales. Su estructura descentralizada es relevante donde los compradores necesitan contratos más pequeños y específicos del sitio o acuerdos de suministro personalizados adaptados a regulaciones locales distintas. Los desarrolladores que atienden estos contratos comerciales deben depender en gran medida de empresas conjuntas y financiamiento de terceros para llevar los proyectos a través de largos ciclos de desarrollo, creando un mercado abierto para que las empresas más pequeñas capturen la demanda regional de nicho.
Los grupos tecnológicos e industriales también son importantes para la ejecución de proyectos. En 2026, Vestas Wind Systems recibió pedidos firmes de RWE Renewables para el proyecto de energía eólica marina Norfolk Vanguard East de 1.380 MW y el proyecto Norfolk Vanguard West de 1.380 MW en el Reino Unido. RWE informó que su parque eólico marino Thor de 1,1 GW en Dinamarca había alcanzado el 50% de instalación de turbinas en julio de 2026. Estos proyectos ilustran cómo el suministro de equipos y la entrega de proyectos afectan la disponibilidad de electricidad renovable a largo plazo para los compradores comerciales. Las herramientas de monitoreo digital, despacho y capacidades de contabilidad de carbono son cada vez más relevantes a medida que los clientes buscan una mayor alineación entre el consumo y la adquisición.
Los desarrolladores regionales como ReNew Energy Global y Scatec Solar compiten con grandes empresas de servicios públicos por contratos comerciales e industriales en India y África. Compiten a través de la capacidad de ejecución local, la flexibilidad contractual y la familiaridad con los permisos locales y los requisitos de los clientes. Las plataformas de agregación proporcionan una vía adicional para los compradores de tamaño mediano que no pueden firmar grandes contratos de forma independiente.
Líderes de la Industria de Energía Renovable Comercial
-
NextEra Energy, Inc.
-
Brookfield Renewable Partners L.P.
-
State Power Investment Corporation
-
Enel Green Power S.p.A.
-
CHN Energy
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Energía Renovable Comercial Empresas cubiertas en este informe
- NextEra Energy, Inc.
- Brookfield Renewable Partners L.P.
- Iberdrola, S.A.
- Enel Green Power S.p.A.
- GE Vernova Inc.
- ENGIE SA
- Ørsted A/S
- Vestas Wind Systems A/S
- Siemens Gamesa Renewable Energy, S.A.
- EDF Renewables
- Acciona Energía, S.A.
- RWE Renewables GmbH
- ACWA Power Company
- EDP Renováveis, S.A.
- Statkraft AS
- Invenergy LLC
- ReNew Energy Global PLC
- Scatec ASA
- First Solar, Inc.
- JinkoSolar Holding Co., Ltd.
- Canadian Solar Inc.
- Sungrow Power Supply Co., Ltd.
- AES Clean Energy
- Clearway Energy Group LLC
Desarrollos recientes de la industria en Mercado de Energía Renovable Comercial
- Julio de 2026: RWE anunció que su parque eólico marino Thor de 1,1 GW en Dinamarca había alcanzado el 50% de instalación de turbinas, con 36 de 72 turbinas instaladas. El proyecto utiliza turbinas de Siemens Gamesa e incluye el primer despliegue a escala comercial de palas de turbinas eólicas reciclables. Se espera que la instalación completa se realice a finales de 2026, con la puesta en servicio prevista para la primavera de 2027.
- Julio de 2026: Vestas recibió un pedido firme de RWE para el proyecto de energía eólica marina Norfolk Vanguard East de 1.380 MW en el Reino Unido. Combinado con el contrato Norfolk Vanguard West adjudicado anteriormente, los dos proyectos totalizan 2,76 GW, convirtiéndolos en uno de los mayores desarrollos de energía eólica marina que respaldan la transición energética limpia del Reino Unido.
- Febrero de 2026: TotalEnergies firmó dos acuerdos de compra de energía a largo plazo con Google para suministrar electricidad de 1 GW de capacidad solar ubicada en Texas. Los acuerdos cubren aproximadamente 28 TWh de electricidad renovable durante 15 años y representan uno de los mayores acuerdos de adquisición de energía renovable corporativa a nivel mundial.
- Diciembre de 2025: El parque eólico marino Borkum Riffgrund 3 de 913 MW de Ørsted y Nuveen Infrastructure entregó la primera electricidad a la red alemana. El proyecto respalda múltiples acuerdos de compra de energía corporativos a largo plazo con clientes de los sectores industrial y tecnológico y se encuentra entre los desarrollos de energía eólica marina más significativos de Alemania.
Alcance del Informe del Mercado Global de Energía Renovable Comercial
La energía renovable comercial se refiere a la electricidad limpia de cero emisiones generada a partir de fuentes naturales como la solar, la eólica, la hidroeléctrica y la biomasa, adquirida y utilizada por empresas, instituciones y empresas industriales. A diferencia de las instalaciones de energía renovable residencial, los despliegues comerciales van desde grandes sistemas en tejados en sitio hasta proyectos a escala de servicios públicos fuera del sitio contratados a través de Acuerdos de Compra de Energía corporativos a largo plazo. Este marco permite a las corporaciones asegurar costos de energía estables y predecibles mientras reducen la exposición a los volátiles mercados de combustibles fósiles y disminuyen los gastos operativos. También sirve como un mecanismo clave para que las empresas reduzcan las emisiones de carbono corporativas del Alcance 2, cumplan con los requisitos de cumplimiento Ambiental, Social y de Gobernanza y satisfagan los compromisos de sostenibilidad de cero emisiones netas.
El mercado global de energía renovable comercial está segmentado por tipo en energía eólica, energía solar, bioenergía, energía geotérmica, energía hidroeléctrica y energía oceánica. Por despliegue, el mercado está segmentado en sistemas conectados a la red y fuera de la red. Por usuario final, el mercado está segmentado en comercios minoristas y centros comerciales, edificios de oficinas corporativas, hoteles y hostelería, hospitales e instalaciones de atención médica, centros de datos, instituciones educativas, almacenes e instalaciones logísticas, instalaciones de banca, servicios financieros y seguros, y otras instalaciones comerciales. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de energía renovable comercial en 26 países en regiones clave. Para cada segmento, el tamaño del mercado y los pronósticos se proporcionan sobre la base del valor (USD).
Resumen de la segmentación
| Energía Eólica |
| Energía Solar |
| Bioenergía |
| Energía Geotérmica |
| Energía Hidroeléctrica |
| Energía Oceánica |
| Conectado a la Red |
| Fuera de la Red |
| Comercios Minoristas y Centros Comerciales |
| Edificios de Oficinas Corporativas |
| Hoteles y Hostelería |
| Hospitales e Instalaciones de Atención Médica |
| Centros de Datos |
| Instituciones Educativas |
| Almacenes e Instalaciones Logísticas |
| Instalaciones de Banca, Servicios Financieros y Seguros |
| Otras Instalaciones Comerciales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Tipo | Energía Eólica | |
| Energía Solar | ||
| Bioenergía | ||
| Energía Geotérmica | ||
| Energía Hidroeléctrica | ||
| Energía Oceánica | ||
| Por Despliegue | Conectado a la Red | |
| Fuera de la Red | ||
| Por Usuario Final | Comercios Minoristas y Centros Comerciales | |
| Edificios de Oficinas Corporativas | ||
| Hoteles y Hostelería | ||
| Hospitales e Instalaciones de Atención Médica | ||
| Centros de Datos | ||
| Instituciones Educativas | ||
| Almacenes e Instalaciones Logísticas | ||
| Instalaciones de Banca, Servicios Financieros y Seguros | ||
| Otras Instalaciones Comerciales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para el mercado de energía renovable comercial?
Se prevé que el mercado de energía renovable comercial crezca a una CAGR del 6,26% de 2027 a 2032, alcanzando 1,49 mil millones de USD.
¿Qué tecnología de energía renovable tiene la mayor participación en el mercado comercial?
La energía eólica tuvo la mayor participación con el 31,7% en 2026, mientras que se proyecta que la energía solar crezca más rápido a una CAGR del 7,2% hasta 2032.
¿Por qué los centros de datos están impulsando una mayor demanda de energía renovable?
El uso de electricidad en centros de datos a nivel global alcanzó los 485 TWh en 2025. Los centros de datos son el segmento de usuario final de más rápido crecimiento, expandiéndose a una CAGR del 8,7%.
¿Cuál es la principal barrera para el despliegue de energía renovable comercial?
La interconexión a la red es una barrera importante. A finales de 2025, Estados Unidos tenía 2.060 GW de capacidad de generación y almacenamiento en espera de conexión a la red.
¿Por qué está creciendo la demanda de sistemas comerciales fuera de la red?
Se proyecta que los sistemas fuera de la red crezcan a una CAGR del 6,8%, ya que los sistemas respaldados por almacenamiento pueden mejorar la confiabilidad para instalaciones con necesidades críticas de energía.
¿Qué región lidera en el despliegue de energía renovable comercial?
Asia-Pacífico lideró con una participación del 66,5% en 2026, mientras que se prevé que Oriente Medio y África crezcan más rápido a una CAGR del 7,4% hasta 2032.