
Marktgröße und Marktanteile im Bereich kommerzielle erneuerbare Energien
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 1.10 Milliarden US-Dollar |
| Marktgröße (2032) | 1.49 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.26 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
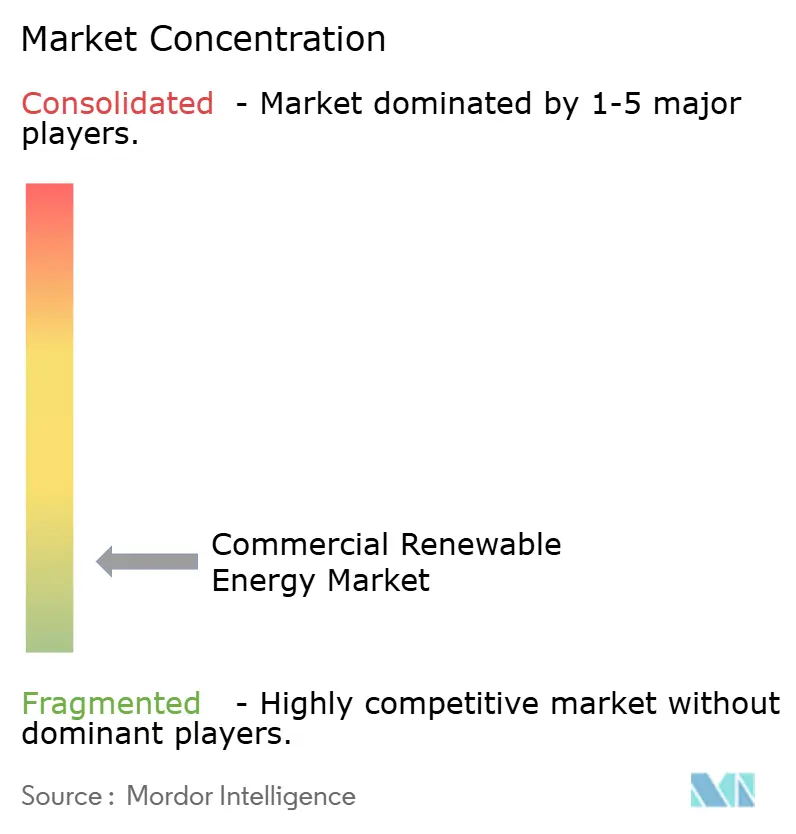
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für kommerzielle erneuerbare Energien von Mordor Intelligence
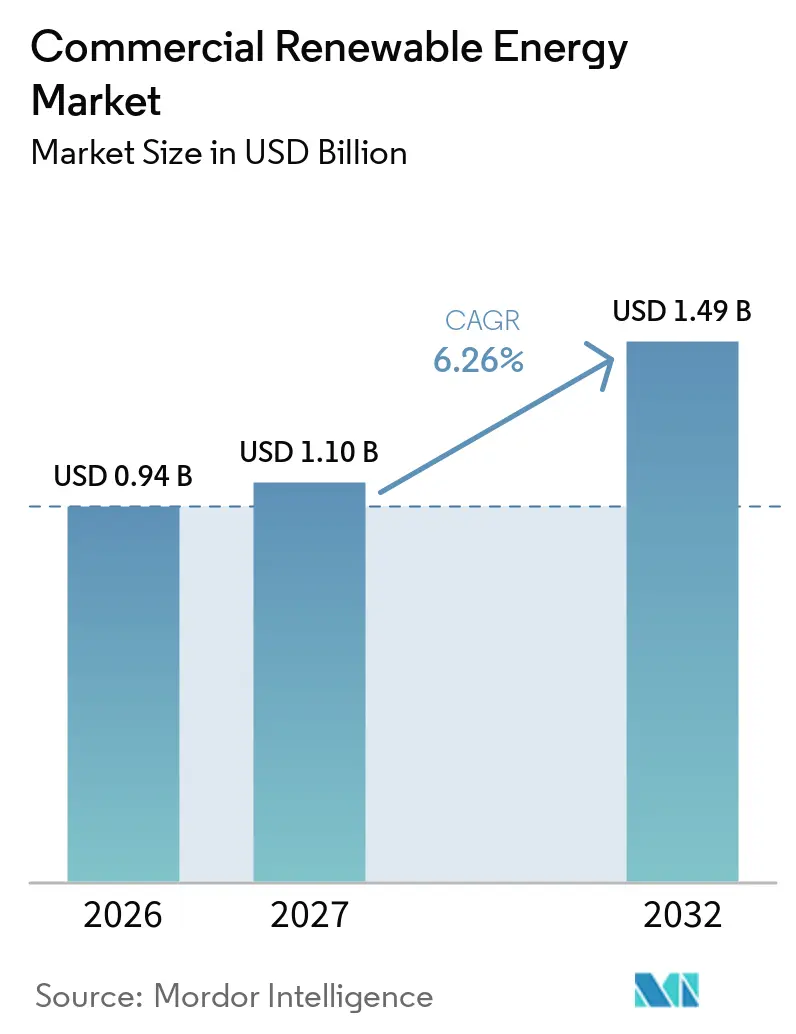
Die Marktgröße für kommerzielle erneuerbare Energien wird voraussichtlich von 0,94 Milliarden USD im Jahr 2026 auf 1,10 Milliarden USD im Jahr 2027 wachsen und bis 2032 bei einer CAGR von 6,26 % über den Zeitraum 2027–2032 einen Wert von 1,49 Milliarden USD erreichen. Gewerbliche Einrichtungen treten zunehmend als aktive Energieeinkäufer auf, da Stromversorgung, Kostenkontrolle und Emissionsverpflichtungen in einer einzigen Beschaffungsentscheidung zusammenlaufen. Die Nachfrage von Rechenzentren hat den Zugang zu langfristigen erneuerbaren Energielieferungen eingeschränkt und die Bedeutung einer frühzeitigen Vertragsgestaltung für Einzelhändler, Logistikbetreiber, Krankenhäuser und Büroimmobilienportfolios erhöht. Niedrigere Kosten für erneuerbare Energieerzeugung und Speicherung unterstützen die Versorgung vor Ort und durch Verträge, obwohl Netzanschlussverzögerungen Projekte selbst dann verzögern können, wenn die wirtschaftlichen Rahmenbedingungen tragfähig sind.[1] Der Markt entwickelt sich auch hin zu Verträgen, die den Ort und den Zeitpunkt des Stromverbrauchs besser widerspiegeln, wodurch Beschaffungsstrukturen wichtiger werden als der Kauf nicht gebündelter Zertifikate. Projektentwickler mit Erzeugungspipelines, Bilanzkraft und direkten Kundenbeziehungen sind daher besser positioniert, um größere gewerbliche Verträge abzusichern.
Wichtigste Erkenntnisse des Berichts
- Nach Typ führte Windenergie im Jahr 2026 mit einem Umsatzanteil von 31,7 %, während Solarenergie bis 2032 voraussichtlich mit einer CAGR von 7,2 % wachsen wird.
- Nach Bereitstellung hielten netzgebundene Systeme im Jahr 2026 einen Marktanteil von 77,3 % am Markt für kommerzielle erneuerbare Energien, während netzunabhängige Systeme mit einer prognostizierten CAGR von 6,8 % bis 2032 das höchste Wachstum verzeichneten.
- Nach Endnutzer entfielen im Jahr 2026 25,2 % der Marktgröße für kommerzielle erneuerbare Energien auf Einzelhandel und Einkaufszentren, während Rechenzentren mit einer CAGR von 8,7 % bis 2032 wachsen.
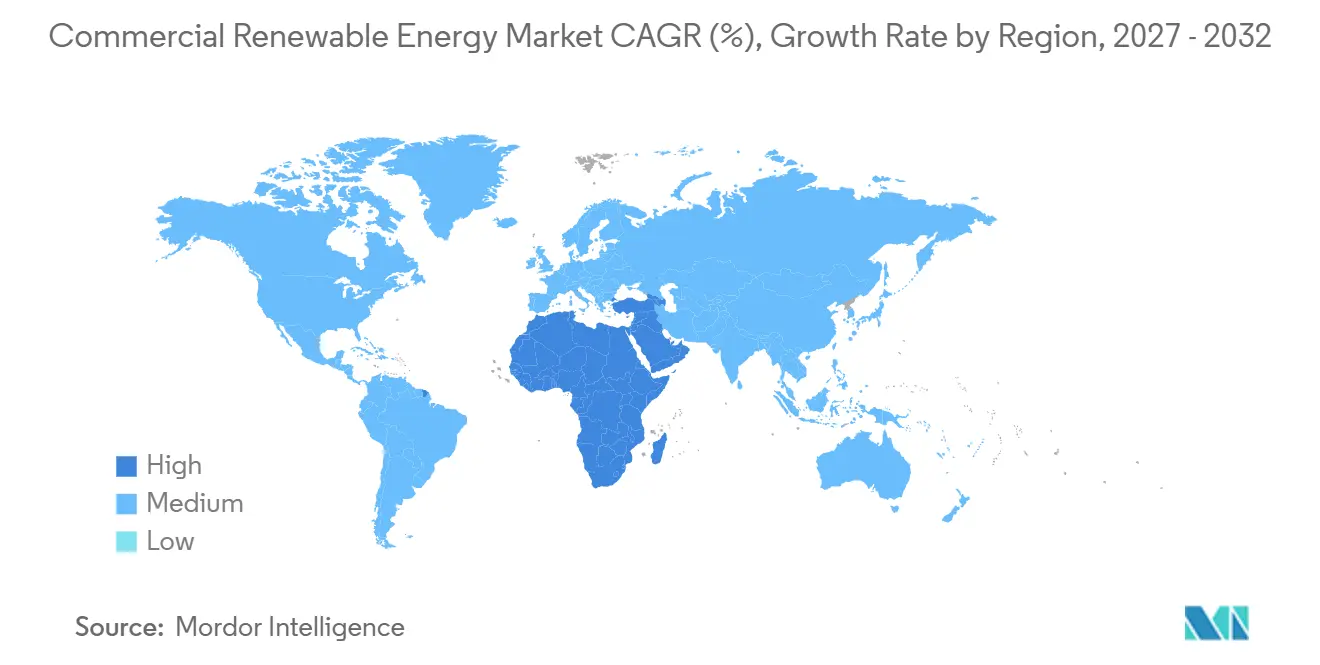
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Anteil von 66,5 %, während der Nahe Osten und Afrika bis 2032 voraussichtlich mit einer CAGR von 7,4 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschaffung erneuerbarer Energien durch Unternehmen für das Wachstum der KI- und Rechenzentrumslasten | +2.1% | Global, konzentriert in Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Sinkende Solar- und Speicherkosten sowie kürzere Bauzyklen | +1.5% | Global; am stärksten in Asien-Pazifik und Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Netto-Null-Verpflichtungen von Unternehmen und Scope-2-Absicherung | +1.0% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Abnahme von grünem Wasserstoff und industrieller Dekarbonisierung | +0.5% | Europa und Naher Osten | Langfristig (≥ 4 Jahre) |
| Anforderungen an kohlenstofffreie Energie rund um die Uhr und standortbezogene Übereinstimmung | +0.4% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Aggregation durch mehrere Käufer und standardisierte Stromabnahmevertragsplattformen | +0.3% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschaffung erneuerbarer Energien durch Unternehmen für das Wachstum der KI- und Rechenzentrumslasten
Rechenzentren sind im Jahr 2026 zu einer wichtigen Quelle neuer Stromnachfrage geworden, wobei der globale Verbrauch 485 TWh erreichte und um 17 % wuchs. KI-fokussierte Einrichtungen haben sich schneller ausgeweitet und den Bedarf an langfristigen erneuerbaren Energieverträgen in der Nähe großer Rechenzentren erhöht. Die Internationale Energieagentur (IEA) erwartet, dass erneuerbare Energien bis 2035 50 % des Wachstums der Stromnachfrage von Rechenzentren decken werden. Im Februar 2026 unterzeichnete TotalEnergies 15-Jahres-Vereinbarungen zur Lieferung von 1 GW Solarkapazität aus Projekten in Texas an Google, was den Umfang der mit der Rechenzentrumsauslastung verbundenen Beschaffung verdeutlicht.[2] Für den Markt für kommerzielle erneuerbare Energien kann diese Nachfrage das für kleinere Käufer verfügbare Angebot verringern und deren Vertragsabschlussfristen verlängern.
Sinkende Solar- und Speicherkosten sowie kürzere Bauzyklen
Mehr als 90 % der im Jahr 2025 in Betrieb genommenen Projekte für erneuerbare Energien im Versorgungsmaßstab lieferten Strom zu Kosten unterhalb der günstigsten neuen fossilen Energiealternative in ihren Märkten. Die Internationale Agentur für erneuerbare Energien (IRENA) meldete globale Durchschnittskosten von 33 USD/MWh für Onshore-Wind und 44 USD/MWh für Solar-PV im Jahr 2025. Die installierten Kosten für Batteriespeicher sanken von 2010 bis 2025 um 95 % auf 140 USD/kWh, was den Einsatz von Speichern neben der Solarstromerzeugung unterstützt. Dachsolar in Kombination mit verbraucherseitigem Speicher kann den Eigenverbrauch verlängern und die Exposition gegenüber Spitzenstrompreisen reduzieren. Der Markt für kommerzielle erneuerbare Energien ist nach wie vor auf rechtzeitige Genehmigungen, Bau und Netzzugang angewiesen, da niedrigere Gerätepreise keine Netzanschlussbeschränkungen lösen.
Netto-Null-Verpflichtungen von Unternehmen, Scope 2 und Anforderungen an die stündliche Übereinstimmung
Die Science Based Targets Initiative veröffentlichte im Juni 2026 den Corporate Net-Zero Standard Version 2.0 und plant, ab Anfang 2027 neue Einreichungen unter dem Standard anzunehmen. Der Standard legt größeren Wert darauf, ob vertraglich vereinbarter kohlenstoffarmer Strom zum Zeitpunkt und Ort des Verbrauchs geliefert werden kann. Dieser Ansatz begünstigt physisch gelieferte Stromabnahmeverträge und virtuelle Verträge mit stärkeren Übereinstimmungsregelungen gegenüber eigenständigen Zertifikaten. Unternehmen mit steigendem Strombedarf müssen Scope-2-Emissionen auch über einen definierten Reduktionspfad angehen. Infolgedessen könnten Einzelhändler, Gesundheitsdienstleister und Unternehmen aus dem Gastgewerbe Verträge in mehreren Rechtsordnungen neu bewerten, um die Beschaffung mit ihren erklärten Emissionszielen in Einklang zu bringen.
Mehrparteiige Stromabnahmeverträge und industrielle Abnahme
Mehrparteiige Verträge können kleineren gewerblichen Käufern Zugang zu erneuerbaren Projekten verschaffen, die andernfalls ein größeres Kreditprofil erfordern würden. Im Jahr 2026 unterzeichneten Statkraft AS, PepsiCo Inc., Givaudan SA und Smurfit Westrock plc einen 10-jährigen virtuellen Stromabnahmevertrag, der an ein repowertes Windprojekt in Spanien geknüpft ist. Repsol SA unterzeichnete im Jahr 2026 auch neun virtuelle Stromabnahmeverträge mit Grupo Bimbo SAB de CV für erneuerbare Energielieferungen in Spanien, Portugal, Frankreich und Italien. Standardisierte Dokumentation und geteiltes Risiko können die Hürden für kleinere Käufer senken, während grüner Wasserstoff und industrielle Dekarbonisierungsprojekte langfristige Abnahmenachfrage hinzufügen können. Diese Vereinbarungen erweitern die Beteiligung am Markt für kommerzielle erneuerbare Energien, können jedoch auch die Margen von Intermediären verringern, da die Vertragsgestaltung zunehmend standardisierter wird.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Netzanschlusswarteschlangen, Übertragungsengpässe und Abregelung | -1.8% | Nordamerika und Europa, Ausstrahlungseffekte auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Hohe Anfangsinvestitionskosten und Gegenparteirisiko für kleinere Käufer | -0.9% | Global; ausgeprägter in Südamerika und Naher Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Negative Preise, Kannibalisierung und Marktpreisexposition | -0.6% | Europa; Ausstrahlungseffekte auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Unsicherheit bei der CO₂-Bilanzierung für stündliche und grenzüberschreitende Ansprüche | -0.4% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Netzanschlusswarteschlangen, Übertragungsengpässe und Abregelung
Der Netzzugang ist die direkteste physische Einschränkung für den Markt für kommerzielle erneuerbare Energien. Die Vereinigten Staaten hatten Ende 2025 2.060 GW an Erzeugung und Speicherung, die auf einen Netzanschluss warteten, mit mittleren Wartezeiten von mehr als fünf Jahren. Eine von Fachleuten begutachtete Studie identifizierte Netzanschlussverzögerungen als erhebliche Barriere für den Ausbau erneuerbarer Energien in den Vereinigten Staaten. Diese Verzögerungen erhöhen die Entwicklungs- und Finanzierungskosten für Projekte, die externe gewerbliche Stromabnahmeverträge (PPAs) beliefern. Reformen im Rahmen der Anordnung 2023 der Bundesbehörde für Energieregulierung (FERC) führten Änderungen am Netzanschlussverfahren ein; Projektentwickler sehen sich jedoch weiterhin langwierigen Prüfungen und technischen Anforderungen gegenüber.[3]
Kapital-, Marktpreis- und CO₂-Bilanzierungsrisiko für kleinere Käufer
Projekte hinter dem Zähler können Verpflichtungen sowohl von Vermietern als auch von Mietern erfordern, was Eigentums- und Finanzierungsvereinbarungen für gepachtete Standorte erschwert. Energie-als-Dienstleistung und Commercial Property Assessed Clean Energy (C-PACE)-Strukturen können einen Teil des Anlagerisikos übertragen, aber lange Vertragslaufzeiten passen möglicherweise nicht zu Käufern mit sich ändernden Immobilienportfolios. Kleinere Käufer können auch strengeren Bonitätsprüfungen für Stromabnahmeverträge und höheren Transaktionskosten in Märkten ohne Kreditunterstützung ausgesetzt sein. Negative Preise, Überangebot an erneuerbaren Energien und Marktpreisexposition können die Projekteinnahmen verringern, wenn das Angebot innerhalb ähnlicher Zeiträume konzentriert ist. Die Unsicherheit bei der CO₂-Bilanzierung im Zusammenhang mit stündlichen und grenzüberschreitenden Ansprüchen erhöht das Risiko weiter, insbesondere wenn Käufer von der einfachen jährlichen Zertifikatsabgleichung abrücken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
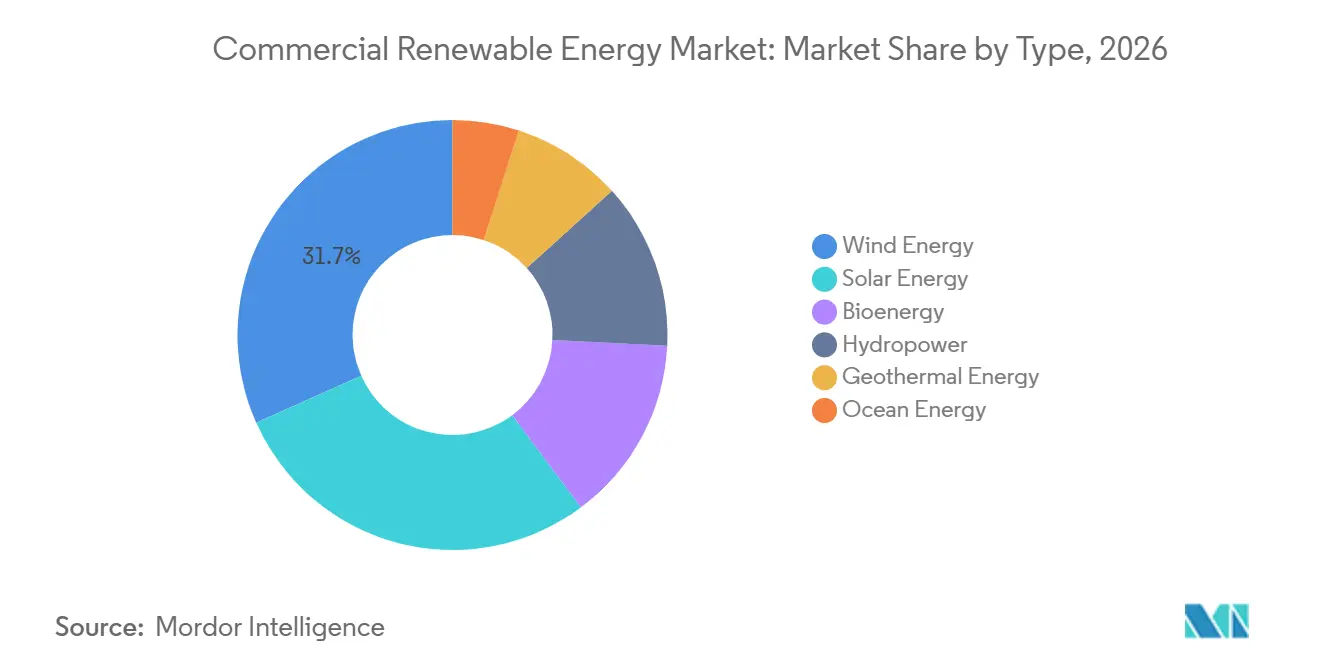
Kostenvorteile der Solarenergie verringern den Vorsprung der WindenergieWindenergie hielt im Jahr 2026 einen Marktanteil von 31,7 % am Markt für kommerzielle erneuerbare Energien, was ihre etablierte Rolle in großen Unternehmensstromabnahmeverträgen widerspiegelt. Solarenergie wird bis 2032 voraussichtlich mit einer CAGR von 7,2 % wachsen, dem schnellsten Tempo unter den aufgeführten Energietypen. Windprojekte können große Verträge bedienen, bei denen Skalierung und langfristige Abnahme im Mittelpunkt der Beschaffung stehen. Solarenergie hat einen Bereitstellungsvorteil für gewerbliche Kunden, da sie auf Dächern und Parkstrukturen in der Nähe des Bedarfspunkts installiert werden kann. Ihr modulares Design ermöglicht es Einrichtungen auch, die Kapazität schrittweise zu erweitern, anstatt auf ein einzelnes großes Projekt zu warten.
Solare Photovoltaik (PV) kostete im Jahr 2025 44 USD/MWh, während Onshore-Wind 33 USD/MWh kostete, laut der Internationalen Agentur für erneuerbare Energien (IRENA). Dieser Vergleich erfasst die gewerblichen Standortbedingungen nicht vollständig, wo verfügbare Fläche, Einzelhandelsstromtarife und lokale Anschlusskosten die endgültige Wahl bestimmen. Bioenergie bleibt für Einrichtungen relevant, die eine gleichmäßige Wärme- und Stromversorgung benötigen, einschließlich der Lebensmittelverarbeitung und des Gastgewerbes. Geothermie, Wasserkraft und Meeresenergie bleiben durch standortspezifische Ressourcenbedingungen begrenzt. Im Jahr 2026 unterzeichnete Nadara eine 434-MW-Hybrid-Wind-und-Solar-Vereinbarung mit Trafigura in Spanien, was zeigt, wie Hybridprojekte die Nutzung bestehender erneuerbarer Energieanlagen verbessern können.[4]

Nach Bereitstellung:
Netzunabhängige Systeme reagieren auf ZuverlässigkeitsbedürfnisseNetzgebundene Systeme machten im Jahr 2026 77,3 % des Marktes für kommerzielle erneuerbare Energien aus, da netzgebundene Verträge und Nettomessungsvereinbarungen der primäre Versorgungsweg für große Portfolios bleiben. Netzunabhängige Systeme werden bis 2032 voraussichtlich mit einer CAGR von 6,8 % wachsen. Ihre Attraktivität ist am stärksten dort, wo Rechenzentren, Kühlkettenstandorte und Logistikeinrichtungen sich nicht auf einen zuverlässigen Versorgungsservice verlassen können. Netzunabhängige Solar- und Speichersysteme werden eingesetzt, um die betriebliche Kontinuität an Standorten mit häufigen Ausfällen zu unterstützen. Die netzgebundene Beschaffung entwickelt sich ebenfalls weiter, da Käufer speichergestützte Verträge suchen, die die Nachfrage im Laufe der Zeit besser abdecken.
Die IEA identifizierte ein schnelles Wachstum der erneuerbaren Stromerzeugung in Märkten wie Südafrika und Pakistan, wo Zuverlässigkeitsbedürfnisse die Einführung von verteilter Solar- und Speichertechnologie unterstützen. In Indien meldete das Ministerium für neue und erneuerbare Energien starke Zuwächse bei erneuerbaren Technologien im Geschäftsjahr 2025–26, unterstützt durch einen breiteren politischen Fokus auf saubere Energie. Die gemeinsame Aufstellung von Batterien ermöglicht es gewerblichen Einrichtungen, Solarstrom zu speichern, die Spitzennachfrage zu steuern und die Zuverlässigkeit der Versorgung vor Ort zu verbessern. Ein Standort der deutschen Deutsche Bahn Schenker kombinierte Dachsolar, Batteriespeicher und Elektrofahrzeugladung in einem System und demonstrierte, wie Logistikstandorte Strom- und Transportbedürfnisse integrieren können. Netzgebundene und netzunabhängige Lösungen werden zunehmend gemeinsam statt als Alternativen eingesetzt.
Nach Endnutzer:
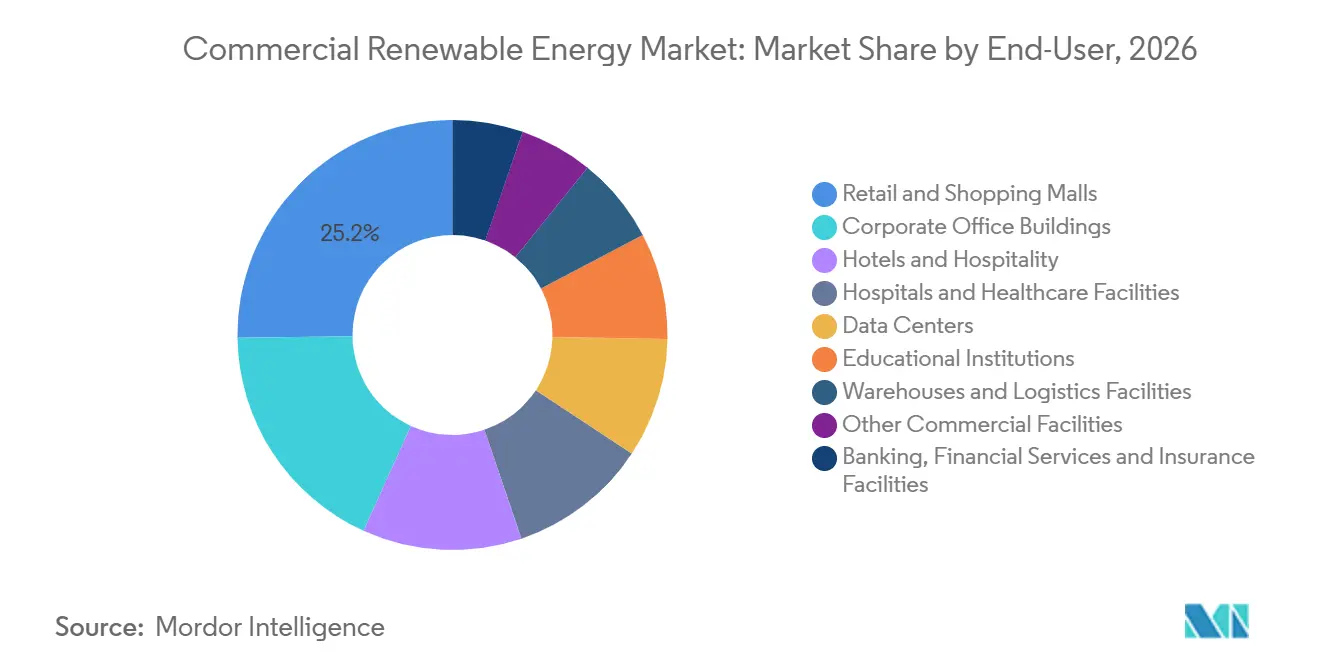
Rechenzentren führen das Wachstum an, während der Einzelhandel das Volumen hältEinzelhandel und Einkaufszentren machten im Jahr 2026 25,2 % des Marktes für kommerzielle erneuerbare Energien aus, unterstützt durch große Dachflächen und Tagesstromnachfrage. Rechenzentren werden bis 2032 voraussichtlich mit einer CAGR von 8,7 % wachsen. Einzelhandelsimmobilien können Solarenergie vor Ort nutzen, um die Produktion mit Tageslasten abzustimmen und die Exposition gegenüber Einzelhandelsstrompreisen zu reduzieren. Rechenzentren benötigen rund um die Uhr zuverlässigen Strom, was die Nachfrage nach großen Stromabnahmeverträgen, Speicherung und gesicherter Erzeugung antreibt. Lagerhäuser und Logistikeinrichtungen bieten ebenfalls geeignete Dachflächen und gewinnen zusätzlichen Wert, wenn Flotten auf Elektrofahrzeuge umstellen.
Im Juli 2026 unterzeichneten Energiekontor, Energie Handels Gesellschaft und dm-drogerie markt eine 10-Jahres-Vereinbarung für Strom aus dem geplanten Solarpark Kolitzheim-Herlheim in Deutschland. Unternehmensbüros, Hotels, Krankenhäuser, Schulen und Einrichtungen des Bank-, Finanzdienstleistungs- und Versicherungswesens (BFSI) haben jeweils unterschiedliche betriebliche Anforderungen an die Beschaffung erneuerbarer Energien. Krankenhäuser legen größeren Wert auf Resilienz, während Hotels in geeigneten Standorten Tageskühllasten mit Solarstrom abstimmen können. Büroimmobilienportfolios können Systeme vor Ort mit virtuellen Stromabnahmeverträgen kombinieren, wo eine direkte Installation nicht möglich ist. Da Rechenzentrumsverträge einen zunehmenden Anteil neuer Kapazitäten sichern, müssen andere Endnutzer im Markt für kommerzielle erneuerbare Energien möglicherweise früher beschaffen oder aggregierte Verträge nutzen.
Geografische Analyse
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 66,5 % am Markt für kommerzielle erneuerbare Energien, unterstützt durch den Umfang des chinesischen Ausbaus erneuerbarer Energien und die gewerbliche und industrielle Aktivität Indiens. Chinas Übergang zu marktbasierter Preisgestaltung für netzgebundene erneuerbare Energieprojekte hat die Relevanz von Direktmarktverträgen und provinziellen Vereinbarungen erhöht. Indien baut weiterhin erneuerbare Kapazitäten im Rahmen nationaler politischer Rahmenbedingungen aus, die die Nutzung sauberer Energie unterstützen. Das Ministerium für neue und erneuerbare Energien und das Energieministerium haben ein Ziel für die Pflicht zum Kauf erneuerbarer Energien von 43,33 % des gesamten Stromverbrauchs aus erneuerbaren Quellen bis zum Geschäftsjahr 2030 festgelegt. Japan und Südkorea entwickeln Rahmenbedingungen für die Unternehmensbeschaffung weiter, obwohl Genehmigungen und Netzzugang weiterhin Einschränkungen darstellen.
Nordamerika und Europa bleiben wichtige Märkte für Unternehmensstromabnahmeverträge, insbesondere für große Technologie-, Einzelhandels- und Industriekäufer. In den Vereinigten Staaten ist der Versorgungsdruck am stärksten an Standorten, die große Rechenzentrumsvorhaben bedienen, wo neue Kapazitäten auch Netzanschlusswarteschlangen bewältigen müssen. Europa verfügt über eine tiefere Basis grenzüberschreitender gewerblicher Vertragsgestaltung, wie Statkrafts 10-Jahres-Vereinbarung zur Lieferung von 85 GWh jährlich an Makro und Shell España für 37 Einzelhandelszentren in Spanien zeigt. Deutschland unterstützt weiterhin den Solarausbau im Rahmen seines politischen Rahmens für Nichtwohnimmobilien. Südamerika baut erneuerbare Kapazitäten aus, und Vestas erhielt im Jahr 2026 einen Auftrag für Turbinen für das 230-MW-Projekt Esquina do Vento in Brasilien.
Der Nahe Osten und Afrika wird bis 2032 voraussichtlich mit einer CAGR von 7,4 % wachsen, dem schnellsten regionalen Tempo im Markt für kommerzielle erneuerbare Energien. Saudi-Arabien und die Vereinigten Arabischen Emirate bauen erneuerbare Kapazitäten durch große Beschaffungsprogramme und nationale Ziele aus. Saudi-Arabien fügte im Jahr 2025 7,8 GW Solarkapazität hinzu, laut der gemeldeten Projektpipeline und Inbetriebnahmeaktivität des nationalen Programms. Das staatlich gestützte Projektmodell der Region kann Erzeugungs- und Übertragungsinvestitionen enger koordinieren als Märkte mit fragmentierter Netzplanung. Gewerbliche Käufer in der Region können davon profitieren, wenn neue Übertragungskapazitäten und erneuerbare Energieentwicklung gemeinsam realisiert werden.
Wettbewerbslandschaft
Der Markt für kommerzielle erneuerbare Energien ist unter zahlreichen regionalen Projektentwicklern fragmentiert, während Stromabnahmevertragsmakler und Aggregationsplattformen um kleinere Käufer konkurrieren. Lokale Entwickler, mittelgroße unabhängige Stromproduzenten und regionale Versorgungsunternehmen haben Vorteile in Agilität, lokalen Gemeinschaftsbeziehungen und der Navigation kommunaler Genehmigungsverfahren. Ihre dezentrale Struktur ist relevant, wo Käufer kleinere, standortspezifische Verträge oder maßgeschneiderte Versorgungsvereinbarungen benötigen, die auf unterschiedliche lokale Vorschriften zugeschnitten sind. Entwickler, die diese gewerblichen Verträge bedienen, müssen sich stark auf Joint Ventures und Drittfinanzierungen stützen, um Projekte durch lange Entwicklungszyklen zu tragen, was einen offenen Markt für kleinere Unternehmen schafft, um Nischenregionalnachfrage zu bedienen.
Technologie- und Industriegruppen sind ebenfalls wichtig für die Projektdurchführung. Im Jahr 2026 erhielt Vestas Wind Systems feste Aufträge von RWE Renewables für das 1.380-MW-Projekt Norfolk Vanguard East und das 1.380-MW-Projekt Norfolk Vanguard West im Vereinigten Königreich. RWE berichtete, dass sein 1,1-GW-Offshore-Windpark Thor in Dänemark im Juli 2026 50 % der Turbineninstallation erreicht hatte. Diese Projekte veranschaulichen, wie Gerätelieferung und Projektdurchführung die Verfügbarkeit langfristiger erneuerbarer Energie für gewerbliche Käufer beeinflussen. Digitale Überwachungs-, Einsatzsteuerungs- und CO₂-Bilanzierungsfähigkeiten werden zunehmend relevanter, da Kunden eine engere Abstimmung zwischen Verbrauch und Beschaffung anstreben.
Regionale Entwickler wie ReNew Energy Global und Scatec Solar konkurrieren mit größeren Versorgungsunternehmen um gewerbliche und industrielle Verträge in Indien und Afrika. Sie konkurrieren durch lokale Ausführungsfähigkeit, Vertragsflexibilität und Vertrautheit mit lokalen Genehmigungsverfahren und Kundenanforderungen. Aggregationsplattformen bieten einen zusätzlichen Weg für mittelgroße Käufer, die keine großen Verträge unabhängig unterzeichnen können.
Marktführer im Bereich kommerzielle erneuerbare Energien
-
NextEra Energy, Inc.
-
Brookfield Renewable Partners L.P.
-
State Power Investment Corporation
-
Enel Green Power S.p.A.
-
CHN Energy
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für kommerzielle erneuerbare Energien Unternehmen in diesem Bericht
- NextEra Energy, Inc.
- Brookfield Renewable Partners L.P.
- Iberdrola, S.A.
- Enel Green Power S.p.A.
- GE Vernova Inc.
- ENGIE SA
- Ørsted A/S
- Vestas Wind Systems A/S
- Siemens Gamesa Renewable Energy, S.A.
- EDF Renewables
- Acciona Energía, S.A.
- RWE Renewables GmbH
- ACWA Power Company
- EDP Renováveis, S.A.
- Statkraft AS
- Invenergy LLC
- ReNew Energy Global PLC
- Scatec ASA
- First Solar, Inc.
- JinkoSolar Holding Co., Ltd.
- Canadian Solar Inc.
- Sungrow Power Supply Co., Ltd.
- AES Clean Energy
- Clearway Energy Group LLC
Neueste Industrielle Entwicklungen in Markt für kommerzielle erneuerbare Energien
- Juli 2026: RWE gab bekannt, dass sein 1,1-GW-Offshore-Windpark Thor in Dänemark 50 % der Turbineninstallation erreicht hatte, mit 36 von 72 installierten Turbinen. Das Projekt nutzt Siemens Gamesa-Turbinen und umfasst den ersten kommerziellen Einsatz recycelbarer Windturbinenblätter. Die vollständige Installation wird bis Ende 2026 erwartet, mit einer Inbetriebnahme im Frühjahr 2027.
- Juli 2026: Vestas erhielt einen festen Auftrag von RWE für das 1.380-MW-Offshore-Windprojekt Norfolk Vanguard East im Vereinigten Königreich. Zusammen mit dem zuvor vergebenen Vertrag für Norfolk Vanguard West belaufen sich die beiden Projekte auf insgesamt 2,76 GW und gehören damit zu den größten Offshore-Windvorhaben, die den Übergang des Vereinigten Königreichs zu sauberer Energie unterstützen.
- Februar 2026: TotalEnergies unterzeichnete zwei langfristige Stromabnahmeverträge mit Google zur Lieferung von Strom aus 1 GW Solarkapazität in Texas. Die Vereinbarungen umfassen rund 28 TWh erneuerbaren Strom über 15 Jahre und stellen eines der größten Unternehmensbeschaffungsgeschäfte für erneuerbare Energien weltweit dar.
- Dezember 2025: Der 913-MW-Offshore-Windpark Borkum Riffgrund 3 von Ørsted und Nuveen Infrastructure lieferte erstmals Strom in das deutsche Netz. Das Projekt unterstützt mehrere langfristige Unternehmensstromabnahmeverträge mit Kunden aus der Industrie und dem Technologiesektor und zählt zu den bedeutendsten Offshore-Windvorhaben Deutschlands.
Berichtsumfang des globalen Marktes für kommerzielle erneuerbare Energien
Kommerzielle erneuerbare Energien beziehen sich auf sauberen, emissionsfreien Strom, der aus natürlichen Quellen wie Solar, Wind, Wasser und Biomasse erzeugt und von Unternehmen, Institutionen und Industriebetrieben beschafft und genutzt wird. Im Gegensatz zu privaten Anlagen für erneuerbare Energien reichen gewerbliche Installationen von großen Dachsystemen vor Ort bis hin zu Projekten im Versorgungsmaßstab außerhalb des Standorts, die über langfristige Unternehmensstromabnahmeverträge (PPAs) abgeschlossen werden. Dieser Rahmen ermöglicht es Unternehmen, stabile und vorhersehbare Energiekosten zu sichern und gleichzeitig die Exposition gegenüber volatilen fossilen Brennstoffmärkten zu reduzieren und Betriebsausgaben zu senken. Er dient auch als wichtiger Mechanismus für Unternehmen, um Scope-2-CO₂-Emissionen zu reduzieren, Anforderungen an Umwelt, Soziales und Unternehmensführung (ESG) zu erfüllen und Netto-Null-Nachhaltigkeitsverpflichtungen zu erfüllen.
Der globale Markt für kommerzielle erneuerbare Energien ist nach Typ in Windenergie, Solarenergie, Bioenergie, Geothermie, Wasserkraft und Meeresenergie segmentiert. Nach Bereitstellung ist der Markt in netzgebundene und netzunabhängige Systeme segmentiert. Nach Endnutzer ist der Markt in Einzelhandel und Einkaufszentren, Unternehmensgebäude, Hotels und Gastgewerbe, Krankenhäuser und Gesundheitseinrichtungen, Rechenzentren, Bildungseinrichtungen, Lagerhäuser und Logistikeinrichtungen, Bank-, Finanzdienstleistungs- und Versicherungseinrichtungen sowie sonstige gewerbliche Einrichtungen segmentiert. Der Bericht umfasst auch Marktgröße und Prognosen für den globalen Markt für kommerzielle erneuerbare Energien in 26 Ländern in wichtigen Regionen. Für jedes Segment werden Marktgröße und Prognosen auf der Grundlage von Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Windenergie |
| Solarenergie |
| Bioenergie |
| Geothermie |
| Wasserkraft |
| Meeresenergie |
| Netzgebunden |
| Netzunabhängig |
| Einzelhandel und Einkaufszentren |
| Unternehmensgebäude |
| Hotels und Gastgewerbe |
| Krankenhäuser und Gesundheitseinrichtungen |
| Rechenzentren |
| Bildungseinrichtungen |
| Lagerhäuser und Logistikeinrichtungen |
| Bank-, Finanzdienstleistungs- und Versicherungseinrichtungen |
| Sonstige gewerbliche Einrichtungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Windenergie | |
| Solarenergie | ||
| Bioenergie | ||
| Geothermie | ||
| Wasserkraft | ||
| Meeresenergie | ||
| Nach Bereitstellung | Netzgebunden | |
| Netzunabhängig | ||
| Nach Endnutzer | Einzelhandel und Einkaufszentren | |
| Unternehmensgebäude | ||
| Hotels und Gastgewerbe | ||
| Krankenhäuser und Gesundheitseinrichtungen | ||
| Rechenzentren | ||
| Bildungseinrichtungen | ||
| Lagerhäuser und Logistikeinrichtungen | ||
| Bank-, Finanzdienstleistungs- und Versicherungseinrichtungen | ||
| Sonstige gewerbliche Einrichtungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate des Marktes für kommerzielle erneuerbare Energien?
Der Markt für kommerzielle erneuerbare Energien wird voraussichtlich mit einer CAGR von 6,26 % von 2027 bis 2032 wachsen und 1,49 Milliarden USD erreichen.
Welche Technologie für erneuerbare Energien hält den größten Anteil im gewerblichen Markt?
Windenergie hielt im Jahr 2026 mit 31,7 % den größten Anteil, während Solarenergie bis 2032 mit einer CAGR von 7,2 % am schnellsten wachsen soll.
Warum treiben Rechenzentren die steigende Nachfrage nach erneuerbarer Energie an?
Der globale Stromverbrauch von Rechenzentren erreichte im Jahr 2025 485 TWh. Rechenzentren sind das am schnellsten wachsende Endnutzersegment mit einer CAGR von 8,7 %.
Was ist die größte Barriere für den Ausbau kommerzieller erneuerbarer Energien?
Der Netzanschluss ist eine wesentliche Barriere. Ende 2025 warteten in den Vereinigten Staaten 2.060 GW an Erzeugungs- und Speicherkapazität auf einen Netzanschluss.
Warum wächst die Nachfrage nach netzunabhängigen gewerblichen Systemen?
Netzunabhängige Systeme werden voraussichtlich mit einer CAGR von 6,8 % wachsen, da speichergestützte Systeme die Zuverlässigkeit für Einrichtungen mit kritischem Strombedarf verbessern können.
Welche Region führt beim Ausbau kommerzieller erneuerbarer Energien?
Asien-Pazifik führte im Jahr 2026 mit einem Anteil von 66,5 %, während der Nahe Osten und Afrika bis 2032 voraussichtlich mit einer CAGR von 7,4 % am schnellsten wachsen werden.